


Fuente: Hablando de economía
Hace unos días, un compa dejó un comentario interesante en el backend: ¿por qué eliges hacer DCA (dollar cost averaging) y comprar más cuando el mercado baja, en lugar de hacer short directamente?
Esa es una buena pregunta, justo en mi último artículo (el de la versión Notion del 4 de junio) también hablé sobre este tema. Al final, depende de la tolerancia al riesgo de cada quien. Yo prefiero ver el tiempo como un aliado, no como un enemigo. Hacer short, ese juego de alta frecuencia y riesgo extremo, no es lo mío, y la verdad, no tengo ganas de jugarlo. Recuerdo una famosa frase del economista Keynes que ilustra bien esta lógica: “El mercado puede permanecer irracional más tiempo del que tú puedes permanecer solvente.”
Por supuesto, la estrategia de inversión periódica (dollar-cost averaging) no garantiza ganancias, y operar en corto o en largo no implica necesariamente perder dinero. Simplemente, para los inversores comunes, la inversión periódica es una estrategia relativamente menos arriesgada y más permisiva.
Vender en corto y comprar puede parecer una forma de enriquecerse rápidamente, y la herramienta en sí no es ni buena ni mala. El problema suele radicar en que el usuario no comprende sus propias capacidades y tolerancia al riesgo. Los operadores experimentados pueden usar esta estrategia para cubrir riesgos, lo que puede considerarse una estrategia viable de gestión de riesgos. Sin embargo, para un inversor común que espera enriquecerse de la noche a la mañana mediante esta estrategia, se trata esencialmente de jugar con su dinero y su tiempo contra el mercado, lo que a menudo resulta en pérdidas o incluso en la quiebra total de su cuenta.
En otras palabras, mientras seamos optimistas sobre el crecimiento a largo plazo de un activo (por ejemplo, algunos son optimistas sobre Bitcoin, otros sobre el oro, otros sobre el índice bursátil estadounidense y otros sobre las acciones de una empresa en particular), al esperar pacientemente a que su precio baje y comprarlo en lotes mediante inversiones regulares, podemos reducir continuamente nuestro costo de compra. No necesitamos estar pendientes de las noticias a diario para predecir el supuesto mínimo. Mientras creamos que los activos que compramos tienen la oportunidad de continuar su crecimiento o incluso de volver a subir en el futuro, habrá una cierta probabilidad de éxito.
Sin embargo, la lógica de elegir directamente entre corto y largo es completamente diferente. Independientemente de si la tendencia es alcista o bajista, el mercado siempre fluctúa. El proceso alcista viene acompañado de retrocesos, y el bajista de rebotes. En otras palabras, solo se puede ganar dinero operando en corto o en largo si se acierta tanto con la dirección como con el momento oportuno. Incluso si podemos entender la dirección, ¿quién puede acertar siempre con el momento oportuno? Recuerdo el incidente del 1011 del año pasado (2025). Un amigo mío abrió un contrato con bajo apalancamiento, pero en un día, perdió más de 2 millones de dólares de su cuenta. Fue un único fallo que provocó que los fondos acumulados con su arduo trabajo de trading durante los últimos años desaparecieran por completo.
Por supuesto, incluso operar únicamente en el mercado al contado conlleva un alto riesgo en este sector. La razón por la que seguimos analizando y monitoreando esta área diariamente no es solo para descubrir y buscar oportunidades potenciales; nuestro objetivo final es minimizar al máximo nuestro riesgo financiero.
Últimamente he estado pensando en esta pregunta: ¿por qué tantos indicadores parecen estar fallando? Y cuando la mayoría de los indicadores fallan, ¿cómo deberíamos interpretarlo o abordarlo?
1. ¿Por qué fallan muchos indicadores?
Recuerdo que durante el mercado alcista del año pasado (2025), mucha gente a mi alrededor esperaba ansiosamente el momento de vender en el punto máximo, manteniendo posiciones completas en Bitcoin y Ethereum. Algunos esperaban que Bitcoin superara los 150.000, mientras que otros esperaban que Ethereum superara los 10.000. Incluso, algunos sitios web ofrecían listas de los mejores valores para vender, con más de 30 indicadores comunes de Bitcoin para ayudar a vender con precisión en el punto máximo, como se muestra en la imagen a continuación.
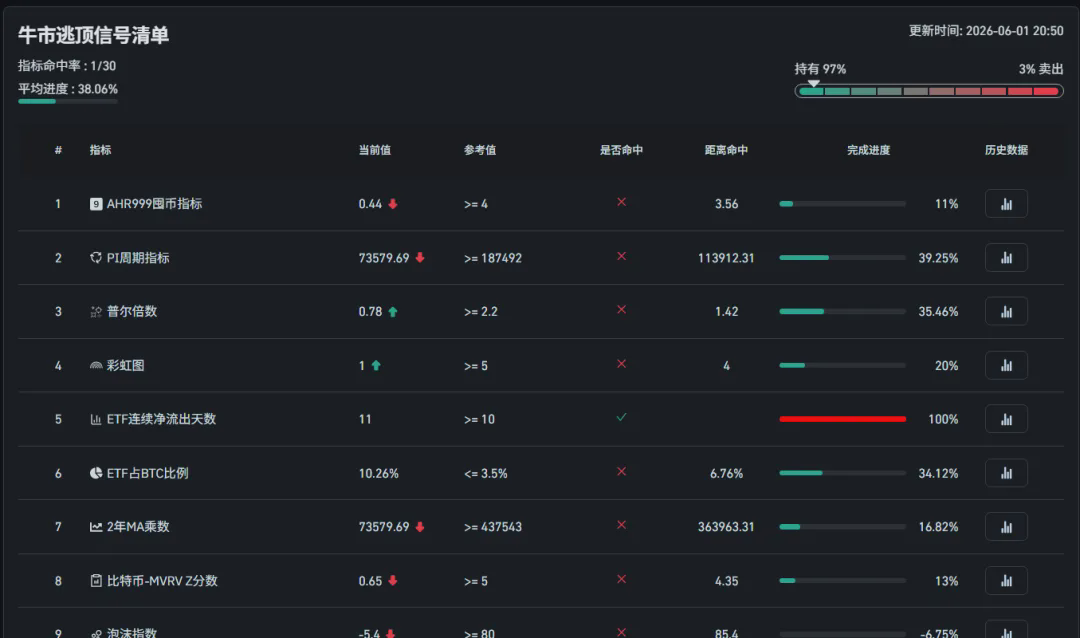
Pero, en retrospectiva, la mayoría de los indicadores más importantes ni siquiera alcanzaron las expectativas. El mercado alcista terminó así de repente, con Bitcoin comenzando a caer desde alrededor de los 126.000 dólares y Ethereum también cayendo desde alrededor de los 4.900 dólares.
Recuerdo a un amigo que apostó todo por Ethereum en 2023, cuando rondaba los 1600 dólares. Vio cómo subía hasta los 4900 dólares sin vender nada... Ahora, más de tres años después, Ethereum ha vuelto a rondar los 1600 dólares, tras haber experimentado una auténtica montaña rusa.
Para esta persona, la situación más angustiosa es probablemente ahora mismo. Vender ahora le permitiría recuperar su inversión, pero incluso eso parece insuficiente. Si no vende ahora, es probable que Ethereum siga cayendo, lo que podría resultar en pérdidas teóricas. Claro que, si se trata de un plan a largo plazo, podría optar por mantener sus criptomonedas y esperar al próximo mercado alcista, donde aún podría tener la oportunidad de recuperarse y obtener ganancias. Sin embargo, esto implicaría soportar varios años más de dificultades, lo que sin duda pone a prueba la fortaleza mental. Afortunadamente, esta persona posee Ethereum; si se tratara de otras altcoins, la situación podría ser aún más difícil.
Durante el último mercado bajista, también utilizamos algunos indicadores para evaluar el posible precio mínimo. Por ejemplo, el 27 de diciembre de 2022 (cuando el precio de Bitcoin rondaba los 16.000 dólares), compartimos un artículo en Huali Huawai que enumeraba 10 indicadores comunes de referencia de precios, entre ellos el gráfico arcoíris, el multiplicador de la media móvil de dos años, el mapa de calor de la media móvil de 200 semanas, el multiplicador de la proporción áurea, AHR999, MVRV, la relación RHODL y las ganancias y pérdidas netas no realizadas de NUPL, como se muestra en la figura siguiente.
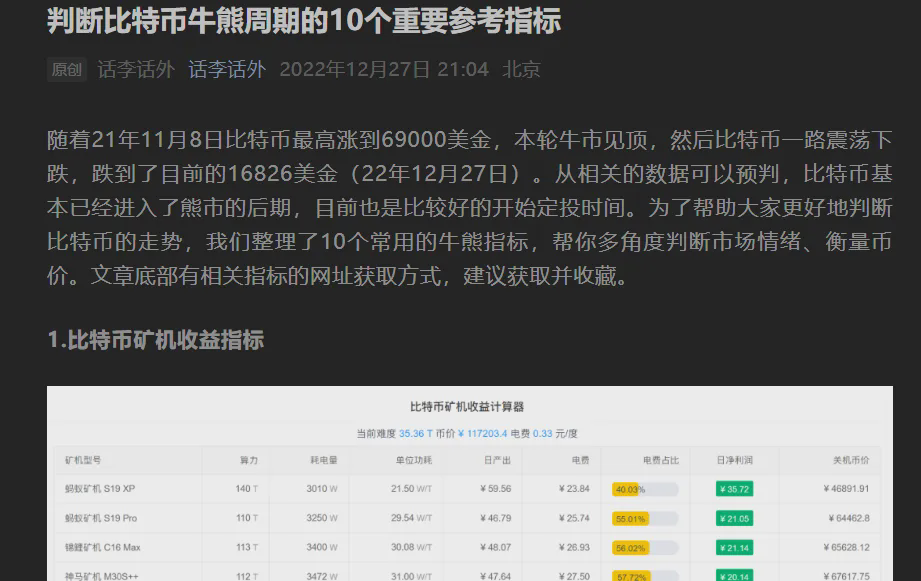
En aquel momento, estos indicadores eran relativamente significativos y valiosos, pero poco a poco descubrí que, especialmente después de 2024, muchos indicadores parecían haberse vuelto ineficaces (o menos precisos que antes).
Aquí hay algunos ejemplos:
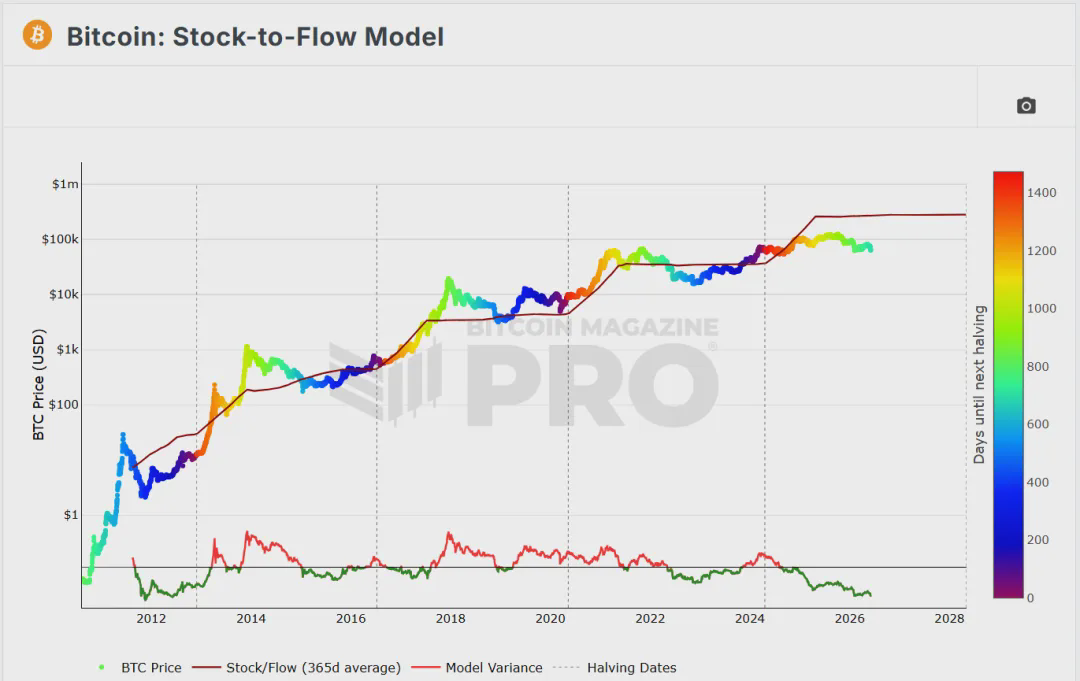
Por ejemplo, el modelo Stock-to-Flow, como se muestra en el diagrama a continuación, era muy preciso antes de 2021 y aún conservaba cierto valor de referencia antes de 2024. Sin embargo, parece haber perdido gran parte de su valor desde entonces. Sospecho que esto podría estar relacionado con la aprobación de los ETF. Este indicador utiliza principalmente la curva de oferta para determinar los precios, pero la aprobación de los ETF ha hecho que Bitcoin parezca cada vez más influenciado por los flujos de capital, en lugar de estar determinado únicamente por la oferta. Esto ha generado posibles problemas con el indicador. Francamente, el indicador en sí mismo puede no ser erróneo; simplemente, el entorno que rodea a Bitcoin ha cambiado, mientras que el modelo subyacente del indicador no se ha adaptado a este cambio.
Por ejemplo, el Índice de Miedo y Codicia, como se muestra en la imagen a continuación, es un indicador al que mucha gente presta atención. Según datos históricos, mientras el valor de este indicador sea inferior a 20, significa que el mercado ha tocado fondo. Sin embargo, si te basaste únicamente en este indicador para comprar en la caída entre diciembre de 2025 y enero de 2026 (cuando el valor mínimo de este indicador incluso alcanzó un solo dígito y el precio de Bitcoin rondaba los 80 000 a 90 000 dólares), entonces, lamentablemente, seguirás experimentando las dos fuertes caídas de febrero y junio de este año.
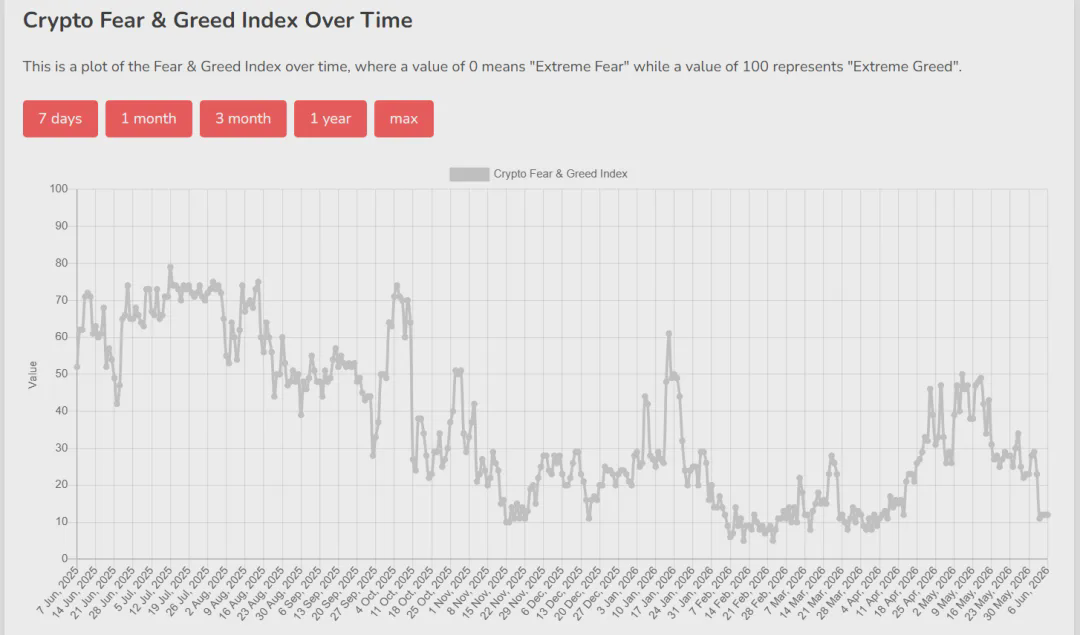
La razón principal de esto probablemente sea el cambio en la estructura del mercado. El Índice de Miedo y Codicia inicial se determinó mediante seis dimensiones estadísticas: volatilidad (25%), impulso del mercado (25%), redes sociales (15%), dominio de BTC (10%), Google Trends (10%) y otras dimensiones estadísticas o de encuestas. En sus inicios, el mercado estaba impulsado principalmente por el sentimiento de los inversores minoristas, lo que hacía que este indicador fuera relativamente valioso. Sin embargo, con la entrada de los fondos ETF convencionales y la creciente participación de instituciones y fondos de cobertura, la estructura ha cambiado significativamente. Incluso si el Índice de Miedo y Codicia cae a un solo dígito, lo que teóricamente sugiere que el sentimiento de los inversores minoristas ha tocado fondo, a las instituciones ciertamente no les importará. Que el sentimiento de los inversores minoristas toque fondo no significa necesariamente que la financiación institucional haya tocado fondo.
El sentimiento de los inversores minoristas no puede determinar la dirección de los fondos institucionales. De hecho, la popularidad actual de los fondos institucionales influirá aún más en el sentimiento de los inversores minoristas. Por eso, centrarse en las entradas y salidas de fondos ETF parece más útil que simplemente centrarse en el miedo y la codicia.
Por ejemplo, el indicador MVRV Z-Score, como se muestra en la imagen a continuación, mide principalmente la desviación entre el precio actual y el costo promedio de todos los poseedores. Históricamente, cuando el valor del indicador entra en la zona verde, suele indicar que el mercado ha entrado en una fase de mínimo, mientras que entrar en la zona naranja generalmente indica un máximo. En mercados alcistas anteriores, este indicador ha identificado con precisión tanto máximos como mínimos. Sin embargo, como podemos ver en la imagen a continuación, desde 2024, este indicador no ha tocado la zona naranja en ningún momento (a pesar de que el precio de Bitcoin alcanzó un máximo histórico de $126,000). Esto puede deberse a cambios en la estructura del mercado, ya que muchas transacciones institucionales, incluidas las de ETF, se realizan fuera de la cadena, mientras que este indicador se centra principalmente en los cambios en la tenencia de tokens en la cadena.
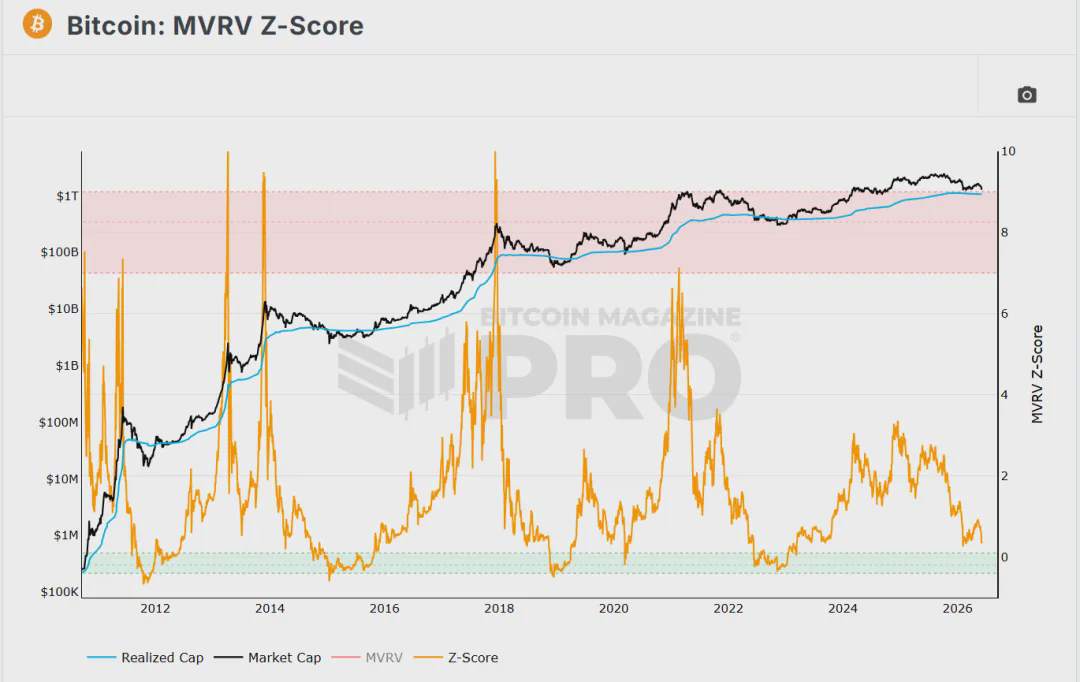
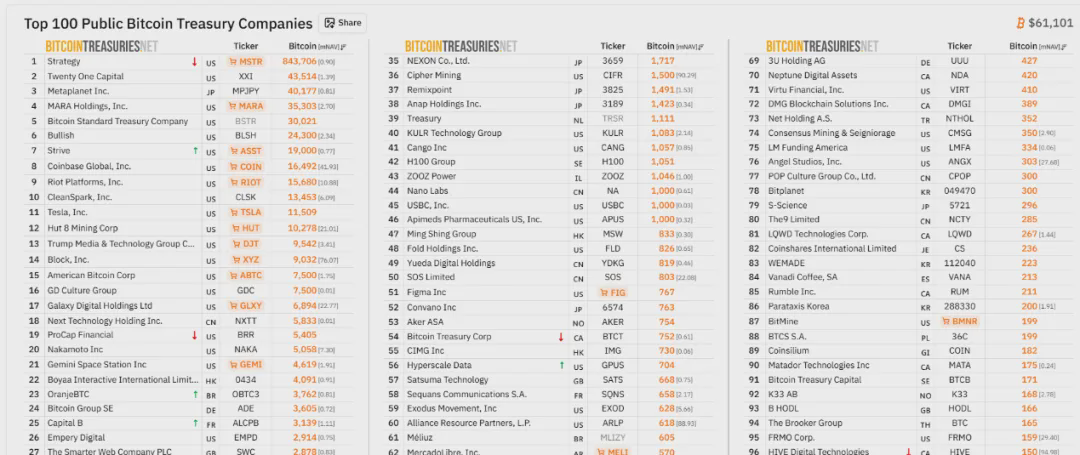
Afortunadamente, aunque la identificación del máximo de este indicador parece haber fallado por completo, la identificación del mínimo aún conserva cierto valor de referencia por el momento. Especulo que la razón es que el pico del mercado alcista de 2025 fue impulsado principalmente por los ETF (es decir, fondos institucionales), por lo que fue difícil capturar esta situación en la cadena de bloques. Como resultado, el precio de Bitcoin ya había alcanzado su máximo, pero el indicador de máximo en la cadena no lo mostró de manera significativa. Por otro lado, el ambiente del mercado bajista aún está más influenciado por las emociones de las personas (incluido el impacto de las liquidaciones de contratos en la cadena). Muchas tenencias institucionales permanecen intactas, como MicroStrategy, que aún conserva 840.000 Bitcoins, como se muestra en la figura a continuación. Por lo tanto, el indicador de mínimo en la cadena parece conservar cierto valor de referencia por el momento.
Actualmente, aunque el indicador aún no ha alcanzado la zona verde, está muy cerca. Teniendo en cuenta factores como el precio y el tiempo, si su plan es a largo plazo, ahora es un buen momento para empezar a invertir en lotes.
2. ¿Qué debemos hacer cuando la mayoría de los indicadores fallan?
Si bien algunos indicadores pueden parecer obsoletos, otros siguen siendo bastante relevantes y valiosos.
Aquí hay algunos ejemplos más:
Por ejemplo, las entradas y salidas de fondos ETF mencionadas anteriormente, como se muestra en el gráfico a continuación, se han convertido en uno de los indicadores de mercado más importantes desde la aprobación oficial de los ETF en 2024. Podemos observar la magnitud de la participación de los fondos institucionales a través de las entradas o salidas de fondos ETF. Específicamente, si se observa que los fondos ETF experimentan entradas netas continuas (como una gran entrada en un solo día, o entradas durante 7 días consecutivos con una entrada neta acumulada de más de 1.000 millones de dólares), esto indica que las instituciones están acumulando Bitcoin nuevamente (el precio de Bitcoin podría repuntar). Por el contrario, indica que los fondos institucionales están reduciendo sus tenencias (el precio de Bitcoin podría experimentar una nueva corrección).
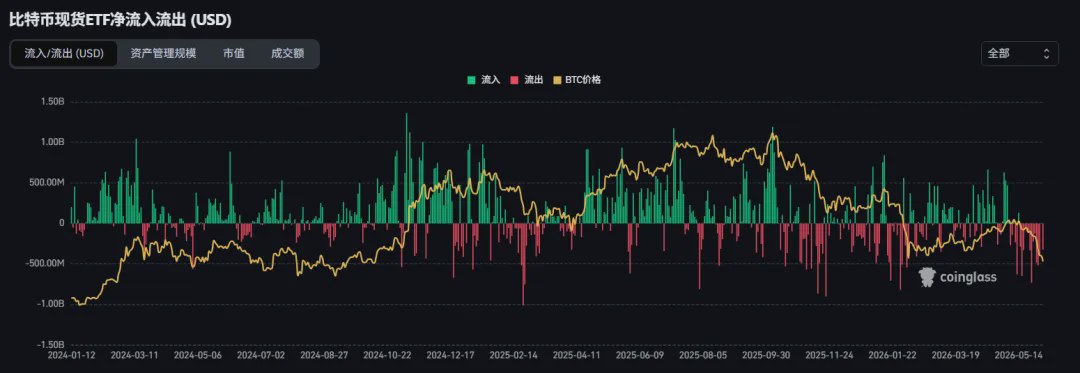
Mientras tanto, el índice de Miedo y Codicia mencionado anteriormente puede servir como un indicador complementario para las entradas y salidas de fondos ETF, lo que significa que podemos combinar el sentimiento de los inversores minoristas y los flujos de fondos institucionales para su observación.
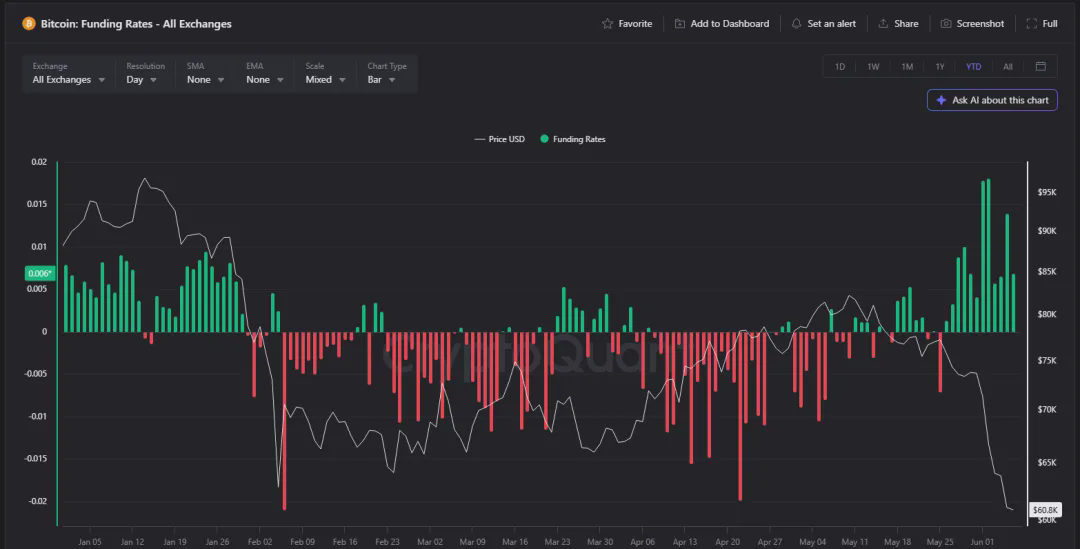
Por ejemplo, las tasas de financiación, como se muestra en el diagrama a continuación, indican que una tasa de financiación positiva significa que el precio del contrato es superior al precio al contado, y viceversa. En general, una tasa de financiación superior al 0,01 % indica un mercado generalmente alcista, mientras que una tasa inferior al 0,005 % indica un mercado generalmente bajista.
Por ejemplo, el interés abierto (interés abierto en contratos), como se muestra en el gráfico a continuación, representa la cantidad de capital y tokens que aún se encuentran en el mercado. Este indicador puede verse junto con las tasas de financiación mencionadas anteriormente. De hecho, analizamos el uso específico de estos dos indicadores en el artículo anterior (4 de junio), al que los lectores interesados pueden consultar. Aquí, profundizaremos en el tema. Como se muestra en el gráfico a continuación, desde el mes pasado (mayo), el precio de Bitcoin ha caído de alrededor de $80,000 a alrededor de $60,000, mientras que el interés abierto ha disminuido de más de 60 mil millones al nivel actual (5 de junio) de 47 mil millones. Esto indica que, con la reciente y rápida caída del precio, el mercado ha experimentado otro desapalancamiento a gran escala.
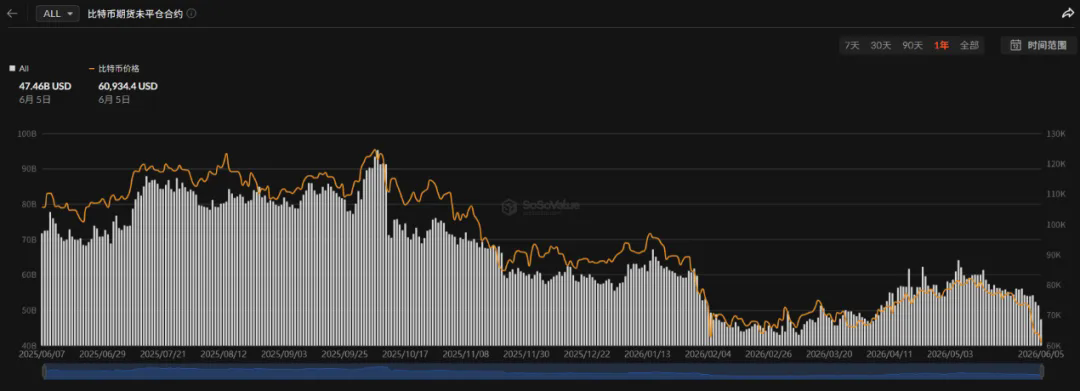
En base a esto, reevaluemos las posibles tendencias para los próximos días:
Si el interés abierto continúa disminuyendo, indica que muchas posiciones largas han comenzado a liquidarse. Si el nivel de $61,000-$62,000 ofrece un soporte efectivo, podría presentarse una oportunidad de recuperación, como un repunte al rango de $63,000-$68,000. Esto es relativamente fácil de entender, dado que la caída anterior fue demasiado rápida y es necesario corregir primero el sentimiento del mercado.
Si los alcistas siguen aumentando sus posiciones y manteniéndolas, mientras que los fondos de los ETF continúan saliendo, el mercado podría caer hasta situarse en torno a los 56.000-58.000 dólares. Sin embargo, si el interés abierto y las salidas de fondos de los ETF disminuyen, y no se producen nuevos estímulos macroeconómicos, el mercado podría mantenerse estable en torno a los 60.000 dólares durante las próximas dos semanas.
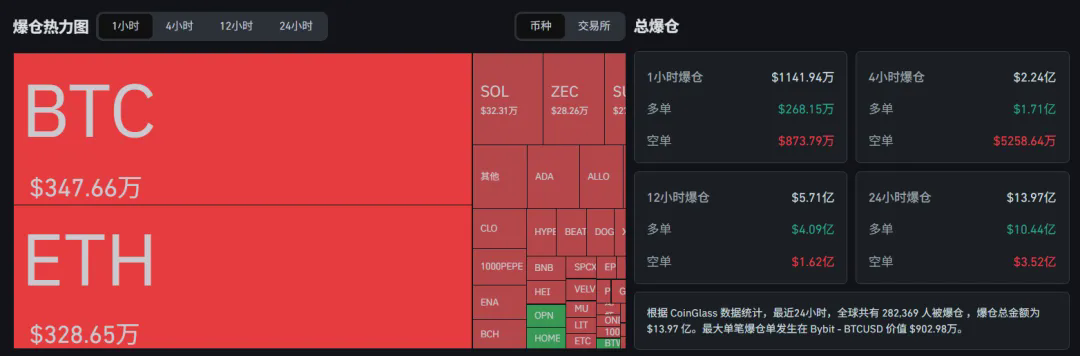
Además, los últimos datos de liquidación también muestran que, cuando el precio de Bitcoin cayó a 59.000 dólares ayer (5 de junio), un total de 282.360 personas fueron liquidadas en las últimas 24 horas, con un importe total de liquidación de 1.396 millones de dólares, como se muestra en la siguiente figura.
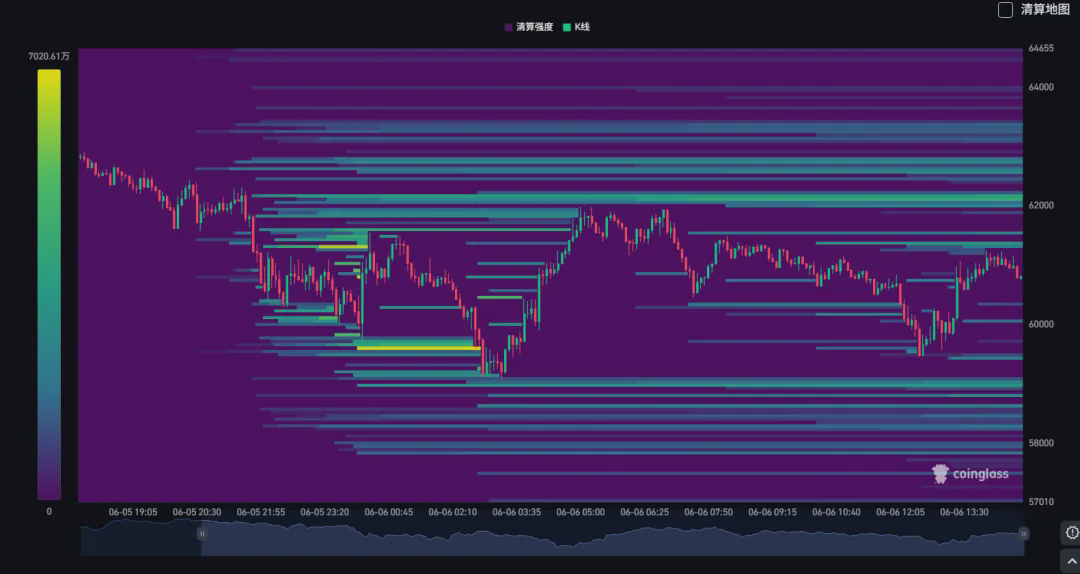
Según el último mapa de calor de liquidación, todavía existe un gran número de posiciones largas en torno a los 58.900 dólares, y este nivel podría convertirse en el próximo objetivo de liquidación. Mientras tanto, se ha acumulado un número significativo de posiciones cortas en torno a los 62.100 dólares. Si el precio continúa repuntando ligeramente en los próximos días, este objetivo también se liquidará (y no se puede descartar un "short squeeze", que impulsaría aún más el precio, por ejemplo, hasta el rango de 63.000 a 68.000 dólares mencionado anteriormente). Véase el gráfico a continuación.
Al momento de escribir esto, el precio de Bitcoin ronda los $60,000, quizás esperando un cambio de dirección. En cualquier caso, ya sea que decida comprar o vender ahora, podría salir perjudicado. Por eso siempre hemos dicho que las predicciones de mercado a corto plazo son extremadamente difíciles. Independientemente de los indicadores a corto plazo que utilice, se trata simplemente de una apuesta probabilística. Si no comprende el propósito de los contratos, lo mejor es mantenerse alejado de ellos.
En cuanto a qué hacer ahora y cuándo comprar cuando el precio está en su punto más bajo, las respuestas a estas preguntas pueden variar de persona a persona. Si ha leído nuestros artículos anteriores completos, ya debería tener sus propias respuestas.
Por supuesto, los indicadores mencionados anteriormente son todos indicadores de referencia a corto plazo. Además de estos, existe otro tipo de indicador que considero muy valioso: los indicadores macroeconómicos. Estos indicadores son más útiles para comprender las tendencias a medio y largo plazo. Algunos ejemplos son los indicadores macroeconómicos que hemos compartido en artículos anteriores, como el DXY (Índice del Dólar Estadounidense), los rendimientos de los bonos del Tesoro estadounidense y el PMI. Otros tipos de indicadores especiales incluyen el BVIV (que representa la volatilidad anualizada esperada del precio durante los próximos 30 días; un porcentaje más alto indica una mayor volatilidad del mercado, similar al VIX en las acciones estadounidenses; el BVIV se utiliza para Bitcoin, mientras que Ethereum utiliza el EVIV) y el Índice ICE BofA MOVE (que puede entenderse como un índice de temor para el mercado de bonos).
3. Resumen
En resumen, el mercado está en constante cambio, y los cambios en su estructura suelen conllevar cambios en el sentimiento, la financiación y otros aspectos. Si necesitamos utilizar indicadores para guiar o apoyar nuestras operaciones, entonces deberíamos hacer al menos dos cosas:
En primer lugar, es necesario comprender la lógica o las dimensiones estadísticas que hay detrás de cada métrica que le interese.
En segundo lugar, es importante evitar utilizar un único indicador para guiar sus operaciones. Puede encontrar al menos tres indicadores (a largo o corto plazo) que le resulten adecuados y considerarlos de forma integral.
Utilizar indicadores (incluidos los relacionados con los gráficos de velas japonesas) para optimizar nuestras operaciones nos permite desarrollar nuestros propios criterios de análisis, en lugar de depender únicamente de las predicciones de otros (incluidos los influencers online). Al retomar un enfoque racional y basado en datos, podemos ignorar la mayor parte del ruido del mercado.
Esto es todo por este episodio (20260606). El contenido anterior representa opiniones y análisis personales, y tiene como único propósito la reflexión y el intercambio de ideas. No constituye asesoramiento de inversión.