
Sobre esta empresa IMSR, primero hablemos de lo más importante: cero ingresos, ni un reactor construido, actualmente solo tienen planos y un montón de acuerdos de intención, aclara esto antes de seguir.
Lo que hace es una planta nuclear de cuarta generación con sales fundidas, no está en la misma línea tecnológica que OKLO y NuScale.
Las plantas nucleares tradicionales usan barras de combustible sólido y refrigeración por agua, mientras que el IMSR disuelve el combustible directamente en sales fundidas, circulando a alta temperatura, combinando combustible y refrigerante, lo que es naturalmente más seguro, ya que el combustible es líquido, no hay riesgo de fusión del núcleo, es como intentar volver a congelar un helado que ya se ha derretido.
Suena impresionante, ¿verdad? El problema es que, aunque sea impresionante, está muy lejos de construir una planta de energía real.
En la triada de energía nuclear, este es el último.
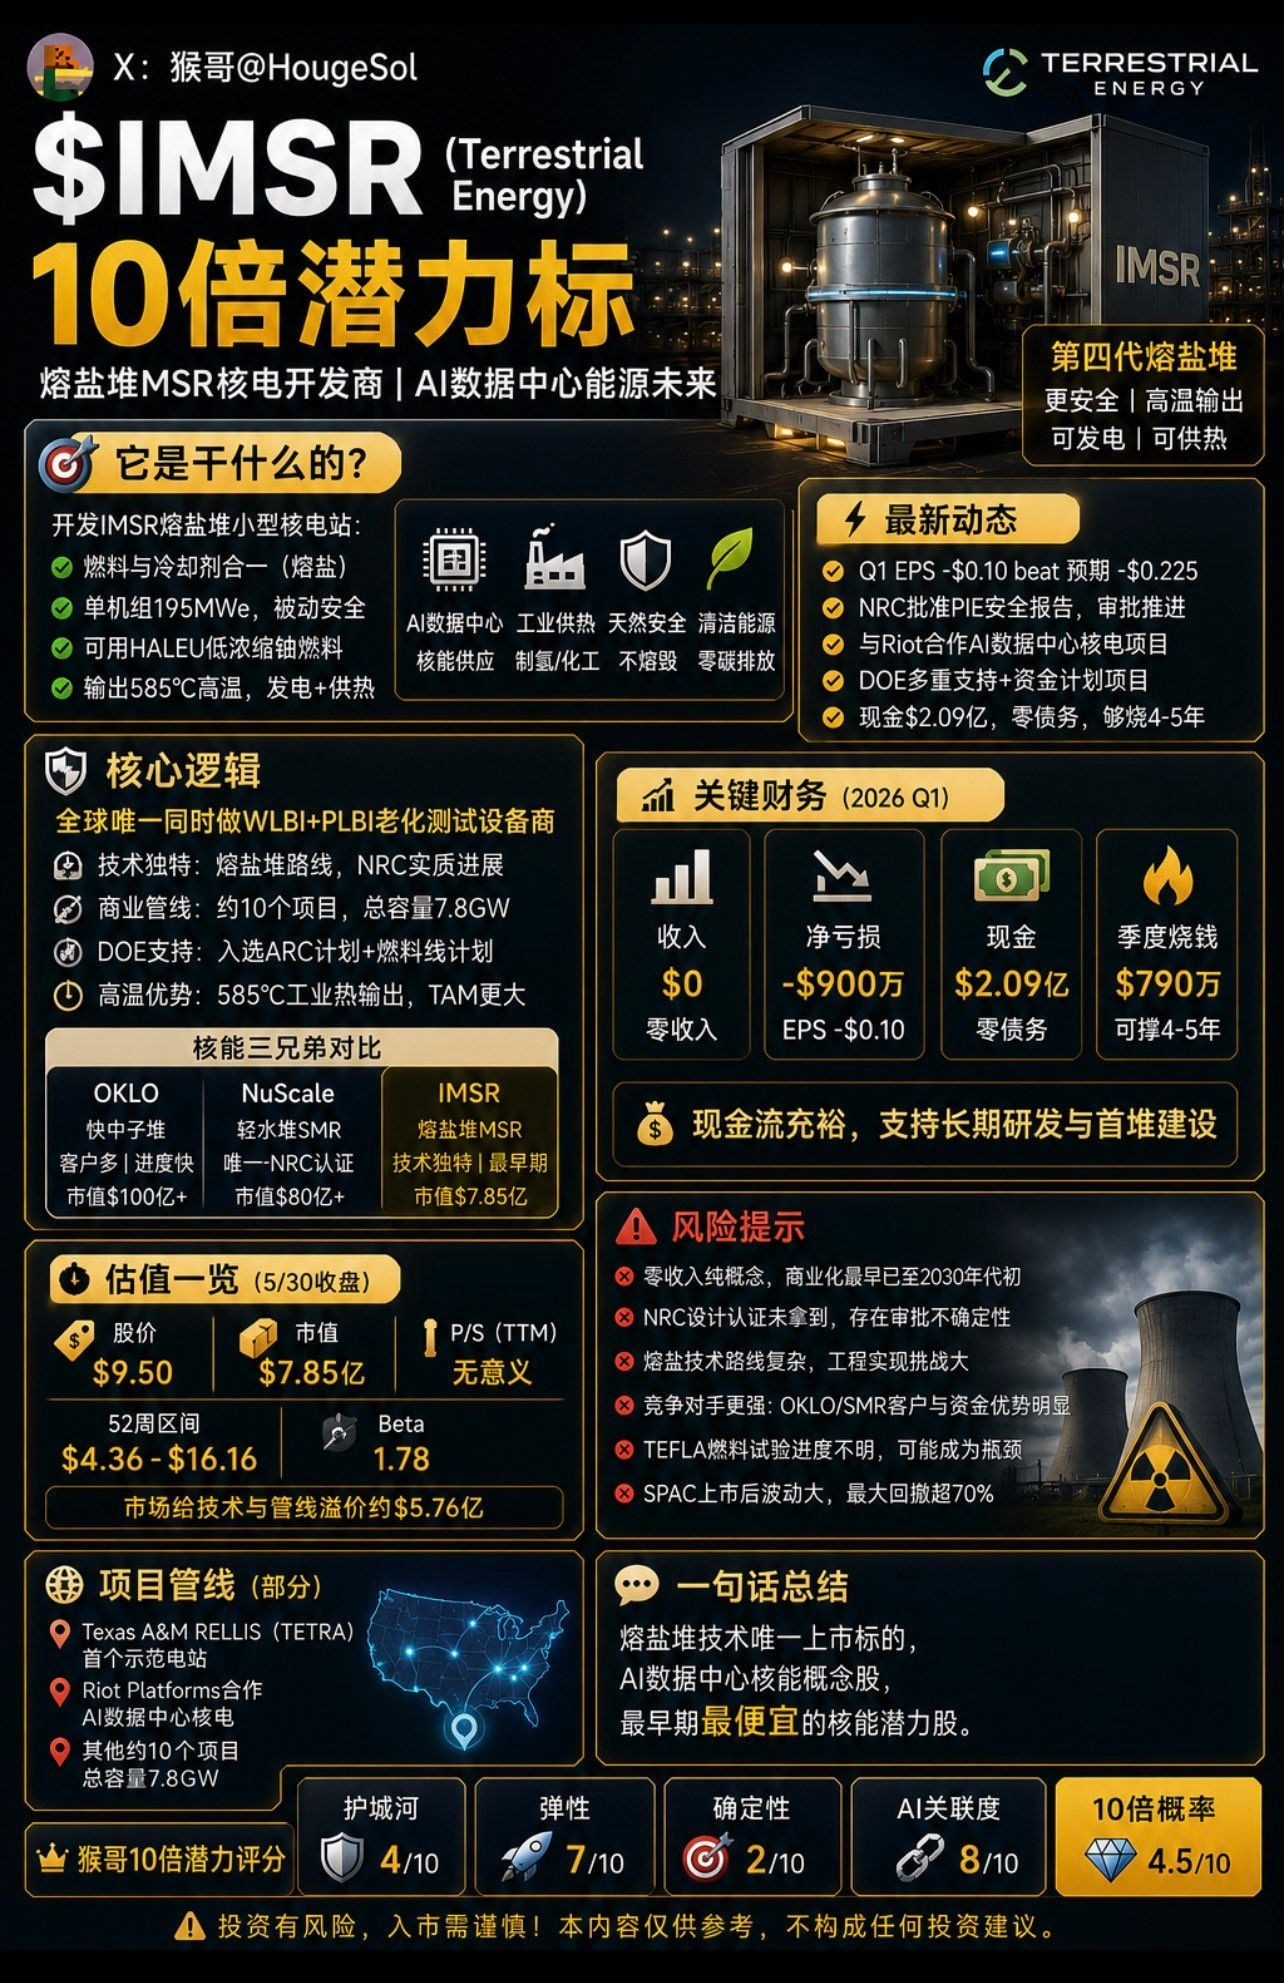
OKLO tiene a Sam Altman como respaldo, un gran contrato de 12GW, pago anticipado de Meta, colaboración con Nvidia, y una capitalización de más de 100 mil millones. NuScale obtuvo la única certificación de diseño de la NRC, tiene 1,000 millones en efectivo, una línea de 6GW, y una capitalización de más de 80 mil millones.
¿Y IMSR? Capitalización de 785 millones, aún no tiene la certificación de la NRC, solo tiene un acuerdo de intención con un cliente, Riot Platforms, y la primera planta comercial no empezará a operar hasta principios de la década de 2030.
Los tres hermanos fueron a una cita, OKLO llegó en un Porsche, NuScale en un Mercedes, e IMSR llegó en una bicicleta. Pero en la bicicleta había un papel que decía 'mi tecnología podría ser el futuro'.
¿Cómo son los datos financieros?
Ingresos: cero, ni un centavo.
La pérdida del primer trimestre fue de unos 9 millones de dólares, con una pérdida por acción de 0.10 dólares, pero fue mejor que lo esperado por el mercado de 0.225, lo que indica que la velocidad de quema de efectivo está controlada.
Contante de 209 millones, sin deudas, a la tasa actual de quema de efectivo, puede aguantar al menos cuatro o cinco años. La dirección dice que este año acelerará el gasto, ampliará el equipo para pruebas de materiales, incluso si la quema de efectivo se duplica, puede aguantar varios años más. Al menos no se quedará sin recursos de repente.
¿Cómo se ve la valoración?
Las empresas sin ingresos no pueden calcular P/E y P/S, solo se pueden ver dos cosas: el efectivo disponible y la comparación con los pares.
Contante de 209 millones, capitalización de 785 millones, la diferencia de 576 millones es la prima que el mercado le da por la tecnología y la línea. Comparado con los 100 mil millones de OKLO y los 80 mil millones de NuScale, ¡es demasiado barato!
Ser barato tiene su razón, la comercialización es la más lenta y tiene menos clientes, pero si crees que a largo plazo los reactores de sal fundido son más fuertes que los de agua ligera y los rápidos, 785 millones frente a 100 mil millones, ¡esa discrepancia en la valoración es una oportunidad!
El precio objetivo del analista es 13.5 dólares, ahora está en 9.5 dólares, ¡teóricamente sube un 42%!
Habiendo dicho lo positivo, hablemos de los riesgos:
Primero, ingresos cero, solo una idea.
Todo depende de contar historias, si para 2027 o 2028 no hay avances sustanciales, la paciencia del mercado se agotará.
Segundo, la dificultad de ingeniería de los reactores de sal fundido es mucho mayor que la de los reactores de agua ligera.
La corrosividad de los combustibles líquidos de sal, la compatibilidad de materiales, el procesamiento en línea, cada uno es un verdadero desafío de ingeniería; si no se resuelve, siempre se quedará en papel.
Tercero, la NRC aún está explorando el marco de aprobación para esta nueva tecnología de reactores de sal fundido; no hay experiencia madura, y el tiempo puede ser mucho más largo de lo que piensas.
Cuarto, OKLO y NuScale ya han asegurado casi todos los grandes clientes.
Cuando IMSR esté listo, el buen lugar puede ya estar ocupado.
Es como si hubieras pasado cinco años aprendiendo a cocinar y cuando sales descubres que toda la calle ya está ocupada.
Quinto, las acciones que salen a bolsa mediante SPAC generalmente tienen un rendimiento muy pobre.
Después de salir a bolsa, IMSR tuvo una caída máxima de más del 70%, de 16 dólares a más de 4 dólares, el mercado tiene un sesgo natural contra las SPAC.
Sexto, acciones de pequeña capitalización con 785 millones de capitalización, las grandes entradas y salidas causarán volatilidad intensa, la liquidez es promedio.
Foso 4 puntos, elasticidad 7 puntos, certeza 2 puntos, probabilidad de 10 veces 4.5 puntos.
Si clasificamos las acciones nucleares:
LEU > OKLO = NuScale > NNE > IMSR
LEU es el jugador de la pala, con la mayor certeza.
OKLO tiene clientes de primer nivel y el respaldo de Sam Altman.
NuScale tiene la única certificación de la NRC.
NNE es muy pequeño, pero tiene imaginación.
IMSR queda al final, la tecnología más única pero con los clientes más lejanos en la comercialización.
La única razón para comprar IMSR es:
Estás apostando a que la tecnología de reactores de sal fundido es superior a todas las demás rutas a largo plazo.
Si este juicio es correcto, 785 millones frente a los 100 mil millones de OKLO, el espacio para revalorización es enorme.
Pero este juicio necesita de 5 a 10 años para ser validado.
Adecuado para posiciones extremadamente a largo plazo y muy pequeñas, para quienes pueden aceptar 'puede ir a cero o multiplicarse por 20'.
Si no puedes mantenerlo, no lo toques; estas acciones te probarán la paciencia hasta que dudes de la vida.