Métricas clave: (27Oct 4pm HK -> 3Nov 4pm HK)
BTC/USD -7.3% ($115,600-> $107,200), ETH/USD -12.1% ($4,200 -> $3,690)
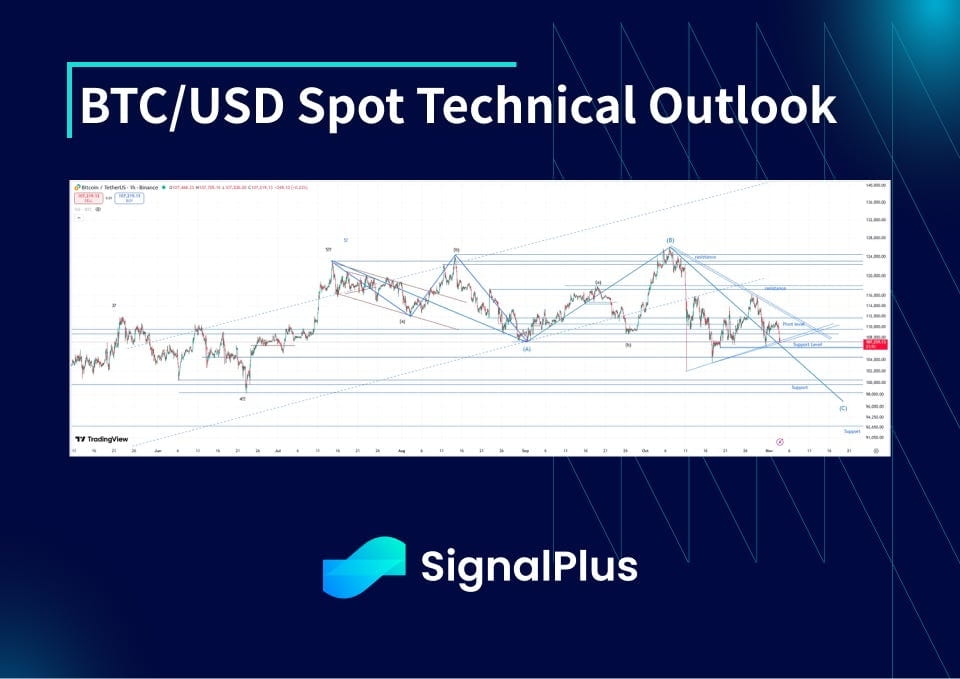
El mercado sigue fluctuando en el rango de $104/105-$115/116k aquí, con la volatilidad realizada manteniéndose elevada incluso cuando los rangos absolutos se comprimen — esto sugiere que el mercado está luchando por encontrar un equilibrio aquí, perplejo por la desconexión entre Crypto y Tech/acciones de alto beta y preocupado por la posibilidad de que el oro/preciosos tengan una corrección más material hacia abajo desde aquí. Técniamente, esperamos otro movimiento hacia abajo desde aquí para completar esta pierna correctiva plana (primera de una potencial corrección plana de 3 piernas a lo largo de varios meses (¿año?) ) pero podríamos ver el rango fluctuando de un lado a otro durante algunas sesiones / semanas más adelante
Temas del mercado
Enfócate en el FOMC, las ganancias de EE. UU. y Trump-Xi de la semana pasada. En última instancia, los tres eventos ayudaron a mantener el contexto de riesgo de apoyo intacto: la Fed entregó la anticipada/necesaria reducción de 25 puntos básicos y, aunque Powell intentó retractarse del precio de una reducción de diciembre ('de ninguna manera es una conclusión inevitable'), esto resultó ser solo un pequeño bache; las ganancias de EE. UU. fueron en general muy sólidas a pesar de los temores de desaceleración en la 'economía real'; y Trump-Xi finalmente tuvo un avance con tarifas arancelarias reducidas y algunas concesiones hechas, ya que el camino hacia un acuerdo parece casi seguro ahora
A pesar de todo esto, las criptomonedas una vez más lucharon por mantenerse, ya que las ballenas OG continúan descargando sus tenencias, con BTC y ETH luchando por mantener el impulso por encima de $115k y $4k respectivamente. Con SPX/NASDAQ y acciones de IA de alta beta continuando en nuevos máximos, el costo de oportunidad de mantener criptomonedas sigue siendo punitivo, y la parte en USD de la ecuación también tuvo un rally de alivio con el oro retrocediendo por debajo de $4000 y el USD revalorizándose ampliamente frente a G10 FX, ya que el precio para una reducción de tasa de 25 puntos básicos en diciembre pasó del 90% a casi el 50% en un momento. El NAV de muchas de estas empresas DAT se ha comprimido a (o por debajo de) 1.0x a medida que esa historia pierde impulso
BTC$ ATM vols implícitos
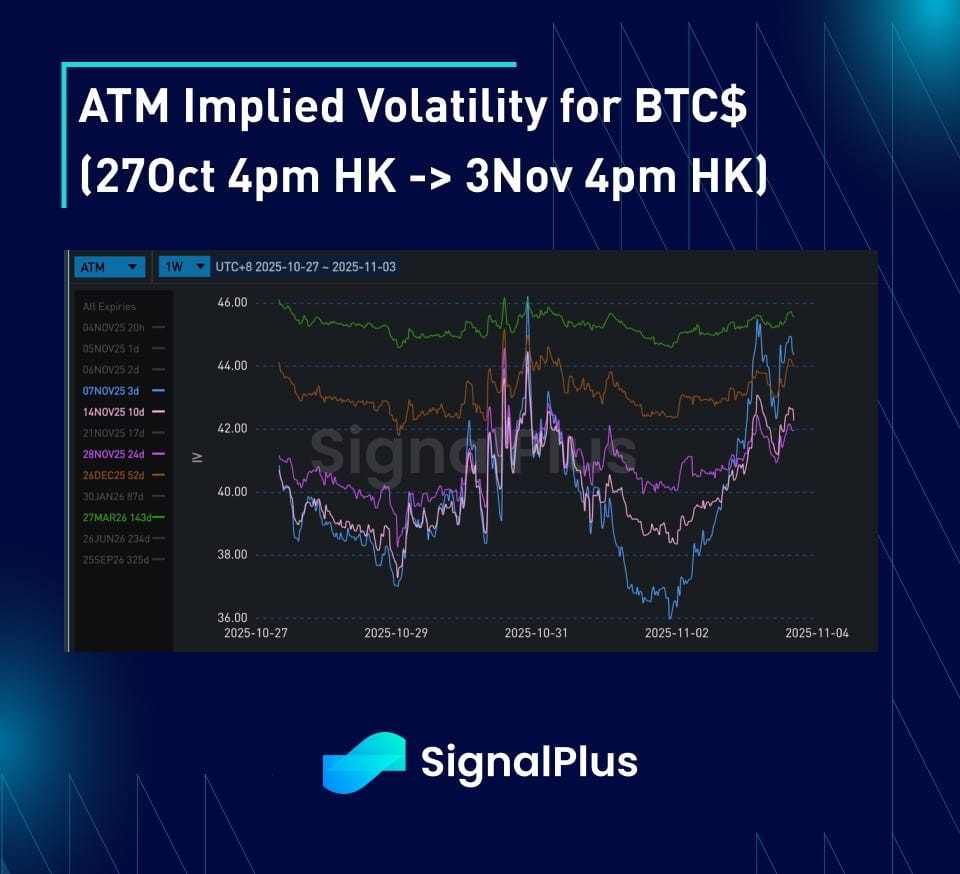
Los vols implícitos se negociaron en general de manera lateral esta semana, ya que la volatilidad realizada se mantuvo en los bajos 40 (en una base de alta frecuencia), justificando esta nueva base de vol implícito a la que hemos reiniciado. Dicho esto, gran parte de esta volatilidad realizada fue impulsada por la reacción a los eventos de la semana pasada (FOMC luego la reunión Trump-Xi), y en una base de baja frecuencia, la volatilidad realizada ha ido disminuyendo a medida que nos comprimimos en un rango más ajustado de $106–112k en general. Esto llevó a algo de presión a corto plazo sobre los tenores gamma hacia el fin de semana, aunque esto se deshizo con el movimiento del lunes de regreso a $107k, ya que la liquidez del libro de órdenes sigue siendo más delgada que antes
La estructura temporal de los vols implícitos se ha mantenido en general sin cambios, con cierta inclinación justificada por la dinámica macroeconómica, ya que noviembre es en general un mes tranquilo en el frente de datos de EE. UU. (sin FOMC tampoco), aunque diciembre se perfila como un final de año lleno de acción
BTC$ Sesgo/Convexidad
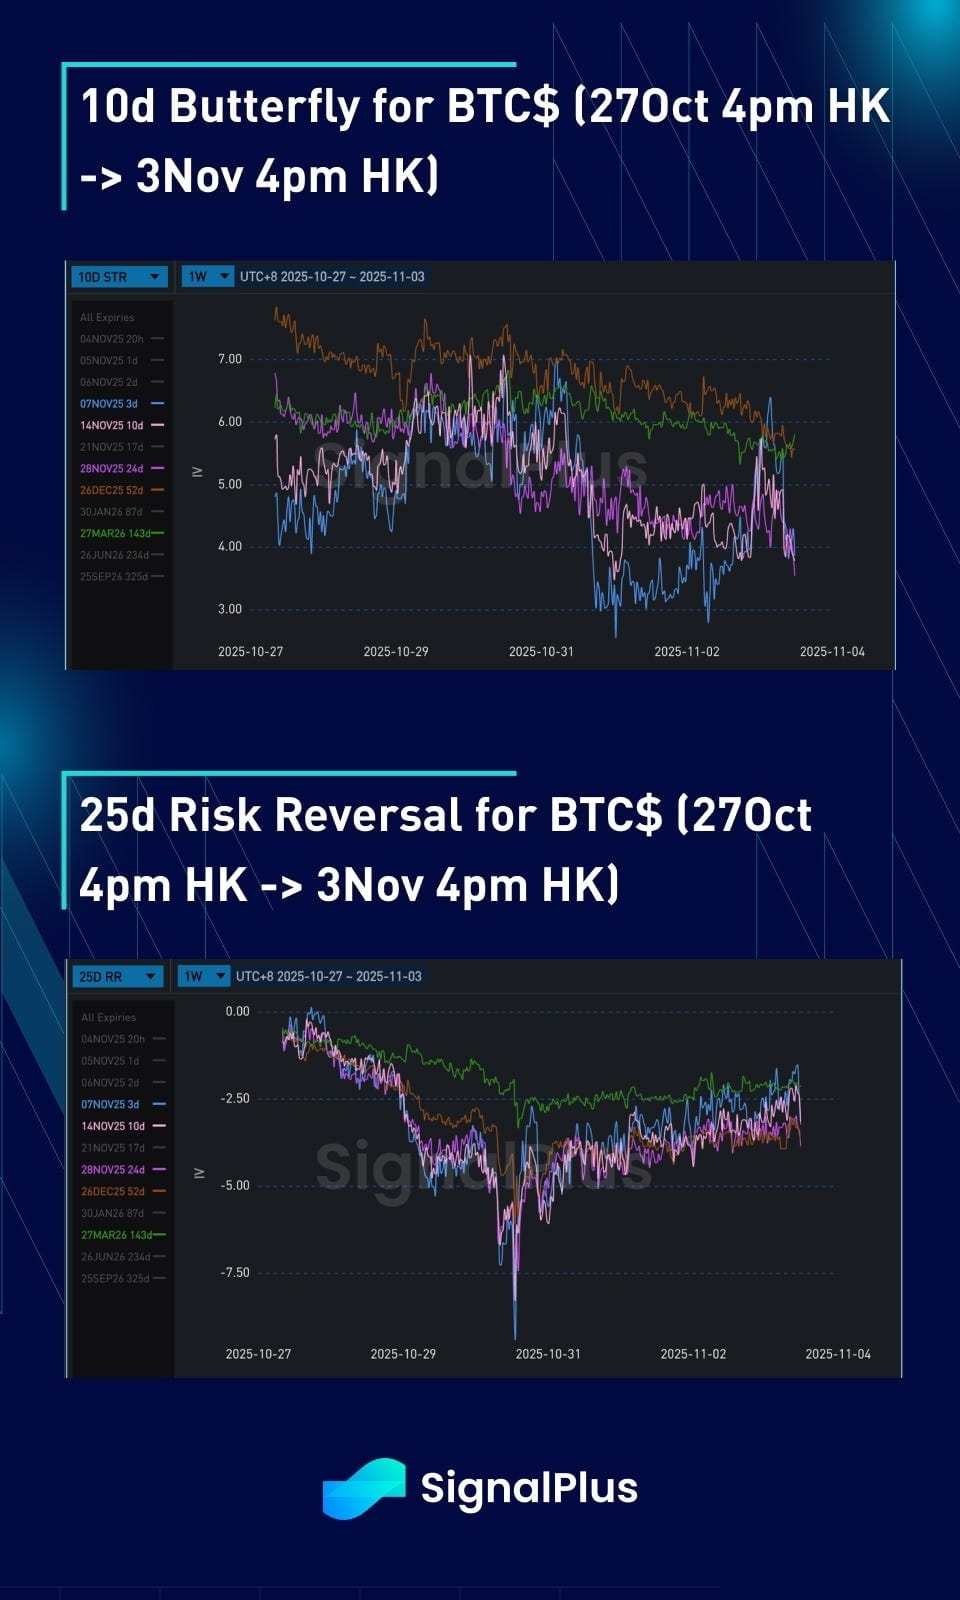
Los precios de sesgo se movieron en general más profundamente para puts la semana pasada, ya que la volatilidad realizada en la parte superior se mantuvo contenida con muchas ofertas encontradas entre $112–116k, mientras que los movimientos a la baja continúan exhibiendo alta volatilidad realizada. El mercado parece tener algunas derivadas bastante agudas por debajo de $106k que vieron riesgos caer brevemente a niveles muy profundos el jueves, aunque, en última instancia, es difícil mantener esos niveles a menos que veamos una ruptura material del rango
Los precios de convexidad bajaron a medida que el spot comenzó a establecer un rango amplio de $106–112k la semana pasada, con liquidez bien soportada en ambos lados de este rango (es decir, no se vieron movimientos explosivos a medida que nos acercamos a los extremos). Las jugadas direccionales continúan expresándose a través de spreads de puts o spreads de calls que también netean algo de convexidad al mercado. La vol de vol sigue siendo localmente un poco alta, pero no tan extrema como en las últimas semanas, y esto también está ayudando a mantener un freno en el precio de convexidad implícita por ahora
¡Buena suerte para la semana que viene!