


Título original: ¿Puede la liquidez ganar la batalla contra la próxima fase de la guerra de Irán? ¿Por qué Bitcoin se está convirtiendo en un indicador fiable de liquidez?
Autor original: Joe Duarte
Traducción original de Peggy, BlockBeats
Nota del editor: Justo cuando el mercado recuperaba su impulso alcista impulsado por la liquidez, nuevas incertidumbres se acumulan en el otro extremo. La situación en Irán se ha vuelto volátil nuevamente y los riesgos en el estrecho de Ormuz se ciernen sobre el mercado, reintroduciendo el conflicto geopolítico en las variables centrales de la fijación de precios de los activos. En tan solo unos días, el mercado ha pasado de una lógica simple de "impulsado por el capital" a un juego dual de "liquidez versus eventos de riesgo".
Actualmente, el mercado se encuentra en una lucha de poder entre los repuntes impulsados por la liquidez y las perturbaciones de riesgo derivadas de la escalada de la situación en Irán. Por un lado, la Reserva Federal y el Tesoro estadounidense inyectaron casi 200.000 millones de dólares en liquidez al sistema financiero en un corto período, lo que impulsó un rápido repunte de las acciones y los activos de riesgo; por otro lado, la incertidumbre geopolítica, los riesgos crediticios privados y el optimismo desmedido hacen que el mercado siga siendo frágil.
En esta estructura, el papel de Bitcoin comienza a cambiar. A diferencia de los activos de riesgo tradicionales, es más sensible a las variaciones de liquidez y suele ser el primero en dar la señal cuando cambia el entorno de financiación. Históricamente, ya sea por la caída inicial de octubre de 2025 o por su pronta estabilización en este repunte, Bitcoin ha actuado, en cierta medida, como un indicador adelantado.
Por lo tanto, la pregunta ya no es simplemente «si el mercado subirá», sino más bien: cuando la liquidez sigue fluyendo y el riesgo de guerra resurge, ¿qué fuerza dominará los precios? Si los fondos no pueden protegerse continuamente contra las perturbaciones externas, entonces el alza actual podría ser solo un desajuste temporal; y una vez que la liquidez se restablezca, el mercado podría seguir subiendo en medio de fluctuaciones.
La clave ahora no reside en una sola variable, sino en la fuerza relativa de sus componentes. Y Bitcoin podría ser, una vez más, el primer activo en brindar la respuesta.
El siguiente es el texto original:
"Oh, piénsalo dos veces antes de actuar, porque hoy es otro día en que tú y yo estamos en el 'cielo'." — Phil Collins
El viernes fue un día inusual para operadores e inversores. Pero, a falta de tiempo para el lunes, surgían nuevas incertidumbres en el mercado: a primera hora del sábado, varios informes indicaban que Irán había rectificado su postura sobre el estrecho de Ormuz, lo que podría provocar mayor inestabilidad en los mercados.
Además, el repunte del viernes ha llevado los indicadores de confianza del mercado (véase más abajo) a un nivel relativamente frágil, lo que hace que el mercado sea más susceptible a una corrección. Esto ha generado una situación de tensión en el mercado: por un lado, la inyección masiva de liquidez mencionada más adelante, y por otro, la incertidumbre derivada de la posibilidad de un nuevo giro en la situación de la guerra con Irán.
¿Qué acaba de pasar?
El impacto de la liquidez en el mercado se enfrenta a una prueba: la posible escalada de las tensiones relacionadas con el conflicto iraní.
P: ¿Qué ocurriría si aproximadamente 200 mil millones de dólares inundaran el sistema financiero casi al mismo tiempo?
A: Los precios de los activos experimentarán un drástico "aumento vertiginoso".
Últimamente me he centrado en cuatro factores que, en conjunto, están frenando el mercado bursátil: la guerra con Irán, la crisis de liquidez en el sistema financiero que se arrastra desde enero de este año, el pesimismo generalizado en el mercado y la falta de comprensión del verdadero estado del mercado de crédito privado.
Pero la semana pasada, casi todos estos factores se revirtieron: la crisis de liquidez se revirtió, la situación en Irán pareció aliviarse y el pesimismo en el mercado demostró una vez más ser un indicador clave de una posible recuperación del mercado bursátil.
¿Estamos fuera de peligro? Nadie puede asegurarlo, ya que las tensiones en Irán vuelven a aumentar. Además, si los inversores entran de nuevo en pánico, la liquidez podría agotarse una vez más. Y lo que está sucediendo exactamente en el mercado de préstamos privados sigue sin estar claro.
Sin embargo, por ahora, centrémonos en una variable relativamente observable: la liquidez.
Un doble "tsunami de liquidez"
Si te preguntas de dónde provino el dinero que impulsó el repunte bursátil de las últimas dos semanas, piénsalo dos veces: la respuesta es la Reserva Federal y el Tesoro de Estados Unidos. Alrededor del 15 de abril, ambos inyectaron aproximadamente 200 mil millones de dólares en el sistema financiero, brindando a los operadores un margen de seguridad para el día de la declaración de impuestos.
Comencemos con el primer "barril": la Reserva Federal.
El 15 de abril, la Reserva Federal inyectó cerca de 11.000 millones de dólares en el mercado mediante operaciones de recompra (utilizando títulos del Tesoro y valores respaldados por hipotecas). Si bien esta cantidad ya es significativa, lo más importante es que la Reserva Federal continúa inyectando aproximadamente 40.000 millones de dólares mensuales en el mercado a través de su Programa de Compras de Gestión de Reservas (RMP).
Lo que realmente merece atención es el segundo "barril": el Departamento del Tesoro de Estados Unidos.
Según el análisis de Garret Baldwin, el Tesoro estadounidense inyectó entre 140.000 y 200.000 millones de dólares en el mercado durante ese mismo período. En otras palabras, calculando aproximadamente, sin ningún anuncio formal de flexibilización cuantitativa (QE), la Reserva Federal y el Tesoro inyectaron discretamente cerca de 240.000 millones de dólares en liquidez en el mercado.
No es difícil entender por qué el mercado de valores experimentó un aumento explosivo.
La parte más encubierta: las operaciones del Ministerio de Finanzas
¿Cómo logró el Ministerio de Finanzas llevar a cabo esta "operación encubierta"?
La clave reside en una cuenta: la Cuenta General del Tesoro de Estados Unidos (TGA, por sus siglas en inglés), que se mantiene en la Reserva Federal. Cuando el saldo de esta cuenta aumenta, generalmente significa que la liquidez se está reduciendo; cuando disminuye, significa que se está liberando liquidez.
Según los cálculos de Garrett, en torno a la fecha límite para la presentación de la declaración de impuestos, el saldo de la "cuenta corriente" del gobierno estadounidense en la Reserva Federal disminuyó de aproximadamente 837 mil millones de dólares a aproximadamente 697 mil millones de dólares. Posteriormente, el 15 de abril, se recuperó hasta alcanzar aproximadamente 924 mil millones de dólares.
La clave reside en que unos 140.000 millones de dólares de esta cantidad ya habían ingresado en el sistema bancario antes de la fecha límite para la presentación de la declaración de impuestos, lo que significa que el sistema financiero se encontraba en un estado de "abundante liquidez" antes del 15 de abril.
Lo que resulta aún más interesante es que el Índice Nacional de Condiciones Financieras (NFCI, que se sigue semanalmente en este informe) ha revertido su anterior tendencia al endurecimiento en los últimos datos (10 de abril).
Como señalamos en nuestro informe diario (Smart Money Passport): "La Reserva Federal inyectó aproximadamente 10.500 millones de dólares en el sistema financiero ese día, mientras que el índice NFCI cayó por primera vez desde el 23 de enero de 2026. Estas dos señales combinadas podrían indicar que la Reserva Federal ha ajustado su postura respecto al endurecimiento de la liquidez".
La pregunta más importante ahora es si la liquidez tomará la delantera o si una nueva escalada de la guerra con Irán volverá a ser la variable principal del mercado.
Bitcoin se está volviendo "activo": por qué es un indicador clave de liquidez.
La evolución futura de Bitcoin es crucial.
Dado que Bitcoin es más sensible a la liquidez que las acciones, su reciente desempeño tras superar los 75.000 dólares, y si podrá alcanzar el rango de entre 80.000 y 85.000 dólares, merecen una atención especial.
Desde una perspectiva técnica, la resistencia en el rango de $80,000 a $85,000 no es fuerte. La distribución del volumen (VBP) en este rango es relativamente baja, lo que indica que no se formó un soporte efectivo durante la caída anterior. Por lo tanto, salvo circunstancias imprevistas, este nivel no debería constituir una resistencia fuerte cuando los precios se recuperen.
Si el repunte fracasa en este punto, implica dos cosas: primero, una falta de confianza en este rebote; y segundo, un posible problema de liquidez. Más importante aún, si Bitcoin no logra superar este rango clave, podría significar que el "tsunami de liquidez" generado por la Reserva Federal y el Tesoro está retrocediendo rápidamente.
Si el mercado absorbiera 200 mil millones de dólares en reservas bancarias en tan solo unas semanas, sería una señal de alarma. Podría indicar que se están acumulando riesgos en el mercado de préstamos privados o en otros ámbitos.
No olvides que la caída del Bitcoin en octubre de 2025 predijo con precisión la difícil situación del mercado bursátil en 2026. Mientras tanto, el Bitcoin se estabilizó semanas antes de que el mercado bursátil tocara fondo y se recuperó antes de las inyecciones de liquidez de la Reserva Federal y el Tesoro.
Dada la continua evolución de la situación en Irán y los riesgos globales sin resolver, no se debe ignorar ningún debilitamiento del Bitcoin.
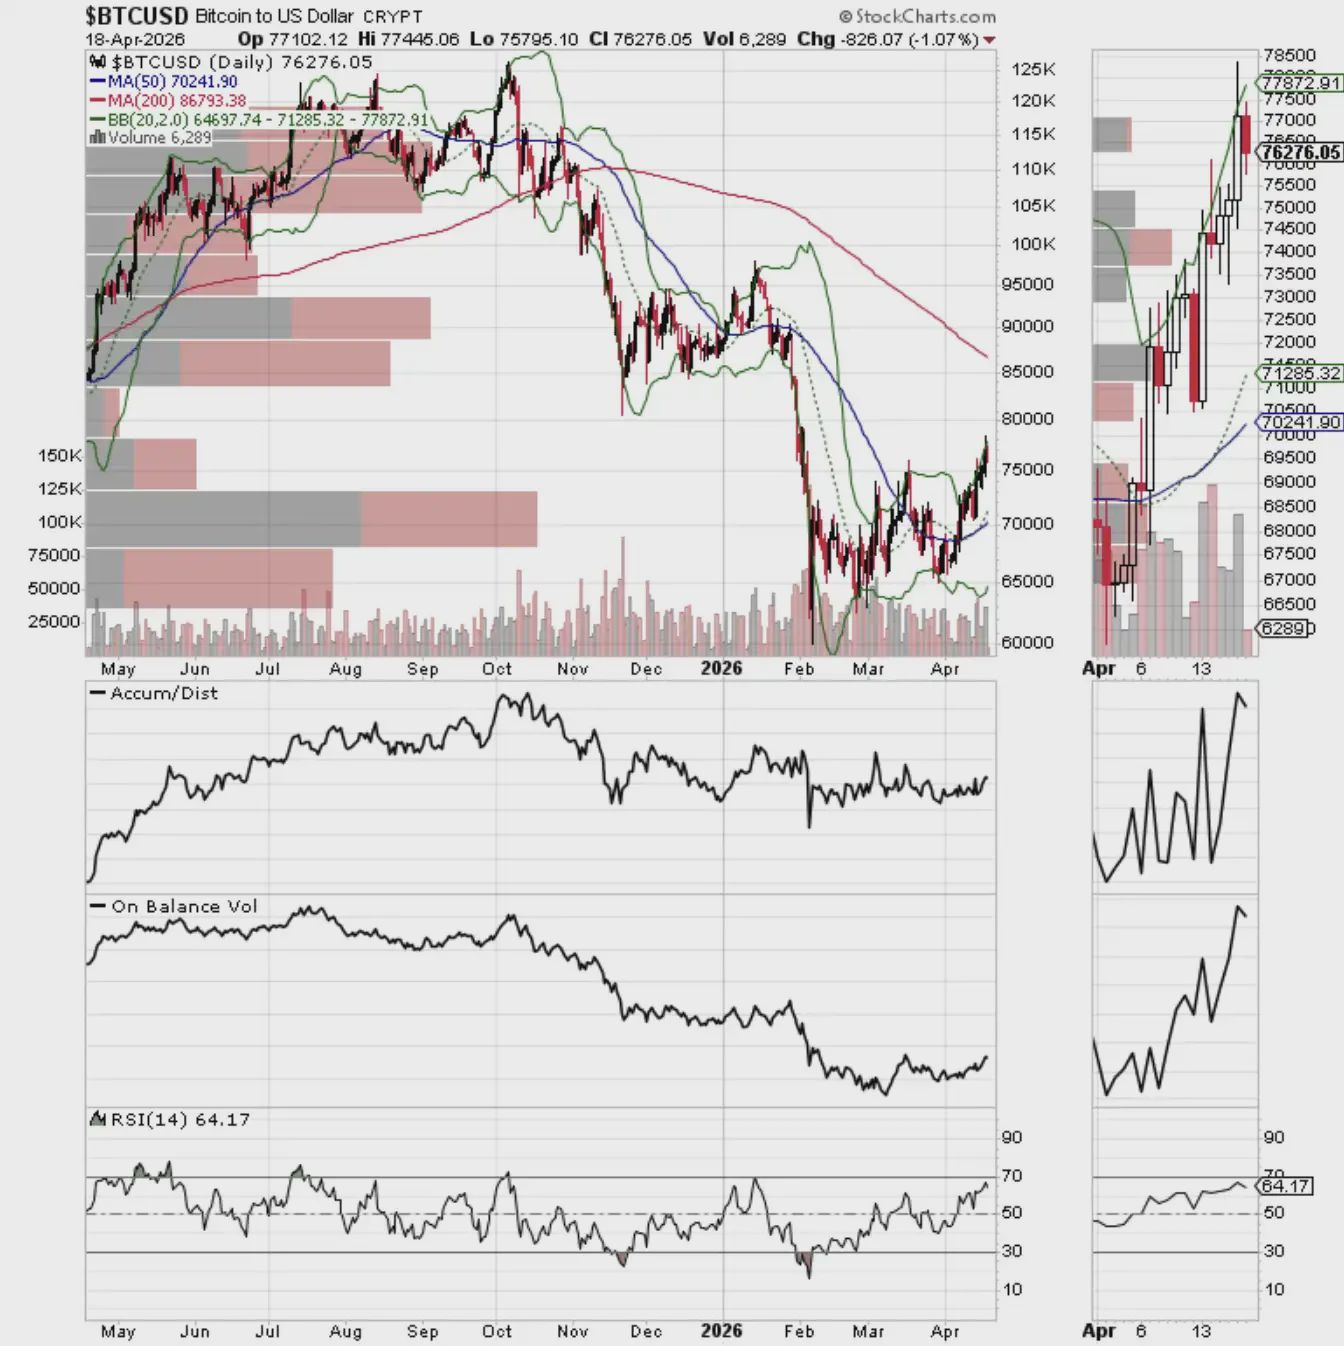
El rango de 70.000 a 75.000 dólares es un nivel de soporte clave.
Resumen del sentimiento del mercado: El mercado experimentó un repentino cambio hacia un optimismo generalizado.
El Índice de Miedo y Codicia (GFI) de CNN cerró en 68 el 17 de abril de 2026, lo que lo sitúa en el rango de "codicioso".
El índice de miedo y codicia de CoinMarketCap para el mercado de criptomonedas se situaba en 59 a primera hora del sábado por la mañana, un nivel "neutral" relativamente alto.
La relación put/call compuesta de la Bolsa de Opciones de Chicago (CBOE) es de 0,65, mientras que la relación put/call de las opciones sobre índices cerró en 0,82. Actualmente, el sentimiento general del mercado de opciones se mantiene neutral, pero está cambiando gradualmente hacia territorio bajista a medida que el sentimiento alcista se intensifica rápidamente.
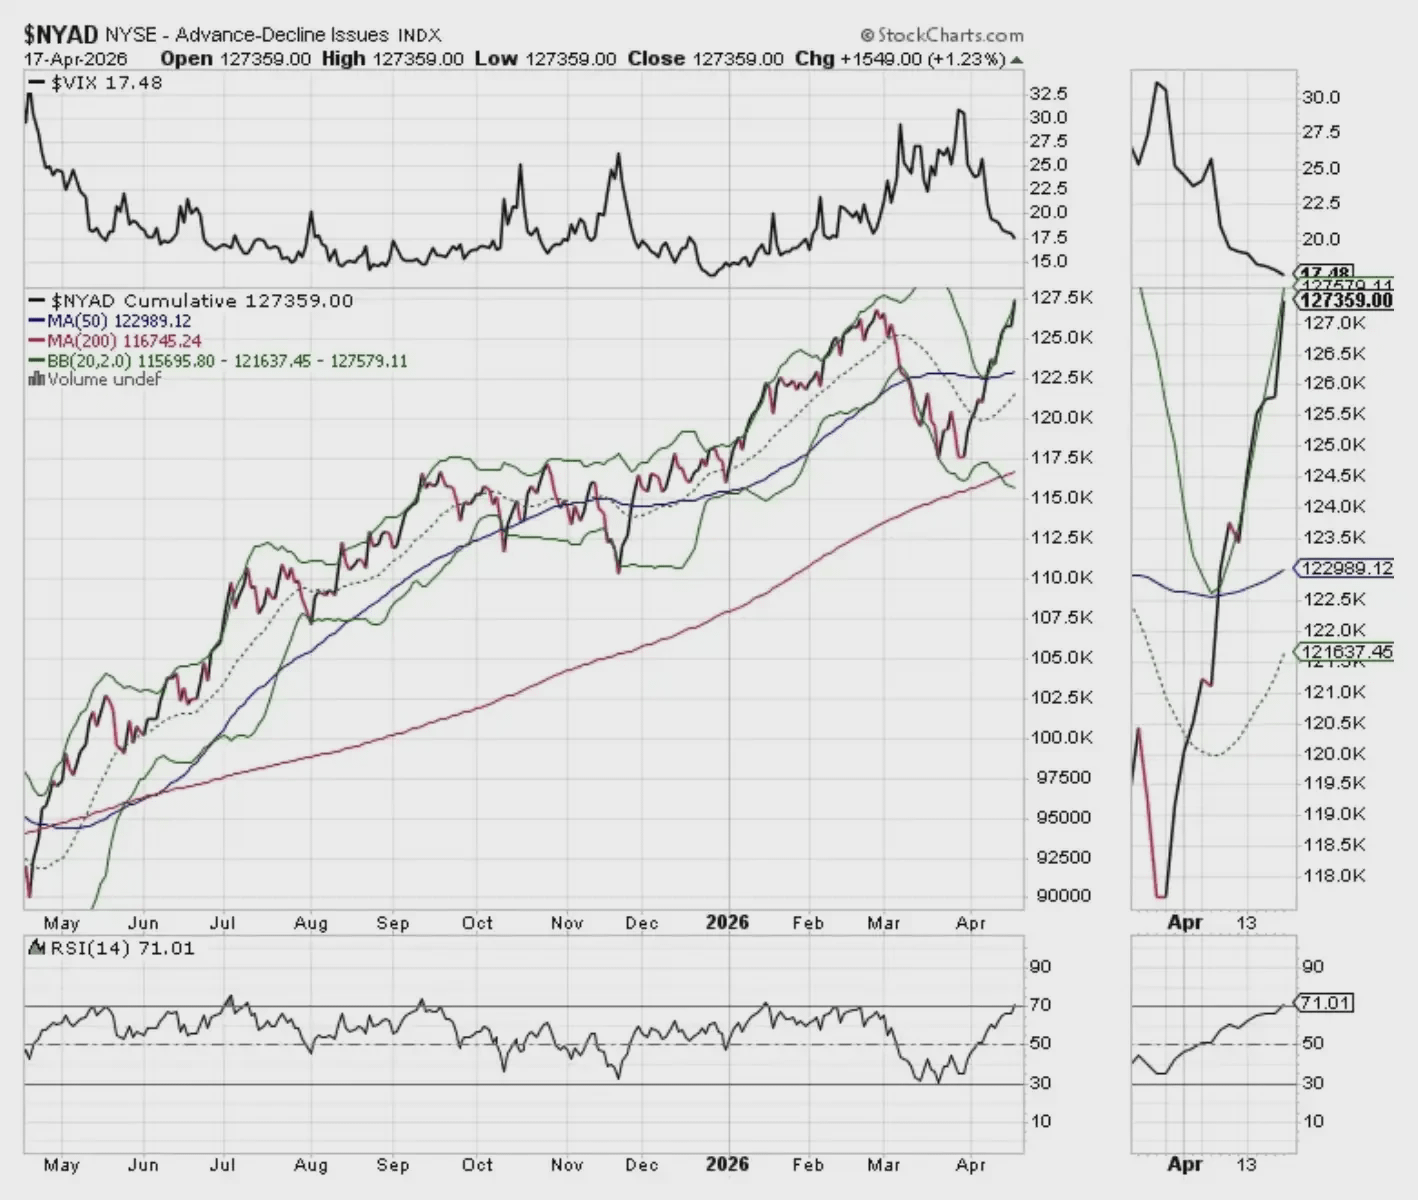
El índice de volatilidad CBOE (VIX) cerró en 17,48, un nivel relativamente positivo. Sin embargo, podría volver a superar los 20 a corto plazo (nivel que generalmente se considera una señal de alerta de riesgo).
Es importante destacar que el VIX suele subir cuando los operadores compran un gran número de opciones de venta. El aumento de la demanda de opciones de venta obliga a los creadores de mercado a cubrirse vendiendo futuros sobre índices bursátiles, lo que ejerce presión a la baja sobre el mercado.
Por el contrario, cuando el VIX baja, significa una menor demanda de opciones de venta y un cambio en el sentimiento del mercado hacia el optimismo, lo que suele generar una mayor compra de opciones de compra. Esto impulsa a los creadores de mercado a comprar futuros de índices bursátiles para cubrir el riesgo, aumentando así la probabilidad de una subida del mercado de valores.
Vigilancia de liquidez
1. Factor positivo: La liquidez está aumentando.
La última lectura del Índice Nacional de Condiciones Financieras (NFCI) de la Reserva Federal, correspondiente al 27 de marzo de 2026 (publicada el 10 de abril), fue de -0,47, lo que supone un nuevo descenso respecto al -0,44 de la semana anterior, lo que indica que las condiciones financieras se están suavizando y la liquidez está mejorando.
Un descenso en el NFCI se suele interpretar como una señal alcista, mientras que un índice negativo indica que la liquidez del mercado es relativamente abundante.
2. La rentabilidad de los bonos disminuyó.
Los rendimientos de los bonos del Tesoro estadounidense retrocedieron ligeramente a finales de esta semana, pero podrían volver a subir en el futuro a medida que evolucione la situación en Irán.
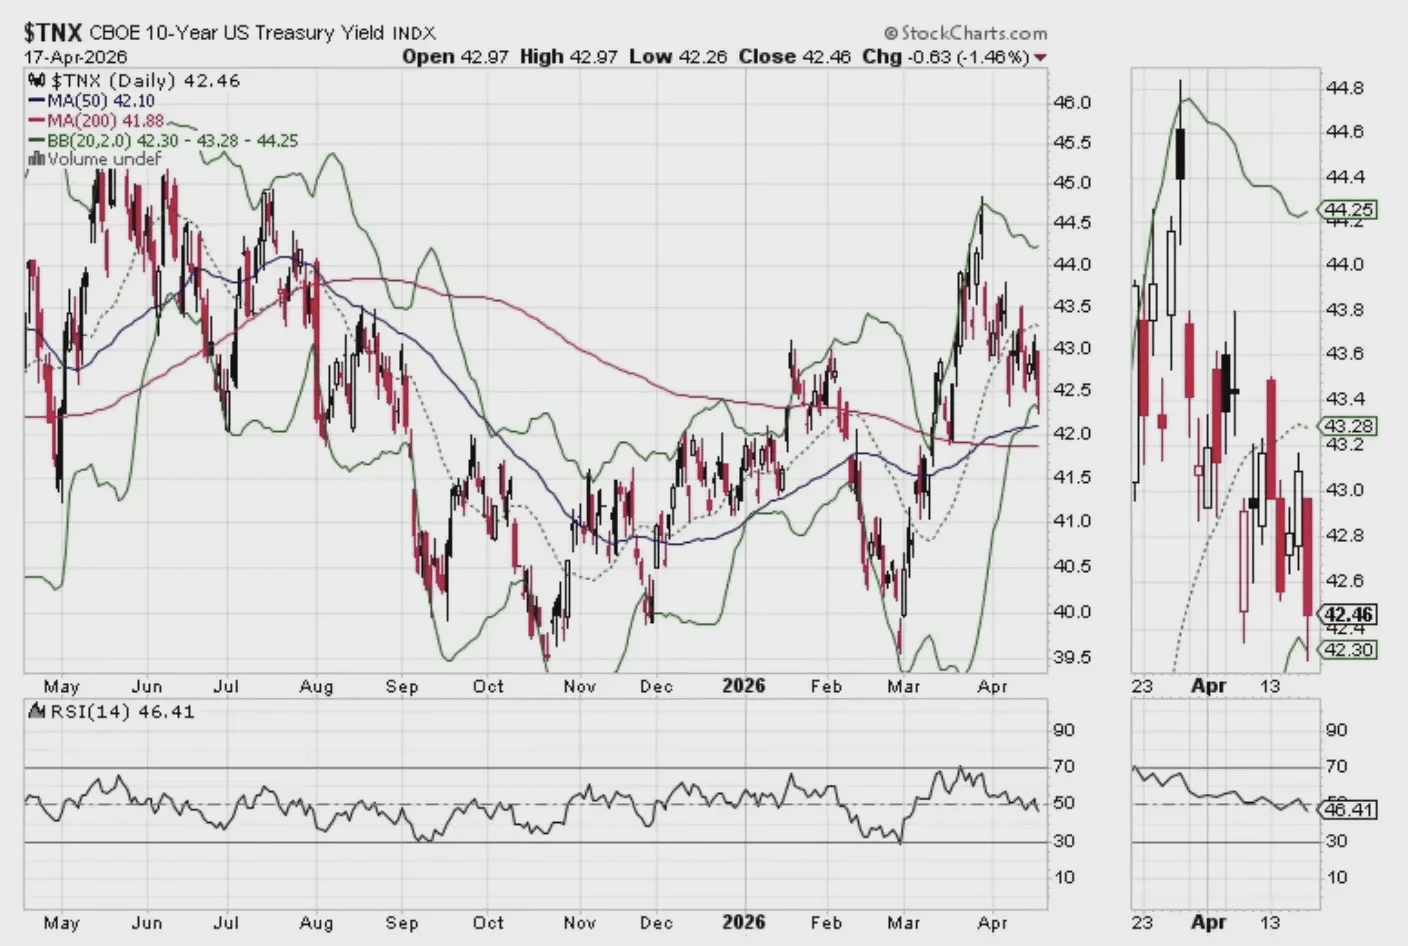
El rendimiento de los bonos del Tesoro estadounidense a 10 años cerró esta semana por debajo del 4,3%, situándose también por debajo de su media móvil de 20 días. Una caída adicional por debajo de la media móvil de 200 días se consideraría una señal alcista; por el contrario, un repunte por encima del 4,5% podría llevar los rendimientos de nuevo a los máximos cercanos al 4,6% registrados en mayo de 2025.
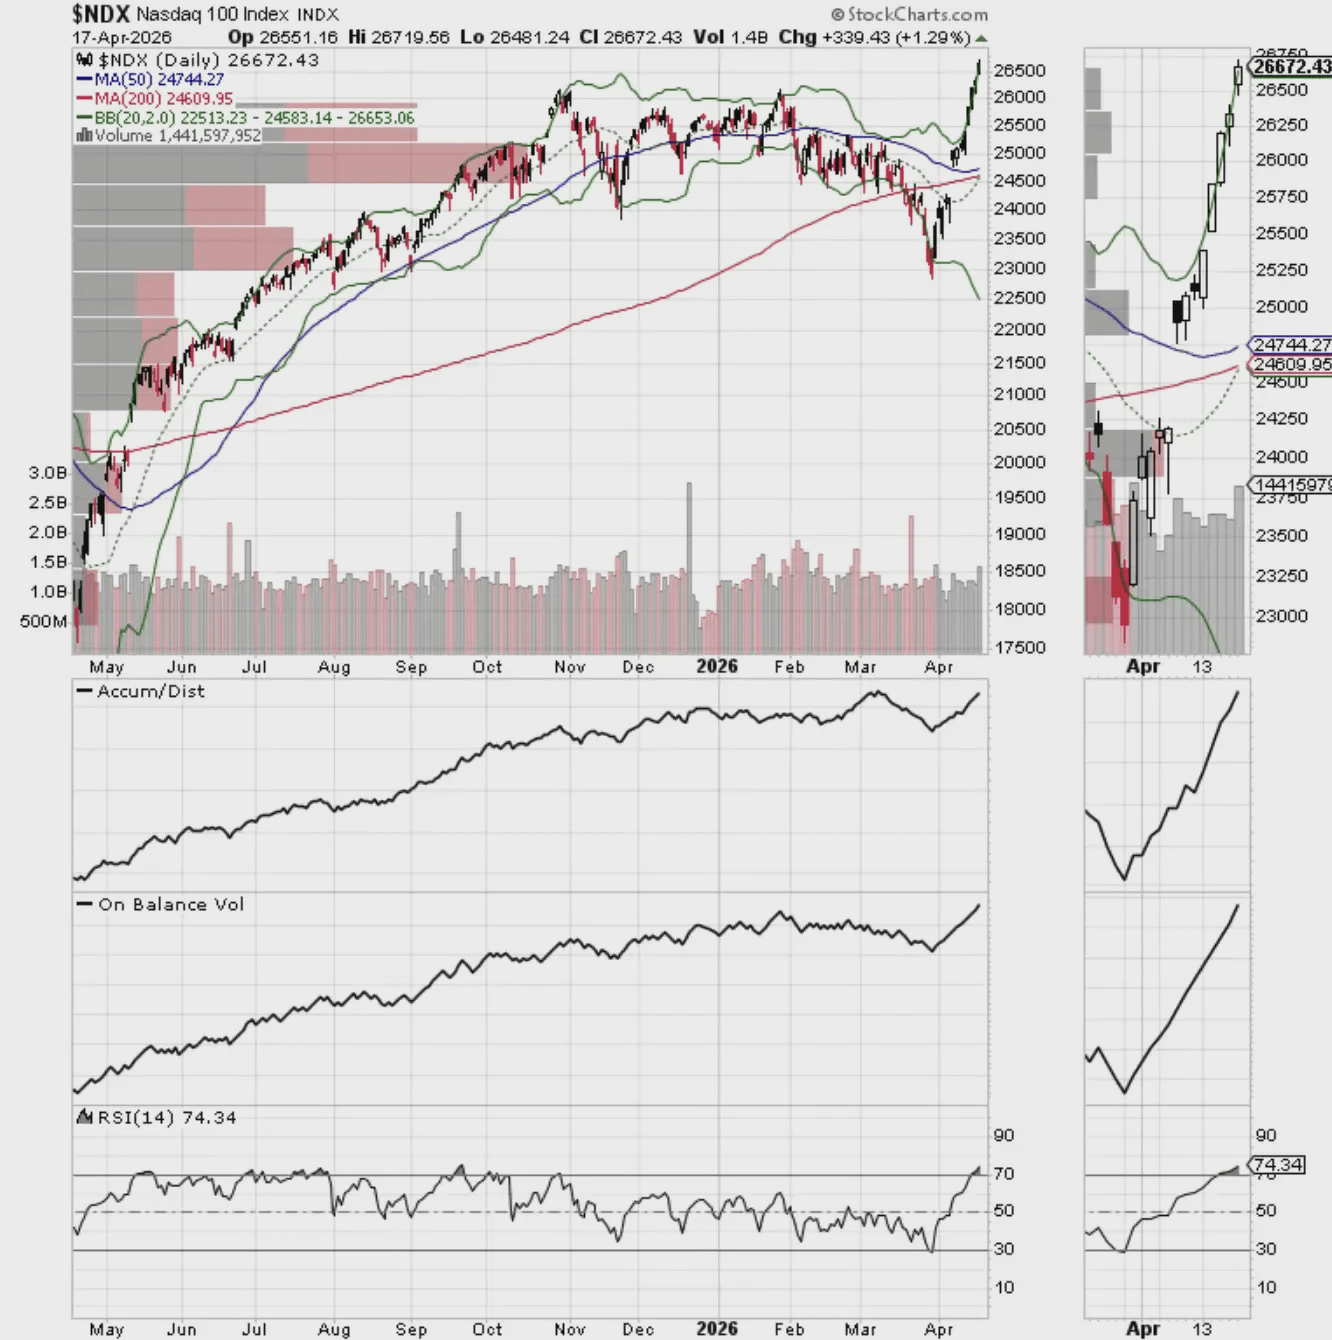
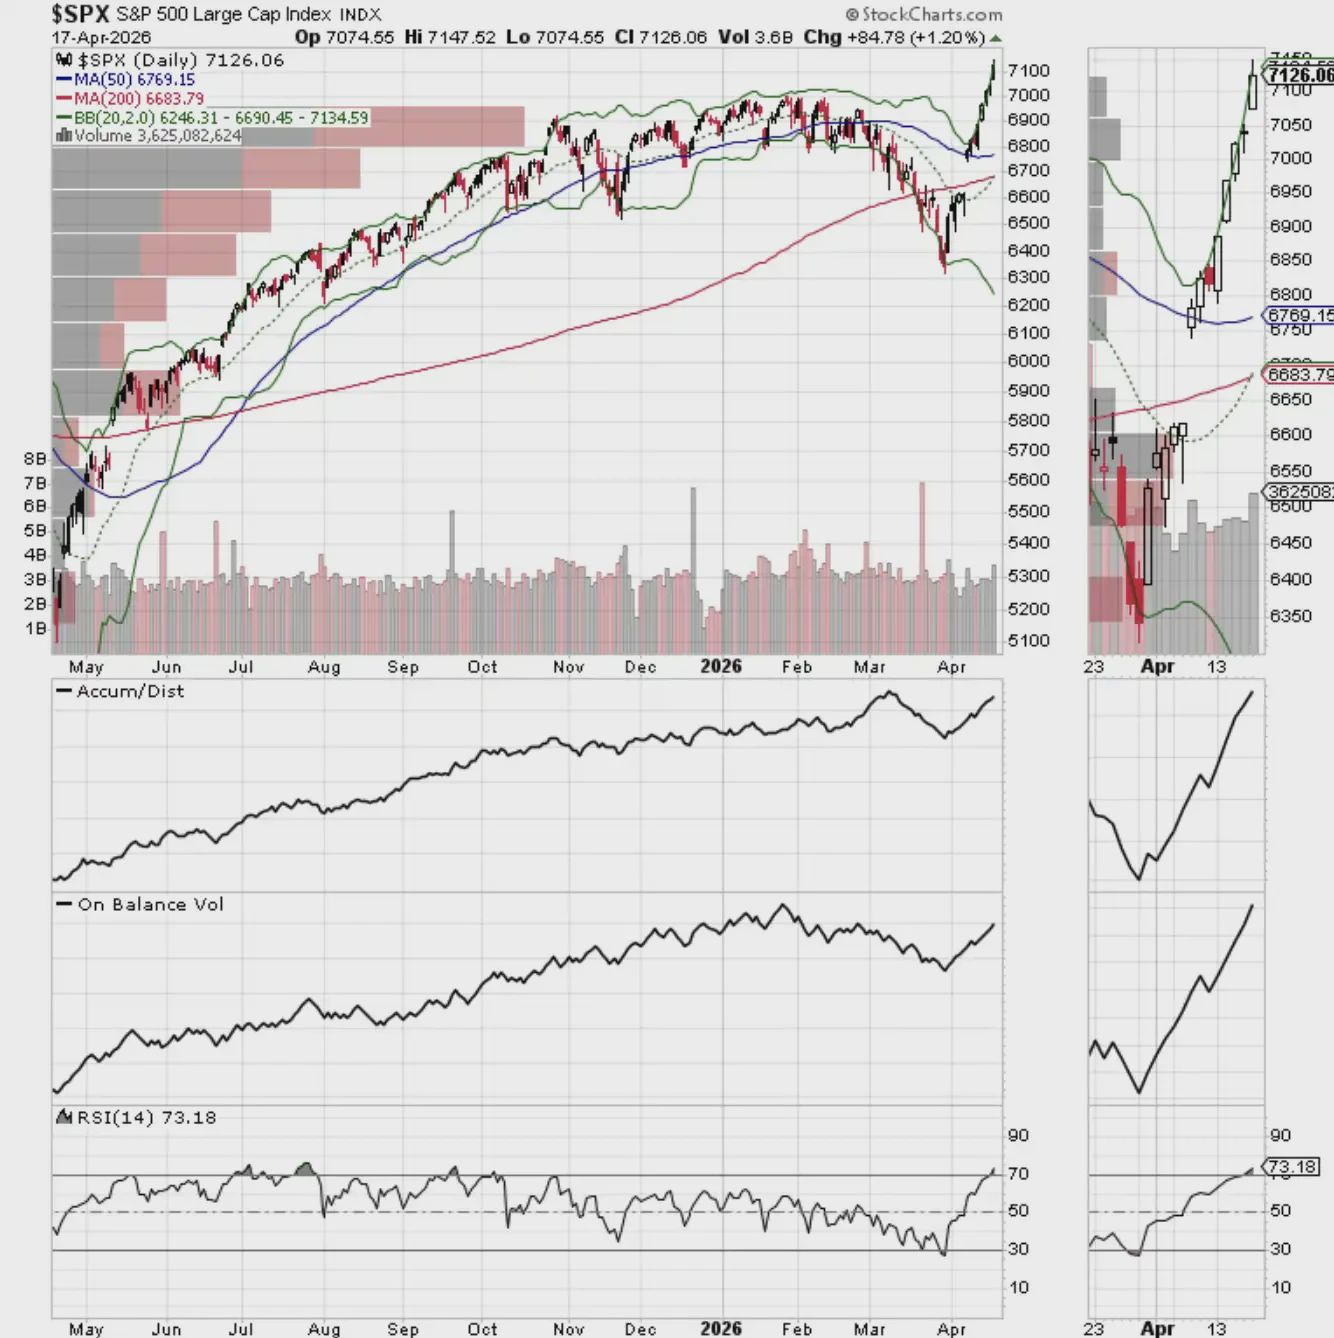
3. NYAD, SPX y NDX alcanzan nuevos máximos.
La línea de avance-descenso de la Bolsa de Nueva York ha alcanzado un nuevo máximo, coincidiendo con el índice S&P 500 y el índice NASDAQ-100, lo que constituye una señal de confirmación.
La actual tendencia alcista se confirma, pero solo temporalmente. Una caída por debajo de la media móvil de 20 o 50 días podría cambiar rápidamente la situación del mercado.
El índice NASDAQ-100 alcanzó un nuevo máximo la semana pasada, y el nivel de 26.000 puntos se ha convertido ahora en un nivel de soporte a corto plazo.
El índice S&P 500 alcanzó un nuevo máximo la semana pasada, superando la barrera de los 7.000 puntos. Este nivel se ha convertido en un soporte a corto plazo.
Enlace original