



Autor original: KarenZ, Foresight News
El 3 de noviembre de 2025, un accidente de seguridad que causó pérdidas superiores a 120 millones de dólares, en gran medida destruyó la ilusión de crecimiento del antiguo protocolo DeFi Balancer.
Este es el mayor accidente de seguridad en la historia de Balancer. Pero el daño más profundo no está en esa serie de números astronómicos.
Al revisar los datos financieros adjuntos a la última propuesta de Balancer, sus fundamentos ya no son alentadores: las tarifas anuales del protocolo son aproximadamente 1.65 millones de dólares, y los ingresos anuales estimados por la DAO son solo de 290,000 dólares, lo que representa el 17.5%.
El resto de los fondos fluyó hacia los titulares de veBAL, el grupo central, el programa Balancer Alliance y otros. Todo el sistema parece una "máquina de imprimir dinero" que, en realidad, tiene "fugas" en dos frentes: por un lado, las tarifas se pierden en múltiples capas; por otro lado, el token BAL libera aproximadamente 3.78 millones de unidades de inflación al año, lo que, a precios actuales, genera una presión de venta continua de alrededor de 580,000 dólares — hay que saber que la valoración totalmente diluida (FDV) de BAL es solo de 11 millones de dólares.
El presupuesto operativo anual asciende a 2.87 millones de dólares, mientras que los ingresos anuales son solo 290,000 dólares, con un déficit de 2.58 millones de dólares.
El tesoro de la DAO (sin incluir BAL) solo queda con 10.3 millones de dólares. A este ritmo, el tesoro solo tendrá menos de 4 años de vida.
Después del accidente de seguridad, el TVL de Balancer se ha visto aún más afectado. El TVL de Balancer cayó de 800 millones de dólares a aproximadamente 300 millones de dólares, y luego continuó disminuyendo, actualmente el TVL es menos de 160 millones de dólares. Hay que tener en cuenta que, en 2021, en el pico de Balancer, su TVL había alcanzado más de 3,000 millones de dólares.
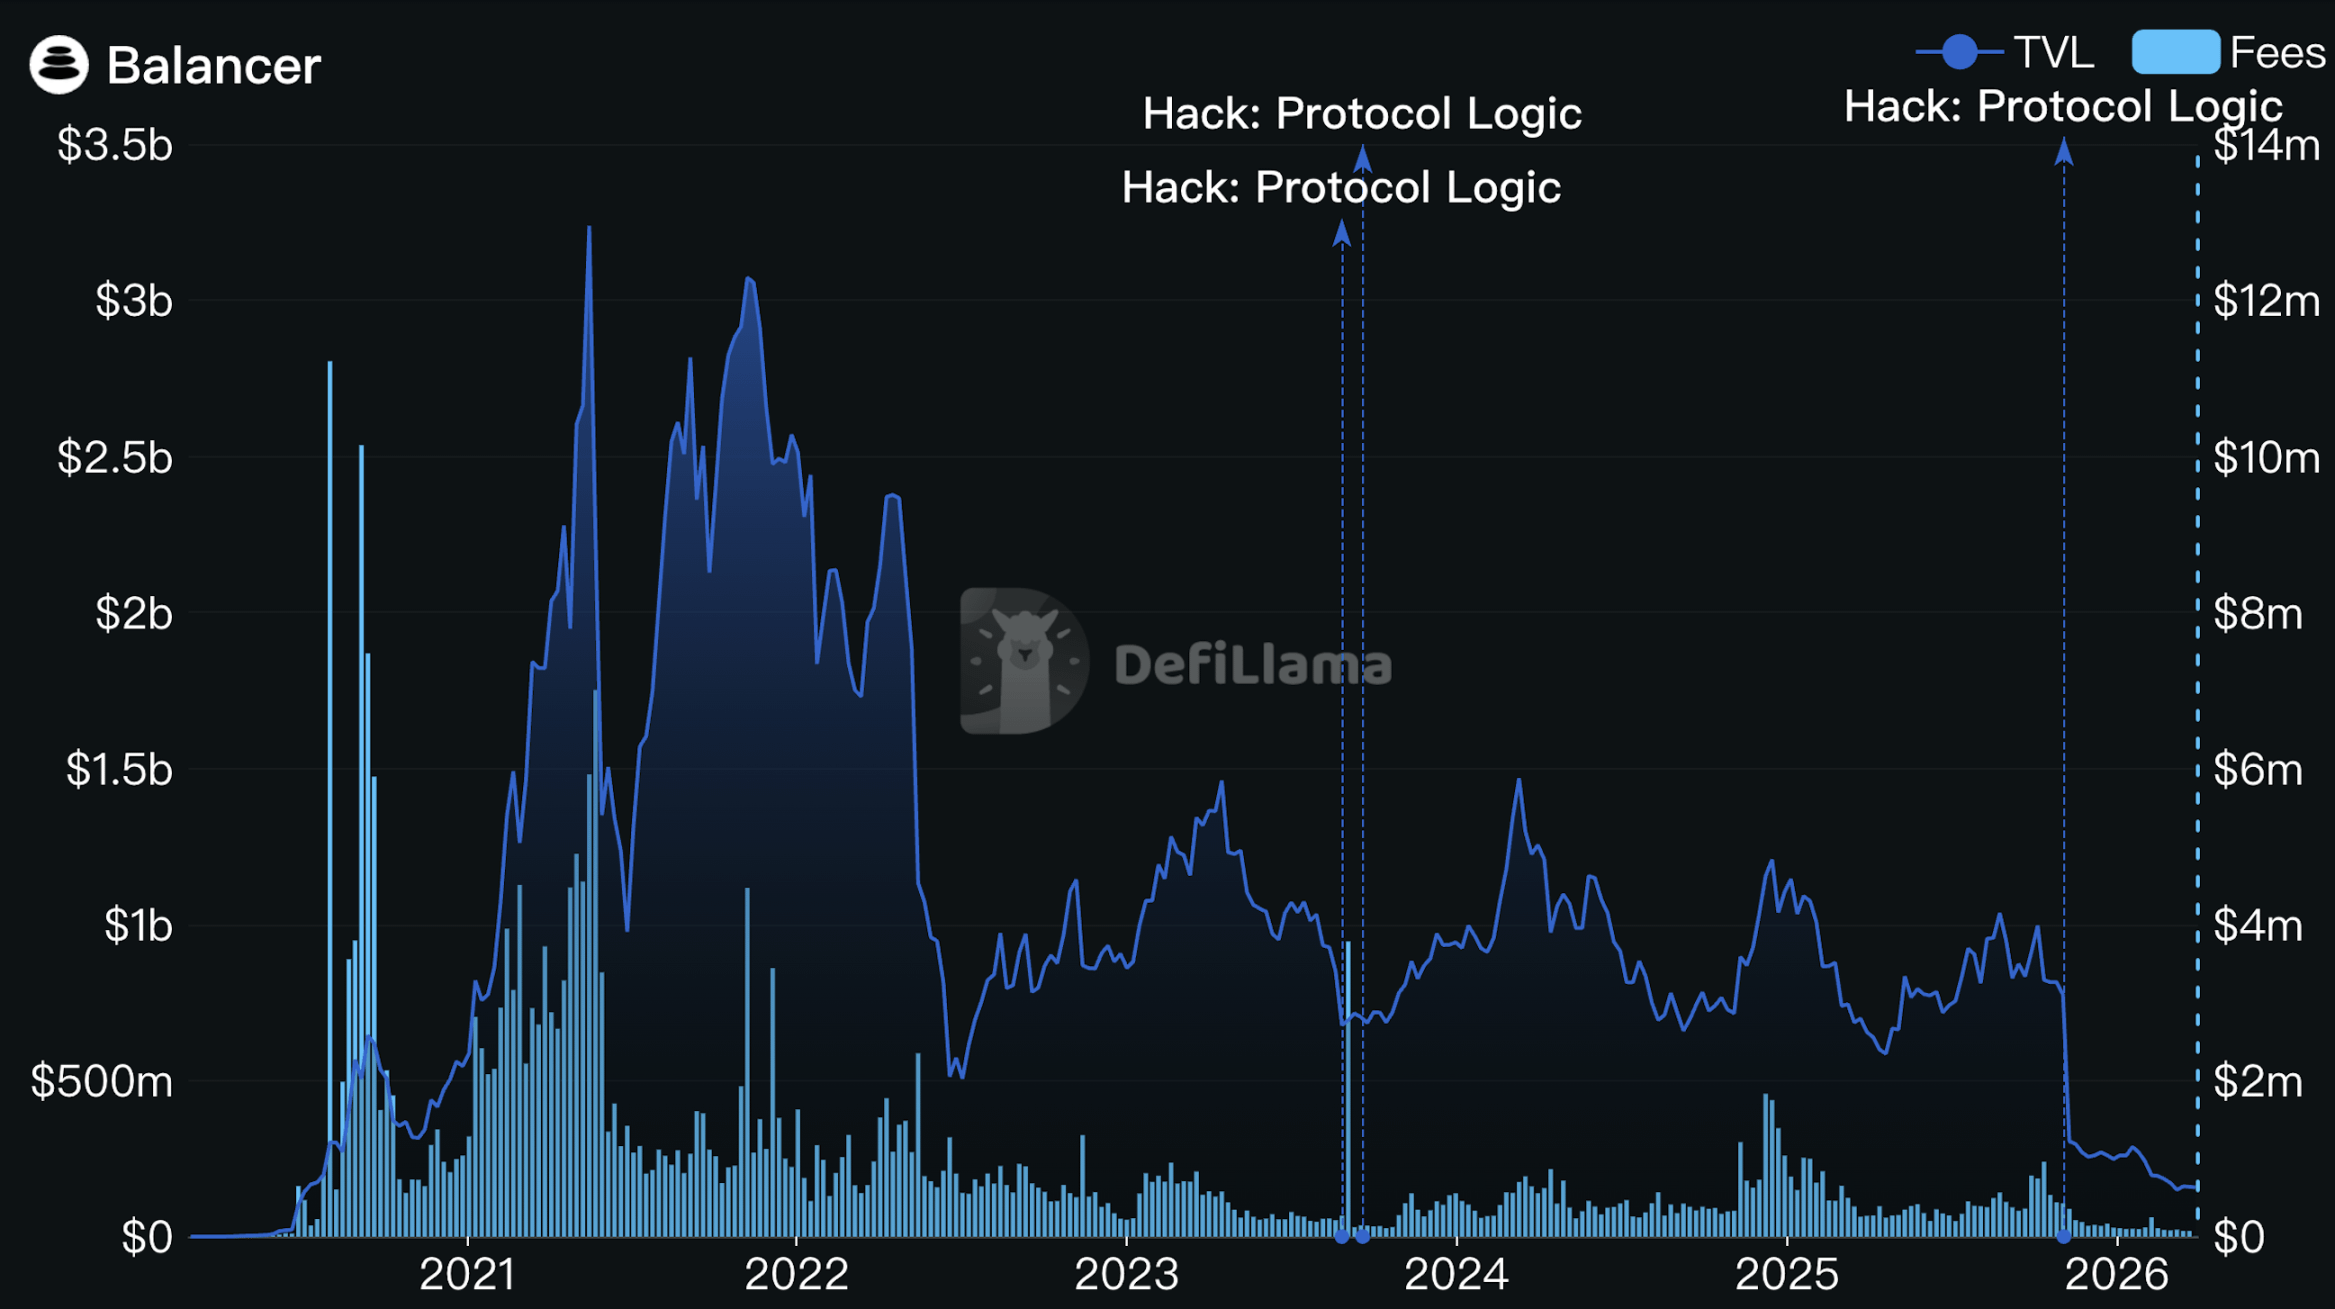
Fuente: DefiLlama
Balancer se encuentra oficialmente en una encrucijada. El 23 de marzo de 2026, el equipo central de Balancer publicó simultáneamente dos propuestas de gobernanza importantes: reforma integral de la economía del token BAL y reestructuración de la operación.
La lógica central de los dos documentos combinados se puede resumir en una frase: abandonar el modelo de crecimiento impulsado por la liberación de tokens, y pasar a una operación sostenible impulsada por ingresos.
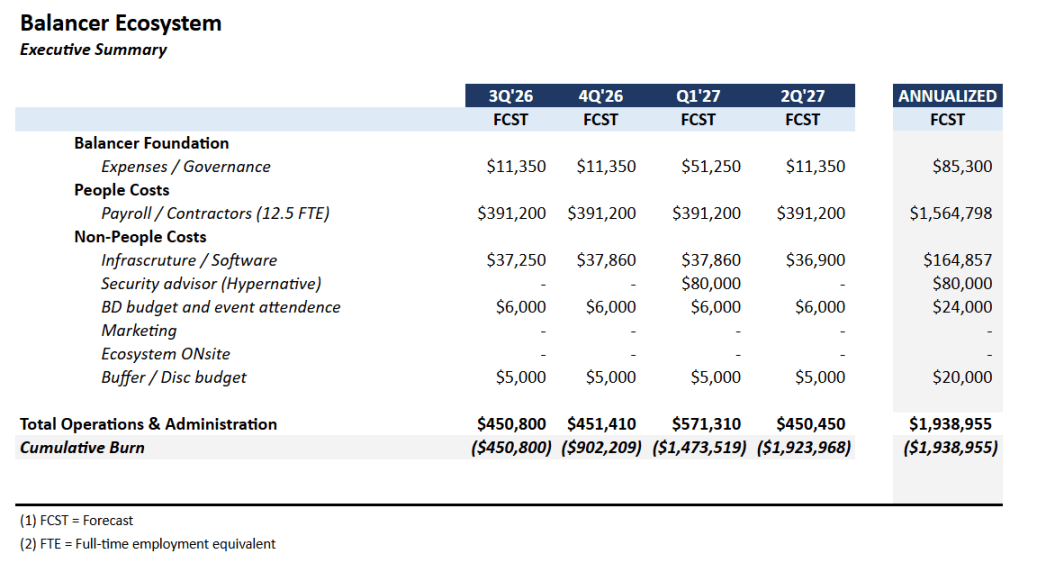
Reorganización operativa: el equipo se "adelgaza", reduciendo el presupuesto anual en un 34%
La propuesta sugiere disolver oficialmente Balancer Labs, y su personal técnico principal se integrará en Balancer OpCo Limited como contratistas, continuando las operaciones como entidad legal de la DAO.
El tamaño del equipo se ha reducido de aproximadamente 25 personas a 12.5 equivalentes a tiempo completo (incluyendo proveedores de servicios exclusivos como Beets, MAXYZ, etc.), y el presupuesto operativo anual se ha reducido de 2.87 millones de dólares a 1.9 millones de dólares, una disminución del 34%.
La línea de productos también se ha reducido drásticamente. El equipo concentrará recursos en tres productos con viabilidad comercial comprobada: Boosted Pools (producto insignia), reCLAMM (volverá después de reparar vulnerabilidades y posiblemente cambiar de nombre) y LBP (piscina de emisión de tokens, operación ocasional).
Las demás direcciones exploratorias, como productos estructurados ETF, optimizadores de rendimiento, herramientas de liquidez impulsadas por IA, etc., deben avanzar bajo la premisa de "cumplimiento de KPI clave".
El despliegue en cadena también se ha reducido. Actualmente, el mantenimiento del modelo V2 y V3 en más de 9 cadenas es difícil de sostener, el equipo ha decidido mantener solo cuatro cadenas principales: Ethereum, Gnosis, Arbitrum y Base, mientras que los demás despliegues se revisarán uno por uno según los ingresos por tarifas y los costos operativos, y se cancelarán directamente si no cumplen con los estándares.
Reforma de la economía del token: destruir y reconstruir, no simplemente reparaciones menores
Detener la liberación de BAL, abolir veBAL
Después de la aprobación de la propuesta, Balancer terminará la liberación de incentivos del token BAL, sin ningún período de transición.
Al mismo tiempo, el mecanismo de gobernanza de veBAL también será oficialmente abolido. Los titulares dejarán de recibir cualquier beneficio económico después de la última distribución de tarifas quincenales, y el veBAL bloqueado se convertirá en un simple certificado de gobernanza, esperando a que se cumpla el período de bloqueo para expirar naturalmente.
Esta es una decisión dolorosa, pero la lógica detrás es clara: el mecanismo de veBAL desde su diseño inicial ha tenido un riesgo estructural de monopolio. Actualmente, Aura Finance (el protocolo de gobernanza de veBAL) y las ballenas ya controlan una gran cantidad de poder de voto, y la verdadera voz de la comunidad se vuelve cada vez más débil en la gobernanza. Este mecanismo no solo no ha promovido el desarrollo saludable del protocolo, sino que se ha convertido en un vehículo del juego de economía circular: el dinero del protocolo fluye hacia intermediarios a través de incentivos, y los votos de los intermediarios devuelven más incentivos hacia su dirección.
Si se dice que veBAL fue una experimentación de Balancer tomando prestado el diseño de Curve, ahora el equipo admite: la experimentación ha terminado, y los resultados no son los esperados.
En respuesta a la terminación de los derechos económicos de veBAL, Balancer ha declarado que proporcionará una compensación de 500,000 dólares, que se distribuirá directamente a los titulares de veBAL, lo que representa una compensación en efectivo pura.
Todas las tarifas se destinarán al tesoro de la DAO, reduciendo la comisión del protocolo V3
Todas las tarifas del protocolo, tarifas de cambio de V2, tarifas de cambio de V3, tarifas de Yield, tarifas de LBP, después serán 100% dirigidas al tesoro de la DAO, sin continuar con el antiguo mecanismo de división múltiple.
Al mismo tiempo, la proporción de tarifas del protocolo V3 se redujo del 50% al 25%. Es decir, la misma transacción que generaba tarifas, antes recibía el 50% el proveedor de liquidez, ahora recibe el 75%.
Estas dos direcciones de acción parecen opuestas, pero la lógica subyacente es consistente: la primera elimina la economía circular, permitiendo que el tesoro obtenga fondos reales y utilizables; la segunda mejora la atractividad de LP, ofreciendo un menor porcentaje para obtener más liquidez orgánica y volumen de transacciones reales.
La propuesta prevé que, tras la reforma, los ingresos anuales de la DAO puedan alcanzar aproximadamente 1.22 millones de dólares, más de 4 veces los actuales 290,000 dólares.
Los que quieren salir destruyen BAL a un precio unitario de 0.16 dólares a cambio de stablecoins
El tesoro también asignará el 35% de los activos (actualmente aproximadamente 3.6 millones de dólares) como un fondo especial, no para comprar BAL activamente en el mercado secundario, sino para abrir un canal de "destrucción a cambio de stablecoins": los titulares de BAL pueden enviar proactivamente sus tokens al contrato para ser destruidos y recibir stablecoins equivalentes al precio NAV (valor neto de activos, aproximadamente 0.16 dólares cada uno).
La ventana se abrirá 12 meses después de la aprobación de la propuesta, durará 12 semanas, y los stablecoins no utilizados durante este período se reintegrarán al tesoro después del cierre de la ventana. El diseño del período de espera de 12 meses tiene como objetivo permitir que los titulares de veBAL desbloqueados participen.
Hasta el momento de redactar, el precio de BAL es de 0.1548 dólares, por debajo del precio NAV. Proporcionar una salida al precio NAV equivale a ofrecer a quienes desean salir una opción más digna que la caída del mercado secundario.
Si este canal se utiliza en su totalidad, se destruirán aproximadamente 22.7 millones de BAL, alrededor del 35% del suministro circulante, lo que equivale a 6 veces la cantidad de emisión anual de inflación actual.
¿9 años de "pista", es suficiente?
Si ambas propuestas son aprobadas, el modelo financiero calculado por el equipo es el siguiente:
Los ingresos anuales de la DAO son aproximadamente 1.22 millones de dólares (suponiendo que las tarifas del V3 se reduzcan y el TVL se recupere), los gastos operativos anuales son de 1.9 millones de dólares, el gasto de recompra es de aproximadamente 3.6 millones de dólares, además de 500,000 dólares en compensaciones por veBAL.
Después de completar la recompra y la compensación, el tesoro aún tendrá aproximadamente 6.2 millones de dólares, y el déficit anual de fondos se reducirá de aproximadamente 2.6 millones de dólares a 700,000 dólares, con una vida útil teórica cercana a los 9 años.
Para un protocolo DeFi, 9 años son suficientes para atravesar un ciclo completo de la industria.
Pero este modelo se basa en suposiciones optimistas: que la reducción de las comisiones del protocolo V3 realmente impulsará más TVL orgánico; que el equipo reducido podrá mantener las operaciones diarias del protocolo, el mantenimiento de seguridad y otros negocios; que el producto central (especialmente reCLAMM) podrá atraer nuevamente al mercado después de su reparación.
Cualquier eslabón por debajo de las expectativas hará que el ciclo de vida de 9 años se acorte rápidamente. El equipo también ha dejado claro que si los ingresos mensuales de la DAO están por debajo de 60,000 dólares durante 3 meses consecutivos, deberán presentar una propuesta de enmienda a la comunidad.
Para Balancer, esta es una reforma casi de todo o nada. Renunciar al mecanismo de veBAL, que alguna vez fue motivo de orgullo, renunciar a la compleja estructura de división múltiple, y regresar a un punto de partida simplificado: dejar que las tarifas de transacción reales impulsen la supervivencia del protocolo, en lugar de depender de nuevos tokens emitidos para mantener una prosperidad falsa.
¿Esta reforma a toda costa tendrá éxito? Al final, dependerá del mercado y del tiempo, y habrá que esperar una observación a largo plazo.