


En enero de este año, el oro alcanzó un nuevo máximo histórico de 5,589 dólares. Luego, en menos de dos meses, el precio del oro cayó a aproximadamente 4,100 dólares, con un retroceso máximo del 26.6%, registrando la caída mensual más severa en 43 años.
La cadena de transmisión directa de esta caída drástica no es complicada. El conflicto entre EE. UU. e Irán ha entrado en su tercera semana, el estrecho de Ormuz ha sido bloqueado, y el precio del petróleo ha aumentado más del 40% desde el estallido del conflicto. Según los datos de la Oficina de Estadísticas Laborales de EE. UU., el CPI de febrero alcanzó un nuevo máximo desde el año pasado, y junto con el efecto rezagado de los altos aranceles, las preocupaciones del mercado sobre la inflación han aumentado drásticamente. La Reserva Federal ha reducido su expectativa de recortes de tasas para 2026 a solo 1 vez en su último resumen de previsiones económicas (SEP), lo que esencialmente declara el fin del ciclo de flexibilización reciente. El índice del dólar ha superado la barrera de 100, lo que ejerce una presión total sobre los precios de los metales preciosos y no ferrosos.
Pero la narrativa macroeconómica es solo la mitad. Según un análisis de Finance Magnates, la ruptura técnica de la media móvil de 50 días (aproximadamente 4,978 dólares) desencadenó una concentración de 'posiciones largas abarrotadas', donde se activaron una tras otra las órdenes de stop-loss y de追保. El oro subió de 2,600 dólares a más de 5,000 dólares en 12 meses, acumulando un gran volumen de fondos apalancados en la dirección larga. Cuando la escalada del conflicto hizo que el precio del petróleo subiera en lugar del precio del oro, estas posiciones abarrotadas se convirtieron en los primeros activos en ser vendidos.
La caída de precios en sí no es la historia. La historia es que este guion de 'los choques geopolíticos aumentan la inflación, las transacciones apalancadas se liquidan' se ha representado al menos tres veces en los últimos 46 años.
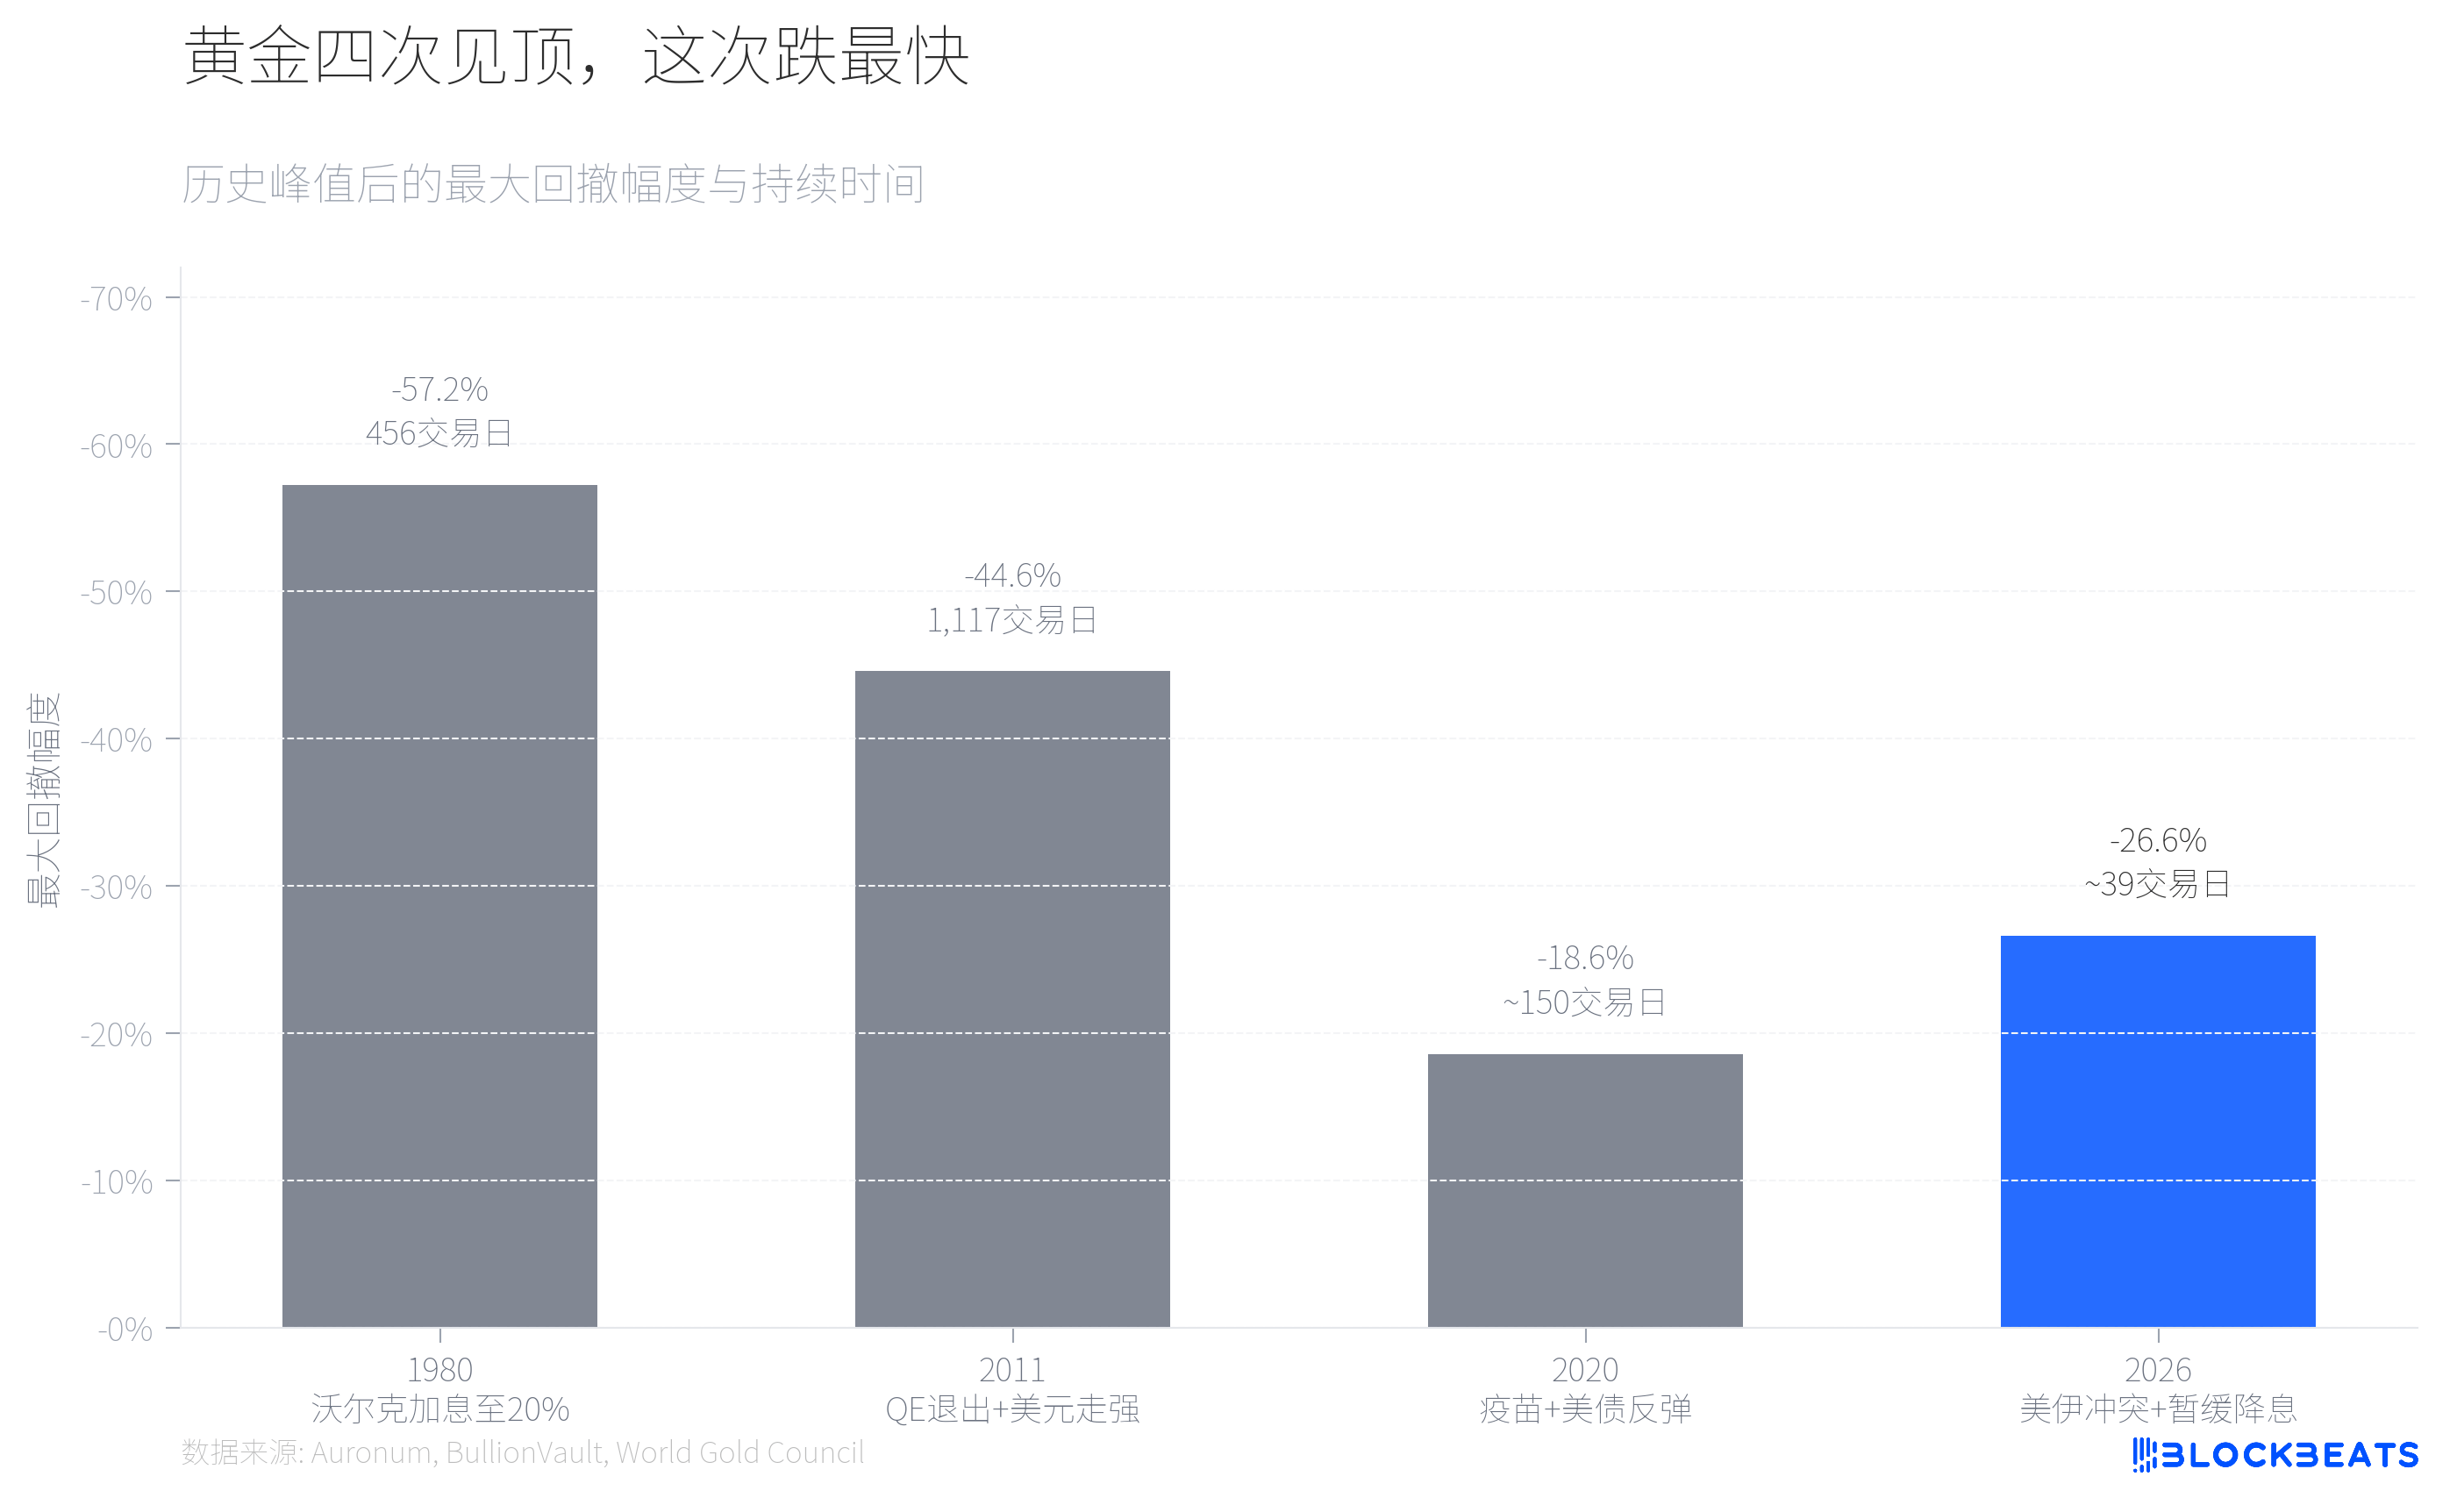
Según los datos históricos recopilados por la agencia de análisis de metales preciosos Auronum, en 1980, Volcker elevó la tasa de fondos federales al 20%, y el oro cayó de un pico de 711 dólares a 304 dólares, con una caída del 57.2%, tomando 456 días de negociación. En 2011, la expectativa de salida de QE junto con el fortalecimiento del dólar hicieron que el oro cayera de 1,999 dólares a 1,049 dólares, con una caída del 44.6%, y tomó más de 4 años. La corrección de 2020 fue más moderada; el avance de las vacunaciones y el repunte en los rendimientos de los bonos del Tesoro de EE. UU. hicieron que el precio del oro retrocediera un 18.6% desde un pico de 2,067 dólares, pero 7 meses después volvió a subir.
La corrección de 2026 actualmente tiene una caída de aproximadamente 27%, que ya ha superado la de 2020 y se está acercando a la de 2011. Pero en términos de velocidad, es la más rápida de las cuatro.
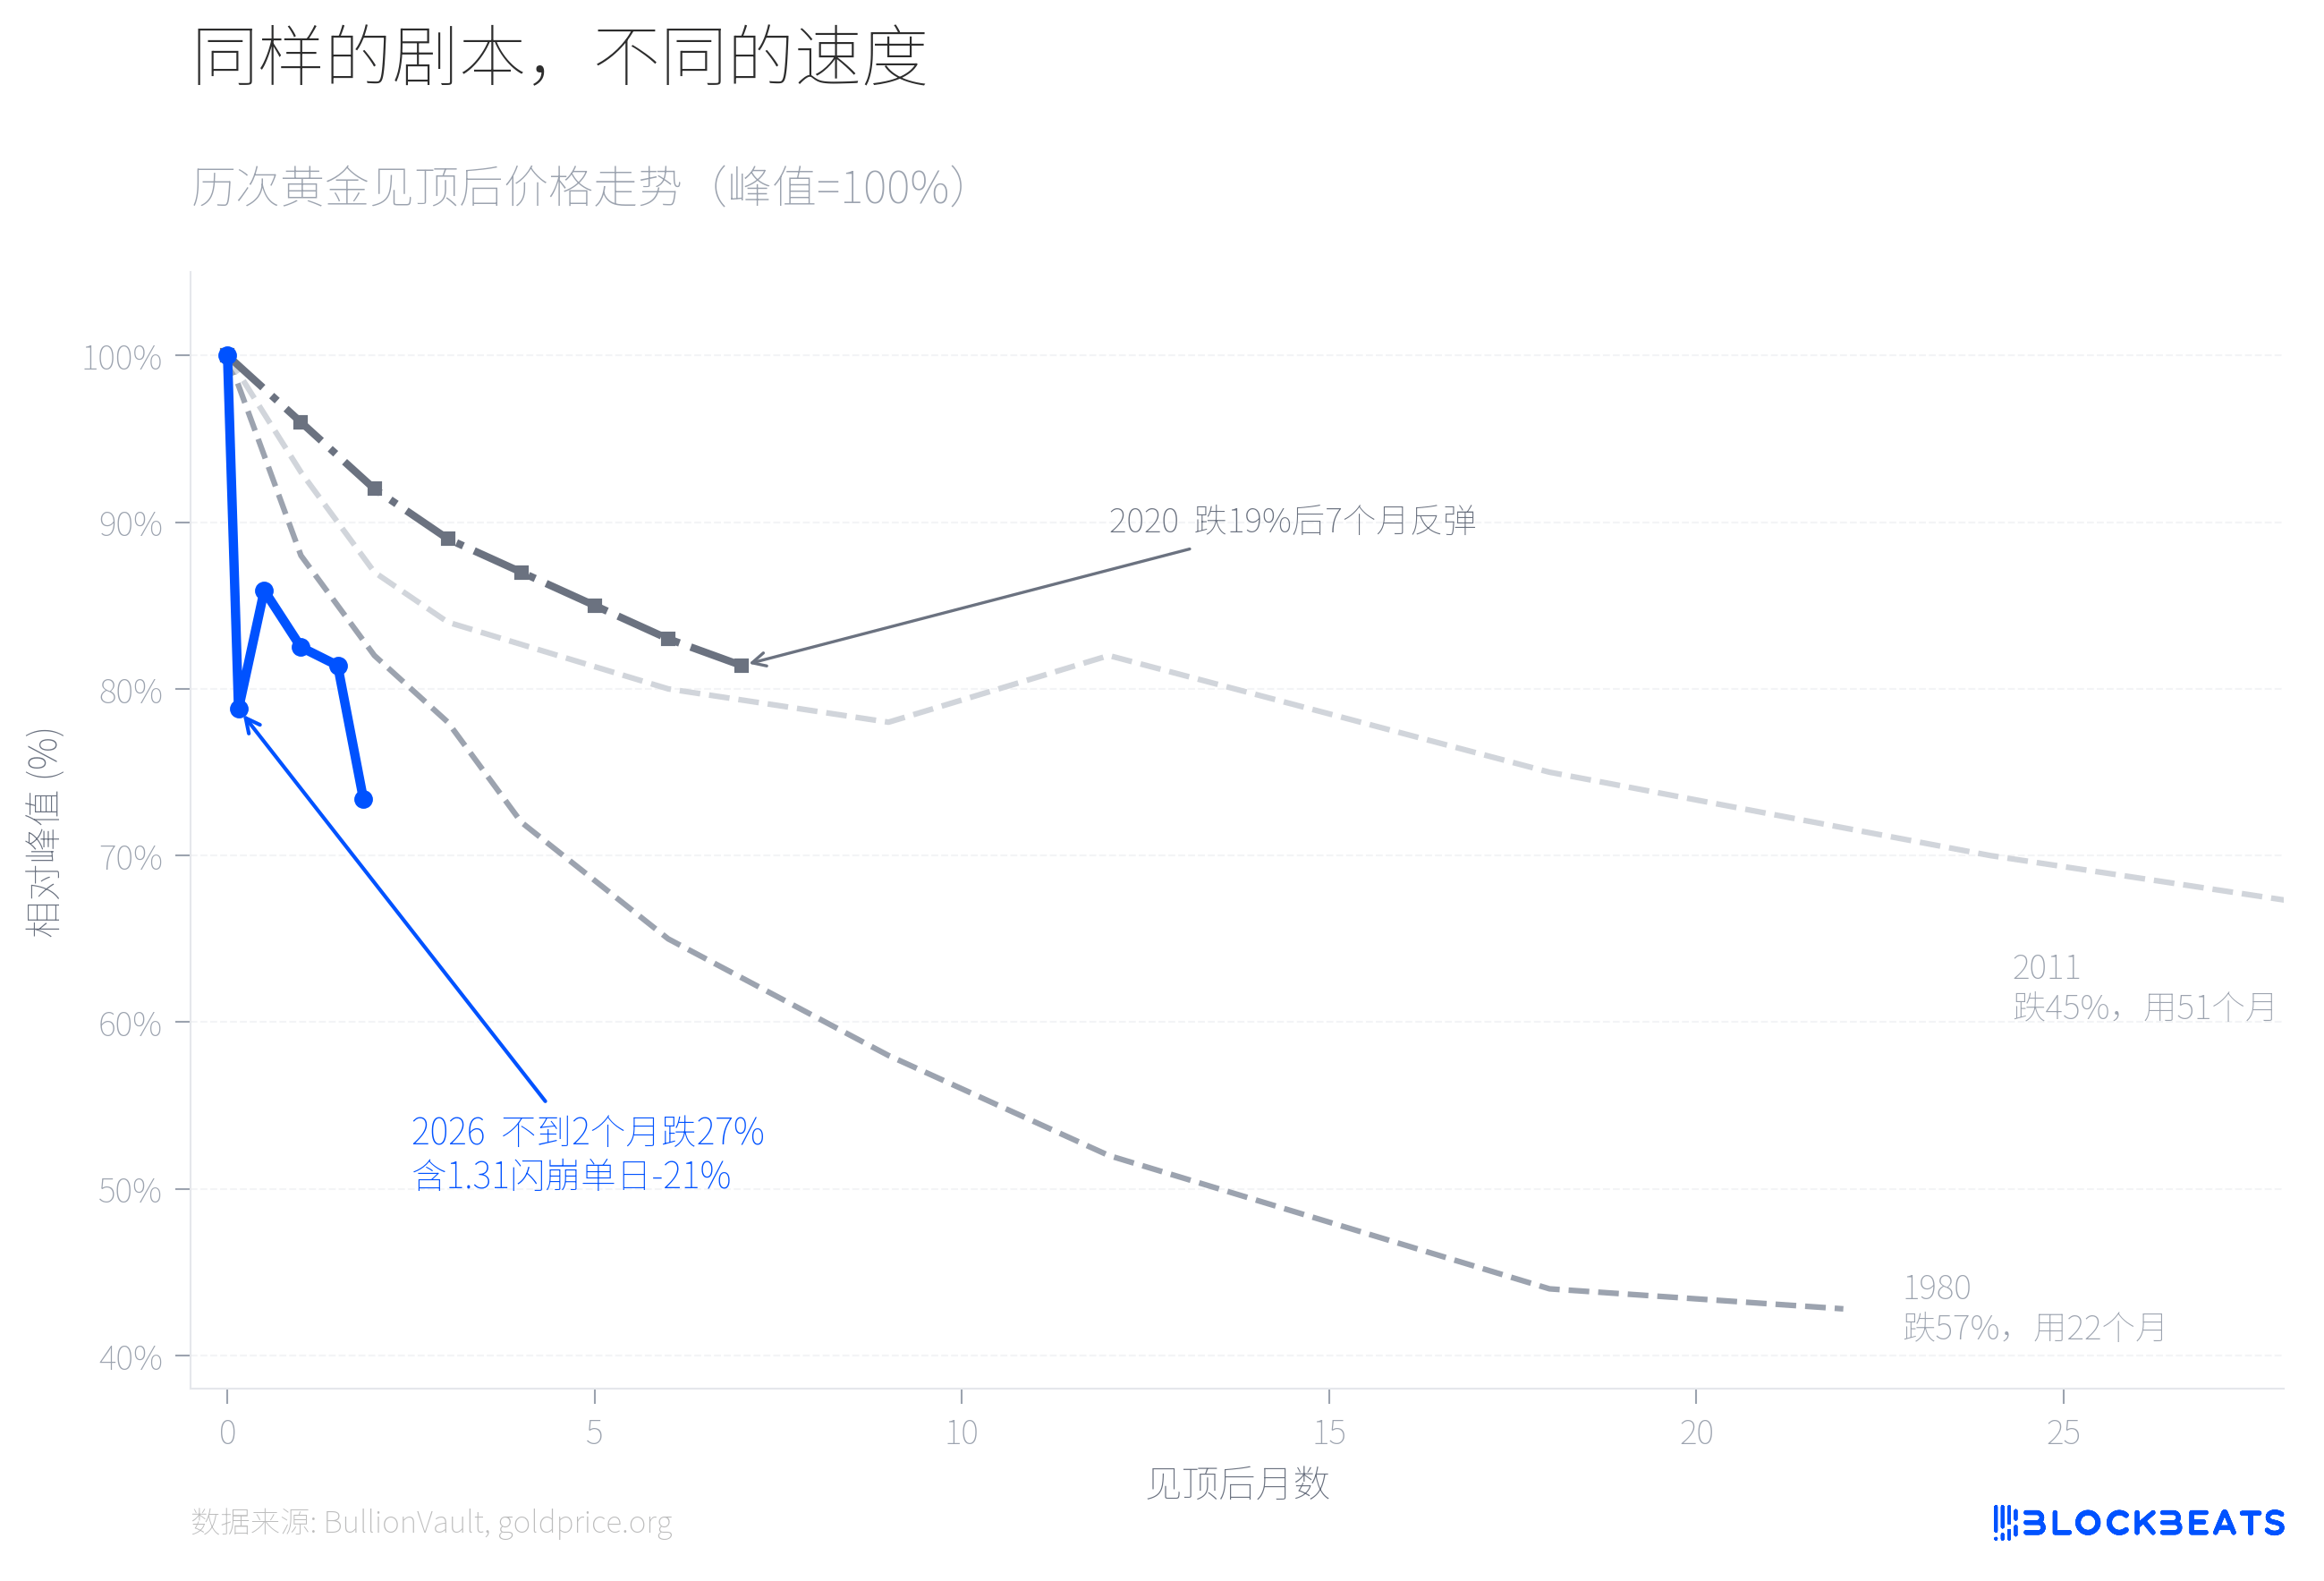
Al superponer las tendencias de precios de las cuatro correcciones, la diferencia es evidente. En 1980, llevó casi dos años completar la mayor caída, y en 2011 se tardó más de cuatro años. El precio del oro en 2026 completó un retroceso del 21% en el quinto día de negociación después de alcanzar su punto máximo, seguido de un breve rebote, pero en la tercera semana de marzo, volvió a caer rápidamente a cerca de 4,100 dólares, ampliando el retroceso acumulado al 27%. El colapso del 31 de enero fue un punto de inflexión. Según datos de BullionVault, la plataforma de comercio de metales preciosos más grande del mundo, el oro cayó más del 10% en ese día, la plata cayó un 13.7%, y el volumen de negociación diario del iShares Silver ETF (SLV) superó los 40,000 millones de dólares, convirtiéndose en uno de los días con mayor volumen en la historia de las transacciones de valores en EE. UU. Bruce Ikemizu, exdirector de negocios de metales preciosos de ICBC Tokio, comentó que ha estado observando este mercado durante 40 años y 'nunca ha visto un nivel de volatilidad como este'.
¿Por qué esta vez la velocidad es excepcionalmente rápida? Un variable clave es que CME cambió el sistema de márgenes de COMEX el 13 de enero de un monto fijo a un porcentaje del valor del contrato. Según los datos del CME Group, los márgenes de futuros de oro aumentaron del 8% al 9%, y los de plata del 15% al 18%. En un mercado en rápido ascenso, el margen del porcentaje significa que a medida que los precios suben, se requiere más margen, lo que constituye un mecanismo de desapalancamiento auto-reforzante. Según goldsilver.com, más de 67 millones de onzas de contratos de plata fueron obligatoriamente liquidadas en cuestión de minutos el día del colapso.
El desempeño de la plata es una dimensión que ha sido ignorada en esta caída drástica.
En abril de 2025, la relación oro/plata rompió brevemente 100:1, con la plata quedando significativamente rezagada respecto al oro. Luego, la plata comenzó a aumentar drásticamente, con un aumento del 147% durante el año (frente al 67% del oro), y la relación oro/plata se comprimió a medida que la plata alcanzaba un pico de 121.67 dólares/onza, con una relación que bajó a aproximadamente 46:1, el nivel más bajo desde 2013.
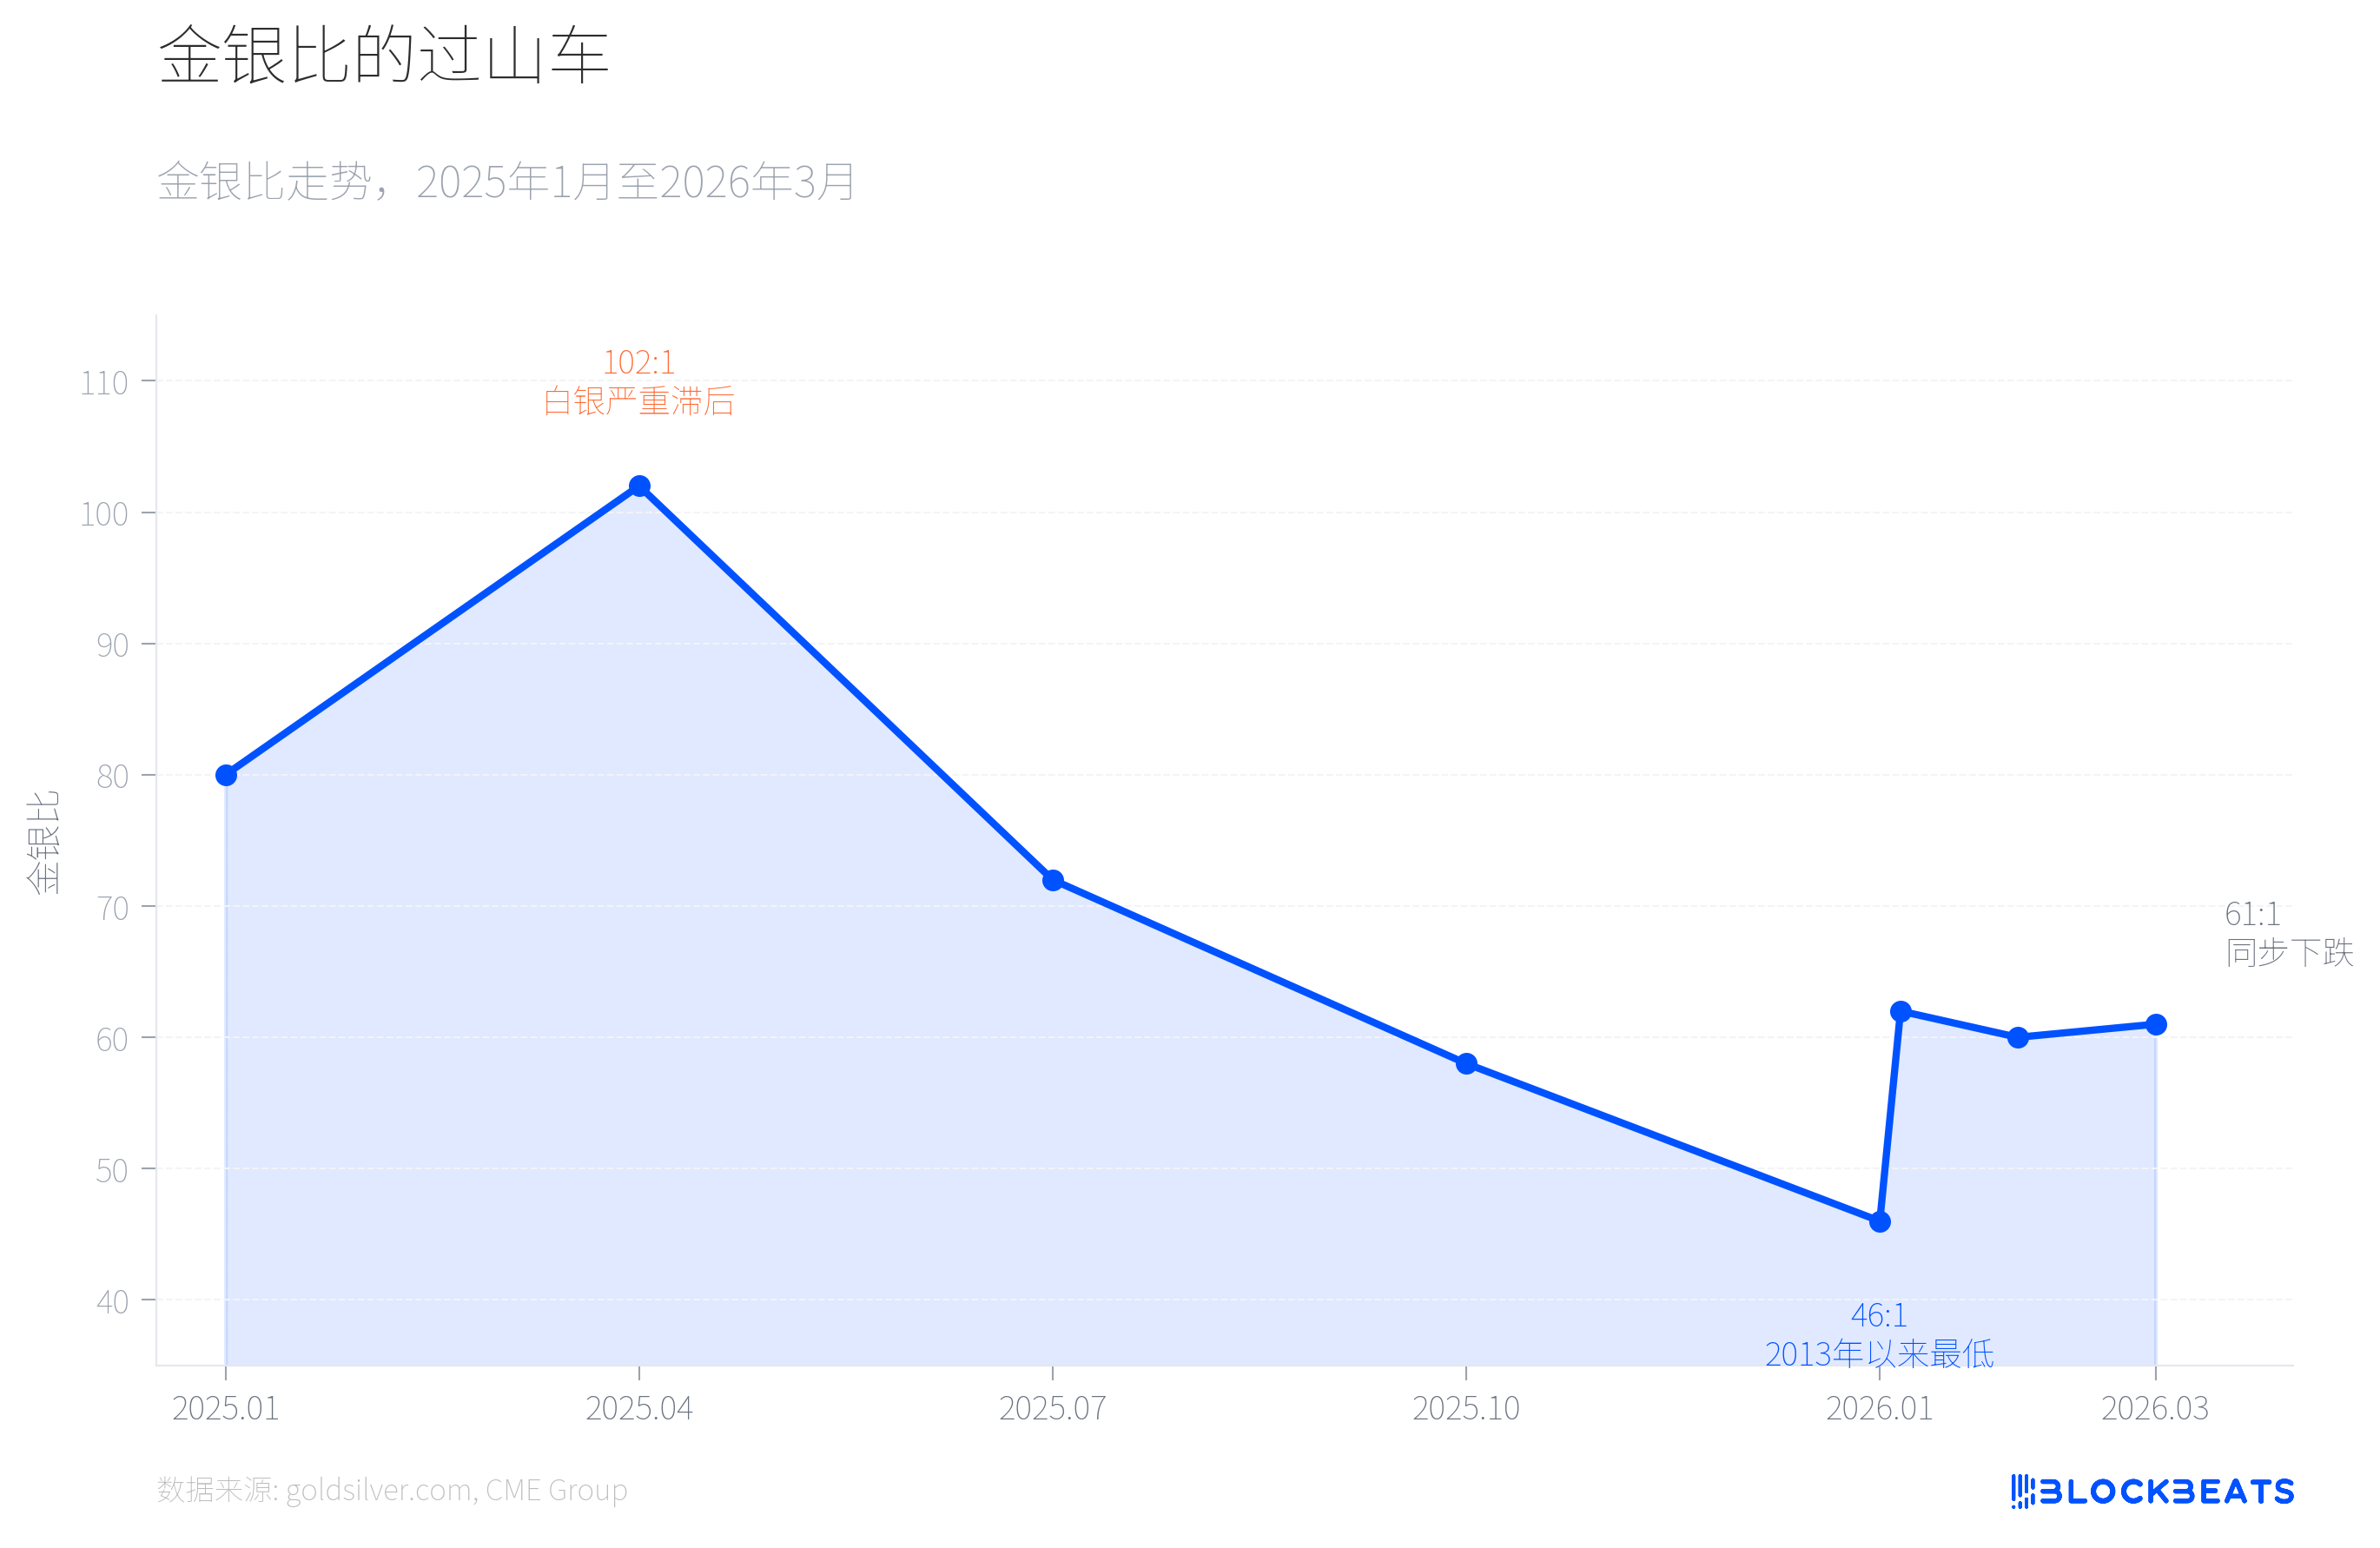
Luego, todo dio un giro el 31 de enero. Según los datos de la plataforma, la plata cayó un 13.7% en un solo día, acumulando una caída desde un pico de 121.67 dólares que llegó a alcanzar el 41.1%, superando con creces el 26.6% de caída del oro en el mismo periodo. Este fue un movimiento inusual en los metales preciosos desde el evento de los hermanos Hunt en 1980 ('Jueves de Plata'). Hasta el 23 de marzo, la plata estaba en aproximadamente 67.4 dólares, y la relación oro/plata había rebotado de un mínimo de 46:1 a aproximadamente 61:1. La subida de la plata que tomó 9 meses, se devolvió en más de la mitad en menos de 2 meses.
La razón central detrás de esta asimetría radica en la doble naturaleza de la plata. Por un lado, según un informe del CME Group, la capacidad de producción de paneles solares ha crecido un 18% interanualmente, y la demanda industrial de plata sigue expandiéndose estructuralmente. Por otro lado, la tasa de apalancamiento en el mercado de plata es mucho más alta que en el de oro; el aumento del margen del 15% al 18% en el CME desencadenó directamente una gran liquidación. Los fundamentos industriales no han cambiado, pero el apalancamiento financiero se derrumbó primero.
La última señal digna de atención es la diversificación en la estructura de fondos.
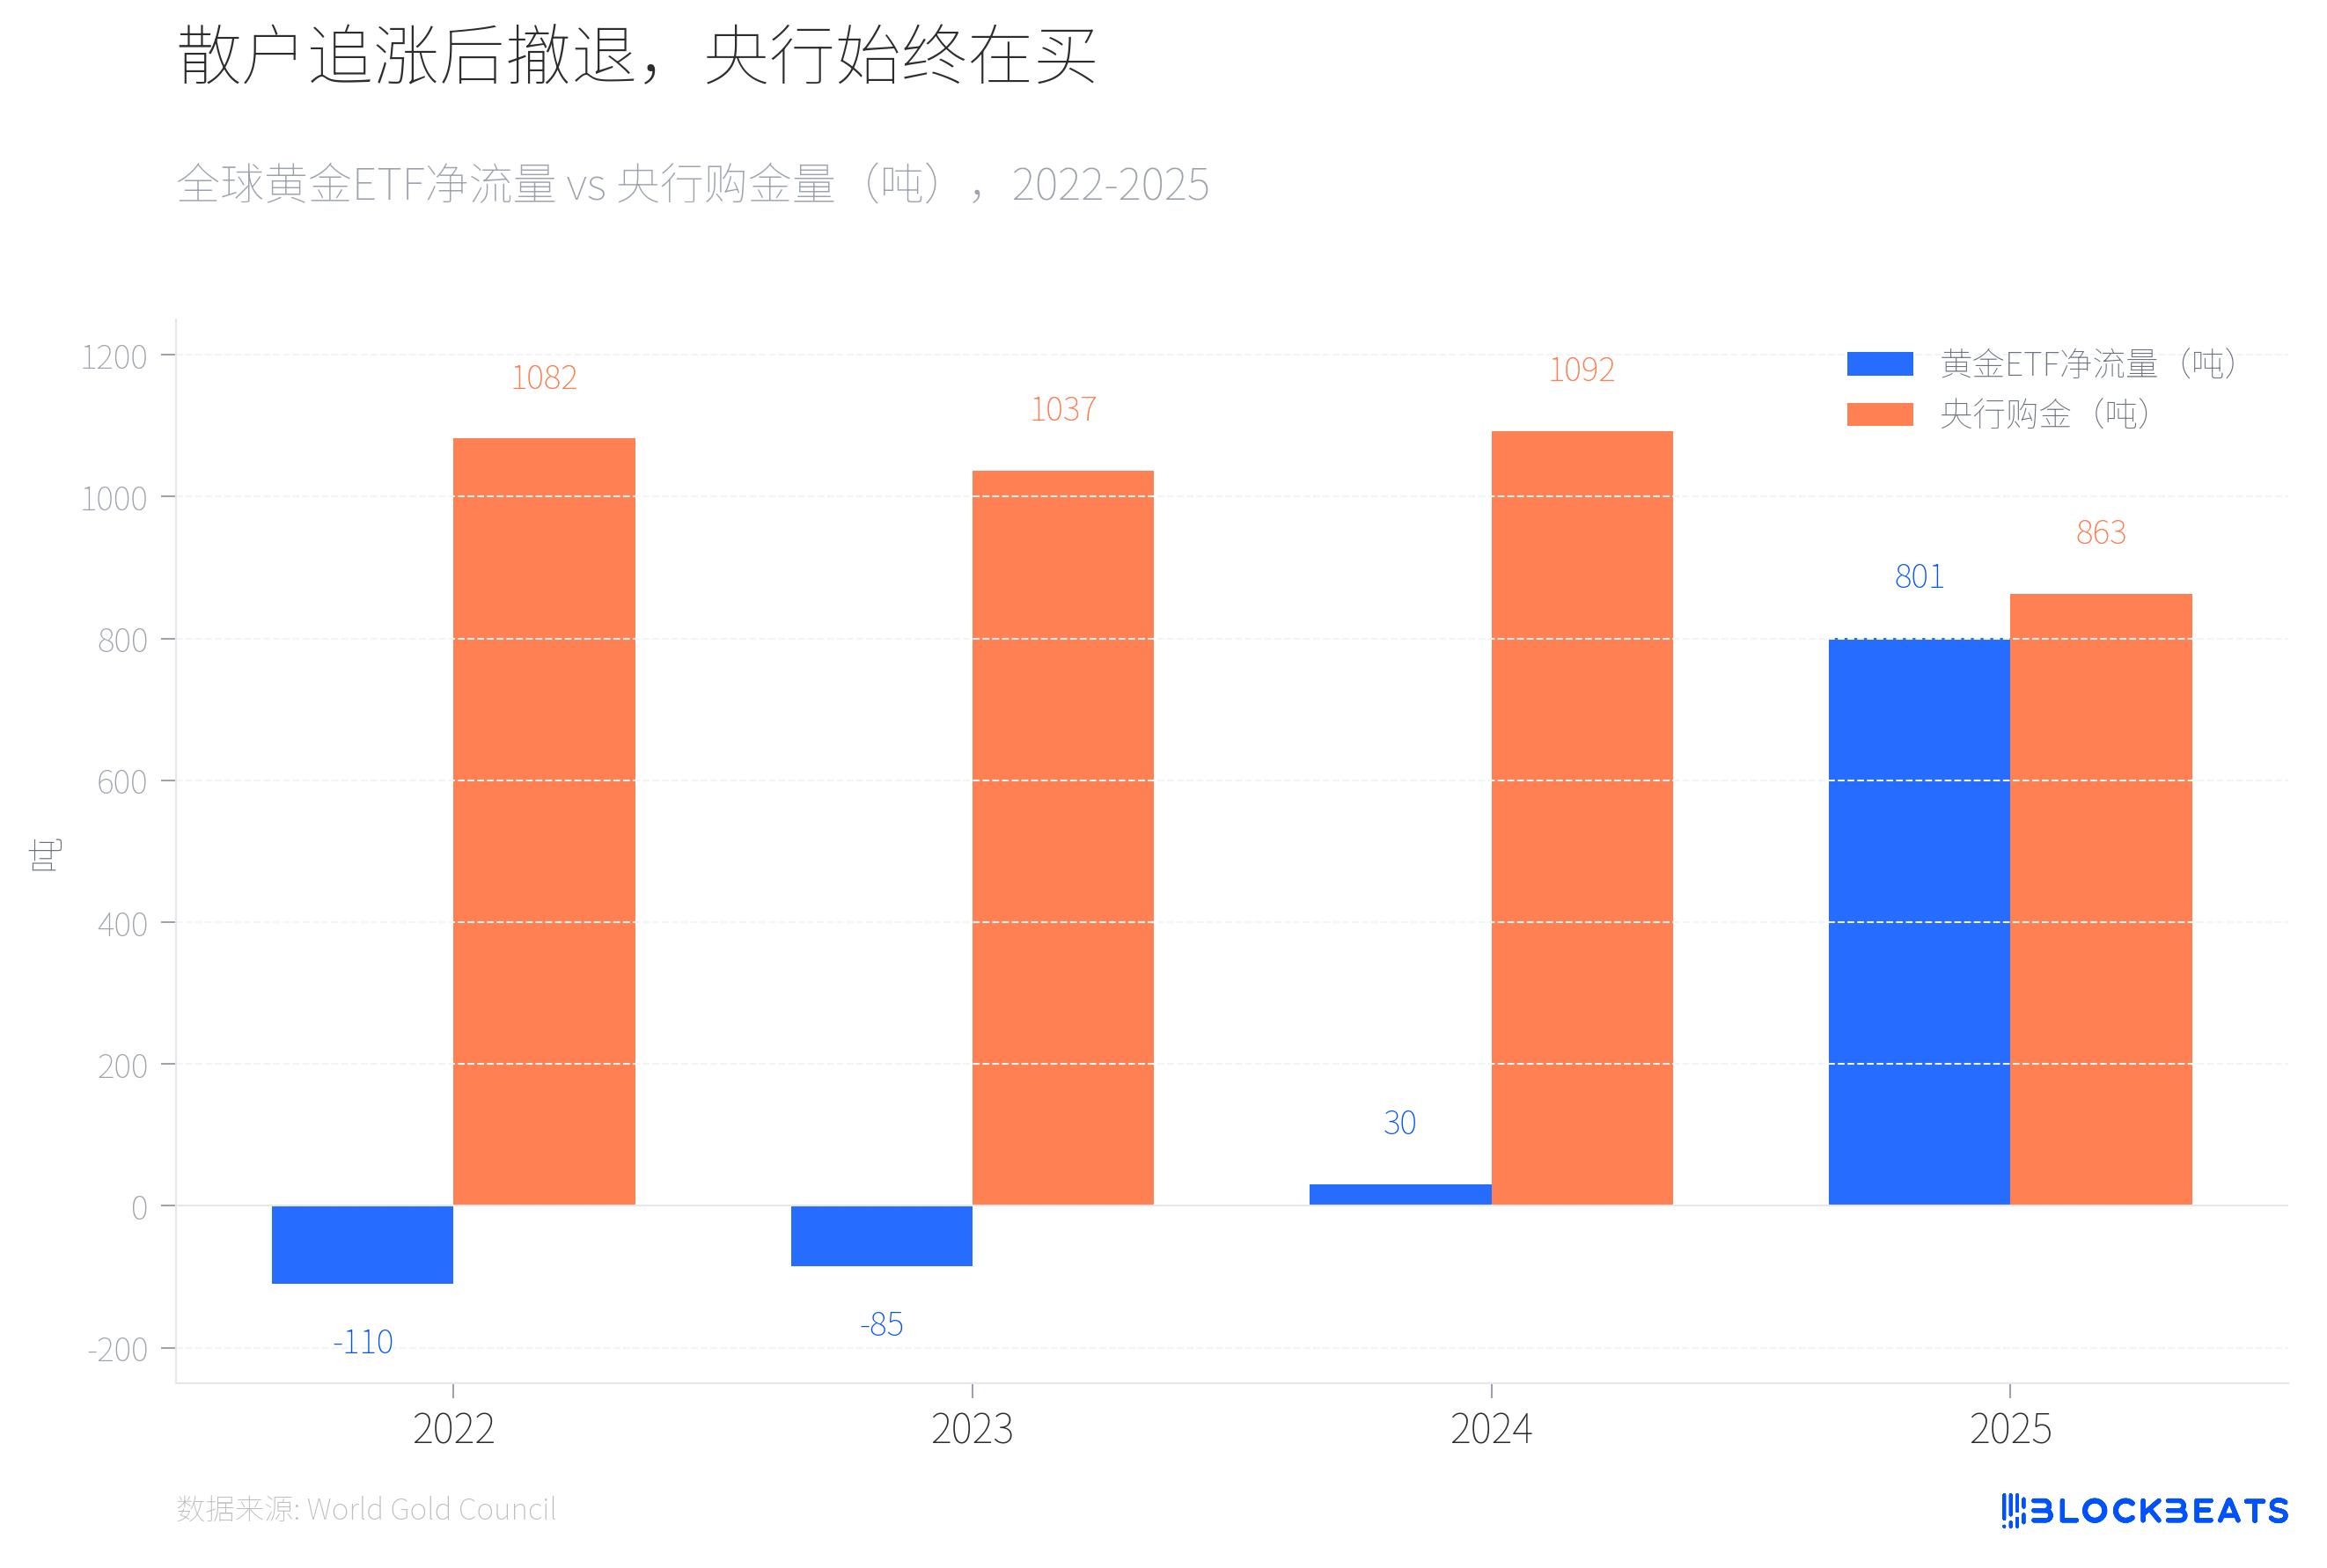
De 2022 a 2023, los ETF de oro a nivel mundial experimentaron salidas netas durante dos años consecutivos (de -110 toneladas y -85 toneladas, respectivamente), mientras que las compras de oro por parte de los bancos centrales superaron las 1,000 toneladas durante dos años consecutivos. En 2024, los fondos de los ETF se volvieron positivos, pero en una escala muy pequeña (30 toneladas), y los bancos centrales continuaron comprando a un alto nivel de 1,092 toneladas. En 2025, la situación cambió de manera dramática; según los datos del Consejo Mundial del Oro, los ETF de oro a nivel mundial tuvieron una entrada neta de 801 toneladas durante todo el año, estableciendo un récord histórico, y el volumen de activos bajo gestión se duplicó a 559,000 millones de dólares.
Luego, los fondos minoristas empezaron a huir. Según el medio comercial canadiense Chronicle Journal, el SPDR Gold Trust (GLD) tuvo una salida neta de 2,910 millones de dólares en un solo día el 4 de marzo, estableciendo un récord de salida neta más grande en un solo día desde 2016, y en 7 días se perdió 25 toneladas de oro. Mientras tanto, según el informe anual de esa institución, los bancos centrales globales compraron 863 toneladas de oro en 2025; aunque esto representa una caída del 21% en comparación con 2024, sigue siendo mucho más alto que el promedio de 2010-2021 (473 toneladas). El mismo informe muestra que el banco central de Polonia fue el mayor comprador del mundo por segundo año consecutivo con una compra de 102 toneladas, seguido de Kazajistán (57 toneladas) y Brasil (43 toneladas).
Según un informe de investigación de marzo de JPMorgan, el banco mantiene su objetivo de precio para el oro en 6,300 dólares para finales de 2026. Pero según el informe del mercado petrolero de la AIE de marzo, el bloqueo del estrecho de Ormuz ha llevado a una reducción de aproximadamente 8 millones de barriles/día en el suministro mundial de crudo, lo que equivale a casi el 8% de la demanda mundial. La AIE lo ha calificado como 'el mayor shock de suministro en la historia del mercado petrolero mundial', y los países miembros han puesto en marcha la liberación de las reservas estratégicas más grandes de la historia, con 400 millones de barriles.
Para los bancos centrales de los países importadores de petróleo, la prioridad para hacer frente al impacto del precio del petróleo puede ser mayor que continuar aumentando sus reservas de oro. En las tres ocasiones anteriores, los bancos centrales globales no fueron compradores netos de oro. En 2025 compraron 863 toneladas, pero aún no se conoce la cifra para 2026.