


9 de marzo a la medianoche, la situación en Irán se intensificó. CME cerró, ICE cerró, y las principales bolsas de futuros del mundo estaban cerradas. La próxima cotización oficial del precio del petróleo crudo tendrá que esperar hasta la mañana del lunes, varias horas más tarde.
Pero el contrato de petróleo crudo CL-USDC en Hyperliquid no esperó. Ese día, el volumen de transacciones de este contrato perpetuo en la cadena se disparó de los 21 millones de dólares diarios a más de 1.2 mil millones de dólares. Los traders, en la ventana de tiempo en que los mercados tradicionales estaban cerrados, completaron la fijación instantánea del precio del riesgo geopolítico utilizando un protocolo en la cadena.
Este asunto se ha difundido en el círculo de crypto como otra victoria para DeFi. Pero pocas personas se preguntan una cuestión más fundamental: cuando los mercados externos están cerrados, ¿de dónde proviene el precio de esta bolsa de intercambio en la cadena?
¿De dónde vienen los precios cuando no hay cotizaciones externas?
Trade.xyz es el mayor proveedor de contratos perpetuos de activos tradicionales en Hyperliquid, opera sobre el protocolo HIP-3 y representa el 90% del volumen total de posiciones de HIP-3. Se pueden negociar índices como el S&P 500, Nasdaq 100, petróleo WTI, oro, plata y acciones coreanas, las 24 horas, 7 días a la semana. Pero la lógica de fijación de precios de los contratos perpetuos es completamente diferente de la del mercado spot. Los precios de los intercambios al contado se generan por el emparejamiento directo de compradores y vendedores, mientras que los contratos perpetuos requieren un "ancla" para unir el precio del contrato al precio real del activo subyacente. Este ancla es el oráculo.
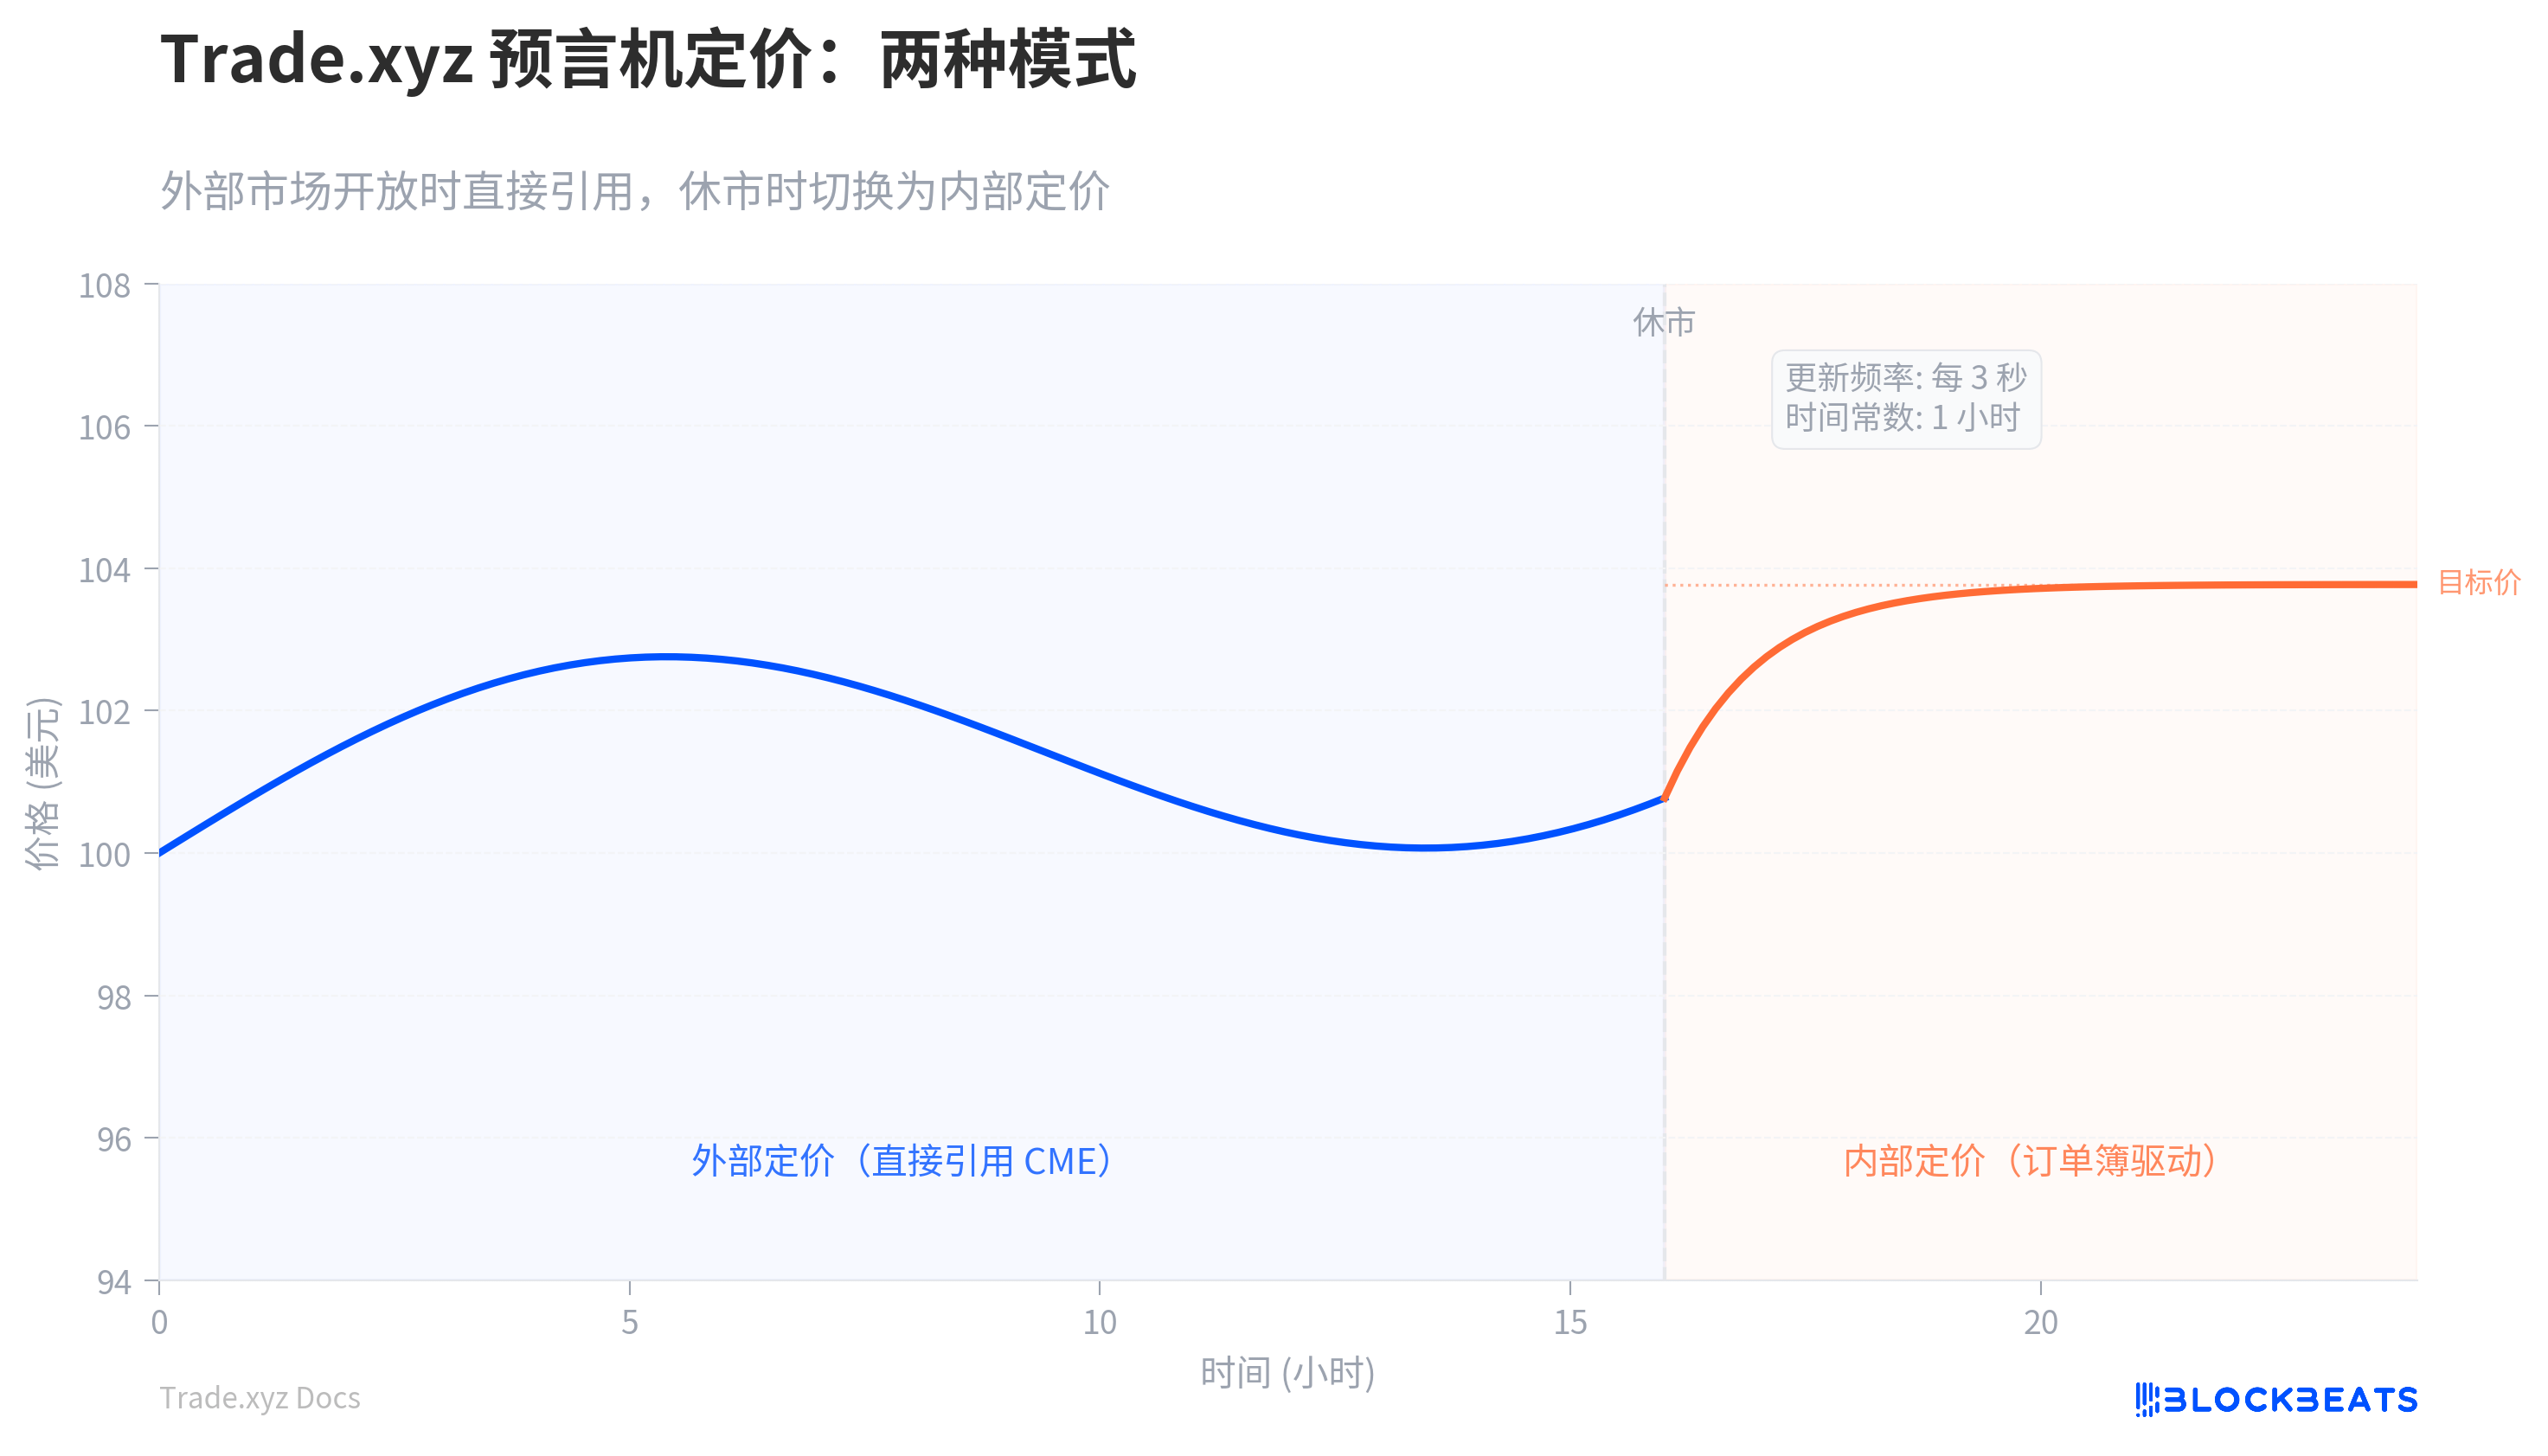
En el mercado de futuros tradicional, el ancla de fijación de precios es la bolsa misma. El precio de los futuros de petróleo de CME es el precio del petróleo, sin necesidad de un sistema de referencia adicional. Pero los contratos de Trade.xyz corren en la cadena Hyperliquid, y no hay conexión directa con el motor de emparejamiento de Chicago. Cuando CME está abierto, el oráculo de Trade.xyz cita directamente las cotizaciones de CME, lo que no tiene ningún contenido técnico. El verdadero desafío aparece después de que CME cierra.
La solución de Trade.xyz es permitir que el oráculo extraiga información de su propio libro de órdenes. El sistema calcula un "diferencial de precio de impacto", en términos simples: si ahora alguien quiere comprar una gran cantidad, ¿cuánto más alto será el precio promedio de transacción en comparación con el precio actual? Si alguien quiere vender una gran cantidad, ¿cuánto más bajo será? Esta desviación refleja el desequilibrio de la fuerza de compra y venta en el libro de órdenes. El oráculo agrega esta desviación al precio actual para obtener un "precio objetivo", y luego utiliza una función de atenuación para que el precio actual se acerque lentamente al precio objetivo.
La palabra clave es "lento". El oráculo se actualiza cada 3 segundos, pero cada vez solo mueve una pequeña parte de la diferencia entre el precio actual y el precio objetivo. Esta velocidad de movimiento está controlada por un tiempo constante. Cuanto mayor sea el tiempo constante, más lento será el oráculo, más difícil de manipular, pero también menos capaz de reflejar el verdadero sentimiento del mercado.
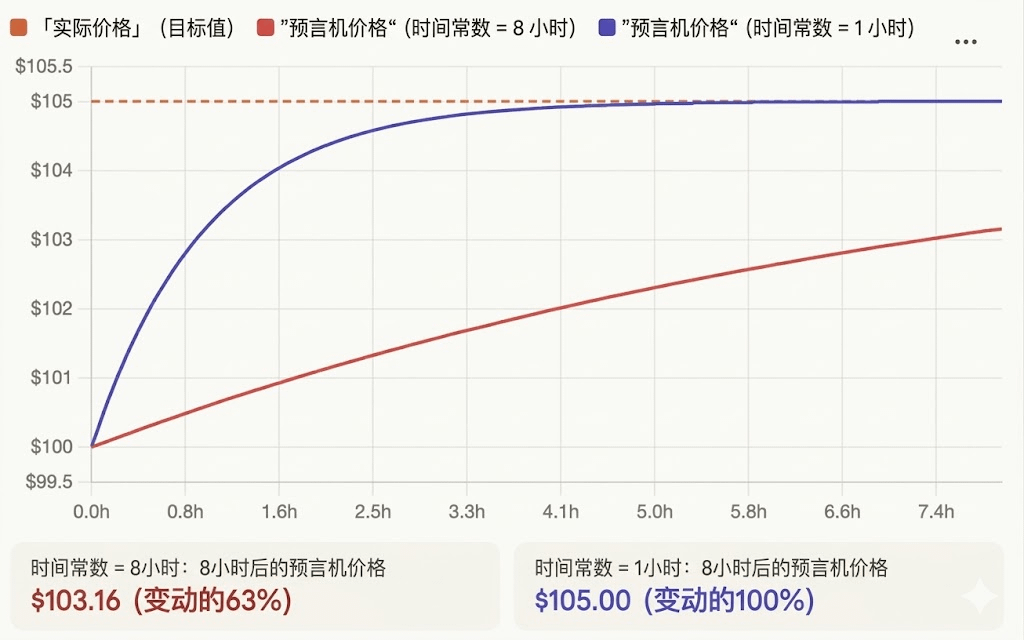
Al inicio de Trade.xyz, este tiempo constante se estableció en 8 horas. En noviembre de 2025, este parámetro se redujo a 1 hora. La razón de la reducción está relacionada con el dinero real de los comerciantes: Trade.xyz liquida la tasa de financiamiento cada 1 hora. Si el oráculo sigue el precio real demasiado lento, los comerciantes rentables serán constantemente drenados por la tasa de financiamiento.
Como se muestra en la línea roja de la imagen, también después de 8 horas, si compras petróleo y la dirección es correcta, pero el oráculo tarda 8 horas en alcanzar el precio real, durante esas 8 horas el precio nunca alcanzó tu objetivo (precio real), tus ganancias son consumidas en gran medida por la tasa de financiamiento.
Después de reducir el parámetro a 1 hora, el precio llegó a tu posición esperada (línea azul) en solo 5 horas, lo que permite que el precio confirme más rápido tu juicio, y se pagó menos en tarifas de financiamiento en comparación con antes.
Pero un oráculo más rápido también trae nuevos riesgos. Si el oráculo se detiene por fallos durante 6 horas y luego se recupera repentinamente, según la fórmula, saltará al precio objetivo del 99.7%. Este salto inmediato puede desencadenar liquidaciones masivas. La solución de Trade.xyz es agregar una válvula de seguridad: independientemente de cuánto tiempo haya pasado, cada actualización tiene un tiempo de validez máximo de 6 minutos. Incluso si el oráculo se recupera después de un fallo, el precio solo puede acercarse lentamente.
Jaula, reanclaje y brechas en la apertura del lunes
La fijación de precios del oráculo resolvió el problema de "cómo fijar precios durante el fin de semana". Pero surge otra pregunta: ¿qué tan libre puede moverse el precio?
Trade.xyz dibujó una "jaula" para cada contrato. El precio de marcado está restringido dentro de un cierto porcentaje arriba y abajo del último precio de cierre externo. Este porcentaje es igual al recíproco del apalancamiento máximo. El contrato de petróleo tiene un apalancamiento máximo de 20 veces, la jaula es el 5% arriba y abajo del precio de cierre. Si el petróleo cierra a 100 dólares el viernes, el precio de marcado solo puede fluctuar entre 95 y 105 dólares durante el fin de semana. Si se toca el límite, se detiene el comercio.
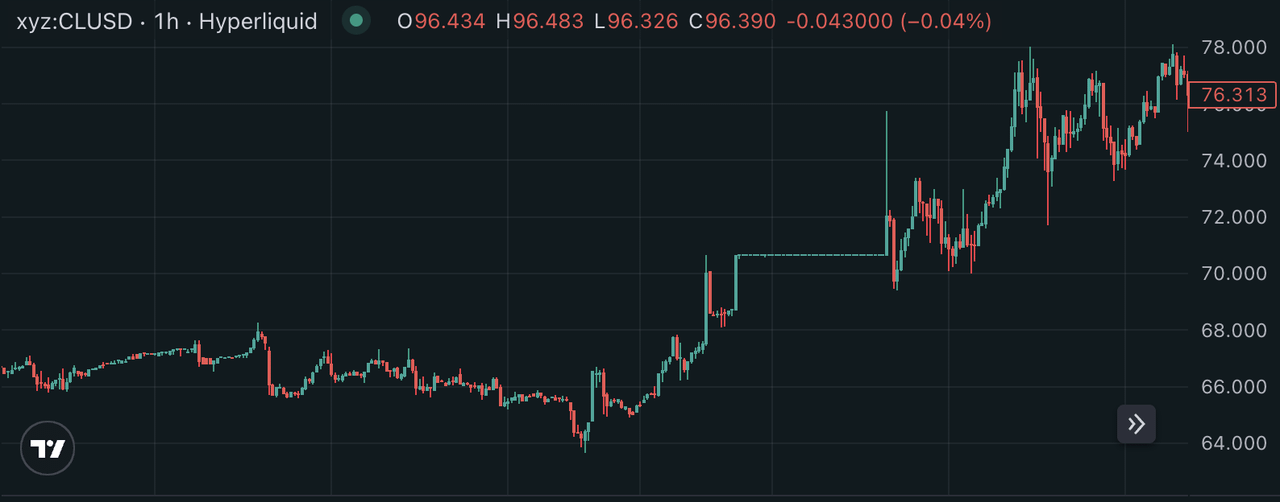 A principios de marzo, el contrato de petróleo cerró durante el fin de semana
En un fin de semana normal, este mecanismo funciona bien. Un espacio del 5% es suficiente para absorber la mayoría de las fluctuaciones nocturnas. Pero eventos geopolíticos del nivel del 9 de marzo llevarán el precio directamente al límite de la jaula. Toda la información del mercado se acumula, y cuando el CME abre el lunes, si el precio real salta un 8%, se formará una enorme brecha. Los que están en corto serán liquidados de inmediato, y los creadores de mercado sufrirán pérdidas porque no pueden cubrirse gradualmente.
En marzo de 2026, Trade.xyz implementó el "límite de descubrimiento de precios v2" en el contrato de petróleo. Cambio clave: el tamaño de la jaula permanece igual, pero la jaula puede moverse. Cuando el precio del oráculo alcanza el 90% de la posición del límite actual, el sistema vuelve a anclar el centro de la jaula al valor del límite y dibuja una nueva jaula del mismo tamaño alrededor del nuevo punto de anclaje. Se pueden realizar un máximo de dos reanclajes en cada dirección.
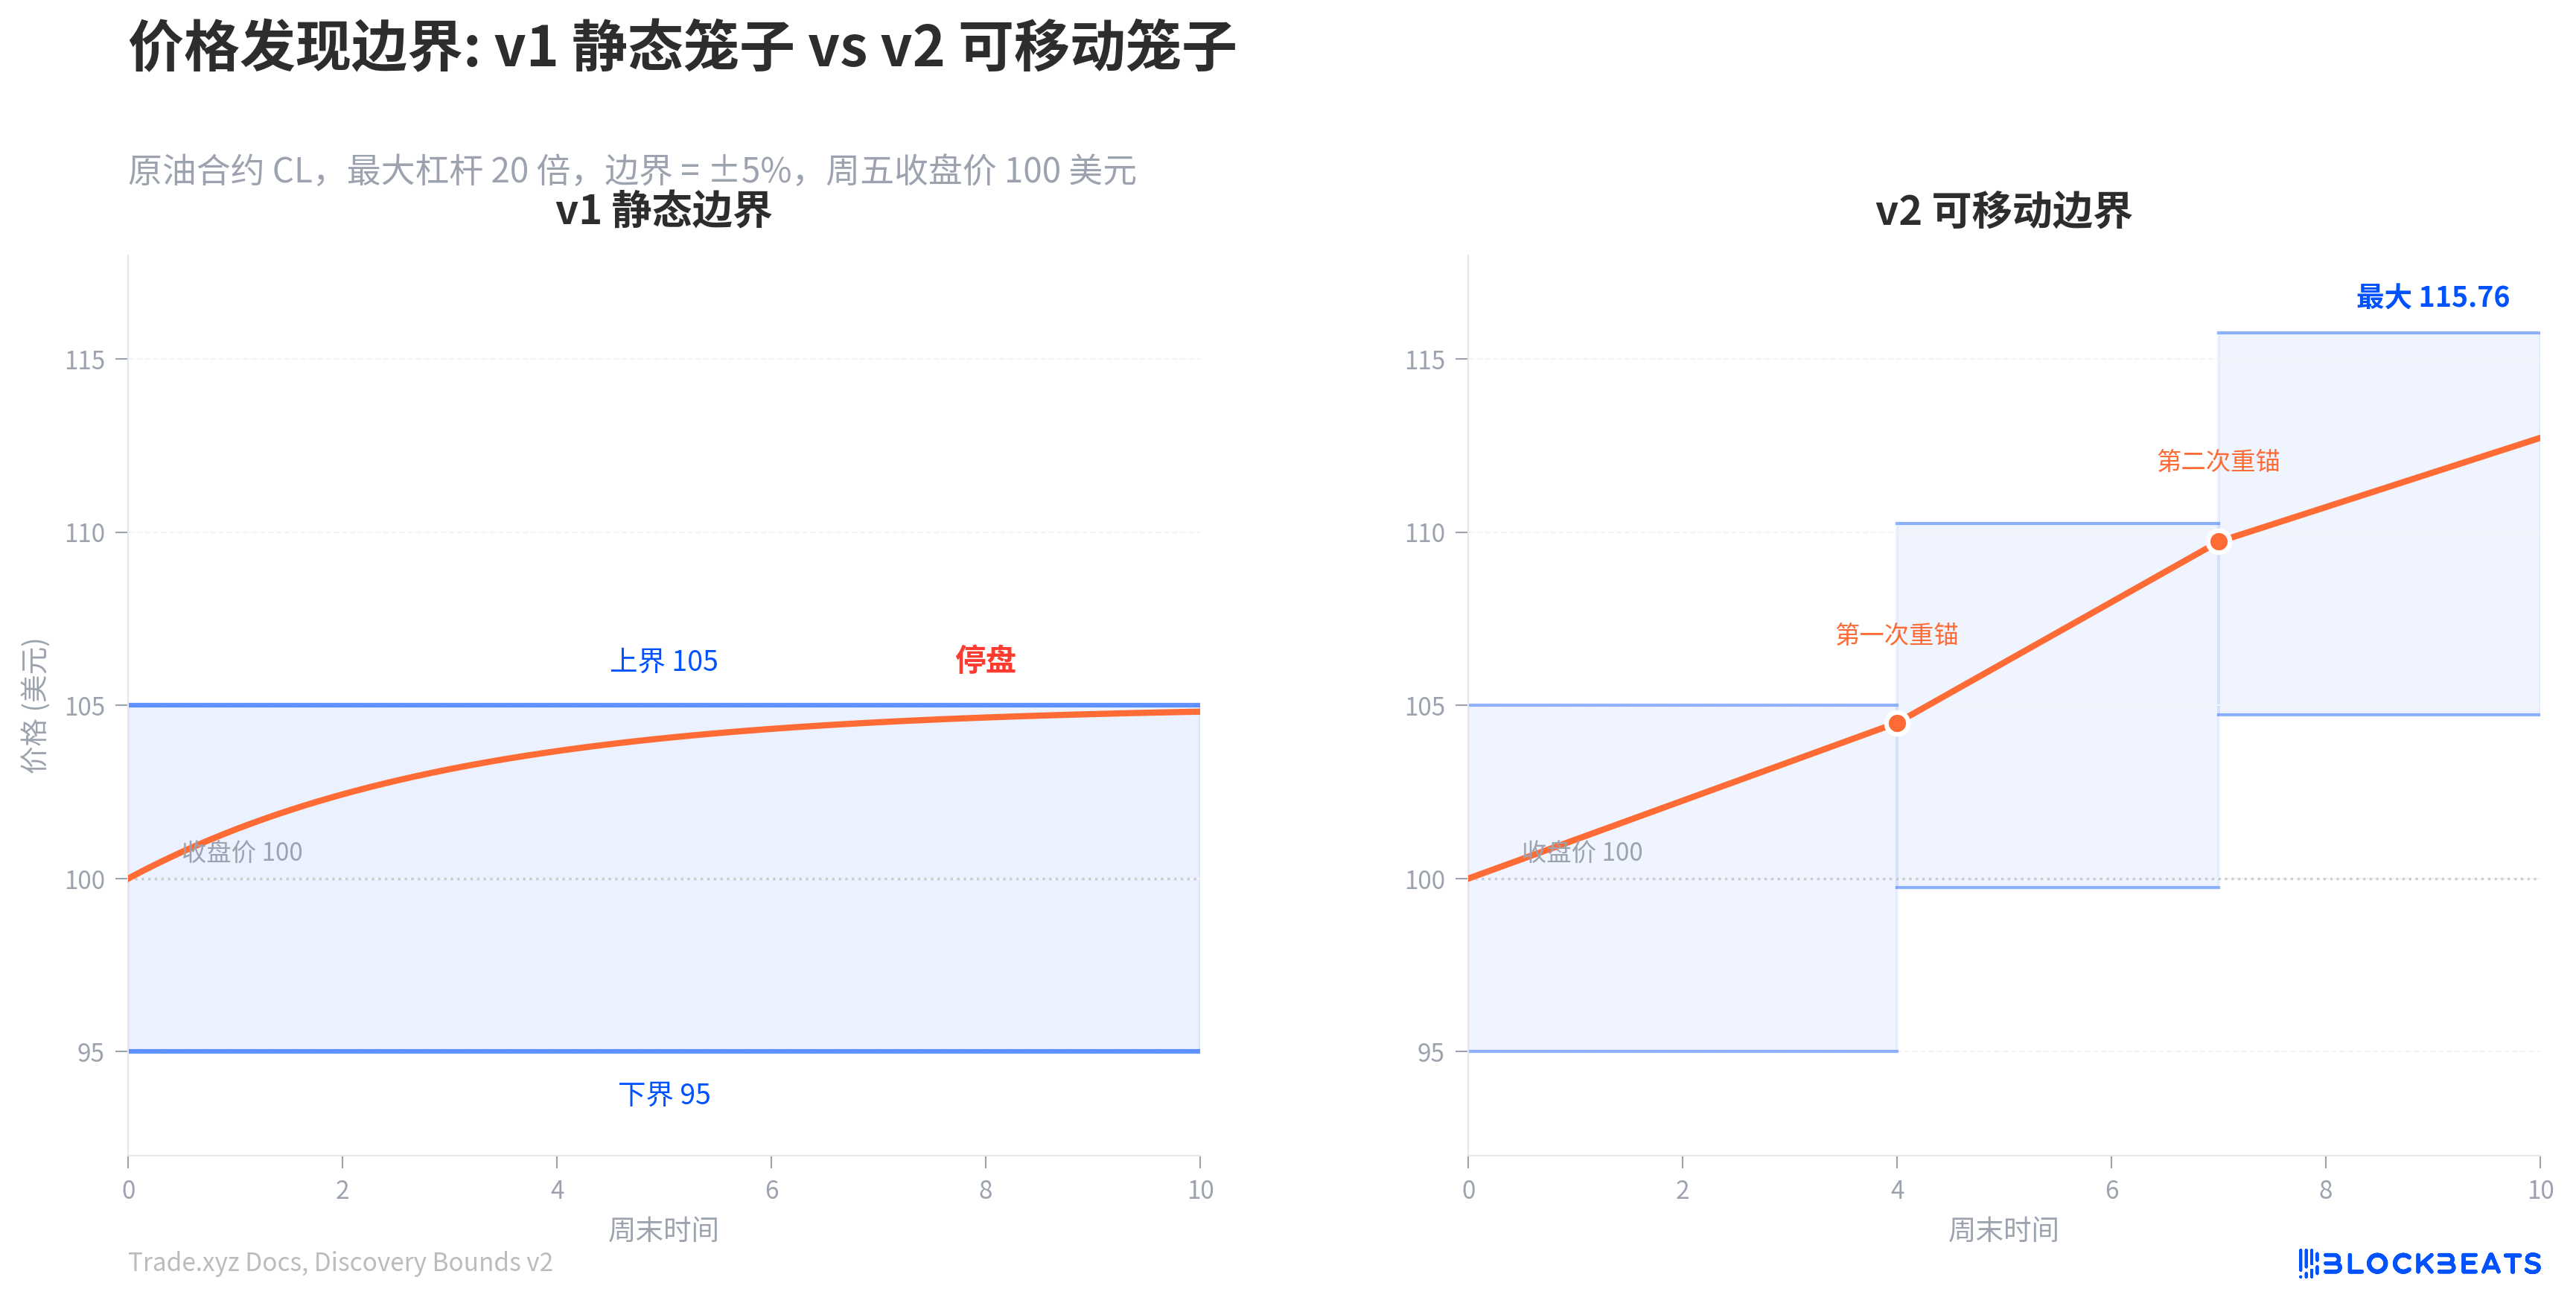
En números concretos: la jaula inicial es de 95 a 105 dólares. Cuando el oráculo sube a 104.50, se activa el reanclaje, la nueva jaula se convierte en 99.75 a 110.25. Al activarse de nuevo se convierte en 104.74 a 115.76, este es el destino. Partiendo de 100 dólares, el rango máximo de descubrimiento se expande a aproximadamente 115.76 dólares.
Este diseño mantiene el rango de fluctuación instantánea en 5%, sin necesidad de modificar el modelo de riesgo de los creadores de mercado. Al mismo tiempo, el reanclaje significa que el sistema "reconoce" los movimientos de precios que ya han ocurrido, reduciendo la magnitud de la brecha en la apertura del lunes. Pero el costo también es claro: un precio de liquidación en -8% para una posición larga está absolutamente seguro bajo v1 (porque el precio no puede llegar a -8%), pero bajo v2 podría entrar en la zona de liquidación después de un reanclaje hacia abajo. Trade.xyz eligió implementar v2 en dos contratos de petróleo primero, y declaró que decidirá si lo implementará ampliamente después de observar los efectos.
Otro componente clave del sistema de fijación de precios es la tasa de financiamiento. La tasa de financiamiento es la goma que une el precio del contrato perpetuo al precio del oráculo: si el precio de marcado es más alto que el del oráculo, los alcistas pagan a los bajistas; si es más bajo que el del oráculo, los bajistas pagan a los alcistas. La fórmula de tasa de financiamiento de Trade.xyz es similar a la de la mayoría de las bolsas de cripto, pero se multiplica previamente por un factor de escala de 0.5.
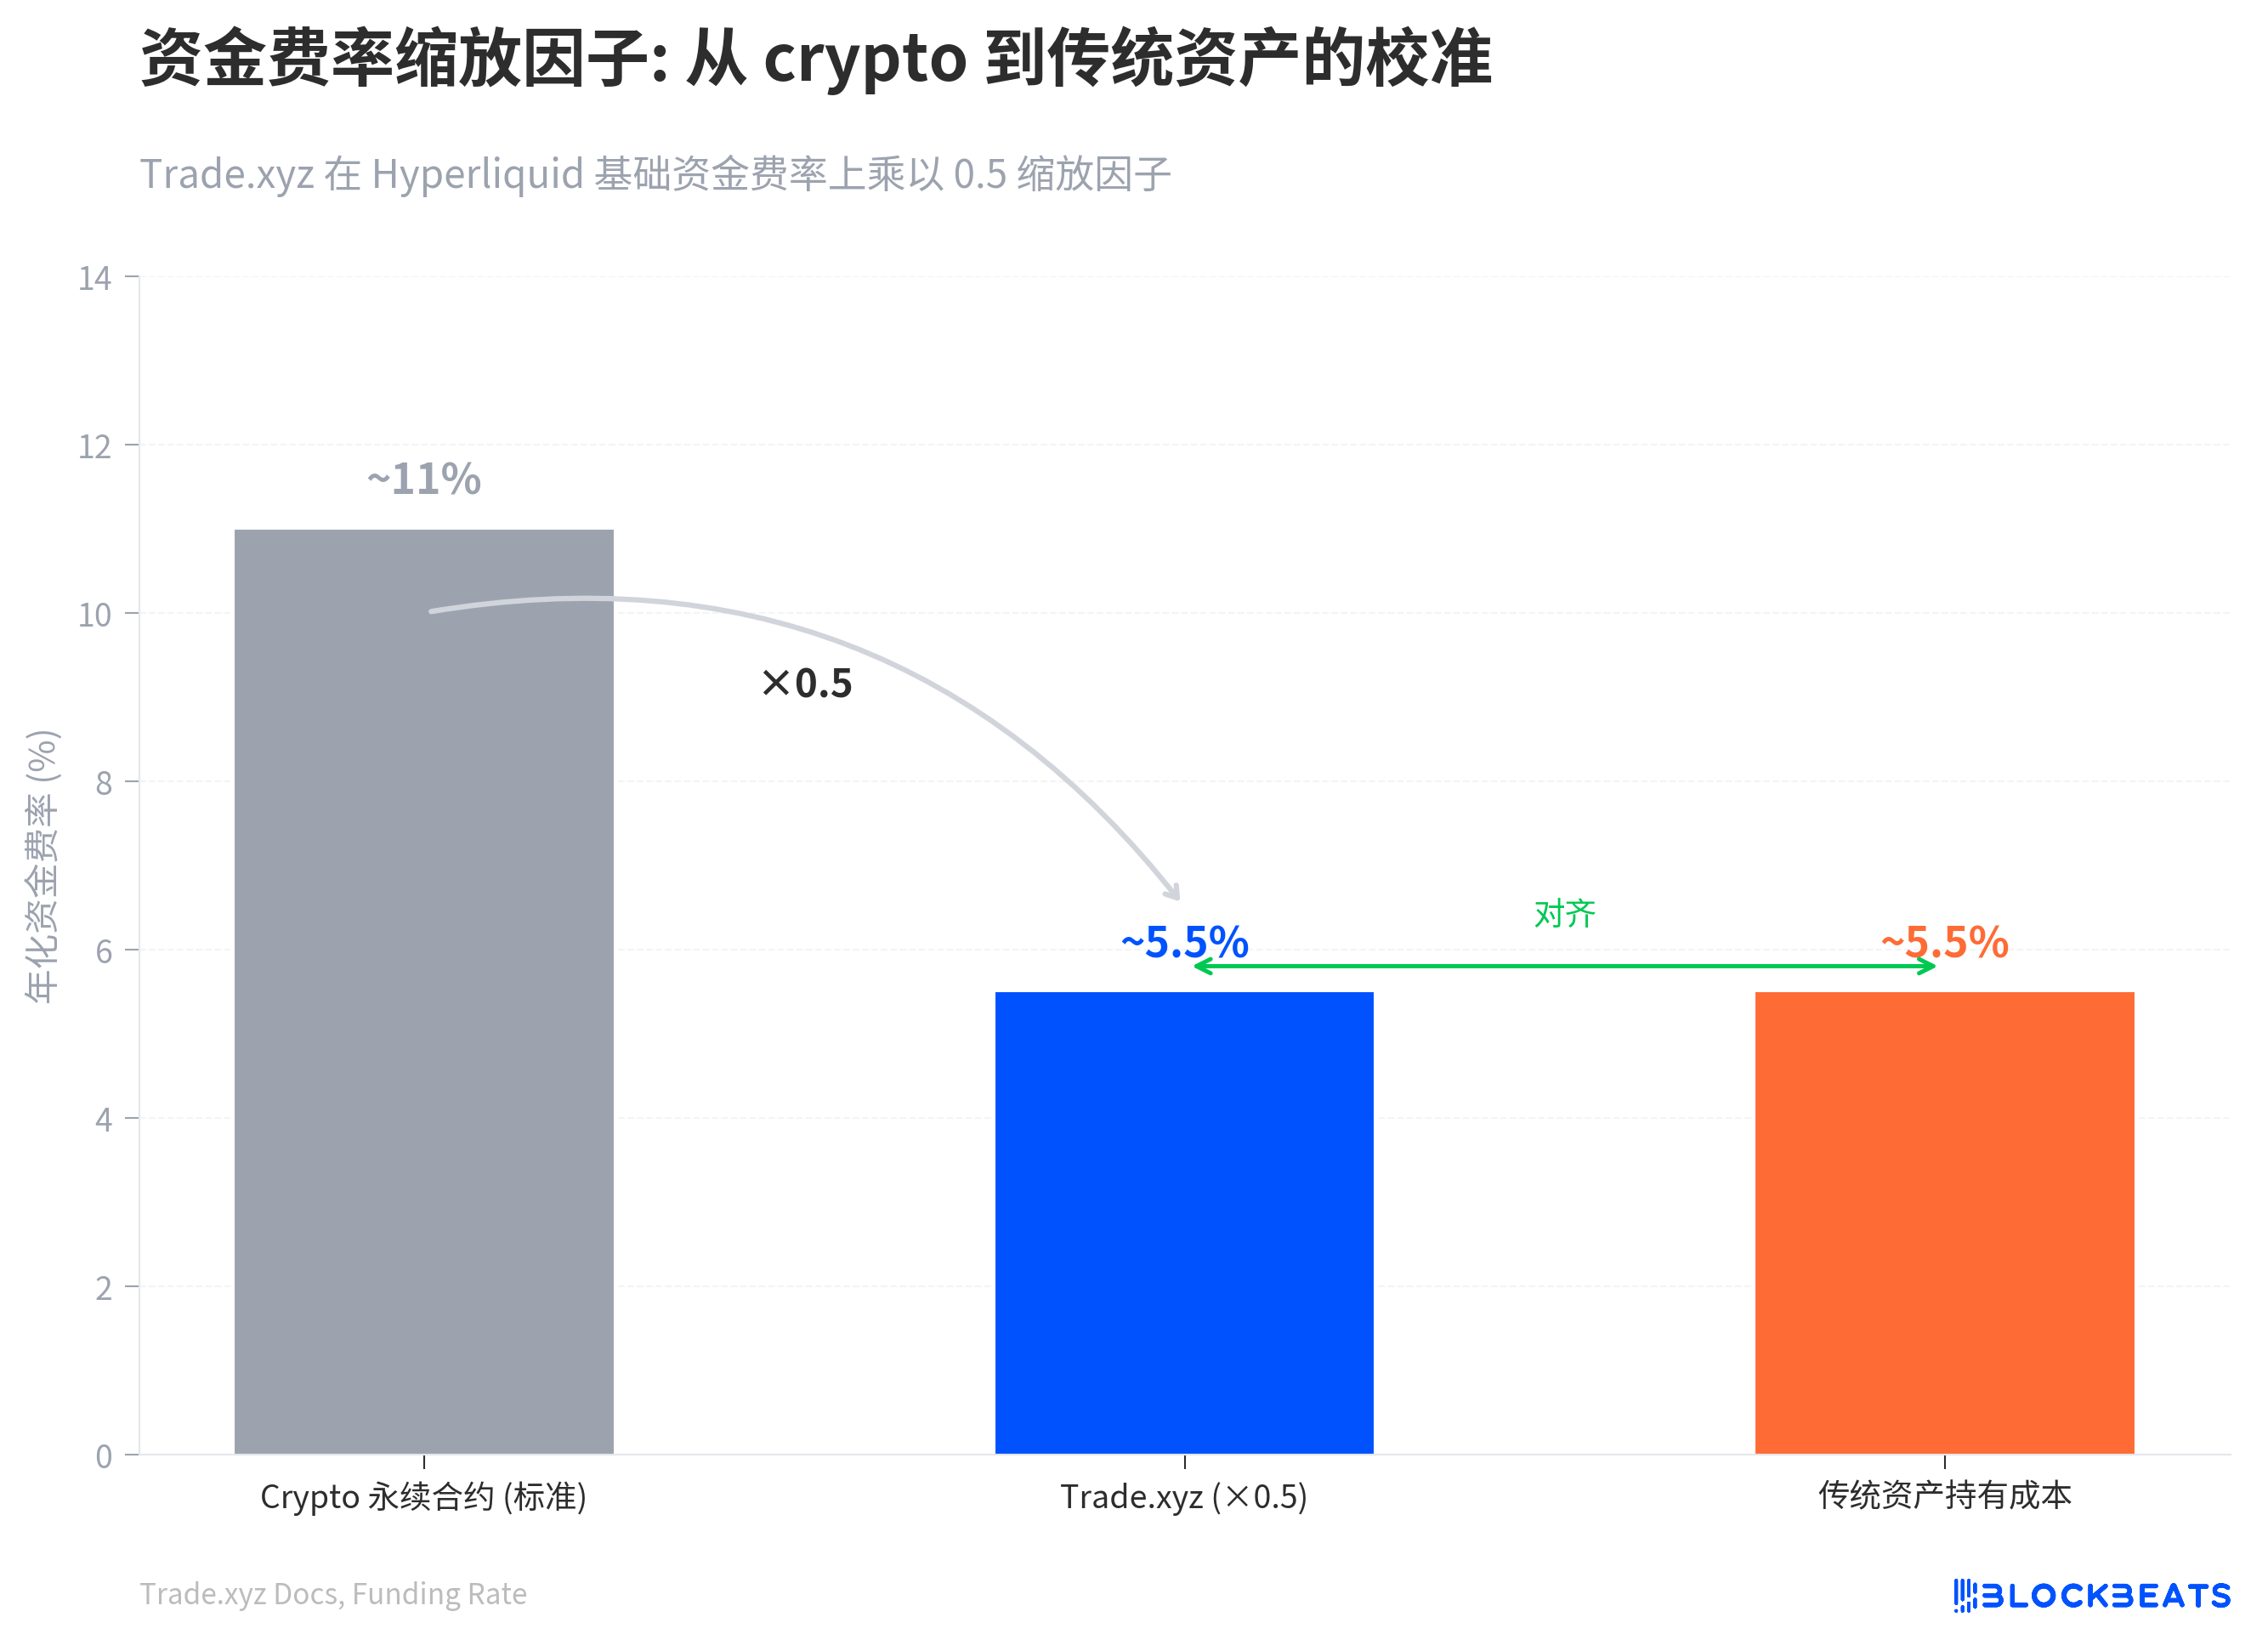
Este 0.5 es una calibración para activos tradicionales. La tasa de financiamiento anual básica de los contratos perpetuos de cripto es de aproximadamente 11%, lo que refleja el costo de mantener apalancamiento puro, razonable para activos como Bitcoin que no tienen dividendos. Pero para acciones y materias primas, el costo real de mantener se acerca a SOFR más 1 a 2 puntos porcentuales, alrededor del 5% al 6%. Multiplicando por 0.5, la tasa de financiamiento anual básica se reduce del 11% a aproximadamente 5.5%, alineándose con los activos tradicionales. Esto es especialmente crítico durante el fin de semana: el factor de escala reduce la tasa de financiamiento del fin de semana a la mitad, y combinado con el oráculo de tiempo constante de 1 hora, permite a los comerciantes con la dirección correcta retener la mayor parte de sus ganancias.
Diferentes activos, diferentes canales de procesamiento
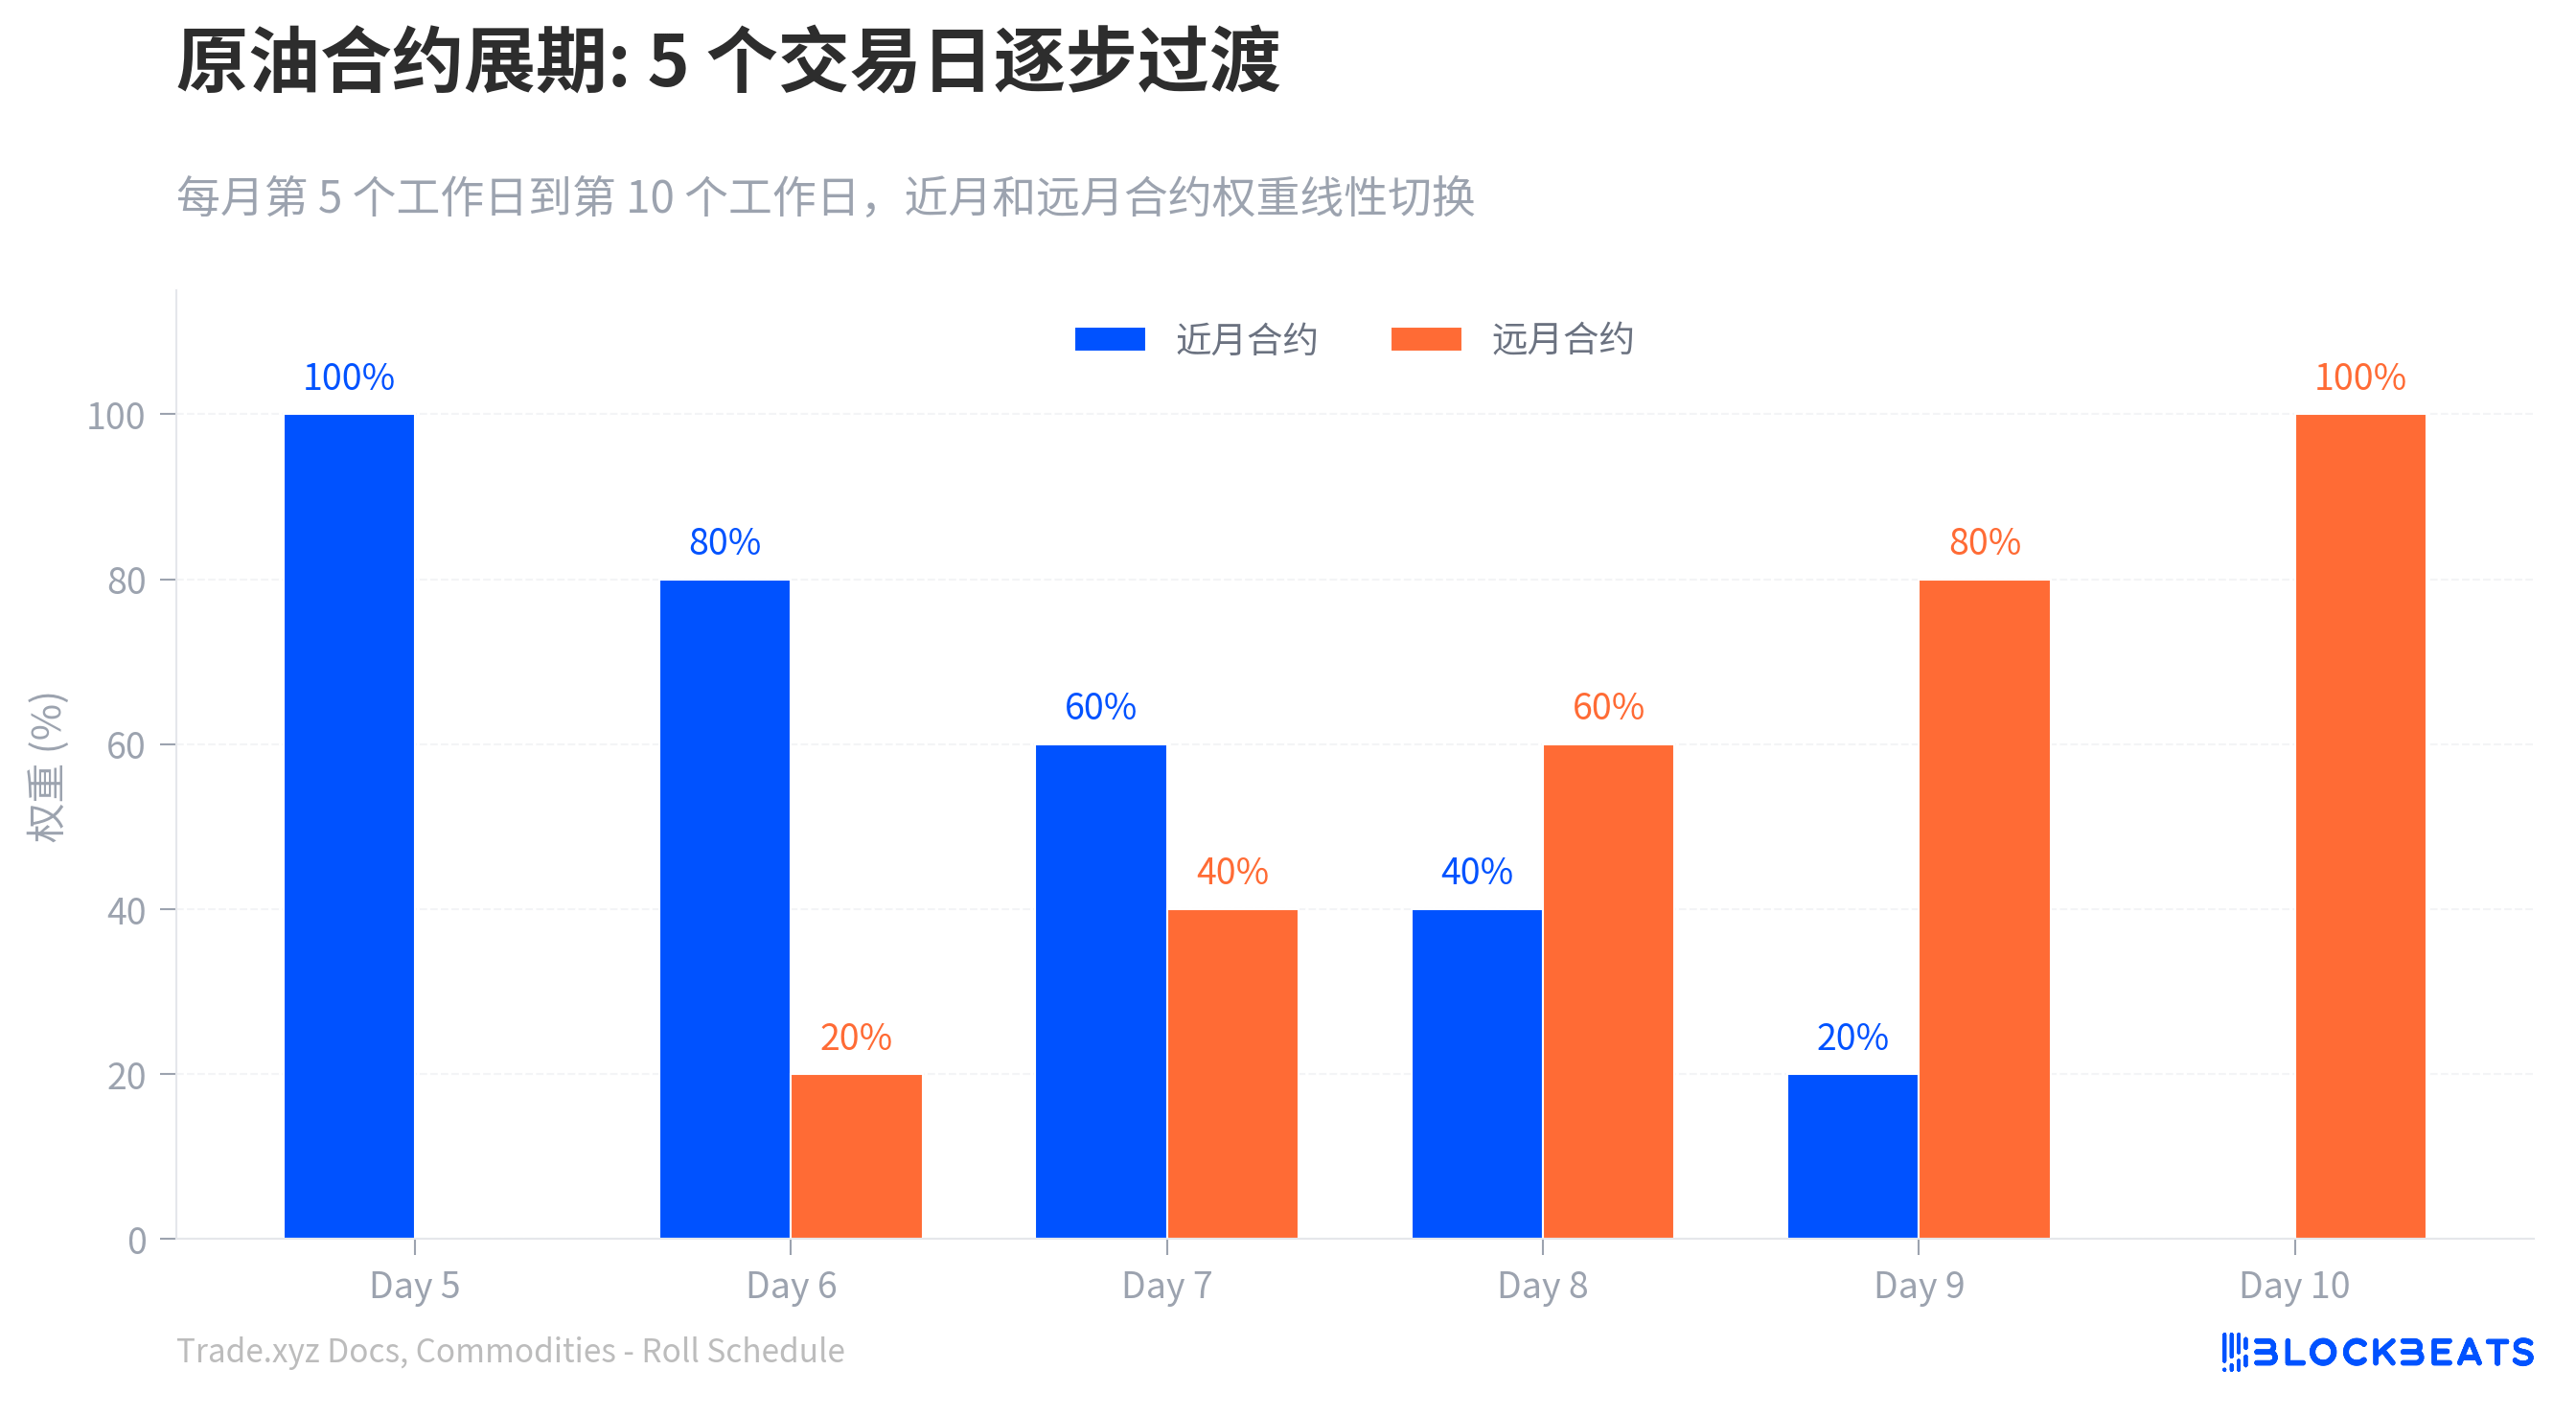
Los metales preciosos tienen un activo mercado spot global. Los precios externos de oro, plata, platino y paladio se toman directamente de las cotizaciones spot, no hay problema de vencimiento de futuros. Pero el petróleo y los metales industriales no tienen cotizaciones spot unificadas, Trade.xyz solo puede usar contratos de futuros de CME como base de fijación de precios. Los futuros tienen una fecha de vencimiento, el sistema necesita cambiar del contrato del mes actual al del mes siguiente cada mes. El problema es que los precios de los dos contratos suelen ser diferentes. Los costos de almacenamiento y las expectativas de oferta y demanda pueden hacer que el precio del contrato a largo plazo sea más alto que el del contrato a corto plazo. Si al cambiar, el precio salta un poco, las ganancias y pérdidas de los tenedores pueden experimentar fluctuaciones no reales, lo que podría desencadenar liquidaciones que no deberían ocurrir.
El enfoque de Trade.xyz es una transición gradual en 5 días hábiles: desde el 5º día hábil del mes hasta el 10º día hábil, el precio del oráculo es un promedio ponderado de los contratos de corto y largo plazo, con un peso que cambia linealmente cada día.
La fijación de precios de los contratos de índices es más compleja. XYZ100 sigue el Nasdaq 100, pero los futuros del Nasdaq de CME se negocian casi todo el día (5 días × 23 horas), proporcionando referencias de precios durante más tiempo que el mercado spot. Trade.xyz inicialmente utilizó los precios de futuros para retroceder el mercado spot, fijando una tasa de descuento del 4% para despojar el costo de mantener. Pero este valor fijo se desviará una vez que la Reserva Federal suba las tasas de interés. La solución v2 lanzada en febrero de 2026 cambió a un cálculo dinámico: al abrir el mercado de EE. UU. se utiliza directamente el valor del índice spot, mientras que se calcula la tasa de descuento implícita a partir del diferencial entre futuros y spot; en el período posterior al cierre, se retrocede el precio spot utilizando esta tasa de descuento.
Hay una clase especial de casos: acciones coreanas. Trade.xyz ha lanzado Samsung Electronics, SK Hynix y Hyundai Motor, y estas acciones se cotizan en wones en la bolsa de Corea. El oráculo necesita superponer una capa de conversión de tasa de cambio USD/KRW sobre la cotización original. Las ganancias y pérdidas de los tenedores reflejan simultáneamente la volatilidad del precio de las acciones y la volatilidad del tipo de cambio.
¿Quién es responsable de las consecuencias de la elección de parámetros?
Todos estos mecanismos de fijación de precios se basan en una premisa: hay suficientes creadores de mercado dispuestos a proporcionar liquidez continuamente. El fondo de creación de mercado HLP de Hyperliquid proporciona liquidez para contratos perpetuos nativos de BTC y ETH, pero no cubre los contratos de terceros desplegados en HIP-3. La liquidez de Trade.xyz depende completamente de la participación voluntaria de creadores de mercado externos. En condiciones extremas, si las posiciones liquidadas no encuentran contrapartes para absorber, el sistema no será respaldado por el fondo como en el sitio principal de Hyperliquid, sino que activará directamente ADL (reducción automática de posiciones), forzando el cierre de las posiciones más rentables en orden de ganancias.
La sutileza de este sistema de fijación de precios radica en que utiliza un conjunto de parámetros que se equilibran mutuamente: la velocidad de seguimiento del oráculo, los límites de descubrimiento de precios y el factor de escala de la tasa de financiamiento, para construir un entorno de fijación de precios autosuficiente sin cotizaciones externas. La elección del S&P 500 de autorizar a Trade.xyz el 18 de marzo puede haber sido por esta infraestructura que funcionó en una crisis geopolítica real.
Pero este sistema también tiene su costo. El oráculo extrae información del libro de órdenes, lo que significa que en períodos de baja liquidez (como en la noche para los contratos de acciones coreanas), unos pocos pedidos pueden mover drásticamente el oráculo. El límite de descubrimiento de precios v2 amplió el rango de liquidación durante el fin de semana, y los comerciantes apalancados necesitan reevaluar su margen de seguridad. ADL significa que incluso si tu juicio es correcto, en condiciones extremas podrías ser liquidado.
Trade.xyz eligió un camino completamente diferente al de las bolsas tradicionales: trasladó el poder de fijación de precios de un motor de emparejamiento centralizado a un sistema de parámetros en cadena. Las bolsas tradicionales cierran porque la liquidación, el control de riesgos y la creación de mercado requieren intervención humana. Trade.xyz no puede cerrar porque los contratos en cadena no conocen el concepto de "horario de cierre". Debe ser capaz de dar un precio en cualquier momento. El evento del petróleo del 9 de marzo demostró que este sistema puede operar bajo presión. Pero también expuso un problema profundo: cuando se le pide a un protocolo en cadena que asuma la función de fijación de precios de la infraestructura financiera tradicional, ¿quién es responsable de las consecuencias de la elección de parámetros?
El tiempo constante se ajustó de 8 horas a 1 hora, es una decisión de parámetro del equipo de Trade.xyz. El límite de descubrimiento de precios se actualizó de v1 a v2. Estas decisiones afectan la línea de liquidación y la tasa de financiamiento de cada tenedor. En las bolsas tradicionales, este tipo de cambios de reglas requiere la aprobación de los reguladores y un período de divulgación. En la cadena, una actualización de parámetros puede completarse rápidamente.
En un sistema sin respaldo de HLP, sin arbitraje regulatorio, y que depende completamente del diseño de parámetros para mantener el orden, comprender cómo estos parámetros afectan tu posición es comprender el riesgo real que asumes.