


Título original: Si no entiendes la IA para finales de este año, la próxima década te confundirá. Autor original: Anish Moonka. Traducido por: Peggy, BlockBeats.
Nota del editor: Cuando se habla de IA, la atención suele centrarse en los aspectos más visibles: chatbots, asistentes de IA y diversas aplicaciones novedosas. Sin embargo, detrás de estos productos se está produciendo una profunda reestructuración industrial. Desde la electricidad y los chips hasta los centros de datos, pasando por los modelos y las aplicaciones, la IA es en realidad un conjunto de tecnologías compuesto por múltiples capas de infraestructura, y el flujo de capital y beneficios es mucho más complejo de lo que parece a simple vista.
Este artículo describe sistemáticamente la cadena de valor desde la perspectiva de la "estructura de cinco capas de la IA": por qué cientos de miles de millones de dólares se invierten en energía, chips e infraestructura en la nube; por qué las empresas modelo siguen gastando grandes cantidades de efectivo mientras crecen rápidamente; y en qué eslabones se puede concentrar el verdadero valor en esta revolución tecnológica.
Al comparar la IA con ciclos históricos como la revolución eléctrica y la construcción de infraestructuras de internet, el autor intenta responder a una pregunta clave: en esta ola tecnológica que puede remodelar la estructura industrial global, ¿hacia dónde fluye el capital y cómo pueden las personas comunes participar en esta ronda de oportunidades de riqueza que ofrece la IA?
El siguiente es el texto original:
La mayoría de la gente piensa que la IA es solo un chatbot.
Entiendo ese pensamiento. Abres ChatGPT, le dejas editar un correo electrónico y lo hace al instante. Parece magia. Cierras la página, creyendo que entiendes cómo funciona la IA. Pero es como usar tu tarjeta de crédito Visa en un restaurante y pensar que entiendes cómo Visa gana dinero. Solo has usado el producto, sin ver el sistema que hay detrás.
Durante la mayor parte del año pasado, intenté averiguar dónde se generaban las verdaderas ganancias en IA. Y la verdad, un tanto embarazosa, es que tardé mucho en darme cuenta de que estaba mirando al nivel equivocado. Estaba centrado en ChatGPT, Claude, Gemini, en las herramientas a las que se podía acceder directamente.
Mientras tanto, 700 mil millones de dólares se invierten discretamente en otra infraestructura que ni siquiera puedo nombrar: chips de los que nunca he oído hablar, abreviaturas de tecnología de empaquetado que parecen inventadas, sistemas de refrigeración y centrales eléctricas. En Texas, Iowa e Hyderabad, se están vertiendo enormes cantidades de hormigón para construir centros de datos.
Hace un año, casi nadie a mi alrededor hablaba de estas cosas. Ahora, todo el mundo habla de ellas.
Este artículo es bastante largo. Si no tienes tiempo para leerlo ahora, puedes guardarlo para más tarde.
Quiero llevarte en un recorrido completo por la cadena de valor de la IA: desde la electricidad que alimenta los centros de datos hasta las aplicaciones de tu teléfono.
Además, explicaré las cosas de forma que las entiendas incluso si nunca antes has leído el informe anual de una empresa que cotiza en bolsa. Explicaré toda la terminología, proporcionaré datos reales para cada análisis y aclararé con franqueza cualquier duda que aún tenga, porque, en efecto, las hay.
Comencemos.
1. Un pastel de cinco pisos (¿por qué nadie habla de los cuatro pisos inferiores?)
La IA es infraestructura. Al igual que internet, al igual que la electricidad, necesita fábricas. —Jensen Huang
La mayoría de la gente entiende la IA como un ordenador inteligente que responde a preguntas.
Es como decir que internet es "un lugar para ver vídeos". Técnicamente correcto, pero no capta la esencia del asunto.
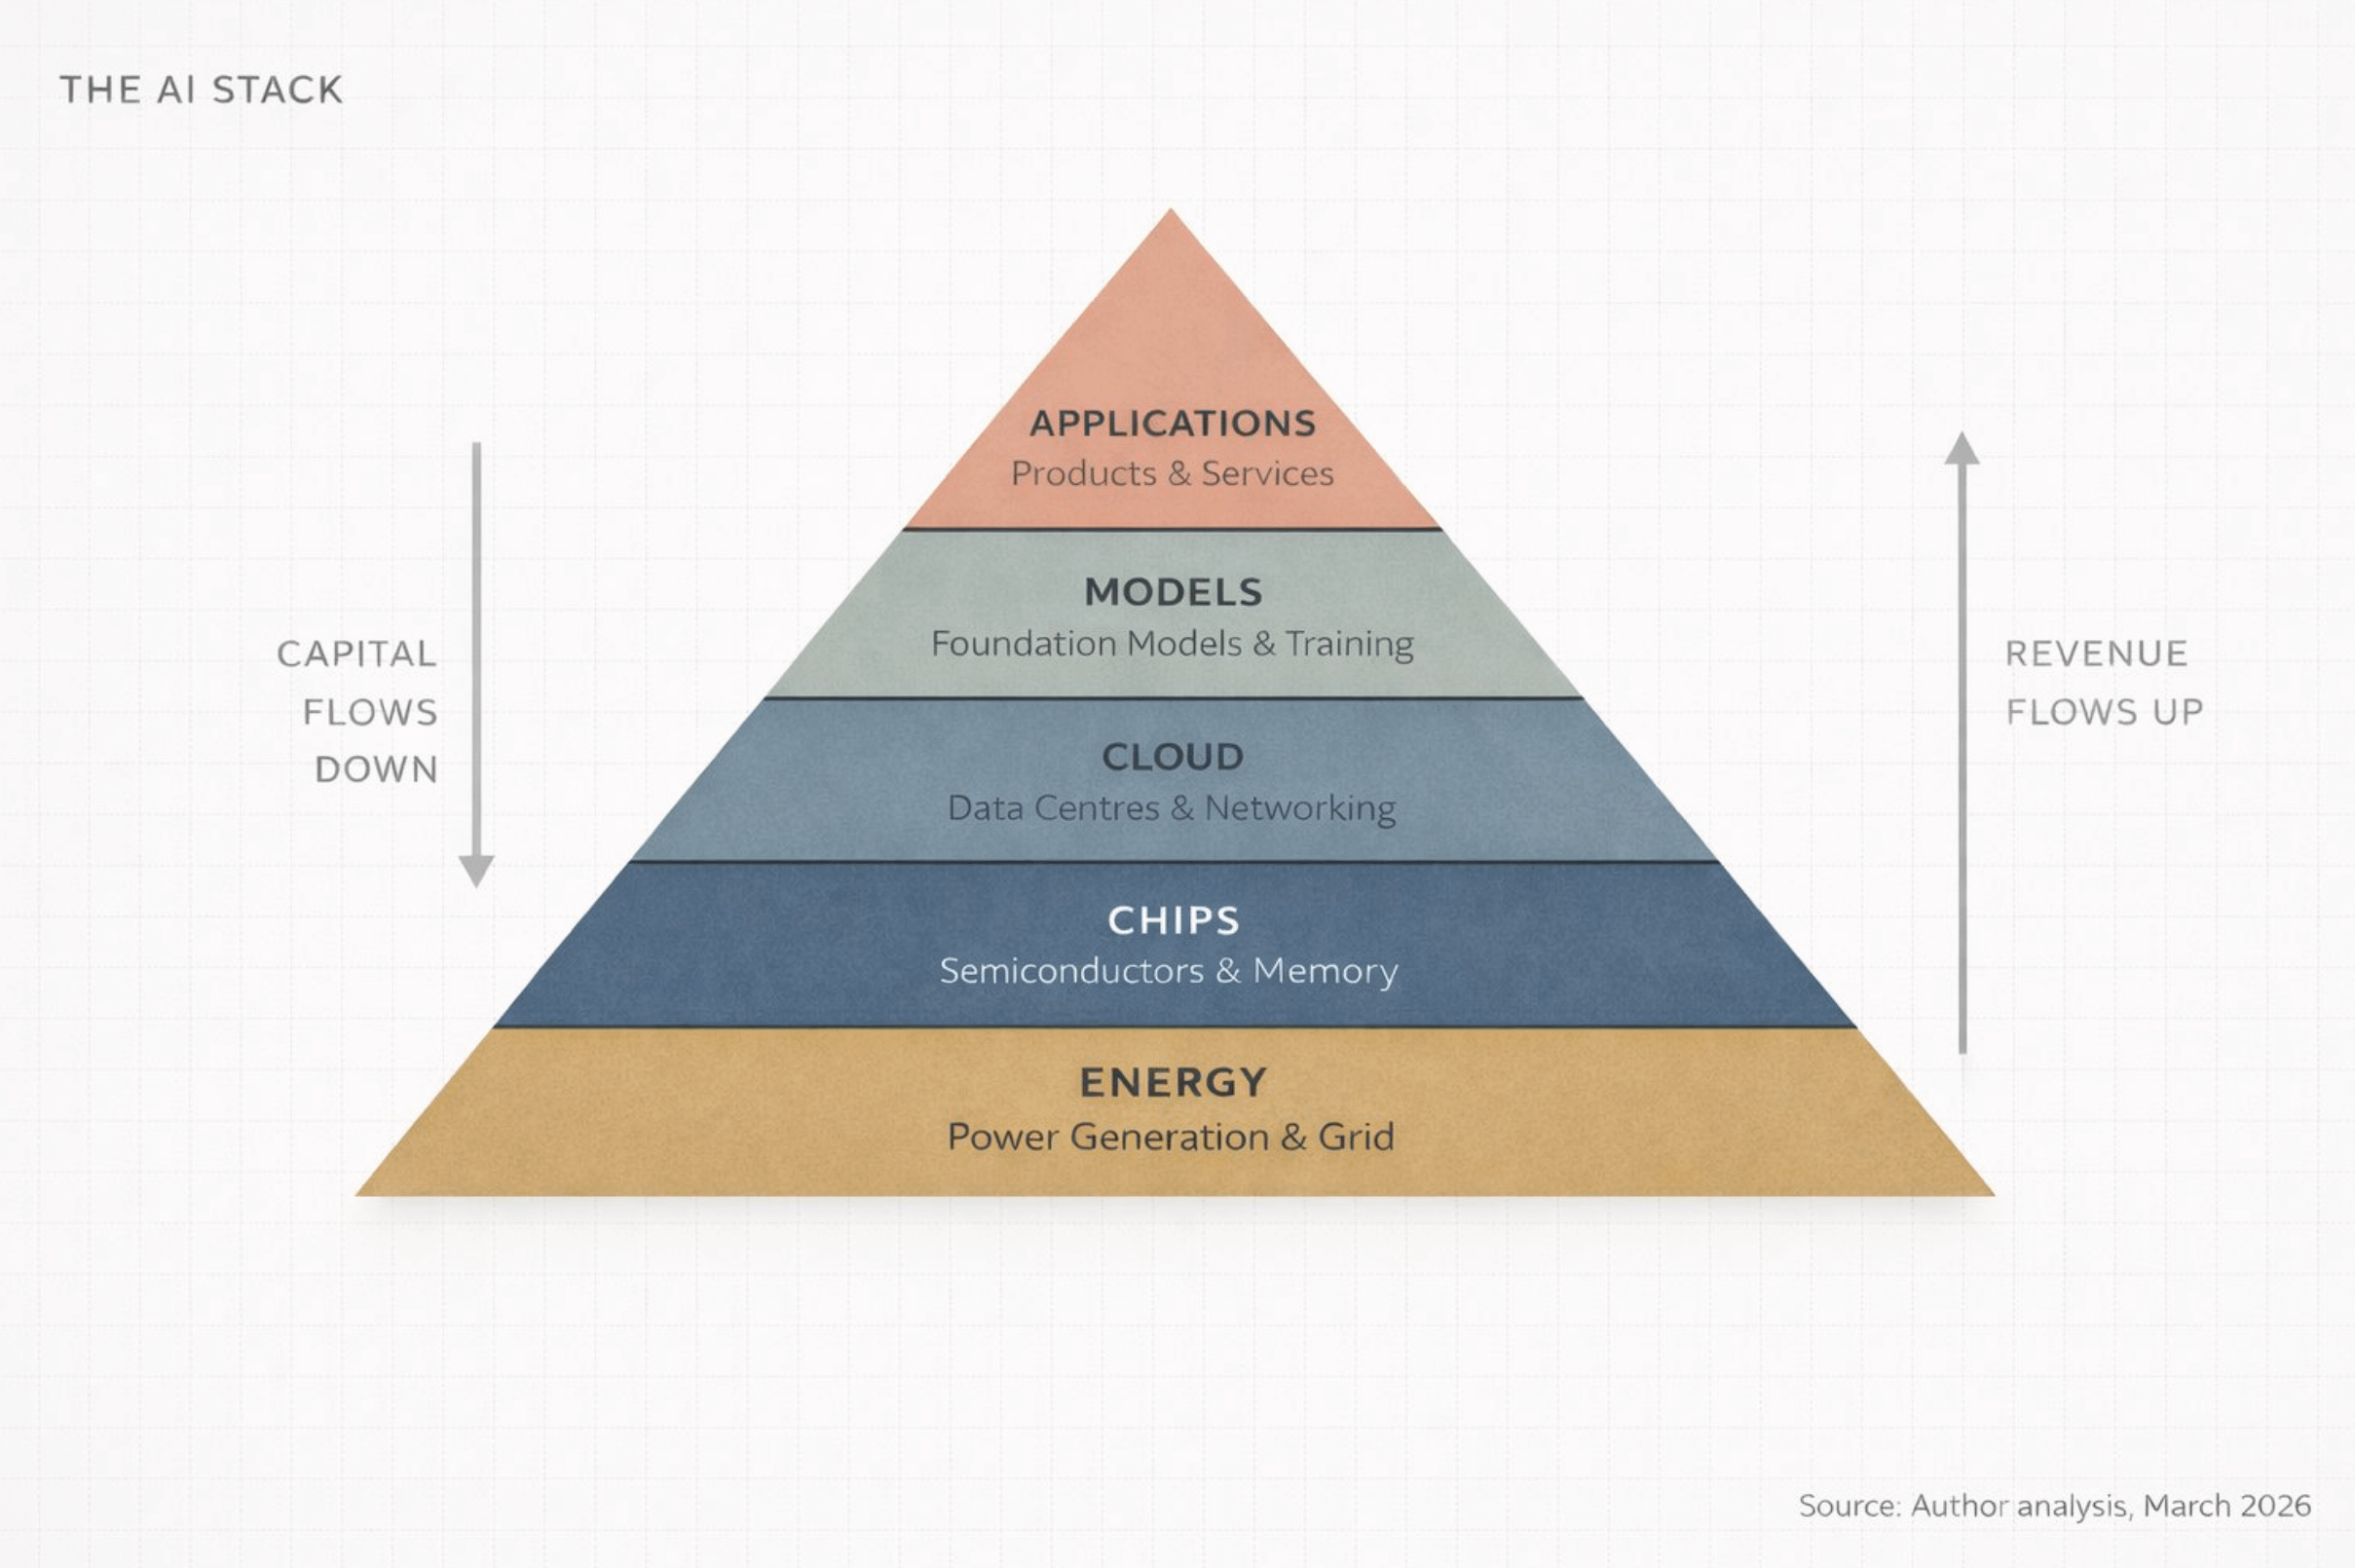
En el Foro Económico Mundial de enero de 2026, Jensen Huang describió la IA como un sistema de cinco capas:
Energía
Papas fritas
computación en la nube
Modelos
Aplicaciones
Calificó todo este sistema como "el mayor proyecto de infraestructura de la historia de la humanidad".
Primero, piensa en esta palabra: infraestructura.
Autopistas. Redes eléctricas. Sistemas de suministro de agua. Estas cosas hacen que la civilización moderna funcione, pero la gente normalmente solo se da cuenta de ellas cuando fallan.
La IA se está convirtiendo en algo similar: invisible, indispensable y extremadamente costosa de desarrollar. A toda esta estructura la llamo la Pila de IA. Consta de cinco capas apiladas una encima de la otra, donde cada capa da soporte a la superior y la financiación fluye bidireccionalmente entre ellas.
La versión más sencilla que puedo dar es esta:
Energía: necesitas electricidad para hacer funcionar un ordenador, y mucha electricidad, además.
Los chips son procesadores diseñados específicamente para la informática. No se trata de la CPU de tu portátil.
Para la nube, se necesitan enormes centros de datos tipo almacén, repletos de estos chips y conectados por redes de altísima velocidad.
Para los modelos, se necesita un software de IA real: un "cerebro inteligente" que aprenda patrones a partir de los datos.
Las aplicaciones son productos que la gente utiliza realmente, como ChatGPT, la Búsqueda de Google o el sistema antifraude de un banco.
Cualquier análisis de la IA que se centre únicamente en la quinta capa (la capa de aplicación) ignora el 80% de la realidad. Y si eres inversor, emprendedor o simplemente alguien que intenta comprender el futuro del mundo, lo realmente importante es que el dinero no se distribuye uniformemente entre estas cinco capas. Se concentra, crece exponencialmente y fluye hacia unos pocos nodos clave.
Hoy en día, estos fondos se están concentrando en lugares que la mayoría de la gente desconoce por completo.
II. Seguimiento de los flujos de fondos (La respuesta no está donde esperas)
La atención de la gente casi siempre se centra en la capa de aplicación. ChatGPT, GitHub Copilot, Claude, Perplexity.
Todos estos son productos que se pueden usar directamente, por lo que es fácil pensar que la historia de la IA probablemente se reduce a estas aplicaciones.
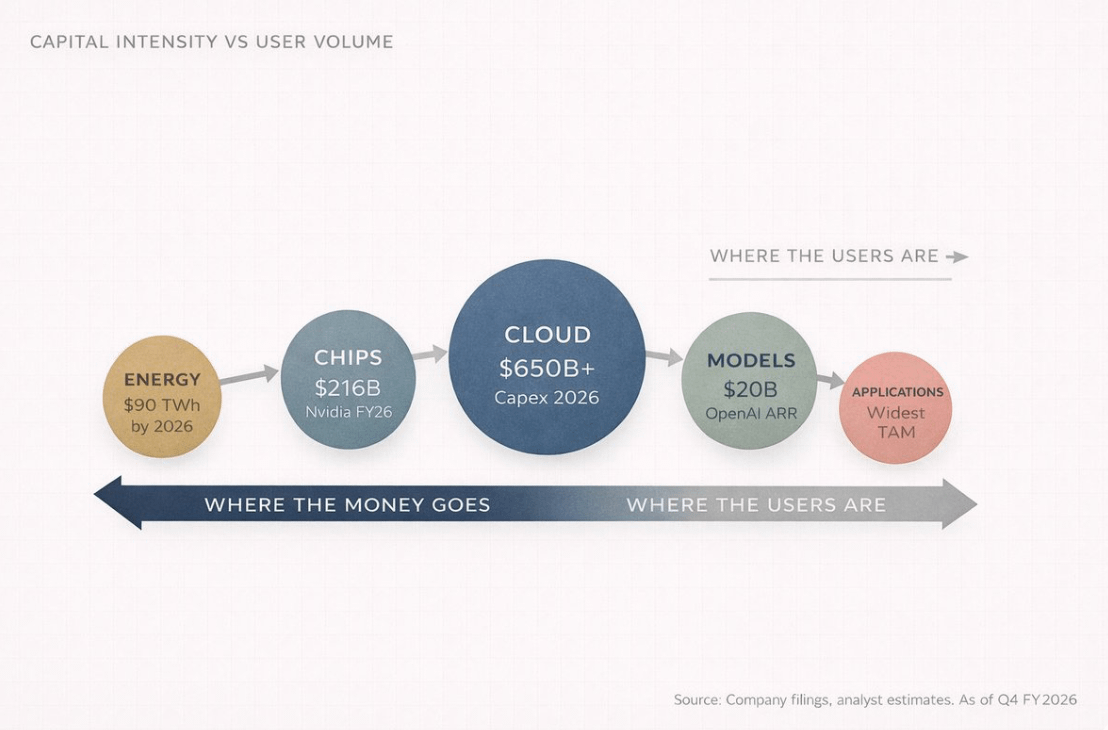
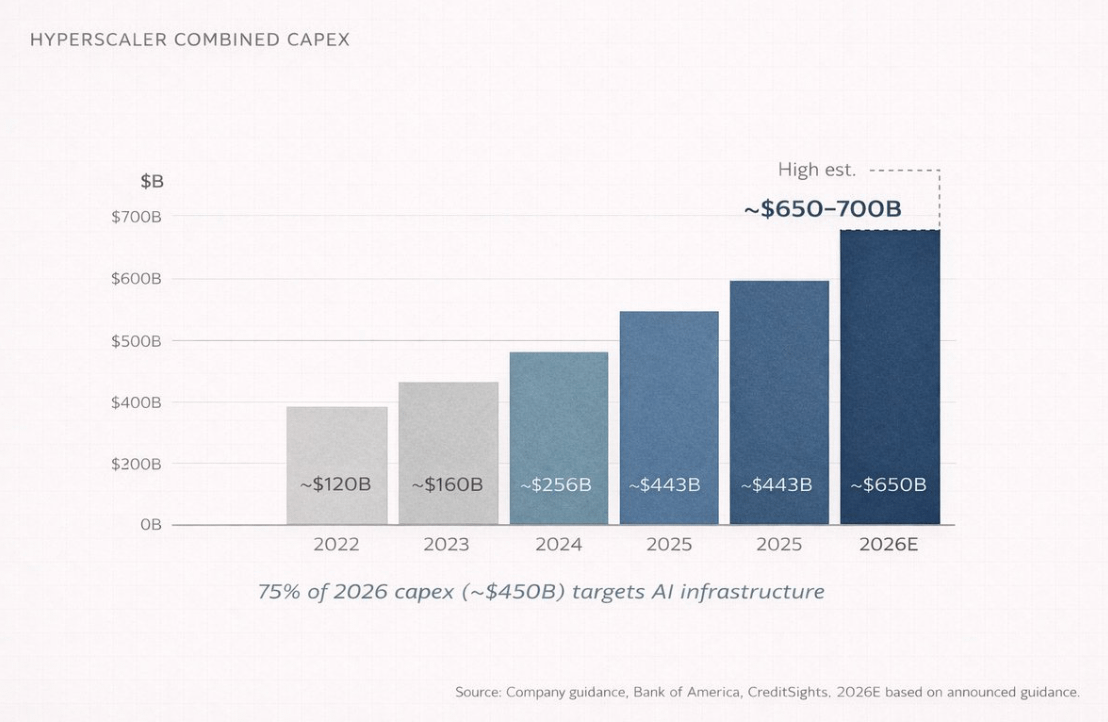
Pero la mayoría de la gente pasa por alto un detalle. Para 2026, se espera que las cuatro mayores empresas de computación en la nube del mundo (Amazon, Microsoft, Google y Meta) tengan un gasto de capital anual total (CapEx) de entre 650.000 y 700.000 millones de dólares.
Este es un año, en el que participan cuatro empresas.
Esta cifra equivale aproximadamente al PIB anual total de Suiza. De este total, aproximadamente el 75%, o unos 450.000 millones de dólares, se invertirán directamente en infraestructura de IA.
No se trata de chatbots ni de aplicaciones. Se trata de arquitectura, chips, fibra óptica y redes, sistemas de refrigeración; cosas de las que nadie habla en las fiestas. Eso demuestra que hay dinero de por medio.
Porque si lo piensas bien, antes de que alguien pueda usar ChatGPT, alguien tiene que hacer una cosa primero: construir un centro de datos del tamaño de un centro comercial, instalar decenas de miles de procesadores dedicados en su interior, conectarlos con equipos de red cuyo valor es muy superior al valor de mercado de la mayoría de las empresas y, luego, proporcionar a todo el sistema suficiente energía para abastecer a una pequeña ciudad. Y esto tiene que hacerse todos los días.
Estas son las tres primeras capas: energía, chips e infraestructura en la nube. Son las capas invisibles, y también donde se invierte una enorme cantidad de capital.
Algunos podrían preguntar: "¿Y qué pasa con OpenAI? ¿Acaso no han ganado ya miles de millones de dólares?"
Eso es cierto.
Para finales de 2025, los ingresos recurrentes anualizados (ARR) de OpenAI habrán alcanzado los 20.000 millones de dólares. Hace apenas un año eran 6.000 millones de dólares, y el año anterior, solo 2.000 millones.
Un aumento de diez veces en dos años: pocas empresas en la historia de los negocios humanos han logrado un crecimiento de ingresos tan rápido y a esta escala.
Sin embargo, el problema es que el coste es igualmente asombroso.
Para 2025: OpenAI habrá gastado aproximadamente 9 mil millones de dólares en efectivo.
2026: Se prevé que se gasten 17 mil millones de dólares.
Esto se refiere únicamente al coste de inferencia, que es el coste real del sistema que ejecuta el modelo cuando se le hace una pregunta a una IA:
2025: 8.400 millones de dólares
Valor proyectado para 2026: 14.100 millones de dólares estadounidenses.
Según las proyecciones actuales, no se espera que OpenAI logre un flujo de caja positivo hasta 2029 o 2030.
Así que la pregunta es: ¿adónde fue a parar todo ese dinero?
La respuesta es: fluir hacia abajo en la pila tecnológica de IA.
Dirección del flujo:
Microsoft Azure (OpenAI está obligada a pagar a Microsoft el 20% de sus ingresos para 2032 según el acuerdo).
GPU de Nvidia
Empresas de ingeniería que construyen centros de datos
Y las compañías energéticas que suministran electricidad
Si observas este sistema durante un rato, notarás una estructura casi cíclica:
Microsoft invierte en OpenAI.
OpenAI utilizó este dinero para comprar servicios en la nube de Azure.
Azure utiliza sus ingresos para comprar chips de Nvidia.
Nvidia registra beneficios récord.
Todos aplaudieron
Luego, los fondos continuaron fluyendo hacia abajo.
Existe un hecho estructural muy importante en la pila tecnológica de la IA:
La gran mayoría de los usuarios se encuentran en la capa superior (capa de aplicación).
La gran mayoría de los beneficios se generan en el nivel más bajo (capa de infraestructura).
Esta discrepancia entre la posición del usuario y la posición de beneficio es la base de toda la lógica de inversión en IA.
Esta es la primera regla de la cadena de valor de la IA: los ingresos fluyen hacia arriba, mientras que el capital se hunde hacia abajo.
III. En realidad, ya has visto esta escena antes.
Todos los problemas humanos son esencialmente problemas de ingeniería, y los problemas de ingeniería, en última instancia, pueden resolverse. —Buckminster Fuller
Si quieres comprender realmente lo que está sucediendo con la IA, puedes remontarte a la historia de la revolución eléctrica entre 1880 y 1920.
En 1882, Thomas Edison construyó la primera central eléctrica comercial en Pearl Street, Manhattan, Nueva York. Por aquel entonces, la mayoría consideraba la electricidad una simple novedad, una forma más "avanzada" de iluminación. Al fin y al cabo, las lámparas de gas ya funcionaban a la perfección. ¿Quién necesitaba algo así?
Pero en tan solo 40 años, la electricidad ha transformado por completo casi todos los sectores: la industria manufacturera, el transporte, las comunicaciones, la sanidad y el entretenimiento.
Los verdaderos vencedores de esta revolución no fueron los inventores de la bombilla, sino quienes construyeron la infraestructura: General Electric, Westinghouse Electric, las compañías eléctricas, las empresas mineras de cobre y las empresas de ingeniería y construcción.
Hoy en día, la IA está repitiendo el mismo patrón, solo que la velocidad se ha reducido a unos pocos años en lugar de décadas.
Compara las dos cadenas:
Sistema de IA: IA → Centro de datos → Chip → Materias primas → Energía
Sistema eléctrico: Electricidad → Fábrica → Maquinaria → Materias primas → Carbón/Energía hidroeléctrica
Los dos caminos son casi idénticos. Y, una vez más, el ganador no se encuentra principalmente en la capa de aplicación, sino en la capa de infraestructura.
A este fenómeno lo llamo Gravedad de la Infraestructura. Siempre que surge una nueva plataforma informática, quienes generan riqueza primero son siempre los "vendedores de herramientas".
La aplicación acabará superando a la competencia y acaparará toda la atención mediática. Pero la infraestructura se llevará la mayor parte de los beneficios.
Por ejemplo, los ingresos de Nvidia para el año fiscal 2026 (que finalizó en enero de 2026) fueron de 215.900 millones de dólares, lo que representa un aumento interanual del 65 %. De esa cantidad, el negocio de centros de datos generó 62.300 millones de dólares en ingresos durante el último trimestre, un incremento interanual del 75 %. Este negocio ahora representa el 91 % de los ingresos totales de Nvidia.
En otras palabras, una empresa con ingresos de 68.000 millones de dólares en un solo trimestre, el 90% de los cuales proviene de la misma línea de negocio.
Analicemos la fabricación de chips. TSMC controlará aproximadamente el 70% del mercado mundial de fabricación de obleas en 2025, con ventas de 122.500 millones de dólares. En segundo lugar, Samsung Electronics solo tendrá el 7,2%. Este nivel de monopolio hace que la otrora dominante Standard Oil parezca menos impresionante.
La infraestructura siempre es lo primero. La verdadera pregunta es: ¿cuánto durará esta oportunidad?
Pregúntale a cualquiera qué es la revolución de internet y te dirá Google, Amazon y Facebook.
Pero si preguntas dónde se generó el dinero en los primeros tiempos, la respuesta es en realidad Cisco Systems y Corning, las empresas que instalaron las redes de fibra óptica.
La misma historia, solo que en una época diferente.
IV. La parte que nadie quiere escuchar
El mercado de valores es una máquina que mueve el dinero de los impacientes a los pacientes. —Charlie Munger
Tengo que ser sincero. Cuando empecé a considerar la IA como inversor, cometí el mismo error que la mayoría: me centré en la capa de aplicación. Vi crecer a ChatGPT. Vi a Anthropic recaudar miles de millones de dólares. Así que pensé: las empresas de IA triunfarán, así que invertiré en empresas de IA.
Más tarde, tres cosas cambiaron mi perspectiva, y sucedieron en secuencia.
Lo primero: las empresas más exitosas están quemando dinero.
He notado que casi todas las empresas de IA están gastando dinero a un ritmo vertiginoso. OpenAI, Anthropic, Mistral AI, xAI: todas gastan mucho más rápido de lo que ganan. La razón no es un mal modelo de negocio, sino que los costos de la capacidad de procesamiento son estructurales.
Cada vez que se formula una pregunta a la IA, el sistema debe realizar cálculos reales. Estos cálculos requieren GPU, y las GPU requieren electricidad. Cuanto más potente sea el modelo, mayor será la potencia de cálculo necesaria, por lo que los costes operativos no harán más que aumentar.
En otras palabras, los ganadores de la IA que la gente cree que son son en realidad los que gastan más dinero.
Lo segundo: los trabajos más rentables están en la base de la pirámide.
He notado que las empresas de infraestructura están ganando muchísimo dinero. El margen bruto de Nvidia ronda el 75%, y TSMC está expandiendo la producción a la vez que sube los precios porque la demanda supera con creces la oferta.
Estas empresas no se preguntan cuándo obtendrán beneficios. Su problema es que, sencillamente, no podemos producir más rápido. Son dos problemas completamente distintos.
La tercera cosa: No pienses como un "consumidor" (que también es lo más incómodo).
Me di cuenta de que he estado pensando en la IA como un consumidor.
Los consumidores ven la aplicación. Los ingenieros ven la pila tecnológica. Una vez que se ve toda la pila tecnológica, ya no se puede ignorar.
Cada lanzamiento de IA se convierte en un anuncio de gastos de capital (CapEx). Cada actualización de modelo se convierte en un nuevo pedido de chips. Cada nueva función se convierte en un nuevo contrato de arrendamiento de centro de datos.
Toda la industria comenzó a asemejarse a círculos concéntricos: cuanto más cerca del centro, más concentrados estaban los beneficios.
Quizás seas: un ingeniero de software especializado en modelos de IA, un inversor minorista que compró acciones de Nvidia a 300 dólares, o alguien que observa esta revolución desde la distancia en la India (o quizás seas las tres cosas a la vez; esa sería la situación más interesante).
Independientemente de su postura, el principio sigue siendo el mismo. Los consumidores ven el producto, los inversores ven la cadena de suministro. Y los mejores inversores ven la cadena de suministro que ya está establecida antes del lanzamiento del producto.
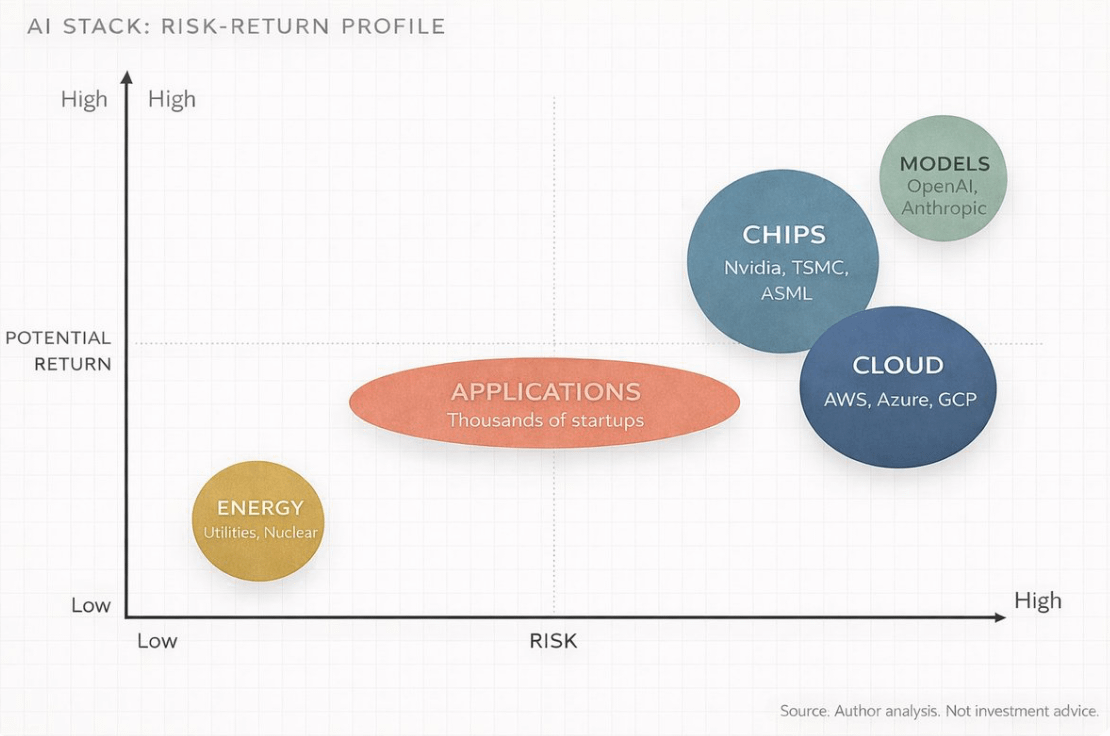
V. Mapa del inversor: Un análisis capa por capa del conjunto de tecnologías de IA
El artículo ya es bastante largo, así que aceleraré el ritmo.
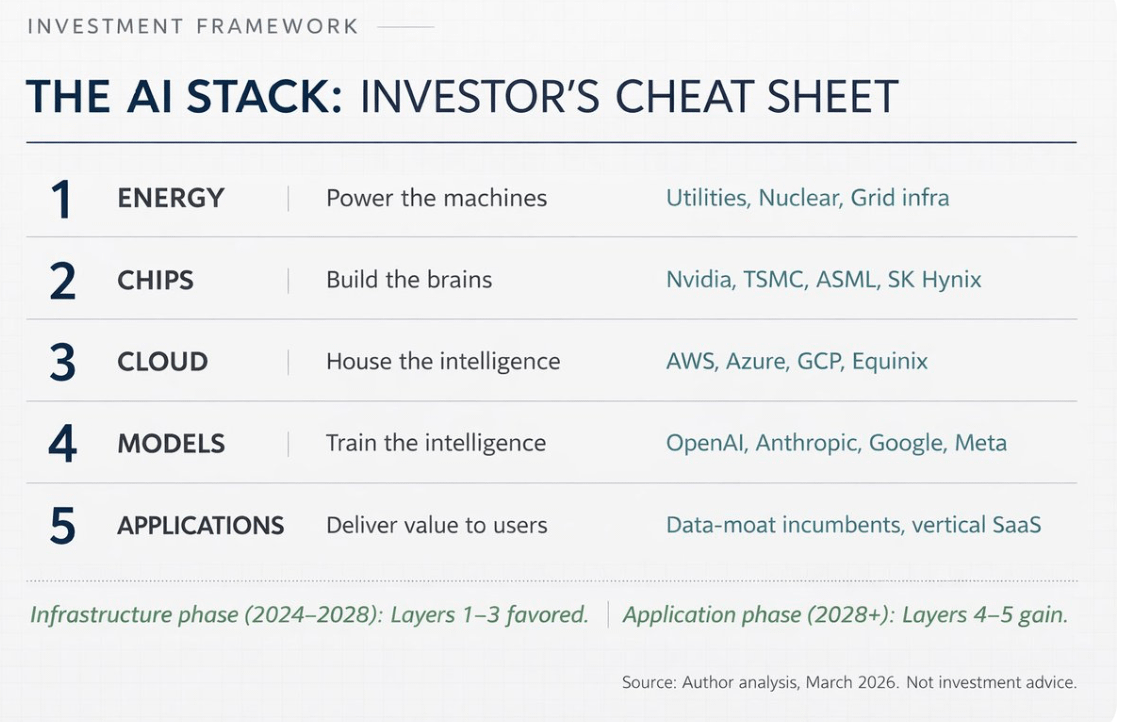
A continuación se muestra la estructura de cada capa de la pila de IA, los principales actores y las oportunidades potenciales.
Capa 1: Energía
Los centros de datos de IA consumen muchísima energía. Una sola sesión de entrenamiento de un modelo a gran escala puede consumir la electricidad de una pequeña ciudad durante un año. Se prevé que para 2026, los centros de datos de IA a nivel mundial consuman aproximadamente 90 teravatios-hora de electricidad al año, lo que supone un aumento de casi diez veces con respecto a 2022.
Esto nos lleva a una lógica de inversión muy simple: quien pueda proporcionar un suministro eléctrico estable a los centros de datos se beneficiará. Esto incluye a las compañías de energía nuclear, gas natural, energías renovables, redes eléctricas y, especialmente, a las compañías energéticas ubicadas cerca de los clústeres de centros de datos.
En octubre de 2025, Jensen Huang afirmó que los centros de datos podrían generar su propia energía más rápidamente que conectándose a la red eléctrica. De hecho, muchas empresas tecnológicas ya están construyendo instalaciones de generación de energía justo al lado de sus centros de datos, evitando así la red eléctrica.
Esto me sorprende. Estas empresas tecnológicas se están convirtiendo en sus propias compañías eléctricas.
Entre los beneficiarios se incluyen las compañías de servicios públicos, los productores independientes de energía y los fabricantes de equipos eléctricos (transformadores, aparamenta, etc.). En Asia, por ejemplo en India, las empresas de equipos y transmisión de energía también se beneficiarán con la expansión de los centros de datos de hiperescala.
Capa 2: Chip
Esta es la capa más conocida por el público gracias a Nvidia. Pero en realidad, esta capa es mucho más compleja que una sola empresa.
La capa del chip se puede subdividir aún más en varias subcapas:
Empresa de diseño
Nvidia (GPU), AMD, Broadcom, Qualcomm
Y un número creciente de proveedores de servicios en la nube están desarrollando sus propios chips: Google TPU, Amazon Trainium, Microsoft Maia
Empresa manufacturera
El mercado está dominado casi por completo por TSMC, con una cuota de mercado de aproximadamente el 70%, seguida de Samsung Electronics (7,2%). Intel está intentando reconstruir su negocio de fabricación de semiconductores, pero esto llevará muchos años.
Compañía de equipos
Las máquinas utilizadas para fabricar los chips proceden de ASML (la única empresa que produce máquinas de litografía EUV), así como de Applied Materials, Lam Research y Tokyo Electron.
Compañía de memoria
Los modelos de IA requieren grandes cantidades de memoria de alto ancho de banda (HBM). Principales actores: SK Hynix, Samsung, Micron Technology
Tecnología de embalaje
Las tecnologías de empaquetado avanzadas (como la CoWoS de TSMC) se han convertido en un nuevo cuello de botella.
Lo más llamativo de esta capa es, en realidad, su concentración:
Nvidia: Aproximadamente el 92% de la cuota de mercado de GPU para IA.
TSMC: Fabrica casi todos los chips de IA.
ASML: El único proveedor de equipos EUV
Una empresa diseña. Otra fabrica. Otra produce las máquinas de fabricación. Esta concentración representa tanto una oportunidad de inversión como un riesgo geopolítico.
Capa 3: Nube y centro de datos
Aquí es donde realmente funciona el chip.
Enormes instalaciones tipo almacén:
Miles de servidores
Conexión de red de alta velocidad
Sistema de refrigeración líquida (ahora de serie, en lugar de opcional)
El mercado está dominado por tres grandes proveedores de servicios en la nube:
Amazon Web Services (31%)
Microsoft Azure (24%)
Google Cloud (11%)
Oracle también se está expandiendo rápidamente, con planes para invertir 50 mil millones de dólares en gastos de capital para 2026. Pero esta capa va mucho más allá del hiperescalador.
Por ejemplo:
Foxconn ensambla el 40% de sus servidores de IA.
Arista Networks suministra equipos de red.
Credo Technology (el precio de sus acciones aumentó un 117% en 2025)
Vertiv proporciona refrigeración líquida
Empresas inmobiliarias de centros de datos:
Equinix
Bienes raíces digitales
Incluso los proveedores de hormigón están involucrados; cada planta tiene una cadena de suministro completa.
Según estimaciones de Bank of America, para 2026, las empresas de hiperescala destinarán el 90% de su flujo de caja operativo a gastos de capital. Esta cifra se mantendrá en el 65% en 2025.
Morgan Stanley predice que estas empresas emitirán más de 400 mil millones de dólares en deuda este año para construir centros de datos. Se prevé que esta cifra alcance los 165 mil millones de dólares para 2025.
Cuando leí esta cifra por primera vez, me quedé paralizado. 400 mil millones de dólares de deuda al año, solo para construir más almacenes llenos de ordenadores.
Capa 4: Modelo
Esta capa es la "capa cerebral", la parte de la empresa responsable de entrenar y construir modelos de IA reales.
主要玩家包括:
OpenAI (serie GPT, ingresos anualizados superiores a 20.000 millones de dólares)
Antropía (Claude, con unos ingresos anuales estimados de aproximadamente 19.000 millones de dólares a principios de 2026)
Google DeepMind (Gemini)
Meta AI (Llama, un modelo de código abierto)
Mistral AI
xAI (Desarrollado por Grok)
Este piso me fascina porque es a la vez el más codiciado y el menos rentable.
Por ejemplo:
El crecimiento de los ingresos de OpenAI no tiene precedentes, pero aún se prevé que consuma 17.000 millones de dólares en efectivo para 2026.
Anthropic también está creciendo rápidamente, pero depende en gran medida de la financiación: una ronda de financiación de 5.000 millones de dólares a principios de 2026 valoró la empresa en aproximadamente 170.000 millones de dólares.
El problema radica en que existe una contradicción estructural en el modelo de negocio a este nivel. A medida que el modelo se vuelve más potente, requiere mayor capacidad de procesamiento, pero el costo de dicha capacidad suele crecer más rápido que los ingresos.
Es un poco como dirigir un restaurante donde cada plato nuevo requiere ingredientes más caros, pero los clientes quieren que los precios se mantengan iguales.
Como consecuencia, los márgenes de beneficio se han visto constantemente reducidos.
¿Cuándo cambiarán las cosas? No estoy seguro, tal vez no a corto plazo.
Para los inversores, este segmento representa un alto riesgo y una alta rentabilidad. El problema es que la mayoría de estas empresas aún son de propiedad privada.
Por lo tanto, la exposición a la inversión en el mercado público proviene principalmente de dos canales:
Empresas de computación en la nube
Por ejemplo, Microsoft posee una participación significativa en OpenAI y le proporciona capacidad de procesamiento a través de Microsoft Azure.
empresa de chips
Porque el proceso de entrenamiento de los modelos consume gran parte de su hardware.
Capa 5: Aplicaciones
Esta es la capa que ves a diario. Algunos ejemplos son ChatGPT, la Búsqueda de Google con tecnología Gemini, la funcionalidad de Microsoft Copilot en Office, los sistemas antifraude con IA de los bancos, el algoritmo de recomendaciones de Netflix y la mejora de imágenes mediante IA en teléfonos móviles.
La capa de aplicación es la más extensa y con mayor competencia. Miles de startups y grandes empresas participan en ella. A largo plazo, es probable que se convierta en la capa de mayor tamaño de mercado. Algunas previsiones sugieren que el mercado de la capa de aplicación podría superar los 2 billones de dólares a principios de la década de 2030.
Sin embargo, en esta etapa, este segmento también presenta el margen de beneficio más bajo y la competencia más incierta.
A este nivel, la verdadera diferenciación radica en los datos. Las empresas que poseen datos únicos y propios obtendrán una ventaja duradera.
Por ejemplo:
Salesforce – Datos CRM empresariales
Bloomberg – Datos del mercado financiero
Epic Systems – Datos de registros médicos
Las empresas que poseen esta ventaja competitiva basada en datos pueden realizar un ajuste preciso y exhaustivo de los modelos de IA, algo que los chatbots convencionales no pueden hacer.
Para los inversores, la capa de aplicación puede ofrecer, en última instancia, el mayor potencial de rentabilidad, pero también puede destruir la mayor parte del capital.
La mayoría de las startups de IA fracasan, y solo unas pocas que sobreviven logran un crecimiento compuesto exponencial.
La lógica de inversión más probable para los próximos 3 a 5 años es apostar por la infraestructura ahora y por las aplicaciones más adelante. Y los inversores más astutos ya se han posicionado de esta manera.
Es probable que las empresas que realmente triunfen en la Capa 5 sean aquellas que posean datos que otros no puedan obtener.
Curiosamente, muchas de estas empresas ni siquiera se autodenominan empresas de IA.
VI. Riesgos de la IA: "¿No es esto simplemente una burbuja?"
El mayor enemigo del inversor bien podría ser él mismo. —Benjamin Graham
Abordemos directamente la pregunta más común: "¿Qué pasó con la burbuja de las puntocom? ¿No es lo mismo? Inversiones enormes en infraestructura, cero ganancias y todo el mundo estaba eufórico."
Esta es una muy buena pregunta y merece una respuesta seria.
La diferencia clave radica en que, durante la burbuja de las puntocom, cuando las empresas construían infraestructura, la demanda aún no se había materializado. En aquel entonces, las empresas instalaban frenéticamente redes de fibra óptica y construían salas de servidores, pero los usuarios reales de internet todavía utilizaban conexiones por módem.
El resultado fue que se construyó la infraestructura, pero la demanda no se materializó hasta pasados entre 5 y 7 años. Durante ese período intermedio, un gran número de empresas quebraron y fueron liquidadas.
Para 2026, la demanda de IA ya existirá. Los chips de Nvidia escasearán, la capacidad de empaquetado avanzado de TSMC estará completamente agotada y los precios de arrendamiento de computación en la nube subirán en lugar de bajar. Mientras tanto, OpenAI sumará 400 millones de usuarios activos semanales entre marzo y octubre de 2025. Se utilizarán modelos.
Se está consumiendo potencia informática. Los clientes están pagando. Esto no significa que no haya riesgo. De hecho, el riesgo es enorme, y probablemente pienso en este tema con más frecuencia de la que me gustaría admitir.
Hay tres puntos que merecen especial atención.
riesgo de desajuste de capital
Para 2026, las empresas tecnológicas habrán invertido más de 650.000 millones de dólares en centros de datos.
Si el crecimiento de los ingresos por servicios de IA no es suficiente para respaldar estas inversiones, muchas empresas se enfrentarán a una fuerte compresión de sus márgenes de beneficio. Incluso el flujo de caja libre de Amazon podría volverse negativo este año.
Esta es Amazon, la empresa que prácticamente inventó el modelo de negocio de la computación en la nube.
riesgo de concentración de la cadena de suministro
La cadena de suministro de IA está altamente concentrada.
TSMC produce aproximadamente el 70% de los chips del mundo.
ASML es el único proveedor de máquinas de litografía EUV.
Nvidia diseña el 92% de las GPU para centros de datos de IA.
Cualquier impacto importante, como acontecimientos geopolíticos, desastres naturales o cambios en el panorama competitivo, podría afectar a toda la cadena de valor de la industria de la IA.
Por ejemplo, un gran terremoto en Hsinchu, Taiwán, podría retrasar el desarrollo global de la IA varios años. Esta idea debería resultar inquietante.
Variables de DeepSeek
En enero de 2025, el laboratorio chino de IA DeepSeek lanzó un modelo. Su rendimiento era similar al de los modelos más avanzados, pero el coste de entrenamiento era solo una pequeña fracción del original.
Esto pone en entredicho una premisa fundamental: que invertir más capacidad de procesamiento informático conducirá necesariamente a una mejor inteligencia artificial.
Si la brecha entre los modelos de código abierto y los modelos de alta eficiencia continúa reduciéndose en el futuro, la lógica de la inversión en infraestructura se verá debilitada.
No creo que DeepSeek haya trastocado por completo la lógica de la inversión en IA. Pero sí introdujo una variable que antes no existía. Y una vez que esta variable aparece, no desaparece.
Pero siempre volveré a un marco más amplio.
Las consultoras han ofrecido previsiones a largo plazo: McKinsey & Company predice que la inversión mundial en centros de datos alcanzará un total acumulado de 6,7 billones de dólares en 2030; PwC predice que la IA contribuirá con 15,7 billones de dólares al PIB mundial en 2030; e International Data Corporation (IDC) predice que las soluciones relacionadas con la IA tendrán un impacto económico acumulado de 22,3 billones de dólares.
Aunque estas cifras estén sobreestimadas en un 50%, seguimos enfrentándonos a la mayor transformación económica impulsada por la tecnología desde la llegada de internet. El problema no radica en la dirección, sino en la magnitud.
A menudo oigo a la gente decir: "Soy escéptico respecto a la IA".
seguro.
Puedes cuestionar las capacidades del modelo y el cronograma de desarrollo, pero no ignores la estructura de la cadena de suministro.
Son dos cosas completamente distintas. Una es un escepticismo sano y racional; la otra te hará perder oportunidades.
Dentro de cinco años, los ganadores de este ciclo estarán muy claros.
La historia siempre sigue este patrón. Y la clave de este juego ahora es: comprender la estructura antes que los demás.
VII. Participa en el juego al nivel correcto.
Imagina la IA como un videojuego de cinco capas. Cada capa es un nivel diferente.
Nivel 1: Energía
Este es el tutorial para principiantes. Es importante, sencillo y, si lo juegas correctamente, casi nunca perderás. Bajo riesgo, ganancias estables.
Al igual que los personajes no jugables (NPC) en un juego: no mueren, sino que siguen otorgando recompensas.
Nivel 2: Chip
Esta es una batalla épica. El poder está muy concentrado y las ganancias son máximas. Pero, al mismo tiempo, los riesgos tecnológicos y geopolíticos también son los mayores.
Las recompensas son enormes, pero la dificultad está en modo difícil.
Nivel 3: Computación en la nube
Este es un servidor multijugador donde todos los jugadores están activos. Los proveedores de servicios en la nube actúan como administradores del servidor, obteniendo una comisión de todas las transacciones.
Nivel 4: Modelo
Esta es la arena JcJ. La competencia es extremadamente feroz y la innovación se produce a un ritmo increíblemente rápido.
La mayoría de los jugadores serán eliminados; solo sobrevivirán aquellos con el mejor equipo.
Nivel 5: Aplicación
Este es un mapa de mundo abierto. Las posibilidades son infinitas, pero no hay recompensas fijas. Tienes que encontrar las misiones por tu cuenta.
La verdadera metaestrategia es simple. No necesitas jugar todos los niveles.
La mayoría optará por el Nivel 5 porque es el más visible. Pero ahora mismo, lo más inteligente es invertir en experiencia en los Niveles 2 y 3, ya que ahí es donde se obtienen las mayores ganancias en esta etapa.
Tu posición en la pila tecnológica determina en qué debes centrarte.
Para personas no técnicas
No necesitas entender cómo funcionan las GPU. Solo necesitas saber que alguien tiene que fabricarlas, alguien tiene que construir centros de datos para ellas y alguien tiene que suministrarles energía. Y todas estas empresas cotizan en bolsa; puedes consultar sus estados financieros.
Para técnicos
Ya sabes que los modelos son cada vez más robustos. Pero quizás subestimes un aspecto clave: los verdaderos obstáculos residen en el mundo físico: la electricidad, la refrigeración y el encapsulado de los chips. La competencia en IA de la próxima década podría ser más un problema de ingeniería que un problema de arquitectura de modelos, como se suele hablar en los artículos académicos.
Para los inversores
La cadena de valor de la IA se compone en realidad de cinco transacciones distintas. Estas difieren en riesgo, plazo y beneficiarios. Considerar la IA como una industria es como considerar la "tecnología" como tal en 1998. Las diferencias internas son enormes.
Esta situación no durará para siempre. Algún día, la infraestructura madurará, la capa de aplicación se integrará y el valor volverá a aumentar.
Lo mismo ocurre en la era de internet. En definitiva, las empresas que más dinero ganan son Amazon, Google y Facebook, no las empresas de fibra óptica ni los fabricantes de servidores.
Pero la IA aún no ha llegado a esa etapa. Todavía estamos en la etapa de infraestructura, la etapa de vender herramientas.
En estos momentos, las palas están generando grandes beneficios. Quienes comprendan el conjunto completo de tecnologías detectarán las señales antes de que se produzca el punto de inflexión.
Otros se sorprenderán una y otra vez de adónde fue a parar el dinero.
Dentro de diez años, comprender el conjunto de tecnologías de IA será tan fundamental como comprender un balance financiero.
Recuerda tres cosas: comprende la pila tecnológica. Dibuja la estructura jerárquica. Realiza un seguimiento de los flujos de capital.
Este es el juego.
[Enlace original]