

Prólogo: las reglas monetarias que se están reescribiendo en silencio
El peso argentino se depreció un 200% en un año, y los argentinos ya están utilizando USDT para pagar salarios. En 2025, Buenos Aires, un diseñador recibió un pago de un cliente en Nueva York: no fue una transferencia bancaria, no fue PayPal, sino USDT. Toda la transacción se completó en la cadena, con llegada en segundos y una tarifa de menos de un centavo. Si se utiliza la transferencia bancaria tradicional para pagos internacionales, se necesita de 3 a 5 días hábiles, con comisiones del 3% al 5%, además de soportar la fluctuación del tipo de cambio del peso.
Esta escena se está representando en la vida de cientos de millones de personas en todo el mundo: freelancers turcos utilizan USDC para evadir el colapso de la lira; trabajadores nigerianos envían ingresos a casa a través de stablecoins, reduciendo significativamente los costos en comparación con los canales tradicionales (el costo promedio de las remesas globales es de aproximadamente 6.5%, mientras que en África subsahariana alcanza el 8.45%, y plataformas como Yellow Card pueden ofrecer tarifas cero o muy bajas en el corredor africano); pequeñas y medianas empresas vietnamitas utilizan stablecoins para pagar a proveedores, acortando el tiempo de liquidación de 5 a 15 días hábiles a segundos.

Estos fenómenos apuntan a una conclusión: las stablecoins están evolucionando de ser herramientas marginales en los intercambios de criptomonedas a convertirse en la infraestructura que cubre la vida financiera diaria de cientos de millones de personas. No son un accesorio de Bitcoin, ni un instrumento especulativo, sino una forma completamente nueva, programable y transnacional de cuentas financieras.
Llevando esta observación un paso más allá: las stablecoins son más que activos cripto, son la próxima generación de cuentas bancarias globales. Funcionalmente, cubren almacenamiento, pagos y generación de ingresos; a escala, sirven a cientos de millones de personas, y el volumen de liquidación en la cadena ya ha superado a Visa y Mastercard.
Las stablecoins no solo son dólares en la cadena, sino también bancos en la cadena.
Primero, las stablecoins reconstruyen las cuentas bancarias.
1.1 Las cuatro funciones y defectos de las cuentas bancarias.
Antes de discutir las stablecoins, primero hay que responder a una pregunta fundamental: ¿cuál es la función esencial de una cuenta bancaria?
Las funciones de la moneda pueden resumirse en tres puntos: almacenamiento de valor, medio de intercambio y unidad de cuenta. Una cuenta bancaria completa agrega los siguientes servicios sobre estas tres funciones básicas:
Almacenamiento de valor: mantener la riqueza en forma de moneda fiat, manteniendo liquidez y disponibilidad inmediata.
Liquidación de pagos: transferir fondos entre individuos, empresas e instituciones para completar transacciones comerciales.
Generación de ingresos: obtener retornos adicionales a través de intereses de depósito, productos de inversión o servicios de préstamos.
Construcción de crédito: formar un puntaje crediticio basado en el historial de cuentas, apoyando préstamos y servicios financieros.
Pero este sistema presenta defectos estructurales.
Las barreras geográficas, con alrededor de 1.3 mil millones de personas en el mundo en estado de "sin acceso a bancos", quienes son excluidos del sistema financiero moderno por la falta de documentos de identidad, la ubicación en áreas sin cobertura bancaria, o por no cumplir con los requisitos de depósito mínimo.
El dilema de eficiencia, una transferencia bancaria internacional estándar en la red SWIFT pasa por tres o cuatro nodos: el banco emisor, el banco intermedio y el banco receptor, cada uno de los cuales puede provocar retrasos y acumulación de comisiones, el tiempo total de llegada suele requerir de 2 a 5 días hábiles, y las tasas de comisión suelen estar entre el 3% y el 8%. Además, los centros de liquidación del sistema bancario global (Fedwire de la Reserva Federal y TARGET2 de Europa) están limitados por horarios de operación y no pueden operar en días festivos.
1.2 Liquidaciones en segundos, 24×7, las stablecoins reescriben las reglas bancarias.
Las stablecoins han logrado las tres funciones centrales de una cuenta bancaria en la blockchain, superando sistemáticamente las limitaciones mencionadas de los bancos tradicionales.
Los bancos tradicionales están limitados por la región y la identidad, mientras que las stablecoins solo requieren acceso a Internet y han cubierto más de 150 países.
Las liquidaciones se han reducido de 1-5 días hábiles a segundos, acelerándose entre 100 y 500 veces.
Los bancos tradicionales están limitados por días hábiles y zonas horarias, las stablecoins operan 24/7 sin interrupciones.
Las comisiones transfronterizas han bajado del 3% al 8% a menos del 0.1%, con una reducción de hasta el 90%-99%.
Los contratos inteligentes han permitido que las stablecoins se deshagan de la intervención humana, logrando una ejecución automática.
Transacciones públicas y auditables en la cadena, con costos de confianza casi nulos.
Sin necesidad de documentos de identidad y comprobantes de residencia, una dirección de billetera es suficiente para abrir una cuenta.
La programabilidad es especialmente clave. Las transferencias de dinero en los bancos tradicionales son transferencias de fondos estáticas y únicas. En cambio, las cuentas de stablecoins, a través de contratos inteligentes, pueden lograr:
Pagos condicionados: "los fondos se liberan automáticamente una vez que el usuario completa la verificación de tareas".
Transferencias automáticas periódicas: pagos de salarios o suscripciones sin intervención manual.
Liquidaciones atómicas múltiples: múltiples transacciones deben tener éxito simultáneamente o revertirse, eliminando completamente el riesgo de liquidación.
Finanzas combinables: los saldos de stablecoins pueden invocarse directamente en protocolos DeFi, generando automáticamente intereses.
Los límites de la capacidad programable siguen expandiéndose. En el pasado, la gestión de claves privadas fue una barrera para el usuario promedio; con la aparición de la abstracción de cuentas (ERC-4337), los usuarios pueden iniciar sesión en sus billeteras usando correos electrónicos o cuentas de redes sociales, sin necesidad de interactuar con frases de recuperación. La arquitectura de intención (Intent-based) va un paso más allá: los usuarios solo necesitan declarar "quiero pagar X a Y", y el solucionador seleccionará automáticamente la ruta óptima para ejecutar, sin preocuparse por los detalles de la cadena, el gas, etc. Los pagos programables están pasando de ser herramientas para desarrolladores a herramientas que los usuarios promedio pueden utilizar.
La programabilidad es la dimensión clave que permite a las stablecoins superar a las cuentas bancarias. Una cuenta monetaria que puede ejecutarse automáticamente, liquidarse y operar según las reglas tiene un valor inherente que supera al de cualquier producto bancario tradicional.
Las cuentas bancarias son contenedores financieros del siglo XX, mientras que las direcciones de stablecoins son nodos financieros programables del siglo XXI.
Segundo, el triple papel de las stablecoins en la economía cripto.
Si comparamos el sistema financiero cripto con una ciudad, Bitcoin es la reserva de oro de esta ciudad, Ethereum es la infraestructura de computación que permite su funcionamiento, mientras que las stablecoins son la propia moneda que circula en la ciudad, el flujo vital que permite que todo el sistema económico funcione.
2.1 Las stablecoins son el estándar de valoración en la economía en la cadena.
Casi todos los pares de comercio, contratos derivados y productos de préstamo en el mercado cripto se valoran en stablecoins.
La volatilidad de precios de Bitcoin y Ethereum es extremadamente alta. El precio de Ether cayó de cerca de 4000 dólares a alrededor de 900 dólares en 2022, una fluctuación de más del 75%. Usar activos de alta volatilidad para fijar precios en productos de préstamo hace que la gestión del riesgo sea extremadamente difícil. En comparación, las stablecoins ofrecen la única "escala de valor" en la cadena, lo que hace posible la fijación de precios de opciones, el establecimiento de umbrales de liquidación y el cálculo de márgenes.
Tomando como ejemplo el protocolo de préstamos DeFi Aave, más del 65% de los activos colaterales y más del 75% de la demanda de préstamos están en forma de stablecoins. Sin stablecoins, el préstamo DeFi casi no podría funcionar.
2.2 Las stablecoins representan el 70% de las transferencias en la cadena, son el principal canal de pago en la cadena.
En los intercambios descentralizados (DEX), el volumen de comercio de pares de stablecoins (como USDC/USDT, USDC/DAI) suele representar entre el 40% y el 60% del volumen total de la red. Esto se debe a que: los usuarios, al realizar ajustes en la asignación de activos, generalmente necesitan convertir primero sus posiciones en stablecoins antes de proceder con la siguiente operación, lo que convierte a las stablecoins en la "moneda intermedia" más utilizada en la economía cripto.
En el ecosistema multichain, la posición de las stablecoins es aún más central. El flujo de fondos entre múltiples cadenas, como Ethereum, BNB Chain, Polygon, Solana y Arbitrum, se realiza en gran medida a través de puentes de stablecoins. Entre 2024 y 2025, el volumen de transacciones de puentes entre cadenas de stablecoins seguirá creciendo, con protocolos como Circle CCTP y LayerZero procesando decenas de miles de millones de dólares en transferencias entre cadenas mensualmente. Circle CCTP (Cross-Chain Transfer Protocol) permite que USDC sea destruido en la cadena de origen y acuñado en la cadena de destino, logrando una transferencia nativa entre cadenas sin necesidad de puentes de terceros; los protocolos de interoperabilidad de cadena completa como LayerZero permiten que las stablecoins fluyan de manera unificada entre múltiples cadenas, reduciendo la fragmentación de liquidez. Estas soluciones afectan directamente la disponibilidad de stablecoins: los usuarios no necesitan mantener USDC en cada cadena por separado, y se reduce significativamente la latencia y el deslizamiento de las transferencias entre cadenas.
Datos clave: las stablecoins representan más del 70% del total de transferencias en la cadena, superando con creces el 15% de Bitcoin y el 8% de Ethereum. Las stablecoins se han convertido en el medio de pago más grande dentro del sistema económico en la cadena.
2.3 Las stablecoins son el pilar central de la liquidez en DeFi.
En el ámbito de las estrategias de rendimiento, las stablecoins son el activo productivo más crucial. Los poseedores de stablecoins pueden depositarlas en protocolos como Compound, Aave, Curve, y obtener rendimientos anuales de aproximadamente 3% a 15%, sin asumir riesgos de tipo de cambio.
Esta característica hace que las stablecoins superen las herramientas de "almacenamiento de valor" ordinarias, convirtiéndose en "activos financieros productivos": mantienen la estabilidad del valor mientras generan proactivamente ingresos. Similar a la lógica de ahorro de los bancos tradicionales, pero lograda en un marco global abierto y sin permisos, los poseedores pueden obtener rendimientos en la cadena sin asumir riesgos de tipo de cambio.
El caso de MakerDAO es particularmente emblemático. Este protocolo de stablecoin descentralizado mantiene aproximadamente 8.5 mil millones de dólares en suministro de DAI y configura sus reservas en activos reales como bonos del tesoro de EE. UU., formando una gestión de balance similar a la de un "banco central en la cadena".
Bitcoin es el oro digital, Ethereum es la computadora global, y las stablecoins son el sistema monetario en la cadena.
La cobertura de las tres funciones de almacenamiento, pago e ingresos hace que las stablecoins sean funcionalmente equivalentes a las cuentas bancarias.
Tres, las cuatro formas de anclaje de las stablecoins y los tres modelos de confianza.
Las stablecoins no tienen una única arquitectura técnica, sino que son una exploración diversa de la humanidad sobre "cómo crear una moneda confiable en el mundo digital". Detrás de diferentes diseños hay distintas filosofías monetarias y suposiciones de confianza.
El tipo de confianza respaldado por fiat (USDT, USDC): 1:1 con reservas de fiat, la confianza proviene de instituciones centralizadas, con alta estabilidad y liquidez, pero enfrenta riesgos de centralización y presión regulatoria.
Algorítmica (UST ha colapsado, tipo híbrido de Frax): regulación algorítmica/mixta, la confianza proviene del código y el mecanismo, persigue la descentralización, pero enfrenta riesgos de fallo del mecanismo.
Tipo de activo físico RWA (USDM, sFRAX): anclados en bonos del tesoro/activos físicos, la confianza proviene del valor de los activos, ofreciendo ingresos y resistencia a la inflación, pero con riesgos de liquidez de los activos.
Tipo de metales preciosos (PAXG, DGX): reservas físicas de oro, la confianza proviene de activos reconocidos globalmente, el valor es independiente del crédito del estado, pero la liquidez es relativamente limitada.
3.1 USDT y USDC representan el 86% del valor de mercado, siendo el tipo respaldado por fiat el predominante.
USDT (Tether) y USDC (Circle) son los dominantes absolutos en el mercado de stablecoins actualmente, con una capitalización de mercado combinada que supera los 260 mil millones de dólares, representando aproximadamente el 86% del total de stablecoins. USDT tiene una cuota de mercado de alrededor del 60%, mientras que USDC es de aproximadamente el 25%. Quien controle la unidad de valoración en la cadena controla la economía en la cadena; el dominio de las stablecoins en dólares significa que el dólar se ha convertido de facto en la "moneda de reserva" en la cadena.
Su lógica operativa es directa: por cada USDT o USDC emitido, el emisor debe mantener un equivalente en dólares (o equivalente en dólares como bonos del tesoro a corto plazo) en su cuenta bancaria como reserva. La confianza de los usuarios en las stablecoins proviene en última instancia de la confianza en la institución emisora, creyendo que Tether o Circle realmente tienen reservas suficientes y pueden canjear a los usuarios a su valor total.
Análisis profundo del caso: la batalla regulatoria de Tether (USDT).
Tether fue el mayor cuerpo opaco en el mercado cripto. En 2021, la oficina del Fiscal General de Nueva York llegó a un acuerdo con Tether, que pagó 18.5 millones de dólares en multas y admitió haber utilizado reservas para cubrir pérdidas en el intercambio Bitfinex.
Desde entonces, Tether ha aumentado significativamente la transparencia de reservas, transfiriendo gran parte de sus reservas de pagarés comerciales a bonos del tesoro de EE. UU. y estableciendo un mecanismo de prueba de reservas trimestral. Sin embargo, la controversia persiste: las pruebas de Tether son emitidas por firmas contables como BDO, en lugar de una auditoría integral de "Big Four", lo que genera dudas entre algunos participantes del mercado sobre la integridad y la capacidad de canje de sus reservas. Las regulaciones de varios estados en EE. UU. y los requisitos de cumplimiento bajo MiCA en la UE imponen restricciones a las operaciones de Tether.
Irónicamente, son estas crisis y dudas las que han fortalecido a Tether: han reforzado la gestión de reservas, convirtiéndose en un importante comprador en el mercado de bonos del tesoro de EE. UU. (su posición en algún momento superó a muchos estados soberanos). USDT sigue siendo el activo cripto con mayor volumen de comercio global, con un volumen diario de más de 60 mil millones de dólares, superando a Bitcoin.
3.2 Después del colapso de Luna, los sobrevivientes de las stablecoins algorítmicas.
La filosofía de diseño de las stablecoins algorítmicas es la más radical: reemplazar las instituciones centrales con código y mecanismos de incentivos económicos, manteniendo automáticamente la estabilidad de precios. Este es un experimento final sobre "si la moneda puede ser completamente desprovista de confianza".
En mayo de 2022, el colapso del ecosistema Terra/Luna fue el caso de fallo más devastador en el ámbito de las stablecoins algorítmicas hasta la fecha. UST (TerraUSD) pasó de 1 dólar a cero en solo una semana, provocando la evaporación de aproximadamente 60 mil millones de dólares en capitalización de mercado y desencadenando el "mayo negro" en todo el mercado cripto.
Sin embargo, este fracaso no puso fin a la exploración de stablecoins algorítmicas. El mecanismo híbrido de Frax Finance (parte colateral + parte algorítmica) ha demostrado mayor estabilidad tras el colapso de Luna, y ha introducido respaldo de activos del mundo real (RWA), formando una estructura de "confianza por capas". LUSD de Liquity utiliza un mecanismo de colateralización de ETH sobrecolateralizado y liquidación, perteneciendo a la categoría colateralizada en lugar de puramente algorítmica, manteniendo su anclaje en pruebas de estrés de 2022.
Lecciones del mercado:
El fracaso de las stablecoins algorítmicas proporciona una lección importante: la estabilidad de la moneda no puede asegurarse solo mediante matemáticas, sino que necesita el respaldo de activos reales o instituciones confiables como última línea de defensa. Las stablecoins puramente algorítmicas (sin respaldo de activos reales) han sido condenadas a muerte por el mercado; las futuras "stablecoins descentralizadas" solo pueden ser de tipo híbrido.
3.3 RWA: tokenización de bonos y stablecoins generadoras de ingresos.
Las stablecoins respaldadas por activos reales (Real World Asset, RWA) son el sector más atractivo para las instituciones en este momento, con la lógica central de digitalizar activos de alta calidad del mundo real (bonos del tesoro de EE.UU., bonos corporativos, bienes raíces, materias primas) para formar "stablecoins generadoras de ingresos" negociables en la cadena.
MakerDAO es el pionero en el sector de RWA. Tiene aproximadamente 1 mil millones de dólares en RWA, principalmente en bonos del tesoro de EE.UU., proporcionando respaldo de activos del mundo real para la estabilidad de DAI, permitiendo que los titulares de DAI se beneficien indirectamente de los rendimientos de los bonos.
Los productos RWA convencionales difieren en sus mecanismos.
Ondo OUSG ancla a un ETF de bonos del tesoro a corto plazo, canjeable en T+1; los rendimientos se reflejan a través de rebases del token; BlackRock BUIDL ancla a un fondo del mercado monetario institucional en dólares, tokenizado por Securitize, con rendimientos que se capitalizan diariamente y el canje realizado mediante destrucción en la cadena y pago fuera de la cadena.
Franklin Templeton BENJI ancla a un fondo del mercado monetario FOBXX, con un mecanismo similar a BUIDL. Los tres tienen diferentes énfasis en los tiempos de canje, disponibilidad en la cadena y monto mínimo de inversión, satisfaciendo necesidades diversas de instituciones y particulares.
Ondo USDY es aún más directo: poseer USDY equivale a tener los derechos de rendimiento anclados en bonos del tesoro de EE. UU., acumulando automáticamente intereses todos los días, con un APY de aproximadamente 5% a 5.5% (vinculado a la tasa de referencia de la Reserva Federal), manteniendo la estabilidad del precio mientras se proporcionan rendimientos reales.
3.4 Stablecoins respaldadas por oro: liquidez en la cadena y divisibilidad.
Las stablecoins respaldadas por metales preciosos son un "regreso de la historia": digitalizan el medio de intercambio de valor más ampliamente reconocido por la humanidad (el oro), dándole liquidez instantánea en la blockchain.
Paxos Gold (PAXG) es actualmente la stablecoin respaldada por oro más grande, con cada token representando una onza de oro físico almacenada en una bóveda en Londres. Al poseer PAXG, los usuarios poseen derechos sobre el oro, que pueden comerciar globalmente en cualquier momento sin necesidad de transporte físico ni acceso a mercados de materias primas.
El significado más profundo de las stablecoins respaldadas por metales preciosos radica en romper la "maldición de la liquidez" del oro. La dificultad de invertir en oro tradicional radica en: baja liquidez (las transacciones grandes requieren corredores), complicaciones en la entrega (el oro físico necesita transporte y almacenamiento), y baja divisibilidad (no se puede comprar oro de 0.001 onzas). La tecnología blockchain permite una divisibilidad y liquidez casi perfectas del oro, permitiendo a los usuarios poseer PAXG, que equivale a 1 dólar, y comerciar en cualquier momento y lugar.
La aparición de stablecoins respaldadas por metales preciosos es un homenaje profundo de la blockchain a la historia monetaria de la humanidad, reviviendo el patrón oro, que había estado muerto durante décadas, en el mundo digital con una nueva forma.
3.5 Los tres modelos de confianza: institución, activos y algoritmos.
Para entender el significado de las stablecoins, primero hay que responder a una pregunta más fundamental: ¿cómo se genera la confianza en la moneda?
La humanidad ha experimentado tres eras de confianza en su sistema monetario:
Era de confianza basada en activos (3000 a.C. - 1971): el valor de la moneda proviene de sus propiedades físicas: la escasez y estabilidad química del oro, la extensibilidad y valor industrial de la plata. Esta confianza está incrustada en la propia materia, sin necesidad de respaldo institucional.
Era de confianza institucional (desde el colapso del sistema de Bretton Woods en 1971 hasta hoy): la moneda se desacopló del oro, anclándose en el respaldo crediticio del estado. El valor del dólar proviene de la promesa de que "el gobierno de EE. UU. garantizará el reembolso de la deuda". Esta confianza depende en gran medida de la estabilidad política y la fortaleza económica.
Era de confianza algorítmica (desde el nacimiento de Bitcoin en 2008 hasta hoy): el valor de la moneda proviene de la verificabilidad del código y la inmutabilidad de las reglas. La base de confianza de Bitcoin no es la promesa de un gobierno, sino que "las matemáticas no mienten, y los algoritmos no se corrompen".
Las stablecoins llevan consigo tres modelos de confianza.
El tipo de confianza institucional (como USDC, USDT) depende de la credibilidad y el cumplimiento de la institución emisora, ofreciendo alta estabilidad y fácil regulación, pero enfrentando riesgos de fallo único y centralización.
El tipo de confianza en activos (como PAXG, USDM) ancla el valor intrínseco de activos reales, resistiendo el riesgo político, pero susceptible a la volatilidad de los precios de los activos.
El tipo de confianza algorítmica (como DAI, FRAX) se basa en la verificabilidad de las reglas del código, completamente descentralizado, pero con un diseño de mecanismo complejo y poco margen de error.
Los tres modelos se entrelazan en la realidad. DAI, aunque se denomina stablecoin descentralizada, ya tiene grandes cantidades de USDC (confianza institucional) y RWA (confianza en activos) en sus reservas; USDC, aunque es emitida de manera centralizada, opera en Ethereum (confianza algorítmica) y su reserva puede ser verificada a través de auditorías en la cadena (confianza en activos).
Las stablecoins más competitivas suelen ser una combinación orgánica de los tres modelos de confianza. Una única fuente de confianza es tanto la fuente de eficiencia como la raíz de la vulnerabilidad.
3.6 La batalla entre monedas privadas y soberanía estatal.
El auge de las stablecoins está desafiando una suposición que nunca se había cuestionado: que la moneda debe ser emitida en monopolio por el estado.
En el marco de la economía moderna, la soberanía monetaria es una parte fundamental de la soberanía nacional. Controlar la oferta monetaria significa controlar la inflación, la tasa de desempleo, la expansión del crédito e incluso los ciclos políticos. Históricamente, cada vez que una moneda privada circuló a gran escala, el estado la reprimió de alguna manera: en 1934, Estados Unidos prohibió la posesión privada de oro y en 2019, el plan Libra de Facebook fracasó bajo presión regulatoria.
Sin embargo, la característica descentralizada de las stablecoins dificulta su simple represión. USDT se ha convertido en el "dólar de uso diario" más utilizado en decenas de países sin respaldo de un solo estado. Este es un fenómeno monetario nuevo: una moneda global emitida por instituciones privadas, que circula fuera de las fronteras soberanas y es adoptada espontáneamente por cientos de millones de personas.
Las stablecoins han reabierto una antigua pregunta: ¿quién debería crear la moneda? ¿El estado, el mercado o los algoritmos?
La coexistencia de los tres modelos de confianza institucional, de activos y algorítmicos es una representación de la diversificación de la "cuenta bancaria global".
Cuarta, ¿de dónde proviene la demanda global de stablecoins?
El auge de las stablecoins no es resultado de un diseño superior, ni de la presión regulatoria, ni de la diversión de los geeks. Cientos de millones de usuarios comunes, enfrentando problemas reales, han votado con sus pies. Las remesas son el "caballo de Troya" de las stablecoins en la corriente principal: cuando cientos de millones de familias reciben su salario o remesas en stablecoins, cualquier prohibición regulatoria enfrentará problemas de implementación: no puedes prohibir a las personas recibir un pago que llega.
4.1 Cuando colapsa la moneda local, las stablecoins son herramientas de supervivencia.
El menú de una cafetería en Buenos Aires se reescribe semanalmente. El dueño cobra en pesos, pero mentalmente calcula en dólares; cuando un cliente paga con USDT, inmediatamente saca su teléfono para comprobar el tipo de cambio y asiente para cerrar el trato. Esta escena se repite en Venezuela, Argentina, Zimbabue, Turquía y Líbano: la moneda local se devalúa drásticamente en poco tiempo, la riqueza de los residentes se erosiona rápidamente, y la función de las stablecoins (principalmente USDT) no es especulativa, sino de supervivencia. Los residentes locales las utilizan para proteger su riqueza; los comerciantes para evitar la devaluación de la moneda local; y los trabajadores transfronterizos para transferir sus ingresos de manera segura.
Caso: La crisis del peso argentino y la dolarización hacia USDT.
En 2023, la tasa de inflación en Argentina superó el 200%, y la diferencia entre el tipo de cambio oficial del peso y el tipo de cambio del mercado negro, conocido como el "dólar blue", superó los 100%. Para un argentino promedio, mantener pesos significa una rápida erosión de la riqueza. Las restricciones de cambio son extremadamente estrictas, y los residentes comunes solo pueden comprar 200 dólares al tipo de cambio oficial cada mes, lo que es insuficiente para hacer frente a la inflación.
Así, USDT se ha convertido en el "dólar sombra" de Argentina: los comerciantes aceptan precios en USDT, las transacciones inmobiliarias se valoran en USDT, e incluso algunos salarios se pagan en USDT. Los datos de Chainalysis muestran que Argentina es uno de los países con el crecimiento más rápido en la recepción de stablecoins en 2023.
La lógica detrás de la elección de los argentinos por USDT es clara: el control de cambios oficial limita la compra de divisas a 200 dólares al mes, lo que impide cubrir la inflación; aunque el "dólar blue" puede proporcionar más dólares, la volatilidad del tipo de cambio y el riesgo contrapartida son altos. USDT ha eludido la regulación del sistema bancario a través de intercambios locales (Lemon, Buenbit) y canales P2P, y las transferencias en la cadena son verificables e inembargables. Una vez que los comerciantes comienzan a aceptar precios en USDT, el efecto de red hace que más personas lo posean y lo utilicen, creando un ciclo positivo.
Después de que Milei asumiera el cargo en diciembre de 2023, Argentina inició discusiones sobre la dolarización, incluyendo el cierre del banco central y la adopción del dólar como moneda de curso legal. Antes de que la dolarización oficial se materialice, USDT se ha convertido en un sustituto de facto del dólar: algunas empresas pagan salarios en USDT y las transacciones inmobiliarias se liquidan en USDT para eludir el control de cambios.
4.2 Los costos de remesas han bajado del 8% a menos del 0.1%, las stablecoins reescriben las reglas.
En un mercado en las afueras de Lagos, una mujer vendedora de verduras recibe cada mes remesas de su hermano que vive en Londres. Antes, el dinero debía pasar por Western Union, con una comisión de 12 libras y un tiempo de espera de 4 días; además, tenía que pedir permiso para ir a la ciudad a retirar el dinero, lo que sumaba gastos de transporte. La semana pasada, su hermano cambió a Yellow Card: ella escaneó un código en una tienda al lado del mercado y en 10 minutos recibió naira, con una comisión de menos de 1 dólar. Ella no sabe qué es la blockchain, solo sabe que el dinero llegó.
Los datos respaldan esta escena. Cada año, las remesas transfronterizas superan los 800 mil millones de dólares, fluyendo en gran medida hacia los países en desarrollo; Filipinas, México, Nigeria e India son los mayores receptores de remesas del mundo, y las comisiones tradicionales suelen oscilar entre el 5% y el 10%. Los datos muestran que el costo de las remesas tradicionales del Reino Unido a Nigeria es de aproximadamente el 5% al 8%, y transferir 1,000 dólares requiere entre 50 y 80 dólares en comisiones, además de tardar de 3 a 5 días hábiles. A través de stablecoins y plataformas como Yellow Card o Conduit, la misma remesa se puede completar en menos de 10 minutos con comisiones de menos de 1 dólar.
El mecanismo de Yellow Card no es complicado: el remitente en el Reino Unido compra USDT con libras esterlinas, y a través de una transferencia en la cadena, envía USDT a la billetera del destinatario en Nigeria; el destinatario puede canjear USDT por efectivo naira en un agente de Yellow Card o en la aplicación. Las remesas tradicionales deben pasar por el banco emisor, SWIFT, un banco intermedio y el banco receptor, cada uno de los cuales genera tarifas y retrasos; las remesas con stablecoins descomponen el proceso de "dólar → naira" en "dólar → USDT (en la cadena) → naira", reduciendo significativamente los pasos intermedios. El banco central de Nigeria prohibió a los bancos proporcionar servicios a las empresas de criptomonedas en 2021, pero a finales de 2023 se levantó parcialmente la prohibición; la actitud regulatoria hacia las stablecoins sigue siendo incierta, pero su uso ha alcanzado una escala considerable.
Si el costo medio de las remesas globales se reduce a menos del 3% del Objetivo de Desarrollo Sostenible de las Naciones Unidas, se ahorrarían más de 40 mil millones de dólares al año para los trabajadores de los países en desarrollo. Las stablecoins son la ruta tecnológica más prometedora para lograr este objetivo. Esto no es un experimento de geeks, sino una elección de mercado hecha por cientos de millones de personas.
4.3 Una dirección de billetera recibe pagos globales.
Un freelancer en el sudeste asiático acaba de recibir el pago final de un cliente en Nueva York. El dinero llegó en 10 segundos, con una comisión de menos de un dólar; si usara PayPal, tendría que esperar 3 días, con una comisión del 5%. Nunca ha visto a este cliente y no necesita la información de la cuenta bancaria de la otra parte, solo una dirección de billetera. La economía digital global ha creado cientos de millones de freelancers, trabajadores remotos y creadores digitales, y la dificultad de recibir pagos transfronterizos es su dolor común. PayPal no está disponible en muchos países o tiene comisiones muy altas, las transferencias bancarias internacionales son complicadas y costosas, mientras que los pagos en efectivo son prácticamente inviables en servicios digitales.
Las stablecoins ofrecen una solución ideal para este grupo: una dirección de billetera cripto puede recibir pagos globales, con comisiones muy bajas y liquidaciones instantáneas. Plataformas como Deel y Bitwage han comercializado pagos de salarios en stablecoins, sirviendo a cientos de miles de freelancers en todo el mundo. Los freelancers no necesitan depender de PayPal o bancos locales; los empleadores reducen los costos de pago transfronterizo y aceleran la liquidación.
El auge de las stablecoins es una pura democracia de mercado, los usuarios han votado con sus pies, eligiendo un sistema monetario más rápido, más barato y más abierto.
Esta adopción de abajo hacia arriba es la validación de mercado más poderosa para la "cuenta bancaria global".
Cinco, la escala y las tendencias del mercado global de stablecoins.
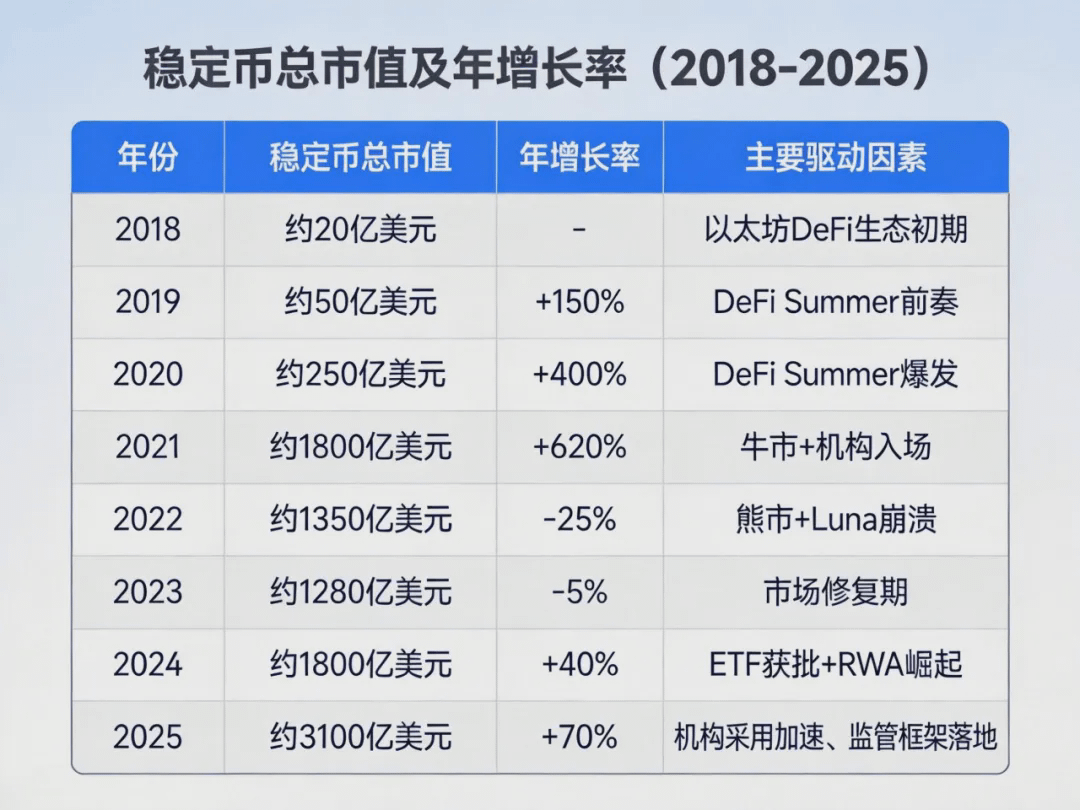
La curva de crecimiento de las stablecoins es poco común en la historia de las criptomonedas. Desde menos de 2 mil millones de dólares en 2018, se proyecta que superará los 310 mil millones de dólares a finales de 2025, creciendo más de 150 veces en siete años.
5.1 35 billones de dólares en liquidaciones en la cadena, las stablecoins ya superan a Visa.
El volumen total de transferencias en la cadena de stablecoins es aproximadamente 35 billones de dólares, superando la escala combinada de Visa y Mastercard, un punto que a menudo se pasa por alto. Cabe señalar que las estadísticas sobre stablecoins se refieren a volúmenes de transferencias en la cadena, que incluyen depósitos y retiros de CEX, puentes entre cadenas y flujos de fondos DeFi, y no son completamente consistentes con el volumen de transacciones de pago al por menor de Visa; pero su escala ya ha alcanzado el nivel de infraestructura de pagos convencional. Visa tardó 60 años en alcanzar esta escala, mientras que las stablecoins han tardado menos de 10 años. La razón detrás de esto radica en que las transferencias en la cadena operan 24/7, sin bancos intermedios y sin SWIFT, los costos marginales de expansión de escala son mucho más bajos que los de las organizaciones de tarjetas tradicionales.
5.2 La entrada de BlackRock, PayPal y Stripe acelera la institucionalización.
El día que BlackRock lanzó BUIDL, los gestores de efectivo de Wall Street pudieron por primera vez asignar rendimientos de bonos del tesoro en la cadena. No necesitan entender los contratos inteligentes, solo necesitan comprar BUIDL como si compraran un fondo monetario; al canjear, se destruye en la cadena y los fondos regresan a la cuenta bancaria. La frontera entre las finanzas tradicionales y los activos en la cadena se ha abierto oficialmente en este momento.
Para 2025, el proceso de institucionalización de las stablecoins se acelerará notablemente:
BlackRock lanzó el fondo BUIDL, tokenizando bonos del tesoro de EE. UU., superando los 2 mil millones de dólares, convirtiéndose en uno de los mayores fondos del mercado monetario en RWA en la cadena. El mecanismo de BUIDL es: los inversores compran tokens de BUIDL en la cadena, lo que equivale a poseer indirectamente una parte del fondo del mercado monetario institucional de dólares de BlackRock; los activos del fondo son bonos del tesoro a corto plazo, acuerdos de recompra y efectivo, los rendimientos se capitalizan automáticamente cada día y se reflejan en el valor del token. Al canjear, los inversores destruyen BUIDL en la cadena y Securitize realiza el pago correspondiente en dólares a la cuenta bancaria del inversor fuera de la cadena. Este modelo de "poseer en la cadena, canjear fuera de la cadena" permite que los fondos institucionales entren en productos de ingresos en la cadena de manera conforme. BUIDL se ha expandido a siete cadenas como Ethereum, Solana y Polygon.
PayPal lanzó PYUSD, combinando su base de 200 millones de usuarios con stablecoins, marcando un abrazo total de los gigantes de pagos convencionales hacia las stablecoins.
Stripe reabrió su función de pagos con criptomonedas y adquirió la empresa de infraestructura de stablecoins Bridge, completando la mayor adquisición en la historia de las criptomonedas por 1.1 mil millones de dólares.
Visa y Mastercard están ampliando sus pruebas de liquidación con stablecoins, incorporando USDC como opción de liquidación para comerciantes.
Juicio de tendencias:
La entrada de instituciones marca la transición de las stablecoins de ser un "experimento en el ecosistema cripto" a formar parte de la "infraestructura financiera convencional".
Los inversores institucionales pueden asignar productos de ingresos en la cadena de manera conforme; las finanzas tradicionales obtienen una entrada para la transformación digital; la entrada de PayPal y Stripe está haciendo que los pagos con stablecoins se conviertan en la "opción predeterminada" para los usuarios comunes.
Los datos de escala y adopción indican que "la cuenta bancaria global" ya no es un concepto, sino una realidad que está sucediendo.
Seis, la batalla regulatoria y la institucionalización de las stablecoins.
La innovación financiera disruptiva siempre enfrentará regulación. Para las stablecoins, la regulación es tanto un desafío como un camino necesario hacia la corriente principal.
6.1 Rutas regulatorias diferenciadas: apertura prudente, abrazar activamente, rutas alternativas.
Las principales economías del mundo están respondiendo de diferentes maneras al auge de las stablecoins.

6.2 Aumento de los costos de cumplimiento, aceleración de la entrada institucional.
La regulación del mercado de stablecoins tiene dos caras: aumento de los costos de cumplimiento, reducción del espacio para innovar, pero la entrada institucional tiene certeza legal, lo que podría atraer capital a mayor escala.
Tomando como ejemplo la MiCA de la UE: Circle obtuvo una de las primeras licencias EMT en Europa, lo que clarifica el estatus de cumplimiento de USDC en el mercado europeo, proporcionando a los bancos tradicionales y a las instituciones de pago en Europa la base legal para acceder a USDC, impulsando así la rápida expansión de USDC en el mercado europeo.
La controversia central sobre la regulación de las stablecoins radica en si deben integrarse en el marco de regulación monetaria existente (regulación bancaria) o si deben ser legisladas como una nueva clase de activos. Diferentes elecciones tendrán un profundo impacto en las formas de desarrollo. Una vez que se implemente el marco regulatorio, las empresas en cumplimiento podrán acceder legalmente; los usuarios obtendrán una protección de derechos más clara; los innovadores deberán encontrar un equilibrio entre cumplimiento e innovación.
Tendencia clave: independientemente de las diferencias en las rutas regulatorias de cada país, hay un consenso en formación: las stablecoins serán reguladas, en lugar de ser prohibidas. La regulación no eliminará las stablecoins, sino que acelerará su institucionalización, formando finalmente un escenario en el que coexisten "rutas de cumplimiento" y "rutas grises"; la primera sirve a los usuarios financieros convencionales, mientras que la segunda continúa operando en regiones no cubiertas por la regulación, coexistiendo a largo plazo.
6.3 Críticas del BIS, desanclaje de USDC, retiro de USDT bajo MiCA.
Las críticas prudentes de las instituciones internacionales hacia las stablecoins también son dignas de atención. Comprender estas dudas ayuda a evaluar de manera más completa las limitaciones y el potencial de las stablecoins como "cuentas bancarias globales".
La crítica de "singularidad monetaria" del BIS: el Banco de Pagos Internacionales (BIS) en su Bulletin 73 de 2023 señala que monedas privadas como las stablecoins que circulan en forma de "instrumento portador digital" pueden violar el principio de "singularidad monetaria" (singleness of money), donde no debería haber fluctuaciones de tipo de cambio entre diferentes formas de moneda. El BIS señala que las stablecoins han mostrado desviaciones de precio de 1 dólar en las crisis de colapso de FTX y Silicon Valley Bank, y esta "casi singularidad" podría amplificarse en momentos de estrés, sugiriendo que los depósitos tokenizados a ser liquidadas en moneda de banco central deberían reemplazar a las stablecoins para mantener la singularidad monetaria.
El principio de "mismo negocio, mismo riesgo, misma regulación" de CPMI: el Comité de Pagos Internacionales y el Comité de Supervisión del Mercado de Valores (IOSCO) publicaron directrices en 2022 que requieren que las stablecoins con importancia sistémica cumplan con los Principios para Infraestructuras del Mercado Financiero (PFMI), es decir, "mismo negocio, mismo riesgo, misma regulación". Esto significa que si las stablecoins asumen funciones de liquidación de pagos, enfrentarán estándares regulatorios equivalentes a los de los bancos e instituciones de pago.
El desanclaje de USDC tras el colapso del Silicon Valley Bank: en marzo de 2023, el Silicon Valley Bank (SVB) colapsó, y Circle tenía aproximadamente 3.3 mil millones de dólares en reservas de USDC en ese banco. Tras la noticia, USDC cayó a aproximadamente 0.88 dólares en cuestión de horas, marcando su mayor desanclaje en la historia. Aunque el gobierno de EE. UU. anunció la protección total de los depositantes en 48 horas, USDC se recuperó rápidamente, pero este evento expuso el riesgo de "fallo único" en las stablecoins respaldadas por fiat: el colapso del banco de reservas puede impactar directamente la capacidad de canje de las stablecoins.
El impacto real de MiCA en la estructura del mercado: tras la plena entrada en vigor de la regulación MiCA de la UE, intercambios como Binance y Kraken han retirado USDT del área de la UE por consideraciones de cumplimiento, manteniendo solo USDC, EUROe y otras stablecoins con licencia EMT. La razón del retiro es que el emisor de USDT, Tether, no ha solicitado una licencia EMT en la UE, y si los intercambios continúan ofreciendo comercio de USDT a los usuarios de la UE, violarán las restricciones de MiCA sobre "stablecoins no autorizadas". Tras el retiro, la cuota de mercado de stablecoins con licencia como USDC y EUROe ha aumentado en la UE, y Circle ha obtenido una ventaja competitiva; algunos usuarios continúan utilizando USDT a través de VPN o entidades fuera de la UE, formando arbitraje regulatorio. Esto indica que la regulación ha comenzado a remodelar sustancialmente la estructura del mercado de stablecoins, no solo en un nivel de principios.
Estas críticas y eventos tienen su razón de ser y exponen la verdadera vulnerabilidad de las stablecoins: fallos únicos, concentración de reservas, arbitraje regulatorio. Sin embargo, la experiencia histórica muestra que la regulación a menudo no elimina la innovación, sino que acelera su diferenciación: coexistencia de rutas de cumplimiento y rutas grises, la primera se dirige hacia la corriente principal y la segunda continúa en los márgenes. La implementación de un marco regulatorio determinará si las stablecoins pueden evolucionar de ser "utilizables" a "confiables" como cuentas globales.
Siete, stablecoins y el sistema financiero Web3.
Las stablecoins son la base monetaria del sistema financiero Web3, que busca construir una infraestructura financiera nueva y global, abierta, sin permiso y altamente transparente.
7.1 1.3 mil millones de personas sin acceso a bancos, podrían tener primero una billetera de stablecoins.
En un pequeño pueblo de África Oriental, una persona que nunca ha estado en un banco tiene un teléfono inteligente y una cuenta de M-Pesa, usando esto para recibir y transferir dinero diariamente. El año pasado, alguien le dijo que podía convertir su saldo de M-Pesa en USDC y depositarlo en un protocolo generador de ingresos en la cadena, acumulando un poco cada día. Lo intentó, y al ver el número cambiar en su cuenta, sintió por primera vez que tenía algún tipo de conexión con "las tasas globales". Es posible que nunca tenga una cuenta bancaria tradicional; este teléfono es su primera "cuenta bancaria global".
Los datos del Banco Mundial muestran que aproximadamente 1.3 mil millones de adultos en el mundo aún no tienen cuentas bancarias, principalmente en África subsahariana, el sur de Asia, el sudeste asiático y América Latina. La falta de cuentas bancarias tiene consecuencias directas: imposibilidad de obtener préstamos, ahorrar o participar en actividades económicas formales.
Las stablecoins proporcionan a estas 1.3 mil millones de personas un camino directo para eludir el sistema bancario tradicional: solo se necesita un teléfono inteligente y conexión a Internet para tener una "cuenta bancaria global" que puede recibir pagos, almacenar valor y realizar transacciones transfronterizas.
Tomando como ejemplo Kenia: el éxito de M-Pesa ha demostrado que los pagos móviles pueden extender los servicios financieros a poblaciones que los bancos tradicionales no pueden alcanzar. La Web3 financiera, basada en stablecoins y DeFi, extiende aún más sobre la base de M-Pesa: M-Pesa resolvió el problema de los "pagos sin cuenta bancaria", pero los fondos permanecen en la moneda local y no pueden participar fácilmente en activos globales. La extensión de stablecoins + DeFi permite a los usuarios convertir sus saldos de M-Pesa en USDC, depositarlos en protocolos generadores de ingresos en Stellar o Solana, obtener rendimientos vinculados a los bonos del tesoro de EE. UU. y luego volver a convertirlos en moneda local cuando sea necesario. Esto proporciona a las personas sin cuentas bancarias una entrada a una "cuenta de ahorros global": pagos, ahorro (ingresos sin riesgo), préstamos (con activos como colateral, sin necesidad de puntaje crediticio), inversión (participación en mercados de activos globales).
7.2 DeFi Lego: finanzas combinables sobre stablecoins.
Las finanzas descentralizadas (DeFi) se construyen sobre stablecoins, utilizando contratos inteligentes para reemplazar intermediarios financieros, logrando funciones tradicionales como préstamos, comercio, derivados y seguros, y están abiertas a cualquier persona en el mundo.
La singularidad de DeFi radica en su atributo de "bloques de construcción" (Composability): diferentes protocolos pueden combinarse sin problemas, creando productos compuestos que no podrían lograrse en la finanza tradicional. Por ejemplo: un usuario deposita USDC en Aave para obtener intereses, usa esa posición como colateral para pedir prestado ETH, y luego lo deposita en Lido para obtener rendimientos de staking, acumulando tres capas de ingresos sin intervención humana. Los usuarios individuales pueden participar en préstamos e ingresos sin un banco; los desarrolladores obtienen infraestructura financiera combinable sobre la cual construir nuevos productos.
Datos clave: para 2025, el valor total bloqueado (TVL) en DeFi superará los 230 mil millones de dólares, y las stablecoins representarán aproximadamente el 45%. Esto significa que más de 100 mil millones de dólares en stablecoins están generando continuamente rendimientos y liquidez en protocolos DeFi 24/7.
7.3 Stellar y Solana se han convertido en el principal campo de batalla para pagos con stablecoins.
El problema central de los pagos transfronterizos tradicionales radica en la ineficiencia de la red SWIFT. Aunque SWIFT es seguro, cada pago transfronterizo debe pasar por múltiples bancos intermedios, cada uno de los cuales puede introducir retrasos, comisiones y riesgos de errores.
Los pagos P2P con stablecoins han reestructurado completamente esta arquitectura: remitente → transmisión en la cadena → destinatario, sin necesidad de nodos intermedios, la transferencia de stablecoins entre cualquier par de direcciones de billetera en el mundo es "sin fricciones".
Las redes Stellar y la blockchain de Solana se han convertido en la infraestructura principal para pagos con stablecoins. Stellar maneja más de 100 millones de transacciones de stablecoins al año, principalmente en servicios de remesas y pagos en América del Sur y África; Solana, con tarifas extremadamente bajas (menos de 0.0001 dólares por transacción) y una capacidad de procesamiento de miles de transacciones por segundo, se está convirtiendo en la blockchain preferida para pagos con stablecoins.
Las stablecoins han logrado la verdadera globalización de las finanzas por primera vez, no una globalización del club de ricos, sino una globalización en la que todos pueden participar.
1.3 mil millones de personas sin acceso a bancos podrían tener por primera vez un interfaz financiero global utilizable, y no solo una posibilidad teórica.
8. El juego estratégico entre stablecoins y monedas digitales de bancos centrales.
Entender el futuro de las stablecoins está intrínsecamente ligado a la geopolítica: la competencia estratégica entre las stablecoins (especialmente las stablecoins en dólares) y las monedas digitales de los bancos centrales (CBDC) se ha convertido en una de las narrativas geopolíticas monetarias más importantes del siglo XXI.
8.1 Las stablecoins en dólares extienden inesperadamente el dominio del dólar.
En el ecosistema de stablecoins que se ha formado en el mercado cripto, las stablecoins en dólares (USDT, USDC) dominan de manera absoluta, con una capitalización de mercado combinada que supera el 85%. Este fenómeno ha producido un resultado inesperado: las stablecoins se han convertido en la extensión digital de la influencia global del dólar.
En más de 150 países, las personas utilizan stablecoins en dólares para ahorrar, pagar y realizar transacciones transfronterizas, incluso si los residentes de esos países nunca han tenido dólares físicos ni han estado en contacto con el sistema bancario estadounidense. Esta influencia se transmite a través de rutas concretas: cuando la Reserva Federal aumenta las tasas de interés, los rendimientos de las stablecoins generadoras de ingresos aumentan simultáneamente, y los retornos de ahorro de los poseedores globales cambian (transmisión de tasas de interés); las reservas de USDT y USDC se asignan en gran medida a bonos del tesoro de EE. UU., y sus decisiones de activos afectan directamente la liquidez global del dólar (transmisión de activos de reserva). Las políticas monetarias del Tesoro de EE. UU. y de la Reserva Federal impactan "invisiblemente" la riqueza de cientos de millones de personas a través de las stablecoins.
Las stablecoins en dólares son, en esencia, una extensión "ligera" del dominio del dólar en la cadena: Estados Unidos no necesita establecer sucursales bancarias o infraestructura de liquidación en el extranjero para anclar el comportamiento de pago y ahorro global al dólar. La internacionalización del dólar tradicional depende de SWIFT, bancos corresponsales y mercados offshore de dólares; las stablecoins han comprimido este proceso a un emisor, una cadena pública y miles de millones de direcciones de billetera.
Un informe del Servicio de Investigación del Congreso de EE. UU. indica que la expansión global de las stablecoins en dólares es el canal más importante para la internacionalización del dólar de la última década, incluso superando la expansión de instituciones financieras tradicionales en el extranjero.
8.2 La lógica de competencia entre monedas digitales de bancos centrales y stablecoins.
La lógica estratégica detrás del avance de China hacia el yuan digital es una respuesta estratégica a la expansión global de las stablecoins en dólares. El objetivo del e-CNY es establecer una red de pagos digital liderada por China sin depender de la infraestructura de stablecoins en dólares.
Sin embargo, hay una diferencia fundamental entre el e-CNY y las stablecoins: el e-CNY es una moneda digital centralizada y soberana, con todos los registros de transacción controlados por el Banco Popular de China; mientras que las stablecoins (especialmente las stablecoins descentralizadas) operan en una blockchain pública global, sin control de ninguna soberanía única.
Esta diferencia determina que ambas se dirijan a diferentes escenarios: el e-CNY es adecuado para la digitalización de pagos nacionales; las stablecoins dominan en pagos transfronterizos, DeFi y transacciones anónimas en escenarios de soberanía superados. Los usuarios nacionales obtienen respaldo soberano con el e-CNY; los usuarios transfronterizos y las empresas en el exterior siguen prefiriendo stablecoins en dólares para liquidaciones internacionales. E-CNY y stablecoins en dólares no se enfrentarán directamente en el corto plazo: el primero se centra en los pagos nacionales, mientras que el segundo domina en el ámbito transfronterizo; ambos se mantendrán en sus respectivas áreas, y la competencia directa aún no ha comenzado.
8.3 La formación de un orden monetario multipolar.
La configuración actual del mercado de stablecoins sugiere la formación de un orden monetario multipolar: ya no dominado por una única moneda, sino por stablecoins en dólares, stablecoins en euros, stablecoins respaldadas por oro y diversas CBDC compitiendo y coexistiendo en diferentes escenarios.
Esta diversificación no significa fragmentación del sistema monetario, sino especialización por capas: los usuarios pueden elegir la forma de moneda más adecuada según el escenario de uso, utilizando USDT para pagos transfronterizos, DAI para estrategias de rendimiento en DeFi, PAXG para almacenamiento de valor y CBDC local para consumo nacional.
El futuro del sistema monetario será una red monetaria multinivel compuesta por stablecoins, CBDC y monedas tradicionales, de la misma manera que la arquitectura de protocolo de Internet, donde cada nivel sirve a diferentes propósitos y apoya conjuntamente la economía digital global.
La competencia entre las stablecoins en dólares y las monedas digitales de los bancos centrales dará forma a la geografía de las "cuentas bancarias globales".
Nueve, perspectivas futuras: el nacimiento de cuentas bancarias globales.
La historia monetaria se encuentra en un raro punto de inflexión. En los próximos 5 a 10 años, varias tendencias transformarán profundamente el sistema financiero global.
9.1 Las stablecoins están experimentando un "momento de Internet".
Internet en sus primeros años de la década de 1990 fue visto por la mayoría como un juguete para geeks, un laboratorio para unos pocos. A principios de la década de 2000, ya comenzaba a reestructurar modelos de negocio; en la década de 2010, reescribió completamente el rostro de los medios, el comercio y las redes sociales; y hoy, se ha convertido en la infraestructura indispensable para el funcionamiento de la economía.
Las stablecoins están experimentando un "momento de Internet" similar: de ser un experimento en el círculo geek, a convertirse en una necesidad en mercados emergentes, hasta la adopción institucional acelerada y la construcción de marcos regulatorios. Las stablecoins se convertirán en la infraestructura del sistema financiero global, en lugar de un complemento marginal.
9.2 Las stablecoins generadoras de intereses están convirtiéndose en la próxima generación de cuentas de ahorro.
"Stablecoins generadoras de ingresos" son una de las direcciones más importantes de innovación en el mercado de stablecoins en este momento. Este tipo de stablecoins, al mantener el anclaje de 1:1 con el dólar, invierte los activos de reserva en bonos del tesoro de EE. UU. u otros activos de bajo riesgo, y distribuye automáticamente los rendimientos a los poseedores.
Tomando como ejemplo el USDY de Ondo: los poseedores acumulan automáticamente aproximadamente 5% de rendimiento anual de bonos del tesoro, sin necesidad de acción. Los usuarios de países en desarrollo pueden obtener, por primera vez, tasas de ahorro equivalentes a las de los inversores estadounidenses sin depender de los bancos locales. Los residentes de mercados emergentes obtienen un primer vistazo de lo que podría ser una "cuenta de ahorros global"; las instituciones obtienen herramientas de gestión de efectivo en la cadena que cumplen con la normativa. Las stablecoins generadoras de ingresos probablemente reestructurarán la lógica del ahorro en los mercados emergentes, convirtiéndose en uno de los experimentos monetarios más importantes de la década de 2020.
Predicción: para 2030, el valor de mercado de las stablecoins generadoras de ingresos podría superar los 500 mil millones de dólares, convirtiéndose en la herramienta de ahorro transfronterizo más grande del mundo, proporcionando a cientos de millones de residentes en mercados emergentes el acceso a rendimientos de bajo riesgo que antes solo podían obtener los inversores institucionales.
9.3 La IA necesita moneda, las stablecoins son la elección natural para la economía de IA.
Los Agentes de IA necesitan realizar transacciones financieras de manera autónoma (pagar por servicios, recibir ingresos, gestionar fondos), por lo que las stablecoins se convierten en la moneda natural para la economía de IA, esta narrativa está comenzando a emerger.
Imagina: un agente de IA autónomo que puede pagar automáticamente servicios de computación en la nube con USDC, recibir tarifas de uso de los usuarios, almacenar fondos ociosos en protocolos DeFi para obtener ingresos, y canjear automáticamente cuando sea necesario. Todo el proceso sin intervención humana, sin necesidad de una cuenta bancaria, sin necesidad de respaldo humano, porque la IA no tiene identidad legal y no puede abrir cuentas bancarias, pero puede poseer una billetera cripto.
Este escenario no es ciencia ficción. Coinbase ya ha lanzado un producto de billetera destinado a Agentes de IA, y varias startups de IA están construyendo la infraestructura de stablecoins para la "economía de IA". A medida que la economía de IA se escale, las stablecoins podrían convertirse en la única forma de moneda para su funcionamiento.
La IA necesita moneda, pero la IA no puede abrir cuentas bancarias. Las stablecoins son la primera moneda que la IA puede utilizar de manera autónoma.
El anclaje múltiple, la división del trabajo de las CBDC y la economía de IA son la próxima parada de "la cuenta bancaria global". Si estas visiones se materializan, dependerá de la consolidación del marco regulatorio, la mejora de la transparencia de las reservas y el control continuo del riesgo de desanclaje.
Conclusión.
Volviendo al diseñador argentino mencionado al principio del artículo. No está experimentando con criptomonedas ni especulando, ni actuando por entusiasmo técnico, simplemente está resolviendo de la manera más racional un problema práctico: cómo realizar una transacción internacional de manera segura, rápida y a bajo costo en un entorno donde el peso está colapsando.
Su elección es la misma que cientos de millones de personas están tomando en todo el mundo. Esto no es una revolución, no es una disrupción, sino una evolución del mercado silenciosa e irreversible.
El verdadero significado de las stablecoins no radica en la innovación técnica en sí, sino en que por primera vez brinda a cada ser humano en el planeta, ya sea en Buenos Aires o Lagos, trabajando como freelancer o en una línea de producción, la oportunidad de tener una cuenta bancaria global utilizable, con liquidación instantánea, programable y generadora de ingresos, un acceso financiero global sin necesidad de permisos de ninguna institución.
Las stablecoins no son un sustituto de los bancos, sino una nueva respuesta a la pregunta de "quién puede abrir una cuenta bancaria".
Mientras miramos hacia el futuro, también debemos enfrentar los riesgos y la incertidumbre. En condiciones extremas de presión de liquidez, la capacidad de los emisores de stablecoins para satisfacer demandas de canje a gran escala aún no ha sido probada adecuadamente; las reservas de USDT y USDC están altamente concentradas en unos pocos bancos y bonos del tesoro, el colapso de una única institución podría desencadenar reacciones en cadena; las diferencias en las rutas regulatorias de los países son enormes, y los problemas de aplicación legal y arbitraje regulatorio durante los flujos transfronterizos aún no se han resuelto. Reconocer estas incertidumbres no significa negar el potencial de las stablecoins, sino que hace que las conclusiones sean más matizadas.
Este es un mundo que está naciendo. Y su forma de nacer no es un anuncio ruidoso, sino la acumulación silenciosa de cada transacción de stablecoin.
Los lectores deben seguir los avances regulatorios de las stablecoins en diferentes países, distinguir entre productos conformes y grises, y prestar atención a la transparencia de las reservas de los emisores; lo anterior no constituye un consejo de inversión.
--fin--
Columna profunda · 2026.
Los datos de este artículo provienen de
Informe: TRM Labs (informe sobre la escala de stablecoins) 2026; Chainalysis (informe geográfico de criptomonedas de 2025); CCData (informe sobre stablecoins y CBDC) diciembre de 2025; Banco Mundial (base de datos global de precios de remesas), Precios de Remesas en Todo el Mundo; Investigación de Visa.
Datos: DeFiLlama, CoinGecko, rwa.xyz
Regulación: Boletín BIS No.73, CPMI-IOSCO (directrices sobre arreglos de stablecoin) 2022.
Los datos de capitalización de mercado, TVL y liquidaciones son para el período 2025; los 35 billones de dólares en liquidaciones en la cadena son de un informe de TRM Labs de 2026. Los detalles deben referirse a los informes más recientes de cada institución.