


Actualmente, la exploración del mercado de RWA en cripto se centra principalmente en la tokenización de activos: es decir, cómo mapear la propiedad de activos reales como bonos del gobierno, acciones o bienes raíces a la cadena para lograr una liquidación y tenencia más eficientes. Sin embargo, esta solución centrada en la tenencia y liquidación eficientes no puede satisfacer completamente el lado de la demanda del mercado financiero, que es el comercio de apalancamiento y gestión de riesgos sobre la volatilidad de los precios de los activos.
Autor del artículo: 欧易OKX
Fuente: MarsBit
De hecho, el verdadero motor de liquidez en los mercados financieros globales no son los propietarios estáticos de activos, sino los comerciantes que buscan apalancamiento direccional. Desde el mercado de opciones de fecha de vencimiento en EE. UU. con un valor nominal mensual de aproximadamente 50 billones de dólares, hasta el mercado de CFD (contrato por diferencia) en regiones fuera de EE. UU. con un volumen de comercio mensual de aproximadamente 30 billones de dólares, la sed de los inversores minoristas por una exposición de alto apalancamiento y riesgo a corto plazo nunca ha cesado. A pesar de que el volumen de comercio es enorme, los instrumentos financieros tradicionales existentes aún parecen incapaces de satisfacer esta demanda: las Opciones 0DTE (opciones de cero días hasta el vencimiento) obligan a los comerciantes a asumir simultáneamente riesgos no lineales de Theta (pérdida de tiempo) y Vega (volatilidad) en una simple apuesta direccional. Y el mercado de CFD ha sido criticado por su opaco mecanismo de caja negra y el riesgo de contrapartes centralizadas.
Desde la perspectiva de la demanda de los comerciantes que buscan pura exposición direccional, muchos comerciantes realmente desean no "opciones" o "acciones tokenizadas", sino una pura exposición Delta One (lineal/simétrica) — es decir, la volatilidad del precio del activo se puede convertir simple y directamente en ganancias y pérdidas de inversión sin pérdidas o desviaciones intermedias (Arthur Hayes escribió un artículo a finales del año pasado (Adapt or Die) revisando el contexto completo de su desarrollo de contratos perpetuos de cripto, que puede ser interesante de leer).
Es en esta desajuste estructural donde los protocolos DeFi han capturado astutamente esta oportunidad de mercado. Algunos emprendedores de DeFi intentaron introducir contratos perpetuos, que han sido validados durante casi 10 años en el mercado de cripto, en el ámbito de activos tradicionales. Estos productos adoptan una estructura de derivados sintéticos, anclando el precio de los activos subyacentes mediante precios alimentados por oráculos y mecanismos de tarifas de capital, ofreciendo servicios de comercio apalancado 24/7 para acciones, materias primas y divisas sin necesidad de poseer o entregar realmente los activos.
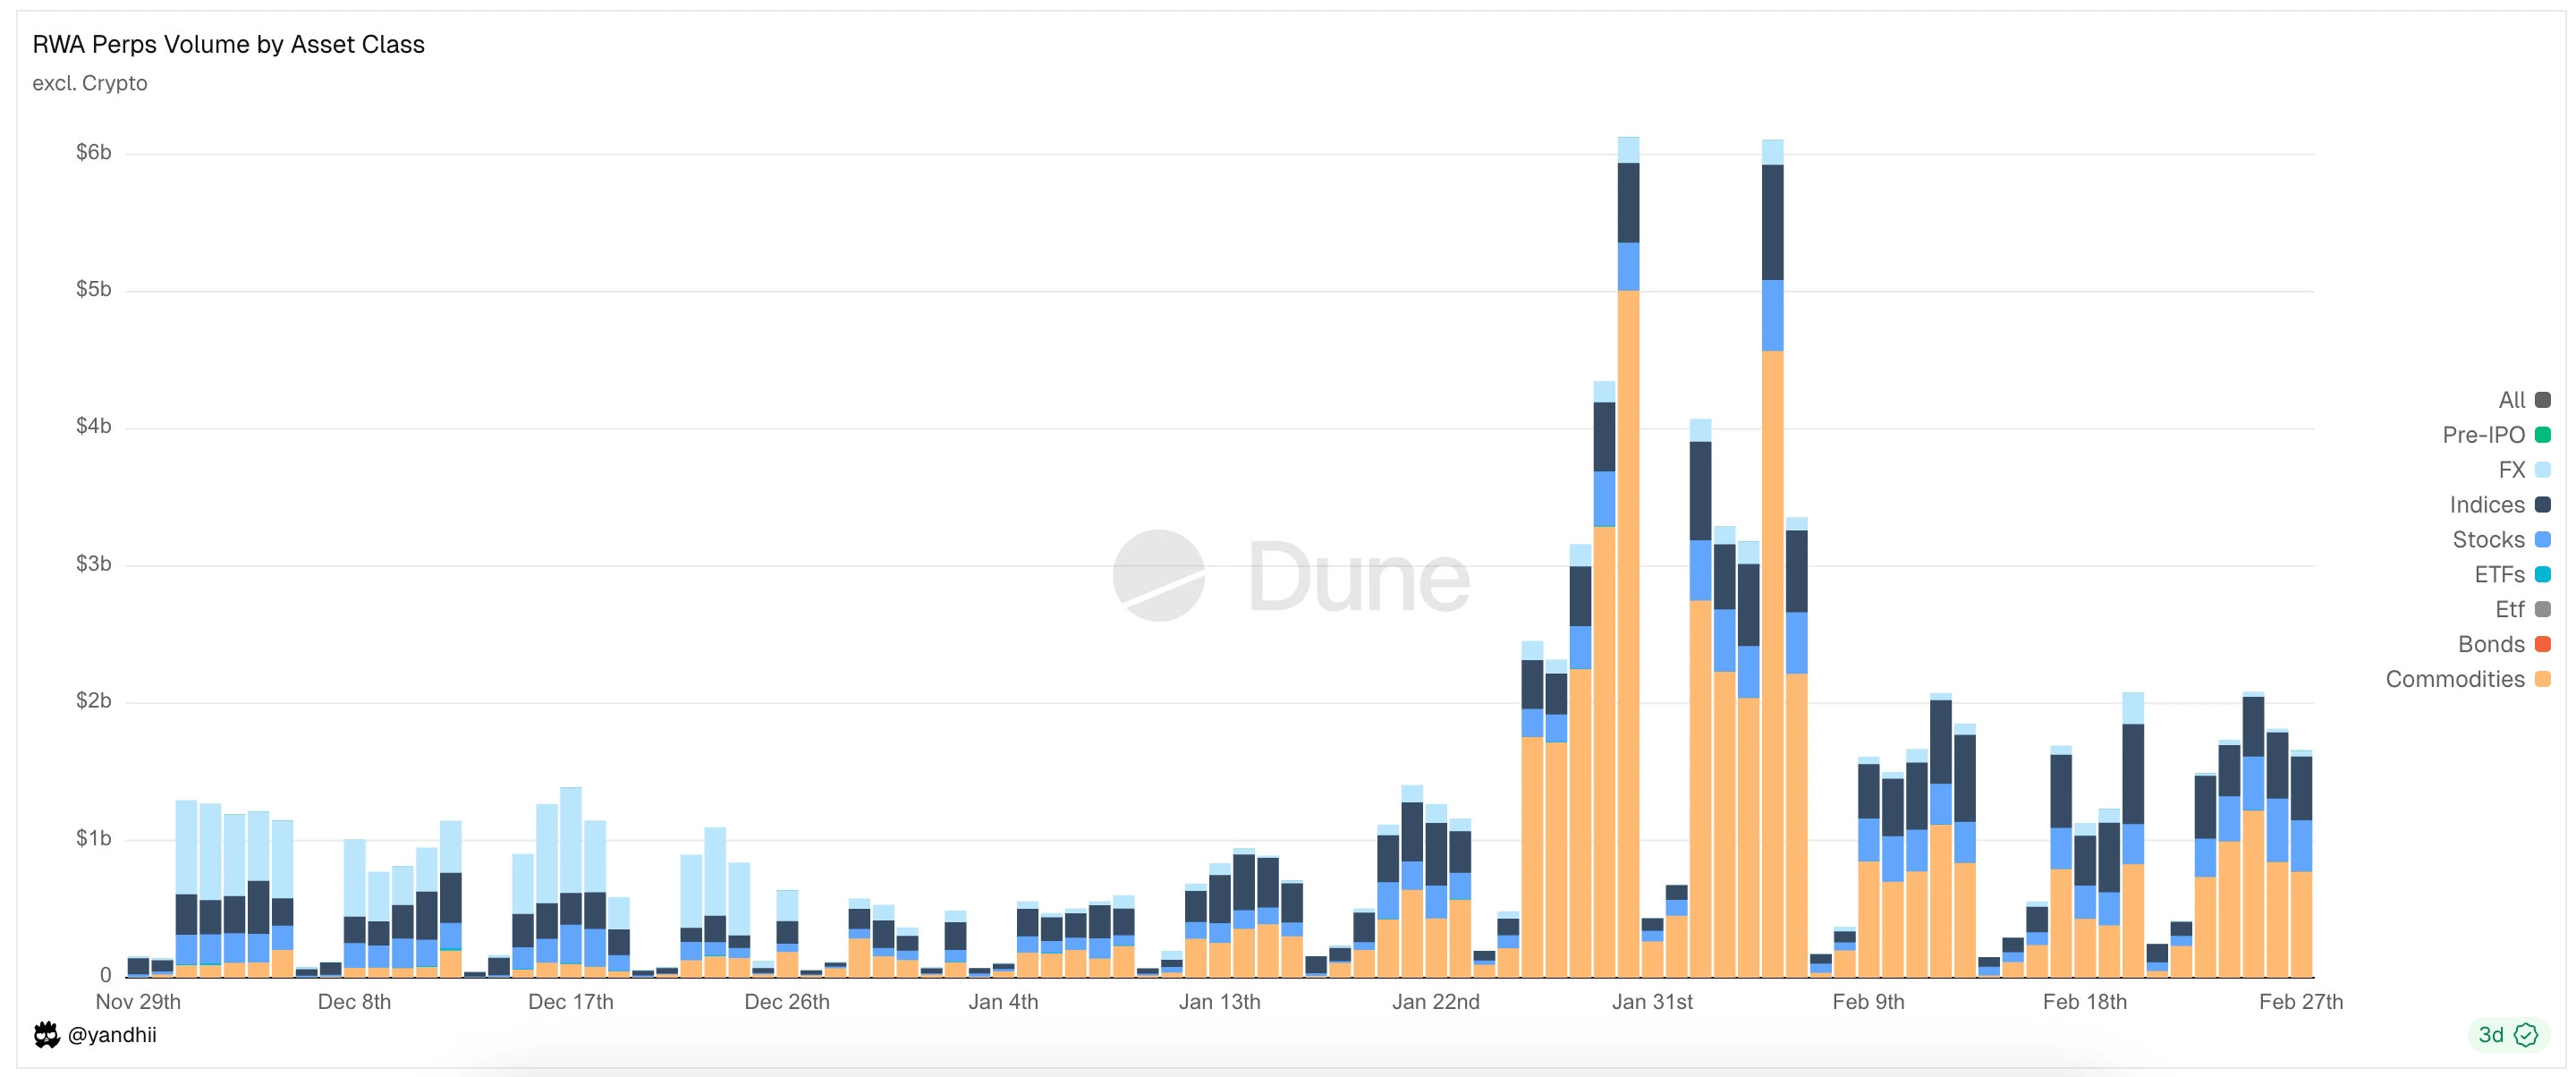
Gráfico: Tipos de activos que se comercian actualmente en RWA Perps Dex.
Uno, Contexto del mercado (Oportunidades de entrada al mercado de RWA Perps)
1.1 Entrada al mercado 1: El mercado de Opciones 0DTE (opciones de fecha de vencimiento) en EE. UU.
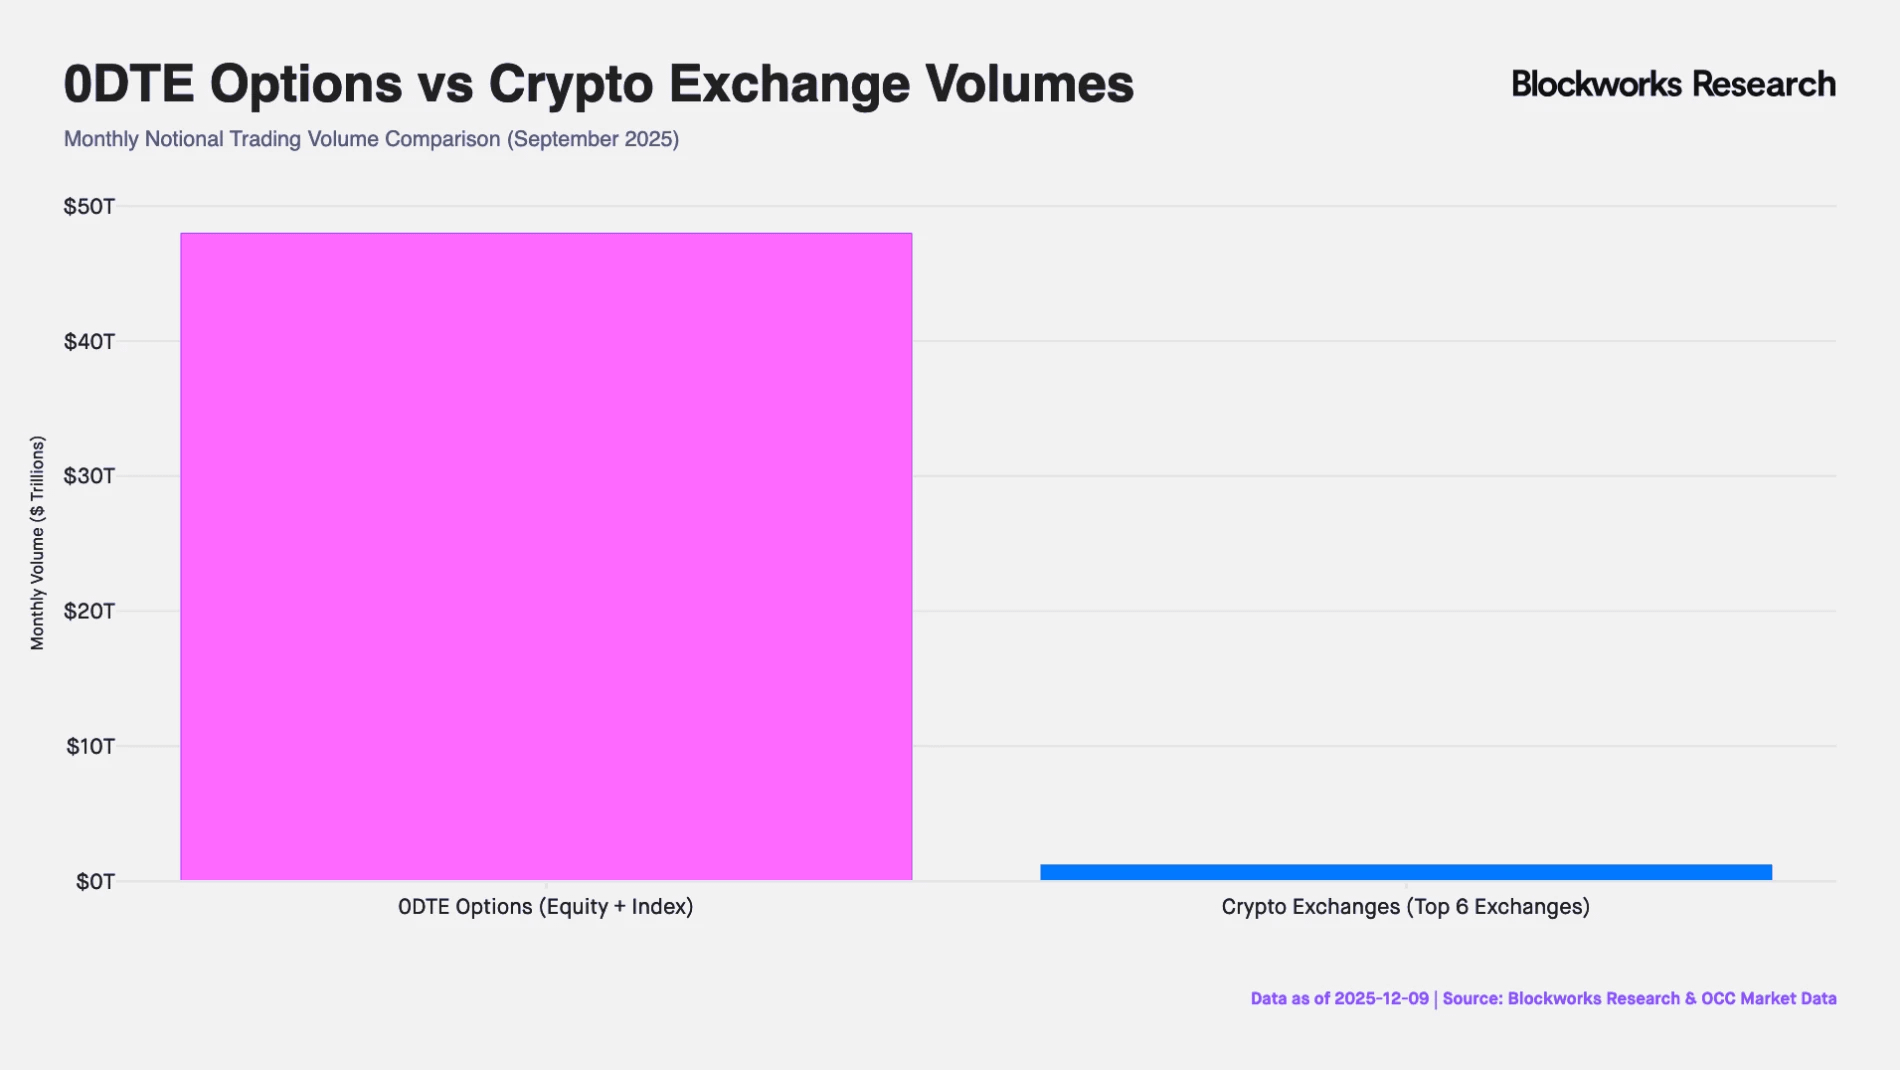
En los últimos 10 años, el mercado de opciones de EE. UU. ha experimentado una profunda transformación estructural. Según datos de Cboe Global Markets, la participación del volumen de transacciones de opciones de fecha de vencimiento en el índice S&P 500 ha aumentado del 5% en 2016 a más del 60% actualmente, con un volumen nominal mensual de 48 billones de dólares (aproximadamente 40 veces el volumen de transacciones mensual de los contratos perpetuos de CEX). Este dato no solo refleja el aumento de la frecuencia de comercio, sino que también revela la existencia de una poderosa fuerza de capital en el mercado que busca una exposición direccional extremadamente alta intradía.
Nota: 0DTE es el acrónimo de "Zero Days to Expiration", es decir, opciones que caducan el mismo día, también llamadas opciones de fecha de vencimiento. Este tipo de contratos de opción caduca al final del día de negociación. Los comerciantes lo utilizan para realizar apuestas de muy corto plazo, obtener retornos rápidos y evitar el riesgo de mantener posiciones durante la noche.
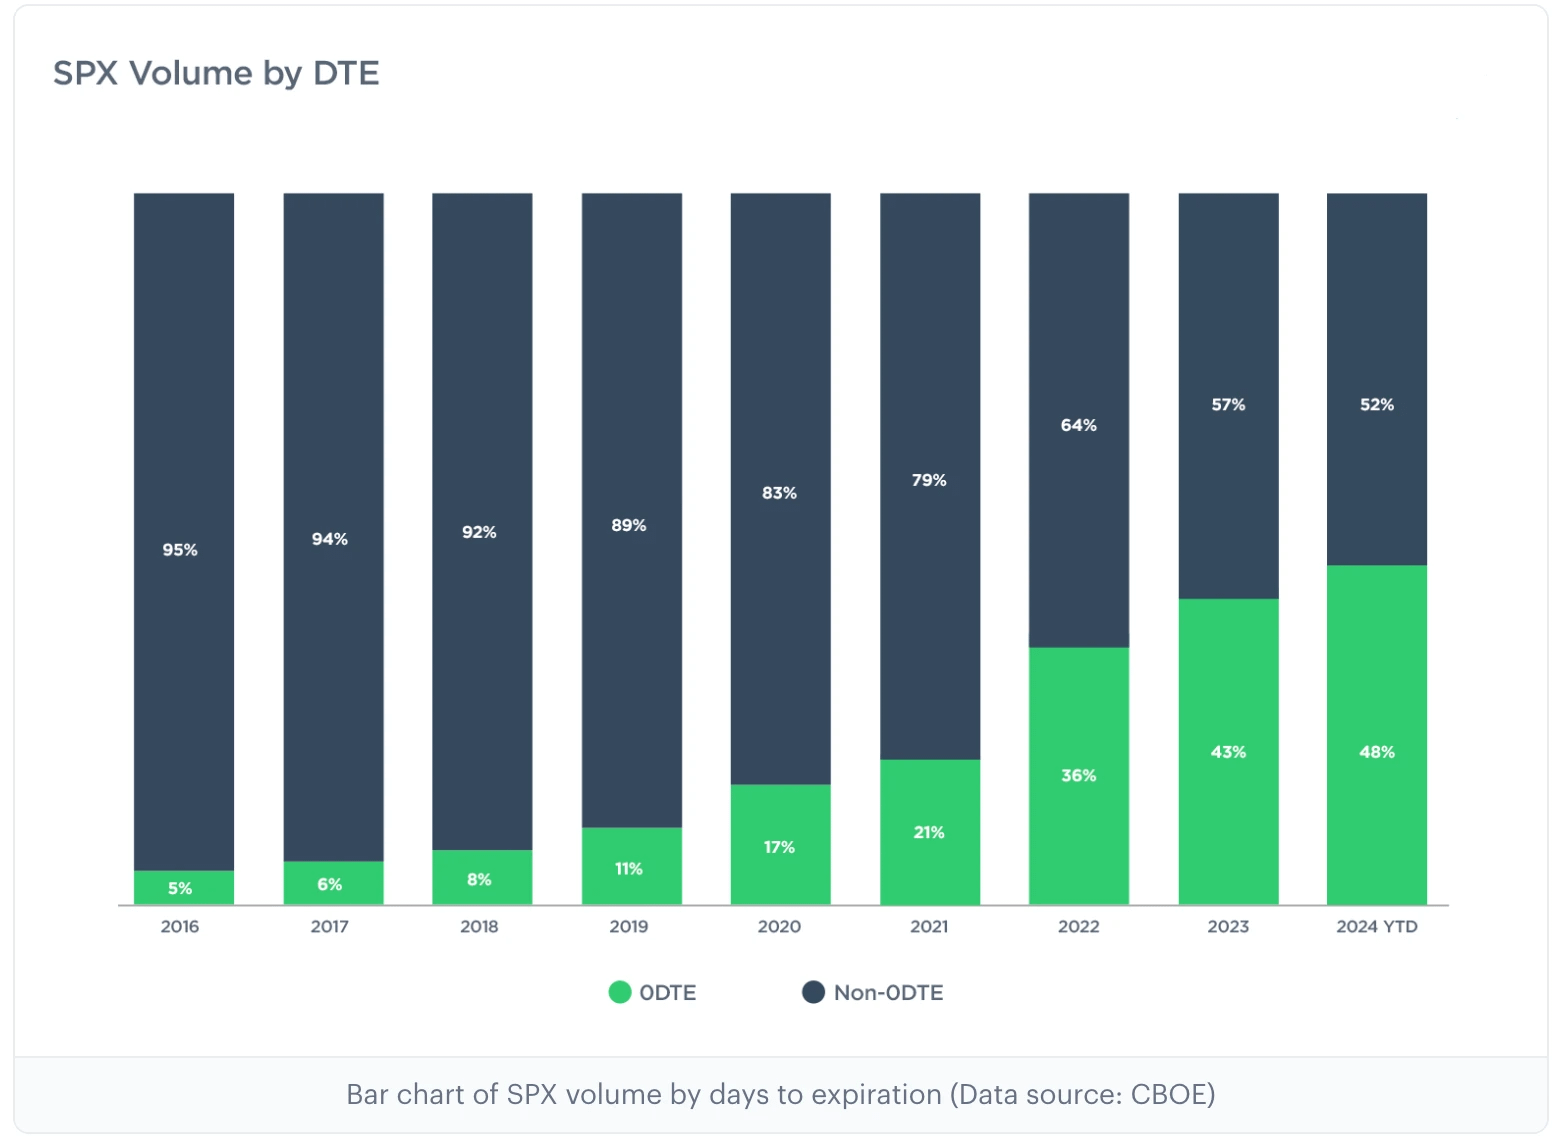
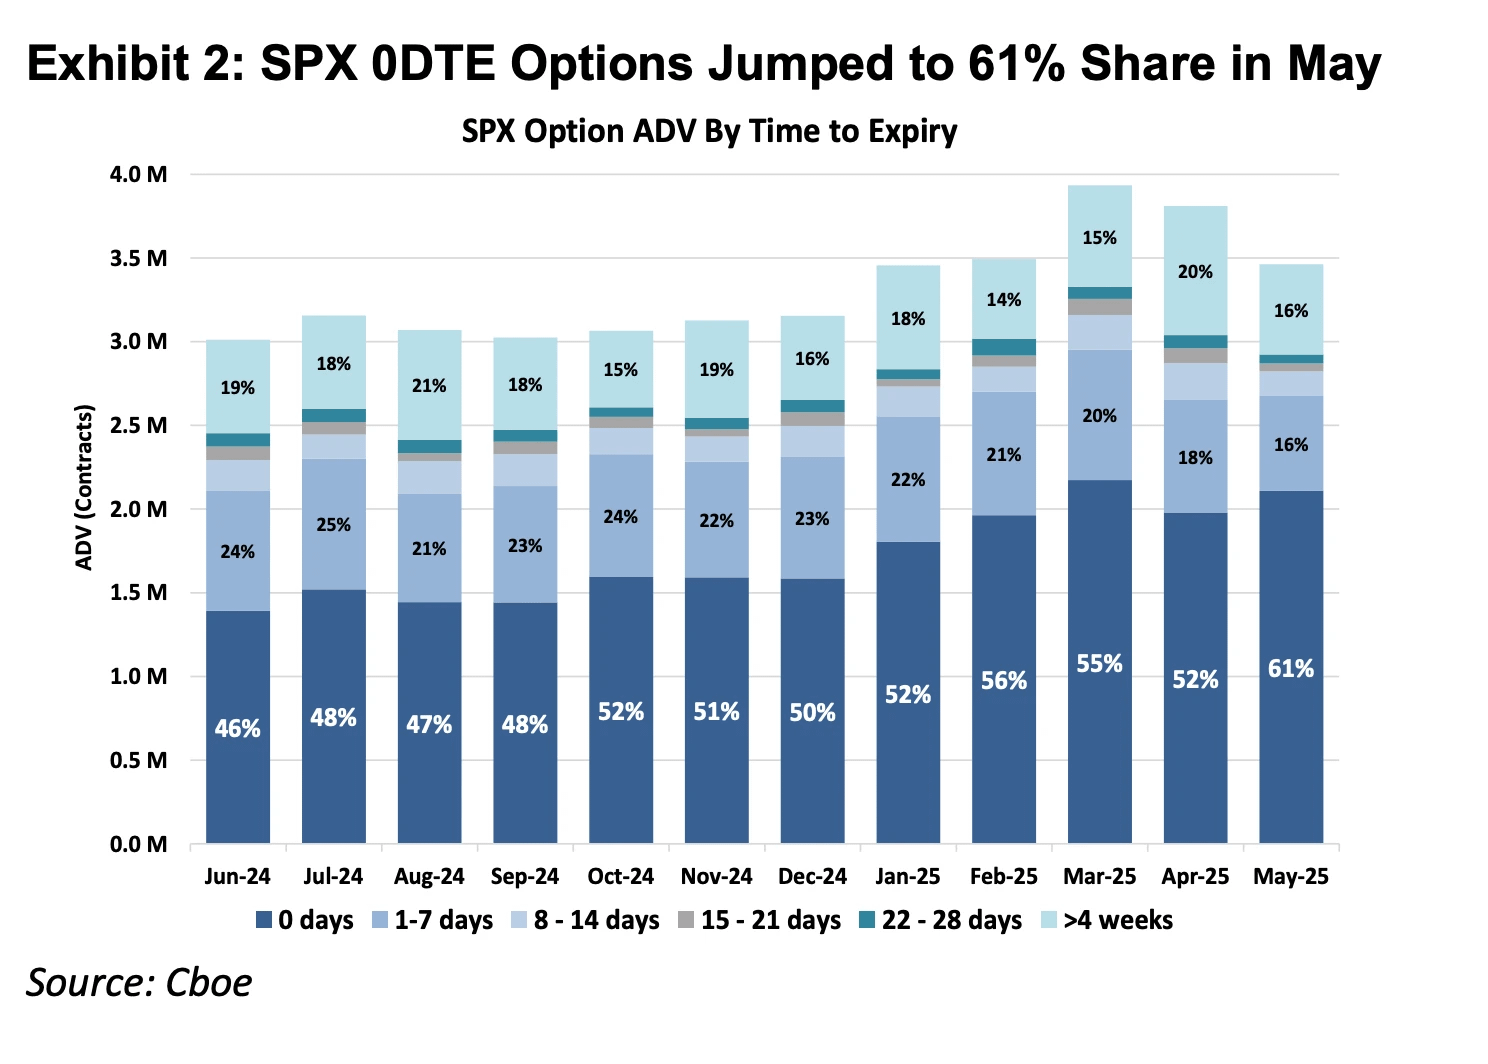
Gráfico: Las dos imágenes anteriores muestran la proporción de opciones del índice S&P 500 con diferentes tiempos de vencimiento desde 2016 hasta 2025, se puede observar que las opciones 0DTE representaban cerca del 5% en el mercado de opciones en 2016, pero para 2025, la participación de mercado se disparó al 61%, lo que indica que casi la mitad de las transacciones de opciones del índice S&P 500 están apostando por la dirección del mismo día para realizar apuestas de muy corto plazo.
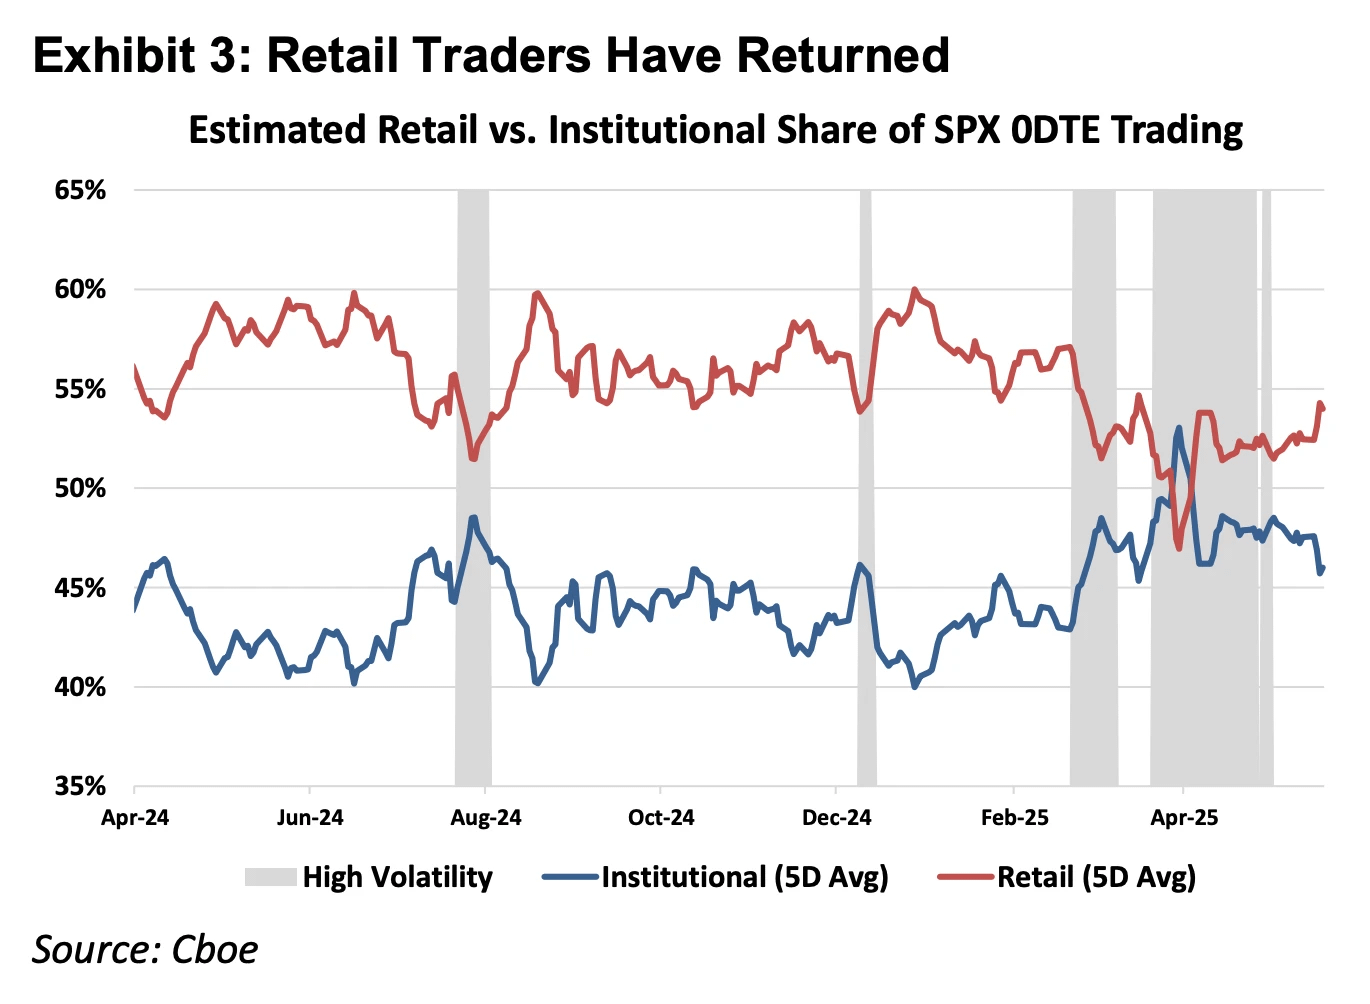
Gráfico: La imagen anterior muestra que los minoristas son la principal fuerza en el mercado 0DTE.
Desde el principio de la primera materia de los instrumentos financieros, los derivados financieros pueden dividirse en productos Delta One y productos no lineales. Las herramientas tradicionales Delta One, como acciones y futuros, tienen una exposición al riesgo simétrica: las ganancias derivadas del aumento del precio del subyacente y las pérdidas derivadas de la disminución están linealmente proporcionales en escala. Sin embargo, el diseño original de las opciones fue para gestionar riesgos asimétricos.
Por ejemplo, un gerente de fondos que posee una gran cantidad de acciones de Apple, debido a su confianza en los fundamentos a largo plazo de la empresa y su renuencia a vender las acciones, pero le preocupa que la volatilidad de las ganancias a corto plazo pueda causar una caída significativa en el precio de las acciones. En este momento, puede comprar opciones de venta para asegurar su posición. En esta estructura, su potencial de ganancia sigue estando reservado (ganancia simétrica ascendente) mientras que su escala de pérdidas se limita estrictamente a la prima que ya ha pagado (riesgo descendente asimétrico).
Es precisamente para lograr esta función de seguro de "separación de derechos y obligaciones" que la estructura de costos de las opciones, además de reflejar el valor intrínseco direccional (Delta), también debe incluir un reflejo de la posibilidad de volatilidad (Gamma) y el valor temporal que disminuye con el tiempo (Theta).
El notable crecimiento del mercado 0DTE en los últimos años revela una paradoja: muchos comerciantes no buscan gestionar riesgos asimétricos o realizar complejas transacciones de volatilidad, sino que consideran esto como su único medio para obtener apalancamiento direccional intradía. En este caso, los comerciantes se ven obligados a pagar altos costos de valor temporal (decaimiento de Theta) por una "función de seguro" que no necesitan. Siempre que la velocidad de aumento del activo subyacente no cubra la velocidad de disminución del valor temporal, incluso si la dirección es correcta, la transacción seguirá generando pérdidas.
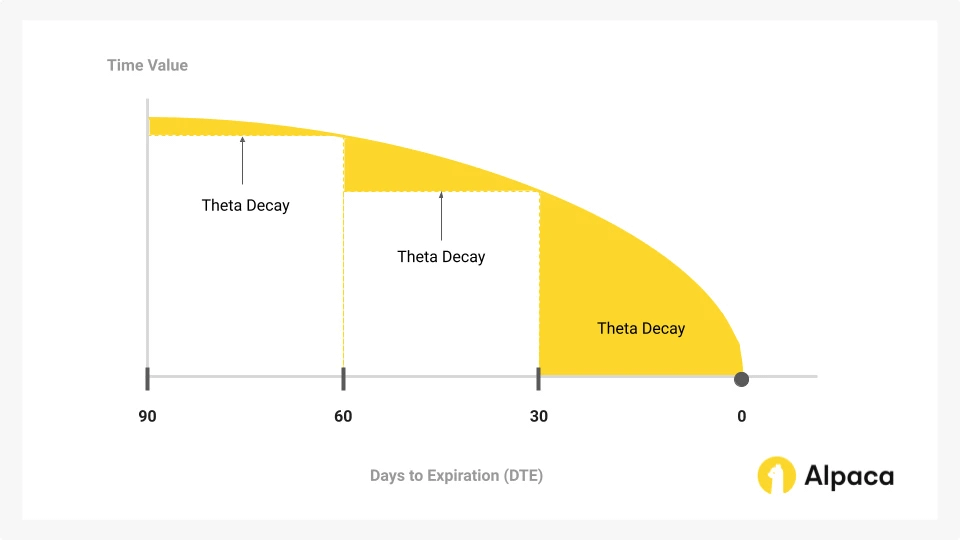
Gráfico: El valor temporal es la parte principal que se reduce con el paso del tiempo en las opciones y es el núcleo de la lucha de los comerciantes de opciones 0DTE.
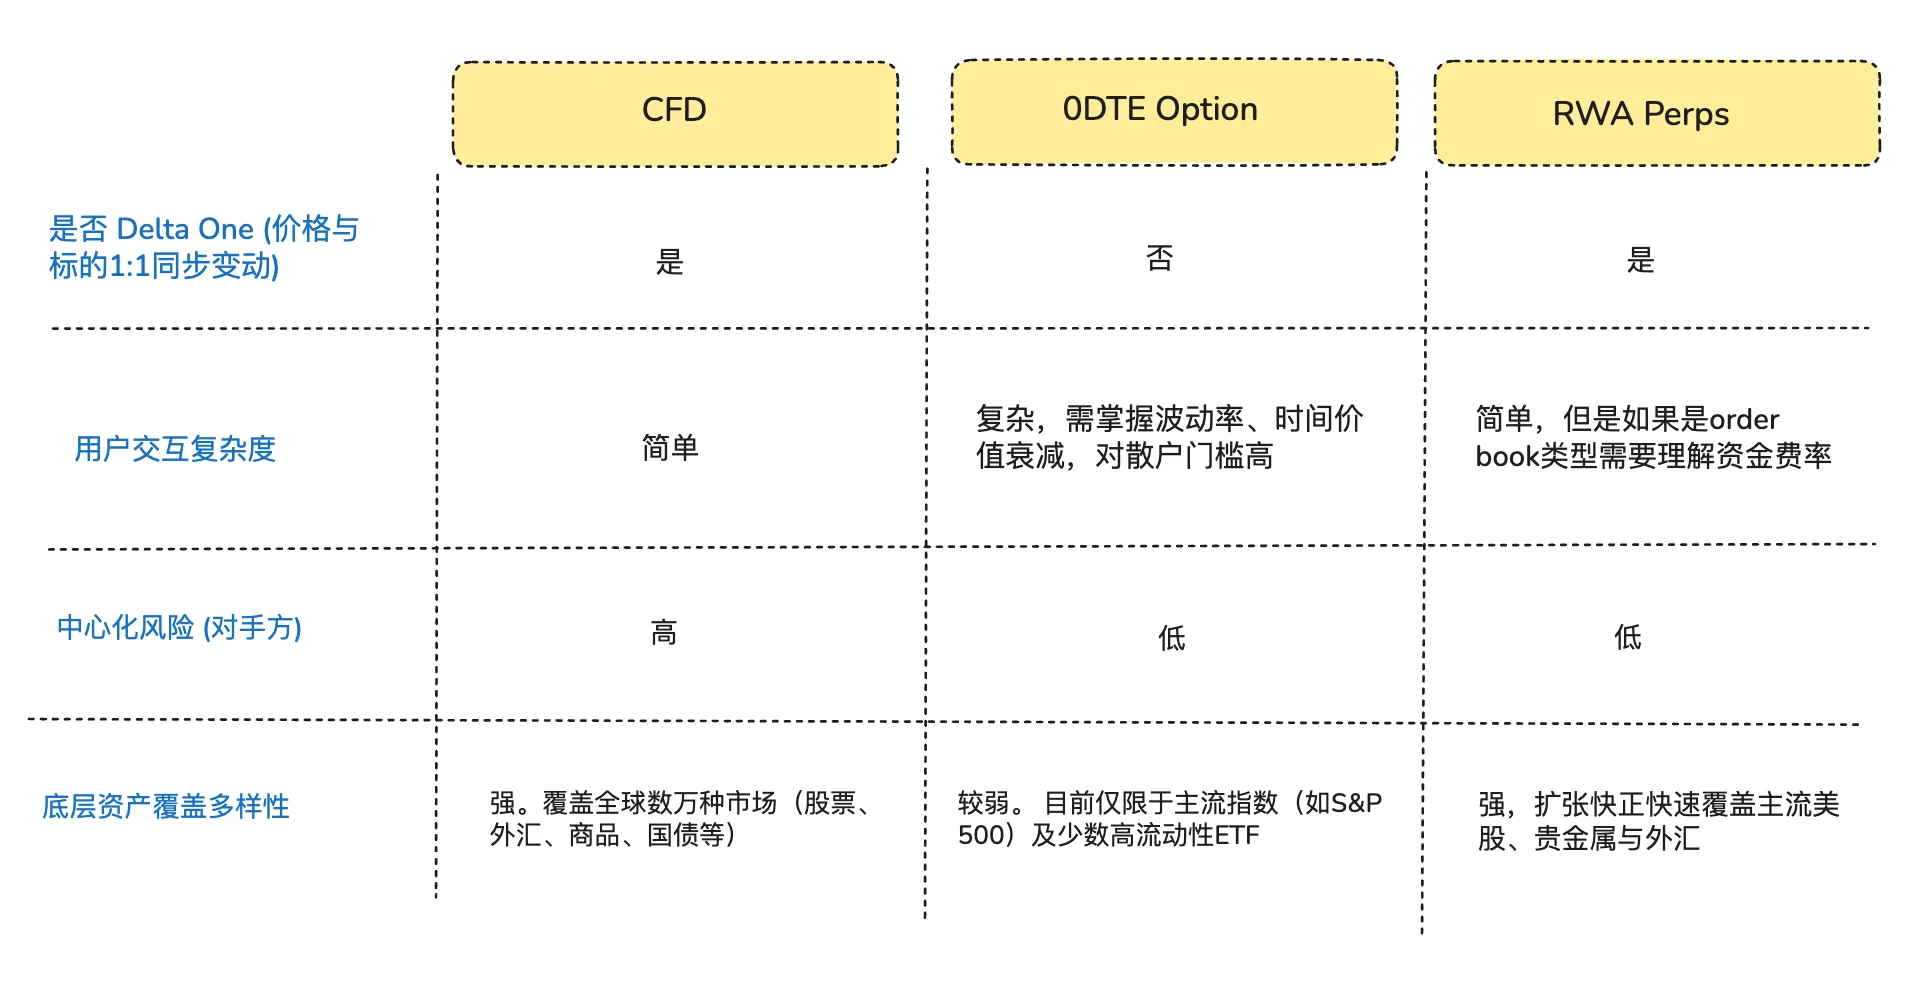
Por lo tanto, los contratos perpetuos, como producto Delta One, su valor radica en eliminar los costos de tiempo y volatilidad innecesarios, proporcionando una exposición de apalancamiento lineal pura, lo que lógicamente puede coincidir con mayor precisión que las Opciones 0DTE con la demanda de especulación de este capital.
1.2 Entrada al mercado 2: El mercado de CFD fuera de EE. UU.
En los mercados fuera de EE. UU., la demanda de apalancamiento minorista es principalmente satisfecha por CFD (Contract For Difference, contrato por diferencia), alcanzando un volumen de transacciones promedio mensual de 30 billones de dólares en 2025.
Aunque los CFD ofrecen una estructura de rendimiento lineal Delta One, su modelo de operación en el mercado se basa en el modelo de corredores, lo que presenta problemas significativos de transparencia. La mayoría de los corredores de CFD utilizan el modelo B-Book (creación de mercado interna de la plataforma), es decir, los corredores actúan directamente como contrapartes de comercio de los clientes (en la industria, también hay corredores que toman en serio la gestión de riesgos que cubren a los clientes ganadores para evitar riesgos, pero dado que las pocas empresas líderes del mercado de CFD solo representan el 20% de la participación de mercado, el 80% restante está lleno de corredores pequeños y medianos, lo que generalmente no carece de prácticas de caja negra donde los corredores dependen de las pérdidas de los clientes para ganar dinero), en esta estructura de juego de suma cero y caja negra no transparente, los corredores tienen el poder técnico y el incentivo económico para modificar las cotizaciones, el deslizamiento y la velocidad de ejecución.
Comparado con los productos de CFD, RWA Perps también puede entenderse como un "CFD transparentizado basado en contratos inteligentes". Al llevar la lógica de liquidación, el cálculo de tarifas de capital y la cotización de oráculos a la cadena, el protocolo DeFi elimina la posibilidad de que los corredores centralizados interfieran en los resultados de las transacciones. Al mismo tiempo, el mecanismo de liquidación atómica basado en stablecoins mejora la eficiencia del flujo de capital a niveles de segundos, logrando un verdadero auto-custodia de capital y liquidación en tiempo real.
Dos, Dificultades en la construcción del producto RWA Perps.
RWA Perps no es simplemente una réplica simple de los Perps enfocados en activos de cripto que hemos visto antes; los activos de cripto tienen las características de comercio 7x24 horas, precios en tiempo real y liquidación en la cadena T+0, pero los activos tradicionales están restringidos por el marco legal del mundo físico, el sistema de días festivos y los protocolos de liquidación bancaria obsoletos.
Esta asincronía en las propiedades subyacentes constituye el "triángulo imposible" en el diseño de productos de RWA Perps:
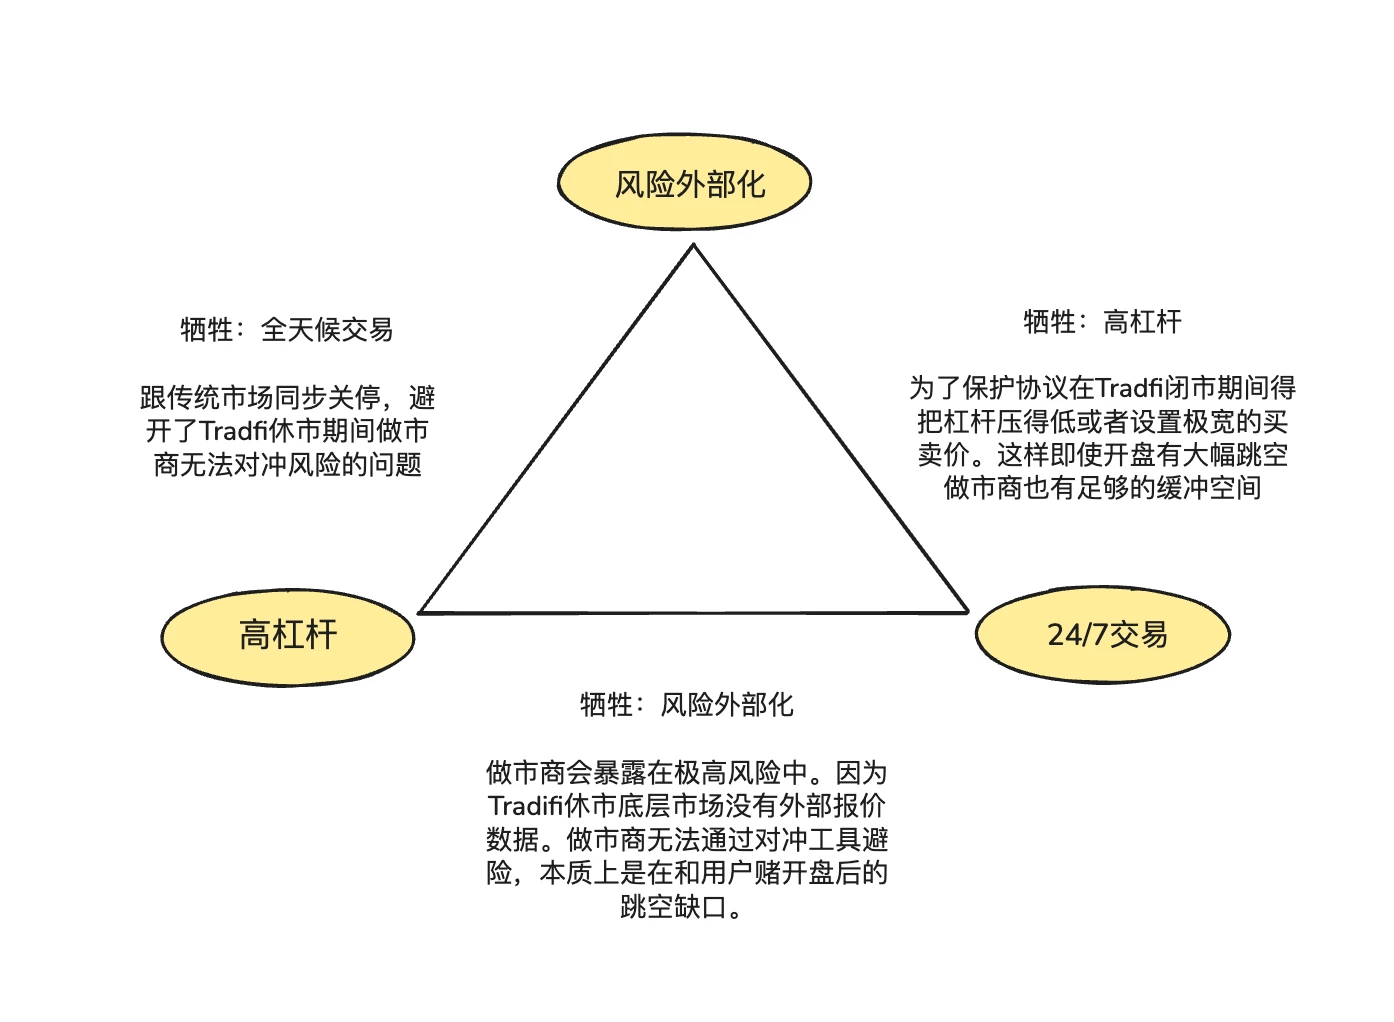
Alta palanca (High Leverage): Satisface la demanda de especulación de los usuarios minoristas de apalancamiento de alta multiplicación.
Comercio 24/7 (24/7 Availability): Mantiene el valor central de DeFi de realizar transacciones en cualquier momento y lugar.
Externalización del riesgo (Risk Externalization): Asegura que el protocolo y los creadores de mercado no asuman riesgos de apuestas direccionales, logrando una supervivencia sistémica a largo plazo.
2.1 ¿Cómo se ancla el precio en la cadena de RWA Perps cuando el mercado de acciones de EE. UU. está cerrado?
La esencia del producto Perps es "un espejo de descubrimiento de precios", requiere un suministro continuo de precios de mercado externo. Sin embargo, cuando Nasdaq o CME están cerrados durante el fin de semana y la noche, se produce una ruptura en las fuentes de datos de oráculos.
Esta vacuidad y desalineación de precios durante el cierre del mercado de acciones de EE. UU. genera dos riesgos centrales:
Riesgo 1: Los creadores de mercado carecen de suficientes canales de cobertura de riesgo durante el fin de semana.
La razón por la que los creadores de mercado profesionales pueden ofrecer spreads extremadamente estrechos y una profunda liquidez es porque no apuestan en la dirección, sino que buscan una posición neutral y solo recogen el spread. Esto significa que, cada vez que un creador de mercado vende a un comerciante un contrato de acciones de Tesla por valor de 1 millón de dólares en la cadena, debe comprar inmediatamente una cantidad equivalente de activos en el mercado tradicional de spot o futuros para cubrir esta parte del riesgo.
Cuando los mercados tradicionales están cerrados y los canales de cobertura se cierran, los creadores de mercado no pueden ajustar sus posiciones de cobertura. Para evitar este riesgo, los creadores de mercado solo pueden optar por retirar órdenes o agregar grandes primas de riesgo en sus cotizaciones durante los períodos de cierre. Esto explica por qué el spread del modelo tradicional de libro de órdenes se expande de manera no lineal a decenas de veces el nivel normal durante el fin de semana, lo que puede conducir fácilmente a la sequía de liquidez.
Riesgo 2: El "riesgo de salto" de abrir con un alto o bajo precio el lunes.
El comercio de activos nativos de cripto, debido a la característica de comercio 24/7, las curvas de precios de los activos suelen ser continuas, y el motor de liquidación tiene suficiente tiempo para liquidar las posiciones de los usuarios cuando el precio cae. Pero en el campo de RWA Perps, la presión de aumento y disminución acumulada de los activos tradicionales durante el cierre del mercado se libera instantáneamente al abrir el lunes. Si el lunes se produce un gran salto, el motor de liquidación se encontrará en un vacío en la "ruptura de precios" y no podrá encontrar una contraparte para ejecutar la liquidación antes de que se rompa la posición.
Para las dificultades mencionadas anteriormente, actualmente hay dos soluciones principales para RWA Perps:
Simulación de precios internos (como TradeXYZ / Hyperliquid): Introducir el algoritmo de media móvil exponencial (EMA), hacer que el precio "deriva" lentamente según la fuerza de compra y venta en la cadena cuando el oráculo se desconecta, manteniendo una cubierta 7x24, pero teóricamente sigue siendo un "mercado sombra" que puede ser manipulado.
Reducción forzada de riesgos (como Ostium): Este es un enfoque más pragmático para la gestión de riesgos. Ostium introdujo la propiedad 0DTE: exige que todas las posiciones de alta palanca se cierren automáticamente o se reduzcan significativamente antes del cierre. Solo se permiten posiciones de baja palanca (con un margen de garantía suficiente para cubrir un salto del 5% al 10%) durante la noche. Este enfoque sacrifica parte de la "perpetuidad" para obtener la absoluta seguridad del sistema frente a un salto en la apertura del lunes, evitando que el pool de LP sea penetrado por deudas sistémicas.
2.2 ¿Cómo proporcionar un nivel de profundidad de negociación equivalente al de TradFi de bajo costo en la cadena?
En el desarrollo de DEX, la elección entre la provisión de liquidez y el mecanismo de ejecución de órdenes es la variable central que determina la eficiencia de capital del sistema, la lógica de distribución de riesgos y la experiencia del usuario. Actualmente, las dos soluciones principales son: CLOB (libro de órdenes centralizado) y Oracle-based Pool (pool de fondos impulsado por oráculos).
Hyperliquid ha validado el éxito del modelo de libro de órdenes en activos nativos de cripto, su núcleo radica en la cobertura sin fricción: los creadores de mercado utilizan stablecoins para transferir riesgos entre plataformas en milisegundos. Después de recibir órdenes en el libro de órdenes en la cadena, los creadores de mercado pueden utilizar stablecoins para cubrir riesgos en CEX, que opera 7x24 horas, en milisegundos. Dado que los fondos y activos de cripto operan en una red de cripto altamente interconectada, el costo de cobertura es extremadamente bajo, lo que permite a los creadores de mercado mantener el spread de cotización en un rango muy estrecho, atrayendo volumen de comercio y formando un ciclo de retroalimentación positiva.
En el campo de RWA, los creadores de mercado enfrentan una enorme fricción de cobertura cruzada: por un lado, la desincronización del tiempo entre USDC en la cadena (T+0) y la liquidación en moneda fiduciaria tradicional, obliga a los creadores de mercado a mantener grandes sumas de dólares en cuentas tradicionales como capital de cobertura; por otro lado, la mecánica de cierre de los bancos tradicionales durante los fines de semana y días festivos resulta en que los creadores de mercado no pueden cubrirse a tiempo ante movimientos abruptos del mercado en días no laborables.
Esta también es la razón por la que la fundadora de Ostium, Kaledora, ha insistido en hacer un modelo basado en pools en lugar de la lógica central del libro de órdenes, porque ella cree que el tipo de cobertura de cero fricción de un intercambio de activos nativos de cripto es difícil de lograr en el campo de RWA perps. Cuando un creador de mercado recibe una orden de NVDA en RWA Perps, no puede usar stablecoins para cubrirse en Nasdaq en milisegundos, porque debe superar los obstáculos de los canales bancarios tradicionales.
2.3 ¿Cómo asegura el sistema que no quiebre cuando los comerciantes están ganando continuamente en un mercado unidireccional?
El tercer dilema involucra cómo el protocolo puede garantizar la solvencia a largo plazo mediante cobertura externa. El modelo de pool de GMX ha podido existir a largo plazo en el mercado de cripto porque actúa como un "dealer pasivo", aprovechando la ventaja estadística de una gran muestra para absorber de manera estable el desgaste de posiciones de alta palanca generado en fluctuaciones frecuentes y las ganancias de liquidación. En un mercado de cripto donde las características de oscilación son evidentes, la expectativa matemática de este modelo es favorable para el pool de LP.
Pero la distribución de riesgos de los activos RWA es completamente diferente. Índices principales como el S&P 500 a menudo muestran tendencias unilaterales sostenidas durante años. Sin mecanismos de externalización de riesgos (cobertura), las ganancias continuas de los usuarios se traducen directamente en pérdidas netas del pool de LP, lo que lleva a que el sistema no solo no pueda capturar el dividendo de volatilidad, sino que también sea completamente drenado por posiciones unilaterales, enfrentándose finalmente a la insolvencia.
Tres, Proyectos representativos y juegos de arquitectura: Precios de oráculos + pool de fondos (basado en pools + precios de oráculos) vs. libro de órdenes.
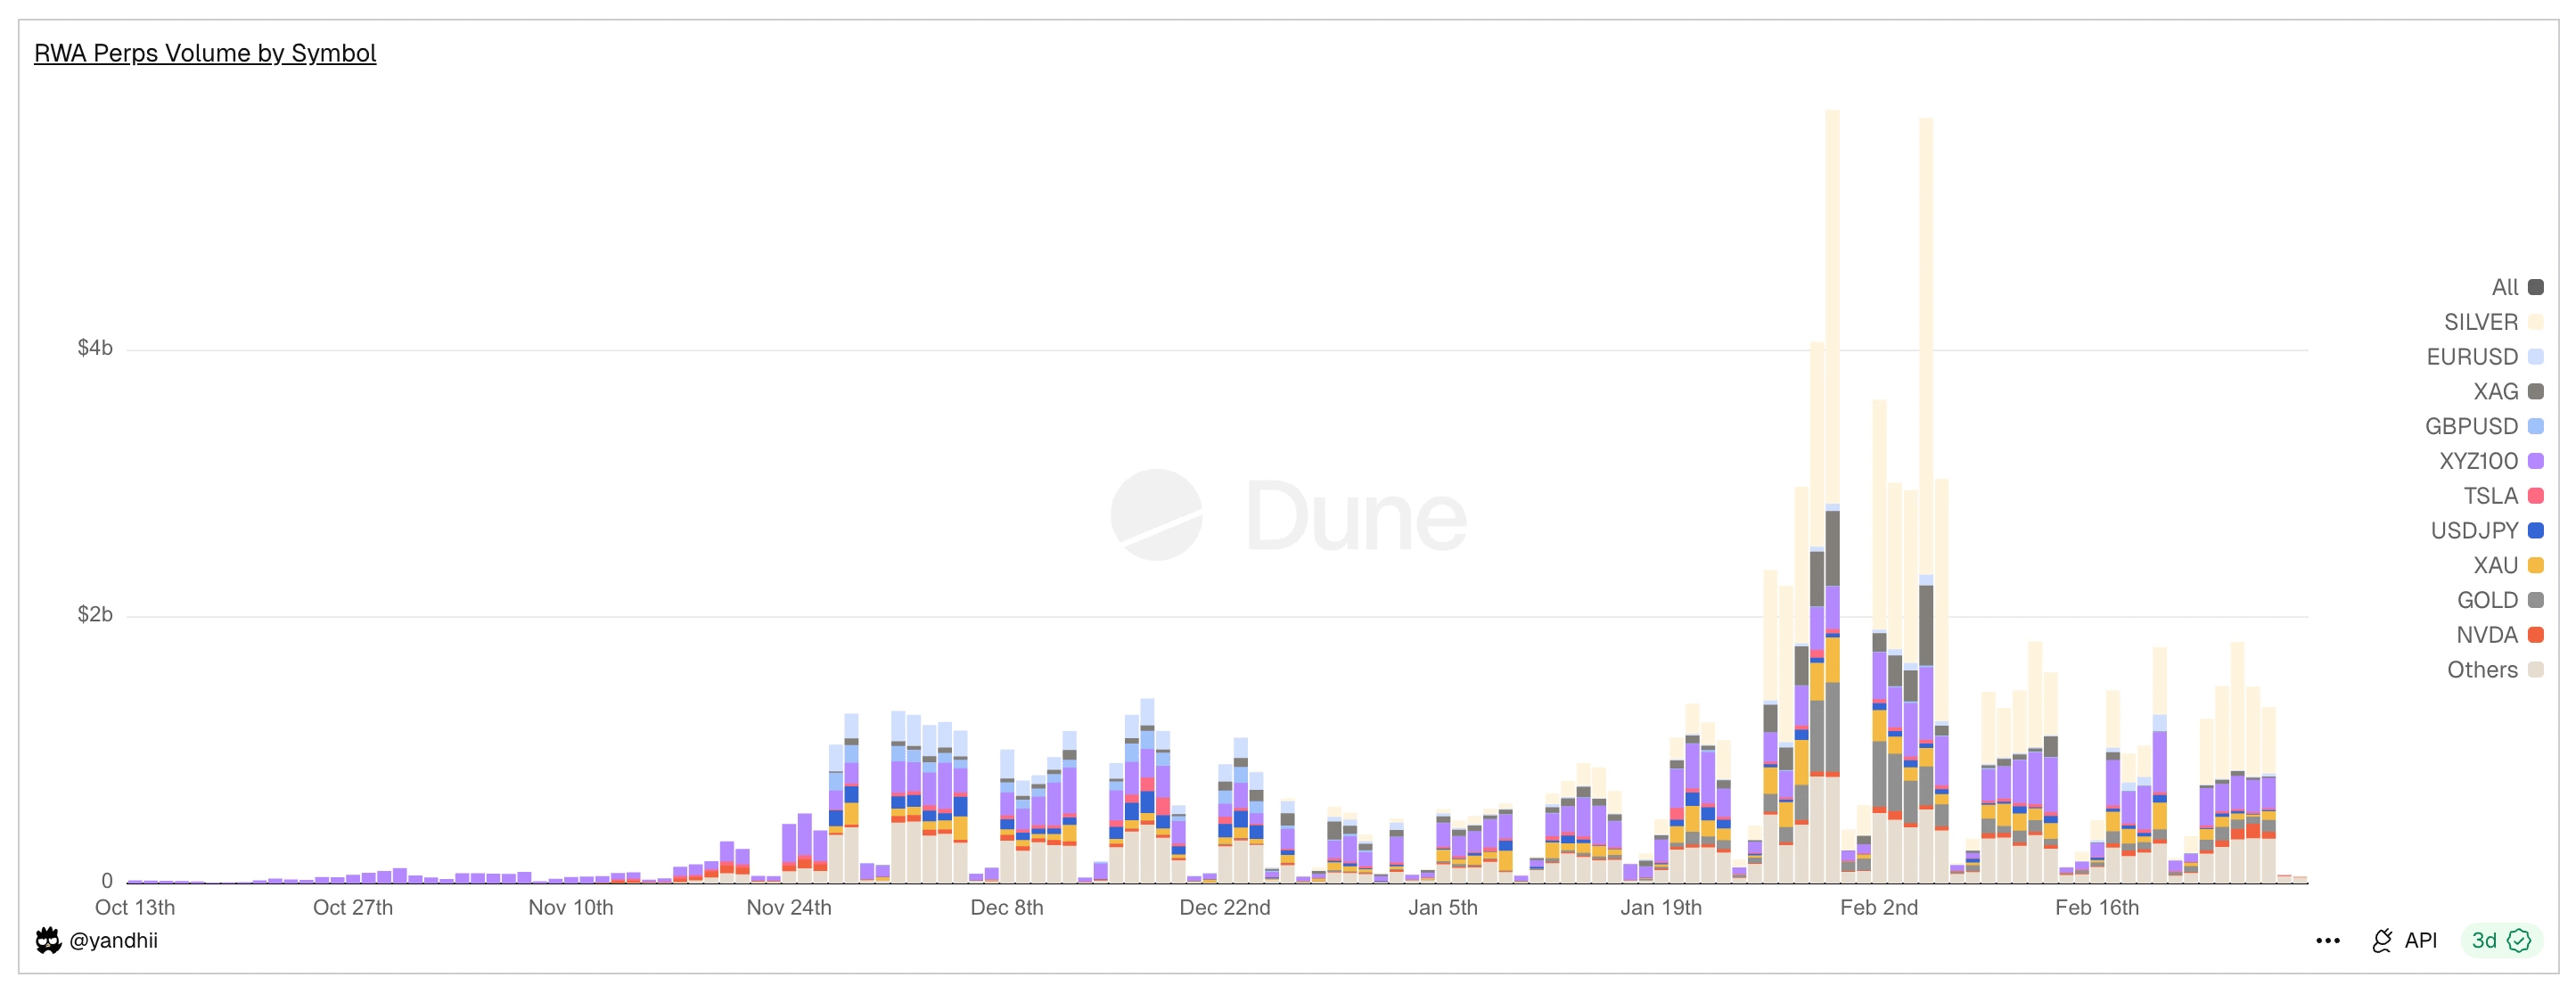
Gráfico: Situación del volumen de transacciones diarias de RWA Perps Dex, se puede ver que el volumen de transacciones durante el fin de semana se reduce drásticamente.
La contradicción central de RWA Perps siempre gira en torno a la "discontinuidad del tiempo físico": aunque cada plataforma de RWA Perps ha generado más de 20 mil millones de dólares en volumen de comercio en 30 días, durante los fines de semana, el volumen de comercio se reduce drásticamente entre un 70% y un 90%. Este dato revela el estado real de la industria: aunque DeFi intenta liberarse de la gravedad de las finanzas tradicionales, la liquidez sigue dependiendo en gran medida del horario de apertura de TradFi.
Ante esta discontinuidad, el mercado ha evolucionado hacia dos paradigmas arquitectónicos completamente diferentes: el modelo de pool de cobertura activa representado por Ostium y el modelo de libro de órdenes de precios internos representado por Trade.xyz en el ecosistema de Hyperliquid.
3.1 Proyectos tempranos de RWA Perps Synthetix, Gains Network
Antes de que Ostium y Hyperliquid intentaran reconstruir el comercio de RWA a través de complejos mecanismos de cobertura o libros de órdenes, el mercado DeFi ya había realizado la primera ronda de experimentos de "activos sintéticos". Protocolos como Synthetix y Gains Network, que completaron la validación del concepto de RWA Perps, demostraron la fuerte necesidad de exposición de capital en la cadena a activos tradicionales, pero también expusieron plenamente el techo en la eficiencia de capital y la gestión de riesgos de la primera generación de mecanismos.
Synthetix: Modelo de pool de deuda global
Synthetix es uno de los primeros protocolos en intentar introducir precios de activos reales en la cadena. Entre 2020 y 2021, Synthetix intentó agresivamente lanzar acciones espejo como sAAPL y sTSLA, tratando de llevar acciones de EE. UU. a la cadena.
Como pionero del modelo de "contraparte de pool" (la contraparte son todos los stakers de SNX), la filosofía de diseño de Synthetix es establecer un modelo de intercambio sin libro de órdenes y con liquidez infinita: todos los activos sintéticos se intercambian libremente a los precios proporcionados por los oráculos, sin que los usuarios necesiten emparejar contrapartes de comercio, lo que en las primeras etapas resolvió enormemente el problema del inicio frío de liquidez (especialmente en ese momento bajo las condiciones de incentivos de minería de liquidez).
Synthetix retiró la mayoría de los activos RWA después de 2021, principalmente porque la capa del protocolo carecía de mecanismos de cobertura activos, y cuando los activos de acciones como sTSLA no pueden actualizar sus precios durante el cierre del mercado, son fácilmente atacables.
En general, Synthetix en ese momento creó un modelo de liquidez de activos espejo en la cadena de RWA utilizando pools de colateral de derivados, cuya diseño sin libro de órdenes y cotizaciones de oráculos sigue siendo influyente, pero el lado del producto en realidad comenzó a retirarse del mercado de RWA Perps alrededor de 2022.
Gains Network (gTrade): Modelo de pool de creación de mercado impulsado por precios de oráculos.
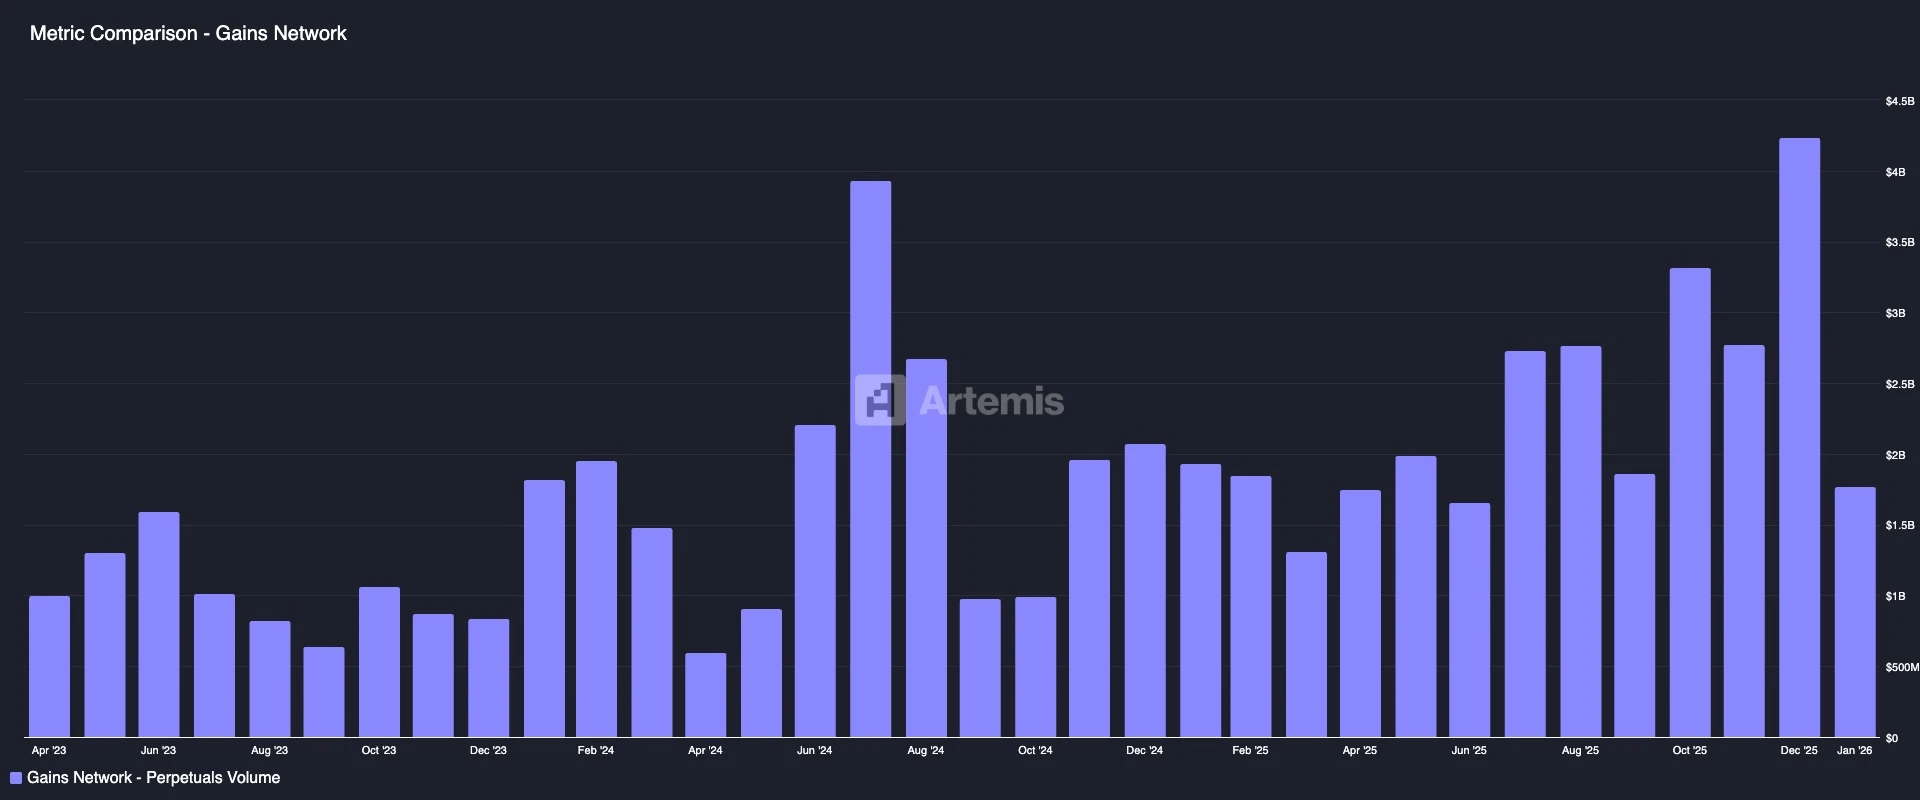
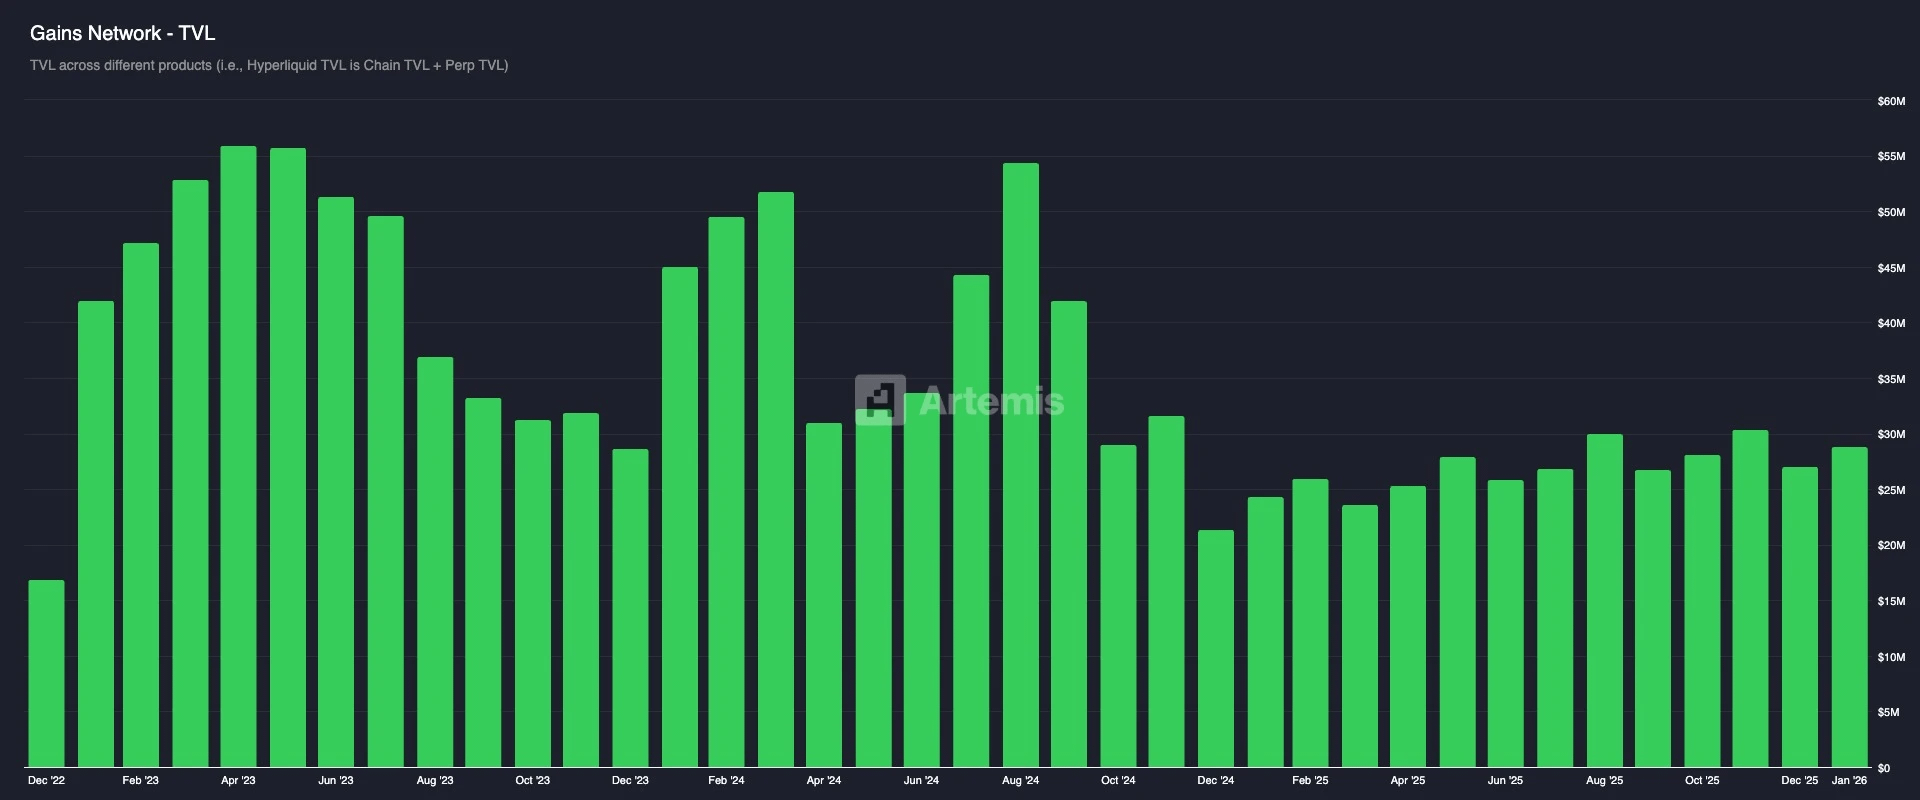
Gains es otro proyecto representativo de la exploración temprana del comercio de apalancamiento RWA en la cadena, apoyando múltiples pares de comercio como criptomonedas, divisas y acciones de EE. UU. Su idea de diseño es utilizar un pool de activos independiente como contraparte: los usuarios utilizan USDC, DAI, ETH como colateral para abrir posiciones de apalancamiento sintético, y las ganancias y pérdidas de las transacciones son asumidas por el pool de fondos (gToken Vault).
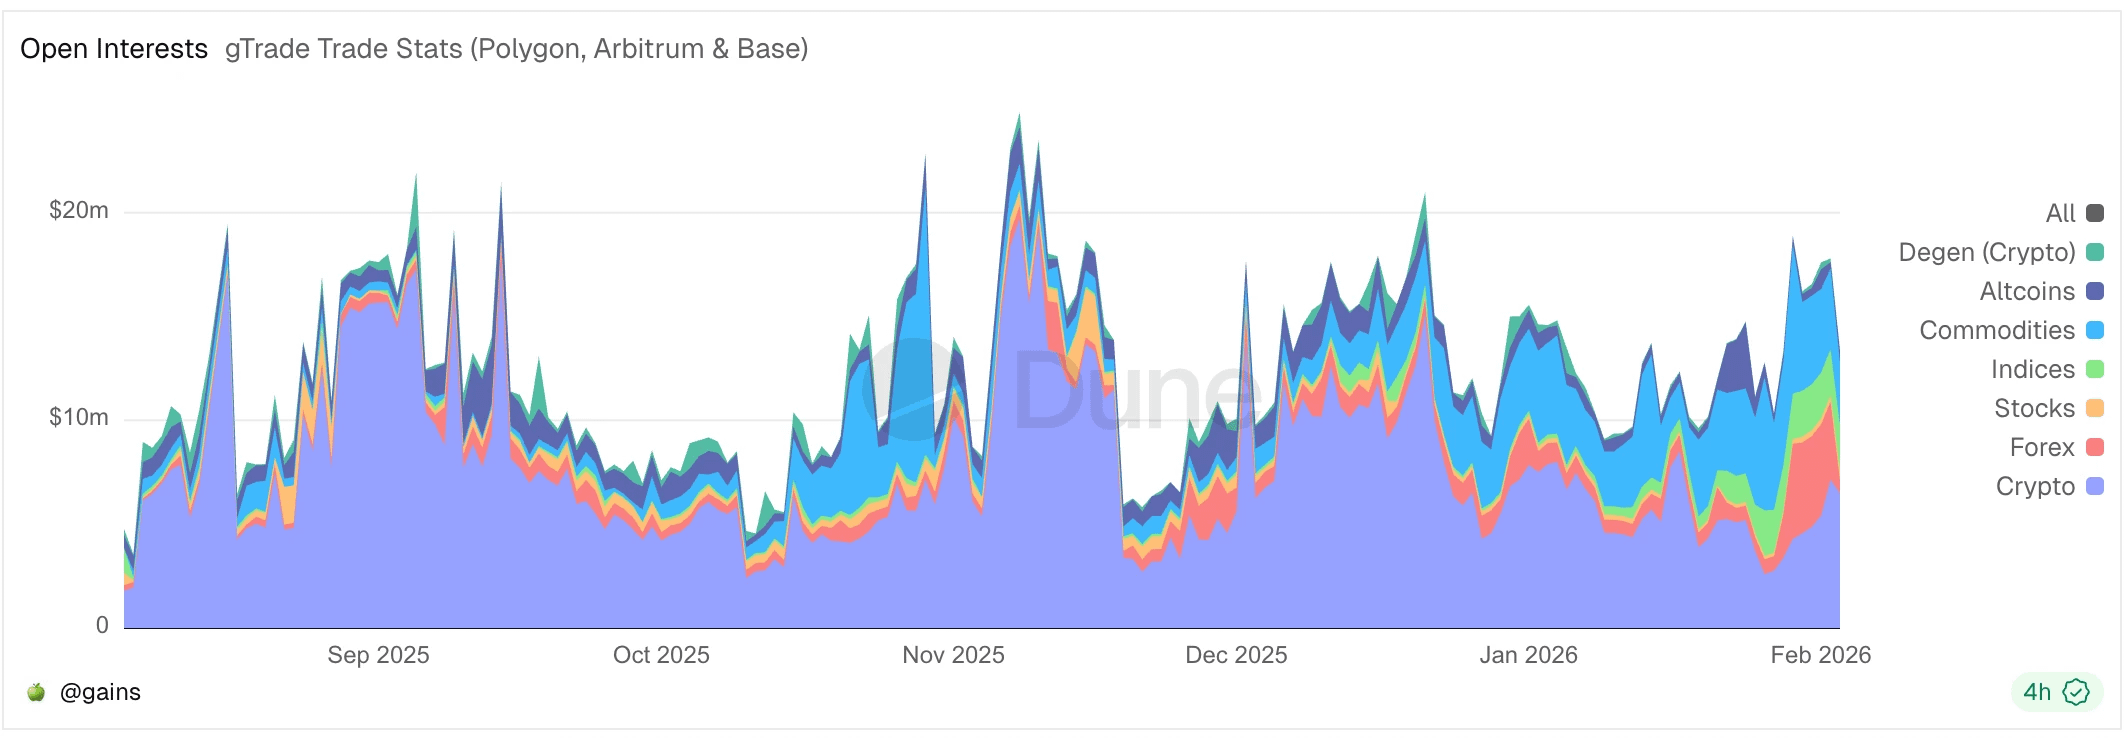
Modelo de liquidez y mecanismo de juego de creación de mercado:
Pool unilateral: El pool de fondos de creación de mercado de Gains se compone principalmente de stablecoins como USDC/DAI.
El token GNS como buffer de riesgo e incentivo: Para evitar que el pool de fondos de creación de mercado sea drenado en condiciones extremas, el protocolo introduce el token GNS como la última línea de defensa. Cuando el pool de creación de mercado tiene un excedente, el protocolo utiliza las ganancias sobrantes del pool para recomprar y quemar tokens GNS para reducir la inflación. Cuando el pool de creación de mercado tiene pérdidas, el sistema emite más GNS y los vende en el mercado para reabastecer el fondo de creación de mercado.
En términos de precios, Gains obtiene precios en tiempo real a través de Chainlink y cobra un spread fijo, los ingresos por el spread se distribuyen como tarifas a los LP y a los stakers de GNS. En términos de gestión de riesgos, se introdujeron tarifas de impacto de precios (se cobran tarifas adicionales por grandes órdenes para simular el deslizamiento y compensar el riesgo del pool de fondos), protección de límites (se establecen límites superiores e inferiores obligatorios para ganancias y pérdidas en cada operación que obligan a la toma de ganancias o liquidación forzada), entre otros diseños.
En general, Gains ofrece una experiencia de comercio sintético altamente apalancada y de cobertura multi-mercado, siendo visto como uno de los ejemplos más importantes de intercambios descentralizados que compiten con plataformas centralizadas, demostrando que el modelo de "oráculo + pool de fondos" puede soportar transacciones a gran escala bajo una gestión de riesgos razonable, pero también expone los desafíos de que el pool de fondos necesita asumir el riesgo de ganancias concentradas y la falta de mecanismos de cobertura, estos problemas proporcionan experiencia para la innovación mecánica de proyectos posteriores.
3.2 Ostium: Rompe las limitaciones del modelo basado en pools, creando corredores de CFD en la cadena.
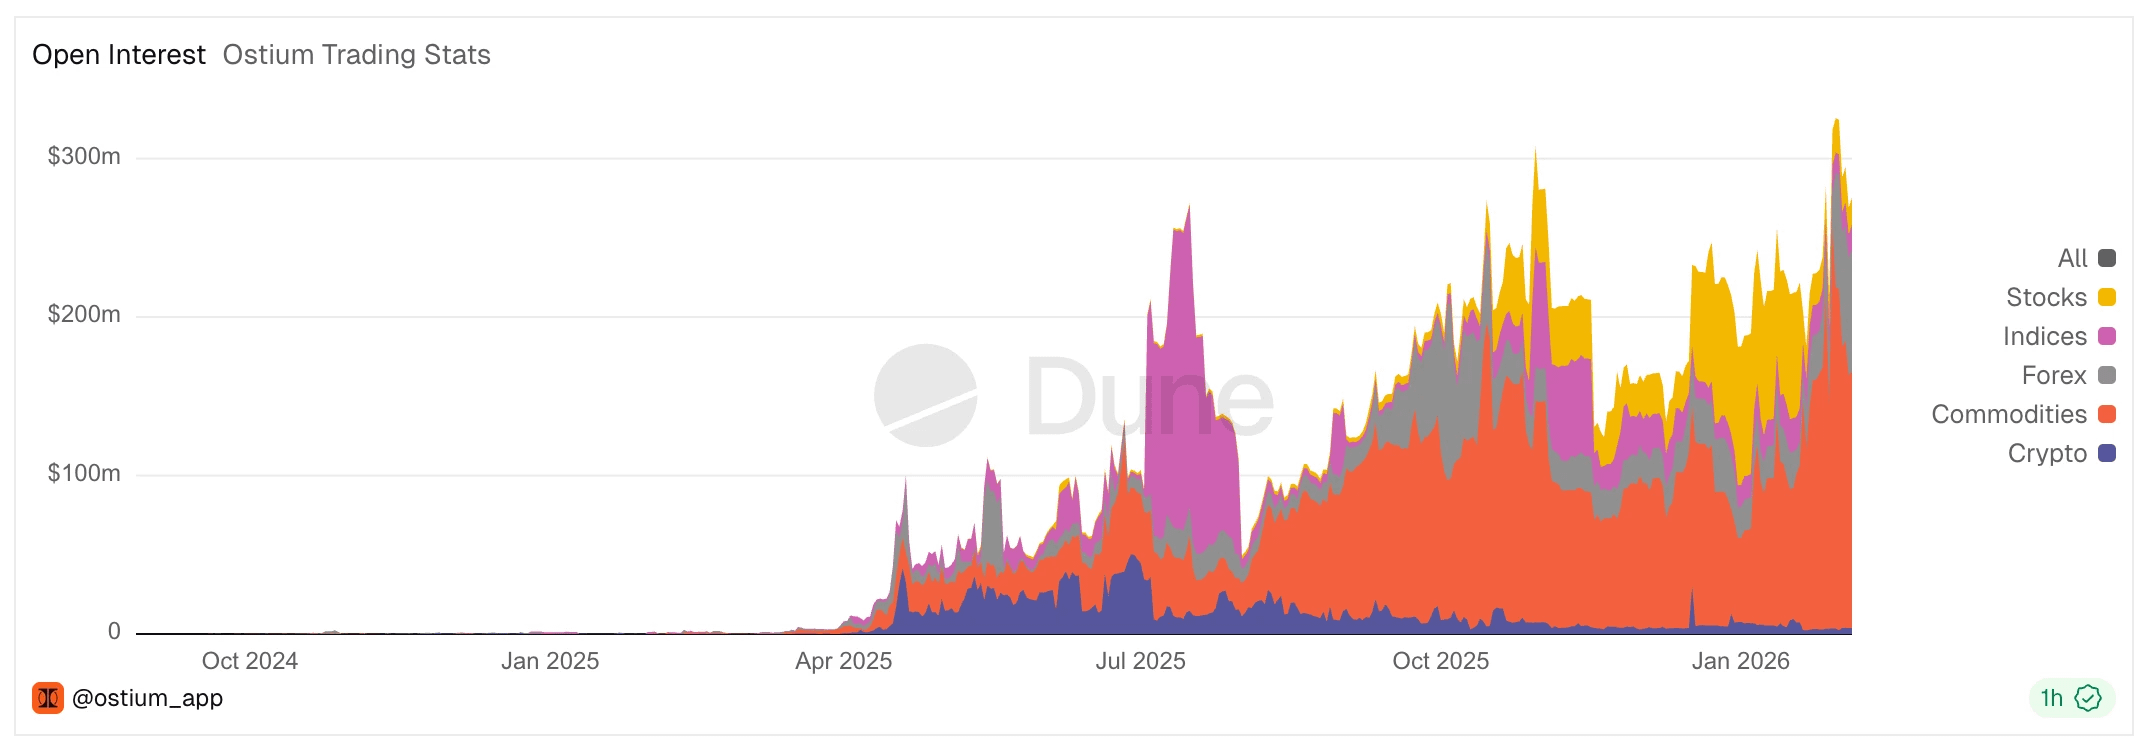
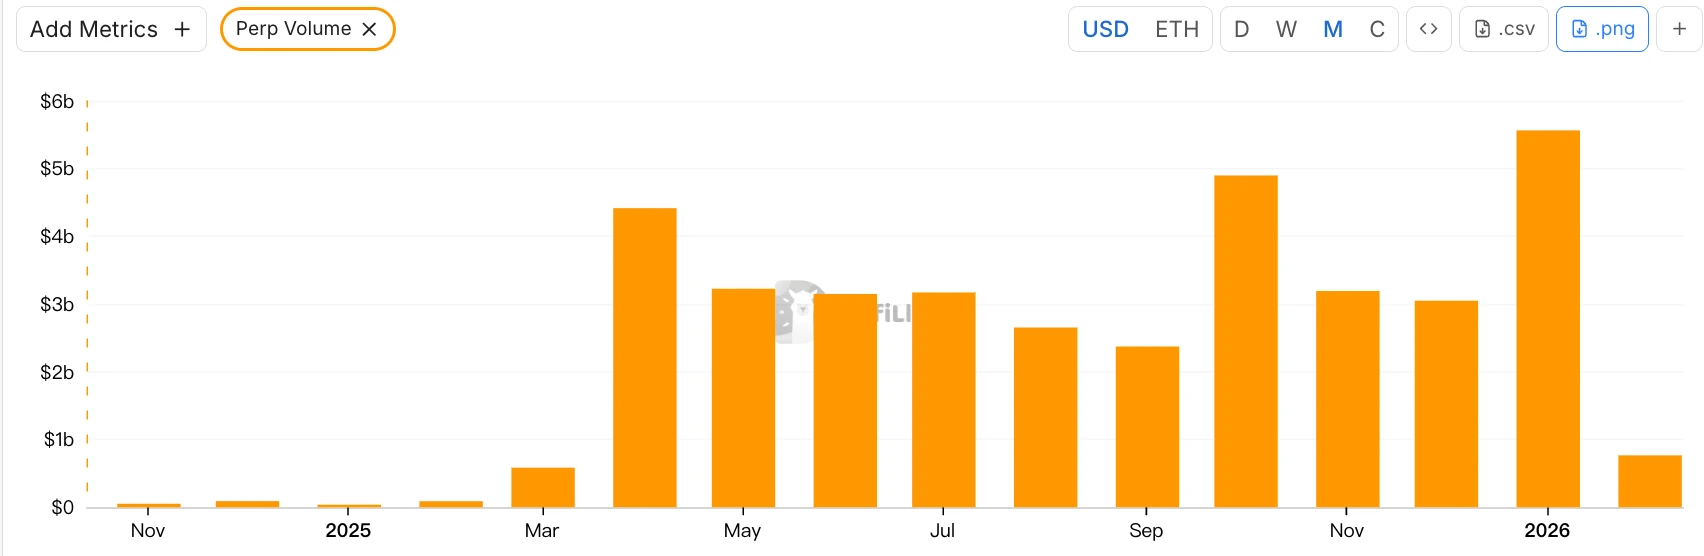
Ostium es un DEX de RWA Perp que ha surgido en los últimos años, el proyecto se lanzará oficialmente en la red principal de Arbitrum en agosto de 2025. En cuanto a la provisión de liquidez y el mecanismo de ejecución de órdenes, Ostium sigue eligiendo el modelo basado en pools como su arquitectura central, pero se dio cuenta, a partir de la reflexión sobre los mecanismos de modelos de pools tempranos como GMX y Gains Network, que la relación de juego opuesta de "los comerciantes ganan y LP pierden" en el modelo de pool tradicional es desventajosa para LP a largo plazo, y lo que es más importante, limita el límite superior del volumen de comercio, incapaz de ampliar la escala del mercado (lo analizamos en el estudio anterior de Perp Dex), por lo que hicieron algunos diseños especiales para integrar la A-Book (cobertura) y la B-Book (digestión interna) de los corredores tradicionales en la cadena para aliviar este conflicto de juego de suma cero.
Interpretación del modelo de liquidez y mecanismo de juego de creación de mercado.
Modelo de liquidez básico (estructura de dos capas)
Buffer de primer nivel: Buffer de liquidez (Liquidity Buffer) Esta es la "muralla" del protocolo, acumulada por los ingresos del protocolo. Las ganancias de los comerciantes se compensan primero desde aquí, y las pérdidas también ingresan aquí primero. Aunque los mecanismos de detalle son diferentes, el rol es similar al de la almohadilla de protección en el pool de creación de mercado de Gains Network.
Buffer de segundo nivel: Tesoro de creación de mercado (OLP Vault) Este es el pool de fondos proporcionado por los LP. Solo cuando se agoten los fondos del Liquidity Buffer, el OLP intervendrá como contraparte directa.
La evolución central que supera las limitaciones del modelo basado en pools anterior: separar completamente "liquidación" y "creación de mercado": Ostium sabe que los dos niveles simples de buffer no pueden manejar el desequilibrio direccional a largo plazo (los datos que muestra la imagen inferior también prueban esto, los fondos en la capa de buffer de liquidez son fáciles de gastar, y cuando el producto de la versión v1 solo tenía esas dos capas básicas, los LP aún enfrentaban un riesgo unidireccional a largo plazo), por lo tanto, Ostium lanzó un diseño más importante: separar completamente las funciones de liquidación y creación de mercado de los pools de creación de mercado pasivos anteriores de LP.
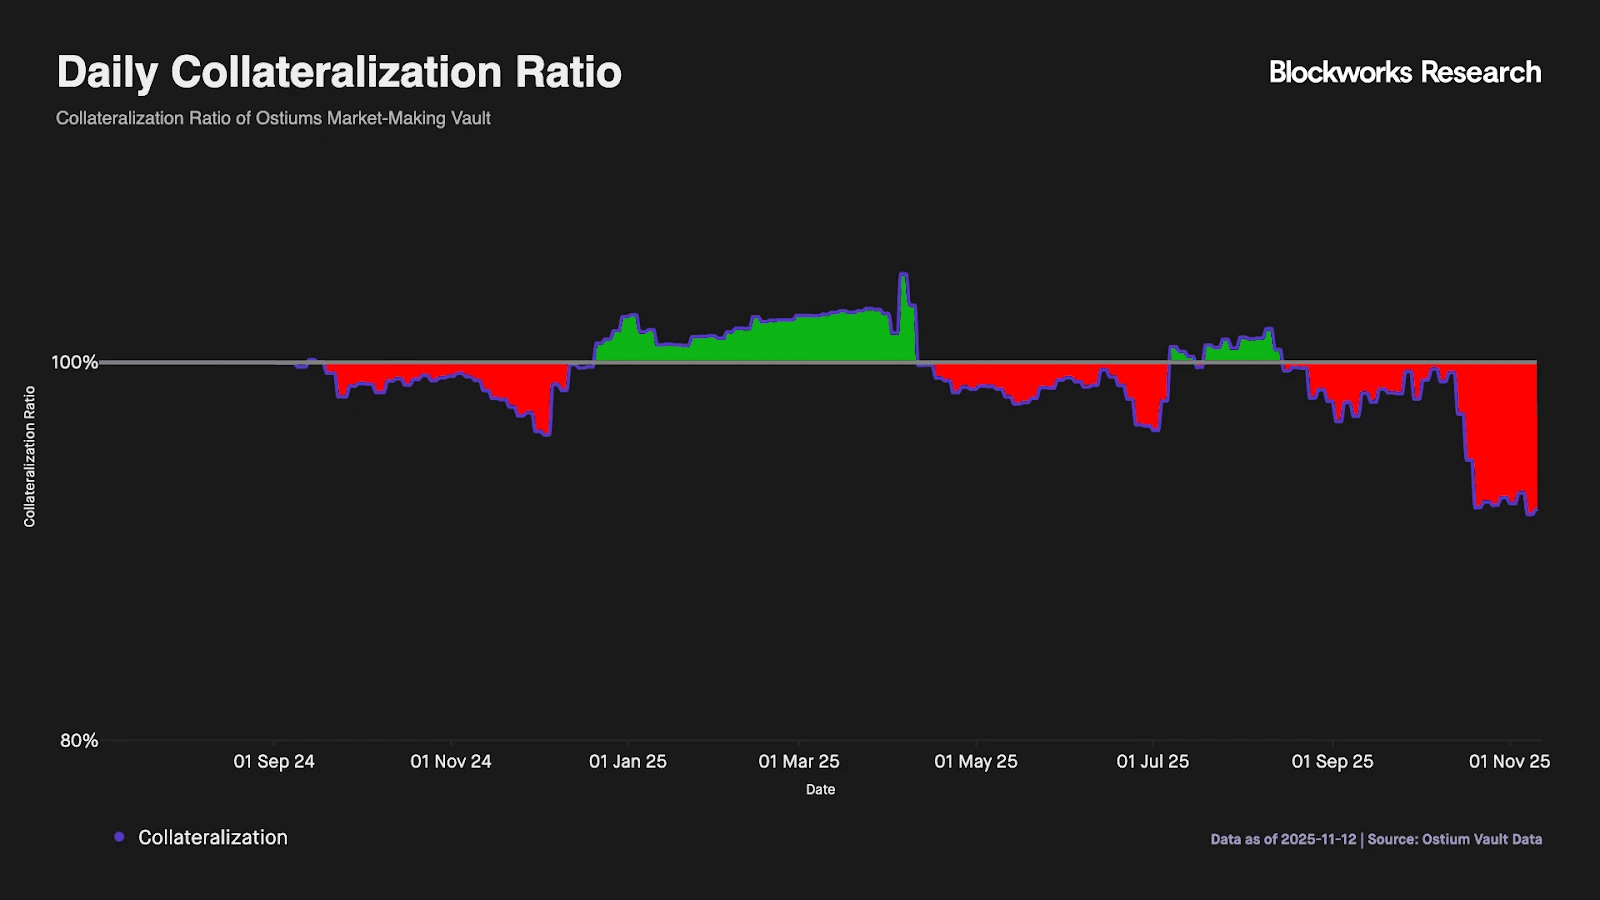
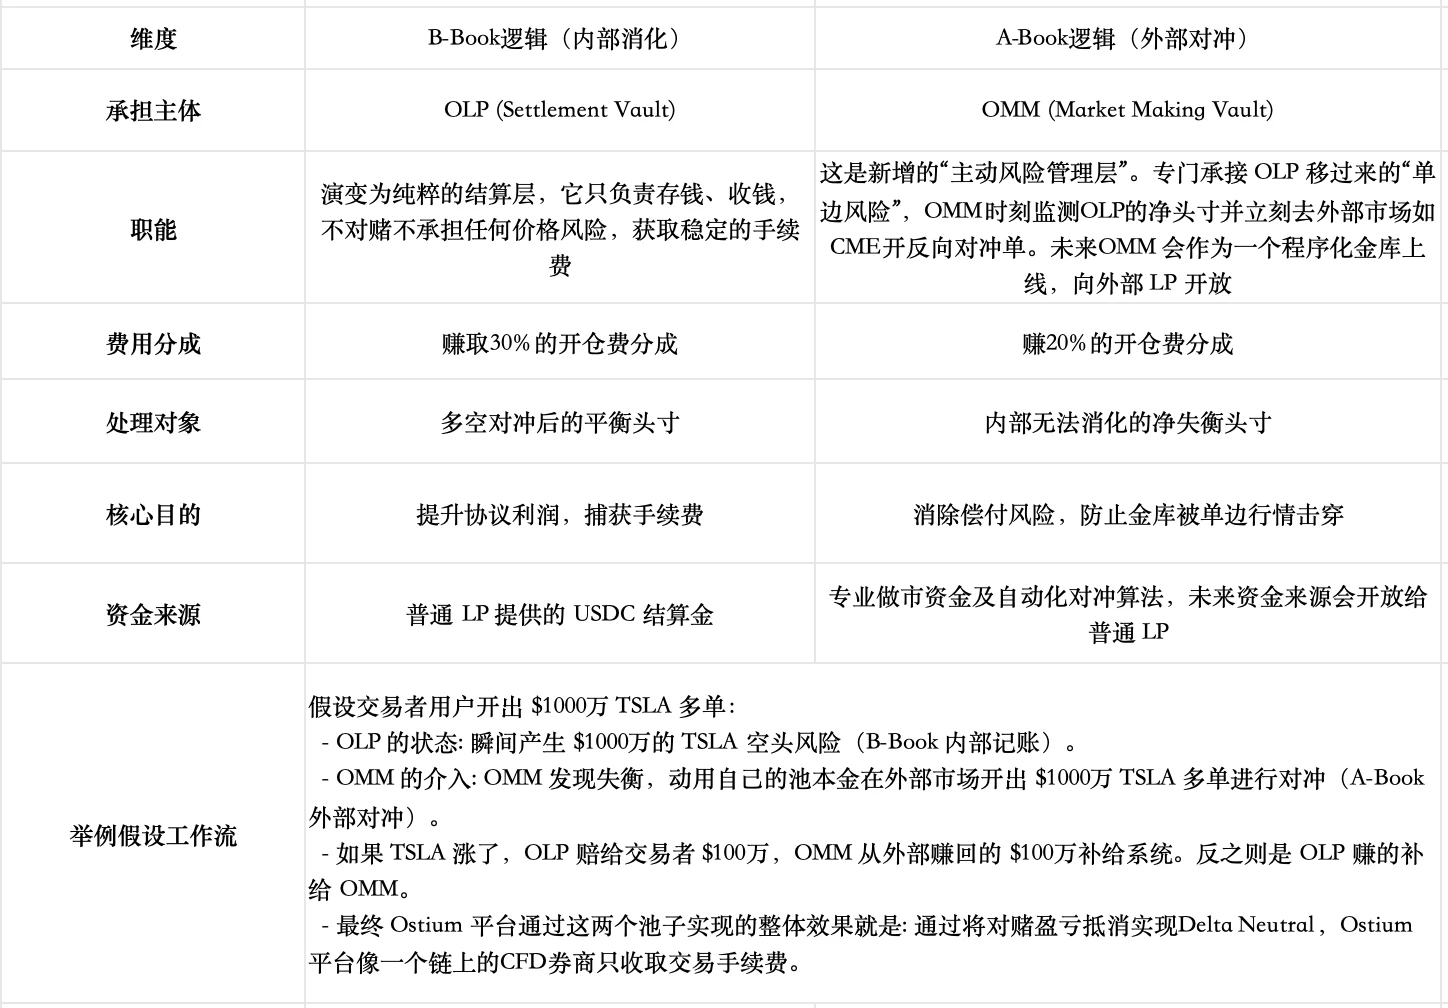
Actualmente, el tesoro de hedge del OMM para la creación de mercado aún no se ha lanzado oficialmente, se puede prever que cuando soporte un alto volumen de comercio, el producto necesitará un equipo de creación de mercado profesional con una ejecución extremadamente fuerte, estos siguen siendo desafíos considerables: el equipo no solo necesita tener cualificaciones de entidades regulatorias para conectar con las finanzas tradicionales, sino que también debe lograr coberturas intermercado en milisegundos para evitar el riesgo de base entre oráculos y el mercado físico externo; al mismo tiempo, debe tener una poderosa capacidad de asignación de fondos para superar el desajuste temporal de los flujos de capital en la cadena y monitorear en tiempo real el desequilibrio de la posición neta Delta, utilizando de manera flexible el spread dinámico o las tarifas de impacto para una gestión de riesgos precisa.
Gestión de riesgos durante el cierre del mercado.
Ostium alinea profundamente con los horarios de negociación de acciones de EE. UU., asegurando que las órdenes de mercado solo se ejecuten al abrir el mercado mediante un sello de tiempo integrado en el oráculo, eliminando efectivamente el riesgo de vacío de precios durante el cierre del mercado. Para abordar el riesgo común de saltos en los precios en el mercado de acciones, la plataforma establece estrictos "puntos de verificación forzada": 15 minutos antes del cierre diario, el sistema cierra automáticamente las posiciones con un múltiplo de apalancamiento que exceda un umbral (como 10x), regresando el apalancamiento de hasta 100 veces en el día a un rango seguro.
¿Por qué los proyectos anteriores basados en pools como GMX no han hecho diseños similares?
GMX mantiene su modelo de pool sin separar el riesgo direccional. Creemos que la razón principal es que el trade-off es demasiado grande y el punto de partida del mercado es diferente: el diseño actual ya ha logrado un equilibrio relativo a través de mecanismos internos (como tarifas de financiación adaptativas, impacto de precios, separación de pools largos y cortos), introducir un hedge vault externo/independiente sacrificaría ganancias, aumentaría la complejidad y el riesgo de centralización. Además, el pool de GMX en realidad asume la exposición consolidada de todos los comerciantes, en un mercado de cripto de alta volatilidad, según la ley de los grandes números, las apuestas aleatorias individuales tienden estadísticamente a un valor esperado negativo, mientras que el pool, como contraparte consolidada, captura un valor esperado positivo. Y el mercado en el que se centra Ostium es el mercado de RWA, como acciones, que tiene una volatilidad mucho menor, su objetivo es entrar en el mercado tradicional de corredores de CFD.
Además, en agosto de 2025, hubo una propuesta en el foro de gobernanza de GMX para el Global Hedge Vault (GHV), que busca introducir un mecanismo de creadores de mercado externos para lograr una neutralidad delta, lo que indica que otros proyectos basados en pools también están prestando atención a esta nueva tendencia.
¿Por qué hacer un modelo de pool en lugar de un libro de órdenes?
La fundadora de Ostium, Kaledora, tiene una lógica teórica clara sobre por qué insiste en elegir el modelo basado en pools y no abrir el comercio durante el fin de semana, también ha sido atacada por la comunidad de Hyperliquid por criticar proyectos de libros de órdenes como Trade, que experimentaron una tasa de costos de capital ridículamente alta durante el fin de semana.
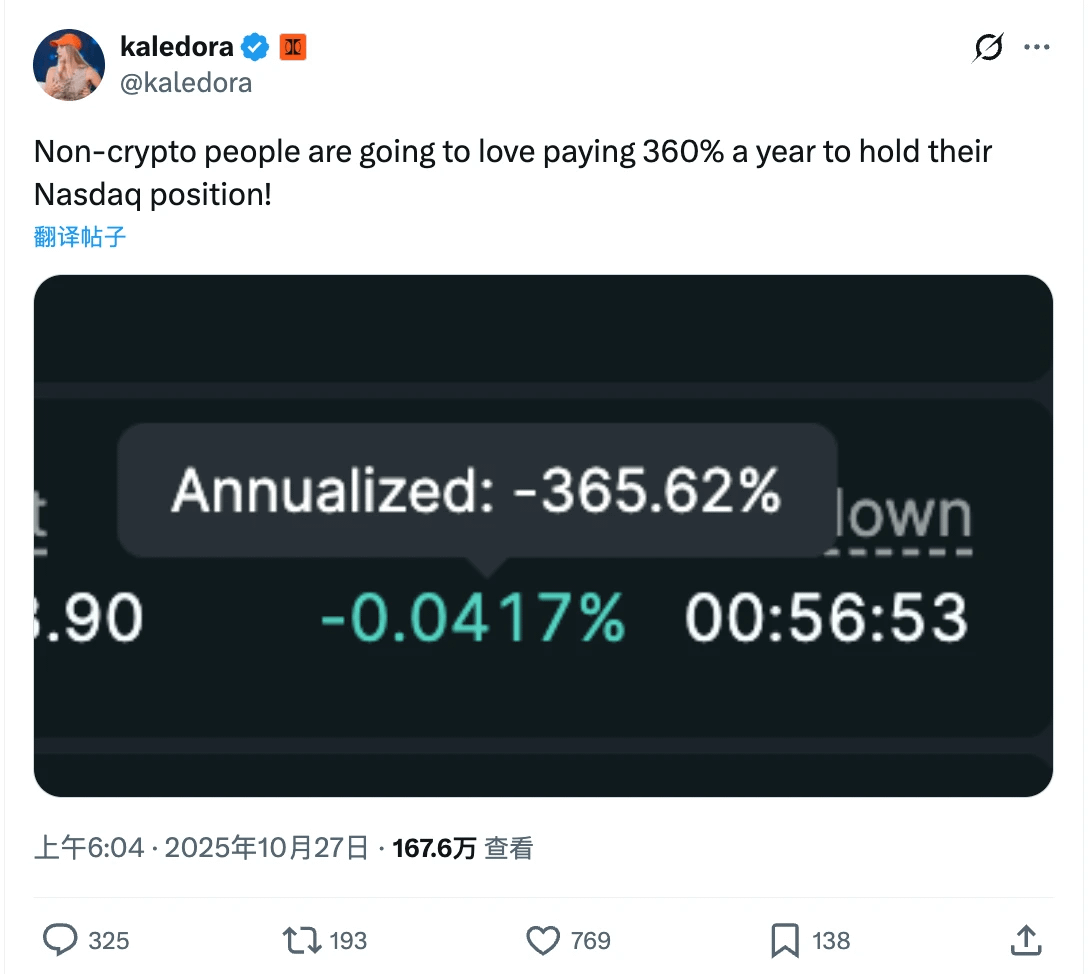
Gráfico: La fundadora de Ostium señala que el Trade.xyz tradicional abre al tiempo de cierre de los mercados durante el fin de semana y el costo del capital explota.
Su teoría es que las limitaciones del modelo tradicional basado en pool (LP asume un riesgo direccional unilateral, la capacidad de capital del sistema limita el límite superior del volumen de comercio) ya han sido resueltas por su nuevo diseño. Al introducir una gestión de riesgos híbrida de A-Book y B-Book, se transfiere el riesgo unidireccional en tiempo real a un gran mercado global de liquidez infinita. Una vez que el riesgo unidireccional se resuelve técnicamente, el límite superior de OI ya no está restringido por el tamaño del pool, el límite superior del volumen de comercio del protocolo dependerá completamente de su capacidad de distribución (cercana al modelo de negocio de los principales corredores de CFD).
En comparación, ella cree que la función central del libro de órdenes es el descubrimiento de precios, lo cual tiene mucho sentido en activos nativos de cripto, pero es un desperdicio de recursos en el campo de RWA. Porque los precios de acciones y divisas ya tienen un descubrimiento en tiempo real extremadamente perfecto en los principales intercambios globales como Nasdaq y CME, recrear un libro de órdenes en la cadena significa que debes competir con estos gigantes de billones en un "entorno anémico", esta profundidad de la presión de los intercambios tradicionales hace que cualquier comerciante grande prefiera el modelo de corredores que puede referirse a los precios globales, en lugar de un libro de órdenes que presenta deslizamientos asombrosos.