

El mercado de criptomonedas se está corrigiendo, ¿por qué la tokenización de la deuda pública estadounidense ha alcanzado un nuevo récord de 4.2 mil millones de dólares a contracorriente? Detrás de esta pregunta hay una tendencia: el capital no ha salido, sino que ha fluido de activos volátiles a "dólares digitales" que generan rendimiento.
Las stablecoins están pasando de ser herramientas de liquidación a activos de rendimiento. Mantener USDT y USDC ya no significa que los fondos estén inactivos, sino que se pueden ganar intereses como en un banco, y las tasas de rendimiento suelen ser más altas.
¿Cómo logran las stablecoins la transición de ser herramientas de liquidación a activos de rendimiento?
El dilema del efectivo tradicional: mantener significa perder.
En la mayoría de las economías, mantener efectivo equivale a soportar costos de oportunidad y la erosión de la inflación.
Las tasas de interés anuales de los depósitos a la vista en los grandes bancos de EE. UU. generalmente oscilan entre el 1% y el 3%. Incluso en algunas cuentas de ahorro de alto rendimiento de bancos, suelen estar en el rango de 4.3% a 4.5%. Las tasas de interés de los depósitos en China, Europa y Japón han estado durante mucho tiempo cerca o por debajo de la tasa de inflación. El resultado es: el dinero en el banco está perdiendo poder adquisitivo lentamente.
Además, la gestión de patrimonio bancario, fondos monetarios y fondos de deuda a corto plazo a menudo tienen mínimos de inversión y restricciones de reembolso. Los fondos monetarios tradicionales suelen ser T+1 para los reembolsos, y algunos productos T+0 (que pueden ser reembolsados el mismo día) tienen límites en los montos de reembolso (como 10,000 dólares). Para usuarios con fondos pequeños o que necesitan liquidez inmediata, las opciones de ingresos son limitadas.
En este entorno, se ha formado una noción arraigada: el efectivo se usa para gastar, no para ahorrar. Tener efectivo se considera un estado de "espera para consumir", y no un activo que pueda apreciarse. La aparición de las stablecoins ha cambiado esta situación.
Revolución en la inversión: devolver el valor al efectivo
Las stablecoins han cambiado esta lógica: poseerlas genera intereses y los rendimientos suelen ser más altos que los de los bancos.
Al poseer stablecoins como USDT, USDC, etc., puedes obtener ingresos a través de protocolos DeFi y productos RWA, con rendimientos anuales generalmente superiores a los de depósitos bancarios tradicionales, y en algunos casos comparables o incluso superiores a los de fondos monetarios y fondos de deuda a corto plazo. De este modo, las stablecoins han evolucionado de ser meros medios de transacción a convertirse en activos generadores de ingresos.
De medio de transacción a activo generador de ingresos
El principal uso inicial de las stablecoins fue como medio de valoración y pago. En los exchanges, más del 90% de los pares de transacciones están valorados en stablecoins; en el escenario de liquidación, se espera que el volumen de transacciones on-chain de stablecoins alcance los 33.5 billones de dólares en 2025, superando la escala combinada de Visa y Mastercard. Pero más allá de la función de liquidación, las stablecoins están asumiendo funciones de almacenamiento de valor e inversión.
Los ingresos provienen de tres direcciones: intereses de préstamos DeFi, ingresos de minería de liquidez y distribución de intereses de productos RWA. Los usuarios depositan stablecoins y los contratos inteligentes ejecutan automáticamente las estrategias, sin necesidad de operaciones frecuentes.
Esta forma de "moneda programable" hace que poseer stablecoins sea en sí mismo un acto de inversión. Veamos cómo las stablecoins generadoras de intereses lo logran.
El auge de las stablecoins generadoras de intereses
USDY (US Dollar Yield) de Ondo Finance es una stablecoin generadora de intereses típica, cuyo activo subyacente son bonos del Tesoro a corto plazo, ETF de bonos a corto plazo o depósitos a la vista bancarios. Según información pública, la tasa de rendimiento anual de USDY está entre el 4.5% y el 5.3%, acumulando intereses diarios.
USYC de Circle y Hashnote, y BUIDL de BlackRock y Securitize, también tienen la esencia de transmitir los ingresos de los bonos del Tesoro off-chain a tokens on-chain. En 2025, el total de productos de stablecoins generadoras de ingresos y bonos tokenizados superará los 20 mil millones de dólares.
El mercado se está moviendo del modelo de "stablecoins sin intereses" hacia uno de "intereses seguros". Bryan Choe, responsable de investigación de rwa.xyz, señala que durante las correcciones en el mercado cripto, el crecimiento de los bonos tokenizados es más rápido que el de las stablecoins, reflejando que los inversores no están saliendo del mercado, sino que están buscando activos más seguros y con rendimiento on-chain. Esto es consistente con la lógica de "cobertura" en los mercados tradicionales, donde los fondos se trasladan de acciones a bonos.
Aparte de las ganancias RWA off-chain, DeFi on-chain también ofrece canales de ingresos estables. Es decir, tus stablecoins no solo pueden estar ahí generando intereses, sino que también pueden disfrutar de ganancias on-chain.
DeFi ecosistema: 6% APY, T+0, de dónde proviene
6% de APY, T+0 de reembolso, es la ventaja clave de las stablecoins en comparación con los fondos de inversión monetarios. Los ingresos de las stablecoins son principalmente creados y distribuidos por protocolos de finanzas descentralizadas (DeFi).
Protocolo de préstamos: ingresos de intereses estables
Protocolos de préstamos como Aave y Compound permiten a los usuarios depositar stablecoins para obtener intereses. Los prestatarios sobrecolateralizan activos criptográficos para pedir prestadas stablecoins y pagan intereses; los depositantes comparten esta parte de los ingresos por intereses.
Según estadísticas de plataformas como TokenDataView, la tasa de interés variable promedio en USDC en Aave será de aproximadamente 6.2% APY en 2025, y de aproximadamente 5.8% APY en Compound. Incluyendo las recompensas de tokens del protocolo, el rendimiento neto anual puede alcanzar más del 6% al 9%.
Comparado con las tasas de ahorro de los bancos tradicionales que oscilan entre el 1% y el 4.5%, el préstamo DeFi tiene ventajas evidentes en términos de rendimiento. El control de riesgos depende del sobrecolateral: los prestatarios deben proporcionar colaterales con un valor superior al monto del préstamo; el mecanismo de liquidación se activa automáticamente cuando la tasa de colateral es insuficiente, protegiendo el capital de los depositantes. Esta es también la base del funcionamiento del préstamo DeFi sin evaluaciones de crédito tradicionales.
Minería de liquidez: ingresos de bajo riesgo en el pool de stablecoins
En exchanges descentralizados como Curve, los proveedores de liquidez de pares de stablecoins (como USDT/USDC/DAI) pueden obtener una parte de las tarifas de transacción y recompensas de los protocolos. Debido a que los precios entre stablecoins están anclados 1:1, la diferencia de precios es mínima, por lo que las "pérdidas impermanentes" (pérdidas potenciales causadas por desviaciones de precios) en estos fondos son prácticamente despreciables, haciendo que los rendimientos sean relativamente predecibles.
Los rendimientos anuales de los pools de stablecoins varían según la actividad del mercado, generalmente en el rango del 5% al 15%.
Los ingresos provienen de dos lugares: las tarifas de los traders y los tokens de incentivo distribuidos por el protocolo (como CRV).
Agregador de ingresos: busca automáticamente las mejores estrategias
Agregadores de ingresos como Yearn Finance asignan automáticamente fondos a protocolos como Aave, Compound, Curve, etc., buscando la estrategia con el rendimiento más alto en ese momento, y soportando un depósito y retiro con un solo clic. Los usuarios no necesitan investigar cada protocolo uno por uno, ni mover manualmente los fondos, pudiendo así obtener rendimientos de stablecoins cercanos a los óptimos del mercado.
Estos productos reducen la barrera de entrada, pero también introducen riesgos de protocolo y de contratos inteligentes.
Elegir proyectos maduros y auditados sigue siendo una premisa para participar en la inversión DeFi.
La lógica subyacente del mecanismo de ingresos
Ya sea prestando, proporcionando liquidez o agregando, la fuente final de ingresos de las stablecoins es: el gasto en intereses de los prestatarios, las tarifas de los traders y los incentivos que los protocolos ofrecen para atraer liquidez. Este valor se distribuye automáticamente a través de contratos inteligentes, formando el "mercado monetario" on-chain.
En pocas palabras, depositas stablecoins y un contrato inteligente en la cadena te ayuda a ganar intereses casi sin operar.
RWA: ingresos de bonos del Tesoro on-chain, accesibles para las personas comunes
Además de las ganancias on-chain, hay otro camino: llevar activos reales como los bonos del Tesoro de EE. UU. a la cadena. RWA (Real World Asset, activos del mundo real) trae los ingresos de activos tradicionales a la blockchain.
En otras palabras, además de "ganar márgenes" on-chain, tus stablecoins también pueden comprar ingresos de bonos del Tesoro off-chain. La esencia de RWA es trasladar los intereses de activos tradicionales como bonos del Tesoro y pagarés comerciales a la cadena para repartirlos entre los tenedores de tokens.
¿Qué es RWA?
RWA se refiere a la tokenización de activos financieros tradicionales, permitiendo su negociación, tenencia y generación de ingresos en la blockchain. Los activos típicos incluyen bonos del Tesoro de EE. UU., pagarés comerciales, derechos de ingresos inmobiliarios, materias primas, etc.
Una vez tokenizados, estos activos pueden transferirse en la cadena las 24 horas del día, los 7 días de la semana, pueden dividirse en unidades más pequeñas y pueden combinarse con protocolos DeFi.
Para los tenedores de stablecoins, RWA ofrece otro camino de ingresos: poseer tokens vinculados a activos tradicionales como los bonos del Tesoro, obteniendo ingresos de intereses similares a los off-chain.
Bonos tokenizados: el campo de batalla principal de RWA actualmente
Los bonos del Tesoro de EE. UU. tienen alta calificación crediticia y buena liquidez, siendo la categoría más madura dentro de los RWA. Según datos de rwa.xyz, en marzo de 2025, el valor total de los bonos tokenizados superará los 4.2 mil millones de dólares, alcanzando un récord histórico.
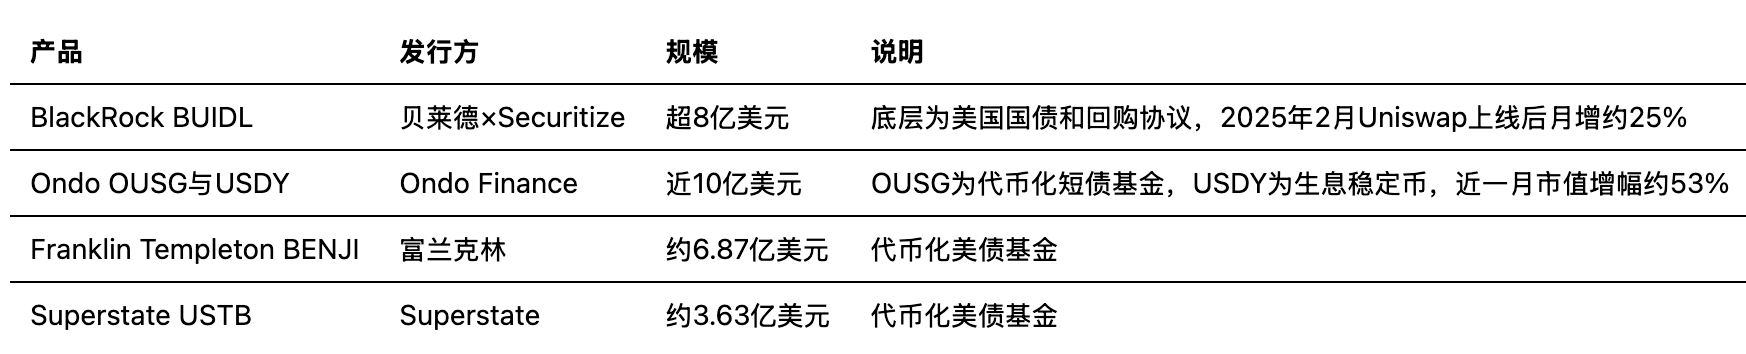
Cuando el mercado cripto experimenta una corrección, los fondos se desplazan de activos volátiles hacia los bonos tokenizados, formando un comportamiento de "cobertura" on-chain.
La comparación de Bryan Choe muestra que durante un mercado alcista, el crecimiento de las stablecoins es mayor que el de los bonos tokenizados, mientras que en un mercado bajista, el crecimiento de los bonos tokenizados supera al de las stablecoins, confirmando la tendencia de los inversores a rotar activos on-chain.
RWA es el camino para inyectar ingresos en las stablecoins
Los emisores de stablecoins pueden invertir parte de sus reservas en bonos del Tesoro de EE. UU., pagarés comerciales y otros RWA, y luego distribuir los ingresos a los tenedores de stablecoins. Por ejemplo, un emisor que posee bonos del Tesoro obtiene un rendimiento anual de aproximadamente 4% a 5%, y a través de un diseño de mecanismo, parte de esos ingresos se transmiten a los usuarios tenedores de tokens, haciendo que la stablecoin pase de ser un "dólar digital" a un "dólar con rendimiento".
Productos como Ondo USDY y Circle USYC están vinculando los ingresos de bonos del Tesoro con la tenencia de stablecoins, ofreciendo a los usuarios una experiencia de ingresos de 6% APY, T+0 (reembolso el mismo día). Los fondos de inversión monetarios tradicionales suelen ser T+1 para los reembolsos, y algunos productos T+0 tienen límites en las cantidades; las stablecoins generadoras de intereses on-chain pueden lograr intercambios y transferencias instantáneas, teniendo una ventaja en liquidez.
En pocas palabras, lo que compras no es un fondo tradicional, sino una "cash generadora de intereses" on-chain, disponible para usar cuando quieras.
El tamaño del mercado RWA y sus expectativas
Un informe del Instituto de Investigación de Binance indica que en la primera mitad de 2025, el tamaño del mercado RWA crecerá más del 260% desde principios de año, pasando de aproximadamente 8.6 mil millones de dólares a cerca de 30 mil millones de dólares. Citibank predice que para 2030, el tamaño del mercado RWA podría alcanzar entre 2 y 16 billones de dólares. La entrada de instituciones tradicionales como BlackRock, Goldman Sachs y Blackstone ha acelerado el proceso de tokenización y cumplimiento de activos.
En pocas palabras, los activos off-chain están siendo ampliamente "on-chain", y las personas comunes también pueden usar stablecoins para comprar ingresos de bonos del Tesoro.
DeFi más RWA, junto con las propias stablecoins, han creado un ecosistema completo de dólares on-chain.
Sistema económico digital en dólares: el "segundo corazón" del dólar ya está latiendo
La combinación de stablecoins, DeFi y RWA ya ha formado un ecosistema de dólares on-chain que no depende de cuentas bancarias tradicionales.
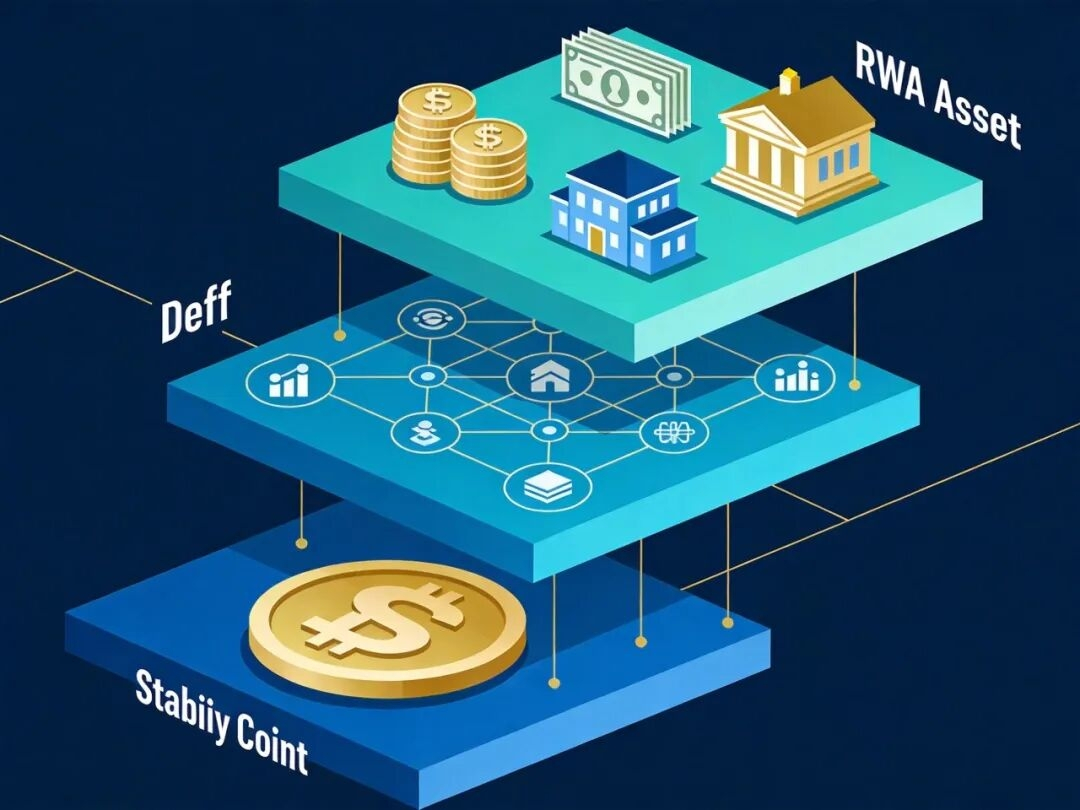
Estructura de tres capas
Stablecoins: capa básica de moneda. USDT, USDC, etc., proporcionan una unidad de valoración y liquidación en dólares on-chain.
DeFi: capa de servicios financieros. Protocolos de préstamos, transacciones, agregación, etc., ofrecen ingresos y liquidez.
RWA: capa de ingresos de activos. Integra activos tradicionales de ingresos como bonos del Tesoro, pagarés comerciales, etc., en la blockchain.
La superposición de los tres ha formado un "sistema económico digital en dólares" que permite participar sin depender de cuentas bancarias tradicionales. Los usuarios pueden depositar y retirar a través de sus wallets, ganar ingresos y realizar pagos, sin necesidad de abrir cuentas en línea, sin limitaciones horarias, y teóricamente sin restricciones fronterizas.
Dos sistemas en paralelo
Este sistema no reemplaza a los bancos tradicionales, sino que opera en paralelo. El sistema bancario tradicional sigue siendo el primer pilar del crédito en dólares, asumiendo funciones clave como depósitos, préstamos y liquidaciones. Las stablecoins y las redes DeFi constituyen el "segundo corazón": fuera del sistema tradicional, proporcionando otro canal para la liquidez y valorización de dólares.
Ambos tienen como base el crédito en dólares. El valor de las stablecoins sigue anclado al dólar, y los ingresos de RWA también provienen de los bonos y deuda pública denominados en dólares. Por lo tanto, el sistema económico digital en dólares es una extensión de la digitalización y la conectividad del dólar, en lugar de ser un sistema independiente que se aleje del dólar.
La importancia de la inversión en stablecoins
La revolución de inversión impulsada por las stablecoins es, en esencia, una actualización de la concepción monetaria. El efectivo ya no se considera por defecto como un estado de "cero ingresos, esperando a ser consumido", sino como un activo que puede participar en la generación de ingresos y apreciarse. Este cambio ya ha ocurrido en la cadena y se acelerará con la expansión de RWA y la clarificación del marco regulatorio.
Conclusión
Las stablecoins han devuelto el valor al "efectivo". A través de protocolos DeFi y productos RWA, poseer stablecoins puede generar ingresos superiores a los de un depósito bancario tradicional, manteniendo al mismo tiempo la capacidad de pagar y transferir.
Las stablecoins ya no son solo herramientas de pago, sino cuentas financieras generadoras de ingresos, programables y sin fronteras; esto no es una copia del sistema financiero tradicional, sino una nueva estructura formada por la elección del mercado y la tecnología. El sistema económico digital en dólares formado por stablecoins, DeFi y RWA está convirtiéndose en un pilar importante dentro del ecosistema del dólar, y en el futuro podría convertirse en una nueva opción de inversión en efectivo para las personas comunes.
En el futuro, tu wallet también podría contener una stablecoin generadora de intereses que puedes retirar cuando lo desees, ¿te atreverías a intentarlo?