


Autor: G3ronimo
Compilación: Deep Tide TechFlow
HyperLiquid se ha convertido en un intercambio nativo de criptomonedas maduro, donde la mayor parte de las tarifas netas se distribuyen de manera programática a los poseedores de tokens a través del "Fondo de Asistencia" (Assistance Fund, abreviado AF). Este diseño ha hecho que $HYPE sea uno de los pocos tokens que pueden ser valorados en función del flujo de caja. Hasta ahora, la mayoría de las valoraciones de HyperLiquid aún dependen del método tradicional de múltiplos, comparándolo con plataformas financieras maduras como Coinbase y Robinhood, utilizando múltiplos de EBITDA o ingresos como referencia.
A diferencia de las acciones de empresas tradicionales, la dirección de la empresa suele retener y reinvertir las ganancias según su propio juicio, mientras que HyperLiquid devuelve sistemáticamente el 93% de las comisiones de transacción directamente a los titulares de tokens a través de un fondo de asistencia. Este modelo crea flujos de efectivo predecibles y cuantificables, lo que es muy adecuado para un análisis de descuento de flujo de caja (DCF), en lugar de comparaciones de múltiplos estáticos.
Nuestro enfoque primero determina el costo de capital de $HYPE, luego revertimos el precio de mercado actual para determinar los ingresos futuros implícitos en el mercado. Finalmente, aplicamos las proyecciones de crecimiento a estos flujos de ingresos y comparamos el valor intrínseco obtenido con el precio del mercado actual, revelando la discrepancia de valoración entre la fijación de precios actual y el valor fundamental.
¿Por qué elegir el descuento de flujo de efectivo (DCF) en vez de un método de múltiplos?
Aunque otros métodos de valoración comparan a HyperLiquid con Coinbase y Robinhood a través de múltiplos de EBITDA, estos métodos tienen las siguientes limitaciones:
Diferencias en la estructura empresarial y de tokens: Coinbase y Robinhood son acciones de empresas, cuya asignación de capital es guiada por una junta directiva, y las ganancias son retenidas y reinvertidas a discreción de la dirección; mientras que HyperLiquid devuelve sistemáticamente el 93% de las comisiones de transacción directamente a los titulares de tokens a través de un fondo de asistencia.
Flujo de efectivo directo: el diseño de HyperLiquid genera flujos de efectivo predecibles, muy adecuados para modelos DCF en lugar de métodos de múltiplos estáticos.
Características de crecimiento y riesgo: el DCF puede modelar claramente diferentes escenarios de crecimiento y ajustes de riesgo, mientras que los métodos de múltiplos pueden no reflejar adecuadamente la dinámica de crecimiento y riesgo.
Determinar la tasa de descuento adecuada
Para determinar nuestro costo de capital, partimos de datos de referencia del mercado público y ajustamos según el riesgo específico de las criptomonedas:
Costo de capital (r) ≈ tasa libre de riesgo + β × prima de riesgo de mercado + prima de riesgo de criptomonedas/no liquidez
Análisis Beta
Basado en un análisis de regresión con el índice S&P 500:
Robinhood (HOOD): valor Beta de 2.5, costo de capital implícito del 15.6%;
Coinbase (COIN): valor Beta de 2.0, costo de capital implícito del 13.6%;
HyperLiquid (HYPE): valor Beta de 1.38, costo de capital implícito del 10.5%.
A primera vista, el Beta de $HYPE es relativamente bajo, por lo que su costo de capital es inferior al de Robinhood y Coinbase. Sin embargo, el valor R² revela una limitación importante:
HOOD: el S&P 500 explica el 50% de su retorno;
COIN: el S&P 500 explica el 34% de su retorno;
HYPE: el S&P 500 solo explica el 5% de su retorno.
El bajo R² de $HYPE indica que los factores del mercado de acciones tradicionales no son suficientes para explicar su volatilidad de precios, y se deben considerar factores de riesgo nativos de criptomonedas.
Evaluación de riesgos
A pesar de que el valor Beta de $HYPE es relativamente bajo, ajustamos su tasa de descuento del 10.5% al 13% (más conservador en comparación con el 13.6% de COIN y el 15.6% de HOOD) por las siguientes razones:
Menor riesgo de gobernanza: la asignación programática directa del 93% de las comisiones reduce las preocupaciones relacionadas con la gobernanza empresarial. En comparación, COIN y HOOD no devolvieron ganancias a los accionistas, y su asignación de capital es decidida por la dirección.
Mayor riesgo de mercado: $HYPE es un activo nativo de criptomonedas, enfrentando incertidumbres regulatorias y tecnológicas adicionales.
Consideraciones de liquidez: el mercado de tokens generalmente tiene menor liquidez que el mercado de acciones establecidas.
Obtener el precio implícito del mercado (MIP)
Utilizando la tasa de descuento del 13% que establecimos, se puede deducir el mercado en el precio actual de aproximadamente $54 del token $HYPE y sus expectativas de ingresos implícitas:
Expectativas actuales del mercado:
2025: ingresos totales de 700 millones de dólares
2026: ingresos totales de 1.4 mil millones de dólares
Crecimiento terminal: crecimiento continuo del 3% cada año a partir de entonces
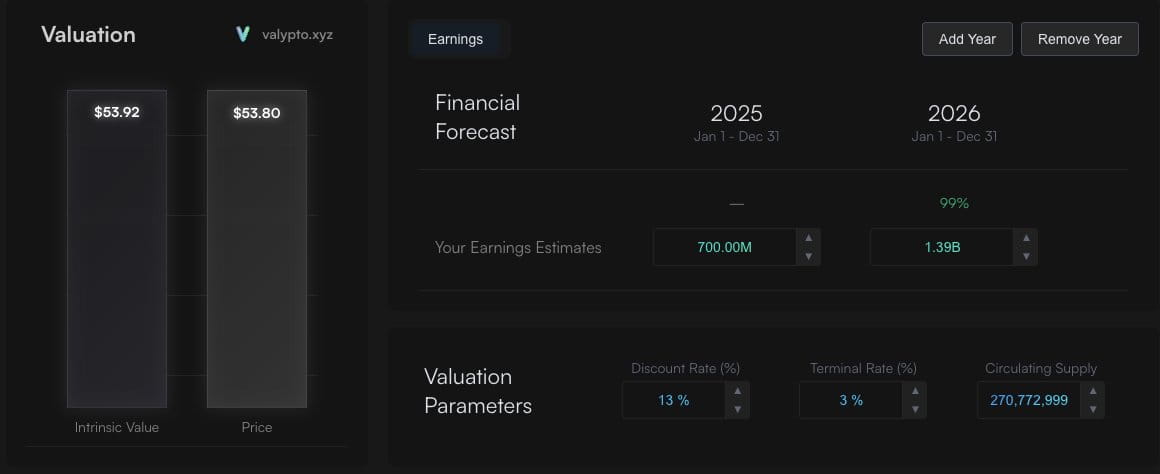
El valor intrínseco derivado de estas suposiciones es de aproximadamente 54 dólares, consistente con el precio actual del mercado. Esto indica que el mercado está valorando un crecimiento moderado basado en el nivel actual de comisiones.
En este momento, necesitamos plantear una pregunta: ¿refleja el precio implícito del mercado (MIP) los flujos de efectivo futuros?
Escenario de crecimiento alternativo
@Keisan_Crypto propuso un atractivo escenario de mercado alcista de 2 y 5 años.
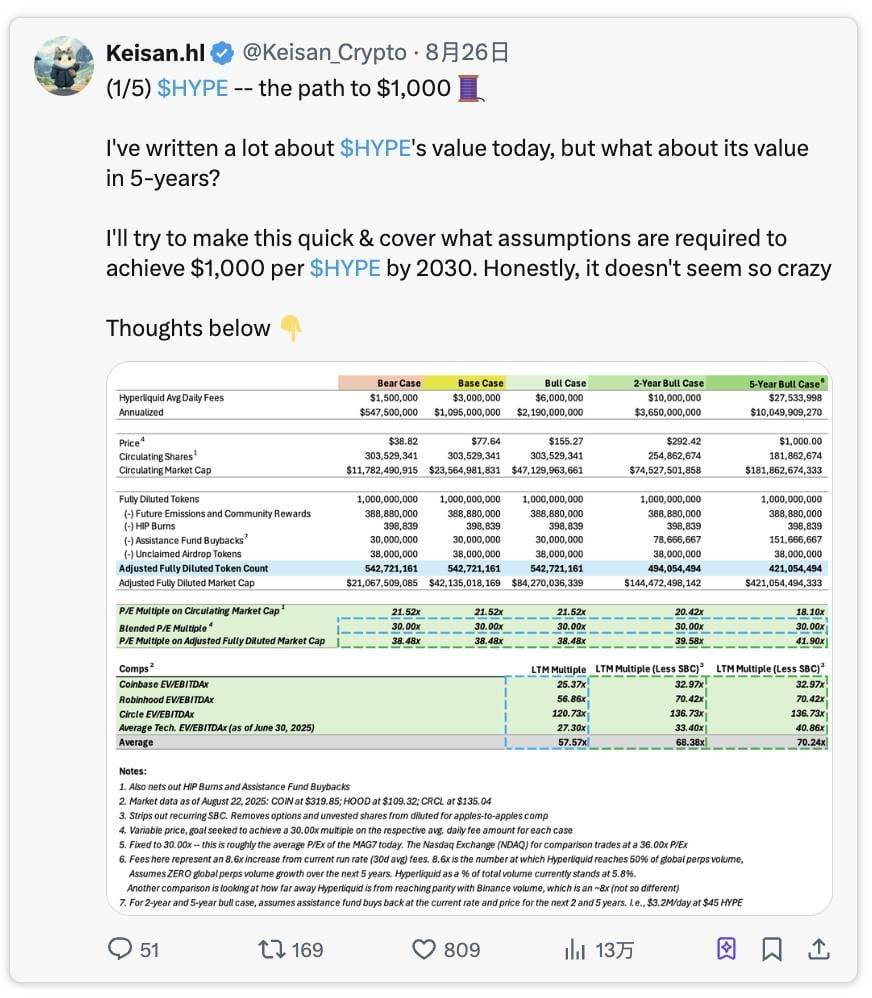
Enlace original del tuit: haz clic aquí
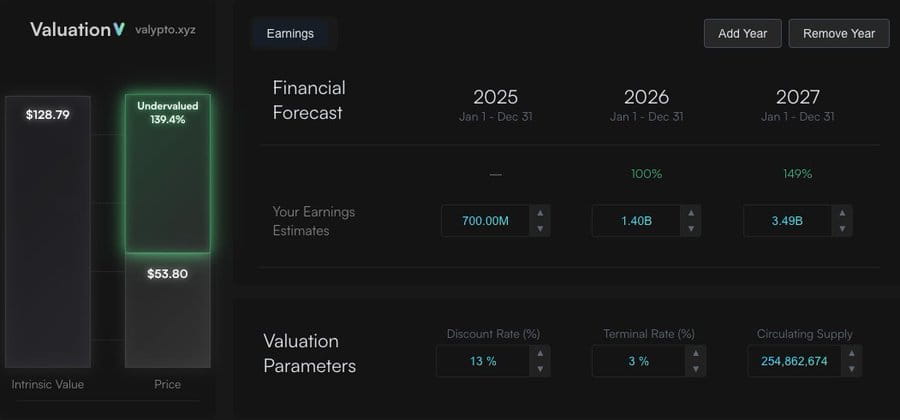
Predicción de un mercado alcista de dos años
Según el análisis de @Keisan_Crypto, si HyperLiquid alcanza los siguientes objetivos:
Comisiones anuales: 3.6 mil millones de dólares
Ingresos del fondo de asistencia: 3.35 mil millones de dólares (93% de las comisiones)
Resultado: el valor intrínseco de HYPE es de 128 dólares (subestimado en un 140% según el precio actual)
Enlaces relevantes
Escenario de mercado alcista de cinco años
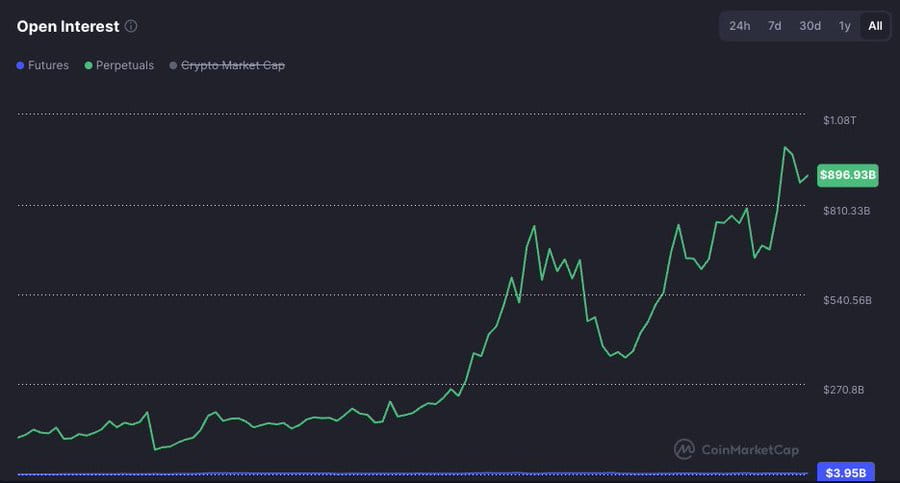
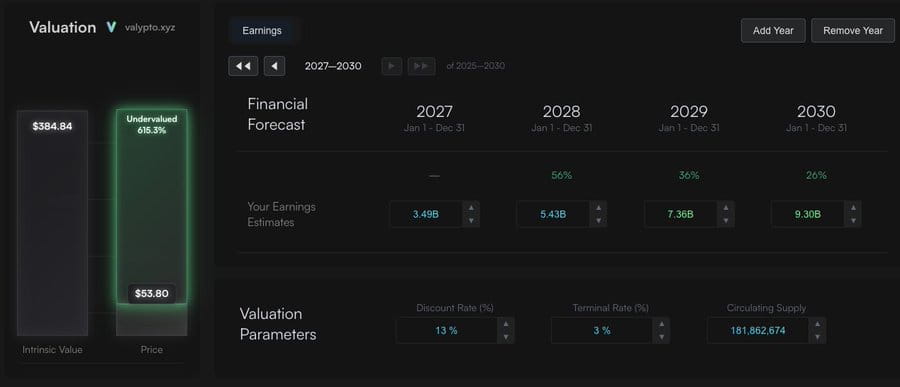
En un escenario de mercado alcista de cinco años (enlaces relevantes), él predice que las comisiones alcanzarán 10 mil millones de dólares anuales, de los cuales 9.3 mil millones de dólares corresponderán a $HYPE. Supone que la cuota de mercado global de HyperLiquid crecerá del 5% actual al 50% en 2030. Incluso si no alcanza el 50% de cuota de mercado, estas cifras aún podrían lograrse con una menor cuota de mercado en un contexto de crecimiento continuo del volumen de transacciones global.
Predicción de un mercado alcista de cinco años
Comisiones anuales: 10 mil millones de dólares
Ingresos del fondo de asistencia: 9.3 mil millones de dólares
Resultado: el valor intrínseco de HYPE es de 385 dólares (subestimado en un 600% según el precio actual)
Enlaces relevantes
Aunque esta valoración es inferior a la meta de 1000 dólares de Keisan, la discrepancia proviene de nuestra suposición de que el crecimiento de ingresos se normaliza al 3% cada año a partir de entonces, mientras que el modelo de Keisan utiliza múltiplos de flujo de efectivo. Creemos que hay problemas con el uso de múltiplos de flujo de efectivo para predecir el valor a largo plazo, ya que los múltiplos del mercado son volátiles y pueden cambiar significativamente con el tiempo. Además, el múltiplo en sí mismo incluye suposiciones sobre el crecimiento de ingresos, y utilizar el mismo múltiplo de flujo de efectivo de 1-2 años después de 5 años implica que el nivel de crecimiento implícito a partir de 2030 es consistente con el nivel de crecimiento de 2026/2027. Por lo tanto, los múltiplos son más adecuados para la valoración de activos a corto plazo. Sin embargo, independientemente de qué modelo se use, $HYPE sigue siendo subestimado, solo hay matices.
Factores de valor adicionales: USDH
Bajo el modelo de Mercado Nativo, USDH destinará el 50% de los ingresos de stablecoins a recompras similares a un fondo de asistencia. Por lo tanto, $HYPE puede agregar 100 millones de dólares (50% de 200 millones de dólares) en flujo de efectivo libre cada año.
Mirando hacia los próximos cinco años, si la capitalización de mercado de USDH puede llegar a 25 mil millones de dólares (lo que actualmente representa solo un tercio de USDC, y una proporción aún menor del total del mercado de stablecoins en cinco años), entonces sus ingresos anuales podrían alcanzar los 1.0 mil millones de dólares. Siguiendo el mismo patrón de distribución del 50%, esto traería un flujo de efectivo libre adicional de 500 millones de dólares anuales al fondo de asistencia. Esto haría que el valor de cada token supere los 400 dólares.
Exclusión de factores de valor: HIP-3 y HyperEVM
Este análisis de DCF deliberadamente excluye dos importantes factores de valor potencial que no son adecuados para el modelado de flujo de efectivo. Claramente, proporcionarán valor incremental adicional, por lo que se pueden evaluar por separado utilizando diferentes métodos de valoración y luego sumarse al resultado de esta valoración.
Resumen
Nuestro análisis DCF indica que si HyperLiquid puede mantener su trayectoria de crecimiento y posición en el mercado, el valor del token $HYPE está significativamente subestimado. Este token, gracias a su característica única de asignación programática de comisiones, es especialmente adecuado para métodos de valoración basados en flujo de efectivo.
Descripción de la metodología
Este análisis se basa en los hallazgos de investigación de @Keisan_Crypto y @GLC_Research.
El modelo DCF es de código abierto y se puede modificar en el siguiente enlace:
https://valypto.xyz/project/hyperliquid/oNQraQIg
Los datos y las proyecciones del mercado pueden cambiar y el modelo debe actualizarse oportunamente con la información más reciente.