

33.5 billones de dólares. En 2025, el volumen de liquidación en la cadena de stablecoins alcanzará 33.5 billones de dólares, continuando superando el volumen combinado de Visa y Mastercard. Detrás de este número, la infraestructura de liquidación ya está en su lugar, y la revolución de pagos es el próximo paso. Para entender esta transformación, es necesario abordarla desde tres dimensiones: ¿cuál es el tamaño del dólar en la cadena? ¿Por qué se desafía a los pagos transfronterizos tradicionales? ¿Dónde están los escenarios reales?
El dólar en cadena ya es una capa financiera medible
El tamaño de las stablecoins ya es lo suficientemente grande como para no ser ignorado. Para finales de 2025, la capitalización total del mercado de stablecoins en el mundo superará los 300 mil millones de dólares, de los cuales solo USDT (stablecoin en dólares) representa aproximadamente 184 mil millones de dólares, con un crecimiento continuo durante 27 meses. Según datos de instituciones como Artemis y TRM Labs, en 2025, el volumen de liquidación en la cadena de stablecoins alcanzará aproximadamente 33.5 billones de dólares, superando ya el volumen de pagos combinado de Visa y Mastercard. Es importante señalar que una parte considerable de esto proviene de la movilización de fondos entre intercambios, liquidación de transacciones y DeFi, y no se refiere estrictamente a pagos (por bienes y servicios). La proporción de stablecoins utilizadas en escenarios de pago reales (remesas, comercio, consumo diario) sigue siendo pequeña, pero su crecimiento es rápido, lo que representa el campo de batalla del futuro.
Es más relevante observar la comparación con las monedas soberanas. La oferta de stablecoins creció aproximadamente un 59% en 2024, y la proporción de la oferta de dólares pasó del 0.63% a principios de año al 1%, superando a algunas economías en M2. El volumen de transacciones con stablecoins en Turquía de 38,000 millones de dólares representa aproximadamente el 4.3% de su PIB; en América Latina, el valor de las criptomonedas recibidas entre julio de 2023 y junio de 2024 fue de casi 415,000 millones de dólares, con una tasa de crecimiento anual de aproximadamente el 42.5%.
El dólar en cadena ya no es solo un experimento marginal, sino que se discute en el mismo nivel que la oferta monetaria soberana.
Este crecimiento refleja una demanda estructural. Las stablecoins evitan el sistema bancario tradicional, permitiendo transferencias punto a punto; los usuarios no necesitan cuentas bancarias, solo billeteras; la misma stablecoin circula globalmente. El dólar aparece en forma digital fuera de SWIFT, formando una nueva red de circulación. Para entender este cambio, es necesario observar por qué el sistema tradicional está siendo desafiado.
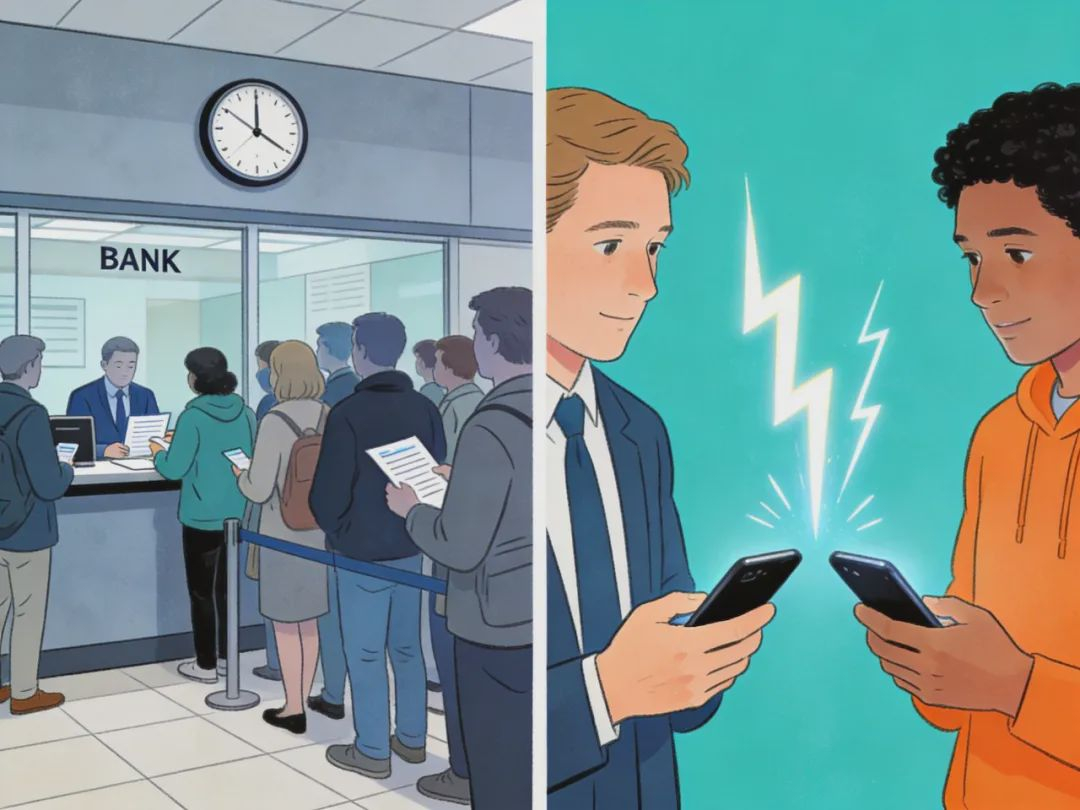
De SWIFT a blockchain
Los pagos transfronterizos tradicionales tienen tres restricciones.
Costo de tiempo: Los datos oficiales de SWIFT indican que aproximadamente el 90% de los pagos llegan al banco de destino dentro de una hora, pero solo alrededor del 43% llega a la cuenta del cliente final en el mismo período. El tiempo de llegada que generalmente proporcionan los principales bancos estadounidenses es de 1 a 5 días hábiles, y las rutas populares suelen tardar alrededor de 2 días. El horario bancario, el cumplimiento normativo y las esperas de los bancos intermediarios alargan el ciclo.
Costos: Según un análisis de instituciones como PayGlocal y Eximpe, las transferencias transfronterizas a través de SWIFT implican múltiples tarifas, el banco remitente cobra entre 10 y 50 dólares, el banco receptor entre 10 y 30 dólares o del 0.5% al 2% del monto de la transacción, la conversión de moneda generalmente tiene un recargo del 2% al 5%, y las tarifas de los bancos intermediarios suelen ser poco transparentes. En remesas pequeñas, el costo total puede alcanzar entre el 3% y el 5% o incluso más.
Restricciones institucionales y operativas: El control de capital, las sanciones y la censura pueden interrumpir o retrasar los pagos; no se procesan durante fines de semana y días festivos; dependen de múltiples intermediarios como bancos y entidades de compensación, cualquier problema en una de las etapas puede afectar toda la transacción. En regiones con alta inflación, inestabilidad de la moneda local y servicios bancarios deficientes, estas restricciones se convierten en puntos de dolor rígidos, y los usuarios naturalmente buscarán alternativas más baratas y rápidas.
La liquidación con stablecoins ofrece diferencias significativas en estas tres dimensiones.
Velocidad: en redes como Solana o Tron, el tiempo de confirmación de USDT/USDC suele completarse en unos pocos segundos a unos minutos. Las transferencias en cadena son liquidaciones inmediatas, no requieren esperar la compensación y liquidación bancaria, y pueden operar las 24 horas.
Costos: Según datos de gasfees.org y Nexssion, el costo de una transferencia única de stablecoins en Solana es de aproximadamente 0.00025 dólares, en Tron, USDT (estándar TRC20) es de aproximadamente 1 a 4 dólares, y en Ethereum puede alcanzar entre 5 y 20 dólares durante períodos de congestión. Incluso con la estimación más alta, sigue siendo mucho más bajo que la acumulación de múltiples tarifas en SWIFT tradicional. Visa integrará USDC en su liquidación central en 2025, y sus datos muestran que las liquidaciones de comerciantes que utilizan Solana o Ethereum L2 (redes de escalado de segunda capa) pueden completarse en 15 segundos a 5 minutos, con la mayoría de los costos de red por transacción por debajo de 0.1 dólares.
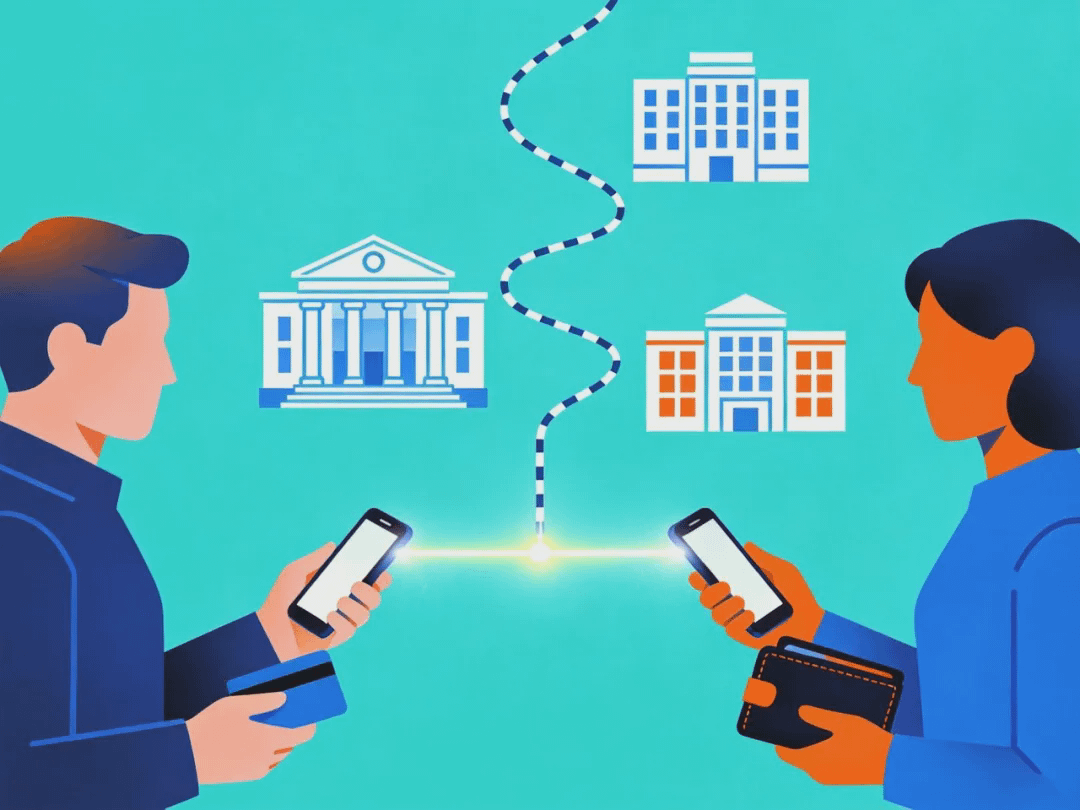
Sin barreras: sin fronteras, sin restricciones de horario, transferencias directas punto a punto, los registros en la cadena son verificables. El flujo de capital ha pasado de "banco a banco a través de SWIFT" a "billetera a billetera a través de blockchain", el control de los usuarios sobre las rutas de capital se ha fortalecido notablemente. En resumen, SWIFT puede tardar varios días, con costos no bajos, y está sujeto a restricciones de horario; las stablecoins, en cambio, llegan en minutos, son de bajo costo y están disponibles todo el día.
El método de pago ha cambiado a nivel de infraestructura: no se trata de pequeñas correcciones en el sistema existente, sino de añadir una nueva vía de pago paralela. Una vez que esta infraestructura esté madura, también apoyará la popularización de los pagos con stablecoins.
Escenarios reales y sustitución monetaria
En esta pista, la liquidación con stablecoins ya se está ejecutando a gran escala, mientras que los pagos con stablecoins (para remesas, comercio, consumo) aún están en sus inicios, pero ya se han extendido a actividades económicas reales.
Comercio transfronterizo. En Turquía, la lira cayó alrededor del 10% en pocas horas entre 2024 y 2025, y muchas pequeñas y medianas empresas cambiaron a stablecoins para el comercio internacional. La externalización de software local realiza pagos en USDT a contratistas globales a través de TransFi, ahorrando aproximadamente 5 días hábiles en comparación con SWIFT, y reduciendo las pérdidas por tipo de cambio en aproximadamente un 3%.
Remesas personales. Chainalysis señala que en 2023, México recibió remesas con stablecoins por aproximadamente 63,300 millones de dólares, convirtiendo a América Latina en una de las regiones de más rápido crecimiento en remesas con stablecoins. Bitso, como principal intercambio de México, manejó en un momento alrededor del 10% del volumen del canal de remesas entre EE. UU. y México, procesando más de 3,300 millones de dólares en remesas de criptomonedas en 2022.
Ahorro y pagos diarios. En Argentina, el 39% de las compras en la plataforma Bitso en 2024 fueron en stablecoins, convirtiéndose en la categoría de activos más popular. En Venezuela, debido a sanciones y una hiperinflación, las remesas bancarias transfronterizas están prácticamente paralizadas; el informe de TRM Labs de 2025 muestra que el uso de stablecoins ha crecido aproximadamente un 63% en los últimos dos años, y los familiares en el extranjero envían dinero al país a través de P2P y billeteras, formando un ciclo cerrado estable. En regiones donde la moneda local falla o la regulación es estricta, las stablecoins, como forma digital del dólar, llenan la brecha de necesidad.
Esta expansión es esencialmente un voto de los usuarios con sus pies. Países como Turquía, Argentina, Venezuela y Nigeria comparten la característica de: alta inflación o fuerte devaluación de la moneda local, control de capital estricto, ineficiencia bancaria, altos costos y muchas restricciones. Las stablecoins ofrecen un canal de dólares relativamente eficiente, de bajo costo y con pocas restricciones. En el índice de adopción global de Chainalysis, Brasil, México, Venezuela y Argentina están entre los 20 principales. Esta elección provoca una dilución de la soberanía monetaria. Los bancos centrales tienen dificultades para controlar efectivamente la emisión y circulación de stablecoins, debilitando la transmisión de la política monetaria; la fuga de capitales se realiza en forma de stablecoins, aumentando la dificultad de regulación. Pero a los usuarios no les importa la narrativa de la soberanía, les importa si pueden mantener su poder adquisitivo y si pueden completar pagos transfronterizos sin problemas.
La digitalización del dólar presenta un impulso dual irreversible de tecnología y hábitos: una vez que se forma la experiencia del usuario, es difícil volver a los métodos tradicionales.
Conclusión, los pagos blockchain están por llegar
Desde una perspectiva más macro, la competencia en el ámbito de los pagos está pasando de ser entre bancos a ser entre el sistema financiero tradicional y las redes blockchain. La infraestructura de pagos Web3 se caracteriza por: no necesitar bancos tradicionales como intermediarios, la red punto a punto puede completar la liquidación; los protocolos blockchain actúan como estándares universales, globalmente unificados; los contratos inteligentes pueden soportar pagos y custodias bajo condiciones; los usuarios tienen el control directo sobre los activos y flujos de capital. Actualmente, la liquidación con stablecoins ya se está ejecutando a gran escala; en escenarios de pagos transfronterizos, pagos pequeños, pagos en línea, liquidaciones B2B, la penetración de los pagos con stablecoins apenas está comenzando, coexistiendo e incluso sustituyendo parcialmente a los métodos tradicionales.
El volumen de liquidación de stablecoins ha superado a las organizaciones de tarjetas convencionales, demostrando que la infraestructura en cadena es suficiente para soportar grandes flujos de capital; los pagos con stablecoins (para consumo diario, remesas transfronterizas, liquidaciones comerciales) aún están en sus inicios, pero serán clave en la siguiente etapa. Los sujetos de competencia han pasado de ser una lucha entre bancos, a ser una lucha entre el sistema financiero tradicional y las redes blockchain. La expansión del uso del dólar por parte de las stablecoins es el resultado de la elección del mercado. En 2025, el volumen de liquidación de stablecoins superará a las organizaciones de tarjetas convencionales, la tasa de adopción en regiones como América Latina aumentará rápidamente, y gigantes tradicionales como Visa se integrarán en la liquidación con stablecoins, todo esto confirma la madurez de la infraestructura. La revolución de los pagos cambiará gradualmente la forma en que opera el mundo financiero tradicional, lo cual es el resultado natural de la evolución tecnológica y la demanda impulsada.
Es importante observar dos cosas: los hábitos de pago en regiones con monedas locales inestables están cambiando rápidamente; la disposición de gigantes tradicionales como Visa y PayPal en la liquidación con stablecoins determinará quién liderará esta nueva vía en la siguiente etapa. Comprender esta tendencia ayuda a captar la próxima evolución en el panorama global de monedas y pagos.