

Los ingresos provienen en un 95% de intereses; la Reserva Federal sigue reduciendo las tasas, ¿por qué la acción de Circle subió un 20%? La respuesta no está en el estado de resultados: el mercado no está valorando la diferencia de intereses, sino la red de liquidación transfronteriza y los derechos de cobro en torno a USDC. Quien controle los estándares y los derechos de liquidación entre la moneda fiat y el dólar en cadena, podrá cobrar peajes; Circle está apostando a esto.
El 25 de febrero de 2026, Circle (NYSE: CRCL) publicó su informe financiero del cuarto trimestre y del año 2025: los ingresos del Q4 fueron de 770 millones de dólares, de los cuales aproximadamente el 95% provino de intereses de reservas; los ingresos anuales fueron de 2.7 mil millones de dólares, un aumento del 64% en comparación interanual. A finales de año, la circulación de USDC fue de 75.3 mil millones de dólares, y el volumen de transacciones en cadena del Q4 fue de 11.9 billones de dólares; tras la publicación del informe, el precio de las acciones subió casi un 20% en operaciones previas a la apertura.
Desglosando, los ingresos de Circle son esencialmente:
Usuario dólar → compra de bonos del Tesoro → recibe intereses.
Los informes financieros revelan que el crecimiento de ingresos de reservas en el cuarto trimestre provino principalmente de un aumento en el volumen promedio de circulación de USDC, parcialmente compensado por la disminución en los rendimientos de las reservas, es decir, el crecimiento se basa en el aumento de escala y no en la mejora del rendimiento de la moneda única. Desde la composición de las reservas, la reserva de USDC de Circle está altamente concentrada en activos de alta liquidez en dólares, de los cuales más del 70% está relacionado con instrumentos del gobierno de EE. UU. (repos de bonos del Tesoro, valores del Tesoro, etc.).
Esencialmente, lo que Circle está haciendo es similar a un gran fondo del mercado de dinero: usando dólares en la cadena, asigna moneda fiduciaria equivalente a bonos del Tesoro de corto plazo y activos similares al efectivo, ganando la diferencia entre ingresos de reservas y tenencias sin interés de los usuarios. Si solo fuera un 'agente de bonos del Tesoro' (emitiendo USDC, invirtiendo las reservas en bonos del Tesoro y ganando de la diferencia de intereses), en un contexto donde la Reserva Federal entra en un ciclo de disminución de tasas de interés, con tasas de interés en descenso y los rendimientos de las reservas siendo comprimidos, es muy probable que la curva de ingresos futura baje, y depender solo de esta parte sería difícil de sostener la valoración actual.
Por lo tanto, el precio de las acciones refleja no solo las ganancias actuales, sino también las expectativas del mercado sobre el establecimiento de una red de pagos con monedas estables por parte de Circle y la obtención de peajes. La dirección ha enfatizado repetidamente en los informes financieros y en público que la transición de ganar márgenes de emisión hacia la blockchain Arc, Circle Payments Network (CPN) y otras infraestructuras, y que ofrece una guía de ingresos no por intereses de entre 150 y 170 millones de dólares para el año fiscal 2026, equivale a insinuar al mercado: el negocio más grande en el futuro será la recolección de tarifas de Gas y tarifas por uso de la red, y no la diferencia de intereses. Este camino ya ha reescrito la liquidación bancaria en algunos escenarios: una red de pagos global basada en monedas estables ha comenzado a sustituir o complementar a los bancos tradicionales y a SWIFT/agentes. A continuación, se analizará en qué áreas ha tomado el trabajo de liquidación tradicional, se explicará qué es esta infraestructura, cómo funciona, y quién podría tener finalmente el derecho de cobro.
SWIFT no ha muerto, pero este nuevo camino ya está consumiendo su mercado.
Los pagos transfronterizos tradicionales dependen del sistema de mensajes SWIFT + liquidación a través de agentes: el banco pagador envía un mensaje a través de SWIFT a un agente, el agente luego transfiere a través de una red de múltiples niveles de agentes, y solo después se completa la entrada. Esto presenta varios problemas estructurales.
Retraso: desde la iniciación hasta la llegada a menudo requiere varios días, con retrasos en fines de semana y feriados.
Costo: cada vez que pasa por un intermediario hay una capa de costos, sumado a los costos ocultos de cambio, el costo total de las remesas transfronterizas puede alcanzar varios puntos porcentuales.
El tiempo no es controlable: no se puede liquidar 7×24, lo que no es amigable para empresas e individuos que necesitan consolidar fondos en tiempo real o realizar pagos urgentes.
Falta de transparencia y trazabilidad: los fondos circulan entre los libros de cuentas de múltiples bancos, y el estado de extremo a extremo no es transparente. Estos puntos débiles se amplifican repetidamente en escenarios de B2B transfronterizos, remesas, consolidación de fondos empresariales, suscripciones y pagos de nómina.
Las monedas estables integran información y liquidación. Los fondos se mueven en la blockchain y se completa la liquidación: liquidación atómica, no hay estado intermedio donde el pago se ha descontado pero no ha llegado al destinatario. La liquidación es casi en tiempo real (depende del tiempo de confirmación de la cadena, puede variar de unos segundos a varios minutos), el costo es extremadamente bajo (principalmente tarifas de Gas en la cadena), y puede operar 7×24. Por lo tanto, en regiones transfronterizas, B2B, con altas demandas de tiempo, alta sensibilidad al costo y con una cobertura insuficiente de servicios bancarios tradicionales, las monedas estables ya han sustituido o complementado de hecho la liquidación bancaria tradicional. SWIFT no ha muerto, pero las monedas estables ya están consumiendo su mercado.
Los datos pueden dar testimonio. Circle ha revelado que desde 2018, USDC ha facilitado más de 28 billones de dólares en liquidaciones en la cadena; para 2025, la escala de liquidaciones de monedas estables en la cadena está en el rango de decenas de billones de dólares, comparable a los sistemas de liquidación de los principales países soberanos. Los gigantes tradicionales ya están integrándose: Visa ha permitido que los emisores de tarjetas de EE. UU. y los adquirentes utilicen USDC para liquidaciones, logrando liquidaciones continuas fuera del horario bancario, con un volumen anual de liquidaciones de monedas estables que alcanza decenas de miles de millones de dólares. Las prácticas que reemplazan a SWIFT ya están escalándose: plataformas como Conduit manejan anualmente alrededor de 10 mil millones de dólares en fondos transfronterizos a través de rieles de monedas estables, cubriendo más de 130 mercados, utilizando cumplimiento y colaboración bancaria para B2B y remesas, demostrando que la red de pagos con monedas estables no es solo un concepto, sino una infraestructura escalable. En lugares como América Latina, la actividad de las monedas estables está altamente vinculada a los pagos transfronterizos (aproximadamente el 71% está relacionado con transacciones transfronterizas), lo que indica que la sustitución parcial ya está ocurriendo de manera real.
Es importante enfatizar que la sustitución es parcial. No se reemplaza toda la liquidación bancaria de la noche a la mañana, sino que primero ocurre en regiones transfronterizas, B2B, con alta velocidad, alta sensibilidad al costo y donde la cobertura de los bancos tradicionales es insuficiente; los bancos tradicionales y las monedas estables coexistirán a largo plazo, y sus cuotas y escenarios se ajustarán mutuamente. La velocidad de sustitución depende de la madurez de la infraestructura de pago de las monedas estables, la disposición de las instituciones tradicionales para integrarse y el grado de reconocimiento regulatorio de los canales de pago con monedas estables.
¿Cómo conectar el dinero del banco con el dinero en la cadena?
No es suficiente tener solo monedas estables. Las monedas estables son certificados en dólares en la cadena, pero la gran mayoría de los fondos de empresas e individuos aún están en cuentas bancarias, existiendo en forma de moneda fiduciaria. Para convertir los dólares en la cadena en una red de pagos global escalable, es necesario resolver un viejo problema: cómo permitir la conversión sin problemas entre la moneda fiduciaria en el banco y la moneda estable en la cadena y completar el pago. Esto requiere una capa de infraestructura de pago: que pueda mover moneda fiduciaria a la cadena (convertirla en moneda estable), así como mover moneda estable de vuelta a la moneda fiduciaria local, y unificar los estándares de cumplimiento (KYC/AML, Regla de Viaje, revisión de sanciones, etc.) con los estándares de liquidación. Esta capa de infraestructura se puede entender en dos partes.
Primera parte: capa de coordinación: peaje de moneda fiduciaria ↔ moneda estable en la cadena, entradas y centros logísticos.
En términos simples, la capa de coordinación se encarga de resolver 'cómo se sube y se baja dinero de la cadena': quién cambia moneda fiduciaria por moneda estable en qué lugar, quién cambia moneda estable de vuelta a moneda fiduciaria en qué lugar, cómo se concilian cuentas y cómo se cumplen los requisitos de regulación de cada país. Un representante típico es Circle Payments Network (CPN). CPN no maneja directamente el dinero de los usuarios, sino que a través de API conecta a bancos y entidades de pago de diferentes países en una sola red: un extremo ayuda a los clientes a recibir moneda fiduciaria y cambiarla por USDC y otras monedas estables, y el otro extremo recibe monedas estables, las convierte en moneda fiduciaria local y las deposita en cuentas bancarias o billeteras. La liquidación se completa casi en tiempo real en una cadena pública, opera 7×24 y tiene funciones de verificación de cumplimiento y otras características de nivel empresarial integradas. Quien desee utilizar un canal de moneda fiduciaria ↔ moneda estable conforme, o desee acceder a liquidaciones de monedas estables 24/7, debe conectarse a redes como CPN. Por lo tanto, CPN se asemeja a los peajes y entradas de esta carretera: no emite monedas, pero determina quién puede subir y bajar de la ruta.
Segunda parte: cadena de liquidación: rieles dedicados para monedas estables.
La capa de coordinación resuelve las entradas y salidas, la cadena de liquidación resuelve cómo correr más rápido, más barato y más predecible en el camino. Las tarifas de Gas en las cadenas públicas tradicionales (como la red principal de Ethereum) se valoran en tokens nativos, con precios muy volátiles y confirmaciones lentas, lo que no es amigable para los pagos. La cadena de liquidación dedicada para monedas estables considera a la propia moneda estable como Gas o activo clave, logrando tarifas bajas, precios estables y confirmaciones en segundos, más adecuadas para pagos y liquidaciones a gran escala. Arc de Circle y Stable y Plasma lanzados por Tether son, en esencia, autopistas separadas para USDC/USDT: permitiendo que los fondos se muevan en la cadena de manera económica y predecible, mientras convierten las tarifas de Gas en una línea de negocio independiente de la diferencia de intereses. La capa de coordinación se encarga de las entradas y salidas, la cadena de liquidación se encarga de los rieles, y la combinación de ambas permite que las monedas estables tengan la oportunidad de convertirse de un activo puro en la infraestructura de una red de pagos global.
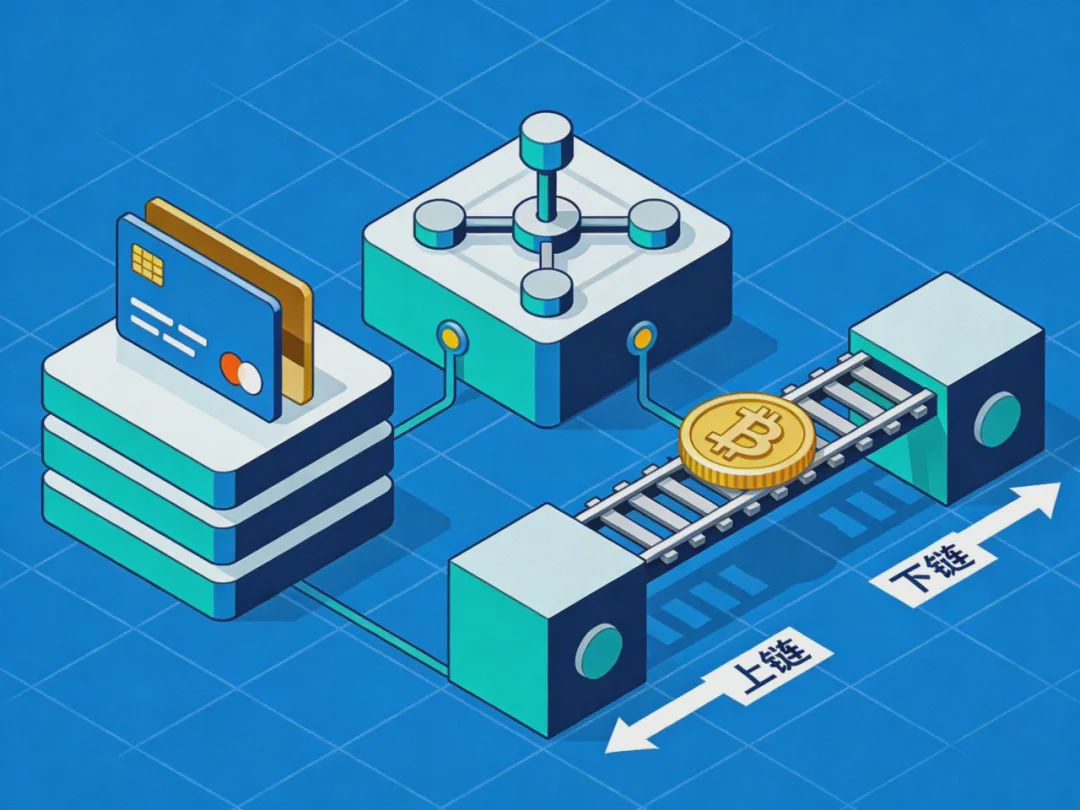
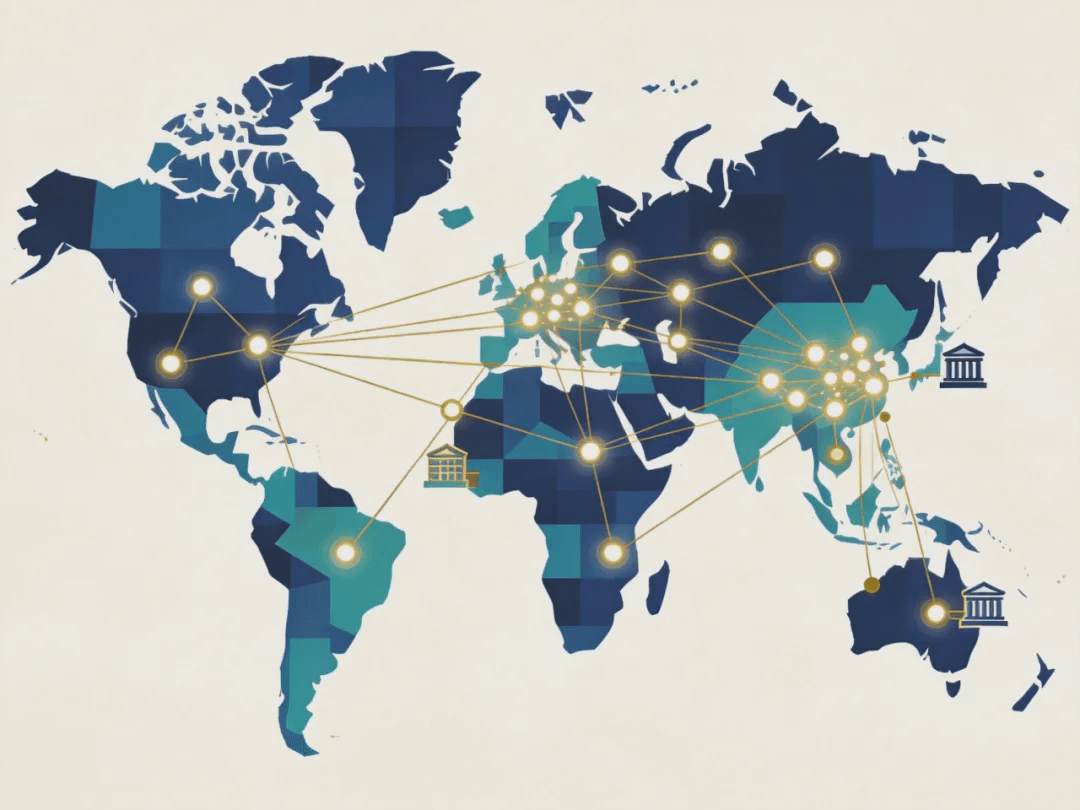
Una red de pagos que cubre múltiples países.
Basado en esta infraestructura, la red de pagos global de las monedas estables ya está funcionando, y no solo está escrita en un libro blanco.
El corredor se está expandiendo. A través de CPN, Brasil, China, Colombia, Hong Kong, Nigeria y algunos mercados de América Latina ya están conectados a las monedas fiduciarias locales, y el siguiente paso se extenderá a India, Filipinas, Singapur, Emiratos Árabes, Europa, entre otros. Para las instituciones financieras, solo necesitan conectarse a un API y protocolo unificado para abrir el acceso a múltiples monedas fiduciarias, sin necesidad de buscar un proveedor de pagos local para cada país. La capacidad del producto también se está mejorando: RFI, corrección automática, preinspección de la Regla de Viaje, consola autoservicio, y la integración nativa con Arc, trasladando más procesos de pago a la cadena, cerrando el ciclo en una sola cadena.
La escala y los casos están hablando. La liquidación acumulada en la cadena de USDC ha superado los 28 billones de dólares, Visa utiliza USDC para liquidaciones con bancos asociados, Conduit maneja anualmente alrededor de 10 mil millones de dólares en fondos transfronterizos; ya hay instituciones como Alfred Pay, Tazapay, RedotPay, Conduit, etc. operando en CPN en transacciones reales. Estos datos indican que una red de pagos que cubre múltiples países ya se ha formado: capa de coordinación + cadena de liquidación, que está convirtiendo los pagos transfronterizos de moneda fiduciaria ↔ moneda estable ↔ moneda fiduciaria en una infraestructura que puede ser reutilizada.
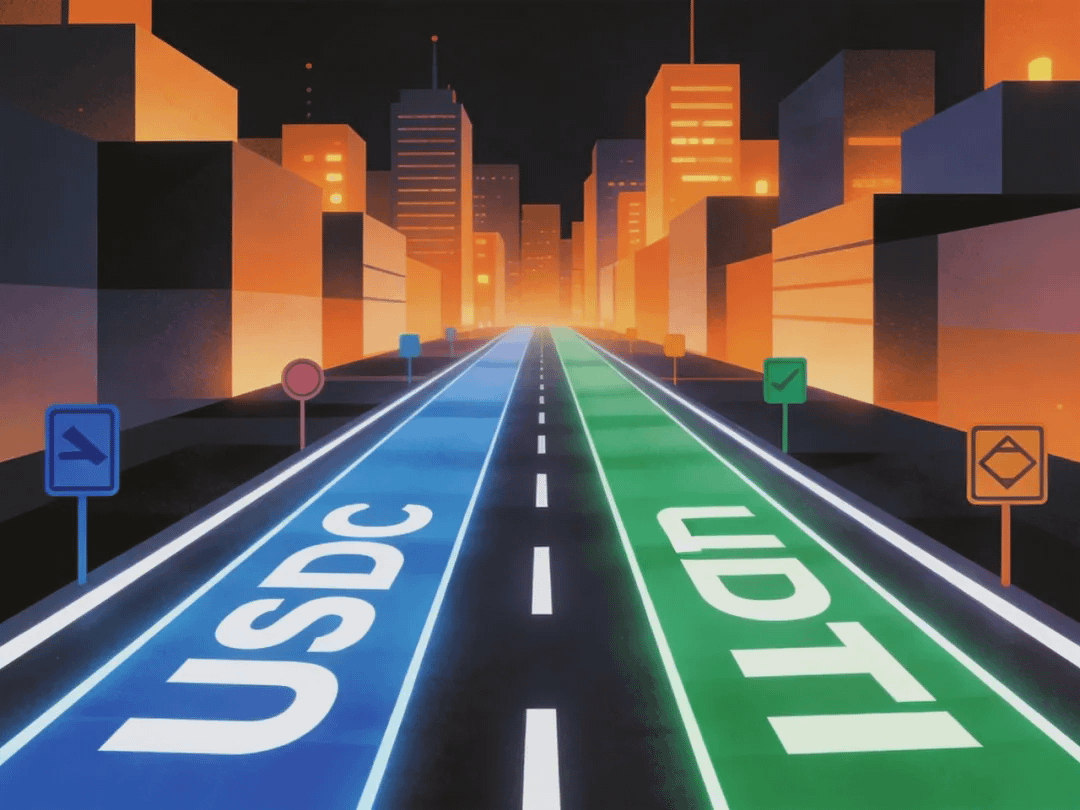
Circle y Tether están compitiendo por el mismo camino.
¿Quién está construyendo este camino? Circle y Tether están compitiendo por el mismo: la infraestructura de pago entre moneda fiduciaria ↔ dólar en la cadena. El enfoque de la competencia ya no es quién tiene más monedas o más intereses, sino quién primero se establece en la infraestructura de pagos y liquidaciones, quien podrá, más allá de los márgenes, recolectar peajes y tarifas de Gas a largo plazo.
Circle: utiliza CPN (capa de coordinación) + Arc (cadena de liquidación) para construir una red en tierra, conforme, orientada a instituciones y bancos, conectando a empresas, instituciones financieras y bancos de diferentes países a través de API, usando USDC como el riel subyacente para liquidaciones y pagos transfronterizos.
Tether: utiliza Stable + Plasma para crear una cadena dedicada de monedas estables offshore y multicanal, convirtiendo USDT en un combustible universal para pagos transfronterizos, comercio electrónico, DeFi y flujos de fondos institucionales.
Las diferencias entre las dos empresas están en la ruta de cumplimiento, los objetos de servicio y las regiones cubiertas, pero el punto en común es que ambas ven la infraestructura de pago como el campo de batalla principal en la próxima etapa. La razón es directa: los ingresos actuales de los emisores dependen en gran medida de los intereses de reservas, y la disminución de tasas de interés de la Reserva Federal comprimirá este espacio; mientras que los peajes, tarifas de Gas y tarifas de uso de la red están vinculados al tamaño de la red y al volumen de transacciones, y no están directamente controlados por el ciclo de tasas de interés. Quien primero pavimente este camino, tendrá una línea de negocio que puede ganar a largo plazo sin depender de la diferencia de intereses.
Destino: quien construya bien este camino, tendrá un boleto hacia el futuro.
La infraestructura de pago de las monedas estables es clave para construir una red de pagos global y sustituir parcialmente la liquidación bancaria tradicional. Sobre esta infraestructura, las monedas estables están formando una red de pagos global y, en escenarios transfronterizos, B2B, 24/7, están sustituyendo parcialmente a los bancos tradicionales y a SWIFT/agentes. Quien opera esta infraestructura tiene el poder de fijar precios en los peajes, entradas y centros logísticos: los peajes, tarifas de Gas, tarifas de API y tarifas de servicios de cumplimiento se concentrarán en el operador.
Las señales observables incluyen: si el corredor continúa expandiéndose, si gigantes tradicionales como Visa/bancos aumentan su acceso, si la proporción de ingresos de Circle relacionados con ingresos en la cadena se eleva, la escala de ingresos en la cadena de Tether en Stable/Plasma, y el grado de reconocimiento regulatorio de los canales de pago con monedas estables. Para las empresas y personas comunes, esto se relaciona directamente con el costo, velocidad y previsibilidad de los futuros pagos y remesas transfronterizas.
El destino de las monedas estables no solo depende de quién emite más, sino de quién primero establece un buen camino de pago entre moneda fiduciaria ↔ dólar en la cadena, y se coloca en el peaje.