


Escrito por: Cosmo Jiang y Sam Lehman, Pantera Capital
Traducido por: Yangz, Techub News
El ascenso viral de OpenClaw (anteriormente conocido como Clawdbot) marca un salto generacional en la autonomía. Cuando estos agentes de IA comienzan a interactuar entre sí, e incluso a negociar y completar transacciones de manera autónoma en ciertos escenarios, el futuro de la economía de agentes pasa de la ciencia ficción a la aplicación real.
OpenClaw es solo un paso en este viaje acelerado. Billones de dólares están fluyendo hacia la construcción de infraestructura de inteligencia artificial. Solo se espera que el gasto de los operadores de centros de datos a gran escala en EE. UU. en IA supere los 650 mil millones de dólares para 2026, aproximadamente diez veces el costo del programa Apolo ajustado por inflación.
Lo que comenzó como una simple tecnología de chatbot está evolucionando rápidamente hacia sistemas de IA totalmente autónomos con capacidades similares a las de un agente. Estos agentes de IA ya no serán meros generadores de contenido, sino que se convertirán en verdaderos actores económicos. Podrán razonar, actuar, comerciar, debatir, coordinarse, etc., todo ello sin supervisión humana en tiempo real. El impacto de este despliegue a gran escala será generalizado, pero probablemente el sector empresarial lo sentirá con mayor intensidad.
Algunas estimaciones sugieren que, para 2030, los agentes de IA podrían facilitar entre 3 y 5 billones de dólares en transacciones comerciales globales de consumo. Incluso si solo el 10 % de estas transacciones se convierten en comercio programático entre agentes, aún representarían cientos de miles de millones de dólares en tráfico de liquidación nativo de máquinas anualmente.
Esto nos lleva naturalmente a la siguiente pregunta: ¿qué tipo de mecanismos financieros y de coordinación son razonables para las actividades comerciales propias de los agentes de IA?
Los sistemas empresariales actuales están diseñados en torno a los humanos e implican múltiples etapas, como la verificación de identidad, intermediarios bancarios, contratos legales, ciclos de liquidación y revisión manual. El software autónomo no puede abrir cuentas en sucursales bancarias, firmar documentos a mano ni esperar días para la compensación ACH. La infraestructura que requieren los agentes inteligentes debe ser, por defecto, programable, estar siempre en línea, ser accesible globalmente, no requerir permisos y ser verificable por máquinas.
La tecnología blockchain puede satisfacer estos requisitos, y ya estamos viendo surgir esta tendencia.
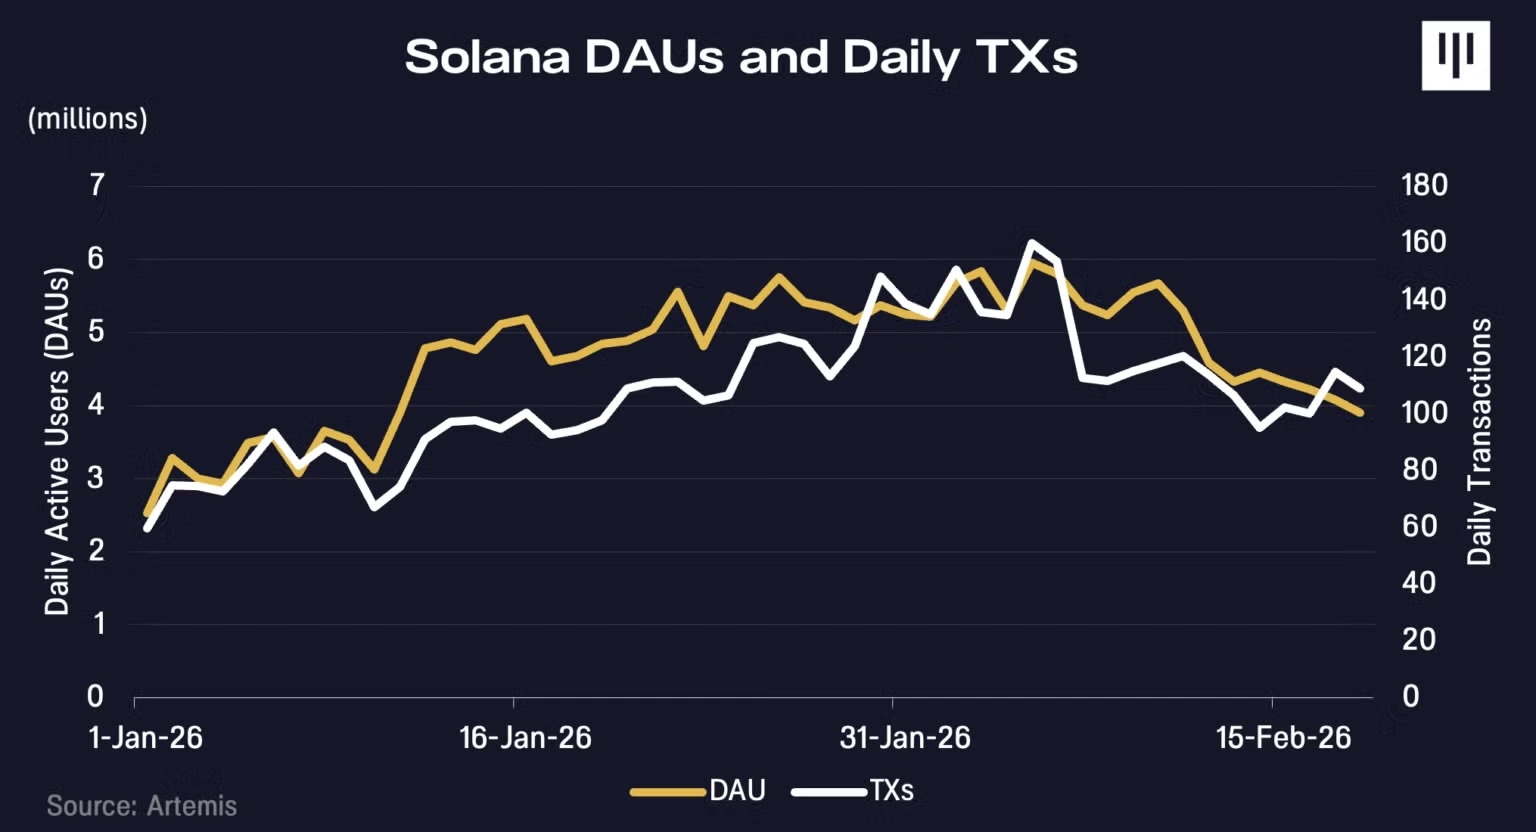
Coincidiendo con el rápido aumento de popularidad de OpenClaw en enero, el volumen de transacciones y el número de direcciones activas de Solana también comenzaron a incrementarse. La información disponible en Moltbook, la red social del ecosistema impulsada por IA, sugiere que estos factores podrían haber contribuido a dicho crecimiento.
x402 es un protocolo de pago nativo de internet desarrollado por Coinbase que permite a los agentes de IA pagar recursos digitales en tiempo real sin necesidad de cuentas ni autenticaciones complejas y engorrosas. Desde su lanzamiento en 2025, el volumen de transacciones ha ido en aumento.
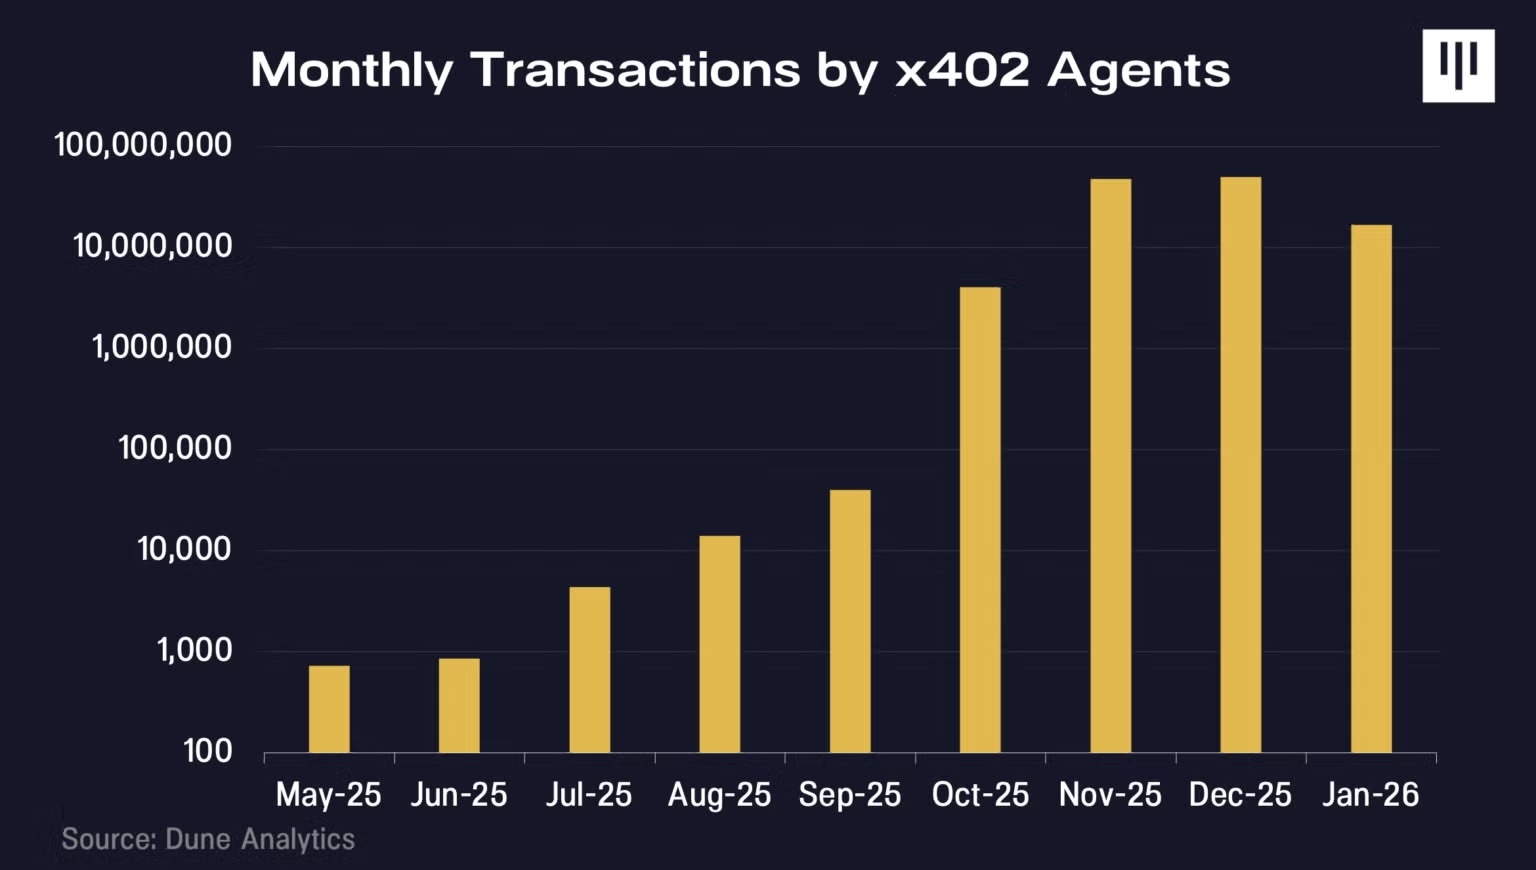
Aún nos encontramos en las primeras etapas, y los casos actuales son más indicativos que decisivos. Sin embargo, si los inversores están entusiasmados con el potencial de la innovación en IA, no pueden ignorar por qué creemos que la infraestructura blockchain será la piedra angular para el desarrollo de un mundo de agentes inteligentes totalmente autónomos.
Nivel de autonomía
Muchos señalarían, con razón, que los agentes de IA actuales no necesitan blockchain. Esto es cierto a corto plazo, pero creemos que es una visión miope.
McKinsey publicó recientemente un marco que describe seis niveles de automatización en negocios impulsados por IA, desde asistencia básica para suscripciones (Nivel 0) hasta transacciones totalmente autónomas entre agentes (Nivel 5). La clave reside en que los Niveles 0 a 4 no requieren nueva infraestructura financiera. En cada nivel, existe una identidad humana detrás de la transacción. El usuario ha sido autenticado mediante ChatGPT, Amazon o Perplexity, y la información de la tarjeta de crédito se archiva. Cuando el agente realiza la transacción, actúa como representante del usuario, heredando su identidad, credenciales de pago y estatus legal.
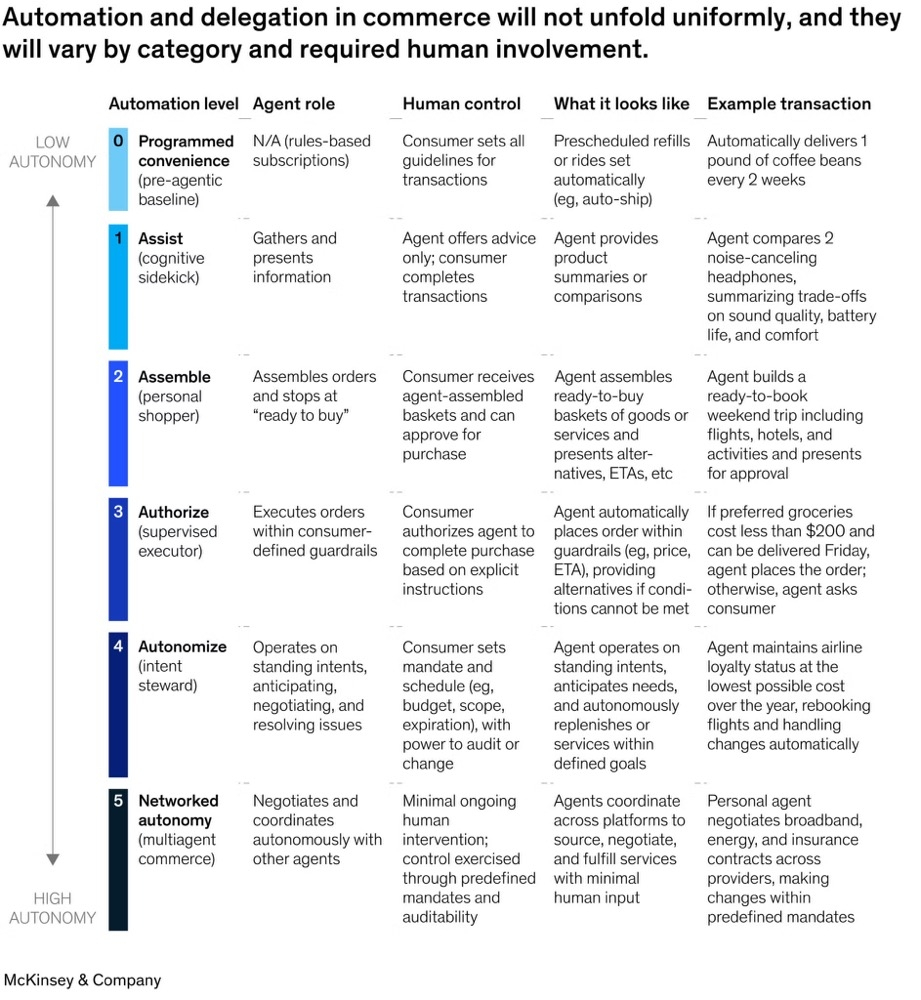
Los fundamentos de este tipo de negocio, incluidos los tokens de pago compartidos, los sistemas de reembolso y la infraestructura de detección de fraude, ya existen a través de instituciones como Visa o Stripe y funcionan bastante bien.
En el nivel 5 y superiores, como cuando los agentes realizan transacciones directamente con otros agentes sin instrucciones humanas; cuando no se puede heredar ninguna identidad humana; cuando los pagos deben ser programables, condicionales y liquidarse en milisegundos; y cuando los agentes necesitan una reputación transferible entre plataformas, la cadena de bloques se vuelve crucial.
Mientras los seres humanos sigan asumiendo la responsabilidad económica, el camino tradicional es suficiente. Una vez que los agentes inteligentes se conviertan en actores económicamente independientes, las limitaciones cambiarán.
Financiación de agencias
Para comprender dónde se acumulará el valor y por qué la tecnología blockchain es importante, debemos imaginar el desenlace lógico de la inteligencia artificial basada en agentes. Nos dirigimos hacia un mundo donde los agentes inteligentes ya no son simples asistentes humanos, sino entidades económicas independientes. Algunos serán creados por empresas o particulares, mientras que otros serán generados por los propios agentes, conformando sistemas cada vez más autónomos capaces de razonar, asignar capital y comerciar sin supervisión humana en tiempo real.
Sin canales de transacción designados por humanos (por ejemplo, ir a un banco, usar Stripe, abrir una billetera blockchain), los agentes inteligentes elegirán racionalmente aquellos que maximicen la velocidad, la confiabilidad y el alcance global, minimizando al mismo tiempo la fricción y la dependencia. Cuando la alternativa es abrir una cuenta bancaria y esperar la liquidación ACH durante el horario bancario limitado, el agente optará naturalmente por la ruta blockchain, que opera sin permisos las 24 horas del día, los 7 días de la semana.
Creemos que tres limitaciones clave impulsarán a los agentes inteligentes hacia la tecnología blockchain:
Identidad y acceso: ¿Cómo rastreamos las identidades únicas de los actores de IA que realizan transacciones entre sí y se registran para obtener servicios? ¿Cómo deberían ser los nuevos sistemas de reputación cuando los sistemas tradicionales de calificación crediticia y detección de fraude están diseñados para personas con presencia física que operan dentro de jurisdicciones?
Moneda y pagos: ¿Qué tipo de moneda se necesita cuando los agentes inteligentes realizan innumerables micropagos, ejecutan pagos condicionados y aumentan considerablemente la demanda de negocios transfronterizos? ¿Qué tipo de cuenta se necesita cuando los agentes inteligentes no pueden acudir a una sucursal bancaria para abrir una cuenta?
Transacciones que minimizan la confianza: ¿Cómo pueden los agentes de IA evitar la fricción derivada de disputas que requieren arbitraje humano u otras formas de confianza centralizada (sistemas a los que tal vez no puedan o no estén dispuestos a acceder)?
Identidad y acceso
Antes de que un agente realice un pago, la contraparte debe saber con quién o con qué está tratando. Los sistemas de identidad tradicionales están diseñados para personas. Se basan en documentos de identificación emitidos por el gobierno, firmas manuscritas y otras credenciales que presuponen la existencia de una entidad legal.
Los agentes de IA autónomos carecen de estas capacidades. No pueden abrir una cuenta bancaria ni firmar contratos legalmente. Sin embargo, si queremos que los agentes realicen transacciones de forma autónoma, necesitan algún medio para demostrar su legitimidad y estar autorizados para actuar.
Los problemas se multiplican si conectas un agente a tu cuenta bancaria. ¿Cómo se puede auditar el software para prevenir el lavado de dinero? ¿Quién es responsable si el agente actúa de forma autónoma? ¿Qué sucede si es manipulado?
En casos sencillos, los agentes pueden heredar credenciales de sus propietarios (por ejemplo, ChatGPT Checkout). Sin embargo, este modelo no funciona a gran escala. Múltiples agentes requieren permisos y límites de gasto independientes. El comportamiento malicioso debe aislarse sin bloquear a todos los agentes. Estos escenarios exigen que los agentes tengan sus propias identidades verificables, en lugar de utilizar identidades humanas.
Aquí es precisamente donde entra en juego la tecnología de verificación de identidad basada en blockchain. Mediante criptografía, un agente puede demostrar su autorización para actuar en nombre de una persona o empresa específica sin revelar su información confidencial. Imagínelo como un poder notarial digital que cualquier persona, en cualquier lugar, puede verificar al instante sin necesidad de un abogado ni de consultar una base de datos.
Los estándares emergentes, como el ERC-8004 de Ethereum, proponen un registro en la cadena de bloques que permite a los agentes establecer credenciales verificables y acumular historial de transacciones y reputación con el tiempo. Un agente que ha completado miles de transacciones sin generar disputas tiene un nivel de credibilidad significativamente mayor que un agente nuevo sin historial, y esta reputación se puede transferir entre diferentes plataformas.
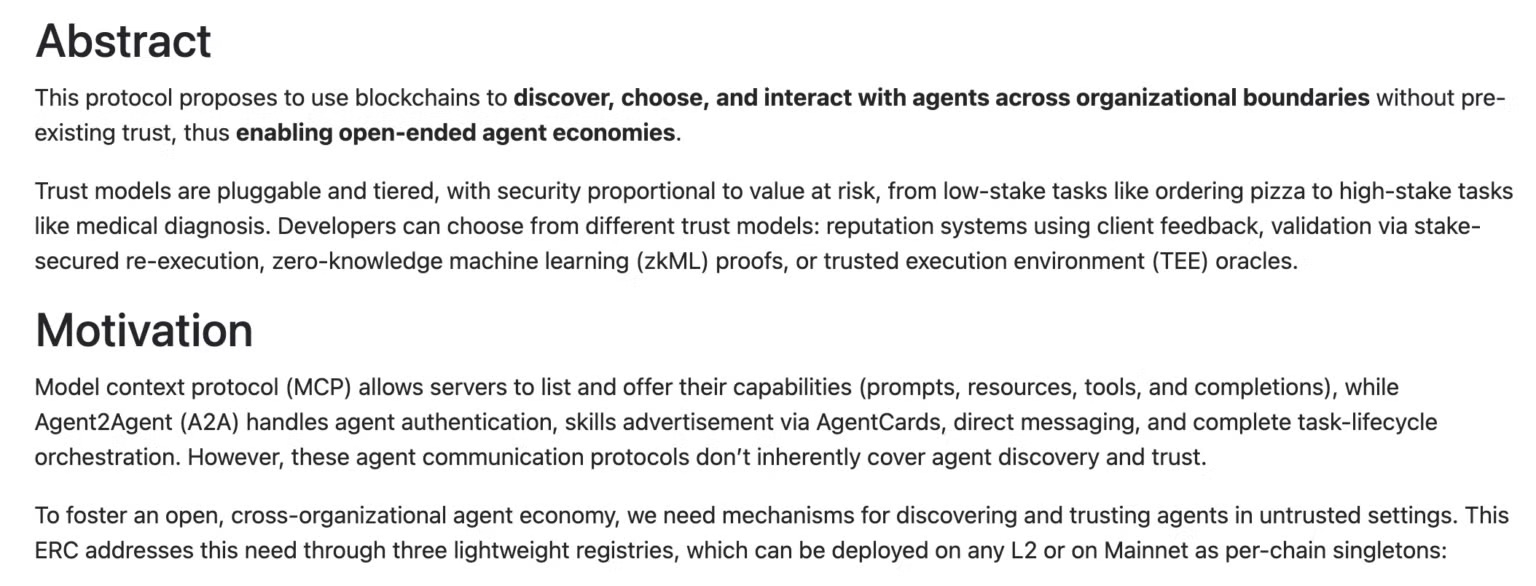
Esto es importante porque la confianza es un requisito indispensable para los negocios. Los comerciantes invierten años en desarrollar sistemas para bloquear bots y rastreadores web, pero en una economía basada en agentes, necesitan encontrar la manera de permitir el acceso a los bots adecuados. Una identidad criptográficamente segura y verificable puede brindarles confianza sin necesidad de garantías humanas.
Dinero programable y micropagos
Los sistemas de pago tradicionales están diseñados para transacciones a escala humana. Cuando pagas una taza de café o un par de vaqueros, las comisiones por transacción con tarjeta de crédito (normalmente del 2-3% más unos 30 céntimos por transacción) son insignificantes. Pero la escala de las operaciones comerciales entre agentes es completamente diferente. Un agente programado puede realizar 10 000 llamadas a la API en una sola tarea. Un agente que compara precios puede consultar a cientos de proveedores de datos. Los pagos deben realizarse repetidamente en milisegundos, y las cantidades pueden ser tan pequeñas como una fracción de céntimo.
Las redes de tarjetas de crédito no están optimizadas para este comportamiento. Las comisiones mínimas hacen que los micropagos no sean rentables. Los sistemas antifraude tienden a bloquear las cuentas con un alto volumen de transacciones, similares a las de los bots. La velocidad de las transacciones es muy inferior a la de los protocolos blockchain de alto rendimiento.
Las stablecoins y las monedas programables pueden destacar en este sentido. Las transacciones en la cadena de bloques se pueden dividir en unidades minúsculas, con costos de liquidación prácticamente nulos. Más importante aún, dado que los pagos son programables, pueden ser condicionales, como pagar solo cuando una API devuelve datos válidos, liberar fondos solo cuando se completa una tarea computacional o realizar pagos en tiempo real a medida que se consumen los servicios, en lugar de prepagar por un bloque completo de capacidad que quizás nunca se utilice.
La programabilidad también mejora la eficiencia del capital. Actualmente, para que un agente inteligente acceda a un nuevo servicio, normalmente es necesario precargar la cuenta. Se requiere estimar el uso y bloquear los fondos con antelación. Con los contratos inteligentes y las garantías en la cadena de bloques, los agentes inteligentes pueden demostrar su solvencia antes de prestar el servicio, sin necesidad de transferir pagos.
La infraestructura financiera que sustenta la tecnología blockchain es compatible con la forma en que deberían operar los agentes inteligentes: de manera autónoma, con alta frecuencia, condicional y con una alta eficiencia en el uso del capital.
Transacciones que minimizan la confianza
Los modelos de negocio tradicionales generan confianza en los intermediarios. Los procesadores de pagos gestionan las devoluciones de cargo, los bancos ofrecen garantías de liquidación, los tribunales resuelven las disputas y, en última instancia, el cumplimiento de los contratos depende del sistema legal humano.
Este marco se vuelve ineficiente cuando se producen miles de millones de pequeñas transacciones en múltiples jurisdicciones. Cuando los agentes de IA realizan transacciones entre sí, pueden carecer de acceso a los sistemas legales de jurisdicciones específicas o no tener la opción de recurrir a ellos. La aplicación de la ley transfronteriza puede ser lenta, costosa y estar plagada de incertidumbre.
Blockchain reduce la dependencia de sistemas de confianza potencialmente defectuosos al codificar directamente los mecanismos de ejecución mediante contratos inteligentes. Por ejemplo, los contratos inteligentes permiten retener fondos en custodia de forma programática y liberarlos solo cuando se cumplen condiciones preestablecidas. La liquidación es determinista y no está sujeta a riesgo de reembolso. Las reglas son transparentes y verificables de antemano por ambas partes. No se requieren recursos legales.
Para los agentes autónomos a gran escala, minimizar la dependencia de intermediarios centralizados y la intervención humana puede reducir la fricción, aumentar la previsibilidad y permitir que las empresas escalen de forma programática. Esta infraestructura de baja fricción podría ampliar el alcance de las actividades económicas que, de otro modo, no serían rentables con los modelos de ejecución tradicionales. El comercio basado en agentes, respaldado por la tecnología blockchain, podría acelerar el crecimiento del PIB mundial.
Esto es solo el principio.
La cuestión no es si surgirán negocios basados en agencias, sino qué tipo de infraestructura utilizarán.
A medida que los agentes de IA se conviertan en actores económicos autónomos, el número de agentes económicos en la economía global crecerá exponencialmente. Estos agentes requerirán un marco financiero nativo digital, una pila tecnológica capaz de gestionar liquidaciones programables, micropagos de alto rendimiento, coordinación sin permisos y un sistema de identidad con un nivel mínimo de confianza. Estos principios constituyen la base del diseño de blockchain.
La rápida proliferación de agentes de IA representa, sin duda, una ventaja estructural a largo plazo para el desarrollo de la tecnología blockchain. Ya existen pruebas de que esto está ocurriendo, y creemos que la mayoría de los inversores subestiman las oportunidades de creación de valor que ofrece.