

La capitalización de mercado de USDT hoy supera los 186 mil millones de dólares, representando aproximadamente el 62% de la capitalización total de las stablecoins. Se estima que el volumen de liquidación en cadena para todo el año 2025 será de aproximadamente 13.3 billones de dólares, siendo actualmente el «dólar en cadena» más grande y utilizado.
Desde la perspectiva del modelo de negocio, Tether conecta la emisión, recompra y gestión de reservas de USDT con la asignación masiva de activos en dólares y la obtención de márgenes de ganancia: se espera que las ganancias netas superen los 10 mil millones de dólares en 2025, con una exposición a bonos del gobierno estadounidense y activos relacionados de aproximadamente 141 mil millones de dólares, posicionándose entre las principales instituciones que poseen deuda pública de EE. UU. a nivel global. Además, mantiene en sus reservas varios miles de millones de dólares en oro físico, lo que también ha contribuido a ingresos considerables en un contexto de precios del oro en alza en los últimos dos años. Funciona tanto como un «banco central en cadena» que proporciona moneda base a toda la industria, como un banco de gestión de activos en dólares con márgenes de ganancia extremadamente altos, donde el capital proviene principalmente de las obligaciones casi sin interés de los usuarios, mientras que la mayor parte de los ingresos por intereses se queda en su propia cuenta. Utilizando un enfoque de valoración comúnmente empleado por los bancos tradicionales, tales ganancias y la escala de activos son suficientes para compararse con un grupo de instituciones financieras de primer nivel a nivel global.
Y precisamente porque esto es una de las pocas máquinas de hacer dinero en el sector blockchain, con un circuito cerrado muy fuerte, USDT a menudo se llama «el mejor modelo de negocio» y «milagro comercial». Esta historia merece organizarse, porque conecta directamente con tres preguntas:
¿Por qué necesariamente aparecen las stablecoins?
¿Por qué USDT pudo convertirse en infraestructura en medio de la controversia?
¿De dónde proviene la confianza del dólar on-chain y dónde está el límite?
A continuación, responderemos paso a paso las tres preguntas anteriores desde varios ángulos: cómo crece la necesidad, cómo USDT fue obligado a convertirse en lo que es hoy bajo limitaciones reales, y cuál es su posición en la estructura de confianza y en el sistema global de pagos.
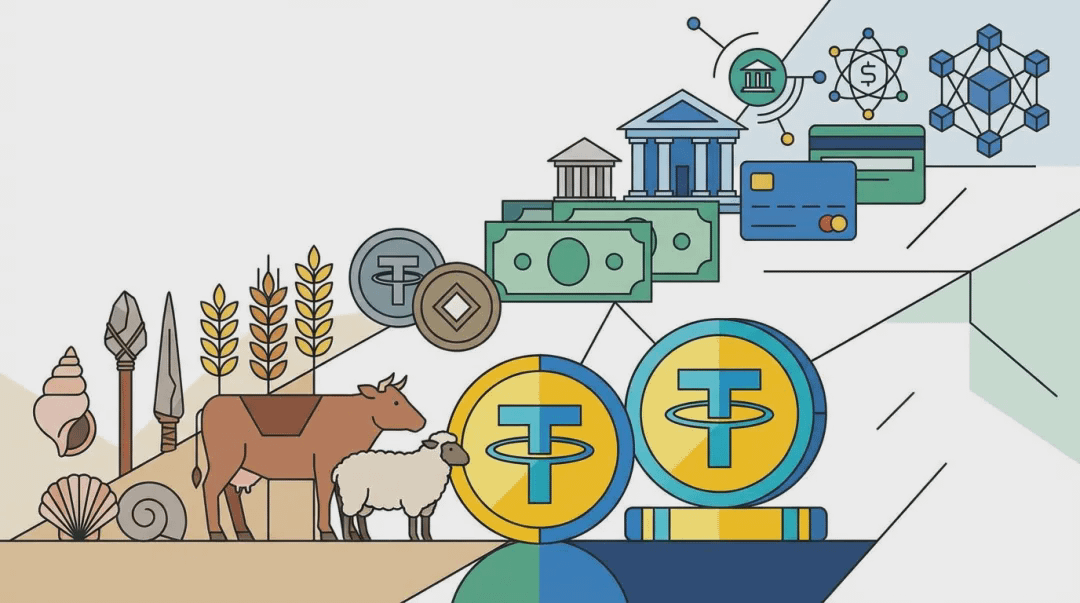
I. Origen: por qué la blockchain necesita stablecoins
USDT no apareció de la nada, sino como respuesta a una necesidad rígida. Si no aclaras la necesidad, no puedes entender por qué nació, por qué explotó cuando se cortó el canal bancario y por qué queda profundamente ligada a la relación «exchange—creador de mercado—multi-cadena».
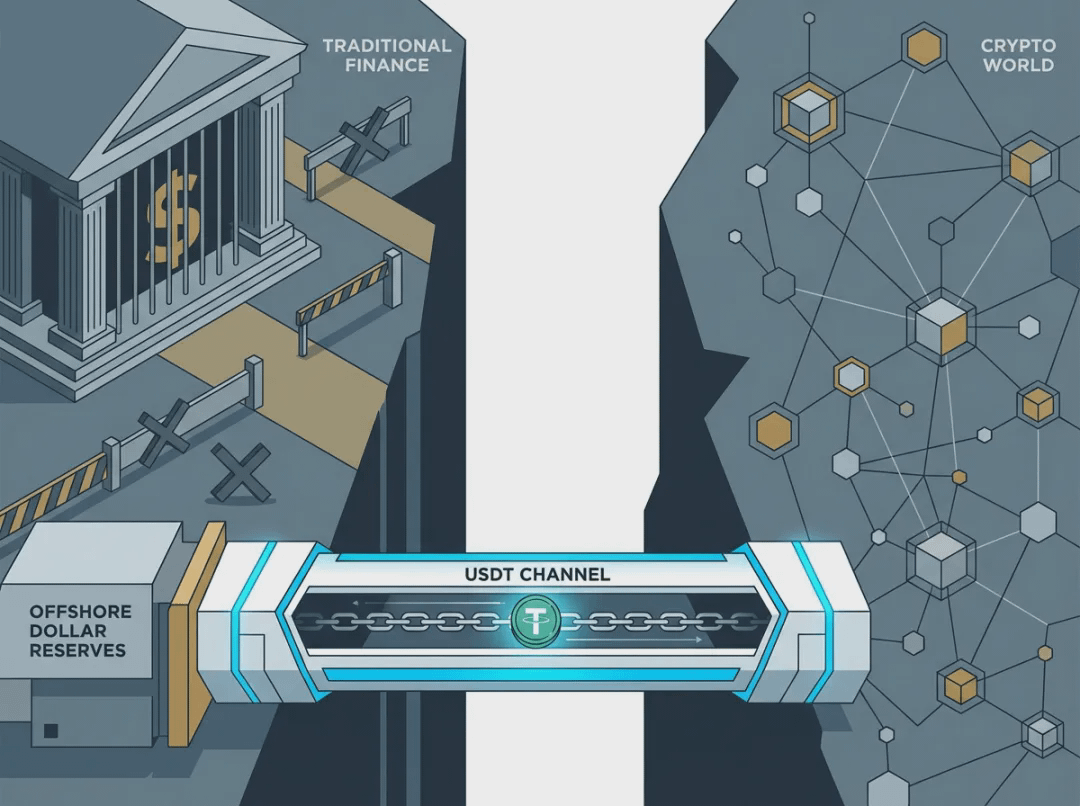
Desde las funciones del dinero: el Bitcoin y la mayoría de los activos cripto fluctúan fuertemente de precio, por lo que no pueden servir como unidad de medida de valor ni como unidad de cotización. Si en la economía on-chain solo hay activos volátiles, no se puede formar una fijación de precios estable, ni préstamos, ni liquidación, ni contratos a largo plazo. Lo que completa la stablecoin es justamente ese ciclo cerrado monetario: es el ancla estable de la cotización, la liquidación y el valor almacenado dentro de la economía cripto; sin stablecoins, la economía de blockchain no puede tener precios con un verdadero fundamento. Al mismo tiempo, las bolsas de criptomonedas globales (en especial las offshore y las entidades no reguladas con licencia en EE. UU.) han enfrentado durante mucho tiempo la fragilidad de los canales fiduciarios: la entrada y salida depende de pocos bancos y bancos intermediarios; si se corta, toda la red se detiene. Por eso aparece una necesidad rígida: en la cadena se necesita un equivalente en dólares que se pueda transferir 24/7, hacer arbitraje entre bolsas, y que sustituya un canal fiduciario congelado cuando los bancos no quieren o no pueden servir.
La brecha de la fijación de precios y el corte del canal fiduciario, al superponerse, ofrecen el punto de apoyo para el nacimiento de USDT y la explosión posterior. Veamos ahora cómo esa necesidad se convierte en producto y arquitectura, y por qué se ha llegado a llamar «milagro comercial».
II. Nacimiento: el lanzamiento de USDT
Alrededor de 2014, las bolsas offshore (representadas por Bitfinex) ya eran nodos importantes de liquidez global, pero la recarga en moneda fiduciaria dependía mucho de los giros en dólares desde bancos en lugares como Taiwán. Si el banco o el banco intermediario «corta la línea», la entrada y salida de dinero de los usuarios se detiene y las operaciones de la bolsa colapsan directamente. La idea inicial de Realcoin (luego renombrado Tether) era crear en la cadena un activo anclado al dólar que respondiera a la necesidad de que «el mundo cripto también necesita herramientas para cotizar en dólares»; después de acoplarse a Bitfinex y de que quedara expuesto el problema de los canales bancarios, recién entonces se convirtió verdaderamente en una herramienta para resolver ese dolor. Tether Holdings Limited se registró en las Islas Vírgenes Británicas; ejecutivos de Bitfinex eran cofundadores; ambas compañías pertenecen al sistema iFinex. Bitfinex se convirtió en el primer caso de uso de USDT y en su principal vía de exportación: la bolsa necesitaba que la stablecoin resolviera el canal fiduciario, y Tether necesitaba que la bolsa le sirviera como mecanismo de distribución y retorno. Así, ambos encajaban en un circuito cerrado. El primer USDT de 2014 se acuñó en Omni (sobre la capa de Bitcoin); en 2015, Bitfinex admitió oficialmente recargas, retiros y comercio con USDT. USDT pasó de ser un prototipo a una herramienta utilizable. El diseño temprano era claro: 1 USDT = 1 USD, con el compromiso de respaldo 1:1 y la posibilidad de canjearlo cuando se quisiera. El soporte técnico era Omni Layer: confirmaciones lentas y comisiones altas. Los principales destinatarios eran instituciones y grandes actores que cambiaban fiat ↔ USDT a través de Bitfinex; la oferta circulante estaba en el orden de varios millones a decenas de millones de dólares.
En la época en que los bancos tradicionales en general no atendían a la industria cripto, se reconstruyó a la fuerza un «canal en dólares» mediante tokens on-chain y reservas offshore; se trataba de un camino que primero satisfacía una necesidad real y luego iteraba en medio de controversias, en lugar de primero conseguir licencias regulatorias para actuar. Si entiendes ese punto de partida, verás por qué más adelante, cuando se corta el canal bancario, USDT explota; y por qué, incluso después de perder el anclaje, aún puede ser recuperado.
III. Crecimiento y limitaciones: qué responden cuatro etapas
Con este punto de partida, la década posterior se puede ver, en general, como el proceso de «pulir» repetidamente USDT a esta necesidad bajo diversas restricciones reales. Para analizarlo, lo descomponemos en cuatro etapas: sobrevivir, reemplazar el canal fiduciario, existir bajo regulación y transparencia, y convertirse en la capa global de liquidación.
Etapa uno (2014–2016): ¿podrá sobrevivir?
En esta etapa, USDT se caracterizó más por ser «capaz de funcionar en el concepto validado», con una circulación limitada. En 2016, Bitfinex sufrió un hack y se robaron alrededor de 119.7 mil BTC. La bolsa aplicó a los usuarios un «haircut» de ~36% y emitió tokens de conversión de deuda BFX para contabilidad y compensación. Esta crisis se cubrió sobre todo con BFX, no con USDT, pero desde ese momento, el mundo exterior comenzó a cuestionar con seriedad el límite de fondos de Tether y la independencia de reservas. Ese mismo año, Tether lanzó EURT, ampliando la línea de productos más allá de «solo dólares». El resultado de esta etapa es que USDT sobrevivió, pero con un tamaño limitado: hacia afuera solo decía «100% reservas en dólares», sin auditoría de terceros y sin divulgación de composición de activos; la distribución dependía casi por completo de Bitfinex. La confianza se sostenía en «promesa + una sola salida». Cuando se corta el canal bancario o se cuestionan las reservas, el anclaje cae primero. En la práctica, la siguiente etapa se activó justamente así.
Etapa dos (2017–2018): ¿podrá reemplazar el canal fiduciario?
En 2017, el banco Wells Fargo cortó los giros en dólares por transferencia bancaria desde Taiwán a través de varias entidades bancarias vinculadas a Bitfinex; aproximadamente 180 millones de dólares en fondos de clientes no pudieron entrar o salir correctamente. Después de que el canal fiduciario se paralizara, USDT pasó de ser una opción a convertirse en un canal sustituto de dólares en la práctica: los usuarios y creadores de mercado cambiaron masivamente a usar USDT para entrar y salir on-chain, hacer arbitraje entre bolsas, y la oferta circulante saltó rápidamente de niveles de decenas de millones de dólares a más de 2.200 millones para finales de 2017. Posteriormente, una investigación del fiscal general de Nueva York (NYAG) reveló que en ese momento Tether solo tenía aproximadamente 61.5 millones de dólares en efectivo custodiado por abogados, con una brecha respecto al tamaño de USDT ya emitido, y la acusación de «reservas insuficientes» persistió durante mucho tiempo. Ese mismo año, la versión USDT ERC-20 se lanzó en Ethereum, lo que permitió usar contratos inteligentes y DeFi. Después, el tesoro de Tether sufrió un hack y se robaron más de 30 millones de USDT; Tether introdujo la capacidad de congelación mediante un hard fork en Omni, creando el precedente de una stablecoin centralizada «que se puede congelar». En 2018, Tether terminó su cooperación con el auditor Friedman; durante muchos años después no hubo auditorías completas. Luego se lanzó USDT en TRC-20 en la red de TRON. Se estableció una relación con el banco de Bahamas Deltec y se divulgó una reserva de más de 1.800 millones de dólares, lo cual alivió temporalmente la presión mediática de «no hay bancos». Pero Bitfinex extrajo varios cientos de millones desde la cuenta de Deltec de Tether, y la relación de fondos entre ambas volvió a convertirse en foco regulatorio. El corte del canal bancario forzó a la industria a usar USDT para reemplazar el canal fiduciario, y la demanda explotó de golpe. Al aterrizarse la multi-cadena y los mecanismos de congelación, los problemas de transparencia y auditoría de reservas pasaron a ser la línea principal a largo plazo, y también sembraron la semilla para las siguientes pérdidas graves de anclaje. El siguiente obstáculo por cruzar sería: regulación y transparencia.
Etapa tres (2019–2021): ¿podrá seguir existiendo bajo presión regulatoria y de transparencia?
En 2019, Tether modificó los términos de servicio y la forma en que se describía en el sitio web: de «cada 1 USDT está respaldado 1:1 por moneda tradicional» a «100% está respaldado por reservas, y las reservas pueden incluir equivalentes de efectivo, otros activos y préstamos a terceros (incluidas partes relacionadas)». Esto abre espacio legal para la diversificación de reservas y las relaciones con partes relacionadas. NYAG acusó a Bitfinex y Tether de ocultar pérdidas y de mezclar fondos, y ordenó una investigación y prohibición al afirmar que la reserva de Tether rellenó el faltante de aproximadamente 850 millones de dólares de Bitfinex (relacionado con Crypto Capital). En 2021, Bitfinex/Tether llegó a un acuerdo con NYAG: pagó una multa de 18.5 millones de dólares, dejó de proporcionar operaciones con USDT a usuarios de Nueva York y no reconoció conductas indebidas. Tether publicó por primera vez la composición de reservas: el papel comercial era la mayor parte (aprox. 65.39%); el resto incluía efectivo y depósitos bancarios, bonos del Tesoro, repos inversos, etc. Por primera vez en la industria, se vio que detrás de USDT no todo era «depósitos bancarios». La CFTC de EE. UU. multó a Tether con 41 millones de dólares por haber afirmado falsamente que USDT estaba completamente respaldado por dólares. Las reservas pasaron de «efectivo 1:1 en palabras» a «equivalentes de efectivo en el papel + papel comercial + otros». La regulación terminó con multas y acuerdos, mientras el tamaño de USDT siguió creciendo (el suministro en circulación ya superaba los 14.000 millones de unidades en 2020). Bajo presión de transparencia y regulación, lo que en la práctica se está llevando es una «iteración», no una salida.
Etapa cuatro (2022 hasta hoy): ¿puede convertirse en la capa global de liquidación por defecto?
En 2022, Tether vació por completo el papel comercial, reemplazando alrededor de 30.000 millones de dólares por bonos del Tesoro de EE. UU. y otros instrumentos; en las reservas, más del 81% era efectivo y equivalentes de efectivo. La exposición a bonos del Tesoro superaba los 39.000 millones de dólares. Se introdujeron atestaciones de terceros como BDO trimestralmente y se estableció un exceso de reservas (a finales de 2025, aprox. 6.300 millones), formando una «confianza basada en fortaleza». De 2023 a finales de 2025, la capitalización de USDT superó los 100 mil millones, luego 150 mil millones, y a finales de 2025 estaba cerca de 186 mil millones de dólares, alrededor del 62% de la capitalización total de stablecoins. El volumen de liquidación diaria suele estar en el orden de miles de millones de dólares; en todo el año se procesaron alrededor de 13.300 billones de dólares en montos de transacciones. Multi-cadena se convirtió en el «dónde por defecto» para el «dólar on-chain», usado ampliamente en comercio transfronterizo y remesas en países del bloque BRICS y mercados emergentes. Las reservas pasaron de papel comercial de alto rendimiento y alta controversia a bonos del Tesoro y equivalentes de efectivo de bajo riesgo y alta liquidez. La distribución pasó de una red de pocas bolsas y creadores de mercado a una escala global multi-cadena y multi-escenario (CeFi + DeFi + pagos). USDT pasó de «crecer en la controversia» a convertirse en una capa global de liquidación donde «el tamaño equivale a confianza».
Toda la línea se puede resumir así: la demanda fuerza la forma; la forma provoca preguntas; las preguntas obligan a una mayor transparencia y una actitud más conservadora; y la transparencia y el conservadurismo, a su vez, sostienen el tamaño y la confianza. Dentro de esta línea, las reservas y la distribución son las dos más sensibles; vale la pena mirarlas por separado, para entender de dónde viene la confianza y en qué nodos es cuestionada y reestructurada.
IV. Las dos piernas de la confianza: evolución de las reservas y la distribución
La respuesta de «¿hay dinero para el reembolso?» responde la parte de la reserva; la distribución responde «quién y mediante qué forma obtiene USDT, y cómo se dispersa el riesgo». Solo cuando se juntan ambas, se puede dibujar el límite de la confianza. Aquí nos centraremos en cómo se construyó la confianza, cómo fue cuestionada y cómo se reestructuró de nuevo.
La evolución de las reservas sigue una trayectoria muy clara.
Al principio (2014–2016): el discurso hacia afuera era «100% reservas en dólares», sin auditoría de terceros y sin divulgación de la composición de activos; con límites financieros con Bitfinex poco claros.
2017–2018: NYAG divulgó que solo alrededor de 61.5 millones de dólares en efectivo estaban custodiados por abogados, con una brecha respecto al circulante de ese momento; luego, aunque se cooperó con Deltec y se divulgó un saldo de cuenta en 2018 de más de 1.800 millones, aún no se divulgó la composición de activos.
En 2019, los términos se modificaron para permitir que las reservas incluyeran equivalentes de efectivo, otros activos y préstamos a terceros (incluidas partes relacionadas).
En 2021, la primera publicación de la composición de reservas: la proporción más alta era el papel comercial (aprox. 65%+), lo que generó en la industria preocupaciones sobre liquidez y transparencia.
En 2022, el papel comercial se puso a cero; las reservas pasaron a bonos del Tesoro de EE. UU., fondos del mercado monetario, repos inversos y muy efectivo; para finales de 2022, alrededor del 81%+ eran efectivo y equivalentes, y la exposición a bonos del Tesoro superaba los 39 mil millones de dólares.
Según atestación de BDO para 2025–2026: alrededor del 82% en bonos del Tesoro de EE. UU., cerca del 10% en fondos del mercado monetario, ~5% en repos inversos y ~0.5% en efectivo. Además, se asigna bitcoin (aprox. 9.900 millones), oro (aprox. 12.900 millones), etc., y las tenencias de oro en el ciclo reciente de alza del precio del oro también se convirtieron en una fuente de ganancias. El exceso de reservas es de aprox. 6.300 millones de dólares; la proporción de reservas es superior al 100%. Cada cambio vino acompañado de controversias o presión regulatoria, y al final convergió hacia una configuración conservadora dominada por activos seguros. Así, la confianza pasó de «promesa» a «composición de activos verificable + colchón excedente». Más adelante, al hablar de la pérdida de anclaje, se verá que cuando las reservas se vuelven verificables y el reembolso es comprobable, la pérdida de anclaje suele ser breve y reversible.
La evolución de la distribución es el proceso de «quién obtiene USDT y cómo lo obtiene», que pasa de una sola salida a múltiples cadenas y múltiples escenarios.
Al principio (2015–2016): principalmente a través de Bitfinex, depositas dólares → acuñas USDT en Omni → se los envías al usuario; el reembolso funciona al revés. El mecanismo de emisión se ha mantenido hasta hoy, en cuatro etapas: Authorized → Issued (solo cuando se recibe el fiat o el colateral equivalente se contabiliza en circulación) → Redeemed → Destroyed, evitando institucionalmente que se emita sin reservas.
Después de 2017, con el lanzamiento de ERC-20 y TRC-20, la distribución se expandió a Ethereum y a la cadena de TRON. Los creadores de mercado y las bolsas hicieron grandes compras a Tether y luego proporcionaron liquidez a usuarios minoristas y a DeFi. El destinatario pasó de «con Bitfinex como núcleo» a «múltiples exchanges + múltiples creadores de mercado + múltiples cadenas».
Después de 2020, el auge de DeFi hizo que USDT entrara en el ecosistema on-chain mediante pools de liquidez, préstamos y puentes entre cadenas; Tether continuó expandiéndose a múltiples cadenas y la lógica de distribución se volvió multi-cadena, con múltiples entradas y múltiples escenarios.
Hoy en día, el soporte oficial excede 15 cadenas; aproximadamente el 78% de las transferencias on-chain usa TRC-20, y ERC-20 es cerca del 3%. En el fondo, detrás de esto hay un caso bastante típico de «cadena y stablecoin haciéndose mutuamente»: USDT lleva necesidades reales de pago y transferencia a Tron, convirtiendo una blockchain que inicialmente se centraba en el rendimiento en la ruta de USDT más transitada del mundo. Tron, a su vez, usa comisiones bajas y alta concurrencia para empujar USDT desde el mercado interno de los exchanges hacia remesas transfronterizas, pagos pequeños y carteras para usuarios (C). Y al hacerlo, aumenta el atractivo de USDT para otras cadenas y activos. Desde la función, Tether conecta por un lado la emisión, el retorno de fondos y la gestión de reservas, como una «banca central» en la industria blockchain; por el otro, debe hacer asignación de activos, ganar el diferencial de intereses y atender a grandes clientes, con un sabor muy marcado de banco comercial. Esa es una de las razones por las que, en su estructura de distribución y de confianza, es tan importante como controversial. La confianza no proviene solo de las reservas, sino de si «cuando se necesita» se puede obtener y canjear USDT en cualquier cadena y en cualquier escenario. La distribución en red no solo hace crecer el tamaño, sino que también lleva la distribución de liquidez y la congelación centralizada al centro del debate de confianza. Reservas y distribución juntas sostienen la «confianza basada en fortaleza», y son también la razón por la que la «pérdida de anclaje» se activaría bajo qué condiciones.
Con esto llegamos a la siguiente parte: los retos y la pérdida de anclaje, es decir, dónde se prueba el límite de la confianza.
V. Tiempos difíciles y pérdida de anclaje: prueba del límite de la confianza
La auditoría, los bancos, la regulación y los choques externos generan presión sobre USDT; además, varias veces con graves pérdidas de anclaje han delimitado «los límites de la confianza»: en qué circunstancias el mercado y la regulación cuestionarán el anclaje, y en cuáles lo aceptarán de nuevo. La pregunta es por qué hasta hoy no ha surgido un reembolso masivo irreversible, y cuál es exactamente el límite real de la confianza basada en reservas fiduciarias.
Auditoría, bancos y regulación son tres líneas continuas de presión. En transparencia de reservas y auditoría: en los primeros tiempos no había auditorías completas; solo existían custodia de abogados o capturas de cuenta. Después de separarse de Friedman, durante años no hubo auditorías. A partir de 2022, BDO realiza atestaciones trimestrales y se construye el exceso de reservas, lo que lleva la cuestión de la «controversia» a una «confianza basada en fortaleza». En cuanto a relaciones bancarias: el corte del canal por Wells Fargo (2017), y la terminación de colaboraciones con Noble Bank, etc. La arquitectura offshore que coexistía Deltec y varios bancos aliviaba pero no eliminaba el riesgo de «desbancarización». En regulación y marco legal: la investigación de NYAG y el acuerdo de 2021, más la multa de CFTC, empujaron cláusulas y divulgación de reservas hacia mayor transparencia. Los choques externos validaron una y otra vez la misma cosa: en eventos donde el exchange revienta (como FTX), o donde UST colapsa, USDT sufrió varias pérdidas temporales de anclaje y luego las recuperó; el miedo del mercado a stablecoins no basadas en reservas aumentó, y con ello se profundizó la dependencia de USDT y USDC. Varias crisis, en términos objetivos, consolidaron la posición de las principales stablecoins basadas en reservas fiduciarias.
Varias pérdidas graves de anclaje tuvieron fuentes de presión distintas, pero todas señalaron directamente los límites de la confianza.
En 2018: la falta de transparencia en reservas, la ruptura con Friedman y la tensión en las relaciones bancarias se superpusieron; en algunas bolsas, USDT llegó a caer temporalmente a aproximadamente 0.87 dólares e incluso a cerca de 0.5 dólares frente a dólar o USDC, siendo la primera gran pérdida de anclaje. No llegó a convertirse en un pánico de reembolsos sistémico; Tether se sostuvo temporalmente en las expectativas al divulgar el respaldo de Deltec (más de 1.800 millones ese año). La lógica de fondo es muy simple: si las reservas no son transparentes y se depende de bancos, el anclaje se ve golpeado directamente; el mercado vota con los pies por «reservas visibles».
2020年: bajo el impacto de la pandemia, algunas bolsas USDT se desviaron temporalmente de 1 dólar; en su mayoría fue por liquidez y por el ánimo del mercado. El alcance y el tiempo fueron limitados. Esto muestra que, en mercados extremos, las stablecoins absorben presión de fijación de precios a corto plazo, pero mientras no se ponga en duda la capacidad de reembolso, el precio vuelve rápidamente.
2022 (colapso de FTX): después de que FTX colapsó, creadores de mercado relacionados arrojaron masivamente USDT en DeFi; algunas plataformas cayeron a ~0.93 dólares. Tether procesó en pocos días reembolsos de alrededor de 700 millones de dólares; los reembolsos fluyeron sin problemas y el precio volvió rápidamente a más de 0.99 dólares. Cuando hay pánico, la clave para sostenerlo es si las reservas son suficientes y si el reembolso sigue el ritmo; al mismo tiempo, también se ve que si la proporción de USDT en los pools de DeFi se vuelve desproporcionadamente alta, eso amplifica el diferencial de precio a corto plazo.
En 2023 (debilidad prolongada + congelación): la liquidez de DeFi como Curve y la oferta-demanda de las bolsas se mezclaron; USDT se mantuvo por un tiempo de forma continua por debajo de 1 dólar, y la mayoría de plataformas aplicaron descuento. Ese mismo año, Tether, por orden de las autoridades estadounidenses encargadas de la aplicación de la ley, congeló varias transacciones con USDT (incluidas cerca de 225 millones relacionadas con trata de personas y «rompecerdos»/«sextorsión» tipo «kill the pig»), y luego el total acumulado de congelamientos fue de aproximadamente 435 millones. Con el anuncio de congelación, volvió a aparecer la preocupación del mercado por el «control centralizado» y la liquidez, y también se produjo una pérdida de anclaje temporal. Se ve que, además de las reservas y el reembolso, la distribución de liquidez y la congelación centralizada también pueden impactar emocionalmente el anclaje. Como después de perder el anclaje todo se recuperó, se confirma que el mercado sigue priorizando la «eficacia» frente a la «compliance/transparencia».
Los incentivos para una pérdida de anclaje suelen ser: que se cuestione la reserva, que haya problemas con bancos/auditoría, que el exchange o DeFi reviente, o congelaciones grandes. Si se puede recuperar, se debe a la capacidad de reembolso, la divulgación de reservas y el arbitraje de los creadores de mercado. La pérdida de anclaje no se convirtió en un pánico irreversible de reembolsos; cada recuperación, de hecho, reforzó la percepción de que una stablecoin basada en reservas fiduciarias puede seguir reembolsando en una crisis, y contrasta con la caída de stablecoins algorítmicas como UST.
El límite real de la confianza es, en líneas generales: que el mercado acepte en parte que las reservas sean verificables, que el reembolso sea ejecutable, y que la distribución de liquidez y el control centralizado sean aceptables. La prioridad de la «eficacia» de «stablecoin (3) — ¿a quién confiar?» sobre el orden monetario en la era de stablecoins USDT, USDC y DAI describe una lógica.
VI. Impacto en el ecosistema: de la unidad de cotización a la capa de liquidación
En las secciones anteriores, más que nada vimos si USDT podía sobrevivir y sostener la confianza. En esta sección cambia el ángulo: qué cambió en la industria de forma concreta, y cómo pasó de ser una unidad de cotización dentro de un exchange a convertirse paso a paso en una capa global de liquidación multi-cadena y multi-escenario.
Estas tres partes juntas son las que sostienen la idea de «capa de liquidación»: la fijación de precios y las cotizaciones de CeFi; el crédito on-chain y la liquidez de DeFi; y los pagos transfronterizos y el valor almacenado. Desde la «unidad de cotización de las bolsas» hasta la «capa de liquidación global», el impacto real de USDT sobre el panorama de pagos y las cadenas es tangible.
Siete. Cómo entender hoy esta historia
A finales de 2025, la capitalización de USDT era de aproximadamente 186 mil millones de dólares, alrededor del 62% de la capitalización total de stablecoins; el volumen diario de liquidación lidera. El soporte oficial excede 15 cadenas; las reservas se basan principalmente en bonos del Tesoro de EE. UU. (aprox. 82%), con un exceso de reservas de unos 6.300 millones de dólares y una proporción de reservas superior al 100%. Los números son el resultado; la clave vuelve a las tres preguntas del inicio.
¿Por qué necesariamente aparecen las stablecoins? La economía on-chain necesita una unidad de medida estable y una unidad de cotización para contratos; las bolsas y los usuarios necesitan un canal en dólares que no dependa de un solo banco. La necesidad surge de ahí, y lo que se plantea sobre la naturaleza de «stablecoin (1): la esencia del dinero y la inevitabilidad de las stablecoins» es lo mismo.
¿Por qué USDT pudo crecer hasta convertirse en infraestructura en medio de la controversia? Cuando se cortó el canal bancario, ocupó su lugar como canal sustituto; cuando llegaron presiones sobre reservas y regulación, se usaron cláusulas más flexibles, mayor transparencia de reservas, el cero del papel comercial y el exceso de reservas, iterando el «compromiso» poco a poco hacia una «configuración conservadora verificable». En varios casos de pérdida de anclaje se verificó la capacidad de reembolso; la crisis, en realidad, reforzó la confianza del mercado en la «stablecoin basada en reservas fiduciarias». La forma actual se moldeó con restricciones y pruebas al mismo tiempo.
¿De dónde proviene la confianza de «dólares on-chain» y dónde está el límite? De una red de distribución en la que la reserva es verificable, el reembolso es ejecutable y se cubren múltiples cadenas y múltiples escenarios. El límite está en la transparencia de reservas, la distribución de liquidez, la congelación centralizada y el cumplimiento regulatorio. El mercado, hasta hoy, sigue priorizando la «eficacia» sobre la «compliance». Por eso USDT no es el más conforme, pero sí es el más eficaz en liquidez, efectos de red y cobertura multi-cadena; y también es la conclusión sobre el orden monetario en la era de stablecoins: USDT, USDC y DAI (stablecoin 3) — ¿quién es el que merece la confianza?
La competencia de las stablecoins, en esencia, es competencia de modelos de confianza monetaria; desde la perspectiva comercial, es «quién puede convertir ese modelo de confianza en una máquina de flujos de caja sostenibles». Esta historia de USDT lo demuestra: en un terreno donde existen necesidades reales y falta de instituciones, satisfacer la necesidad primero y luego construir poco a poco la transparencia y la solidez, incluso bajo controversias y presión regulatoria, es un camino que el mercado ya ha recorrido.
Al volver a mirar esta historia, el significado no está en memorizar algún año o mes, sino en entender cómo «dólares on-chain» pasó de no existir a volverse infraestructura, y cómo la confianza en dólares siguió extendiéndose hacia adelante en la era digital a través de stablecoins; esto aún no ha terminado.