

Las stablecoins ya no son un papel secundario en el comercio de criptomonedas, sino una infraestructura real en los pagos y liquidaciones globales. A principios de 2026, el valor total del mercado superará los 3100 mil millones de dólares, alcanzando un nuevo máximo; si miramos a largo plazo, desde aproximadamente 4.2 mil millones en 2020 hasta 283.7 mil millones en septiembre de 2025, y luego a 3100 mil millones, la velocidad de expansión es inimaginable para las finanzas tradicionales. La magnitud no solo se refleja en el valor de mercado, en 2025 las stablecoins procesaron más de 33 billones de dólares en transacciones, ya pueden ser comparadas con los sistemas de liquidación de los principales países soberanos.
El actual patrón está altamente concentrado en los productos principales. USDT y USDC representan más del 90% del valor total del mercado, con USDT liderando con un valor de mercado de aproximadamente 1870 mil millones de dólares y cerca del 60% de participación, mientras que USDC ocupa el segundo lugar con aproximadamente 740 mil millones de dólares; la lógica de confianza detrás de ambos es completamente diferente. Más adelante, el USDe de Ethena (dólar sintético), Sky (USDS/DAI original) que ha completado su renovación de marca, y PayPal USD (PYUSD), ocupan un lugar en diferentes sectores como la garantía de derivados, la garantía de criptomonedas y el ecosistema de pagos.
从地域分布看,在拉丁美洲约71%的稳定币活动与跨境支付相关,在东南亚和非洲,稳定币正成为应对本币贬值和金融基础设施不足的重要工具。泰达币(USDT)、美元硬币(USDC)与Sky(原DAI)之间的竞争,本质上是三种货币信任模型的博弈:我们更应信任离岸的资产与流动性、在岸的法律与合规,还是去中心化的智能合约与超额抵押?答案关乎稳定币时代货币秩序的重新定义。
二、稳定币三种信任模型
稳定币的信任模型决定了其风险边界、扩张能力以及在货币秩序里的位置。市场已形成三种主流模型,本质上,是三种「信谁」的答案:信银行与审计、信链上代码与超额抵押,还是信衍生品与算法。机制、优劣与演进路径各不相同。
法币储备型稳定币(如USDT、USDC)是当前绝对主流,其信任建立在「1:1美元资产背书」与「随时兑付承诺」之上,将复杂的区块链逻辑简化为银行托管与审计公示,认知门槛低、接受度高。在机制上,发行一单位稳定币,须在托管银行或合规结构中持有等值法币或高流动性资产;随着规模膨胀,储备已从单纯现金转向「现金 + 国债」的阶梯配置,领先发行商已成为美国国债的重要买家,例如Tether直接持有的美国国债规模超过1220亿美元,在全球国债持有者中超过德国、韩国、澳大利亚等主权国家。
透明度是此类模型信任的核心。USDC靠定期审计和与BNY Mellon等主流银行合作,建立「合规型信任」;USDT虽曾面临审计争议,但用高额利润(2025年超过100亿美元)堆出超额准备金,2026年初超额储备约63亿美元,形成「实力型信任」。简单、稳定、流动性好是共性,代价是中心化风险和对银行、监管的依赖。USDT偏离岸、部分合规,吃的是极致流动性和全球网络;USDC偏在岸、高度合规,吃的是监管认可和机构接入。有意思的是:最合规的并非必然最「有效」。
以DAI(现为Sky/USDS)为代表的加密抵押型,试图减少对中心化金融机构的依赖,信任基础是「链上代码」与「超额抵押」。用户锁定ETH等加密资产,按一定抵押率(通常 ≥150%)铸造稳定币;抵押品价格跌至阈值时,智能合约自动清算。不依赖单一银行,抗审查性强,每笔抵押链上可查;代价是资本效率低、抵押品波动和协议本身的复杂度。纯加密抵押曾制约规模扩张,MakerDAO通过「Endgame」将大量现实世界资产(RWA)如国债、公司债纳入抵押池;Sky协议里约35%资产已是RWA,「纯去中心化」打了折扣,换来了极端行情下更稳的表现。USDS又加了可选的冻结功能以应对反洗钱等监管,社区里「去中心化倒退」的争议没断过,理想和现实一直在拉扯。
算法稳定币曾因UST崩盘而信誉受损;以Ethena(USDe)为代表的合成美元则在吸取教训后,用衍生品对冲而非「纯算法」重新定义这一赛道。USDe不依赖1:1美元储备,而是采用Delta中性策略:用户存入stETH等资产,协议在衍生品市场开立反向空头,对冲价格波动,并通过永续合约资金费率等获取收益(2024年平均收益率曾达约13%),资本效率高、可产生内生收益,但依赖衍生品市场与风险管理,与「传统储备」的信任逻辑不同。UST已经证明:以内生资产为抵押的纯算法稳定币,信心一崩就滑向死亡螺旋,算法变不出真金白银。眼下的合成美元更多靠风险准备金和USDC/USDT之类做备份,在资本效率和安全之间找平衡。说到底,货币稳定总要有个「锚」法币储备、超额抵押或衍生品对冲都行;算法只是工具,替不了价值锚定。
三种模型都在,为什么最后是USDT遥遥领先、USDC和DAI/Sky各守一块?答案在竞争格局的深层逻辑里。
三、竞争格局的深层逻辑
所以赢家并不是「最合规」的那一个。USDT的统治、USDC和DAI/Sky的各自天花板,一起把全球数字货币流动的底层逻辑摊开了;合成美元(如USDe)规模还小,主打「收益与资本效率」的细分需求,暂时动不了头部格局。
USDT一骑绝尘。2026年仍占约60%份额,日结算量把其他稳定币甩开一截(2025年Q3日均约1.4万亿美元,USDC约1100–4000亿)。有效性的来源很直观:50+条链、几乎所有CeFi和OTC都用它计价结算,流动性网点铺满;先发优势加上「用惯了」的网络效应,越滚越大。Tether长期待在离岸体系里,专吃被在岸银行挡在外面的地区和场景,金砖国家跨境贸易里它已是首选数字美元,日均结算量数千亿美元。利润不断反哺储备、合规和基建(金边、圣萨尔瓦多等地),「实力型信任」就这样垒起来,和USDC的「规则型信任」不是一路。USDT不是最合规的,但它最「有效」:用户信的是流动性和习惯,不是合规标签。
Circle的USDC靠主动拥抱监管拿下了机构信任,代价也很实在:为满足(GENIUS法案)和欧盟MiCA,得养着高成本的托管和实时监测,监管一有风吹草动就得先动,极端行情下不如USDT好转身。收入几乎全来自储备金利息(超过99%),美联储一降息就压利润,逼着公司往支付网络和链上基建找活路。机构DeFi和大企业支付是USDC的主场,但全球零售和离岸那一块,AML/KYC卡得死,增速追不上USDT。合规换来了入场券,也换来了紧箍咒。
加密抵押型走的是另一条路:在规模和监管之间找折中。Maker改名叫 Sky、DAI可升级成USDS,不光是换牌子,更是对现实低头。从纯加密到大量引入 RWA与中心化资产,以提升稳定性和规模;USDS的可选冻结功能旨在满足反洗钱等要求、进入更广泛的支付网络,代价是「代码即法律」的纯粹性被削弱。Spark等子DAO把USDS往「高级资本层」推,用金融工程和收益设计去扛中心化发行商的规模。完全去中心化、又要规模、又要监管接纳,眼下还做不到,只能一直权衡。
四、货币竞争的新形态与未来演进
稳定币时代的竞争,早就不是主权货币之间拼汇率,而是不同协议、不同信任边界在抢地盘。可编程性、接入成本才是关键:在多链上都有深度的稳定币,效用可以压过很多缺乏数字化基建的主权货币。发行商已经在干「私营央行」的活,用储蓄利率(Sky的SSR、Ethena的收益分配)调节供需。货币竞争从「央行对央行」变成了「协议对协议、模型对模型」。 但99%以上的市值仍锚定美元:没人真在挑战美元霸权,只是在用链重塑美元的毛细血管;「合规 vs 有效」的悖论,在这里看得最清楚。
往后看,监管落地会推着市场分化:(GENIUS法案)、MiCA等落地后,「在岸稳定币」(嵌进Visa、Stripe等)和「离岸稳定币」(高流转、吃新兴市场)会长期并存,不是过渡态。用户也不会一直接受零息,储备金利息或协议收益的透明分配会变成卖点,收益型稳定币的份额只会往上走;业内对「稳定币总市值冲击1万亿美元」的讨论已经出现。再往后,AI代理用稳定币做7×24结算、不靠传统银行账户,稳定币有机会变成「机器对机器」经济的默认结算层,把整体市值再推一程。
五、结论:货币秩序的重新定义
稳定币争的不只是份额,更是数字时代「信谁」这道老题的新答案。
法币储备型里已经分出两条路:USDT是「流动性即信任」,USDC是「规则即信任」;加密抵押型(DAI/Sky)在「代码即信任」和「现实即信任」之间找平衡;合成美元在算法崩过一轮之后,用衍生品锚定再试一局。没有谁通吃,信任在变多元。但这一轮的主旋律已经写定:离岸与流动性暂时压过在岸与合规。稳定币跑在去中心化网络上,底仓却还是美元资产,等于把美元霸权用链再铺了一层,「去中心化形式、中心化实质」这种混合会待很久。发行商能不能打,越来越看对监管、地缘和技术生态的综合应对;头部的已经既是「类央行」又在做跨境基建,协议治理早就政治化了。
哪种信任模型会赢?长期看会分场景、用脚投票,各服务各的;但稳定币的竞争,本质就是信任模型的竞争;USDT不是最合规的,但它最「有效」;货币竞争也不再是央行对央行,而是协议对协议。这场仗还在打,远没到终局。
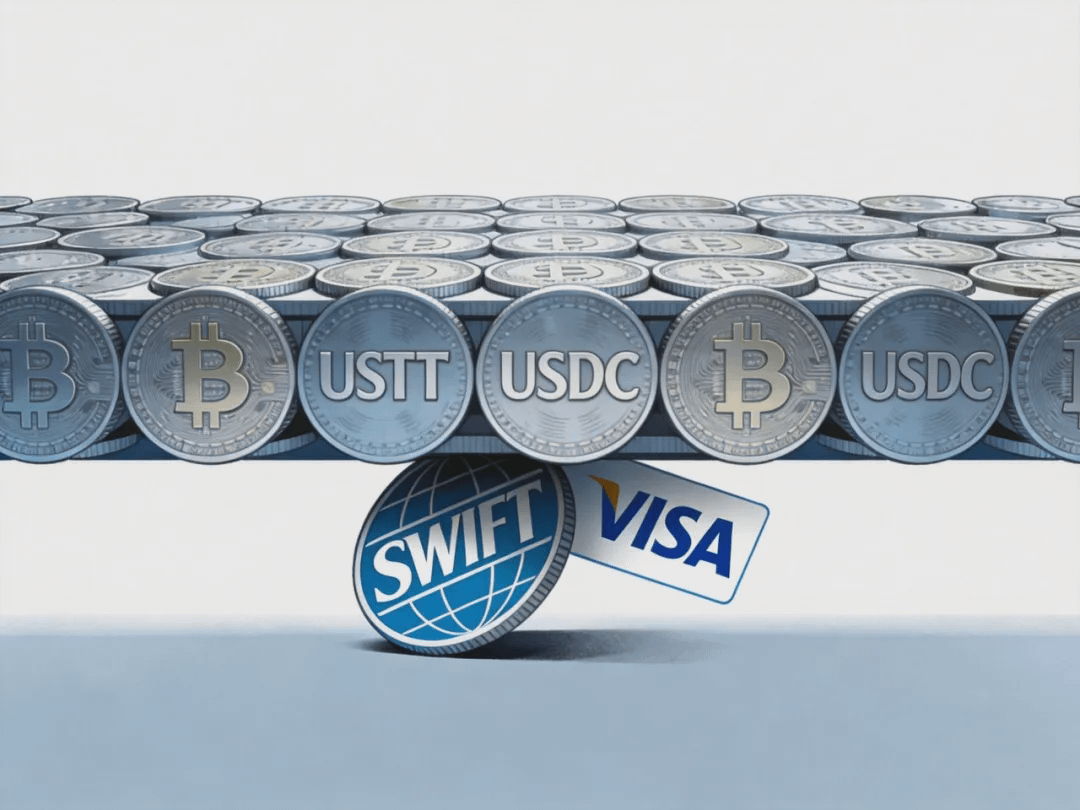
信任模型之争落定的地方,是现实世界的支付场景:跨境贸易用谁结算、汇款走哪条通道、商家接哪种?稳定币已经从交易所的计价单位,长成跨境支付与日常结算里可用的工具,从SWIFT到区块链,这场支付革命已经在改写资金如何流动。