


Título original: Informe: ¿Es Fintech o DeFi un mejor sistema financiero? Autores originales: LEX SOKOLIN, MARIO STEFANIDIS Y JON MA Traducción: Peggy, BlockBeats
Nota del editor: Durante mucho tiempo, Fintech y DeFi se consideraron dos sistemas financieros desconectados: uno regulado, centralizado y valorable; el otro abierto, que opera en la cadena y se asemeja más a una infraestructura pública. Fintech es experta en convertir el tráfico en ingresos, mientras que DeFi se especializa en maximizar la eficiencia. A medida que la tokenización, las stablecoins y las transacciones en cadena se infiltran en el sistema tradicional, la fusión se ha vuelto irreversible. Entonces, ¿el futuro de las finanzas se construye con peajes en un camino abierto, o los peajes finalmente aprenderán a recorrer el camino abierto?
Este artículo compara Fintech y protocolos en cadena (Onchain Protocols) desde cuatro dimensiones: ingresos, volumen, número de usuarios y tasas de comisión, tratando de responder si DeFi o Fintech ganará.
A continuación se presenta el texto original:
Gm, arquitectos de Fintech, hoy traemos un contenido realmente impresionante.
Nos asociamos con la firma de análisis Artemis (conocida como el 'terminal Bloomberg del campo de las finanzas digitales') para lanzar oficialmente el primer análisis comparativo de indicadores clave (KPI) de Fintech y DeFi en la historia.
Si alguna vez has dudado sobre si invertir en Robinhood o Uniswap, has venido al lugar correcto.
Resumen
Colocamos las acciones de fintech y los tokens criptográficos en la misma 'tabla de comparación', lo que permite una comparación verdaderamente significativa.
Cubriendo varios sectores como pagos, bancos digitales, transacciones, préstamos y mercados de predicción, comparamos ingresos, número de usuarios, tasas de comisión (take rate), indicadores clave de la industria y métricas de valoración.
El resultado es bastante sorprendente:
El volumen de transacciones de Hyperliquid ha alcanzado más del 50% de Robinhood
El volumen de préstamos en DeFi del protocolo Aave ha superado al de la plataforma de 'comprar ahora, pagar después' Klarna
La velocidad de crecimiento de los canales de pago de stablecoins es mucho más rápida que la de los proveedores de servicios de pago tradicionales.
El número de usuarios de billeteras como Phantom y MetaMask ya puede compararse con Nubank y Revolut, bancos de nueva generación.
Hemos encontrado que las valoraciones reflejan esta tensión: los activos criptográficos son ampliamente descontados debido a la falta de claridad sobre 'cómo monetizar en el futuro', o se les otorgan primas extremas por expectativas demasiado altas.
Finalmente, planteamos una pregunta central sobre la 'convergencia': ¿aprenderá el mundo cripto a construir peajes (tollbooths) o adoptará la fintech el conjunto abierto de canales de pago y liquidación (open rails) que ofrece la cripto?
Objetos involucrados
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings
Dos sistemas financieros
Durante años, hemos visto el mundo cripto y la fintech como dos universos paralelos: uno regulado, auditado y negociado en NASDAQ, el otro un sistema no autorizado, con activos que circulan en intercambios descentralizados y centralizados.
Utilizan el mismo conjunto de términos, ingresos, volumen, pagos, préstamos, transacciones, pero con acentos completamente diferentes. Y esta configuración está cambiando.
Con la adquisición de Bridge por parte de Stripe, el lanzamiento de mercados de predicción por parte de Robinhood, y PayPal comenzando a emitir su propio stablecoin en dólares, los límites entre los dos sistemas están comenzando a difuminarse.
La verdadera pregunta es: cuando estos dos mundos se encuentren y colisionen, ¿cómo deberían ser comparados en la misma tabla de contraste?
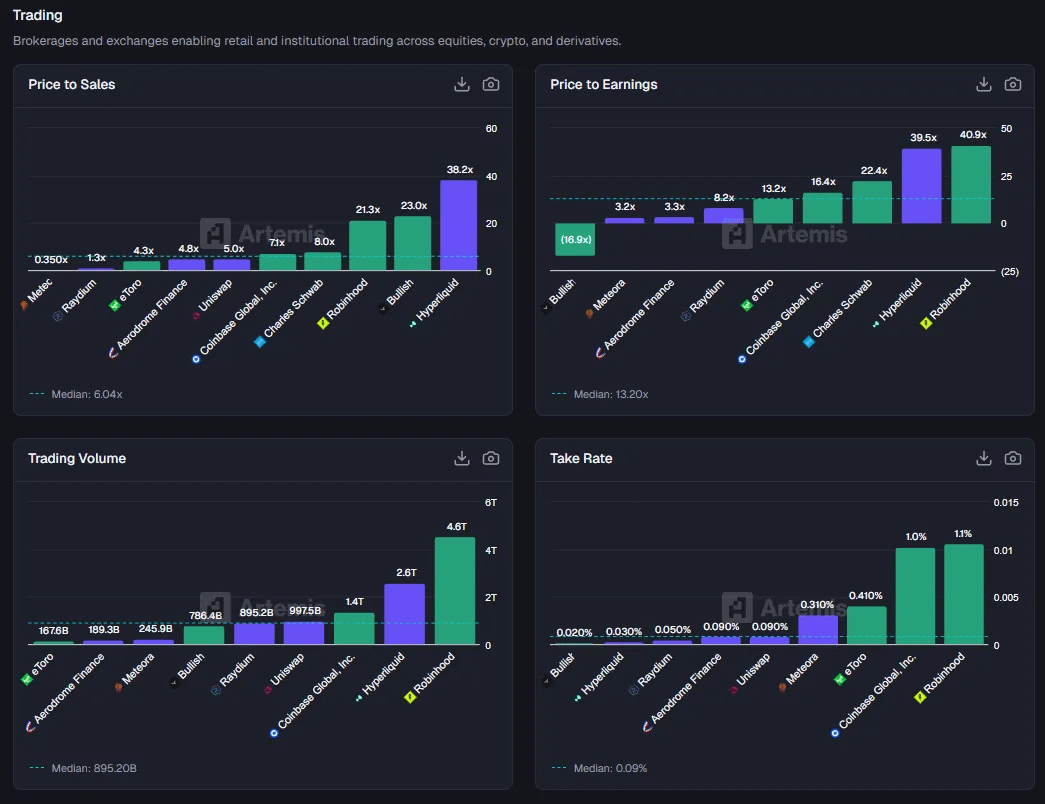
Coloca a los corredores y a los DEX en la misma imagen para compararlos. El morado representa activos criptográficos, el verde representa acciones. Robinhood ocupa el primer lugar en volumen de transacciones, pero el segundo lugar es para Hyperliquid...
Así que decidimos hacer un experimento.
Seleccionamos las empresas de fintech que conoces — que abarcan procesadores de pagos, bancos digitales (neobanks), instituciones de 'comprar ahora, pagar después' (BNPL) y corredores minoristas, y las comparamos con sus contrapartes nativas de cripto.
En el mismo conjunto de gráficos, comparamos con los indicadores de fintech que ya conoces (como P/S, ARPU, TPV, número de usuarios, etc.): la barra verde representa acciones, la barra morada representa tokens.
Así, se va formando un panorama sobre dos sistemas financieros: los protocolos financieros en cadena a menudo pueden igualar o incluso superar a sus homólogos de fintech en términos de volumen de transacciones y tamaño de activos; pero el valor económico que capturan es solo una pequeña parte de ello; en comparación con las empresas fintech comparables, la valoración de los activos criptográficos es o bien extremadamente sobrevalorada, o profundamente subvalorada, casi no hay 'zona intermedia'; y en términos de velocidad de crecimiento, la brecha entre ambas es aún más amplia.
Pagos: el 'canal' del flujo de fondos
Comencemos con la pista de fintech más grande por volumen: mover dinero de un punto A a un punto B.
En el lado verde, se encuentra un grupo de verdaderos gigantes:
PayPal: maneja 1.76 billones de dólares en volumen de pagos anualmente
Adyen: procesando 15 billones de dólares
Fiserv: esta 'empresa de infraestructura que nadie menciona en la fiesta' maneja 320 mil millones de dólares
Block (anteriormente Square): facilita un flujo de fondos de 255 mil millones de dólares a través de Cash App y su red de comerciantes
Estas empresas constituyen la capa de 'canales de fondos' más madura y estable dentro del sistema financiero tradicional.
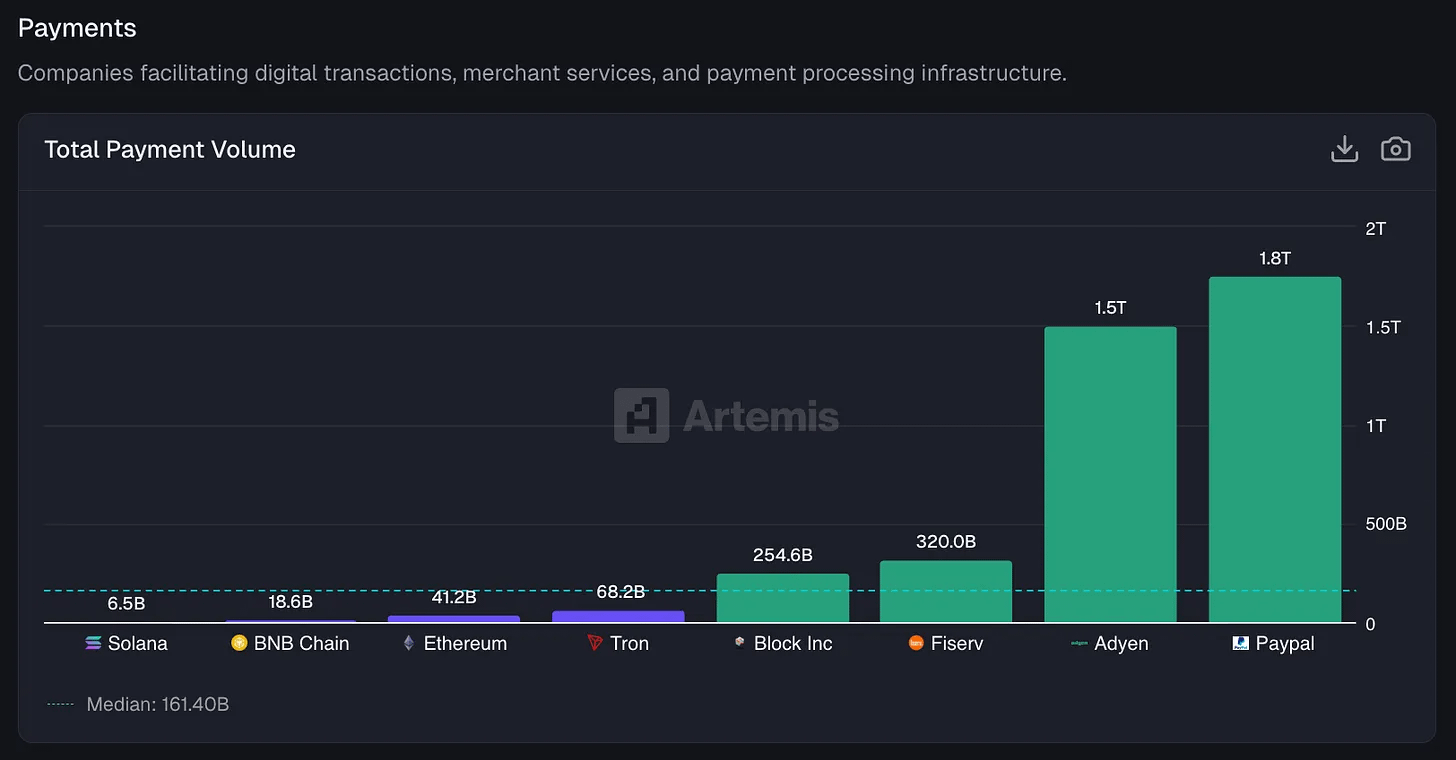
Comparación del volumen total de pagos (TPV) de blockchain y fintech. Para la parte de blockchain, estimamos su volumen de pagos B2B basado en la investigación de Artemis; para las empresas que cotizan en bolsa, extraemos los datos de TPV de los informes públicos de Adyen, Fiserv y Block.
En el lado morado, se encuentra la estimación del equipo de stablecoins de Artemis sobre el volumen de pagos B2B anual:
Tron: volumen de transferencia de stablecoins de 68 mil millones de dólares
Ethereum: 41.2 mil millones de dólares
BNB Chain: 18.6 mil millones de dólares
Solana: aproximadamente 6.5 mil millones de dólares
Desde el punto de vista absoluto, las partes no están en el mismo nivel. El volumen total de transferencias de stablecoins en todas las principales cadenas de bloques es aproximadamente solo el 2% del tamaño de los procesadores de pagos de fintech. Si miras de reojo ese gráfico de cuota de mercado, la barra morada es casi solo un error de redondeo.
Pero lo que realmente es interesante es la tasa de crecimiento.
El volumen total de pagos de PayPal creció solo un 6% el año pasado
Block creció un 8%
Adyen, esta 'favorita europea' ha logrado un crecimiento del 43% — lo cual es bastante fuerte según los estándares de fintech.
Veamos la blockchain:
Tron: crecimiento del 493%
Ethereum: crecimiento del 652%
BNB Chain: crecimiento del 648%
Solana: crecimiento interanual del 755%, el más rápido
Esto reafirma que estos datos provienen del equipo de datos de Artemis, basado en las estimaciones del volumen de pagos B2B de McKinsey.
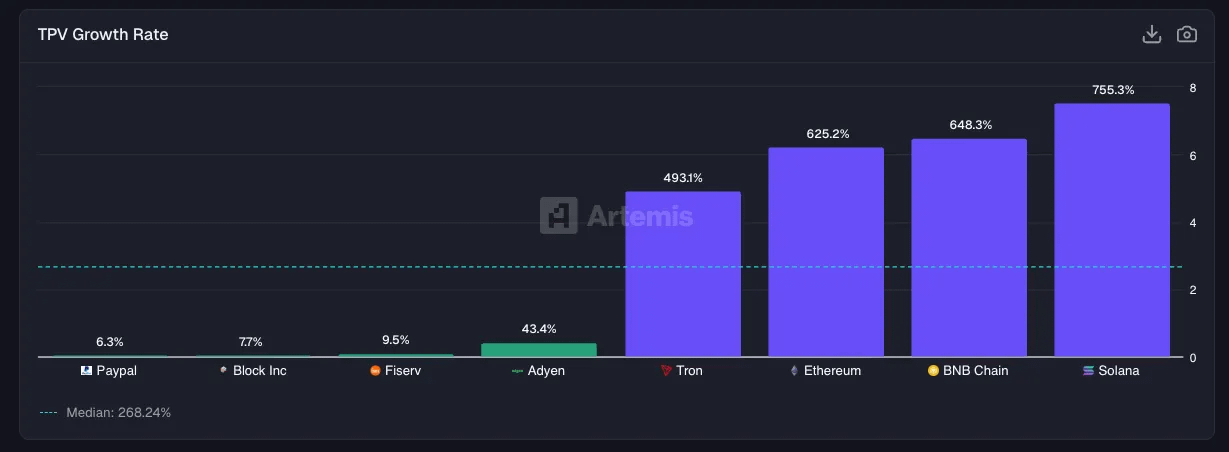
Tasa de crecimiento de TPV: nuestra forma de calcularlo es utilizando el TPV de los últimos 12 meses (LTM) y dividiéndolo por el TPV LTM del mismo período del año anterior.
El resultado es muy claro: la velocidad de crecimiento de este 'canal de pagos (rails)' de stablecoin supera con creces la de los sistemas de pago fintech tradicionales.
Por supuesto, su punto de partida también debe ser mucho más bajo.
A continuación, la pregunta se convierte en: ¿quién está realmente capturando valor económico?
Fiserv: toma un 3.16% de cada dólar que maneja
Block: toma un 2.62%
PayPal: toma un 1.68%
Adyen: debido a su modelo empresarial de menor margen, solo toma 15 puntos básicos (0.15%)
Todas estas son empresas comerciales reales, cuyos ingresos están vinculados directa y establemente al volumen de pagos.
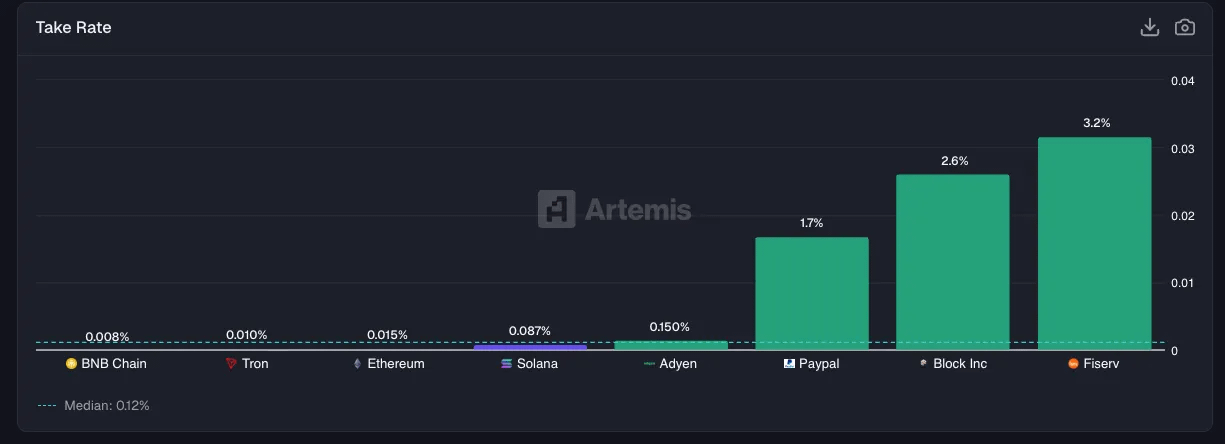
En cuanto a la parte de blockchain, la tasa de comisión en las transferencias de stablecoins y en la transferencia de activos en un sentido más amplio es mucho más baja, aproximadamente entre 1 y 9 puntos básicos (bps). Tron cubre el costo de las transferencias de stablecoins cobrando a los usuarios en TRX, mientras que Ethereum, BNB Chain y Solana cobran tarifas de Gas o tarifas de prioridad a los usuarios finales.
Estas cadenas de bloques son muy fuertes para facilitar transferencias y promover la movilidad de activos, pero en comparación con los proveedores de servicios de pago tradicionales, la proporción que extraen es mucho menor. Evitar tarifas como las de intercambio (interchange) y las tarifas de los comerciantes es una de las razones importantes por las que blockchain puede reclamar tener una gran ventaja de eficiencia sobre los sistemas de pago existentes.
Por supuesto, también hay muchos orquestadores de pagos en la cadena (onchain payment orchestrators) que están dispuestos a seguir sumando cargos sobre la tarifa base — esto representa una gran oportunidad para que los 'facilitadores' construyan valor económico sobre ello.
Bancos digitales (Neobanks): las billeteras se están convirtiendo en nuevas cuentas bancarias
En el sector de bancos digitales de fintech, hay verdaderos bancos (o bancos que 'alquilan licencias'), como Revolut, Nubank, SoFi, Chime y Wise. Estas instituciones tienen licencias, seguros de depósitos y departamentos de cumplimiento.
Y en este lado del mundo cripto, vemos billeteras y protocolos de rendimiento, como MetaMask, Phantom, Ethena y EtherFi. No son 'bancos', pero millones de personas almacenan activos aquí; y cada vez más personas están obteniendo rendimiento sobre sus ahorros aquí. Aún cuando los marcos regulatorios no son los mismos, esta comparación en términos funcionales sigue siendo válida.
Comencemos hablando del tamaño de los usuarios: Nubank tiene 93.5 millones de usuarios activos mensuales (MAU), siendo el banco digital más grande del mundo, y este tamaño se ha construido sobre la alta penetración de teléfonos inteligentes en Brasil y la complejidad extrema del sistema bancario local; Revolut tiene 70 millones de usuarios en Europa y otras regiones; seguido de MetaMask, con aproximadamente 30 millones de usuarios — este tamaño ya supera a Wise, SoFi y Chime.
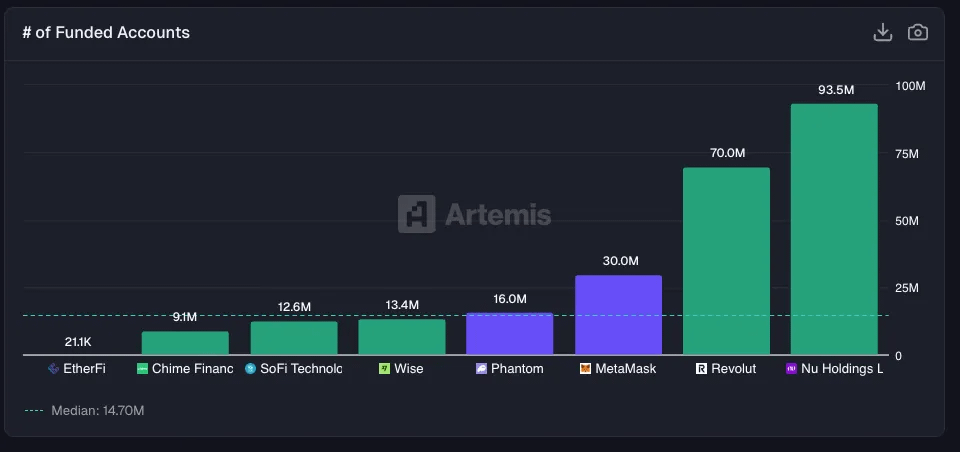
Usuarios activos mensuales (MAU) clasificados por aplicación. Los datos de MAU de Nu, Wise, SoFi y Chime provienen de documentos de divulgación de la compañía; los datos de EtherFi provienen de Artemis; los datos de Phantom, MetaMask y Revolut provienen de sus fuentes públicas.
Es importante señalar que la mayoría de los usuarios de MetaMask no utilizan sus billeteras cripto para pagar el alquiler, sino que interactúan con DEX o participan en protocolos de préstamos. Otra billetera líder, Phantom, tiene 16 millones de usuarios activos mensuales. Phantom se posicionó inicialmente como la mejor billetera dentro del ecosistema Solana, pero rápidamente se expandió a múltiples cadenas de bloques y ha lanzado su propia stablecoin $CASH, tarjetas de débito, acciones tokenizadas y productos de mercados de predicción.
Veamos dónde se está colocando el dinero.
Revolut: saldo de clientes de 40.8 mil millones de dólares
Nubank: 38.8 mil millones de dólares
SoFi: 32.9 mil millones de dólares
Todos estos son depósitos reales, generando ingresos netos de intereses para las instituciones.
En el mundo cripto, también existen relaciones altamente similares:
Ethena: este protocolo de dólares sintéticos que no existía hace dos años ahora tiene 7.9 mil millones de dólares
EtherFi: tamaño de 9.9 mil millones de dólares
No son 'depósitos', sino activos en garantía, posiciones generadoras de ingresos, o liquidez estacionada en contratos inteligentes — en términos de la industria se les llama TVL (Total Value Locked).
Pero desde la perspectiva del usuario, la lógica no presenta diferencias esenciales: el dinero se coloca en algún lugar y sigue generando ingresos.
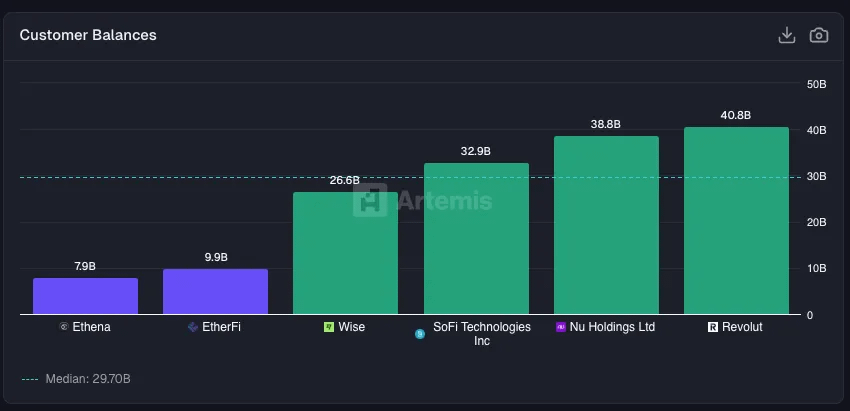
Comparación de los saldos de fondos de clientes de Fintech / Crypto. Los datos de Wise, SoFi y Nu provienen de las divulgaciones financieras de las empresas; Revolut de comunicados de prensa públicos; los datos de EtherFi y Ethena provienen de Artemis.
La verdadera diferencia radica en: cómo estas plataformas monetizan los 'fondos en stock' y cuánto pueden ganar de los usuarios.
SoFi: ingresos anuales por persona de 264 dólares. Esto no es sorprendente: SoFi realiza ventas cruzadas agresivas entre préstamos, cuentas de inversión y tarjetas de crédito, y el ingreso general de su base de usuarios es más alto.
Chime: 227 dólares por persona, los ingresos provienen principalmente de tarifas de intercambio (interchange).
Nubank: Opera en Brasil, un mercado con un PIB per cápita relativamente bajo, con 151 dólares por persona.
Revolut: a pesar de tener una gran cantidad de usuarios, solo tiene 60 dólares por persona.
¿Y EtherFi? 256 dólares por persona, casi equivalente a SoFi.
Lo que juega en contra de este nuevo cripto es que EtherFi tiene solo alrededor de 20,000 usuarios activos, mientras que SoFi tiene 12.6 millones. Es decir, este protocolo DeFi ha logrado una capacidad de monetización comparable a la de los principales bancos digitales a pesar de tener una base de usuarios extremadamente pequeña.
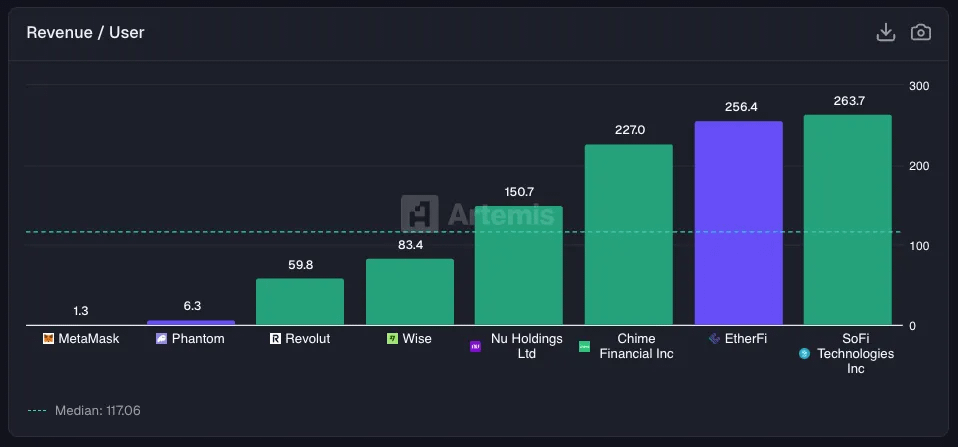
Ingresos de los últimos 12 meses (LTM) / número de cuentas con fondos. Los datos de ingresos de Revolut, Wise, Nu, Chime y SoFi provienen de informes públicos; los datos de Phantom y MetaMask provienen de Dune.
Desde otra perspectiva, MetaMask generó aproximadamente 85 millones de dólares en ingresos el año pasado, lo que equivale a un ARPU de aproximadamente 3 dólares, incluso por debajo de los niveles iniciales de Revolut.
Aunque Ethena tiene 7.9 mil millones de dólares en TVL, su escala de usuarios alcanzada sigue siendo solo una fracción de Nubank.
La valoración es un reflejo directo de esta tensión binaria de 'crecimiento vs. capacidad de monetización'.
La valoración de Revolut es de aproximadamente 18 veces los ingresos, esta valoración refleja su posicionamiento en el mercado y el 'valor de opción' de su futura expansión; la valoración de EtherFi es de aproximadamente 13 veces; Ethena es de aproximadamente 6.3 veces, estando en un nivel similar a SoFi y Wise.
Una conclusión bastante contraintuitiva está surgiendo: el mercado está valorando de manera bastante cercana a los 'bancos' de DeFi / en cadena y a los bancos tradicionales de fintech en términos de valoración.
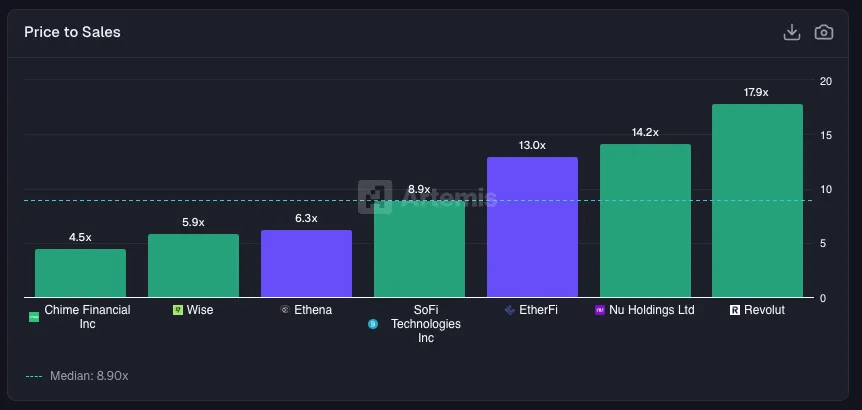
Relación entre la capitalización de mercado y el volumen de ventas (Marketcap / Sales) de los bancos digitales y los 'bancos en cadena' cripto. Los datos de capitalización de mercado de los tokens provienen de Artemis, y los datos de capitalización de mercado de las acciones provienen de Yahoo Finance.
La llamada 'tesis de convergencia' se refiere a: las billeteras eventualmente evolucionarán a bancos digitales.
Ya hemos visto la materialización concreta de esta tendencia: MetaMask ha lanzado una tarjeta de débito, Phantom ha integrado canales de entrada y salida de dinero fiat. La dirección es clara, solo que aún está en proceso.
Pero cuando un 'banco digital' en cadena como EtherFi ya tiene ingresos per cápita superiores a los de Revolut, la brecha entre ambos no es tan grande como se narra.
Transacciones: DEX en la cadena se están acercando a las corredurías tradicionales
Cambiemos la perspectiva al mercado de capitales.
Lo que realmente nos sorprende es que el volumen de transacciones en intercambios en cadena ya puede compararse directamente con el de las corredurías tradicionales.
Robinhood manejó 46 billones de dólares en volumen de transacciones en los últimos 12 meses, principalmente de acciones, opciones y activos criptográficos, con un volumen de activos correspondiente de aproximadamente 300 mil millones de dólares (más o menos).
El volumen de transacciones de Hyperliquid en spot y contratos perpetuos es de aproximadamente 2.6 billones de dólares, impulsado principalmente por transacciones criptográficas, pero las acciones y materias primas están comenzando a capturar participación.
El volumen de transacciones de Coinbase es de aproximadamente 14 billones de dólares, casi todo proveniente de activos criptográficos.
Charles Schwab, como un 'poder antiguo', no ha revelado el volumen de transacciones de la misma manera, pero su escala de activos bajo custodia de 11.6 billones de dólares es suficiente para ilustrar la diferencia de escala entre nuevos y viejos fondos — aproximadamente 40 veces el tamaño de Robinhood.
Esto también traza una clara comparación: las transacciones en cadena se están acercando al nivel de 'flujo' de las corredurías tradicionales, pero en 'activos en stock', el sistema tradicional sigue teniendo ventajas abrumadoras.
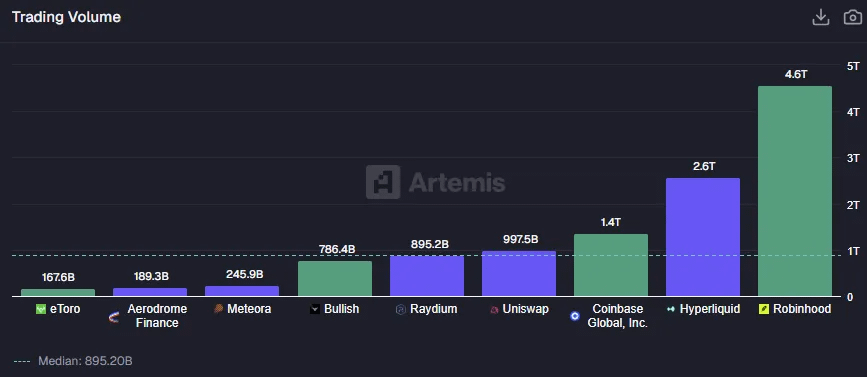
Las fuentes de datos de volumen de transacciones incluyen eToro, Bullish, Coinbase y Robinhood, cuyos volúmenes provienen de las divulgaciones financieras de las empresas; el volumen de transacciones de Hyperliquid en spot y contratos perpetuos, así como los datos de Raydium, Uniswap, Meteora y Aerodrome, provienen de Artemis.
Otros intercambios descentralizados también son dignos de mención. Por ejemplo, Uniswap, que demostró la viabilidad de los creadores de mercado automatizados (AMM), tiene un volumen cercano a 1 billón de dólares; Raydium (el DEX líder en el ecosistema Solana) ha alcanzado 895 mil millones de dólares; Meteora y Aerodrome han contribuido en conjunto con aproximadamente 435 mil millones de dólares.
En total, la capacidad de procesamiento de los principales DEX ya es comparable a la de Coinbase. Y hace tres años, esto era casi inimaginable.
Por supuesto, no sabemos cuántos de estos volúmenes de transacción son inflados y cuántos son transacciones reales; pero la tendencia en sí es clave. Además, aunque la 'convergencia' del volumen es real, DEX y las corredurías tradicionales tienen diferencias fundamentales en las tasas de comisión (take rate).
Corredurías tradicionales / plataformas centralizadas:
Robinhood: toma un 1.06% de cada transacción, principalmente de pagos por flujo de órdenes (PFOF) y diferencias en precios criptográficos.
Coinbase: alrededor del 1.03%, las altas tarifas de transacción en intercambios centralizados siguen siendo comunes
eToro: incluso así, 41 puntos básicos
Los DEX operan en un universo completamente diferente:
Hyperliquid: 3 puntos básicos
Uniswap: 9 puntos básicos
Aerodrome: 9 puntos básicos
Raydium: 5 puntos básicos
Meteora: 31 puntos básicos (una excepción notable)
Los intercambios descentralizados pueden generar un volumen de transacciones extremadamente alto, pero debido a la feroz competencia entre los proveedores de liquidez (LP) y los comerciantes, su tasa de comisión se ve significativamente reducida.
Esto es bastante similar a la lógica de división del trabajo en los mercados tradicionales: las verdaderas bolsas de valores (como NASDAQ, Intercontinental Exchange) y los corredores que llevan a los clientes a los lugares de negociación asumen funciones diferentes.
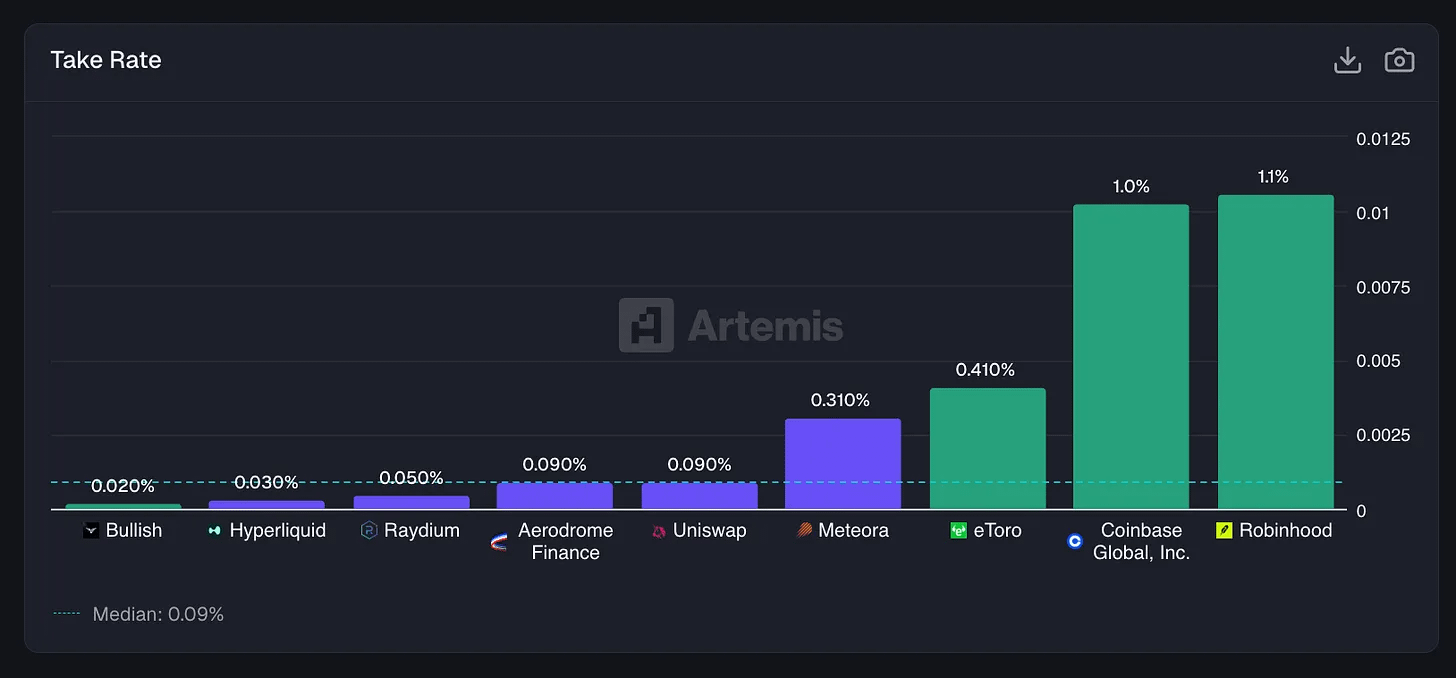
La tasa de comisión (Take Rate) = ingresos de los últimos 12 meses (LTM) / volumen de transacciones. Los datos de ingresos de eToro, Coinbase, Robinhood y Bullish provienen de los informes de la empresa; los datos de Raydium, Aerodrome, Uniswap y Meteora provienen de Artemis.
Este es el dilema de los DEX.
Los DEX han construido una infraestructura de transacciones que puede competir directamente con los intercambios centralizados en términos de volumen: 7×24 horas de operación, casi sin tiempo de inactividad, sin necesidad de KYC, y cualquier persona puede listar activos. Pero en un volumen de transacciones de 1 billón de dólares, incluso con una tasa de comisión de 9 puntos básicos, Uniswap solo puede generar aproximadamente 900 millones de dólares en tarifas, alrededor de 29 millones de dólares en ingresos; mientras que en un volumen de 1.4 billones de dólares, una tasa de comisión del 1% permite a Coinbase generar 14 mil millones de dólares en ingresos.
En términos de valoración del mercado, esta diferencia se refleja fielmente:
Coinbase: 7.1× ventas (Sales)
Robinhood: 21.3× (relativamente alto para los corredores, pero respaldado por el crecimiento)
Charles Schwab: 8.0× (múltiplo maduro de negocios maduros)
Uniswap: 5.0× tarifas (Fees)
Aerodrome: 4.8× tarifas
Raydium: 1.3× tarifas
La conclusión no es complicada: el mercado no ha valorado estos protocolos como 'empresas tecnológicas de crecimiento', una de las razones es que — en comparación con las corredurías tradicionales, sus tasas de comisión son más bajas, y por lo tanto, el valor económico que pueden capturar es también menor.
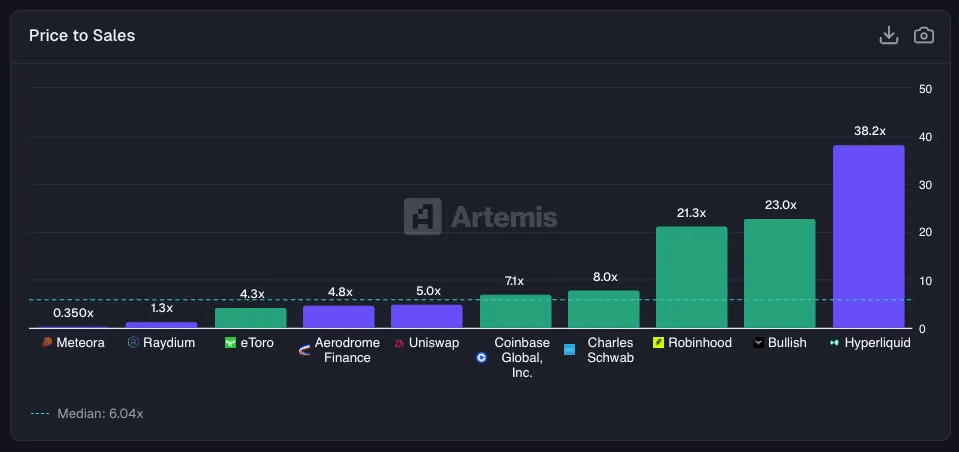
Valor de mercado / ingresos de los últimos 12 meses (LTM). Los datos de capitalización de mercado de las empresas cotizadas provienen de Yahoo Finance, y los datos de capitalización de mercado de los tokens provienen de Artemis.
Desde el desempeño de los precios de las acciones, la dirección del sentimiento del mercado es clara.
Robinhood ha subido aproximadamente 5.7 veces desde finales de 2024, beneficiándose de la recuperación de los inversores minoristas y el repunte del mercado criptográfico; Coinbase ha subido alrededor del 20% en el mismo período; mientras que Uniswap, el protocolo que 'generó miles de bifurcaciones DEX', ha visto caer su precio (token) un 40%.
A pesar de que un gran volumen de transacciones sigue fluyendo a través de estos DEX, los tokens relacionados no han capturado un valor equivalente, en parte porque su 'utilidad' como herramienta de inversión no es lo suficientemente clara.
La única excepción es Hyperliquid. Debido a su explosivo crecimiento, el rendimiento de Hyperliquid ha sido casi sincrónico con el de Robinhood, logrando aumentos similares durante el mismo período.
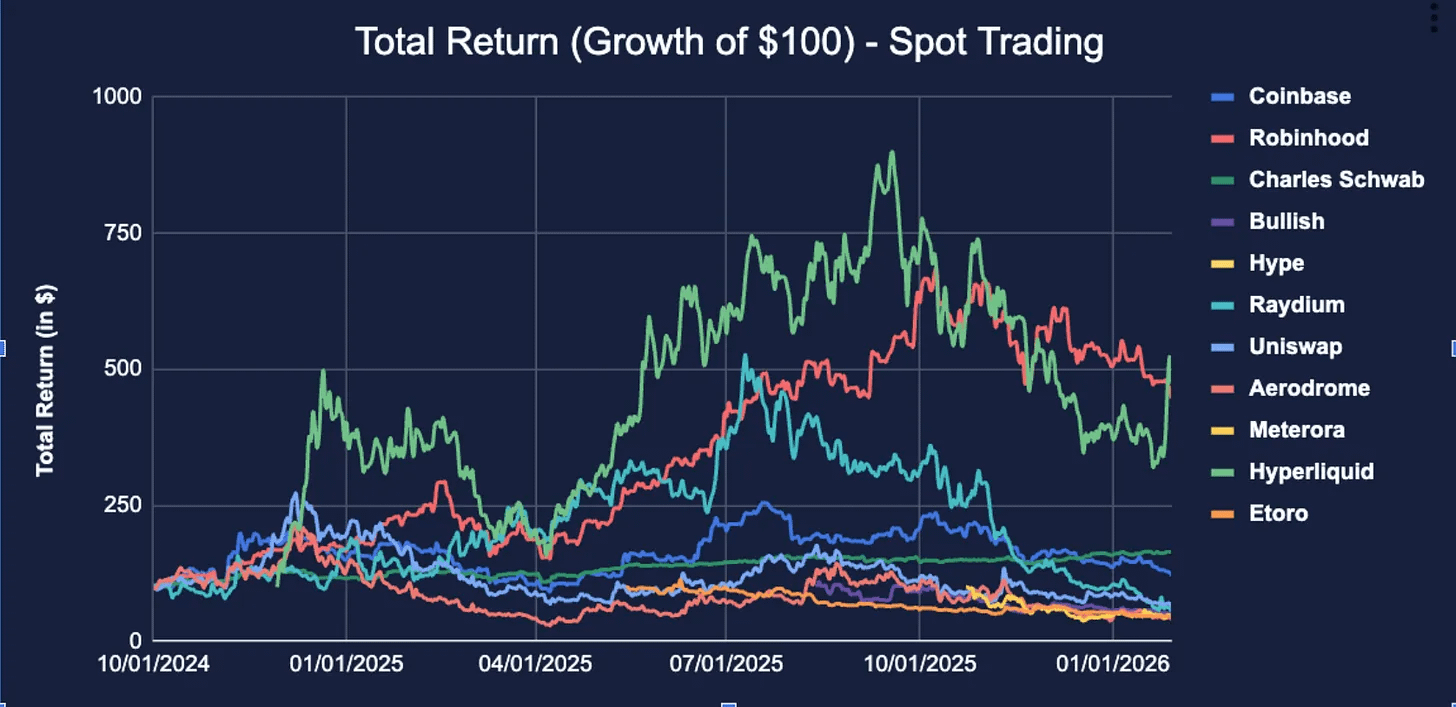
A pesar de que históricamente los DEX a menudo han tenido dificultades para capturar valor y se consideran un bien público, proyectos como Uniswap han comenzado a activar su 'interruptor de tarifas (fee switch)' — utilizando las tarifas para recomprar y quemar tokens UNI. Actualmente, los ingresos anuales de Uniswap son aproximadamente 32 millones de dólares.
Mantenemos una perspectiva optimista sobre el futuro: a medida que más y más volumen de transacciones se traslade a la cadena, se espera que el valor comience a regresar a los tokens DEX en sí, Hyperliquid es un ejemplo exitoso.
Pero por ahora, antes de que los titulares de tokens puedan realizar mecanismos de captura de valor tan claros y directos como Hyperliquid, el rendimiento de los tokens DEX seguirá rezagado en comparación con las acciones de los intercambios centralizados (CEX).
Préstamos: 'aseguramiento' para la próxima generación de sistemas financieros
En el ámbito de los préstamos, la comparación se vuelve aún más intrigante.
Por un lado, está el negocio central de fintech: crédito al consumo sin colateral:
Affirm: permite que pagues una bicicleta Peloton en cuatro cuotas
Klarna: proporciona el mismo servicio de cuotas para moda rápida
LendingClub: pionero en el modelo de préstamos P2P, luego se transformó en un verdadero banco
Funding Circle: asegurando préstamos para pequeñas y medianas empresas
La lógica para ganar dinero de estas empresas es altamente consistente: cobrar a los prestatarios una tasa de interés superior a los costos que se pagan a los depositantes, y esperar que la tasa de incumplimiento no devore este margen.
Por el otro lado, está el préstamo DeFi colateralizado: Aave, Morpho, Euler
Aquí, el prestatario pone ETH como colateral, toma USDC y paga una tasa de interés determinada algorítmicamente; si el precio del colateral cae a un nivel peligroso, el protocolo se liquidará automáticamente — no hay llamadas de cobro, ni cancelaciones de deudas incobrables.
Esto es esencialmente dos modelos comerciales completamente diferentes, solo que ambos se llaman 'préstamos'.
Comencemos hablando del volumen de préstamos
El volumen de préstamos de Aave es de 22.6 mil millones de dólares
Esto ya ha superado la suma de las siguientes empresas:
Klarna: 10.1 mil millones de dólares
Affirm: 7.2 mil millones de dólares
Funding Circle: 2.8 mil millones de dólares
LendingClub: 2.6 mil millones de dólares
El volumen de préstamos del mayor protocolo de préstamos DeFi ha superado al de la mayor plataforma BNPL.
Por favor, detente y siente este hecho.
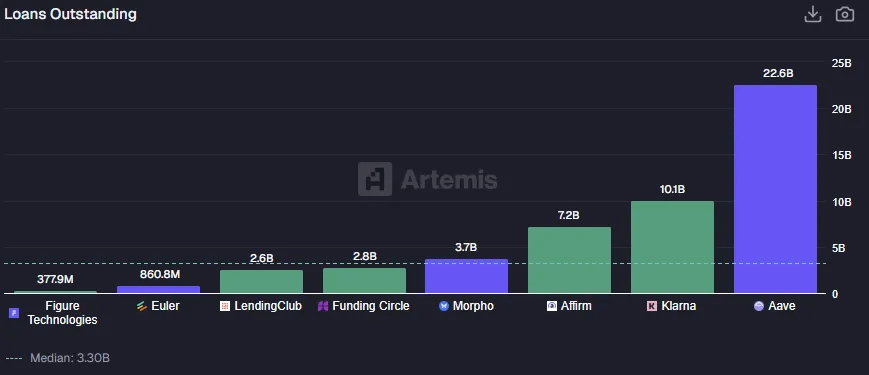
Los datos de volumen de préstamos de Lending Club, Funding Circle, Affirm, Klarna y Figure provienen de los informes de la empresa; los datos de depósitos de préstamos de Euler, Morpho y Aave provienen de Artemis.
Morpho además agregó 3.7 mil millones de dólares. Euler se reinició después de un ataque de vulnerabilidad en 2023, con un volumen actual de 861 millones de dólares.
En general, el sistema de préstamos DeFi ha evolucionado en aproximadamente cuatro años hasta alcanzar un tamaño que puede competir con toda la industria de préstamos digitales cotizados en bolsa — pero su estructura económica está invertida.
En el lado de la fintech tradicional: el 'margen de interés neto (net interest margin)' de Funding Circle es del 9.35% (lo cual está más relacionado con su modelo de negocio más cercano a la deuda privada); LendingClub es del 6.18%; aunque Affirm es una empresa BNPL y no una institución de préstamos tradicional, aún puede obtener un 5.25%.
Todos estos son márgenes de interés bastante 'gruesos' — en esencia, son una compensación por asumir el riesgo crediticio, la concesión de créditos y el control de riesgos (underwriting) de forma personal.
Y en este lado del mundo cripto: la tasa de rendimiento neto de intereses de Aave es solo del 0.98%; Morphos es del 1.51%; Euler es del 1.30%.
En general, aunque los protocolos DeFi tienen un mayor volumen de préstamos, las diferencias de márgenes de interés son generalmente inferiores a las de las instituciones de préstamos de fintech.
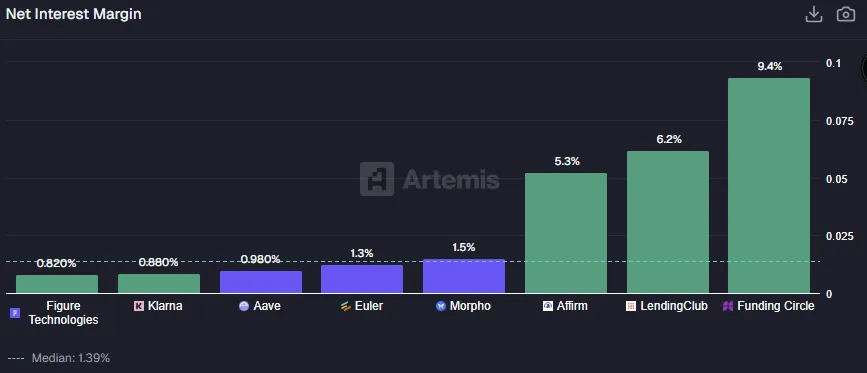
Las tasas de rendimiento neto de interés (Net Interest Margin) de Aave, Euler y Morpho se calculan como: ingresos / depósitos de préstamos; la tasa de rendimiento neto de interés de las empresas cotizadas proviene de sus divulgaciones financieras.
El préstamo en DeFi está diseñado para ser sobrecolateralizado.
Para prestar 100 dólares en Aave, generalmente necesitas proporcionar 150 dólares o más en colateral. El protocolo en sí no asume el riesgo crediticio, sino que asume el riesgo de liquidación — que es un tipo de riesgo completamente diferente. Las tarifas que paga el prestatario son esencialmente el costo del apalancamiento y la liquidez, y no el costo del acceso a un crédito que de otro modo no podría obtener.
Las instituciones de crédito de fintech son justo lo contrario. Ofrecen crédito sin colateral a los consumidores para satisfacer la demanda de 'comprar ahora, pagar después'; la existencia de un margen de interés es para compensar a aquellos que no pagarán en absoluto.
Esto se reflejará directamente en los datos de pérdidas reales por incumplimiento, y cómo manejar estos riesgos de incumplimiento es el trabajo central de la concesión de crédito y el control de riesgos (underwriting).
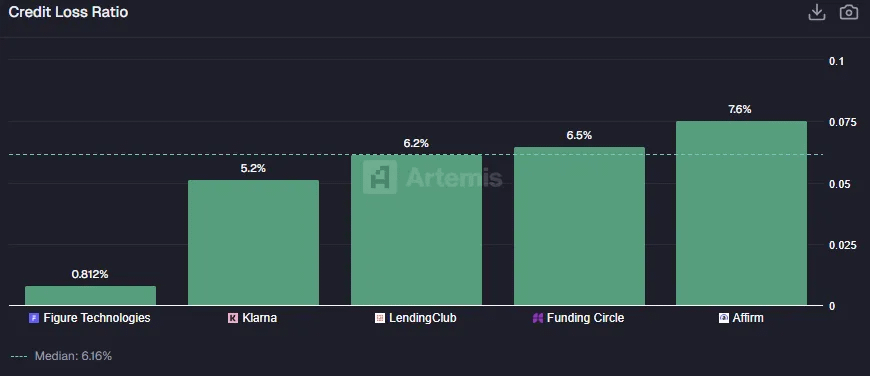
Los datos sobre la tasa de pérdida crediticia (Credit Loss Ratio) de las empresas cotizadas provienen de informes públicos.
Entonces, ¿cuál de los dos modelos es mejor? La respuesta depende de qué objetivo quieras optimizar.
Los servicios de crédito de fintech están destinados a aquellos prestatarios que actualmente no tienen dinero, pero desean consumir primero, por lo que deben asumir el verdadero riesgo de crédito y incumplimiento. Este es un negocio cruel. Un grupo inicial de instituciones de préstamos digitales (como OnDeck, LendingClub, Prosper) ha estado al borde de la 'muerte' en múltiples ocasiones. A pesar de que el negocio de Affirm funciona bien, su precio de acción ha caído aproximadamente un 60% desde su punto más alto histórico — la razón a menudo radica en que el mercado valora sus ingresos de crédito bajo la lógica de valoración de SaaS, sin tener en cuenta adecuadamente las pérdidas crediticias inevitables en el futuro.
El préstamo en DeFi es esencialmente un negocio de apalancamiento.
No está sirviendo a 'las personas sin dinero', sino a usuarios que ya tienen activos pero no quieren vender, solo desean obtener liquidez, más como una cuenta de márgenes. No hay decisiones de crédito en el sentido tradicional, el único criterio de juicio es la calidad del colateral.
Este modelo es altamente eficiente en capital y tiene una gran escalabilidad, ganando un margen de interés muy delgado a gran escala; pero también tiene límites aplicables claros: es útil solo para aquellos que ya están en la cadena, poseen activos significativos y desean obtener ingresos o apalancamiento adicional sin vender activos.
Mercados de predicción: ¿quién puede decirlo?
Finalmente, veamos los mercados de predicción.
Este es el campo de batalla más reciente y extraño entre Fintech y DeFi. Durante décadas, solo han sido 'peculiaridades' en un sentido académico: a los economistas les encantan, pero los reguladores las evitan.
Los Mercados Electrónicos de Iowa funcionaron a pequeña escala para la predicción electoral; Intrade tuvo un breve período de prosperidad antes de ser cerrado; y más proyectos fueron clasificados directamente como juegos de azar o apuestas deportivas.
‘Apostar sobre los resultados de eventos del mundo real, y estos mercados pueden hacer mejores predicciones que las encuestas o los comentaristas’ — esta idea ha permanecido en el ámbito teórico durante mucho tiempo.
Todo esto cambió en 2024 y se aceleró durante el segundo mandato de Trump: Polymarket procesó más de mil millones de dólares en apuestas electorales; Kalshi ganó una demanda contra la CFTC y comenzó a ofrecer contratos políticos a los usuarios de EE.UU.; Robinhood, como siempre, no quería perder ninguna tendencia, y rápidamente lanzó contratos de eventos; DraftKings ha estado funcionando de facto como un mercado de predicción a través de deportes de fantasía diarios, observando desde la distancia con una capitalización de mercado de 15.7 mil millones de dólares y 5.5 mil millones de dólares en ingresos anuales.
Los mercados de predicción finalmente han pasado de ser un experimento marginal a estar en el centro del escenario financiero y cripto.
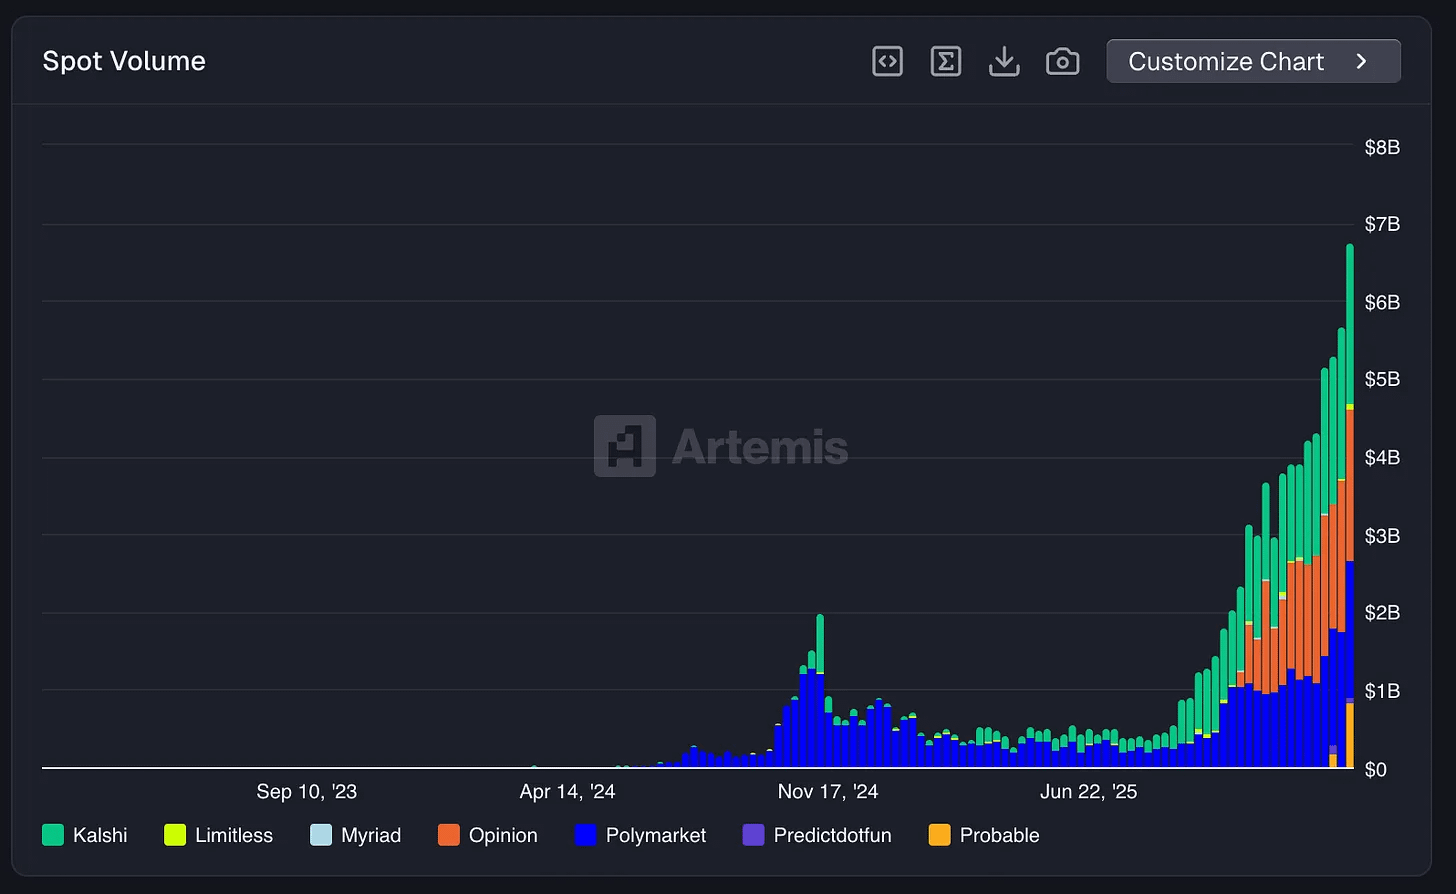
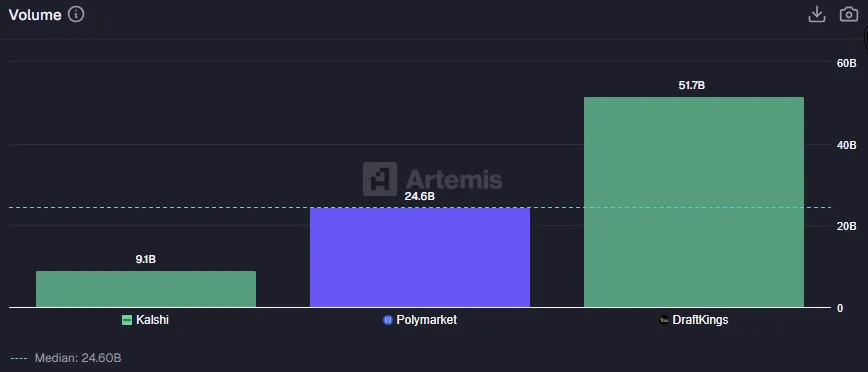
Los datos de volumen de transacciones de Kalshi y Polymarket provienen de Artemis; el 'volumen de transacciones' de DraftKings utiliza su indicador de Sportsbook Handle, que es el total de apuestas de usuarios que se han liquidado en su producto de apuestas deportivas.
Este sector ha pasado de ser un experimento de nicho a convertirse en mainstream en aproximadamente 18 meses: el volumen de transacciones semanales de los mercados de predicción ha alcanzado aproximadamente 7 mil millones de dólares, estableciendo un nuevo récord histórico.
DraftKings tuvo un volumen de transacciones de 51.7 mil millones de dólares en los últimos 12 meses; Polymarket alcanzó 24.6 mil millones de dólares, aproximadamente la mitad de DraftKings, y sigue siendo un protocolo nativo de cripto, teóricamente, los usuarios de EE.UU. no deberían estar permitidos; Kalshi, como solución alternativa regulada en EE.UU., tuvo un volumen de 9.1 mil millones de dólares.
Solo desde el volumen de transacciones, Polymarket tiene una competitividad bastante fuerte. Ha construido un mercado de predicción con alta liquidez y cobertura global en Polygon, mientras que Kalshi aún navega entre los tribunales para obtener calificaciones de conformidad.
Pero al cambiar a ingresos, la comparación comienza a desbalancearse.
DraftKings generó 5.46 mil millones de dólares en ingresos el año pasado; Kalshi solo 264 millones de dólares; Polymarket solo alcanzó aproximadamente 38 millones de dólares en tasa de ingresos anualizada después de abrir tarifas de toma (taker fees) para un mercado cripto de 15 minutos.
Esto revela nuevamente una división familiar: en términos de 'tamaño', DeFi ya ha alcanzado; pero en 'capacidad de monetización', fintech tradicional y las casas de apuestas aún tienen ventajas abrumadoras.
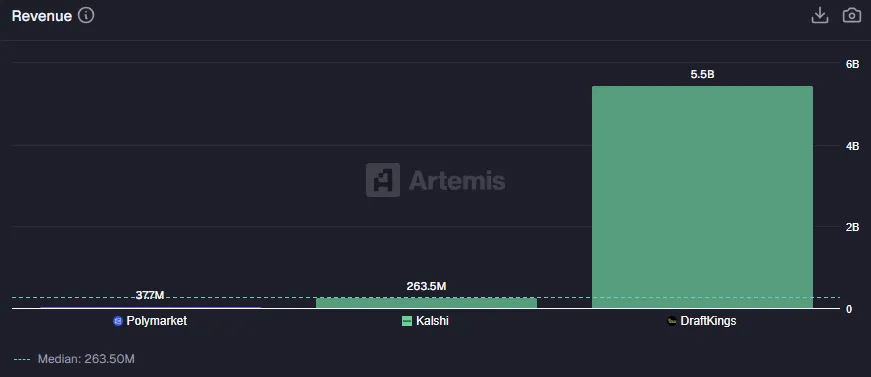
Comparación de ingresos de los mercados de predicción. Los datos de ingresos de Polymarket provienen de Artemis; los ingresos de Kalshi provienen de fuentes públicas; los ingresos LTM de DraftKings provienen de los informes de la empresa.
El núcleo de la brecha está en la tasa de comisión (take rate) — en el contexto de las apuestas deportivas, también se llama 'hold'.
DraftKings: toma el 10.57% de cada dólar apostado. Este es un modelo típico de apuestas deportivas: el corredor establece precios, ofrece cuotas y gestiona riesgos, obteniendo una participación considerable de ganancias.
Kalshi: toma un 2.91%, como un modelo de intercambio financiero, este nivel es más bajo y más acorde con su posición.
Polymarket: solo 0.15%. En un volumen de transacciones de 24.6 mil millones de dólares, los ingresos que puede capturar son muy limitados.
La conclusión es bastante directa: la diferenciación de los mercados de predicción no está en 'tamaño', sino en 'estructura de comisiones'.
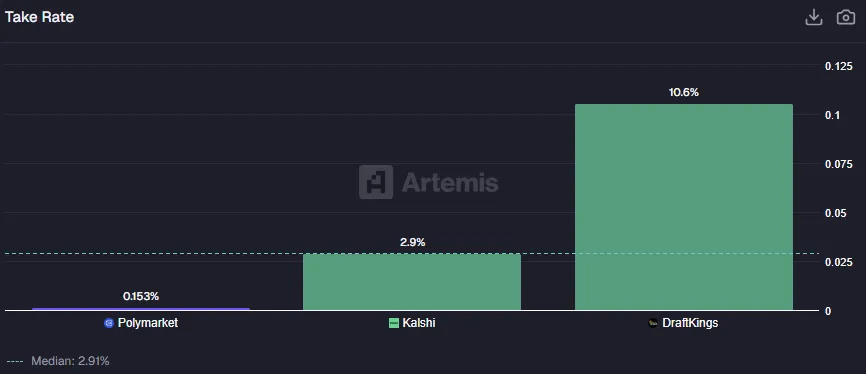
La tasa de comisión (Take Rate) = ingresos de los últimos 12 meses (LTM) / volumen de transacciones.
Esto es casi como una repetición de la lógica de DEX.
Polymarket no ha centrado su atención en la captura de valor, sino en proporcionar infraestructura para mercados de predicción: emparejar compradores y vendedores, y completar la liquidación de contratos en la cadena. No emplean creadores de cuotas, no gestionan balances, ni actúan como contraparte en tus apuestas. La eficiencia es realmente sorprendente, pero la monetización no es el objetivo central actual.
Sin embargo, los inversores evidentemente creen que Polymarket finalmente logrará monetizarse, la valoración de Polymarket es de aproximadamente 9 mil millones de dólares, lo que equivale a 240 veces su relación precio-ventas (Sales Multiple);
Kalshi tiene una valoración de 11 mil millones de dólares, con ingresos de 264 millones de dólares, aproximadamente 42 veces;
La relación precio-ventas de DraftKings es solo de 2.9 veces.
Las firmas de capital de riesgo no pueden dejar de invertir en estos plataformas, mientras tanto, jugadores 'tradicionales' como DraftKings y Flutter Entertainment (que opera FanDuel), están viendo cómo sus precios de acciones continúan bajo presión.
Esto reafirma una señal familiar: el capital está pagando una prima por la 'posible monetización futura', y no por los beneficios actuales.
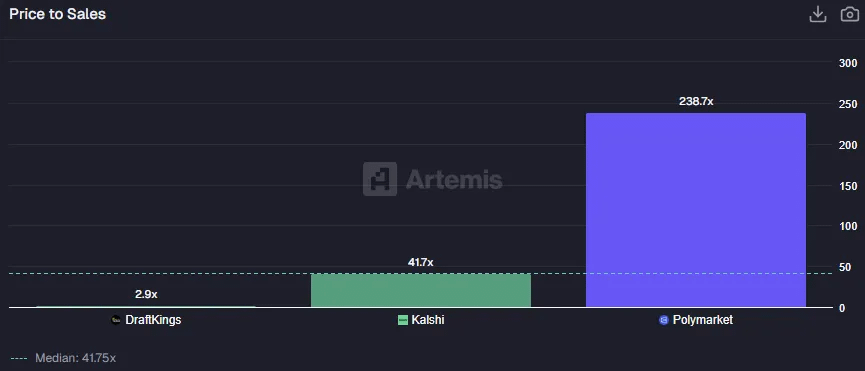
Las valoraciones de Kalshi y Polymarket se basan en la valoración de la última ronda de financiación; la valoración de DraftKings proviene de Yahoo Finance.
La valoración de Polymarket implica una de dos posibilidades: o bien abrirá masivamente el interruptor de monetización en el futuro, o evolucionará a algo mucho más grande que 'mercados de predicción'. Con un múltiplo de ingresos de más de 200 veces, lo que compras no es una empresa madura, sino una opción de compra sobre un nuevo paradigma financiero.
Quizás Polymarket se convierta en el lugar predeterminado para cubrir cualquier evento del mundo real; tal vez cubra más deportes, informes financieros, clima o cualquier evento de resultado binario; tal vez aumente la tasa de comisión del 0.15% a un nivel más alto y los ingresos podrían saltar a decenas de miles de millones de dólares de la noche a la mañana.
Esta es la forma más pura del 'problema de convergencia': en el futuro, ¿pertenecerá a los intercambios regulados que tienen tasas de comisión claras y departamentos de cumplimiento? ¿O pertenecerá a un protocolo que no requiere permisos, donde cualquier persona puede apostar sobre cualquier evento en cualquier lugar, y donde 'el corredor no toma casi nada'?
Convergencia (The Convergence)
Hace unos años, no podíamos poner a DeFi y Fintech en la misma mesa para una comparación directa. Pero ahora, ya estamos aquí.
El mundo cripto ha construido una infraestructura financiera en términos de volumen de transacciones, número de usuarios y volumen de activos que puede igualar a la de fintech: el grado de globalización de los canales de stablecoin supera al de las instituciones de pago tradicionales; el volumen de préstamos de Aave supera al de Klarna; el volumen de transacciones de Polymarket es comparable al de DraftKings.
La tecnología es viable, y el producto ha encontrado una base de usuarios suficientemente grande. Pero el problema es la captura de valor.
En cada categoría que examinamos, la conclusión es altamente consistente: en comparación con fintech tradicional, los sistemas cripto tienen tasas de comisión más bajas, y por lo tanto, capturan menos valor económico.
La cripto construye la infraestructura más eficiente y abierta, a costa de dispersar el valor de manera más amplia.
¿Es esto un bug o una característica? Depende de tu postura: si crees que los servicios financieros eventualmente evolucionarán a servicios públicos comercializados, entonces cripto solo ha acelerado este proceso inevitable; si crees que las empresas deben depender de los ingresos para sobrevivir, entonces la mayoría de los tokens aún enfrentan desafíos severos en la captura de valor.
De todos modos, la convergencia ya está ocurriendo: los bancos están comenzando a probar depósitos tokenizados; la Bolsa de Nueva York está investigando el comercio de acciones tokenizadas; la oferta total de stablecoins ha alcanzado un nuevo máximo de más de 300 mil millones de dólares.
Los titanes establecidos de fintech ya han visto la tendencia — no la ignorarán, sino que la absorberán.
La cuestión de la próxima década es bastante simple: ¿aprenderá la criptografía a construir peajes, o aprenderá la fintech a seguir el camino de la criptografía?
Nuestro juicio es que ambos ocurrirán.
[Enlace al texto original]