

Original | Odaily星球日报(@OdailyChina)
Autor | 叮当(@XiaMiPP)
El año 2026 comenzó con un golpe para las empresas DAT (Cartera de Activos Digitales).
BTC ha retrocedido desde un pico temporal de 120,000 dólares en 2025 hasta cerca de 60,000 dólares, con una caída cercana al 50%. ETH tampoco ha escapado, cayendo por debajo de la marca de 2,000 dólares, casi borrando todas las ganancias desde mayo de 2025. Y ese fue precisamente el momento en que un grupo de empresas DAT, representadas por SharpLink y Bitmine, anunciaron con gran bombo su transformación estratégica y una gran inversión en activos criptográficos.
¿Qué significa esto? Significa que aquellas empresas que anteriormente consideraban BTC y ETH como "reservas estratégicas empresariales" ahora se encuentran colectivamente atrapadas en un foso de pérdidas flotantes, con pérdidas en libros que fácilmente superan cientos de millones e incluso miles de millones de dólares. Jugadores principales como Strategy y Bitmine aún están aumentando su participación, tratando de mantener estable la narrativa de "creyentes a largo plazo"; pero más empresas DAT de tamaño mediano o altamente apalancadas ya han comenzado a mostrar reducciones sustanciales e incluso comportamientos de liquidación por etapas.
Las criptomonedas nunca carecen de historias. Si 2025 fue el año en que 'se escribió la fe en los informes financieros', 2026 es la prueba de 'cómo la fe atraviesa un mercado bajista'. Cuando los precios caen, el apalancamiento se ajusta y el entorno de financiamiento se invierte, ¿podrán estas empresas DAT sostener aún sus balances?
Odaily Planet Daily desglosará uno a uno algunos casos representativos que ya han comenzado a 'vender monedas para detener la hemorragia', para ver cuánto han vendido, por qué lo hicieron y adónde irán después de vender.
Cango Inc. (NYSE: CANG): El límite del apalancamiento en el modelo minero.
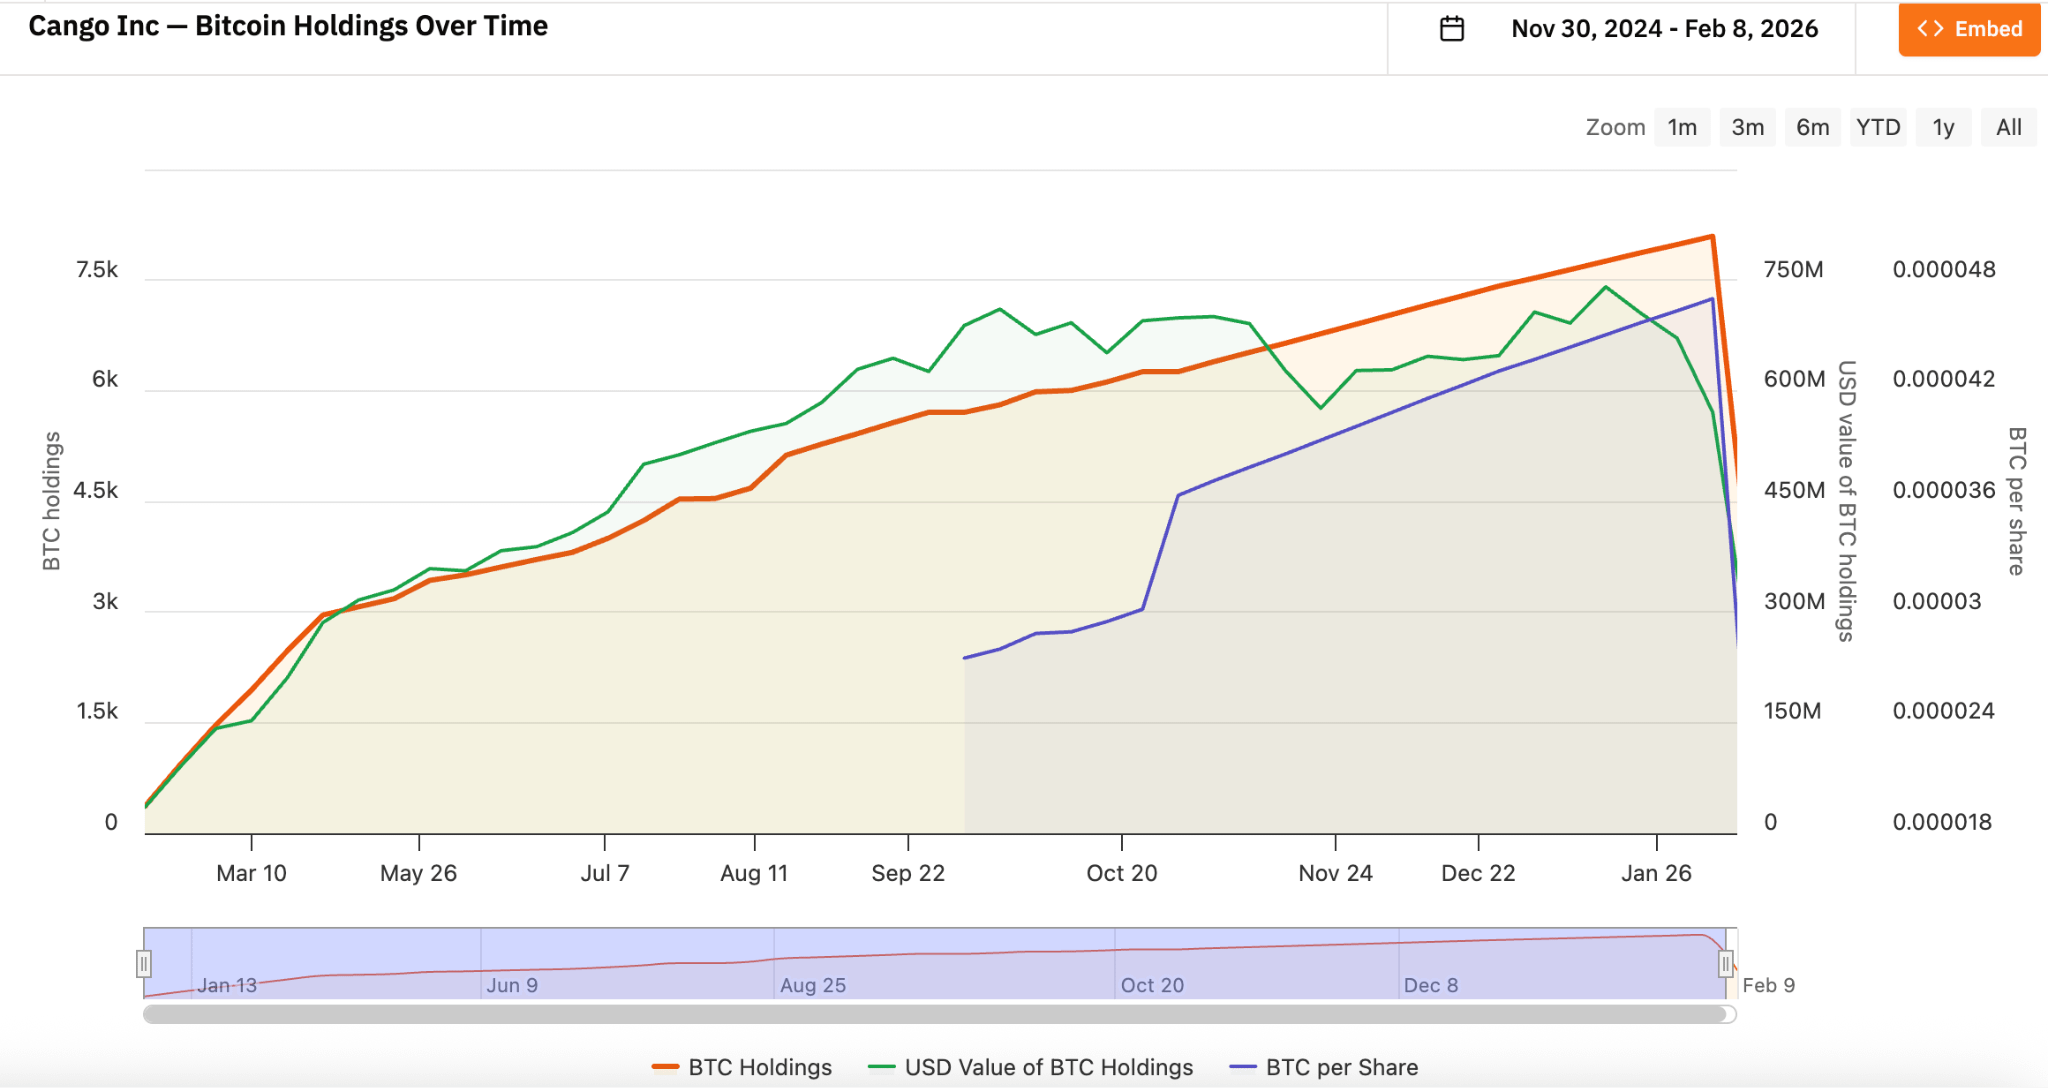
2 de febrero, Cango reveló que ha vendido 4451 bitcoins en el mercado público, con ingresos netos de aproximadamente 305 millones de dólares, y destinará todos los fondos para pagar un préstamo garantizado con BTC. Esta transacción es casi la mitad de su anterior posición, y después de la venta, solo quedan 3645 BTC en el balance.
Cango fue fundada en 2010 y tiene su sede en China, originalmente como una conocida plataforma de servicios de transacción de automóviles. A partir de noviembre de 2024, Cango ingresó oficialmente al campo de los activos digitales, transformándose en una empresa minera de bitcoin mediante reestructuración empresarial y cambio estratégico, considerando el BTC como su activo de reserva central. La estrategia de bitcoin de Cango en sus inicios se centró en HODL + acumulación minera, es decir, no vender monedas y aumentar continuamente mediante la capacidad de cálculo. Este modelo puede auto-reforzarse durante los ciclos de aumento de precios: el aumento del precio de las monedas mejora el valor neto de los activos, lo que a su vez mejora la capacidad de financiamiento, y esta capacidad de financiamiento apoya la expansión de la capacidad de cálculo.
Cango ha estado acumulando bitcoins desde noviembre de 2024, y su tenencia de bitcoins alguna vez fue la segunda más grande del mundo, solo detrás de MARA Holdings.
Lecturas relacionadas (buscando acciones criptográficas con potencial: ¿cómo pasó Cangu a ser la segunda mayor empresa minera de bitcoin del mundo desde la industria automotriz?)
Pero la minería es inherentemente una industria apalancada. La adquisición de equipos, la construcción de minas y los contratos de energía requieren gastos de capital iniciales, y las empresas mineras a menudo utilizan BTC como colateral, intercambiando equipos con los fabricantes de máquinas y retrasando pagos, o tomando préstamos en dólares/estables de instituciones/plataformas para expandir sus minas, adquirir equipos y mantener operaciones. Este modelo presenta el inconveniente de que cuando el precio de BTC se corrige drásticamente, la tasa de colateral empeora rápidamente, amplificando el riesgo de apalancamiento, mientras que los costos fijos como la electricidad, el mantenimiento y la depreciación del equipo no disminuyen, lo que provoca una presión extrema sobre el flujo de efectivo.
Según los datos del tercer trimestre publicados en diciembre de 2025, el costo total promedio de minería de Cango (incluyendo depreciación) es de aproximadamente 99,000 dólares por moneda, y el costo en efectivo sin depreciación es de aproximadamente 81,000 dólares por moneda. El precio del bitcoin ha caído muy por debajo de su precio de apagado, y solo pueden 'detener la hemorragia' mediante la reducción de BTC, mejorando su balance y reduciendo el apalancamiento financiero.
Es notable que Cango ha anunciado que parte de sus recursos se destinarán a infraestructura de computación de inteligencia artificial, buscando diversificar su negocio para reducir la dependencia del precio de un solo activo.
Empery Digital Inc. (NASDAQ: EMPD): La presión inversa de la lógica de financiamiento del mercado alcista.
Empery Digital fue fundada en febrero de 2020 (originalmente llamada Frog ePowersports Inc., luego renombrada a Volcon Inc.), con sede en Texas, EE. UU., y originalmente era una empresa enfocada en vehículos de deportes eléctricos todo terreno.
En julio de 2025, la empresa anunció su estrategia de tesorería de bitcoin. Al mirar atrás, este momento fue justo alrededor del pico de precios de bitcoin en este ciclo. La empresa recaudó aproximadamente 450-500 millones de dólares a través de colocaciones privadas y financiamiento crediticio, acumulando alrededor de 4000 bitcoins entre julio y agosto de 2025, con un costo promedio de aproximadamente 117,000 dólares por moneda. Según los precios actuales, la pérdida no realizada es cercana al 57%.
El 6 de febrero, Empery Digital anunció la venta de 357.7 BTC, a un precio promedio de aproximadamente 68,000 dólares por moneda, obteniendo alrededor de 24 millones de dólares para financiar la recompra de acciones y pagar parte de la deuda. Hasta ahora, han recomprado más de 15.4 millones de acciones, a un precio promedio de 6.71 dólares, con el objetivo de reducir el descuento NAV. Actualmente, Empery tiene una tenencia restante de aproximadamente 3724 bitcoins.
El caso de Empery Digital refleja la típica dificultad de las DAT de tamaño mediano. Inicialmente, se transformaron de manera agresiva, dependiendo del financiamiento del mercado alcista, pero al corregirse los precios, se ven obligados a 'vender monedas para recomprar + desapalancarse'. En comparación con el trasfondo minero de Cango, Empery se asemeja más a un 'juego puramente financiero'. Su negocio principal anterior es difícil de mantener, y se endeudaron comprando BTC en la cima del mercado alcista, intentando replicar un camino al estilo de Strategy, pero la fuerte corrección de BTC expuso su riesgo de apalancamiento y la falta de espacio para emisiones a largo plazo y operaciones en el mercado de capitales. Si los precios continúan cayendo, seguir reduciendo posiciones se convierte casi en una opción inevitable.
Bitdeer Technologies Group (NASDAQ: BTDR): De apuestas de precios a priorizar el flujo de efectivo.
Bitdeer fue fundado en diciembre de 2021 por el OG de criptomonedas Wu Jihan (cofundador de Bitmain), junto con MARA y Riot, se encuentra entre las principales empresas mineras de bitcoin del mundo.
Bitdeer, a través de un modelo de integración vertical, ofrece soluciones de cadena completa desde la adquisición de equipos, logística, diseño/construcción de centros de datos, gestión de equipos hasta operaciones diarias, y se expande a capacidades de computación en la nube, servicios de custodia y desarrollo de su propia minería ASIC. Esto ha permitido que el negocio de Bitdeer se transforme de la minería pura a la computación de alto rendimiento diversificada, amortiguando en cierta medida el impacto de la volatilidad del precio del bitcoin.
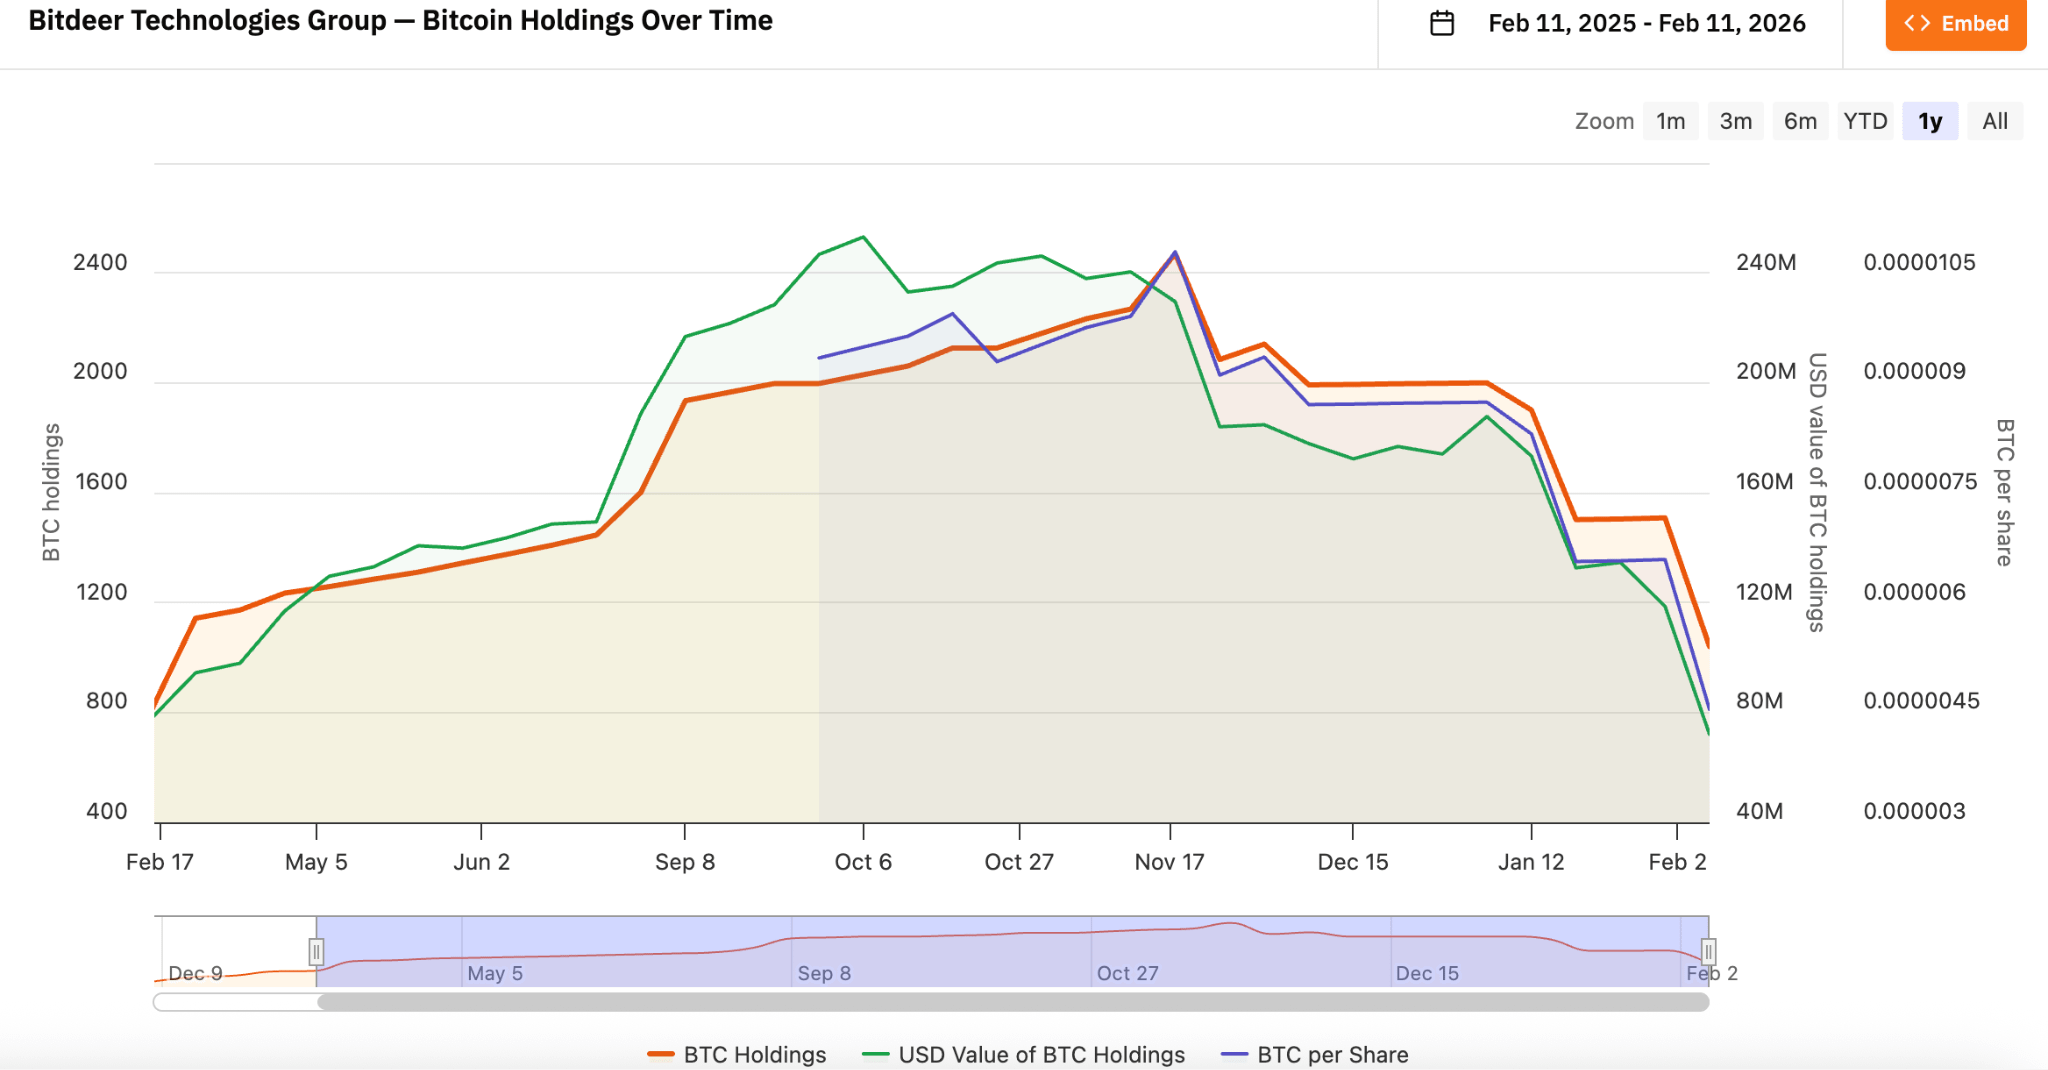
Según los datos de bitcointreasuries.net, desde noviembre de 2025, la estrategia BTC de Bitdeer ha cambiado a 'minar y vender', ya no manteniendo todo en HODL, sino que a través de una realización parcial mantiene el flujo de efectivo y la estabilidad operativa. Priorizar el flujo de efectivo sobre el mantenimiento a largo plazo: ¿es esta la sensibilidad de la industria que han experimentado los OG a través de múltiples ciclos de mercado?
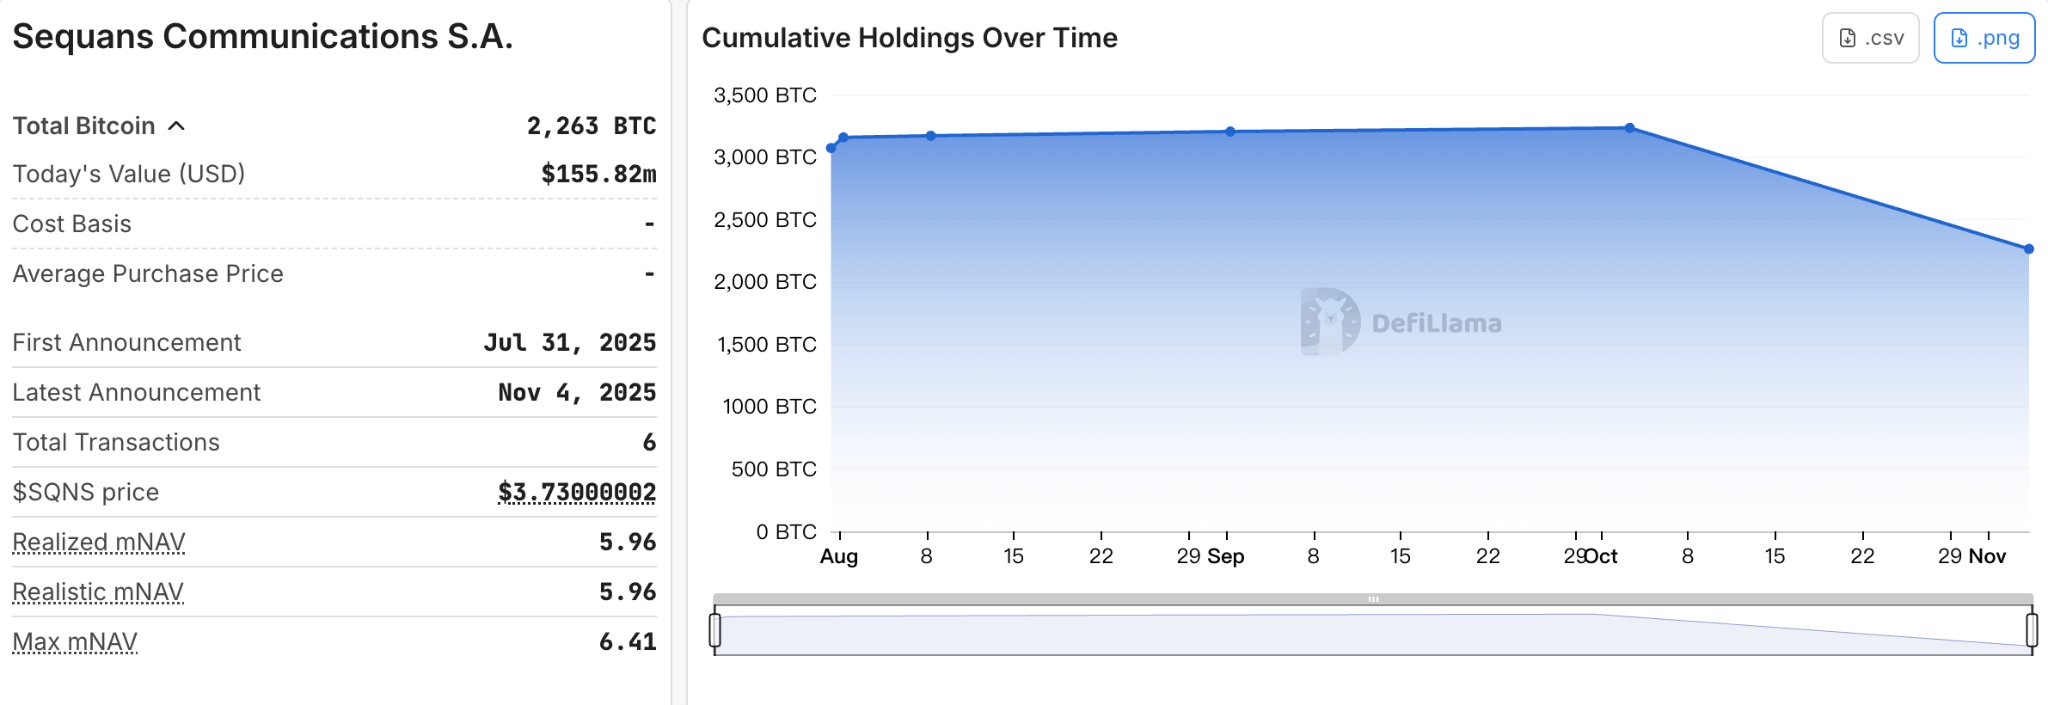
Sequans Communications S.A. (NYSE: SQNS): La venta de monedas para pagar deudas se ha convertido en un punto de inflexión en la industria.
Sequans fue fundada en octubre de 2003, originalmente como una empresa de semiconductores centrada en chips y módulos de tecnología celular inalámbrica. En junio de 2025, la empresa recaudó aproximadamente 380 millones de dólares a través de capital privado y bonos convertibles, destinados a acumular bitcoins, transformándose de un proveedor de chips IoT puro a un híbrido de 'IoT + BTC DAT'.
Entre julio y octubre de 2025, Sequans acumuló un total de 3233 bitcoins, estimándose que el costo promedio fue de aproximadamente 116,000 dólares.
En noviembre de 2025, la primera gran reducción fue de 970 BTC, utilizada para redimir aproximadamente el 50% de los bonos convertibles, reduciendo la deuda total de la empresa de 189 millones de dólares a 94.5 millones de dólares. La empresa lo denomina 'redistribución estratégica de activos', no una estrategia de abandono. Sin embargo, desde la perspectiva del mercado, Sequans se considera el punto de partida del 'estallido de la burbuja' de la tesorería BTC, siendo la primera empresa DAT que admite públicamente que necesita vender monedas para pagar deudas.
ETHZilla Corporation (NASDAQ: ETHZ): Un ejemplo de desapalancamiento en la tesorería ETH.
ETHZilla Corporation originalmente era una empresa de biotecnología en fase clínica, enfocada en el desarrollo de medicamentos y tratamientos para áreas como el dolor crónico, la inflamación y la fibrosis. La empresa enfrentó problemas de escasez de efectivo, falta de liquidez y lentitud en el progreso de I+D, lo que llevó a que el precio de sus acciones permaneciera bajo durante mucho tiempo.
En agosto de 2025, recaudó entre 425 y 565 millones de dólares a través de una colocación privada, con inversores que incluyen Electric Capital, Polychain Capital, GSR y otros actores de criptomonedas, así como entidades relacionadas con Peter Thiel que poseen aproximadamente el 7.5%. Estos fondos se utilizaron directamente para comprar ETH y establecer una tesorería de Ethereum. En su momento más alto, ETHZilla acumuló hasta aproximadamente 102,000 ETH, valorados en aproximadamente 210 millones de dólares, con un costo de adquisición de 3841 dólares por moneda.
El 13 de noviembre de 2025, ETHZilla comenzó su primera reducción de 8293 ETH; el 25 de diciembre, ETHZilla reveló que había vendido 24291 ETH, obteniendo aproximadamente 74.5 millones de dólares. Esta transacción es parte de la redención de notas convertibles aseguradas que aún no se han liquidado, y es el primer ejemplo de reducción en la tesorería ETH. Actualmente, la cantidad de ETH en posesión de ETHZilla es de aproximadamente 65700 monedas.
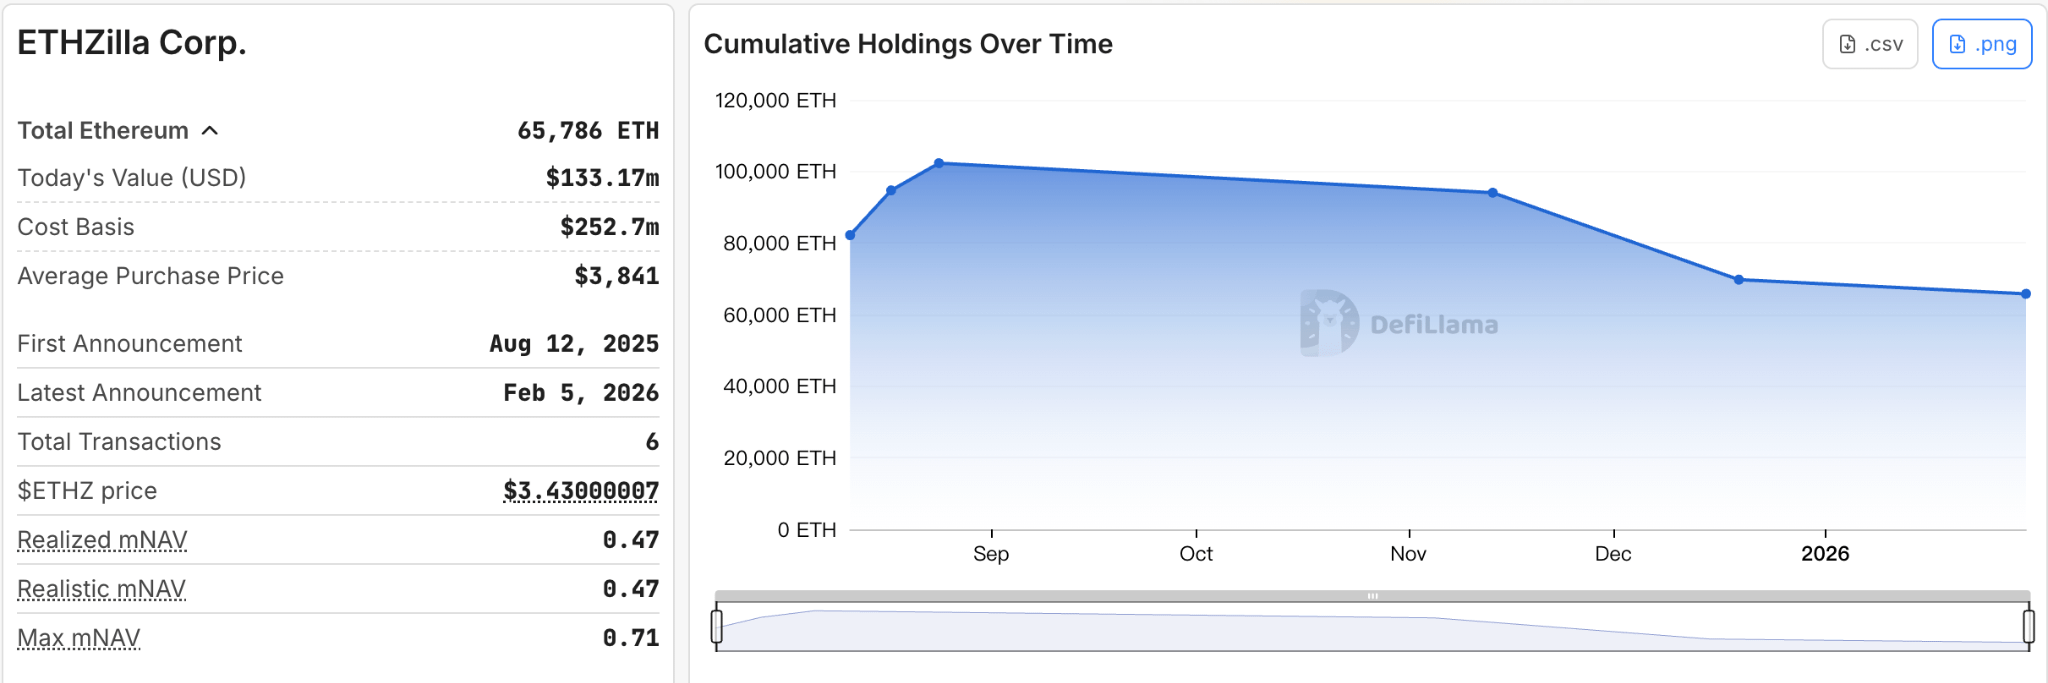
Al igual que Empery, ETHZilla también se ve obligada a vender monedas para desapalancarse. Sin embargo, la empresa está acelerando su transformación hacia RWA (tokenización de activos del mundo real), enfocándose en áreas como préstamos de automóviles, hipotecas, terrenos/propiedades comerciales, y se espera que lance su primer producto de token RWA a principios de 2026, intentando reestructurar su valor a través de la innovación empresarial.
Conclusión
Los anteriores son solo algunos ejemplos representativos, la mayoría de los cuales se encuentran en la parte media de la industria, sin el poder de fijación de precios del mercado de capitales como Strategy, ni la capacidad de las empresas más pequeñas de retirarse sin ser notadas. Más allá de ellos, algunas empresas DAT de menor tamaño y estructura más frágil han desaparecido silenciosamente durante este retroceso. Además, algunas empresas que originalmente planeaban transformarse y aún no han implementado verdaderamente estrategias de tesorería, han optado por presionar el botón de pausa tras un abrupto endurecimiento del entorno de financiamiento, e incluso han anunciado la terminación antes de que sus proyectos comenzaran.
Este retroceso en 2026 es como un espejo que refleja la fragilidad y resiliencia del modelo DAT. Las empresas que han crecido solo a través de 'contar historias + apalancamiento' ahora están pagando el precio por su expansión agresiva inicial. La fe en las criptomonedas puede seguir existiendo, pero al final debe coexistir con el flujo de efectivo real, la gestión del apalancamiento y la sostenibilidad del negocio.
La brecha entre los jugadores principales y las empresas medianas y pequeñas sigue ampliándose en este proceso. Más que el fin del modelo DAT, es el punto de partida hacia una fase de estratificación.