


Autor original: Alex Liu, Foresight News
Reimpresión: Oliver, Mars Finance.
'Stablecoin' es solo la fachada de Ethena. Ahora vamos a quitar la fachada:
Has transferido fondos a una empresa de negociación que tiene un fondo de cobertura: neutral al riesgo (no perderá debido a la fluctuación del precio de los activos), ofreciendo un rendimiento anualizado de hasta 10% y con gran capacidad de fondo. Cuando se emite este producto, el valor neto es de 1 dólar y acumula ganancias a medida que se actualiza el valor neto. Puedes comprar en cualquier momento, pero para vender a través de canales oficiales debes esperar 7 días.
Esta empresa de negociación se llama Ethena. Cada vez que depositas 1 dólar, recibes 1 USDe como recibo de depósito. El producto del fondo se llama sUSDe, y actualmente se han emitido más de 4.6 mil millones de ellos, cada uno con un valor neto de 1.19 dólares.
Enviar todos los USDe y sUSDe de los clientes a una billetera en la cadena, registrándolos en la blockchain, transforma a la empresa de negociación en un 'protocolo en cadena'. USDe se convierte así en una stablecoin sintética en dólares.
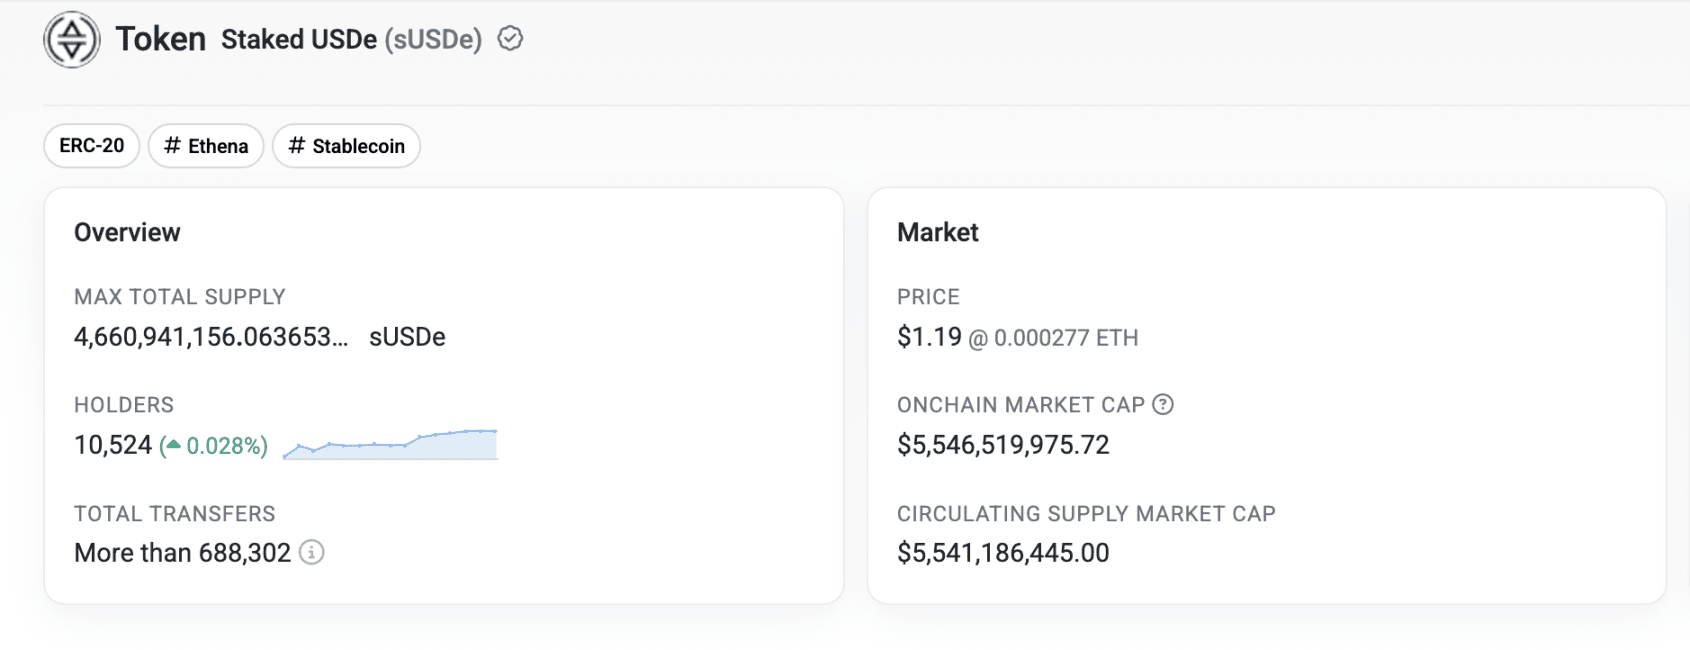
Sobre el token sUSDe en la red principal de Ethereum
En el contexto de la narrativa 'stablecoin' en auge, cada vez hay más empresas que funcionan con estrategias de negociación de alto riesgo, pero que utilizan stablecoins como fachada; sus productos a menudo se denominan 'stablecoins respaldadas por derivados'.
Pero de hecho, en comparación con las stablecoins basadas en deuda a corto plazo, los riesgos de estas stablecoins no son comparables, e incluso si son realmente 'estables' debe plantearse un gran signo de interrogación. Por ejemplo, la estrategia de negociación de Ethena (que se presentará más adelante) requiere desplegar fondos en intercambios de contratos perpetuos; anteriormente, el intercambio centralizado Bybit sufrió el robo de más de 1,000 millones de dólares en fondos de ETH, y Ethena tiene grandes cantidades de fondos en Bybit. Si el intercambio presenta un déficit de fondos y detiene los retiros, en realidad los colaterales detrás de USDe no serán suficientes para cubrir las deudas.
Y la deuda pública estadounidense se considera la inversión más segura, el mercado prácticamente da por sentado su 'cero riesgo'.
Entonces, ¿por qué Ethena se arriesga tanto al empaquetar estrategias de negociación en una stablecoin utilizando blockchain? ¿Cuáles son las ventajas de operar de esta manera?
Primero está el 'premio del mercado de criptomonedas', porque si solo vemos a Ethena desde la perspectiva de la empresa de negociación, su valoración es 'inflada'.
¿Valoraciones infladas?
Ethena cumple con todos los aspectos del modelo de 'fondo de cobertura', incluyendo su modelo de ingresos.
Modelo de rendimiento
La principal fuente de ingresos de Ethena proviene de 'la arbitraje de tarifas de capital'. Por ejemplo, Ethena compra parte de los stablecoins depositados por los usuarios en ETH, los apuesta y abre posiciones cortas equivalentes en el intercambio. Las ganancias y pérdidas del spot y del contrato se compensan, logrando un Delta-Neutral (neutral al riesgo, las ganancias no dependen de las fluctuaciones de precios de los activos).
Así, la posición ETH al contado puede obtener un rendimiento anualizado de aproximadamente 3% por staking, mientras que en un sentimiento neutral o alcista, la posición de contrato corto seguirá ganando las tarifas pagadas por el lado largo. Los stablecoins ociosos también pueden implementarse en protocolos como Sky para ganar rendimiento. Múltiples ingresos se superponen, trayendo un rendimiento anualizado del 18% en 2024. Hasta el 18 de julio, Ethena tenía un rendimiento del 7.1% para 2025.
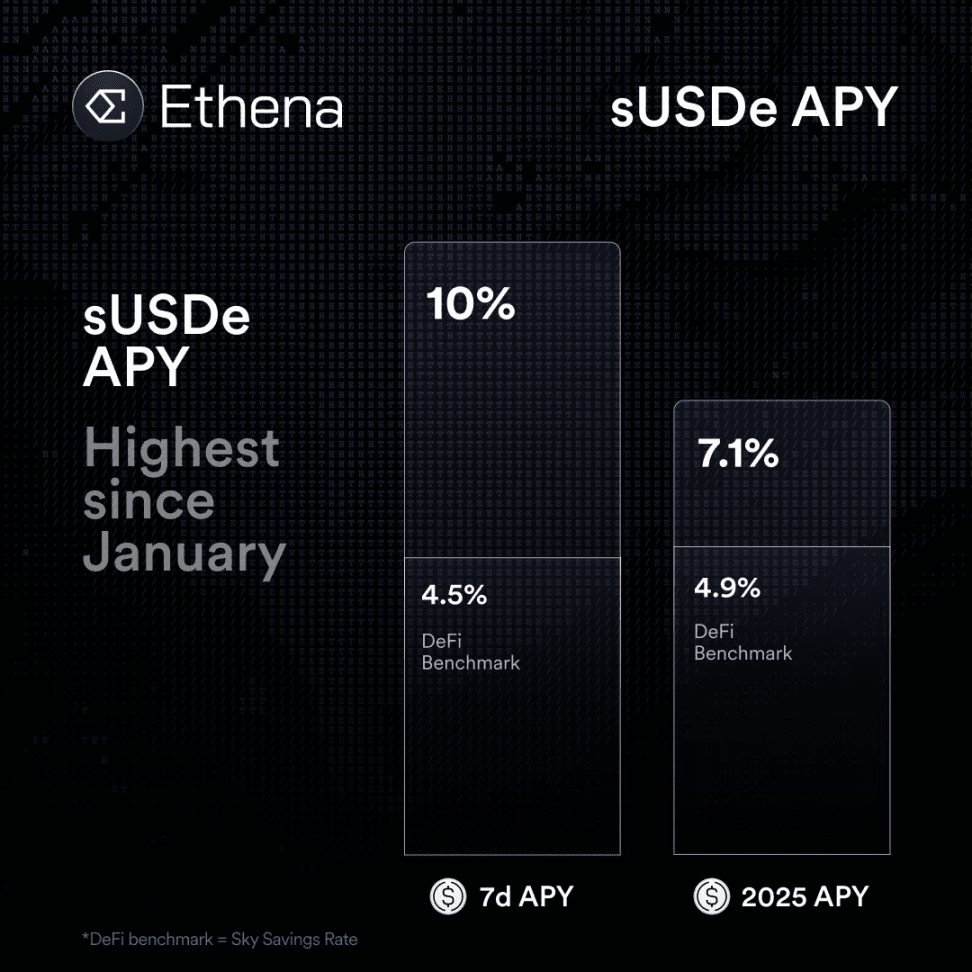
Ethena toma el 20% de los ingresos de la estrategia como tarifas del protocolo, y el 80% restante como beneficios de sUSDe, equivalente a cobrar un 20% de tarifa de rendimiento, lo cual es bastante común en fondos de cobertura privados. Entonces, ¿cuánto vale Ethena según este modelo de valoración?
Modelos de valoración tradicionales
Los modelos de valoración de empresas de fondos de cobertura privados (no cotizados, como Citadel, Two Sigma) generalmente se basan en un múltiplo de 5 a 15 veces el ingreso neto, siendo el múltiplo más alto o más bajo determinado por la estabilidad de los fondos y la replicabilidad de la estrategia. En el proceso de valoración real, los inversores se centran en varios factores clave.
Primero está la capacidad, es decir, si el fondo tiene espacio para expandir su escala de gestión de activos (AUM); segundo, la estabilidad, es decir, si puede seguir generando rendimientos anuales estables; y, por último, la adherencia del inversionista, que incluye el período de bloqueo de fondos y la tasa de retención a largo plazo. El rendimiento anual de Ethena se ve afectado por el entorno del mercado y actualmente no es estable.
En términos de descomposición específica, los ingresos relacionados con tarifas (Fee-related Earnings, FRE) suelen ser relativamente estables y predecibles, por lo que pueden recibir un múltiplo de valoración más alto de 10-15 veces; mientras que las tarifas de rendimiento (Performance Fees) son más volátiles y generalmente solo reciben un múltiplo bajo de 2-5 veces. La valoración final suele calcularse mediante un modelo híbrido, como 'FRE × 10 + Performance Fees × 3'. El modelo de ingresos actual de Ethena solo tiene tarifas de rendimiento, sin ingresos por gestión.
Además, si el fondo está en una fase de rápida expansión, como duplicar el AUM cada año, la valoración también se verá incrementada con una prima de crecimiento (Growth Premium), lo que elevará aún más el nivel general de valoración. Recientemente, Ethena ha tenido un aumento explosivo en su TVL, lo que es un punto a su favor. Pero considerando que su estrategia subyacente tiene un límite de capacidad de fondos (debido a la capitalización del mercado de activos criptográficos y a la capacidad de fondos correspondiente de los contratos perpetuos), no se debe ser excesivamente optimista sobre el crecimiento de su estrategia de cobertura.
El valor total bloqueado (TVL) actual de Ethena es de 13 mil millones, lo que equivale a un AUM de 13 mil millones de dólares. En la industria, cuando se adquiere o invierte, la valoración de la compañía de gestión de fondos a menudo se calcula en un 2%–6% de AUM. Pero incluso calculando al 10%, la valoración solo sería de 1.3 mil millones de dólares. Sin embargo, Ethena es una empresa de negociación, no una empresa de gestión de activos, por lo que este indicador no es aplicable.
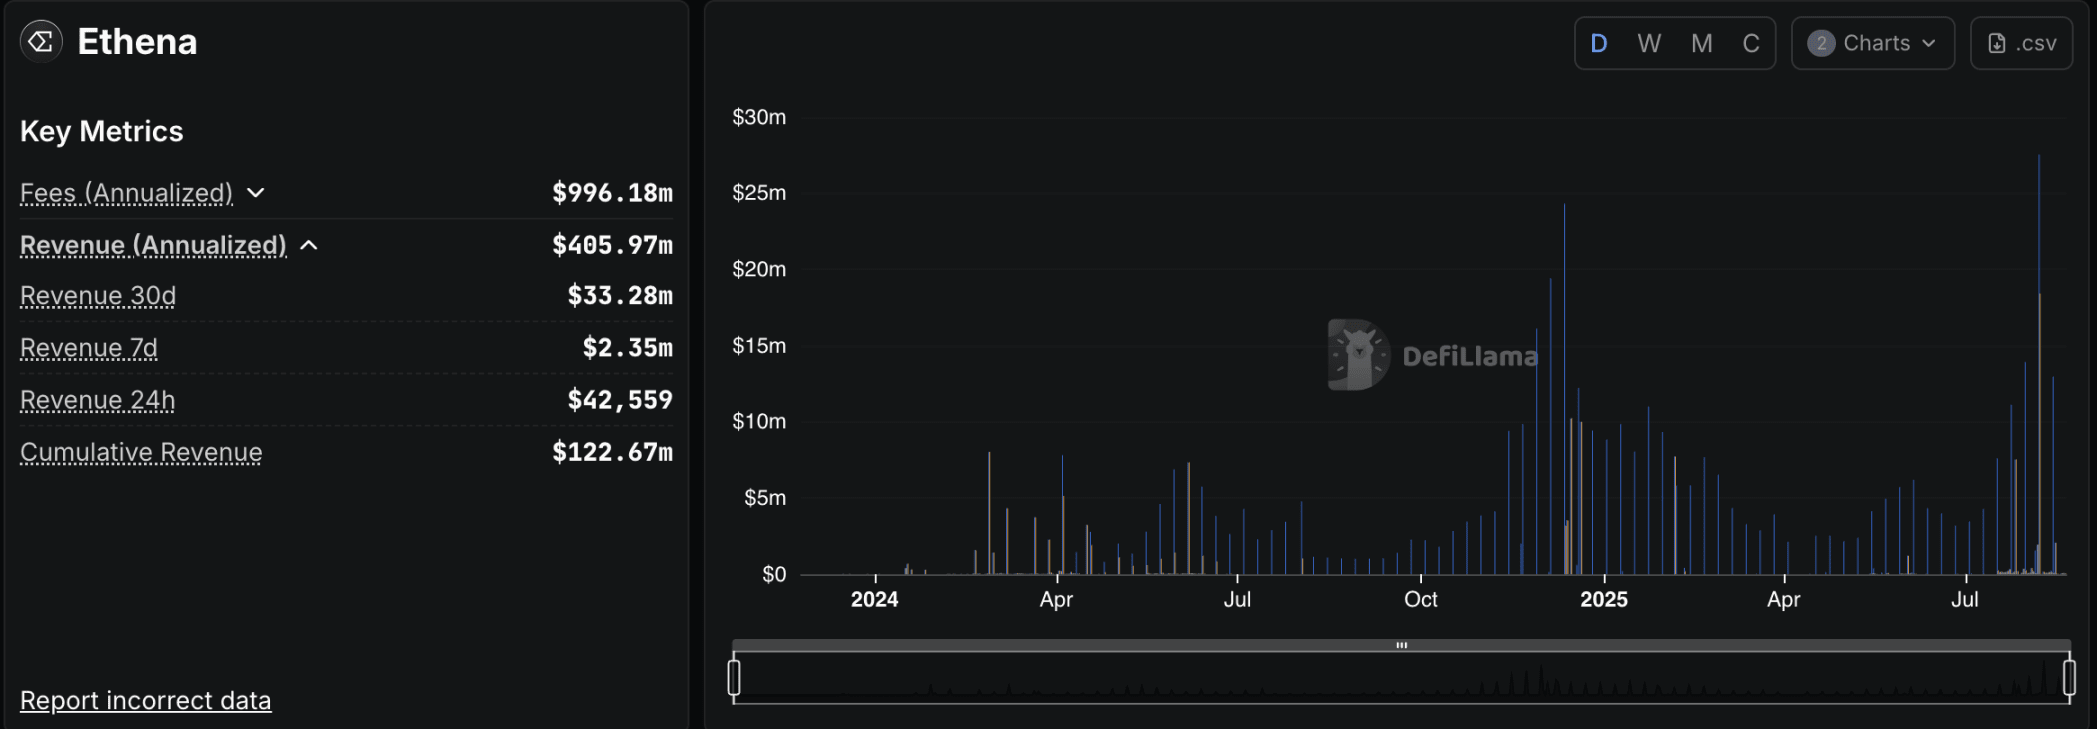
Los ingresos anuales de Ethena son aproximadamente 400 millones de dólares, según datos de DeFiLlama.
Según los ingresos de los últimos 30 días, Ethena tiene un rendimiento anualizado de 400 millones de dólares; calculando con un múltiplo más alto de 15, la valoración debería ser de 6 mil millones de dólares. Los datos utilizados aquí no son conservadores, ya que Ethena no necesariamente podrá mantener el rendimiento anualizado y la curva de crecimiento actuales.
Y el valor de mercado totalmente circulante del token ENA de Ethena es actualmente de 9.7 mil millones de dólares, lo que representa un 60% de prima en comparación con el cálculo anterior. Lo que hace que su valoración esté 'inflada' es que su token actualmente no tiene un 'empoderamiento' sustancial.
Captura del valor del token
Ethena actualmente no ha activado el 'interruptor de tarifas'; es decir, todos los ingresos del protocolo en este momento no están relacionados con los poseedores de ENA.
Entonces, ¿qué utilidad tiene ENA ahora?
Al apostar el token ENA puedes obtener tokens sENA (deshacer el staking requiere 7 días); además de la tasa de interés anual que se puede ignorar, los tokens sENA también pueden recibir recompensas de puntos de Ethena y de muchos proyectos ecosistémicos. Estos proyectos ya han prometido ciertos tokens propios a los apostadores de tokens sENA, incluyendo Ethereal (15%), Derive (5%), Echelon (5%), Terminal (10%), Strata (7.5%); algunos de estos proyectos se presentarán más adelante.

sENA, además de obtener puntos de Ethena, puede proporcionar bonificaciones a los puntos de Ethena ganados por USDe, empoderando a los usuarios en torno a los puntos. Los puntos finalmente se canjearán por tokens sENA en el próximo airdrop de Ethena, lo que se puede describir como 'minar uno mismo'. Sin embargo, la cantidad total de tokens es limitada, y el juego de airdrop no puede continuar para siempre; la falta de respaldo en el valor subyacente es un problema que ENA debe enfrentar.
Pero afortunadamente, Ethena no ha dejado de considerar abrir el 'interruptor de tarifas', compartiendo los ingresos del protocolo con los poseedores de tokens, aunque ha planteado las siguientes condiciones:
El suministro circulante de USDe supera los 6 mil millones de dólares.
Los ingresos acumulados del protocolo superan los 250 millones de dólares.
Entre las cinco principales bolsas centralizadas por volumen de operaciones de derivados, al menos 4 han integrado USDe en su plataforma CEX.
El fondo de reserva ha crecido hasta el 1% o más del suministro de USDe.
Ampliar la brecha de rendimiento entre el APY de sUSDe y los benchmarks de competencia (como el USDC de Aave).
Hasta la fecha, se han logrado algunos de los indicadores mencionados. Los desafíos restantes son aumentar el tamaño del fondo de reserva y mejorar el diferencial anualizado relativo, consolidando la competitividad de sUSDe en relación con otros productos de rendimiento.
Pero las condiciones para que la bolsa integre USDe también están llenas de secretos. Entre las cinco principales bolsas centralizadas por volumen de operaciones de derivados, OKX y Binance aún no han integrado USDe. El BFUSD lanzado por Binance adopta una estrategia de cobertura similar a la de Ethena, constituyendo un competidor directo y reduciendo la posibilidad de su integración. Además, OKX ni siquiera ha lanzado el comercio al contado del token ENA, por lo que su actitud hacia Ethena puede no ser amigable.
De esta manera, el interruptor de tarifas de ENA no parece estar tan 'cerca' como algunos esperaban. Y aunque el interruptor de tarifas se active, ¿cuánto rendimiento podrá traer a los apostadores de ENA?
La tasa de rendimiento potencial de sENA
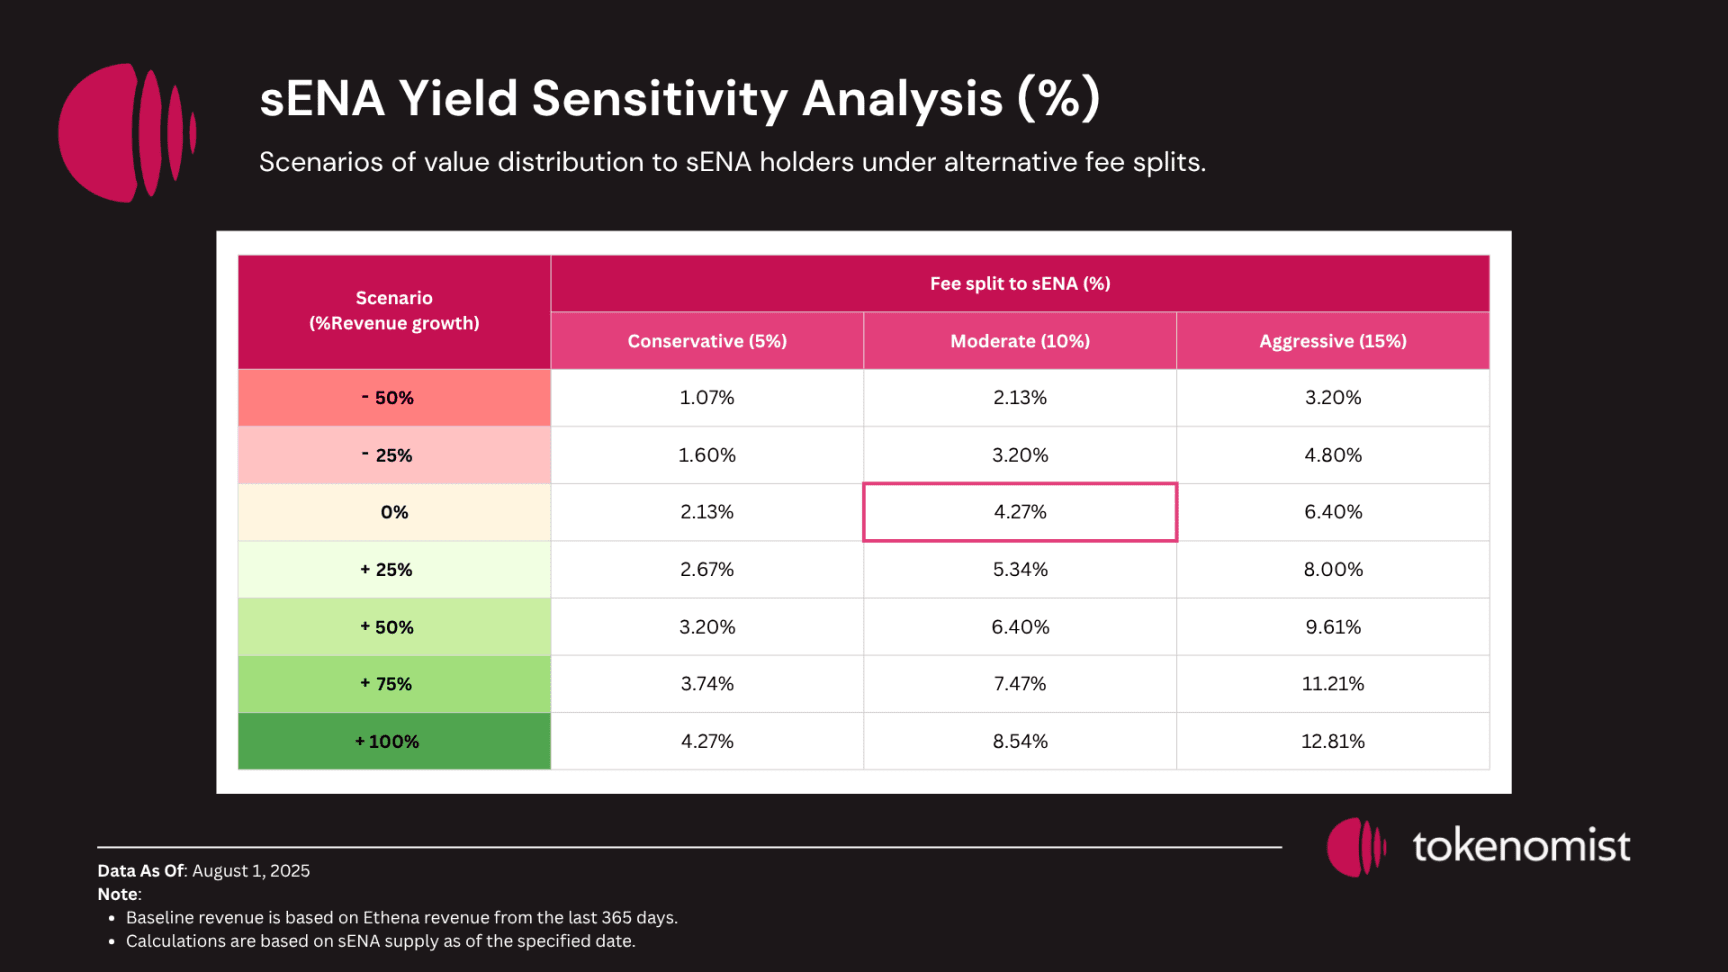
La tasa de rendimiento potencial de sENA está influenciada por el crecimiento de los ingresos de Ethena y la proporción real de participación; según los cálculos de tokenomist, en el peor y mejor de los casos, las tasas de rendimiento son 1.07% y 12.81%, respectivamente.
Si consideramos este rendimiento del 1.07% ~ 12.81% desde la perspectiva de dividendos, ese número es en realidad satisfactorio. Entonces, ¿por qué se dice que la valoración de ENA está inflada? Porque ese rendimiento se basa en una gran cantidad de tokens ENA que aún no han sido desbloqueados o apostados.
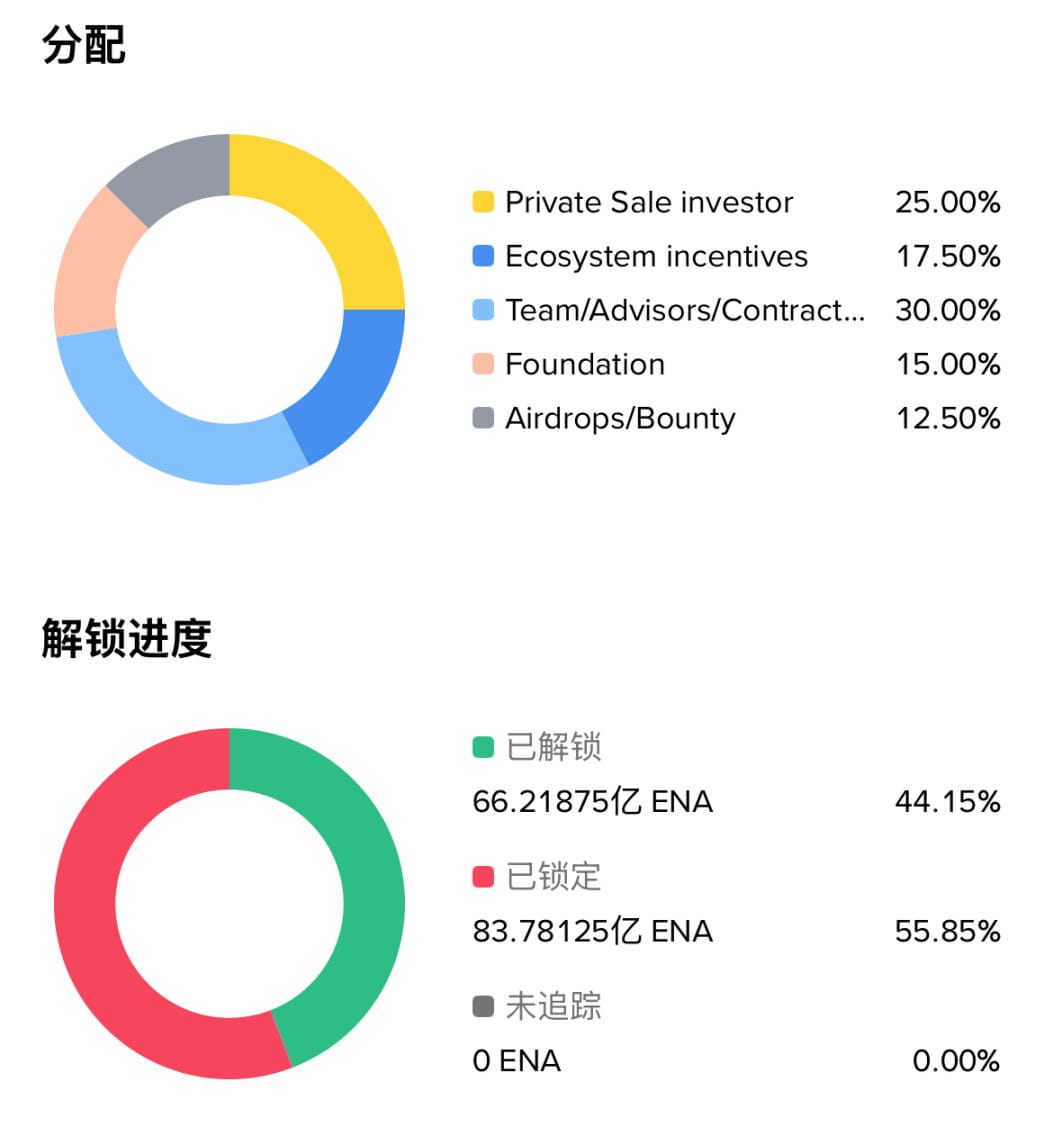
El suministro total de tokens ENA es de 15 mil millones, de los cuales aproximadamente 6.6 mil millones ya han sido desbloqueados, mientras que la circulación de sENA en este momento es de solo 910 millones. Además de la dilución potencial del rendimiento, aquí surge otro problema de ENA: la presión de venta por desbloqueo.
Riesgos de desbloqueo
En los próximos 12 meses, más de 500 millones de dólares en tokens se desbloquearán para inversores privados, y aproximadamente 650 millones de dólares en tokens se asignarán al equipo fundador y a los primeros contribuyentes.
Al mismo tiempo, el desarrollo de la enorme distribución del ecosistema de Ethena aún no está muy definido. Actualmente está en la cuarta temporada de airdrop (iniciada en marzo de 2025), Ethena ha distribuido 2.25 mil millones de tokens ENA en las tres primeras temporadas, con 750 millones de tokens por temporada. A medida que avanza la cuarta temporada, y con el 13.5% del suministro total destinado al desarrollo futuro del ecosistema, Ethena enfrenta una incertidumbre de distribución superior a los 1,000 millones de dólares.
El desbloqueo representa una dilución potencial en los tokens ya en circulación. La velocidad de desbloqueo de nuevos tokens es mucho más rápida que la generación de ingresos, y el impacto en el precio podría superar cualquier efecto del interruptor de tarifas o mecanismos de recompra.
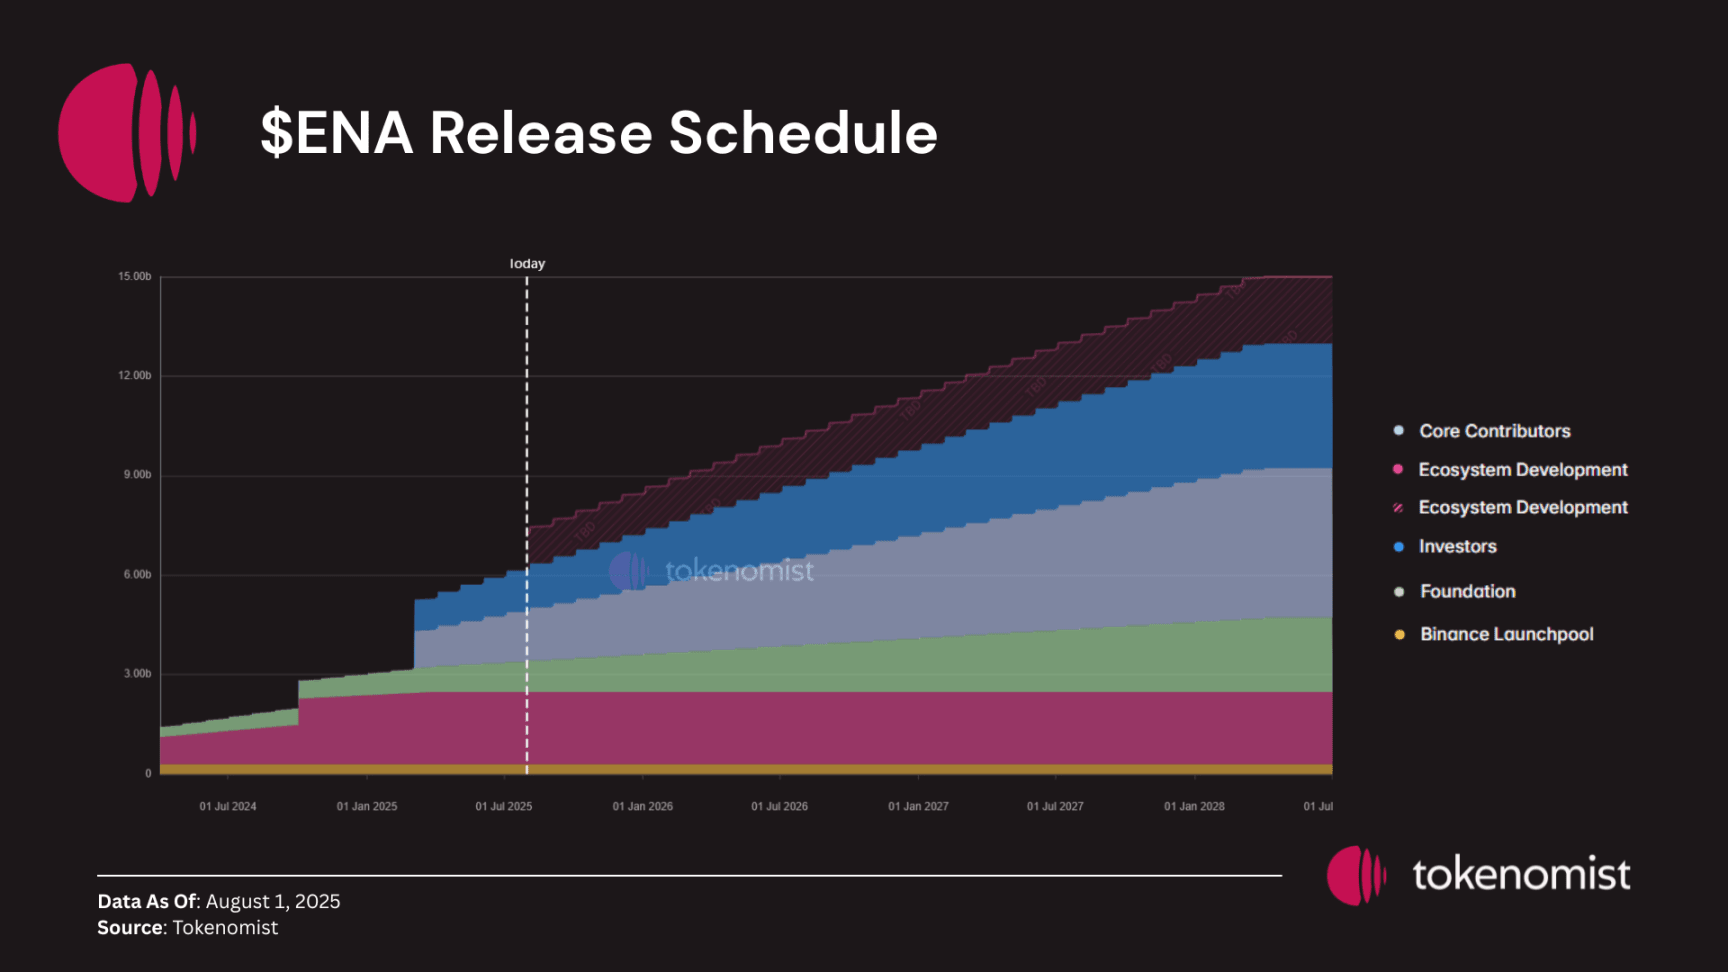
Sin embargo, la compra potencial que trae la empresa de tesorería de ENA de Ethena podría amortiguar el impacto correspondiente en la oferta; por razones de extensión, no se continuará.
Entonces, ¿es Ethena un fondo de cobertura que obtiene una prima de valoración al emitir tokens basados en el concepto de blockchain, con un valor de token poco claro y riesgos de desbloqueo? ¿Es una burbuja expuesta al sol que podría estallar en cualquier momento?
No. Lo que Ethena quiere construir es, en realidad, un enorme ecosistema CeDeFi. (CeDeFi, la fusión de finanzas centralizadas y descentralizadas).
De aplicación a ecosistema
sUSDe es una aplicación reconocida por los usuarios, con PMF (Product Market Fit, ajuste del producto al mercado), pero tiene un límite de desarrollo. Ethena se dio cuenta de esto y eligió construir un ecosistema masivo en torno a esta aplicación central, buscando contar una historia más grande.
Ethena no es el único proyecto que sigue este camino de 'de aplicación a ecosistema'. Un ejemplo similar es Hyperliquid, que después de tener la aplicación de negociación de contratos perpetuos descentralizados más exitosa, HyperCore, lanzó el componente de cadena pública L1 HyperEVM, atrayendo a muchos equipos de calidad para construir proyectos en el ecosistema.
La hoja de ruta de Ethena para 2025 se llama Convergence, que significa intersección, reunión, fusión, y convergencia, y más tarde Converge se convirtió en el nombre de la cadena pública que lanzó en colaboración con Secruritize. La ambición de Ethena es enorme: busca ser CeDeFi, un puente entre CeFi (finanzas centralizadas) y DeFi (finanzas descentralizadas), trasladando las finanzas tradicionales, que alcanzan billones de dólares, a la cadena.
Converge es el primer paso en su despliegue.
Converge
Converge es una red blockchain anunciada por Ethena y la plataforma de tokenización de activos Securitize, diseñada específicamente para inversores institucionales, posicionada como 'la capa de liquidación entre las finanzas tradicionales y el dólar digital', con el objetivo de proporcionar a las instituciones financieras tradicionales una infraestructura que cumpla con estrictos requisitos de cumplimiento sin sacrificar el rendimiento técnico.
Ethena planea migrar todo su ecosistema a una nueva cadena y emitir stablecoins nativas USDe, USDtb respaldada por BlackRock BUIDL Fund, y iUSDe, diseñada específicamente para instituciones de gestión de activos; mientras que Securitize desplegará su completo sistema de emisión y gestión de valores tokenizados en Converge, cubriendo una variedad de clases de activos como acciones, bonos, bienes raíces, y explorando activamente nuevos escenarios de aplicación como el comercio de acciones en la cadena.
La red Converge apoyará dos modos de operación paralelos: por un lado, garantizar el desarrollo libre de aplicaciones DeFi que no requieran permisos, y por otro, crear productos de cumplimiento para instituciones financieras tradicionales. Por ejemplo, los valores tokenizados emitidos por Securitize no solo pueden ser utilizados como colaterales en la cadena para participar en mercados monetarios personalizados, sino que también su diseño de cumplimiento proporciona una entrada confiable para los inversores institucionales.
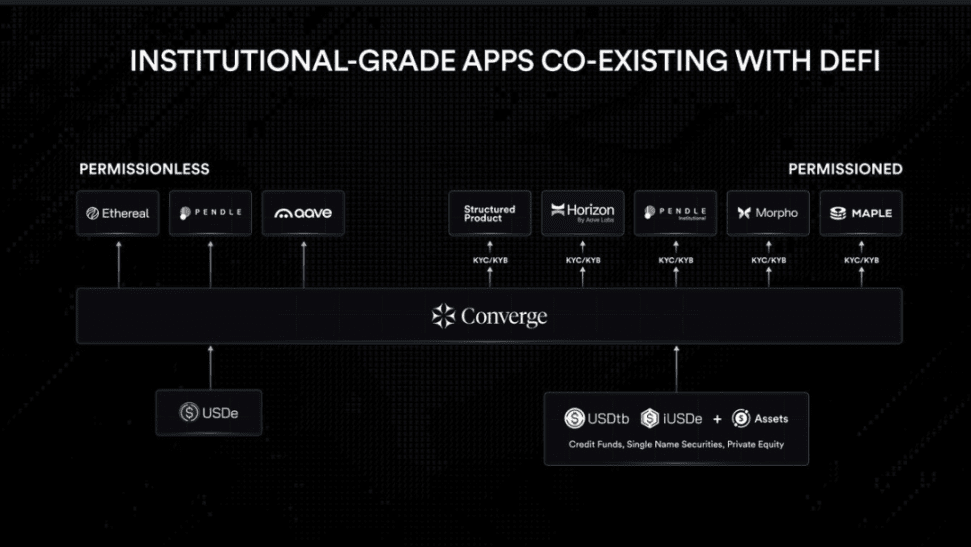
Converge ha introducido medidas estrictas de cumplimiento, incluyendo verificación KYC/KYB, servicios de custodia a nivel institucional (proporcionados por instituciones como Anchorage, Fireblocks) y nodos de verificación bajo licencia. Los validadores de la red deben apostar el token de gobernanza de Ethena, ENA (para empoderar a ENA, pasando de ser una simple aplicación a un token de cadena pública). Además, USDe y USDtb funcionarán como los tokens nativos de gas de la red.
La cadena pública es solo el punto de partida; Ethena también está preparando su propio intercambio descentralizado: Ethereal.
Ethereal
Ethereal es un intercambio descentralizado que tendrá a USDe como activo central, construyendo un intercambio al contado, un intercambio de contratos perpetuos, préstamos y depósitos, RWA (activos del mundo real) y una serie de funciones, convirtiéndose en una superaplicación 'todo en uno', aliviando la experiencia fragmentada de DeFi (que requiere múltiples aplicaciones para lograr las funciones mencionadas). Ethereal permitirá que los márgenes generen rendimientos al negociar, aumentando el uso de USDe como margen, lo que ayuda al crecimiento de Ethena.
Desde el punto de vista del despliegue, Ethereal eligió convertirse en una cadena de aplicaciones L3 que opera sobre Converge (aunque Converge construye utilizando la pila L2 de Arbitrum y elige Celestia para proporcionar disponibilidad de datos, no ha publicitado públicamente que sea L2), y ha declarado que no es una decisión de seguir modas tecnológicas, sino que el producto en sí necesita que esta solución técnica proporcione el mejor rendimiento y combinabilidad, así como el espacio de bloques exclusivo necesario para el intercambio.
Ejecutar la estrategia de cobertura de Ethena en su propio intercambio en una cadena pública que construyen puede aliviar, hasta cierto punto, los riesgos de seguridad de los fondos derivados de la ubicación del intercambio. Utilizar USDe en Ethereal también ayuda a Ethena a mejorar la eficiencia de los fondos y reducir las pérdidas de transacción.
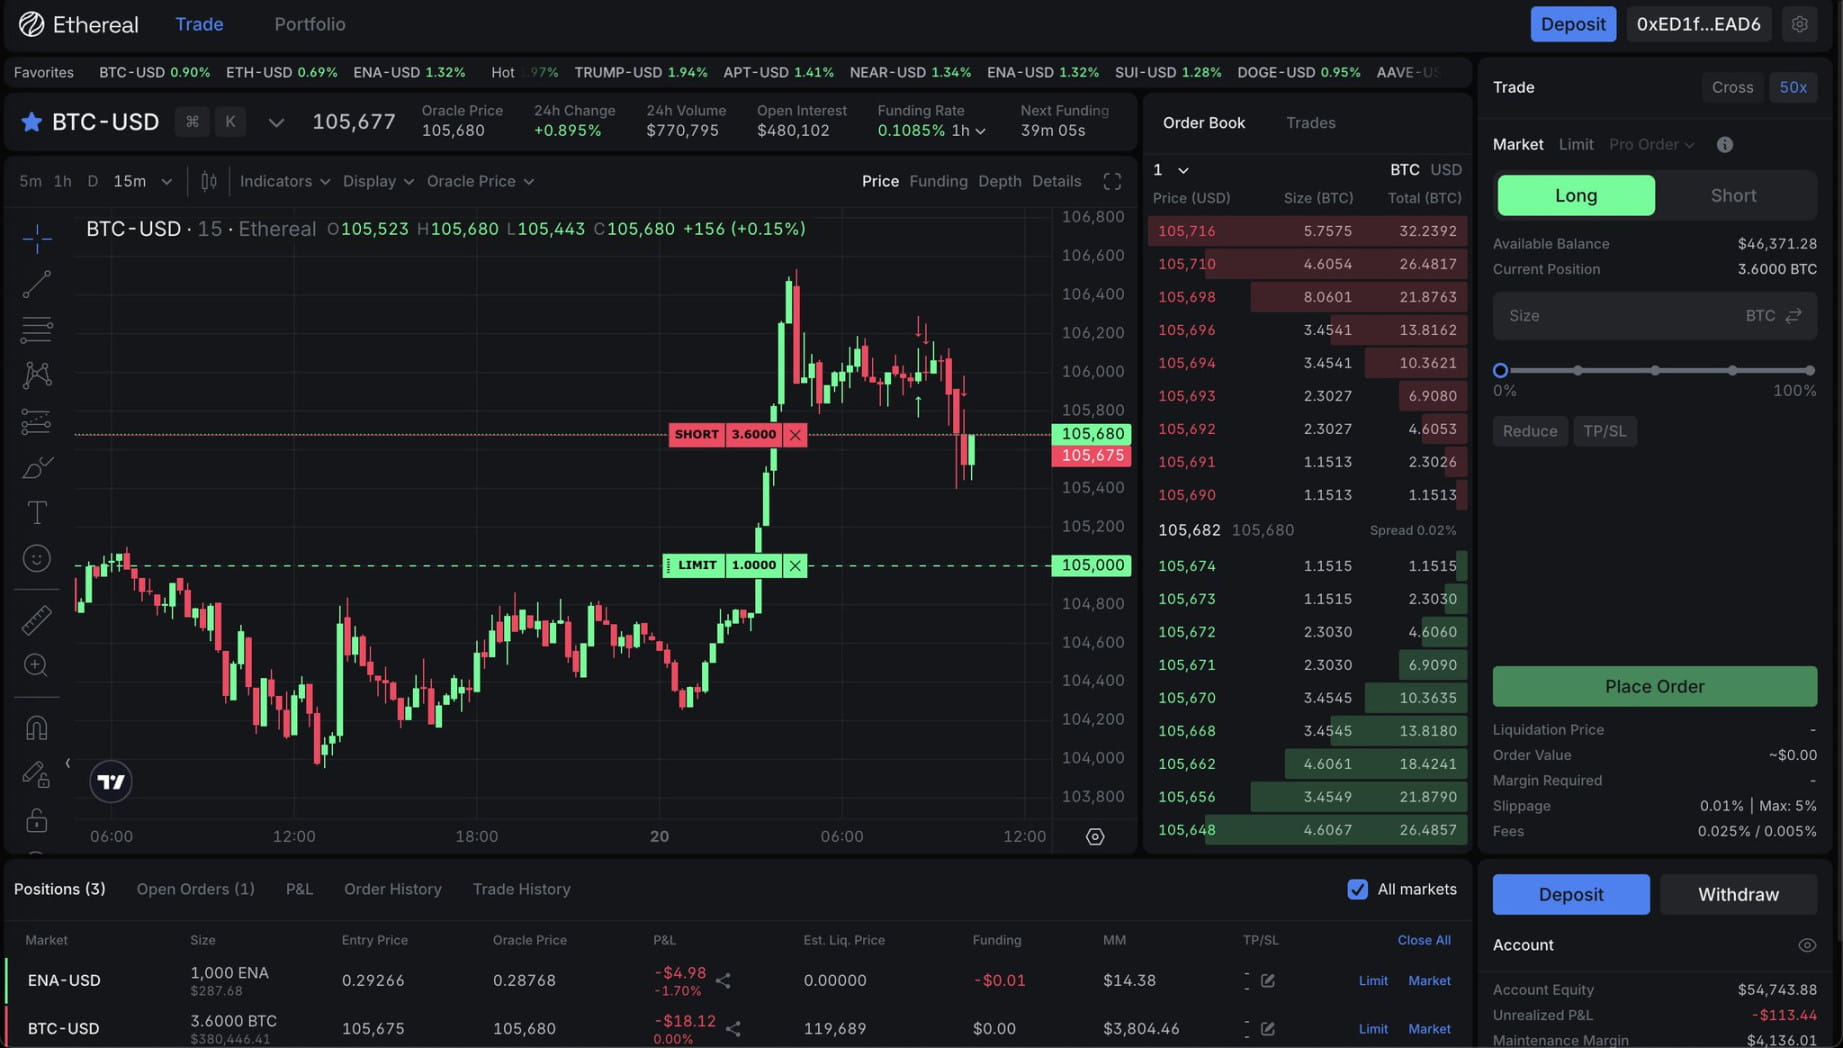
Ethereal está actualmente en la fase de prueba de la red, y anteriormente se abrió el depósito previo, donde depositar USDe puede obtener puntos de airdrop tanto de Ethereal como de Ethena. El TVL (valor total bloqueado) alcanzó temporalmente los 1.25 mil millones de dólares, pero actualmente ha caído a 300 millones de dólares debido a la expiración del fondo Pendle y el final de la Temporada 0, así como el inicio de la Temporada 1 y otros factores.
Sin embargo, Ethereal no es el único intercambio en Converge; otro competidor, Terminal, está apuntando a una ruta diferente.
Terminal
A diferencia de Ethereal, que se centra en 'una plataforma integral de DeFi de aplicaciones super', Terminal Finance se enfoca más en el mercado institucional. Su posición es ser el centro de liquidez del ecosistema Converge, centrado en el comercio de activos institucionales y dólares digitales.
La pregunta que plantea Terminal es: actualmente, los 'stablecoins con rendimiento' representados por sUSDe carecen de un mercado secundario eficiente, lo que provoca que las transacciones grandes enfrenten problemas de liquidez insuficiente. Por ello, Terminal tiene como objetivo construir un DEX spot centrado en sUSDe, proporcionando un canal eficiente para el intercambio entre stablecoins y activos institucionales.
En el nivel del producto, Terminal se dividirá en dos partes:
Primero, una plataforma de intercambio descentralizada completamente abierta donde cualquiera puede negociar y proporcionar liquidez;
Segundo, una plataforma de negociación con licencia dirigida a instituciones, que apoya necesidades de cumplimiento y la negociación de activos del mundo real (RWA).
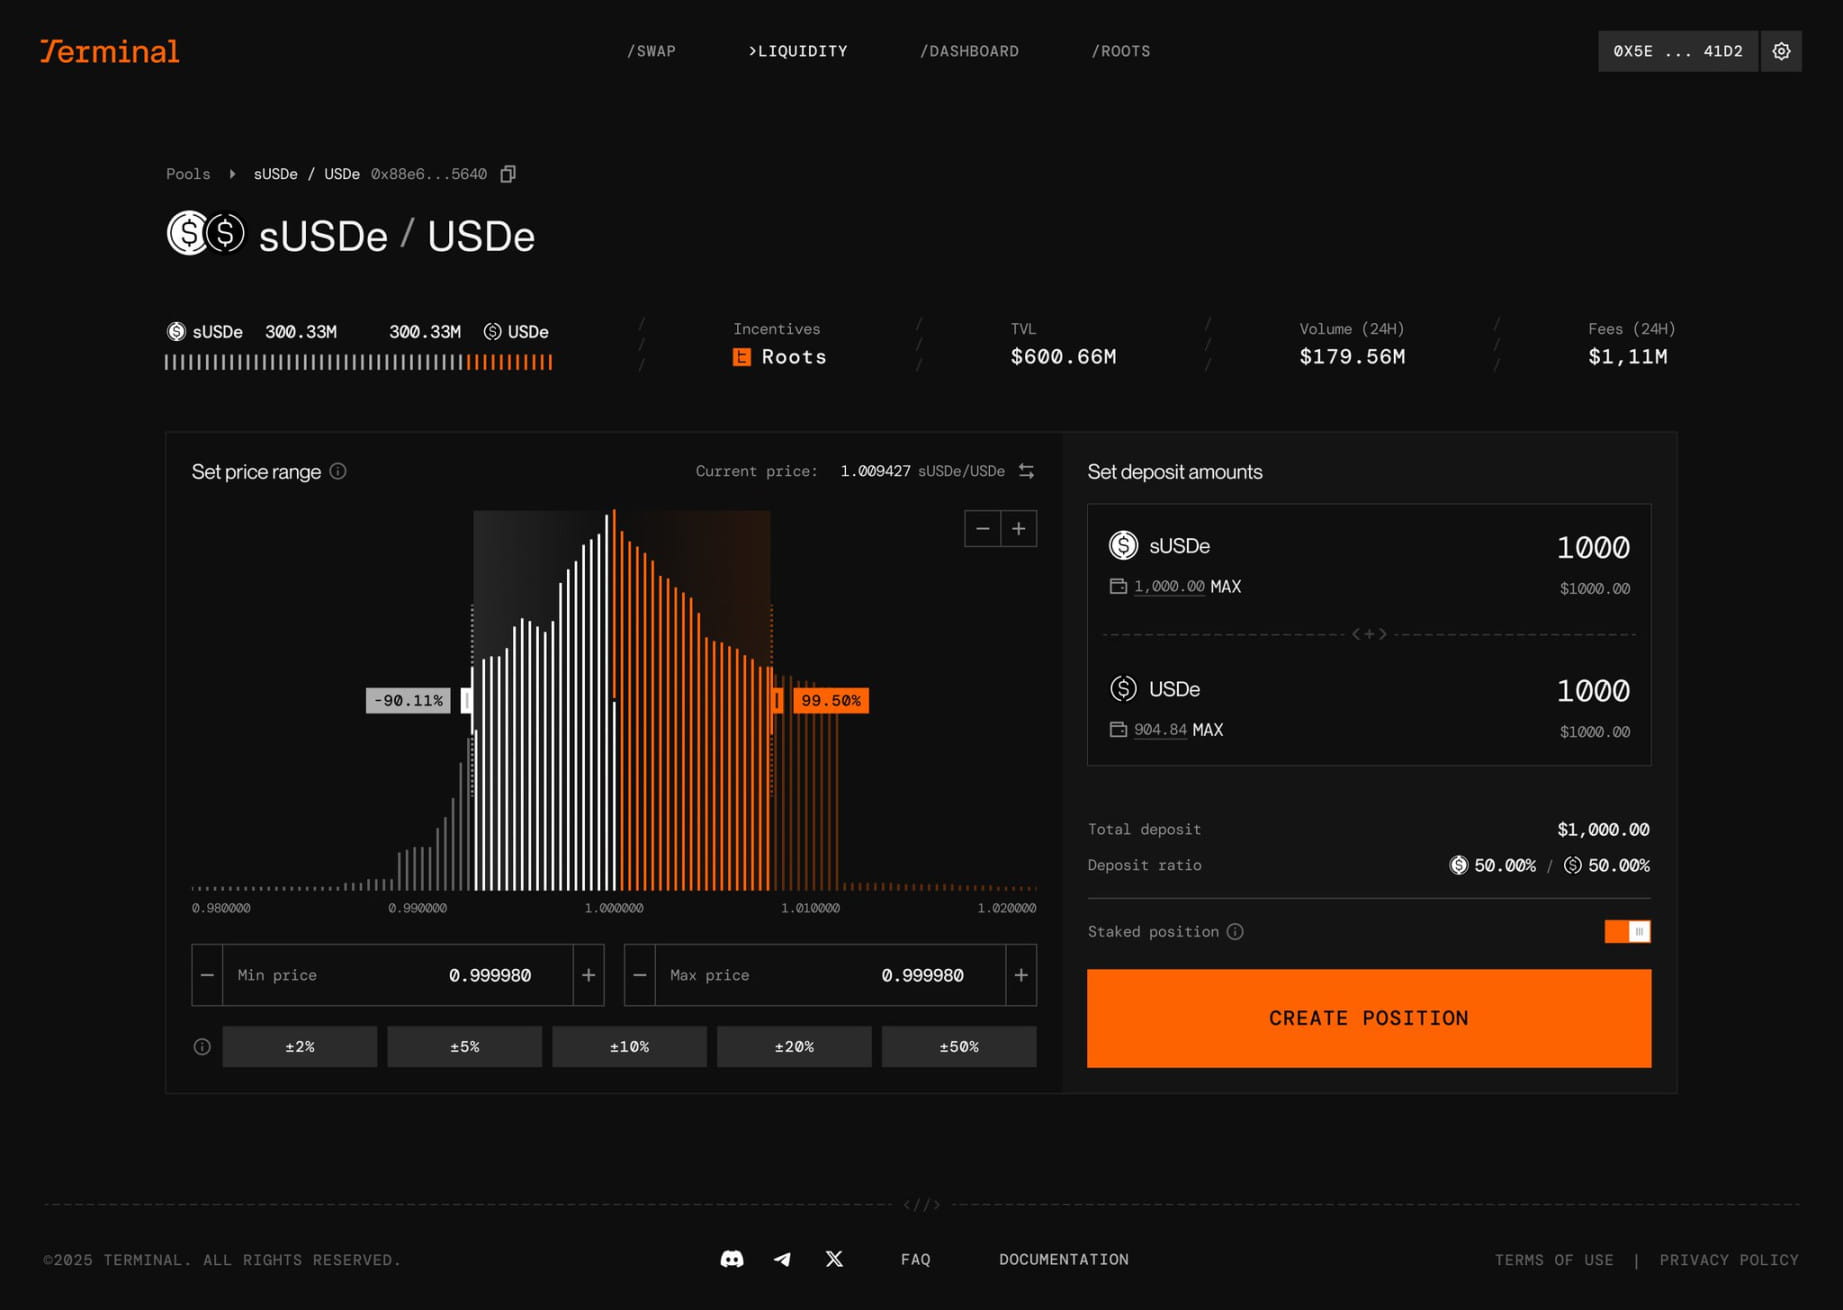
En cuanto al diseño del mecanismo, Terminal adopta un modelo de 'activos empaquetados de rendimiento' que son redimibles. Tomando como ejemplo sUSDe, sus ingresos serán extraídos (skimmed), garantizando así que mantenga la estabilidad del dólar, al mismo tiempo que puede funcionar como moneda base del protocolo en circulación de manera confiable.
Los depósitos previos de Terminal también están en curso; al depositar USDe, se pueden obtener puntos de airdrop tanto de Ethena como de la propia Terminal, al depositar WETH se pueden obtener puntos de ether.fi y al depositar WBTC se pueden obtener puntos de la propia Terminal.
Strata
Ethena ha tenido tanto éxito que los proyectos que la imitan surgen constantemente. Algunos proyectos se basan en el mecanismo de Ethena y realizan 'microinnovaciones' sobre él, asegurando una cierta cuota de mercado para sí mismos, como Resolv Labs (emisor de USR). El mecanismo de Ethena ya está maduro, no debería ser modificado directamente, pero se pueden llevar estas innovaciones de regreso a USDe a través de proyectos ecosistémicos. Por ejemplo, el mecanismo de Strata es similar al de Resolv.
Strata es un protocolo de segmentación de riesgos (risk tranching) basado en Ethena, diseñado para reempaquetar los rendimientos de stablecoins con rendimiento como USDe y satisfacer las necesidades de inversores con diferentes tolerancias al riesgo. También funcionará en Converge.
Específicamente, Strata divide los rendimientos de USDe en dos tipos de tokens:
Strata USDe (stUSDe): como producto senior, ofrece un rendimiento más estable y protección del capital, adecuado para inversores conservadores. Sus ingresos provienen de sUSDe, garantizando un APY mínimo y con cierto potencial de apreciación.
Strata Junior Liquidity Pool (stJLP): como producto junior, asume riesgos adicionales y absorbe la volatilidad de sUSDe, pero puede obtener mayores rendimientos, adecuado para usuarios dispuestos a asumir riesgos.
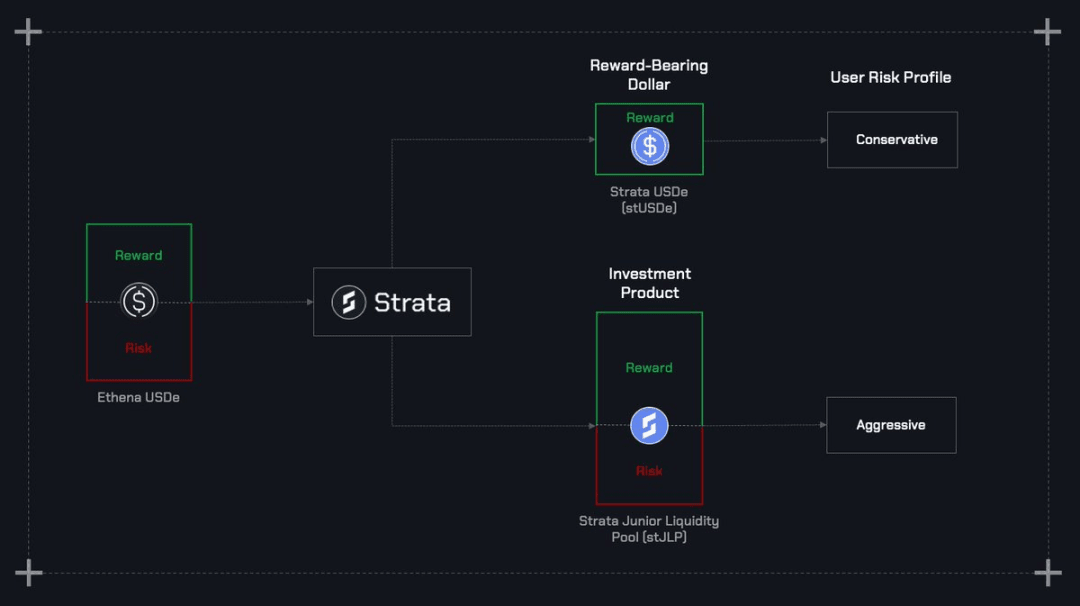
Este modelo es similar a los productos de gestión estructurada en finanzas tradicionales, donde los ingresos y riesgos se dividen claramente, proporcionando así a los inversores institucionales y minoristas opciones de exposición al riesgo.
Para los fondos conservadores, el stUSDe de Strata ofrece ingresos estables predecibles y débilmente correlacionados con las tasas de interés tradicionales; mientras que para los inversores con mayor tolerancia al riesgo, el stJLP ofrece la posibilidad de rendimientos apalancados. Si Ethereal y Terminal resuelven los problemas de negociación y liquidez, Strata completa el rompecabezas de la 'gestión de riesgos'.
En el contexto de la fusión entre DeFi y TradFi, la aparición de Strata llena el vacío en el 'diseño de productos institucionales'. La entrada de las finanzas tradicionales en DeFi a menudo enfatiza los rendimientos ajustados al riesgo, mientras que Strata satisface esta demanda con productos estructurados tokenizados.
La temporada de airdrop de Strata, la Temporada 0, está en curso, y al depositar USDe / eUSDe (USDe depositado en Ethereal), además de obtener puntos de airdrop de Ethena y de su propia Reserva, también se puede obtener puntos de airdrop de Ethereal. Los tres protocolos del ecosistema Ethena ya han integrado Pendle, Euler, Morpho y otros protocolos DeFi, con diversas formas de jugar como LP, YT apalancado para obtener puntos, PT préstamos circulares, etc. Se recomienda a los lectores explorar por sí mismos.
Innovación en el modelo
La historia de Ethena está realmente bien contada. Después de entender el enorme ecosistema que está construyendo, es difícil ver su comportamiento como simplemente obtener una prima de valoración, elevando el valor, un engaño, y uno no puede evitar pensar que esta forma de operar podría realmente ser una 'innovación en el modelo'.
Para mí personalmente, la respuesta es afirmativa.
CeDeFi
Cuando Ethena registra los saldos de los clientes y las participaciones de los fondos de cobertura (USDe, sUSDe) en la blockchain, efectivamente se transforma de CeFi a 'CeDeFi', poseyendo las ventajas inherentes de DeFi, como Permissionless (sin permisos) — los fondos de cobertura privados suelen estar abiertos solo a instituciones y usuarios de alto patrimonio, con un umbral que puede llegar a ser de un millón de dólares, y pueden requerir proporcionar diversas identificaciones para cumplir con las necesidades de cumplimiento. Pero en la cadena, no se requiere autenticación, solo tarifas de gas. Con 10, 100, 1000 dólares... cualquier cantidad se puede comprar a través de DEX sin la necesidad de la aprobación de nadie.
La accesibilidad de DeFi beneficia a muchos que anteriormente estaban aislados del sistema financiero tradicional. Los ciudadanos de un país inestable en Sudáfrica, que ni siquiera tienen un banco de confianza a su alrededor, pueden disfrutar de los rendimientos de valorización de activos ofrecidos por las principales instituciones de cobertura, siempre que tengan acceso a Internet y un software de billetera criptográfica.
Las ventajas inherentes de DeFi en comparación con CeFi son, en realidad, una innovación en el modelo. Porque para muchos inversores minoristas, esta es una oportunidad de inversión que va de la nada a algo, la blockchain permite que las finanzas avanzadas lleguen a las masas, y les ofrece más opciones de inversión.
Entonces, el empoderamiento actual del token ENA de Ethena es un amplificador de airdrop; ¿no es un modelo de 'minar uno mismo' un poco problemático? Sin embargo, también hay otro lado.
Marketing de tokens.
Promover el crecimiento del protocolo mediante incentivos de tokens (airdrop) podría ser también una innovación en el modelo de distribución de productos. Porque efectivamente funciona, USDe es el 'activo en dólares' que alcanzó el suministro de 10 mil millones más rápido en la historia, y el efecto del airdrop de ENA en 4 trimestres ha sido fundamental.
Es importante notar que sUSDe en sí mismo es un producto útil con PMF (ajuste del producto al mercado); ya existe una demanda de rentabilidad, y el airdrop de puntos permite un beneficio múltiple, ¿por qué no disfrutarlo? El marketing de tokens ha impulsado su crecimiento, pero cuando los incentivos se detienen, la tendencia de desarrollo de sUSDe también es poco probable que se revierta.
Para las empresas y productos en rápido crecimiento, no pagar dividendos y utilizar los fondos para preparar el desarrollo futuro es bastante normal; muchas acciones tecnológicas que cotizan en Nasdaq lo hacen de esta manera.
Después de que el producto madure, los tokens siempre tendrán empoderamiento. Incluso el meme token de gobernanza de larga duración UNI está allanando el camino para abrir el interruptor de tarifas. Ya sea mediante mecanismos de recompra o compartición de ingresos, los tokens empoderados representan una cierta 'propiedad' sobre el producto subyacente, equivalente a la participación en el mundo Web2. ¿Usar acciones para incentivar a los usuarios a utilizar el producto? Eso es algo que no podría ocurrir en las finanzas tradicionales, es la blockchain la que lo hace posible.
Entregar el producto a los usuarios es el concepto fundamental de Web3, así como la 'innovación en el modelo' de distribución de propiedad.
Ethena es un producto que amplifica la innovación en el modelo blockchain y podría convertirse en un enorme ecosistema CeDeFi omnipresente.
Declaración: el autor de este artículo posee tokens ENA, cuyo valor alcanza los estándares de divulgación.