


Título original: Explorando los Efectos en la Cadena de las Empresas de Tesorería de ETH
Autor original: Tanay Ved, Coin Metrics
Traducción original: Saoirse, Foresight News
Puntos clave
· Las reservas de activos digitales centradas en Ethereum están expandiéndose rápidamente, acumulando 2.2 millones de ETH (1.8% del suministro total) en solo dos meses, lo que ha llevado a un desequilibrio entre oferta y demanda.
· Estas tesorerías están adoptando estrategias activas en la cadena, planeando asignar capital a través de staking y DeFi, mientras apoyan la seguridad y liquidez de la red al mismo tiempo.
· A pesar de que actualmente se encuentran en una fase de acumulación, una mayor participación en la cadena podría, al mismo tiempo, aumentar la liquidez y la seguridad de Ethereum, así como aumentar su exposición a los riesgos de capital corporativo.
El surgimiento de reservas de activos digitales
Las reservas de activos digitales (DATs), que son aquellas empresas que poseen criptomonedas como Bitcoin o Ethereum en sus balances, se han convertido en un nuevo canal de acceso al mercado. El lanzamiento de ETFs de spot en 2024 ha liberado la demanda de inversores que antes no podían poseer BTC y ETH de manera directa. Asimismo, las reservas de activos digitales ofrecen a los inversores la oportunidad de acceder a estos activos y sus ecosistemas a través de acciones que se negocian públicamente, y tienen la capacidad estratégica de recaudar y asignar capital.
Hemos analizado anteriormente el (manual de estrategias) de Michael Saylor, quien recaudó fondos mediante la emisión de acciones y bonos convertibles, acumulando más de 628,000 bitcoins (2.9% del suministro total de bitcoins). Muchas empresas en todo el mundo están siguiendo su ejemplo, desde Marathon Digital hasta Metaplanet en Japón, proporcionando a los accionistas una exposición ampliada o 'apalancada' a Bitcoin. Hoy en día, este modelo se está expandiendo a otros ecosistemas, con numerosas entidades compitiendo por acumular ETH en sus reservas corporativas.
A pesar de que el objetivo de aumentar la exposición de los accionistas al activo subyacente no ha cambiado, hay diferencias fundamentales entre las reservas de Ethereum y las de Bitcoin: las primeras pueden aprovechar el staking de Ethereum y el ecosistema DeFi. Esto crea posibilidades para mejorar los rendimientos a través de ingresos nativos de Ethereum y una asignación efectiva de capital en la cadena. En este artículo, analizaremos el impacto dinámico de las reservas de Ethereum en el suministro de Ethereum y exploraremos el impacto que estas grandes instituciones pueden tener en la red tras su entrada en la cadena.
Dinámica del suministro: la competencia por el 5% del suministro
Desde julio de este año, las reservas de activos digitales de Ethereum han alcanzado un total de 2.2 millones de ETH, lo que representa cerca del 1.8% del suministro total actual de ETH. Actualmente hay 5 participantes principales en este campo, que recaudan fondos a través de financiamiento de capital como ofertas públicas o colocaciones privadas de empresas que cotizan en bolsa (PIPE), para asignar capital y aumentar el valor de los activos que poseen. Hasta el 11 de agosto, las tenencias de estas entidades son las siguientes:
· Bitmine Immersion Technologies: 1.15 millones de ETH, con un valor aproximado de 4.8 mil millones de dólares
· SharpLink Gaming: 521,000 ETH, con un valor aproximado de 2.2 mil millones de dólares
· The Ether Machine: 345,000 ETH, con un valor aproximado de 1.4 mil millones de dólares
· Bit Digital: 120,000 ETH, con un valor aproximado de 503 millones de dólares
· BTCS Inc.: 70,000 ETH, con un valor aproximado de 293 millones de dólares
Bitmine Immersion Technologies es actualmente el mayor poseedor corporativo de ETH, con una participación que representa el 0.95% del suministro total de ETH, y está avanzando rápidamente hacia un objetivo establecido de acumular el 5% del suministro circulante de ETH. A medida que el entorno del mercado cambia, estas empresas pueden construir reservas sobre una base de costos favorable, y la competencia por una mayor cuota de ETH se intensifica constantemente.
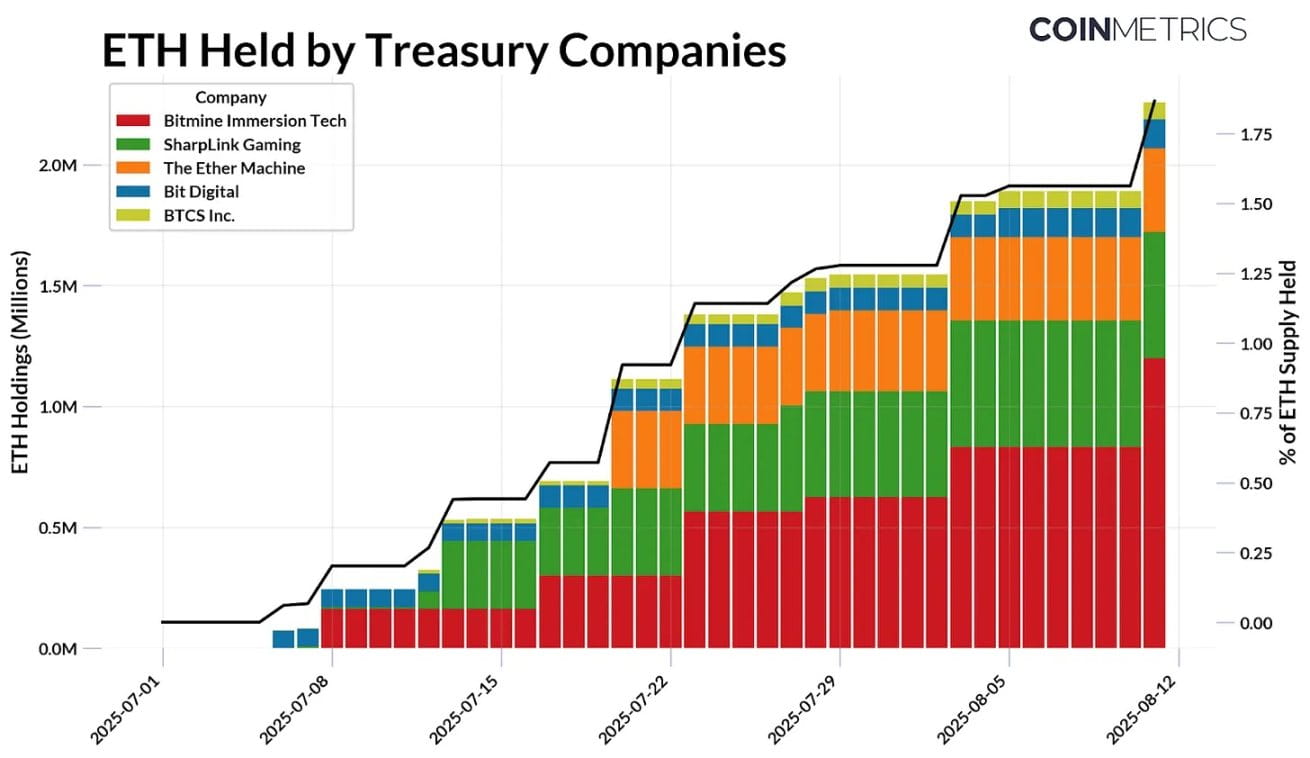
Fuente: Coin Metrics Network Data Pro y documentos públicos (hasta el 11 de agosto de 2025)
Al considerar la dinámica de emisión de Ethereum, esta tendencia se vuelve más evidente. El suministro de Ethereum está regulado por un mecanismo de PoS, donde el ETH recién emitido se distribuye a los validadores, mientras que parte de las tarifas de transacción se destruyen, por lo que el volumen neto de emisión puede fluctuar entre valores negativos (deflacionarios) y positivos (inflacionarios).
Desde la 'fusión' en septiembre de 2022, se han emitido un total de 2.44 millones de ETH, se han destruido 1.98 millones de ETH, y la emisión neta ha sido de 454,300 ETH. Desde julio de este año, las tesorerías corporativas de Ethereum han acumulado 2.2 millones de ETH, superando con creces la emisión neta durante el mismo período. El límite de suministro y el mecanismo de reducción a la mitad de Bitcoin reducirán directamente su emisión nueva, mientras que el suministro de Ethereum es dinámico y actualmente se encuentra en estado de inflación. Dado que la capitalización de mercado de Ethereum es aproximadamente 1/4.5 de la de Bitcoin, la escala y velocidad de la demanda reciente son aún más dignas de atención.
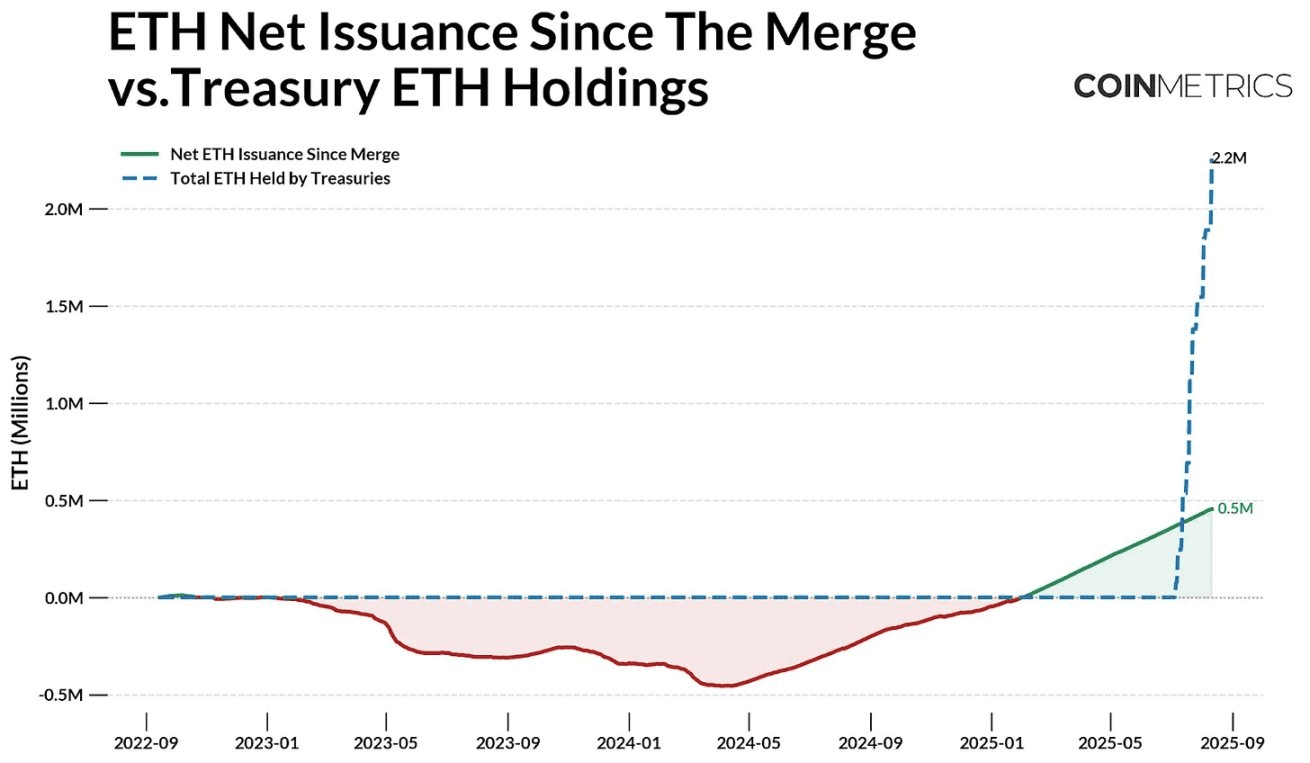
Fuente: Coin Metrics Network Data Pro y documentos públicos
Dado que el capital que fluye hacia los ETF de Ethereum ha ido en aumento en los últimos meses, este desequilibrio entre oferta y demanda se vuelve aún más pronunciado. En general, además del 29% de ETH en staking a nivel de capa de consenso y el 8.9% de ETH mantenido en otros contratos inteligentes, estas herramientas continúan absorbiendo el suministro circulante libre de 107.2 millones de ETH (suministro disponible en el mercado). Por lo tanto, el aumento continuo de reservas y ETF puede amplificar la sensibilidad del precio ante la nueva demanda.
Impacto del ecosistema: staking, DeFi y actividad en cadena
A pesar de que la mayoría de las tesorerías de ETH todavía se encuentran en una fase de acumulación, parte de su capital eventualmente podría ingresar a la cadena. A diferencia del enfoque relativamente pasivo de las tesorerías de Bitcoin, estas empresas planean aprovechar el staking de Ethereum y la infraestructura DeFi para mejorar los rendimientos ajustados al riesgo y lograr una utilización efectiva de sus activos. Esta transformación ya está en marcha: SharpLink Gaming ha stakeado la mayor parte de sus activos, BTCS Inc. obtiene rendimientos a través de Rocket Pool, y otras empresas como The Ether Machine y ETHZilla también se están preparando para una gestión más activa en la cadena.
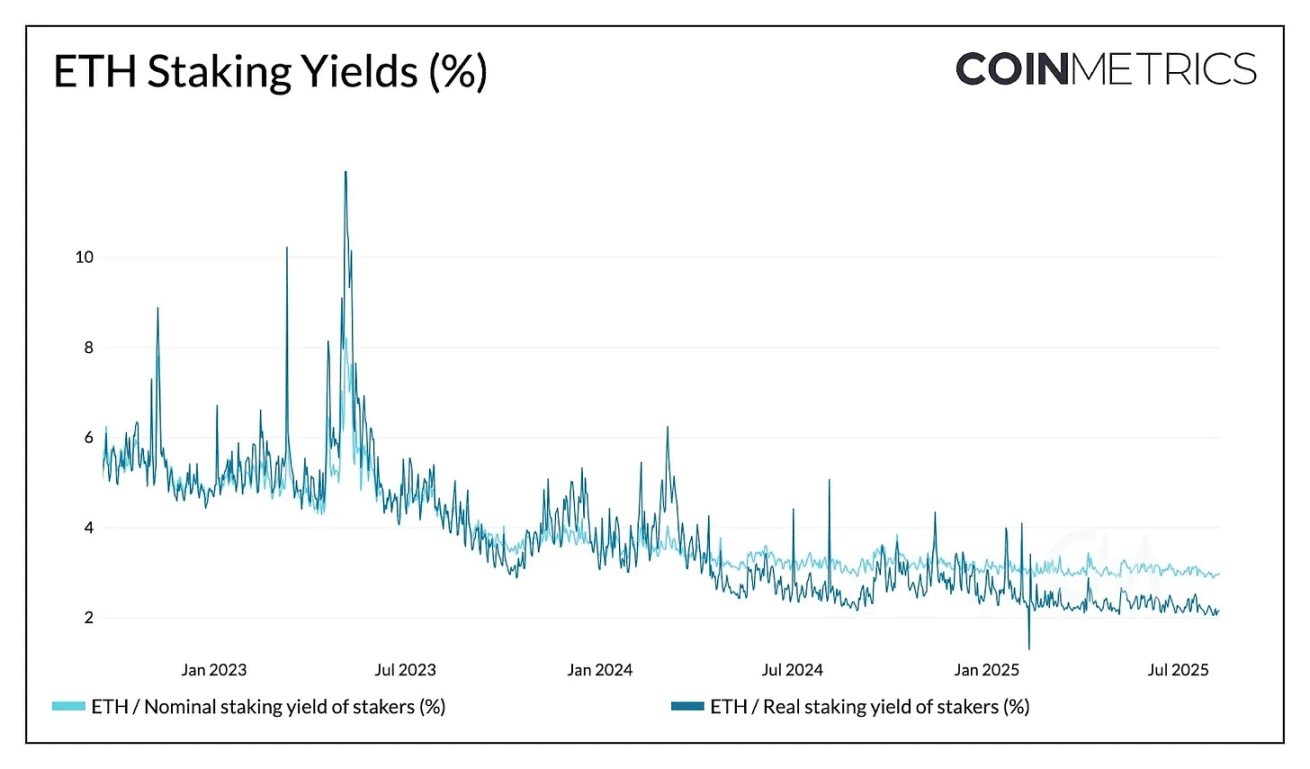
Fuente: Coin Metrics Network Data Pro
Actualmente, Ethereum puede ofrecer un rendimiento nominal del 2.95% y un rendimiento real (ajustado por inflación) del 2.15% al proporcionar recompensas de staking para la seguridad de la red. Esto no solo puede generar una apreciación de precios para el activo subyacente, sino que también puede proporcionar un flujo de ingresos estable para las tesorerías corporativas. Por ejemplo, si el 30% de los 2.2 millones de ETH que actualmente posee la tesorería se stakea al rendimiento nominal actual de aproximadamente 3% y el precio de ETH es de 4000 dólares, se podría generar aproximadamente 79 millones de dólares en ingresos anuales. Aunque una gran afluencia de capital hacia el staking podría presionar a la baja los rendimientos, el hecho de que la tasa de recompensas de Ethereum disminuirá gradualmente a medida que aumente el total de staking hace que este impacto sea relativamente moderado.
Las tesorerías corporativas participan principalmente de dos maneras: primero, ejecutando sus propios nodos de validación, y segundo, utilizando protocolos de staking líquido. La SEC de EE. UU. ha dejado claro que los protocolos de staking líquido no se consideran valores, y las empresas pueden hacer staking a través de terceros como Lido, Coinbase o RocketPool, obteniendo tokens de certificado de 'liquidez' como recompensa.
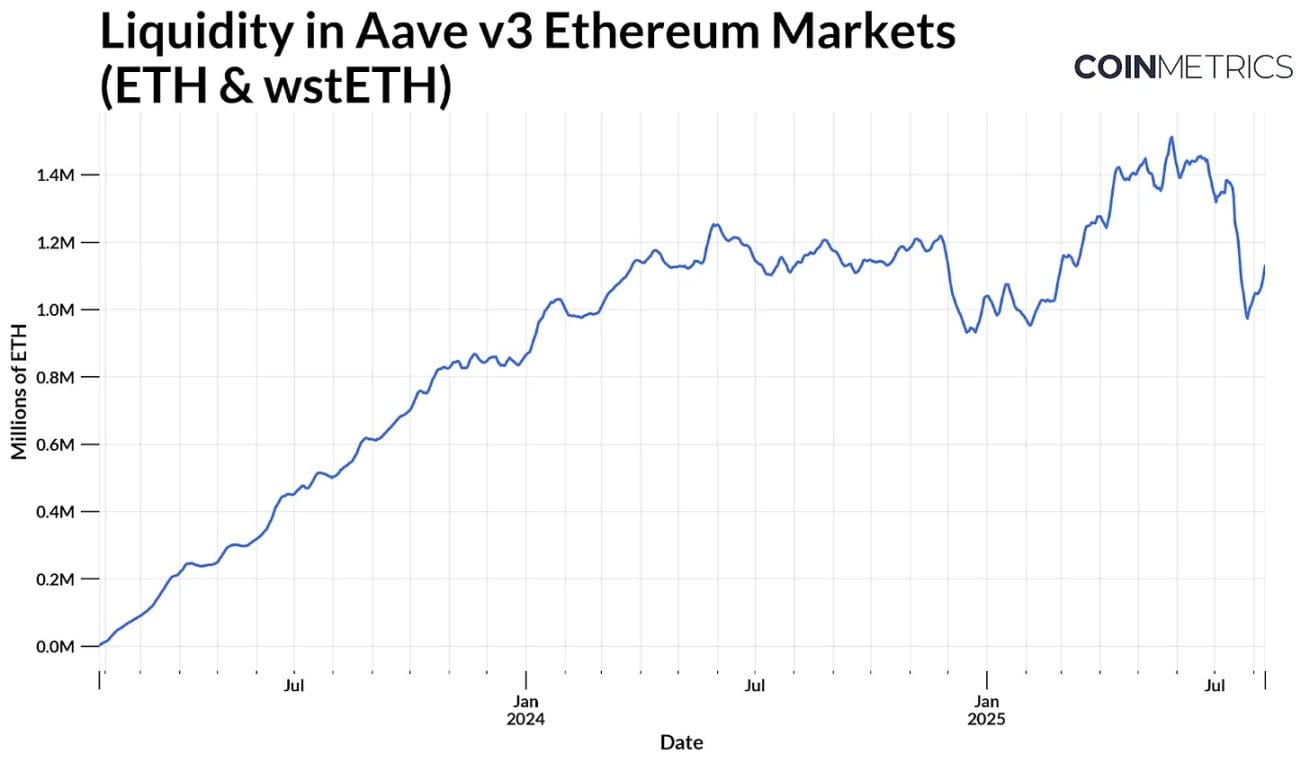
Fuente: Coin Metrics ATLAS
A pesar de los riesgos adicionales, tokens como stETH de Lido se utilizan ampliamente en DeFi para préstamos y staking, o para obtener ingresos adicionales de manera eficiente en capital sobre la tasa de rendimiento anual de staking de referencia. Tomando Aave v3 como ejemplo, ETH y tokens de staking líquido como stETH constituyen un enorme fondo de liquidez disponible (suministro de activos para préstamos). Este fondo ha crecido actualmente a aproximadamente 1.1 millones de ETH, y la adición de reservas de capital puede ampliar aún más el tamaño del fondo, aumentando los rendimientos mientras mejora la liquidez del mercado.
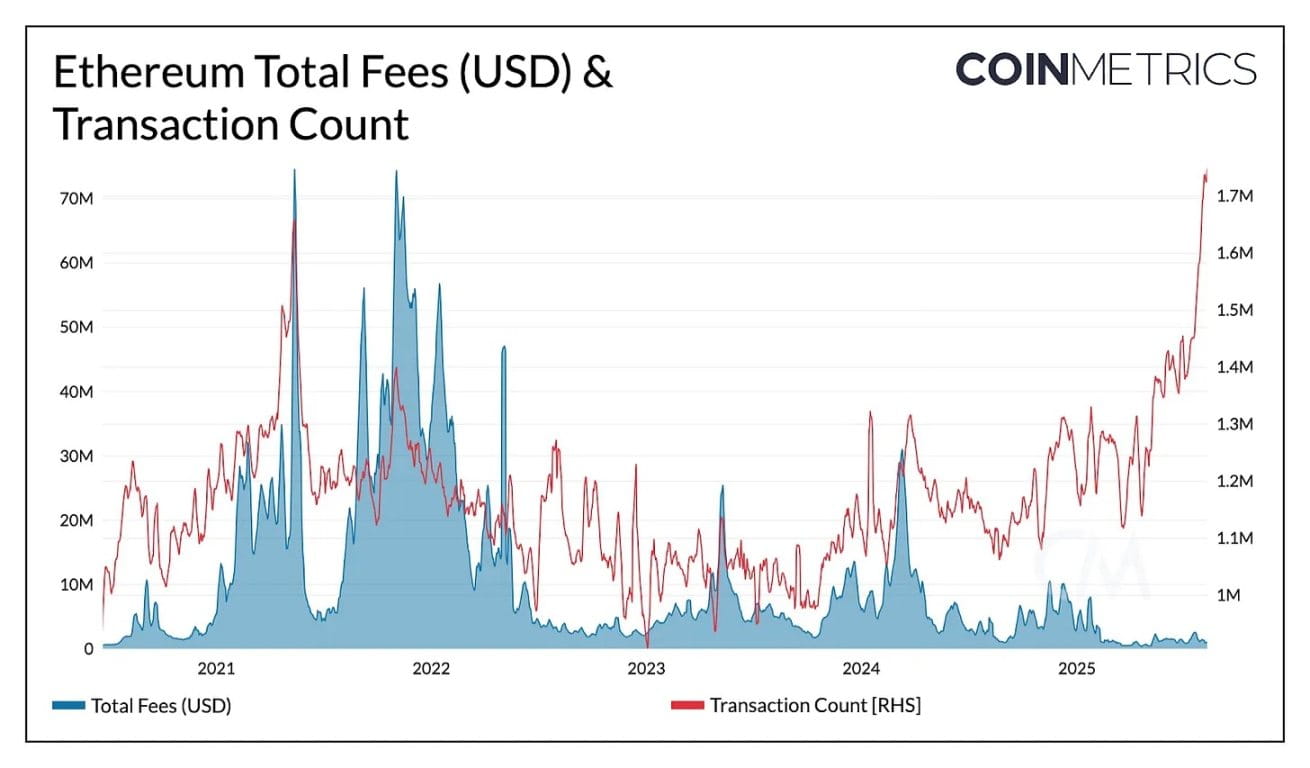
Fuente: Coin Metrics Network Data Pro
A pesar de que el volumen de transacciones en la red principal de Ethereum ha superado récords históricos (de 1.7 a 1.9 millones de transacciones diarias), los recientes aumentos en los límites de gas y la expansión de la capacidad de bloques han aliviado la congestión de la red y han desviado parte de la actividad a L2, manteniendo los costos totales en niveles bajos durante años. Si el capital de las tesorerías ingresa masivamente a la cadena, las transacciones de alto valor en Ethereum L1 podrían impulsar el crecimiento de la demanda total de espacio en bloques y los ingresos por tarifas, con la esperanza de formar un ciclo de retroalimentación positivo entre la actividad de reservas, la liquidez y el uso en la cadena.
Relacionar el desempeño de las tesorerías corporativas con la salud en la cadena
A medida que la estrategia en cadena de las tesorerías corporativas de Ethereum se expande, su desempeño financiero se vuelve cada vez más significativo para la salud a largo plazo de la red Ethereum, vinculando el desempeño de las empresas fuera de la cadena con los posibles impactos en la cadena. La tenencia a gran escala a largo plazo puede reducir el suministro circulante, aumentar la visibilidad y mejorar la liquidez en la cadena, pero la centralización, el apalancamiento y los riesgos operativos significan que los problemas a nivel corporativo pueden repercutir en la red.
El impacto de grandes tenencias de reservas de ETH en la cadena
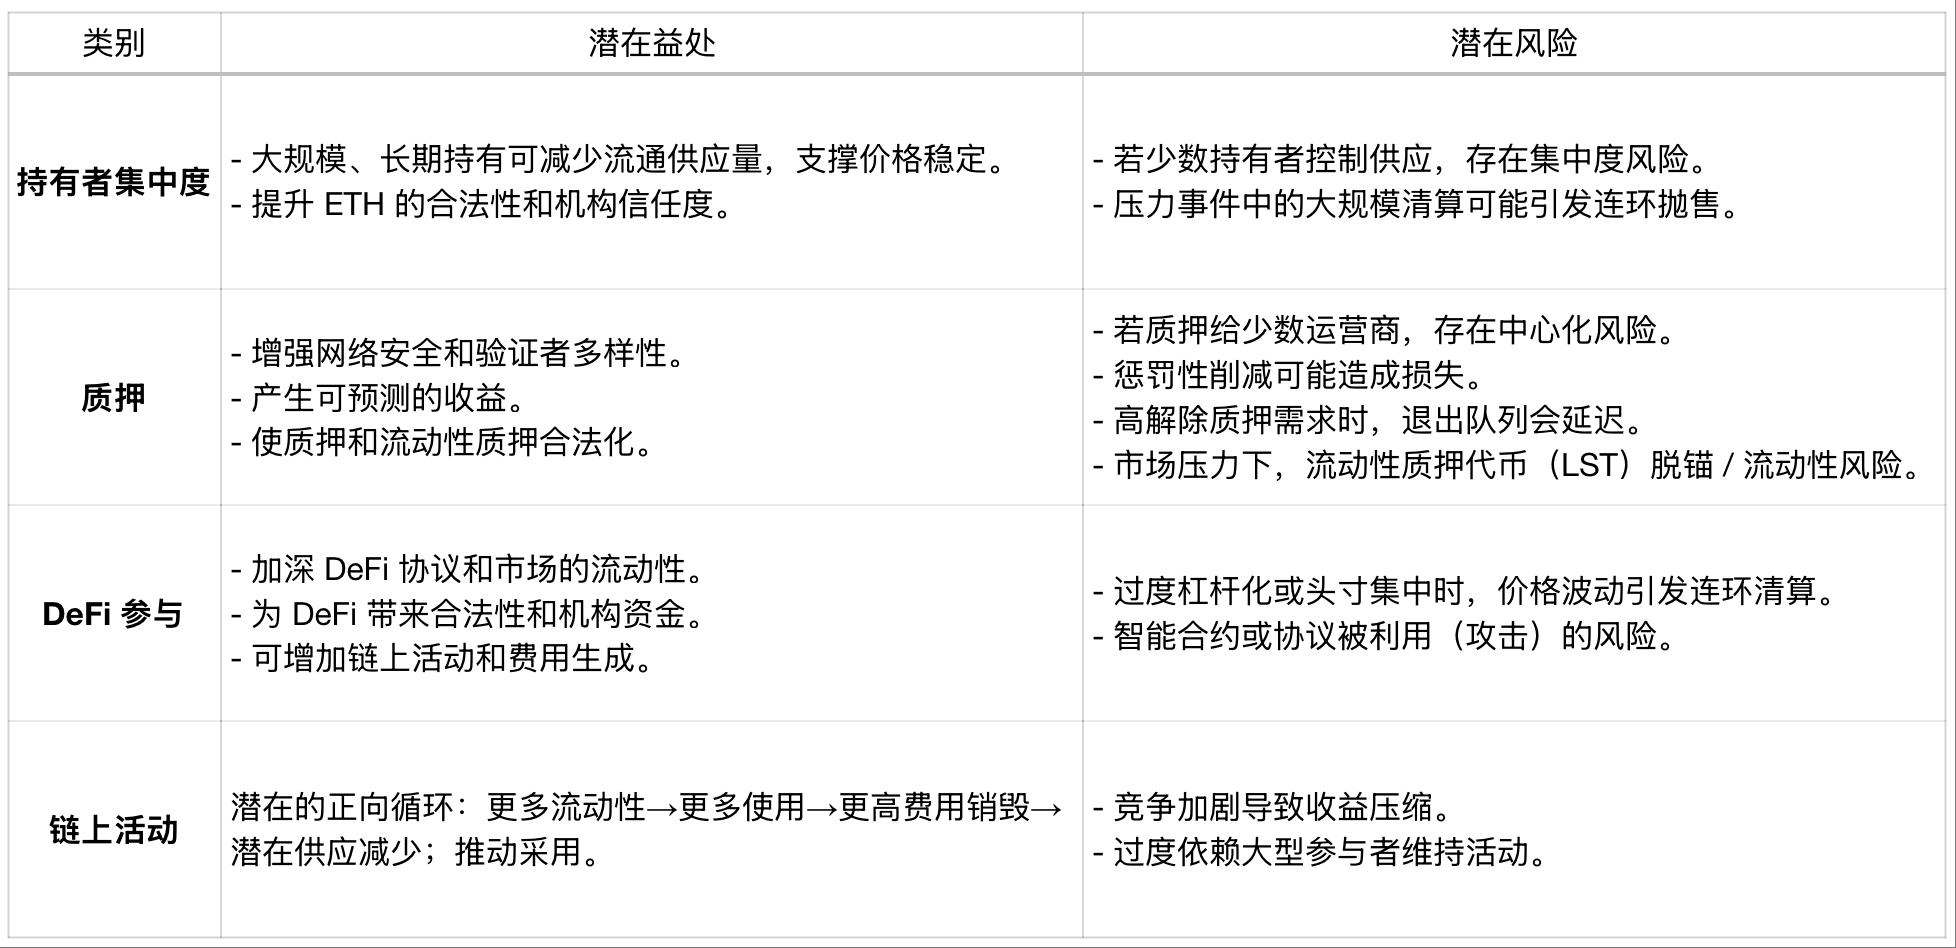
Aunque estas son consideraciones a nivel de red, las tesorerías corporativas también están sujetas a las fuerzas del mercado y la psicología de los inversores. Un balance sólido y una confianza continua de los inversores pueden permitir que las reservas amplíen sus tenencias y mejoren su participación. Por el contrario, una caída significativa en el precio del activo subyacente, una contracción de la liquidez o un apalancamiento excesivo podrían llevar a la venta de ETH o a una disminución de la actividad en la cadena.
Indicadores relacionados con el desempeño de las tesorerías
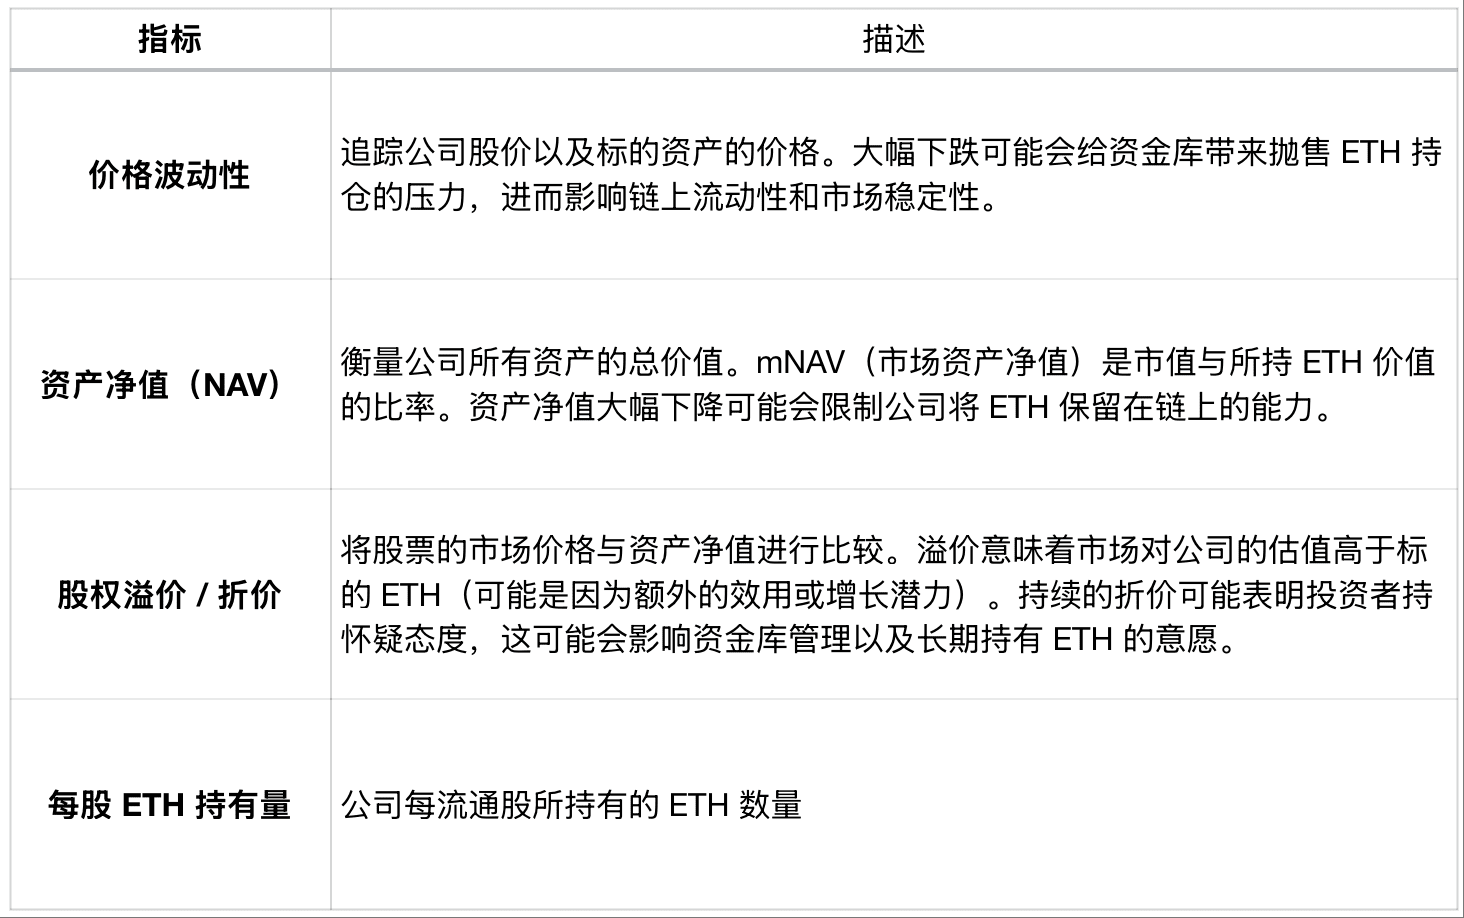
La descripción de los indicadores de volatilidad de precios rastrea el precio de las acciones de la empresa y el precio del activo subyacente. Una caída significativa puede presionar a las tesorerías a vender sus posiciones de ETH, afectando así la liquidez en la cadena y la estabilidad del mercado. El valor neto de los activos (NAV) mide el valor total de todos los activos de la empresa. mNAV (valor neto de los activos de mercado) es la relación entre la capitalización de mercado y el valor de los ETH mantenidos. Una caída significativa en el valor neto de los activos puede limitar la capacidad de la empresa para mantener ETH en la cadena. La prima / descuento de acciones compara el precio de mercado de las acciones con el valor neto de los activos. Una prima significa que el mercado valora a la empresa por encima del ETH subyacente (posiblemente debido a utilidad adicional o potencial de crecimiento). Un descuento persistente puede indicar que los inversores son escépticos, lo que puede afectar la gestión de la tesorería y la disposición a mantener ETH a largo plazo. La cantidad de ETH por acción mide el número de ETH que posee cada acción en circulación de la empresa.
Al rastrear el impacto a nivel de red y la salud financiera de estas empresas, los participantes del mercado pueden predecir mejor cómo el comportamiento de las tesorerías corporativas podría afectar la dinámica del suministro de Ethereum y la salud general de la red.
Conclusión
El rápido ascenso de las tesorerías corporativas de Ethereum evidencia su atractivo como activo de reserva y fuente de ingresos en la cadena. Su creciente influencia podría incrementar la liquidez y activar la actividad en la red, pero también viene acompañada de riesgos asociados con el apalancamiento, la financiación y la gestión del capital. A medida que los factores fuera de la cadena (como el desempeño de las acciones y el pago de deudas) se vinculan más estrechamente con la actividad en la cadena, estos factores pueden impactar rápidamente la cadena. A medida que estas instituciones crecen, rastrear la salud de sus balances y su actividad en la cadena será clave para comprender su impacto.
Enlace al documento original