Autor original: Mason Nystrom
Compilado por: White55, Mars Finance
Ofrecer algunas ideas a los fundadores sobre el estado de la financiación de criptomonedas, así como algunas de mis predicciones personales sobre el futuro del VC en criptomonedas.
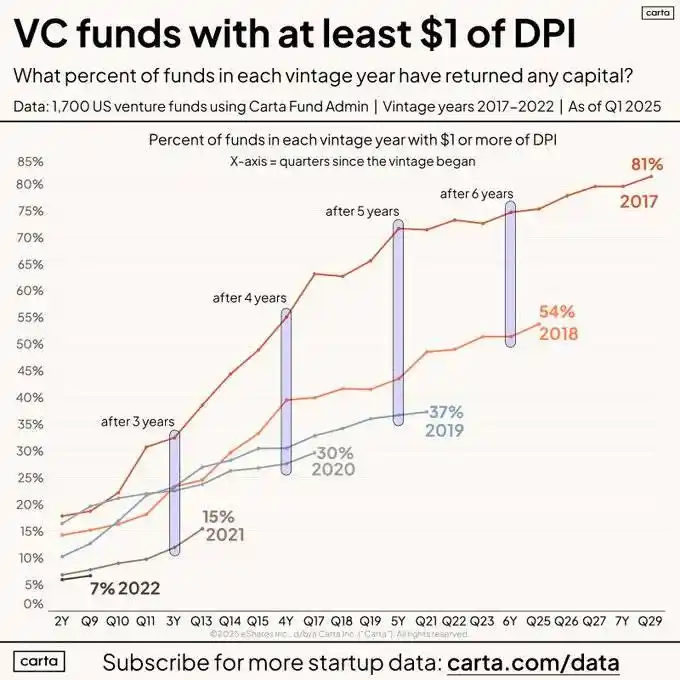
Dicho esto: el entorno de financiación es difícil, debido a los desafíos de fondos de DPI (Deep Tide Note: un índice ponderado por capitalización de mercado, que se utiliza para rastrear el rendimiento de activos de finanzas descentralizadas (DeFi) en el mercado de criptomonedas) y LP, a lo largo de todo el campo del VC, los fondos han devuelto menos dinero a los LP en el mismo período de tiempo en comparación con el pasado.
Esto a su vez lleva a una disminución del capital neto obtenido por VC existentes y nuevos, lo que finalmente hace que el entorno de financiación sea más difícil para los fundadores.
¿Qué significa esto para las empresas de criptomonedas?
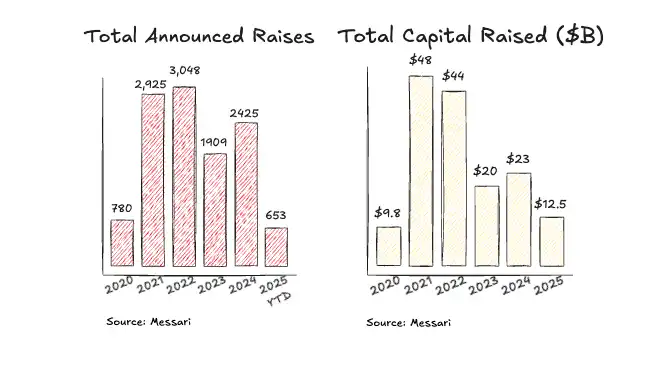
Las transacciones en 2025 se desacelerarán, pero estarán alineadas con el ritmo de despliegue de capital de 2024.
· La desaceleración en el número de transacciones puede estar relacionada con el hecho de que muchos VC están cerca del final de sus fondos, y hay menos capital disponible para desplegar.
· Algunas grandes transacciones siguen siendo completadas por fondos grandes, por lo que la velocidad de despliegue de capital se mantiene en línea con los últimos dos años.
En los últimos dos años, las transacciones de fusiones y adquisiciones en criptomonedas han mejorado continuamente, lo que sugiere un buen desarrollo de la liquidez y oportunidades de salida. Las recientes transacciones de grandes fusiones y adquisiciones, que incluyen NinjaTrader, Privy, Bridge, Deribit, HiddenRoad, entre otras, son un buen augurio para la integración y la suscripción de más inversiones de riesgo en acciones de criptomonedas.
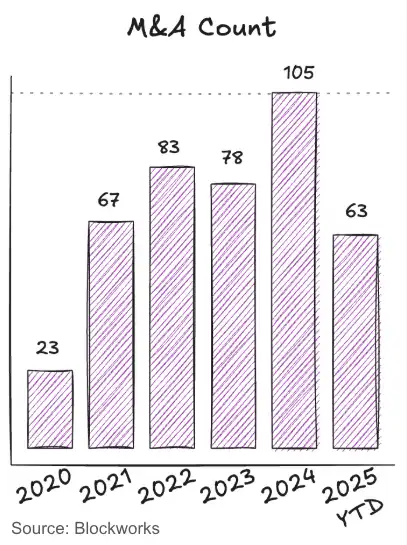
En el último año, el número de transacciones ha permanecido relativamente estable, con algunas transacciones grandes y en etapas posteriores completadas (o anunciadas) en el cuarto trimestre de 2024 y el primer trimestre de 2025. Esto se debe principalmente a que más transacciones pertenecen a las etapas tempranas de Pre-semilla, ronda semilla y aceleradoras, donde siempre hay fondos abundantes.
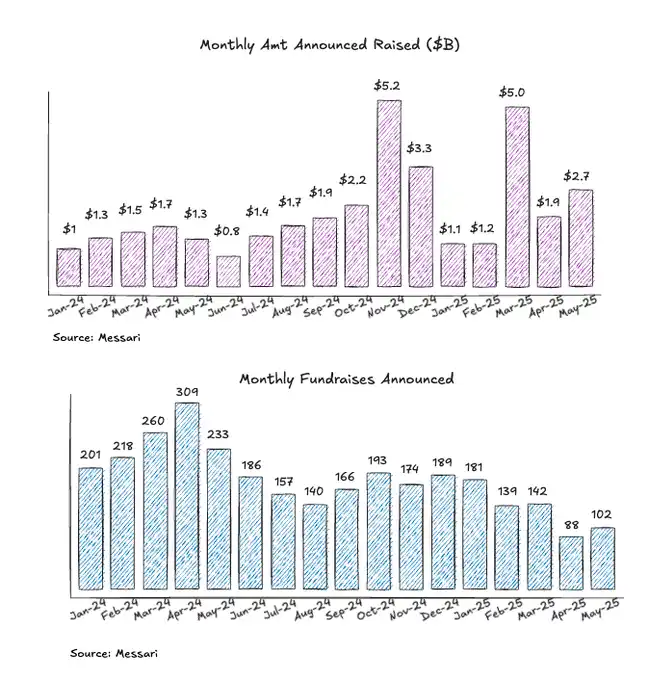
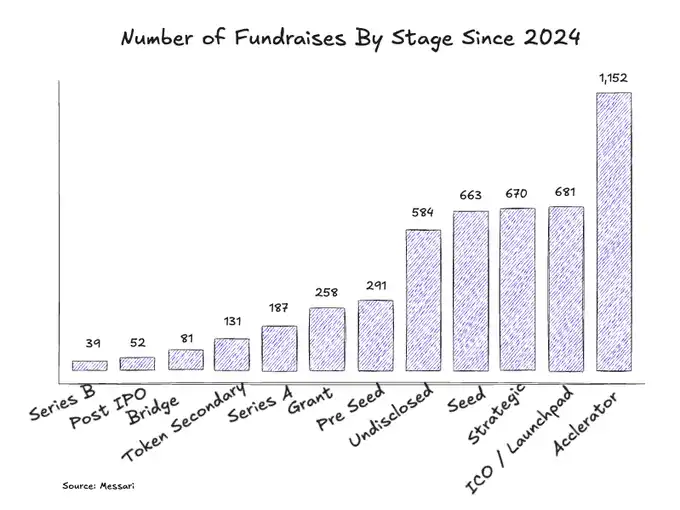
Las aceleradoras y Launchpad lideran la cantidad de transacciones en todas las etapas
Desde 2024, ha surgido una gran cantidad de plataformas de aceleradoras y Launchpad en el mercado, lo que puede reflejar un entorno de capital más severo y la elección de los fundadores de lanzar tokens más temprano.
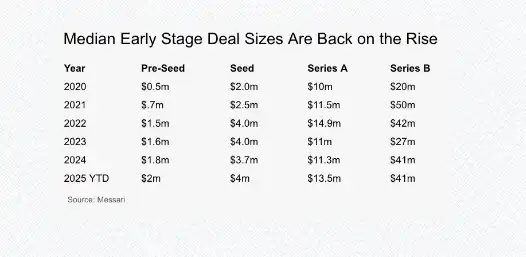
El tamaño mediano de las transacciones en etapas tempranas ha aumentado
El tamaño de la financiación de Pre-semilla sigue creciendo interanualmente, lo que indica que todavía hay fondos abundantes en las etapas tempranas del mercado. El tamaño mediano de las rondas de semillas, A y B ha alcanzado o recuperado los niveles de 2022.
Predicciones sobre la próxima etapa del VC en criptomonedas
1: Los tokens se convertirán en el mecanismo principal de inversión
Pasar de una estructura dual de tokens y acciones a una estructura unificada de valorización de un solo activo. Un activo, una historia de valorización.
Enlace al tweet original: https://x.com/MorphoLabs/status/1930973177691189423
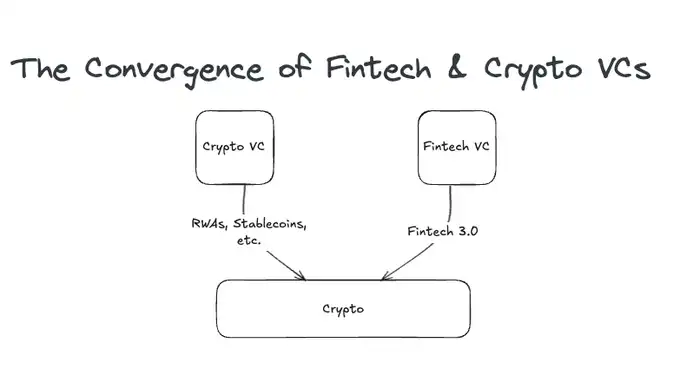
2: La fusión de tecnología financiera y VC en criptomonedas
Cada inversor en tecnología financiera se está transformando en un inversor en criptomonedas, ya que desea invertir en la próxima generación de redes de pago, nuevos bancos y plataformas tokenizadas, que se basan en la trayectoria de las criptomonedas. La competencia en el VC de criptomonedas está por llegar, y muchos VC de criptomonedas que aún no han invertido en el campo de las stablecoins/pagos tendrán dificultades para competir con el VC de tecnología financiera experimentado.
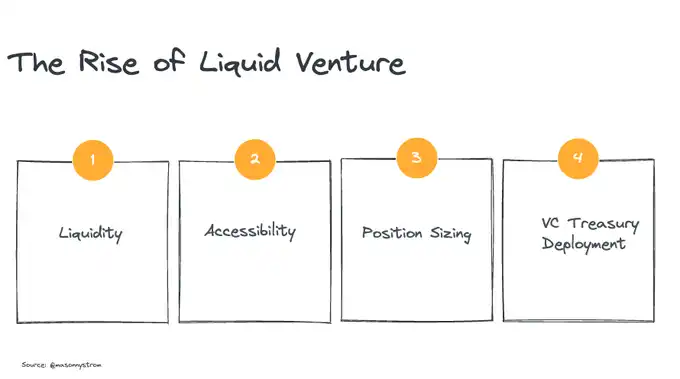
3: El auge de la inversión de riesgo en liquidez
‘Inversión de riesgo en liquidez’ — oportunidades de capital de riesgo en el mercado de tokens de liquidez.
· Liquidez — La liquidez de activos/políticas públicas significa una liquidez más rápida.
· Accesibilidad — En inversiones privadas de riesgo, no es fácil obtener acceso, mientras que la inversión de riesgo en liquidez significa que los inversores no siempre necesitan ganar la transacción, pueden comprar activos directamente. También hay opciones de negociación fuera de bolsa disponibles.
· Ajuste de posiciones — Dado que las empresas emiten tokens más temprano, esto significa que los fondos pequeños aún pueden establecer posiciones significativas, y los fondos grandes también pueden desplegarse de manera similar en activos de liquidez de mayor capitalización.
· Asignación de fondos — Muchos de los VC mejor clasificados históricamente han mantenido su capital de riesgo en tokens como BTC y ETH, que han generado rendimientos excesivos. Personalmente, creo que en los ciclos de mercado bajista, los VC comenzarán a llamar a más fondos por adelantado, y esto se volverá más normal.
Las criptomonedas seguirán liderando la vanguardia del VC
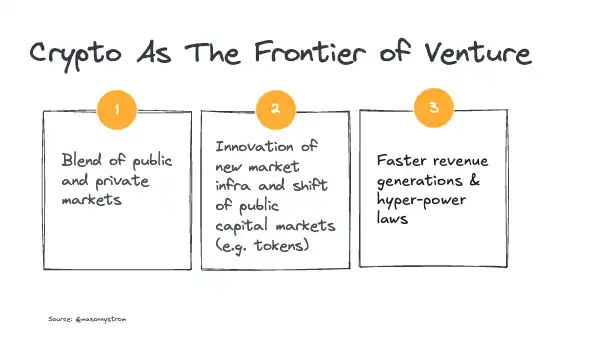
La fusión de los mercados de capital privado y público es la dirección del desarrollo del capital de riesgo, a medida que las empresas retrasan sus salidas a bolsa, más VC tradicionales eligen invertir en mercados de liquidez (instrumentos mantenidos después de la IPO) o en el mercado secundario. Las criptomonedas están en la vanguardia del capital de riesgo. Las criptomonedas continúan innovando en la formación de nuevos mercados de capital. Además, a medida que más activos se trasladan a la cadena, más empresas se centrarán en la formación de capital priorizando la cadena.
Por último, los rendimientos de las criptomonedas tienden a ser más potentes que los del capital de riesgo tradicional (Deep Tide Note: en una distribución de ley de potencias, la probabilidad de que la mayoría de los eventos ocurra es muy baja, mientras que la probabilidad de que unos pocos eventos ocurra es muy alta), los principales activos de criptomonedas compiten por convertirse en monedas digitales soberanas y la base de una nueva economía financiera. Esta descentralización será mayor, pero la ultra-potencia y volatilidad de las criptomonedas seguirán impulsando capital hacia el ámbito del capital de riesgo en criptomonedas, en busca de retornos asimétricos.