


Escrito por: Saurabh Deshpande
Compilado por: Luffy, Foresight News
Coinbase adquirió Deribit por 2.9 mil millones de dólares, lo que representa la mayor adquisición en la historia de las criptomonedas.
La historia en el ámbito tecnológico es similar. Hasta ahora, Google ha adquirido 261 empresas. Estas adquisiciones han dado lugar a productos como Google Maps, Google AdSense y Google Analytics. Quizás la más significativa fue la adquisición de YouTube por parte de Google en 2020 por 1.65 mil millones de dólares. En el primer trimestre de 2025, YouTube generó 8.9 mil millones de dólares en ingresos, lo que representa el 10% de los ingresos totales de Alphabet (la empresa matriz de Google). Similar a Google, Meta ha realizado hasta ahora 101 adquisiciones, siendo Instagram, WhatsApp y Oculus ejemplos destacados. Instagram generó más de 65 mil millones de dólares en ingresos anuales en 2024, representando más del 40% de los ingresos de todos los negocios de Meta.
¿Es mejor comprar listo o construir uno mismo?
La industria de las criptomonedas ya no es una industria nueva. Se estima que el número de usuarios de criptomonedas ha alcanzado los 659 millones, con Coinbase teniendo más de 105 millones de usuarios, mientras que el número total de usuarios de Internet en el mundo es de aproximadamente 5.5 mil millones. Por lo tanto, los usuarios de criptomonedas constituyen el 10% del total de usuarios de Internet. Estos números son importantes porque ayudan a identificar las fuentes de crecimiento para la próxima fase.
El aumento en la cantidad de usuarios es una forma obvia de crecimiento. Actualmente, solo hemos desarrollado casos de uso de criptomonedas en el ámbito financiero. Si otras aplicaciones utilizan la tecnología blockchain como infraestructura, el tamaño total del mercado se expandirá considerablemente. Obtener usuarios existentes, realizar ventas cruzadas y aumentar el ingreso por usuario son algunas de las formas en que las empresas existentes están logrando crecimiento.
Cuando el péndulo se inclina hacia las adquisiciones
Las adquisiciones abordan tres problemas clave que no pueden ser resueltos únicamente por financiamiento. Primero, en áreas altamente especializadas donde los desarrolladores experimentados son escasos, las adquisiciones ayudan a adquirir talento. Segundo, en un entorno donde el costo del crecimiento orgánico está aumentando, las adquisiciones ayudan a adquirir usuarios. Tercero, las adquisiciones pueden facilitar la integración tecnológica, permitiendo que los protocolos superen su caso de uso original. Estos temas se explorarán más a fondo en la siguiente sección con ejemplos de la industria.
Estamos en una nueva ola de adquisiciones en el ámbito de las criptomonedas. Coinbase adquirió Deribit por un récord de 2.9 mil millones de dólares; Kraken adquirió NinjaTrader, una plataforma de futuros minorista regulada por la CFTC, por 1.5 mil millones de dólares; Ripple adquirió Hidden Road, un bróker principal de múltiples activos, por 1.25 mil millones de dólares y también hizo una oferta por Circle, pero fue rechazada.
Estas transacciones reflejan las prioridades cambiantes en el campo. Ripple busca canales de distribución y regulación, Coinbase busca volumen de transacciones de opciones, y Kraken está cubriendo vacíos de productos. Todas estas adquisiciones surgen de posicionamientos estratégicos, supervivencia y posicionamiento competitivo.
La siguiente tabla puede ayudarte a entender lo que las empresas existentes consideran al pensar en construir o adquirir.
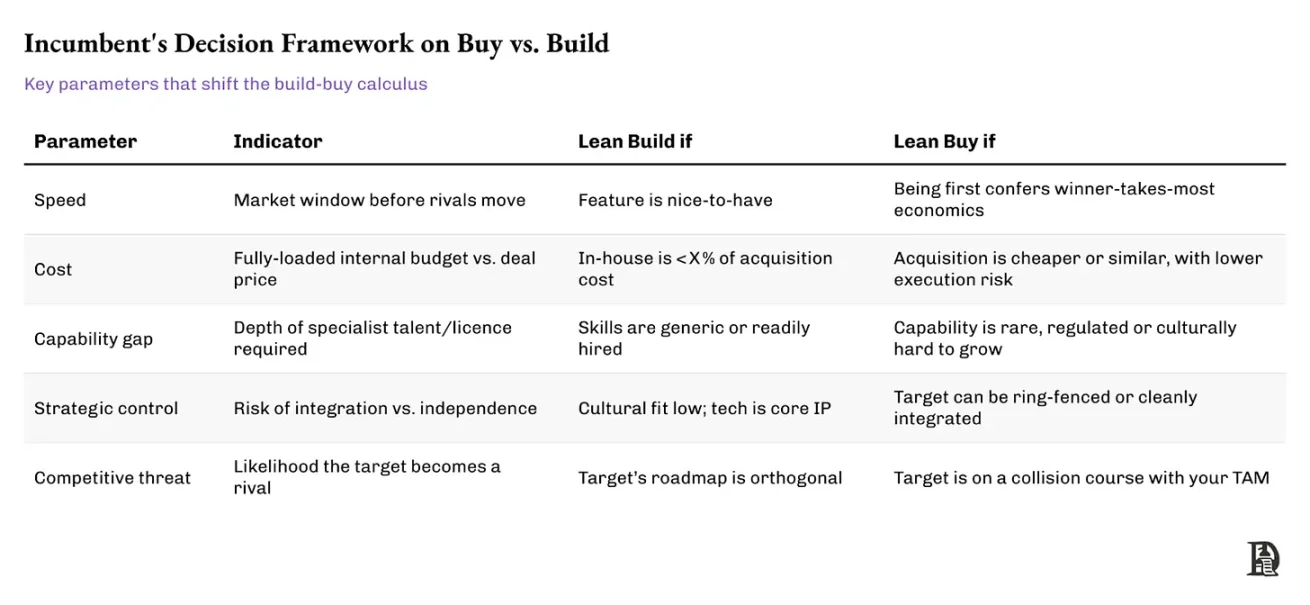
Aunque la tabla resume los factores clave de compensación en la decisión de construir frente a adquirir, las empresas existentes a menudo dependen de señales únicas al actuar con decisión. Un buen ejemplo es la adquisición por parte de Stripe de Paystack en 2020, en Nigeria. Construir infraestructura en África significa enfrentar una empinada curva de aprendizaje en detalles regulatorios, integración local y incorporación de comerciantes.
Stripe eligió adquirir. Paystack ya había resuelto los problemas de cumplimiento local, establecido una base de comerciantes y demostrado su capacidad de distribución. La adquisición de Stripe cumplió con varios criterios, como velocidad (obtener una ventaja de primer movimiento en un mercado en crecimiento), brechas de capacidad (conocimiento local) y amenazas competitivas (Paystack se convirtió en un competidor regional). Este movimiento ha acelerado la expansión global de Stripe sin desviar la atención de su negocio principal.
Antes de profundizar en las razones detrás de por qué ocurren las transacciones, hay dos preguntas que valen la pena considerar: primero, por qué los fundadores deberían considerar ser adquiridos; segundo, por qué ahora es un momento importante para considerar esta cuestión.
Una adquisición exitosa puede convertirse en un impulsor
¿Por qué el entorno macro actual favorece las adquisiciones?
Para algunos, esto se trata de liquidez en el momento de la salida. Para otros, es para acceder a canales de distribución más duraderos, asegurar el crecimiento a largo plazo o formar parte de una plataforma que puede amplificar su influencia. Y para muchos, es una forma de evitar un camino de capital de riesgo cada vez más estrecho, donde el capital de riesgo es más escaso que nunca, las expectativas de los inversores son más altas y el tiempo es más apremiante.
La marea no eleva todos los barcos
El mercado de capital de riesgo tiende a estar retrasado frente al mercado de liquidez por varios trimestres. Generalmente, cada vez que el precio de Bitcoin alcanza su pico, la actividad de capital de riesgo tarda meses o incluso trimestres en enfriarse. La actividad de capital de riesgo en el ámbito de las criptomonedas ha caído más del 70% desde su pico en 2021, y la valoración mediana ha vuelto a los niveles de 2019-2020. Creo que esto no es solo un retroceso temporal.
Déjame explicar la razón. En resumen, los retornos del capital de riesgo han disminuido y los costos del capital han aumentado. Por lo tanto, debido a un mayor costo de oportunidad, el capital de riesgo que persigue transacciones ha disminuido. Sin embargo, por razones específicas del ámbito de las criptomonedas, la estructura del mercado se ha visto afectada por un aumento masivo en el número de activos. He estado siguiendo este gráfico y la mayoría de las empresas de tokens deberían ser conscientes de esto. Simplemente emitir un nuevo token porque es fácil de crear puede no ser una decisión sabia. El capital en internet es limitado. Con cada nuevo activo que se emite, la liquidez que persigue se reduce, como se muestra en el gráfico a continuación.
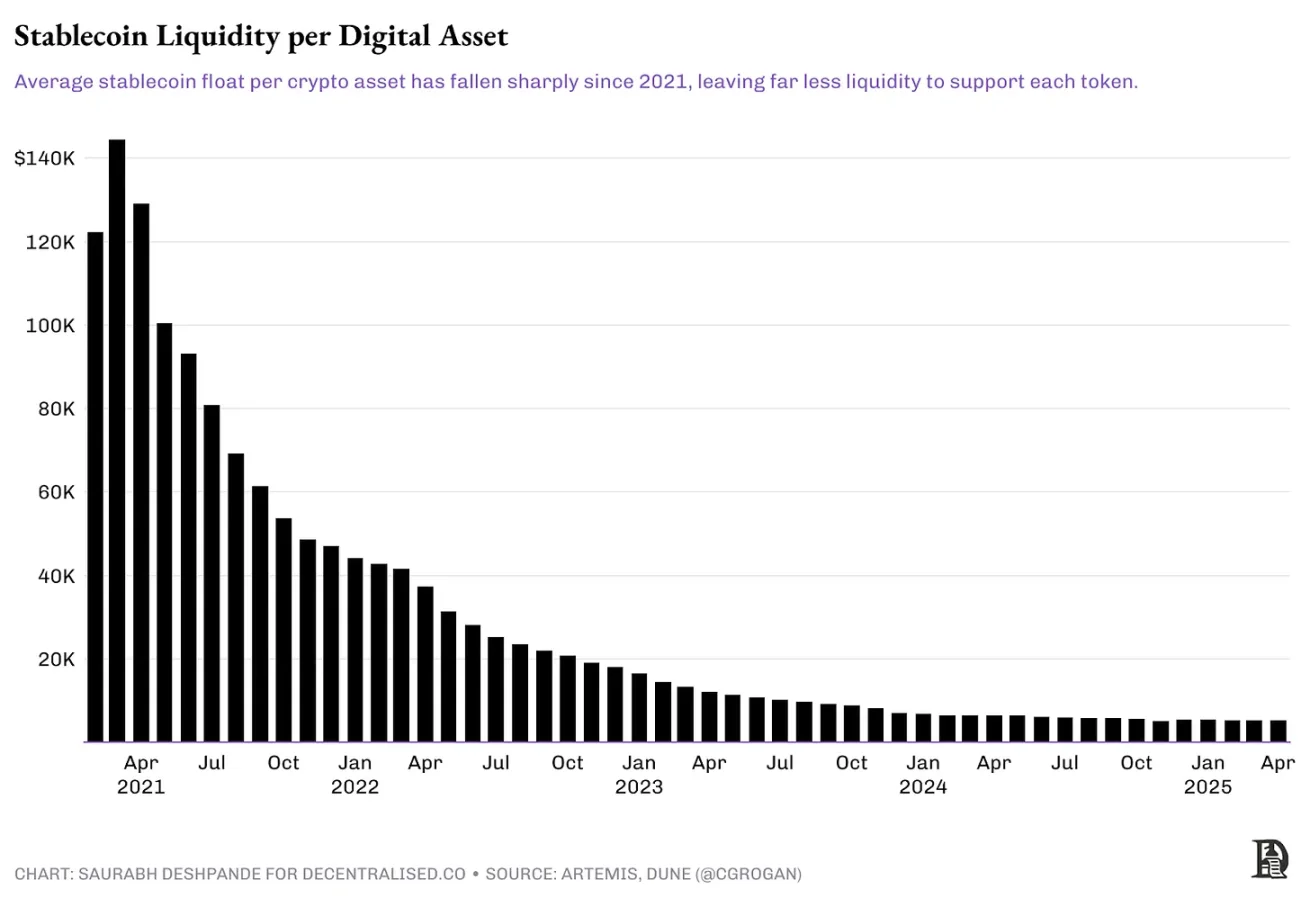
Cada token respaldado por capital de riesgo que se lanza con una alta valoración totalmente diluida (FDV) necesita una gran liquidez para alcanzar miles de millones en capitalización de mercado. Por ejemplo, el token EIGEN de EigenLayer se lanzó a un precio de 3.9 dólares, con una valoración totalmente diluida de 6.5 mil millones de dólares. Su volumen circulante al momento del lanzamiento fue de aproximadamente 11%, con una capitalización de mercado de aproximadamente 720 millones de dólares. Actualmente, el volumen circulante es de aproximadamente 15%, con una valoración totalmente diluida de alrededor de 1.4 mil millones de dólares. Tras múltiples rondas de desbloqueo, el 4% de la oferta ha entrado en circulación desde el lanzamiento del token. Desde su lanzamiento, el precio del token ha caído aproximadamente un 80%. Para volver a la valoración de emisión, el precio necesita aumentar un 400% dado el incremento en la oferta.
A menos que los tokens realmente puedan acumular valor, los participantes del mercado no tienen razones para perseguir estos tokens, especialmente en un mercado con tantas opciones de inversión. Es poco probable que muchos de estos tokens alcancen nuevamente la valoración inicial. Revisé los ingresos de 30 días de todos los proyectos en Token Terminal, y solo tres proyectos (Tether, Tron y Circle) tenían ingresos mensuales superiores a 1 millón de dólares. Solo 14 proyectos tenían ingresos mensuales superiores a 100,000 dólares. De estos 14 proyectos, 8 tenían tokens, es decir, eran de valor de inversión.
Esto significa que los inversores individuales o no pueden salir, o deben salir con un descuento. El pobre desempeño del mercado secundario ha ejercido presión sobre el rendimiento de las inversiones de capital de riesgo. Esto llevará a una estrategia de inversión más cautelosa. Por lo tanto, los productos deben encontrar un ajuste en el mercado de productos (PMF) o ser algo que aún no hemos probado para atraer a los inversores y obtener una prima en la valoración. Un producto que solo tiene un producto mínimo viable (MVP) y no tiene usuarios es difícil de financiar. Así que, si estás construyendo otra "capa de escalamiento de blockchain", es poco probable que obtengas el favor de buenos inversores.
Ya hemos visto que esto ha sucedido. Como mencionamos en el artículo (seguimiento de capital de riesgo), los flujos mensuales de capital de riesgo en el ámbito de las criptomonedas cayeron de un pico de 23 mil millones de dólares en 2022 a 6 mil millones de dólares en 2024. El número total de rondas de financiamiento disminuyó de 941 en el primer trimestre de 2022 a 182 en el primer trimestre de 2025, lo que indica una actitud cautelosa hacia el capital de riesgo.
¿Por qué ahora?
Entonces, ¿qué pasará a continuación? Las adquisiciones pueden tener más sentido que una nueva ronda de financiamiento. Aquellos protocolos o empresas que ya tienen cierto ingreso perseguirán nichos que puedan llenar sus puntos ciegos. El entorno actual está impulsando a los equipos hacia la integración. Las tasas de interés más altas están encareciendo el capital; la tasa de adopción de usuarios tiende a estabilizarse, por lo que el crecimiento natural se vuelve más difícil; el efecto de los incentivos de tokens no es tan fuerte como solía ser; al mismo tiempo, la regulación está forzando a los equipos a especializarse más rápido. Todos estos factores están llevando al ámbito de las criptomonedas a ver las adquisiciones como una vía de crecimiento. Esta vez, las actividades de adquisiciones en el ámbito de las criptomonedas parecen ser más reflexivas y concentradas que en ciclos anteriores. Exploraremos las razones a continuación.
Ciclo de adquisiciones
Históricamente, el sector financiero tradicional ha pasado por cinco o seis olas significativas de adquisiciones, impulsadas por factores como la desregulación, la expansión económica, el capital barato o la transformación tecnológica. Las primeras olas fueron impulsadas por la integración vertical y ambiciones de monopolio; las olas posteriores enfatizaron las sinergias, la diversificación o la influencia global. No necesitamos estudiar en detalle un siglo de historia de adquisiciones, simplemente: cuando el crecimiento se desacelera y el capital es abundante, la integración se acelera.
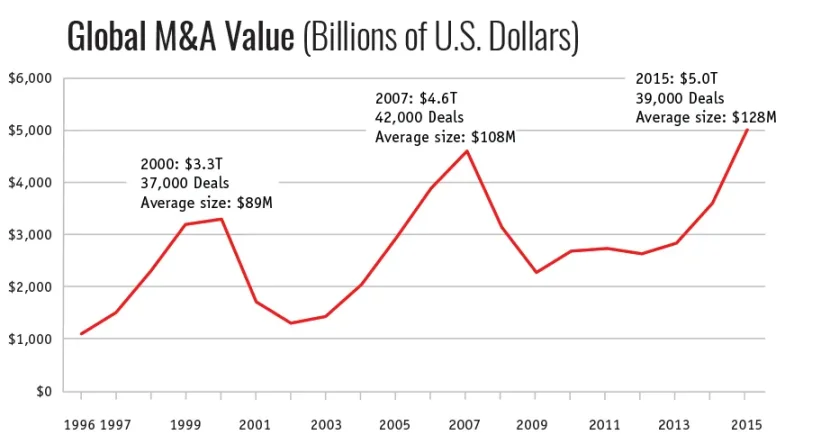
Fuente: Foro de Gobernanza Corporativa de la Facultad de Derecho de Harvard
¿Cómo explicamos las diferentes fases de adquisiciones en el ámbito de las criptomonedas? Es similar a lo que hemos visto en los mercados tradicionales a lo largo de décadas. El crecimiento de industrias emergentes tiende a ser ondulado, en lugar de lineal. Cada ola de adquisiciones refleja diferentes necesidades en la curva de madurez de la industria: desde construir productos, hasta encontrar un ajuste en el mercado de productos, luego adquirir usuarios, y finalmente asegurar canales de distribución, cumplimiento o capacidades defensivas.
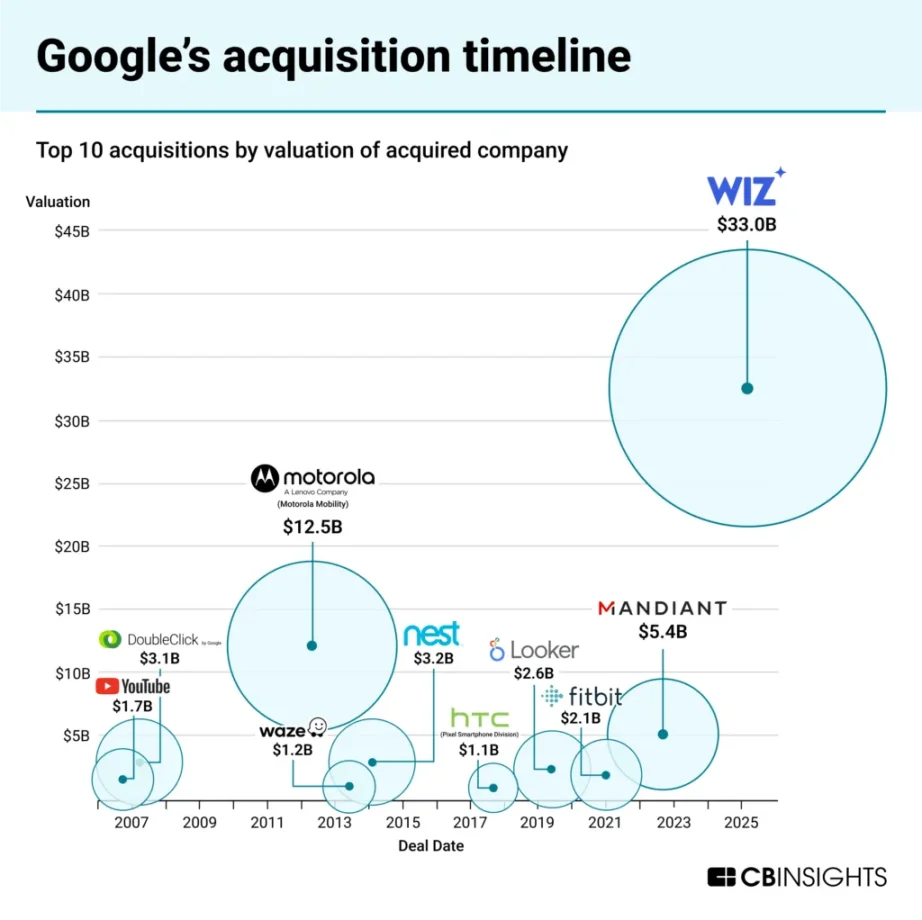
Fuente: CBInsights
Hemos visto esto en la era temprana de Internet y en la era del móvil. Recuerda que a mediados de 2005, Google adquirió el sistema operativo Android. Esta fue una apuesta estratégica de que los dispositivos móviles se convertirían en la plataforma de computación dominante. Según el libro (Androids: El equipo detrás de construir el sistema operativo Android) de Chet Haase, un ingeniero veterano de Android en Google,
En 2004, el envío global de computadoras personales fue de 178 millones de unidades. Durante el mismo período, el envío de teléfonos móviles fue de 675 millones, casi cuatro veces la cantidad de computadoras personales, pero su rendimiento de procesadores y memoria era comparable al de las computadoras personales de 1998.
El mercado de sistemas operativos móviles fue una vez fragmentado y limitado. Microsoft cobraba tarifas de licencia por Windows Mobile, el sistema operativo Symbian se usaba principalmente en dispositivos Nokia, y el sistema operativo BlackBerry solo funcionaba en sus propios dispositivos. Esto creó oportunidades estratégicas para el desarrollo de plataformas abiertas.
Google supo aprovechar esta oportunidad y adquirió un sistema operativo de código abierto gratuito que los fabricantes podían adoptar sin pagar costosas tarifas de licencia y sin tener que construir su propio sistema operativo desde cero. Este enfoque democratizado permitió a los fabricantes de hardware centrarse en sus fortalezas, al tiempo que accedían a una plataforma compleja que podía competir con el ecosistema iOS controlado estrictamente por Apple. Google podría haber construido un sistema operativo desde cero, pero la adquisición de Android le permitió adelantarse y ayudar a contrarrestar el creciente dominio de Apple. Dos décadas después, el 63% del tráfico de la web proviene de dispositivos móviles, de los cuales el 70% se genera a través del sistema operativo Android. Google previó la transición de computadoras personales a dispositivos móviles, y la adquisición de Android también ayudó a Google a establecerse como líder en la búsqueda móvil.
La década de 2010 fue la era dominada por transacciones relacionadas con la infraestructura en la nube. Microsoft adquirió LinkedIn en 2016 por 26 mil millones de dólares, con el objetivo de integrar información de identidad y datos profesionales de Office, Azure y Dynamics. Amazon adquirió Annapurna Labs en 2015 para construir sus propios chips personalizados y proporcionar capacidades de computación en la nube, lo que indica que la integración vertical de la infraestructura se estaba volviendo crucial.
La aparición de estos ciclos se debe a que cada etapa del desarrollo de la industria trae consigo diferentes factores limitantes. Al principio, la clave era la rapidez en el lanzamiento del producto. Luego, el enfoque se trasladó a la adquisición de usuarios. Finalmente, la claridad regulatoria, escalabilidad y durabilidad se convirtieron en factores clave. Las adquisiciones son la forma en que los ganadores de la industria comprimen el tiempo: compran licencias en lugar de solicitarlas, adquieren equipos en lugar de contratar, compran infraestructura en lugar de construir desde cero.
Por lo tanto, el ritmo de adquisiciones en el ámbito de las criptomonedas refleja lo que ocurre en los mercados tradicionales. La tecnología es diferente, pero el sentido común es el mismo.
Las tres olas de adquisiciones en criptomonedas
Piénsalo bien, el ámbito de las criptomonedas ha pasado por tres fases diferentes de adquisiciones. Cada fase está determinada por la demanda del mercado y el estado tecnológico de la época.
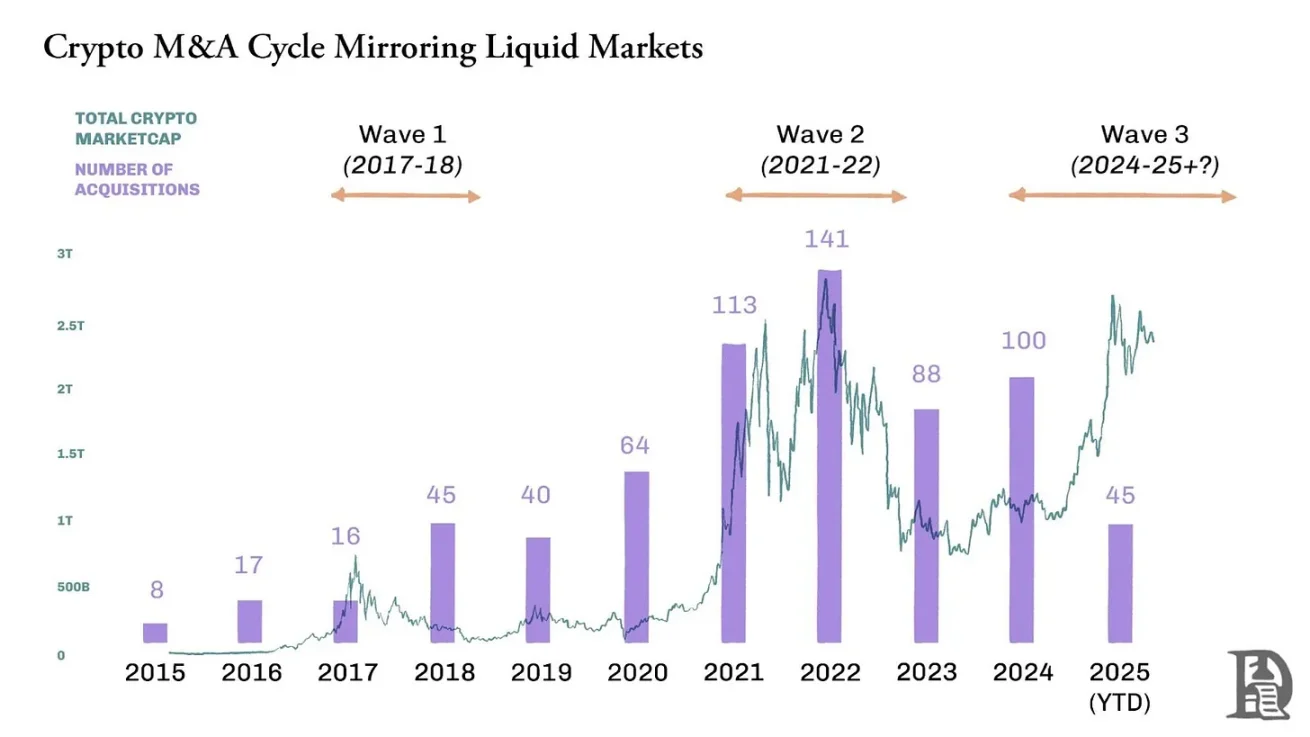
La primera ola (2017-2018) - La ola ICO: Las plataformas de contratos inteligentes estaban surgiendo y no había finanzas descentralizadas (DeFi); la gente solo quería construir aplicaciones en la cadena que atrajeran usuarios. Los intercambios y billeteras adquirieron plataformas de front-end más pequeñas para atraer nuevos tenedores de tokens. Transacciones notables de esta era incluyen la adquisición de Trust Wallet por Binance y la adquisición de Earn.com por Coinbase.
La segunda ola (2020-2022) — Adquisiciones impulsadas por capital: varios protocolos como Uniswap, Matic (ahora Polygon) y Yearn Finance, así como empresas como Binance, FTX y Coinbase, encontraron su ajuste en el mercado de productos (PMF). Durante el mercado alcista de 2021, sus capitalizaciones de mercado se dispararon y los tokens que poseían estaban sobrevalorados y listos para gastar. Las organizaciones autónomas descentralizadas (DAO) de los protocolos utilizaron tokens de gobernanza para adquirir equipos y tecnologías relevantes. La temporada de adquisiciones de Yearn, la adquisición de Dharma por OpenSea y las frenéticas adquisiciones de FTX antes de su colapso (como la adquisición de LedgerX y Liquid) definieron esta época. Polygon también realizó ambiciosas adquisiciones, comprando equipos como Hermez (solución de escalado con conocimiento cero) y Mir (tecnología de conocimiento cero) para establecer su liderazgo en el campo del escalado con conocimiento cero.
La tercera ola (2024 hasta ahora) - Fase de cumplimiento y escalabilidad: en un contexto de restricción del capital de riesgo y mayor claridad regulatoria, las empresas con capital abundante están comprando equipos que pueden proporcionar espacios regulados, infraestructura de pagos, talento en tecnología de conocimiento cero y primitivos de abstracción de cuentas. Ejemplos recientes incluyen la adquisición de BRD Wallet por Coinbase para fortalecer su estrategia de billetera móvil y guiar a los usuarios, así como la adquisición de FairX para acelerar su avance hacia el campo de los derivados.
Robinhood adquirió Bitstamp para expandir su negocio a otras regiones. Bitstamp tiene más de 50 licencias y registros válidos a nivel global, lo que traerá a Robinhood clientes de la UE, Reino Unido, Estados Unidos y Asia. Stripe adquirió OpenNode para profundizar en la infraestructura de pagos en criptomonedas.
¿Por qué adquieren los adquirentes?
Algunas startups son adquiridas por motivos estratégicos. Cuando un adquirente inicia una transacción, generalmente busca acelerar su propia hoja de ruta de desarrollo, eliminar amenazas competitivas o expandirse a nuevos grupos de usuarios, campos tecnológicos o regiones.
Para los fundadores, convertirse en un objetivo de adquisición no solo se trata de obtener un retorno, sino también de lograr expansión de escala y continuidad del negocio. Una adquisición bien planificada puede proporcionar a los equipos canales de distribución más amplios, apoyo a largo plazo y la capacidad de integrar sus productos en un ecosistema más amplio que buscan mejorar. En lugar de esforzarse por la próxima ronda de financiamiento o transformarse para aprovechar la próxima ola, convertirse en un objetivo de adquisición podría ser la manera más efectiva de realizar la misión original de una startup.
Aquí hay un marco que puede ayudarte a evaluar qué tan lejos está tu startup de convertirse en un "objetivo de adquisición adecuado". Ya sea que estés considerando activamente la ruta de adquisición o simplemente estés teniendo en cuenta la posibilidad de ser adquirido mientras construyes tu negocio, sobresalir en estos parámetros aumentará significativamente tus posibilidades de ser notado por un comprador adecuado.
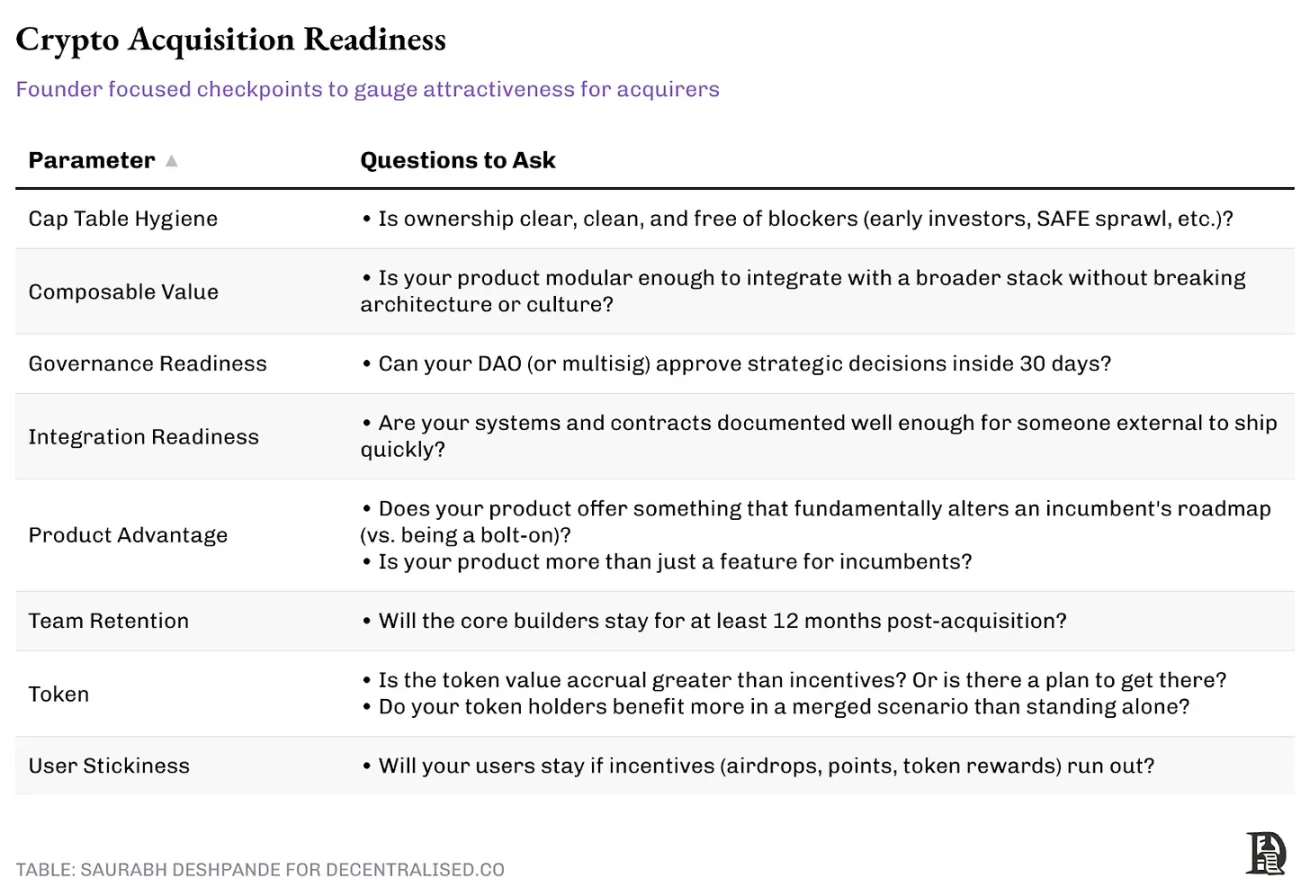
Cuatro modelos de adquisición en criptomonedas
Al revisar las transacciones importantes de los últimos años, encontramos que estas adquisiciones han mostrado algunos patrones evidentes en su estructura y ejecución. Cada patrón representa un enfoque estratégico diferente:
1. Adquisición de talento
La programación de ambientes (vibe coding) ha surgido, pero los equipos necesitan codificadores hábiles que puedan construir productos sin depender de la inteligencia artificial. Aún no hemos alcanzado el punto en el que la inteligencia artificial pueda escribir código y manejar con confianza millones de dólares en fondos. Entonces, adquirir pequeñas startups para obtener talento antes de que se conviertan en una amenaza es, de hecho, una razón válida para que las empresas existentes adquieran startups.
Pero, ¿por qué tiene sentido la adquisición de talento desde una perspectiva económica? Primero, los adquirentes suelen obtener propiedad intelectual relevante, líneas de productos continuas y una base de usuarios y canales de distribución existentes. Por ejemplo, cuando ConsenSys adquirió Truffle Suite en 2020, no solo incorporó un equipo de herramientas de desarrollo, sino que también adquirió propiedad intelectual clave, como el conjunto de herramientas de desarrollo de Truffle, que incluye Truffle Boxes, Ganache y Drizzle.
En segundo lugar, la adquisición de talento permite a las empresas existentes integrar rápidamente equipos especializados, y el costo suele ser menor que crear un equipo desde cero en un mercado de talento competitivo. Hasta donde sé, en 2021 había solo alrededor de 500 ingenieros que realmente comprendían la tecnología de conocimiento cero. Por eso tiene sentido que Polygon adquiriera Mir Protocol por 400 millones de dólares y Hermez Network por 250 millones de dólares. Suponiendo que estos talentos estuvieran disponibles, contratar a estos criptógrafos de conocimiento cero por separado podría llevar años.
Por el contrario, estas adquisiciones incorporaron de la noche a la mañana a investigadores y ingenieros de conocimiento cero altamente calificados en el equipo de Polygon, simplificando masivamente el proceso de contratación y onboarding. En términos económicos, el costo total de esta adquisición es eficiente, especialmente cuando el equipo adquirido ya está lanzando un producto en lugar de tener que ser contratado, capacitado y desarrollado.
Cuando Coinbase adquirió Agara por 40-50 millones de dólares a finales de 2021, esta transacción buscaba más adquirir talento de ingeniería que automatización de atención al cliente. El equipo en India de Agara tenía una profunda experiencia en inteligencia artificial y procesamiento del lenguaje natural. Tras la adquisición, muchos de estos ingenieros fueron integrados en los equipos de productos y aprendizaje automático de Coinbase para apoyar su negocio más amplio de inteligencia artificial.
Si bien estas adquisiciones se enmarcan en la tecnología, el verdadero activo es el talento: ingenieros, criptógrafos y diseñadores de protocolos que pueden llevar a cabo la visión de Polygon para un futuro de conocimiento cero. Si bien la integración completa de estos equipos y la comercialización puede llevar más tiempo del esperado, estas adquisiciones han proporcionado a Polygon una sólida reserva de talento en tecnología de conocimiento cero, una ventaja que sigue dando forma a su estrategia competitiva.
2. Capacidad / Expansión del ecosistema
Algunas adquisiciones estratégicas se centran en expandir la cobertura del ecosistema o las capacidades internas del equipo. La posición y notoriedad de mercado del adquirente suelen ayudar a lograr este objetivo.
Coinbase es un buen ejemplo de cómo extender capacidades a través de adquisiciones. En 2019, adquirió Xapo para expandir su negocio de custodia. Esto sentó las bases para Coinbase Custody, proporcionando soluciones de almacenamiento seguras y compatibles para activos digitales. La adquisición de Tagomi en 2020 impulsó el lanzamiento de Coinbase Prime, un conjunto integral de servicios de trading y custodia institucional. La adquisición de FairX en 2022 y la adquisición de Deribit en 2025 ayudaron a Coinbase a consolidar su posición en el mercado de derivados en Estados Unidos y a nivel mundial.
Tomemos como ejemplo la adquisición de Drip Haus por Jupiter a principios de 2025. Jupiter es el principal agregador de intercambios descentralizados en Solana, que busca expandirse del ámbito de finanzas descentralizadas (DeFi) al de tokens no fungibles (NFT). Drip Haus ha creado una audiencia en línea altamente activa en la cadena al ofrecer un servicio gratuito de distribución de colecciones NFT para creadores en Solana.
Debido a su estrecha conexión con la infraestructura y el ecosistema de desarrolladores de Solana, Jupiter tiene una visión única sobre qué productos culturales están recibiendo atención. Ve a Drip Haus como un centro clave de atención, especialmente dentro de la comunidad de creadores.
Al adquirir Drip Haus, Jupiter obtuvo una base en la economía de creadores y la distribución de NFT impulsada por la comunidad. Este movimiento le permite ampliar su funcionalidad de NFT a una audiencia más amplia y ofrecer NFT como incentivos a los traders y proveedores de liquidez. No se trata solo de coleccionables, sino de captar la atención nativa de Solana a través de canales de NFT. Esta expansión del ecosistema marca la primera incursión de Jupiter en el campo de la cultura y el contenido, donde anteriormente no tenía operaciones. Esto es muy similar a cómo Coinbase ha construido sistemáticamente capacidades de custodia, corretaje principal, derivados y gestión de activos a través de adquisiciones.
Fuente: Bloomberg
Otro ejemplo es la adquisición de Arbelos Markets por FalconX en abril de 2025. Arbelos es una empresa de trading especializada, conocida por su experiencia en derivados estructurados y gestión de riesgos. Estas capacidades son cruciales para servir a clientes institucionales. FalconX, como el principal corredor de fondos criptográficos institucionales, comprende la situación de volumen de transacciones de derivados a través de Arbelos. Esto puede haberlo convencido de que Arbelos era un objetivo de adquisición de alto valor.
Al incorporar Arbelos, FalconX ha mejorado su capacidad para valorar, proteger y gestionar riesgos de herramientas criptográficas complejas. Esta adquisición les ayudará a actualizar su infraestructura central para atraer y retener flujos de capital institucional maduros.
3. Distribución de infraestructura
Además del talento, el ecosistema o los usuarios, algunas adquisiciones giran en torno a la distribución de infraestructura. Integran un producto en una pila más amplia para mejorar la resiliencia y la cobertura del mercado. Un ejemplo notable es la adquisición de MyCrypto por ConsenSys en 2021. Aunque MetaMask ya era la billetera Ethereum líder, MyCrypto trajo consigo experimentos de experiencia de usuario, herramientas de seguridad y un grupo de usuarios diferente centrado en usuarios avanzados y activos de cola larga.
Esta adquisición no fue una reestructuración completa de la marca o una fusión; los dos equipos continúan desarrollándose en paralelo. Finalmente, integrarán el conjunto de funciones de MyCrypto en el código base de MetaMask. Esto ha fortalecido la posición de MetaMask en el mercado y, al absorber directamente los resultados de la innovación, ha resistido la competencia de billeteras más ágiles.
Estas adquisiciones impulsadas por infraestructura están diseñadas para bloquear a los usuarios en un nivel clave mediante la mejora de sus pilas de herramientas y la protección de sus canales de distribución.
4. Adquisición de base de usuarios
Finalmente, hay una estrategia más directa: adquirir usuarios. Esto es especialmente evidente en la competitividad del mercado de NFT, donde la competencia por los coleccionistas se ha vuelto feroz.
OpenSea adquirió Gem en abril de 2022. En ese momento, Gem tenía aproximadamente 15,000 billeteras activas por semana. Para OpenSea, esta transacción fue una medida defensiva proactiva: asegurarse de un grupo de usuarios "profesionales" de alto valor y acelerar el desarrollo de una interfaz avanzada de agregador que se lanzó posteriormente como OpenSea Pro. En un mercado altamente competitivo, las adquisiciones son más rentables cuando la velocidad es esencial. El valor del ciclo de vida de estos usuarios (LTV), especialmente los "profesionales" en el ámbito de NFT que suelen gastar grandes cantidades de dinero, probablemente demostraría que el costo de adquisición es justificado.
Las adquisiciones solo tienen sentido cuando son económicamente viables. Según el estándar de la industria, el ingreso promedio por usuario de NFT en 2024 es de 162 dólares. Pero el núcleo de usuarios de Gem, los "usuarios profesionales", podría contribuir con un valor mucho mayor. Si estimamos de manera conservadora que el valor del ciclo de vida de cada usuario es de 10,000 dólares, el valor de estos usuarios representaría 150 millones de dólares. Si OpenSea adquiriera Gem por menos de 150 millones de dólares, esta adquisición podría haber recuperado su costo solo desde la perspectiva económica de los usuarios, sin mencionar el tiempo de desarrollo ahorrado.
Aunque las adquisiciones centradas en el usuario no son tan llamativas como las impulsadas por talento o tecnología, siguen siendo una de las formas más rápidas de consolidar efectos de red.
¿Qué significan estos datos?
Aquí hay una perspectiva macro de la evolución de las adquisiciones en criptomonedas durante la última década, desglosada por volumen de transacciones, adquirentes y categorías de objetivos.
Como se mencionó anteriormente, el número de transacciones no está completamente sincronizado con las tendencias de precios en los mercados públicos. En el ciclo de 2017, Bitcoin alcanzó su pico en diciembre, pero la ola de adquisiciones continuó en 2018. Lo mismo ocurrió en esta ocasión. Bitcoin alcanzó su pico en noviembre de 2021, pero las adquisiciones en el ámbito de las criptomonedas no alcanzaron su punto máximo hasta 2022. La reacción de los mercados privados es más lenta que la de los mercados de liquidez, y generalmente hay un retraso en la digestión de las tendencias del mercado.
Después de 2020, las actividades de adquisiciones aumentaron significativamente, alcanzando un pico en 2022 tanto en cantidad como en valor acumulado. Pero el volumen de transacciones no lo dice todo. Aunque la actividad de adquisiciones se ha enfriado en 2023, la escala y la naturaleza de las adquisiciones han cambiado. La amplia ola de adquisiciones defensivas ha pasado, siendo reemplazada por inversiones en categorías más cautelosas. Curiosamente, aunque el número de adquisiciones ha disminuido desde 2022, el valor total de las transacciones en 2025 ha aumentado. Esto sugiere que el mercado no está en contracción, sino que adquirentes maduros están realizando menos transacciones, pero de mayor tamaño y más enfocadas. El tamaño promedio de transacción ha aumentado de 25 millones de dólares en 2022 a 64 millones en 2025.
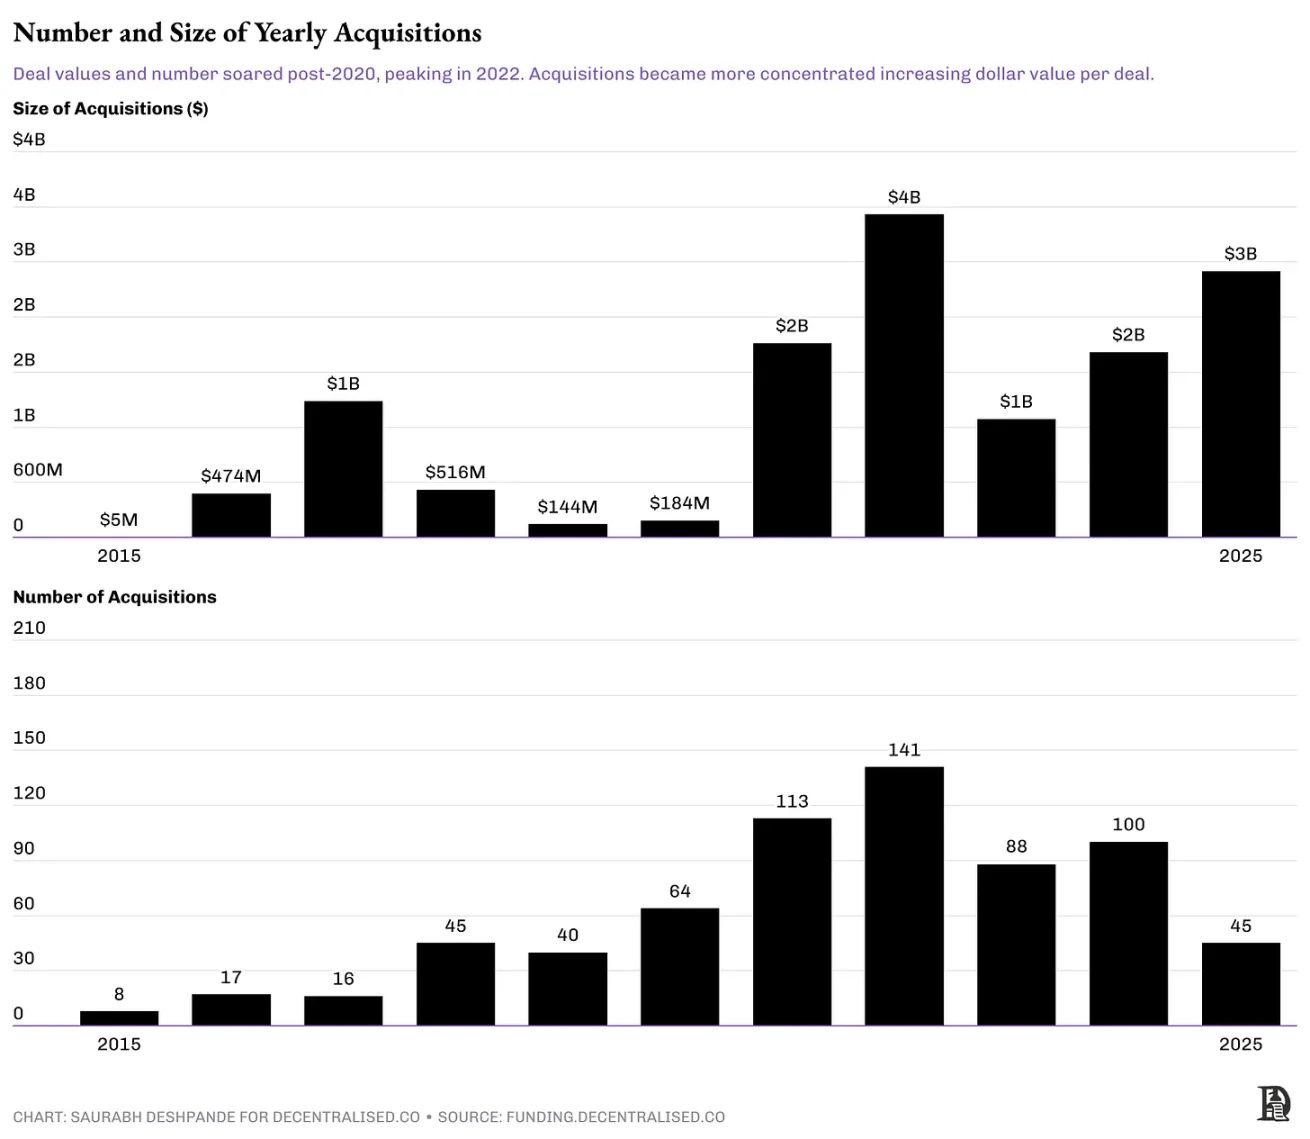
La transacción de Coinbase con Deribit no está contabilizada en este gráfico.
Desde la perspectiva de las categorías de objetivos, los objetivos de adquisición temprana eran bastante dispersos. Las plataformas de mercado adquirieron activos de juegos, infraestructura de Rollup, y una variedad de inversiones en ecosistemas que abarcaron juegos tempranos, infraestructura de capa 2 e integración de billeteras. Pero con el tiempo, las categorías de objetivos se han vuelto más concentradas. Durante el pico de adquisiciones en 2022, las transacciones se centraron en la adquisición de infraestructura de transacciones, como motores de emparejamiento, sistemas de custodia y interfaces frontales necesarias para mejorar las plataformas de trading. Recientemente, las adquisiciones se han concentrado en el ámbito de derivados y canales de corretaje orientados al usuario.
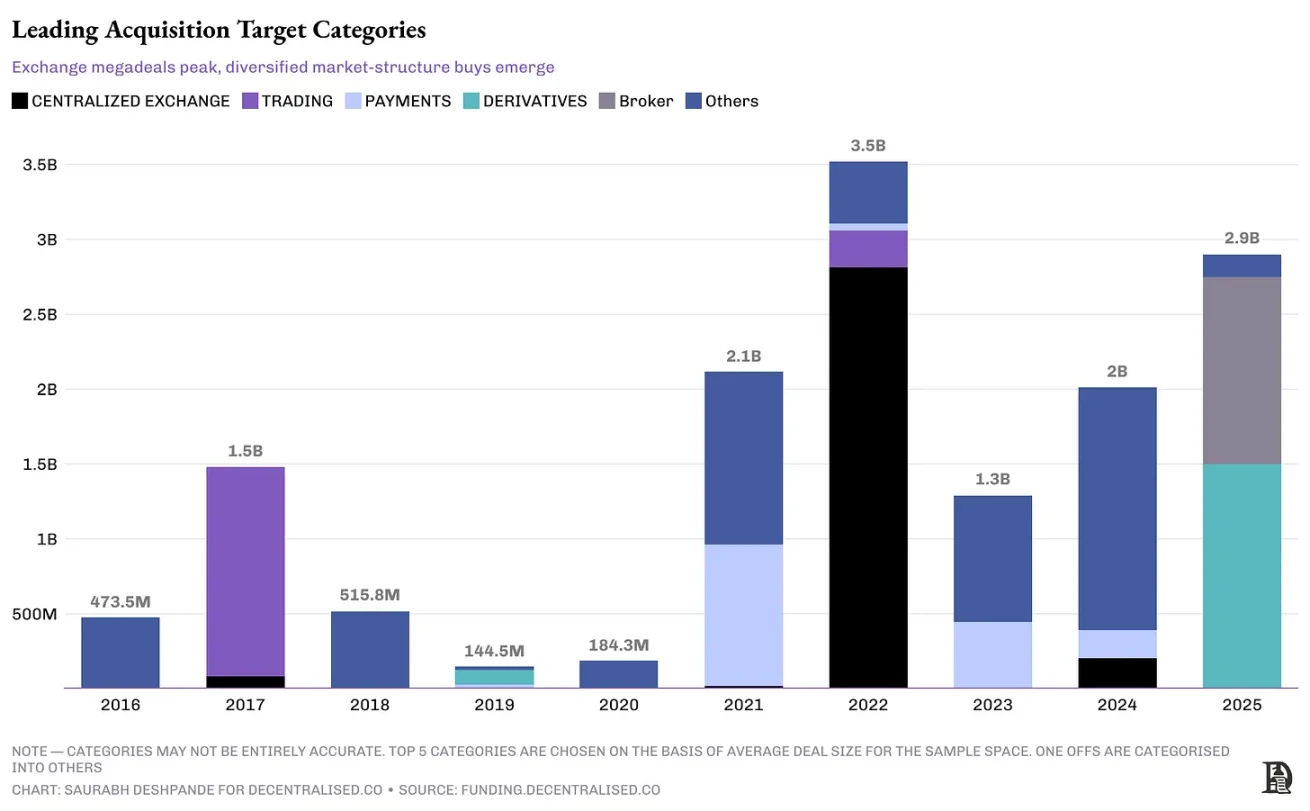
La transacción de Coinbase con Deribit no está contabilizada en este gráfico.
Una revisión de las transacciones en 2024-2025 revela que la concentración de adquisiciones está aumentando. Las plataformas de negociación de derivados, los canales de corretaje y los emisores de stablecoins han absorbido más del 75% del valor total de las transacciones reveladas. La CFTC ha aclarado las reglas para futuros de criptomonedas, MiCA ha proporcionado un salvoconducto para stablecoins, y las pautas de Basilea sobre activos de reserva han disminuido los riesgos en estos campos. Las respuestas de gigantes como Coinbase son adquirir puntos de regulación en lugar de construirlos por sí mismos. NinjaTrader proporcionó las licencias necesarias para Kraken, junto con 2 millones de clientes en EE. UU. Bitstamp ofreció cobertura de negociación conforme a MiCA, mientras que OpenNode vincula directamente el canal de stablecoins en dólares con la red de comerciantes de Stripe.
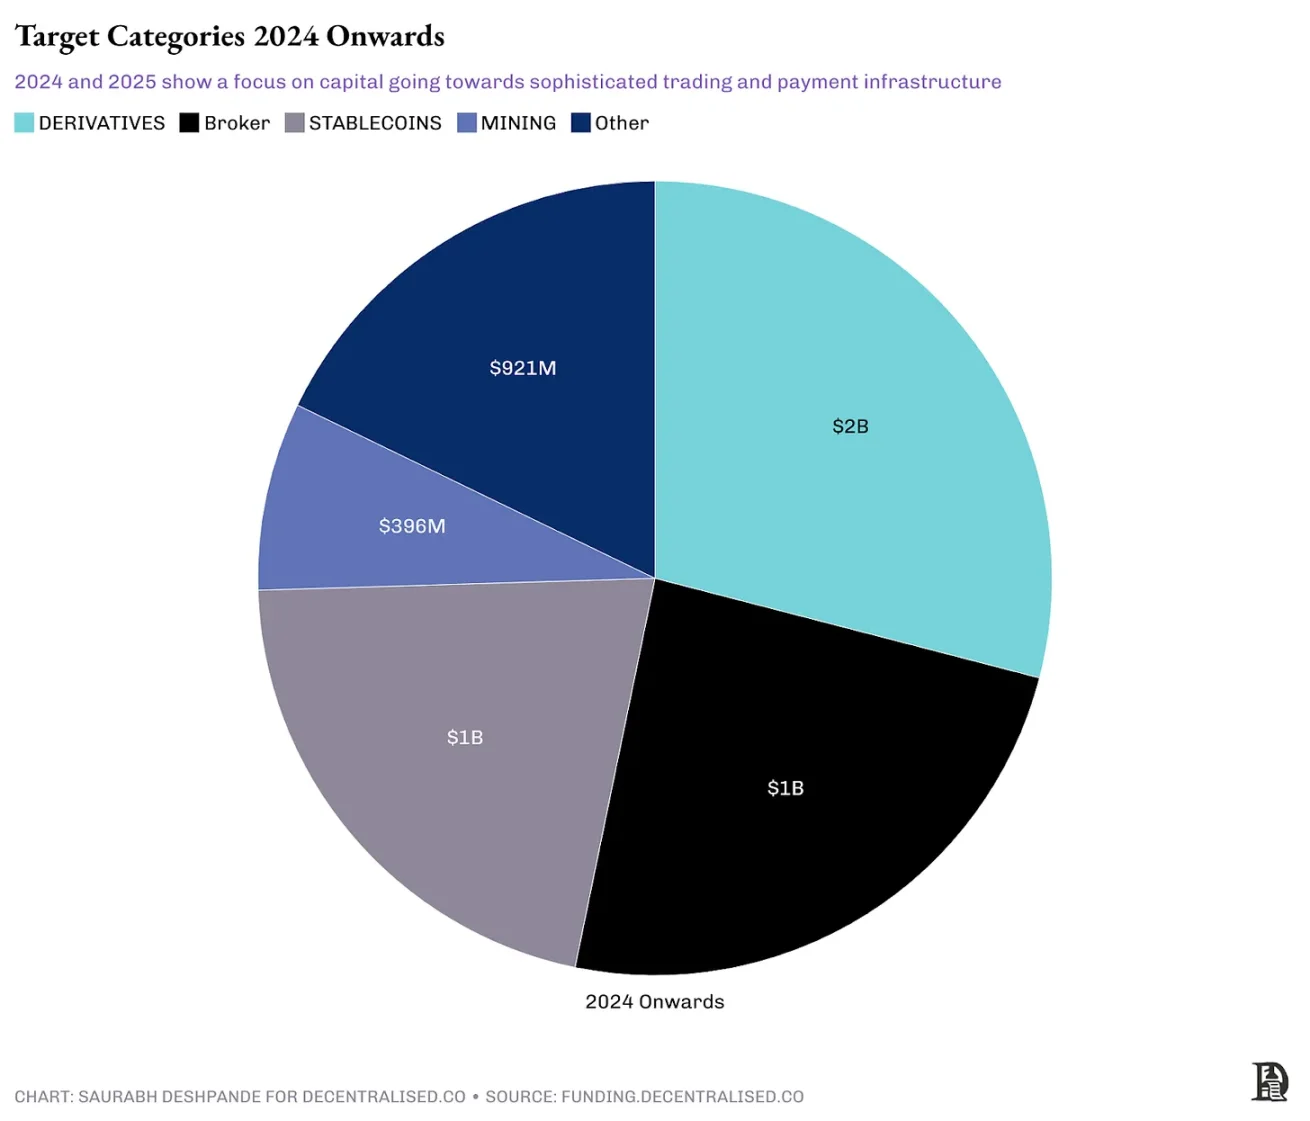
La transacción de Coinbase con Deribit no está contabilizada en este gráfico.
Los adquirentes también están evolucionando. Entre 2021 y 2022, los intercambios lideraron la ola de adquisiciones al adquirir infraestructura, billeteras y capas de liquidez para defender su participación en el mercado. Entre 2023 y 2024, el testigo fue pasado a empresas de pagos y plataformas de herramientas financieras que apuntaban a productos de downstream como canales NFT, corredores y infraestructura de productos estructurados. Pero con el cambio regulatorio y la falta de servicios en el mercado de derivados, intercambios como Coinbase y Robinhood han vuelto a ser adquirentes, comprando infraestructura de derivados y corretaje.
Una característica común de estos adquirentes es su abundancia de capital. Para finales de 2024, Coinbase tenía más de 9 mil millones de dólares en efectivo y equivalentes de efectivo. Kraken reportó ganancias operativas de 454 millones de dólares en 2024. Stripe proyectó más de 2 mil millones de dólares en flujo de caja libre en 2024. En términos de valor de transacción, la mayoría de los adquirentes son empresas rentables. Kraken adquirió NinjaTrader para controlar toda la pila de trading de futuros, desde la interfaz de usuario hasta la liquidación, lo que es un ejemplo de adquisición vertical con el objetivo de controlar más de la cadena de valor. En comparación, las adquisiciones horizontales están destinadas a expandir la cobertura del mercado en el mismo nivel; un ejemplo de esto es Robinhood adquiriendo Bitstamp para ampliar su alcance geográfico. La adquisición de Stripe de OpenNode combina integración vertical y expansión horizontal.
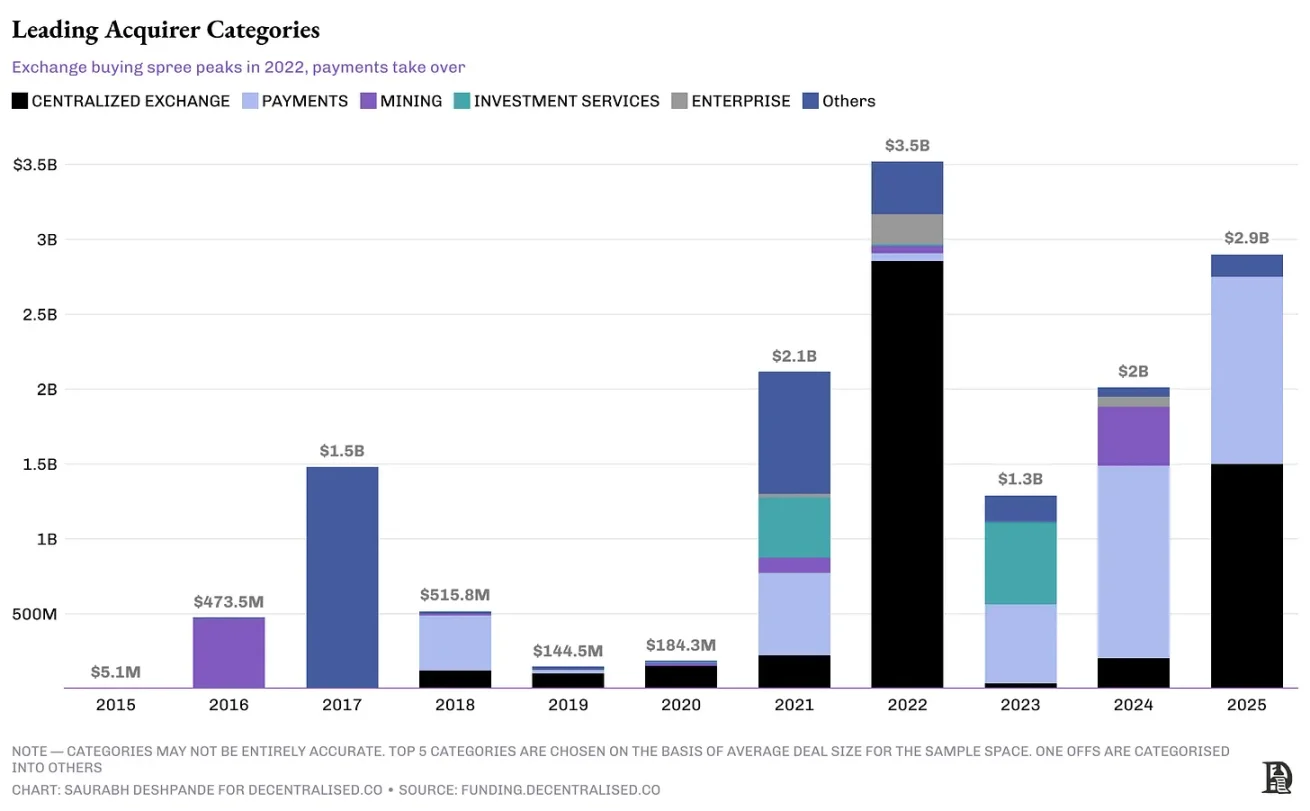
La transacción de Coinbase con Deribit no está contabilizada en este gráfico.
¿Recuerdas la historia de la adquisición de Android por parte de Google? Google no se enfocó en los ingresos a corto plazo, sino que priorizó dos cosas que simplificaron toda la experiencia móvil para los fabricantes de hardware y creadores de software. Primero, proporcionar un sistema unificado para los fabricantes de hardware que eliminaría los problemas de fragmentación que atormentaban al ecosistema móvil. En segundo lugar, proporcionar un modelo de programación de software consistente para que los desarrolladores pudieran crear aplicaciones que funcionaran en todos los dispositivos Android.
En el ámbito de las criptomonedas, también puedes observar patrones similares. Las empresas existentes con capital abundante no solo están llenando vacíos en su negocio, sino que buscan fortalecer su posición en el mercado. Cuando profundizas en los últimos casos de adquisición, verás un cambio estratégico gradual en ambos, los objetivos de adquisición y los adquirentes. La clave es que estamos viendo señales de madurez en toda la industria. Los intercambios están consolidando sus fosos, las empresas de pagos están compitiendo por controlar los canales, los mineros están fortaleciendo su poder antes de los eventos de halving, y verticales como los juegos, impulsados por el hype, han desaparecido silenciosamente de los registros de adquisiciones. La industria comienza a comprender qué integraciones realmente pueden generar efectos compuestos y cuáles solo consumirán capital.
El sector de los juegos es un buen ejemplo. Durante 2021-2022, los inversores invirtieron miles de millones de dólares en empresas emergentes relacionadas con juegos. Pero desde entonces, el ritmo de inversión ha disminuido drásticamente. Como Arthur mencionó en nuestro podcast, los inversores han perdido interés en el sector de los juegos a menos que haya un ajuste claro en el mercado de productos.
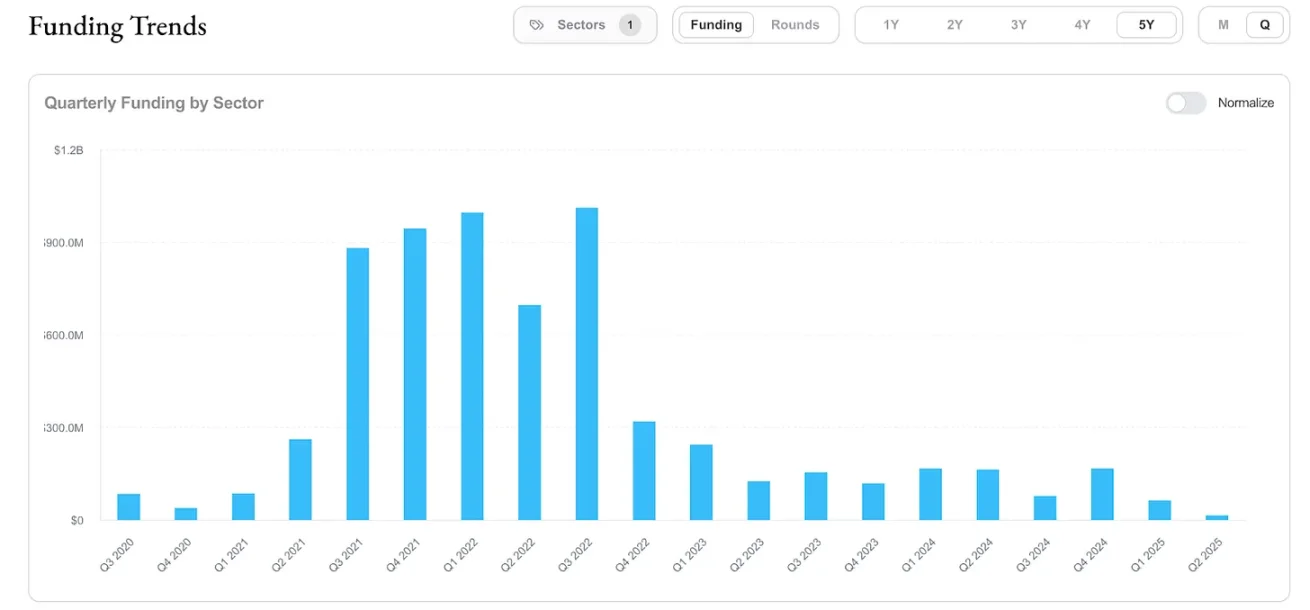
Fuente: funding.decentralised.co
Este contexto hace más fácil entender por qué tantas transacciones de adquisición, a pesar de tener intenciones estratégicas, no lograron los resultados esperados. No se trata solo de qué se adquirió, sino de la calidad de la integración. Si bien las criptomonedas son diferentes en muchos aspectos, no están exentas de estos problemas.
¿Por qué fallan a menudo las adquisiciones?
En el libro (trampas del fracaso en adquisiciones), Baruch Lev y Feng Gu estudiaron 40,000 casos de adquisición en todo el mundo y concluyeron que el 70%-75% de las adquisiciones terminan en fracaso. Atribuyen el fracaso a factores como la sobrevaloración de la empresa objetivo, adquisiciones no relacionadas con el negocio principal, debilidades operativas de la empresa objetivo y la falta de alineación en los incentivos de los ejecutivos.
También ha habido ejemplos de fracasos en adquisiciones en el ámbito de las criptomonedas, y los factores mencionados anteriormente también se aplican aquí. Un ejemplo es la adquisición de Blockfolio, una aplicación de seguimiento de portafolios, por parte de FTX en 2020 por 150 millones de dólares. En ese momento, esta transacción fue promovida como un movimiento estratégico para convertir a los 6 millones de minoristas de Blockfolio en usuarios de trading de FTX. Aunque la aplicación fue renombrada como FTX App y recibió cierta atención, no logró aumentar significativamente el volumen de trading minorista.
Peor aún, cuando FTX colapsó a finales de 2022, la asociación con Blockfolio prácticamente desapareció. Años de capitalización de marca se desvanecieron. Esto nos recuerda que incluso una adquisición con una sólida base de usuarios puede desmoronarse debido al fracaso general de la plataforma.
Muchas empresas actúan con demasiada rapidez al adquirir, cometiendo errores. La imagen a continuación muestra cuán rápido actuó FTX en sus adquisiciones, quizás de manera innecesaria. A través de adquisiciones, obtuvieron licencias; la siguiente imagen es la estructura de la empresa después de la adquisición.
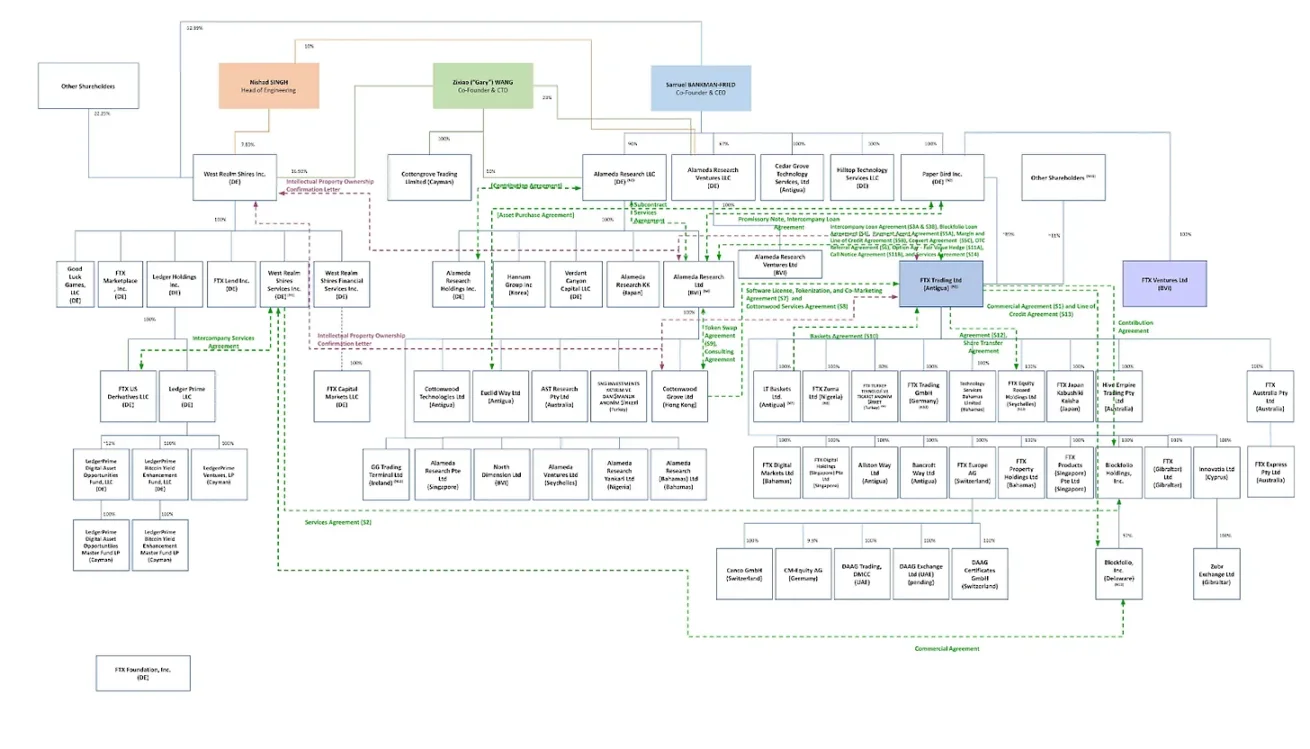
Fuente: (Financial Times)
Polygon es un ejemplo notable de los riesgos asociados con estrategias de adquisición agresivas. Durante el período de 2021 a 2022, gastó casi 1,000 millones de dólares en adquirir proyectos relacionados con pruebas de conocimiento cero, como Hermez y Mir Protocol. En ese momento, estas acciones fueron elogiadas como visionarias. Pero dos años después, estas inversiones no se han traducido en una adopción significativa de usuarios o en un liderazgo en el mercado. Uno de sus proyectos clave de conocimiento cero, Miden, finalmente se escindió en 2024 como una empresa independiente. Polygon, que alguna vez estuvo en el centro de la conversación sobre criptomonedas, ha disminuido significativamente en relevancia estratégica. Por supuesto, estas cosas a menudo requieren tiempo, pero hasta ahora no hay evidencia sustancial de que estas adquisiciones hayan brindado un retorno de inversión. La ola de adquisiciones de Polygon nos recuerda que, incluso con financiamiento abundante, si no hay un momento adecuado, integración y un propósito claro hacia adelante, las adquisiciones impulsadas por talento pueden fracasar.
También ha habido fracasos en adquisiciones en el ámbito de DeFi nativa en la cadena. En 2021, la fusión de Fei Protocol y Rari Capital, junto con el intercambio de tokens, se llevó a cabo bajo una nueva gobernanza de Tribe DAO. Teóricamente, esta fusión prometía un mayor nivel de liquidez, integración de préstamos y cooperación entre DAOs. Sin embargo, la entidad resultante rápidamente se vio envuelta en disputas de gobernanza y sufrió un costoso exploit en el mercado de Fuse, lo que llevó a la DAO a votar para devolver los fondos a los tenedores de tokens.
A pesar de esto, el ámbito de las criptomonedas tiene ventajas sobre la industria tradicional en términos de adquisición exitosa, por tres razones:
La base de código abierto significa que la integración tecnológica suele ser más fácil. Cuando la mayor parte de tu código ya es público, la debida diligencia se vuelve más directa y hay menos problemas de combinar bibliotecas de código en comparación con sistemas propietarios.
La economía de tokens puede crear mecanismos de alineación de incentivos que no pueden ser igualados por la propiedad tradicional, siempre que los tokens tengan un verdadero uso y capacidad de captura de valor. Cuando los equipos de ambas partes de la adquisición poseen tokens de la entidad resultante de la fusión, sus incentivos permanecen alineados mucho tiempo después de que se complete la transacción.
La gobernanza comunitaria ha introducido un mecanismo de rendición de cuentas que es raro en adquisiciones tradicionales. Cuando los cambios significativos deben ser aprobados por los poseedores de tokens, las transacciones impulsadas únicamente por la arrogancia de los ejecutivos se vuelven mucho más difíciles.
Entonces, ¿hacia dónde vamos ahora?
Diseñado para ser adquirido
El entorno de financiamiento actual requiere un enfoque pragmático. Si eres un fundador, tu discurso no solo debería ser "¿por qué deberíamos financiar?", sino también "¿por qué alguien podría querer adquirirnos?" Aquí están los tres impulsores principales en el ámbito de las adquisiciones de criptomonedas actuales.
Primero, el capital de riesgo será más preciso
El entorno de financiamiento ha cambiado. El capital de riesgo ha caído más del 70% desde su pico en 2021. La ronda de financiamiento de 225 millones de dólares de Monad y la ronda semilla de 70 millones de dólares de Babylon son ejemplos, pero no son evidencia de una recuperación del mercado. La mayoría de las firmas de capital de riesgo se centran en empresas que tienen tracción y un modelo de negocio claro. A medida que las tasas de interés aumentan el costo del capital y la mayoría de los tokens no logran mostrar mecanismos de acumulación de valor sostenibles, los inversores se vuelven extremadamente selectivos. Para los fundadores, esto significa que, al considerar una ruta de financiamiento cada vez más difícil, también deben tener en cuenta las ofertas de adquisición.
En segundo lugar, apalancamiento estratégico
Las empresas existentes con capital abundante están comprando tiempo, canales de distribución y capacidades defensivas. A medida que la claridad regulatoria mejora, las entidades con licencia se vuelven objetivos de adquisición obvios. Pero este deseo de adquirir no se detiene ahí. Empresas como Coinbase, Robinhood, Kraken y Stripe están realizando adquisiciones para entrar más rápidamente en nuevos mercados, obtener una base de usuarios estable o condensar años de construcción de infraestructura en una sola transacción. Si lo que construyes puede reducir el riesgo legal, acelerar el proceso de cumplimiento o proporcionar a los adquirentes un camino más claro hacia la rentabilidad o el aumento de reputación, entonces ya estás en el radar de los adquirentes.
En tercer lugar, distribución e interfaces
El eslabón perdido en la infraestructura es la capacidad de entregar productos de manera rápida y confiable a los usuarios. La clave está en adquirir aquellos que puedan desbloquear canales de distribución, simplificar complejidades y acortar el tiempo de ajuste del producto al mercado. Stripe adquirió OpenNode para simplificar el proceso de pagos en criptomonedas. Jupiter adquirió DRiP Haus para agregar capacidades de distribución de NFT a su pila de liquidez. FalconX adquirió Arbelos para añadir productos estructurados de nivel institucional, lo que podría facilitar su servicio a diferentes grupos de clientes. Todos estos son ejemplos de estrategias de infraestructura destinadas a ampliar el alcance y reducir la fricción operativa. Si lo que construyes puede ayudar a que otras empresas crezcan más rápido, tengan un mayor alcance o ofrezcan un mejor servicio, entonces estás en la lista de candidatos para ser adquirido.
Este es un tiempo de salida estratégica. Al construir tu empresa, debes considerar que tu futuro depende de si otros quieren poseer lo que has creado.