


Autor: A Fox in Web3, KOL en cripto
Compilado por: Felix, PANews (este artículo ha sido editado)
Las finanzas descentralizadas (DeFi) a menudo se comparan con las finanzas tradicionales (TradFi) y se han convertido en un área enorme y de crecimiento exponencial en Web3. El objetivo de DeFi se alinea estrechamente con la afirmación que se escucha a menudo en el ámbito de las criptomonedas de 'proporcionar servicios bancarios a quienes no tienen cuentas bancarias'.
La promesa de proporcionar servicios financieros globales sin bancos es un objetivo noble, y gran parte del atractivo de Web3 proviene de esto. Este artículo tiene como objetivo revisar el desarrollo de DeFi en el último año desde una perspectiva actual.
Resumen

El valor total bloqueado (TVL) alcanza los 94.6 mil millones de dólares: en todos los protocolos DeFi, la cantidad de fondos bloqueados es enorme. Sin embargo, considerando que la capitalización total del sector cripto es de aproximadamente 2.8 billones de dólares, esto aún representa solo alrededor del 3.3%, por lo que hay un gran espacio para crecer. Desde el año pasado, el TVL ha crecido aproximadamente 1.5 veces, alrededor de 65.4 mil millones de dólares, pero como proporción en el ámbito cripto, se mantiene bastante estable, ya que antes era del 3.5%.
Los gráficos de DeFiLlama comenzaron en junio de 2018, hace menos de 7 años, lo que demuestra que DeFi sigue en una etapa inicial. Sin embargo, en noviembre de 2021, el TVL de DeFi alcanzó un pico histórico de 176 mil millones de dólares. Esperamos que el TVL vuelva a alcanzar este pico.
Aave y Lido alcanzan un TVL de 35.6 mil millones de dólares: actualmente, más del 37% del TVL de DeFi está en ETH apostado en Aave y Lido. Esto indica que tanto Aave como Lido ocupan una posición dominante. El año pasado, Lido estaba en la delantera, pero luego Aave tomó la delantera. Además, la mayoría de DeFi ocurre en Ethereum, que sigue siendo la blockchain más importante.
La capitalización del mercado de stablecoins alcanza los 236 mil millones de dólares: las stablecoins representan más del 8.3% del mercado cripto de 2.8 billones de dólares, más del doble que DeFi. La tasa de crecimiento de las stablecoins sigue superando al TVL de DeFi, lo que indica que realmente han logrado un ajuste en el mercado de productos.
Los datos de DeFiLlama son muy ricos, incluso abrumadores. A continuación, se exploran algunas de las categorías y se analizan los puntos clave.
Principales blockchains

Actualmente, Ethereum sigue siendo el participante más importante en DeFi, representando el 52% del TVL, aunque ha disminuido respecto al 58.3% del año pasado. Solana, con un TVL del 8%, se convierte en el segundo competidor, pero aún es más de 6 veces más pequeña que Ethereum.
Solana y BSC han reemplazado a Tron como la segunda y tercera principales cadenas públicas, desplazando a Tron del segundo al cuarto lugar. Los números de direcciones activas de estas tres superan con creces a Ethereum, con Solana teniendo más de 4.3 millones de direcciones, mientras que Ethereum solo tiene 442 mil.
Ethereum tiene la mayor cantidad de protocolos DeFi, actualmente más de 1320, en comparación con más de 960 el año pasado.
La red de Bitcoin cuenta con 58 protocolos DeFi registrados, un aumento respecto a los 12 del año pasado. Dado que Bitcoin no fue diseñado para contratos inteligentes, aún representa más del 4% del TVL total de DeFi, alrededor de 3.8 mil millones de dólares.
Protocolos líderes
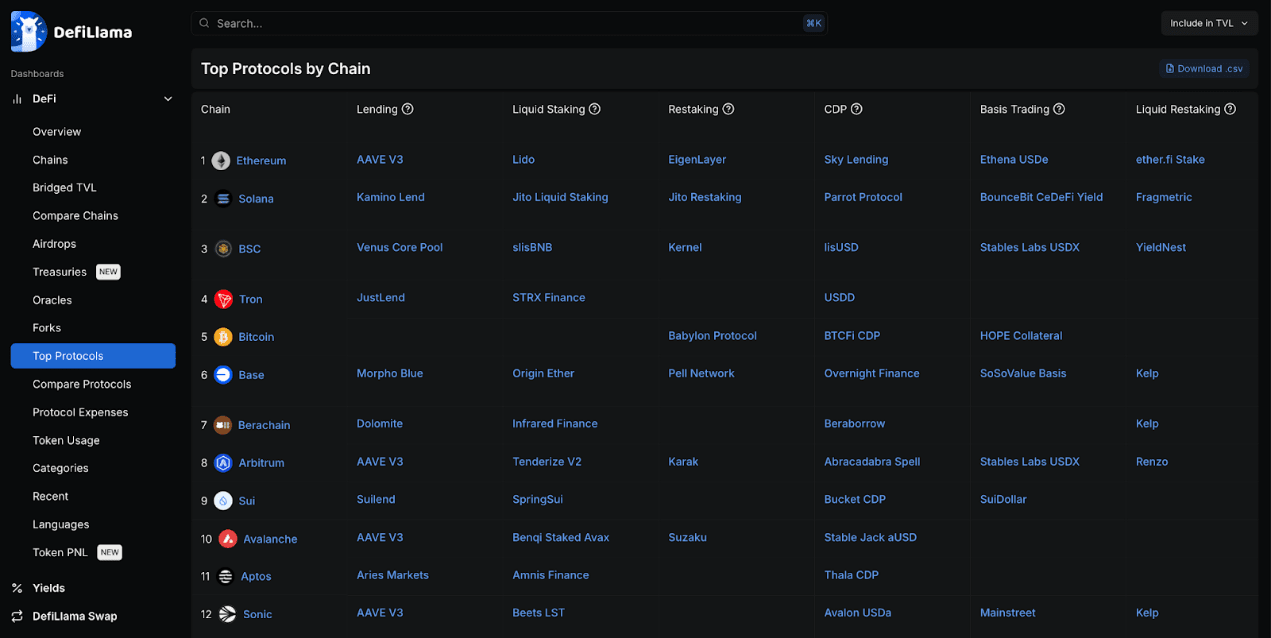
No hay duda de que Aave es el principal protocolo de préstamos en varias cadenas EVM, como Ethereum, Sonic, Avalanche y Arbitrum, pero Morpho tiene una posición dominante en Base.
La mayoría de las blockchains tienen sus propios proyectos de préstamos y stablecoins. A medida que muchas blockchains principales tienen sus propios protocolos, el staking también está en constante desarrollo, siendo Eigen Layer el mayor participante, aunque Pell Network tiene la cobertura más amplia.
Stargate es el principal protocolo cross-chain en el TVL entre múltiples cadenas.
Los protocolos en Ethereum dominan entre los similares, gracias al enorme volumen de transacciones de DeFi en Ethereum.
Categoría de protocolo

Los TVL de préstamos, puentes cross-chain y staking líquido son los más altos, con una diferencia relativamente pequeña entre ellos, oscilando entre 42 mil millones y 37 mil millones de dólares. El año pasado, el staking líquido estaba muy por delante, pero la brecha se ha cerrado, y los préstamos y los puentes cross-chain han superado.
Aave representa el 44% de todos los préstamos, mientras que Lido representa el 43% de todos los staking líquidos, siendo estos dos protocolos los que tienen el mayor TVL en todo el sector DeFi hasta la fecha.
El TVL de DEX es significativamente menor, alrededor de 18 mil millones de dólares, donde los principales protocolos son Uniswap, Curve y PancakeSwap, cada uno operando en más de 9 cadenas EVM. A pesar de tener un TVL más bajo, sigue siendo la parte más rentable, con tarifas de transacción que alcanzan 5.9 millones de dólares en las últimas 24 horas. Dada esta rentabilidad, no es sorprendente que haya más de 1600 protocolos DEX.
La categoría de puentes cross-chain está dominada principalmente por equivalentes de Bitcoin empaquetados como WBTC y Binance Bitcoin.
Fundación y Tesorería

El tamaño de la tesorería de la Fundación Ethereum es ligeramente superior a la mitad de lo que era hace un año, y ha habido una caída significativa. Al mismo tiempo, Mantle tiene una gran tesorería, pero está principalmente valorada en su propio token.
Algunos proyectos relacionados con Ethereum también dominan en términos de capital total, como Aave, ENS, Lido y Sky. Sin embargo, la mayoría también mantienen sus propios tokens.
Si no contamos los tokens propios, el ranking es aún más desigual. Sin embargo, hay pocos tesoros que se basan principalmente en stablecoins, por lo que están principalmente sujetos a la volatilidad del mercado.
Rendimiento
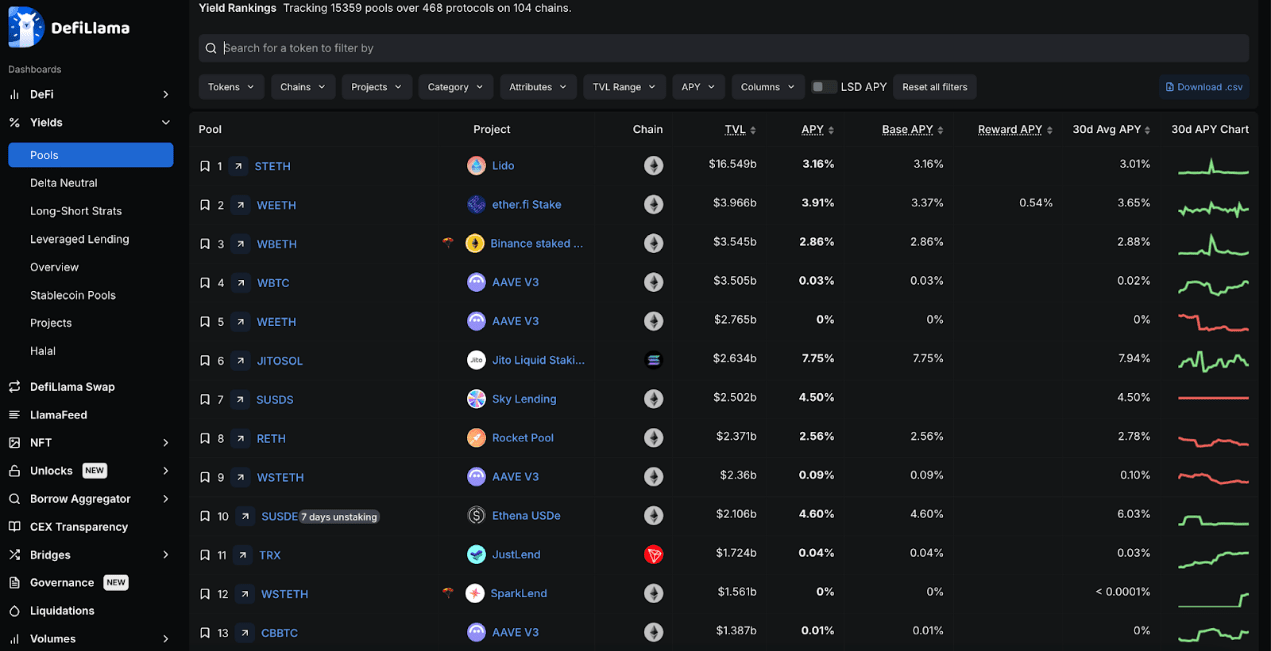
La mayoría de los jugadores almacenan fondos en Lido para obtener rendimiento, lo que puede deberse a que la mayoría de las personas confían en ETH como una herramienta de almacenamiento de valor a largo plazo, y Lido también ocupa una posición dominante en el staking líquido. Otros protocolos de staking líquido basados en ETH también dominan, como ether.fi.
El rendimiento de staking SOL de JitoSOL alcanza el 7.75%, superando a todos los demás productos de rendimiento principal. Las tasas anuales de SOL de Marinade y Jupiter son incluso más altas, alrededor del 9%.
Sky Lending es la opción de stablecoin de bajo riesgo con mayor TVL, con su stablecoin SUSDS que mantiene más de 2.5 mil millones de dólares, con un rendimiento del 4.5%.
DeFiLlama rastrea más de 15,000 pools de liquidez en 468 protocolos en 104 blockchains.
Tarifas

Las stablecoins de Tether y Circle son hasta ahora los mayores generadores de tarifas en el ámbito de las criptomonedas. Solo Tether ha generado más de 5.8 mil millones de dólares en ingresos el último año.
A lo largo del último año, el gas en Ethereum sigue siendo una de las formas más significativas de gasto en tarifas, con un total de tarifas que no está muy lejos de Circle, siendo 1.3 mil millones de dólares y 1.6 mil millones de dólares, respectivamente. Sin embargo, las tarifas de Ethereum están disminuyendo rápidamente, no logrando entrar en los primeros 15 en los últimos 30 días. Sin embargo, los protocolos basados en Ethereum, Lido y Uniswap, siguen generando altas tarifas.
El ecosistema de tarifas de Solana ha crecido más rápido en el último año, con Jito, Raydium y Pump.fun generando enormes tarifas. Esto probablemente se deba principalmente al gran crecimiento de los memecoins en Solana.
Desde el año pasado, las tarifas de Bitcoin han disminuido aproximadamente a la mitad, y con la aparición de muchos otros competidores en el mercado de tarifas, el ranking de Bitcoin ha caído del segundo al 14 lugar.
Stablecoins

La capitalización de mercado total de las stablecoins casi se ha duplicado, aumentando de 136 mil millones de dólares el año pasado a 235 mil millones de dólares actualmente. Sin embargo, USDT y USDC siguen dominando, representando el 62% y el 26%, respectivamente, sumando un total del 88% del mercado.
El que ha crecido más en términos de participación es el USDe de Ethena, que, a pesar de que no se lanzó hace un año, ahora se ha convertido en la tercera stablecoin, ocupando el 2% de la cuota de mercado.
Sky emitió el token USDS, rompiendo la dominancia de DAI. Sin embargo, después de fusionar la capitalización de DAI y USDS, Sky tiene un 3.5% de participación de mercado, siendo aún el tercer participante más grande del mercado.
USDT, USDC, DAI/USDS y USDe representan aproximadamente el 93% del mercado de stablecoins, con una capitalización de mercado de más de 220 mil millones de dólares.
El fondo BUIDL de BlackRock representa a los nuevos entrantes, indicando que TradFi también quiere participar en este mercado.
Financiamiento

El sector DeFi ha recaudado más de 113 mil millones de dólares en financiamiento, con un total de 6129 rondas de financiamiento. La cantidad recaudada alcanzó su punto máximo a finales de 2021 y principios de 2022, pero actualmente está creciendo rápidamente, superando los 3.5 mil millones de dólares solo el mes pasado.
FTX y Celsius son uno de los proyectos con mayor financiamiento en el ámbito DeFi, habiendo recaudado 900 millones de dólares y 750 millones de dólares, respectivamente, y también son uno de los proyectos más fracasados en este campo. La situación de EOS es similar, con 4 mil millones de dólares en financiamiento que casi no se materializaron.
Ciberataques

El sector DeFi ha sufrido más de 11.2 mil millones de dólares en ciberataques, de los cuales el 25% proviene de puentes cross-chain, y el resto de otras empresas y protocolos DeFi.
En febrero de este año, ByBit fue víctima de un ciberataque, que se considera el mayor ataque cibernético en la historia de las criptomonedas, con pérdidas de más de 1.4 mil millones de dólares. El segundo mayor ciberataque ocurrió en 2022, cuando un ataque a la red Ronin resultó en pérdidas de 624 millones de dólares.
La organización norcoreana Lazarus es responsable de estos dos ciberataques, convirtiéndose en la mayor organización de hackers en el ámbito de las criptomonedas.
La mayoría de los ataques cibernéticos a gran escala ocurren en el ecosistema de Ethereum, probablemente porque gran parte de la liquidez de DeFi está concentrada en el ecosistema de Ethereum.
Resumen
En general, el volumen de transacciones de DeFi sigue siendo dominado principalmente por Ethereum y su ecosistema EVM (que tiene numerosas L2), de donde DeFi ha surgido.
Solana ha experimentado un crecimiento significativo en el último año y está alcanzando rápidamente a las demás, mientras que Bitcoin también ha sorprendido al desarrollar su propio ecosistema DeFi, aunque no está diseñado para ser una plataforma de contratos inteligentes. El ecosistema de Tron parece haber quedado atrás en comparación con otros ecosistemas, pero sigue siendo un importante centro de actividad para stablecoins.
Lectura relacionada: Abrogación de la Ley de Corredores, ataque de gobernanza de CAKE... 10 puntos recientes sobre DeFi