


Autor: Stacy Muur
Traducción: Tim, PANews
En los últimos 15 meses, el mapa de liquidez de DeFi se ha reconfigurado entre diferentes cadenas, y los proyectos impulsados por el frenesí de especulación han ido desapareciendo, mientras que la liquidez se ha concentrado discretamente en lugares con fundamentos sólidos en lugar de en la especulación del mercado.
Perspectivas clave
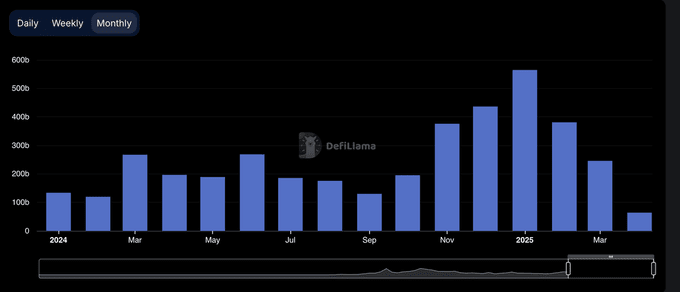
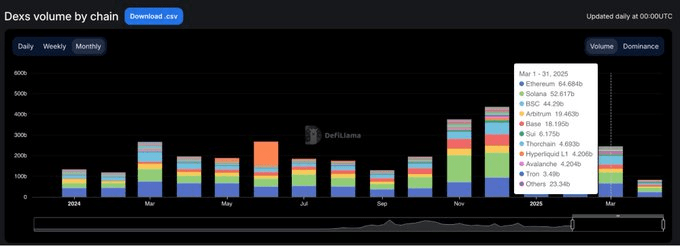
Después de que el volumen de transacciones DEX alcanzó un histórico 380 mil millones de dólares en enero de 2025, cayó un 35% en los siguientes dos meses, lo que sugiere que enero pudo haber formado un pico a corto plazo.
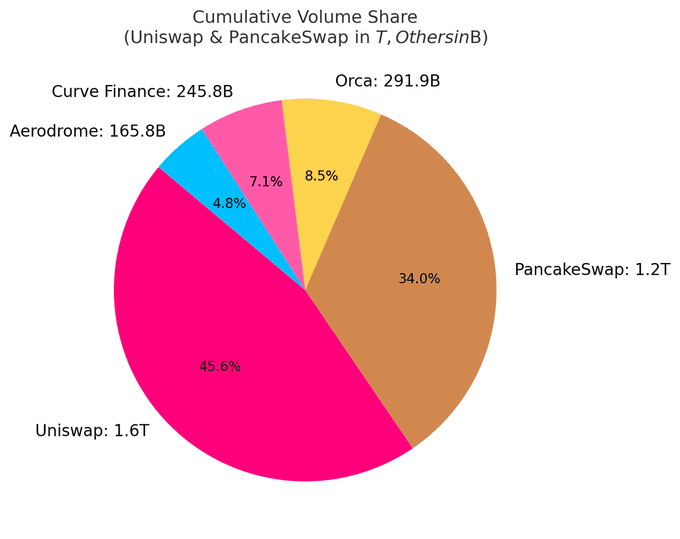
Actualmente, los diez principales DEX representan cerca del 80% del volumen total de transacciones; solo Uniswap y PancakeSwap juntas representan aproximadamente el 40% de la participación.
Los DEX basados en Solana han ido tomando silenciosamente el control de las listas, ocupando 5 de los 10 primeros lugares, con el crecimiento de su cuota de mercado impulsado principalmente por el volumen de transacciones generado por el auge de las monedas meme.
Hyperliquid ha cambiado radicalmente el panorama de los contratos perpetuos, desde su surgimiento como un nuevo participante en la industria, hasta ocupar más del 60% de la cuota de mercado para marzo de 2025.
Todos los comentarios en el texto se basan en datos públicos. Agradecimientos especiales a DefiLlama por proporcionar continuamente estadísticas de alta calidad.
Un ciclo definido por aumentos y descensos
A principios de 2024, el volumen de transacciones DEX mostró un fuerte desempeño en marzo y mayo, y luego se desaceleró gradualmente antes de mediados de año.
La situación cambió drásticamente en el cuarto trimestre, con un aumento explosivo en el volumen de transacciones en noviembre y diciembre, que continuó hasta enero de 2025, alcanzando un pico explosivo de 380 mil millones de dólares.
Sin embargo, este repunte fue solo temporal. Para febrero, el volumen de transacciones del mercado había caído drásticamente a 245 mil millones de dólares, una caída del 35% que marcó el final de tres meses de crecimiento vertical. Esta caída sentó las bases para un segundo trimestre más cauteloso.
Dominancia DEX: los protocolos líderes tienen el control.
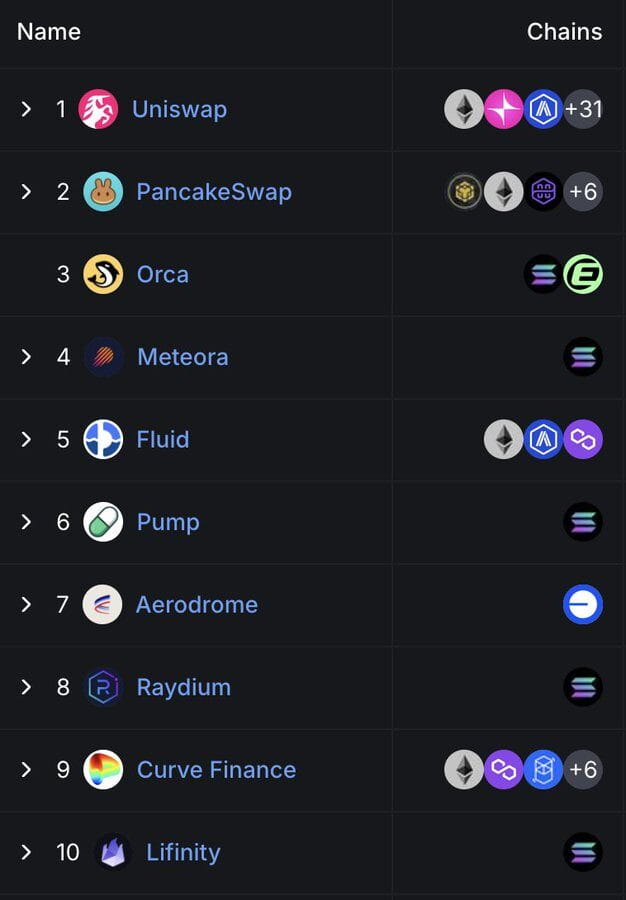
El paisaje del mercado DEX sigue siendo altamente concentrado. Actualmente, los diez principales protocolos representan el 79.5% del volumen diario de transacciones, y solo los cinco principales representan el 59.1%.
Uniswap y PancakeSwap representan aproximadamente el 40% del volumen de DEX, siendo hasta ahora las únicas dos plataformas que han superado un billón de dólares en volumen acumulado. Su posición de liderazgo se deriva de su ventaja de ser pioneros, un amplio soporte para un ecosistema multichain y una profunda liquidez.
Uniswap Labs también lanzó Unichain, una red de segunda capa de Ethereum construida sobre Optimism Superchain. Esta cadena está diseñada para lograr transacciones rápidas y de bajo costo a través de la interoperabilidad nativa multichain.
El ascenso silencioso de Solana
Es notable que la posición de Solana en el campo de DEX sigue creciendo. De los diez principales DEX, cinco son: Orca, Meteora, Raydium, Lifinity y Pump.fun, todos desarrollados nativamente en Solana.
Orca (8.02%) y Meteora (6.70%) juntas representan aproximadamente el 15% de la actividad en intercambios descentralizados a nivel mundial.
Este crecimiento se deriva de las bajas tarifas de GAS, el rápido tiempo de bloque y el auge de las monedas meme de Solana. Pump.fun se disparó hasta el top diez, siendo una clara evidencia de este fervor.
Nuevos protocolos: Fluid y Aerodrome
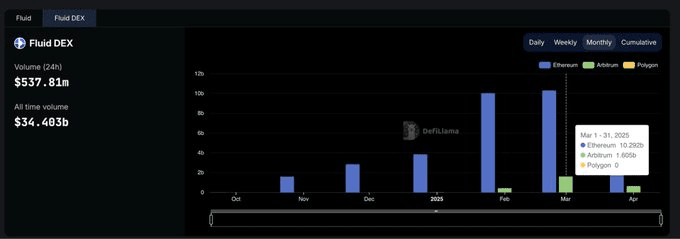
Fluid (7.09%) es la plataforma más eficiente en términos de capital entre los cinco principales DEX. Este protocolo está activo en Ethereum, con un volumen de liquidación mensual que supera los 10 mil millones de dólares. Su desempeño fue particularmente notable después del lanzamiento en el ecosistema de Arbitrum: el volumen de transacciones se disparó de 426 millones de dólares en febrero a 1.6 mil millones de dólares en marzo, demostrando con creces que su velocidad de adopción supera con creces el promedio de la industria.
Aerodrome, como proyecto nativo de Base, muestra un crecimiento continuo de liquidez en Base L2.
A pesar de que Hyperliquid no ocupa un lugar destacado en el mercado spot, tiene una posición dominante en el mercado de contratos perpetuos, con una participación de más del 60%.
Cuota de mercado DEX en varias cadenas: es fácil crecer, pero difícil retener.
Los últimos 15 meses han dejado claro un fenómeno: la mayoría de los proyectos de blockchain pueden atraer atención, pero solo unos pocos pueden mantenerla de manera continua. Desde enero de 2024 hasta marzo de 2025, la participación de mercado de los intercambios descentralizados a nivel de cadena cambió rápidamente, y solo unos pocos proyectos realmente tienen una adhesión de usuarios.
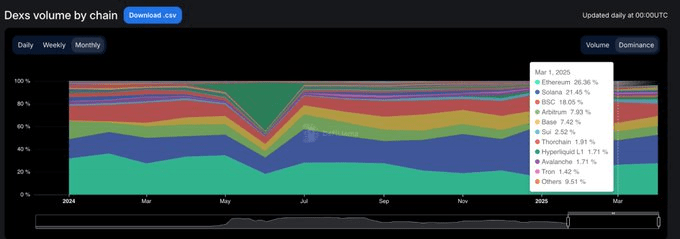
Solana logró el mayor avance. Ascendió constantemente en 2024, impulsado por el auge de las monedas meme TRUMP y MELANIA, alcanzando un pico de cuota de mercado del 45.8% en enero de 2025. Sin embargo, para marzo, su cuota se redujo a la mitad, al 21.5%, aunque todavía se mantuvo en la cima de todas las cadenas públicas con un promedio del 25.1%.
Ethereum, por el contrario, comenzó en 2024 con aproximadamente un 32% de participación, cayendo a un 15.3% en enero de 2025, y luego recuperándose a un 26.4% en marzo. Por supuesto, aunque Ethereum perdió impulso de crecimiento, su resiliencia ecológica persiste.
Base se considera el perseguidor más sólido. Creció constantemente del 3% en marzo de 2024 hasta el 12.4% en diciembre, retrocediendo al 7.4% en marzo de 2025, manteniendo un promedio del 6.6% durante este tiempo. Sin especulación que lo impulse, solo un crecimiento lento pero constante.
BNB Chain se mantuvo estable con un promedio del 14.7% de participación. Sin grandes aumentos ni caídas, mantuvo un flujo constante de fondos minoristas.
Arbitrum comenzó fuerte (16% de participación) pero se debilitó rápidamente, cayendo al 4.8% en enero de 2025, superado por Base y Solana.
Blast alcanzó un pico de cuota de mercado del 42.3% en junio de 2024, pero desapareció en el segundo mes. Este es un caso típico de volumen de transacciones impulsado por incentivos, con una tasa de retención de usuarios de cero.
Resumen: La dominancia de DEX en cada cadena pública es altamente volátil. Solana emergió, Ethereum logró una reparación de valor, Base expandió gradualmente su ecosistema, y el ciclo de especulación del mercado mostró características de grandes subidas y caídas. La cadena pública que finalmente ocupa la posición dominante no es la que tiene el mayor ruido, sino la que tiene la mayor tasa de uso real.
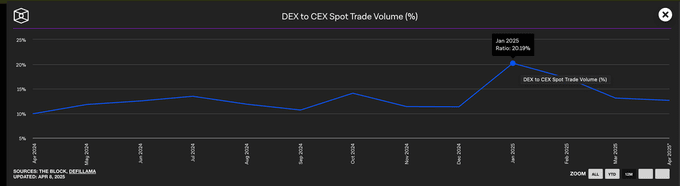
Los intercambios centralizados aún dominan el volumen de transacciones spot
A pesar del crecimiento explosivo de DEX a principios de 2025, los intercambios centralizados aún dominan el mercado spot. Incluso en enero, cuando el volumen de transacciones DEX alcanzó su punto máximo, el CEX aún representaba casi el 80% del volumen total de transacciones.
A pesar de que la dominancia de los intercambios centralizados cayó de un 90% a un mínimo del 79% a principios de 2024, la tendencia más amplia es evidente: aunque los DEX siguen creciendo, el CEX sigue siendo la opción predeterminada para la mayoría de los comerciantes.
Cuota de mercado de contratos perpetuos
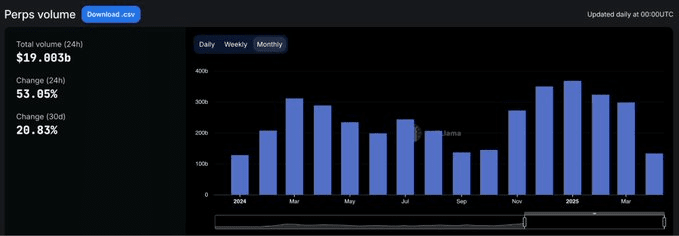
El panorama de los contratos perpetuos en cadena experimentó un cambio fundamental en 2024.
Después de más de dos años de dominio en el comercio de contratos perpetuos en dYdX, Hyperliquid surgió y redefinió lo que significa dominancia. La plataforma alcanzó su primer pico en febrero, pero fue superada brevemente por SynFutures a mediados de año, recuperando el primer lugar en agosto y manteniendo una clara ventaja. Hasta marzo de 2025, Hyperliquid ha capturado casi el 59% del volumen total de transacciones de contratos perpetuos, consolidando su posición como la plataforma preferida por los traders profesionales.
Este impulso de crecimiento ha atraído la atención del mercado, y su experiencia de producto se acerca más que nunca a la de un intercambio centralizado. En contraste, la participación de mercado de dYdX ha caído rápidamente. Desde un 13.2% de participación de mercado a principios de 2024, ha colapsado a solo un 2.7% en marzo de 2025, mientras los usuarios se trasladan a plataformas alternativas más rápidas, con interfaces más limpias y modernas.
Los contratos perpetuos de Jupiter han tomado un camino diferente, ascendiendo al segundo lugar con una participación del 8.8% gracias a la liquidez nativa de Solana y la función de desvío de su DEX spot. Aunque se disparó rápidamente, careció de impulso a largo plazo y, en última instancia, quedó detrás de Hyperliquid. Otros proyectos como SynFutures, Vertex Protocol y Paradex también tuvieron breves destellos de éxito.
Cadena de contratos perpetuos: la capa de ejecución completa la reestructuración en un ciclo.
El mayor cambio en el campo de la infraestructura de contratos perpetuos en el último año no ha sido qué protocolos prefieren los usuarios, sino en qué cadenas confían para ejecutar las transacciones.
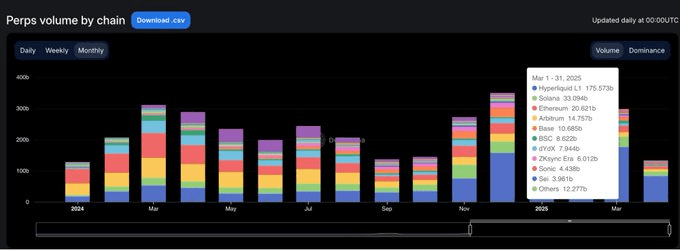
Para marzo de 2025, las cuotas de volumen de transacciones de contratos perpetuos de Ethereum y Arbitrum habían caído drásticamente al 11.8%, en marcado contraste con la dominancia de mercado de más del 65% que ambas tenían en enero de 2024, donde la nueva y más rápida capa de ejecución ha tomado el control.
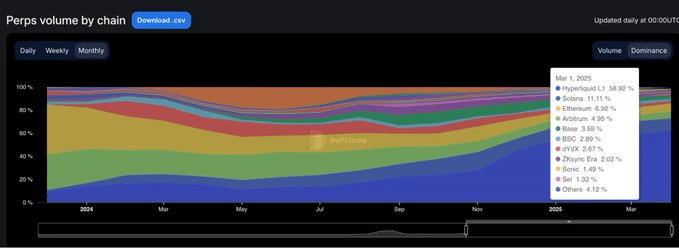
La fuerza impulsora detrás de esta transformación es la cadena blockchain desarrollada internamente por Hyperliquid. Esta cadena aumentó su cuota de mercado del 13.6% al 58.9% en el mismo período, reemplazando en menos de un año a una variedad de soluciones Layer1 y Layer2 que habían definido el estándar de la industria, convirtiéndose en el entorno de ejecución predeterminado para el comercio de contratos perpetuos. Su ventaja no solo radica en la velocidad de transacción más rápida, sino que, lo más importante, proporciona la confiabilidad y la garantía de baja latencia que los traders profesionales exigen.
Solana también experimentó una fuerte subida, impulsada por los proyectos Jupiter y Phoenix a finales de 2024, alcanzando una participación de mercado de casi el 16%. Pero finalmente se estabilizó en un rango de 10-11%, sin poder mantener el impulso de crecimiento explosivo. Mientras tanto, el ecosistema de Base y ZKsync mostró signos de vitalidad (con un pico de participación de mercado del 6-7%), pero nunca logró ingresar a la categoría de cadenas públicas de élite.
Al mismo tiempo, Blast se convirtió en un caso de advertencia: este proyecto efímero alcanzó un 18.8% de cuota de mercado en junio de 2024, pero desapareció con la misma rapidez. En un campo impulsado por la calidad del producto y la retención de usuarios, la mera especulación difícilmente perdurará. Los nuevos estándares de ejecución de la industria ya están claros: las cadenas públicas centradas en el rendimiento redefinen los criterios de competencia, y la infraestructura tradicional ya no ocupa una posición de ventaja predeterminada.
El futuro de DeFi no está en la expansión multichain, sino en aquellos protocolos que pueden transformar la narrativa de la industria en hábitos de los usuarios.
(El contenido anterior está autorizado para ser extraído y reproducido por el socio PANews, enlace original )
Declaración: El artículo solo refleja las opiniones personales del autor y no representa la perspectiva y posición de Blockke. Todo el contenido y las opiniones son solo para referencia y no constituyen asesoramiento de inversión. Los inversores deben tomar decisiones y realizar transacciones por su cuenta, y el autor y Blockke no asumirán ninguna responsabilidad por las pérdidas directas o indirectas que surjan de las transacciones de los inversores.
"La migración de liquidez en cadena: tras 15 meses de altibajos, ¿quién se mantiene firme tras la marea de especulación?" Este artículo se publicó originalmente en (Blockke).