


Autor: Pensamiento extraño
Primero, aunque Bittensor se ha promocionado como un proyecto de 'minería justa', en realidad la Subtensor subyacente no es una cadena pública de PoW ni de PoS; es una cadena privada gestionada por la Fundación Opentensor (la fundación de Bittensor), con un mecanismo muy opaco.
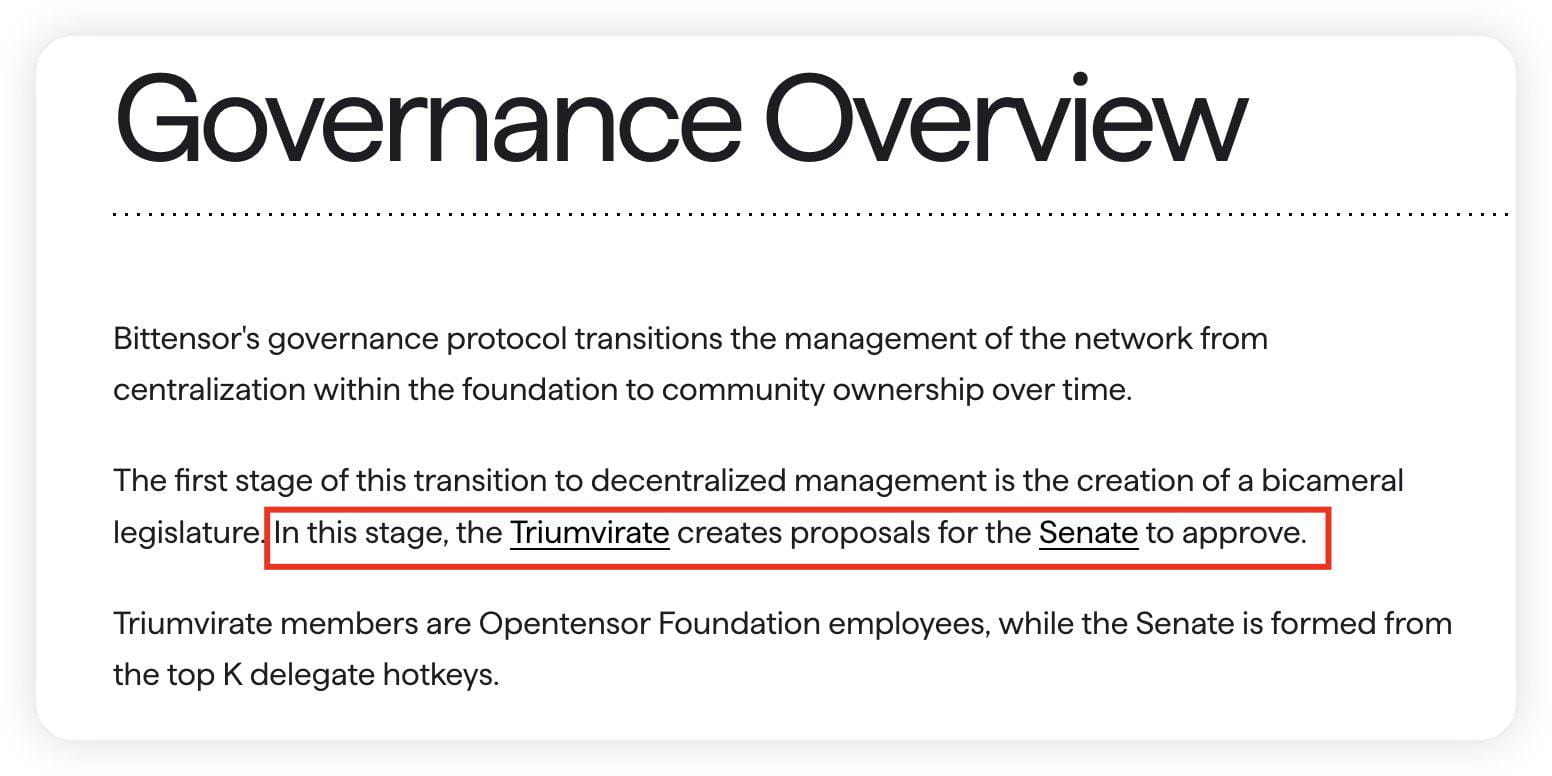
En cuanto a la supuesta estructura de gobernanza dual de “los tres grandes + Senado”, los tres grandes son tres empleados de la Fundación Opentensor, y el Senado está compuesto por los 12 nodos de validación mejor clasificados, todos ellos son del mismo grupo o partes interesadas.

En segundo lugar, el 3 de enero de 2021 se lanzó 'Kusanagi', marcando la activación de la red Bittensor, permitiendo a los mineros y validadores comenzar a recibir los primeros premios en TAO. Desde la activación de la red hasta el lanzamiento de la subred el 2 de octubre de 2023, Bittensor ha minado un total de 5.38 millones de TAO. Pero no hay documentos o materiales que expliquen cómo se distribuyeron los tokens generados desde el 3 de enero de 2021 hasta el 2 de octubre de 2023, ni su destino final.
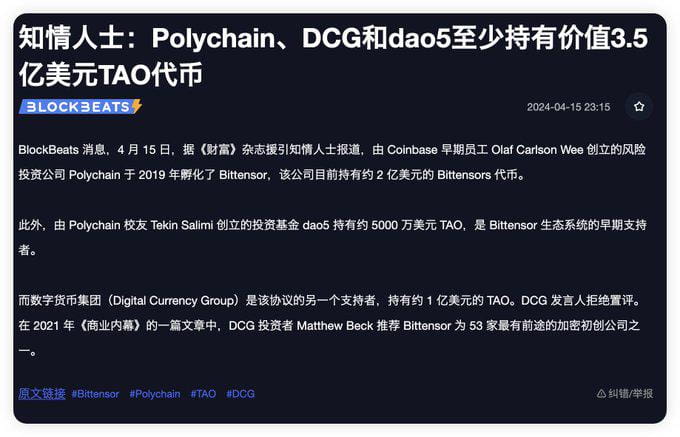
Se puede suponer razonablemente que esta parte de los tokens ha sido repartida entre miembros internos y grupos de interés, porque Bittensor no es como Bitcoin, está incubado y financiado por VC.
Si se divide esta parte de los tokens por la actual cantidad emitida de 8.61 millones, al menos el 62.5% de TAO está en manos de miembros internos y grupos de interés. Además, la Fundación Opentensor y algunos VC inversores también operan nodos de validación en Bittensor, por lo que la proporción de chips en sus manos solo será mayor que el 62.5%.
Al igual que con el OM que colapsó hace unos días, todos esos proyectos de los que no entiendes por qué su capitalización es tan alta, a menudo su capitalización deformada es resultado de una circulación lamentable.
Miles de millones de capitalización de mercado respaldados por una liquidez deficiente.
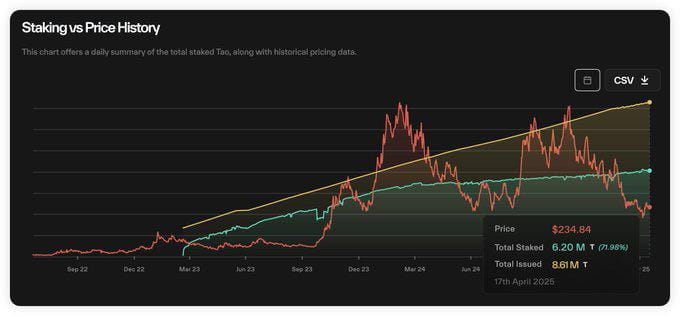
La imagen a continuación muestra la situación histórica de estacas de TAO, no te dejes engañar pensando que la tasa de estaca de TAO ha ido aumentando lentamente de baja a alta. Se dibuja así porque TAO está en una fuerte inflación.
De hecho, la tasa de estaca de TAO nunca ha sido inferior al 70%, y en su mejor momento estuvo cerca del 90%. Según la capitalización de mercado actual de TAO de 2 mil millones de dólares, esto significa que al menos 1.4 mil millones de dólares en TAO nunca han participado en circulación. La capitalización de mercado real de TAO es en realidad de solo 600 millones de dólares, mientras que la FDV correspondiente alcanza los 5 mil millones de dólares, un típico proyecto de baja circulación y alta capitalización.
El llamado proyecto de IA número uno por capitalización, cómo la burbuja fue inflada por los principales jugadores, por favor, disfrute.
Finalmente, la llamada actualización dTAO en realidad se parece más a proporcionar a los OG oportunidades de liquidez de salida. Haciendo que compres tokens de subred de alto rendimiento, asumiendo los TAO en manos de los grupos de interés.
Según la teoría de tres grupos, la actualización dTAO de Bittensor en febrero de este año fue una necesidad en un contexto donde el 'grupo de dividendos' era insostenible, obligándolos a introducir un nuevo modelo Ponzi de 'división de grupos' y 'grupo de ayuda mutua' para desapalancarse. El objetivo principal es inventar una nueva narrativa para atraer nueva liquidez externa mientras la narrativa anterior se debilita y la liquidez externa se agota rápidamente.
En primer lugar, el 'grupo de división': al permitir que todas las subredes emitan tokens, TAO se ha posicionado con éxito como la moneda base de todos los tokens de subred de Bittensor, cuyo valor está respaldado por decenas de tokens de subred (y seguirá aumentando).
Debido a la profundidad deficiente del grupo de transacciones, los tokens de subred a menudo tienen incrementos asombrosos. A través de esto, Bittensor muestra al mundo una fachada que su ecosistema puede proporcionar oportunidades de ROI alto. Además, el exagerado ROI nominal que ofrecen los tokens Alpha de subred crea artificialmente una gran presión de compra para TAO y encubre la venta de TAO por parte de los nodos de validación de la red raíz.
Desafortunadamente, el ecosistema cerrado de Bittensor, junto con el entorno del mercado que ha pasado de alcista a bajista, ha llevado a que la actualización de dTAO no haya podido atraer suficiente liquidez externa, ni siquiera la liquidez interna (aquellos TAO en estacas en la red raíz) se ha activado adecuadamente.
Al mismo tiempo, la disminución de las barreras de entrada para las subredes y la falta de límite en su número han llevado a una emisión excesiva y rápida de tokens que ha diluido la ya escasa liquidez general del ecosistema de Bittensor.
En segundo lugar, está el 'grupo de ayuda mutua'. Desafortunadamente, la emisión de tokens de subred de Bittensor no puede establecer un modelo de grupo de ayuda mutua como Pump.fun en Solana, porque la infraestructura de la red Bittensor es muy deficiente, incluso los tokens de diferentes subredes no pueden intercambiarse, lo que dificulta que los participantes de los tokens de subred migren liquidez entre diferentes subredes. Esto agrava aún más el problema de dilución de liquidez causado por la alta tasa de división, ya que no se puede mantener el capital dentro de la plataforma para seguir participando en la especulación.
Una vez que los grandes apostadores de la red raíz comiencen a huir colectivamente, la liquidez en el mercado se secará rápidamente.
El momento en que vendes, juego terminado.
¿Así que los grandes están huyendo? ¡La respuesta es 'están huyendo'!
Desde que se lanzó dTAO:
➤ El protocolo Bittensor inyectó 450,000 TAO en el grupo de subred.
➤ 150,000 TAO (33%) fluyen hacia los nodos de validación de la red raíz a través del mecanismo de 'venta automática'
➤ La cantidad apostada en la red raíz (τ₀) se redujo en 150,000 (5.86 millones → 5.71 millones)
Esto significa:
300,000 TAO (≈7,000,000 dólares) han huido con éxito de la red raíz y pueden ser liquidadas en CEX.
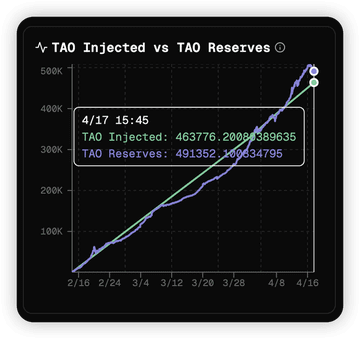
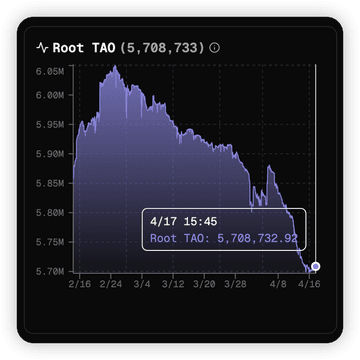
Además, la base de Bittensor anteriormente eran las subredes y los mineros. El modelo anterior de Bittensor era como el de un VC, dando dinero a los proyectos para que se centraran en construir modelos de negocio valiosos, sin preocuparse de inmediato por cómo ganar dinero para asegurar el equilibrio financiero. Esta fue la razón principal para atraer proyectos a establecer subredes en Bittensor.
Y el proyecto ha atraído a mineros que proporcionan poder de cómputo (en términos de Bittensor, “inteligencia”), esta situación de “tú bien, yo bien, todos bien” es la razón principal por la que Bittensor puede convertirse en el proyecto de IA con mayor capitalización de mercado.
Sin embargo, después de la actualización de dTAO, los intereses de los proyectos de subred, mineros y nodos de validación ya no están alineados, el anterior 'tú bien, yo bien, todos bien' ha desaparecido. El modelo dTAO no ofrece ningún beneficio a los proyectos de subred, el colapso del modelo económico es el problema más grande y fundamental de Bittensor en este momento.
En el modelo dTAO de Bittensor, los tokens Alpha de subred son un tipo de 'warrant' que obtenemos al estacar TAO en la subred, no son tokens que se puedan negociar en el sentido general.
Esto lleva a que los proyectos de subred tengan dificultad para inventar una economía de tokens efectiva para estos tokens. Estos tokens Alpha, además de generar más tokens Alpha, no tienen utilidad para los minoristas.
Según mis observaciones, los proyectos de subred ahora utilizan el método más común para aumentar el precio del token, que es anunciar la recompra de tokens Alpha con los ingresos del proyecto, como Chutes (SN64).
Pero si el Propietario de Subred solo puede empoderar a los tokens Alpha de esta manera, entonces vendrán situaciones cómicas. El 18% de tokens Alpha asignados a los proyectos de subred desde dTAO solo podrán ser destrozados por el propio equipo del proyecto. Después de todo, ya anunciaron que usarían los ingresos del proyecto para recomprar, ¿por qué vender sus propios tokens?
Vender y recomprar son contradictorios.
Por lo tanto, los propietarios de subred no solo no pueden obtener ingresos del modelo dTAO, sino que incluso deben subsidiarlo: generar ingresos externos e inyectarlos en sus tokens Alpha de subred.
Esto significa que los proyectos de subred y los mineros, en esencia, están trabajando para los nodos de validación.
Los nodos de validación, como la clase privilegiada de la red Bittensor, no solo no pueden hacer nada de valor, sino que desde el inicio de la actualización de dTAO pueden seguir vendiendo incesantemente los tokens Alpha de la subred, y la cantidad de TAO que fluye hacia la red raíz puede alcanzar hasta 1/3 de la emisión diaria.
La razón por la que Bittensor puede atraer otros proyectos para establecer subredes sobre él es, en esencia, que la emisión de TAO anterior era un excelente mecanismo de subsidio para proyectos emergentes sin ingresos, permitiendo que estos proyectos se centraran solo en ejecutar su modelo de negocio.
Si este mecanismo de subsidio no solo desaparece, sino que incluso se invierte, ¿por qué los proyectos de subred seguirían estableciendo subredes en Bittensor?
¿No es mejor trabajar por cuenta propia y quedarte con todos los ingresos?
Por lo tanto, el modelo dTAO, como un medio para que los grupos de interés liquiden, está dañando la base que Bittensor ha construido hasta ahora.
Aunque la mayoría de los modelos de negocio de las subredes en el ecosistema de Bittensor son un desastre que no se pueden ni mirar, sin ellos, Bittensor perdería su último velo de vergüenza.
Referencias del artículo:
1. Documentación oficial de Bittensor: docs.bittensor.com
2. El informe del profesor @harry_xymeng (Bittensor: ¿Cuándo se detiene la música?): prism-pancake-61a.notion.site/Bittensor-432c
3. El profesor @thecryptoskanda (Teoría de tres grupos - La guía definitiva construida por Ponzi): https://x.com/thecryptoskanda/status/1872193691479351519