Autor: Jacob Zhao
El mercado de criptomonedas ha sido escaso recientemente, y los rendimientos conservadores y estables se han convertido nuevamente en una demanda del mercado. Por lo tanto, combinando mis experiencias de inversión de los últimos años y los resultados de mis investigaciones concentradas en el ámbito de las monedas estables a finales del año pasado, hablaré sobre el antiguo pero siempre verde tema de los rendimientos de las monedas estables.
Las categorías de monedas estables en el mercado de criptomonedas actuales son principalmente las siguientes:
· USDT, que es compliant condicionalmente y tiene la mayor cuota de mercado: su escenario de aplicación es lo suficientemente amplio (pares de comercio de monedas en exchanges, pago a empleados de empresas del sector cripto, comercio internacional real y escenarios de pago en efectivo), los usuarios confían en que es grande y no puede colapsar y que Tether tiene la capacidad de respaldo.
· Monedas estables compliant ancladas 1:1 con moneda fiduciaria: USDC tiene el mayor soporte de cadenas y escenarios de aplicación, siendo realmente el dólar en la cadena, mientras que otros stablecoins compliant como PayPal USD, BackRock USD, etc., tienen ciertas limitaciones en sus escenarios de aplicación.
· Monedas estables sobrecolateralizadas: DAI de MakerDAO y su actualización como USDS tras el protocolo Sky son las principales; LUSD de Liquity se ha convertido en uno de los competidores gracias a su tasa de interés de préstamo de 0 y un bajo ratio de colateral del 110%.
· Monedas estables de activos sintéticos: en este ciclo, USDe de Ethena es el más representativo. Su modelo de arbitraje de tasa de financiación para obtener ingresos también es uno de los modelos de rendimiento de monedas estables que se analizará más adelante en este artículo.
· Monedas estables de proyectos RWA con activos subyacentes en bonos del tesoro de EE. UU.: en este ciclo, USD0 de Usual y USDY de Ondo son los más representativos. USD0++ de Usual proporciona liquidez a los bonos del tesoro de EE. UU., siendo innovador similar a Lido para el staking de ETH.
· Monedas estables algorítmicas: tras el colapso de UST de Terra, el sector ha sido básicamente desmentido, ya que Luna carecía de un soporte de valor real, lo que llevó a una volatilidad drástica en el precio del token y finalmente al colapso tras una espiral de ventas. FRAX combina monedas estables algorítmicas y un modelo de sobrecolateralización que todavía tiene algunos escenarios de aplicación, mientras que las demás monedas estables algorítmicas ya no tienen influencia en el mercado.
· Monedas estables no USD: monedas estables en euros (EURC de Circle, EURT de Tether, etc.) y otras monedas estables fiduciarias (BRZ, ZCHF, monedas redondas HKDR, etc.) actualmente tienen poco impacto en el mercado de monedas estables dominado por el dólar. Un proyecto de moneda estable sobrecolateralizado no USD en el que he invertido ha llegado prácticamente a cero, y la única salida para las monedas estables no USD radica en los negocios de pago dentro de un marco de regulación compliant, en lugar de aplicarse a la comunidad cripto nativa.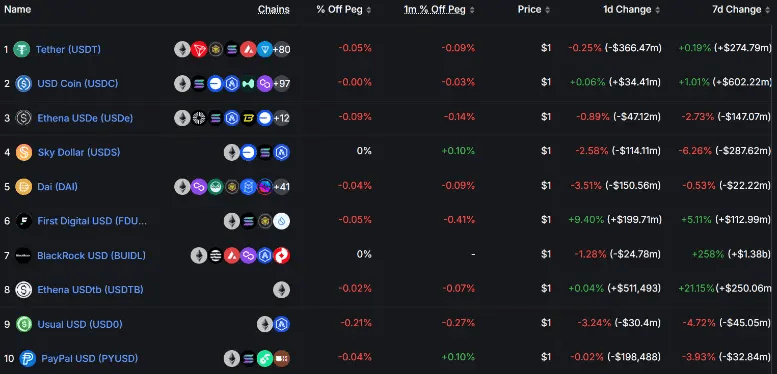 Clasificación de capitalización de mercado de monedas estables
Fuente de datos: https://defillama.com/stablecoins
Actualmente, los modelos de obtención de ingresos a través de monedas estables se dividen principalmente en las siguientes categorías, que se analizarán con más detalle en este artículo: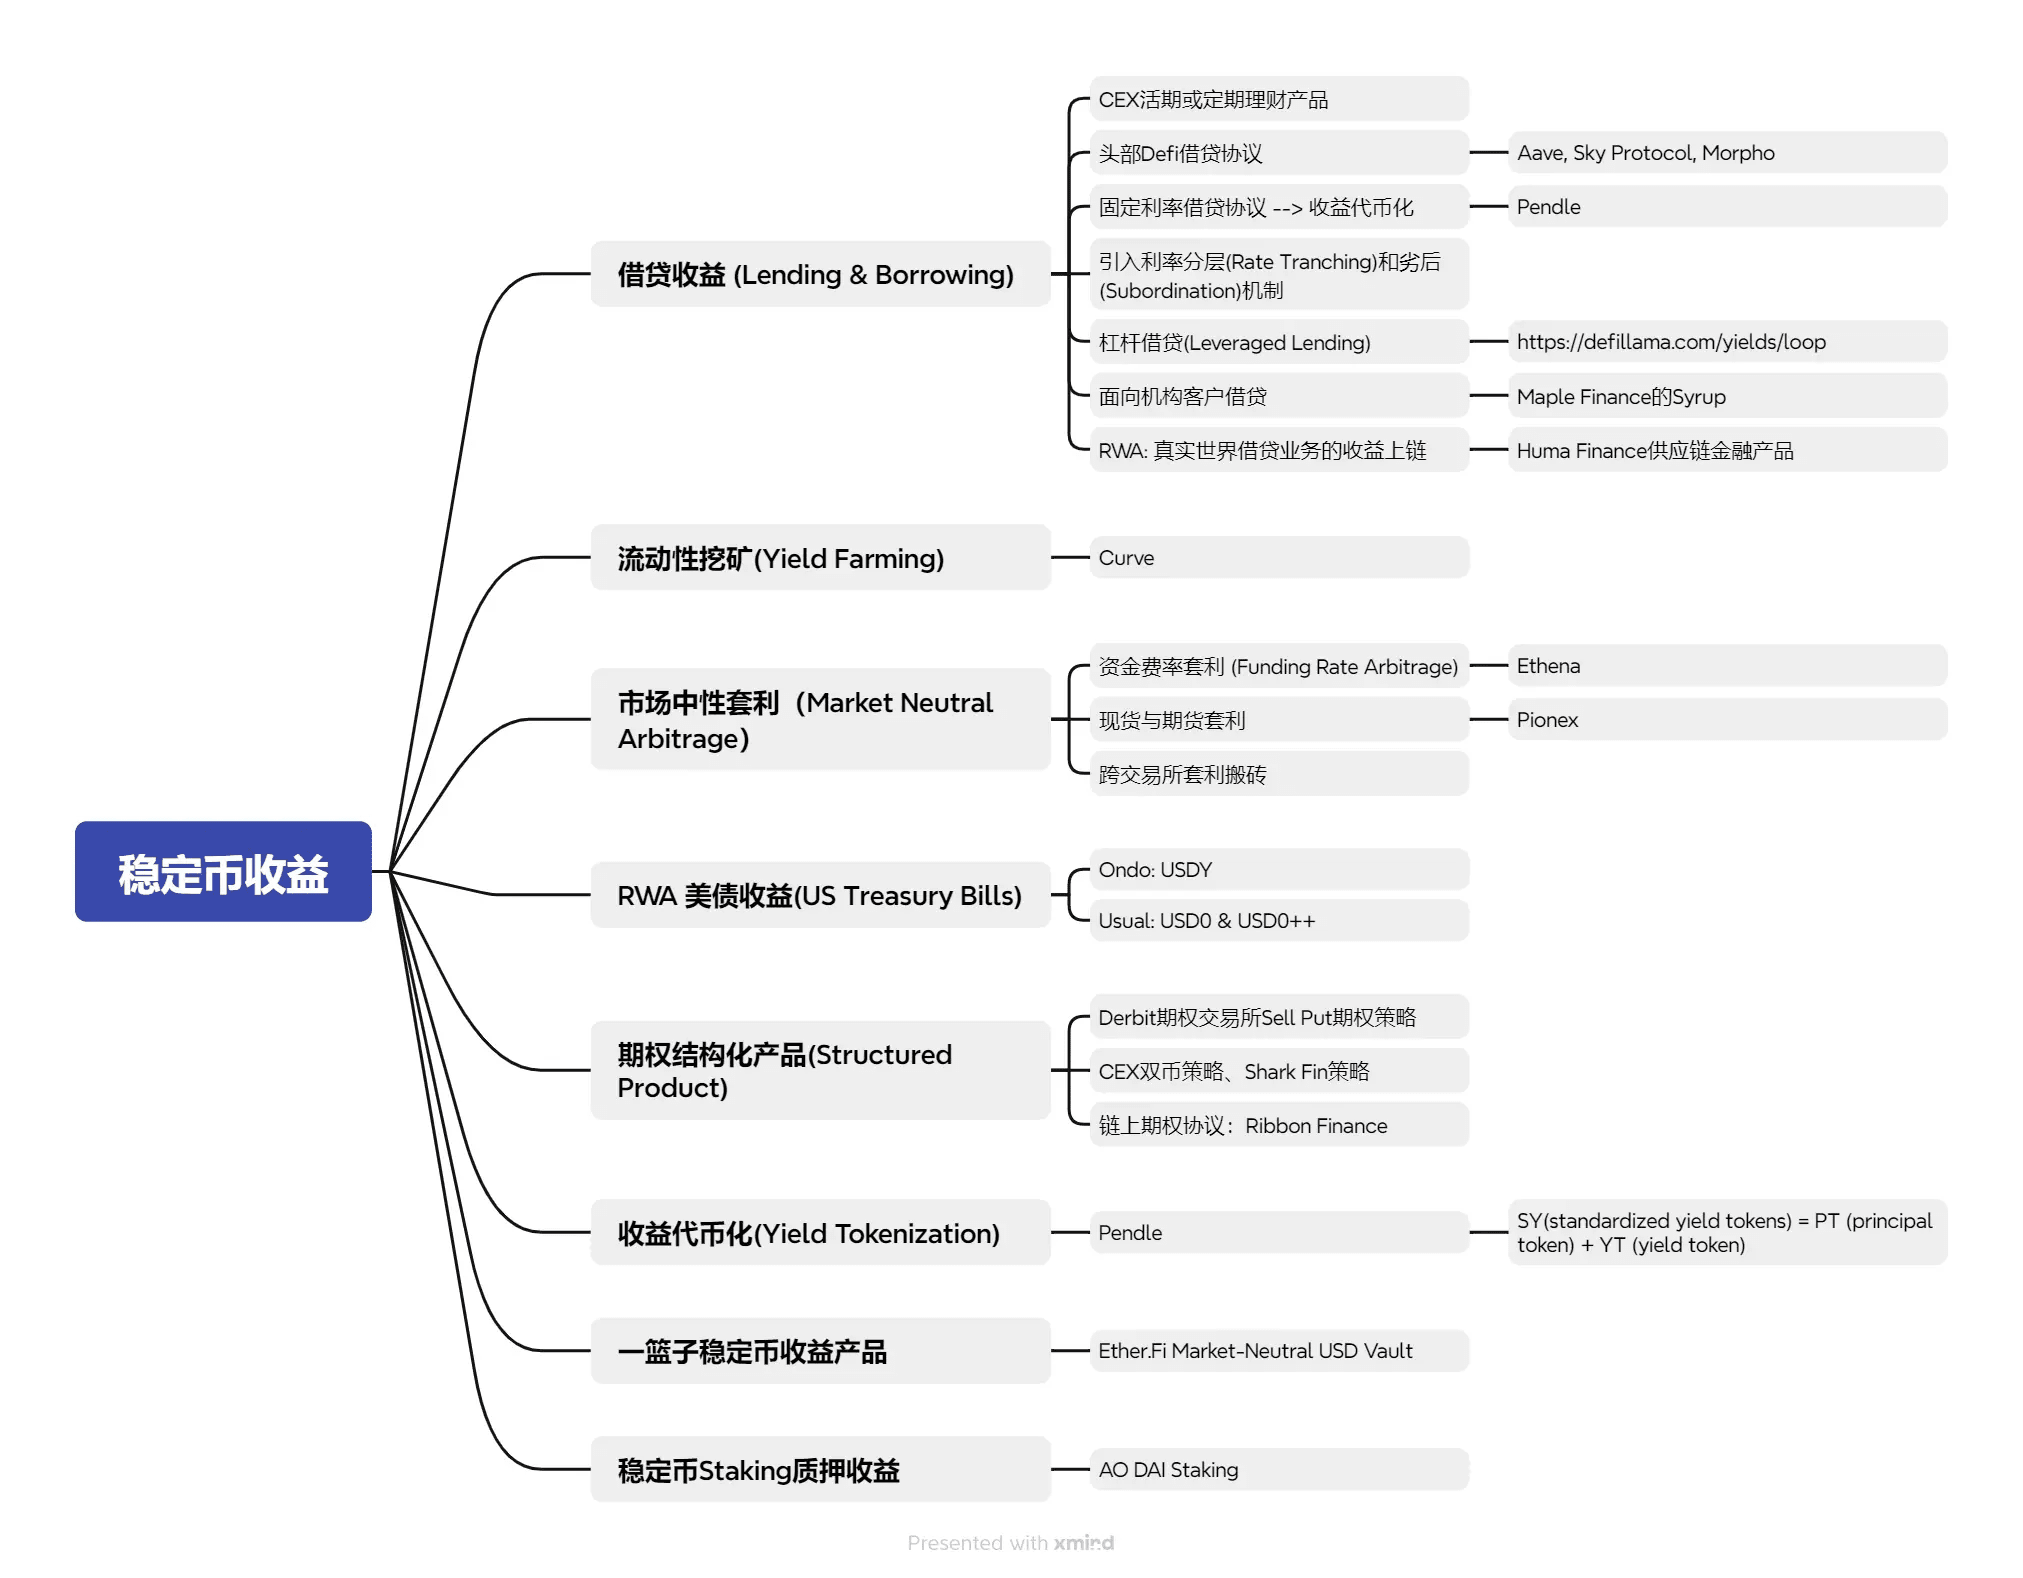
I. Préstamos de monedas estables (Lending & Borrowing):
El préstamo, como el modelo de ingreso financiero más tradicional, proviene esencialmente de los intereses pagados por los prestatarios, y se deben considerar la seguridad de la plataforma o protocolo, la probabilidad de incumplimiento del prestatario y la estabilidad de los ingresos. Los productos de préstamo de monedas estables en el mercado actual son:
· Plataformas CeFi principalmente con productos de gestión de patrimonio a corto plazo de exchanges de primer nivel (Binance, Coinbase, OKX, Bybit)
· Protocolos DeFi de primer nivel como Aave, Sky Protocol (marca tras la actualización de MakerDAO), Morpho Blue, etc.
La seguridad de las plataformas de exchanges de primer nivel y de los protocolos DeFi de primer nivel, que han superado la prueba del tiempo, es alta. Durante los períodos de aumento del mercado, la demanda de préstamos es intensa, lo que lleva a que los rendimientos de las monedas estables a corto plazo (U) se disparen fácilmente por encima del 20%, pero durante los períodos de mercado tranquilo, los rendimientos generalmente se mantienen bajos, entre el 2% y el 4%. Por lo tanto, la tasa de interés de los préstamos a corto plazo (Flexible Interest) también es un indicador muy directo de la actividad del mercado. Los préstamos a tasa fija (Fixed Interest) sacrifican la liquidez, por lo que, en su mayoría, los ingresos son mayores que los de los préstamos a corto plazo, pero no pueden capturar el aumento de los ingresos de corto plazo durante períodos de actividad del mercado.
Además, dentro del mercado general de préstamos de monedas estables, existen algunas microinnovaciones, que incluyen:
· Protocolos DeFi de préstamo a tasa fija: el protocolo Pendle, muy representativo en este ciclo, comenzó con préstamos a tasa fija y se transformó en tokenización de ingresos, que se presentará en detalle más adelante; aunque proyectos DeFi de tasa fija más tempranos como Notional Finance y Element Finance no lograron despegar, sus conceptos de diseño son dignos de referencia.
· Introducción de mecanismos de escalonamiento de tasas (Rate Tranching) y mecanismos de subordinación (Subordination) en los préstamos;
· Protocolos DeFi que ofrecen préstamos apalancados (Leveraged Lending);
· Protocolos de préstamos DeFi orientados a clientes institucionales, como el Syrup de Maple Finance, cuyos ingresos provienen del préstamo institucional.
· RWA que lleva los ingresos de préstamos del mundo real a la cadena, como los productos de financiación de la cadena de Huma Finance.
En resumen, el negocio de préstamos, como el modelo de ingresos financieros más tradicional, es fácil de entender y seguirá siendo el principal modelo de ingresos de monedas estables debido a su capacidad de manejar grandes volúmenes de capital.
II. Rendimientos de minería de liquidez (Yield Farming):
Tomando a Curve como representante, sus ingresos provienen de las tarifas de transacción que se distribuyen a los LP y de las recompensas de tokens. Curve, como la plataforma DEX de monedas estables, se ha convertido en el Santo Grial, y convertirse en una moneda estable soportada en los Pools de Curve es un indicador importante de la adopción de nuevas monedas estables en la industria. La ventaja de la minería de Curve es su alta seguridad, pero su desventaja es que los ingresos son demasiado bajos y poco atractivos (0-2%). Si no se cuenta con grandes cantidades de capital a largo plazo, participar en la minería de liquidez de Curve puede resultar en ingresos que ni siquiera cubran las tarifas de transacción (Gas Fee).
Los pares de comercio de monedas estables en la piscina de Uniswap enfrentan el mismo problema. Los pares de comercio no estables de Uniswap tienen la posibilidad de pérdidas en la minería de liquidez, y los pares de comercio de monedas estables en otros DEX más pequeños, a pesar de tener ingresos más altos, aún tienen preocupaciones de Rug Pull, lo cual no se alinea con los principios de prudencia y estabilidad de la gestión de monedas estables. Actualmente, podemos ver que las piscinas de monedas estables en DeFi todavía se basan principalmente en préstamos, siendo el clásico 3Pool de Curve (DAI USDT USDC) solo el número veinte en el ranking de TVL.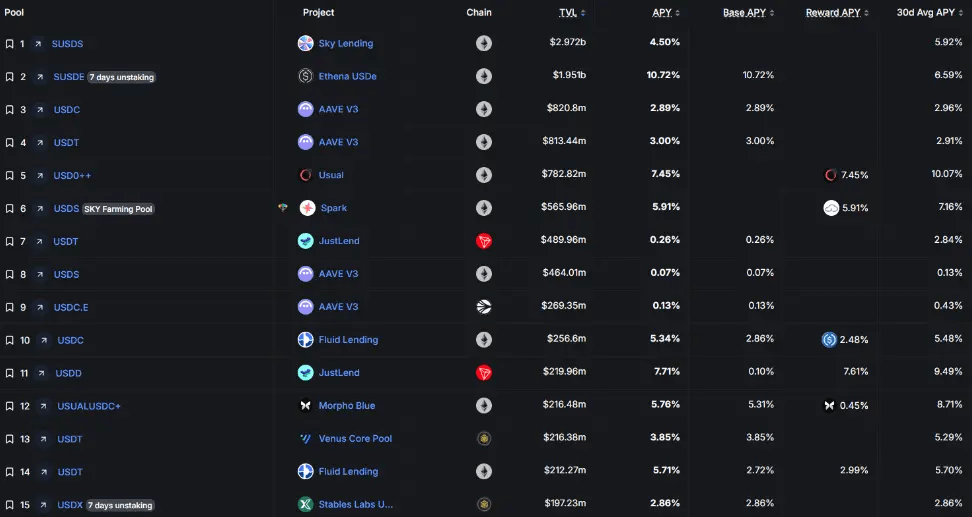
Ranking de TVL de piscinas de monedas estables
Fuente: https://defillama.com/yields?token=ALL_USD_STABLES
III. Rendimientos de arbitraje neutral al mercado:
Las estrategias de arbitraje neutrales al mercado han sido ampliamente aplicadas durante mucho tiempo en instituciones de trading profesionales, manteniendo simultáneamente posiciones largas (Long) y cortas (Short), de modo que la exposición neta al mercado de la cartera (Net Exposure) se acerque a cero. En el ámbito de las criptomonedas, esto se refiere principalmente a:
· Arbitraje de tasa de financiación (Funding Rate Arbitrage): los contratos perpetuos (Perpetual Futures) no tienen fecha de vencimiento, y su precio se mantiene alineado con el precio al contado a través del mecanismo de tasa de financiación (Funding Rate). La tasa de financiación necesita pagarse periódicamente, acortando la diferencia de precios a corto plazo entre el mercado al contado y los contratos perpetuos.
· Cuando el precio de los contratos perpetuos es superior al precio al contado (contango), el largo paga al corto, y la tasa de financiación es positiva.
· Cuando el precio de los contratos perpetuos es inferior al precio al contado (backwardation), el corto paga al largo, y la tasa de financiación es negativa.
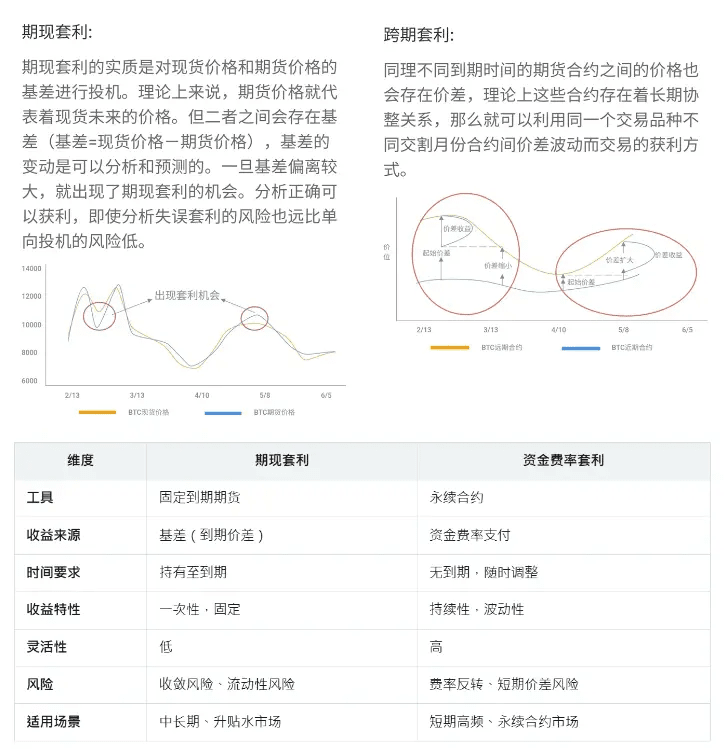
· Los datos históricos indican que la probabilidad de que la tasa de financiación sea positiva es durante mucho tiempo mayor que la probabilidad de que sea negativa. Por lo tanto, los ingresos provienen principalmente de comprar en el mercado al contado en escenarios de tasa de financiación positiva y vendiendo en contratos perpetuos, cobrando los pagos de los largos.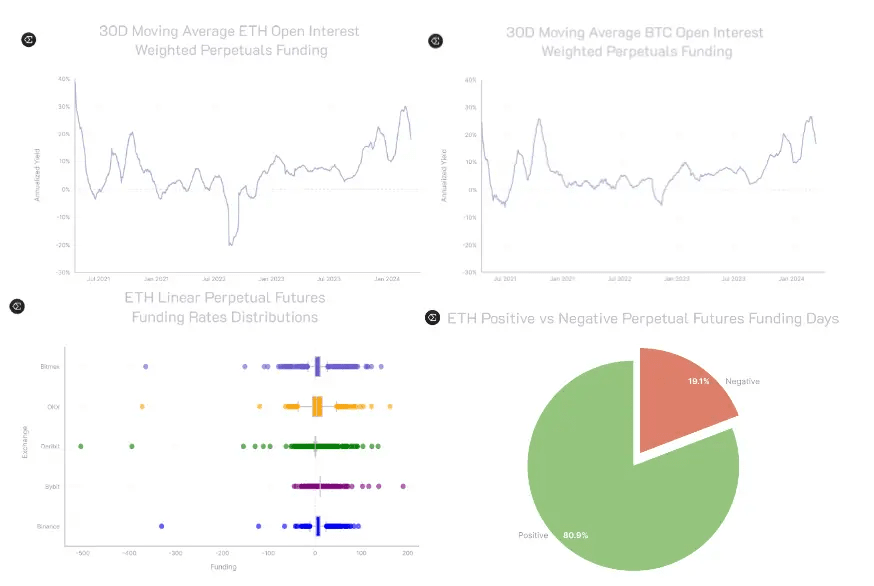 · Arbitraje entre mercado al contado y futuros (Cash-and-Carry Arbitrage): el arbitraje entre el mercado al contado (Spot) y el mercado de futuros (Futures) utiliza la diferencia de precios entre ellos para asegurar beneficios a través de posiciones de cobertura. El concepto central es el “basis” (Basis), que es la diferencia entre el precio de futuros y el precio al contado. Normalmente operan en mercados en contango (Contango, donde el precio de los futuros es mayor que el precio al contado) o backwardation (Backwardation, donde el precio de los futuros es menor que el precio al contado). El arbitraje entre mercado al contado y futuros es adecuado para inversores con grandes volúmenes de capital, que pueden aceptar plazos de bloqueo y que son optimistas sobre la convergencia del basis, siendo común entre traders con mentalidad financiera tradicional.
· Arbitraje de triangular y entre intercambios: utilizar las diferencias de precios entre diferentes intercambios para construir una posición neutral es una de las formas de arbitraje más comunes en la industria de las criptomonedas, pero actualmente, las diferencias de precio entre pares comunes en diferentes intercambios son ya muy bajas. Se requiere depender de scripts de arbitraje automatizados y son más adecuados para mercados de alta volatilidad y criptomonedas de baja capitalización, lo que eleva la barrera de entrada para los minoristas, siendo una opción a considerar la plataforma Hummingbot.
· Además, existen en el mercado otros modelos de arbitraje como el arbitraje triangular, entre cadenas y entre piscinas, pero no se extenderá más en este artículo.
Las estrategias de arbitraje neutrales al mercado, debido a su alta especialización, están limitadas en su audiencia a inversores profesionales. Sin embargo, la aparición de Ethena en este ciclo ha llevado el modelo de “arbitraje de tasa de financiación (Funding Rate Arbitrage)” a la cadena, permitiendo la participación de usuarios minoristas.
Los usuarios que depositan stETH en el protocolo Ethena recibirán tokens USDe equivalentes, mientras que al mismo tiempo abren una posición corta equivalente en un exchange centralizado para beneficiarse de la tasa de financiación positiva. Según datos históricos, durante más del 80% del tiempo la tasa de financiación es positiva y en escenarios de tasa de financiación negativa, Ethena compensará las pérdidas a través de reservas; más del 65% de los ingresos del protocolo Ethena provienen de la cobertura de tasa de financiación y también hay una parte de ingresos complementarios provenientes del staking de Ethereum y del préstamo en cadena o en exchanges (35%); además, los activos de los usuarios se custodian en una institución de custodia de terceros (Off Exchange Settlement) y se emiten informes de auditoría periódicamente, lo que aísla efectivamente el riesgo de la plataforma del exchange.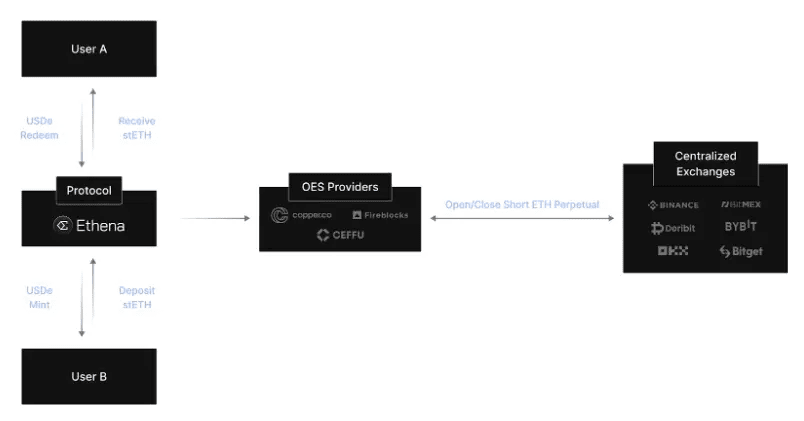 Respecto a los riesgos de Ethena, excluyendo problemas de accidentes en exchanges y con la institución de custodia, cuestiones de seguridad de contratos inteligentes o factores incontrolables como el desacoplamiento de activos anclados, el punto más importante radica en “pérdidas bajo escenarios de tasa de financiación negativa a largo plazo donde los fondos reservados del protocolo no pueden cubrirlas”. Según los datos históricos de retrocesos, podemos entender que esto tiene una probabilidad baja, incluso si ocurre, significaría la falla de la estrategia de trading de “arbitraje de tasa de financiación” que es común en la industria. Por lo tanto, bajo la premisa de que el equipo no actúa de manera deshonesta, el protocolo Ethena no experimentará el modo de espiral de muerte de las monedas estables algorítmicas de Terra, sino que es posible que los altos rendimientos subsidiados por tokens disminuyan gradualmente y regresen a un rango normal de ingresos por arbitraje.
Al mismo tiempo, debemos reconocer que Ethena ha logrado el máximo grado de transparencia de datos, permitiendo consultar fácilmente los rendimientos históricos, tasas de financiación, posiciones en diferentes exchanges y los informes de auditoría de custodia mensuales, superando a otros productos de arbitraje de tasa de financiación en el mercado.
Aparte del modelo de “arbitraje de tasa de financiación” de Ethena, el exchange Pionex también ofrece productos de inversión de monedas estables en el modelo de “arbitraje de plazos”. Lamentablemente, además de Ethena, actualmente no se han observado muchos productos de arbitraje neutral al mercado en el que los clientes minoristas puedan participar con un bajo umbral.
IV. Ingresos de proyectos RWA de bonos del tesoro de EE. UU. (US Treasury Bills)
El ciclo de aumento de tasas de la Reserva Federal de 2022-2023 ha llevado las tasas de interés en dólares a más del 5%. Aunque actualmente se ha comenzado a reducir gradualmente, las tasas de interés en dólares por encima del 4% siguen siendo un activo raro en la industria financiera tradicional que combina alta seguridad con altos rendimientos. Los negocios de RWA tienen altos requisitos de cumplimiento y un modelo operativo robusto, y los bonos del tesoro de EE. UU. como activos estandarizados de alto volumen de transacciones son uno de los pocos productos RWA cuya lógica empresarial es válida.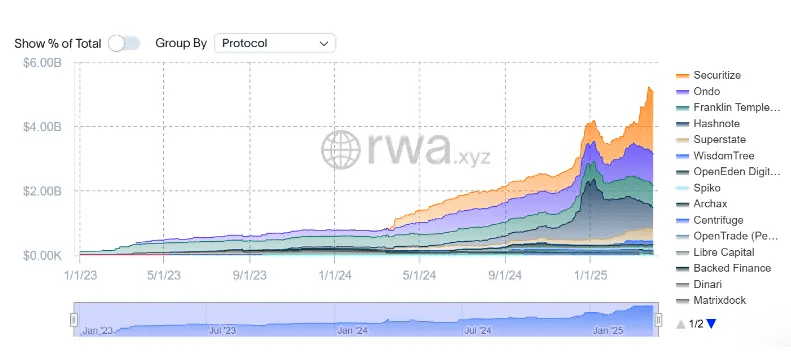 Con los bonos del tesoro de EE. UU. como activos subyacentes, USDY de Ondo está dirigido a clientes minoristas no estadounidenses, mientras que OUSG está destinado a clientes institucionales calificados en EE. UU., ambos con un rendimiento del 4.25%. En términos de soporte de múltiples cadenas y aplicaciones en el ecosistema, es el líder en la pista de RWA, pero en términos de cumplimiento regulatorio, tiene algunas deficiencias en comparación con FOBXX de Franklin Templeton y BUIDL de BlackRock. Durante este ciclo, el protocolo Usual ha destacado en el mercado, añadiendo el token de liquidez USD0++ sobre USD0 que tiene como activos subyacentes una canasta de bonos del tesoro de EE. UU., proporcionando liquidez similar a Lido para el staking de Ethereum, y permitiendo participar en la minería de liquidez de monedas estables o en pools de préstamos para obtener ingresos adicionales.
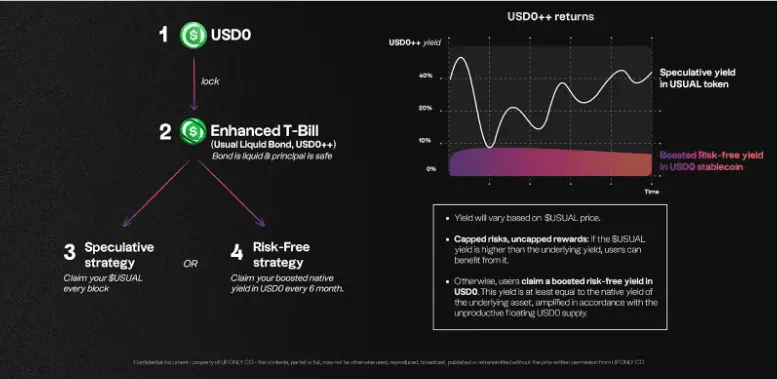 Es importante señalar que la mayoría de los proyectos RWA de bonos del tesoro mantienen ingresos estables alrededor del 4%, mientras que los altos rendimientos de la piscina de monedas estables de Usual provienen principalmente de subsidios de tokens Usual, incentivos de Pills (Point), minería de liquidez y otros ingresos adicionales especulativos que no son sostenibles. Como el proyecto RWA de bonos del tesoro más completo en la ecología DeFi, aún enfrenta el riesgo de que los ingresos disminuyan lentamente en el futuro, aunque no se espera que explote.
A pesar de que el ajuste del mecanismo de redención de USD0++ a principios de 2025 provocó un desacoplamiento y eventos de venta, su raíz se encuentra en la desalineación de la naturaleza de su bono con las expectativas del mercado, sumado a errores de gobernanza. Sin embargo, su diseño de mecanismo de liquidez sigue siendo una innovación en la industria que otros proyectos RWA de bonos del tesoro pueden imitar.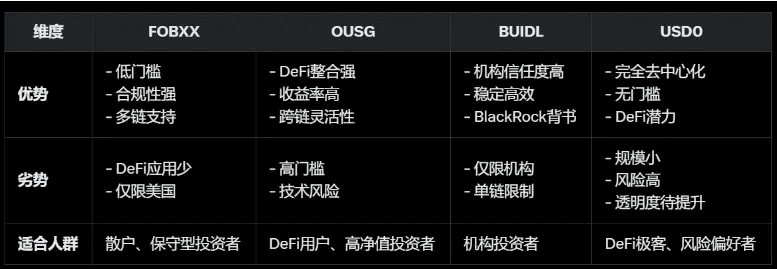 V. Productos estructurados de opciones (Structured Product)
Actualmente, la mayoría de los productos estructurados y estrategias de doble moneda populares en exchanges centralizados provienen de estrategias de opciones en las que se “venden opciones para ganar primas” mediante Sell Put o Sell Call. Las monedas estables basadas en U principalmente utilizan la estrategia Sell Put, cuyos ingresos provienen de las primas pagadas por los compradores de opciones, es decir, ganar primas por opciones USDT estables o comprar BTC o ETH a un precio objetivo más bajo.
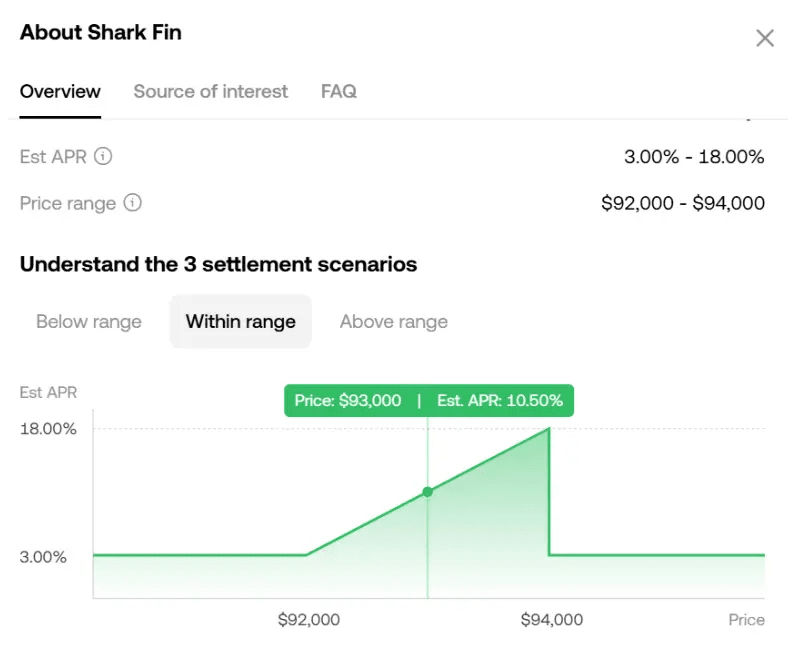
En la práctica, la estrategia de venta de opciones es más adecuada para mercados que oscilan en un rango, donde el objetivo de Sell Put es el límite inferior del rango de oscilación y el objetivo de Sell Call es el límite superior del rango de oscilación; para mercados en un solo sentido hacia arriba, los ingresos de las primas de opciones son limitados y es más adecuado optar por Buy Call; para mercados en un solo sentido hacia abajo, Sell Put puede convertirse fácilmente en una situación de compra en medio de una caída continua de precios. Los principiantes en el trading de opciones pueden caer en la trampa de buscar “altos ingresos de primas de opciones” a corto plazo y pasar por alto los riesgos asociados a la caída significativa del precio de los activos, pero establecer un precio objetivo demasiado bajo puede resultar en tasas de primas poco atractivas. A través de mis años de experiencia en el trading de opciones, la estrategia Sell Put se establece principalmente en momentos de pánico en el mercado en los que se establece un precio objetivo más bajo para obtener altos ingresos de primas de opciones, mientras que en períodos de aumento del mercado, elegir los ingresos de préstamos a corto plazo en exchanges es más atractivo.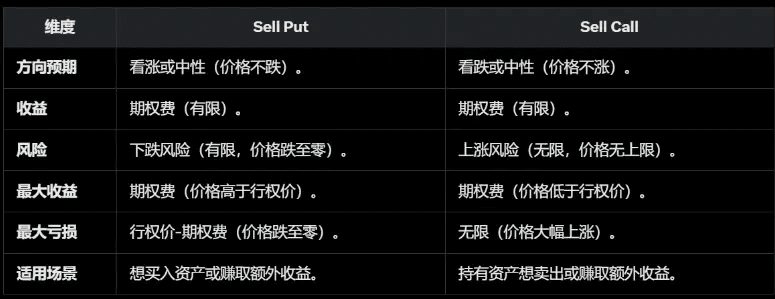 En cuanto a las estrategias de protección de capital Shark Fin populares recientemente en exchanges como OKX, utilizan la estrategia Bear Call Spread (Sell Call para recibir primas de opciones + Buy Call a un precio de ejercicio más alto para limitar el aumento) + Bull Put Spread (Sell Put para recibir primas de opciones + Buy Put a un precio de ejercicio más bajo para limitar la caída), permitiendo que toda la combinación de opciones genere ingresos de primas dentro del rango; fuera del rango, las opciones de compra y venta se compensan mutuamente sin ingresos adicionales. Para los usuarios que priorizan la seguridad del capital y no buscan maximizar los ingresos de las primas de opciones o basados en monedas, esta puede ser una solución de inversión adecuada en el marco de U.
 La madurez de las opciones en cadena aún requiere desarrollo. Ribbon Finance fue el protocolo de bóveda de opciones más destacado en la última ronda, y plataformas de trading de opciones en cadena como Opyn y Lyra Finance también permiten la negociación manual de estrategias de primas de opciones, sin embargo, actualmente han caído en desuso.
VI. Tokenización de ingresos (Yield Tokenization)
El protocolo Pendle, muy representativo en este ciclo, comenzó en 2020 con préstamos a tasa fija y se transformó en la tokenización de ingresos en 2024, permitiendo a los usuarios dividir los activos de ingresos en diferentes componentes, bloqueando ingresos fijos, especulando sobre ingresos futuros o cubriendo riesgos de ingresos.
· Tokens de rendimiento estandarizados SY (standardized yield tokens) se pueden dividir en tokens principales PT y tokens de rendimiento YT.
· PT (Principal Token): representa la parte del capital del activo subyacente y puede ser redimido 1:1 por el activo base al vencimiento.
· YT (Yield Token): representa la parte de ingresos futuros, disminuyendo con el tiempo, y su valor se convierte en cero al vencimiento.
Las estrategias de trading de Pendle son principalmente:
· Ingresos fijos: mantener PT hasta el vencimiento otorga ingresos fijos, adecuado para aversos al riesgo.
· Especulación de ingresos: comprar YT para apostar por un aumento de ingresos, adecuado para quienes toleran riesgos.
· Cobertura de riesgos: vender YT para asegurar ingresos actuales y evitar riesgos de caída del mercado.
· Proveer liquidez: los usuarios pueden depositar PT y YT en pools de liquidez y ganar tarifas de transacción y recompensas PENDLE.
En la actualidad, su pool de monedas estables promovido, además de los ingresos nativos del activo subyacente, también acumula ingresos especulativos de YT, ingresos de LP, incentivos de tokens Pendle, Points y otras medidas de incentivo que hacen que su tasa de rendimiento total sea considerable. Un inconveniente es que los pools de alto rendimiento de Pendle generalmente tienen plazos cortos, lo que requiere operaciones en cadena frecuentes para cambiar de pool de ingresos, en lugar de una sola operación como en el staking o en la minería de liquidez o en los pools de préstamos.
VII. Productos de ingresos de canasta de monedas estables:
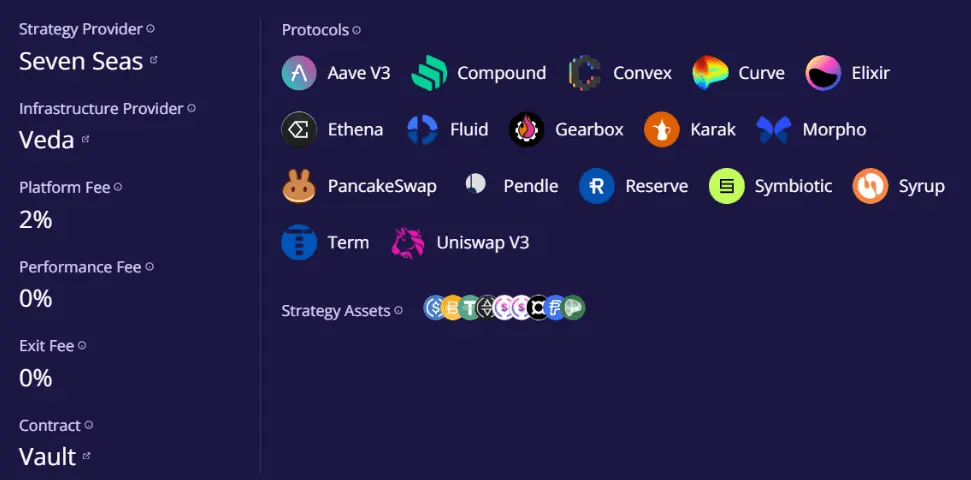
Ether.Fi, como el protocolo líder de Liquid Restaking, tras entrar en una tendencia de saturación y descenso en el campo de Restaking, adoptó cambios y transformaciones de productos, lanzando una variedad de productos de ingresos en BTC, ETH y monedas estables, manteniendo así su posición de liderazgo en toda la industria DeFi.
En su pool de monedas estables Market-Neutral USD, proporciona a los usuarios una canasta de productos de ingresos de monedas estables como préstamos (Syrup, Morpho, Aave), minería de liquidez (Curve), arbitraje de tasas de financiación (Ethena), tokenización de ingresos (Pendle), etc. Para los usuarios que buscan ingresos estables en cadena, tienen un capital insuficiente y no desean operar con frecuencia, esta es una forma adecuada de equilibrar altos rendimientos y diversificar riesgos.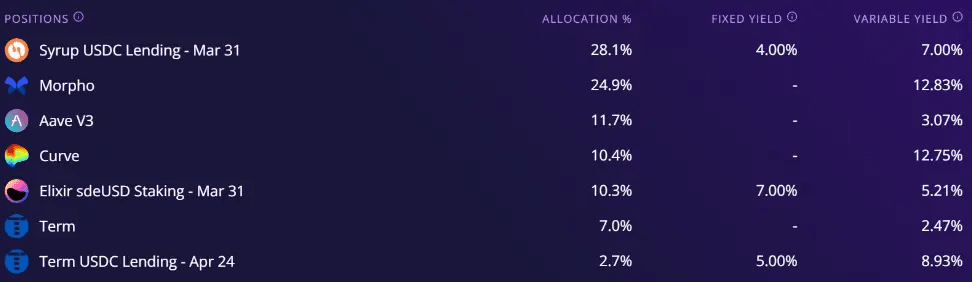
 VIII. Rendimientos de staking de monedas estables:
Los activos de monedas estables no tienen características de staking como las cadenas POS como ETH, sin embargo, la red AO lanzada por el equipo de Arweave, en su modo de emisión Fair Launch de tokens, acepta el staking en cadena de stETH y DAI, y el staking de DAI tiene la máxima eficiencia de capital de ingresos AO. Podemos clasificar este tipo de modelo de staking de monedas estables como un modelo alternativo de ingresos de monedas estables, que asegura la seguridad de los activos DAI mientras se obtienen recompensas adicionales en tokens AO, pero su riesgo central radica en el desarrollo de la red AO y la incertidumbre del precio del token.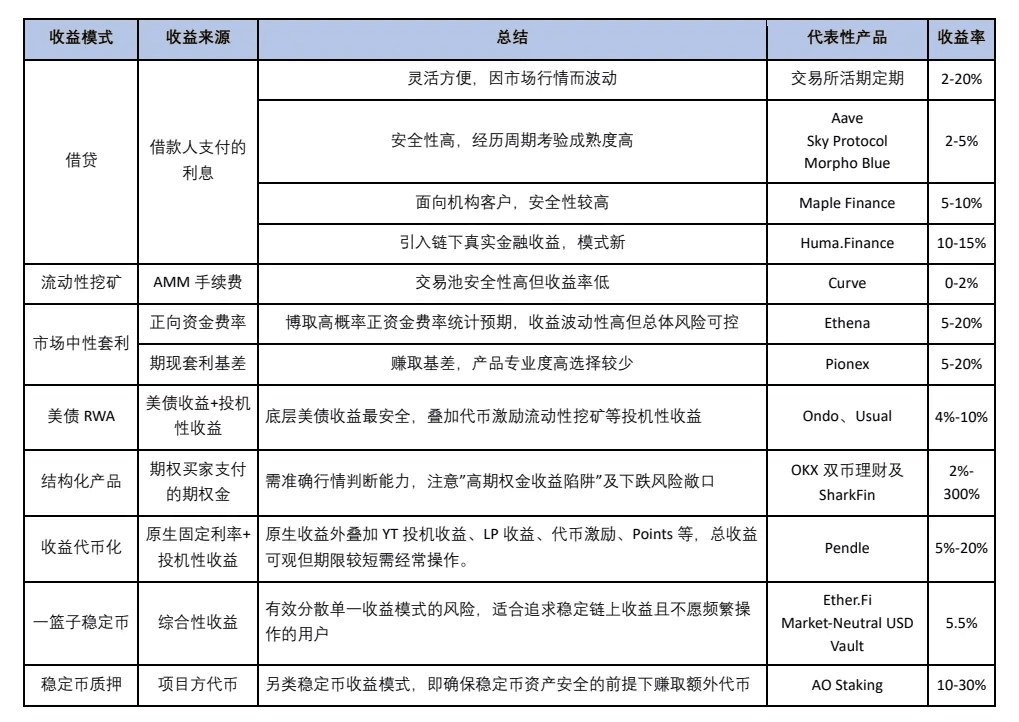 En resumen, resumimos los principales modelos de ingresos de monedas estables en el actual mercado de criptomonedas en la tabla anterior. Los activos de monedas estables son los más familiares para los profesionales del mercado de criptomonedas, pero también son los que más fácilmente se pasan por alto. Comprender claramente las fuentes de ingresos de las monedas estables y asignarlas razonablemente permitirá afrontar con más calma los riesgos de incertidumbre del mercado de criptomonedas.

Artículo
Investigación: Guía de Rendimientos de Monedas Estables, ¿Cuál es el Mejor de los 8 Tipos?


--