


Autor: ChandlerZ, Foresight News.
En abril de 2025, el mercado de criptomonedas cayó nuevamente en un torbellino. El gobierno de Trump volvió a recurrir a los aranceles, lo que provocó un cambio abrupto en el sentimiento del mercado financiero global. Bitcoin cayó más del 10% en dos días, y Ethereum experimentó una caída del 20% en un momento dado, con liquidaciones que alcanzaron los 1.6 mil millones de dólares en 24 horas. Al igual que en las caídas históricas anteriores, esta escena generó nuevamente ansiedad colectiva: "¿Es este el final o el comienzo de un nuevo colapso?"
Pero si revisamos la historia del mercado de criptomonedas, nos daremos cuenta de que no es la primera vez que todos sienten que "esto se acabó". De hecho, cada vez que hay un pánico extremo, es solo una ondulación única en esta curva de activos. Desde "312" hasta "519", desde el pánico financiero internacional de 2020, hasta el "momento Lehman de criptomonedas" provocado por la crisis de confianza en FTX, hasta la crisis arancelaria actual.
El guion del mercado se repite constantemente, mientras que la memoria de los inversores siempre es breve.
Este artículo se basará en datos reales para reconstruir el "escenario del mercado" de las anteriores cuatro caídas históricas, comparando dimensiones como la magnitud de la caída, los indicadores de sentimiento y el contexto macroeconómico, intentando extraer de estos momentos extremos una pista de regulación que sirva para retroceder y prever: ¿cómo soporta el mercado de criptomonedas cuando llega el riesgo? ¿Y cómo se reconfigura una y otra vez en medio de las perturbaciones del sistema?
Resumen de caídas históricas: un guion familiar, pero con diferentes desencadenantes.
En los últimos cinco años, el mercado de criptomonedas ha experimentado al menos cuatro caídas sistémicas, cada una con diferentes contextos que las desencadenaron, pero todas provocaron ajustes de precios drásticos y reacciones en cadena on-chain/off-chain.
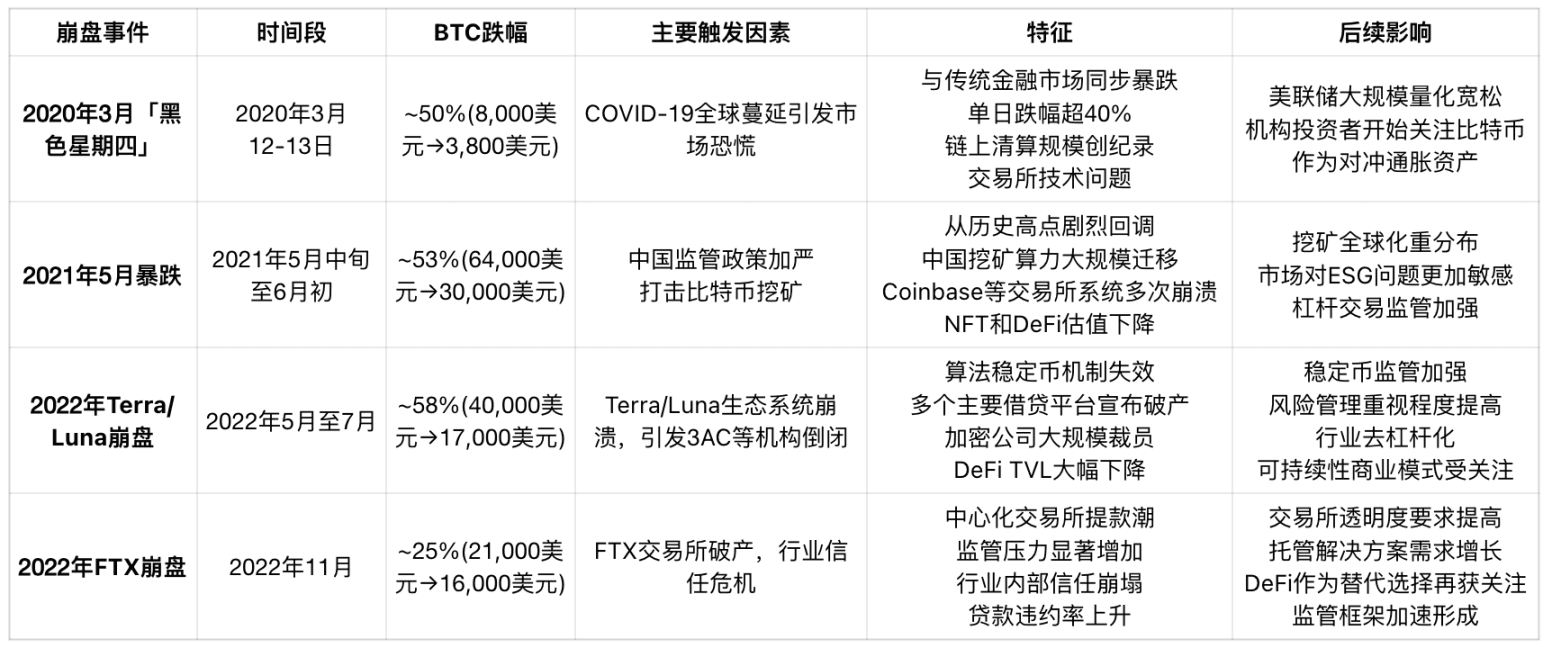
Desde los datos, "312" sigue siendo la caída más devastadora de la historia, con BTC y ETH cayendo más del 50% en ese día. En ese momento, el total de liquidaciones alcanzó los 2.93 mil millones de dólares, con más de 100,000 personas enfrentando liquidaciones, y la mayor liquidación individual alcanzó un valor de 58.32 millones de dólares. Este tamaño de liquidación indica que en ese momento, los participantes del mercado generalmente usaban un alto apalancamiento (como 10 veces o incluso más), y cuando los precios cayeron rápidamente, se activaron los mecanismos de liquidación, lo que intensificó aún más la presión de venta y creó un ciclo vicioso.
Al mismo tiempo, la dramática operación de "desconectar el cable" de BitMEX al pausar el comercio expuso la fragilidad de la liquidez del mercado. En ese momento, otras plataformas de comercio también se sumieron en el caos, con diferencias de precios entre plataformas que alcanzaron hasta 1,000 dólares, y los robots de arbitraje fallaron debido a los retrasos en el comercio y la sobrecarga de la API. Esta crisis de liquidez llevó a un rápido agotamiento de la profundidad del mercado, con ofertas de compra casi desaparecidas y la presión de venta dominando completamente la situación.
BitMEX, siendo la plataforma con la mayor cantidad de posiciones cortas en ese momento, su interrupción del comercio se convirtió en un "salvavidas" que evitó que el precio de Bitcoin cayera completamente a cero. Si BitMEX no hubiera interrumpido el comercio, el agotamiento de su profundidad podría haber llevado a que el precio cayera instantáneamente a cerca de cero, provocando un colapso en cadena en otras plataformas.
El efecto dominó bajo el cisne negro.
"312" no es un fenómeno aislado en el mercado de criptomonedas, sino un microcosmos de la crisis sistémica global de principios de 2020.
El colapso del mercado de valores global.
Desde que el índice Nasdaq alcanzó su máximo histórico de 9838 puntos el 19 de febrero de 2020, la emoción del mercado se desplomó rápidamente a medida que la pandemia de COVID-19 se propagó a nivel mundial. En marzo, las acciones estadounidenses experimentaron cortes de circuito raros, activándose el mecanismo de corte de circuito tres veces el 9, 12 y 16 de marzo. El 12 de marzo, el S&P 500 cayó un 9.5%, la mayor caída en un solo día desde el 'lunes negro' de 1987, y el índice de miedo VIX se disparó a un nuevo récord histórico de 75.47. Mientras tanto, los tres principales índices europeos (alemán, británico y francés) y los mercados de Asia-Pacífico (Nikkei y Hang Seng) entraron en mercado bajista técnico, con al menos 10 índices bursátiles en países con caídas superiores al 20%.
La venta masiva sistémica en los mercados de capitales globales se extendió rápidamente a todos los activos de riesgo. En este contexto, los activos criptográficos como Bitcoin y Ethereum también enfrentaron ventas indiscriminadas, con una caída abrupta en la tolerancia al riesgo del mercado, dando lugar a una "resonancia financiera" entre las criptomonedas y los activos tradicionales.
La limpieza del mercado de productos básicos.
El mercado de productos básicos tradicionales también colapsó completamente durante esta crisis. El 6 de marzo de 2020, OPEC y Rusia no lograron llegar a un acuerdo sobre un pacto de reducción de producción, y Arabia Saudita lanzó una guerra de precios, anunciando un aumento en la producción y una reducción en los precios del petróleo, lo que provocó una caída en el mercado energético global. El 9 de marzo, el petróleo crudo (WTI) cayó un 26%, la mayor caída desde la guerra del Golfo de 1991; el 18 de marzo, el WTI cayó por debajo de los 20 dólares. La caída descontrolada del petróleo, que es la "sangre de la economía global", aumentó las preocupaciones de los inversores sobre una profunda recesión económica global.
Además, los productos como el oro, el cobre y la plata también cayeron drásticamente, lo que indica que los "activos tradicionales de refugio" también tienen dificultades para cubrir las caídas del mercado en las primeras etapas de la crisis, y el pánico por la liquidez se está intensificando gradualmente.
La crisis de liquidez del dólar y la paradoja de los activos de refugio.
Con la caída colectiva de los precios de los activos globales, la crisis de liquidez del dólar se hizo evidente rápidamente. Los inversores se apresuraron a vender todo tipo de activos para obtener efectivo en dólares, impulsando el índice del dólar (DXY) de 94.5 a 103.0 a mediados de marzo, alcanzando un nuevo máximo en tres años. Este fenómeno de "el efectivo es rey" llevó a que todos los activos de riesgo enfrentaran ventas indiscriminadas, y Bitcoin no fue la excepción.
Esta es una crisis de contracción de liquidez, descomposición del crédito y pisoteo emocional que se superponen, donde los límites entre los mercados tradicionales y criptográficos se difuminan por completo.
El peso de la política: la tormenta de represión en China en mayo de 2021.
En mayo de 2021, el mercado de criptomonedas sufrió un duro golpe. Después de alcanzar un máximo histórico de 64,000 dólares a principios de mayo, el precio de Bitcoin se redujo a 30,000 dólares en solo tres semanas, con una caída máxima de más del 53%. Esta caída no fue causada por fallos sistémicos en la cadena, ni fue directamente afectada por el ciclo macroeconómico; su principal causa fueron una serie de políticas regulatorias de alta presión impuestas por el gobierno chino.
El 18 de mayo, el Consejo de Estabilidad Financiera de China dejó claro que iba a "atacar la minería y el comercio de Bitcoin"; al día siguiente, varias provincias comenzaron a implementar medidas de regulación de minería, incluyendo regiones principales como Mongolia Interior, Qinghai y Sichuan. Muchos campos de minería se vieron obligados a cerrar, y la potencia de cálculo se retiró rápidamente de la red global, lo que llevó a una caída de casi el 50% en la potencia de cálculo total de Bitcoin en dos meses.
Al mismo tiempo, las cuentas bancarias de las plataformas de comercio nacionales fueron sometidas a inspección, y los canales OTC se estrecharon, lo que generó presión de retorno de capital. Aunque las principales plataformas de comercio comenzaron a salir del mercado chino en 2017, la "presión política" aún generó un sentimiento de aversión al riesgo entre los inversores globales.
A nivel de cadena, el intervalo de tiempo para que los mineros bloqueen se ha incrementado considerablemente, con el tiempo de confirmación de cada bloque aumentando de 10 minutos a más de 20 minutos, y el congestionamiento de la red provocando un aumento en las tarifas de transacción. Al mismo tiempo, los indicadores de sentimiento del mercado cayeron en picado, y el índice de miedo y codicia de criptomonedas entró en la zona de "pánico extremo", con las preocupaciones de los inversores sobre la continua escalada de las políticas convirtiéndose en la fuerza dominante a corto plazo.
Esta ronda de caídas es el primer proceso de reconstrucción de la confianza que enfrenta el mercado de criptomonedas ante una "represión a nivel estatal". A largo plazo, la migración de la potencia de cálculo también ha impulsado inesperadamente un aumento en la cuota de potencia de cálculo en América del Norte, convirtiéndose en un punto clave de transformación en la geografía de la minería de Bitcoin.
Colapso en cadena sistémico: la crisis de confianza en Terra/Luna y DeFi.
En mayo de 2022, el stablecoin algorítmico UST del ecosistema Terra se desacopló, lo que provocó un "momento Lehman" en el mundo de las finanzas descentralizadas. En ese momento, Bitcoin había caído lentamente de 40,000 dólares a aproximadamente 30,000 dólares desde principios de año, y a medida que el mecanismo de UST falló, el precio de Luna se desplomó a cero en unos pocos días, desequilibrando rápidamente el ecosistema DeFi, mientras que el precio de BTC cayó aún más a 17,000 dólares, con el ajuste completo durando hasta julio, con una caída máxima del 58%.
UST era originalmente el stablecoin algorítmico más grande del mundo de las criptomonedas, y su mecanismo de estabilidad dependía de Luna como activo colateral para la acuñación. Cuando el mercado comenzó a cuestionar la capacidad de UST para mantenerse estable, el pánico se extendió rápidamente. Del 9 al 12 de mayo, UST se desacopló continuamente, y el precio de Luna cayó de 80 dólares a menos de 0.0001 dólares en unos pocos días, colapsando todo el ecosistema en cinco días.
Dado que Luna Foundation Guard había utilizado más de mil millones de dólares en reservas de Bitcoin para mantener la estabilidad del tipo de cambio de UST, pero no pudo evitar el colapso, esta parte de los activos de BTC agravó aún más la presión del mercado durante la venta masiva. Al mismo tiempo, muchos proyectos DeFi en el ecosistema Terra (Anchor, Mirror) vieron su TVL en cadena caer a cero, lo que resultó en pérdidas significativas para los usuarios.
Este colapso desencadenó una reacción en cadena: el fondo de cobertura de criptomonedas Three Arrows Capital (3AC) tenía una gran cantidad de posiciones relacionadas con UST y Luna, y tras el colapso, la cadena de financiamiento se rompió; después, varias plataformas de préstamos CeFi como Celsius, Voyager y BlockFi también enfrentaron crisis de corrida, y finalmente entraron en procedimientos de quiebra.
En términos de rendimiento en cadena, los volúmenes de transferencia de ETH y BTC aumentaron drásticamente, mientras los inversores intentaban retirarse de todos los protocolos DeFi de alto riesgo, lo que llevó a que la profundidad de varios grupos de liquidez en cadena cayera abruptamente y el deslizamiento en DEX aumentara. Todo el mercado entró en un estado de pánico extremo, y el índice de miedo y codicia cayó a su valor más bajo en años.
Este es un 'ajuste global' en el modelo de confianza interno del ecosistema de criptomonedas, que socavó las expectativas de viabilidad de los 'stablecoins algorítmicos' como el centro financiero, al mismo tiempo que impulsó a los reguladores a redefinir el alcance de riesgo de los 'stablecoins'. Posteriormente, stablecoins como USDC y DAI comenzaron a enfatizar la transparencia del colateral y los mecanismos de auditoría, y la preferencia del mercado se trasladó de los 'incentivos de rendimiento' a la 'seguridad del colateral'.
Colapso de la confianza: la crisis de crédito fuera de la cadena desencadenada por el colapso de FTX.
En noviembre de 2022, el intercambio centralizado FTX, conocido como el "ancla de confianza institucional", colapsó de la noche a la mañana, convirtiéndose en uno de los eventos "cisne negro" más impactantes en la historia de las criptomonedas desde Mt.Gox. Fue un colapso del mecanismo de confianza interno, que impactó directamente la base de crédito de todo el ecosistema financiero de las criptomonedas.
El evento comenzó con un balance de activos de Alameda que fue filtrado, revelando que poseía una gran cantidad de su propia moneda de plataforma FTT como activos colaterales, lo que generó dudas generalizadas sobre la calidad de los activos y la capacidad de pago. El 6 de noviembre, el CEO de Binance, Zhao Changpeng, declaró públicamente que vendería su posición de FTT, lo que provocó un desplome rápido del precio de FTT y desató un pánico de retiro entre los usuarios fuera de la cadena. En menos de 48 horas, la plataforma FTX se vio atrapada en una crisis de corrida y no pudo devolver los fondos a los clientes, y finalmente solicitó protección por quiebra.
El colapso de FTX arrastró directamente el precio de Bitcoin, cayendo de 21,000 dólares a 16,000 dólares, con una caída superior al 23% en siete días; Ethereum cayó de aproximadamente 1,600 dólares a menos de 1,100 dólares. En 24 horas, la cantidad de liquidaciones superó los 700 millones de dólares; aunque no fue tan grande como la "312", la crisis ocurrió fuera de la cadena y afectó a múltiples plataformas principales, lo que resultó en una pérdida de confianza que superó con creces lo que un simple colapso de precios podría reflejar.
A nivel de cadena, el volumen de intercambio de USDT y USDC aumentó drásticamente, ya que los usuarios se retiraban de los intercambios y transferían sus activos a billeteras autogestionadas. Las direcciones activas de billeteras frías alcanzaron un récord histórico, y "No tus claves, no tus monedas" se convirtió en el tema principal en las plataformas sociales. Al mismo tiempo, el ecosistema DeFi se mantuvo relativamente estable durante esta crisis, con protocolos en cadena como Aave, Compound y MakerDAO no experimentando riesgos sistémicos, reflejando una validación preliminar de la capacidad de resistencia de la arquitectura descentralizada.
Más allá de su significado inmediato, el colapso de FTX provocó que los reguladores globales revisaran nuevamente el riesgo sistémico del mercado de criptomonedas. La SEC de EE. UU., la CFTC y los reguladores financieros de varios países iniciaron investigaciones y audiencias, impulsando temas de cumplimiento como "transparencia de los intercambios", "pruebas de reservas" y "auditorías de activos fuera de la cadena" a la agenda principal.
Esta crisis ya no es solo una "fluctuación a nivel de precios", sino una entrega completa del "bastón de confianza". Obliga a la industria de criptomonedas a regresar de un optimismo superficial sobre los precios a un control de riesgo básico y una gobernanza transparente.
La crisis arancelaria de 2025 desencadena una presión externa sistémica.
A diferencia de las crisis internas de la industria de criptomonedas, como el colapso de FTX, la reciente caída del mercado provocada por el aumento de aranceles 'mínimos' impuestos por Trump vuelve a mostrar las características globales que se vieron durante el periodo de '312'. No es el colapso de una plataforma específica o el descontrol de un activo, sino una crisis financiera sistémica provocada por conflictos geopolíticos a nivel macro, cambios drásticos en la estructura del comercio global y la incertidumbre en la política monetaria.
El 7 de abril, las acciones estadounidenses continuaron abriendo en baja, con las acciones tecnológicas y de semiconductores sufriendo grandes caídas; NVIDIA cayó más del 7%, Tesla se desplomó cerca del 7%, Apple cayó más del 6%, y Amazon y AMD cayeron más del 5%, mientras que Intel y ASML cayeron más del 3%. Las acciones relacionadas con blockchain también cayeron en general, Coinbase cayó alrededor del 9%, y Canaan Creative cayó alrededor del 9%.
Es interesante que, tras la noticia de que Trump estaba considerando suspender aranceles por 90 días a ciertos países, el índice S&P 500 cayó más del 4.7% al inicio de la jornada, luego subió casi un 3.9%; el Dow Jones cayó más del 4.4% al inicio, pero luego subió más de un 2.3%; el Nasdaq cayó casi un 5.2% al inicio, pero luego subió más de un 4.5%; Bitcoin superó los 81,000 dólares.
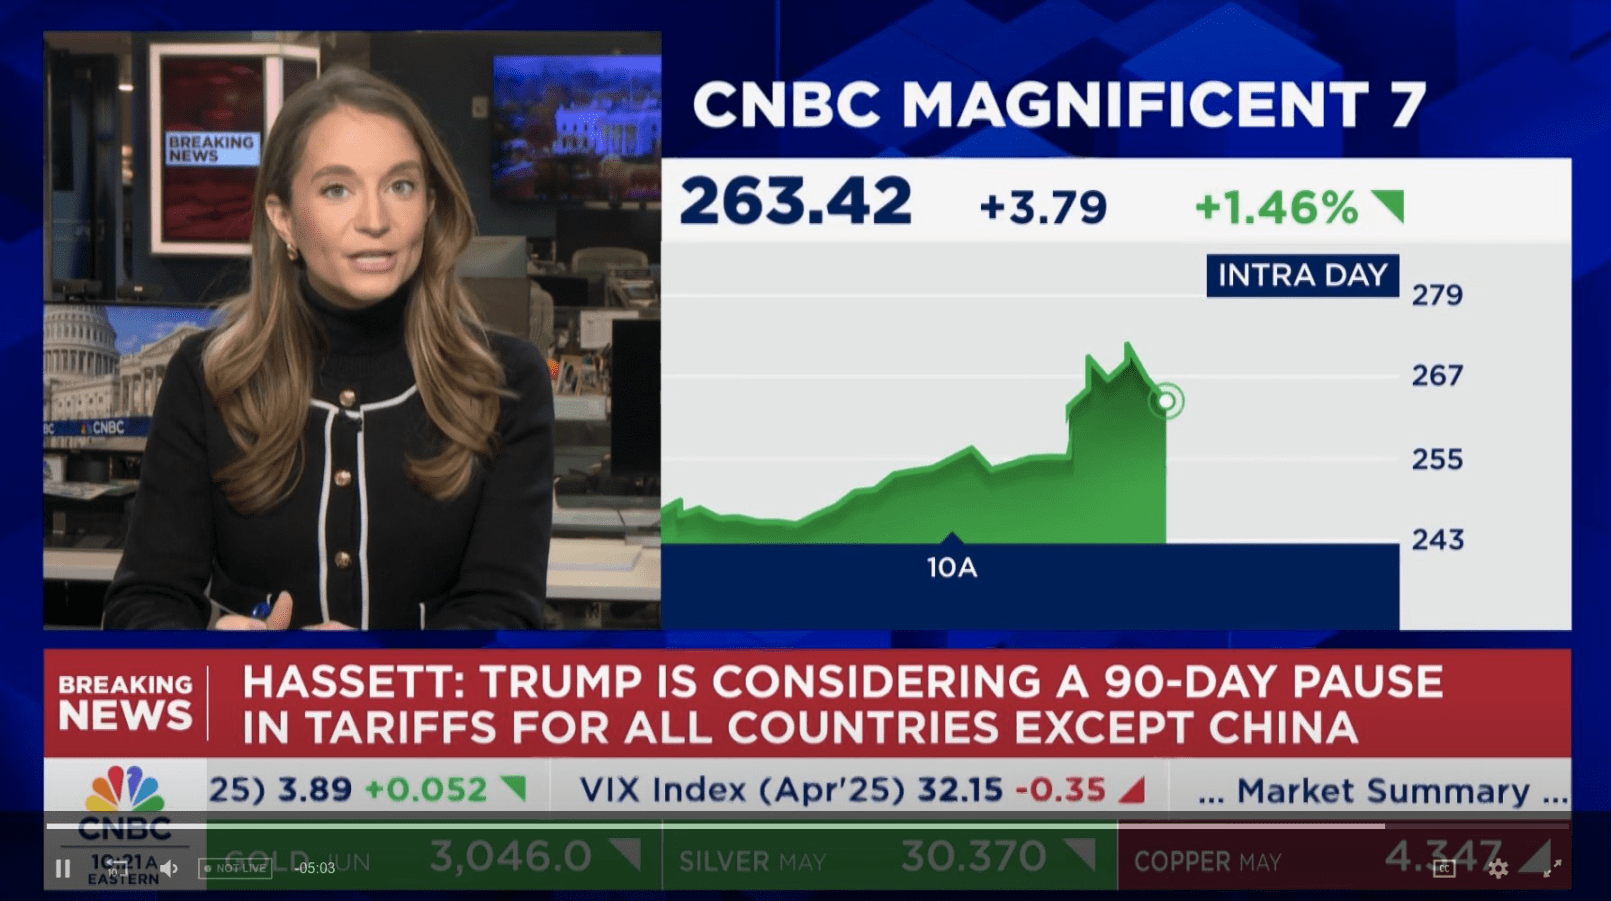
Luego, la Casa Blanca le dijo a CNBC que cualquier afirmación sobre una 'pausa de 90 días' en los aranceles era 'noticia falsa', lo que provocó que los mercados de capitales globales volvieran a caer. Este es un claro indicio de la presión de las políticas arancelarias del gobierno de Trump sobre los mercados financieros globales.
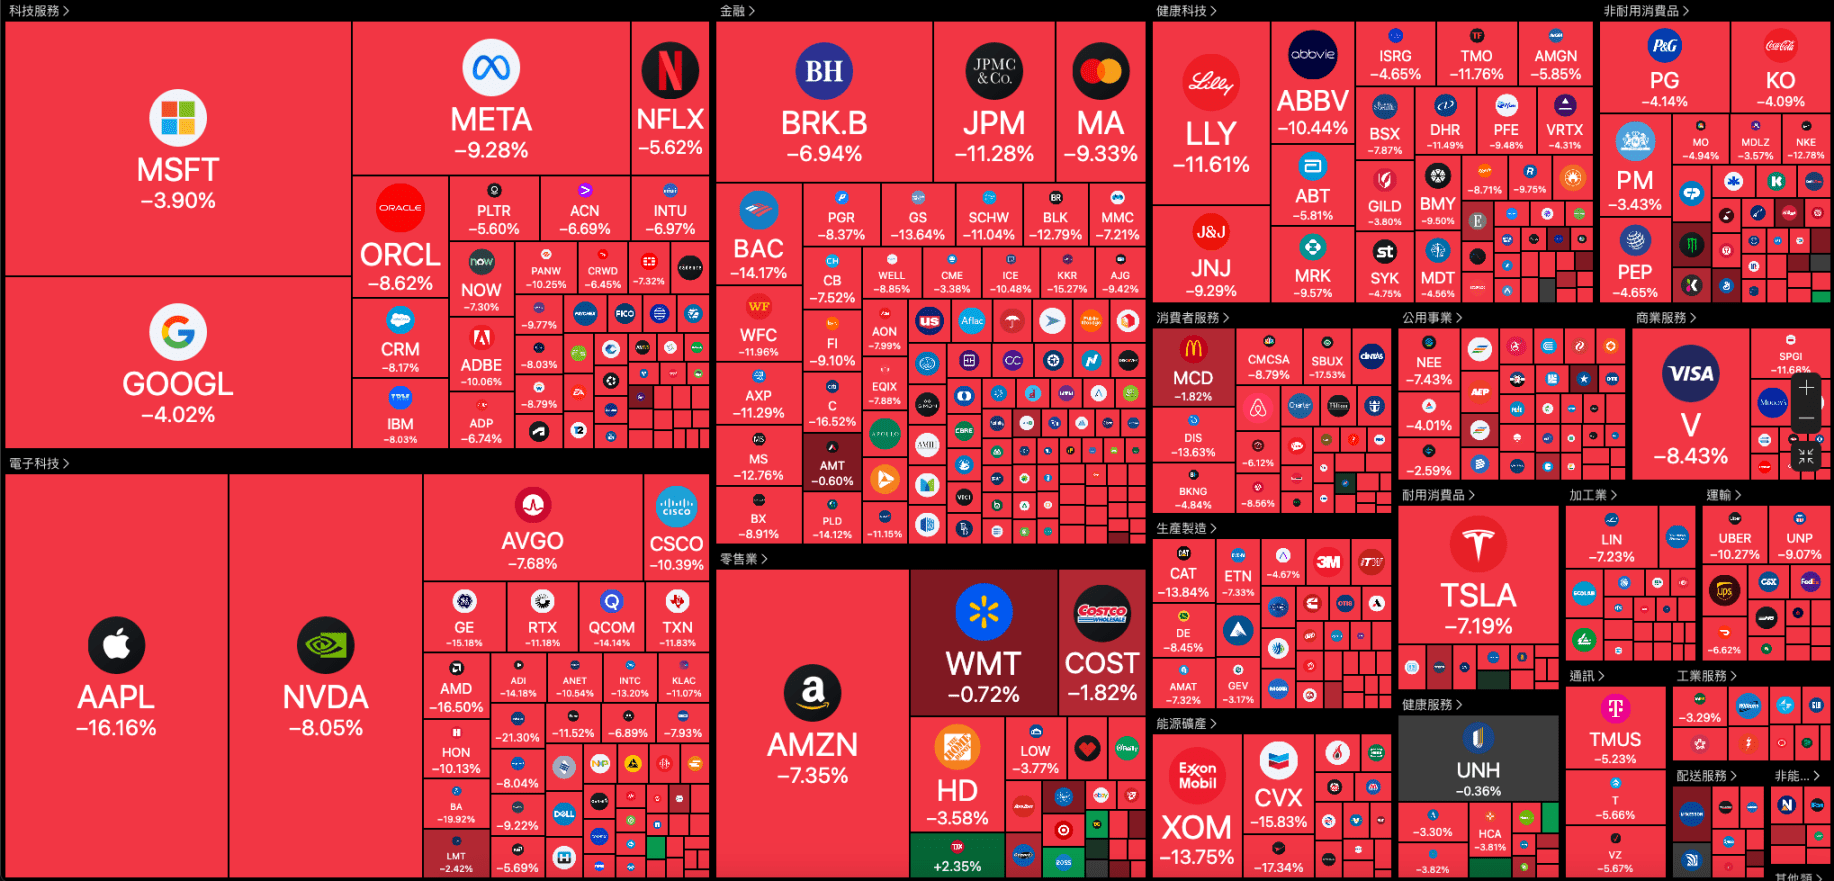
Atravesando múltiples colapsos: causas de riesgo, rutas de transmisión y memoria del mercado.
Desde "312" hasta "la guerra arancelaria", varios eventos importantes de caída en el mercado de criptomonedas han delineado los diferentes tipos de presiones sistémicas que enfrenta esta nueva clase de activos. Estos colapsos no solo reflejan la diferencia en la "magnitud de la caída", sino que también reflejan la trayectoria de evolución del mercado de criptomonedas en dimensiones como la estructura de liquidez, el modelo de crédito, el acoplamiento macro y la sensibilidad política.
La diferencia clave radica en el cambio en el "nivel" de las fuentes de riesgo.
El colapso de "312" en 2020 y la crisis arancelaria de 2025 son ambos colapsos dominados por "riesgos sistémicos externos", impulsados por una emoción de "el efectivo es rey", lo que llevó a una venta colectiva de activos on-chain y off-chain, siendo una representación extrema de la interconexión de los mercados financieros globales.
Los eventos de FTX y Terra/Luna reflejan la crisis de "crédito interno/mecanismo colapsado", exponiendo la vulnerabilidad estructural bajo sistemas centralizados y algorítmicos; la represión de políticas de China es una manifestación concentrada de presión geopolítica, mostrando cómo la red de criptomonedas responde pasivamente ante fuerzas soberanas.
Y más allá de estas diferencias, hay algunas similitudes notables:
Primero, el "apalancamiento emocional" del mercado de criptomonedas es extremadamente alto. Cada ajuste de precios se amplifica rápidamente a través de las redes sociales, los mercados de apalancamiento y el comportamiento de pánico en cadena, formando una caída.
En segundo lugar, la transmisión del riesgo entre lo on-chain y lo off-chain se está volviendo cada vez más estrecha. Desde el colapso de FTX hasta la liquidación de ballenas en cadena en 2025, los eventos de crédito fuera de la cadena ya no se limitan a "problemas de intercambio", sino que se transmiten a la cadena, y viceversa.
En tercer lugar, la capacidad de adaptación del mercado está aumentando, pero también lo está la ansiedad estructural. DeFi mostró resiliencia durante la crisis de FTX, pero expuso fallas lógicas durante el colapso de Terra/Luna; los datos en cadena son cada vez más públicos y transparentes, pero las grandes liquidaciones y las operaciones de ballenas aún provocan fuertes fluctuaciones.
Al final, cada colapso impulsa la "maduración" del mercado de criptomonedas, no hacia una mayor estabilidad, sino hacia una mayor complejidad. Herramientas de apalancamiento más altas, modelos de liquidación más inteligentes y roles de juego más complejos significan que las caídas futuras no serán menos, pero la forma de entenderlas debe ser más profunda.
Es notable que cada colapso no ha puesto fin al mercado de criptomonedas. Por el contrario, ha impulsado una reestructuración más profunda en la estructura y el sistema del mercado. Esto no significa que el mercado se vuelva más estable como resultado; por el contrario, el aumento de la complejidad a menudo significa que las caídas futuras no serán menos. Pero la forma de entender estas fluctuaciones violentas en los precios de los activos debe ser más profunda, más sistemática y más compatible con las dimensiones duales de "impactos intersistemas" y "desbalance de mecanismos internos".
Estas crisis nos dicen que no es que "el mercado de criptomonedas finalmente fallará", sino que debe seguir buscando su posición entre el orden financiero global, la idea de descentralización y el mecanismo de juego de riesgo.