


Autor: Alex Xu, Socio de Investigación en Mint Ventures & Lawrence Lee, Investigador en Mint Ventures
En un artículo anterior (Oro en la arena: buscando objetivos de inversión a largo plazo a través de mercados alcistas y bajistas (versión 2025 parte 1)), revisamos y presentamos los proyectos Aave, Morpho, Kamino, MakerDao en el sector de préstamos, así como Lido y Jito en el sector de staking. Este artículo, como parte intermedia de la serie, continuará presentando proyectos con fundamentos sólidos y potencial de atención a largo plazo.
PS: Este artículo representa el pensamiento temporal de los dos autores hasta el momento de su publicación, puede cambiar en el futuro, y las opiniones son altamente subjetivas, también pueden contener errores de hechos, datos o lógica de inferencia, todas las opiniones en este artículo no son consejos de inversión, se agradecen las críticas y la discusión adicional de colegas y lectores.
3. Campo de comercio: Cow Protocol, Uniswap, Jupiter
3.1 Cow Protocol
Estado del negocio
Productos y mecanismos
Cow Protocol es un protocolo de agregación de comercio descentralizado, cuyo producto central es el agregador de comercio descentralizado CoW Swap. La "CoW" en el nombre representa Coincidence of Wants (coincidencia de deseos), es decir, utiliza un mecanismo de coincidencia para emparejar directamente la demanda de compradores y vendedores. CoW Swap utiliza subastas en lote (Batch Auctions) como mecanismo de descubrimiento de precios, integrando las intenciones de comercio de los usuarios (demanda de orden) para liquidar de manera unificada en cada bloque.

Este mecanismo permite que se realicen transacciones directamente sin la necesidad de un creador de mercado tradicional o un pool de liquidez, cuando ambas partes desean intercambiar los activos que necesitan, la transacción puede completarse directamente, evitando las tarifas de intermediación. Para aquellas partes que no se pueden emparejar directamente, CoW Swap redirige las órdenes restantes a intercambios descentralizados (DEX) u otros agregadores para obtener liquidez. Este diseño minimiza al máximo el deslizamiento y las tarifas, y mediante la liquidación en lote, todas las transacciones completadas en el mismo lote comparten el mismo precio de liquidación, eliminando la injusticia de precios causada por el orden de las transacciones.
Además, CoW Swap ha introducido un mecanismo de puja de Solver (solucionador): múltiples solucionadores externos compiten para proporcionar a los usuarios la mejor solución de ejecución comercial, el que gane obtiene el derecho a ejecutar el lote de transacciones y asumir los costos de gas en cadena. Los usuarios solo necesitan firmar la intención de la orden fuera de línea, sin necesidad de pagar tarifas de transacción en cadena, y no incurriendo en costos de transacción si no se ejecuta. Este modelo de "coincidencia de intenciones + puja de solucionadores" mejora la experiencia del usuario (sin preocuparse por la pérdida de gas en caso de fallo en la transacción) y ofrece un cierto grado de protección contra MEV (valor máximo extraíble) — dado que la coincidencia de órdenes se realiza fuera de la cadena, los solucionadores deben pujar para devolver MEV a los usuarios, lo que dificulta que ataques como el front-running tengan éxito.
CoW Swap actualmente ofrece servicios en Ethereum, Arbitrum, Gnosis y Base.
Además de Cow Swap, otro producto de Cow Protocol es MEV Blocker, desarrollado en colaboración con Beaver Build y Agnostic Relay. Cuando los usuarios cambian el RPC de su billetera a MEV Blocker, sus transacciones pasan por una red privada de buscadores (en lugar de ingresar al pool público de Ethereum, visible para todos los buscadores, lo que puede llevar a ataques MEV), previniendo ataques de sándwich y front-running desde la fuente.
*El proceso de empaquetado de transacciones regulares en la red Ethereum: el usuario inicia una transacción, la transacción entra primero en el pool de memoria pública; los buscadores monitorean el pool de memoria, buscando oportunidades de MEV, y empaquetan las transacciones en lotes; los constructores reciben el paquete de lotes de los buscadores y construyen el bloque; los validadores reciben el bloque de los constructores, verifican y lo añaden a la cadena de bloques.
Modelo de ganancias
Los ingresos de Cow Protocol se dividen aproximadamente en dos categorías:
1. Participación en los excedentes comerciales de Cowswap. El llamado excedente comercial se refiere al dinero que Cowswap ahorra a los usuarios a través de su red de pujas, que es más que la oferta inicial; actualmente, Cowswap cobra el 50% del excedente comercial para la mayoría de las redes, pero la tarifa no excede el 1% del volumen de comercio. Además, para los protocolos externos que integran Cow Protocol (socios), Cow Protocol extraerá el 15% de las tarifas comerciales generadas por los socios (la proporción puede ser personalizada, pero no excederá el 1% del volumen de comercio). Finalmente, Cow Protocol también cobrará una tarifa sobre el volumen total de comercio de ciertas redes, como Gnosis y Arbitrum, con una tasa actualmente del 0.1% del volumen de transacciones (excluyendo pares comerciales especiales como stablecoins).
2. Los ingresos generados por MEV Blocker, extraídos de los ingresos que los validadores obtienen a través de MEV Blocker, con una tasa aproximada del 10%.
En la composición de ingresos del protocolo, la mayor parte proviene de la participación en los excedentes comerciales de Cowswap, por lo que también nos centraremos en los datos comerciales relacionados con Cowswap.
Datos comerciales
Nos centraremos en el volumen de comercio de Cow Protocol y los ingresos del protocolo como dos métricas comerciales clave.
Volumen de comercio

Fuente de datos: Dune
Como un protocolo emergente de coincidencia de intenciones, CoW Swap ha experimentado un rápido desarrollo en los últimos tres años. En 2021, el protocolo estaba en su etapa inicial, con un volumen de comercio bajo. Al entrar en 2022-2023, Cow Protocol vio un aumento en los datos comerciales, impulsado por la creciente demanda en el campo de DeFi para protección contra MEV y agregación eficiente de transacciones. En 2024, el volumen de comercio del protocolo aumentó drásticamente: el volumen mensual alcanzó un nuevo máximo a finales de 2024, con un volumen de transacciones de casi 7.8 mil millones de dólares en diciembre de 2024 y cerca de 6.9 mil millones en febrero de 2025, muy por encima de los niveles de años anteriores.
Es importante mencionar que CoW Swap, al ofrecer soluciones de comercio de gran volumen y baja deslizamiento, ha ganado cada vez más la preferencia de organizaciones DAO y instituciones profesionales. Aproximadamente un tercio del volumen de comercio en cadena de las DAO se completó a través de CoW Swap en 2023, y para febrero de este año, esta proporción aumentó al 79.5%.

Fuente de datos: Dune
Ingresos del protocolo

Fuente de datos: Dune
A partir de 2024, Cow Protocol ha comenzado a explorar activamente la generación de ingresos del protocolo, realizando múltiples pruebas de generación de ingresos, con ingresos que muestran una tendencia de crecimiento constante mes a mes. Enero de 2025 se convirtió en el mes de mayores ingresos (calculados en ETH), con ingresos del protocolo de 641 ETH, calculando un precio promedio de ETH de 3328 dólares, aproximadamente 2.13 millones de dólares. En febrero, los ingresos fueron de 586 ETH, calculando un precio promedio de ETH de 2668 dólares, con ingresos del protocolo de aproximadamente 1.56 millones de dólares.
Incentivos del protocolo

Fuente de datos: Tokenterminal
Actualmente, los principales gastos de Cow Protocol están dirigidos a incentivos de tokens Cow para los solucionadores de la red Cow Protocol, donde los solucionadores reciben recompensas de tokens Cow basadas en la calidad de las soluciones comerciales que ofrecen (excedentes comerciales que proporcionan a los comerciantes). Según estadísticas de Tokenterminal, el gasto en recompensas de tokens Cow durante el último año fue de aproximadamente 7.4 millones de dólares. En enero y febrero de 2025, el gasto en incentivos de tokens del protocolo fue de 858,000 y 961,000 dólares, respectivamente, por debajo de los ingresos del protocolo de 2.13 millones de dólares y 1.56 millones de dólares en esos mismos meses.
Según la divulgación oficial de Cow Protocol en enero de este año sobre los ingresos y gastos del proyecto para 2024, sin considerar los costos de desarrollo del protocolo, los gastos en recompensas de tokens Solver para 2024 son aproximadamente de 5.2 millones de dólares, mientras que los ingresos del protocolo durante todo el año son aproximadamente de 6 millones de dólares, superando ya el gasto en incentivos de tokens.
Situación competitiva
El principal campo de batalla de Cow Protocol es el área de agregadores de comercio descentralizados. Este campo fue dominado inicialmente por 1inch, pero en los últimos dos años ha comenzado a diversificarse. Según los últimos datos de The Block de marzo de 2025 (sin incluir UniswapX), la cuota de mercado de 1inch ha caído del primer lugar (el 5 de marzo, la función Fusion de 1inch fue atacada, con pérdidas superiores a 5 millones de dólares, aumentando la preocupación de los usuarios sobre su seguridad), cayendo al segundo lugar con un 22.8%, mientras que Cowswap ha superado con un 33.85%, logrando por primera vez el primer lugar en el volumen mensual.

Fuente de datos: The Block
Además de 1inch y CoW, los cinco principales agregadores también incluyen ParaSwap, 0xAPI/Matcha (interfaz de agregación proporcionada por el protocolo 0x) y KyberSwap y Bebop. Estos competidores tienen cuotas de mercado de alrededor del 10% o menos, donde ParaSwap y 0x tienen una larga historia y una base de usuarios estable, mientras que KyberSwap (Kyber Network que se ha transformado en un agregador) y Bebop, lanzado por Wintermute, han captado un cierto número de usuarios en los últimos tiempos. En general, la competencia en el campo de los agregadores DEX no ha disminuido, nuevos jugadores continúan surgiendo, y aunque CoW Protocol se ha convertido en el nuevo líder en este campo, su posición aún no es completamente estable.
Además de los productos de comercio agregado tradicionales, otros dos proyectos competidores que merecen atención son UniswapX, lanzado por Uniswap, y UniversalX, una plataforma de comercio en cadena lanzada por Particle Network.
UniswapX
UniswapX es una función de comercio agregado multiplataforma lanzada por el equipo de Uniswap en la segunda mitad de 2023. UniswapX esencialmente ofrece a los usuarios un mecanismo similar de órdenes de intención + llenadores: los usuarios envían órdenes firmadas fuera de línea a la interfaz de Uniswap y un tercero en la red, llamado "llenador" (similar al rol de solucionador en la red de Cow Protocol), puede asumir la orden y comerciar en nombre del usuario en la cadena. El proceso es que el llenador emite una oferta y tiene un derecho exclusivo de coincidencia en un corto período de tiempo; si no se completa dentro de ese tiempo, pasa a la fase de subasta holandesa, donde más llenadores participan en la puja. Este modelo tiene similitudes con la puja de solucionadores de CoW Swap, ambos son soluciones de coincidencia fuera de la cadena con liquidación en la cadena. Aprovechando la marca de Uniswap y su vasta base de usuarios, UniswapX se integró rápidamente en su interfaz y se lanzó en la red ETH. Cabe señalar que ha habido cuestionamientos en la industria sobre si UniswapX "plagió" el modelo de coincidencia de intenciones de CoW Swap. Voces, incluida la oficial de Curve, han indicado que CoW Swap ya había creado el modelo de solucionador y que UniswapX no fue el primero. A pesar de las controversias, UniswapX ha obtenido un volumen de comercio considerable en poco tiempo, alcanzando más del 10% del mercado de comercio de agregados en el mercado de EVM a principios de 2024 (mientras que la cuota de Cowswap era de aproximadamente 14%), pero posteriormente su cuota de mercado ha disminuido gradualmente. Según los datos divulgados por Cow Protocol en marzo de este año, la cuota de mercado de UniswapX en el comercio agregado es de aproximadamente el 5.5%.
UniversalX
UniversalX es otro nuevo proyecto muy esperado, enfocado en el comercio agregado multichain. Lanzado por Particle Network y programado para lanzarse en la red principal a finales de 2024, su objetivo es permitir el comercio de activos en cualquier cadena sin necesidad de un puente multichain. Su concepto central es "abstracción de cadena": los usuarios pueden depositar activos de múltiples cadenas en una cuenta en la cadena unificada, y a través de la plataforma de UniversalX, pueden comprar y vender tokens de cualquier cadena utilizando un saldo unificado, completando automáticamente el intercambio y la liquidación en la cadena. Como un nuevo participante en el campo de los agregadores, UniversalX se está enfocando en el comercio multichain, lo que lo diferencia de proyectos como Cow Protocol, que se centran principalmente en la agregación de una sola cadena. Sin embargo, a medida que el ecosistema multichain se desarrolla, UniversalX podría entrar en competencia con Cow Protocol en el futuro, si Cow Protocol se expande a más cadenas o proporciona funciones multichain.
Ventajas competitivas de Cow Protocol
Ante una feroz competencia, Cow Protocol ha logrado surgir y crecer de manera constante, su ventaja competitiva se puede analizar desde dos aspectos: producto y marca.
1. Producto
Las ventajas técnicas y de mecanismo de los productos de comercio: Cow Swap es el primero en aplicar subastas en lote y competencia de solucionadores en el comercio de DEX, lo que le da una ventaja de ser pionero. Su único mecanismo de coincidencia de deseos permite completar transacciones sin depender de pools de liquidez tradicionales, reduciendo el deslizamiento y las tarifas para los usuarios. Al mismo tiempo, el mecanismo de precio de liquidación unificado evita la explotación de precios causada por el orden de las transacciones, permitiendo que transacciones grandes, especialmente de instituciones, se realicen a precios justos. En comparación, los posteriores UniswapX y 1inch Fusion, aunque han tomado prestadas ideas similares, tienen diferencias en la implementación específica; por ejemplo, CoW Swap utiliza una subasta sellada una vez por bloque, donde todas las propuestas se envían simultáneamente y se ejecutan de manera óptima, comprimiendo al máximo el espacio para MEV. Este mecanismo se considera más efectivo que el llenado exclusivo temporal de UniswapX y la subasta holandesa para prevenir comportamientos injustos como el front-running.
Protección contra MEV y seguridad: La doble estructura de productos de Cow Protocol, que combina servicios de comercio y MEV Blocker, refuerza aún más la capacidad del comercio contra MEV, extrayendo las transacciones de los usuarios del pool público de Ethereum y permitiendo que solucionadores de confianza envíen transacciones en lotes a Ethereum, reduciendo efectivamente el riesgo de ataques de front-running y sandwich. Además, el protocolo impone estrictas restricciones a los deslizamientos de las ofertas y los resultados de ejecución de los solucionadores, lo que limita mecánicamente el espacio para que mineros y buscadores extraigan MEV. Estas medidas hacen de Cow Swap una de las plataformas de comercio más centradas en la protección del usuario. Para transacciones de gran volumen y administradores de tesorerías DAO, esta protección contra MEV es extremadamente atractiva.
2. Marca
Cow Protocol, como el primer producto de comercio que lanzó un mecanismo de competencia entre subastas en masa y solucionadores, junto con sus características de resistencia a MEV, su propuesta de valor en seguridad y ahorro de costos para los comerciantes ha calado hondo, convirtiéndose gradualmente en la primera opción para los grandes comerciantes, un hábito que no cambiará fácilmente. Detrás de esta costumbre del usuario está la marca y la reputación acumuladas por Cow Protocol a través del producto, lo que también es la fuente de ingresos que el protocolo puede alcanzar gradualmente.

Los usuarios activos mensuales de 1inch en el último año, fuente: Tokenterminal

Usuarios activos mensuales de Cow Protocol durante el último año, fuente: Tokenterminal
Principales desafíos y riesgos
Un entorno de competencia severa
La competencia en el campo del comercio agregado es feroz, con proyectos consolidados como 1inch, Kyber, DoDo, y nuevos jugadores como Bebop apoyados por Wintermute, además de productos como CEX y billeteras, que están más cerca de los usuarios y tienen fuertes ventajas de entrada y frontal. También productos como UniversalX, que exploran activamente la innovación en productos de comercio y buscan una mayor penetración de usuarios, a largo plazo su relación con Cow Protocol es "más competitiva que colaborativa". Por lo tanto, aunque actualmente la cuota de mercado de Cow Protocol ha superado a 1inch para ocupar el primer lugar, no será fácil mantener esa cuota de mercado en un entorno de tan alta presión competitiva. Esto también puede restringir directamente la capacidad de negociación del protocolo con los usuarios y proveedores (solucionadores), creando un claro conflicto entre los objetivos de "cuota de mercado" y "ganancias del protocolo".
Ciclo de mercado
El ciclo de recesión del mercado en general causará una contracción del volumen de comercio total, impactando el volumen de comercio de Cowswap, esto es innecesario de mencionar. Otros productos de comercio también se ven afectados por esto, y no se comentará más al respecto.
Vinculación con el ecosistema EVM
Actualmente, Cow Protocol solo ofrece servicios en el ecosistema de Ethereum, si el desarrollo del ecosistema de Ethereum no es tan bueno como el de otras cadenas públicas, esto naturalmente restringirá el espacio de desarrollo de Cow Protocol. No repetiré que Uniswap también enfrenta este riesgo que se mencionará a continuación.
Referencia de valoración
Token COW
Cow tiene un suministro total de 1 mil millones, según datos de Coingecko, la tasa de circulación actual es de aproximadamente el 41.5%, con una tasa de inflación de circulación del 19.61% en el próximo año.
Actualmente, el uso de tokens de Cow se centra principalmente en la gobernanza. A medida que aumentan los ingresos del protocolo en el futuro, puede haber recompra de tokens, aunque anteriormente también se había intentado hacer staking de Cow para reducir las tarifas.
Valoración
Desde la perspectiva de la valoración vertical en comparación con sí mismo, a medida que los datos comerciales continúan aumentando, FDV de Cow también ha alcanzado un nuevo máximo en este ciclo (sin considerar los valores anómalos del primer mes de emisión de tokens debido a la extremadamente baja tasa de circulación de los tokens), alcanzando un pico de 990 millones de FDV a finales de diciembre del año pasado, seguido de una caída significativa, actualmente alrededor de 280 millones de dólares.
Comparamos el múltiplo de ingresos del protocolo con el FDV, para realizar una comparación vertical del valor PS de Cow.

Como se puede ver en el gráfico anterior, aunque el FDV de Cow ha mostrado una tendencia ascendente durante más de un año, con el aumento de los ingresos comerciales, su valor PS ha demostrado una disminución notable, siendo ahora más rentable en comparación con antes.
Desde la comparación horizontal de competidores, entre los proyectos comparables en el campo de los agregadores, 1inch es el más directo, considerando que actualmente 1INCH no tiene captura directa de valor de tokens, y el protocolo no tiene ingresos estables y públicos, comparamos principalmente la relación entre FDV y volumen de comercio de los dos protocolos.

Como se puede ver en el gráfico anterior, a medida que el precio de Cow retrocede y los datos comerciales aumentan, su relación de capitalización de mercado/volumen de comercio ha caído por primera vez por debajo de 1inch desde febrero de 2025, ofreciendo un mayor valor relativo.
3.2 Uniswap
Estado del negocio
Producto central
Uniswap es el mayor intercambio descentralizado (DEX) en Ethereum, y actualmente sus productos principales incluyen su protocolo DEX (que ya se ha desplegado en la red principal de Ethereum y múltiples cadenas de expansión) y la recién lanzada red Layer 2 exclusiva Unichain.
El modo de interruptor de tarifas del protocolo Uniswap aún no se ha activado, por lo que el protocolo en sí no ha tenido ingresos directos en el pasado (pero Uniswap Labs cobra una tarifa de servicio de interfaz del 0.15% en el comercio de tokens de su parte frontal oficial).
Sin embargo, el Unichain que se lanzará oficialmente en noviembre de 2024 distribuirá ingresos de tarifas de ordenadores de transacciones a través del staking de UNI, asignando valor directamente a los poseedores de UNI sin necesidad de activar el interruptor de tarifas.
Datos comerciales
Para Uniswap, los datos comerciales más importantes son el volumen de comercio y las tarifas; mientras que para Unichain, nos centramos principalmente en el número de direcciones activas en la cadena, el ecosistema principal y el tamaño del capital en la cadena.
Volumen de comercio de DEX y tarifas
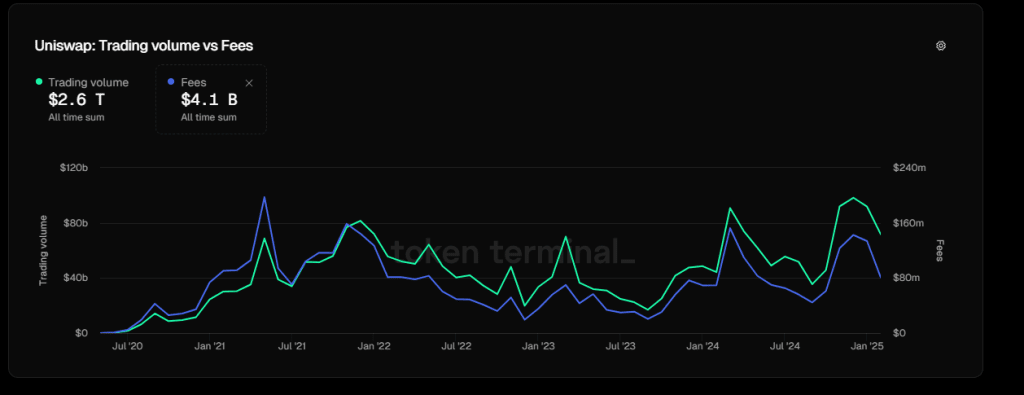
El volumen de comercio de Uniswap y las tarifas, fuente: tokenterminal
El volumen de comercio de Uniswap ha mantenido un crecimiento constante, reflejando la evolución del mercado, y en marzo y diciembre del año pasado se alcanzaron nuevos picos en el volumen mensual, aunque recientemente, con el enfriamiento del mercado, el volumen de comercio ha disminuido notablemente.
Es importante notar que en este ciclo, el indicador de tarifas de Uniswap aún no ha superado los picos y subpicos del ciclo anterior, lo que indica que la proporción de tarifas ha disminuido a medida que avanza el ciclo, y la competencia entre proveedores de liquidez se ha intensificado.
Datos multichain
Gracias al despliegue multichain (actualmente abarcando 11 cadenas EVM), especialmente a Base lanzada por Coinbase, el número de usuarios activos de Uniswap también alcanzó un nuevo máximo en octubre del año pasado, llegando a 19 millones, con un crecimiento en los datos comerciales que supera ampliamente el crecimiento del volumen de comercio, lo que demuestra la capacidad de L2 para atraer nuevos usuarios.

Distribución de direcciones activas mensuales de Uniswap en múltiples cadenas, fuente: tokenterminal
Entre ellos, Base es el principal grupo de usuarios activos, representando el 82% de la cantidad total de usuarios activos de Uniswap en todas las cadenas.

Fuente: tokenterminal
Sin embargo, desde la perspectiva del volumen de comercio, Ethereum sigue siendo el principal campo de batalla de Uniswap, representando aproximadamente el 62% del volumen de comercio, seguido por Arbitrum con un 23%, y luego Base con un 8.4%.

Fuente: tokenterminal
Datos comerciales de Unichain
Unichain ha experimentado un rápido crecimiento desde que se lanzó oficialmente a principios de febrero de este año, con cerca de 120,000 direcciones activas semanales a principios de marzo, posicionándose en el séptimo lugar entre todas las L2, superando a reconocidos proyectos L2 como zksync, Manta y Scroll.

Fuente: tokenterminal
El valor de los activos puenteados en Unichain sigue siendo bajo, actualmente solo alrededor de 14 millones de dólares.

Fuente: tokenterminal
En el aspecto del ecosistema, Unichain ya ha listado más de 80 proyectos, aunque la mayoría de los negocios reales aún no se han lanzado oficialmente. Por ejemplo, en DeFi, además de Uniswap en sí, actualmente solo hay una aplicación conocida en funcionamiento, Venus (con depósitos totales de 5.67 millones de dólares).
Situación competitiva
Uniswap ha mantenido su posición como el líder del mercado DEX en el ecosistema EVM durante el último año, con una cuota de mercado global que sigue en primer lugar, aunque la tendencia general de la cuota de mercado sigue disminuyendo. El siguiente gráfico muestra la tendencia de la cuota de mercado de todos los DEX en el ecosistema EVM (incluyendo todas las L1 y L2 de EVM).

Fuente: Dune
El segundo lugar lo ocupa Pancakeswap, y el tercero es Aerodrome, que son los DEX líderes en Bnbchain y Base (aunque Uniswap también ha realizado implementaciones en estas dos cadenas).

Fuente: Dune
ETH, Bnbchain y Base también son las tres cadenas con el mayor volumen de comercio en el ecosistema EVM, coincidiendo con el ranking de cuota de mercado de Uniswap, Pancake y Aerodrome.
En cuanto a Unichain, dado que ha estado en funcionamiento por poco tiempo, su ecosistema sigue siendo bastante débil, y se encuentra en la fase de arranque en cuanto a aplicaciones y fondos, con un buen crecimiento en el número de usuarios activos, pero otros datos comerciales aún tienen grandes diferencias en comparación con las principales L2.
Ventajas competitivas de Uniswap
Las ventajas competitivas de Uniswap se pueden resumir como:
1. Efecto de red y profundidad de liquidez
El mayor pool de liquidez atrae a más comerciantes, y viceversa; cuántos más comerciantes y volumen de comercio, más tokens se atraen aquí para desplegar liquidez, formando un ciclo de auto-refuerzo.
2. La adhesión derivada de la marca y los hábitos de los usuarios
Uniswap, como el primer proyecto en promover el modelo AMM en el campo de DeFi, posee la mayor marca (incluyendo reconocimiento y legitimidad) y reputación, ocupando un alto lugar en la mente de los comerciantes y proveedores de liquidez. Aún en la actualidad, con la abundancia de DEX y diversos agregadores, muchos usuarios continúan comerciando habitualmente en la interfaz de Uniswap, a pesar de que cobra una tarifa de transacción adicional. La marca de Uniswap también ha desempeñado un papel importante en la construcción de L2, atrayendo desde el principio muchas pruebas y la participación de proyectos de alta calidad, y el crecimiento de usuarios ha sido rápido.
3. Posicionamiento ecológico de despliegue multichain
Uniswap ha realizado implementaciones de productos en la mayoría de las principales cadenas EVM y ocupa una posición entre los tres primeros en volumen de transacciones en la mayoría de las cadenas. Esto no solo ha permitido a Uniswap mantener su base en la era multichain, sino que también ha sentado las bases para sus futuras funciones de comercio en múltiples cadenas, facilitando la interoperabilidad de la liquidez multichain.
Principales desafíos y riesgos
Un entorno de competencia intensa y el impacto de nuevos modelos
Aunque Uniswap aún tiene una ventaja en términos de cuota de mercado, por un lado, sus competidores tradicionales en Ethereum, como Curve, siguen resistiendo, y por el otro lado, Uniswap no ha tenido un avance fácil en otros L1 y L2 de EVM, cada cadena tiene su propio líder fuerte para competir con él (Pancake en Bnbchain, Aerodrome en Base, Camelot en Arbitrum, etc.). Más preocupante es el desafío que presentan los nuevos modelos de comercio: los protocolos RFQ (Request-For-Quote) y el modelo de coincidencia en subasta están en auge, y proyectos como CoW Swap permiten a los creadores de mercado (solucionadores) emitir precios directamente, mejorando la eficiencia de precios en operaciones de gran volumen, reduciendo el deslizamiento de AMM y MEV, siendo muy favorecidos por comerciantes profesionales y ballenas, desviando significativamente el volumen de comercio de Uniswap. Aunque Uniswap ha lanzado UniswapX, que utiliza un mecanismo similar, hasta ahora no ha logrado frenar el crecimiento de proyectos como Cowswap. Además, productos como billeteras y CEX, que tienen claras ventajas de entrada, también están intensificando sus esfuerzos en el ámbito comercial, intentando penetrar en el comportamiento del usuario, dejando a Uniswap en una posición más pasiva como "receptor de precios", enfrentando una feroz competencia de precios.
Baja eficiencia en la gobernanza comunitaria, el token carece de vinculación de valor.
Los inversores que han estado siguiendo el foro de gobernanza de Uniswap a largo plazo seguramente habrán notado que, en comparación con otros proyectos DeFi que tienen una alta eficiencia de gobernanza y buena reputación (como Aave), la eficiencia de gobernanza de Uniswap es extremadamente baja, evidenciada por la lentitud, el desperdicio de recursos y la insuficiencia en el enfoque de indicadores estratégicos. Por ejemplo: 1. El problema del interruptor de tarifas, que es de mayor preocupación para la comunidad, ha sido discutido repetidamente durante casi 3 años sin resultados; 2. Se han proporcionado donaciones y presupuestos a diversas investigaciones y organizaciones que no están directamente relacionadas con el indicador polar de Uniswap (volumen de comercio), pero los resultados obtenidos han sido escasos para el proyecto. El bajo nivel de gobernanza de la comunidad, así como la indiferencia y la dilación hacia la vinculación del valor del token UNI, claramente ha tenido un impacto negativo a largo plazo en el precio del token UNI.
Referencia de valoración
Dado que Uniswap aún no ha obtenido ingresos formales del protocolo, y la tarifa de Unichain es relativamente insignificante en comparación con su capitalización de mercado, utilizamos la relación entre la capitalización de mercado de Uniswap y sus tarifas (PF) para realizar comparaciones de valoración tanto vertical como horizontal.

Fuente: tokenterminal
Desde una perspectiva de comparación vertical, el PF de Uniswap en febrero de este año fue de 6.77, alcanzando un mínimo histórico absoluto, siendo solo tres meses en la historia de Uniswap más bajos que este indicador, que fueron mayo y junio de 2022 (el colapso de Three Arrows) y abril de 2024 (la gran corrección de altcoins + Uniswap recibió la Notificación Wells de la SEC). En marzo, este indicador aumentó ligeramente a 7.26. Desde esta perspectiva, el mercado parece extremadamente pesimista sobre las perspectivas del token UNI.

Fuente: tokenterminal
Para la comparación horizontal, seleccioné proyectos que también son DEX y que ocupan el segundo lugar en cuota de mercado después de Uniswap, como Pancake y Aerodrome. No elegí a Curve porque, además de ser un DEX, actualmente también tiene préstamos como su negocio principal, lo que disminuye su comparabilidad con los tres primeros.
Desde los indicadores PF de los tres, parece que la valoración de Uniswap es significativamente más alta que la de Pancake y Aerodrome. Sin embargo, sobre esto también debemos considerar dos factores:
Uniswap no ha realizado subsidios de tokens, mientras que Pancake y Aerodrome siguen realizando subsidios de tokens a gran escala, especialmente Aerodrome, cuyo incentivo de tokens en febrero alcanzó los 27 millones de dólares (ver imagen abajo).

Uniswap también tiene esta segunda curva de crecimiento llamada Unichain.
La construcción del ecosistema multichain de Uniswap está mejor realizada, aunque Pancake también se ha desplegado en varias cadenas, su situación operativa tiene una gran diferencia en comparación con Uni, mientras que Aerodrome es un DEX de cadena única.
En general, incluso considerando la similitud de negocios entre Uniswap y Pancake y Aerodrome, la comparativa de valoración horizontal de su PF es más débil que la referencia de comparación vertical.
3.3 Jupiter
Estado del negocio
Jupiter, partiendo del comercio agregado, ha ampliado continuamente su producto y ha realizado adquisiciones, formando actualmente un despliegue de toda la cadena alrededor del comercio en la cadena Solana, y extendiéndose horizontalmente a otras cadenas y ecosistemas. Los principales productos en el ecosistema Jupiter incluyen:
Los productos de comercio auto-operados del sitio principal incluyen comercio agregado (Instant), órdenes de precio actual (Trigger) y comercio de órdenes condicionadas (Recurring), siendo los primeros productos lanzados por Jupiter y los que tienen la mayor cantidad de usuarios. El número diario de transacciones alcanzó un récord de 57 millones el 20 de enero.

Fuente: Dune
El producto Trenches del sitio principal, anteriormente conocido como Ape.pro, tiene una forma de producto específica para memes, similar a la de herramientas de comercio típicas como Photon/GMGN, pero a finales de febrero, tras la integración de ape.pro en Trenches, su forma de producto es prácticamente la misma que la de los productos de comercio agregado de Jupiter.
El producto Perps del sitio principal, cuya lógica de producto central es similar a la de GMX, ofrece posiciones largas y cortas apalancadas en BTC, ETH y SOL, así como agricultura de rendimiento. Esta parte alcanzó un pico de TVL superior a 2 mil millones de dólares, siendo una de las principales componentes del TVL de Jupiter. En su pico, el volumen de comercio diario también se acercó a los 1 mil millones de dólares, siendo una de las principales fuentes de flujo de caja en las primeras etapas de Jupiter.

Datos del TVL (izquierda) y volumen de comercio (derecha) de la bolsa de derivados Jupiter. Fuente: DeFillama
Lo anterior puede considerarse como los principales productos actuales de Jupiter. Además, en el ecosistema de Jupiter hay los siguientes productos:
La plataforma de comercio de memes Moonshot. En enero de 2025, Jupiter anunció la adquisición de la mayoría de las acciones de la plataforma de comercio de memes Moonshot. Moonshot ha surgido en los últimos seis meses como una plataforma de comercio de memes, atrayendo a numerosos usuarios para comerciar gracias a su sistema de depósito de moneda fiduciaria fluido y su proceso de comercio simple y ágil, generando un efecto de listado en Moonshot, especialmente caliente durante el lanzamiento de TRUMP.

El volumen de comercio de Moonshot (eje izquierdo) y las tarifas (eje derecho) Fuente: Dune
La plataforma de liquidez Meteora. Meteora fue fundada por uno de los cofundadores de Jupiter (Ben Chow), aunque no tiene una relación de control clara con Jupiter, también se considera una parte importante del ecosistema de Jupiter. Sin embargo, Meteora planea emitir su propio token, y aunque pertenece al ecosistema de Jupiter, la relación con el token JUP es relativamente indirecta.
El producto LST jupSOL, que ha capturado rápidamente una porción de mercado considerable después de su lanzamiento en 2024, actualmente ocupa el cuarto lugar después de jitoSOL, bnSOL y mSOL.

Participación de mercado de LST de Solana (el bloque gris superior representa jupSOL) fuente Dune
Launchpad LFG, además del token JUP en sí, LFG también lanzó sucesivamente, en 2024, el token de gobernanza ZEUS del protocolo de comunicación multichain zeus, el token de gobernanza CLOUD del protocolo LST Sanctum y el token de gobernanza DBR del protocolo multichain debridge, así como otros proyectos de memes, aunque la cantidad de proyectos lanzados es relativamente pequeña, su calidad es bastante alta.
Plataforma de gestión de portafolios Jupiter Portfolio. En enero de este año, Jupiter anunció la adquisición del rastreador de portafolios en cadena Sonarwatch y lanzó oficialmente Jupiter Portfolio el 30 de enero.
Billetera móvil Jupiter, tras la adquisición de la billetera móvil Ultimate Wallet de Solana, Jupiter lanzó su billetera móvil.
La red completa Jupnet, lanzada a finales de enero de este año, tiene como objetivo permitir que una cuenta acceda a todas las cadenas, monedas y productos, aunque actualmente no hay una versión dirigida directamente a los usuarios finales que sea accesible.
Terminal de comercio Coinhall, adquirido por Jupiter en septiembre de 2024, que principalmente proporciona comercio de tokens del ecosistema Cosmos. Al adquirir Coinhall, Jupiter obtuvo la capacidad de construir su propio terminal de comercio, la construcción de su producto Trenches depende de esta capacidad. Actualmente, el comercio en cadena de tokens del ecosistema Cosmos no es frecuente, con un volumen de comercio diario por debajo de 10 millones de dólares.

Fuente: Sitio web de Coinhall
Además de los productos mencionados anteriormente dirigidos a C, Jupiter también ha realizado muchas otras acciones, como la adquisición del explorador de Solana SolanaFM. Además, tienen muchos productos en desarrollo, como la red completa Jupnet.
En términos de disposición de productos, Jupiter, como la mayor entrada de tráfico de C a C en Solana, prácticamente abarca todas las direcciones comerciales excepto préstamos. Incluso en Solana, donde es muy evidente la "operación mixta", los esfuerzos comerciales de Jupiter siguen siendo los más amplios. Además de la auto-operación, también han ampliado sus fronteras comerciales a través de adquisiciones bastante agresivas.
Modelo de negocio
Los negocios que cobra Jupiter actualmente incluyen:
El negocio de comercio agregado (incluyendo Trenches) cobra una tarifa del 0.05%-0.1%, las órdenes de precio actual y DCA cobran un 0.1%.
El negocio de derivados se basa en el mecanismo de GMX, donde la mayor parte de las tarifas provienen de cobrar un 0.06% al abrir y cerrar posiciones, además de tarifas de préstamo y tarifas de impacto de precios. Sin embargo, las tarifas de derivados no van todas a JupiterDAO, ya que el 75% de las tarifas se distribuyen a sus proveedores de liquidez JLP, mientras que el 25% restante es extraído por JupiterDAO.
Los demás negocios no cobran tarifas.
Incentivos de tokens
Jupiter no tiene un plan de incentivos de tokens diario, sus principales incentivos provienen de dos rondas de airdrops retroactivos.
Situación competitiva
El comercio es el servicio central que ofrece Jupiter, y otros negocios como LST, Launchpad, billeteras, etc., en cierto modo, pueden considerarse reutilización del tráfico que generan en el comercio, por lo que nos enfocamos principalmente en analizar la situación competitiva de Jupiter en el comercio agregado y el comercio de derivados.
Comercio agregado
En la competencia de entradas de comercio en Solana, Jupiter, gracias a la característica de enrutamiento de múltiples pools de liquidez del agregador y una excelente experiencia de usuario, superó rápidamente a Orca y Raydium en la primera mitad de 2024, situándose en una posición de ventaja absoluta (en el segundo trimestre de 2024, representando el 51% del volumen de comercio en Solana, fuente: Messari).
Sin embargo, con el auge de memecoin y Pump.fun, herramientas de comercio dirigidas específicamente a memes como Photon, Trojan, Bullx y GMGN han rápidamente capturado la cuota de mercado de Jupiter en el nivel de entrada de comercio, ofreciendo velocidades de comercio más rápidas y funciones de asistencia al comercio de memes más completas, convirtiéndose en la “entrada de comercio de memes” más reconocida por el mercado. Jupiter lanzó herramientas similares como ape.pro en octubre del año pasado, aunque la respuesta del mercado fue débil, y finalmente se integró en el producto Trenches del sitio principal. Esto se refleja en los datos, donde la participación de Jupiter en el origen del comercio en Solana cayó al 38% en el cuarto trimestre de 2024 (fuente: Messari).
El comercio de memes representó el 90% del volumen de comercio en la red Solana durante el auge, y la entrada de comercio de memes fue fragmentada, lo que representa el mayor problema que enfrenta Jupiter en el nivel de comercio agregado.
Comercio de derivados
La bolsa de derivados de Jupiter ya es actualmente la segunda mayor bolsa de derivados en todas las cadenas, con un volumen de comercio solo superado por Hyperliquid, que presentaremos en el siguiente artículo. En particular, en la cadena Solana, Jupiter tiene una ventaja clara en comparación con su principal competidor, Drift, donde su volumen de comercio es aproximadamente de 5 a 10 veces mayor que el de Drift recientemente.

Clasificación del volumen de comercio de intercambios de derivados en 7 días. Fuente: DeFillama
Desde el punto de vista de DAU, la diferencia entre ambos en el último mes también es notablemente significativa.

Fuente de datos: Dune
En el ámbito de comercio de derivados, la posición de Jupiter en la red Solana es difícil de desafiar a corto plazo.
Principales desafíos y riesgos
A pesar de haber lanzado Jupnet para expandir los negocios en todas las cadenas, el negocio principal de Jupiter sigue siendo en Solana. Para Jupiter, la mayor incógnita sigue siendo si la red Solana puede mantener su prosperidad y mantener transacciones en cadena activas.
Además de los desafíos mencionados anteriormente sobre la competencia desfavorable en la entrada de comercio de memes, Jupiter enfrenta otros desafíos y riesgos que incluyen:
La expansión de negocios es demasiado agresiva, y su efectividad es cuestionable.
La expansión de negocios de Jupiter es más agresiva que la de la mayoría de los proyectos Web3, tienen grandes aspiraciones empresariales y en el último año han frecuentemente ampliado sus fronteras comerciales a través de adquisiciones. Sin embargo, hasta ahora, muchas de estas adquisiciones no han tenido el efecto esperado, como la adquisición de Moonshot y Coinhall.
Comparado con el volumen de comercio diario más alto de 660 millones de dólares y los ingresos de millones de dólares en enero cuando fue adquirido, el volumen de comercio diario de Moonshot ha disminuido drásticamente a menos de 5 millones de dólares, y los ingresos no superan los 10,000 dólares. Aunque Jupiter no ha hecho públicos los precios de adquisición ni el costo, para los poseedores de tokens JUP, hoy adquirir Moonshot claramente implicaría un costo menor.

El volumen de comercio de Moonshot (eje izquierdo) y las tarifas (eje derecho) Fuente: Dune
La adquisición de Coinhall ha ayudado a Jupiter a establecer la capacidad de su producto de comercio de memes Trenches, sin embargo, en la situación actual, el producto Trenches, tanto en términos de volumen de comercio como de reputación, todavía tiene una gran brecha en comparación con los principales productos de comercio de memes como Photon, Bullx, Trojan y GMGN.
Sin un propio pool de liquidez
Jupiter no tiene su propio pool de liquidez, su apoyo a Metrora ya ha comenzado un programa de puntos, y se espera que inicie un proceso independiente de emisión de tokens, lo que significa que JupiterDAO o el token JUP no pueden capturar las tarifas de transacción en el paso de "transacciones en el pool de liquidez", y estas tarifas sustentaron más de 22 millones de dólares en ingresos comerciales para Raydium en enero de este año.
Sin haber sido probado en un mercado bajista
En un mercado bajista, muchas lógicas que eran comunes en un mercado alcista se ven alteradas; por ejemplo, actualmente, los usuarios de comercio de memes en la cadena Solana, en general, tienen una alta disposición a pagar. Su reacción ante la tarifa de 0.05% que exige Jupiter por el comercio agregado es casi nula, ya que las herramientas de comercio de sus competidores cobran tarifas de 0.5% o incluso 1%. Sin embargo, en un mercado bajista, tras la disminución del entusiasmo comercial, la sensibilidad de los usuarios a las tarifas de comercio también aumenta, lo que podría llevar a Jupiter a enfrentar el conflicto entre los objetivos de "cuota de mercado" y "ganancias netas".
Además, la línea de productos de Jupiter actualmente incluye una billetera, la red completa Jupnet, y herramientas de gestión de portafolios como Jupiter Portfolio, entre otros, negocios que a corto plazo son difíciles de generar ingresos, por lo que existe una gran incertidumbre sobre si pueden mantener esta amplia línea de productos en un mercado bajista.
Referencia de valoración
El total de JUP es de 10 mil millones, y a finales de enero de este año se votó para destruir 3 mil millones, actualmente la cantidad de tokens circulantes es de 7 mil millones, siendo la circulación real de 2.63 mil millones, con una proporción de circulación actual del 38.5%. De los tokens no circulantes actuales, habrá 810 millones de tokens para el equipo que se desbloquearán gradualmente en los próximos 21 meses, además de otros 700 millones que se liberarán en el airdrop de Jupiter en enero del próximo año, con una tasa de inflación superior al 40% en el próximo año, JUP sigue siendo un token de baja circulación con alta inflación.

Distribución actual de tokens JUP Fuente: Foro de gobernanza de Jupiter
A finales de enero, Jupiter anunció que el 50% de los ingresos del protocolo se destinarían a la recompra de JUP, con JUP recomprado bloqueado durante 3 años.
La siguiente imagen muestra los ingresos del protocolo Jupiter desde octubre del año pasado, según lo estadístico por DeFillama (donde las estadísticas de ingresos del agregador Jupiter en los valores anómalos del 10 de febrero y del 10 de marzo pueden ser incorrectas, pero el autor actualmente no ha encontrado otras fuentes de datos sobre las estadísticas de ingresos de Jupiter), se puede ver que los ingresos principales de Jupiter todavía provienen del comercio de derivados (barra azul), lo que, por supuesto, está relacionado con el fuerte descenso del entusiasmo por el comercio de memes cuando se lanzó la tarifa del agregador Jupiter.

Fuente de datos: DeFillama
Dado que Jupiter completó recientemente una importante actualización de su modelo económico a finales de enero, cobrando un 0.05%-0.1% por el comercio agregado, los datos P/S más relevantes son de febrero y marzo.
Según los datos de ingresos de Jupiter recopilados por DeFillama, en febrero, los ingresos de Jupiter fueron de 31.7 millones de dólares, con ingresos anuales de 380 millones de dólares, correspondiente a un PS (circulante) de solo 3.65, mientras que el PS (total circulante) fue de 9.5; y para el 18 de marzo, los ingresos fueron de 12.25 millones de dólares, lo que equivale a ingresos anuales de 253 millones de dólares, correspondiente a un PS (circulante) de 5.45 y un PS (total circulante) de 14.15.

Fuente: DeFillama
Tanto en comparación horizontal con Cowswap como en comparación vertical con Jupiter, la valoración actual de JUP parece baja.
Por supuesto, todos los datos anteriores se basan en el auge de Solana, y con la futura disminución del interés en Solana durante un mercado bajista, será muy difícil mantener ingresos tan altos; ya hemos visto esta tendencia comparando los datos de marzo con los de febrero.