


Autor del texto original: vik0nchain, investigador de Cyber Capital
Traducción del texto original: Luffy, Foresight News
Desde el cuarto trimestre de 2024 hasta principios de 2025, el panorama competitivo del ecosistema DeFi de Solana comienza a hacerse evidente, especialmente a través del auge de los agregadores, la abstracción de la experiencia del usuario (UX), importantes integraciones y normas económicas de tokens en constante evolución. Aunque estos cambios inicialmente no eran obvios, los datos recientes han mostrado claramente sus impactos, destacándose en la redistribución de la liquidez, la generación de tarifas y los cambios en la participación de mercado.
Este análisis profundiza en la posición de liquidez de los principales intercambios descentralizados (DEX) basados en Solana: Raydium, Jupiter, Orca y Meteora, centrándose en sus ventajas, desventajas y posibles impactos de inversión en comparación con competidores existentes y emergentes.
Marco de análisis de inversión
Perspectivas optimistas para Raydium (RAY): Liquidez profunda y ventaja de recompra
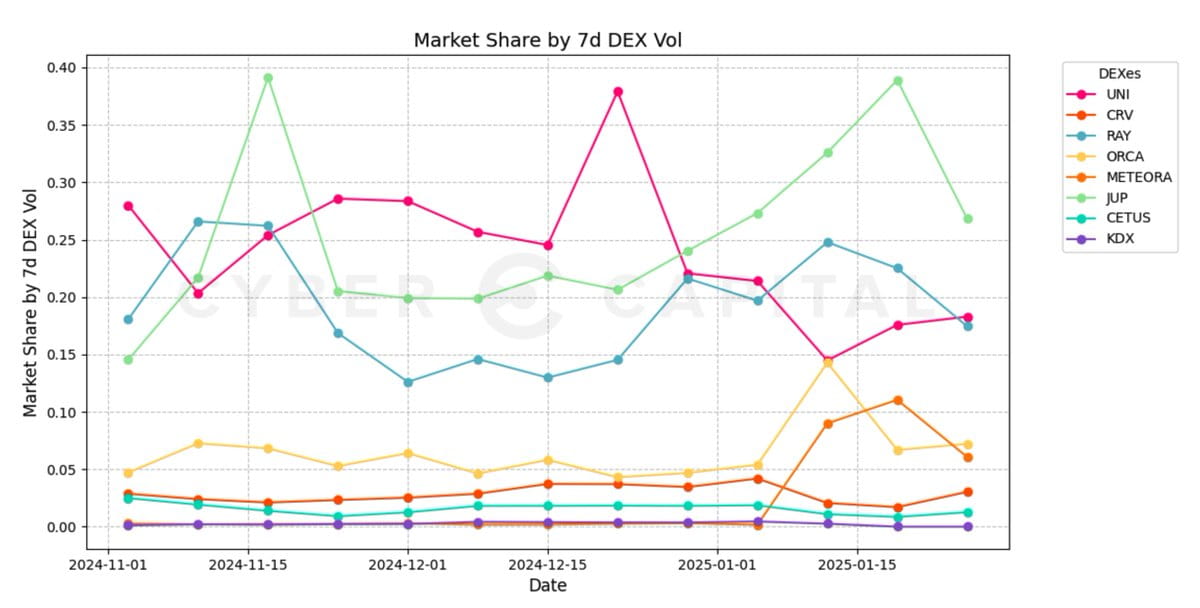
Dominio de liquidez y volumen de operaciones: Raydium sigue siendo el intercambio descentralizado más líquido y utilizado con más frecuencia en el ecosistema de Solana. Más del 55% de las transacciones enrutadas a través de Jupiter se liquidan en Raydium. Además, Raydium, junto con Uniswap, mantiene una posición de liderazgo en el mercado de todos los intercambios descentralizados en la blockchain, a veces incluso superando a Uniswap, mientras que su valoración totalmente diluida (FDV) y capitalización de mercado son solo alrededor de un tercio de las de Uniswap.
Relación de valoración totalmente diluida Raydium/Uniswap: 2.872828346 mil millones de dólares / 9.102379018 mil millones de dólares = 31.5%
Relación de capitalización de mercado Raydium/Uniswap: 1.505604427 mil millones de dólares / 5.465824531 mil millones de dólares = 27.5%
Integración con Pump.fun: Las asociaciones clave, incluida la integración con Pump.fun, han mejorado el volumen de transacciones y la adherencia al protocolo debido a la migración de todos los nuevos grupos Meme a Raydium.
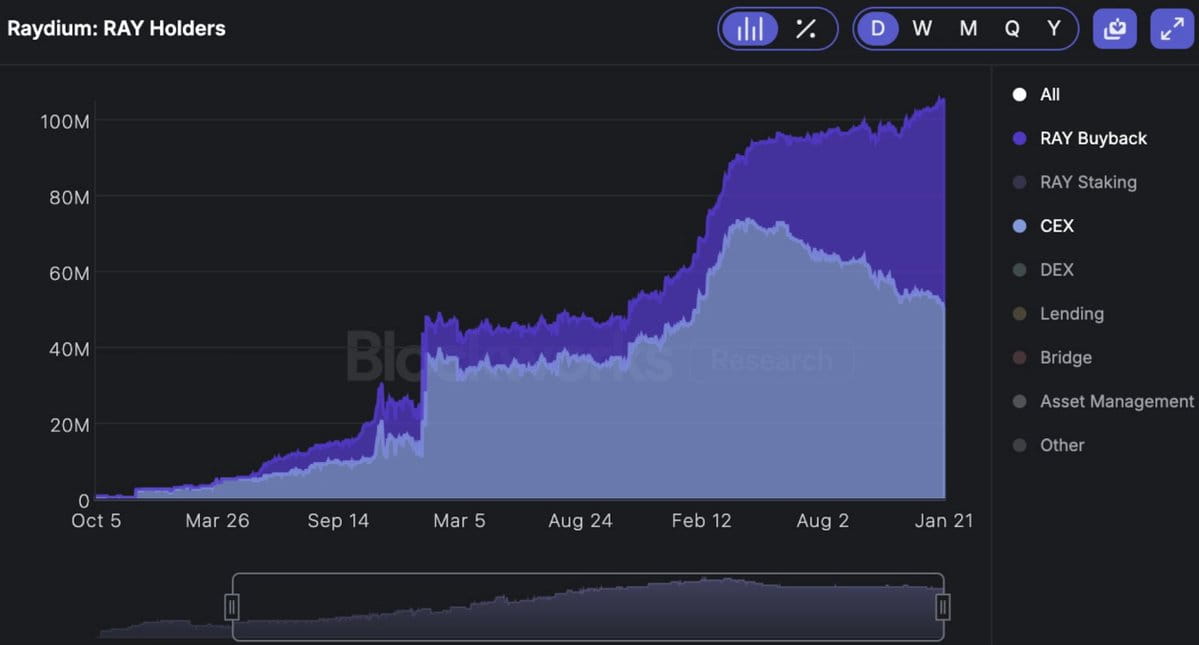
Programa de recompra de tokens: El programa de recompra del 12% de tarifas de Raydium ha recomprado más del 10% del suministro total de tokens, aliviando significativamente la presión de venta. Es notable que la cantidad recomprada por Raydium supera con creces la cantidad que poseen los intercambios centralizados.
Perspectivas optimistas para Jupiter (JUP): Agregador líder en el mercado
Ventaja de agregación de liquidez: Jupiter, como el agregador dominante en Solana, desempeña un papel clave.
Adquisición de Moonshot: La adquisición de Moonshot permite a Jupiter integrar canales de entrada/salida en su intercambio descentralizado, mejorando la competitividad mediante la simplificación de la experiencia del usuario.
Presión de desbloqueo: Debido al desbloqueo de tokens, Jupiter enfrenta un aumento del 127% en su suministro, lo que conlleva un riesgo de inflación a medio plazo. Aunque se ha anunciado recientemente un mecanismo de recompra, la tasa de recompra anual se estima internamente en un 2.4%, lo que proporciona cierto apoyo a la economía del token, pero tiene un impacto limitado en la competencia con Raydium.
Modelo de negocio: Dado que las tarifas de los agregadores se cobran adicionalmente sobre las tarifas del protocolo subyacente, el modelo de agregador enfrenta dificultades en un contexto de tarifas bajas.
Falta de competidores: Como el primer agregador en Solana, Jupiter carece de competidores fuertes.
Perspectivas optimistas para Meteora: El emergente agregador de liquidez
Eficiencia de agregación de liquidez: A diferencia de los intercambios descentralizados independientes, los agregadores como Meteora tienen inherentemente un menor riesgo a la baja y una eficiencia de capital más estable.
Catalizadores de emisión de tokens: El exitoso lanzamiento del token de Meteora podría cambiar las preferencias de liquidez, proporcionando un impulso a su posicionamiento en el mercado. A diferencia del líder de la industria LP Kamino, los puntos MET no se muestran públicamente en la interfaz de usuario. Además, desde que se anunció por primera vez el sistema de puntos MET hace más de un año, no ha habido declaraciones oficiales sobre la airdrop. Aunque en otras partes del ecosistema (como lulo.fi), los proveedores de liquidez pueden obtener mayores rendimientos, el posicionamiento en el mercado y las expectativas de airdrop podrían ser los principales impulsores para los proveedores de liquidez.
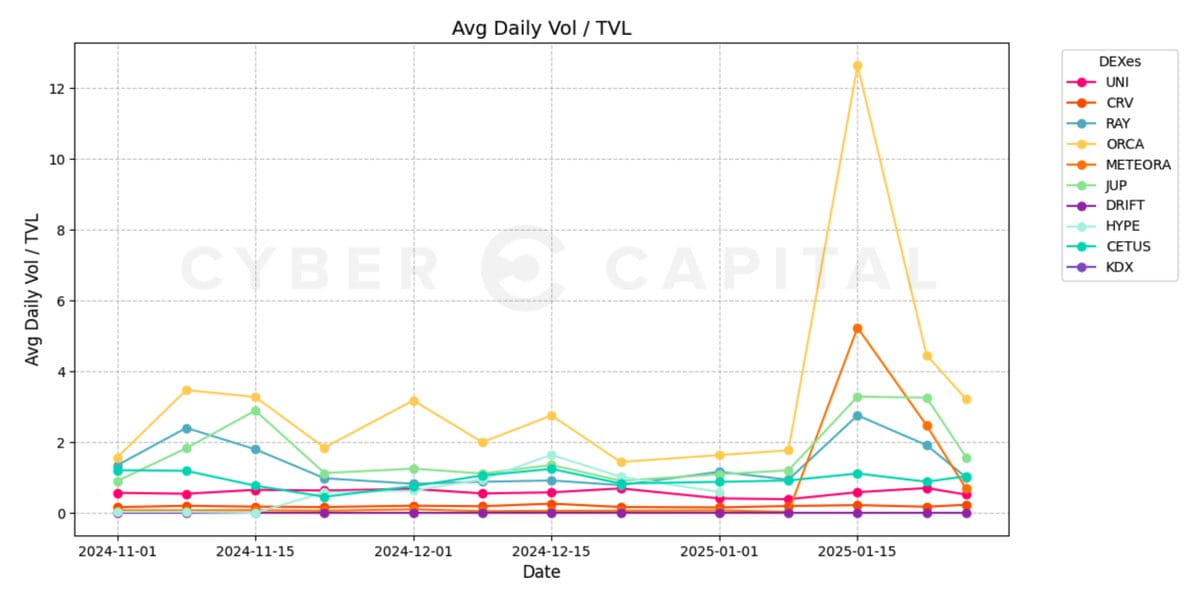
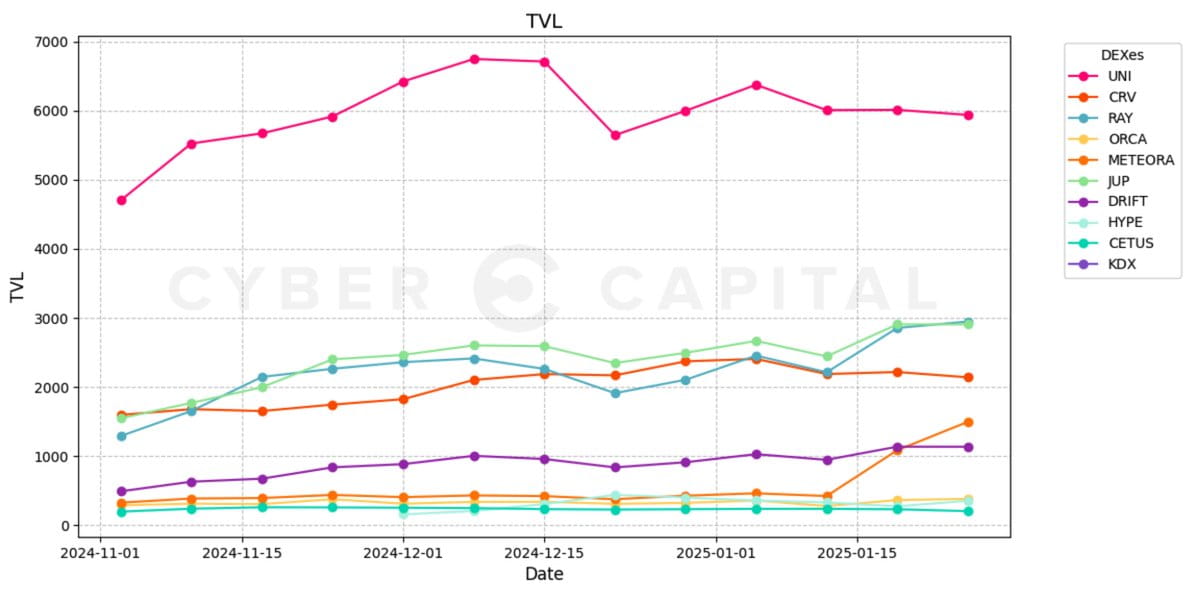
Retención de valor total bloqueado (TVL): Meteora ha logrado avances gracias al airdrop de Pengu y a eventos significativos como el lanzamiento de Memecoin relacionado con Trump y Melania. Aunque durante el lanzamiento de Memecoin, la relación volumen/valor total bloqueado (Vol/TVL) de muchos pares de negociación aumentó debido a la demanda temporal, el valor total bloqueado de Meteora continuó aumentando después del evento, mostrando una buena tasa de retención.
Desarrollo de integración: Virtuals se trasladó a Solana en el primer trimestre de 2024 y anunció la integración con el fondo de liquidez de Meteora.
Perspectivas pesimistas para Orca: Insuficiente retención de liquidez
Profundidad de liquidez insuficiente: A pesar de ser extremadamente eficiente, el tamaño de los fondos de Orca es significativamente menor que el de Raydium, lo que resulta en un mayor deslizamiento para grandes operaciones.
Problemas de posicionamiento en el mercado: El mecanismo de enrutamiento de Jupiter prioriza plataformas de trading con mayor profundidad de liquidez, lo que hace que los intercambios descentralizados de baja liquidez emergentes y los fondos de liquidez carezcan de atractivo.
La aparición de Meteora como agregador de liquidez limita aún más la capacidad de supervivencia competitiva de los intercambios descentralizados no dominantes en el marco de enrutamiento, ya que solo se enrutarán cuando el costo del deslizamiento sea inferior a la prima de tarifas de Meteora, lo cual es extremadamente raro fuera de un aumento en la demanda del mercado.
Incentivos limitados para proveedores de liquidez: Orca carece de una estrategia sólida de minería de liquidez, resultando en una baja tasa de retención de proveedores de liquidez a largo plazo.
Asignación de capital ineficiente: A diferencia de Meteora, Orca no ha implementado la optimización automatizada de ganancias, lo que requiere una gestión manual de LP, complicando la experiencia del usuario.
Tendencias de liquidez poco optimistas: El próximo token de Meteora podría atraer completamente a los proveedores de liquidez de Orca, dificultando aún más su situación.
Integración insuficiente: El fracaso de alcanzar un acuerdo con Pump.fun a principios de 2024 y la reciente falta de asociación con Virtuals resaltan su desventaja competitiva en la obtención de flujos de órdenes impulsados por el nuevo comercio minorista. Si no hay un catalizador inminente para revertir esta tendencia, la migración de liquidez puede continuar.
Los factores mencionados han llevado a Orca a no poder retener la cantidad adicional de usuarios adquiridos durante los picos de demanda de la red.
Catalizadores clave y riesgos
Catalizadores a tener en cuenta
Comparación de recompra de RAY con la cantidad poseída por intercambios centralizados: La velocidad de recompra de RAY ahora supera la cantidad total de RAY que poseen los intercambios centralizados, lo que refuerza la escasez del token.
Tendencia de crecimiento del valor total bloqueado: La continua dominación de Raydium, Jupiter y Meteora indica la sostenibilidad de la liquidez a largo plazo. En condiciones de mercado de alta presión, el rendimiento de retención de los nuevos protocolos es digno de atención y no debe pasarse por alto.
Colaboraciones: Así como la integración de Pumpfun trajo una liquidez significativa a Raydium, la integración de Meteora con Virtuals también podría tener un efecto similar. Dado el impacto de colaboraciones de esta magnitud en la liquidez y el valor total bloqueado, las colaboraciones con participantes menos conocidos son objeto de atención.
Emisión de tokens de Meteora: Este evento podría marcar un punto de inflexión en la distribución de liquidez de los intercambios descentralizados de Solana.
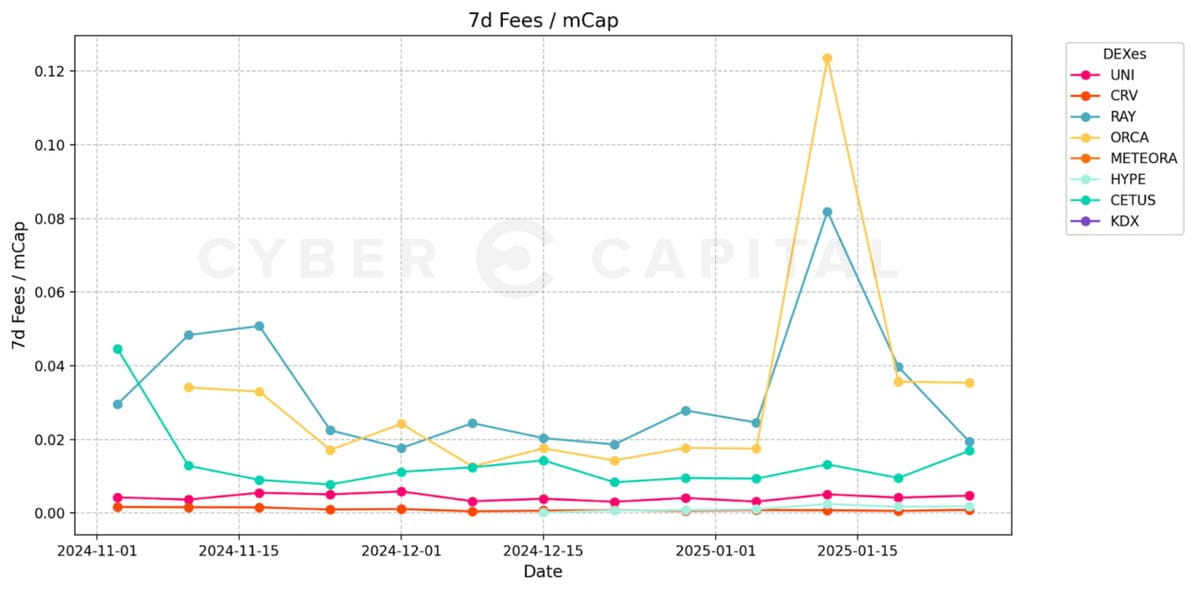
Relación de tarifas y capitalización de mercado: Orca mostró una eficiencia extremadamente alta en meses de alta demanda, pero su insuficiente retención de liquidez obstaculiza su competitividad a largo plazo. Por otro lado, JUP enfrenta una situación opuesta, restringida por su modelo de negocio. En comparación con el último 'proyecto popular' Hyperliquid, Raydium genera diez veces las tarifas a una valoración totalmente diluida de una octava parte.
Riesgos
Presión inflacionaria de JUP: A pesar de que la posición de agregador de Jupiter es sólida, su gran suministro de tokens puede causar presión de precios a corto plazo.
Disminución de la participación de mercado de Orca: Si la tendencia de migración de proveedores de liquidez continúa, Orca podría enfrentar una pérdida de liquidez persistente.
Riesgo de ejecución de la emisión de tokens de Meteora: A pesar del fuerte crecimiento inicial del valor total bloqueado, su economía de tokens y estructura de incentivos aún no han sido probadas.
Conclusiones y perspectivas de inversión
El panorama de los intercambios descentralizados de Solana está evolucionando hacia una mayor eficiencia y una concentración de liquidez más profunda. La destacada posición de liquidez de Raydium, su mecanismo de recompra activo y su dominio en el mercado lo convierten en un intercambio descentralizado en el que se puede confiar para invertir. El papel de agregador de Jupiter sigue siendo crucial y proporciona una barrera competitiva, aunque la dilución del suministro de tokens representa una resistencia a corto plazo. Orca solía ser un competidor fuerte, pero enfrenta grandes desafíos en la retención de liquidez y eficiencia de capital, convirtiéndose en un activo cada vez más débil, lo que indica una falta de integración clave y dificultades para competir directamente con participantes más establecidos. Meteora tiene la oportunidad de emerger tras el exitoso lanzamiento de su próximo token. Según nuestra teoría actual, las posiciones de inversión en intercambios descentralizados deben concentrarse en los intercambios descentralizados líderes en un ecosistema determinado, agregadores de intercambios descentralizados y agregadores de liquidez, y los nuevos participantes que cumplan con los criterios de catalizadores también pueden mantener posiciones menores.