


Autor original: María, Capital Eléctrica
Compilación original: 1912212.eth, Foresight News
Desde su creación, 829 personas han trabajado en el sexto Informe anual de desarrolladores de ElectricCapital y analizamos un récord de 902 millones de confirmaciones de código en 1,7 millones de bases de código.
¿Cómo se comportarán los datos de la industria de la criptografía en 2024?
Resumen de puntos clave:
La industria de la criptografía es global y el impulso de los desarrolladores se ha desplazado de América del Norte a otras regiones.
Los desarrolladores y los casos de uso se están diversificando en diferentes ecosistemas.
Las aplicaciones cubren todas las zonas horarias, lo que indica un uso generalizado en todo el mundo.
Subestimamos el número de desarrolladores en el campo de las criptomonedas, ya que nuestras estadísticas solo se centran en la actividad de desarrollo de código abierto.
Nuestra metodología incluye:
Fusionar perfiles de desarrolladores en una única identidad estándar.
Identificar y excluir cuentas de bots.
Eliminar repositorios de código que no reflejan la actividad de desarrollo, como listas de datos.
Desde el lanzamiento de Ethereum en 2015, la industria criptográfica ha crecido a un ritmo promedio del 39% anual. En 2015, había aproximadamente 1,000 desarrolladores activos mensuales. Ahora, el número de desarrolladores activos mensuales ha crecido a 23,613.
En el último año, el número de desarrolladores activos mensuales ha disminuido ligeramente en un 7%.
Sin embargo, el número de desarrolladores que han estado en la industria criptográfica durante más de dos años ha crecido un 27%.
Estos desarrolladores experimentados están impulsando el desarrollo de la industria, ya que contribuyen con el 70% del volumen de envíos de código.
¿Cómo ha cambiado la industria criptográfica desde 2015? Vamos a analizar la diversidad global de desarrolladores de criptomonedas.
El centro de distribución de desarrolladores se ha trasladado de EE. UU. y Europa, que representaban el 82%, a otras regiones del mundo.
Asia ahora es el continente con la mayor proporción de desarrolladores, uno de cada tres desarrolladores de criptomonedas reside en Asia. Europa ocupa el segundo lugar. Desde 2015, América del Norte ha caído del primer al tercer lugar.
Podemos identificar los principales ecosistemas de estos continentes a través del porcentaje de desarrolladores.
Calculando el porcentaje de desarrolladores, Ethereum es el ecosistema número uno en cada continente principal.
Solana ocupa el segundo lugar.
Polygon ocupa el tercer lugar en Asia y América del Sur.
Polkadot ocupa el tercer lugar en Europa.
Base ocupa el tercer lugar en América del Norte.
Dfinity ocupa el tercer lugar en África.
Estados Unidos, India, Reino Unido, China y Canadá representan la mayor proporción de desarrolladores de criptomonedas en el mundo.
Estados Unidos sigue siendo el país con la mayor proporción de desarrolladores de criptomonedas, pero ha estado disminuyendo continuamente desde 2015. India ha subido del décimo al segundo lugar.
Los tres principales ecosistemas de desarrolladores por país son:
Ethereum ocupa el primer lugar en EE. UU., Reino Unido, China y Canadá, y el segundo lugar en India.
Solana ocupa el primer lugar en India y el segundo en otros lugares.
Base ocupa el tercer lugar en EE. UU. e India.
Polygon ocupa el tercer lugar en Reino Unido.
NEAR Protocol ocupa el tercer lugar en Canadá.
Polkadot ocupa el tercer lugar en China.
India ha tenido el mayor número de nuevos desarrolladores de criptomonedas en 2024. El 17% de los nuevos desarrolladores de criptomonedas provienen de India.
Enfoquémonos en los nuevos desarrolladores: en 2024, un total de 39,148 nuevos desarrolladores exploraron el campo de las criptomonedas. Podemos segmentar estos nuevos desarrolladores por ecosistema.
Solana se convirtió en el ecosistema con el mayor número de nuevos desarrolladores activos mensuales en julio de 2024.
Situación general de nuevos desarrolladores en 2024: Solana es el ecosistema con más nuevos desarrolladores, ocupando el primer lugar.
Ethereum ocupa el segundo lugar. Dfinity, Aptos, Base, Bitcoin, SuiNetwork, NEAR Protocol, Polkadot, Polygon y Starknet tienen más de 1,000 nuevos desarrolladores que se han unido.
Arbitrum, BNBCHAIN, Optimism, StellarOrg y ton_blockchain tienen más de 500 nuevos desarrolladores que se han unido.
¿Quién está creciendo más rápido en términos de número total de desarrolladores? El número total de desarrolladores refleja el interés de nuevos desarrolladores y participantes de hackatones.
Según los datos del tercer trimestre de 2023 y el cuarto trimestre de 2024, los diez ecosistemas con el crecimiento más rápido de desarrolladores son:
¿Quién está creciendo más rápido en términos de número de desarrolladores a tiempo completo? Los desarrolladores a tiempo completo envían código más de 10 días al mes, por lo que contribuyen con un trabajo constante al ecosistema.
Según los datos del tercer trimestre de 2023 y el cuarto trimestre de 2024, los diez ecosistemas con el crecimiento más rápido de desarrolladores a tiempo completo son:
Muchos desarrolladores son activos en múltiples cadenas: ahora, uno de cada tres desarrolladores de criptomonedas trabaja en múltiples cadenas, y esta tendencia sigue creciendo. El porcentaje de desarrolladores multi-chain activos mensuales ha aumentado del 10% en 2015 al 34% en 2024.
La cadena con más desarrolladores multichain comparte recursos de desarrolladores con Ethereum.
Las cadenas EVM comparten el mayor número de desarrolladores y tienen efectos de red significativos: el 74% de los desarrolladores multichain trabajan en cadenas EVM.
Desde 2021, la proporción de desplegadores EVM cross-chain ha aumentado 4 veces.
Base es la cadena más popular entre los desplegadores multichain de EVM en 2024, pero los desplegadores de Base tienden a quedarse en la cadena Base.
Dado que los desplegadores publican código en múltiples cadenas, ¿dónde se escribe la mayor parte del código original?
Antes de 2020, casi toda la lógica de código original en cadenas EVM estaba en Ethereum.
Actualmente, ninguna cadena EVM tiene un porcentaje de innovación de código superior al 30%.
Base ahora representa el 25% de la lógica de código original en todas las cadenas EVM, siendo la más alta entre todas las principales cadenas EVM.
Esta es la forma en que el ecosistema de Ethereum mantiene su liderazgo en innovación de código: a través de cadenas L2. El 65% de la innovación ocurre en la red principal y en cadenas ETH L2.
El ecosistema de Ethereum muestra un fuerte efecto de red a través de su dominio en desarrolladores EVM y multichain. ¿Cómo es el rendimiento de este ecosistema?
El número de desarrolladores activos mensuales de Ethereum es de 6,244, disminuyendo un 17% interanual.
La mayor parte de las pérdidas provienen de desarrolladores que se unieron después de 2021. Entre los desarrolladores que ya trabajan en Ethereum, aquellos con más de 2 años de experiencia han crecido un 21%.
Ahora más de la mitad de los desarrolladores de Ethereum trabajan en cadenas L2 de Ethereum, mientras que este porcentaje era del 25% en 2022.
Las cadenas L2 de Ethereum han experimentado un crecimiento significativo de desarrolladores en los últimos 4 años. El total de desarrolladores activos mensuales en cadenas L2 de Ethereum es de 3,592, creciendo a un ritmo promedio del 67% anual desde el lanzamiento de Arbitrum en 2021.
Base es la cadena L2 de Ethereum más grande.
Arbitrum, Starknet y Optimism tienen más de 2,000 desarrolladores en 2024.
En 2024, el número de desarrolladores activos mensuales de Bitcoin es de 1,200, manteniéndose estable. El número de desarrolladores experimentados en Bitcoin (aquellos que han estado desarrollando en Bitcoin por más de 2 años) está creciendo de manera constante. Actualmente, hay 672 desarrolladores experimentados activos mensuales en Bitcoin, alcanzando un nuevo récord.
El 42% de los desarrolladores de Bitcoin, casi la mitad, están trabajando en soluciones de escalado para Bitcoin.
Las pruebas de conocimiento cero (ZK) son un campo centrado en los desarrolladores, originado en la investigación. ¿Cómo ha evolucionado su desarrollo?
Más de 2,000 desarrolladores activos mensuales trabajan en el ecosistema ZK, de los cuales 823 son desarrolladores a tiempo completo que envían código más de 10 días al mes.
El despliegue en cadena de pruebas de conocimiento cero (ZK) también ha crecido de 40 en 2020 a 639 en 2024.
Aunque los números siguen siendo relativamente estables, muestran un crecimiento claro. También ha aumentado el número de desplegadores.
ZK también está ganando uso: el número de contratos que utilizan contratos precompilados de ZK ha crecido de 47 en 2020 a 680 este año.
¿Cuándo son activos los desarrolladores y usuarios de pruebas de conocimiento cero (ZK)?
Los desplegadores de contratos de ZK Rollup son activos durante las horas laborales del hemisferio oriental, lo mismo ocurre con los usuarios de ZK.
Los usuarios y desplegadores de ZK parecen concentrarse en el hemisferio oriental, especialmente en Europa del Este, África y Asia.
NFT y DeFi son casos de uso establecidos en el campo de las criptomonedas: la mayoría de los principales contratos inteligentes están relacionados con NFT o DeFi. ¿Cómo han evolucionado estos casos de uso? Comencemos con NFT.
En todas las principales cadenas de NFT activas (Bitcoin, Ethereum, Polygon, Solana, Zora, Base), el despliegue de NFT ha crecido más de 3 veces en comparación con el año anterior.
El despliegue de NFT ha alcanzado un récord histórico. El 87% de los nuevos despliegues ocurrieron en Base y Zora.
La actividad de NFT se ha desplazado significativamente hacia la acuñación.
En 2024, la acuñación de NFT alcanzó un récord histórico, el 97% de la acuñación ocurrió en Base.
Solana tiene el 57% de las billeteras de acuñación, capturando el 64% de las transacciones de acuñación.
El aumento de la actividad de acuñación se debe a que los NFT en 2024 ya han superado el ámbito artístico, abarcando más escenarios de aplicación.
Las transacciones de NFT siguen siendo una aplicación fundamental y ya se han expandido de OpenSea a plataformas como Magic Eden y Tensor.
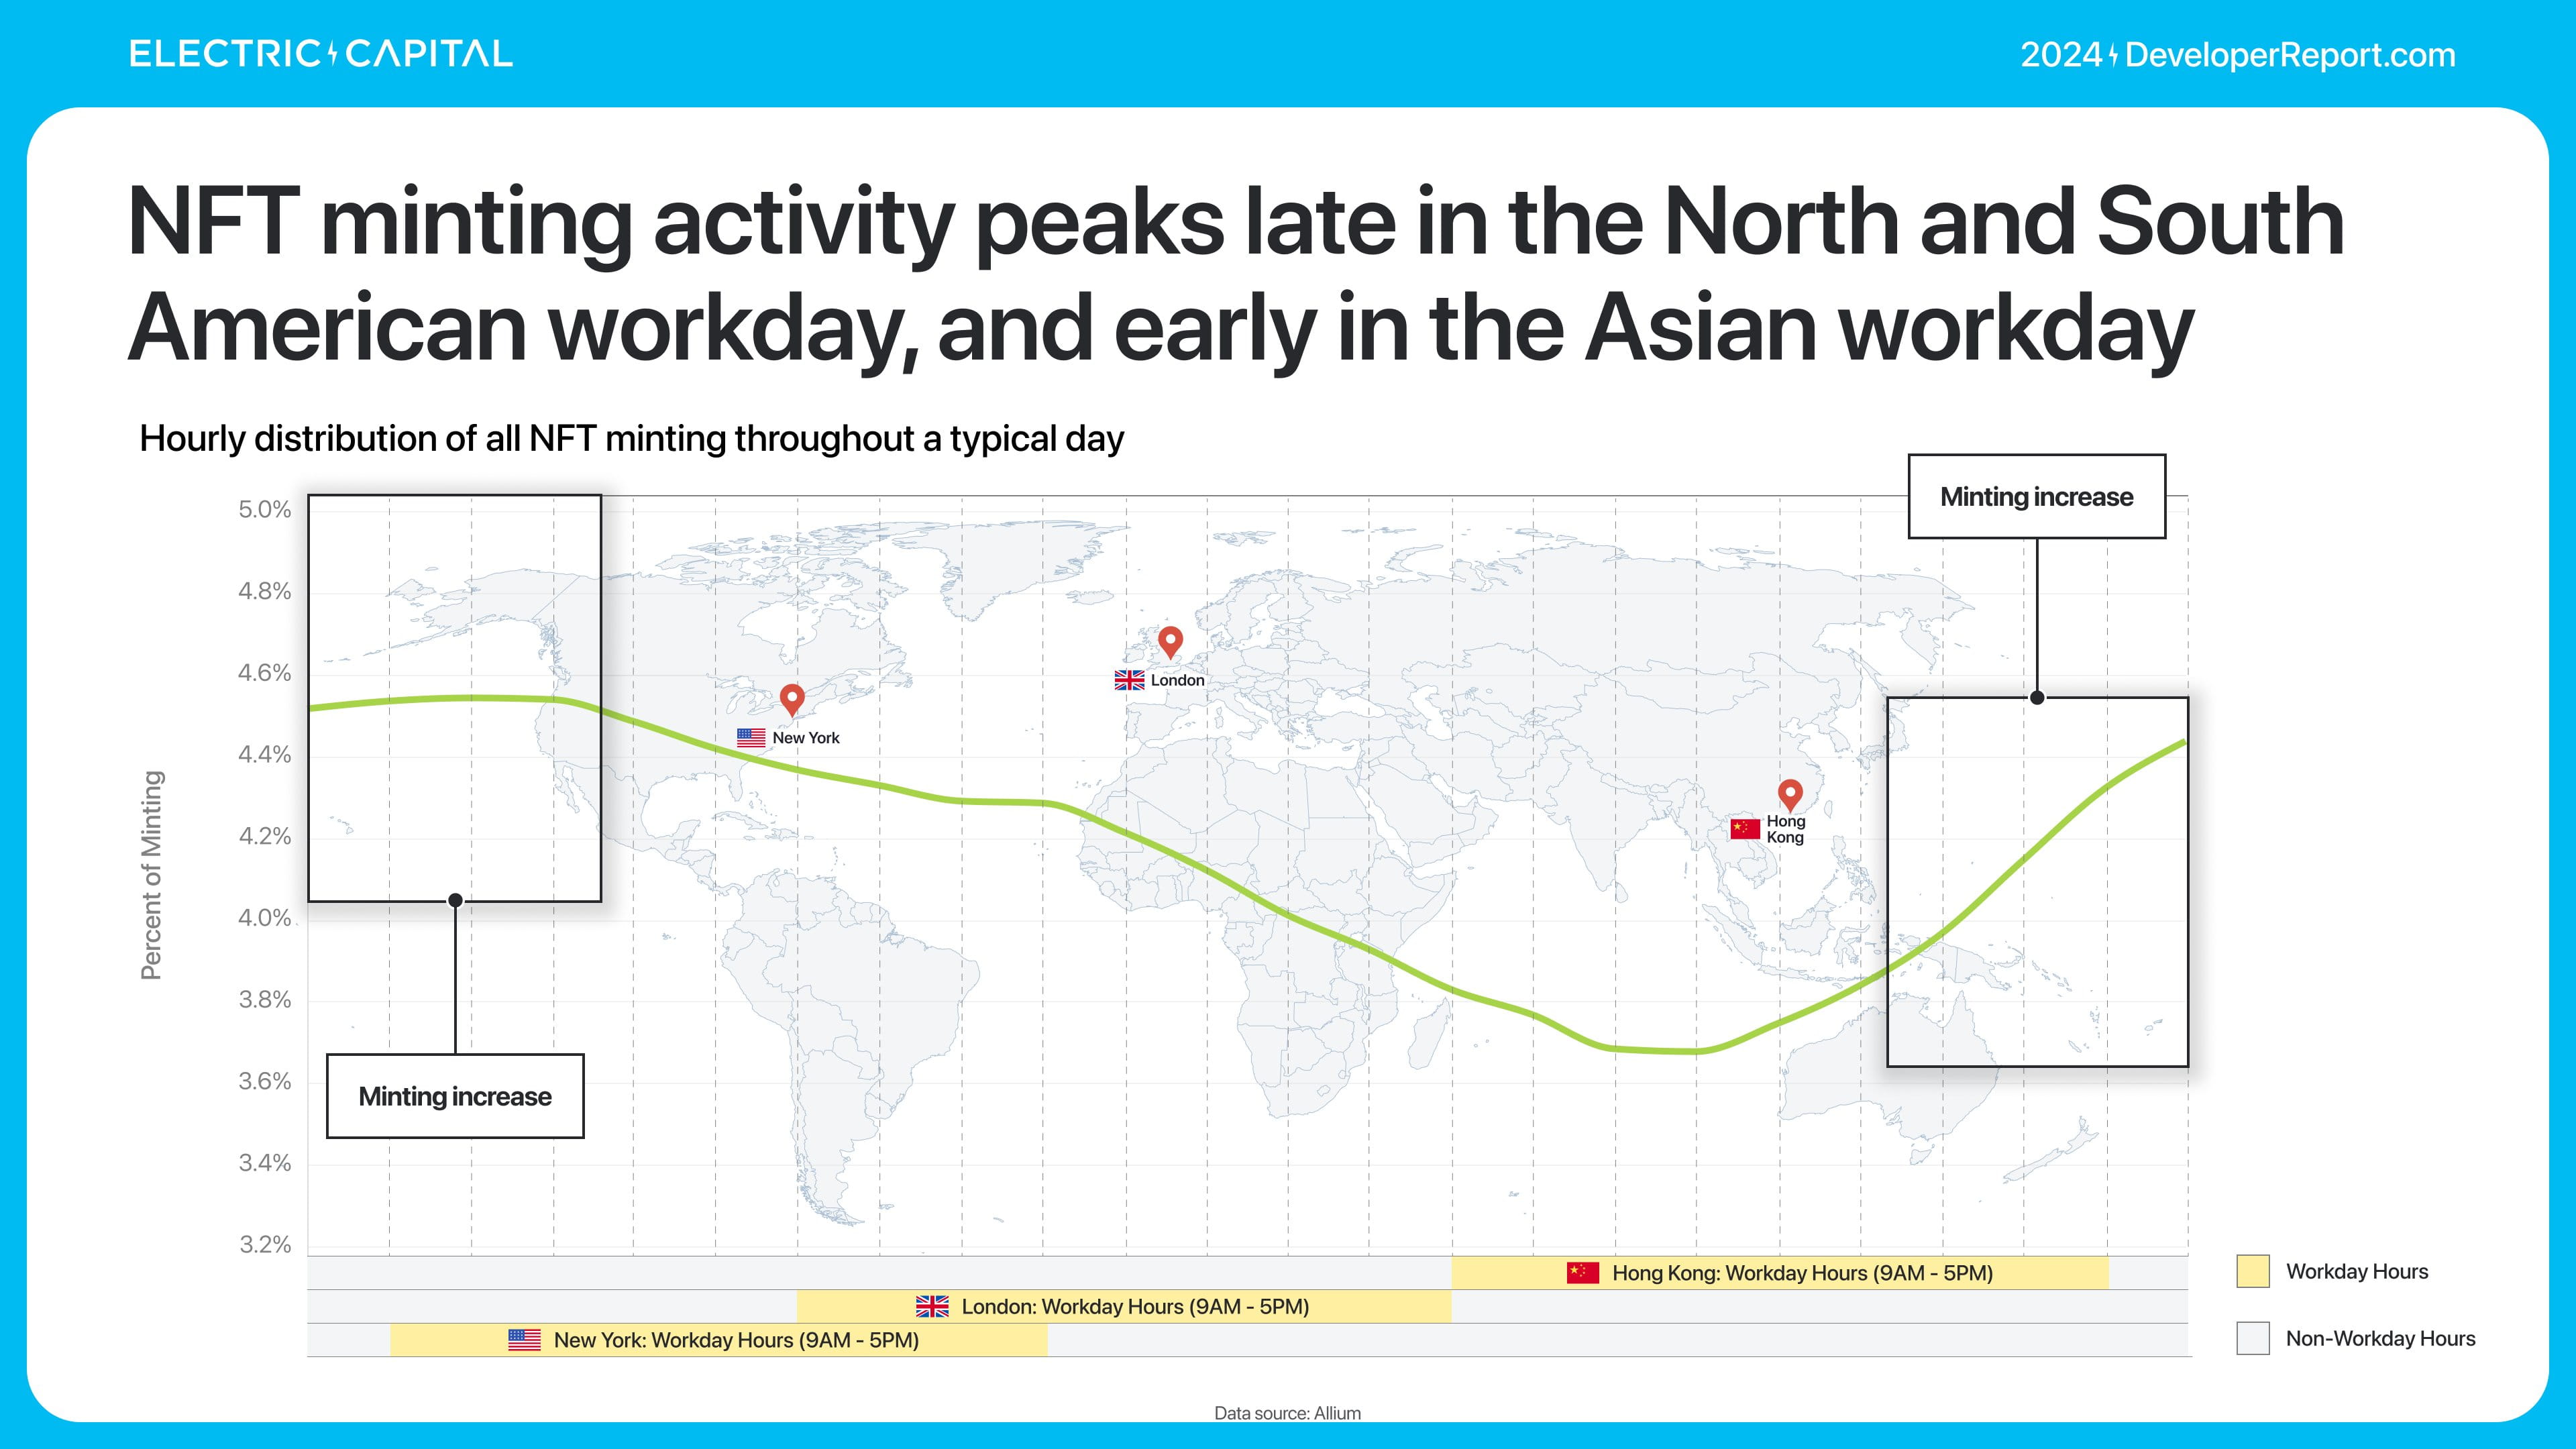
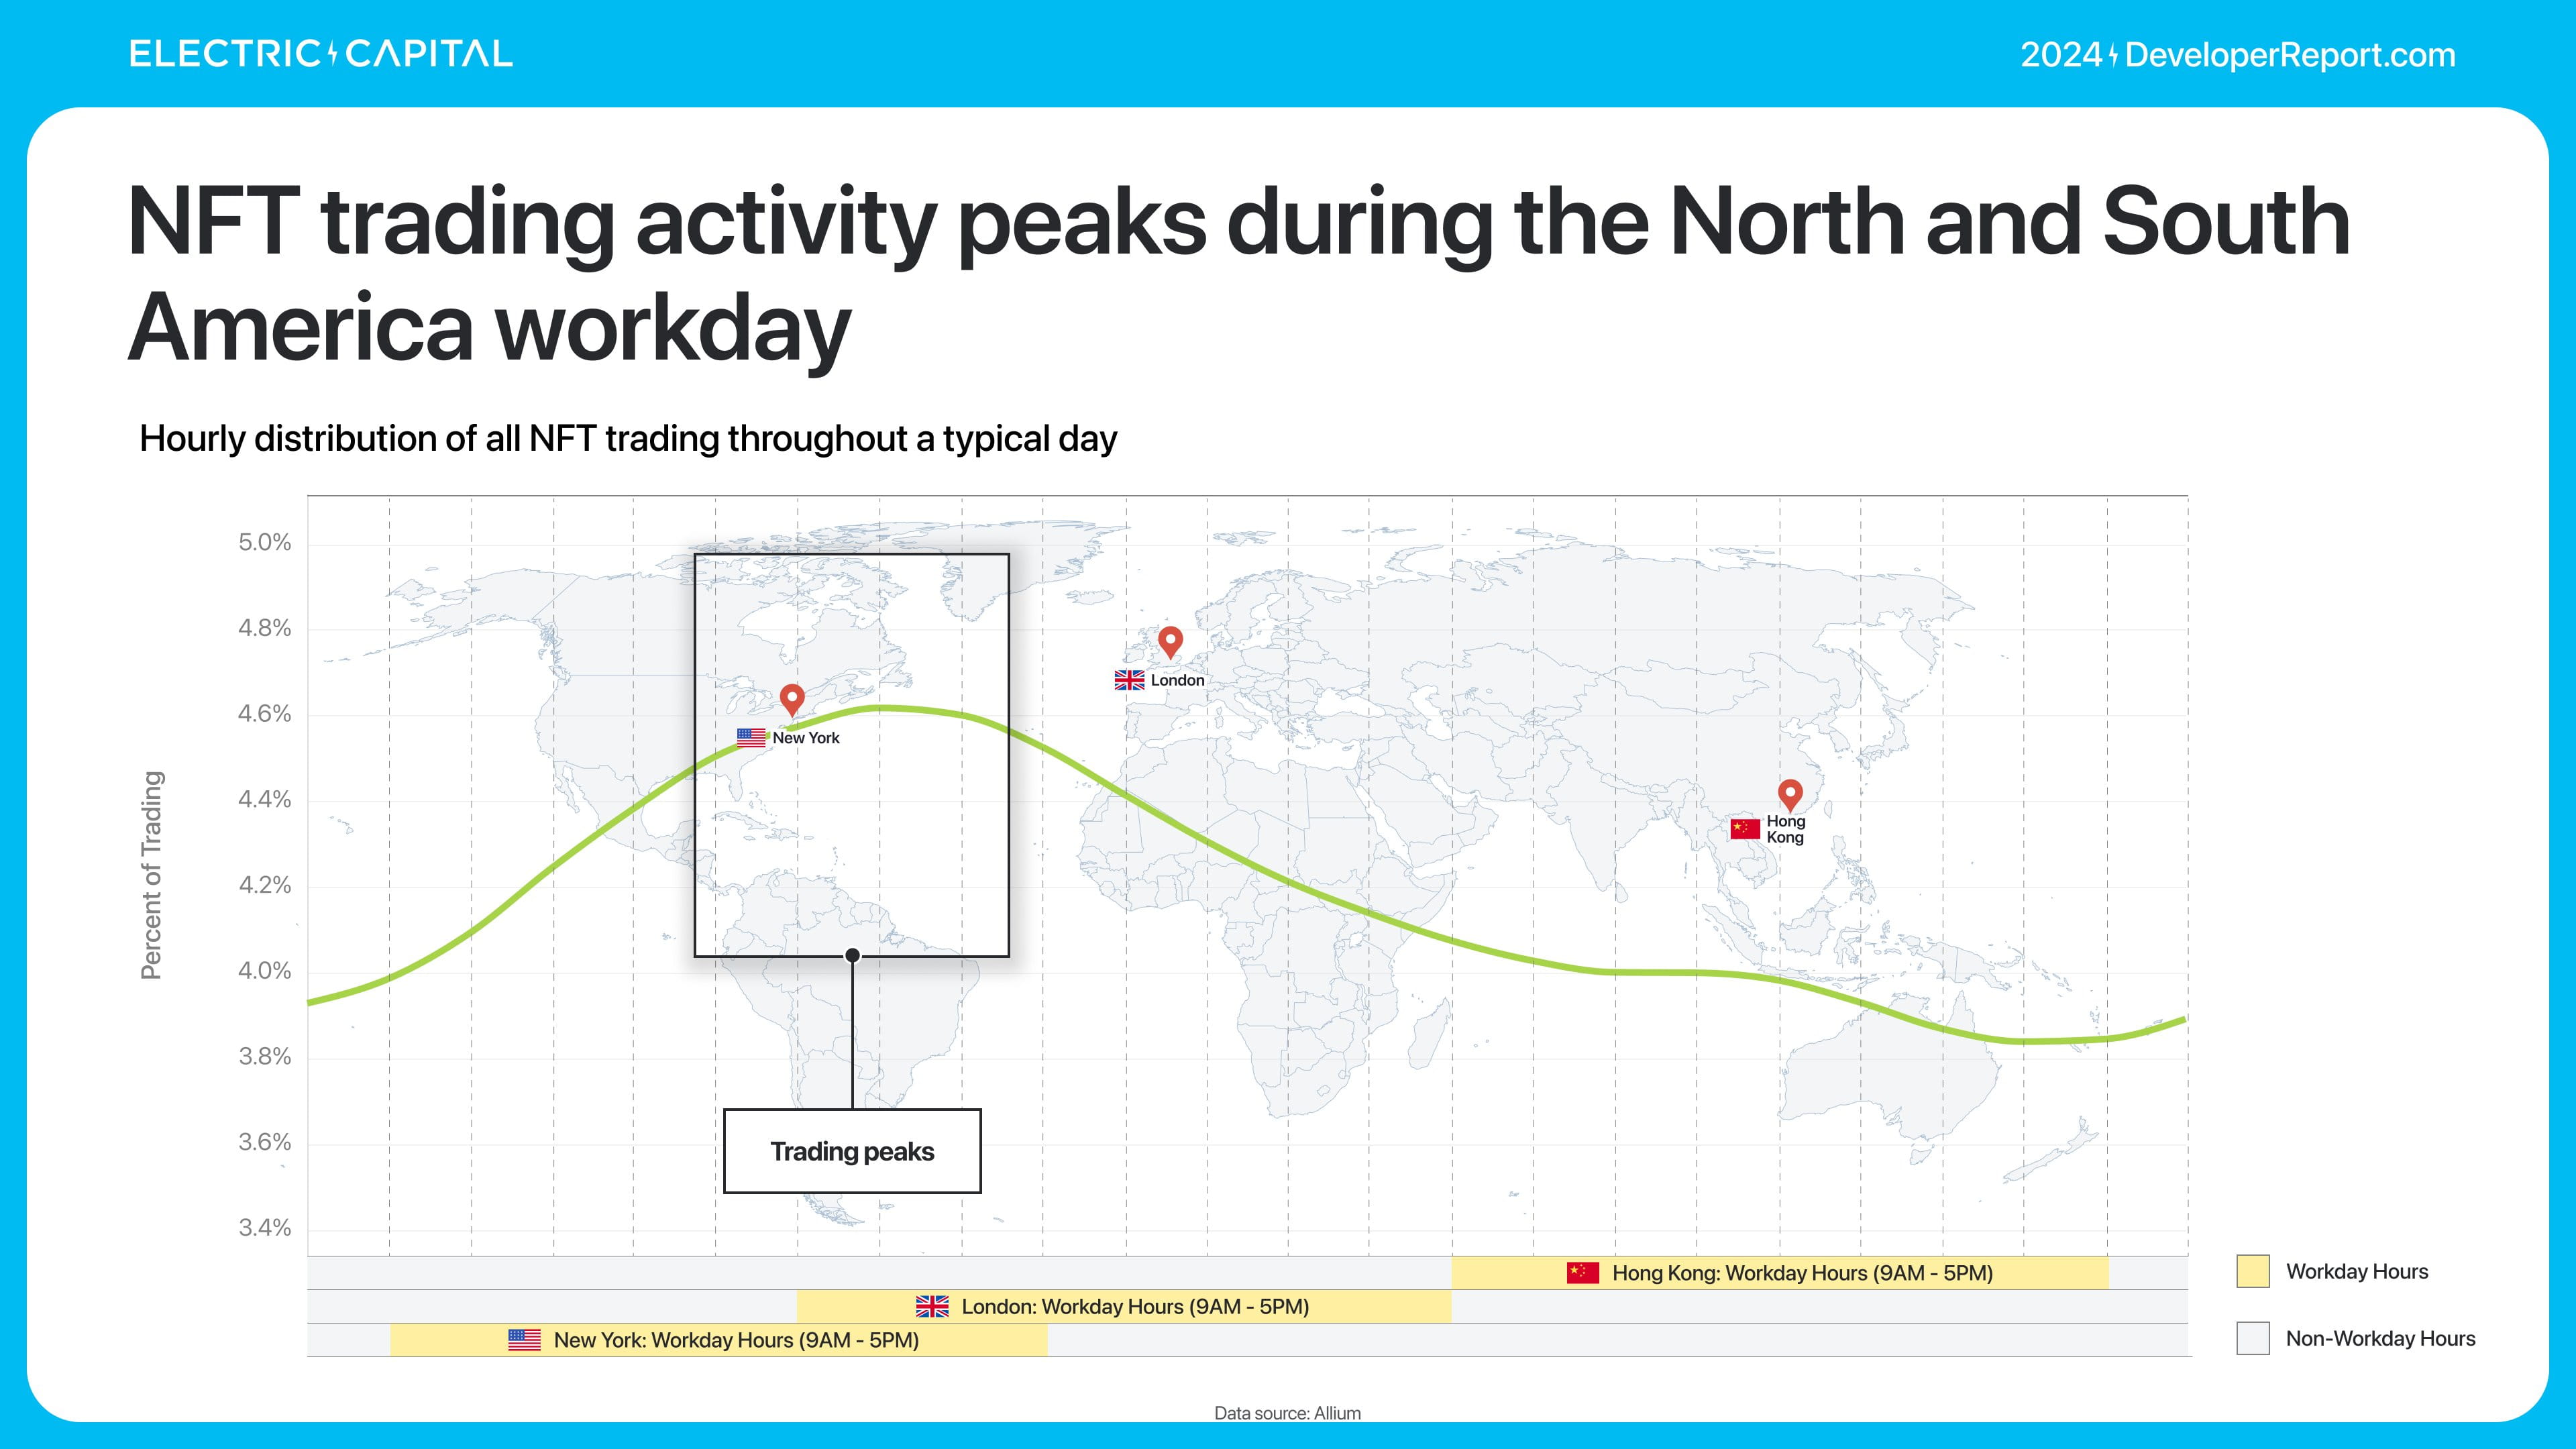
El volumen de transacciones de acuñación y comercio de NFT alcanza picos en diferentes regiones, lo que indica la existencia de diferentes grupos de usuarios.
3,532 desarrolladores activos mensuales están involucrados en el desarrollo de DeFi. Los desarrolladores de DeFi son experimentados: de ellos, 2,097 (el 59%) han estado trabajando en DeFi por más de 2 años.
El 53% de los desarrolladores de DeFi trabajan en Ethereum y sus cadenas L2.
En 2024, el valor total bloqueado (TVL) de DeFi creció un 89%.
El TVL de Ethereum domina, siendo 7 veces el de la segunda cadena más grande.
La mayor parte del TVL ha estado concentrada en Ethereum.
El TVL no-Ethereum ha crecido del 3% al 36% en 3 años.
El mayor salto en la cuota de TVL ocurrió en Solana.
¿Qué impulsa todo este crecimiento del TVL? Podemos clasificar a los desarrolladores de DeFi según su tipo.
En el último año, el restaking ha crecido en 29 mil millones de dólares en TVL.
Los LRTs han crecido a más de 3.5 millones de ETH.
46% de los LRTs se utilizan en DeFi.
La mayoría de los LRTs se depositan en mercados monetarios, rendimientos, derivados de tasas de interés y plataformas de puente.
Eigenlayer facilitó la creación de LRTs como un campo. ¿Cómo está evolucionando el ecosistema de desarrolladores de Eigenlayer?
Hay 252 desarrolladores activos mensuales trabajando en el ecosistema Eigenlayer. Los desarrolladores de Eigenlayer están muy comprometidos: el 39% son desarrolladores a tiempo completo y más de la mitad de los desarrolladores han trabajado en este ecosistema por más de 2 años.
El TVL no es el único indicador que entendemos sobre el uso de DeFi. Aunque el TVL de plataformas de préstamo es 3 veces mayor que el de DEX, el volumen de transacciones de direcciones únicas de DEX es mayor. Por ejemplo, en 2024, la interacción de direcciones únicas de Uniswap es 72 veces la de AAVE.
En 2024, el volumen de transacciones de DEX casi se duplicó, alcanzando los 209 mil millones de dólares mensuales.
Solana y Ethereum procesaron el mayor volumen de transacciones, más de 2 veces el de la segunda cadena más grande.
Solana procesó el mayor volumen de transacciones en 2024, alcanzando los 574 mil millones de dólares. El volumen total de transacciones DEX en la red principal de Ethereum y sus cadenas L2 es de 931 mil millones de dólares.
Solana dominó el escenario de DEX de bajas tarifas. En 2024, su volumen de transacciones creció más de tres veces, alcanzando 646 millones de transacciones en un mes.
El 81% de las transacciones DEX provienen de Solana.
En términos de número de billeteras de transacción, se excluyen las billeteras que solo tienen 1 transacción y un monto inferior a 1 dólar. Solana tiene la mayor cantidad de billeteras de transacción independientes, siendo 7 veces más que la segunda cadena más grande.
Base tiene la segunda mayor cantidad de billeteras de transacción independientes, excluyendo Solana.
Base y Solana son muy populares en transferencias pequeñas. Las transacciones de billetera en estas cadenas tienen el monto promedio más bajo.
Ethereum es el más popular para transferencias de alto valor. La cantidad promedio de transacciones de billetera en Ethereum es la más alta.
¿Dónde están todos estos usuarios de DEX? Podemos entender el uso de DeFi a través de DEX, ya que las actividades financieras a menudo comienzan o terminan en DEX.
La actividad global varía en diferentes cadenas: cuanto más uniforme sea la distribución de la actividad, más global será su uso. Ethereum y Solana tienen la distribución de uso más uniforme.
Las stablecoins son uno de los mayores casos de uso de criptomonedas en el mundo. ¿Cómo se desempeñan las stablecoins? El uso de stablecoins alcanzó un récord histórico: actualmente, el total de stablecoins en circulación es de 196 mil millones de dólares, con un volumen de transacciones diario de 81 mil millones de dólares, ambos datos son récords históricos para las stablecoins.
USDC y USDT representan el 95% del volumen de transacciones.
Ethereum es el primer ecosistema para stablecoins: el 59% de las stablecoins se emiten en Ethereum.
¿Cómo es la actividad global de las stablecoins?
Las stablecoins siempre están activas, pero el volumen de transacciones ha aumentado un 2-3% durante las horas laborales en Asia, Europa y África.
Aunque las transacciones de stablecoins alcanzan su punto máximo durante las horas laborales del hemisferio oriental, el volumen de transacciones tiende a inclinarse hacia el hemisferio occidental.
Los ETFs de Bitcoin y Ethereum se lanzaron este año, proporcionando a los capitales fuera de la cadena una forma conveniente de ingresar a los activos en la cadena. El ETF de Bitcoin atrajo más de 50 mil millones de dólares en entradas netas, convirtiéndose en uno de los ETFs más exitosos de la historia.
La mayor parte del volumen de transacciones de ETF de Bitcoin proviene de inversores minoristas.
Aunque el ETF de Bitcoin sigue en una etapa temprana, los inversores institucionales están comprando ETF de Bitcoin al contado a un ritmo récord.
El ETF de Ethereum se lanzó en julio de este año. Actualmente, el tamaño de activos bajo gestión (AUM) del ETF de Ethereum es de 13 mil millones de dólares, atrayendo 3.5 mil millones de dólares en entradas netas. Este desempeño es comparable al lanzamiento de ETFs más exitosos desde 2022 (excluyendo los ETFs de Bitcoin). Esto también es impulsado principalmente por inversores minoristas.
Los ETFs de Bitcoin y Ethereum han establecido récords históricos. En su primer año, el capital acumulado ha superado en más de 2 veces al de los ETFs más exitosos de la historia.