
#stxx
stxx
13,302 visualizaciones
273 participa(n) en el debate
Populares
Novedades

·
--
$STXX día a día cayó 5.446% hasta 766.16; mientras el precio se debilita, la tasa de financiación sigue siendo positiva en 0.00037033. El precio baja y el lado comprador paga comisiones: esta es una estructura típica de atrapamiento de largos con incremento de posición.
Esta divergencia es peligrosa. Los largos, aun en un canal de caída del precio, siguen pagando para mantener sus posiciones; en otras palabras, están sosteniendo contra la tendencia. Cuando el flujo comprador se agota, es fácil que se convierta en una estampida de largos. Ahora el mercado no muestra un evento claro de escalada geopolítica que impulse la huida hacia la seguridad; la presión vendedora en los futuros de EE. UU. podría provenir simplemente del cierre de posiciones largas.
Por otro lado, el volumen de posiciones en 2030.32 no es alto, lo que indica que el apalancamiento de los largos aún no ha llegado a un extremo. Si va a desplomarse, normalmente haría falta una vela bajista para desencadenar una reacción en cadena. Pero con financiación positiva, el “sangrado” continúa: el costo de aguantar las órdenes aumenta día tras día.
Mi opinión: antes de que el precio se estabilice o la tasa de financiación se vuelva negativa, aquí la relación costo-beneficio de comprar es muy mala. No es momento de ir a “cazar” el fondo; mejor quedarse al margen.
Condición de invalidación: si <c-1/>STXX puede volver a superar 780 y la tasa de financiación regresa a cero, entonces consideraré volver a probar una compra. Si cae por debajo de 750, saldrán las órdenes de rendición de los largos; no aceptes el “cuchillo”.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿Dónde crees que es más probable que esta interpretación esté equivocada?
$STXX día a día cayó 5.446% hasta 766.16; mientras el precio se debilita, la tasa de financiación sigue siendo positiva en 0.00037033. El precio baja y el lado comprador paga comisiones: esta es una estructura típica de atrapamiento de largos con incremento de posición.
Esta divergencia es peligrosa. Los largos, aun en un canal de caída del precio, siguen pagando para mantener sus posiciones; en otras palabras, están sosteniendo contra la tendencia. Cuando el flujo comprador se agota, es fácil que se convierta en una estampida de largos. Ahora el mercado no muestra un evento claro de escalada geopolítica que impulse la huida hacia la seguridad; la presión vendedora en los futuros de EE. UU. podría provenir simplemente del cierre de posiciones largas.
Por otro lado, el volumen de posiciones en 2030.32 no es alto, lo que indica que el apalancamiento de los largos aún no ha llegado a un extremo. Si va a desplomarse, normalmente haría falta una vela bajista para desencadenar una reacción en cadena. Pero con financiación positiva, el “sangrado” continúa: el costo de aguantar las órdenes aumenta día tras día.
Mi opinión: antes de que el precio se estabilice o la tasa de financiación se vuelva negativa, aquí la relación costo-beneficio de comprar es muy mala. No es momento de ir a “cazar” el fondo; mejor quedarse al margen.
Condición de invalidación: si <c-1/>STXX puede volver a superar 780 y la tasa de financiación regresa a cero, entonces consideraré volver a probar una compra. Si cae por debajo de 750, saldrán las órdenes de rendición de los largos; no aceptes el “cuchillo”.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿Dónde crees que es más probable que esta interpretación esté equivocada?
Esta divergencia es peligrosa. Los largos, aun en un canal de caída del precio, siguen pagando para mantener sus posiciones; en otras palabras, están sosteniendo contra la tendencia. Cuando el flujo comprador se agota, es fácil que se convierta en una estampida de largos. Ahora el mercado no muestra un evento claro de escalada geopolítica que impulse la huida hacia la seguridad; la presión vendedora en los futuros de EE. UU. podría provenir simplemente del cierre de posiciones largas.
Por otro lado, el volumen de posiciones en 2030.32 no es alto, lo que indica que el apalancamiento de los largos aún no ha llegado a un extremo. Si va a desplomarse, normalmente haría falta una vela bajista para desencadenar una reacción en cadena. Pero con financiación positiva, el “sangrado” continúa: el costo de aguantar las órdenes aumenta día tras día.
Mi opinión: antes de que el precio se estabilice o la tasa de financiación se vuelva negativa, aquí la relación costo-beneficio de comprar es muy mala. No es momento de ir a “cazar” el fondo; mejor quedarse al margen.
Condición de invalidación: si <c-1/>STXX puede volver a superar 780 y la tasa de financiación regresa a cero, entonces consideraré volver a probar una compra. Si cae por debajo de 750, saldrán las órdenes de rendición de los largos; no aceptes el “cuchillo”.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿Dónde crees que es más probable que esta interpretación esté equivocada?
24

·
--
$STXX en las últimas 24 horas cayó un 3.425%, mientras que la tasa de financiación fue de -0.00029251. Esta es una estructura típica de caída de precio combinada con tasa negativa: los vendedores en corto pagan por mantener posiciones, con un consenso bajista muy marcado.
Aunque el mercado está abarrotado de cortos, el precio sigue cayendo, lo que indica que la presión vendedora es real y no se debe únicamente a una liquidación de largos. La tasa negativa significa que los cortos están asumiendo un costo para mantener sus posiciones; apuestan a una caída adicional. El volumen de posiciones de 1520.88 no es un extremo; si el precio rebota rápidamente, estos cortos podrían verse presionados a cerrar.
La prueba más fuerte en contra es que el equipo del proyecto o los tenedores a largo plazo tienen bajas tenencias de costo y están absorbiendo en estos niveles.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este análisis?
$STXX en las últimas 24 horas cayó un 3.425%, mientras que la tasa de financiación fue de -0.00029251. Esta es una estructura típica de caída de precio combinada con tasa negativa: los vendedores en corto pagan por mantener posiciones, con un consenso bajista muy marcado.
Aunque el mercado está abarrotado de cortos, el precio sigue cayendo, lo que indica que la presión vendedora es real y no se debe únicamente a una liquidación de largos. La tasa negativa significa que los cortos están asumiendo un costo para mantener sus posiciones; apuestan a una caída adicional. El volumen de posiciones de 1520.88 no es un extremo; si el precio rebota rápidamente, estos cortos podrían verse presionados a cerrar.
La prueba más fuerte en contra es que el equipo del proyecto o los tenedores a largo plazo tienen bajas tenencias de costo y están absorbiendo en estos niveles.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este análisis?
Aunque el mercado está abarrotado de cortos, el precio sigue cayendo, lo que indica que la presión vendedora es real y no se debe únicamente a una liquidación de largos. La tasa negativa significa que los cortos están asumiendo un costo para mantener sus posiciones; apuestan a una caída adicional. El volumen de posiciones de 1520.88 no es un extremo; si el precio rebota rápidamente, estos cortos podrían verse presionados a cerrar.
La prueba más fuerte en contra es que el equipo del proyecto o los tenedores a largo plazo tienen bajas tenencias de costo y están absorbiendo en estos niveles.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este análisis?
·
--
$STXX en las últimas 24 horas cayó 3.425%, el precio está cerca de 808. La tasa de financiación es -0.00029251, lo que significa que los cortos le están pagando a los largos. La caída del precio junto con una financiación negativa es típico de una acumulación de posiciones cortas y refuerza el consenso bajista.
Si el precio sigue cayendo lentamente, los tenedores de posiciones largas se enfrentarán a un doble desgaste: “pierden por el precio y también por la tasa de financiación”, lo que podría obligarlos a cerrar posiciones por stop. En la actualidad, el volumen de posiciones es 1520.88; si el precio rebota hasta el máximo previo, los stops de estos cortos podrían activarse, lo que podría desencadenar una ola de short squeeze.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle esta interpretación?
$STXX en las últimas 24 horas cayó 3.425%, el precio está cerca de 808. La tasa de financiación es -0.00029251, lo que significa que los cortos le están pagando a los largos. La caída del precio junto con una financiación negativa es típico de una acumulación de posiciones cortas y refuerza el consenso bajista.
Si el precio sigue cayendo lentamente, los tenedores de posiciones largas se enfrentarán a un doble desgaste: “pierden por el precio y también por la tasa de financiación”, lo que podría obligarlos a cerrar posiciones por stop. En la actualidad, el volumen de posiciones es 1520.88; si el precio rebota hasta el máximo previo, los stops de estos cortos podrían activarse, lo que podría desencadenar una ola de short squeeze.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle esta interpretación?
Si el precio sigue cayendo lentamente, los tenedores de posiciones largas se enfrentarán a un doble desgaste: “pierden por el precio y también por la tasa de financiación”, lo que podría obligarlos a cerrar posiciones por stop. En la actualidad, el volumen de posiciones es 1520.88; si el precio rebota hasta el máximo previo, los stops de estos cortos podrían activarse, lo que podría desencadenar una ola de short squeeze.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle esta interpretación?
2

·
--
STXX 現价836.53,24小时跌了3.939%,这个跌幅在半导体/AI这条链的资产里不算小。老狗看了下盘口数据,资金费率是0,说明多空双方暂时都没付出明显溢价去持仓,拉锯得比较平。但持仓量有1440.45,成交量超过322万,这个放量下跌的组合,显示是有实盘抛压出来的,不是那种缩量阴跌的磨叽行情。
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
STXX 現价836.53,24小时跌了3.939%,这个跌幅在半导体/AI这条链的资产里不算小。老狗看了下盘口数据,资金费率是0,说明多空双方暂时都没付出明显溢价去持仓,拉锯得比较平。但持仓量有1440.45,成交量超过322万,这个放量下跌的组合,显示是有实盘抛压出来的,不是那种缩量阴跌的磨叽行情。
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
16
·
--
[M1_mag7]
El viejo perro echó un vistazo a $STXX: en 24 horas cayó un 4.53%, el precio quedó clavado en 832.06 y la tasa de financiación permanece inmóvil en 0. El volumen de posiciones es 1428.43. En los contratos de acciones de EE. UU. on-chain, estos datos dejan claro que tanto largos como cortos no tienen ganas de moverse.
El ángulo lo determina el índice ancla de Mag7, pero este retroceso $STXX , creo, tiene poca relación con el beta del mercado; más bien es resultado de la liquidez propia del contrato, reduciéndose en volumen. Que la financiación esté en cero significa que los largos no le están pagando a los cortos, y no existe presión de squeeze por parte de los cortos. Que el volumen de posiciones no haya caído de forma evidente indica que los antiguos no han salido; solo el precio se ha ido abajo por una pequeña cantidad de órdenes vendedoras. El volumen de operaciones es de alrededor de 3.21 millones; comparado con la conversión por precio, el coste de las posiciones debería estar concentrado oscilando cerca de 830.
Mi lectura es: con financiación en cero y posiciones estables, a corto plazo es solo una fase lateral; la dirección se definirá cuando la tasa de financiación cambie de signo o el precio rompa. Si el precio cae por debajo de 830, reduzco el 30% de la posición. Si la tasa de financiación se vuelve negativa, al contrario, podría probar una entrada larga con poca carga, porque eso indica que los cortos empiezan a entrar y aumenta la probabilidad de un rebote a corto plazo. Lo que el mercado está ignorando ahora es que una tasa de financiación en cero, muchas veces, no es equilibrio sino un punto muerto; cuando se rompe, se puede ir a una sola dirección con órdenes.
La contraparte diría que esta zona podría ser un techo, pero no estoy de acuerdo; el motivo es que el volumen de posiciones no se ha desplomado.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
[M1_mag7]
El viejo perro echó un vistazo a $STXX : en 24 horas cayó un 4.53%, el precio quedó clavado en 832.06 y la tasa de financiación permanece inmóvil en 0. El volumen de posiciones es 1428.43. En los contratos de acciones de EE. UU. on-chain, estos datos dejan claro que tanto largos como cortos no tienen ganas de moverse.
El ángulo lo determina el índice ancla de Mag7, pero este retroceso $STXX , creo, tiene poca relación con el beta del mercado; más bien es resultado de la liquidez propia del contrato, reduciéndose en volumen. Que la financiación esté en cero significa que los largos no le están pagando a los cortos, y no existe presión de squeeze por parte de los cortos. Que el volumen de posiciones no haya caído de forma evidente indica que los antiguos no han salido; solo el precio se ha ido abajo por una pequeña cantidad de órdenes vendedoras. El volumen de operaciones es de alrededor de 3.21 millones; comparado con la conversión por precio, el coste de las posiciones debería estar concentrado oscilando cerca de 830.
Mi lectura es: con financiación en cero y posiciones estables, a corto plazo es solo una fase lateral; la dirección se definirá cuando la tasa de financiación cambie de signo o el precio rompa. Si el precio cae por debajo de 830, reduzco el 30% de la posición. Si la tasa de financiación se vuelve negativa, al contrario, podría probar una entrada larga con poca carga, porque eso indica que los cortos empiezan a entrar y aumenta la probabilidad de un rebote a corto plazo. Lo que el mercado está ignorando ahora es que una tasa de financiación en cero, muchas veces, no es equilibrio sino un punto muerto; cuando se rompe, se puede ir a una sola dirección con órdenes.
La contraparte diría que esta zona podría ser un techo, pero no estoy de acuerdo; el motivo es que el volumen de posiciones no se ha desplomado.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
El viejo perro echó un vistazo a $STXX : en 24 horas cayó un 4.53%, el precio quedó clavado en 832.06 y la tasa de financiación permanece inmóvil en 0. El volumen de posiciones es 1428.43. En los contratos de acciones de EE. UU. on-chain, estos datos dejan claro que tanto largos como cortos no tienen ganas de moverse.
El ángulo lo determina el índice ancla de Mag7, pero este retroceso $STXX , creo, tiene poca relación con el beta del mercado; más bien es resultado de la liquidez propia del contrato, reduciéndose en volumen. Que la financiación esté en cero significa que los largos no le están pagando a los cortos, y no existe presión de squeeze por parte de los cortos. Que el volumen de posiciones no haya caído de forma evidente indica que los antiguos no han salido; solo el precio se ha ido abajo por una pequeña cantidad de órdenes vendedoras. El volumen de operaciones es de alrededor de 3.21 millones; comparado con la conversión por precio, el coste de las posiciones debería estar concentrado oscilando cerca de 830.
Mi lectura es: con financiación en cero y posiciones estables, a corto plazo es solo una fase lateral; la dirección se definirá cuando la tasa de financiación cambie de signo o el precio rompa. Si el precio cae por debajo de 830, reduzco el 30% de la posición. Si la tasa de financiación se vuelve negativa, al contrario, podría probar una entrada larga con poca carga, porque eso indica que los cortos empiezan a entrar y aumenta la probabilidad de un rebote a corto plazo. Lo que el mercado está ignorando ahora es que una tasa de financiación en cero, muchas veces, no es equilibrio sino un punto muerto; cuando se rompe, se puede ir a una sola dirección con órdenes.
La contraparte diría que esta zona podría ser un techo, pero no estoy de acuerdo; el motivo es que el volumen de posiciones no se ha desplomado.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
13
·
--
$STXX 在过去24小时里价格下跌了6.143%,当前报价822.03。价格在走低,但资金费率却是正的:0.00037627。
这种组合是微观结构里一个明确的警告信号。价格下跌,而资金费为正,说明多头在承担亏损的同时,每8小时还在向空头支付费用。这是一种典型的多头套牢加仓结构。持仓量1458.37这个数字,结合当前价格,意味着多头正在用更高的平均成本维持仓位,他们在赌反弹。但每一次资金费的支付都会消耗他们的保证金;一旦价格继续下探,这些仓位会因为亏损扩大和资金费被动抽血的双重压力而被迫平仓,形成踩踏。
最强反方观点是:也许有坚定的长期多头资金在持续承接。如果持仓量在价格下跌中没有显著下降,反而维持或微升,那说明确实存在对手方在买入。这会延缓下跌的速度,甚至可能形成短期底部。
二阶影响很清晰。被迫调仓的将是那些在更高位置开多、现在保证金已经吃紧的交易者。他们的减仓会成为新的卖压。空头则占据主动,因为他们正在收取资金费,持仓成本更低,可以更有耐心地等待价格进一步下探。
我的判断是:这种跌价叠加正费率的微观结构,使得价格短期易跌难涨。这不是单看价格或单看费率得出的结论,而是两者共振显示多头陷入被动。
那么,这个判断何时失效?两个条件:价格重新站稳830上方并伴随资金费率快速转负,那意味着多头反扑开始挤压空头;或者,价格继续下跌但资金费率突然大幅转负,说明市场情绪转向看跌共识,空头变得拥挤,格局会改变。
所以我的动作很明确:现在不会去做多。我会等待两种信号之一出现。如果价格跌破800心理关口,我会考虑用小仓位顺势做空,止损放在830上方。如果资金费率转为显著负值,我反而会关注潜在的做多机会,因为这代表空头可能过热。当前,只看不动。
激进情景:如果价格放量跌破800,可轻仓追空,目标前低。
交易标签:#TradFi #链上美股 #STXX
你认为这套判断最可能错在哪?
$STXX 在过去24小时里价格下跌了6.143%,当前报价822.03。价格在走低,但资金费率却是正的:0.00037627。
这种组合是微观结构里一个明确的警告信号。价格下跌,而资金费为正,说明多头在承担亏损的同时,每8小时还在向空头支付费用。这是一种典型的多头套牢加仓结构。持仓量1458.37这个数字,结合当前价格,意味着多头正在用更高的平均成本维持仓位,他们在赌反弹。但每一次资金费的支付都会消耗他们的保证金;一旦价格继续下探,这些仓位会因为亏损扩大和资金费被动抽血的双重压力而被迫平仓,形成踩踏。
最强反方观点是:也许有坚定的长期多头资金在持续承接。如果持仓量在价格下跌中没有显著下降,反而维持或微升,那说明确实存在对手方在买入。这会延缓下跌的速度,甚至可能形成短期底部。
二阶影响很清晰。被迫调仓的将是那些在更高位置开多、现在保证金已经吃紧的交易者。他们的减仓会成为新的卖压。空头则占据主动,因为他们正在收取资金费,持仓成本更低,可以更有耐心地等待价格进一步下探。
我的判断是:这种跌价叠加正费率的微观结构,使得价格短期易跌难涨。这不是单看价格或单看费率得出的结论,而是两者共振显示多头陷入被动。
那么,这个判断何时失效?两个条件:价格重新站稳830上方并伴随资金费率快速转负,那意味着多头反扑开始挤压空头;或者,价格继续下跌但资金费率突然大幅转负,说明市场情绪转向看跌共识,空头变得拥挤,格局会改变。
所以我的动作很明确:现在不会去做多。我会等待两种信号之一出现。如果价格跌破800心理关口,我会考虑用小仓位顺势做空,止损放在830上方。如果资金费率转为显著负值,我反而会关注潜在的做多机会,因为这代表空头可能过热。当前,只看不动。
激进情景:如果价格放量跌破800,可轻仓追空,目标前低。
交易标签:#TradFi #链上美股 #STXX
你认为这套判断最可能错在哪?
这种组合是微观结构里一个明确的警告信号。价格下跌,而资金费为正,说明多头在承担亏损的同时,每8小时还在向空头支付费用。这是一种典型的多头套牢加仓结构。持仓量1458.37这个数字,结合当前价格,意味着多头正在用更高的平均成本维持仓位,他们在赌反弹。但每一次资金费的支付都会消耗他们的保证金;一旦价格继续下探,这些仓位会因为亏损扩大和资金费被动抽血的双重压力而被迫平仓,形成踩踏。
最强反方观点是:也许有坚定的长期多头资金在持续承接。如果持仓量在价格下跌中没有显著下降,反而维持或微升,那说明确实存在对手方在买入。这会延缓下跌的速度,甚至可能形成短期底部。
二阶影响很清晰。被迫调仓的将是那些在更高位置开多、现在保证金已经吃紧的交易者。他们的减仓会成为新的卖压。空头则占据主动,因为他们正在收取资金费,持仓成本更低,可以更有耐心地等待价格进一步下探。
我的判断是:这种跌价叠加正费率的微观结构,使得价格短期易跌难涨。这不是单看价格或单看费率得出的结论,而是两者共振显示多头陷入被动。
那么,这个判断何时失效?两个条件:价格重新站稳830上方并伴随资金费率快速转负,那意味着多头反扑开始挤压空头;或者,价格继续下跌但资金费率突然大幅转负,说明市场情绪转向看跌共识,空头变得拥挤,格局会改变。
所以我的动作很明确:现在不会去做多。我会等待两种信号之一出现。如果价格跌破800心理关口,我会考虑用小仓位顺势做空,止损放在830上方。如果资金费率转为显著负值,我反而会关注潜在的做多机会,因为这代表空头可能过热。当前,只看不动。
激进情景:如果价格放量跌破800,可轻仓追空,目标前低。
交易标签:#TradFi #链上美股 #STXX
你认为这套判断最可能错在哪?
31
·
--
24 horas cae un 6,14%, y la tasa de financiación sigue colgando en 0,000376%. El contrato TradFi con el número $STXX está representando el clásico drama de “captura de largos” y aumento de posición.
El precio baja, pero los largos le están pagando al vendedor en corto. Esta combinación solo tiene una explicación: o bien las posiciones iniciales quedaron atrapadas en “aguante” duro, diluyendo el costo mientras se sigue pagando la tasa de financiación; o bien el corto plazo de los largos no lo acepta y compra cada vez que cae, a más caída, más compra. En cualquiera de los casos, el flujo de fondos apunta con claridad a que los largos asumen el costo neto. Luego mira las posiciones: el número de contratos en abierto es 1458,37; al precio actual equivale a una exposición de 1,2 millones de dólares aproximadamente. No es un tamaño enorme, pero el consumo por costo de financiamiento es muy real.
La mejor contraprueba sería la aparición aquí de una vela alcista con gran volumen que engulla directamente la vela bajista de ayer, y además la tasa de financiación cambia sincronizadamente a negativa. Eso indicaría que el bando de los cortos tuvo un traidor y que los largos consiguieron un respiro. Pero con los datos actuales, no hay tal señal.
El impacto de segundo orden es directo. Esta estructura de caída + tasa de financiación positiva continuará consumiendo el flujo de caja de los largos. Si el precio sigue descendiendo en zigzag, el margen de mantenimiento de las cuentas de los largos sufrirá un doble deterioro: una parte proviene de la fluctuación del precio y otra de la tasa de financiación que se liquida a diario. Esto forzará a algunos largos con apalancamiento más alto a elegir, en algún punto, cerrar posiciones para cortar pérdidas; y sus acciones de cierre, a su vez, aumentarán la presión vendedora. Los cortos, en cambio, se sienten relativamente cómodos: cobran la tasa de financiación mientras esperan la caída del precio.
Mi criterio es que, hasta que la tasa de financiación pase a negativa o aparezca un rebote fuerte de un solo día que supere el 3%, la microestructura de $STXX favorece a los cortos. En el bucle negativo, cada día que los largos aguantan, su costo aumenta un poco más.
Las condiciones de invalidez son simples: si el precio de $STXX rompe por encima de 850 y se mantiene allí, y al mismo tiempo la tasa de financiación baja a menos de 0,01%, entonces la lógica de compresión de cortos actuales deja de funcionar, y podría pasar a una postura más observadora.
En cuanto a operaciones: no toco apalancamiento direccional de ningún tipo en cuentas de contratos. Si tuviera capital ocioso y quisiera participar, esperaría una señal clara de reversión; por ejemplo, una caída marcada del OI junto con que el precio se estabilice, y recién entonces consideraría probar longs con poca carga. ¿Ahora? Esperar.
Escenario agresivo: si el precio rompe los 800 y el OI no cae de forma evidente, se podría intentar un short con carga extremadamente ligera, con stop-loss en 830.
Escenario conservador: seguir manteniendo efectivo y observar si la tasa de financiación y el precio pueden mostrar una divergencia alcista tipo “fondo” (fondo oculto en la desventaja).
Escenario a evitar: cualquier acción de abrir longs en el rango 820-830 es una operación contraria a la estructura; el riesgo es extremadamente alto.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que esta tesis tiene más probabilidades de equivocarse?
24 horas cae un 6,14%, y la tasa de financiación sigue colgando en 0,000376%. El contrato TradFi con el número $STXX está representando el clásico drama de “captura de largos” y aumento de posición.
El precio baja, pero los largos le están pagando al vendedor en corto. Esta combinación solo tiene una explicación: o bien las posiciones iniciales quedaron atrapadas en “aguante” duro, diluyendo el costo mientras se sigue pagando la tasa de financiación; o bien el corto plazo de los largos no lo acepta y compra cada vez que cae, a más caída, más compra. En cualquiera de los casos, el flujo de fondos apunta con claridad a que los largos asumen el costo neto. Luego mira las posiciones: el número de contratos en abierto es 1458,37; al precio actual equivale a una exposición de 1,2 millones de dólares aproximadamente. No es un tamaño enorme, pero el consumo por costo de financiamiento es muy real.
La mejor contraprueba sería la aparición aquí de una vela alcista con gran volumen que engulla directamente la vela bajista de ayer, y además la tasa de financiación cambia sincronizadamente a negativa. Eso indicaría que el bando de los cortos tuvo un traidor y que los largos consiguieron un respiro. Pero con los datos actuales, no hay tal señal.
El impacto de segundo orden es directo. Esta estructura de caída + tasa de financiación positiva continuará consumiendo el flujo de caja de los largos. Si el precio sigue descendiendo en zigzag, el margen de mantenimiento de las cuentas de los largos sufrirá un doble deterioro: una parte proviene de la fluctuación del precio y otra de la tasa de financiación que se liquida a diario. Esto forzará a algunos largos con apalancamiento más alto a elegir, en algún punto, cerrar posiciones para cortar pérdidas; y sus acciones de cierre, a su vez, aumentarán la presión vendedora. Los cortos, en cambio, se sienten relativamente cómodos: cobran la tasa de financiación mientras esperan la caída del precio.
Mi criterio es que, hasta que la tasa de financiación pase a negativa o aparezca un rebote fuerte de un solo día que supere el 3%, la microestructura de $STXX favorece a los cortos. En el bucle negativo, cada día que los largos aguantan, su costo aumenta un poco más.
Las condiciones de invalidez son simples: si el precio de $STXX rompe por encima de 850 y se mantiene allí, y al mismo tiempo la tasa de financiación baja a menos de 0,01%, entonces la lógica de compresión de cortos actuales deja de funcionar, y podría pasar a una postura más observadora.
En cuanto a operaciones: no toco apalancamiento direccional de ningún tipo en cuentas de contratos. Si tuviera capital ocioso y quisiera participar, esperaría una señal clara de reversión; por ejemplo, una caída marcada del OI junto con que el precio se estabilice, y recién entonces consideraría probar longs con poca carga. ¿Ahora? Esperar.
Escenario agresivo: si el precio rompe los 800 y el OI no cae de forma evidente, se podría intentar un short con carga extremadamente ligera, con stop-loss en 830.
Escenario conservador: seguir manteniendo efectivo y observar si la tasa de financiación y el precio pueden mostrar una divergencia alcista tipo “fondo” (fondo oculto en la desventaja).
Escenario a evitar: cualquier acción de abrir longs en el rango 820-830 es una operación contraria a la estructura; el riesgo es extremadamente alto.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que esta tesis tiene más probabilidades de equivocarse?
El precio baja, pero los largos le están pagando al vendedor en corto. Esta combinación solo tiene una explicación: o bien las posiciones iniciales quedaron atrapadas en “aguante” duro, diluyendo el costo mientras se sigue pagando la tasa de financiación; o bien el corto plazo de los largos no lo acepta y compra cada vez que cae, a más caída, más compra. En cualquiera de los casos, el flujo de fondos apunta con claridad a que los largos asumen el costo neto. Luego mira las posiciones: el número de contratos en abierto es 1458,37; al precio actual equivale a una exposición de 1,2 millones de dólares aproximadamente. No es un tamaño enorme, pero el consumo por costo de financiamiento es muy real.
La mejor contraprueba sería la aparición aquí de una vela alcista con gran volumen que engulla directamente la vela bajista de ayer, y además la tasa de financiación cambia sincronizadamente a negativa. Eso indicaría que el bando de los cortos tuvo un traidor y que los largos consiguieron un respiro. Pero con los datos actuales, no hay tal señal.
El impacto de segundo orden es directo. Esta estructura de caída + tasa de financiación positiva continuará consumiendo el flujo de caja de los largos. Si el precio sigue descendiendo en zigzag, el margen de mantenimiento de las cuentas de los largos sufrirá un doble deterioro: una parte proviene de la fluctuación del precio y otra de la tasa de financiación que se liquida a diario. Esto forzará a algunos largos con apalancamiento más alto a elegir, en algún punto, cerrar posiciones para cortar pérdidas; y sus acciones de cierre, a su vez, aumentarán la presión vendedora. Los cortos, en cambio, se sienten relativamente cómodos: cobran la tasa de financiación mientras esperan la caída del precio.
Mi criterio es que, hasta que la tasa de financiación pase a negativa o aparezca un rebote fuerte de un solo día que supere el 3%, la microestructura de $STXX favorece a los cortos. En el bucle negativo, cada día que los largos aguantan, su costo aumenta un poco más.
Las condiciones de invalidez son simples: si el precio de $STXX rompe por encima de 850 y se mantiene allí, y al mismo tiempo la tasa de financiación baja a menos de 0,01%, entonces la lógica de compresión de cortos actuales deja de funcionar, y podría pasar a una postura más observadora.
En cuanto a operaciones: no toco apalancamiento direccional de ningún tipo en cuentas de contratos. Si tuviera capital ocioso y quisiera participar, esperaría una señal clara de reversión; por ejemplo, una caída marcada del OI junto con que el precio se estabilice, y recién entonces consideraría probar longs con poca carga. ¿Ahora? Esperar.
Escenario agresivo: si el precio rompe los 800 y el OI no cae de forma evidente, se podría intentar un short con carga extremadamente ligera, con stop-loss en 830.
Escenario conservador: seguir manteniendo efectivo y observar si la tasa de financiación y el precio pueden mostrar una divergencia alcista tipo “fondo” (fondo oculto en la desventaja).
Escenario a evitar: cualquier acción de abrir longs en el rango 820-830 es una operación contraria a la estructura; el riesgo es extremadamente alto.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que esta tesis tiene más probabilidades de equivocarse?
9
·
--
$STXX cayó un 5,9% en las últimas 24 horas; el precio ronda los 857,37. La tasa de financiación se muestra como cero y el volumen de posiciones es 1116.
Este es un solo indicador para tomar una decisión: cuando el precio baja pero la tasa de financiación es cero, significa que tanto el lado largo como el lado corto no tienen una urgencia de pagar el coste. No se aprecia una intención clara de una compresión por apalancamiento. Esta caída parece más bien una corrección a corto plazo impulsada por el sentimiento, en lugar de un desapalancamiento pasivo provocado directamente por un endurecimiento de liquidez a escala macro. Que la tasa de financiación se mantenga estable indica que los largos no están pagando por mantener sus posiciones y los cortos tampoco están obteniendo ingresos; el mercado está en un estado relativamente neutral pero con un sesgo ligeramente pesimista, a la expectativa.
La refutación más fuerte es un giro repentino de los datos macro. Si los próximos datos de inflación subyacente de EE. UU. bajaran inesperadamente, intensificando las expectativas de recortes de la Fed, y el apetito por el riesgo volviera a mejorar, podría revertirse rápidamente la tendencia bajista de $STXX. En este momento no hay un catalizador macro de este tipo, por lo que el comportamiento del precio depende más de las emociones del mercado.
Si el precio sigue bajando, pero la tasa de financiación continúa cerca de cero o incluso se vuelve positiva, conviene estar alerta: los largos podrían estar aumentando posiciones en contra de la tendencia bajista. Si luego el rebote pierde fuerza, esa parte de la posición se convertirá en una nueva presión vendedora. En cambio, si la tasa de financiación pasa a ser negativa, indicaría que los cortos empiezan a pagar, y la continuidad de la caída podría debilitarse.
Ahora, lo correcto es esperar.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este planteamiento?
$STXX cayó un 5,9% en las últimas 24 horas; el precio ronda los 857,37. La tasa de financiación se muestra como cero y el volumen de posiciones es 1116.
Este es un solo indicador para tomar una decisión: cuando el precio baja pero la tasa de financiación es cero, significa que tanto el lado largo como el lado corto no tienen una urgencia de pagar el coste. No se aprecia una intención clara de una compresión por apalancamiento. Esta caída parece más bien una corrección a corto plazo impulsada por el sentimiento, en lugar de un desapalancamiento pasivo provocado directamente por un endurecimiento de liquidez a escala macro. Que la tasa de financiación se mantenga estable indica que los largos no están pagando por mantener sus posiciones y los cortos tampoco están obteniendo ingresos; el mercado está en un estado relativamente neutral pero con un sesgo ligeramente pesimista, a la expectativa.
La refutación más fuerte es un giro repentino de los datos macro. Si los próximos datos de inflación subyacente de EE. UU. bajaran inesperadamente, intensificando las expectativas de recortes de la Fed, y el apetito por el riesgo volviera a mejorar, podría revertirse rápidamente la tendencia bajista de $STXX . En este momento no hay un catalizador macro de este tipo, por lo que el comportamiento del precio depende más de las emociones del mercado.
Si el precio sigue bajando, pero la tasa de financiación continúa cerca de cero o incluso se vuelve positiva, conviene estar alerta: los largos podrían estar aumentando posiciones en contra de la tendencia bajista. Si luego el rebote pierde fuerza, esa parte de la posición se convertirá en una nueva presión vendedora. En cambio, si la tasa de financiación pasa a ser negativa, indicaría que los cortos empiezan a pagar, y la continuidad de la caída podría debilitarse.
Ahora, lo correcto es esperar.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este planteamiento?
Este es un solo indicador para tomar una decisión: cuando el precio baja pero la tasa de financiación es cero, significa que tanto el lado largo como el lado corto no tienen una urgencia de pagar el coste. No se aprecia una intención clara de una compresión por apalancamiento. Esta caída parece más bien una corrección a corto plazo impulsada por el sentimiento, en lugar de un desapalancamiento pasivo provocado directamente por un endurecimiento de liquidez a escala macro. Que la tasa de financiación se mantenga estable indica que los largos no están pagando por mantener sus posiciones y los cortos tampoco están obteniendo ingresos; el mercado está en un estado relativamente neutral pero con un sesgo ligeramente pesimista, a la expectativa.
La refutación más fuerte es un giro repentino de los datos macro. Si los próximos datos de inflación subyacente de EE. UU. bajaran inesperadamente, intensificando las expectativas de recortes de la Fed, y el apetito por el riesgo volviera a mejorar, podría revertirse rápidamente la tendencia bajista de $STXX . En este momento no hay un catalizador macro de este tipo, por lo que el comportamiento del precio depende más de las emociones del mercado.
Si el precio sigue bajando, pero la tasa de financiación continúa cerca de cero o incluso se vuelve positiva, conviene estar alerta: los largos podrían estar aumentando posiciones en contra de la tendencia bajista. Si luego el rebote pierde fuerza, esa parte de la posición se convertirá en una nueva presión vendedora. En cambio, si la tasa de financiación pasa a ser negativa, indicaría que los cortos empiezan a pagar, y la continuidad de la caída podría debilitarse.
Ahora, lo correcto es esperar.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este planteamiento?
7
·
--
$STXX precio actual 857,37, con una caída del 5,902% en las últimas 24 horas. La tasa de financiación de los contratos perpetuos es cero y el volumen en posición es solo de 1116,03 unidades. El precio cae, pero la tasa de financiación no se mueve en absoluto; el volumen en posición es tan bajo que casi no hay indicios de una contienda con apalancamiento.
Este conjunto apunta a una conclusión: la caída está impulsada por la presión vendedora en el lado del contado, y las fuerzas de largo y corto del mercado de perpetuos no han intervenido. Que la tasa de financiación sea cero significa que ninguna de las partes paga para mantener su posición, y que el volumen en posición sea extremadamente bajo indica que casi no hay largos o cortos apalancados concentrándose aquí. Esto no se parece a una derrota tras una gran batalla entre largos y cortos; más bien, parece una retirada individual en un campo de batalla que los principales participantes han ignorado.
La evidencia en contra es la siguiente: si cuando el precio rebota el volumen en posición se amplía de forma repentina y la tasa de financiación vuelve a ser positiva, entonces significa que empiezan a entrar largos con apalancamiento para comprar en el fondo, debilitando la lógica de la presión vendedora del contado. El siguiente paso de la transmisión dependería de si las órdenes de venta del contado se mantienen: podrían inducir a los arbitrajistas del mercado de contratos a abrir cortos en niveles bajos; pero dado que la financiación es cero, abrir posiciones cortas no tiene una ventaja de costo, así que el incentivo para el arbitraje bajista tampoco es fuerte.
Mientras la presión vendedora del contado no se detiene, la liquidez en los contratos se está agotando. Con un volumen en posición demasiado bajo en los contratos perpetuos, la función de descubrimiento de precios ya no funciona. Este no es un lugar adecuado para hacer una apuesta de corto plazo.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué crees que esta conclusión es más probable que esté equivocada?
$STXX precio actual 857,37, con una caída del 5,902% en las últimas 24 horas. La tasa de financiación de los contratos perpetuos es cero y el volumen en posición es solo de 1116,03 unidades. El precio cae, pero la tasa de financiación no se mueve en absoluto; el volumen en posición es tan bajo que casi no hay indicios de una contienda con apalancamiento.
Este conjunto apunta a una conclusión: la caída está impulsada por la presión vendedora en el lado del contado, y las fuerzas de largo y corto del mercado de perpetuos no han intervenido. Que la tasa de financiación sea cero significa que ninguna de las partes paga para mantener su posición, y que el volumen en posición sea extremadamente bajo indica que casi no hay largos o cortos apalancados concentrándose aquí. Esto no se parece a una derrota tras una gran batalla entre largos y cortos; más bien, parece una retirada individual en un campo de batalla que los principales participantes han ignorado.
La evidencia en contra es la siguiente: si cuando el precio rebota el volumen en posición se amplía de forma repentina y la tasa de financiación vuelve a ser positiva, entonces significa que empiezan a entrar largos con apalancamiento para comprar en el fondo, debilitando la lógica de la presión vendedora del contado. El siguiente paso de la transmisión dependería de si las órdenes de venta del contado se mantienen: podrían inducir a los arbitrajistas del mercado de contratos a abrir cortos en niveles bajos; pero dado que la financiación es cero, abrir posiciones cortas no tiene una ventaja de costo, así que el incentivo para el arbitraje bajista tampoco es fuerte.
Mientras la presión vendedora del contado no se detiene, la liquidez en los contratos se está agotando. Con un volumen en posición demasiado bajo en los contratos perpetuos, la función de descubrimiento de precios ya no funciona. Este no es un lugar adecuado para hacer una apuesta de corto plazo.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué crees que esta conclusión es más probable que esté equivocada?
Este conjunto apunta a una conclusión: la caída está impulsada por la presión vendedora en el lado del contado, y las fuerzas de largo y corto del mercado de perpetuos no han intervenido. Que la tasa de financiación sea cero significa que ninguna de las partes paga para mantener su posición, y que el volumen en posición sea extremadamente bajo indica que casi no hay largos o cortos apalancados concentrándose aquí. Esto no se parece a una derrota tras una gran batalla entre largos y cortos; más bien, parece una retirada individual en un campo de batalla que los principales participantes han ignorado.
La evidencia en contra es la siguiente: si cuando el precio rebota el volumen en posición se amplía de forma repentina y la tasa de financiación vuelve a ser positiva, entonces significa que empiezan a entrar largos con apalancamiento para comprar en el fondo, debilitando la lógica de la presión vendedora del contado. El siguiente paso de la transmisión dependería de si las órdenes de venta del contado se mantienen: podrían inducir a los arbitrajistas del mercado de contratos a abrir cortos en niveles bajos; pero dado que la financiación es cero, abrir posiciones cortas no tiene una ventaja de costo, así que el incentivo para el arbitraje bajista tampoco es fuerte.
Mientras la presión vendedora del contado no se detiene, la liquidez en los contratos se está agotando. Con un volumen en posición demasiado bajo en los contratos perpetuos, la función de descubrimiento de precios ya no funciona. Este no es un lugar adecuado para hacer una apuesta de corto plazo.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué crees que esta conclusión es más probable que esté equivocada?
7
·
--
$STXX en las últimas 24 horas ha subido 4.632%. Este impulso ocurre en un contexto en el que la tasa de financiación es negativa: los operadores en corto siguen pagando comisiones a los largos. La combinación de una subida del precio con una tasa de financiación negativa conforma una estructura clásica de squeeze de cortos. La tasa de financiación actual, -0.0019, indica que los cortos no han aceptado la pérdida y aún continúan resistiendo. Si esta tasa de financiación negativa y el patrón de subida de precios se mantienen, podría desencadenarse una ola de stops de los cortos, impulsando al precio a volver a probar la zona superior. Por el contrario, si el precio cae por debajo de 900 y la tasa de financiación pasa a ser positiva, la lógica del squeeze dejaría de funcionar.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué punto crees que esta lectura es más probable que se equivoque?
$STXX en las últimas 24 horas ha subido 4.632%. Este impulso ocurre en un contexto en el que la tasa de financiación es negativa: los operadores en corto siguen pagando comisiones a los largos. La combinación de una subida del precio con una tasa de financiación negativa conforma una estructura clásica de squeeze de cortos. La tasa de financiación actual, -0.0019, indica que los cortos no han aceptado la pérdida y aún continúan resistiendo. Si esta tasa de financiación negativa y el patrón de subida de precios se mantienen, podría desencadenarse una ola de stops de los cortos, impulsando al precio a volver a probar la zona superior. Por el contrario, si el precio cae por debajo de 900 y la tasa de financiación pasa a ser positiva, la lógica del squeeze dejaría de funcionar.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué punto crees que esta lectura es más probable que se equivoque?
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué punto crees que esta lectura es más probable que se equivoque?
15

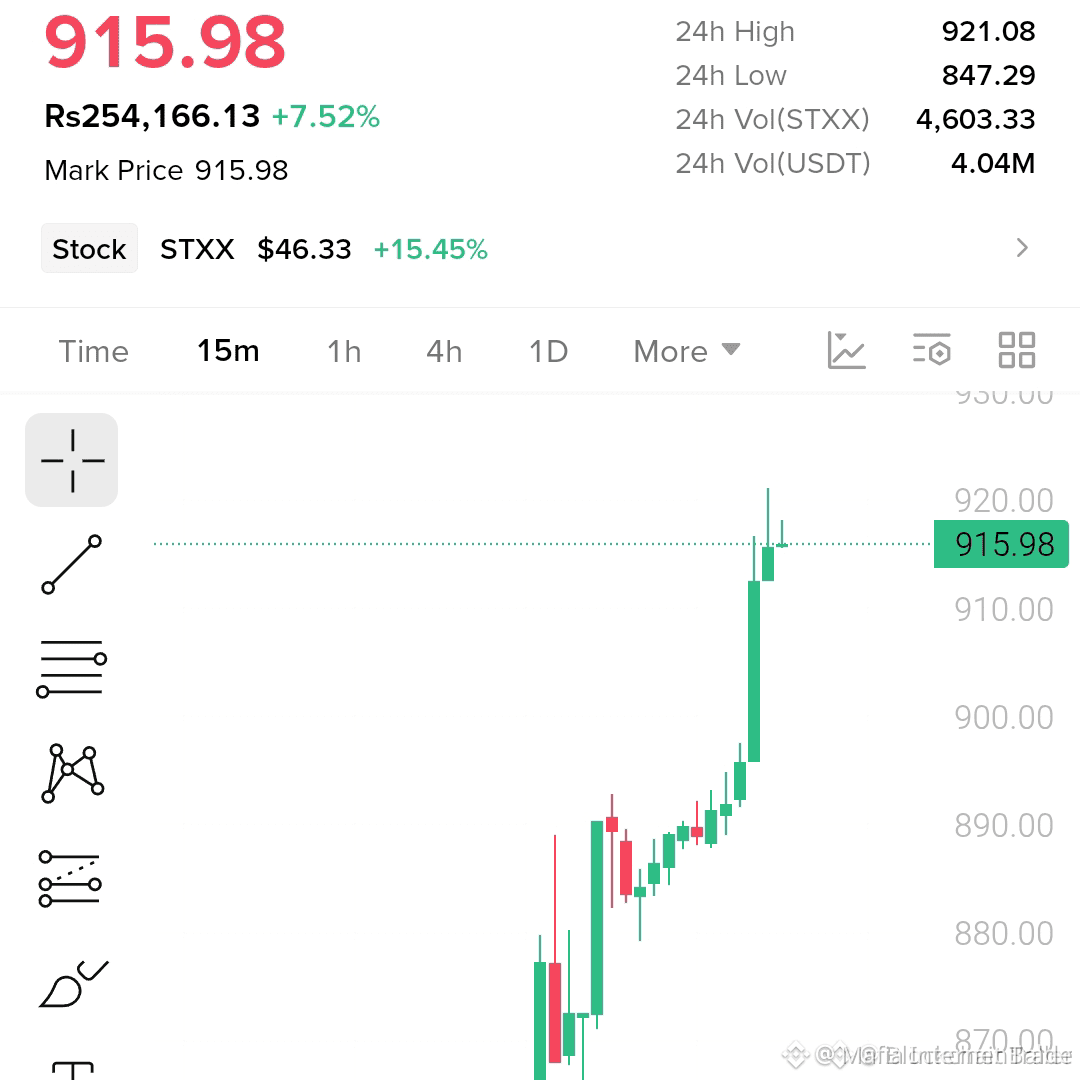
🚀 $STXX SURFING A LIQUIDITY SWEEP—LISTO PARA ROMPER $925? 📈
Entrada: 910-916 ⚡
Objetivo: 925/935 🚀
Stop Loss: 898 ⚠️
🦈 El dinero inteligente se ha estado llevando la liquidez alrededor de la zona $910‑$916, obligando a los vendedores a rendirse. 📊 Los picos de volumen en el gráfico de 4H confirman un nuevo impulso de compra, mientras que el bloque de órdenes se mantiene firme como un muro de acero. 💡 Con la siguiente resistencia en $925 y un empuje secundario hacia $935, el camino alcista se siente casi imparable.
💬 ¿Estás acumulando bids ahora o esperando el siguiente vaciado de liquidez para voltear el juego? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
🚀 $STXX SURFING A LIQUIDITY SWEEP—LISTO PARA ROMPER $925? 📈
Entrada: 910-916 ⚡
Objetivo: 925/935 🚀
Stop Loss: 898 ⚠️
🦈 El dinero inteligente se ha estado llevando la liquidez alrededor de la zona $910‑$916, obligando a los vendedores a rendirse. 📊 Los picos de volumen en el gráfico de 4H confirman un nuevo impulso de compra, mientras que el bloque de órdenes se mantiene firme como un muro de acero. 💡 Con la siguiente resistencia en $925 y un empuje secundario hacia $935, el camino alcista se siente casi imparable.
💬 ¿Estás acumulando bids ahora o esperando el siguiente vaciado de liquidez para voltear el juego? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
Entrada: 910-916 ⚡
Objetivo: 925/935 🚀
Stop Loss: 898 ⚠️
🦈 El dinero inteligente se ha estado llevando la liquidez alrededor de la zona $910‑$916, obligando a los vendedores a rendirse. 📊 Los picos de volumen en el gráfico de 4H confirman un nuevo impulso de compra, mientras que el bloque de órdenes se mantiene firme como un muro de acero. 💡 Con la siguiente resistencia en $925 y un empuje secundario hacia $935, el camino alcista se siente casi imparable.
💬 ¿Estás acumulando bids ahora o esperando el siguiente vaciado de liquidez para voltear el juego? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
49

·
--
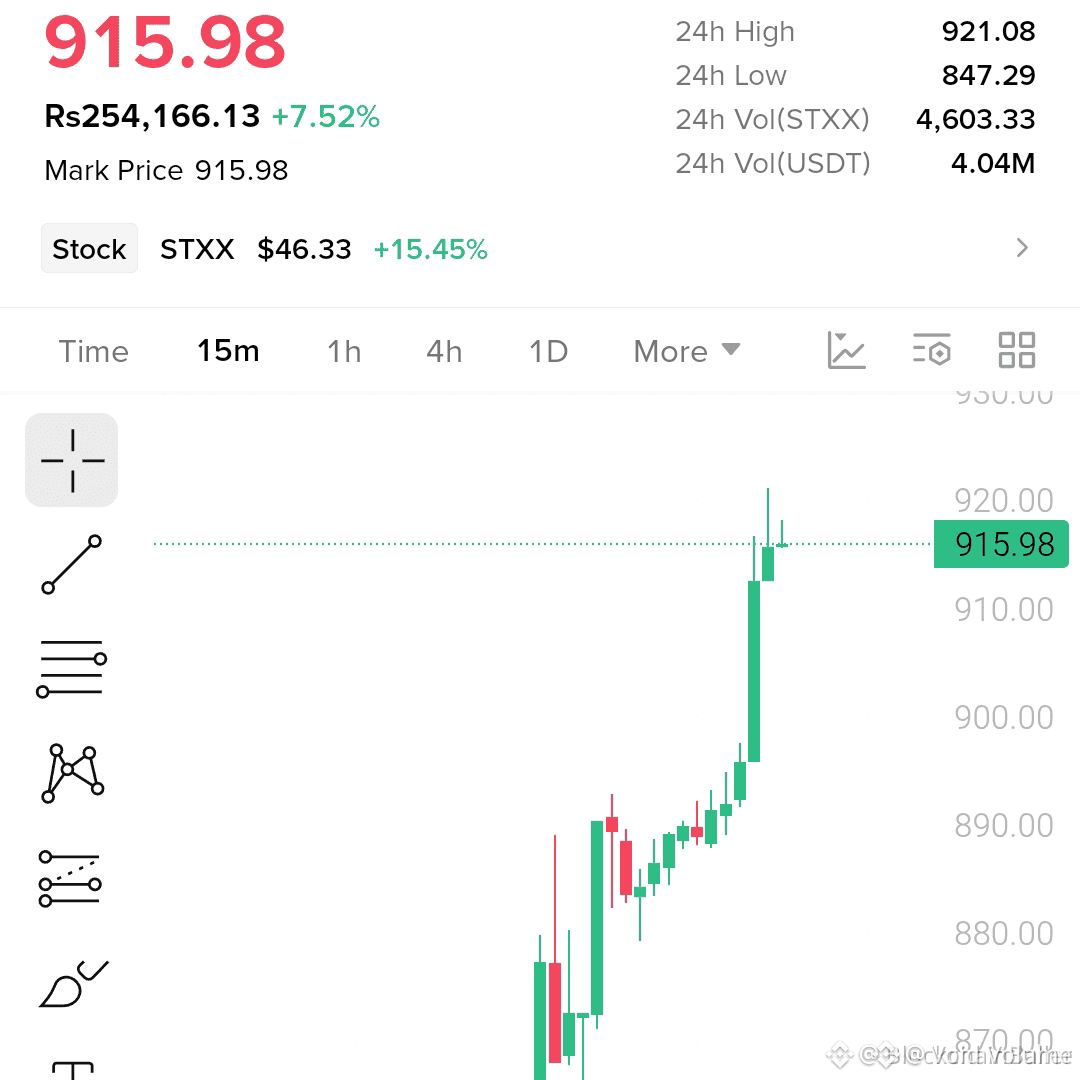
🚨 $STXX POISED PARA UN RÁPIDO IMPULSO DESDE UNA LIQUIDITY SWEEP! 📈
Entrada: 910‑916 ⚡
Objetivo: 925‑935 🚀
Stop Loss: 898 ⚠️
📊 El bloque de demanda anclado en $910‑$916 ha absorbido ventas agresivas tres veces esta semana, señalando acumulación de dinero inteligente. 🦈 El volumen en el gráfico de 4H está aumentando, y el precio está probando un rango estrecho que históricamente precede a una ruptura. 💡 Surge una relación R:R limpia de 1:4 cuando el mercado recupera el gap, preparando el terreno para un empuje alcista veloz.
💬 ¿Listo para montarte la próxima subida impulsada por liquidez? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
🚨 $STXX POISED PARA UN RÁPIDO IMPULSO DESDE UNA LIQUIDITY SWEEP! 📈
Entrada: 910‑916 ⚡
Objetivo: 925‑935 🚀
Stop Loss: 898 ⚠️
📊 El bloque de demanda anclado en $910‑$916 ha absorbido ventas agresivas tres veces esta semana, señalando acumulación de dinero inteligente. 🦈 El volumen en el gráfico de 4H está aumentando, y el precio está probando un rango estrecho que históricamente precede a una ruptura. 💡 Surge una relación R:R limpia de 1:4 cuando el mercado recupera el gap, preparando el terreno para un empuje alcista veloz.
💬 ¿Listo para montarte la próxima subida impulsada por liquidez? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
Entrada: 910‑916 ⚡
Objetivo: 925‑935 🚀
Stop Loss: 898 ⚠️
📊 El bloque de demanda anclado en $910‑$916 ha absorbido ventas agresivas tres veces esta semana, señalando acumulación de dinero inteligente. 🦈 El volumen en el gráfico de 4H está aumentando, y el precio está probando un rango estrecho que históricamente precede a una ruptura. 💡 Surge una relación R:R limpia de 1:4 cuando el mercado recupera el gap, preparando el terreno para un empuje alcista veloz.
💬 ¿Listo para montarte la próxima subida impulsada por liquidez? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
56

·
--
Alcista
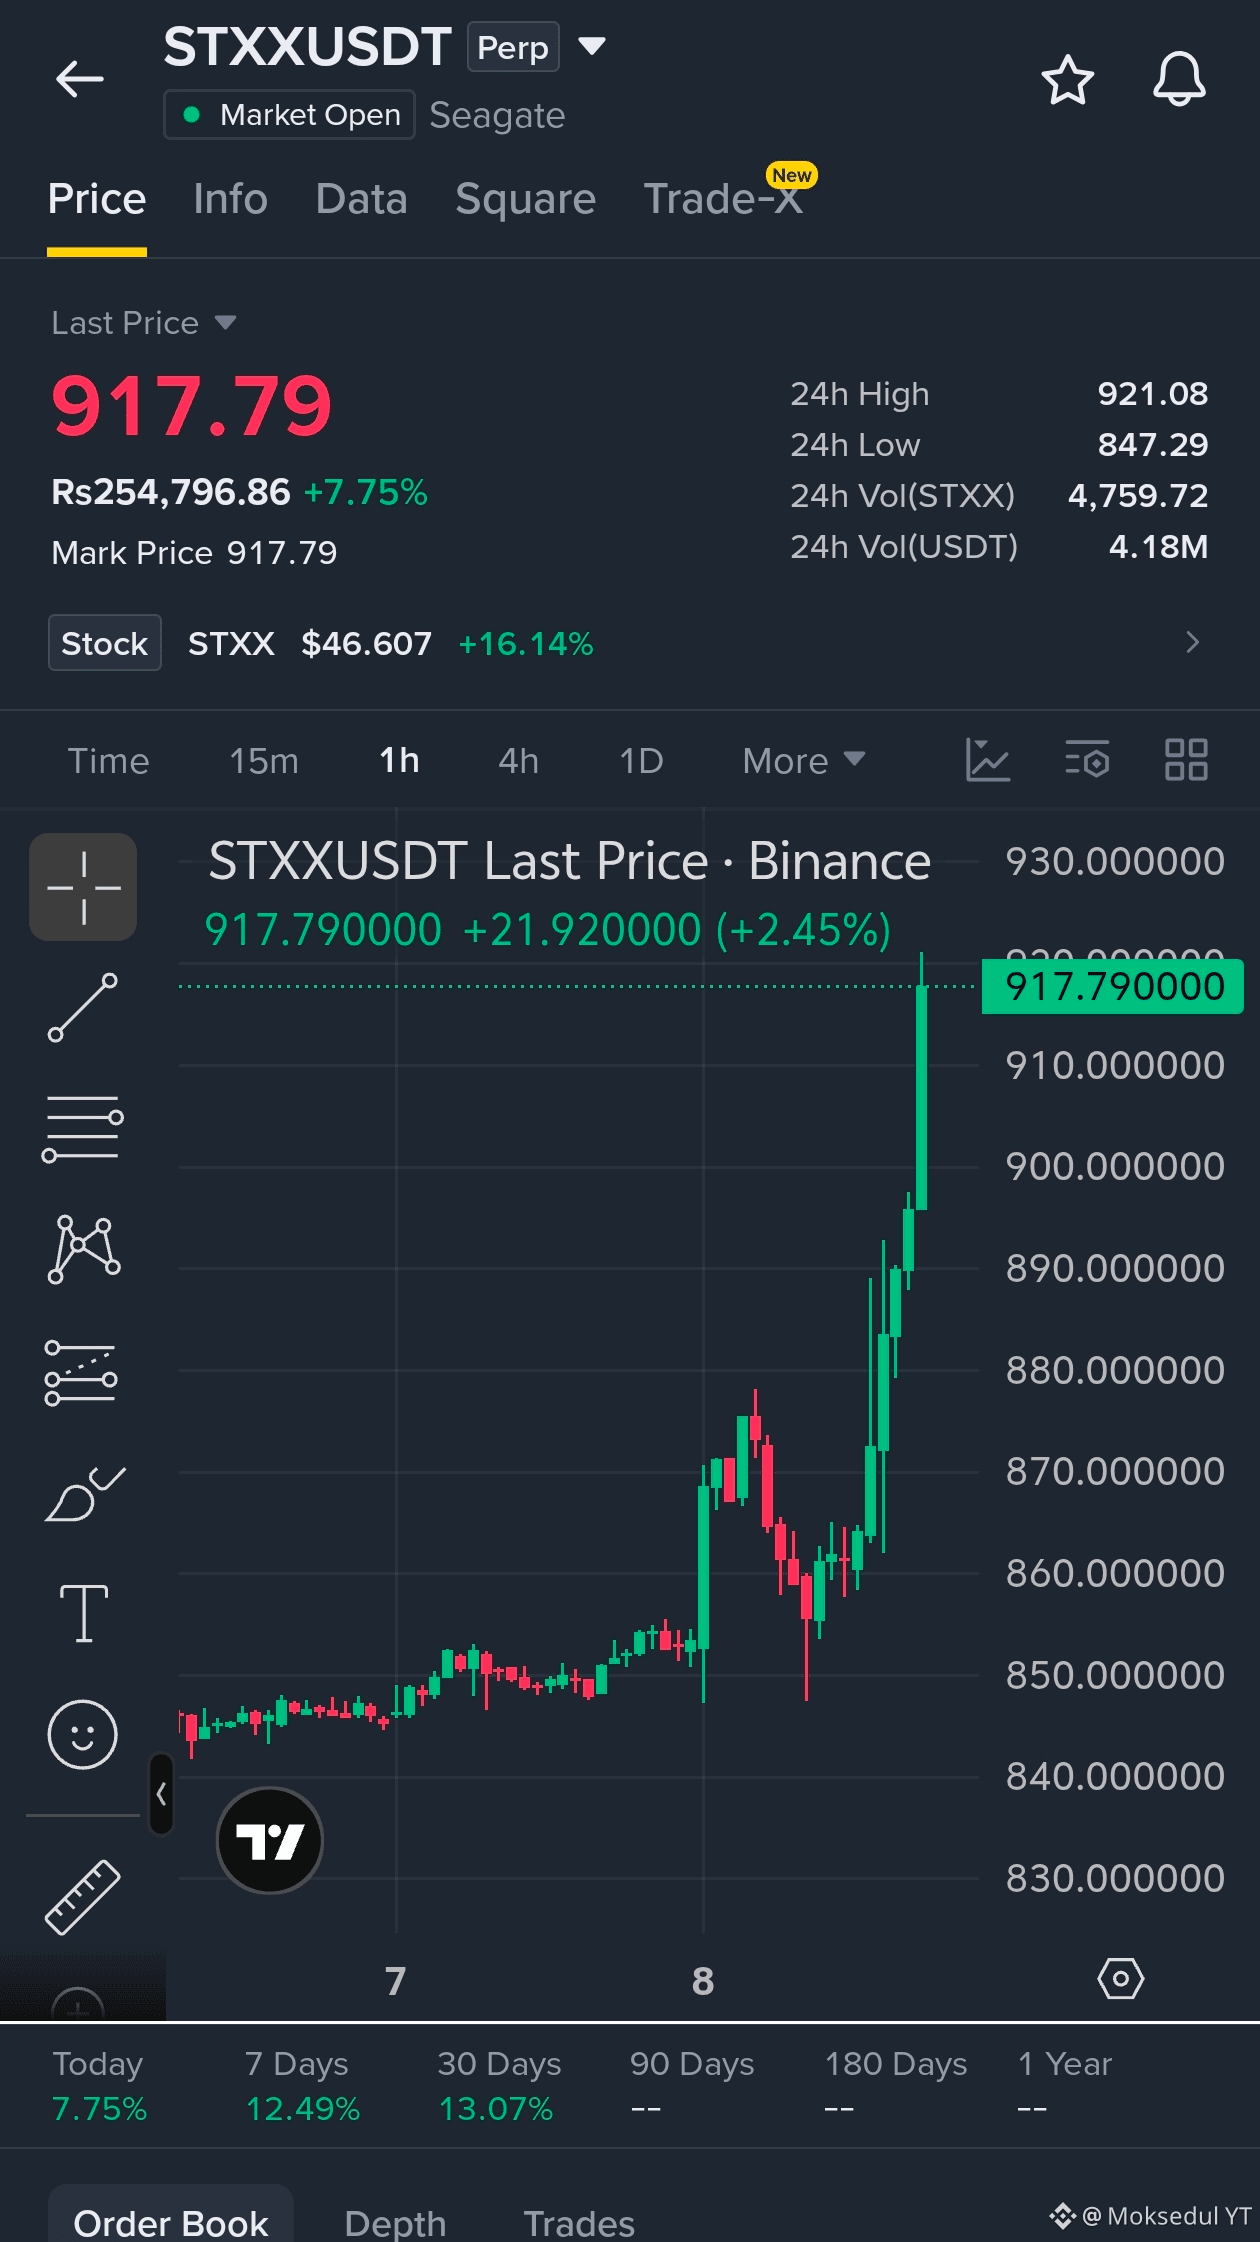
Chicos, acabo de abrir una posición larga en $STXX con 25x de apalancamiento....
#STXX está superando al mercado con una subida del 7,75% hoy, mostrando una fortaleza relativa sólida frente a otros activos.
Romper los 921,08 dólares podría hacer que se dispare hacia 950,00 → 980,00, mientras que una caída por debajo de 890,00 dólares sería un revés temporal.
Entrada: 910,00–920,00
TP: 950,00 → 980,00 → 1000,00
SL: 880,00
Compra y opera
{future}(STXXUSDT)
$BULLA
{future}(BULLAUSDT)
$ZEC
{future}(ZECUSDT)
Chicos, acabo de abrir una posición larga en $STXX con 25x de apalancamiento....
#STXX está superando al mercado con una subida del 7,75% hoy, mostrando una fortaleza relativa sólida frente a otros activos.
Romper los 921,08 dólares podría hacer que se dispare hacia 950,00 → 980,00, mientras que una caída por debajo de 890,00 dólares sería un revés temporal.
Entrada: 910,00–920,00
TP: 950,00 → 980,00 → 1000,00
SL: 880,00
Compra y opera
$BULLA
$ZEC
#STXX está superando al mercado con una subida del 7,75% hoy, mostrando una fortaleza relativa sólida frente a otros activos.
Romper los 921,08 dólares podría hacer que se dispare hacia 950,00 → 980,00, mientras que una caída por debajo de 890,00 dólares sería un revés temporal.
Entrada: 910,00–920,00
TP: 950,00 → 980,00 → 1000,00
SL: 880,00
Compra y opera
$BULLA
$ZEC
1
3
482
$STXX 24 horas subió 5.24%, el precio 895.44. El sentimiento de operaciones de Trump está impulsando la narrativa de acciones estadounidenses en la cadena de bloques en movimiento.
La tasa de financiación es 0, lo que indica que el mercado está equilibrado entre largos y cortos; no hay una apuesta unilateral. Este aumento se parece más a un pulso por evento que a una confirmación de tendencia. En los contratos, los incrementos provocados por eventos de este tipo suelen ser que el primero come al último.
Considero que la prima por el evento ya está en gran parte descontada (price in). La dirección: probar un short, 5x, stop loss en 909 (en el punto de 1.5 veces el aumento), take profit en 876 (a la mitad del aumento), tamaño de posición 10%.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle esta evaluación?
$STXX 24 horas subió 5.24%, el precio 895.44. El sentimiento de operaciones de Trump está impulsando la narrativa de acciones estadounidenses en la cadena de bloques en movimiento.
La tasa de financiación es 0, lo que indica que el mercado está equilibrado entre largos y cortos; no hay una apuesta unilateral. Este aumento se parece más a un pulso por evento que a una confirmación de tendencia. En los contratos, los incrementos provocados por eventos de este tipo suelen ser que el primero come al último.
Considero que la prima por el evento ya está en gran parte descontada (price in). La dirección: probar un short, 5x, stop loss en 909 (en el punto de 1.5 veces el aumento), take profit en 876 (a la mitad del aumento), tamaño de posición 10%.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle esta evaluación?
La tasa de financiación es 0, lo que indica que el mercado está equilibrado entre largos y cortos; no hay una apuesta unilateral. Este aumento se parece más a un pulso por evento que a una confirmación de tendencia. En los contratos, los incrementos provocados por eventos de este tipo suelen ser que el primero come al último.
Considero que la prima por el evento ya está en gran parte descontada (price in). La dirección: probar un short, 5x, stop loss en 909 (en el punto de 1.5 veces el aumento), take profit en 876 (a la mitad del aumento), tamaño de posición 10%.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle esta evaluación?
14
STXX abre en 895.44, +5.241% en 24 horas, pero el funding es cero. Este aumento se parece más a un precio basado en la expectativa de recortes de impuestos de Trump, no a una subida por la dinámica de apuestas en contratos. Que las comisiones sean cero indica que tanto compradores como vendedores no han tomado posiciones. Una vez que el movimiento de tendencia se activa, la fuerza en sentido contrario es pequeña. Yo soy alcista, pero con un stop-loss estricto. Si Trump menciona públicamente políticas favorables para las empresas tradicionales, esta operación puede intentar un impulso. Si falla, me fijo en si el precio cae por debajo de 880; si eso ocurre, significa que la expectativa no se cumple y me retiro. Dirección: hacer long en STXX, con apalancamiento x2, stop-loss en 880, take profit en 920, y tamaño de posición 10%.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿Dónde crees que es más probable que falle este planteamiento?
STXX abre en 895.44, +5.241% en 24 horas, pero el funding es cero. Este aumento se parece más a un precio basado en la expectativa de recortes de impuestos de Trump, no a una subida por la dinámica de apuestas en contratos. Que las comisiones sean cero indica que tanto compradores como vendedores no han tomado posiciones. Una vez que el movimiento de tendencia se activa, la fuerza en sentido contrario es pequeña. Yo soy alcista, pero con un stop-loss estricto. Si Trump menciona públicamente políticas favorables para las empresas tradicionales, esta operación puede intentar un impulso. Si falla, me fijo en si el precio cae por debajo de 880; si eso ocurre, significa que la expectativa no se cumple y me retiro. Dirección: hacer long en STXX, con apalancamiento x2, stop-loss en 880, take profit en 920, y tamaño de posición 10%.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿Dónde crees que es más probable que falle este planteamiento?
Etiqueta de trading: #TradFi #链上美股 #STXX
¿Dónde crees que es más probable que falle este planteamiento?
12
$STXX subió un 5.24%, pero la tasa de financiación no se movió en absoluto, se quedó en 0. La cantidad en posiciones, 1340.13, tampoco cambió mucho. Estos datos son bastante interesantes: el precio se movió, pero los fondos largos y cortos no se volvieron locos, están esperando a ver si del lado de Trump sopla algún viento. Las acciones estadounidenses en la cadena son sensibles a los comentarios del líder político; ahora mismo es un mercado a la expectativa.
El mercado está apostando a lo que venga con la “operación” de Trump, pero mientras las políticas concretas no se materialicen, ni los largos ni los cortos se atreven a cargar fuerte. Que la tasa se mantenga igual indica que ambos lados están equilibrados; todos están esperando una oportunidad de ruptura.
Mi plan es esperar.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué parte crees que este análisis tiene más probabilidades de equivocarse?
$STXX subió un 5.24%, pero la tasa de financiación no se movió en absoluto, se quedó en 0. La cantidad en posiciones, 1340.13, tampoco cambió mucho. Estos datos son bastante interesantes: el precio se movió, pero los fondos largos y cortos no se volvieron locos, están esperando a ver si del lado de Trump sopla algún viento. Las acciones estadounidenses en la cadena son sensibles a los comentarios del líder político; ahora mismo es un mercado a la expectativa.
El mercado está apostando a lo que venga con la “operación” de Trump, pero mientras las políticas concretas no se materialicen, ni los largos ni los cortos se atreven a cargar fuerte. Que la tasa se mantenga igual indica que ambos lados están equilibrados; todos están esperando una oportunidad de ruptura.
Mi plan es esperar.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué parte crees que este análisis tiene más probabilidades de equivocarse?
El mercado está apostando a lo que venga con la “operación” de Trump, pero mientras las políticas concretas no se materialicen, ni los largos ni los cortos se atreven a cargar fuerte. Que la tasa se mantenga igual indica que ambos lados están equilibrados; todos están esperando una oportunidad de ruptura.
Mi plan es esperar.
Etiqueta de operación: #TradFi #链上美股 #STXX
¿En qué parte crees que este análisis tiene más probabilidades de equivocarse?
21
$STXX 24 horas cayó 5.24%, el precio se sitúa por encima de 895. Se intensifica el “trade” de Trump; los fondos apuestan a la dirección de las políticas en contratos de TradFi. Es un mercado de una sola señal impulsada por el sentimiento.
La tasa de financiación es 0, y la balanza entre largos y cortos está temporalmente equilibrada, pero el precio sube: eso indica que hay órdenes de compra apostando a que el evento se materialice. La contrapartida es que, si la política finalmente anunciada no cumple las expectativas, esta negociación impulsada por el sentimiento tendrá oscilaciones rápidas. Si después no hay avances reales en la política, este dinero especulativo saldrá rápidamente.
El criterio de invalidación es que el precio caiga de vuelta por debajo del anterior mínimo de 880, lo que indicaría que la tesis del “hype” del evento queda refutada.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este conjunto de conclusiones?
$STXX 24 horas cayó 5.24%, el precio se sitúa por encima de 895. Se intensifica el “trade” de Trump; los fondos apuestan a la dirección de las políticas en contratos de TradFi. Es un mercado de una sola señal impulsada por el sentimiento.
La tasa de financiación es 0, y la balanza entre largos y cortos está temporalmente equilibrada, pero el precio sube: eso indica que hay órdenes de compra apostando a que el evento se materialice. La contrapartida es que, si la política finalmente anunciada no cumple las expectativas, esta negociación impulsada por el sentimiento tendrá oscilaciones rápidas. Si después no hay avances reales en la política, este dinero especulativo saldrá rápidamente.
El criterio de invalidación es que el precio caiga de vuelta por debajo del anterior mínimo de 880, lo que indicaría que la tesis del “hype” del evento queda refutada.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este conjunto de conclusiones?
La tasa de financiación es 0, y la balanza entre largos y cortos está temporalmente equilibrada, pero el precio sube: eso indica que hay órdenes de compra apostando a que el evento se materialice. La contrapartida es que, si la política finalmente anunciada no cumple las expectativas, esta negociación impulsada por el sentimiento tendrá oscilaciones rápidas. Si después no hay avances reales en la política, este dinero especulativo saldrá rápidamente.
El criterio de invalidación es que el precio caiga de vuelta por debajo del anterior mínimo de 880, lo que indicaría que la tesis del “hype” del evento queda refutada.
Etiqueta de trading: #TradFi #链上美股 #STXX
¿En qué crees que es más probable que falle este conjunto de conclusiones?
11
·
--
🟢 LARGO $STXX (⏱️ Marco temporal: 4H)
📍 Entrada: 895.00 - 897.00
🛑 SL: 880.00
🎯 TP1: 915.00
🎯 TP2: 935.00
🎯 TP3: 960.00
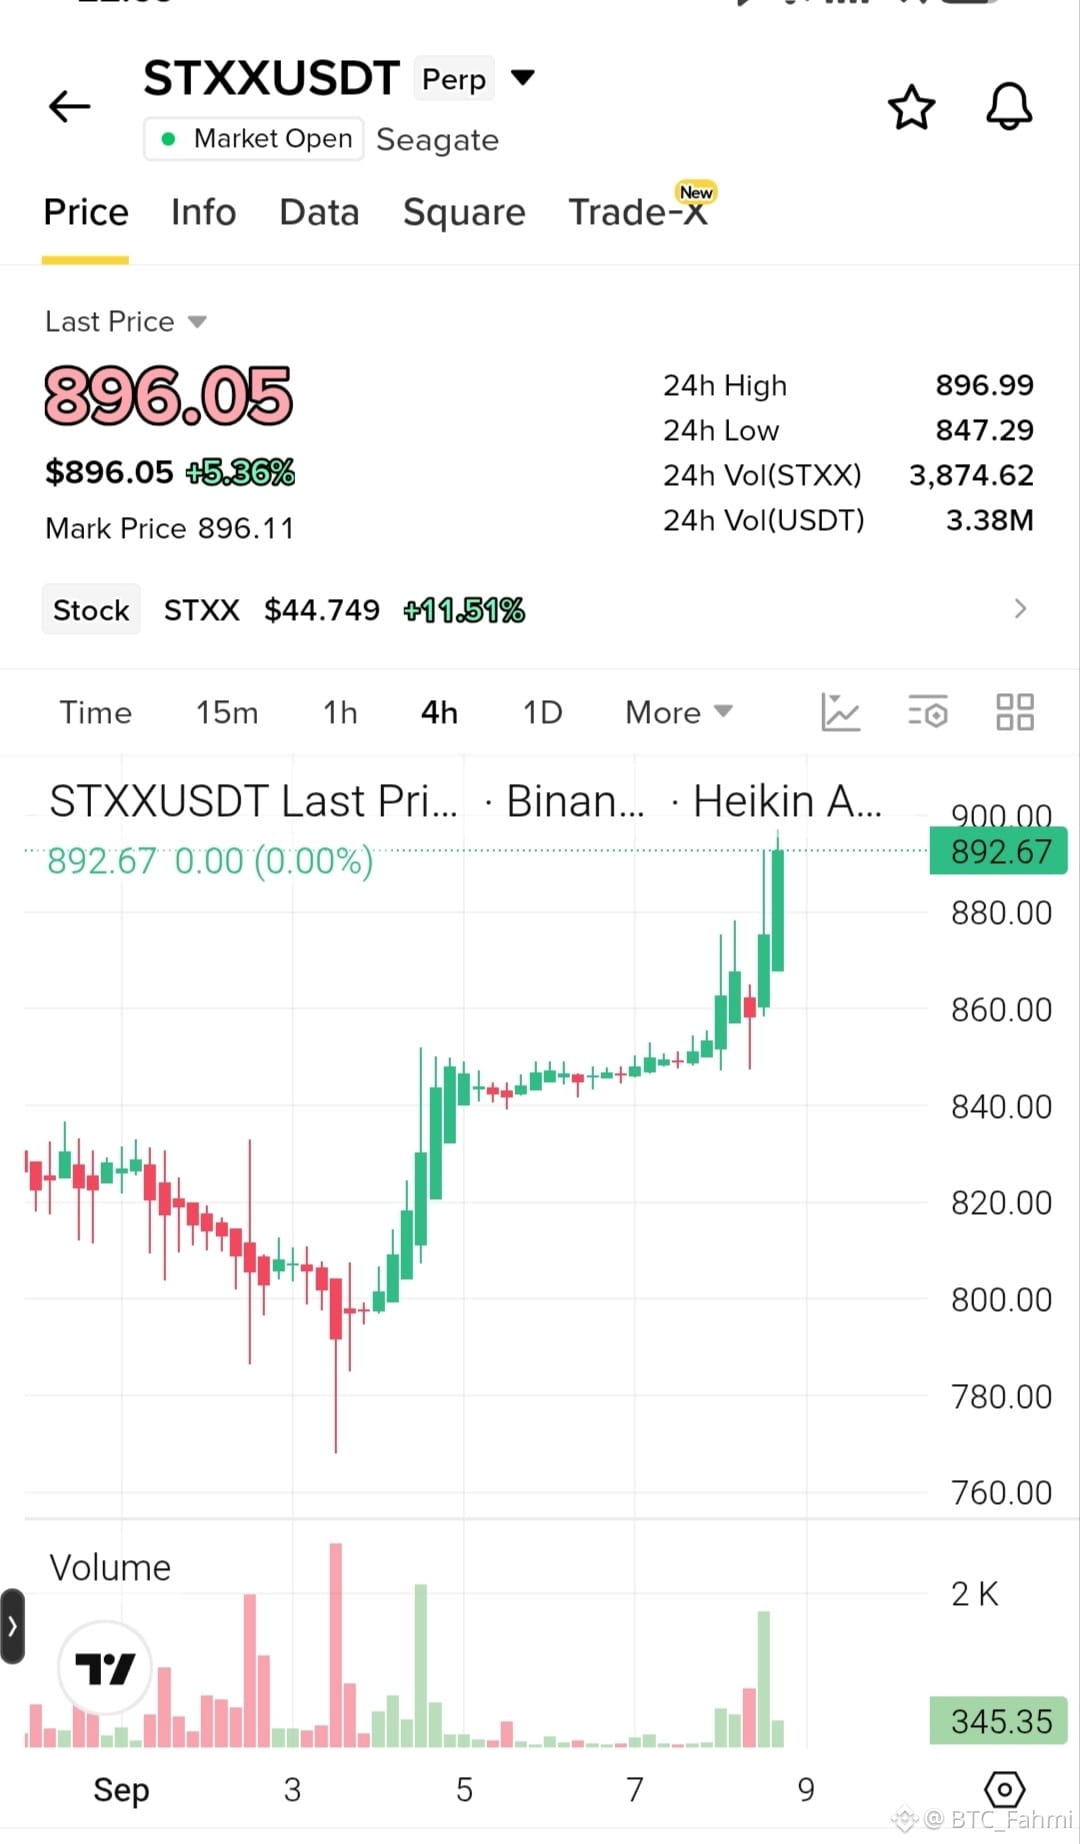
El mercado está recuperando con decisión la oferta por encima de 890 con una confirmación masiva de volumen, rompiendo los máximos de ayer e iniciando una nueva pierna al alza. El precio ya ha superado la resistencia semanal y se está comprimiendo contra el máximo diario, lo que sugiere que se está formando una estructura de continuación fuerte. Con el componente de la acción (STXX $44.75) también avanzando con fuerza, esto es un setup de barrido de liquidez que apunta a los niveles de extensión.
Opera aquí 👉
{future}(STXXUSDT)
$ZEC
{future}(ZECUSDT)
$BULLA
{future}(BULLAUSDT)
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo.
🟢 LARGO $STXX (⏱️ Marco temporal: 4H)
📍 Entrada: 895.00 - 897.00
🛑 SL: 880.00
🎯 TP1: 915.00
🎯 TP2: 935.00
🎯 TP3: 960.00
El mercado está recuperando con decisión la oferta por encima de 890 con una confirmación masiva de volumen, rompiendo los máximos de ayer e iniciando una nueva pierna al alza. El precio ya ha superado la resistencia semanal y se está comprimiendo contra el máximo diario, lo que sugiere que se está formando una estructura de continuación fuerte. Con el componente de la acción (STXX $44.75) también avanzando con fuerza, esto es un setup de barrido de liquidez que apunta a los niveles de extensión.
Opera aquí 👉
$ZEC
$BULLA
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo.
📍 Entrada: 895.00 - 897.00
🛑 SL: 880.00
🎯 TP1: 915.00
🎯 TP2: 935.00
🎯 TP3: 960.00
El mercado está recuperando con decisión la oferta por encima de 890 con una confirmación masiva de volumen, rompiendo los máximos de ayer e iniciando una nueva pierna al alza. El precio ya ha superado la resistencia semanal y se está comprimiendo contra el máximo diario, lo que sugiere que se está formando una estructura de continuación fuerte. Con el componente de la acción (STXX $44.75) también avanzando con fuerza, esto es un setup de barrido de liquidez que apunta a los niveles de extensión.
Opera aquí 👉
$ZEC
$BULLA
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo.
1
296
·
--
$STXX : El precio se queda en 867,1; en 24 horas ha subido un 2,47%, pero el funding rate es cero. Esta combinación es un poco anómala: sube, pero nadie parece estar pagando; el costo de mantener la posición queda en cero, y los traders están a la expectativa.
Desde la perspectiva de la cadena de semiconductores/IA, que el funding de $STXX sea cero significa que tanto los largos como los cortos no tienen presión de pagar. El sentimiento del mercado está en un punto de equilibrio. El contrato abierto es 1308,52: no es un número alto, lo que indica que el capital apalancado no está apostando en gran escala. El precio sube levemente, pero el funding no se mueve, lo que sugiere que la subida probablemente proviene de compras spot, no de los largos apalancados.
Como activo de referencia tipo “acciones estadounidenses” en la cadena, cuando el funding está en cero, los traders de corto plazo a menudo pierden dirección y es fácil que los inversores minoristas se cuelguen. En los datos proporcionados no hay información de posiciones en cadena, así que no voy a especular con acciones de “grandes”; pero la tasa de financiación es una señal bastante contundente: me dice directamente que el mercado no está abarrotado ni con largos ni con cortos.
Mi opinión (la del viejo perro) es que esta subida de $STXX carece de soporte de funding; es como ir caminando con una sola pata, y su continuidad es dudosa. Si el precio supera 870 y se mantiene, mientras el funding se vuelve positivo, entonces los largos empiezan a entrar y están dispuestos a asumir costos; ahí sí haré un seguimiento con una posición pequeña. Al revés, si rompe por debajo de 860 y el soporte de compras spot se retira, me retiro directamente.
Lo que va contra el consenso es que, cuando el precio sube, el mercado suele activar FOMO; pero con funding en cero se revela una debilidad: el apalancamiento no se ha movido. Así que esta subida podría ser solo un juego de capital existente.
Las condiciones de invalidez están claras: si el funding pasa de repente a valores negativos y el precio cae, significa que los cortos empiezan a tomar fuerza, apretando a los largos, y entonces mi lectura debe ajustarse. O bien, si el OI aumenta de forma considerable acompañado de una volatilidad fuerte en el precio, eso indicaría que entra capital nuevo y se rompe el equilibrio.
Ahora mismo no hay datos de otras criptomonedas dentro del mismo sector, así que no puedo evaluar la fuerza general de la cadena de semiconductores/IA. Por ello, la señal de $STXX es relativamente aislada: en cuanto a acción, primero me quedo al margen y espero a que funding y precio den una dirección clara para actuar.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
$STXX : El precio se queda en 867,1; en 24 horas ha subido un 2,47%, pero el funding rate es cero. Esta combinación es un poco anómala: sube, pero nadie parece estar pagando; el costo de mantener la posición queda en cero, y los traders están a la expectativa.
Desde la perspectiva de la cadena de semiconductores/IA, que el funding de $STXX sea cero significa que tanto los largos como los cortos no tienen presión de pagar. El sentimiento del mercado está en un punto de equilibrio. El contrato abierto es 1308,52: no es un número alto, lo que indica que el capital apalancado no está apostando en gran escala. El precio sube levemente, pero el funding no se mueve, lo que sugiere que la subida probablemente proviene de compras spot, no de los largos apalancados.
Como activo de referencia tipo “acciones estadounidenses” en la cadena, cuando el funding está en cero, los traders de corto plazo a menudo pierden dirección y es fácil que los inversores minoristas se cuelguen. En los datos proporcionados no hay información de posiciones en cadena, así que no voy a especular con acciones de “grandes”; pero la tasa de financiación es una señal bastante contundente: me dice directamente que el mercado no está abarrotado ni con largos ni con cortos.
Mi opinión (la del viejo perro) es que esta subida de $STXX carece de soporte de funding; es como ir caminando con una sola pata, y su continuidad es dudosa. Si el precio supera 870 y se mantiene, mientras el funding se vuelve positivo, entonces los largos empiezan a entrar y están dispuestos a asumir costos; ahí sí haré un seguimiento con una posición pequeña. Al revés, si rompe por debajo de 860 y el soporte de compras spot se retira, me retiro directamente.
Lo que va contra el consenso es que, cuando el precio sube, el mercado suele activar FOMO; pero con funding en cero se revela una debilidad: el apalancamiento no se ha movido. Así que esta subida podría ser solo un juego de capital existente.
Las condiciones de invalidez están claras: si el funding pasa de repente a valores negativos y el precio cae, significa que los cortos empiezan a tomar fuerza, apretando a los largos, y entonces mi lectura debe ajustarse. O bien, si el OI aumenta de forma considerable acompañado de una volatilidad fuerte en el precio, eso indicaría que entra capital nuevo y se rompe el equilibrio.
Ahora mismo no hay datos de otras criptomonedas dentro del mismo sector, así que no puedo evaluar la fuerza general de la cadena de semiconductores/IA. Por ello, la señal de $STXX es relativamente aislada: en cuanto a acción, primero me quedo al margen y espero a que funding y precio den una dirección clara para actuar.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Desde la perspectiva de la cadena de semiconductores/IA, que el funding de $STXX sea cero significa que tanto los largos como los cortos no tienen presión de pagar. El sentimiento del mercado está en un punto de equilibrio. El contrato abierto es 1308,52: no es un número alto, lo que indica que el capital apalancado no está apostando en gran escala. El precio sube levemente, pero el funding no se mueve, lo que sugiere que la subida probablemente proviene de compras spot, no de los largos apalancados.
Como activo de referencia tipo “acciones estadounidenses” en la cadena, cuando el funding está en cero, los traders de corto plazo a menudo pierden dirección y es fácil que los inversores minoristas se cuelguen. En los datos proporcionados no hay información de posiciones en cadena, así que no voy a especular con acciones de “grandes”; pero la tasa de financiación es una señal bastante contundente: me dice directamente que el mercado no está abarrotado ni con largos ni con cortos.
Mi opinión (la del viejo perro) es que esta subida de $STXX carece de soporte de funding; es como ir caminando con una sola pata, y su continuidad es dudosa. Si el precio supera 870 y se mantiene, mientras el funding se vuelve positivo, entonces los largos empiezan a entrar y están dispuestos a asumir costos; ahí sí haré un seguimiento con una posición pequeña. Al revés, si rompe por debajo de 860 y el soporte de compras spot se retira, me retiro directamente.
Lo que va contra el consenso es que, cuando el precio sube, el mercado suele activar FOMO; pero con funding en cero se revela una debilidad: el apalancamiento no se ha movido. Así que esta subida podría ser solo un juego de capital existente.
Las condiciones de invalidez están claras: si el funding pasa de repente a valores negativos y el precio cae, significa que los cortos empiezan a tomar fuerza, apretando a los largos, y entonces mi lectura debe ajustarse. O bien, si el OI aumenta de forma considerable acompañado de una volatilidad fuerte en el precio, eso indicaría que entra capital nuevo y se rompe el equilibrio.
Ahora mismo no hay datos de otras criptomonedas dentro del mismo sector, así que no puedo evaluar la fuerza general de la cadena de semiconductores/IA. Por ello, la señal de $STXX es relativamente aislada: en cuanto a acción, primero me quedo al margen y espero a que funding y precio den una dirección clara para actuar.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
63
·
--
El viejo perro miró el panel de precios: en las últimas 24 horas, $STXX subió 6.235%, el precio quedó “clavado” en 846.93, pero la tasa de financiación no se mueve en absoluto, colgada en cero. Esta combinación tiene algo de interesante: el precio sube con fuerza, pero ni un solo lado—ni alcistas ni bajistas—está sacando dinero para pagarle al otro.
Desde la perspectiva del sector de semiconductores/IA, que $STXX , como perps on-chain de acciones USA, tenga funding en cero indica que por ahora el mercado está en equilibrio entre fuerzas largas y cortas: no se ha dado una situación extrema de sobreocupación que obligue a una parte a pagar. El volumen ronda los 3.56 millones, y el OI es de solo 1365.74 unidades, pero aquí el viejo perro tiene que aclarar que las unidades de OI y las de volumen de negociación no son las mismas; compararlos “a lo bruto” no tiene mucho sentido. Mirando solo el número de OI, no es alto para un mercado de perps, lo que sugiere que aún no se han acumulado posiciones apalancadas. El aumento del precio de 6.235% con tasa cero se parece más a una oleada impulsada por el mercado spot o por cierres de posiciones, más que a una carrera desatada de largos apalancados.
Mi lectura es que $STXX tiene inercia alcista a corto plazo, pero le falta el apoyo de capital apalancado; por eso, dudo de la continuidad de la subida. Que el funding siga en cero indica que el mercado aún no ha alcanzado un consenso sobre la dirección a corto plazo en el eje de semiconductores/IA: no hay ninguna parte cargando el peso. Si a partir de aquí el precio sigue subiendo pero el funding sigue en cero o incluso se vuelve negativo, entonces es más probable que sean los bajistas cerrando para salir de la posición, en lugar de que entren nuevos largos. Así, la subida puede empezar con fuerza, pero es fácil que luego pierda ímpetu.
En cuanto a acciones, el viejo perro elige observar con una posición ligera. Las condiciones para aumentar serían: que el funding de repente pase a positivo y se mantenga estable por encima de 0.01%, y que además el OI aumente de forma evidente; eso indicaría que los largos empiezan a entrar y “subir el carro”. Al revés, si el precio rompe por debajo del número entero de 800 (precio actual 846.93), o si tras que el funding pase a negativo el precio no puede seguir subiendo, entonces podría considerar reducir.
El punto más contraintuitivo es este: si el mercado empieza a empujar la narrativa de que $STXX liderará una reversión en el sector de semiconductores, yo me pondría en guardia. Con un entorno de tasa cero, los largos apalancados están ausentes; ese relato carece de respaldo de capital.
Las condiciones de invalidez son simples: si en los próximos dos días de trading el funding muestra un cambio direccional (sea positivo o negativo) y viene acompañado de variaciones fuertes en el OI, entonces la conclusión del viejo perro basada en el equilibrio tendría que desecharse y rehacerse. Otra es si el precio cae directamente por debajo de 800 y además lo hace con aumento de volumen: ahí se rompe la estructura alcista a corto plazo; no conviene “aguantar a la fuerza”.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
El viejo perro miró el panel de precios: en las últimas 24 horas, $STXX subió 6.235%, el precio quedó “clavado” en 846.93, pero la tasa de financiación no se mueve en absoluto, colgada en cero. Esta combinación tiene algo de interesante: el precio sube con fuerza, pero ni un solo lado—ni alcistas ni bajistas—está sacando dinero para pagarle al otro.
Desde la perspectiva del sector de semiconductores/IA, que $STXX , como perps on-chain de acciones USA, tenga funding en cero indica que por ahora el mercado está en equilibrio entre fuerzas largas y cortas: no se ha dado una situación extrema de sobreocupación que obligue a una parte a pagar. El volumen ronda los 3.56 millones, y el OI es de solo 1365.74 unidades, pero aquí el viejo perro tiene que aclarar que las unidades de OI y las de volumen de negociación no son las mismas; compararlos “a lo bruto” no tiene mucho sentido. Mirando solo el número de OI, no es alto para un mercado de perps, lo que sugiere que aún no se han acumulado posiciones apalancadas. El aumento del precio de 6.235% con tasa cero se parece más a una oleada impulsada por el mercado spot o por cierres de posiciones, más que a una carrera desatada de largos apalancados.
Mi lectura es que $STXX tiene inercia alcista a corto plazo, pero le falta el apoyo de capital apalancado; por eso, dudo de la continuidad de la subida. Que el funding siga en cero indica que el mercado aún no ha alcanzado un consenso sobre la dirección a corto plazo en el eje de semiconductores/IA: no hay ninguna parte cargando el peso. Si a partir de aquí el precio sigue subiendo pero el funding sigue en cero o incluso se vuelve negativo, entonces es más probable que sean los bajistas cerrando para salir de la posición, en lugar de que entren nuevos largos. Así, la subida puede empezar con fuerza, pero es fácil que luego pierda ímpetu.
En cuanto a acciones, el viejo perro elige observar con una posición ligera. Las condiciones para aumentar serían: que el funding de repente pase a positivo y se mantenga estable por encima de 0.01%, y que además el OI aumente de forma evidente; eso indicaría que los largos empiezan a entrar y “subir el carro”. Al revés, si el precio rompe por debajo del número entero de 800 (precio actual 846.93), o si tras que el funding pase a negativo el precio no puede seguir subiendo, entonces podría considerar reducir.
El punto más contraintuitivo es este: si el mercado empieza a empujar la narrativa de que $STXX liderará una reversión en el sector de semiconductores, yo me pondría en guardia. Con un entorno de tasa cero, los largos apalancados están ausentes; ese relato carece de respaldo de capital.
Las condiciones de invalidez son simples: si en los próximos dos días de trading el funding muestra un cambio direccional (sea positivo o negativo) y viene acompañado de variaciones fuertes en el OI, entonces la conclusión del viejo perro basada en el equilibrio tendría que desecharse y rehacerse. Otra es si el precio cae directamente por debajo de 800 y además lo hace con aumento de volumen: ahí se rompe la estructura alcista a corto plazo; no conviene “aguantar a la fuerza”.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Desde la perspectiva del sector de semiconductores/IA, que $STXX , como perps on-chain de acciones USA, tenga funding en cero indica que por ahora el mercado está en equilibrio entre fuerzas largas y cortas: no se ha dado una situación extrema de sobreocupación que obligue a una parte a pagar. El volumen ronda los 3.56 millones, y el OI es de solo 1365.74 unidades, pero aquí el viejo perro tiene que aclarar que las unidades de OI y las de volumen de negociación no son las mismas; compararlos “a lo bruto” no tiene mucho sentido. Mirando solo el número de OI, no es alto para un mercado de perps, lo que sugiere que aún no se han acumulado posiciones apalancadas. El aumento del precio de 6.235% con tasa cero se parece más a una oleada impulsada por el mercado spot o por cierres de posiciones, más que a una carrera desatada de largos apalancados.
Mi lectura es que $STXX tiene inercia alcista a corto plazo, pero le falta el apoyo de capital apalancado; por eso, dudo de la continuidad de la subida. Que el funding siga en cero indica que el mercado aún no ha alcanzado un consenso sobre la dirección a corto plazo en el eje de semiconductores/IA: no hay ninguna parte cargando el peso. Si a partir de aquí el precio sigue subiendo pero el funding sigue en cero o incluso se vuelve negativo, entonces es más probable que sean los bajistas cerrando para salir de la posición, en lugar de que entren nuevos largos. Así, la subida puede empezar con fuerza, pero es fácil que luego pierda ímpetu.
En cuanto a acciones, el viejo perro elige observar con una posición ligera. Las condiciones para aumentar serían: que el funding de repente pase a positivo y se mantenga estable por encima de 0.01%, y que además el OI aumente de forma evidente; eso indicaría que los largos empiezan a entrar y “subir el carro”. Al revés, si el precio rompe por debajo del número entero de 800 (precio actual 846.93), o si tras que el funding pase a negativo el precio no puede seguir subiendo, entonces podría considerar reducir.
El punto más contraintuitivo es este: si el mercado empieza a empujar la narrativa de que $STXX liderará una reversión en el sector de semiconductores, yo me pondría en guardia. Con un entorno de tasa cero, los largos apalancados están ausentes; ese relato carece de respaldo de capital.
Las condiciones de invalidez son simples: si en los próximos dos días de trading el funding muestra un cambio direccional (sea positivo o negativo) y viene acompañado de variaciones fuertes en el OI, entonces la conclusión del viejo perro basada en el equilibrio tendría que desecharse y rehacerse. Otra es si el precio cae directamente por debajo de 800 y además lo hace con aumento de volumen: ahí se rompe la estructura alcista a corto plazo; no conviene “aguantar a la fuerza”.
Etiqueta de trading: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
135
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#FedRateWatch
1.7M visualizaciones
7,198 participa(n) en el debate
2
#DotPlotSignalsOneMoreHikeIn2026
2 visualizaciones
6 participa(n) en el debate
3
#FedHikes25BpsUSStocksClose
2,076 visualizaciones
57 participa(n) en el debate
4
#CryptoVCFundingRebounds$5.6BInQ2
1,165 visualizaciones
14 participa(n) en el debate
5
#RevolutHackersDemand$3MInMonero
0 visualizaciones
2 participa(n) en el debate
6
#ZcashRises6%
87,610 visualizaciones
838 participa(n) en el debate
7
#XRPSinks10%
54,793 visualizaciones
557 participa(n) en el debate
8
#BitcoinETFsShed$450M
9,987 visualizaciones
111 participa(n) en el debate
9
#CircleOpensArcMainnet
24,904 visualizaciones
347 participa(n) en el debate
10
#ZcashHoldersBackNU7Upgrade
37,575 visualizaciones
512 participa(n) en el debate