

#nvdab
nvdab
54,142 visualizaciones
1,366 participa(n) en el debate
Populares
Novedades
·
--
$NVDAB NVDAB SUPERA LOS 208 $ MIENTRAS SE DISPARA EL VOLUMEN DE NEGOCIACIÓN
NVIDIA Tokenized bStocks (NVDAB) sigue acaparando titulares, ya que su precio en tiempo real se mantiene estable en 208,98 $, lo que marca una sólida recuperación intradía. El interés de los inversores en este token respaldado por activos —que conecta las acciones tecnológicas tradicionales con el mercado de activos digitales— está alcanzando nuevos máximos, y su volumen de negociación en 24 horas se ha disparado por encima de los 34 millones de dólares. Impulsados por la creciente demanda institucional y minorista de acciones tokenizadas, los analistas del mercado sugieren que el sólido desempeño de NVDAB podría indicar un mayor impulso alcista. Mantente atento
#NVDAB #cryptouniverseofficial #Binance #Square
{spot}(NVDABUSDT)
$NVDAB NVDAB SUPERA LOS 208 $ MIENTRAS SE DISPARA EL VOLUMEN DE NEGOCIACIÓN
NVIDIA Tokenized bStocks (NVDAB) sigue acaparando titulares, ya que su precio en tiempo real se mantiene estable en 208,98 $, lo que marca una sólida recuperación intradía. El interés de los inversores en este token respaldado por activos —que conecta las acciones tecnológicas tradicionales con el mercado de activos digitales— está alcanzando nuevos máximos, y su volumen de negociación en 24 horas se ha disparado por encima de los 34 millones de dólares. Impulsados por la creciente demanda institucional y minorista de acciones tokenizadas, los analistas del mercado sugieren que el sólido desempeño de NVDAB podría indicar un mayor impulso alcista. Mantente atento
#NVDAB #cryptouniverseofficial #Binance #Square
11
·
--
Pulso del auge de la IA: NVIDIA bStock se prepara para una carrera alcista 🚀
Movimiento del precio: $NVDAB cotiza a 203,01 $ en Binance Spot (NVDAB/USDT), con una caída del 1,88 % en las últimas 24 horas. El volumen se mantiene sólido, lo que refleja un interés constante pese al modesto retroceso.
Niveles clave: El soporte inmediato se sitúa en 200,00 $, un suelo redondo que se mantuvo firme en la última corrección. Un colchón más profundo se encuentra cerca de 195,00 $, donde históricamente han reaparecido los compradores. La resistencia limita el repunte actual en torno a 210,00 $, con un techo secundario en 215,00 $. El punto medio del rango está cerca de 207,50 $, nivel que el mercado está poniendo a prueba mientras busca una ruptura.
Por qué es importante: NVIDIA sigue siendo la columna vertebral de la infraestructura de IA, y se espera que el próximo informe de resultados del tercer trimestre destaque la aceleración de la demanda de sus GPU en centros de datos y en la computación en el borde.
Perspectiva a corto plazo (continuación alcista): El impulso está creciendo gracias al entusiasmo generalizado del sector por la IA. La reciente caída parece una oportunidad de compra, y una ruptura por encima de 210,00 $ podría impulsar una subida hacia la zona de resistencia de 215,00 $, manteniendo intacta la tendencia alcista.
#NVDAB #Stocks #BinanceSquare

·
--
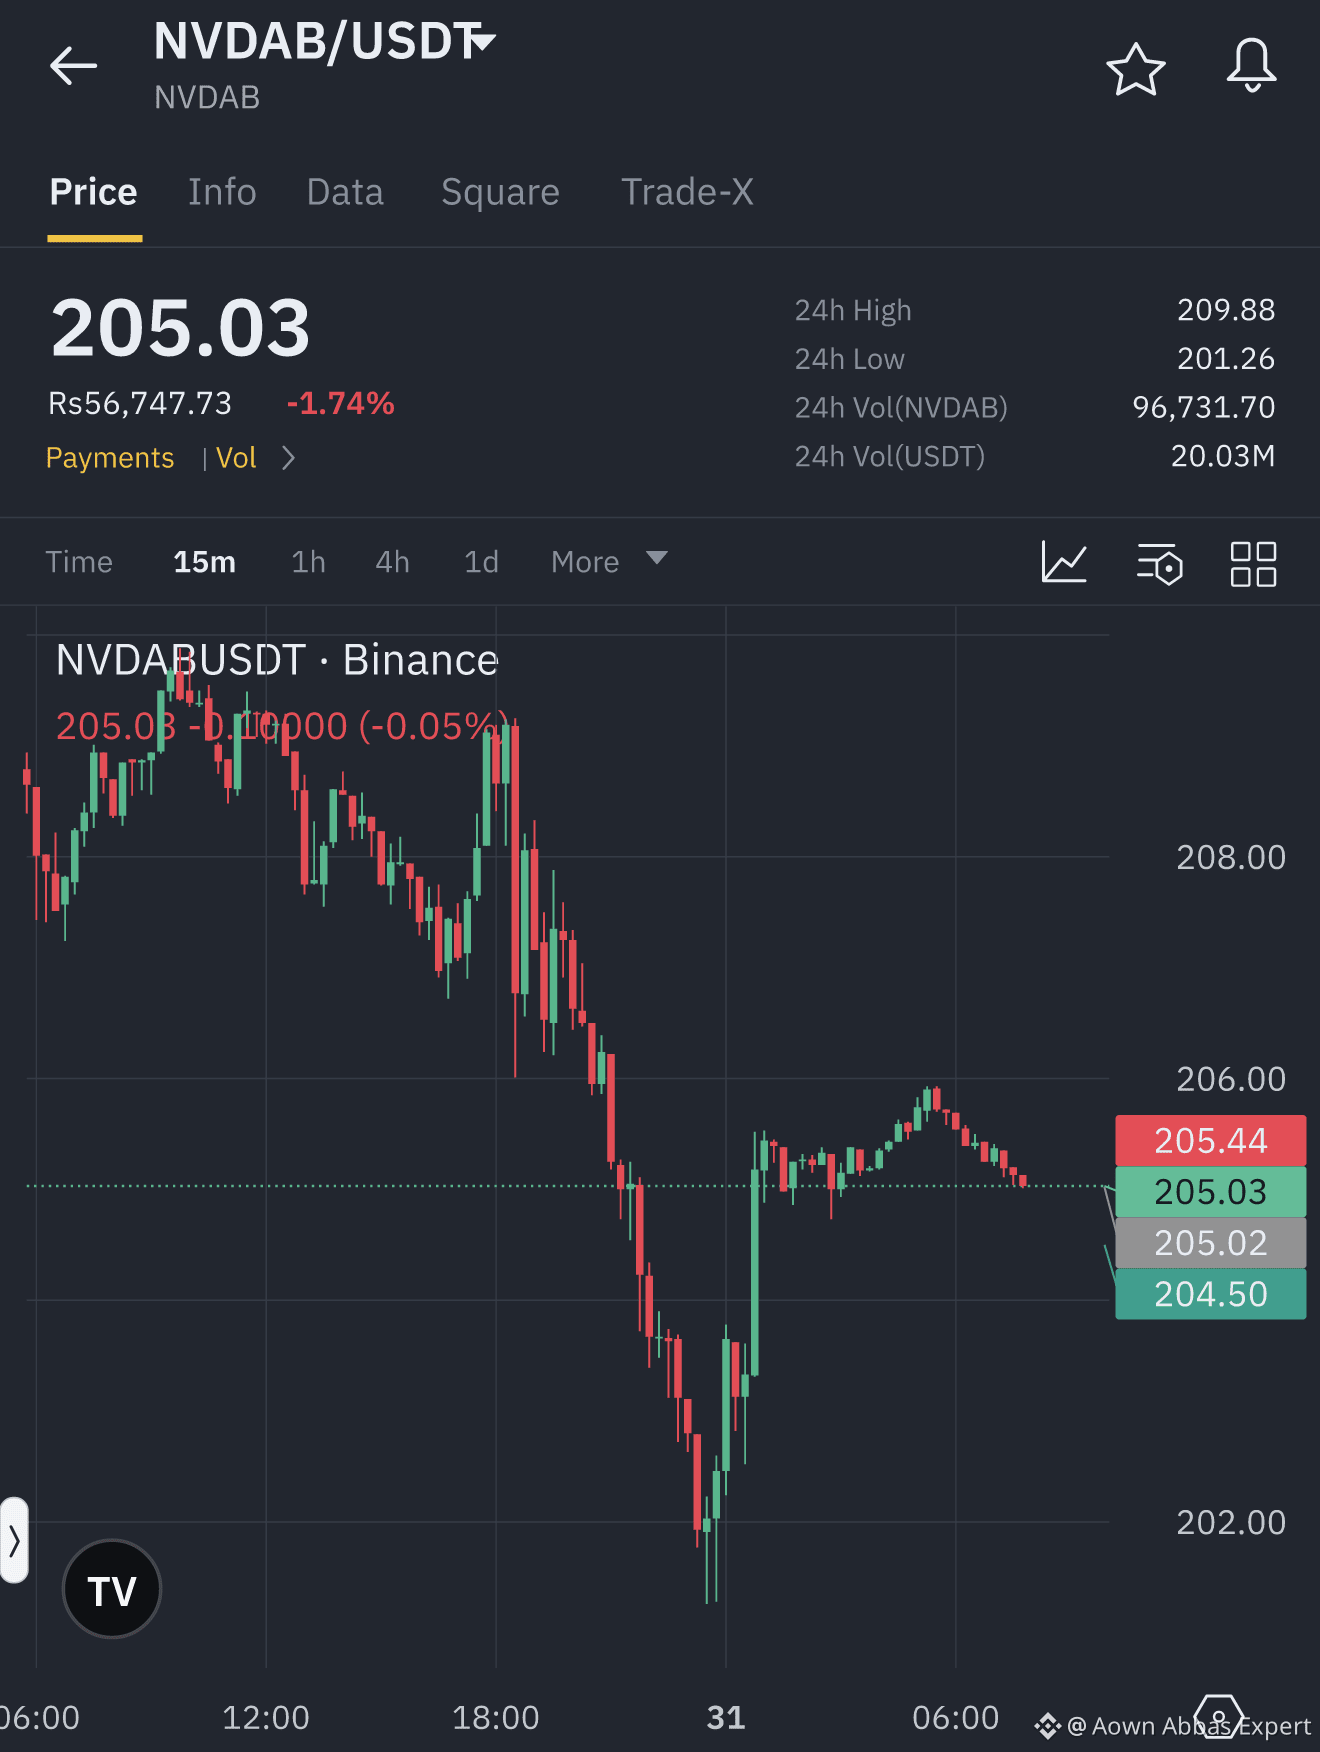
El enfriamiento del volumen cerca de $203.29 plantea la pregunta de si este retroceso se está estabilizando.
$NVDAB bajó un 2.40% en 24 horas con un volumen de $11.52M, mientras que la actividad por hora se redujo a 0.13x del promedio de las últimas 23 horas. El rango reciente, de 201.26 a 209.25, ofrece límites estructurales que conviene vigilar.
Si los compradores defienden el extremo inferior cerca de 201.26 mientras el impulso se aplana, una rotación de vuelta hacia el punto medio de 209.25 se convierte en un escenario lógico. Por el contrario, una ruptura sostenida por debajo de 201.26 invalidaría por completo el escenario de estabilización.
¿Estás atento a una defensa exitosa del rango en 201.26 o preparándote para una caída más profunda por debajo de ese nivel?
Toca $NVDAB para ver el gráfico en tiempo real. #NVDAB #BinanceSquare
2
·
--
$NVDAB cotiza a $205.29 con un volumen de $20.06M tras una caída diaria del 1.40%.
El impulso a corto plazo se enfrió a medida que disminuyó el volumen por hora. Un escenario alcista requiere recuperar el máximo de las últimas 23 horas, de $209.88, para señalar un renovado interés comprador.
Por el contrario, una caída por debajo del mínimo de las últimas 23 horas, de $201.26, invalidaría este intento de estabilización y expondría a un mayor riesgo bajista. Gestione el riesgo con cuidado.
¿Una subida por encima de $209.88 confirmará un cambio en el impulso, o una caída por debajo de $201.26 invalidará la configuración? ¿Qué muestra tu gráfico?
Toca $NVDAB para ver el gráfico en directo. #NVDAB #BinanceSquare
28

En el momento en que The New York Times publicó el nombre de Huang Le, lo que en realidad se volvió a valorar no fue la tabla de envíos de chips de Nvidia, sino el factor humano. Una empresa observa cada año los rostros de miles de altos ejecutivos, pero son muy pocos los que pueden permanecer durante mucho tiempo al lado de Jensen Huang: en la bolsa estadounidense tradicional, los equipos de cumplimiento y relaciones públicas tardan varios días en digerir esa escasez; en activos tokenizados como NVDAB, la ventana para hacerlo se reduce a un alfiler en la cadena.
Empecemos por un aspecto que suele pasar desapercibido: ha cambiado el reloj de negociación de los eventos de riesgo. Cuando la bolsa estadounidense tradicional se enfrenta a acusaciones geopolíticas relacionadas con altos ejecutivos, hay un vacío entre la publicación de la noticia y la apertura del mercado. Las subastas previas a la apertura, las cotizaciones de los creadores de mercado y las respuestas de la empresa filtran la reacción emocional capa por capa. Las acciones tokenizadas cotizan continuamente, y la madrugada en Asia coincide justo con algunas de las horas de menor liquidez. Un solo despacho puede provocar en el libro de órdenes una desviación muy superior a la que justifican los fundamentos. Ante un mismo hecho, el primer impacto que soportan los tenedores de NVDAB no es una revisión de la valoración, sino un descuento por falta de liquidez.
Veamos ahora la estructura en cadena. Las órdenes de las acciones tokenizadas suelen concentrarse de forma natural en unos pocos niveles de precio, y el rango de cotización de los creadores de mercado es mucho más estrecho que el de la acción al contado. Cuando esta escasa profundidad se enfrenta a una narrativa geopolítica, el deslizamiento se multiplica; por su parte, el verdadero capital institucional no acudirá a la cadena a reaccionar a la noticia en ese momento: esperará la postura oficial de cumplimiento del emisor y la respuesta formal de la empresa subyacente. Por eso, ese alfiler de la madrugada refleja emociones, no una nueva valoración institucional de Nvidia. Confundir un impulso repentino con una tendencia es una de las formas más habituales de perder dinero con este tipo de activos.
Hay un detalle que merece atención: una publicación en la plaza que decía «cuando recupere lo invertido, pasaré a acciones estadounidenses» recibió 57 me gusta y 59 comentarios; otra publicación que mencionaba a Huang Le por su nombre obtuvo 17 me gusta y 17 comentarios. Que el número de comentarios iguale o incluso supere al de me gusta es una estructura típica de espectadores: la gente debate, pero el dinero no se mueve. Sin capital adicional que la respalde, una narrativa geopolítica casi siempre genera un impulso, no una tendencia, sobre todo cuando su protagonista es una variable relacionada con el personal y ajena al ciclo de los chips.
Por último, el verdadero valor informativo de este episodio: es una prueba de resistencia, y el objeto de la prueba no es Nvidia, sino el emisor. Las acciones estadounidenses tokenizadas no otorgan la condición de accionista ni derechos de voto. Cuando se producen turbulencias en la dirección de la empresa subyacente, investigaciones legales o suspensiones temporales de cotización, ¿en qué momento se calcula el valor liquidativo?, ¿se suspenden las suscripciones y los reembolsos?, ¿quién respalda las cotizaciones en condiciones extremas de mercado? En tiempos normales nadie consulta estas reglas; el día que ocurre un problema, son las que determinan quién queda atrapado.
Mi conclusión es clara: no perseguir estos impulsos geopolíticos. Hay que esperar al anuncio del emisor y a que se restablezca la formación de precios de la acción al contado, y después observar si vuelve a la normalidad la prima de NVDAB. Las señales que realmente hay que vigilar en el libro de órdenes son el estado de las suscripciones y reembolsos, y el rango de cotización de los creadores de mercado, no los titulares de The New York Times. Los titulares siempre se difunden más rápido que las aclaraciones; no construyas una posición basándote en los titulares.
#NVDAB #Crypto
3
·
--
📊 NVDAB – Recomendación de trading
🟢 LARGO – Posible rebote
Precio actual: 205.36
Análisis: El indicador RSI se encuentra en 29.9 en el gráfico de una hora, lo que indica que ha entrado en zona de sobreventa. El precio podría estar cerca de un rebote alcista, especialmente ante las señales de recuperación de la presión compradora. Se recomienda esperar la confirmación del cambio de tendencia antes de entrar.
🎯 Objetivos:
* Primer objetivo: 209.00
* Segundo objetivo: 213.00
* Tercer objetivo: 218.00
🛑 Stop loss: 201.50
⚠️ Observa el movimiento del precio antes de entrar, ya que la sobreventa no garantiza un rebote.
🔥 Busca oportunidades
$NVDAB #NVDAB
46

$NVDAB: El mito del volumen y la intención de los participantes
¿Confirma siempre un volumen elevado la dirección del precio? Muchos operadores creen que una vela grande valida automáticamente un movimiento. Cuando vemos que la dirección horaria de $NVDAB apunta a la baja mientras el volumen se mantiene por encima del nivel de referencia, es fácil suponer que la tendencia es imparable. Sin embargo, el volumen representa actividad, no un resultado garantizado. Una actividad elevada suele indicar un enfrentamiento entre fuerzas opuestas, más que el control de un solo bando.
Piensa en el volumen como el combustible de un motor. Aunque el combustible es necesario para avanzar, no determina el destino. Si $NVDAB registra un volumen elevado durante una caída, podría indicar que los compradores están interviniendo para absorber la presión vendedora. El precio actual es 207.16 y el RSI está en 44.0491. Estas métricas reflejan la velocidad y la fuerza del movimiento, pero no tienen en cuenta las órdenes ocultas que esperan cerca de 206.01. Una idea errónea común es que una ruptura con volumen es segura. En realidad, los repuntes de volumen suelen producirse en puntos de agotamiento, cuando los últimos participantes finalmente entran en acción.
Podemos reevaluar esto observando cómo reacciona el precio después del impulso inicial. Si el precio no logra mantenerse por debajo de 207.98 o 208.615 pese a la elevada actividad, la supuesta ruptura bajista podría ser en realidad una trampa. En lugar de considerar el volumen una confirmación de certeza, interprétalo como una señal de que hay mucho en juego. El mecanismo de absorción puede convertir una caída con mucho volumen en un giro si la liquidez en 206.01 se mantiene firme. Un volumen elevado es simplemente una invitación a prestar más atención.
Análisis de mercado probabilístico; no constituye una recomendación ni garantiza rendimientos.
¿Qué supuesto de trading te gustaría cuestionar a continuación?
#NVDAB #CryptoLearning
$NVDAB : El mito del volumen y la intención de los participantes
¿Confirma siempre un volumen elevado la dirección del precio? Muchos operadores creen que una vela grande valida automáticamente un movimiento. Cuando vemos que la dirección horaria de $NVDAB apunta a la baja mientras el volumen se mantiene por encima del nivel de referencia, es fácil suponer que la tendencia es imparable. Sin embargo, el volumen representa actividad, no un resultado garantizado. Una actividad elevada suele indicar un enfrentamiento entre fuerzas opuestas, más que el control de un solo bando.
Piensa en el volumen como el combustible de un motor. Aunque el combustible es necesario para avanzar, no determina el destino. Si $NVDAB registra un volumen elevado durante una caída, podría indicar que los compradores están interviniendo para absorber la presión vendedora. El precio actual es 207.16 y el RSI está en 44.0491. Estas métricas reflejan la velocidad y la fuerza del movimiento, pero no tienen en cuenta las órdenes ocultas que esperan cerca de 206.01. Una idea errónea común es que una ruptura con volumen es segura. En realidad, los repuntes de volumen suelen producirse en puntos de agotamiento, cuando los últimos participantes finalmente entran en acción.
Podemos reevaluar esto observando cómo reacciona el precio después del impulso inicial. Si el precio no logra mantenerse por debajo de 207.98 o 208.615 pese a la elevada actividad, la supuesta ruptura bajista podría ser en realidad una trampa. En lugar de considerar el volumen una confirmación de certeza, interprétalo como una señal de que hay mucho en juego. El mecanismo de absorción puede convertir una caída con mucho volumen en un giro si la liquidez en 206.01 se mantiene firme. Un volumen elevado es simplemente una invitación a prestar más atención.
Análisis de mercado probabilístico; no constituye una recomendación ni garantiza rendimientos.
¿Qué supuesto de trading te gustaría cuestionar a continuación?
#NVDAB #CryptoLearning
43
·
--
📊 NVDAB | Recomendación LONG 🟢
Precio: 206.82 | Marco de una hora
📈 Análisis técnico:
* El indicador RSI está en 29.9, lo que indica que ha entrado en zona de sobreventa.
* Existe la posibilidad de un rebote alcista tras una ola de presión vendedora.
* La proximidad del indicador a los niveles de sobreventa podría atraer a los compradores.
* Para confirmar el rebote, se necesita la aparición de una vela alcista y una mejora del impulso.
🎯 Objetivos de la operación:
* TP1: 209.00
* TP2: 212.00
* TP3: 215.00
⛔ Stop loss: 204.00
Entrada: LONG tras confirmar el rebote desde la zona de 206–207.
⚠️ La sobreventa no garantiza una subida; espera la confirmación antes de entrar.
🔥 Busca oportunidades
$NVDAB #NVDAB
38
·
--
📉 NVDAB | Recomendación SHORT 🔴
Precio de referencia: 207.3 USDT | Marco temporal de 30 minutos
📊 Análisis técnico:
* Cruce bajista del MACD, que indica un cambio del impulso a favor de los vendedores.
* El precio está bajo presión vendedora tras retroceder desde los niveles de 215.
* La zona de 207.2 representa actualmente un soporte importante.
* Una ruptura del soporte podría acelerar la caída hacia los siguientes niveles. Investing.com +1
🎯 Objetivos de la operación:
* TP1: 205.5
* TP2: 203.5
* TP3: 200.0
⛔ Stop loss: 210.5
Entrada: SHORT tras confirmar la ruptura de 207.2.
⚠️ Si el precio rebota y se mantiene por encima de 210.5, se cancela la idea de venta.
🔥 Busca oportunidades
$NVDAB #NVDAB
78
·
--
Al observar $NVDAB , además del número en sí, hablemos también de cómo se lee.
En el mercado spot de Binance, el 30/10 de 17:05 a 18:05 (hora de Pekín), el precio cayó un 0,31 % en esa hora. El volumen negociado fue de 237.000 USDT, 0,09 veces el de la hora anterior. El precio de cierre del intervalo fue de 208,04 USDT.
Conviene distinguir entre el calendario de desbloqueo y las ventas efectivas: los desbloqueos de tokens suelen describir cambios en las restricciones existentes, pero no significan que esos tokens se hayan vendido de inmediato. La circulación efectiva, las transferencias y las operaciones son etapas posteriores distintas, y cada una requiere sus propios datos para confirmarse. Los planes publicados también pueden estar sujetos a condiciones o modificaciones. Presentar directamente la cantidad prevista como una oferta de venta que aparecerá inevitablemente en una fecha determinada pasa por alto estos pasos aún no confirmados.
Al hacer seguimiento de los desbloqueos, registra por separado lo previsto, lo que realmente ocurre, los movimientos en cadena y las operaciones; no los reduzcas a una sola conclusión.
#NVDAB #CharlaCripto
¿Puede $NVDAB soportar la presión?
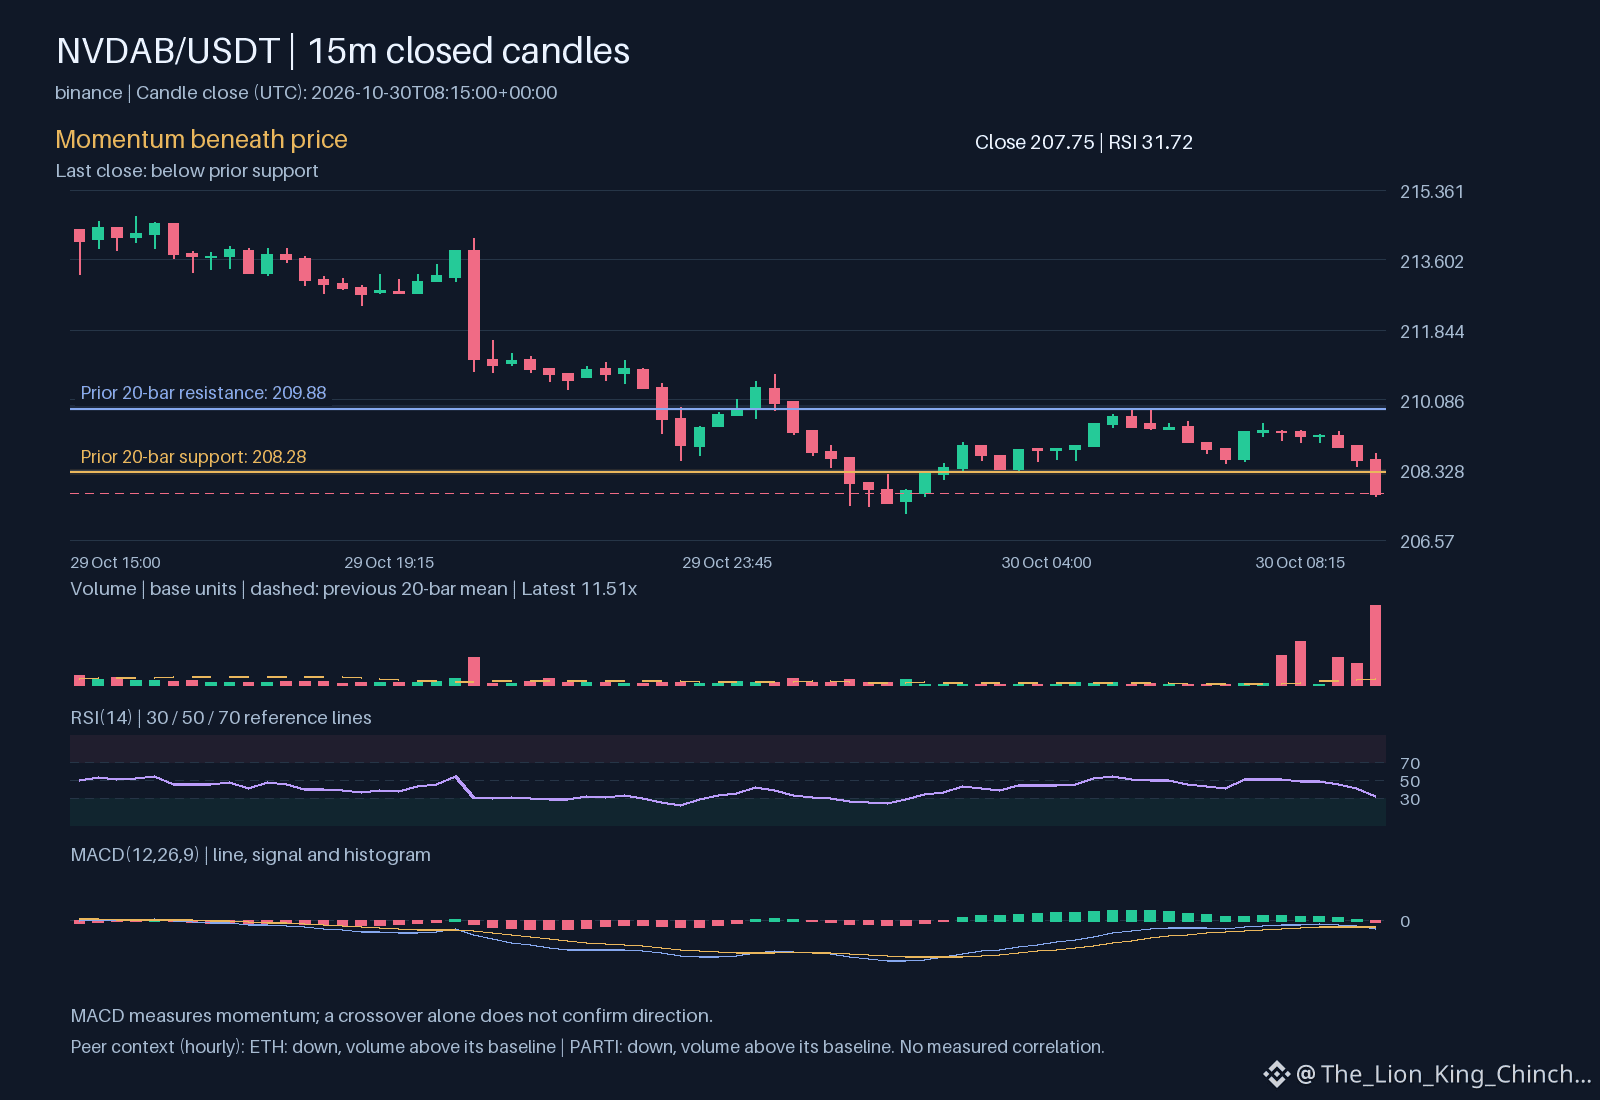
Comprender la diferencia entre una caída repentina del precio y una tendencia sostenida es fundamental para la gestión del riesgo. Para $NVDAB, la dirección horaria es bajista, mientras que el volumen de negociación se mantiene por encima del nivel de referencia. Esto sugiere una participación activa durante el descenso, pero cabe preguntarse si el movimiento se mantiene o si simplemente indica una captura temporal de liquidez. Comparar $NVDAB con activos similares ayuda a aclarar el contexto general sin dar por sentado que existe una causa común. Tanto ETH como PARTI también muestran una dirección horaria bajista y un volumen por encima de sus respectivos niveles de referencia. Aunque los tres activos se mueven en la misma dirección en la misma plataforma, esto no demuestra una correlación medida ni un impulso sectorial compartido.
Un mecanismo que conviene observar es cómo reacciona el precio cuando se encuentra por debajo del soporte en 208.28. En un ejercicio hipotético, si $NVDAB se mantiene por debajo de este nivel mientras el RSI se sitúa en 31.7206, la presión bajista podría estar consolidándose en lugar de agotarse. A diferencia de una simple clasificación de activos, estas observaciones requieren analizar el MACD de -0.236617 y la señal MACD de -0.183441 para determinar si el impulso bajista se está acelerando. Para reevaluar esta interpretación, observa si la variación diaria de -2.83884 empieza a estabilizarse cerca del VWAP de 211.099. Las diferencias horarias entre estos activos nos recuerdan que la dirección por sí sola es menos importante que el nivel en el que finalmente se estabiliza el precio.
Análisis probabilístico del mercado; no constituye una recomendación ni garantiza rendimientos.
La comparación que conviene tener presente: $ETH tiene una dirección horaria bajista y un volumen por encima de su nivel de referencia; $PARTI tiene una dirección horaria bajista y un volumen por encima de su nivel de referencia. Esto, por sí solo, no demuestra que exista una correlación.
En esta comparación, ¿qué importa más: la dirección o cómo se mantiene el movimiento?
#NVDAB #ETH #PARTI
¿Puede $NVDAB soportar la presión?
Comprender la diferencia entre una caída repentina del precio y una tendencia sostenida es fundamental para la gestión del riesgo. Para $NVDAB , la dirección horaria es bajista, mientras que el volumen de negociación se mantiene por encima del nivel de referencia. Esto sugiere una participación activa durante el descenso, pero cabe preguntarse si el movimiento se mantiene o si simplemente indica una captura temporal de liquidez. Comparar $NVDAB con activos similares ayuda a aclarar el contexto general sin dar por sentado que existe una causa común. Tanto ETH como PARTI también muestran una dirección horaria bajista y un volumen por encima de sus respectivos niveles de referencia. Aunque los tres activos se mueven en la misma dirección en la misma plataforma, esto no demuestra una correlación medida ni un impulso sectorial compartido.
Un mecanismo que conviene observar es cómo reacciona el precio cuando se encuentra por debajo del soporte en 208.28. En un ejercicio hipotético, si $NVDAB se mantiene por debajo de este nivel mientras el RSI se sitúa en 31.7206, la presión bajista podría estar consolidándose en lugar de agotarse. A diferencia de una simple clasificación de activos, estas observaciones requieren analizar el MACD de -0.236617 y la señal MACD de -0.183441 para determinar si el impulso bajista se está acelerando. Para reevaluar esta interpretación, observa si la variación diaria de -2.83884 empieza a estabilizarse cerca del VWAP de 211.099. Las diferencias horarias entre estos activos nos recuerdan que la dirección por sí sola es menos importante que el nivel en el que finalmente se estabiliza el precio.
Análisis probabilístico del mercado; no constituye una recomendación ni garantiza rendimientos.
La comparación que conviene tener presente: $ETH tiene una dirección horaria bajista y un volumen por encima de su nivel de referencia; $PARTI tiene una dirección horaria bajista y un volumen por encima de su nivel de referencia. Esto, por sí solo, no demuestra que exista una correlación.
En esta comparación, ¿qué importa más: la dirección o cómo se mantiene el movimiento?
#NVDAB #ETH #PARTI
56
$NVDAB: ¿Las velas de gran volumen garantizan el éxito?
Mito: Un volumen elevado demuestra que una ruptura es real.
Pregunta
Los traders suelen asumir que, cuando el volumen se dispara, el movimiento del precio es permanente. Para $NVDAB, la dirección horaria es alcista y el volumen está por encima de su nivel de referencia. Muchos ven esta intensa actividad y esperan una tendencia fluida. Pero ¿la participación garantiza la dirección?
Mecanismo
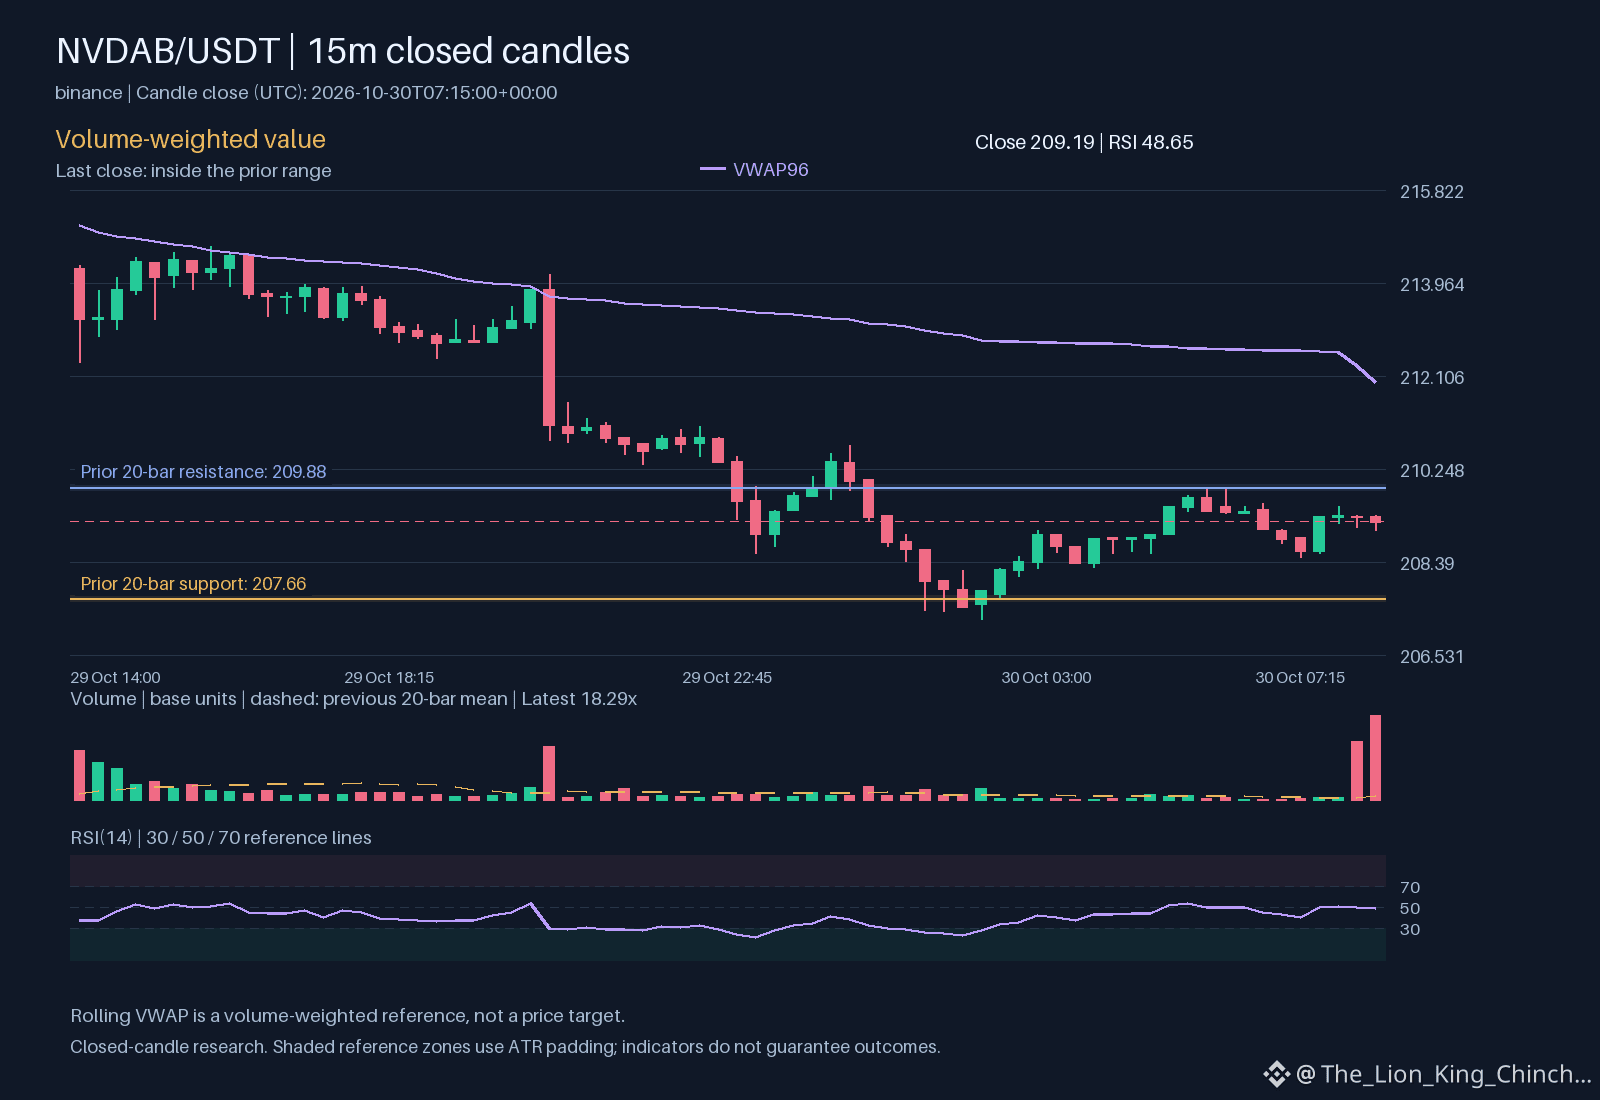
El volumen mide el esfuerzo, no solo el resultado. Un pico significa que hay más traders activos, pero no indica quién está ganando. Los vendedores pueden generar un volumen elevado mientras el precio se mantiene dentro del rango registrado. Si el cierre sigue por debajo de la resistencia, la oposición contrarrestó el esfuerzo. El indicador de volumen relativo confirma la actividad, pero no confirma por sí solo la presión compradora.
Fíjate dónde cierra la vela. Si el precio se mantiene cerca del máximo de la vela con un volumen sostenido, el movimiento tiene convicción. Si cierra cerca del punto medio, el mercado está indeciso. Esta distinción permite diferenciar una ruptura de una trampa.
Limitaciones
Esta lógica falla durante las horas de baja liquidez. En mercados poco líquidos pueden aparecer picos falsos debido a unas pocas operaciones. Observa el VWAP diario. Si las velas horarias se mantienen por encima, la tendencia cuenta con respaldo estructural. Si caen por debajo, el optimismo inicial se desvanece. No confundas rapidez con seguridad. Un movimiento rápido con volumen elevado puede revertirse enseguida si se rompe el soporte. Reevalúa siempre el cierre en relación con el rango. La energía genera oportunidades, pero solo la estructura aporta fiabilidad. Concéntrate en dónde se estabiliza el precio, no solo en la intensidad de su movimiento. Los datos muestran la actividad; el gráfico, el resultado. Confía en la estructura, no en el ruido. 📊
Investigación de mercado probabilística, no es una recomendación ni garantiza rendimientos.
¿Qué supuesto de trading te gustaría cuestionar a continuación?
#NVDAB #CryptoLearning
$NVDAB : ¿Las velas de gran volumen garantizan el éxito?
Mito: Un volumen elevado demuestra que una ruptura es real.
Pregunta
Los traders suelen asumir que, cuando el volumen se dispara, el movimiento del precio es permanente. Para $NVDAB , la dirección horaria es alcista y el volumen está por encima de su nivel de referencia. Muchos ven esta intensa actividad y esperan una tendencia fluida. Pero ¿la participación garantiza la dirección?
Mecanismo
El volumen mide el esfuerzo, no solo el resultado. Un pico significa que hay más traders activos, pero no indica quién está ganando. Los vendedores pueden generar un volumen elevado mientras el precio se mantiene dentro del rango registrado. Si el cierre sigue por debajo de la resistencia, la oposición contrarrestó el esfuerzo. El indicador de volumen relativo confirma la actividad, pero no confirma por sí solo la presión compradora.
Fíjate dónde cierra la vela. Si el precio se mantiene cerca del máximo de la vela con un volumen sostenido, el movimiento tiene convicción. Si cierra cerca del punto medio, el mercado está indeciso. Esta distinción permite diferenciar una ruptura de una trampa.
Limitaciones
Esta lógica falla durante las horas de baja liquidez. En mercados poco líquidos pueden aparecer picos falsos debido a unas pocas operaciones. Observa el VWAP diario. Si las velas horarias se mantienen por encima, la tendencia cuenta con respaldo estructural. Si caen por debajo, el optimismo inicial se desvanece. No confundas rapidez con seguridad. Un movimiento rápido con volumen elevado puede revertirse enseguida si se rompe el soporte. Reevalúa siempre el cierre en relación con el rango. La energía genera oportunidades, pero solo la estructura aporta fiabilidad. Concéntrate en dónde se estabiliza el precio, no solo en la intensidad de su movimiento. Los datos muestran la actividad; el gráfico, el resultado. Confía en la estructura, no en el ruido. 📊
Investigación de mercado probabilística, no es una recomendación ni garantiza rendimientos.
¿Qué supuesto de trading te gustaría cuestionar a continuación?
#NVDAB #CryptoLearning
26
·
--
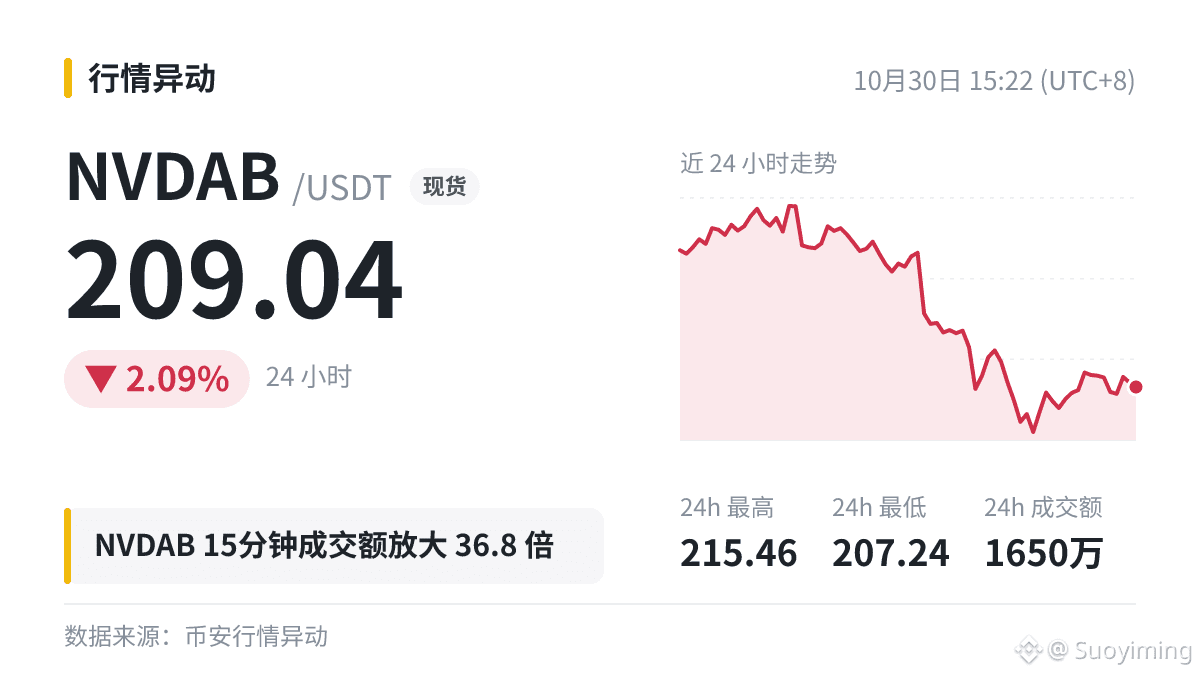
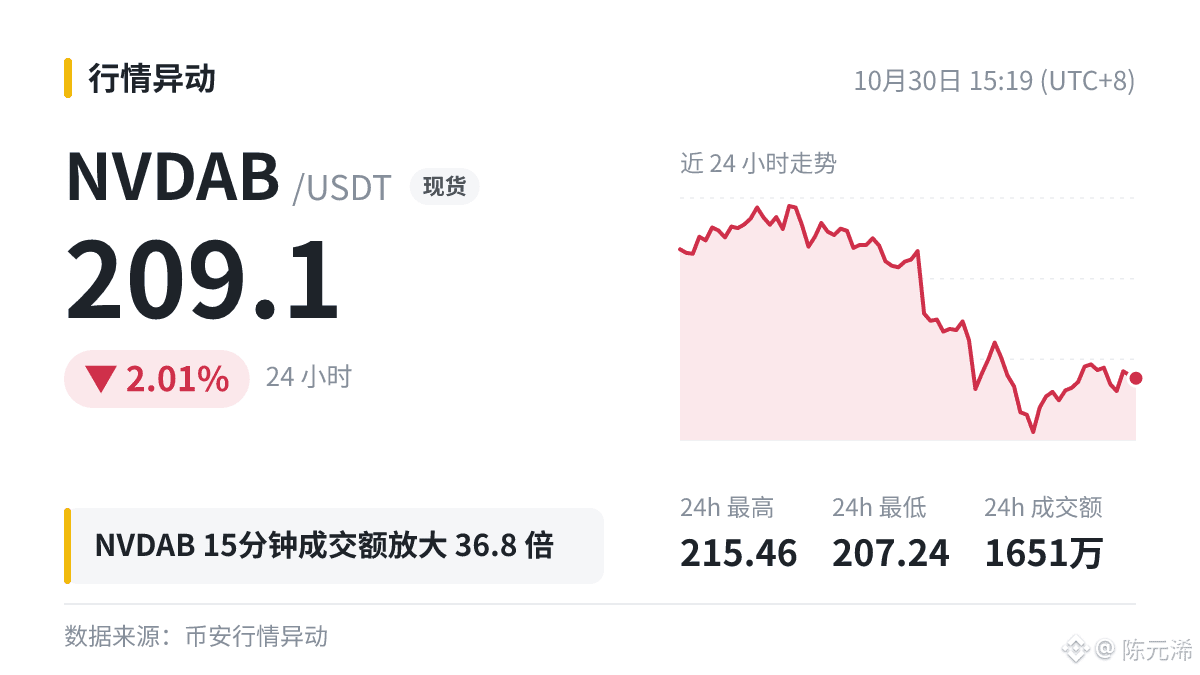
📌 $NVDAB Volumen negociado en 15 minutos: 2,57 millones de dólares (36,8 veces la media)
El precio apenas se movió; precio actual: 209.04
Cuando observo un aumento del volumen, normalmente me fijo en dos cosas: cuánto aumenta y en qué nivel cierra el precio.
#NVDAB
📌 $NVDAB Volumen negociado en 15 minutos: 2,57 millones de dólares (36,8 veces la media)
El precio apenas se movió; precio actual: 209.04
Cuando observo un aumento del volumen, normalmente me fijo en dos cosas: cuánto aumenta y en qué nivel cierra el precio.
#NVDAB
El precio apenas se movió; precio actual: 209.04
Cuando observo un aumento del volumen, normalmente me fijo en dos cosas: cuánto aumenta y en qué nivel cierra el precio.
#NVDAB
·
--
¡Vaya, esta tendencia está bastante emocionante!
$NVDAB 15 minutos: el volumen se multiplicó por 36,8 y el precio prácticamente no se movió.
Cuanto más volátil sea una moneda, más conviene operar en varias tandas; entrar o salir de una sola vez puede hacer que te quedes fuera.
#NVDAB
Esto es solo un registro del mercado; toma tus propias decisiones de inversión.

¡Hermanos!
$NVDAB En 15 minutos, el volumen de transacciones se multiplicó por 36,8.
El precio todavía apenas se ha movido. ¿Está a punto de cambiar la tendencia?
La divergencia entre volumen y precio suele indicar una intensa rotación de manos. Veamos qué dirección toma. ¿Adónde creen que irá ahora?
#NVDAB
$NVDAB En 15 minutos, el volumen de transacciones se multiplicó por 36,8.
El precio todavía apenas se ha movido. ¿Está a punto de cambiar la tendencia?
La divergencia entre volumen y precio suele indicar una intensa rotación de manos. Veamos qué dirección toma. ¿Adónde creen que irá ahora?
#NVDAB
29

·
--
🐋 El volumen negociado en $NVDAB 15 minutos fue de aproximadamente 2,57 millones de dólares, 36,8 veces el promedio anterior; el precio apenas se movió durante ese período.
Cuando aumenta el volumen, mucha gente piensa instintivamente que ha entrado mucho capital, pero no es tan sencillo.
El aumento del volumen en intervalos de un minuto puede generar bastante ruido; un pico en una sola vela K podría deberse simplemente a una orden grande. Que el volumen aumente durante varias velas consecutivas es más significativo.
A veces, el aumento del volumen se debe a liquidaciones masivas: las órdenes de liquidación se ejecutan de forma forzada, así que su significado es distinto al de las compras y ventas voluntarias. Hay que analizarlo junto con las liquidaciones.
En las operaciones apalancadas, primero hay que calcular si puedes soportar el peor escenario y después considerar qué indican los indicadores.
#NVDAB
3
·
--
El volumen se disparó hasta 5,73 veces por encima del promedio mientras $NVDAB retrocedía un 1,91 % hasta los 214,02 $.
Los cierres por hora rondan los 213,26 después de poner a prueba el límite inferior de su rango de 212,70 a 218,70.
Si los compradores defienden el límite inferior y recuperan los 218,70 con un volumen sostenido, el impulso podría cambiar al alza. Por el contrario, una caída sostenida por debajo de 212,70 invalidaría el escenario de estabilización.
¿Esperarás a que recupere los 218,70 para confirmar la fortaleza, o una caída por debajo de 212,70 invalidaría tu estrategia?
Toca $NVDAB para ver el gráfico en directo. #NVDAB #BinanceSquare
59,7 millones de dólares, 9.600 tarjetas A100, lo que da 6.220 dólares por tarjeta. El anuncio de este lote de máquinas en eBay indica 300 racks, 1.200 servidores GPU, 384 TB de memoria de vídeo y 1,4 PB de memoria RAM; el vendedor es Core 4 Solution. Al poner todas estas cifras juntas, lo que más llama la atención es el precio por tarjeta.
Primero, confirmemos el modelo de este equipo. 384 TB de memoria de vídeo divididos entre 9.600 tarjetas dan exactamente 40 GB por tarjeta, no la versión de 80 GB. Es un SKU antiguo. Está instalado en 300 racks con 1.200 servidores, un promedio de cuatro por rack, así que la densidad tampoco es alta. Parece un clúster que ya completó su ciclo de depreciación y que están liquidando en un solo lote, no una configuración estándar para una nueva fábrica de IA.
Primero, el hecho de que se ofrezca todo el lote junto dice más que el precio unitario. Si se vendieran al por menor las 9.600 tarjetas, en teoría el precio por unidad podría ser más alto, pero el vendedor optó por ofrecerlas todas juntas por 59,7 millones. Esto indica que hay pocos compradores capaces de absorber de una vez 300 racks y también que el vendedor busca rapidez, no una prima. La capacidad de cómputo está pasando de ser una «renta de escasez» a convertirse en «activos por liquidar». Este cambio de estatus merece más atención que la cotización de cualquier tarjeta individual.
Segundo, el camino por el que esta señal llega a NVDAB es largo y tampoco es lineal. Los precios publicados de segunda mano primero afectan las expectativas sobre los precios de alquiler; estos, a su vez, afectan el ritmo de compras de los proveedores de servicios en la nube; y solo entonces el ritmo de compras influye en las previsiones de envíos. Entre una etapa y otra hay dos o tres trimestres. Operar considerando directamente el precio anunciado en eBay como una noticia negativa para NVDAB equivale a saltarse toda la cadena de transmisión y terminar pagando por un titular.
Tercero, la verdadera referencia para valorar NVDAB no está en eBay, sino en el valor liquidativo al cierre y en el diferencial de apertura tras la noche. El token cotiza las 24 horas del día, los 7 días de la semana, mientras que el activo subyacente solo se valora durante las seis horas y media de la sesión bursátil estadounidense. Si este tipo de noticias aparece durante la sesión asiática, el token puede reaccionar primero, pero eso es un descuento por sentimiento, no por valor liquidativo. Una vez que cierra la bolsa estadounidense y se determina el NAV, el diferencial de apertura del día siguiente es lo que constituye una verdadera reevaluación en dinero contante y sonante. Esta diferencia estructural de horarios es un marco de operación más útil que la noticia en sí.
Cuarto, el riesgo está en la profundidad del mercado. Fuera del horario de la bolsa estadounidense, el libro de órdenes de NVDAB ya suele ser poco profundo; una sola orden grande puede sacar la prima o el descuento de un rango razonable, y los creadores de mercado pueden retirar primero las cotizaciones de un lado cuando la dirección no está clara. En esos momentos, el precio que se ve en pantalla no necesariamente es el precio al que alguien está dispuesto a operar. Lo que de verdad hay que vigilar es la velocidad con la que se recupera el libro de órdenes cuando se cierra el diferencial, no el valor absoluto del diferencial en sí.
Mi opinión es que esta noticia, por sí sola, no basta para determinar la dirección de NVDAB, pero ofrece una excelente oportunidad para observar el mercado. Si en las próximas semanas aumentan las ofertas de lotes similares de capacidad de cómputo y los precios de cierre siguen bajando, eso sí sería una prueba empírica de que el ciclo de gasto de capital está tocando techo, en lugar de ser una noticia aislada. A la inversa, si nadie acaba comprando este lote de 59,7 millones, significaría que el mercado aún no ha llegado a un consenso sobre el valor residual de los SKU antiguos, y la curva de depreciación solo se volvería más pronunciada. Estas dos posibles evoluciones tienen implicaciones completamente distintas para NVDAB; es demasiado pronto para sacar conclusiones.
Aviso de riesgo: las cotizaciones de acciones tokenizadas fuera del horario de negociación tienen un valor de referencia limitado. Apostar por el diferencial nocturno es, en esencia, apostar por la liquidez, no por los fundamentos.
#NVDAB #Cripto
18
Desglosémoslo rápidamente...
Seguimiento de ATH/ATL 🎯
Cerca de máximos históricos:
$BFUSD - a un 0.1%
$NVDAB - a un 11.9%
Cerca de mínimos históricos:
$XUSD - a un 0.2%
Las rupturas de ATH suelen indicar un fuerte impulso. Los rebotes de ATL pueden ser oportunidades interesantes de reversión. Siempre haz tu propia investigación (DYOR).
Guarda esta publicación
#NVDAB #XUSD #BFUSD #CryptoNews #Trending
📱 Sigue a @PoorCryptoMan
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinanceSAFUFundTransferCompleted7499BTC
22,418 visualizaciones
605 participa(n) en el debate
2
#BinanceRecovery90% of stolen assets
94,303 visualizaciones
146 participa(n) en el debate
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
107,618 visualizaciones
631 participa(n) en el debate
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
21,033 visualizaciones
396 participa(n) en el debate
5
#CZSaysCompensationIsinPlaceUsersAreProtected
104,810 visualizaciones
1,296 participa(n) en el debate
6
#IntelHasItsWorstDaySince1974
36,831 visualizaciones
644 participa(n) en el debate
7
#TRMCambodianCasinosReceived$1.07BInCrypto
9,453 visualizaciones
66 participa(n) en el debate
8
#USDCCirculationFallsAbout800MInSevenDays
59,221 visualizaciones
680 participa(n) en el debate
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
13,282 visualizaciones
94 participa(n) en el debate
10
#OpenAICutsFundraisingTargetBy$10B
3,043 visualizaciones
72 participa(n) en el debate