
#moneybasics
moneybasics
1,022 visualizaciones
5 participa(n) en el debate
Populares
Novedades

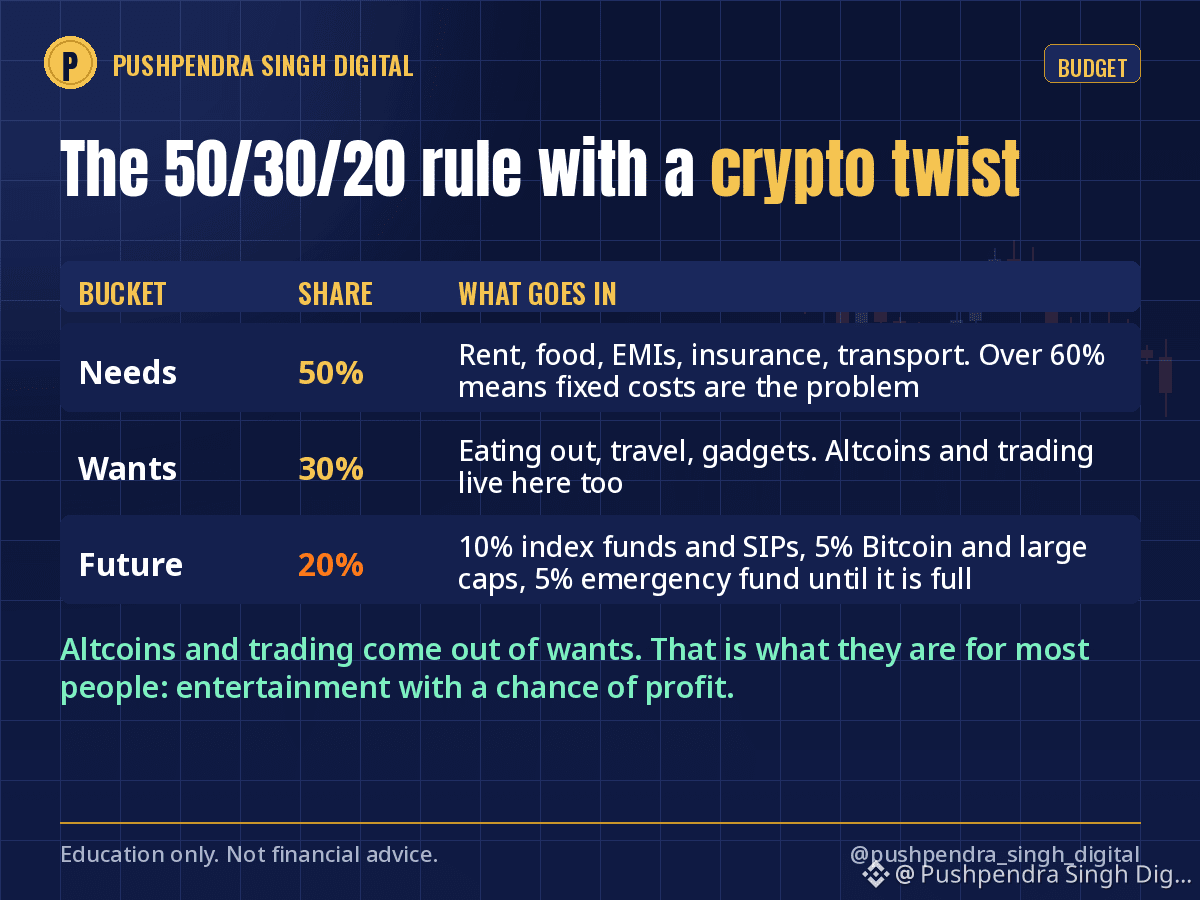
La regla 50/30/20 es el presupuesto más sencillo que conozco. Así es como la adapto para alguien que también tiene criptomonedas.
50 % necesidades: alquiler, comida, cuotas de préstamos, seguros, transporte. Si esto supera el 60 %, el problema no son tus inversiones, sino tus gastos fijos.
30 % caprichos: salir a comer, viajar, dispositivos, suscripciones. Sin culpa, siempre que no te pases del límite.
20 % futuro: aquí viene el giro.
De ese 20 %, lo reparto así:
10 % para inversiones aburridas que se acumulan: fondos indexados, EPF o PPF, SIP.
5 % para Bitcoin y criptomonedas de gran capitalización, comprados cada mes, sin intentar predecir el mercado.
5 % para el fondo de emergencia hasta que alcance el equivalente a 6 meses de gastos; después, se destina a la categoría que más lo necesite.
Las altcoins y el trading no tienen una partida presupuestaria. Salen del 30 % de caprichos, porque para la mayoría son eso: entretenimiento con posibilidad de ganar dinero.
Quizá suene duro. Pero evita que un mal mes toque el dinero que realmente construye tu vida.
¿Cómo repartes tu dinero ahora mismo, con sinceridad?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #Budgeting #MoneyBasics
La regla 50/30/20 es el presupuesto más sencillo que conozco. Así es como la adapto para alguien que también tiene criptomonedas.
50 % necesidades: alquiler, comida, cuotas de préstamos, seguros, transporte. Si esto supera el 60 %, el problema no son tus inversiones, sino tus gastos fijos.
30 % caprichos: salir a comer, viajar, dispositivos, suscripciones. Sin culpa, siempre que no te pases del límite.
20 % futuro: aquí viene el giro.
De ese 20 %, lo reparto así:
10 % para inversiones aburridas que se acumulan: fondos indexados, EPF o PPF, SIP.
5 % para Bitcoin y criptomonedas de gran capitalización, comprados cada mes, sin intentar predecir el mercado.
5 % para el fondo de emergencia hasta que alcance el equivalente a 6 meses de gastos; después, se destina a la categoría que más lo necesite.
Las altcoins y el trading no tienen una partida presupuestaria. Salen del 30 % de caprichos, porque para la mayoría son eso: entretenimiento con posibilidad de ganar dinero.
Quizá suene duro. Pero evita que un mal mes toque el dinero que realmente construye tu vida.
¿Cómo repartes tu dinero ahora mismo, con sinceridad?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50 % necesidades: alquiler, comida, cuotas de préstamos, seguros, transporte. Si esto supera el 60 %, el problema no son tus inversiones, sino tus gastos fijos.
30 % caprichos: salir a comer, viajar, dispositivos, suscripciones. Sin culpa, siempre que no te pases del límite.
20 % futuro: aquí viene el giro.
De ese 20 %, lo reparto así:
10 % para inversiones aburridas que se acumulan: fondos indexados, EPF o PPF, SIP.
5 % para Bitcoin y criptomonedas de gran capitalización, comprados cada mes, sin intentar predecir el mercado.
5 % para el fondo de emergencia hasta que alcance el equivalente a 6 meses de gastos; después, se destina a la categoría que más lo necesite.
Las altcoins y el trading no tienen una partida presupuestaria. Salen del 30 % de caprichos, porque para la mayoría son eso: entretenimiento con posibilidad de ganar dinero.
Quizá suene duro. Pero evita que un mal mes toque el dinero que realmente construye tu vida.
¿Cómo repartes tu dinero ahora mismo, con sinceridad?
Solo con fines educativos; no es asesoramiento financiero.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
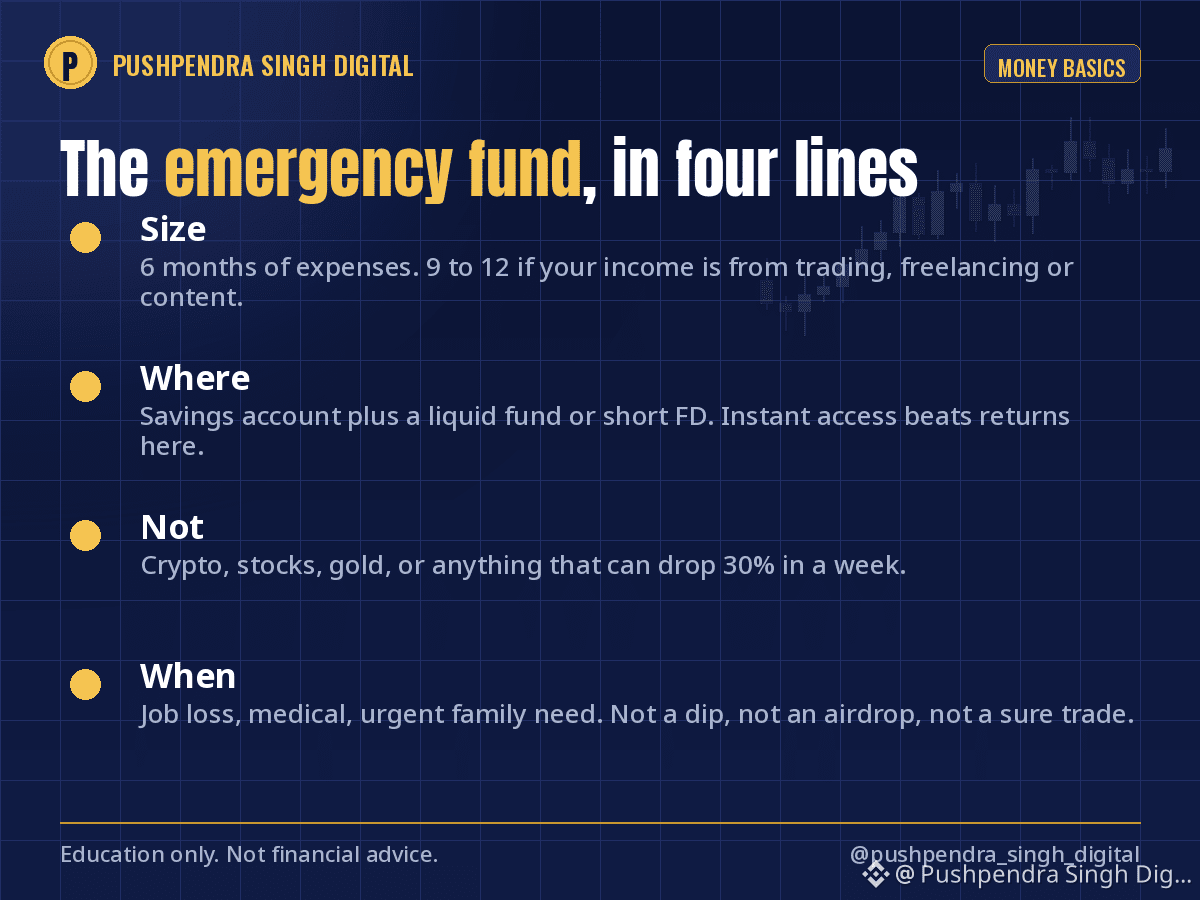
El fondo de emergencia es lo menos emocionante de las finanzas personales. También es la razón por la que algunas personas sobreviven un accidente y otras no.
Reglas que sigo:
Tamaño: 6 meses de gastos. Si tus ingresos vienen del trading, el freelancing o el contenido, ponlo entre 9 y 12.
Dónde: dividido entre una cuenta de ahorros y un fondo líquido o un FD (plazo fijo) a corto plazo. El acceso instantáneo importa más que el rendimiento.
No: cripto, acciones, oro, ni nada que pueda caer un 30% en una semana.
Cuándo usarlo: pérdida de empleo, asuntos médicos, necesidad familiar urgente. No una caída del mercado, no un airdrop, no una operación "segura".
Cuando el fondo de emergencia está completo, dejas de tomar decisiones basadas en el miedo en el mercado. Puedes aguantar un mes rojo porque el alquiler no depende de eso.
¿Cuántos meses de gastos tienes apartados hoy? Sé sincero; aquí no hay juicios.
#EmergencyFund #PersonalFinance #MoneyBasics
El fondo de emergencia es lo menos emocionante de las finanzas personales. También es la razón por la que algunas personas sobreviven un accidente y otras no.
Reglas que sigo:
Tamaño: 6 meses de gastos. Si tus ingresos vienen del trading, el freelancing o el contenido, ponlo entre 9 y 12.
Dónde: dividido entre una cuenta de ahorros y un fondo líquido o un FD (plazo fijo) a corto plazo. El acceso instantáneo importa más que el rendimiento.
No: cripto, acciones, oro, ni nada que pueda caer un 30% en una semana.
Cuándo usarlo: pérdida de empleo, asuntos médicos, necesidad familiar urgente. No una caída del mercado, no un airdrop, no una operación "segura".
Cuando el fondo de emergencia está completo, dejas de tomar decisiones basadas en el miedo en el mercado. Puedes aguantar un mes rojo porque el alquiler no depende de eso.
¿Cuántos meses de gastos tienes apartados hoy? Sé sincero; aquí no hay juicios.
#EmergencyFund #PersonalFinance #MoneyBasics
Reglas que sigo:
Tamaño: 6 meses de gastos. Si tus ingresos vienen del trading, el freelancing o el contenido, ponlo entre 9 y 12.
Dónde: dividido entre una cuenta de ahorros y un fondo líquido o un FD (plazo fijo) a corto plazo. El acceso instantáneo importa más que el rendimiento.
No: cripto, acciones, oro, ni nada que pueda caer un 30% en una semana.
Cuándo usarlo: pérdida de empleo, asuntos médicos, necesidad familiar urgente. No una caída del mercado, no un airdrop, no una operación "segura".
Cuando el fondo de emergencia está completo, dejas de tomar decisiones basadas en el miedo en el mercado. Puedes aguantar un mes rojo porque el alquiler no depende de eso.
¿Cuántos meses de gastos tienes apartados hoy? Sé sincero; aquí no hay juicios.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
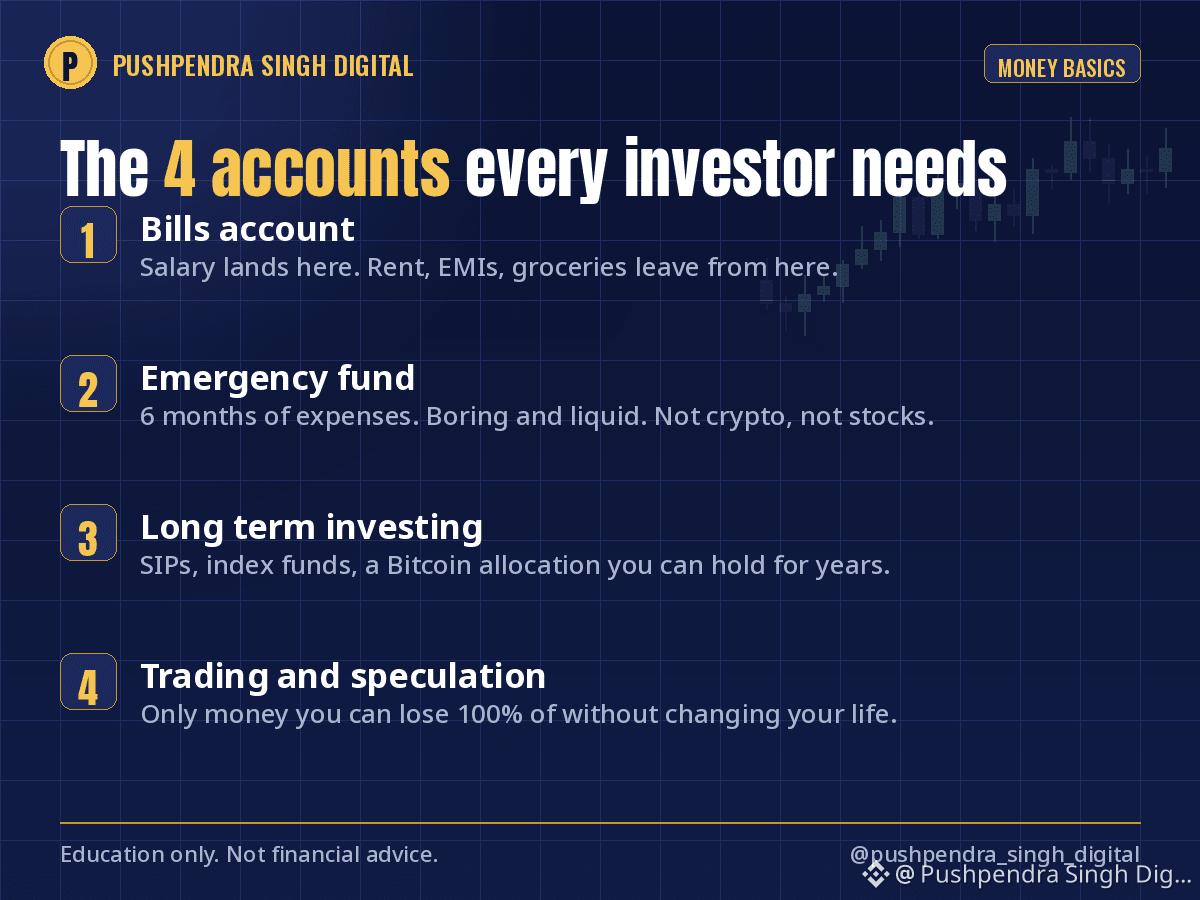
Antes de comprar tu próxima moneda o acción, revisa si tu dinero tiene un hogar.
Aquí está la estructura simple que comparto con cada principiante:
1. Cuenta de facturas: alquiler, EMI, comestibles. El sueldo cae aquí y los costos fijos salen de aquí.
2. Fondo de emergencia: 6 meses de gastos, mantenido aburrido y líquido. No en cripto, no en acciones.
3. Inversión a largo plazo: SIPs, fondos indexados y una asignación a Bitcoin que puedas mantener durante años.
4. Trading y especulación: dinero que puedas perder al 100% sin que cambie tu vida.
La mayoría de las personas se salta el paso 2 y salta directamente al paso 4. Luego un mal mes les obliga a vender buenas posiciones en el peor momento posible.
¿Cuál de estos cuatro falta en tu configuración ahora mismo? Responde con honestidad; leo cada comentario.
Solo educación, no asesoramiento financiero.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Antes de comprar tu próxima moneda o acción, revisa si tu dinero tiene un hogar.
Aquí está la estructura simple que comparto con cada principiante:
1. Cuenta de facturas: alquiler, EMI, comestibles. El sueldo cae aquí y los costos fijos salen de aquí.
2. Fondo de emergencia: 6 meses de gastos, mantenido aburrido y líquido. No en cripto, no en acciones.
3. Inversión a largo plazo: SIPs, fondos indexados y una asignación a Bitcoin que puedas mantener durante años.
4. Trading y especulación: dinero que puedas perder al 100% sin que cambie tu vida.
La mayoría de las personas se salta el paso 2 y salta directamente al paso 4. Luego un mal mes les obliga a vender buenas posiciones en el peor momento posible.
¿Cuál de estos cuatro falta en tu configuración ahora mismo? Responde con honestidad; leo cada comentario.
Solo educación, no asesoramiento financiero.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Aquí está la estructura simple que comparto con cada principiante:
1. Cuenta de facturas: alquiler, EMI, comestibles. El sueldo cae aquí y los costos fijos salen de aquí.
2. Fondo de emergencia: 6 meses de gastos, mantenido aburrido y líquido. No en cripto, no en acciones.
3. Inversión a largo plazo: SIPs, fondos indexados y una asignación a Bitcoin que puedas mantener durante años.
4. Trading y especulación: dinero que puedas perder al 100% sin que cambie tu vida.
La mayoría de las personas se salta el paso 2 y salta directamente al paso 4. Luego un mal mes les obliga a vender buenas posiciones en el peor momento posible.
¿Cuál de estos cuatro falta en tu configuración ahora mismo? Responde con honestidad; leo cada comentario.
Solo educación, no asesoramiento financiero.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
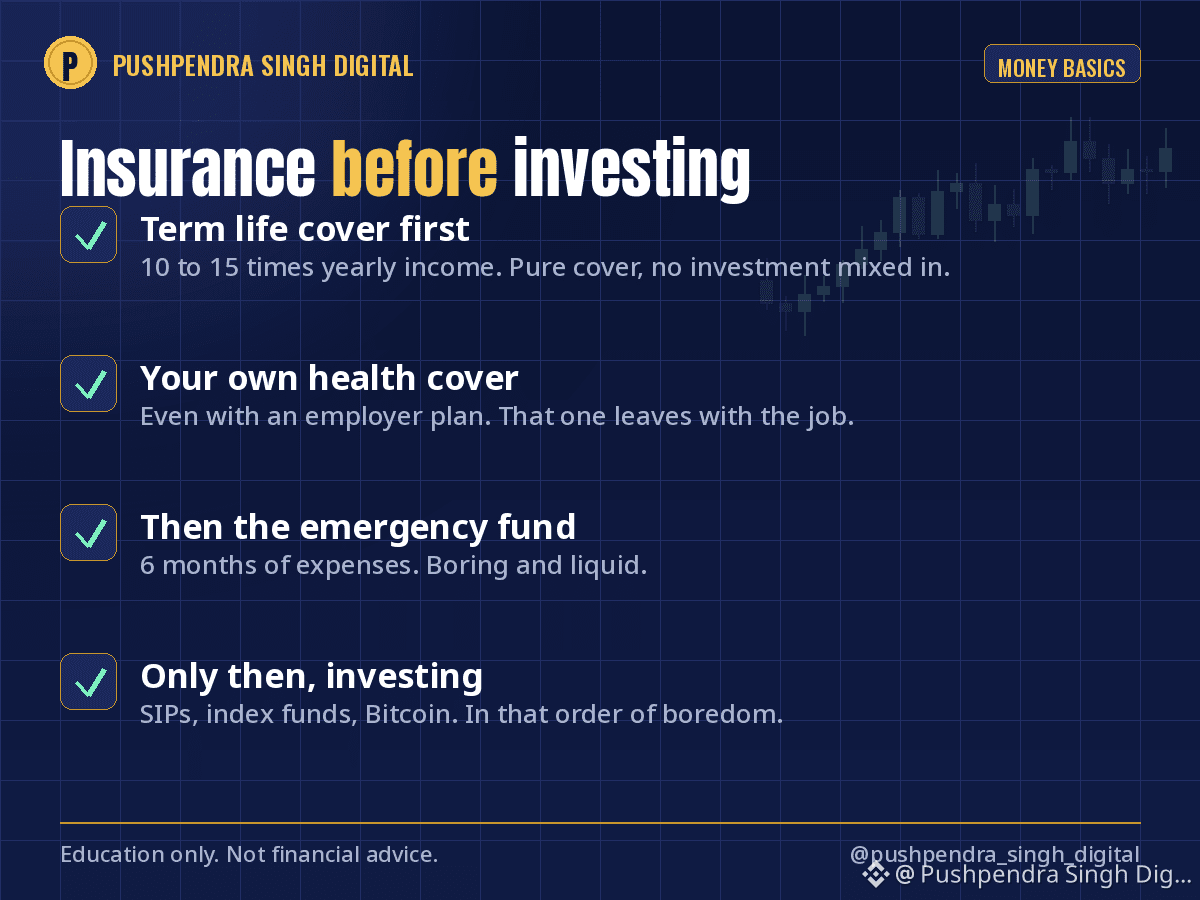
Antes de tu primer SIP, antes de tu primer Bitcoin, hay dos cosas que van primero. Ninguna te hará ganar dinero, y ambas determinan si tus inversiones sobrevivirán.
Seguro de vida temporal. Cobertura pura, sin mezclarla con inversiones. Como regla general: entre 10 y 15 veces tus ingresos anuales, con vigencia hasta que las personas a tu cargo ya no dependan de ti. Una persona sana de 30 años suele poder obtener una cobertura de 1 crore por aproximadamente lo que cuestan dos cenas en un restaurante al mes.
Seguro médico. Uno propio, aunque tu empleador te ofrezca uno, porque ese desaparece cuando dejas el trabajo. Para una familia, un seguro básico de 10 lakh con una cobertura adicional suele ser el punto de partida, y cuesta mucho menos de lo que la gente espera.
¿Por qué van primero? Una factura hospitalaria sin cobertura no se paga con el dinero de tu cuenta de ahorros. Se paga con tus inversiones, al precio que tenga el mercado ese día. He visto a gente vender Bitcoin en el peor momento para pagar una hospitalización. El seguro es lo que evita esa venta.
Evita los planes que combinan seguros e inversiones. Mantén ambas funciones separadas y cumplirás mejor con las dos.
¿Tienes tu propio seguro médico o solo el que te ofrece tu trabajo?
Solo con fines educativos; no constituye asesoramiento financiero ni sobre seguros.
$BTC #Insurance #PersonalFinance #MoneyBasics
Antes de tu primer SIP, antes de tu primer Bitcoin, hay dos cosas que van primero. Ninguna te hará ganar dinero, y ambas determinan si tus inversiones sobrevivirán.
Seguro de vida temporal. Cobertura pura, sin mezclarla con inversiones. Como regla general: entre 10 y 15 veces tus ingresos anuales, con vigencia hasta que las personas a tu cargo ya no dependan de ti. Una persona sana de 30 años suele poder obtener una cobertura de 1 crore por aproximadamente lo que cuestan dos cenas en un restaurante al mes.
Seguro médico. Uno propio, aunque tu empleador te ofrezca uno, porque ese desaparece cuando dejas el trabajo. Para una familia, un seguro básico de 10 lakh con una cobertura adicional suele ser el punto de partida, y cuesta mucho menos de lo que la gente espera.
¿Por qué van primero? Una factura hospitalaria sin cobertura no se paga con el dinero de tu cuenta de ahorros. Se paga con tus inversiones, al precio que tenga el mercado ese día. He visto a gente vender Bitcoin en el peor momento para pagar una hospitalización. El seguro es lo que evita esa venta.
Evita los planes que combinan seguros e inversiones. Mantén ambas funciones separadas y cumplirás mejor con las dos.
¿Tienes tu propio seguro médico o solo el que te ofrece tu trabajo?
Solo con fines educativos; no constituye asesoramiento financiero ni sobre seguros.
$BTC #Insurance #PersonalFinance #MoneyBasics
Seguro de vida temporal. Cobertura pura, sin mezclarla con inversiones. Como regla general: entre 10 y 15 veces tus ingresos anuales, con vigencia hasta que las personas a tu cargo ya no dependan de ti. Una persona sana de 30 años suele poder obtener una cobertura de 1 crore por aproximadamente lo que cuestan dos cenas en un restaurante al mes.
Seguro médico. Uno propio, aunque tu empleador te ofrezca uno, porque ese desaparece cuando dejas el trabajo. Para una familia, un seguro básico de 10 lakh con una cobertura adicional suele ser el punto de partida, y cuesta mucho menos de lo que la gente espera.
¿Por qué van primero? Una factura hospitalaria sin cobertura no se paga con el dinero de tu cuenta de ahorros. Se paga con tus inversiones, al precio que tenga el mercado ese día. He visto a gente vender Bitcoin en el peor momento para pagar una hospitalización. El seguro es lo que evita esa venta.
Evita los planes que combinan seguros e inversiones. Mantén ambas funciones separadas y cumplirás mejor con las dos.
¿Tienes tu propio seguro médico o solo el que te ofrece tu trabajo?
Solo con fines educativos; no constituye asesoramiento financiero ni sobre seguros.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#WhoWillSucceedJensenHuangatNvidia?
34,469 visualizaciones
487 participa(n) en el debate
2
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 visualizaciones
2,454 participa(n) en el debate
3
#USPPIMissMayEaseBTCPressure
156,527 visualizaciones
1,718 participa(n) en el debate
4
#TONStrategyReports$23.97MQ3NetLoss
1,173 visualizaciones
24 participa(n) en el debate
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 visualizaciones
120 participa(n) en el debate
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 visualizaciones
102 participa(n) en el debate
7
#TradFiForBeginners
673,345 visualizaciones
4,375 participa(n) en el debate
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 visualizaciones
43 participa(n) en el debate
9
#BitcoinCoreDisclosesTorTrafficVulnerability
69,116 visualizaciones
943 participa(n) en el debate
10
#BitcoinBreaksBelow200WeekMovingAverage
157,311 visualizaciones
974 participa(n) en el debate