

#hbm
hbm
92,354 visualizaciones
380 participa(n) en el debate
Populares
Novedades
·
--
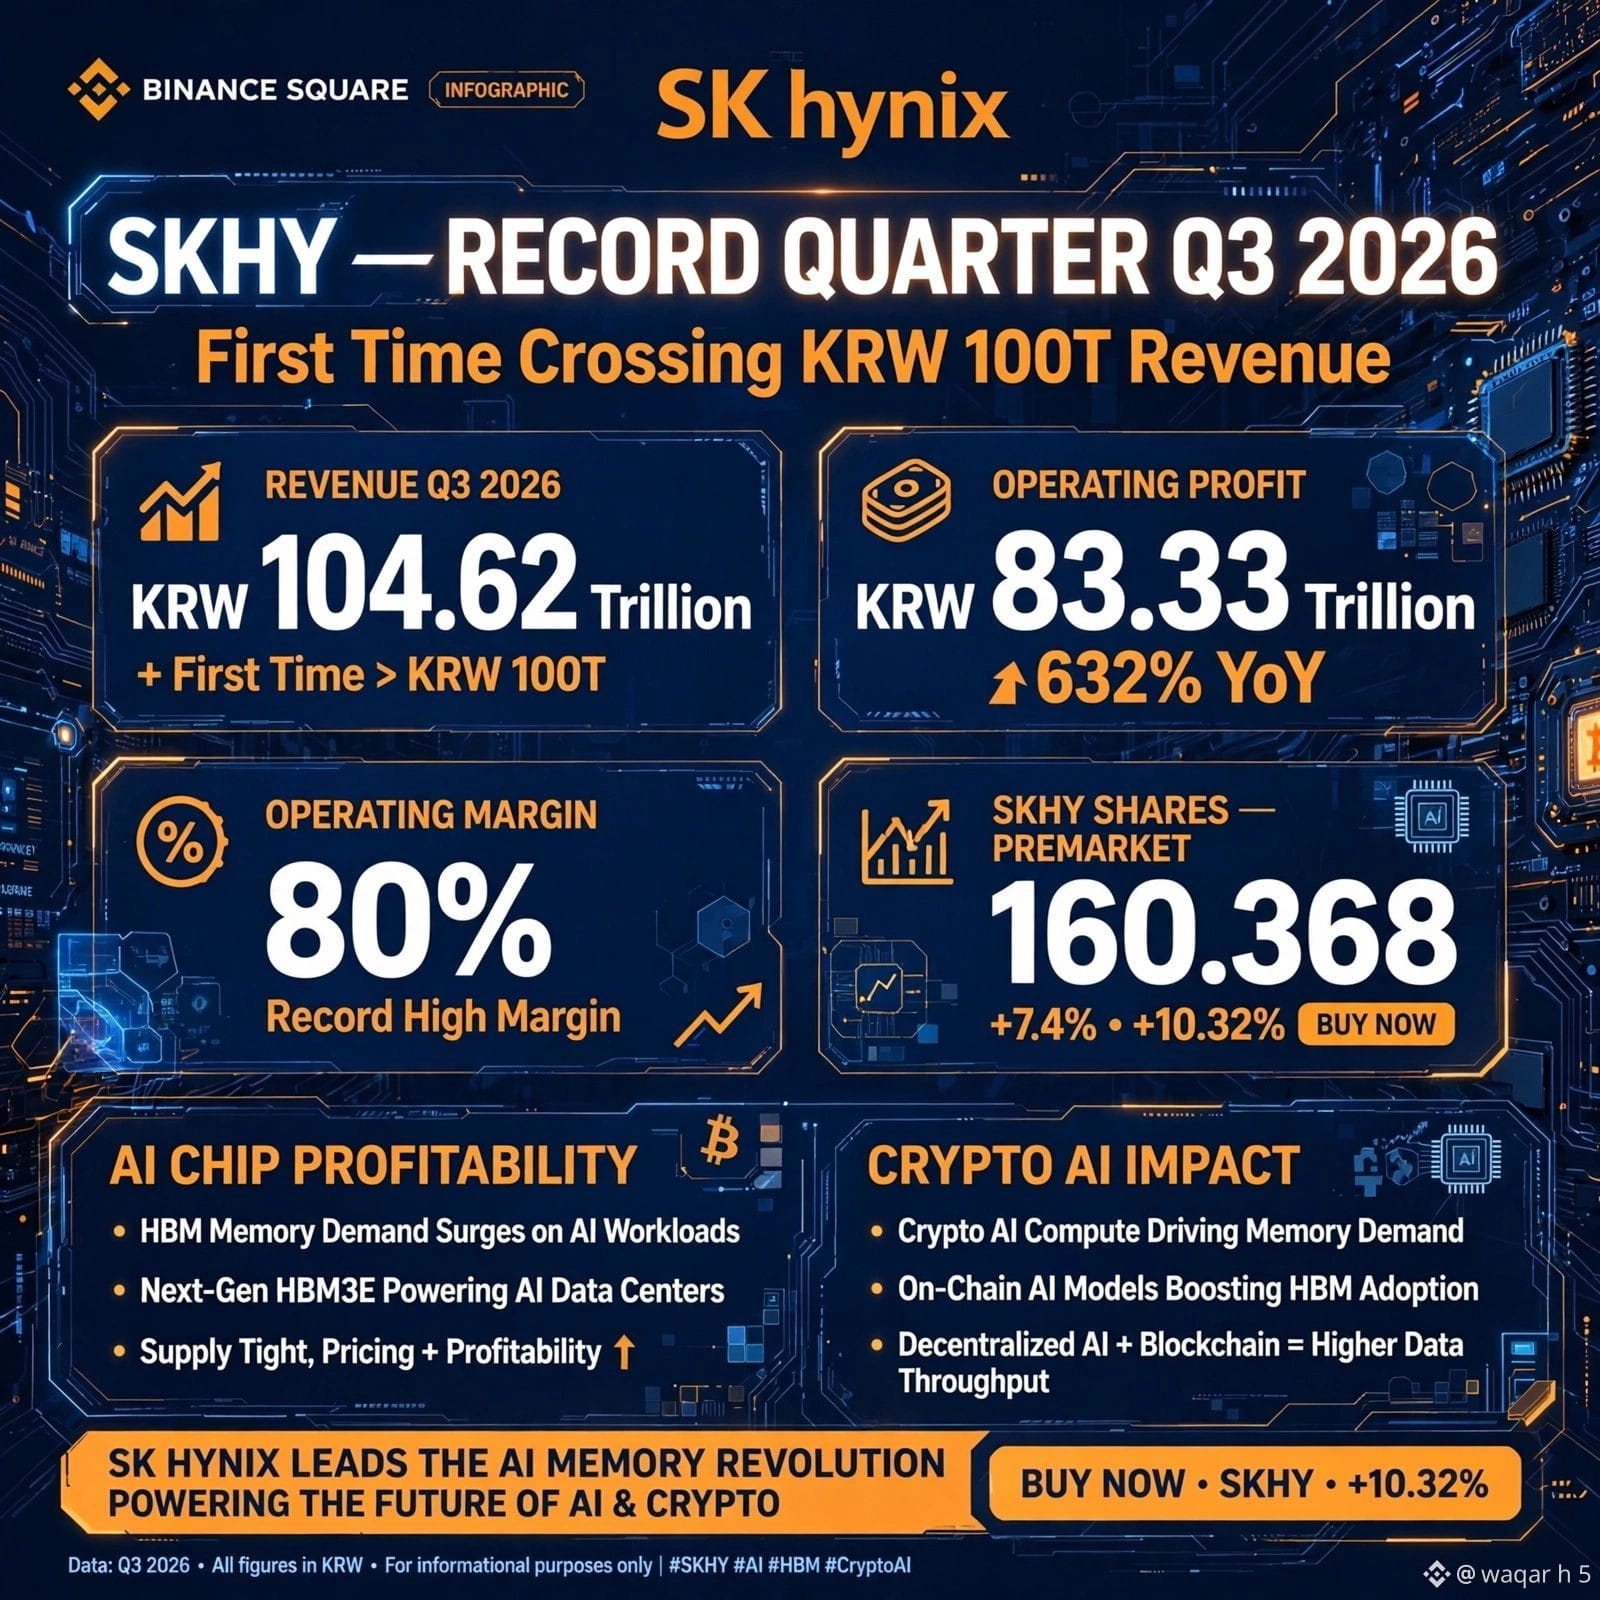
SK Hynix (SKHY) — ¡TRIMESTRE RÉCORD! Acciones +7.4% antes de la apertura 🔥
SK Hynix acaba de presentar uno de los RESULTADOS MÁS SÓLIDOS de la historia del sector de chips — T3 de 2026:
📊 Ingresos del T3 de 2026: 104.62 BILLONES de KRW — ¡Primera vez que supera los 100 billones de KRW! 💥
💰 Beneficio operativo: 83.33 billones de KRW — SUBIÓ un 632% interanual
📈 Margen operativo: 80% — Máximo histórico, muestra una rentabilidad increíble de los chips de IA
🚀 Acciones de SKHY: 160.368 (+7.4% antes de la apertura, +10.32%) — impulso para COMPRAR AHORA
¿Por qué es importante para la IA cripto?
✅ La demanda de memoria HBM se dispara — la impulsan las cargas de trabajo de IA y la computación de IA cripto
✅ HBM3E de próxima generación potencia los centros de datos de IA — oferta limitada = precios más altos
✅ Impacto en la IA cripto: IA descentralizada + blockchain = mayor rendimiento de datos; los modelos de IA on-chain impulsan la adopción de HBM
¡SK Hynix lidera la revolución de la memoria para IA — impulsando el futuro de la IA y las criptomonedas!
¿El auge de los chips de IA está impulsando la próxima subida de la IA cripto? 👀
#SKHY #SKHynix #AI #HBM #CryptoAI #Binance #Resultados #ChipStocks
$SKHY $BTC $AI
{future}(SKHYUSDT)
{alpha}(46630x2e8c31162b855a2ffa90f6f8634643ad6f111e18)
SK Hynix (SKHY) — ¡TRIMESTRE RÉCORD! Acciones +7.4% antes de la apertura 🔥
SK Hynix acaba de presentar uno de los RESULTADOS MÁS SÓLIDOS de la historia del sector de chips — T3 de 2026:
📊 Ingresos del T3 de 2026: 104.62 BILLONES de KRW — ¡Primera vez que supera los 100 billones de KRW! 💥
💰 Beneficio operativo: 83.33 billones de KRW — SUBIÓ un 632% interanual
📈 Margen operativo: 80% — Máximo histórico, muestra una rentabilidad increíble de los chips de IA
🚀 Acciones de SKHY: 160.368 (+7.4% antes de la apertura, +10.32%) — impulso para COMPRAR AHORA
¿Por qué es importante para la IA cripto?
✅ La demanda de memoria HBM se dispara — la impulsan las cargas de trabajo de IA y la computación de IA cripto
✅ HBM3E de próxima generación potencia los centros de datos de IA — oferta limitada = precios más altos
✅ Impacto en la IA cripto: IA descentralizada + blockchain = mayor rendimiento de datos; los modelos de IA on-chain impulsan la adopción de HBM
¡SK Hynix lidera la revolución de la memoria para IA — impulsando el futuro de la IA y las criptomonedas!
¿El auge de los chips de IA está impulsando la próxima subida de la IA cripto? 👀
#SKHY #SKHynix #AI #HBM #CryptoAI #Binance #Resultados #ChipStocks
$SKHY $BTC $AI
SK Hynix acaba de presentar uno de los RESULTADOS MÁS SÓLIDOS de la historia del sector de chips — T3 de 2026:
📊 Ingresos del T3 de 2026: 104.62 BILLONES de KRW — ¡Primera vez que supera los 100 billones de KRW! 💥
💰 Beneficio operativo: 83.33 billones de KRW — SUBIÓ un 632% interanual
📈 Margen operativo: 80% — Máximo histórico, muestra una rentabilidad increíble de los chips de IA
🚀 Acciones de SKHY: 160.368 (+7.4% antes de la apertura, +10.32%) — impulso para COMPRAR AHORA
¿Por qué es importante para la IA cripto?
✅ La demanda de memoria HBM se dispara — la impulsan las cargas de trabajo de IA y la computación de IA cripto
✅ HBM3E de próxima generación potencia los centros de datos de IA — oferta limitada = precios más altos
✅ Impacto en la IA cripto: IA descentralizada + blockchain = mayor rendimiento de datos; los modelos de IA on-chain impulsan la adopción de HBM
¡SK Hynix lidera la revolución de la memoria para IA — impulsando el futuro de la IA y las criptomonedas!
¿El auge de los chips de IA está impulsando la próxima subida de la IA cripto? 👀
#SKHY #SKHynix #AI #HBM #CryptoAI #Binance #Resultados #ChipStocks
$SKHY $BTC $AI
325
·
--
Artículo
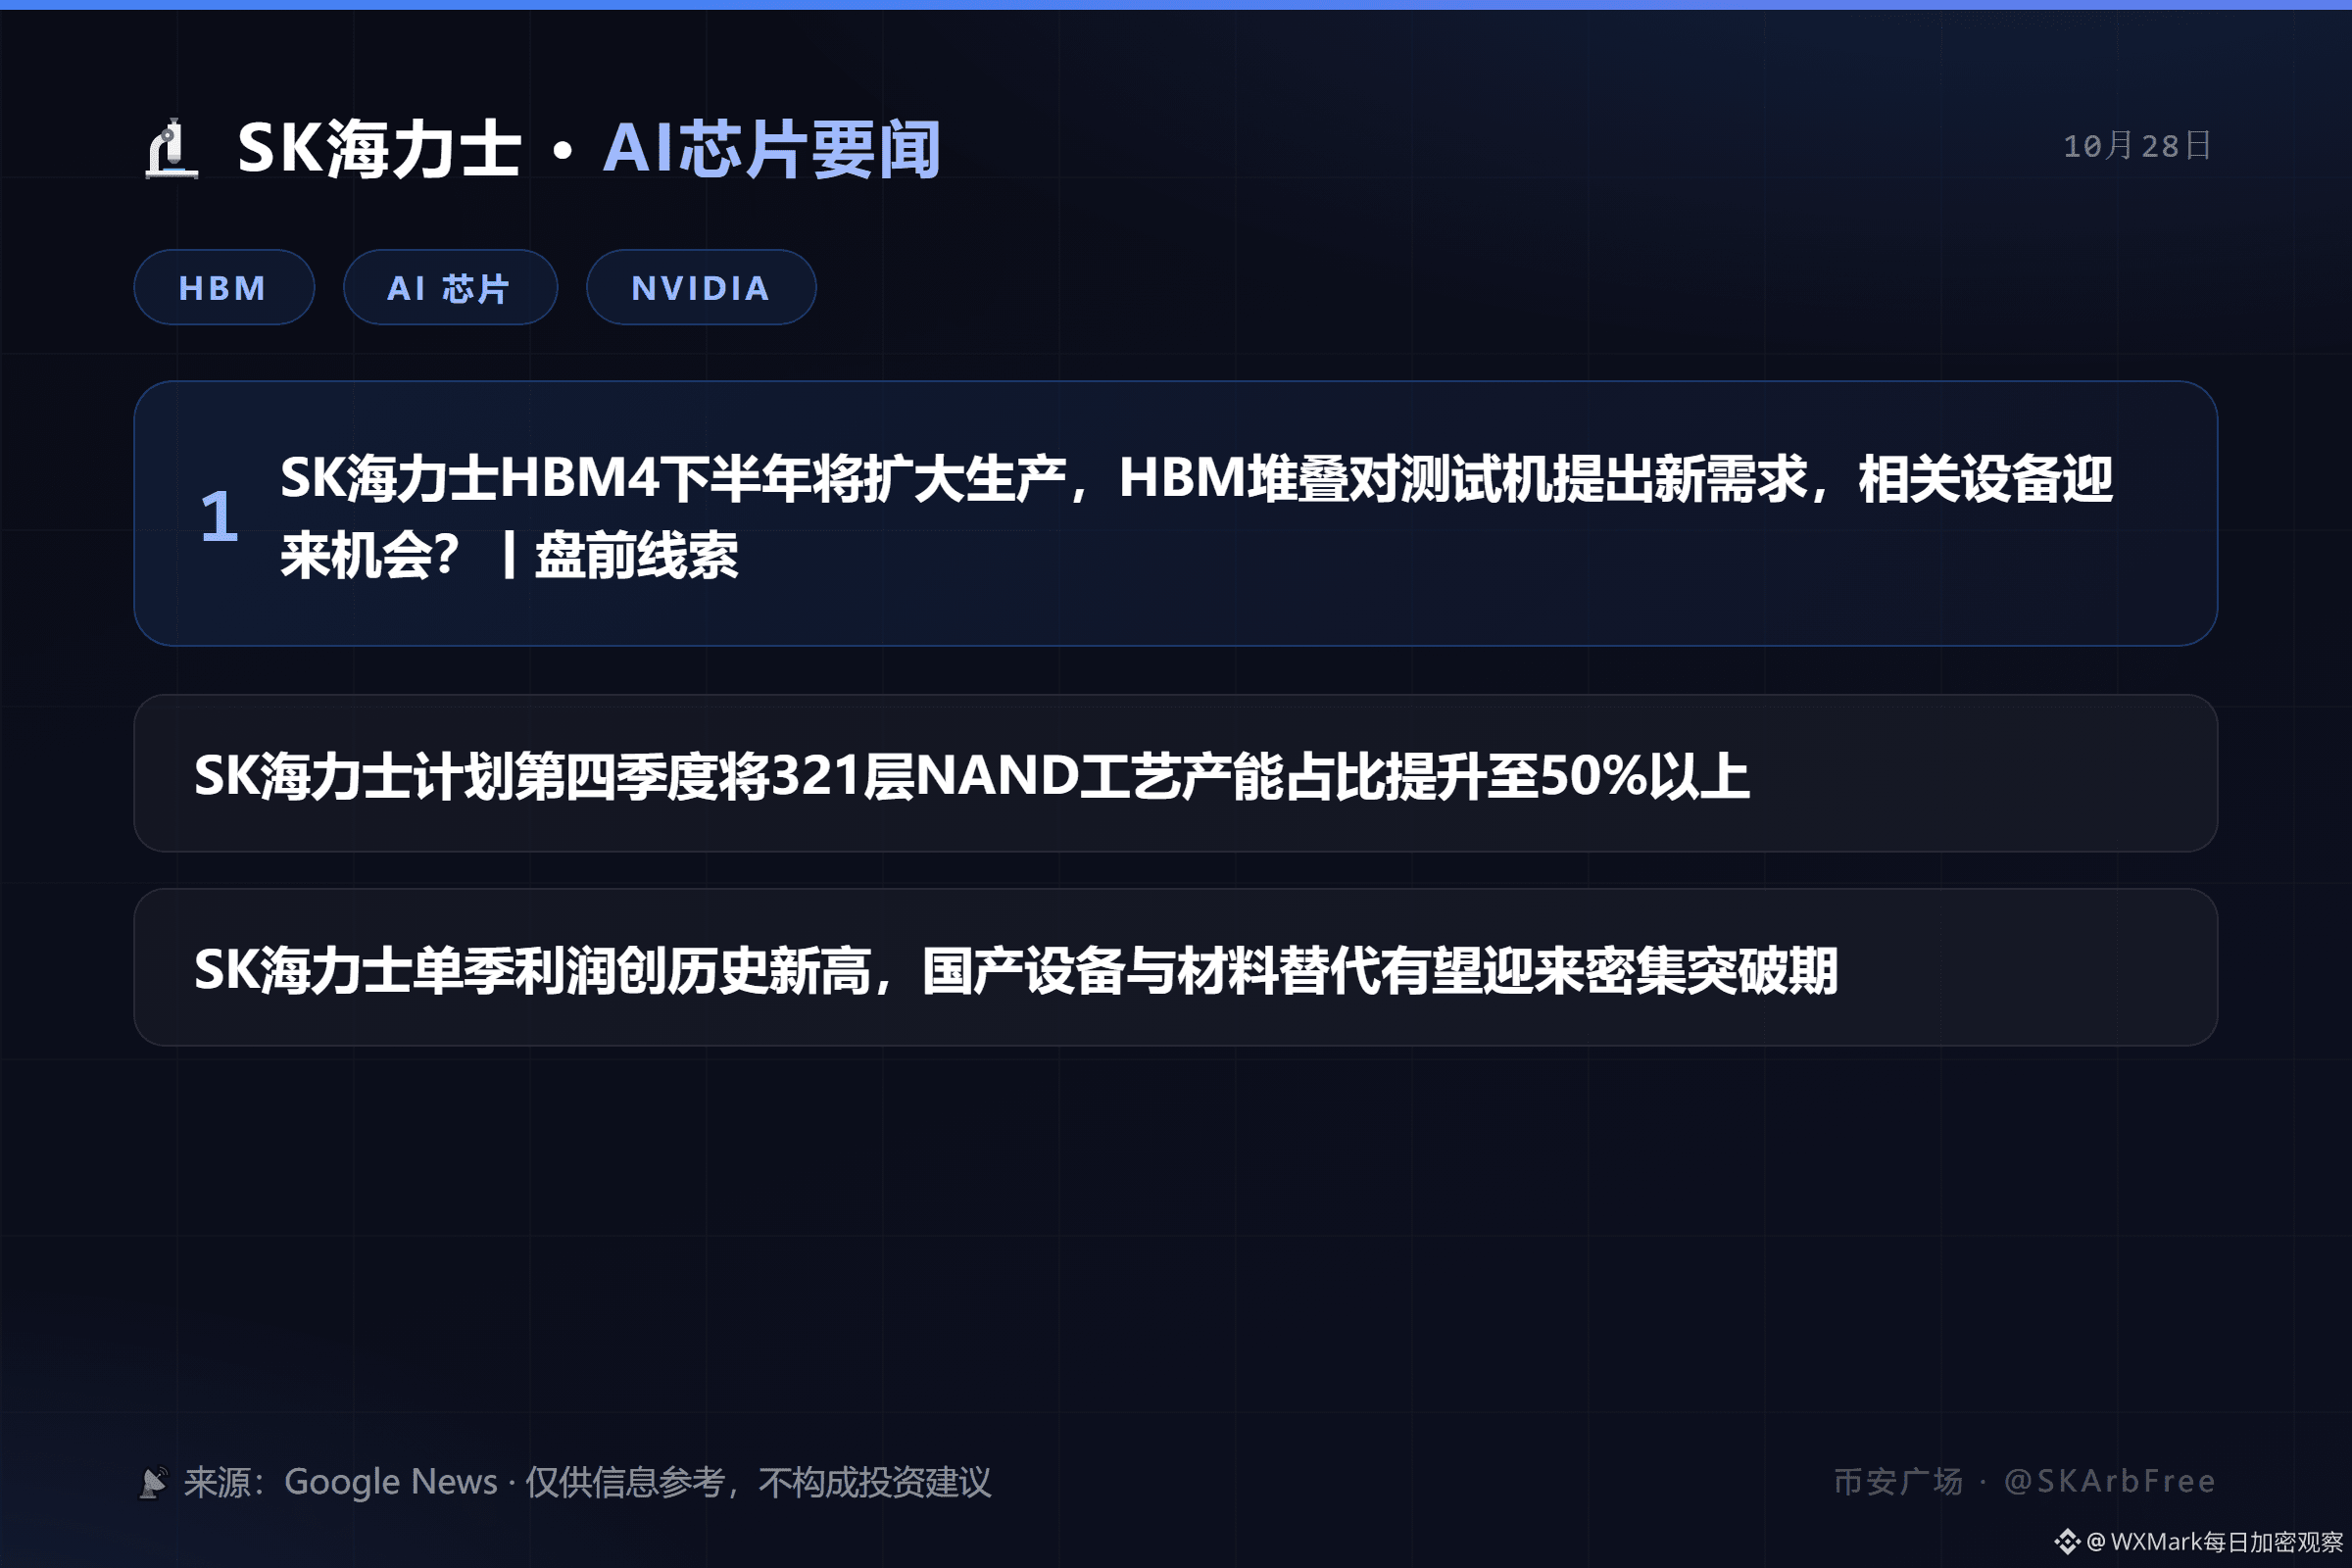
🔬 Noticias destacadas sobre chips de IA de SK Hynix: SK Hynix ampliará la producción de HBM4 durante el segundo semestre | 28 de octubre🔬 Noticias destacadas sobre chips de IA de SK Hynix | 28 de octubre
━━━━━━━━━━
1. SK Hynix ampliará la producción de HBM4 durante el segundo semestre; el apilamiento de HBM plantea nuevas necesidades para los equipos de prueba y abre oportunidades para los fabricantes de equipos relacionados. | Pistas antes de la apertura
2. SK Hynix planea aumentar a más del 50 % la proporción de capacidad de producción con el proceso NAND de 321 capas en el cuarto trimestre
3. El beneficio trimestral de SK Hynix alcanza un máximo histórico; se espera una oleada de avances en la sustitución por equipos y materiales de producción nacional
📡 Fuente: Google News (fuente en chino)
💡 Aspectos a seguir: las noticias sobre la oferta y la demanda de HBM/DRAM influirán directamente en los contratos y los ADR de SK HYNIX; presten atención a movimientos inusuales en el mercado
🔬 Noticias destacadas sobre chips de IA de SK Hynix: SK Hynix ampliará la producción de HBM4 durante el segundo semestre | 28 de octubre
🔬 Noticias destacadas sobre chips de IA de SK Hynix | 28 de octubre
━━━━━━━━━━
1. SK Hynix ampliará la producción de HBM4 durante el segundo semestre; el apilamiento de HBM plantea nuevas necesidades para los equipos de prueba y abre oportunidades para los fabricantes de equipos relacionados. | Pistas antes de la apertura
2. SK Hynix planea aumentar a más del 50 % la proporción de capacidad de producción con el proceso NAND de 321 capas en el cuarto trimestre
3. El beneficio trimestral de SK Hynix alcanza un máximo histórico; se espera una oleada de avances en la sustitución por equipos y materiales de producción nacional
📡 Fuente: Google News (fuente en chino)
💡 Aspectos a seguir: las noticias sobre la oferta y la demanda de HBM/DRAM influirán directamente en los contratos y los ADR de SK HYNIX; presten atención a movimientos inusuales en el mercado
━━━━━━━━━━
1. SK Hynix ampliará la producción de HBM4 durante el segundo semestre; el apilamiento de HBM plantea nuevas necesidades para los equipos de prueba y abre oportunidades para los fabricantes de equipos relacionados. | Pistas antes de la apertura
2. SK Hynix planea aumentar a más del 50 % la proporción de capacidad de producción con el proceso NAND de 321 capas en el cuarto trimestre
3. El beneficio trimestral de SK Hynix alcanza un máximo histórico; se espera una oleada de avances en la sustitución por equipos y materiales de producción nacional
📡 Fuente: Google News (fuente en chino)
💡 Aspectos a seguir: las noticias sobre la oferta y la demanda de HBM/DRAM influirán directamente en los contratos y los ADR de SK HYNIX; presten atención a movimientos inusuales en el mercado
186
·
--
El beneficio operativo de SK Hynix en el tercer trimestre alcanza los 83,3 billones de wones y supera ampliamente las previsiones; los ingresos rebasan por primera vez los 100 billones
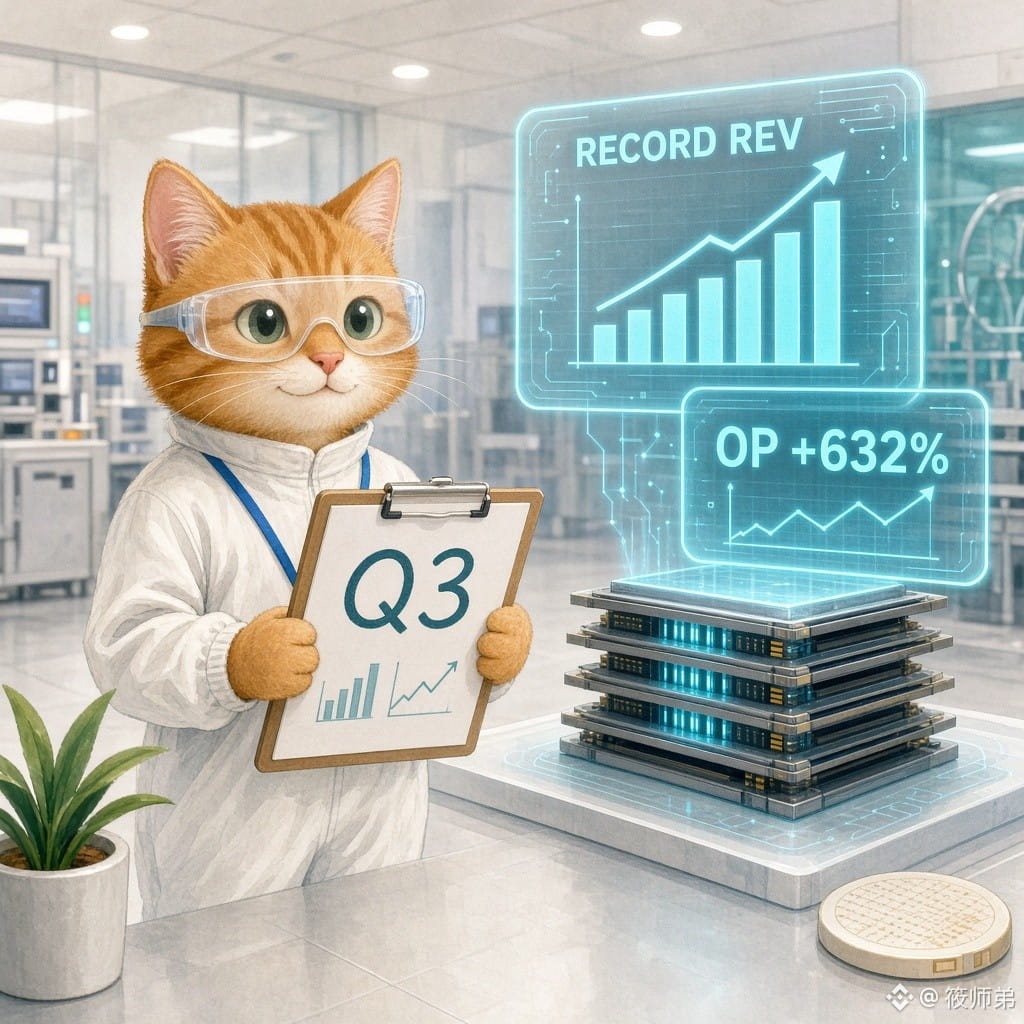
【Hechos】SK Hynix publicó sus resultados del tercer trimestre (comunicado de la empresa/CNBC/JoongAng Ilbo): ingresos de 104,62 billones de wones (unos 78.900 millones de dólares), frente a los cerca de 98 billones previstos; beneficio operativo de 83,33 billones (unos 62.800 millones de dólares), frente a los cerca de 77 billones previstos, un +632 % interanual y un +38 % respecto al trimestre anterior; margen operativo de alrededor del 80 %; beneficio neto de 39,78 billones. Los ingresos trimestrales superaron por primera vez los 100 billones. Impulsores: aumento de los envíos de HBM4, DDR5 para servidores y NAND para centros de datos. La empresa afirma que ya ha asegurado acuerdos a largo plazo para más del 50 % de su capacidad de 2027–2028; la mayor parte de los ingresos de las inversiones en Kioxia se devolverá a los accionistas, y la retribución total a los accionistas rondará los 100 billones de wones este año. También prevé que la escasez de oferta de memorias podría prolongarse hasta 2030.
【Opinión】No se trata de una recuperación cíclica corriente: la IA ha convertido la memoria de alto ancho de banda en un cuello de botella crítico. El aumento simultáneo de volúmenes y precios, sumado a la reserva de capacidad a largo plazo, ha llevado los márgenes a niveles extremos. Sin embargo, el beneficio neto quedó claramente por debajo de algunas estimaciones de consenso, por lo que todavía hay que separar el efecto de la carga fiscal y de las partidas extraordinarias. El mercado ya ha descontado en parte un «trimestre récord»; de ahora en adelante importarán más la proporción de HBM4 y las previsiones que repetir un crecimiento interanual explosivo.
【Oportunidades/riesgos】A corto plazo, atención al ánimo en la cadena de suministro de memorias de Corea del Sur y en la infraestructura de IA; a medio plazo, a la materialización de HBM4, la capacidad reservada para 2027 y si los resultados de esta noche de Microsoft y Google Cloud respaldan el relato de que «la IA genera beneficios». Riesgos: las elevadas valoraciones, junto con una Fed más restrictiva en la reunión del FOMC de esta noche (madrugada del jueves en Pekín), o unas previsiones de inversión en bienes de capital de los gigantes de la nube inferiores a lo esperado, podrían revertir la prima de las acciones de memoria.
¿Qué te importa más: el margen de beneficio de casi el 80 % de este trimestre o el temor a que la inversión de capital en IA haya tocado techo?
#AI #半导体 #HBM $RENDER $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
El beneficio operativo de SK Hynix en el tercer trimestre alcanza los 83,3 billones de wones y supera ampliamente las previsiones; los ingresos rebasan por primera vez los 100 billones
【Hechos】SK Hynix publicó sus resultados del tercer trimestre (comunicado de la empresa/CNBC/JoongAng Ilbo): ingresos de 104,62 billones de wones (unos 78.900 millones de dólares), frente a los cerca de 98 billones previstos; beneficio operativo de 83,33 billones (unos 62.800 millones de dólares), frente a los cerca de 77 billones previstos, un +632 % interanual y un +38 % respecto al trimestre anterior; margen operativo de alrededor del 80 %; beneficio neto de 39,78 billones. Los ingresos trimestrales superaron por primera vez los 100 billones. Impulsores: aumento de los envíos de HBM4, DDR5 para servidores y NAND para centros de datos. La empresa afirma que ya ha asegurado acuerdos a largo plazo para más del 50 % de su capacidad de 2027–2028; la mayor parte de los ingresos de las inversiones en Kioxia se devolverá a los accionistas, y la retribución total a los accionistas rondará los 100 billones de wones este año. También prevé que la escasez de oferta de memorias podría prolongarse hasta 2030.
【Opinión】No se trata de una recuperación cíclica corriente: la IA ha convertido la memoria de alto ancho de banda en un cuello de botella crítico. El aumento simultáneo de volúmenes y precios, sumado a la reserva de capacidad a largo plazo, ha llevado los márgenes a niveles extremos. Sin embargo, el beneficio neto quedó claramente por debajo de algunas estimaciones de consenso, por lo que todavía hay que separar el efecto de la carga fiscal y de las partidas extraordinarias. El mercado ya ha descontado en parte un «trimestre récord»; de ahora en adelante importarán más la proporción de HBM4 y las previsiones que repetir un crecimiento interanual explosivo.
【Oportunidades/riesgos】A corto plazo, atención al ánimo en la cadena de suministro de memorias de Corea del Sur y en la infraestructura de IA; a medio plazo, a la materialización de HBM4, la capacidad reservada para 2027 y si los resultados de esta noche de Microsoft y Google Cloud respaldan el relato de que «la IA genera beneficios». Riesgos: las elevadas valoraciones, junto con una Fed más restrictiva en la reunión del FOMC de esta noche (madrugada del jueves en Pekín), o unas previsiones de inversión en bienes de capital de los gigantes de la nube inferiores a lo esperado, podrían revertir la prima de las acciones de memoria.
¿Qué te importa más: el margen de beneficio de casi el 80 % de este trimestre o el temor a que la inversión de capital en IA haya tocado techo?
#AI #半导体 #HBM $RENDER $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
【Hechos】SK Hynix publicó sus resultados del tercer trimestre (comunicado de la empresa/CNBC/JoongAng Ilbo): ingresos de 104,62 billones de wones (unos 78.900 millones de dólares), frente a los cerca de 98 billones previstos; beneficio operativo de 83,33 billones (unos 62.800 millones de dólares), frente a los cerca de 77 billones previstos, un +632 % interanual y un +38 % respecto al trimestre anterior; margen operativo de alrededor del 80 %; beneficio neto de 39,78 billones. Los ingresos trimestrales superaron por primera vez los 100 billones. Impulsores: aumento de los envíos de HBM4, DDR5 para servidores y NAND para centros de datos. La empresa afirma que ya ha asegurado acuerdos a largo plazo para más del 50 % de su capacidad de 2027–2028; la mayor parte de los ingresos de las inversiones en Kioxia se devolverá a los accionistas, y la retribución total a los accionistas rondará los 100 billones de wones este año. También prevé que la escasez de oferta de memorias podría prolongarse hasta 2030.
【Opinión】No se trata de una recuperación cíclica corriente: la IA ha convertido la memoria de alto ancho de banda en un cuello de botella crítico. El aumento simultáneo de volúmenes y precios, sumado a la reserva de capacidad a largo plazo, ha llevado los márgenes a niveles extremos. Sin embargo, el beneficio neto quedó claramente por debajo de algunas estimaciones de consenso, por lo que todavía hay que separar el efecto de la carga fiscal y de las partidas extraordinarias. El mercado ya ha descontado en parte un «trimestre récord»; de ahora en adelante importarán más la proporción de HBM4 y las previsiones que repetir un crecimiento interanual explosivo.
【Oportunidades/riesgos】A corto plazo, atención al ánimo en la cadena de suministro de memorias de Corea del Sur y en la infraestructura de IA; a medio plazo, a la materialización de HBM4, la capacidad reservada para 2027 y si los resultados de esta noche de Microsoft y Google Cloud respaldan el relato de que «la IA genera beneficios». Riesgos: las elevadas valoraciones, junto con una Fed más restrictiva en la reunión del FOMC de esta noche (madrugada del jueves en Pekín), o unas previsiones de inversión en bienes de capital de los gigantes de la nube inferiores a lo esperado, podrían revertir la prima de las acciones de memoria.
¿Qué te importa más: el margen de beneficio de casi el 80 % de este trimestre o el temor a que la inversión de capital en IA haya tocado techo?
#AI #半导体 #HBM $RENDER $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
88
·
--
SK Hynix presenta sus resultados del Q3 esta mañana: ingresos y beneficio operativo podrían marcar récords, pero la acción ya ha caído un 30 %
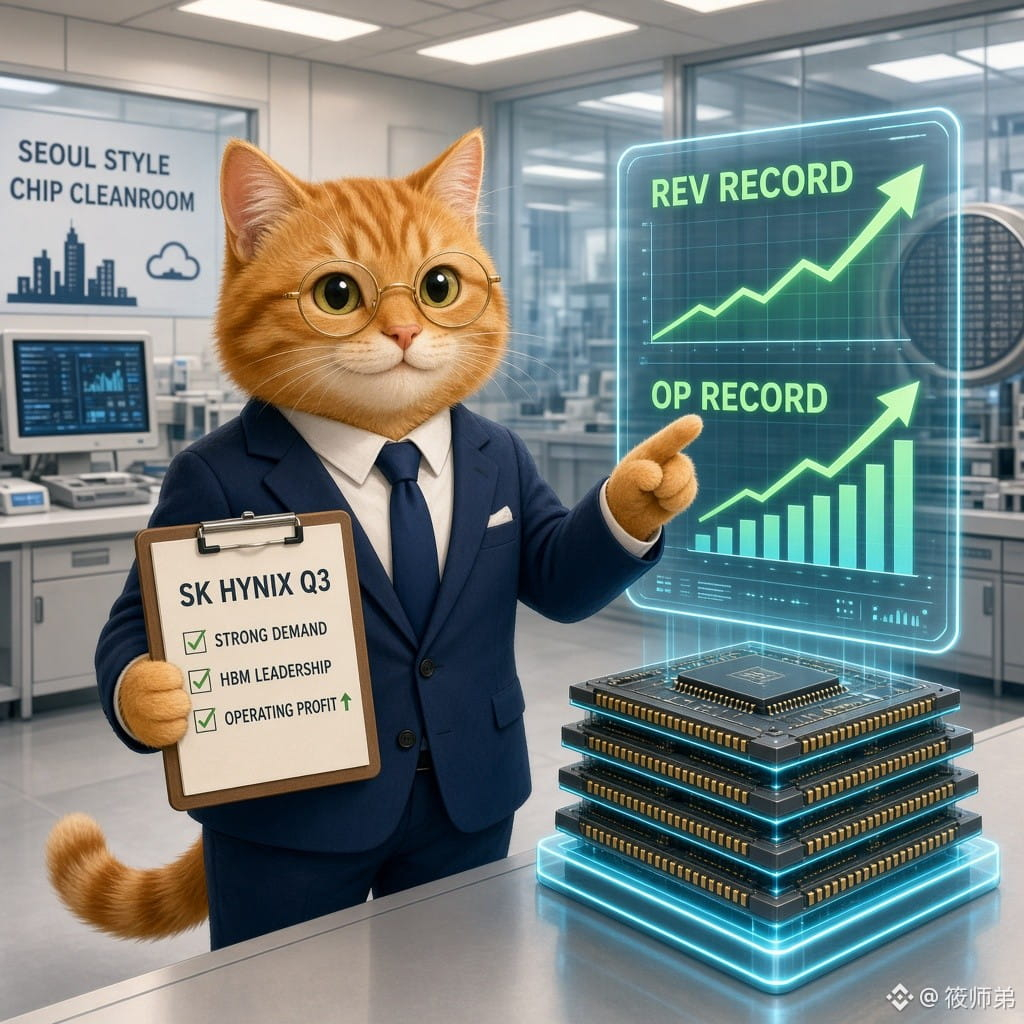
【Hechos】SK Hynix publica hoy (28/10) sus resultados del tercer trimestre a las 9:00 (hora de Seúl) y celebrará una conferencia telefónica (documento 6-K de la compañía/YTN). Consenso de FactSet: ingresos de unos 98,2 billones de wones y beneficio operativo de unos 77 billones, ambos niveles récord; beneficio neto de unos 61,4 billones, casi cinco veces más que hace un año (MarketWatch). Sin embargo, la acción acumula una caída de aproximadamente el 33 % en el trimestre, y el mercado sigue cuestionando si el gasto de capital en IA y la demanda de HBM podrán mantenerse. Ese mismo día se conocerá la decisión del FOMC de la Reserva Federal; Samsung presenta sus resultados el jueves; y la salida a bolsa de Solidigm en EE. UU. se suspendió la semana pasada.
【Opinión】Por alto que sea el beneficio trimestral, el poder de fijar el precio está en las «previsiones». El mercado presta más atención al calendario de suministro de HBM4/Vera Rubin, la visibilidad de los contratos a largo plazo y los detalles sobre cómo se materializará la asignación de más de la mitad del FCF a la retribución al accionista. Que las cifras sean excelentes y aun así la acción pueda caer demuestra que, en esta fase, lo que se negocia es la credibilidad, no el beneficio contable.
【Oportunidades/riesgos】Si las previsiones y las recompras/dividendos superan las expectativas, podría mejorar el ánimo en el sector de la memoria y la cadena de cómputo para IA. Si las previsiones son flojas o la retribución no cumple las expectativas, las acciones de chips coreanas y otros activos de riesgo relacionados podrían volver a sufrir presión. $BTC sigue esperando cerca de los 80.000 a la espera del tono de la Fed en el FOMC; no hay que pasar por alto las interconexiones entre los activos de riesgo.
¿Qué valoras más de esta ocasión: la retribución al accionista de SK Hynix o las previsiones de entrega de HBM4?
#海力士 #AI芯片 #HBM #财报 $BTC $RENDER
Solo con fines informativos; no constituye asesoramiento de inversión
SK Hynix presenta sus resultados del Q3 esta mañana: ingresos y beneficio operativo podrían marcar récords, pero la acción ya ha caído un 30 %
【Hechos】SK Hynix publica hoy (28/10) sus resultados del tercer trimestre a las 9:00 (hora de Seúl) y celebrará una conferencia telefónica (documento 6-K de la compañía/YTN). Consenso de FactSet: ingresos de unos 98,2 billones de wones y beneficio operativo de unos 77 billones, ambos niveles récord; beneficio neto de unos 61,4 billones, casi cinco veces más que hace un año (MarketWatch). Sin embargo, la acción acumula una caída de aproximadamente el 33 % en el trimestre, y el mercado sigue cuestionando si el gasto de capital en IA y la demanda de HBM podrán mantenerse. Ese mismo día se conocerá la decisión del FOMC de la Reserva Federal; Samsung presenta sus resultados el jueves; y la salida a bolsa de Solidigm en EE. UU. se suspendió la semana pasada.
【Opinión】Por alto que sea el beneficio trimestral, el poder de fijar el precio está en las «previsiones». El mercado presta más atención al calendario de suministro de HBM4/Vera Rubin, la visibilidad de los contratos a largo plazo y los detalles sobre cómo se materializará la asignación de más de la mitad del FCF a la retribución al accionista. Que las cifras sean excelentes y aun así la acción pueda caer demuestra que, en esta fase, lo que se negocia es la credibilidad, no el beneficio contable.
【Oportunidades/riesgos】Si las previsiones y las recompras/dividendos superan las expectativas, podría mejorar el ánimo en el sector de la memoria y la cadena de cómputo para IA. Si las previsiones son flojas o la retribución no cumple las expectativas, las acciones de chips coreanas y otros activos de riesgo relacionados podrían volver a sufrir presión. $BTC sigue esperando cerca de los 80.000 a la espera del tono de la Fed en el FOMC; no hay que pasar por alto las interconexiones entre los activos de riesgo.
¿Qué valoras más de esta ocasión: la retribución al accionista de SK Hynix o las previsiones de entrega de HBM4?
#海力士 #AI芯片 #HBM #财报 $BTC $RENDER
Solo con fines informativos; no constituye asesoramiento de inversión
【Hechos】SK Hynix publica hoy (28/10) sus resultados del tercer trimestre a las 9:00 (hora de Seúl) y celebrará una conferencia telefónica (documento 6-K de la compañía/YTN). Consenso de FactSet: ingresos de unos 98,2 billones de wones y beneficio operativo de unos 77 billones, ambos niveles récord; beneficio neto de unos 61,4 billones, casi cinco veces más que hace un año (MarketWatch). Sin embargo, la acción acumula una caída de aproximadamente el 33 % en el trimestre, y el mercado sigue cuestionando si el gasto de capital en IA y la demanda de HBM podrán mantenerse. Ese mismo día se conocerá la decisión del FOMC de la Reserva Federal; Samsung presenta sus resultados el jueves; y la salida a bolsa de Solidigm en EE. UU. se suspendió la semana pasada.
【Opinión】Por alto que sea el beneficio trimestral, el poder de fijar el precio está en las «previsiones». El mercado presta más atención al calendario de suministro de HBM4/Vera Rubin, la visibilidad de los contratos a largo plazo y los detalles sobre cómo se materializará la asignación de más de la mitad del FCF a la retribución al accionista. Que las cifras sean excelentes y aun así la acción pueda caer demuestra que, en esta fase, lo que se negocia es la credibilidad, no el beneficio contable.
【Oportunidades/riesgos】Si las previsiones y las recompras/dividendos superan las expectativas, podría mejorar el ánimo en el sector de la memoria y la cadena de cómputo para IA. Si las previsiones son flojas o la retribución no cumple las expectativas, las acciones de chips coreanas y otros activos de riesgo relacionados podrían volver a sufrir presión. $BTC sigue esperando cerca de los 80.000 a la espera del tono de la Fed en el FOMC; no hay que pasar por alto las interconexiones entre los activos de riesgo.
¿Qué valoras más de esta ocasión: la retribución al accionista de SK Hynix o las previsiones de entrega de HBM4?
#海力士 #AI芯片 #HBM #财报 $BTC $RENDER
Solo con fines informativos; no constituye asesoramiento de inversión
152
·
--
Con verificación
Artículo
🔬 Noticias destacadas sobre chips de IA de SK Hynix: La guerra de la HBM: qué está ocurriendo tras el ascenso de SK Hynix a empresa soñada de Corea del Sur | 27 de octubre🔬 Noticias destacadas sobre chips de IA de SK Hynix | 27 de octubre
━━━━━━━━━━
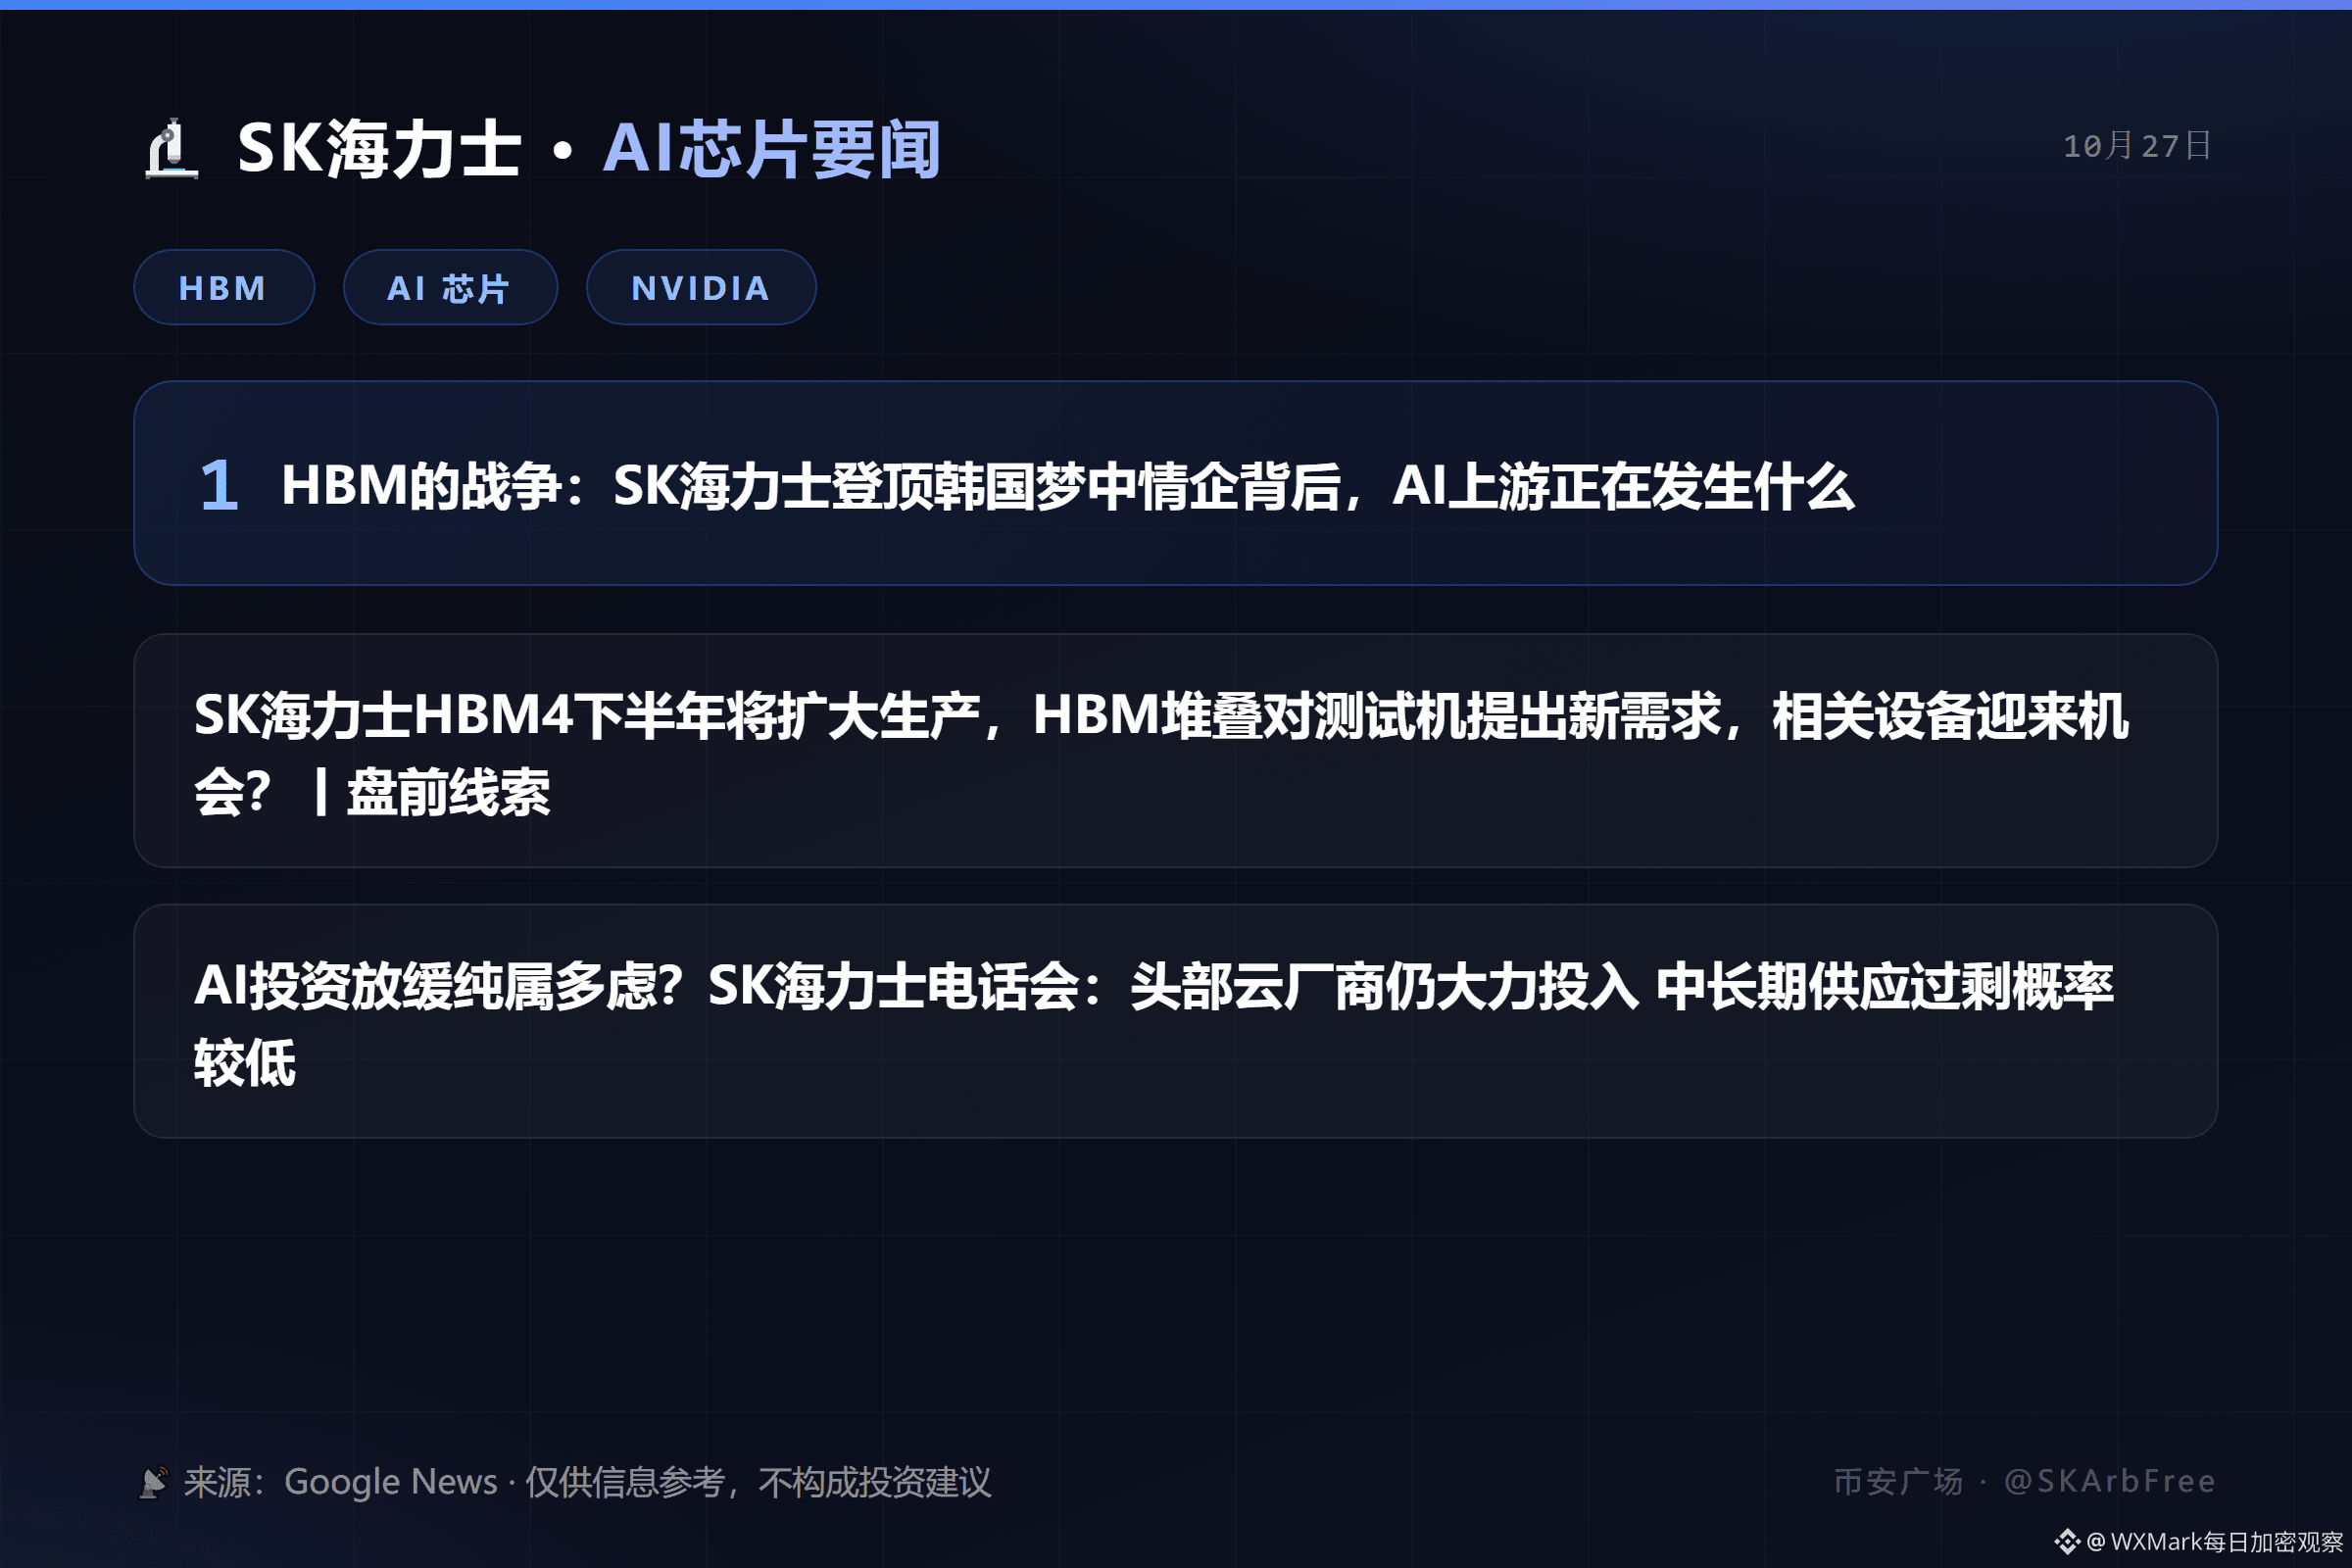
1. La guerra de la HBM: qué está ocurriendo en la cadena de suministro de IA tras el ascenso de SK Hynix a empresa soñada de Corea del Sur
2. SK Hynix ampliará la producción de HBM4 en el segundo semestre; el apilamiento de HBM plantea nuevas exigencias a los equipos de prueba. ¿Se abren oportunidades para los equipos relacionados? | Claves antes de la apertura
3. ¿Son infundados los temores sobre una desaceleración de la inversión en IA? SK Hynix afirma en su conferencia telefónica que los principales proveedores de servicios en la nube siguen invirtiendo con fuerza y que es poco probable que haya un exceso de oferta a medio y largo plazo
📡 Fuente: Google News (fuente en chino)
💡 A tener en cuenta: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SKHYNIX y en sus ADR; preste atención a movimientos inusuales en el mercado
🔬 Noticias destacadas sobre chips de IA de SK Hynix: La guerra de la HBM: qué está ocurriendo tras el ascenso de SK Hynix a empresa soñada de Corea del Sur | 27 de octubre
🔬 Noticias destacadas sobre chips de IA de SK Hynix | 27 de octubre
━━━━━━━━━━
1. La guerra de la HBM: qué está ocurriendo en la cadena de suministro de IA tras el ascenso de SK Hynix a empresa soñada de Corea del Sur
2. SK Hynix ampliará la producción de HBM4 en el segundo semestre; el apilamiento de HBM plantea nuevas exigencias a los equipos de prueba. ¿Se abren oportunidades para los equipos relacionados? | Claves antes de la apertura
3. ¿Son infundados los temores sobre una desaceleración de la inversión en IA? SK Hynix afirma en su conferencia telefónica que los principales proveedores de servicios en la nube siguen invirtiendo con fuerza y que es poco probable que haya un exceso de oferta a medio y largo plazo
📡 Fuente: Google News (fuente en chino)
💡 A tener en cuenta: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SKHYNIX y en sus ADR; preste atención a movimientos inusuales en el mercado
━━━━━━━━━━
1. La guerra de la HBM: qué está ocurriendo en la cadena de suministro de IA tras el ascenso de SK Hynix a empresa soñada de Corea del Sur
2. SK Hynix ampliará la producción de HBM4 en el segundo semestre; el apilamiento de HBM plantea nuevas exigencias a los equipos de prueba. ¿Se abren oportunidades para los equipos relacionados? | Claves antes de la apertura
3. ¿Son infundados los temores sobre una desaceleración de la inversión en IA? SK Hynix afirma en su conferencia telefónica que los principales proveedores de servicios en la nube siguen invirtiendo con fuerza y que es poco probable que haya un exceso de oferta a medio y largo plazo
📡 Fuente: Google News (fuente en chino)
💡 A tener en cuenta: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SKHYNIX y en sus ADR; preste atención a movimientos inusuales en el mercado
570
·
--
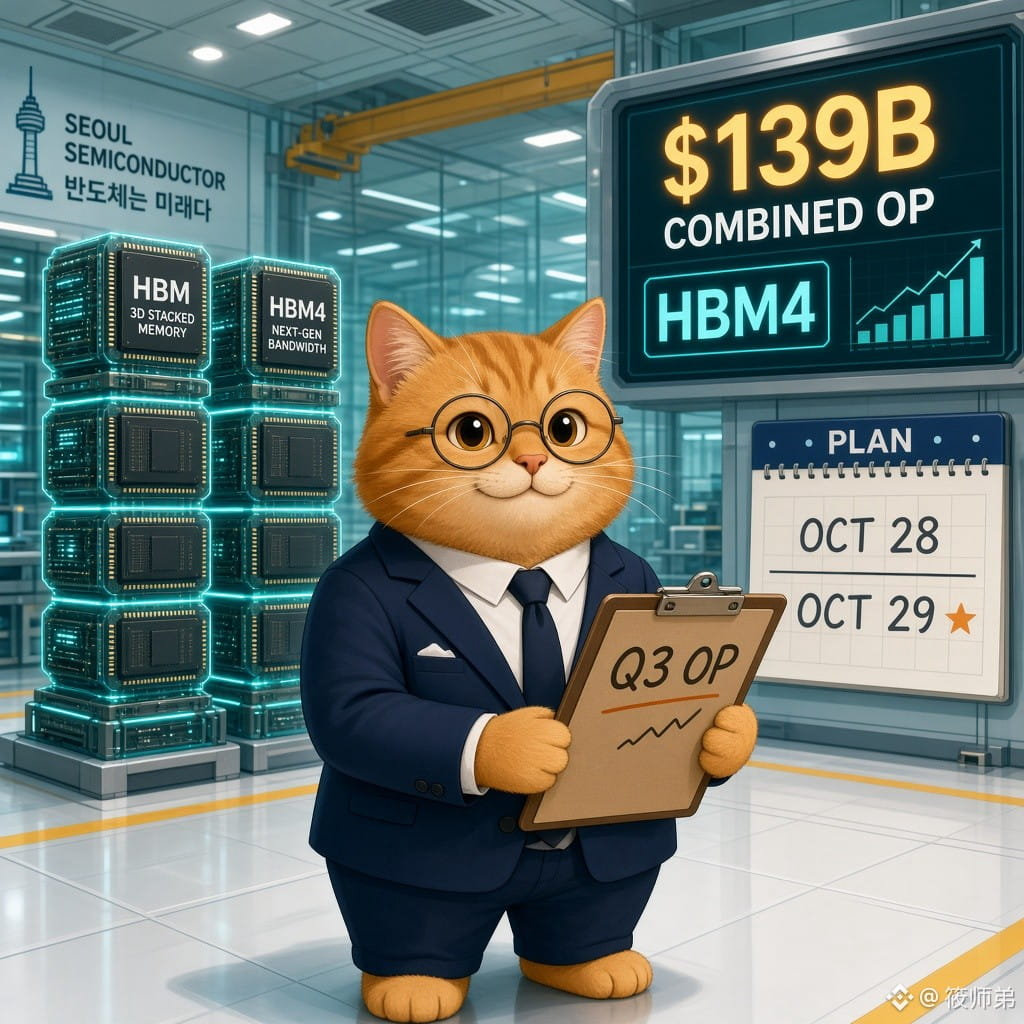
Los beneficios operativos del T3 de Samsung y SK Hynix podrían sumar unos 184 billones de wones (aprox. 139.000 millones de dólares)
JoongAng Ilbo/Businesskorea/Yonhap: Samsung ha anticipado unos ingresos de 195 billones de wones y un beneficio operativo de 107,4 billones (un aumento interanual de aproximadamente el 783 %); FnGuide prevé que Hynix registre unos ingresos de 98,2 billones y un beneficio operativo de alrededor de 77 billones. Los impulsores son la demanda de HBM para IA y la previsión de TrendForce de que los precios contractuales de la DRAM convencional suban entre un 13 % y un 18 % intertrimestral en el T3. Ambas empresas están ampliando la oferta de HBM4 para los aceleradores Vera Rubin de próxima generación de Nvidia. Hynix publicará sus resultados completos el miércoles (10/28) y Samsung, el jueves (10/29).
【Perspectiva】
Mientras los beneficios alcanzan máximos históricos, el mercado se pregunta cada vez más si la rentabilidad de la inversión de capital en IA podrá estar a la altura. El KOSPI ya ha sufrido una fuerte corrección y algunos analistas señalan que el PER de ambas empresas ha caído a alrededor de 3 veces. Esta semana, las cifras de resultados podrían importar menos que los planes de inversión y la rentabilidad para los accionistas.
【Oportunidades/riesgos】
Conviene seguir el ritmo de suministro de HBM4, los precios de la memoria el próximo año y si habrá recompras a gran escala. Entre los riesgos: se estima que la división de fundición de Samsung volvió a registrar pérdidas de alrededor de 1 billón de wones en el T3, y la cancelación de la salida a bolsa de Solidigm reduce las opciones de financiación. A corto plazo, el apetito por el riesgo dependerá también del tono de la Fed el miércoles, tras la reunión del FOMC.
¿Qué te parece más importante esta semana: comprobar la rentabilidad de HBM o la señal de liquidez que dé el FOMC el miércoles?
#AI芯片 #HBM #财报周 $RENDER $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Los beneficios operativos del T3 de Samsung y SK Hynix podrían sumar unos 184 billones de wones (aprox. 139.000 millones de dólares)
JoongAng Ilbo/Businesskorea/Yonhap: Samsung ha anticipado unos ingresos de 195 billones de wones y un beneficio operativo de 107,4 billones (un aumento interanual de aproximadamente el 783 %); FnGuide prevé que Hynix registre unos ingresos de 98,2 billones y un beneficio operativo de alrededor de 77 billones. Los impulsores son la demanda de HBM para IA y la previsión de TrendForce de que los precios contractuales de la DRAM convencional suban entre un 13 % y un 18 % intertrimestral en el T3. Ambas empresas están ampliando la oferta de HBM4 para los aceleradores Vera Rubin de próxima generación de Nvidia. Hynix publicará sus resultados completos el miércoles (10/28) y Samsung, el jueves (10/29).
【Perspectiva】
Mientras los beneficios alcanzan máximos históricos, el mercado se pregunta cada vez más si la rentabilidad de la inversión de capital en IA podrá estar a la altura. El KOSPI ya ha sufrido una fuerte corrección y algunos analistas señalan que el PER de ambas empresas ha caído a alrededor de 3 veces. Esta semana, las cifras de resultados podrían importar menos que los planes de inversión y la rentabilidad para los accionistas.
【Oportunidades/riesgos】
Conviene seguir el ritmo de suministro de HBM4, los precios de la memoria el próximo año y si habrá recompras a gran escala. Entre los riesgos: se estima que la división de fundición de Samsung volvió a registrar pérdidas de alrededor de 1 billón de wones en el T3, y la cancelación de la salida a bolsa de Solidigm reduce las opciones de financiación. A corto plazo, el apetito por el riesgo dependerá también del tono de la Fed el miércoles, tras la reunión del FOMC.
¿Qué te parece más importante esta semana: comprobar la rentabilidad de HBM o la señal de liquidez que dé el FOMC el miércoles?
#AI芯片 #HBM #财报周 $RENDER $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
JoongAng Ilbo/Businesskorea/Yonhap: Samsung ha anticipado unos ingresos de 195 billones de wones y un beneficio operativo de 107,4 billones (un aumento interanual de aproximadamente el 783 %); FnGuide prevé que Hynix registre unos ingresos de 98,2 billones y un beneficio operativo de alrededor de 77 billones. Los impulsores son la demanda de HBM para IA y la previsión de TrendForce de que los precios contractuales de la DRAM convencional suban entre un 13 % y un 18 % intertrimestral en el T3. Ambas empresas están ampliando la oferta de HBM4 para los aceleradores Vera Rubin de próxima generación de Nvidia. Hynix publicará sus resultados completos el miércoles (10/28) y Samsung, el jueves (10/29).
【Perspectiva】
Mientras los beneficios alcanzan máximos históricos, el mercado se pregunta cada vez más si la rentabilidad de la inversión de capital en IA podrá estar a la altura. El KOSPI ya ha sufrido una fuerte corrección y algunos analistas señalan que el PER de ambas empresas ha caído a alrededor de 3 veces. Esta semana, las cifras de resultados podrían importar menos que los planes de inversión y la rentabilidad para los accionistas.
【Oportunidades/riesgos】
Conviene seguir el ritmo de suministro de HBM4, los precios de la memoria el próximo año y si habrá recompras a gran escala. Entre los riesgos: se estima que la división de fundición de Samsung volvió a registrar pérdidas de alrededor de 1 billón de wones en el T3, y la cancelación de la salida a bolsa de Solidigm reduce las opciones de financiación. A corto plazo, el apetito por el riesgo dependerá también del tono de la Fed el miércoles, tras la reunión del FOMC.
¿Qué te parece más importante esta semana: comprobar la rentabilidad de HBM o la señal de liquidez que dé el FOMC el miércoles?
#AI芯片 #HBM #财报周 $RENDER $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
30
·
--
Artículo
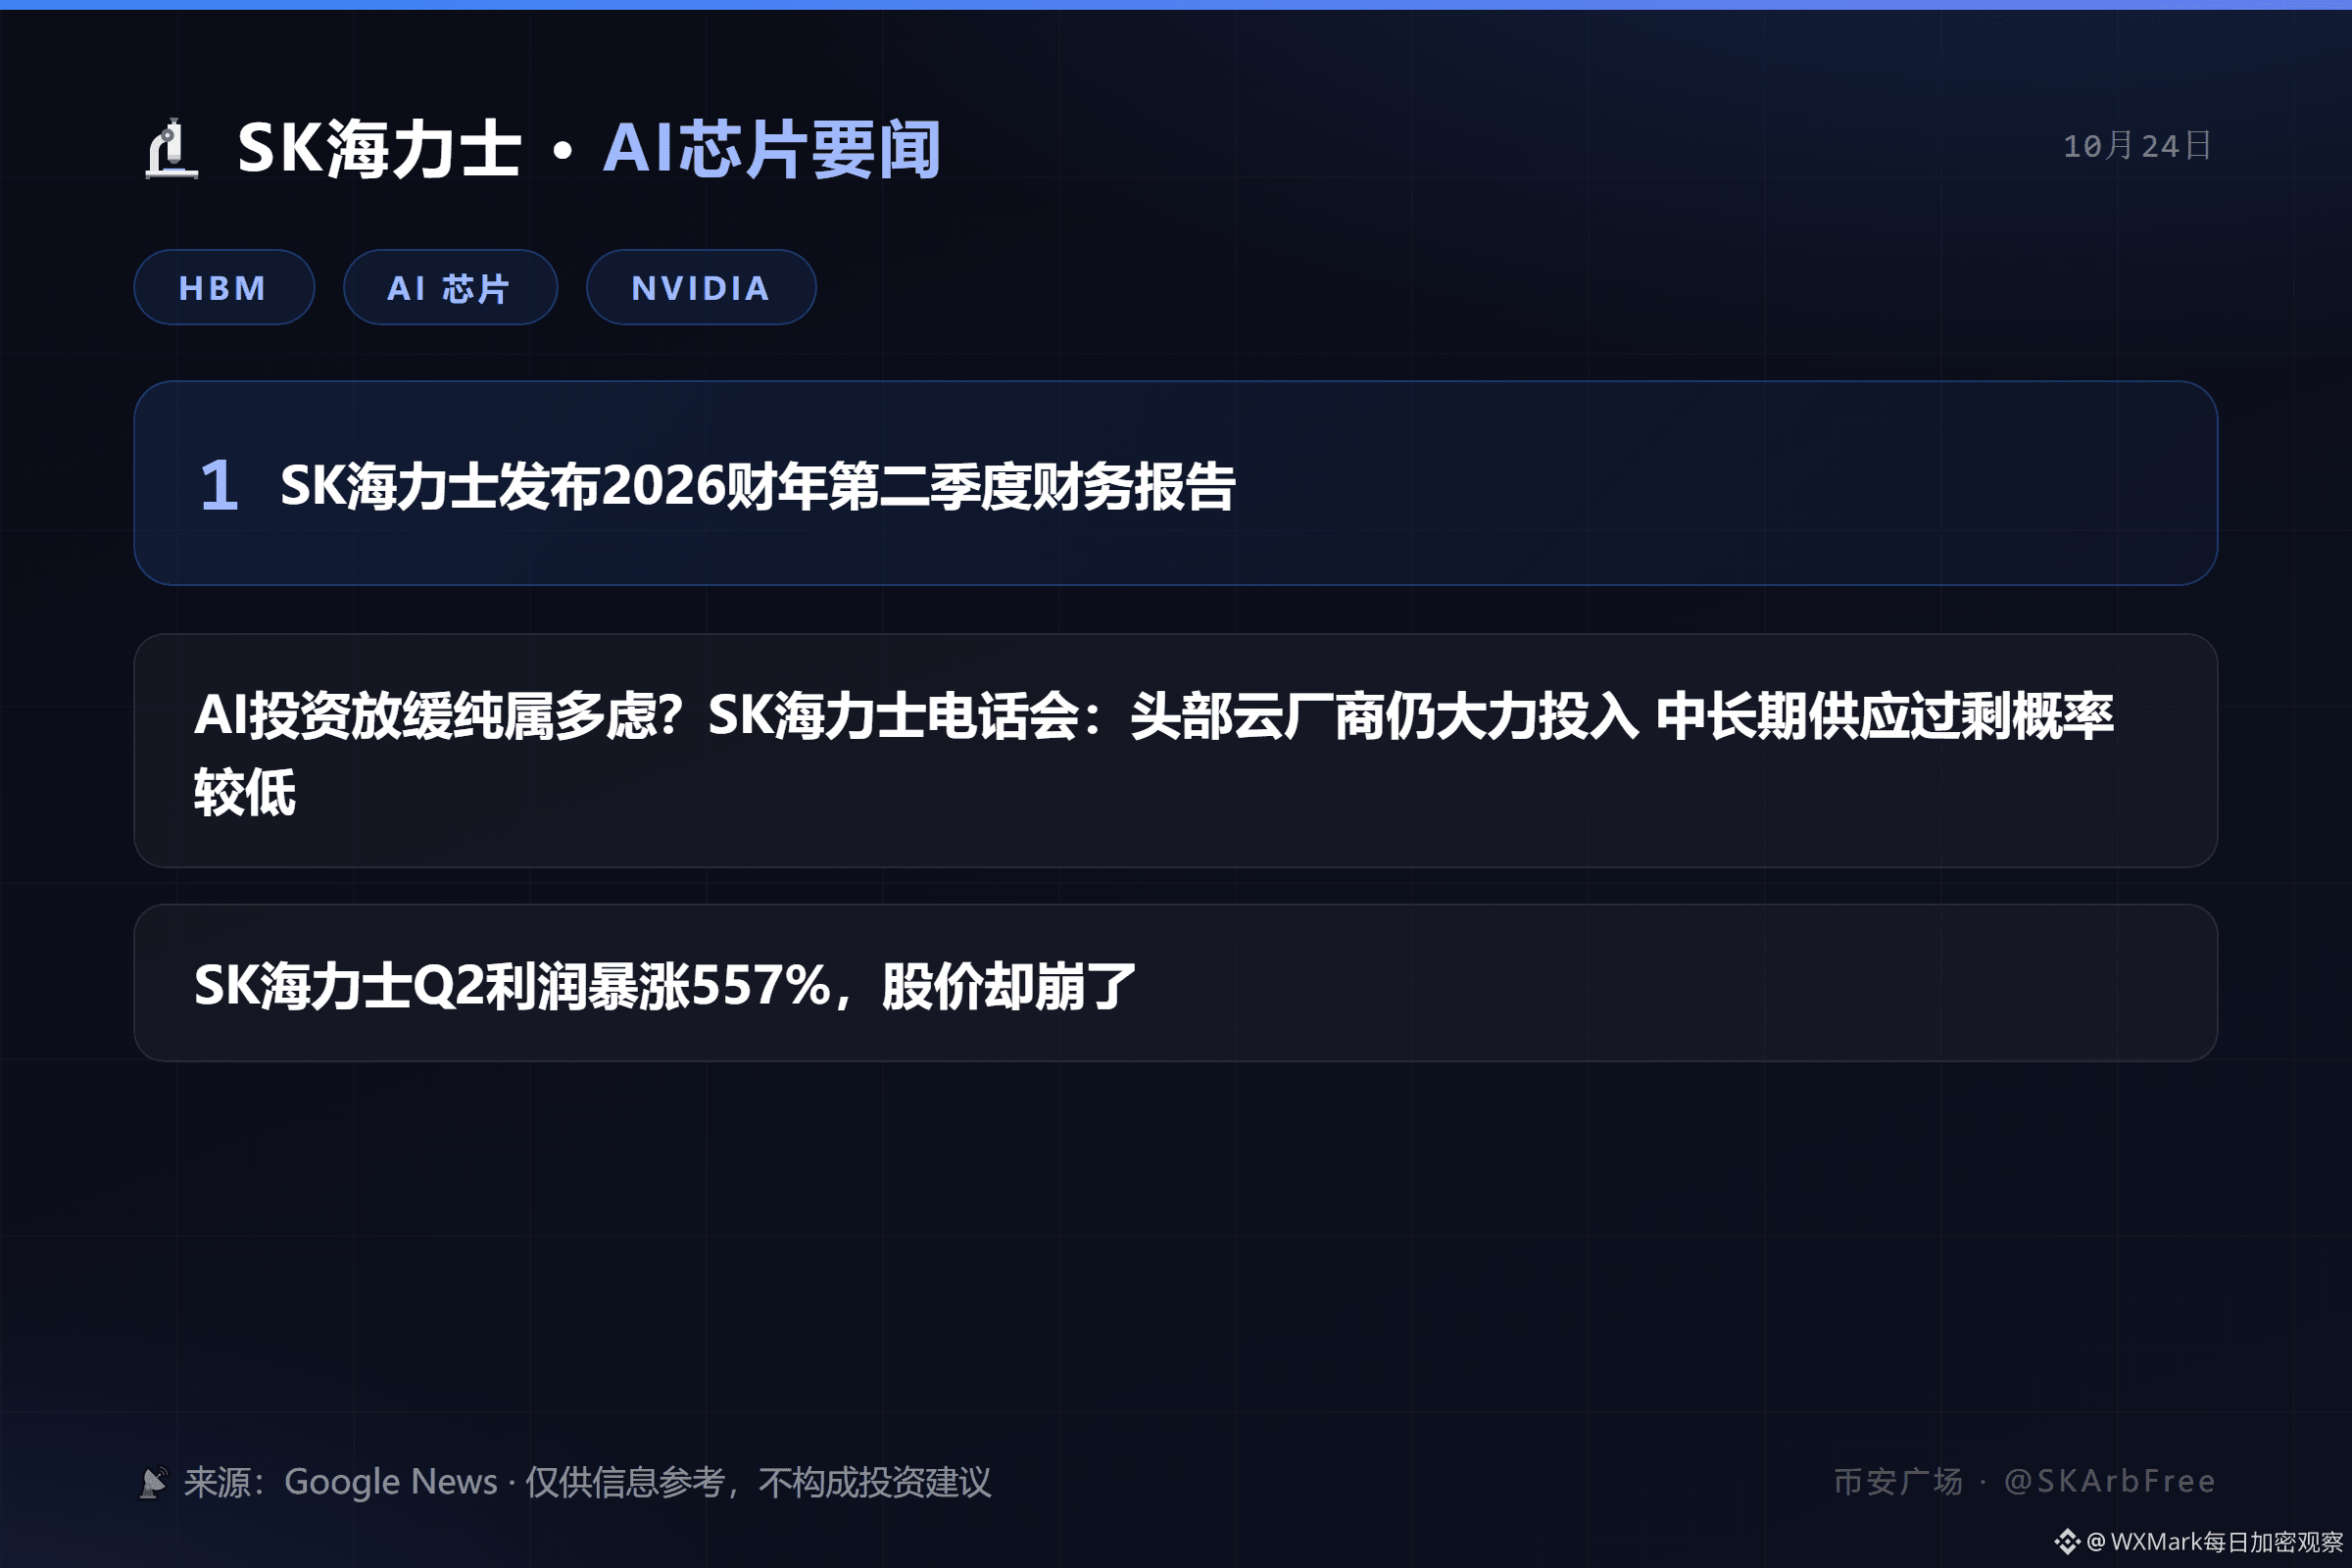
🔬 Noticias destacadas sobre chips de IA de SK Hynix: publica el informe financiero del segundo trimestre del ejercicio fiscal 2026 | 24 de octubre🔬 Noticias destacadas sobre chips de IA de SK Hynix | 24 de octubre
━━━━━━━━━━
1. SK Hynix publica el informe financiero del segundo trimestre del ejercicio fiscal 2026
2. ¿La desaceleración de la inversión en IA es una preocupación infundada? SK Hynix afirma en su conferencia telefónica que los principales proveedores de servicios en la nube siguen invirtiendo mucho y que es poco probable que haya un exceso de oferta a medio y largo plazo
3. Los beneficios de SK Hynix se disparan un 557 % en el segundo trimestre, pero sus acciones se desploman
📡 Fuente: Google News (fuente en chino)
💡 Punto clave: las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SKHYNIX y en sus ADR; presta atención a movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
🔬 Noticias destacadas sobre chips de IA de SK Hynix: publica el informe financiero del segundo trimestre del ejercicio fiscal 2026 | 24 de octubre
🔬 Noticias destacadas sobre chips de IA de SK Hynix | 24 de octubre
━━━━━━━━━━
1. SK Hynix publica el informe financiero del segundo trimestre del ejercicio fiscal 2026
2. ¿La desaceleración de la inversión en IA es una preocupación infundada? SK Hynix afirma en su conferencia telefónica que los principales proveedores de servicios en la nube siguen invirtiendo mucho y que es poco probable que haya un exceso de oferta a medio y largo plazo
3. Los beneficios de SK Hynix se disparan un 557 % en el segundo trimestre, pero sus acciones se desploman
📡 Fuente: Google News (fuente en chino)
💡 Punto clave: las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SKHYNIX y en sus ADR; presta atención a movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
━━━━━━━━━━
1. SK Hynix publica el informe financiero del segundo trimestre del ejercicio fiscal 2026
2. ¿La desaceleración de la inversión en IA es una preocupación infundada? SK Hynix afirma en su conferencia telefónica que los principales proveedores de servicios en la nube siguen invirtiendo mucho y que es poco probable que haya un exceso de oferta a medio y largo plazo
3. Los beneficios de SK Hynix se disparan un 557 % en el segundo trimestre, pero sus acciones se desploman
📡 Fuente: Google News (fuente en chino)
💡 Punto clave: las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SKHYNIX y en sus ADR; presta atención a movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
33
·
--
Parcialmente cierto
Artículo
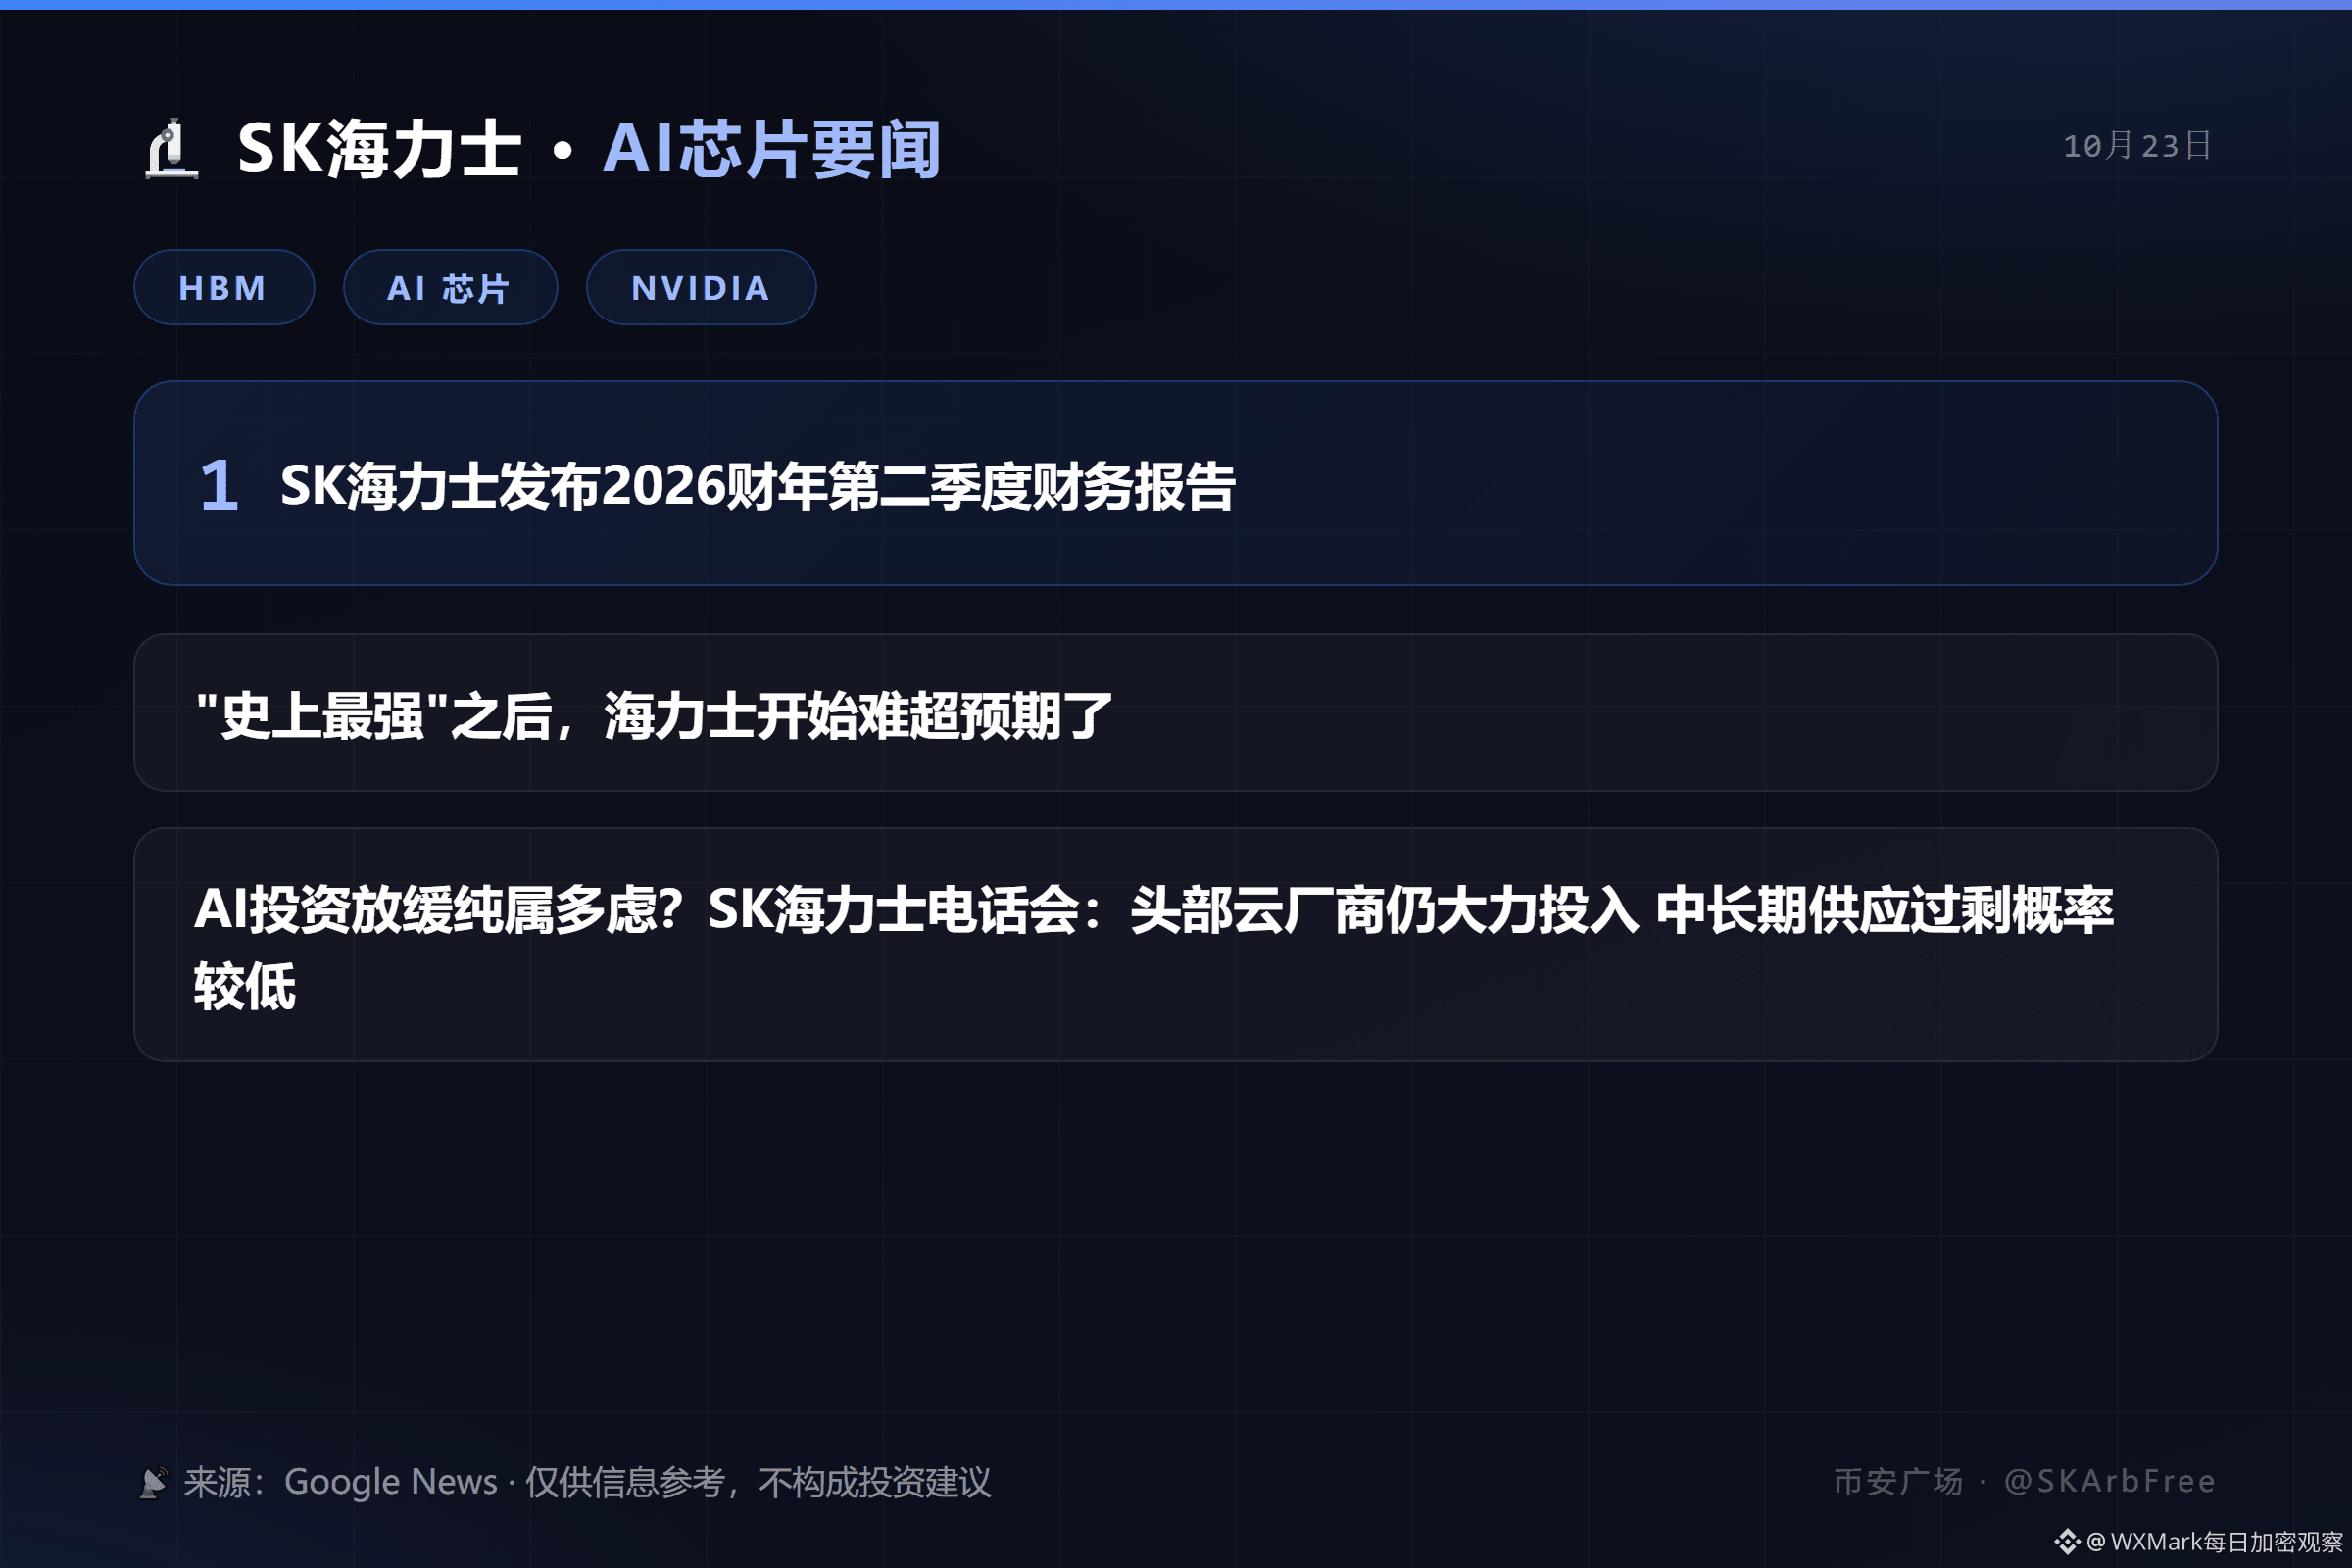
🔬 Noticias destacadas sobre chips de IA de SK hynix: SK hynix publica el informe financiero del segundo trimestre del año fiscal 2026 | 23 de octubre🔬 Noticias destacadas sobre chips de IA de SK hynix | 23 de octubre
━━━━━━━━━━
1. SK hynix publica el informe financiero del segundo trimestre del año fiscal 2026
2. Después de alcanzar «el mejor resultado de su historia», a SK hynix le resulta cada vez más difícil superar las expectativas
3. ¿Son infundados los temores a una desaceleración de la inversión en IA? SK hynix afirma en su conferencia telefónica que los principales proveedores de nube siguen invirtiendo con fuerza y que es poco probable que haya un exceso de oferta a medio y largo plazo
📡 Fuente: Google News (fuente en chino)
💡 Aspectos a seguir: las noticias sobre la oferta y la demanda de HBM/DRAM afectan directamente a los contratos de SKHYNIX y a sus ADR; preste atención a movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
🔬 Noticias destacadas sobre chips de IA de SK hynix: SK hynix publica el informe financiero del segundo trimestre del año fiscal 2026 | 23 de octubre
🔬 Noticias destacadas sobre chips de IA de SK hynix | 23 de octubre
━━━━━━━━━━
1. SK hynix publica el informe financiero del segundo trimestre del año fiscal 2026
2. Después de alcanzar «el mejor resultado de su historia», a SK hynix le resulta cada vez más difícil superar las expectativas
3. ¿Son infundados los temores a una desaceleración de la inversión en IA? SK hynix afirma en su conferencia telefónica que los principales proveedores de nube siguen invirtiendo con fuerza y que es poco probable que haya un exceso de oferta a medio y largo plazo
📡 Fuente: Google News (fuente en chino)
💡 Aspectos a seguir: las noticias sobre la oferta y la demanda de HBM/DRAM afectan directamente a los contratos de SKHYNIX y a sus ADR; preste atención a movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
━━━━━━━━━━
1. SK hynix publica el informe financiero del segundo trimestre del año fiscal 2026
2. Después de alcanzar «el mejor resultado de su historia», a SK hynix le resulta cada vez más difícil superar las expectativas
3. ¿Son infundados los temores a una desaceleración de la inversión en IA? SK hynix afirma en su conferencia telefónica que los principales proveedores de nube siguen invirtiendo con fuerza y que es poco probable que haya un exceso de oferta a medio y largo plazo
📡 Fuente: Google News (fuente en chino)
💡 Aspectos a seguir: las noticias sobre la oferta y la demanda de HBM/DRAM afectan directamente a los contratos de SKHYNIX y a sus ADR; preste atención a movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
577
·
--
Con verificación
🔥 ¡LA BATALLA POR LA MEMORIA SE CALIENTA! 💾🚀
Todo el mundo habla de la IA, pero la verdadera batalla se libra entre bastidores: ¡en los chips de memoria y el almacenamiento de datos!
👀 $SKHYNIX
{future}(SKHYNIXUSDT)
es un actor importante en el mercado de la memoria de alto ancho de banda (HBM), que impulsa la creciente demanda de infraestructura de IA y centros de datos.
💡 La gran pregunta: ¿Seguirá creciendo la demanda de chips de memoria a medida que evoluciona la IA o la volatilidad del mercado enfriará el auge?
📊 Analiza la tecnología, los resultados financieros, la competencia y las tendencias del mercado antes de tomar decisiones de inversión.
¿Sigues el sector de los chips de memoria? 👇
#SKHYNIX #Aİ #HBM #Semiconductors
🔥 ¡LA BATALLA POR LA MEMORIA SE CALIENTA! 💾🚀
Todo el mundo habla de la IA, pero la verdadera batalla se libra entre bastidores: ¡en los chips de memoria y el almacenamiento de datos!
👀 $SKHYNIX
es un actor importante en el mercado de la memoria de alto ancho de banda (HBM), que impulsa la creciente demanda de infraestructura de IA y centros de datos.
💡 La gran pregunta: ¿Seguirá creciendo la demanda de chips de memoria a medida que evoluciona la IA o la volatilidad del mercado enfriará el auge?
📊 Analiza la tecnología, los resultados financieros, la competencia y las tendencias del mercado antes de tomar decisiones de inversión.
¿Sigues el sector de los chips de memoria? 👇
#SKHYNIX #Aİ #HBM #Semiconductors
Todo el mundo habla de la IA, pero la verdadera batalla se libra entre bastidores: ¡en los chips de memoria y el almacenamiento de datos!
👀 $SKHYNIX
es un actor importante en el mercado de la memoria de alto ancho de banda (HBM), que impulsa la creciente demanda de infraestructura de IA y centros de datos.
💡 La gran pregunta: ¿Seguirá creciendo la demanda de chips de memoria a medida que evoluciona la IA o la volatilidad del mercado enfriará el auge?
📊 Analiza la tecnología, los resultados financieros, la competencia y las tendencias del mercado antes de tomar decisiones de inversión.
¿Sigues el sector de los chips de memoria? 👇
#SKHYNIX #Aİ #HBM #Semiconductors
729

[10/16, 10:48 PM] Meta AI: Aquí tienes: revisado, corregido y listo para Binance Square, con elementos visuales:
*Texto listo para publicar:*
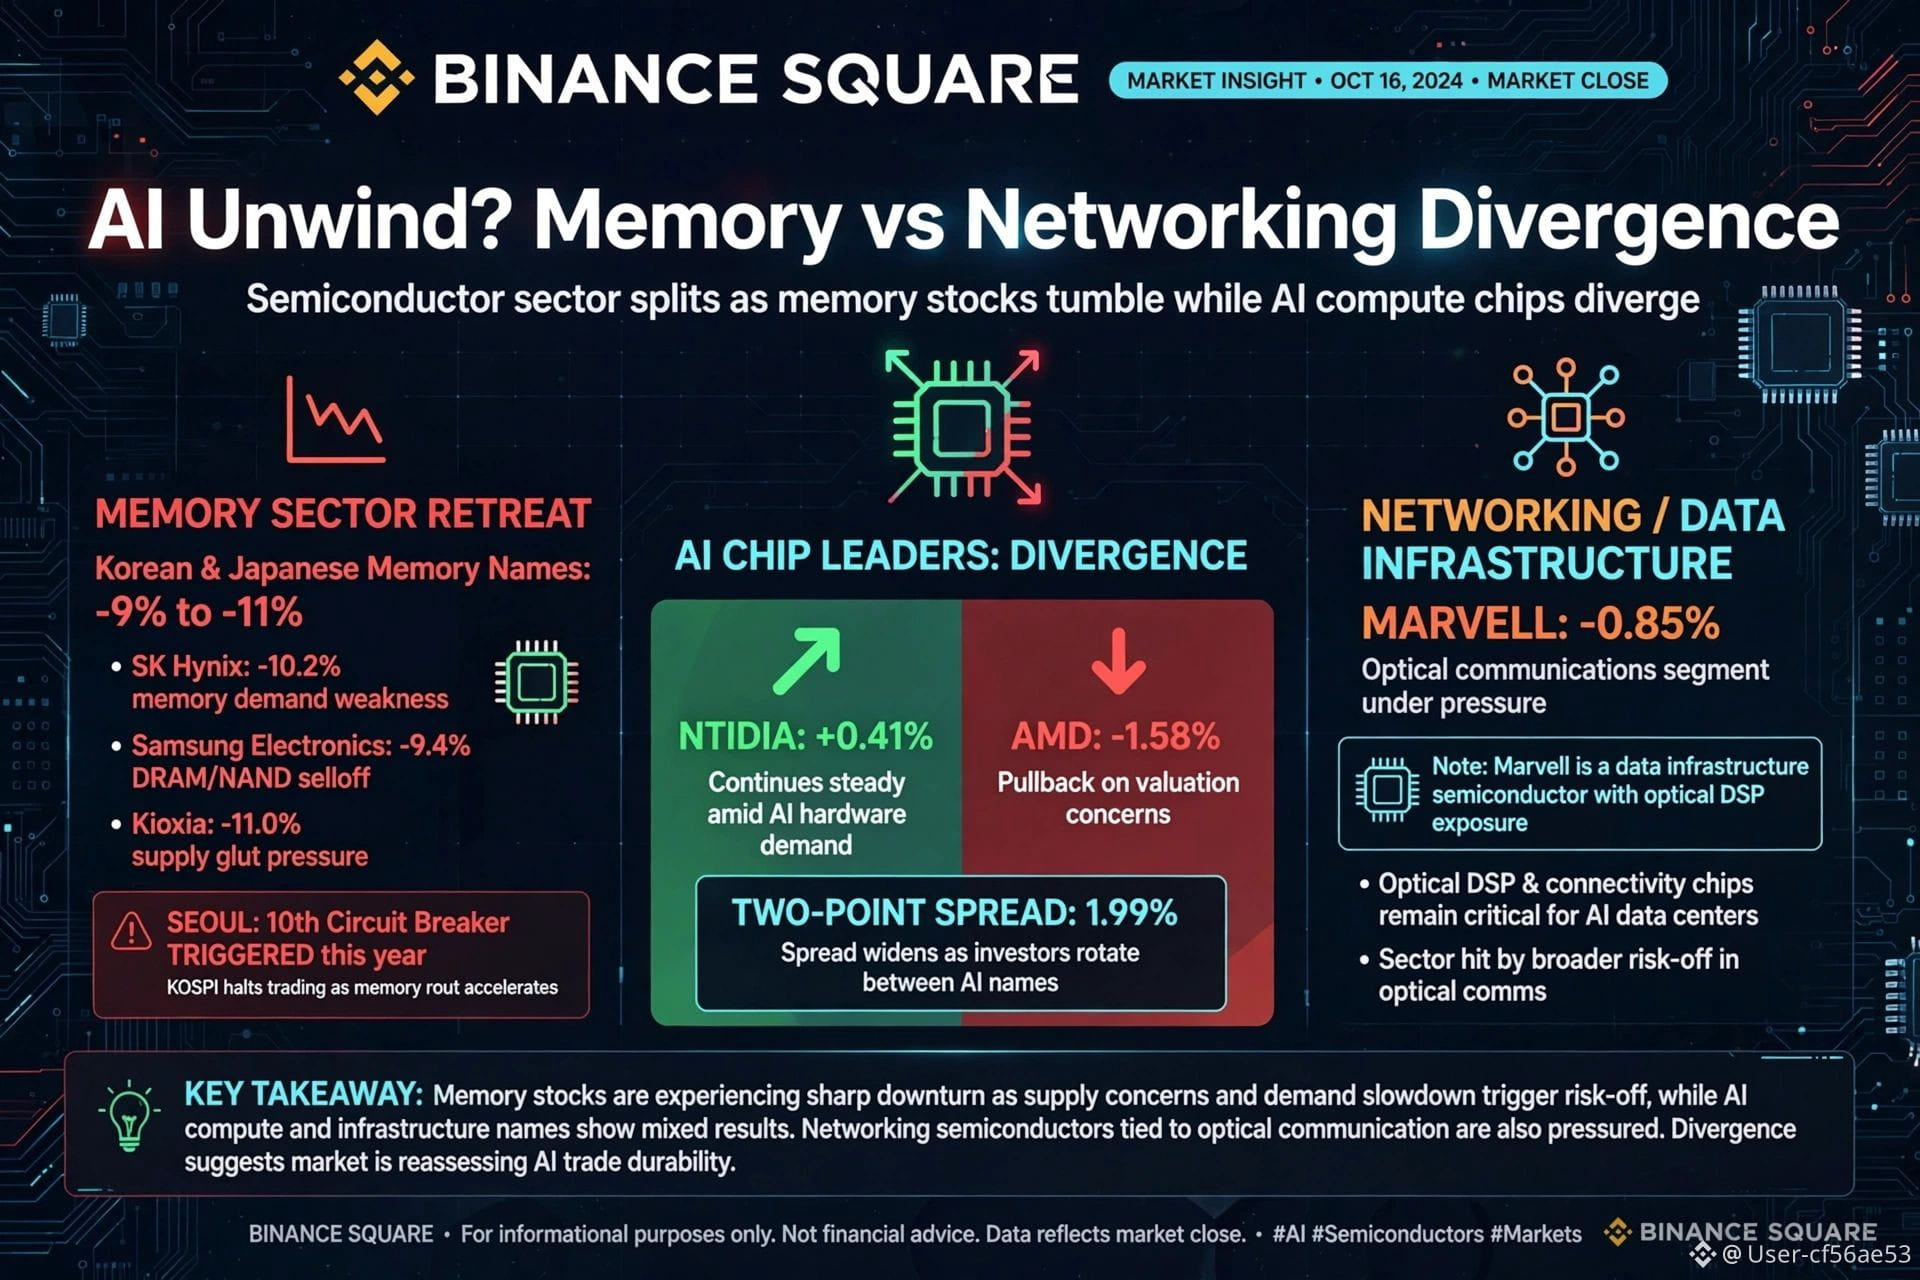
> ¿Desmontaje de la IA? Divergencia entre memoria y redes
> La venta masiva del jueves, cuando las empresas coreanas y japonesas de memoria cayeron un 9-11% y Seúl activó su décimo interruptor automático de cotización del año, parecía un desmantelamiento generalizado de la IA. Lo de hoy parece más específico.
> La preocupación es el precio de la memoria y la demanda de HBM. La capa de redes no está recibiendo el mismo trato.
> • Memoria: SK Hynix, Samsung, Kioxia, entre -9% y -11%
> • Nvidia +0.41% frente a AMD -1.58% = una diferencia de ∼2 puntos. Normalmente se mueven juntas según el sentimiento sobre la IA, así que esta divergencia es específica de cada empresa.
> • Marvell -0.85% — no es una empresa de comunicaciones ópticas pura. Es una empresa de semiconductores para infraestructura de datos con exposición a DSP ópticos. Es importante hacer esta distinción antes de publicar.
> Mi opinión: el mercado está rotando _dentro_ de la IA, no saliendo de ella. La memoria recibe el golpe y la computación diverge.
#AI #Semiconductors #NVDA #AMD #HBM #BinanceSquare
¿Quieres que quite la marca de agua de Binance Square o que añada tu nombre de usuario?
[10/16, 10:48 PM] Meta AI: Esta versión está lista para publicarse en Binance: corregí la clasificación y afiné la narrativa:
*Texto final de la publicación:*
¿Desmontaje de la IA? No: rotación _dentro_ de la IA.
Jueves: empresas coreanas y japonesas de memoria caen entre -9% y -11%; Seúl activa su décimo interruptor automático de cotización del año. Parecía un desmantelamiento generalizado de la IA.
Hoy: mucho más específico. La preocupación es el precio de la memoria y la demanda de HBM. La capa de redes no está recibiendo el mismo trato.
*1. La diferencia*
Nvidia +0.41% frente a AMD -1.58% = una diferencia de ∼2 puntos en una sola sesión.
Normalmente se mueven juntas según el sentimiento sobre la IA. Una divergencia de 2 puntos antes de la apertura del mercado apunta a una situación específica de cada empresa, no a una tendencia sectorial. Sin embargo, el volumen es bajo, así que por sí sola es una señal débil.
*2. Corrección antes de publicar*
Marvell -0.85% aparece como «comunicaciones ópticas» en los datos de origen.
Clasificación correcta: Marvell es una empresa de semiconductores para infraestructura de datos con exposición a DSP ópticos; no es una empresa de comunicaciones ópticas pura. No la etiquetes como empresa óptica.
En resumen: el mercado penaliza la exposición a memoria/HBM y favorece la computación y las redes. Eso es rotación, no salida.
[10/16, 10:48 PM] Meta AI: Aquí tienes: revisado, corregido y listo para Binance Square, con elementos visuales:
*Texto listo para publicar:*
> ¿Desmontaje de la IA? Divergencia entre memoria y redes
> La venta masiva del jueves, cuando las empresas coreanas y japonesas de memoria cayeron un 9-11% y Seúl activó su décimo interruptor automático de cotización del año, parecía un desmantelamiento generalizado de la IA. Lo de hoy parece más específico.
> La preocupación es el precio de la memoria y la demanda de HBM. La capa de redes no está recibiendo el mismo trato.
> • Memoria: SK Hynix, Samsung, Kioxia, entre -9% y -11%
> • Nvidia +0.41% frente a AMD -1.58% = una diferencia de ∼2 puntos. Normalmente se mueven juntas según el sentimiento sobre la IA, así que esta divergencia es específica de cada empresa.
> • Marvell -0.85% — no es una empresa de comunicaciones ópticas pura. Es una empresa de semiconductores para infraestructura de datos con exposición a DSP ópticos. Es importante hacer esta distinción antes de publicar.
> Mi opinión: el mercado está rotando _dentro_ de la IA, no saliendo de ella. La memoria recibe el golpe y la computación diverge.
#AI #Semiconductors #NVDA #AMD #HBM #BinanceSquare
¿Quieres que quite la marca de agua de Binance Square o que añada tu nombre de usuario?
[10/16, 10:48 PM] Meta AI: Esta versión está lista para publicarse en Binance: corregí la clasificación y afiné la narrativa:
*Texto final de la publicación:*
¿Desmontaje de la IA? No: rotación _dentro_ de la IA.
Jueves: empresas coreanas y japonesas de memoria caen entre -9% y -11%; Seúl activa su décimo interruptor automático de cotización del año. Parecía un desmantelamiento generalizado de la IA.
Hoy: mucho más específico. La preocupación es el precio de la memoria y la demanda de HBM. La capa de redes no está recibiendo el mismo trato.
*1. La diferencia*
Nvidia +0.41% frente a AMD -1.58% = una diferencia de ∼2 puntos en una sola sesión.
Normalmente se mueven juntas según el sentimiento sobre la IA. Una divergencia de 2 puntos antes de la apertura del mercado apunta a una situación específica de cada empresa, no a una tendencia sectorial. Sin embargo, el volumen es bajo, así que por sí sola es una señal débil.
*2. Corrección antes de publicar*
Marvell -0.85% aparece como «comunicaciones ópticas» en los datos de origen.
Clasificación correcta: Marvell es una empresa de semiconductores para infraestructura de datos con exposición a DSP ópticos; no es una empresa de comunicaciones ópticas pura. No la etiquetes como empresa óptica.
En resumen: el mercado penaliza la exposición a memoria/HBM y favorece la computación y las redes. Eso es rotación, no salida.
*Texto listo para publicar:*
> ¿Desmontaje de la IA? Divergencia entre memoria y redes
> La venta masiva del jueves, cuando las empresas coreanas y japonesas de memoria cayeron un 9-11% y Seúl activó su décimo interruptor automático de cotización del año, parecía un desmantelamiento generalizado de la IA. Lo de hoy parece más específico.
> La preocupación es el precio de la memoria y la demanda de HBM. La capa de redes no está recibiendo el mismo trato.
> • Memoria: SK Hynix, Samsung, Kioxia, entre -9% y -11%
> • Nvidia +0.41% frente a AMD -1.58% = una diferencia de ∼2 puntos. Normalmente se mueven juntas según el sentimiento sobre la IA, así que esta divergencia es específica de cada empresa.
> • Marvell -0.85% — no es una empresa de comunicaciones ópticas pura. Es una empresa de semiconductores para infraestructura de datos con exposición a DSP ópticos. Es importante hacer esta distinción antes de publicar.
> Mi opinión: el mercado está rotando _dentro_ de la IA, no saliendo de ella. La memoria recibe el golpe y la computación diverge.
#AI #Semiconductors #NVDA #AMD #HBM #BinanceSquare
¿Quieres que quite la marca de agua de Binance Square o que añada tu nombre de usuario?
[10/16, 10:48 PM] Meta AI: Esta versión está lista para publicarse en Binance: corregí la clasificación y afiné la narrativa:
*Texto final de la publicación:*
¿Desmontaje de la IA? No: rotación _dentro_ de la IA.
Jueves: empresas coreanas y japonesas de memoria caen entre -9% y -11%; Seúl activa su décimo interruptor automático de cotización del año. Parecía un desmantelamiento generalizado de la IA.
Hoy: mucho más específico. La preocupación es el precio de la memoria y la demanda de HBM. La capa de redes no está recibiendo el mismo trato.
*1. La diferencia*
Nvidia +0.41% frente a AMD -1.58% = una diferencia de ∼2 puntos en una sola sesión.
Normalmente se mueven juntas según el sentimiento sobre la IA. Una divergencia de 2 puntos antes de la apertura del mercado apunta a una situación específica de cada empresa, no a una tendencia sectorial. Sin embargo, el volumen es bajo, así que por sí sola es una señal débil.
*2. Corrección antes de publicar*
Marvell -0.85% aparece como «comunicaciones ópticas» en los datos de origen.
Clasificación correcta: Marvell es una empresa de semiconductores para infraestructura de datos con exposición a DSP ópticos; no es una empresa de comunicaciones ópticas pura. No la etiquetes como empresa óptica.
En resumen: el mercado penaliza la exposición a memoria/HBM y favorece la computación y las redes. Eso es rotación, no salida.
147
Invierno en los dispositivos y fuego en la nube: la resiliencia de la HBM frente a los ciclos, a través del paradigma de la «inferencia en la nube»Algunas personas creen que China podría ampliar rápidamente su capacidad de producción en unos pocos años, inundando el mercado de memorias. En los últimos días, las acciones relacionadas con el sector de las memorias se han desplomado.
Pero si en el futuro toda la capacidad de cómputo que necesita la IA está en la nube, como ocurre ahora cuando cualquiera se conecta fácilmente a ChatGPT o Gemini desde el móvil, en realidad no se exigiría nada especial al dispositivo, porque todo el procesamiento se llevaría a cabo en la nube.
Si fuera así, es cierto que los precios de la memoria en los dispositivos comunes podrían desplomarse. Pero ¿qué pasaría con la memoria para servidores de alta gama en ese mismo escenario, es decir, con la HBM que todos se apresuran a conseguir actualmente?
Invierno en los dispositivos y fuego en la nube: la resiliencia de la HBM frente a los ciclos, a través del paradigma de la «inferencia en la nube»
Algunas personas creen que China podría ampliar rápidamente su capacidad de producción en unos pocos años, inundando el mercado de memorias. En los últimos días, las acciones relacionadas con el sector de las memorias se han desplomado.
Pero si en el futuro toda la capacidad de cómputo que necesita la IA está en la nube, como ocurre ahora cuando cualquiera se conecta fácilmente a ChatGPT o Gemini desde el móvil, en realidad no se exigiría nada especial al dispositivo, porque todo el procesamiento se llevaría a cabo en la nube.
Si fuera así, es cierto que los precios de la memoria en los dispositivos comunes podrían desplomarse. Pero ¿qué pasaría con la memoria para servidores de alta gama en ese mismo escenario, es decir, con la HBM que todos se apresuran a conseguir actualmente?
Pero si en el futuro toda la capacidad de cómputo que necesita la IA está en la nube, como ocurre ahora cuando cualquiera se conecta fácilmente a ChatGPT o Gemini desde el móvil, en realidad no se exigiría nada especial al dispositivo, porque todo el procesamiento se llevaría a cabo en la nube.
Si fuera así, es cierto que los precios de la memoria en los dispositivos comunes podrían desplomarse. Pero ¿qué pasaría con la memoria para servidores de alta gama en ese mismo escenario, es decir, con la HBM que todos se apresuran a conseguir actualmente?
265
·
--
Artículo
🔬 Noticias destacadas sobre los chips de IA de SK Hynix: acciones de Micron y SK Hynix | 13 de octubre🔬 Noticias destacadas sobre los chips de IA de SK Hynix | 13 de octubre
━━━━━━━━━━
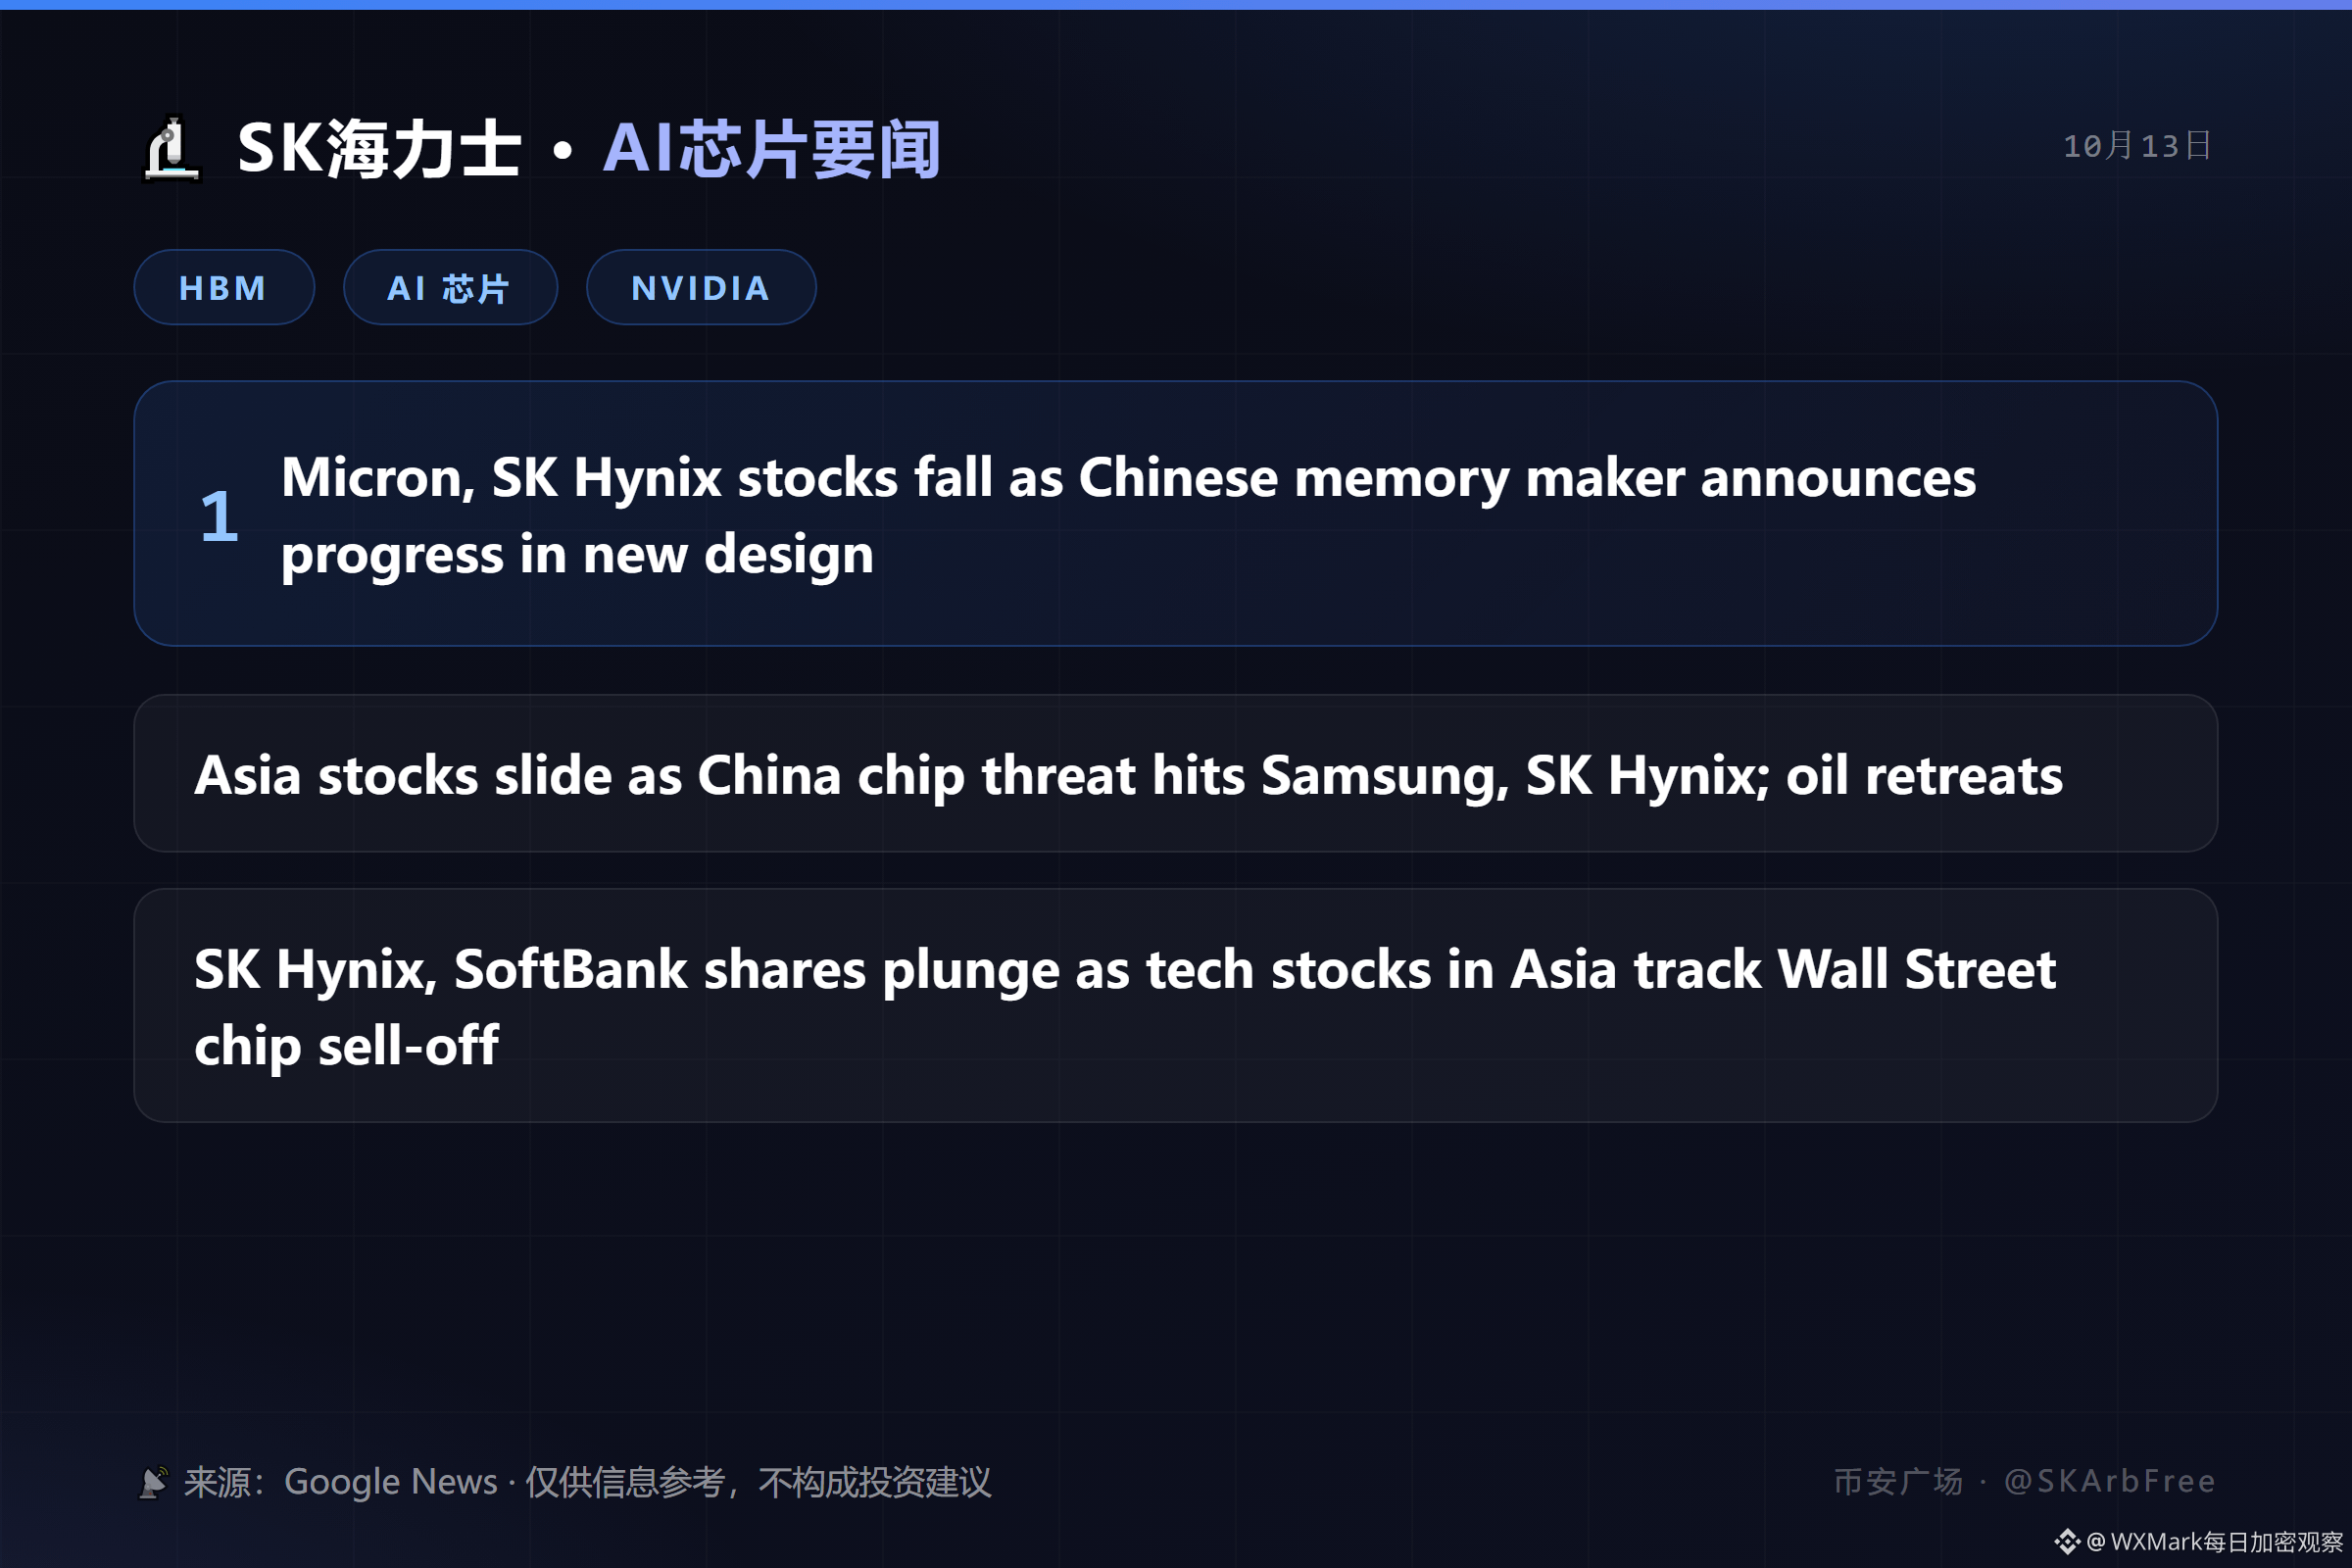
1. Las acciones de Micron y SK Hynix caen tras anunciar un fabricante chino de memorias avances en un nuevo diseño
2. Las acciones asiáticas caen mientras la amenaza china en el sector de los chips golpea a Samsung y SK Hynix; el petróleo retrocede
3. Las acciones de SK Hynix y SoftBank se desploman mientras las tecnológicas asiáticas siguen la ola de ventas de chips de Wall Street
📡 Fuente: Google News
💡 Punto clave: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos y los ADR de SK Hynix; atención a los movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
🔬 Noticias destacadas sobre los chips de IA de SK Hynix: acciones de Micron y SK Hynix | 13 de octubre
🔬 Noticias destacadas sobre los chips de IA de SK Hynix | 13 de octubre
━━━━━━━━━━
1. Las acciones de Micron y SK Hynix caen tras anunciar un fabricante chino de memorias avances en un nuevo diseño
2. Las acciones asiáticas caen mientras la amenaza china en el sector de los chips golpea a Samsung y SK Hynix; el petróleo retrocede
3. Las acciones de SK Hynix y SoftBank se desploman mientras las tecnológicas asiáticas siguen la ola de ventas de chips de Wall Street
📡 Fuente: Google News
💡 Punto clave: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos y los ADR de SK Hynix; atención a los movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
━━━━━━━━━━
1. Las acciones de Micron y SK Hynix caen tras anunciar un fabricante chino de memorias avances en un nuevo diseño
2. Las acciones asiáticas caen mientras la amenaza china en el sector de los chips golpea a Samsung y SK Hynix; el petróleo retrocede
3. Las acciones de SK Hynix y SoftBank se desploman mientras las tecnológicas asiáticas siguen la ola de ventas de chips de Wall Street
📡 Fuente: Google News
💡 Punto clave: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos y los ADR de SK Hynix; atención a los movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
245
·
--
Artículo
🔬 Noticias destacadas sobre chips de IA de SK Hynix: ¡los pedidos de memoria ya están cubiertos para el próximo año! Ingresos trimestrales por memoria de un socio de SK Hynix | 10 de octubre🔬 Noticias destacadas sobre chips de IA de SK Hynix | 10 de octubre
━━━━━━━━━━
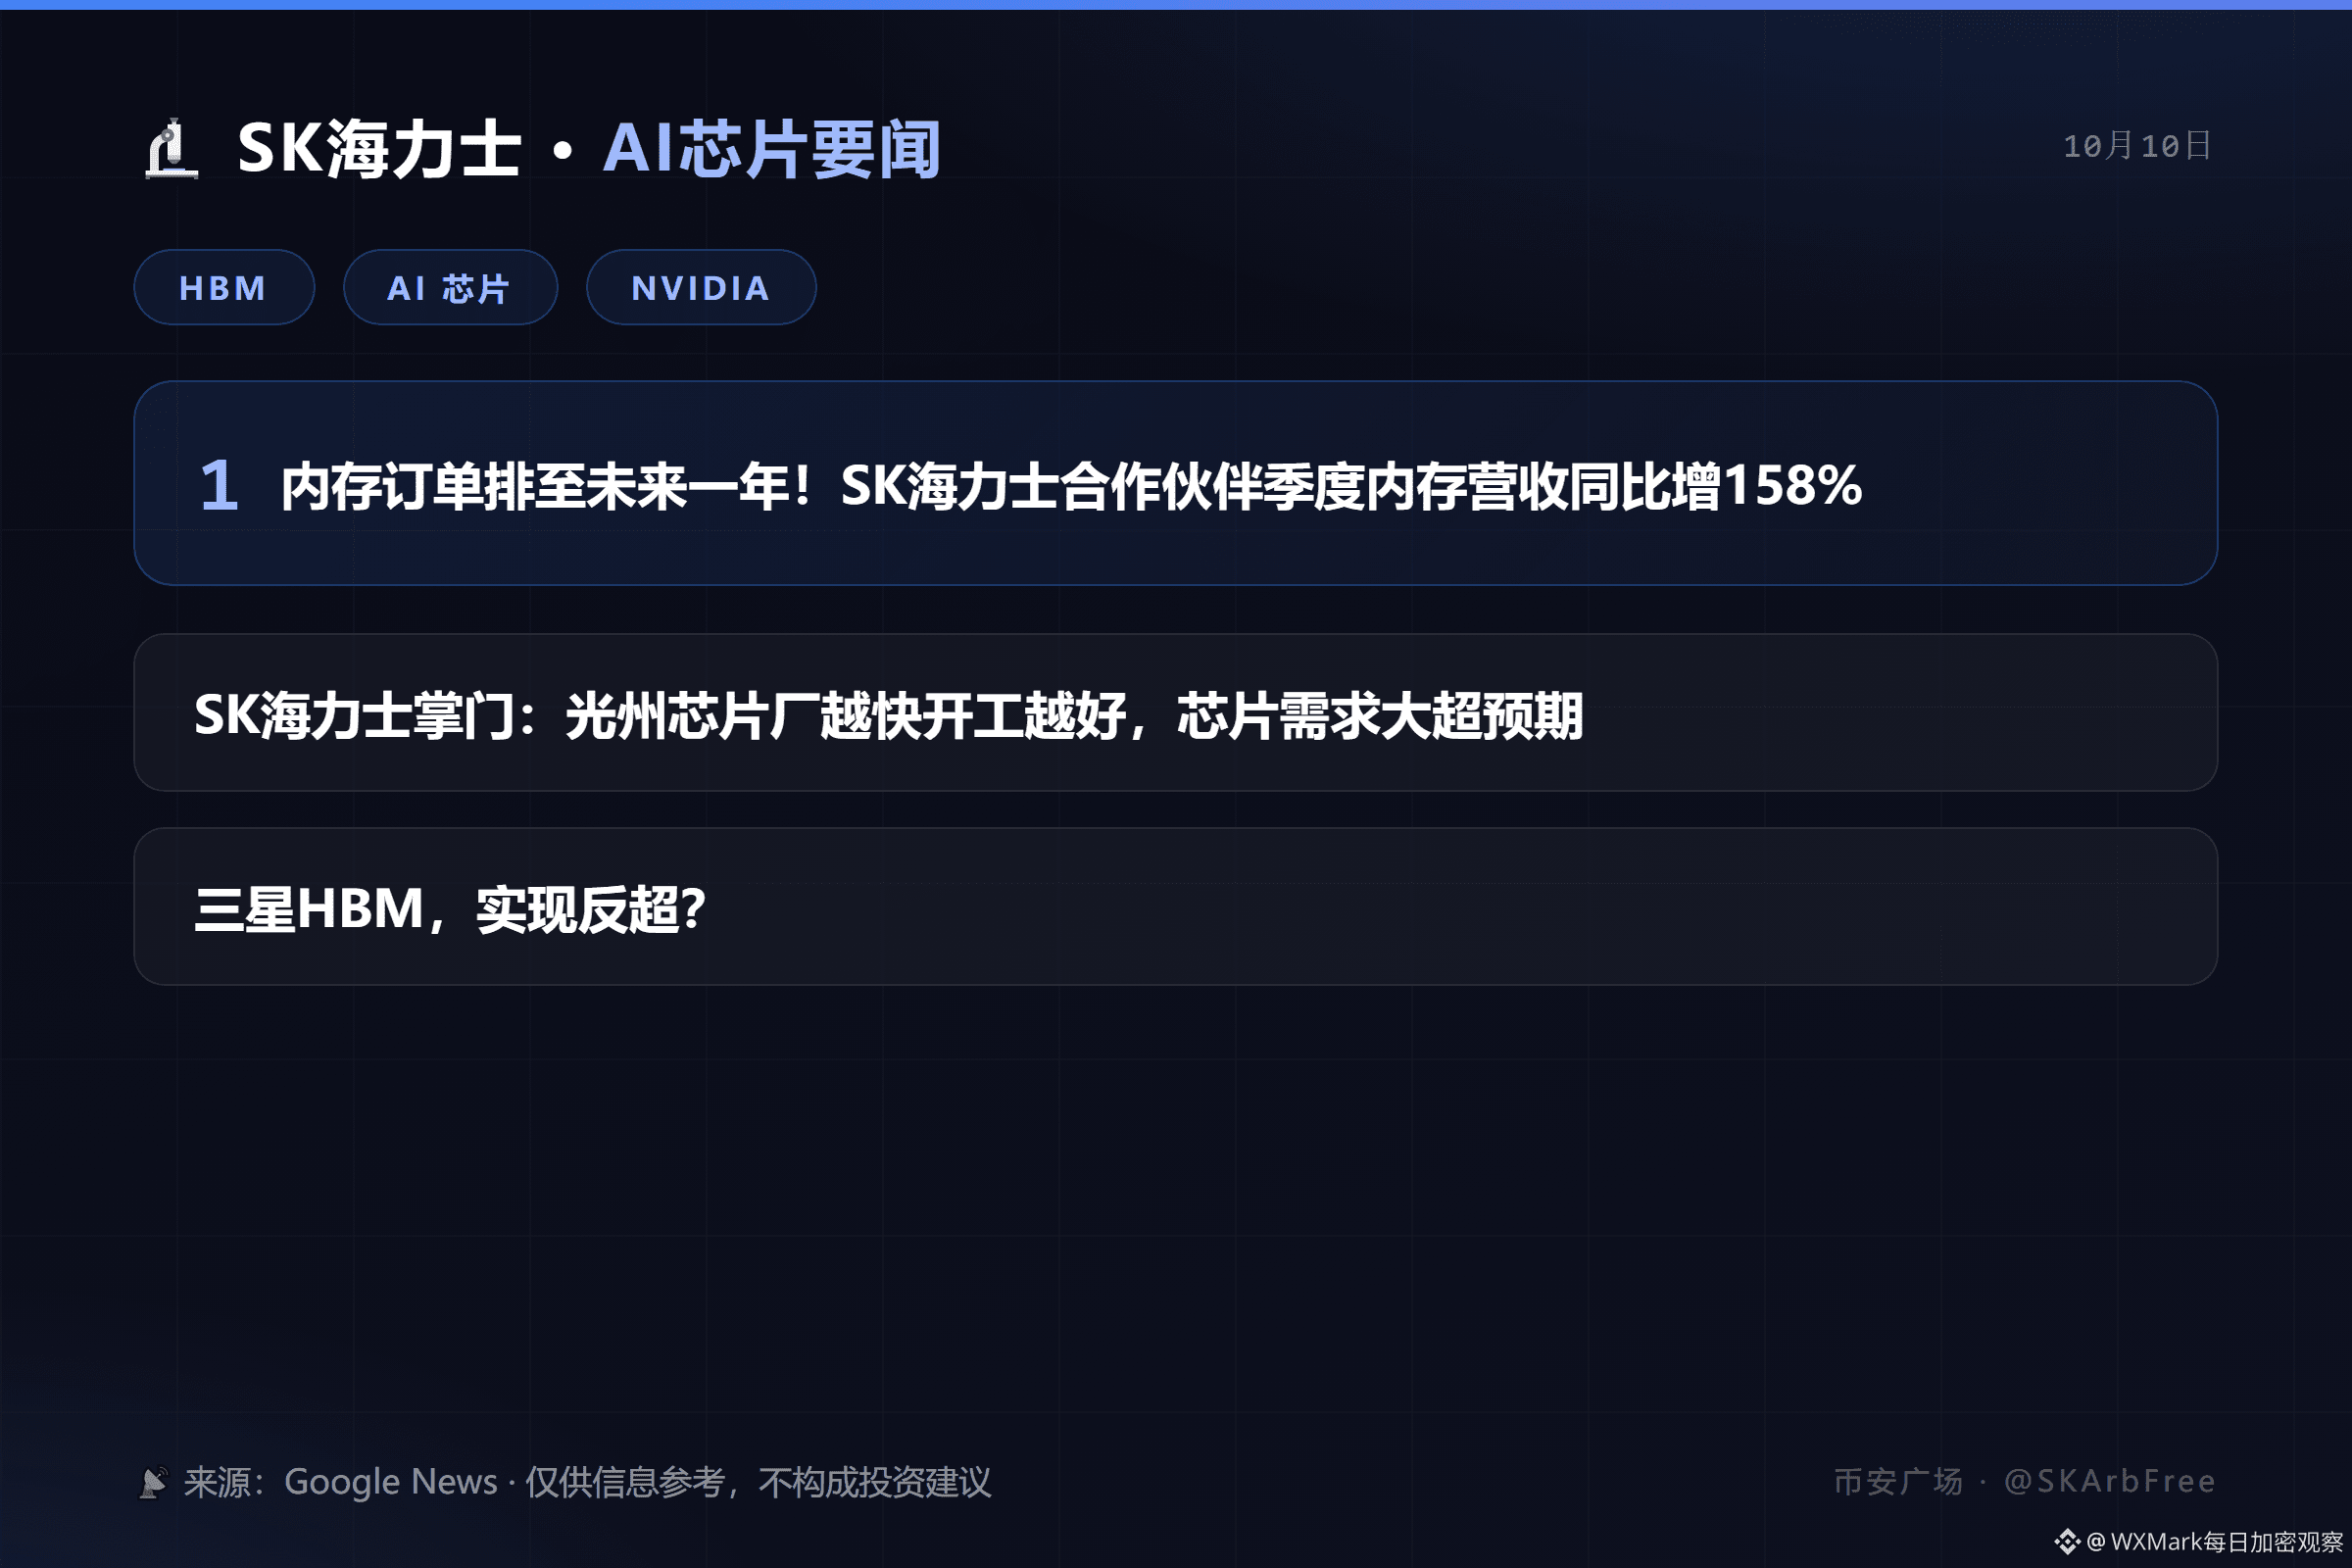
1. ¡Los pedidos de memoria ya están cubiertos para el próximo año! Los ingresos trimestrales por memoria de un socio de SK Hynix aumentaron un 158 % interanual
2. El máximo responsable de SK Hynix: cuanto antes empiecen las obras de la fábrica de chips de Gwangju, mejor; la demanda de chips supera ampliamente las expectativas
3. HBM de Samsung: ¿ha logrado ponerse por delante?
📡 Fuente: Google News
💡 Puntos clave: las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos y los ADR de SK HYNIX; presten atención a los movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
🔬 Noticias destacadas sobre chips de IA de SK Hynix: ¡los pedidos de memoria ya están cubiertos para el próximo año! Ingresos trimestrales por memoria de un socio de SK Hynix | 10 de octubre
🔬 Noticias destacadas sobre chips de IA de SK Hynix | 10 de octubre
━━━━━━━━━━
1. ¡Los pedidos de memoria ya están cubiertos para el próximo año! Los ingresos trimestrales por memoria de un socio de SK Hynix aumentaron un 158 % interanual
2. El máximo responsable de SK Hynix: cuanto antes empiecen las obras de la fábrica de chips de Gwangju, mejor; la demanda de chips supera ampliamente las expectativas
3. HBM de Samsung: ¿ha logrado ponerse por delante?
📡 Fuente: Google News
💡 Puntos clave: las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos y los ADR de SK HYNIX; presten atención a los movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
━━━━━━━━━━
1. ¡Los pedidos de memoria ya están cubiertos para el próximo año! Los ingresos trimestrales por memoria de un socio de SK Hynix aumentaron un 158 % interanual
2. El máximo responsable de SK Hynix: cuanto antes empiecen las obras de la fábrica de chips de Gwangju, mejor; la demanda de chips supera ampliamente las expectativas
3. HBM de Samsung: ¿ha logrado ponerse por delante?
📡 Fuente: Google News
💡 Puntos clave: las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos y los ADR de SK HYNIX; presten atención a los movimientos inusuales del mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
768
·
--
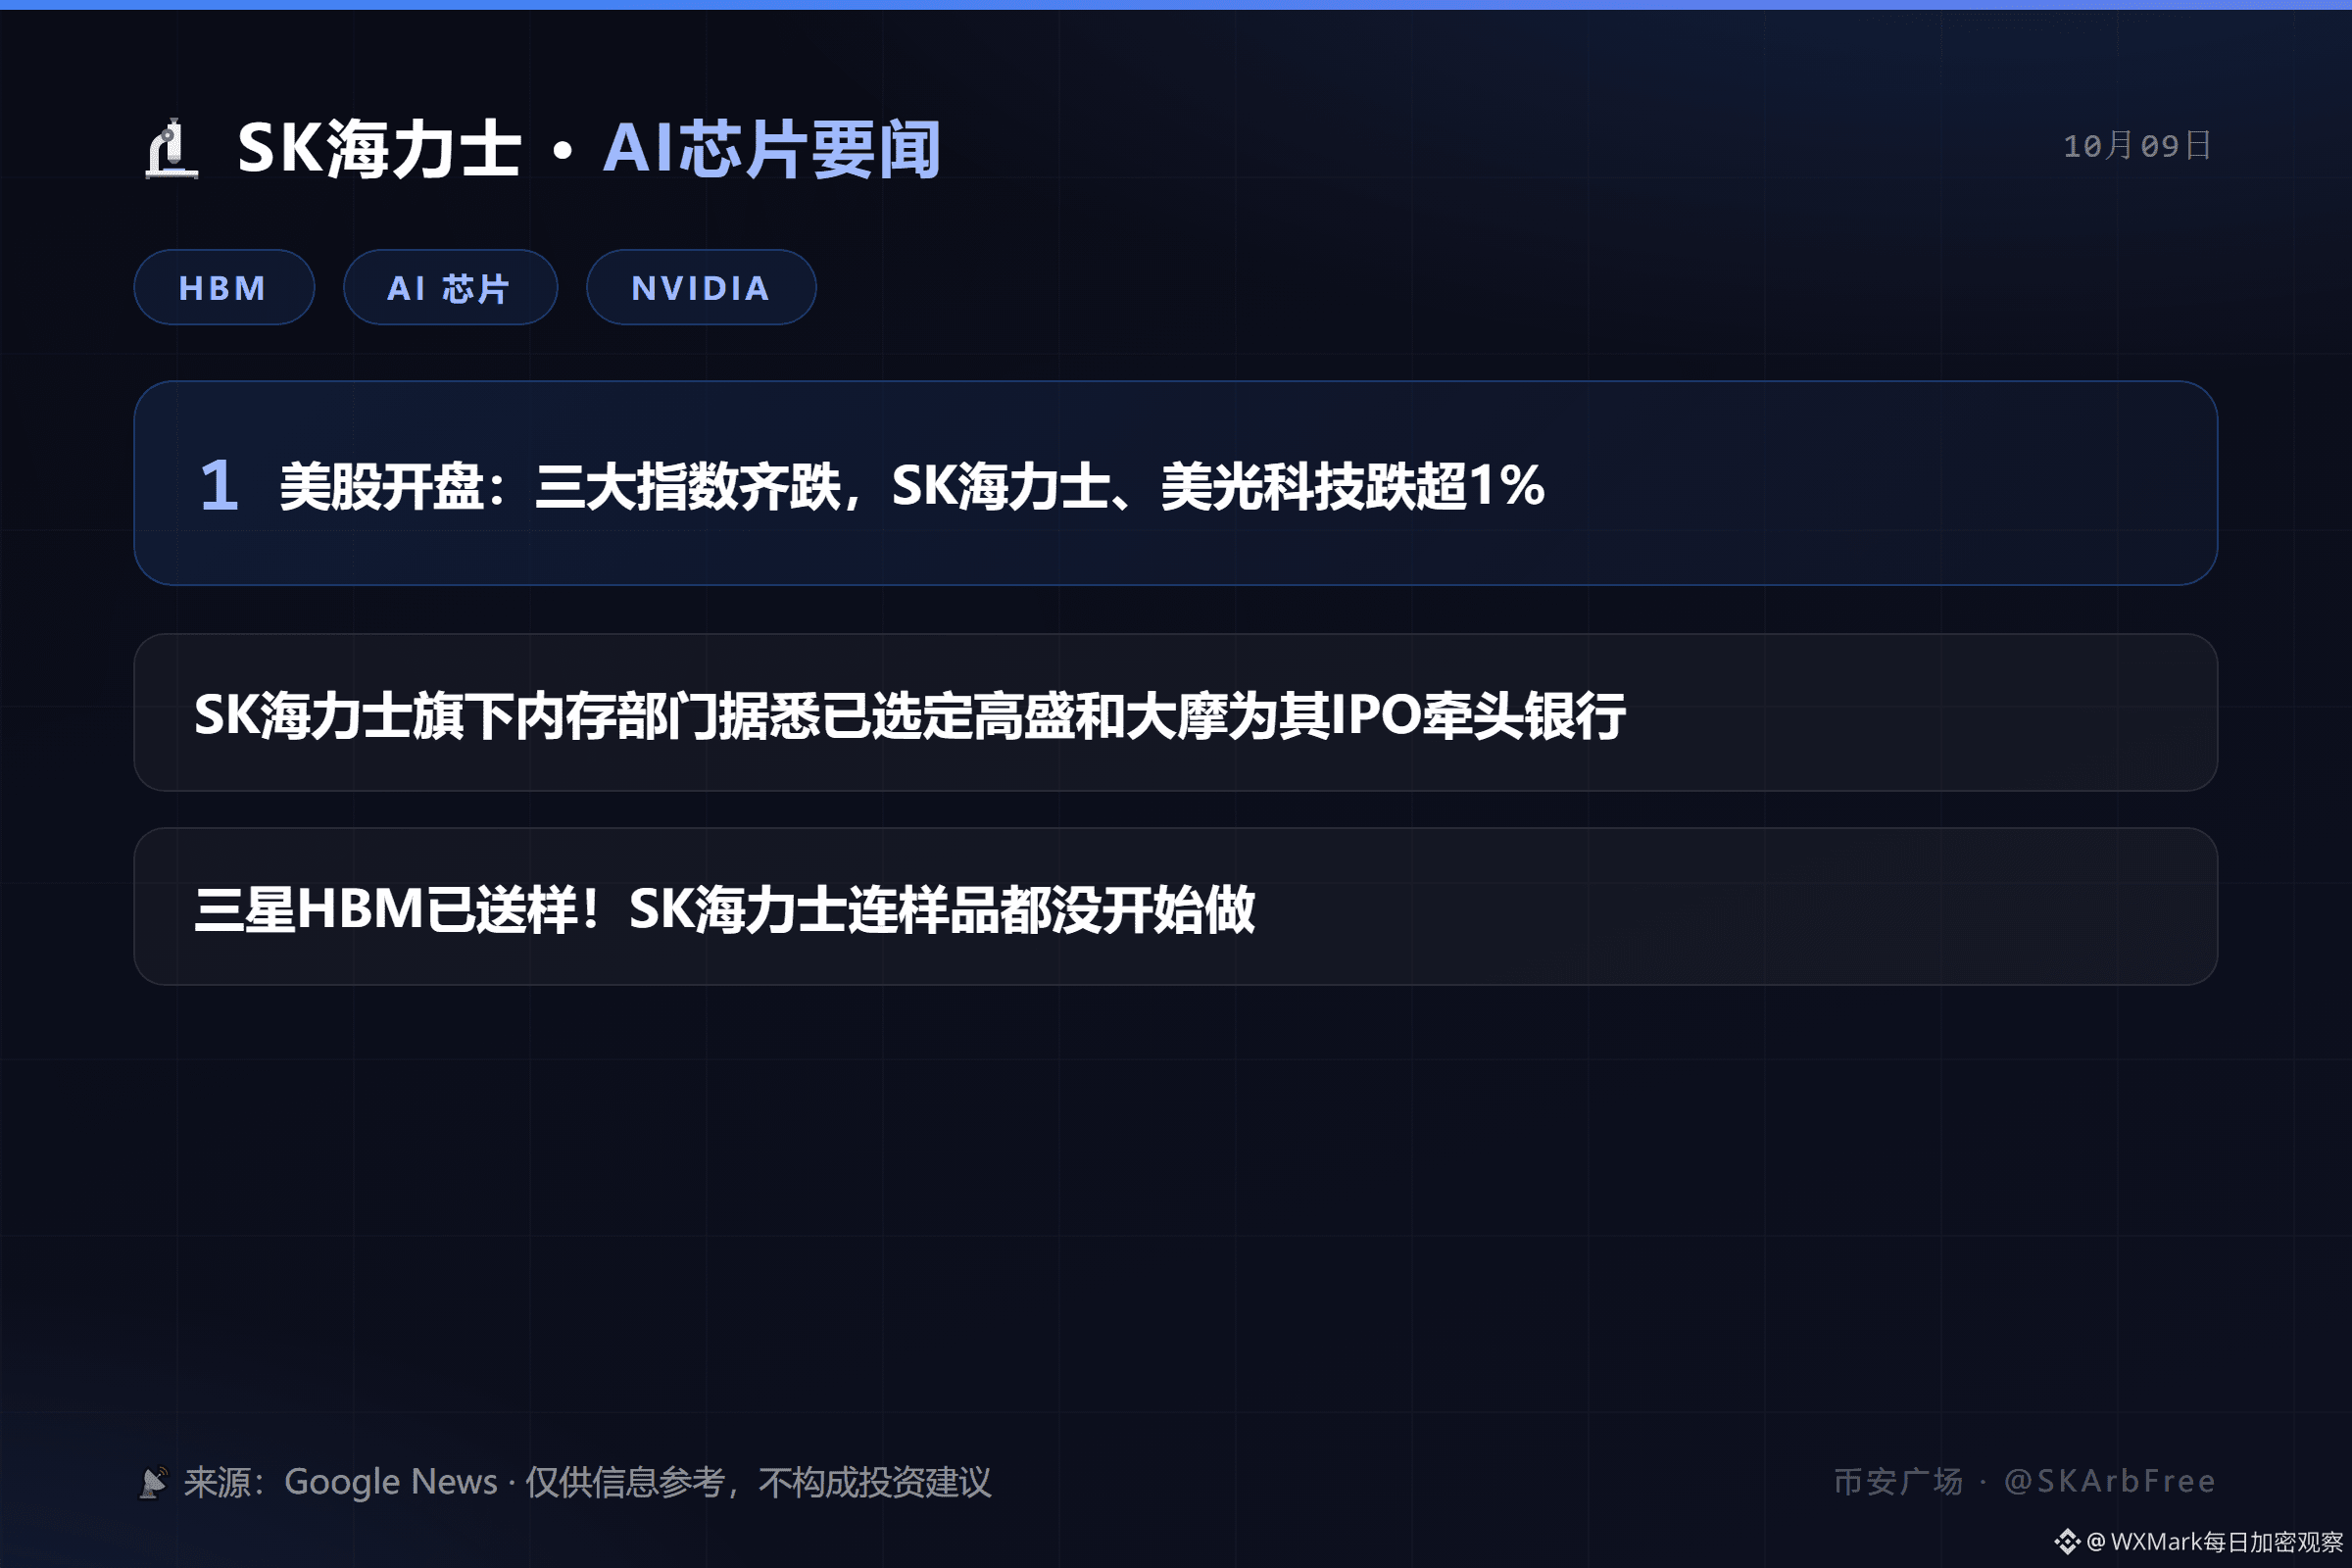
Artículo
🔬 Noticias destacadas sobre los chips de IA de SK Hynix: Apertura de Wall Street: caen los tres principales índices; SK Hynix y Micron Technology bajan más de un | 9 de octubre🔬 Noticias destacadas sobre los chips de IA de SK Hynix | 9 de octubre
━━━━━━━━━━
1. Apertura de Wall Street: caen los tres principales índices; SK Hynix y Micron Technology bajan más de un 1%
2. Según se informa, la división de memoria de SK Hynix ha elegido a Goldman Sachs y Morgan Stanley como bancos coordinadores de su salida a bolsa
3. ¡Samsung ya ha enviado muestras de HBM! SK Hynix ni siquiera ha empezado a fabricarlas
📡 Fuente: Google News
💡 Aspectos a seguir: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SK Hynix y sus ADR. Presta atención a movimientos inusuales en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
🔬 Noticias destacadas sobre los chips de IA de SK Hynix: Apertura de Wall Street: caen los tres principales índices; SK Hynix y Micron Technology bajan más de un | 9 de octubre
🔬 Noticias destacadas sobre los chips de IA de SK Hynix | 9 de octubre
━━━━━━━━━━
1. Apertura de Wall Street: caen los tres principales índices; SK Hynix y Micron Technology bajan más de un 1%
2. Según se informa, la división de memoria de SK Hynix ha elegido a Goldman Sachs y Morgan Stanley como bancos coordinadores de su salida a bolsa
3. ¡Samsung ya ha enviado muestras de HBM! SK Hynix ni siquiera ha empezado a fabricarlas
📡 Fuente: Google News
💡 Aspectos a seguir: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SK Hynix y sus ADR. Presta atención a movimientos inusuales en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
━━━━━━━━━━
1. Apertura de Wall Street: caen los tres principales índices; SK Hynix y Micron Technology bajan más de un 1%
2. Según se informa, la división de memoria de SK Hynix ha elegido a Goldman Sachs y Morgan Stanley como bancos coordinadores de su salida a bolsa
3. ¡Samsung ya ha enviado muestras de HBM! SK Hynix ni siquiera ha empezado a fabricarlas
📡 Fuente: Google News
💡 Aspectos a seguir: Las noticias sobre la oferta y la demanda de HBM/DRAM repercuten directamente en los contratos de SK Hynix y sus ADR. Presta atención a movimientos inusuales en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
414
·
--
Con verificación
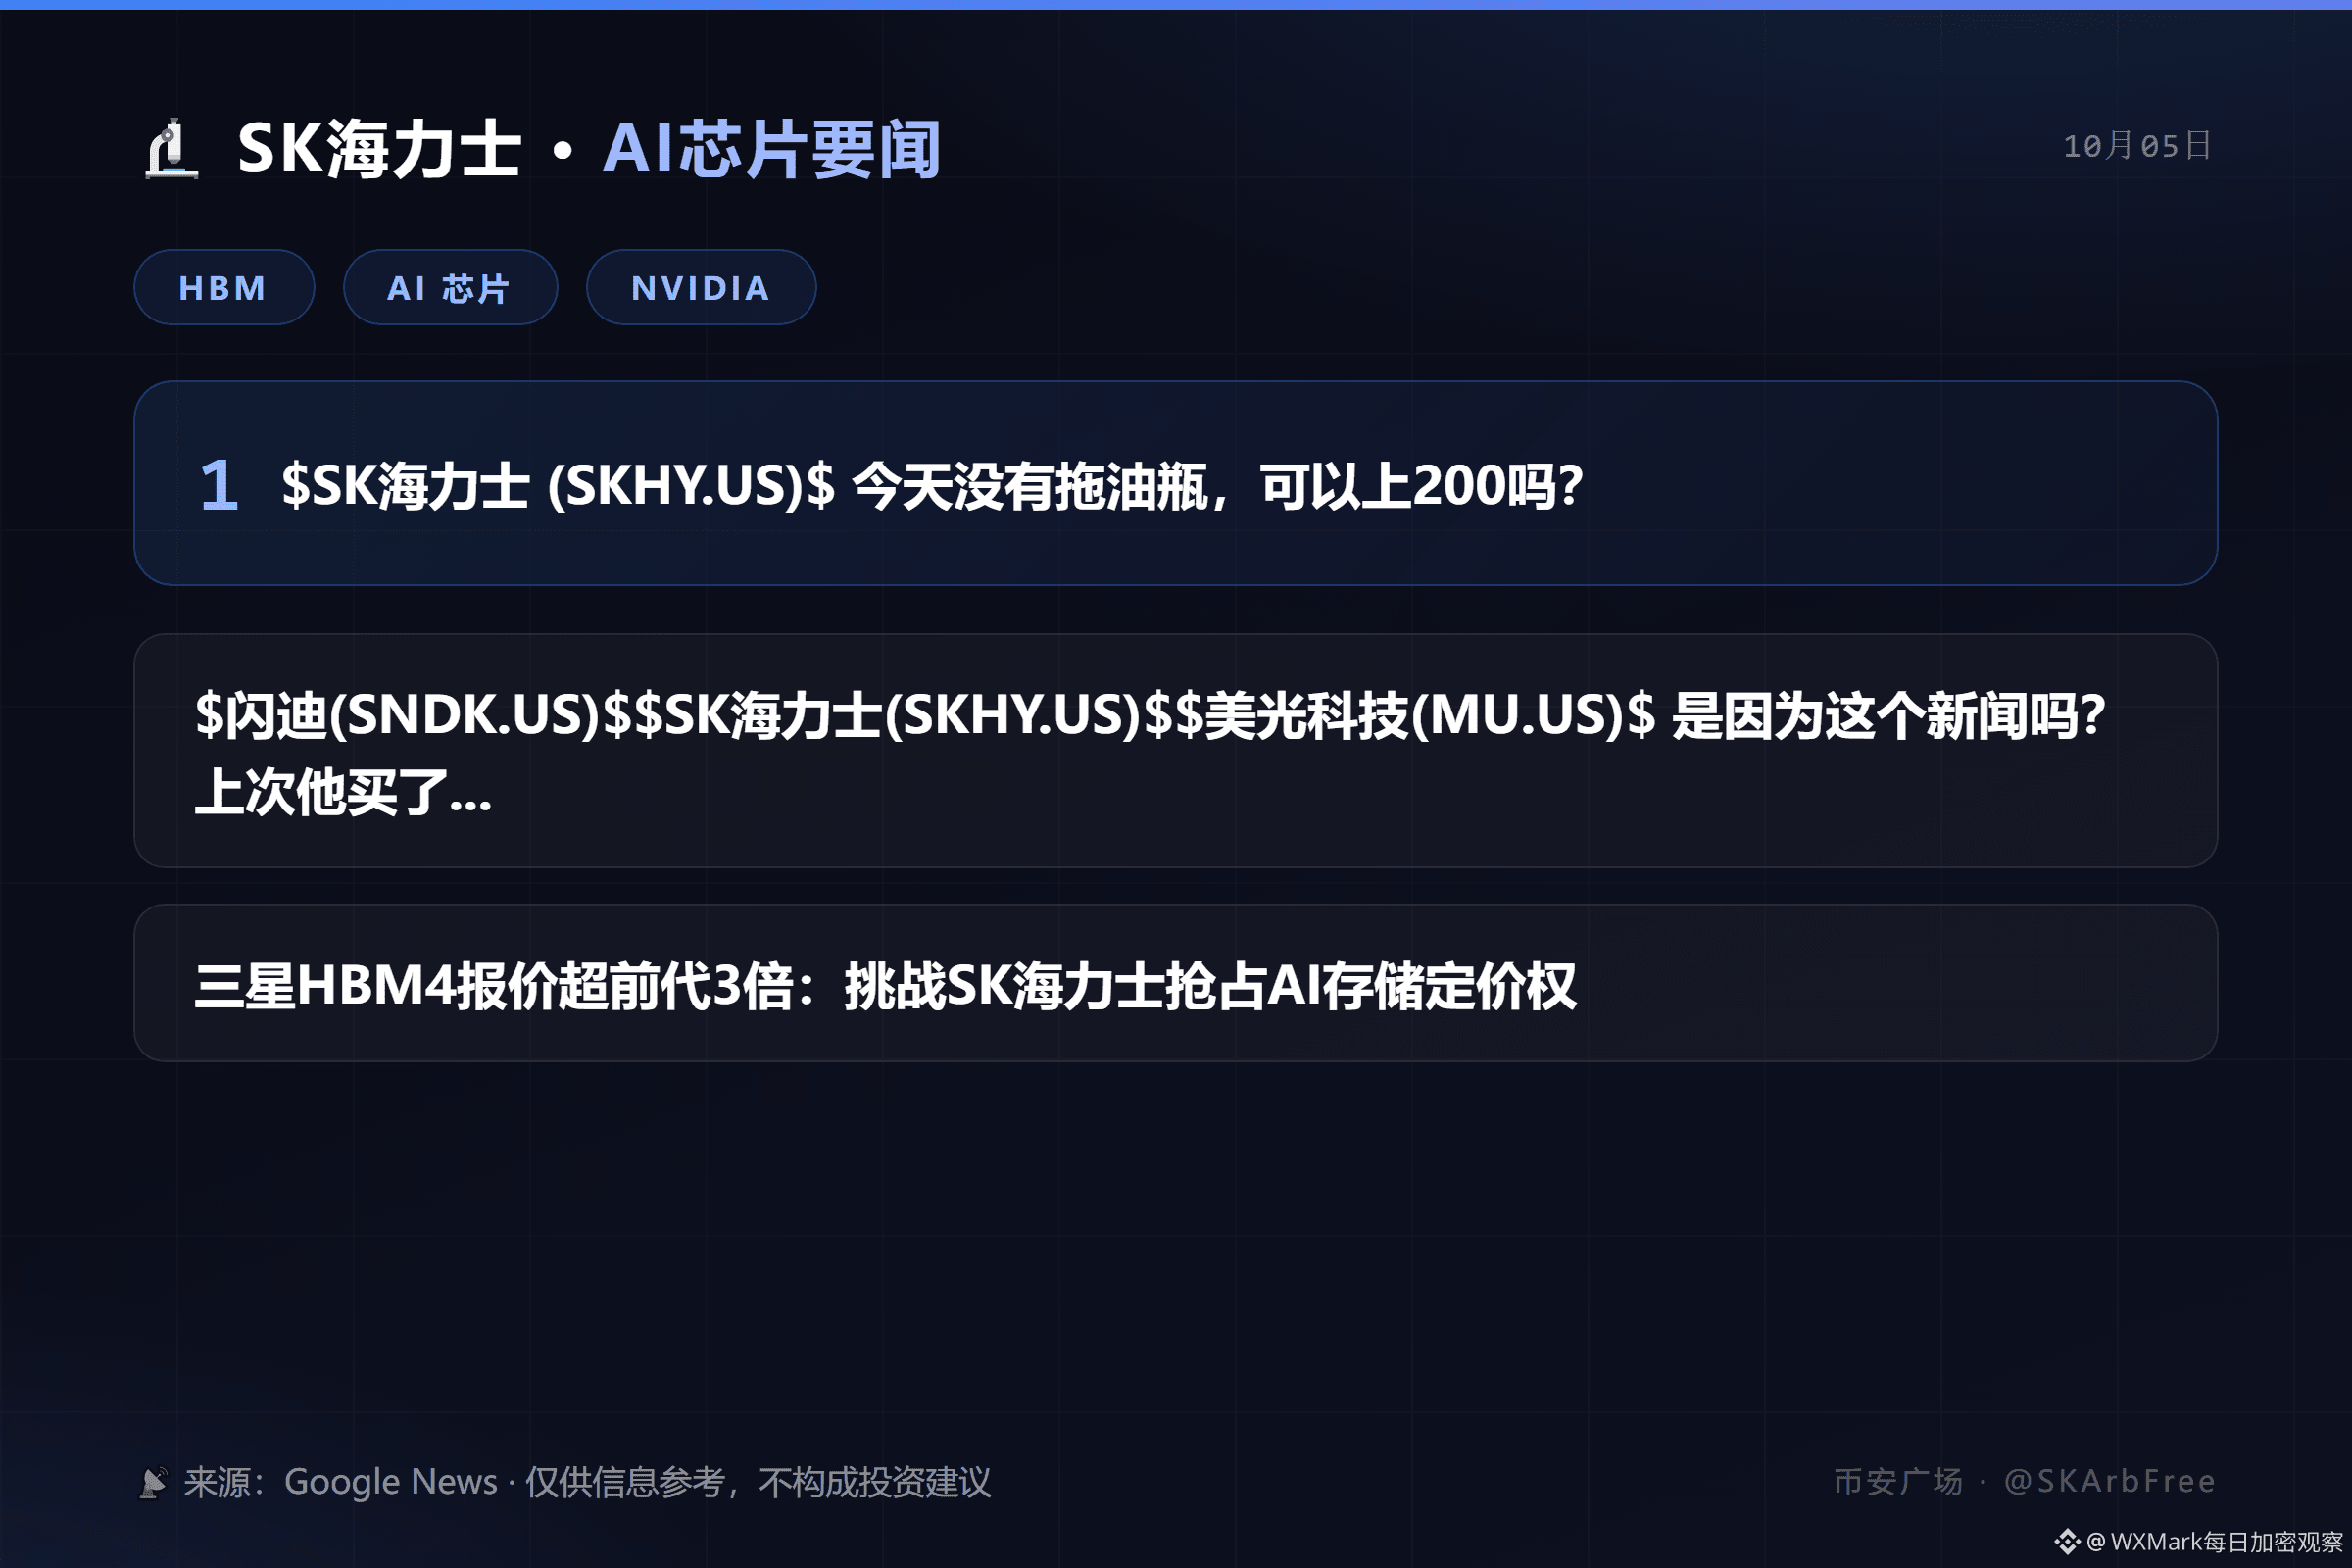
Artículo
🔬 Noticias destacadas sobre chips de IA de $SK海力士 (SKHY.US)$: hoy no tiene ningún lastre | 5 de octubre🔬 Noticias destacadas sobre chips de IA de SK hynix | 5 de octubre
━━━━━━━━━━
1. $SK海力士 (SKHY.US)$ Hoy no tiene ningún lastre, ¿podrá llegar a 200?
2. ¿Es por esta noticia lo de $闪迪(SNDK.US)$$SK海力士(SKHY.US)$$美光科技(MU.US)$? La última vez compró...
3. Samsung ofrece HBM4 a un precio 3 veces superior al de la generación anterior: desafía a SK hynix para hacerse con el poder de fijar los precios de la memoria para IA
📡 Fuente: Google News
💡 Punto de interés: Las noticias sobre oferta y demanda de HBM/DRAM repercuten directamente en los contratos y ADR de SKHYNIX; atentos a movimientos inusuales en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
🔬 Noticias destacadas sobre chips de IA de $SK海力士 (SKHY.US)$: hoy no tiene ningún lastre | 5 de octubre
🔬 Noticias destacadas sobre chips de IA de SK hynix | 5 de octubre
━━━━━━━━━━
1. $SK海力士 (SKHY.US)$ Hoy no tiene ningún lastre, ¿podrá llegar a 200?
2. ¿Es por esta noticia lo de $闪迪(SNDK.US)$$SK海力士(SKHY.US)$$美光科技(MU.US)$? La última vez compró...
3. Samsung ofrece HBM4 a un precio 3 veces superior al de la generación anterior: desafía a SK hynix para hacerse con el poder de fijar los precios de la memoria para IA
📡 Fuente: Google News
💡 Punto de interés: Las noticias sobre oferta y demanda de HBM/DRAM repercuten directamente en los contratos y ADR de SKHYNIX; atentos a movimientos inusuales en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
━━━━━━━━━━
1. $SK海力士 (SKHY.US)$ Hoy no tiene ningún lastre, ¿podrá llegar a 200?
2. ¿Es por esta noticia lo de $闪迪(SNDK.US)$$SK海力士(SKHY.US)$$美光科技(MU.US)$? La última vez compró...
3. Samsung ofrece HBM4 a un precio 3 veces superior al de la generación anterior: desafía a SK hynix para hacerse con el poder de fijar los precios de la memoria para IA
📡 Fuente: Google News
💡 Punto de interés: Las noticias sobre oferta y demanda de HBM/DRAM repercuten directamente en los contratos y ADR de SKHYNIX; atentos a movimientos inusuales en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo con fines informativos; no constituye asesoramiento de inversión
1.3k
·
--
Con verificación
Estoy observando $MU de cerca en los resultados de Q4 del año fiscal 2026 hoy, 30 de septiembre.
El escenario es muy diferente al del año pasado. La demanda de HBM3E para aceleradores de IA está empujando los precios spot entre 4 y 5 veces por encima de los niveles de los contratos (datos de TrendForce), y Micron es uno de los únicos 3 proveedores que puede entregar a gran escala.
Por qué soy alcista con $MU :
{stock_us}(MU.US)
- El centro de la historia ahora es el de los centros de datos: Nvidia acaba de publicar ingresos de centros de datos de $89B (+117% interanual) y el de centros de datos de AMD también se duplicó; ambos necesitan más HBM de Micron.
- El poder de fijación de precios está de regreso: Informes que muestran contratos de HBM para 2026 al alza de ~20% interanual, lo que respalda directamente el impulso de Micron hacia un margen bruto de 70%+.
- La valoración sigue siendo razonable frente a sus pares de IA pese al rally hasta ~ $180.
El riesgo es alto si la guía decepciona, pero el ciclo alcista de la memoria me parece intacto.
No es asesoramiento financiero. Mi visión sobre $MU.US
#EarningsSeason #MU #HBM #AIDemand
Estoy observando $MU de cerca en los resultados de Q4 del año fiscal 2026 hoy, 30 de septiembre.
El escenario es muy diferente al del año pasado. La demanda de HBM3E para aceleradores de IA está empujando los precios spot entre 4 y 5 veces por encima de los niveles de los contratos (datos de TrendForce), y Micron es uno de los únicos 3 proveedores que puede entregar a gran escala.
Por qué soy alcista con $MU :
- El centro de la historia ahora es el de los centros de datos: Nvidia acaba de publicar ingresos de centros de datos de $89B (+117% interanual) y el de centros de datos de AMD también se duplicó; ambos necesitan más HBM de Micron.
- El poder de fijación de precios está de regreso: Informes que muestran contratos de HBM para 2026 al alza de ~20% interanual, lo que respalda directamente el impulso de Micron hacia un margen bruto de 70%+.
- La valoración sigue siendo razonable frente a sus pares de IA pese al rally hasta ~ $180.
El riesgo es alto si la guía decepciona, pero el ciclo alcista de la memoria me parece intacto.
No es asesoramiento financiero. Mi visión sobre $MU.US
#EarningsSeason #MU #HBM #AIDemand
El escenario es muy diferente al del año pasado. La demanda de HBM3E para aceleradores de IA está empujando los precios spot entre 4 y 5 veces por encima de los niveles de los contratos (datos de TrendForce), y Micron es uno de los únicos 3 proveedores que puede entregar a gran escala.
Por qué soy alcista con $MU :
- El centro de la historia ahora es el de los centros de datos: Nvidia acaba de publicar ingresos de centros de datos de $89B (+117% interanual) y el de centros de datos de AMD también se duplicó; ambos necesitan más HBM de Micron.
- El poder de fijación de precios está de regreso: Informes que muestran contratos de HBM para 2026 al alza de ~20% interanual, lo que respalda directamente el impulso de Micron hacia un margen bruto de 70%+.
- La valoración sigue siendo razonable frente a sus pares de IA pese al rally hasta ~ $180.
El riesgo es alto si la guía decepciona, pero el ciclo alcista de la memoria me parece intacto.
No es asesoramiento financiero. Mi visión sobre $MU.US
#EarningsSeason #MU #HBM #AIDemand
MU-5,18 %
MUUS-5,84 %
2
2k
·
--
#EarningsSeason
He estado observando el mercado de la memoria desde hace un tiempo, y este ciclo se siente diferente de la historia habitual de auge y caída.
Micron se dirige a sus resultados del 4T de su FY2026 con expectativas de unos $50B en ingresos y márgenes brutos alrededor del 86%.
La gran pregunta para mí es:
¿Cuánto tiempo más puede realmente durar este superciclo de la memoria?
Creo que todavía hay margen para que el ciclo continúe, principalmente porque la infraestructura de IA está generando una demanda masiva de memoria, especialmente HBM.
Pero no creo que estas tasas de crecimiento puedan continuar para siempre.
Lo que estoy vigilando con más atención no son solo las cifras del 4T de Micron. Es lo que la dirección dice sobre los próximos pocos trimestres.
Si la demanda de IA se mantiene fuerte mientras la oferta de memoria sigue ajustada, el ciclo podría continuar mucho más tiempo que un ciclo típico de memoria.
Pero si la nueva capacidad empieza a entrar en funcionamiento más rápido de lo que crece la demanda, los márgenes podrían ser eventualmente la primera señal de alerta.
Así que mi visión es moderadamente optimista sobre la historia de la memoria, pero no asumo que esto sea un ciclo interminable.
El próximo informe de resultados debería darnos otra pieza importante del rompecabezas.
¿Qué estás vigilando más de cerca: la demanda de HBM, los márgenes brutos o la guía para FY2027?
#MU #HBM
#EarningsSeason
He estado observando el mercado de la memoria desde hace un tiempo, y este ciclo se siente diferente de la historia habitual de auge y caída.
Micron se dirige a sus resultados del 4T de su FY2026 con expectativas de unos $50B en ingresos y márgenes brutos alrededor del 86%.
La gran pregunta para mí es:
¿Cuánto tiempo más puede realmente durar este superciclo de la memoria?
Creo que todavía hay margen para que el ciclo continúe, principalmente porque la infraestructura de IA está generando una demanda masiva de memoria, especialmente HBM.
Pero no creo que estas tasas de crecimiento puedan continuar para siempre.
Lo que estoy vigilando con más atención no son solo las cifras del 4T de Micron. Es lo que la dirección dice sobre los próximos pocos trimestres.
Si la demanda de IA se mantiene fuerte mientras la oferta de memoria sigue ajustada, el ciclo podría continuar mucho más tiempo que un ciclo típico de memoria.
Pero si la nueva capacidad empieza a entrar en funcionamiento más rápido de lo que crece la demanda, los márgenes podrían ser eventualmente la primera señal de alerta.
Así que mi visión es moderadamente optimista sobre la historia de la memoria, pero no asumo que esto sea un ciclo interminable.
El próximo informe de resultados debería darnos otra pieza importante del rompecabezas.
¿Qué estás vigilando más de cerca: la demanda de HBM, los márgenes brutos o la guía para FY2027?
#MU #HBM
He estado observando el mercado de la memoria desde hace un tiempo, y este ciclo se siente diferente de la historia habitual de auge y caída.
Micron se dirige a sus resultados del 4T de su FY2026 con expectativas de unos $50B en ingresos y márgenes brutos alrededor del 86%.
La gran pregunta para mí es:
¿Cuánto tiempo más puede realmente durar este superciclo de la memoria?
Creo que todavía hay margen para que el ciclo continúe, principalmente porque la infraestructura de IA está generando una demanda masiva de memoria, especialmente HBM.
Pero no creo que estas tasas de crecimiento puedan continuar para siempre.
Lo que estoy vigilando con más atención no son solo las cifras del 4T de Micron. Es lo que la dirección dice sobre los próximos pocos trimestres.
Si la demanda de IA se mantiene fuerte mientras la oferta de memoria sigue ajustada, el ciclo podría continuar mucho más tiempo que un ciclo típico de memoria.
Pero si la nueva capacidad empieza a entrar en funcionamiento más rápido de lo que crece la demanda, los márgenes podrían ser eventualmente la primera señal de alerta.
Así que mi visión es moderadamente optimista sobre la historia de la memoria, pero no asumo que esto sea un ciclo interminable.
El próximo informe de resultados debería darnos otra pieza importante del rompecabezas.
¿Qué estás vigilando más de cerca: la demanda de HBM, los márgenes brutos o la guía para FY2027?
#MU #HBM
1
345
·
--
Artículo
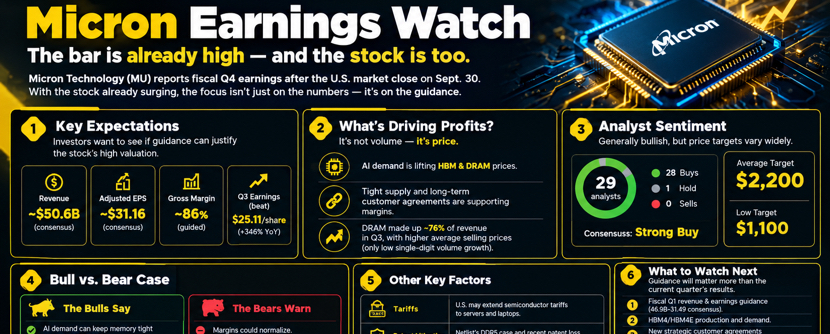
🚨 Ganancias de Micron $MU: El Listón Ya Está AltoMicron Technology informa las ganancias del 4T fiscal después del cierre del mercado en EE. UU. hoy, 30 de septiembre. Con la acción ya en fuerte alza, los inversores están siguiendo la guía con más atención que el titular del superávit de ganancias.
📊 Lo que importa:
• La demanda impulsada por la IA sigue elevando los precios de la HBM y la DRAM.
• La oferta ajustada y los acuerdos de clientes a largo plazo están respaldando los márgenes.
• Los analistas esperan otro trimestre sólido, pero los objetivos de precio varían ampliamente.
• Los alcistas ven que la demanda de IA mantendrá la oferta de memoria ajustada hasta 2027 y más allá.
• Los bajistas advierten que la nueva capacidad podría, con el tiempo, empujar los precios y los márgenes a la baja.
🚨 Ganancias de Micron $MU: El Listón Ya Está Alto
Micron Technology informa las ganancias del 4T fiscal después del cierre del mercado en EE. UU. hoy, 30 de septiembre. Con la acción ya en fuerte alza, los inversores están siguiendo la guía con más atención que el titular del superávit de ganancias.
📊 Lo que importa:
• La demanda impulsada por la IA sigue elevando los precios de la HBM y la DRAM.
• La oferta ajustada y los acuerdos de clientes a largo plazo están respaldando los márgenes.
• Los analistas esperan otro trimestre sólido, pero los objetivos de precio varían ampliamente.
• Los alcistas ven que la demanda de IA mantendrá la oferta de memoria ajustada hasta 2027 y más allá.
• Los bajistas advierten que la nueva capacidad podría, con el tiempo, empujar los precios y los márgenes a la baja.
📊 Lo que importa:
• La demanda impulsada por la IA sigue elevando los precios de la HBM y la DRAM.
• La oferta ajustada y los acuerdos de clientes a largo plazo están respaldando los márgenes.
• Los analistas esperan otro trimestre sólido, pero los objetivos de precio varían ampliamente.
• Los alcistas ven que la demanda de IA mantendrá la oferta de memoria ajustada hasta 2027 y más allá.
• Los bajistas advierten que la nueva capacidad podría, con el tiempo, empujar los precios y los márgenes a la baja.
239
·
--
Artículo
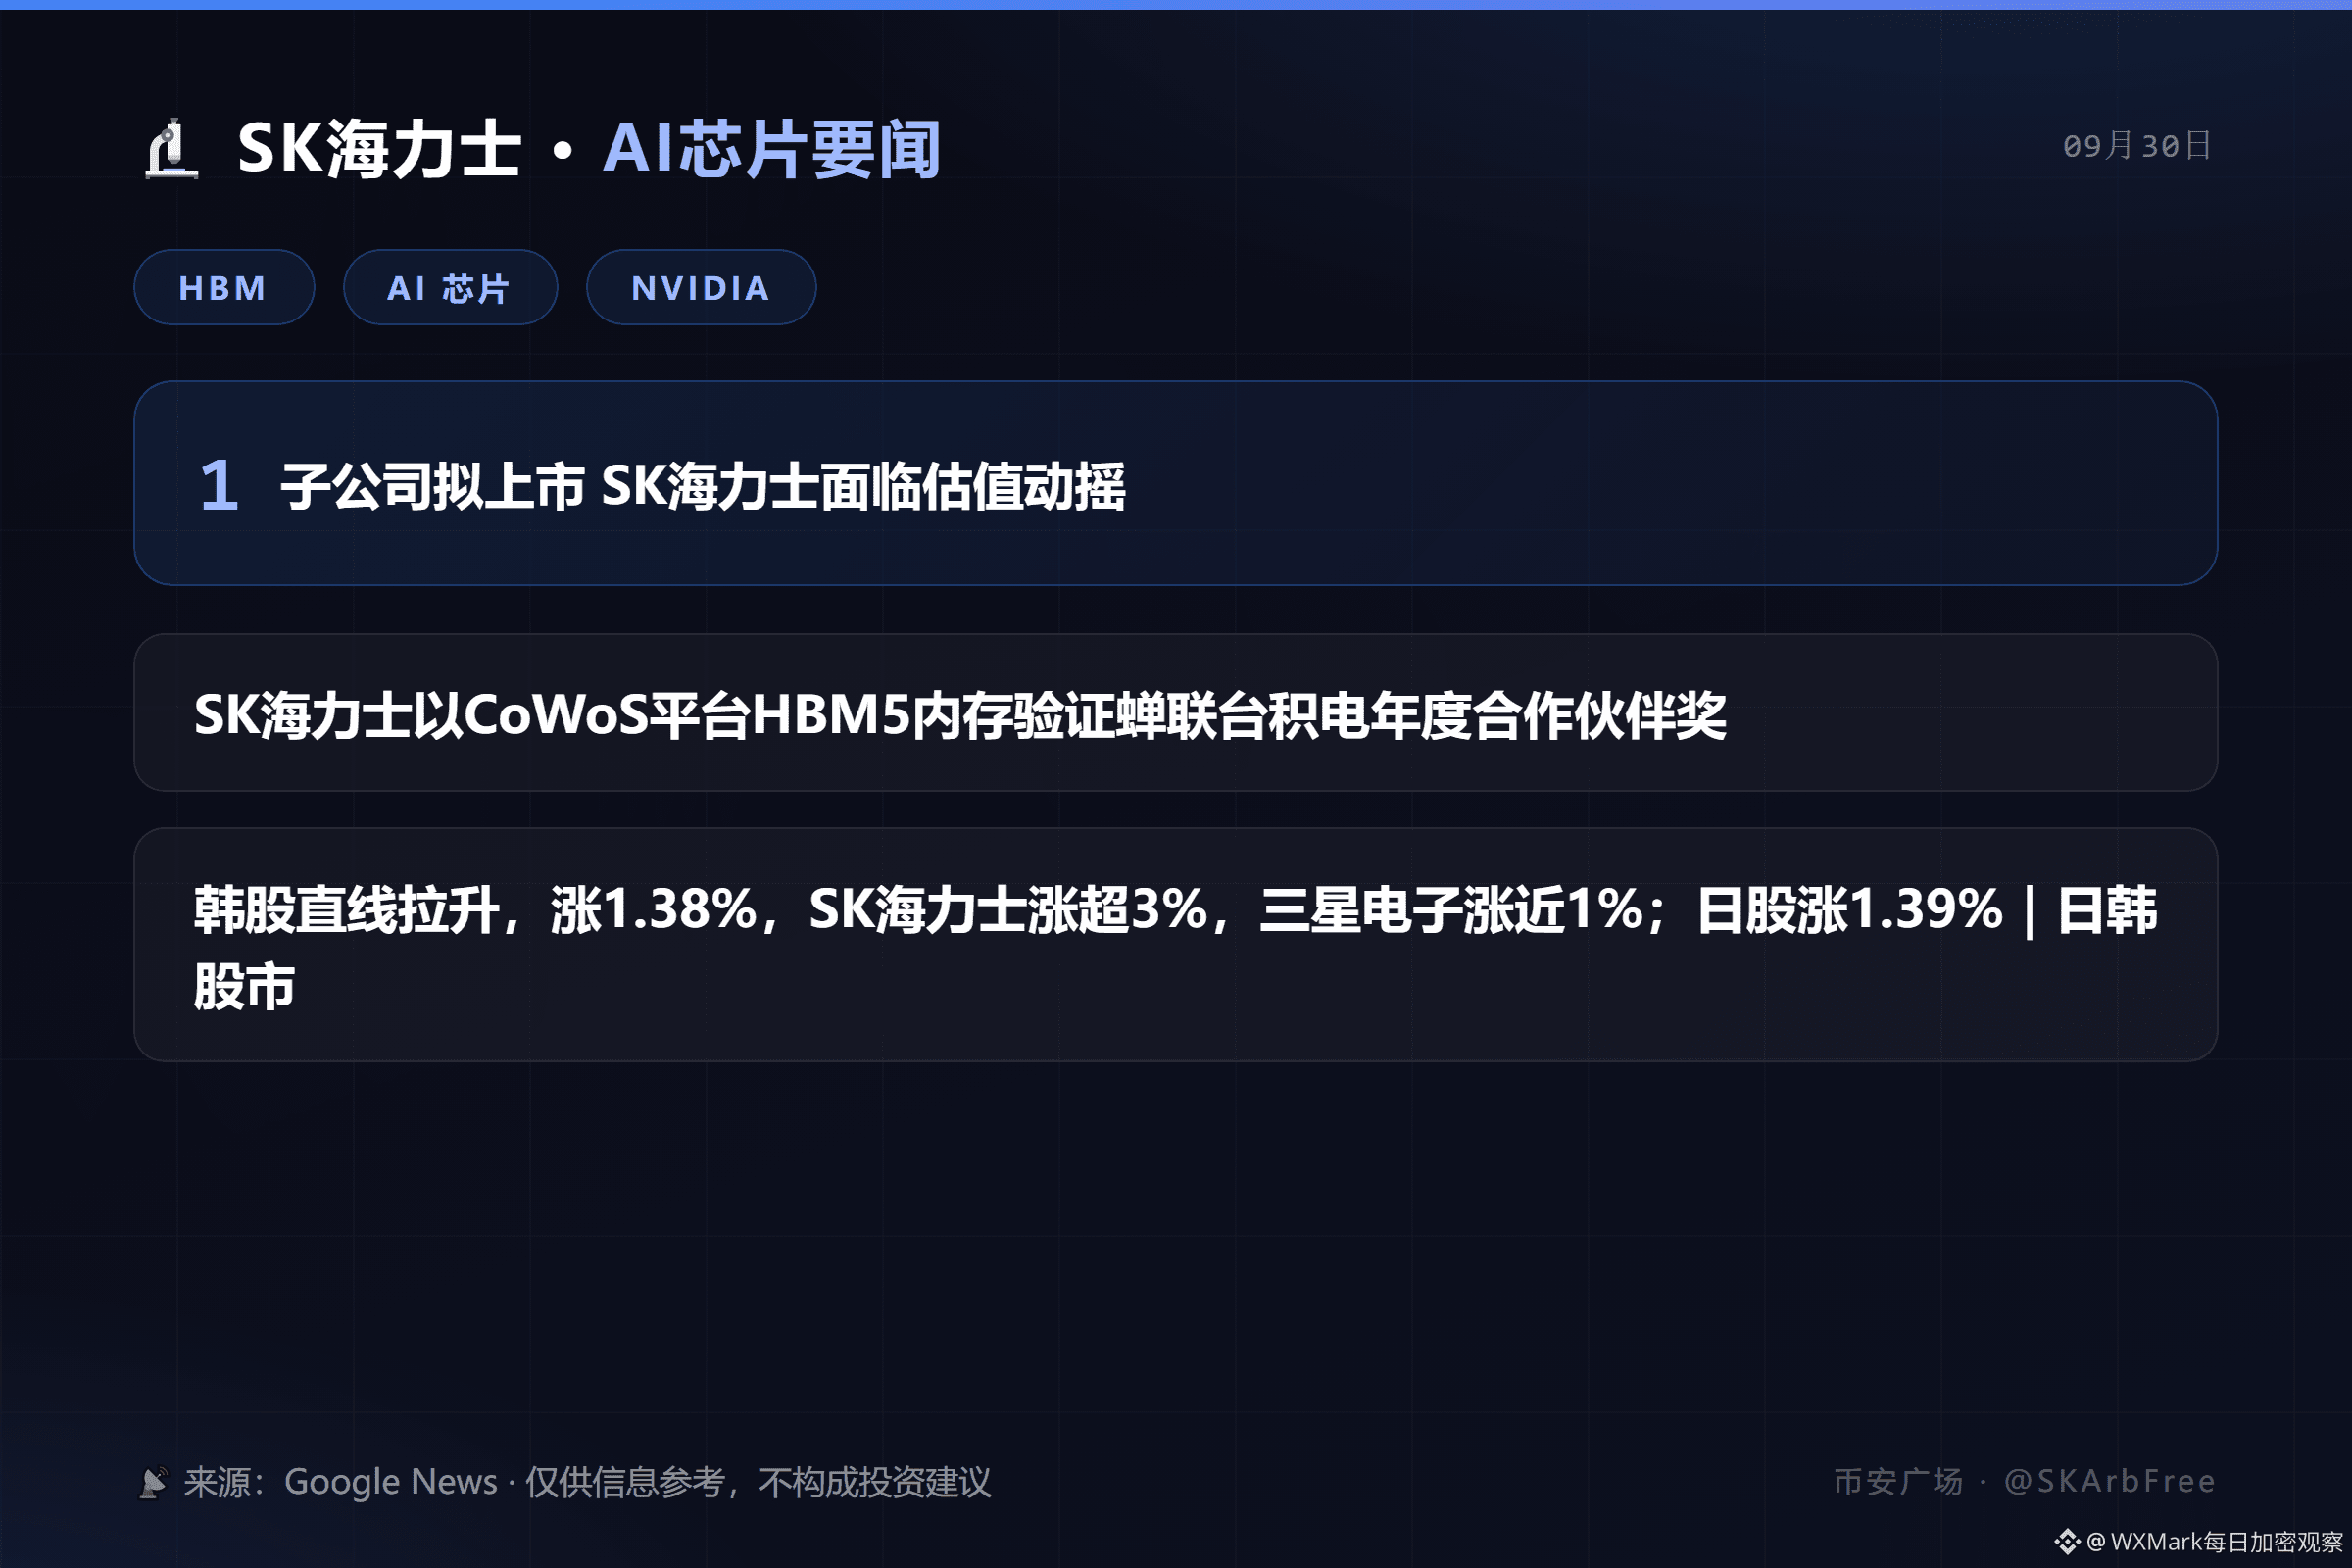
🔬 Noticias sobre chips de IA de SK Hynix: la empresa subsidiaria planea salir a bolsa y SK Hynix enfrenta fluctuaciones en la valoración | 30 de septiembre🔬 Noticias sobre chips de IA de SK Hynix | 30 de septiembre
━━━━━━━━━━
1. Una subsidiaria planea salir a bolsa; SK Hynix enfrenta fluctuaciones en la valoración
2. SK Hynix verifica de nuevo la memoria HBM5 en la plataforma CoWoS y retiene el premio anual de socio de TSMC
3. Las acciones surcoreanas se disparan en línea recta, suben 1,38%; SK Hynix sube más de 3%; Samsung Electronics sube cerca de 1%. | Las acciones japonesas suben 1,39% | Mercado bursátil de Corea del Sur y Japón
📡 Fuente: Google News
💡 Puntos clave: los mensajes sobre la oferta y la demanda de HBM/DRAM se vincularán directamente con los contratos de SK Hynix y el ADR; esté atento a cualquier anomalía en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo para fines informativos, no constituye asesoramiento de inversión
🔬 Noticias sobre chips de IA de SK Hynix: la empresa subsidiaria planea salir a bolsa y SK Hynix enfrenta fluctuaciones en la valoración | 30 de septiembre
🔬 Noticias sobre chips de IA de SK Hynix | 30 de septiembre
━━━━━━━━━━
1. Una subsidiaria planea salir a bolsa; SK Hynix enfrenta fluctuaciones en la valoración
2. SK Hynix verifica de nuevo la memoria HBM5 en la plataforma CoWoS y retiene el premio anual de socio de TSMC
3. Las acciones surcoreanas se disparan en línea recta, suben 1,38%; SK Hynix sube más de 3%; Samsung Electronics sube cerca de 1%. | Las acciones japonesas suben 1,39% | Mercado bursátil de Corea del Sur y Japón
📡 Fuente: Google News
💡 Puntos clave: los mensajes sobre la oferta y la demanda de HBM/DRAM se vincularán directamente con los contratos de SK Hynix y el ADR; esté atento a cualquier anomalía en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo para fines informativos, no constituye asesoramiento de inversión
━━━━━━━━━━
1. Una subsidiaria planea salir a bolsa; SK Hynix enfrenta fluctuaciones en la valoración
2. SK Hynix verifica de nuevo la memoria HBM5 en la plataforma CoWoS y retiene el premio anual de socio de TSMC
3. Las acciones surcoreanas se disparan en línea recta, suben 1,38%; SK Hynix sube más de 3%; Samsung Electronics sube cerca de 1%. | Las acciones japonesas suben 1,39% | Mercado bursátil de Corea del Sur y Japón
📡 Fuente: Google News
💡 Puntos clave: los mensajes sobre la oferta y la demanda de HBM/DRAM se vincularán directamente con los contratos de SK Hynix y el ADR; esté atento a cualquier anomalía en el mercado
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ Solo para fines informativos, no constituye asesoramiento de inversión
1
477
·
--
Alcista
#EarningsSeason
$MU
{future}(MUUSDT)
: ¿Alcista o bajista?
Los resultados de Micron del 4T del año fiscal 2026, el 30 de septiembre, podrían ser una prueba importante para el ciclo actual de memoria para IA. La guía de Micron apunta a unos ingresos de $50B ± $1B, ~86% de margen bruto no-GAAP y $31 ± $1 de EPS.
🟢 Caso alcista:
La demanda de centros de datos de IA y la HBM siguen siendo impulsores clave de crecimiento. Micron ya está enviando HBM4 a un cliente líder, mientras que se espera que la producción en volumen de HBM4E comience en 2027. Los analistas actualmente esperan aproximadamente $50.86B de ingresos y $31.45 de EPS, ligeramente por encima del punto medio de la guía de Micron.
🔴 Riesgos bajistas:
Las expectativas son altísimas. El mercado probablemente se enfocará no solo en las cifras del 4T, sino también en la guía de márgenes para el FY2027, la demanda de HBM, los precios de DRAM y el gasto de capital. Un informe sólido podría aún decepcionar si la guía a futuro no cumple con las expectativas elevadas. Los mercados de opciones actualmente implican una posible volatilidad grande después de los resultados.
Mi conclusión: La base fundamental tiene un caso alcista sólido, pero la reacción a las ganancias dependerá en gran medida de si Micron puede mantener márgenes muy altos y demostrar que el superciclo de memorias puede continuar. El número clave no es solo el EPS del 4T: la perspectiva para el FY2027 podría importar incluso más.
#Micron #Semiconductors #HBM #Memory
Debate de mercado educativo, no una recomendación para comprar o vender.
#EarningsSeason
$MU
: ¿Alcista o bajista?
Los resultados de Micron del 4T del año fiscal 2026, el 30 de septiembre, podrían ser una prueba importante para el ciclo actual de memoria para IA. La guía de Micron apunta a unos ingresos de $50B ± $1B, ~86% de margen bruto no-GAAP y $31 ± $1 de EPS.
🟢 Caso alcista:
La demanda de centros de datos de IA y la HBM siguen siendo impulsores clave de crecimiento. Micron ya está enviando HBM4 a un cliente líder, mientras que se espera que la producción en volumen de HBM4E comience en 2027. Los analistas actualmente esperan aproximadamente $50.86B de ingresos y $31.45 de EPS, ligeramente por encima del punto medio de la guía de Micron.
🔴 Riesgos bajistas:
Las expectativas son altísimas. El mercado probablemente se enfocará no solo en las cifras del 4T, sino también en la guía de márgenes para el FY2027, la demanda de HBM, los precios de DRAM y el gasto de capital. Un informe sólido podría aún decepcionar si la guía a futuro no cumple con las expectativas elevadas. Los mercados de opciones actualmente implican una posible volatilidad grande después de los resultados.
Mi conclusión: La base fundamental tiene un caso alcista sólido, pero la reacción a las ganancias dependerá en gran medida de si Micron puede mantener márgenes muy altos y demostrar que el superciclo de memorias puede continuar. El número clave no es solo el EPS del 4T: la perspectiva para el FY2027 podría importar incluso más.
#Micron #Semiconductors #HBM #Memory
Debate de mercado educativo, no una recomendación para comprar o vender.
$MU
: ¿Alcista o bajista?
Los resultados de Micron del 4T del año fiscal 2026, el 30 de septiembre, podrían ser una prueba importante para el ciclo actual de memoria para IA. La guía de Micron apunta a unos ingresos de $50B ± $1B, ~86% de margen bruto no-GAAP y $31 ± $1 de EPS.
🟢 Caso alcista:
La demanda de centros de datos de IA y la HBM siguen siendo impulsores clave de crecimiento. Micron ya está enviando HBM4 a un cliente líder, mientras que se espera que la producción en volumen de HBM4E comience en 2027. Los analistas actualmente esperan aproximadamente $50.86B de ingresos y $31.45 de EPS, ligeramente por encima del punto medio de la guía de Micron.
🔴 Riesgos bajistas:
Las expectativas son altísimas. El mercado probablemente se enfocará no solo en las cifras del 4T, sino también en la guía de márgenes para el FY2027, la demanda de HBM, los precios de DRAM y el gasto de capital. Un informe sólido podría aún decepcionar si la guía a futuro no cumple con las expectativas elevadas. Los mercados de opciones actualmente implican una posible volatilidad grande después de los resultados.
Mi conclusión: La base fundamental tiene un caso alcista sólido, pero la reacción a las ganancias dependerá en gran medida de si Micron puede mantener márgenes muy altos y demostrar que el superciclo de memorias puede continuar. El número clave no es solo el EPS del 4T: la perspectiva para el FY2027 podría importar incluso más.
#Micron #Semiconductors #HBM #Memory
Debate de mercado educativo, no una recomendación para comprar o vender.
127
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#FedWatch
16.3M visualizaciones
39,038 participa(n) en el debate
2
#EarningsSeason
6.3M visualizaciones
31,760 participa(n) en el debate
3
#USMidtermElections
18,616 visualizaciones
458 participa(n) en el debate
4
#BitcoinDropsBelow$80K
16,143 visualizaciones
81 participa(n) en el debate
5
#比特币跌破8万美元
167,402 visualizaciones
90 participa(n) en el debate
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
123 visualizaciones
13 participa(n) en el debate
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
12,744 visualizaciones
387 participa(n) en el debate
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
614 visualizaciones
13 participa(n) en el debate
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
1,300 visualizaciones
23 participa(n) en el debate
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
11,771 visualizaciones
356 participa(n) en el debate