
#crclb
crclb
72,288 visualizaciones
1,164 participa(n) en el debate
Populares
Novedades

·
--
🚀 ¡Despegó!: $CRCLB 24 horas, +1.45%; precio actual: 74.31 USDT.
📊 Datos
· Precio actual: 74.31 USDT
· 24 h: +1.45%
· Rango: 71.85 — 75.93
· Volumen negociado: 13188461.12 USDT
Como siempre, primero hay que mirar los datos y después tomar partido. El volumen importa más que el precio; en esta ocasión, alcistas y bajistas están en plena disputa. Los datos están ahí, saca tus propias conclusiones.
¿Qué opinas de este movimiento? 👇
#市场观察 #CRCLB #Binance
🚀 ¡Despegó!: $CRCLB 24 horas, +1.45%; precio actual: 74.31 USDT.
📊 Datos
· Precio actual: 74.31 USDT
· 24 h: +1.45%
· Rango: 71.85 — 75.93
· Volumen negociado: 13188461.12 USDT
Como siempre, primero hay que mirar los datos y después tomar partido. El volumen importa más que el precio; en esta ocasión, alcistas y bajistas están en plena disputa. Los datos están ahí, saca tus propias conclusiones.
¿Qué opinas de este movimiento? 👇
#市场观察 #CRCLB #Binance
📊 Datos
· Precio actual: 74.31 USDT
· 24 h: +1.45%
· Rango: 71.85 — 75.93
· Volumen negociado: 13188461.12 USDT
Como siempre, primero hay que mirar los datos y después tomar partido. El volumen importa más que el precio; en esta ocasión, alcistas y bajistas están en plena disputa. Los datos están ahí, saca tus propias conclusiones.
¿Qué opinas de este movimiento? 👇
#市场观察 #CRCLB #Binance
5
·
--
$CRCLB +1.64% | $GAL +1.48% | $SPCXB +1.44%
#CRCLB sube ligeramente hasta $74.35, un +1.64%, con un volumen de $13.8 M. La modesta subida parece constante en un mercado tranquilo.
#GAL sube hasta $2.54, un +1.48%, con $1.3 M negociados. Es un movimiento de una acción de pequeña capitalización, así que cualquier nueva subida podría ser frágil.
#SPCXB sube hasta $139.77, un +1.44%, con un sólido volumen de $43.6 M. El mayor flujo sugiere un interés más amplio que un simple movimiento puntual.
👀 Observa si se mantiene el elevado volumen de SPCXB; un cambio podría señalar el próximo repunte del sector.
#Write2Earn #Binance
$CRCLB +1.64% | $GAL +1.48% | $SPCXB +1.44%
#CRCLB sube ligeramente hasta $74.35, un +1.64%, con un volumen de $13.8 M. La modesta subida parece constante en un mercado tranquilo.
#GAL sube hasta $2.54, un +1.48%, con $1.3 M negociados. Es un movimiento de una acción de pequeña capitalización, así que cualquier nueva subida podría ser frágil.
#SPCXB sube hasta $139.77, un +1.44%, con un sólido volumen de $43.6 M. El mayor flujo sugiere un interés más amplio que un simple movimiento puntual.
👀 Observa si se mantiene el elevado volumen de SPCXB; un cambio podría señalar el próximo repunte del sector.
#Write2Earn #Binance
#CRCLB sube ligeramente hasta $74.35, un +1.64%, con un volumen de $13.8 M. La modesta subida parece constante en un mercado tranquilo.
#GAL sube hasta $2.54, un +1.48%, con $1.3 M negociados. Es un movimiento de una acción de pequeña capitalización, así que cualquier nueva subida podría ser frágil.
#SPCXB sube hasta $139.77, un +1.44%, con un sólido volumen de $43.6 M. El mayor flujo sugiere un interés más amplio que un simple movimiento puntual.
👀 Observa si se mantiene el elevado volumen de SPCXB; un cambio podría señalar el próximo repunte del sector.
#Write2Earn #Binance
9

·
--
Ver traducción
$CRCLB +2.73% | $STX +2.68% | $RNDR +2.58%
#CRCLB is trading at $75.22, up +2.73% with $13.2 M of volume behind the move.
#STX sits at $0.3295, climbing +2.68% on $2.1 M volume; the Stacks platform adds Apps and Smart Contracts to Bitcoin.
#RNDR holds $7.03, gaining +2.58% and seeing $1.6 M in daily trades.
👀 The disparity in volume suggests CRCLB’s rally may be more robust than the lighter‑handed pushes in STX and RNDR.
#Write2Earn #Binance
$CRCLB +2.73% | $STX +2.68% | $RNDR +2.58%
#CRCLB is trading at $75.22, up +2.73% with $13.2 M of volume behind the move.
#STX sits at $0.3295, climbing +2.68% on $2.1 M volume; the Stacks platform adds Apps and Smart Contracts to Bitcoin.
#RNDR holds $7.03, gaining +2.58% and seeing $1.6 M in daily trades.
👀 The disparity in volume suggests CRCLB’s rally may be more robust than the lighter‑handed pushes in STX and RNDR.
#Write2Earn #Binance
#CRCLB is trading at $75.22, up +2.73% with $13.2 M of volume behind the move.
#STX sits at $0.3295, climbing +2.68% on $2.1 M volume; the Stacks platform adds Apps and Smart Contracts to Bitcoin.
#RNDR holds $7.03, gaining +2.58% and seeing $1.6 M in daily trades.
👀 The disparity in volume suggests CRCLB’s rally may be more robust than the lighter‑handed pushes in STX and RNDR.
#Write2Earn #Binance
3
·
--
$CRCLB +2.81% | $STX +2.67% | $RNDR +2.58%
#CRCLB cotiza a $75.25, con un alza de +2.81% y un volumen de $13.2 M. La subida del precio viene acompañada de una rotación relativamente fuerte, lo que sugiere un renovado interés.
#STX se sitúa en $0.3301, con una ganancia de +2.67% y operaciones por valor de $2.1 M. El impulso es moderado, pero la subida coincide con el avance general del mercado.
#RNDR sube a $7.03, con un alza de +2.58% y un volumen de $1.6 M. El avance es constante, aunque el menor volumen sugiere un patrón de compra cauteloso.
👀 Presta atención a si se reducen las diferencias de volumen entre estos activos al alza, ya que podría indicar un repunte más coordinado.
#Write2Earn #Binance
$CRCLB +2.81% | $STX +2.67% | $RNDR +2.58%
#CRCLB cotiza a $75.25, con un alza de +2.81% y un volumen de $13.2 M. La subida del precio viene acompañada de una rotación relativamente fuerte, lo que sugiere un renovado interés.
#STX se sitúa en $0.3301, con una ganancia de +2.67% y operaciones por valor de $2.1 M. El impulso es moderado, pero la subida coincide con el avance general del mercado.
#RNDR sube a $7.03, con un alza de +2.58% y un volumen de $1.6 M. El avance es constante, aunque el menor volumen sugiere un patrón de compra cauteloso.
👀 Presta atención a si se reducen las diferencias de volumen entre estos activos al alza, ya que podría indicar un repunte más coordinado.
#Write2Earn #Binance
#CRCLB cotiza a $75.25, con un alza de +2.81% y un volumen de $13.2 M. La subida del precio viene acompañada de una rotación relativamente fuerte, lo que sugiere un renovado interés.
#STX se sitúa en $0.3301, con una ganancia de +2.67% y operaciones por valor de $2.1 M. El impulso es moderado, pero la subida coincide con el avance general del mercado.
#RNDR sube a $7.03, con un alza de +2.58% y un volumen de $1.6 M. El avance es constante, aunque el menor volumen sugiere un patrón de compra cauteloso.
👀 Presta atención a si se reducen las diferencias de volumen entre estos activos al alza, ya que podría indicar un repunte más coordinado.
#Write2Earn #Binance
2

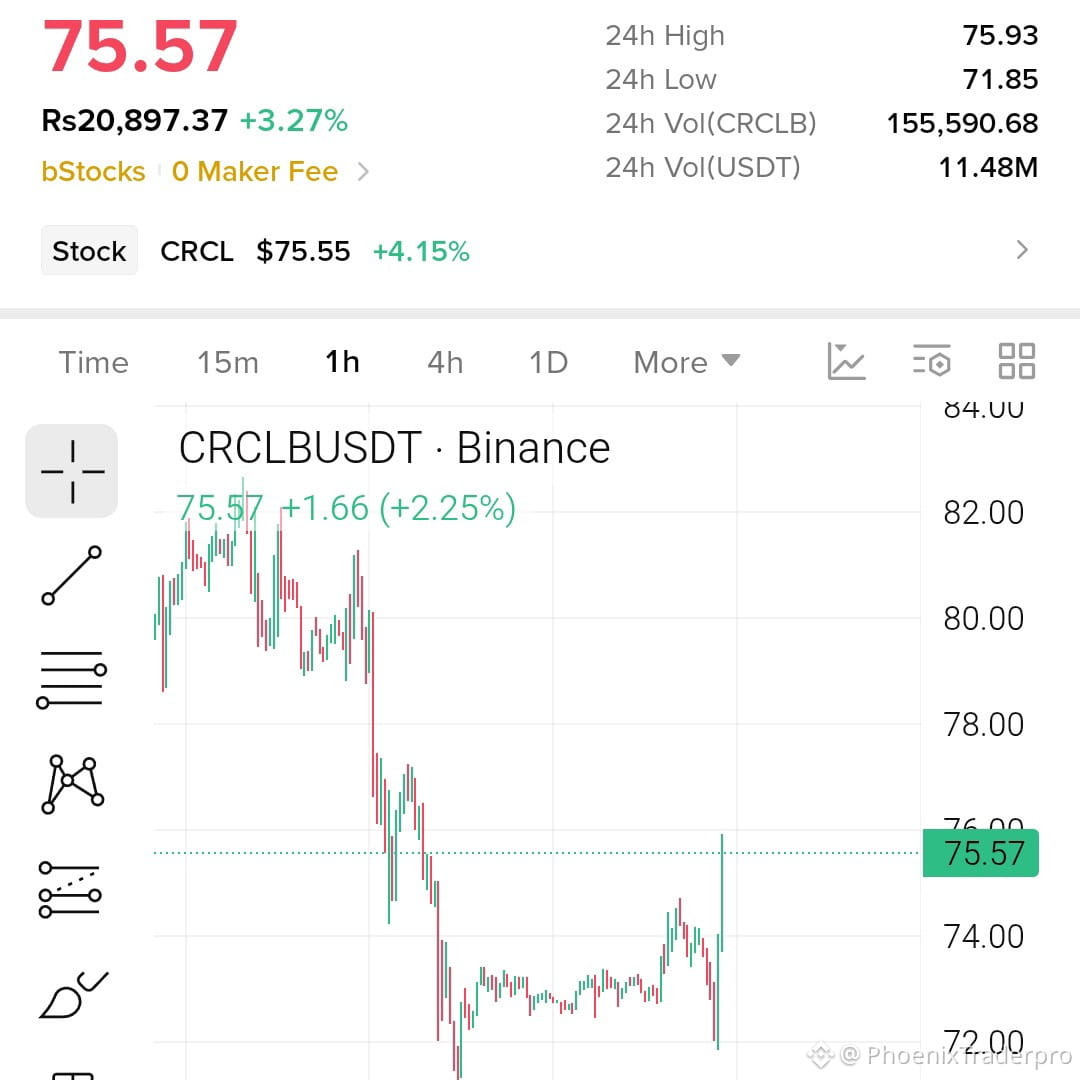
🚀🦈 $CRCLB ¡SE DISPARA HASTA UN MÁXIMO DE 24 H POR COMPRAS IMPULSADAS POR BALLENAS!
Entrada: 74.50-75.57 ⚡
Objetivos: 75.93, 77.50, 80.00 🚀
Stop loss: 72.00 ⚠️
📊 El dinero inteligente está absorbiendo la liquidez por debajo de la franja de 74‑75, obligando a los vendedores a capitular. El máximo de 24 horas en 75.93 confirma un nuevo repunte de la demanda, mientras que los picos de volumen en el gráfico de 4H evocan un clásico rally impulsado por ballenas. 💡 Cada subida estrecha el bloque de órdenes y prepara el terreno para una posible ruptura hacia la zona de 80. 👇 ¿Cuál será el tamaño de tu próxima orden mientras los alcistas afianzan su dominio?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
🚀🦈 $CRCLB ¡SE DISPARA HASTA UN MÁXIMO DE 24 H POR COMPRAS IMPULSADAS POR BALLENAS!
Entrada: 74.50-75.57 ⚡
Objetivos: 75.93, 77.50, 80.00 🚀
Stop loss: 72.00 ⚠️
📊 El dinero inteligente está absorbiendo la liquidez por debajo de la franja de 74‑75, obligando a los vendedores a capitular. El máximo de 24 horas en 75.93 confirma un nuevo repunte de la demanda, mientras que los picos de volumen en el gráfico de 4H evocan un clásico rally impulsado por ballenas. 💡 Cada subida estrecha el bloque de órdenes y prepara el terreno para una posible ruptura hacia la zona de 80. 👇 ¿Cuál será el tamaño de tu próxima orden mientras los alcistas afianzan su dominio?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
Entrada: 74.50-75.57 ⚡
Objetivos: 75.93, 77.50, 80.00 🚀
Stop loss: 72.00 ⚠️
📊 El dinero inteligente está absorbiendo la liquidez por debajo de la franja de 74‑75, obligando a los vendedores a capitular. El máximo de 24 horas en 75.93 confirma un nuevo repunte de la demanda, mientras que los picos de volumen en el gráfico de 4H evocan un clásico rally impulsado por ballenas. 💡 Cada subida estrecha el bloque de órdenes y prepara el terreno para una posible ruptura hacia la zona de 80. 👇 ¿Cuál será el tamaño de tu próxima orden mientras los alcistas afianzan su dominio?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
4

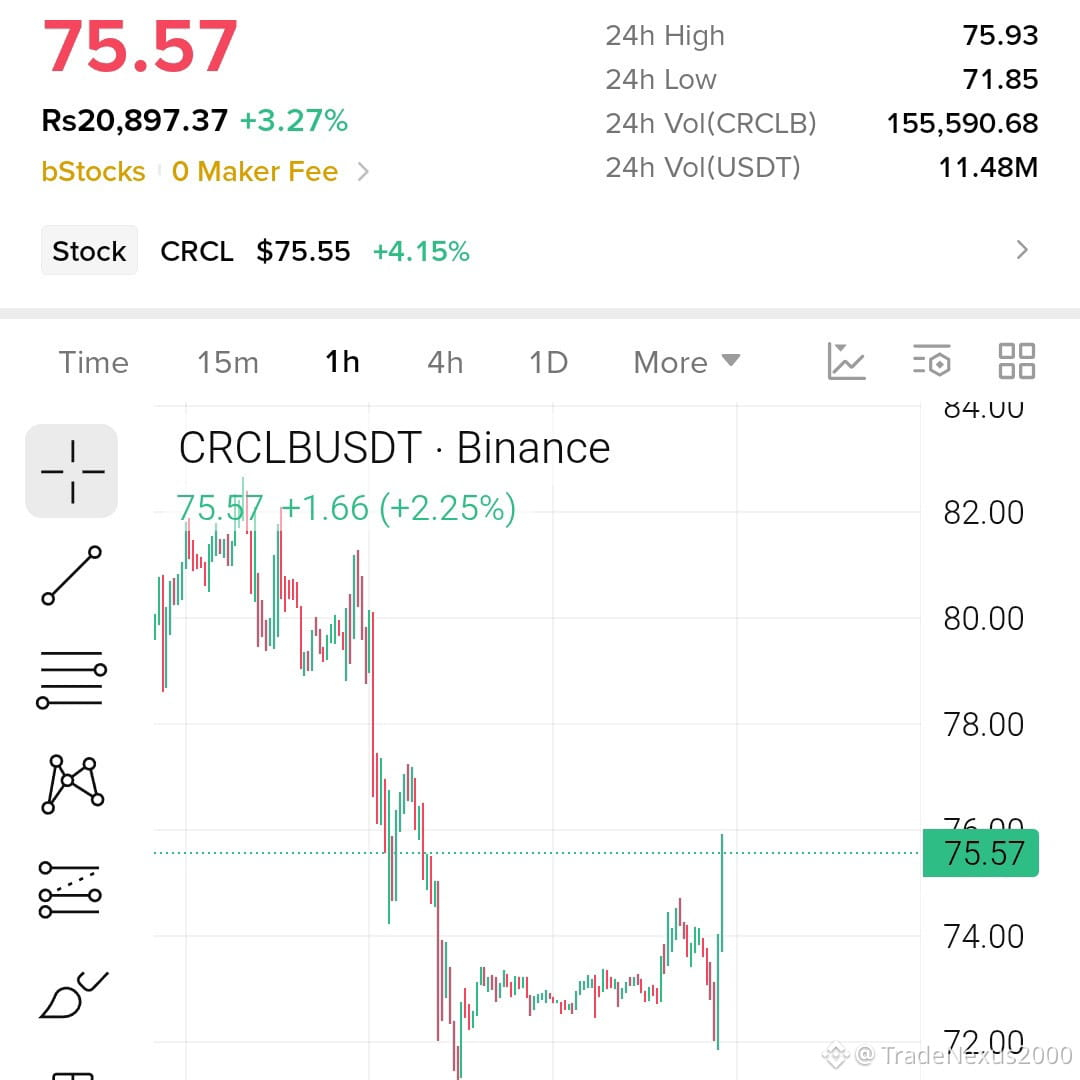
🚨 $CRCLB SE DISPARA A LA ZONA DE MÁXIMOS DE 24 H: ¡SE AVECINA UNA BARRIDA DE LIQUIDEZ! 📈
Entrada: 74.50-75.57 ⚡
Objetivo: 75.93, 77.50, 80.00 🚀
Stop loss: 72.00 ⚠️
📊 El bloque de demanda situado entre 74.50‑75.57 ha absorbido tres rondas de presión vendedora, lo que señala una acumulación por parte del dinero inteligente. 📌 Los picos de volumen en el gráfico de 4 h confirman una reentrada agresiva, mientras los compradores superan a los vendedores.
⚡ Con el máximo de las últimas 24 horas en 75.93 como primer objetivo de ganancias, el impulso alcista del bloque de órdenes apunta a 77.50 y a un posible movimiento hasta 80.00, en busca del siguiente grupo de liquidez. 🌊 La configuración ofrece una relación riesgo-recompensa clara para quienes operan con disciplina.
💬 ¿Cómo te posicionarás ante la próxima barrida de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
🚨 $CRCLB SE DISPARA A LA ZONA DE MÁXIMOS DE 24 H: ¡SE AVECINA UNA BARRIDA DE LIQUIDEZ! 📈
Entrada: 74.50-75.57 ⚡
Objetivo: 75.93, 77.50, 80.00 🚀
Stop loss: 72.00 ⚠️
📊 El bloque de demanda situado entre 74.50‑75.57 ha absorbido tres rondas de presión vendedora, lo que señala una acumulación por parte del dinero inteligente. 📌 Los picos de volumen en el gráfico de 4 h confirman una reentrada agresiva, mientras los compradores superan a los vendedores.
⚡ Con el máximo de las últimas 24 horas en 75.93 como primer objetivo de ganancias, el impulso alcista del bloque de órdenes apunta a 77.50 y a un posible movimiento hasta 80.00, en busca del siguiente grupo de liquidez. 🌊 La configuración ofrece una relación riesgo-recompensa clara para quienes operan con disciplina.
💬 ¿Cómo te posicionarás ante la próxima barrida de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
Entrada: 74.50-75.57 ⚡
Objetivo: 75.93, 77.50, 80.00 🚀
Stop loss: 72.00 ⚠️
📊 El bloque de demanda situado entre 74.50‑75.57 ha absorbido tres rondas de presión vendedora, lo que señala una acumulación por parte del dinero inteligente. 📌 Los picos de volumen en el gráfico de 4 h confirman una reentrada agresiva, mientras los compradores superan a los vendedores.
⚡ Con el máximo de las últimas 24 horas en 75.93 como primer objetivo de ganancias, el impulso alcista del bloque de órdenes apunta a 77.50 y a un posible movimiento hasta 80.00, en busca del siguiente grupo de liquidez. 🌊 La configuración ofrece una relación riesgo-recompensa clara para quienes operan con disciplina.
💬 ¿Cómo te posicionarás ante la próxima barrida de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
16
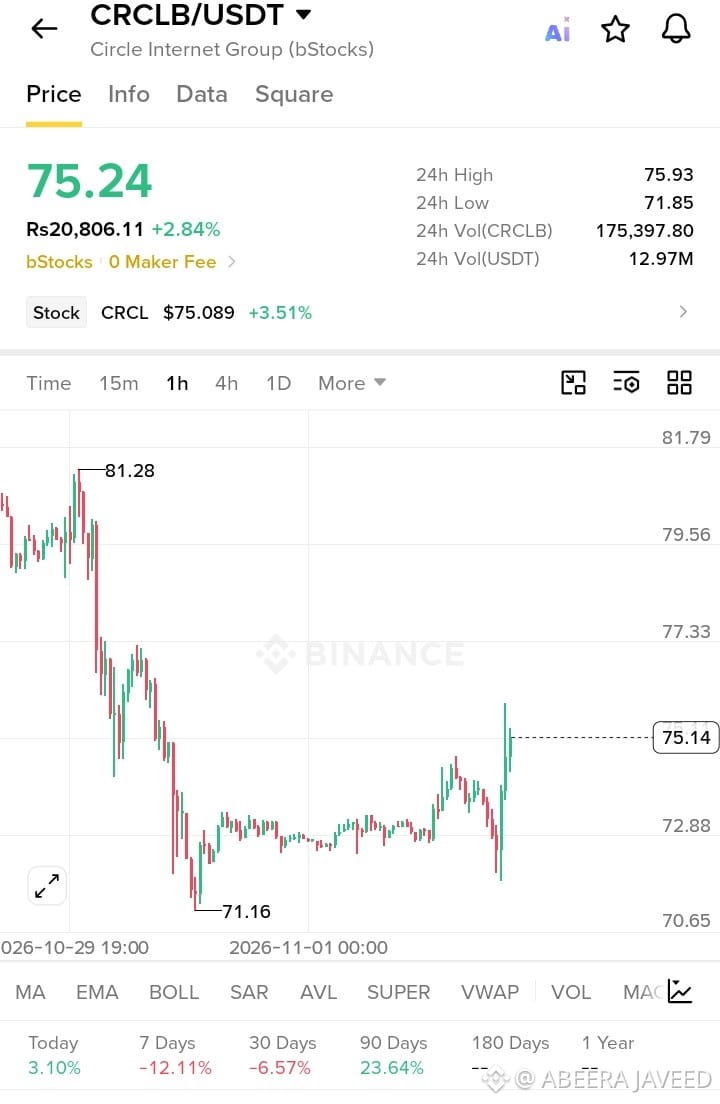
🚀 $CRCLB CONFIGURACIÓN LARGA 🟢
📍 Entrada: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 ¡Los alcistas apuntan a niveles más altos! Observa la ruptura y espera la confirmación.
⚠️ Gestiona siempre el riesgo y usa un stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
{spot}(CRCLBUSDT)
🚀 $CRCLB CONFIGURACIÓN LARGA 🟢
📍 Entrada: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 ¡Los alcistas apuntan a niveles más altos! Observa la ruptura y espera la confirmación.
⚠️ Gestiona siempre el riesgo y usa un stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
📍 Entrada: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 ¡Los alcistas apuntan a niveles más altos! Observa la ruptura y espera la confirmación.
⚠️ Gestiona siempre el riesgo y usa un stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
54
·
--
$CRCLB Señal de venta en corto a corto plazo: RSI 65, sobrecompra; el precio tocó la banda superior de Bollinger en 75.030; resistencia por encima en 75.930. Cuidado con una subida seguida de una caída. Stop loss: 76.334. Análisis técnico, no es una recomendación de inversión. #CRCLB #Venta en corto
$CRCLB Señal de venta en corto a corto plazo: RSI 65, sobrecompra; el precio tocó la banda superior de Bollinger en 75.030; resistencia por encima en 75.930. Cuidado con una subida seguida de una caída. Stop loss: 76.334. Análisis técnico, no es una recomendación de inversión. #CRCLB #Venta en corto

·
--
Tu stop en $CRCLB probablemente está en el lugar equivocado; aquí es donde debería estar
La mayoría de los traders elige un porcentaje de pérdida al azar en lugar de analizar el gráfico
El precio está ahora en 75.4100, un 3.1 por ciento arriba en el día
El mínimo de la última oscilación de 24 h está en 71.8500, justo por debajo de nosotros
El ATR por hora es del 1.0 por ciento, lo cual no es más que el ruido normal del mercado
Si pones el stop más ajustado que ese ruido, te sacarán antes de que empiece el movimiento
Un stop real va por debajo del nivel que demuestra que tu idea está completamente equivocada
No tienes que creerme; toca $CRCLB y mira las velas
¿Dónde sueles fijar el riesgo en un gráfico como este?
#CRCLB #TradingTips
Tu stop en $CRCLB probablemente está en el lugar equivocado; aquí es donde debería estar
La mayoría de los traders elige un porcentaje de pérdida al azar en lugar de analizar el gráfico
El precio está ahora en 75.4100, un 3.1 por ciento arriba en el día
El mínimo de la última oscilación de 24 h está en 71.8500, justo por debajo de nosotros
El ATR por hora es del 1.0 por ciento, lo cual no es más que el ruido normal del mercado
Si pones el stop más ajustado que ese ruido, te sacarán antes de que empiece el movimiento
Un stop real va por debajo del nivel que demuestra que tu idea está completamente equivocada
No tienes que creerme; toca $CRCLB y mira las velas
¿Dónde sueles fijar el riesgo en un gráfico como este?
#CRCLB #TradingTips
La mayoría de los traders elige un porcentaje de pérdida al azar en lugar de analizar el gráfico
El precio está ahora en 75.4100, un 3.1 por ciento arriba en el día
El mínimo de la última oscilación de 24 h está en 71.8500, justo por debajo de nosotros
El ATR por hora es del 1.0 por ciento, lo cual no es más que el ruido normal del mercado
Si pones el stop más ajustado que ese ruido, te sacarán antes de que empiece el movimiento
Un stop real va por debajo del nivel que demuestra que tu idea está completamente equivocada
No tienes que creerme; toca $CRCLB y mira las velas
¿Dónde sueles fijar el riesgo en un gráfico como este?
#CRCLB #TradingTips
3
·
--
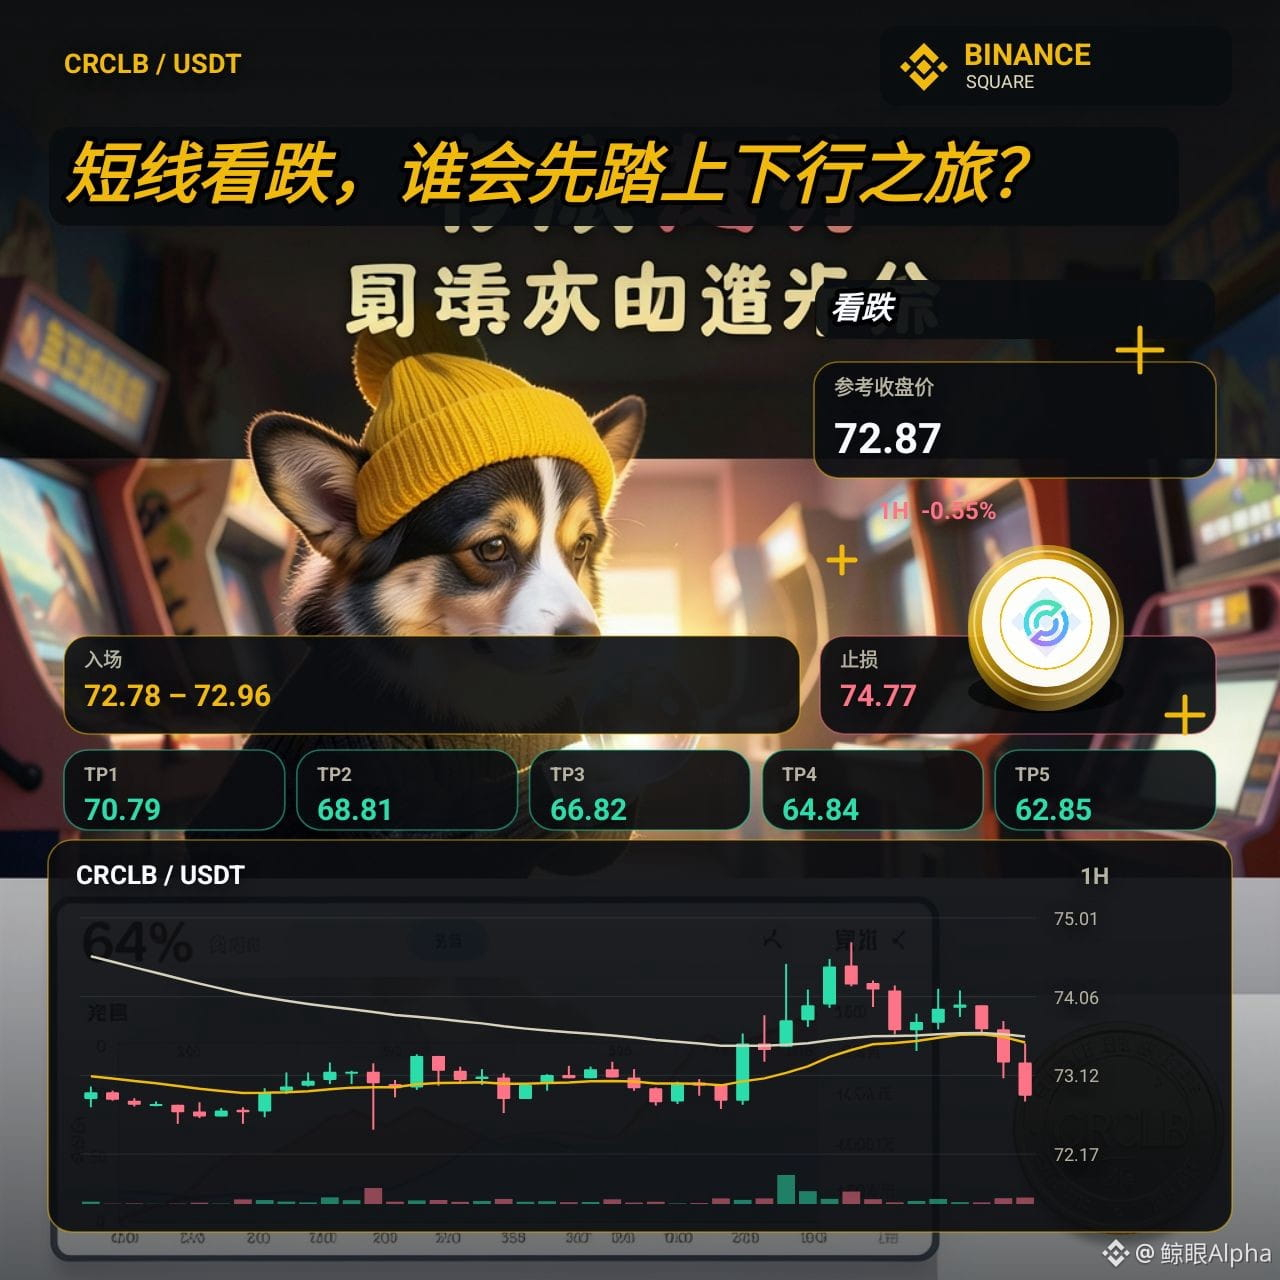
Bajista $CRCLB
Entrada: 72.78 – 72.96 • Stop loss: 74.77 • TP1: 70.79 • TP2: 68.81 • TP3: 66.82 • TP4: 64.84 • TP5: 62.85
Perspectiva bajista a corto plazo: ¿quién será el primero en emprender el camino descendente? 🚀
El RSI está por debajo de cincuenta, la media móvil de corto plazo está ligeramente por debajo de la de medio plazo, y el MACD sigue siendo positivo, pero la línea de señal está más alta; el impulso está perdiendo fuerza. La resistencia está un poco más arriba y el soporte, por debajo. El sentimiento del mercado sigue siendo dubitativo, así que los bajistas podrían tener margen a corto plazo. 🤔💹
Esto no constituye asesoramiento de inversión.
#CRCLB #Crypto #Short #Write2Earn
Bajista $CRCLB
Entrada: 72.78 – 72.96 • Stop loss: 74.77 • TP1: 70.79 • TP2: 68.81 • TP3: 66.82 • TP4: 64.84 • TP5: 62.85
Perspectiva bajista a corto plazo: ¿quién será el primero en emprender el camino descendente? 🚀
El RSI está por debajo de cincuenta, la media móvil de corto plazo está ligeramente por debajo de la de medio plazo, y el MACD sigue siendo positivo, pero la línea de señal está más alta; el impulso está perdiendo fuerza. La resistencia está un poco más arriba y el soporte, por debajo. El sentimiento del mercado sigue siendo dubitativo, así que los bajistas podrían tener margen a corto plazo. 🤔💹
Esto no constituye asesoramiento de inversión.
#CRCLB #Crypto #Short #Write2Earn
Entrada: 72.78 – 72.96 • Stop loss: 74.77 • TP1: 70.79 • TP2: 68.81 • TP3: 66.82 • TP4: 64.84 • TP5: 62.85
Perspectiva bajista a corto plazo: ¿quién será el primero en emprender el camino descendente? 🚀
El RSI está por debajo de cincuenta, la media móvil de corto plazo está ligeramente por debajo de la de medio plazo, y el MACD sigue siendo positivo, pero la línea de señal está más alta; el impulso está perdiendo fuerza. La resistencia está un poco más arriba y el soporte, por debajo. El sentimiento del mercado sigue siendo dubitativo, así que los bajistas podrían tener margen a corto plazo. 🤔💹
Esto no constituye asesoramiento de inversión.
#CRCLB #Crypto #Short #Write2Earn
2
·
--
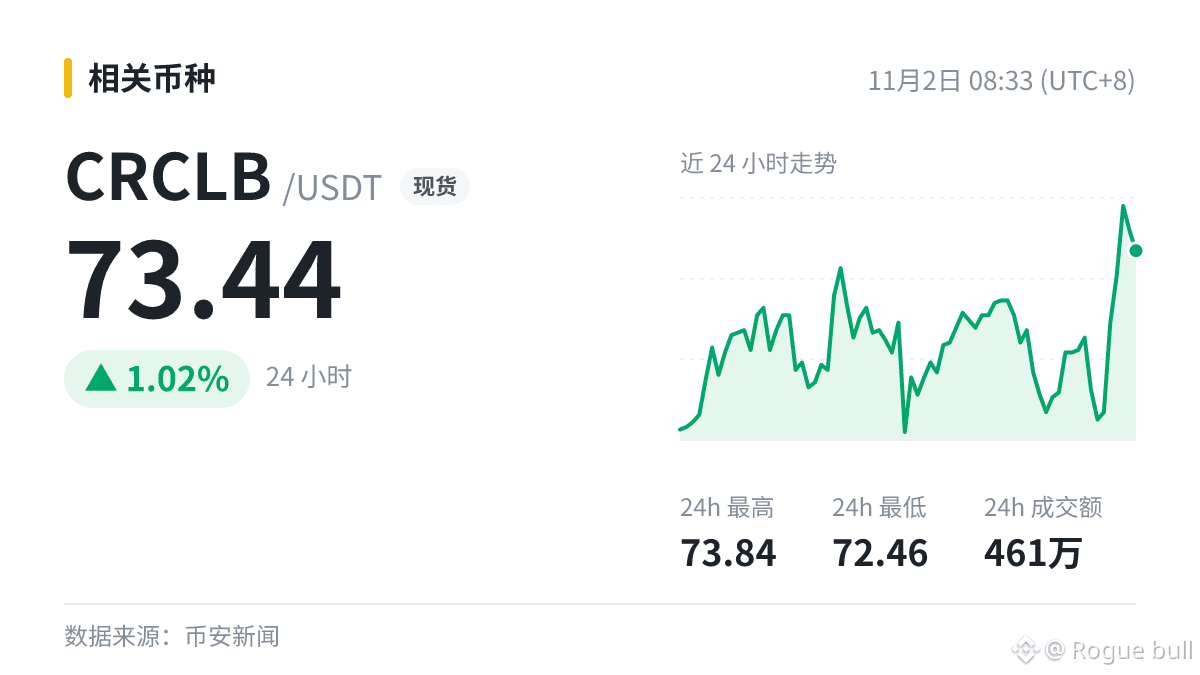
08:33 Una publicación que vi: un estudio revela que se pueden eludir los límites de gasto de las billeteras de agentes de IA de Circle
Tras conocerse la mala noticia, importa más si los fondos siguen saliendo que la noticia en sí. Estaré atento a cómo reacciona el mercado en las próximas horas.
$CRCLB 。
#CRCLB
08:33 Una publicación que vi: un estudio revela que se pueden eludir los límites de gasto de las billeteras de agentes de IA de Circle
Tras conocerse la mala noticia, importa más si los fondos siguen saliendo que la noticia en sí. Estaré atento a cómo reacciona el mercado en las próximas horas.
$CRCLB 。
#CRCLB
Tras conocerse la mala noticia, importa más si los fondos siguen saliendo que la noticia en sí. Estaré atento a cómo reacciona el mercado en las próximas horas.
$CRCLB 。
#CRCLB
2
92
·
--
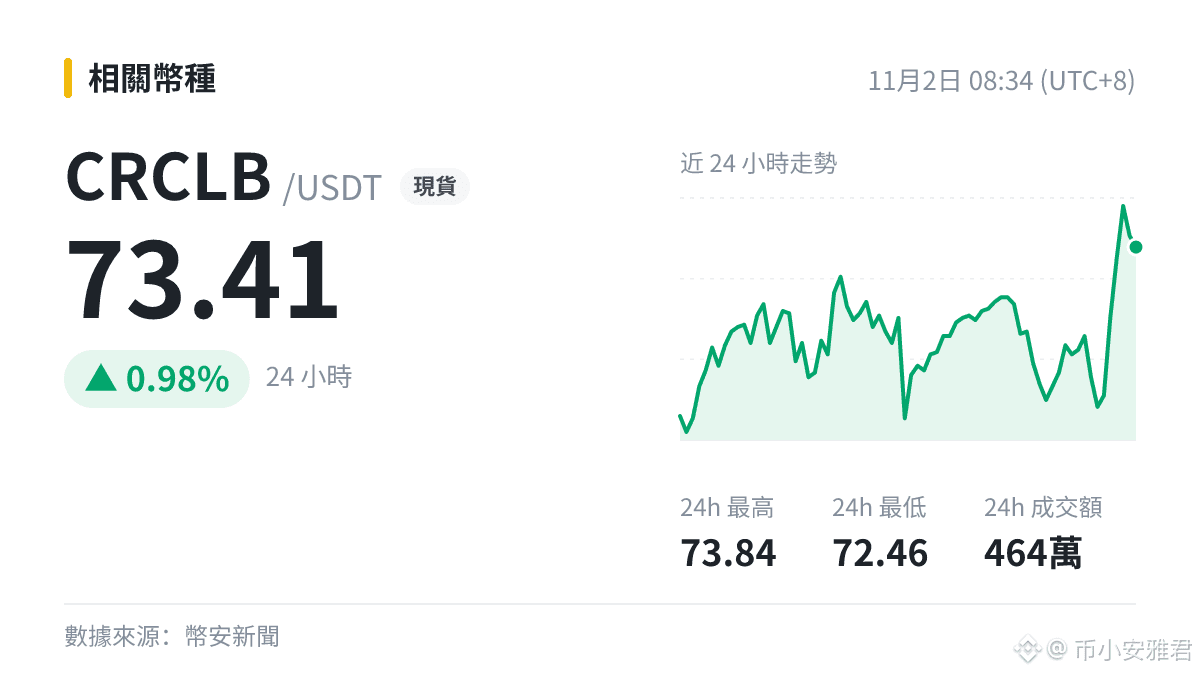
¡Última hora! Un estudio descubre que se pueden eludir los límites de gasto de las carteras de agentes de IA de Circle
$CRCLB cotiza ahora a 73.41, +0.98% en 24 h.
El proyecto se enfrenta a noticias negativas. Una sola noticia difícilmente puede cambiar la tendencia, aunque podría amplificar la volatilidad. Queda por ver cómo evoluciona el precio tras la noticia.
#CRCLB
¡Última hora! Un estudio descubre que se pueden eludir los límites de gasto de las carteras de agentes de IA de Circle
$CRCLB cotiza ahora a 73.41, +0.98% en 24 h.
El proyecto se enfrenta a noticias negativas. Una sola noticia difícilmente puede cambiar la tendencia, aunque podría amplificar la volatilidad. Queda por ver cómo evoluciona el precio tras la noticia.
#CRCLB
$CRCLB cotiza ahora a 73.41, +0.98% en 24 h.
El proyecto se enfrenta a noticias negativas. Una sola noticia difícilmente puede cambiar la tendencia, aunque podría amplificar la volatilidad. Queda por ver cómo evoluciona el precio tras la noticia.
#CRCLB
72

·
--
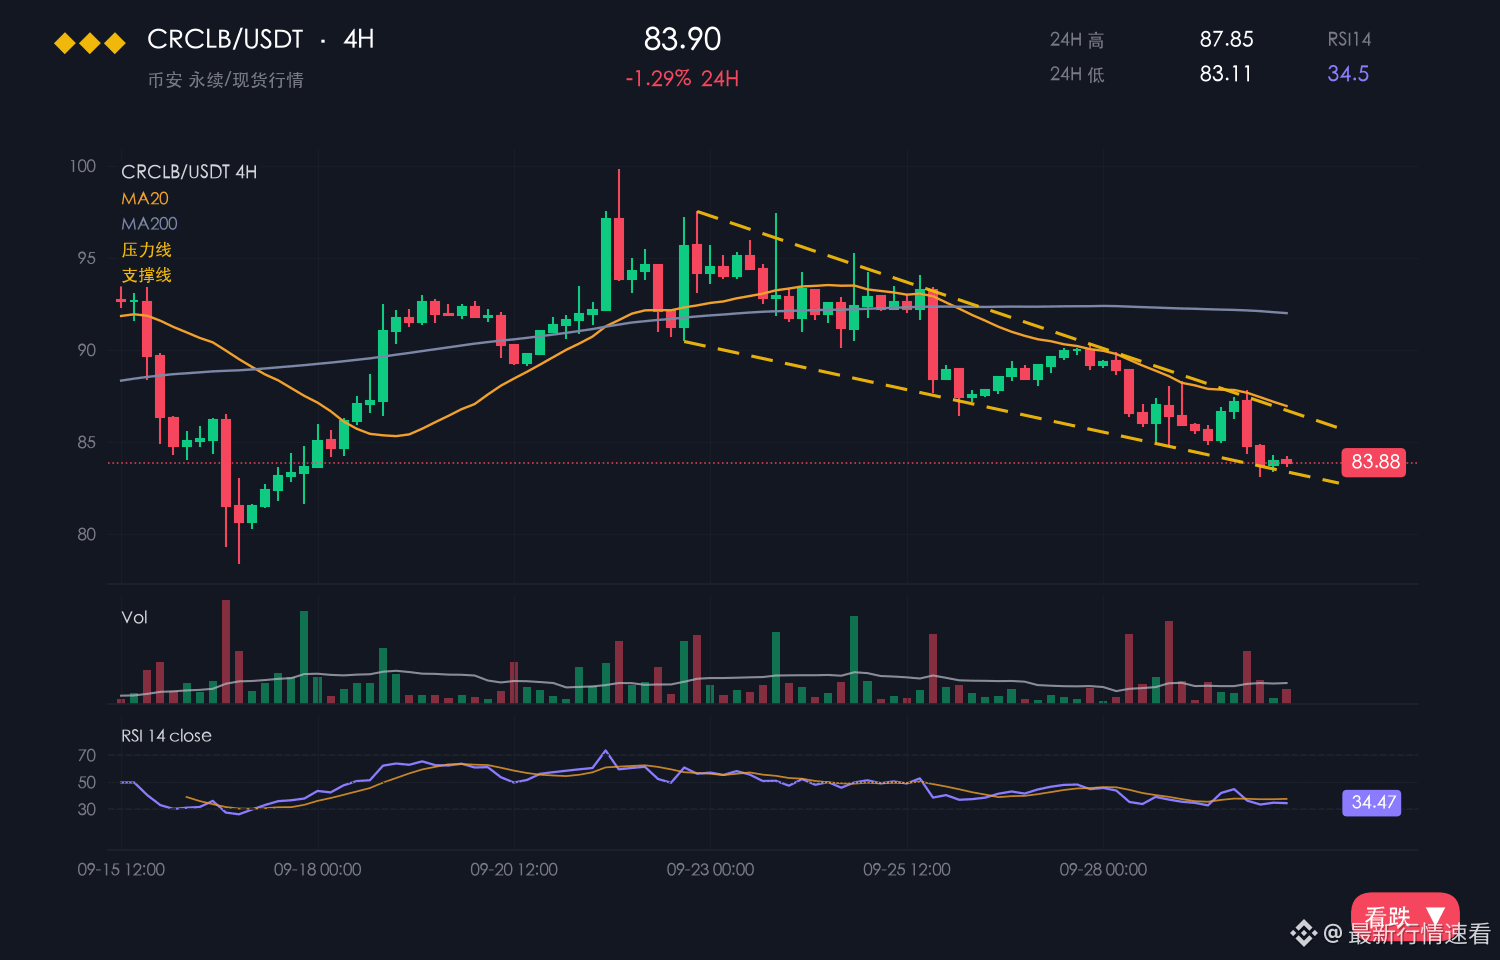
CRCLB cotiza ahora a 80.900, sube un 0,77 % en 24 horas y aún acumula una caída del 7,39 % en 7 días. El rango intradía es de 78.600–82.660, con una amplitud del 5,2 %.
【Mercado】
La variación semanal reciente de CRCLB, del 7,39 %, ya refleja un sentimiento claramente unilateral.
Pero una subida diaria del 0,77 % junto con una amplitud del 5,2 % indica que el mercado no se inclina por una codicia unilateral.
CRCLB se mueve en un rango estrecho entre 78.600 y 82.660, sin señales claras de salida de capitales a corto plazo.
El soporte de 78.600 ha resistido dos pruebas.
Frente al +1,13 % de BTC, la subida del 0,77 % de CRCLB no destaca y queda por debajo del promedio del mercado.
【Panorama macroeconómico】 Durante la noche, las bolsas estadounidenses cerraron al alza: Nasdaq +0,82 % y S&P 500 +0,70 % (cierre del 2026-10-27). Los ETF de BTC registran salidas netas de unos 452 亿 dólares este mes; el IPC interanual de EE. UU., del 3,7 %, superó las expectativas. La probabilidad de una subida de tipos en la reunión del 2026-10-27/28 es de aproximadamente el 47 %.
A corto plazo, la tendencia parece alcista.
【Argumentos alcistas】
La sacudida del mercado solo busca expulsar a los inversores menos convencidos; la corrección sirve para recuperar fuerzas, no es el final.
El retroceso semanal del 7,39 % aún no se ha recuperado por completo, y el rebote del 0,77 % en 24 horas todavía no puede considerarse un cambio de tendencia.
Solo al mantenerse por encima de 78.600 se abrirá realmente el margen para subir.
Hay que tener en cuenta que, si el mercado en general se da la vuelta y corrige, las posiciones acumuladas en niveles altos de CRCLB podrían debilitarse en cualquier momento.
$CRCLB #CRCLB
CRCLB cotiza ahora a 80.900, sube un 0,77 % en 24 horas y aún acumula una caída del 7,39 % en 7 días. El rango intradía es de 78.600–82.660, con una amplitud del 5,2 %.
【Mercado】
La variación semanal reciente de CRCLB, del 7,39 %, ya refleja un sentimiento claramente unilateral.
Pero una subida diaria del 0,77 % junto con una amplitud del 5,2 % indica que el mercado no se inclina por una codicia unilateral.
CRCLB se mueve en un rango estrecho entre 78.600 y 82.660, sin señales claras de salida de capitales a corto plazo.
El soporte de 78.600 ha resistido dos pruebas.
Frente al +1,13 % de BTC, la subida del 0,77 % de CRCLB no destaca y queda por debajo del promedio del mercado.
【Panorama macroeconómico】 Durante la noche, las bolsas estadounidenses cerraron al alza: Nasdaq +0,82 % y S&P 500 +0,70 % (cierre del 2026-10-27). Los ETF de BTC registran salidas netas de unos 452 亿 dólares este mes; el IPC interanual de EE. UU., del 3,7 %, superó las expectativas. La probabilidad de una subida de tipos en la reunión del 2026-10-27/28 es de aproximadamente el 47 %.
A corto plazo, la tendencia parece alcista.
【Argumentos alcistas】
La sacudida del mercado solo busca expulsar a los inversores menos convencidos; la corrección sirve para recuperar fuerzas, no es el final.
El retroceso semanal del 7,39 % aún no se ha recuperado por completo, y el rebote del 0,77 % en 24 horas todavía no puede considerarse un cambio de tendencia.
Solo al mantenerse por encima de 78.600 se abrirá realmente el margen para subir.
Hay que tener en cuenta que, si el mercado en general se da la vuelta y corrige, las posiciones acumuladas en niveles altos de CRCLB podrían debilitarse en cualquier momento.
$CRCLB #CRCLB
【Mercado】
La variación semanal reciente de CRCLB, del 7,39 %, ya refleja un sentimiento claramente unilateral.
Pero una subida diaria del 0,77 % junto con una amplitud del 5,2 % indica que el mercado no se inclina por una codicia unilateral.
CRCLB se mueve en un rango estrecho entre 78.600 y 82.660, sin señales claras de salida de capitales a corto plazo.
El soporte de 78.600 ha resistido dos pruebas.
Frente al +1,13 % de BTC, la subida del 0,77 % de CRCLB no destaca y queda por debajo del promedio del mercado.
【Panorama macroeconómico】 Durante la noche, las bolsas estadounidenses cerraron al alza: Nasdaq +0,82 % y S&P 500 +0,70 % (cierre del 2026-10-27). Los ETF de BTC registran salidas netas de unos 452 亿 dólares este mes; el IPC interanual de EE. UU., del 3,7 %, superó las expectativas. La probabilidad de una subida de tipos en la reunión del 2026-10-27/28 es de aproximadamente el 47 %.
A corto plazo, la tendencia parece alcista.
【Argumentos alcistas】
La sacudida del mercado solo busca expulsar a los inversores menos convencidos; la corrección sirve para recuperar fuerzas, no es el final.
El retroceso semanal del 7,39 % aún no se ha recuperado por completo, y el rebote del 0,77 % en 24 horas todavía no puede considerarse un cambio de tendencia.
Solo al mantenerse por encima de 78.600 se abrirá realmente el margen para subir.
Hay que tener en cuenta que, si el mercado en general se da la vuelta y corrige, las posiciones acumuladas en niveles altos de CRCLB podrían debilitarse en cualquier momento.
$CRCLB #CRCLB
6

La oferta circulante de USDC cayó netamente unos 800 millones de dólares en siete días, y el total retrocedió hasta situarse cerca de los 70.000 millones. Estos dos datos solo merecen atención si se consideran juntos: la supuesta «migración de fondos a la cadena en busca de refugio», de la que se habló durante dos días enteros, apenas dejó huella en el total de las stablecoins.
El total de las stablecoins es el depósito de liquidez de la cadena. Cuando realmente entran fondos en busca de refugio, lo habitual es que primero aumente la oferta total de USDC/USDT y luego se desvíe hacia BTC y ETH. Ahora, en cambio, el depósito está menguando. 800 millones sobre 70.000 millones equivale a reembolsos netos de alrededor del 1,1 % en una semana; en el pasivo de volatilidad tan baja que representan las stablecoins, no es una cifra menor. Indica que los fondos están retirándose, no que simplemente estén cambiando de posición dentro del mercado.
🔹 La presión de los reembolsos afecta primero a la base de ingresos
En la estructura de ingresos de Circle, los intereses de los activos de reserva representan la mayor parte, y su base depende del tamaño de las reservas. Una caída semanal de alrededor del 1 % en la oferta circulante reduce la base de los ingresos por intereses, no la actividad en la cadena. Esta vía de transmisión es mucho más directa y rápida que «el aumento de los casos de uso de USDC»: no hace falta esperar a que los datos del ecosistema lo confirmen; las cifras de circulación de la próxima semana darán la respuesta. Como activo vinculado, CRCLB ya empezó a incorporar este factor en su precio durante la sesión de negociación continua. Es un caso típico de «la acción subyacente aún no ha abierto, pero el token ya está negociando las expectativas».
🔹 El sentimiento y los datos verificables están en conflicto
Las discusiones más acaloradas en la plaza se centran en rumores y narrativas inciertas. Ese tipo de debate y el impacto real en los precios son dos cosas distintas. La narrativa es blanda; los reembolsos son un dato concreto, y a corto plazo el mercado suele seguir primero los datos verificables. El rumor en sí no se puede confirmar, pero el mercado aplica un descuento por la incertidumbre, y ese descuento no desaparecerá por sí solo mientras no se aclare el rumor.
🔹 Conviene mantener una hipótesis alternativa
Una salida de 800 millones en una semana no constituye una tendencia. El pago de impuestos de fin de mes, los reajustes de cartera de las instituciones al cierre del trimestre y el desapalancamiento de los creadores de mercado pueden generar la apariencia de reembolsos netos a corto plazo. La observación más importante es la composición: si esta contracción se debe a una migración de cuota de «USDC a USDT», la oferta de USDT debería expandirse al mismo tiempo y el total quizá no disminuya; si ambos se contraen a la vez, entonces sí se trataría de una salida real de fondos. Las implicaciones de estos dos escenarios para CRCLB son completamente opuestas: equivocarse de dirección también puede llevar a equivocarse con el momento.
🔹 Ahora hay que vigilar dos cosas
Primero, si la oferta circulante semanal de USDC logra dejar de caer; segundo, si se reduce la diferencia de precio entre CRCLB y las acciones de Circle después de la apertura del mercado. Si el descuento se elimina rápidamente tras la apertura de las acciones, este movimiento habrá sido un impulso emocional; si el descuento persiste o incluso se amplía, significa que alguien está poniendo dinero real sobre la mesa para valorar la presión de los reembolsos. No compraré ese descuento antes de que cambien los datos semanales.
La liquidez y los diferenciales de estos activos vinculados son muy frágiles; controlar el tamaño de la posición es más importante que acertar la dirección.
#BINANCE #Crypto #CRCLB
La oferta circulante de USDC cayó netamente unos 800 millones de dólares en siete días, y el total retrocedió hasta situarse cerca de los 70.000 millones. Estos dos datos solo merecen atención si se consideran juntos: la supuesta «migración de fondos a la cadena en busca de refugio», de la que se habló durante dos días enteros, apenas dejó huella en el total de las stablecoins.
El total de las stablecoins es el depósito de liquidez de la cadena. Cuando realmente entran fondos en busca de refugio, lo habitual es que primero aumente la oferta total de USDC/USDT y luego se desvíe hacia BTC y ETH. Ahora, en cambio, el depósito está menguando. 800 millones sobre 70.000 millones equivale a reembolsos netos de alrededor del 1,1 % en una semana; en el pasivo de volatilidad tan baja que representan las stablecoins, no es una cifra menor. Indica que los fondos están retirándose, no que simplemente estén cambiando de posición dentro del mercado.
🔹 La presión de los reembolsos afecta primero a la base de ingresos
En la estructura de ingresos de Circle, los intereses de los activos de reserva representan la mayor parte, y su base depende del tamaño de las reservas. Una caída semanal de alrededor del 1 % en la oferta circulante reduce la base de los ingresos por intereses, no la actividad en la cadena. Esta vía de transmisión es mucho más directa y rápida que «el aumento de los casos de uso de USDC»: no hace falta esperar a que los datos del ecosistema lo confirmen; las cifras de circulación de la próxima semana darán la respuesta. Como activo vinculado, CRCLB ya empezó a incorporar este factor en su precio durante la sesión de negociación continua. Es un caso típico de «la acción subyacente aún no ha abierto, pero el token ya está negociando las expectativas».
🔹 El sentimiento y los datos verificables están en conflicto
Las discusiones más acaloradas en la plaza se centran en rumores y narrativas inciertas. Ese tipo de debate y el impacto real en los precios son dos cosas distintas. La narrativa es blanda; los reembolsos son un dato concreto, y a corto plazo el mercado suele seguir primero los datos verificables. El rumor en sí no se puede confirmar, pero el mercado aplica un descuento por la incertidumbre, y ese descuento no desaparecerá por sí solo mientras no se aclare el rumor.
🔹 Conviene mantener una hipótesis alternativa
Una salida de 800 millones en una semana no constituye una tendencia. El pago de impuestos de fin de mes, los reajustes de cartera de las instituciones al cierre del trimestre y el desapalancamiento de los creadores de mercado pueden generar la apariencia de reembolsos netos a corto plazo. La observación más importante es la composición: si esta contracción se debe a una migración de cuota de «USDC a USDT», la oferta de USDT debería expandirse al mismo tiempo y el total quizá no disminuya; si ambos se contraen a la vez, entonces sí se trataría de una salida real de fondos. Las implicaciones de estos dos escenarios para CRCLB son completamente opuestas: equivocarse de dirección también puede llevar a equivocarse con el momento.
🔹 Ahora hay que vigilar dos cosas
Primero, si la oferta circulante semanal de USDC logra dejar de caer; segundo, si se reduce la diferencia de precio entre CRCLB y las acciones de Circle después de la apertura del mercado. Si el descuento se elimina rápidamente tras la apertura de las acciones, este movimiento habrá sido un impulso emocional; si el descuento persiste o incluso se amplía, significa que alguien está poniendo dinero real sobre la mesa para valorar la presión de los reembolsos. No compraré ese descuento antes de que cambien los datos semanales.
La liquidez y los diferenciales de estos activos vinculados son muy frágiles; controlar el tamaño de la posición es más importante que acertar la dirección.
#BINANCE #Crypto #CRCLB
El total de las stablecoins es el depósito de liquidez de la cadena. Cuando realmente entran fondos en busca de refugio, lo habitual es que primero aumente la oferta total de USDC/USDT y luego se desvíe hacia BTC y ETH. Ahora, en cambio, el depósito está menguando. 800 millones sobre 70.000 millones equivale a reembolsos netos de alrededor del 1,1 % en una semana; en el pasivo de volatilidad tan baja que representan las stablecoins, no es una cifra menor. Indica que los fondos están retirándose, no que simplemente estén cambiando de posición dentro del mercado.
🔹 La presión de los reembolsos afecta primero a la base de ingresos
En la estructura de ingresos de Circle, los intereses de los activos de reserva representan la mayor parte, y su base depende del tamaño de las reservas. Una caída semanal de alrededor del 1 % en la oferta circulante reduce la base de los ingresos por intereses, no la actividad en la cadena. Esta vía de transmisión es mucho más directa y rápida que «el aumento de los casos de uso de USDC»: no hace falta esperar a que los datos del ecosistema lo confirmen; las cifras de circulación de la próxima semana darán la respuesta. Como activo vinculado, CRCLB ya empezó a incorporar este factor en su precio durante la sesión de negociación continua. Es un caso típico de «la acción subyacente aún no ha abierto, pero el token ya está negociando las expectativas».
🔹 El sentimiento y los datos verificables están en conflicto
Las discusiones más acaloradas en la plaza se centran en rumores y narrativas inciertas. Ese tipo de debate y el impacto real en los precios son dos cosas distintas. La narrativa es blanda; los reembolsos son un dato concreto, y a corto plazo el mercado suele seguir primero los datos verificables. El rumor en sí no se puede confirmar, pero el mercado aplica un descuento por la incertidumbre, y ese descuento no desaparecerá por sí solo mientras no se aclare el rumor.
🔹 Conviene mantener una hipótesis alternativa
Una salida de 800 millones en una semana no constituye una tendencia. El pago de impuestos de fin de mes, los reajustes de cartera de las instituciones al cierre del trimestre y el desapalancamiento de los creadores de mercado pueden generar la apariencia de reembolsos netos a corto plazo. La observación más importante es la composición: si esta contracción se debe a una migración de cuota de «USDC a USDT», la oferta de USDT debería expandirse al mismo tiempo y el total quizá no disminuya; si ambos se contraen a la vez, entonces sí se trataría de una salida real de fondos. Las implicaciones de estos dos escenarios para CRCLB son completamente opuestas: equivocarse de dirección también puede llevar a equivocarse con el momento.
🔹 Ahora hay que vigilar dos cosas
Primero, si la oferta circulante semanal de USDC logra dejar de caer; segundo, si se reduce la diferencia de precio entre CRCLB y las acciones de Circle después de la apertura del mercado. Si el descuento se elimina rápidamente tras la apertura de las acciones, este movimiento habrá sido un impulso emocional; si el descuento persiste o incluso se amplía, significa que alguien está poniendo dinero real sobre la mesa para valorar la presión de los reembolsos. No compraré ese descuento antes de que cambien los datos semanales.
La liquidez y los diferenciales de estos activos vinculados son muy frágiles; controlar el tamaño de la posición es más importante que acertar la dirección.
#BINANCE #Crypto #CRCLB
14

·
--
$CRCLB retrocede un 5.29% hasta $73.05 con un volumen de $26.26M.
El último cierre horario en $72.80 muestra una actividad de volumen inferior al promedio, de 0.17x el promedio de 23 horas, lo que sugiere que el impulso se está enfriando en lugar de una distribución agresiva dentro de su rango más amplio, de $71.16 a $77.25.
Si los compradores recuperan el límite superior de $77.25 con un volumen creciente, continuar hacia pruebas de rangos más altos se convierte en un escenario válido. Por el contrario, perder el límite inferior de $71.16 invalida esta configuración y señala un mayor riesgo bajista.
¿Esperarás a que se confirme la recuperación de $77.25, o una caída por debajo de $71.16 invalidaría primero tus parámetros de riesgo?
Toca $CRCLB para ver el gráfico en tiempo real. #CRCLB #BinanceSquare
$CRCLB retrocede un 5.29% hasta $73.05 con un volumen de $26.26M.
El último cierre horario en $72.80 muestra una actividad de volumen inferior al promedio, de 0.17x el promedio de 23 horas, lo que sugiere que el impulso se está enfriando en lugar de una distribución agresiva dentro de su rango más amplio, de $71.16 a $77.25.
Si los compradores recuperan el límite superior de $77.25 con un volumen creciente, continuar hacia pruebas de rangos más altos se convierte en un escenario válido. Por el contrario, perder el límite inferior de $71.16 invalida esta configuración y señala un mayor riesgo bajista.
¿Esperarás a que se confirme la recuperación de $77.25, o una caída por debajo de $71.16 invalidaría primero tus parámetros de riesgo?
Toca $CRCLB para ver el gráfico en tiempo real. #CRCLB #BinanceSquare
El último cierre horario en $72.80 muestra una actividad de volumen inferior al promedio, de 0.17x el promedio de 23 horas, lo que sugiere que el impulso se está enfriando en lugar de una distribución agresiva dentro de su rango más amplio, de $71.16 a $77.25.
Si los compradores recuperan el límite superior de $77.25 con un volumen creciente, continuar hacia pruebas de rangos más altos se convierte en un escenario válido. Por el contrario, perder el límite inferior de $71.16 invalida esta configuración y señala un mayor riesgo bajista.
¿Esperarás a que se confirme la recuperación de $77.25, o una caída por debajo de $71.16 invalidaría primero tus parámetros de riesgo?
Toca $CRCLB para ver el gráfico en tiempo real. #CRCLB #BinanceSquare
3
·
--
Una caída del 6.09% con un volumen de $35.81M revela un fuerte enfriamiento.
$CRCLB se sitúa en $72.52 tras probar un máximo de 23 horas de $77.35 y un mínimo de $71.16. El volumen por hora ha caído a 0.07x del promedio anterior, lo que indica que las ventas se han agotado, en lugar de una distribución intensa.
Si los compradores recuperan el nivel de $74, el impulso podría volver a desplazarse hacia el rango superior. Sin embargo, una caída por debajo del mínimo de $71.16 invalidaría la configuración de recuperación.
¿Intervendrán los compradores por encima de $71.16 para defender el rango, o el descenso del volumen provocará una caída más profunda?
Toca $CRCLB para ver el gráfico en vivo. #CRCLB #BinanceSquare
Una caída del 6.09% con un volumen de $35.81M revela un fuerte enfriamiento.
$CRCLB se sitúa en $72.52 tras probar un máximo de 23 horas de $77.35 y un mínimo de $71.16. El volumen por hora ha caído a 0.07x del promedio anterior, lo que indica que las ventas se han agotado, en lugar de una distribución intensa.
Si los compradores recuperan el nivel de $74, el impulso podría volver a desplazarse hacia el rango superior. Sin embargo, una caída por debajo del mínimo de $71.16 invalidaría la configuración de recuperación.
¿Intervendrán los compradores por encima de $71.16 para defender el rango, o el descenso del volumen provocará una caída más profunda?
Toca $CRCLB para ver el gráfico en vivo. #CRCLB #BinanceSquare
$CRCLB se sitúa en $72.52 tras probar un máximo de 23 horas de $77.35 y un mínimo de $71.16. El volumen por hora ha caído a 0.07x del promedio anterior, lo que indica que las ventas se han agotado, en lugar de una distribución intensa.
Si los compradores recuperan el nivel de $74, el impulso podría volver a desplazarse hacia el rango superior. Sin embargo, una caída por debajo del mínimo de $71.16 invalidaría la configuración de recuperación.
¿Intervendrán los compradores por encima de $71.16 para defender el rango, o el descenso del volumen provocará una caída más profunda?
Toca $CRCLB para ver el gráfico en vivo. #CRCLB #BinanceSquare
2
Circle acaba de publicar un documento que explica a los proyectos cómo integrar tokens ERC-20 de terceros en CCTP. La mayoría lo pasó por alto como una simple actualización técnica, pero lo que esto representa es que CCTP ha dado un paso desde ser un canal exclusivo de USDC hacia convertirse en una capa de liquidación de uso general.
Este cambio modifica directamente la tesis de valoración de CRCLB.
Primero, la base de valoración pasa de los «intereses» a los «peajes». Hasta ahora, la lógica con la que el mercado valoraba Circle era muy sencilla: volumen de reservas × tipos de interés a corto plazo. Es un múltiplo que se reduce de forma natural durante los ciclos de bajadas de tipos: cuando los tipos caen, el denominador se contrae. Pero, tras abrir el acceso externo a CCTP, lo que puede incorporarse al modelo de valoración es otra curva: el número de liquidaciones entre cadenas y sus tarifas. Lo primero es un stock; lo segundo, un flujo. Sus múltiplos de valoración son completamente distintos. Se trata de un cambio de marcha en la narrativa, no de una mejora de los beneficios actuales.
Segundo, el mercado ni siquiera está valorando este asunto. Basta con ver las reacciones en el foro: una publicación con el rumor de que «quizá EE. UU. se adelante y se lo quede» obtuvo 4 me gusta y 9 comentarios; otra publicación informativa que explicaba en serio la guía de integración de CCTP obtuvo 4 me gusta y 0 comentarios. La publicación emocional generó más del doble de interacciones que la informativa. Toda la atención está puesta en rumores imposibles de refutar, mientras que nadie recoge la variable verdaderamente importante. Este tipo de desajuste suele indicar que la noticia aún no se ha incorporado al precio.
Tercero, en el mercado hay que fijarse en la tasa de financiación y en el interés abierto, no en las velas. Las noticias de este tipo, que «cambian el ancla de los fundamentales», rara vez se reflejan de inmediato en el libro de órdenes, porque la liquidez de CRCLB se concentra en unas pocas franjas horarias y la profundidad de mercado es escasa. Una vela alcista no demuestra nada. La información realmente valiosa llegará en las próximas 24 a 48 horas: si la tasa de financiación pasa de negativa a positiva y se mantiene ahí, y si el interés abierto aumenta al mismo tiempo. Si la tasa sigue en terreno negativo, pero el precio no cae, significa que los cortos siguen pagando; es un caso típico de rotación de posiciones. En cambio, si el precio sube y el interés abierto disminuye, se trata simplemente de un cierre de posiciones cortas, sin continuidad.
Cuarto, los riesgos deben ponerse claramente sobre la mesa. El primero es el cumplimiento normativo: Circle es una entidad con licencia y este tipo de activos vinculados es extremadamente sensible a la postura de los reguladores. El rumor de que alguien podría «adelantarse y quedárselo» es, en esencia, ruido, pero el ruido por sí solo puede hundir el precio. El segundo es la escala: a corto plazo, las comisiones de la red de liquidación no están en el mismo orden de magnitud que los ingresos por intereses de las reservas. Cambiar el ancla amplía el potencial de valoración, pero no añade una cifra a los estados financieros. El tercero es que integrar tokens de terceros amplía la superficie de ataque de los contratos de CCTP; cuanto más general sea el canal, más difícil será deslindar responsabilidades si ocurre un incidente.
Mi conclusión es que esta noticia pertenece al tipo de acontecimientos que «solo al mirar atrás, dentro de tres meses, uno se da cuenta de que fueron un punto de inflexión». A corto plazo no perseguiría las subidas, pero ante una caída brusca empezaría a abrir una posición pequeña de observación. Las variables clave son solo dos: la postura regulatoria y la trayectoria de los tipos de interés. Si cualquiera de las dos da una sorpresa, la base de valoración podría volver a su punto de partida. No asignaría una posición como si se tratara de una «Visa de las stablecoins».
#稳定币 #Crypto #CRCLB
Circle acaba de publicar un documento que explica a los proyectos cómo integrar tokens ERC-20 de terceros en CCTP. La mayoría lo pasó por alto como una simple actualización técnica, pero lo que esto representa es que CCTP ha dado un paso desde ser un canal exclusivo de USDC hacia convertirse en una capa de liquidación de uso general.
Este cambio modifica directamente la tesis de valoración de CRCLB.
Primero, la base de valoración pasa de los «intereses» a los «peajes». Hasta ahora, la lógica con la que el mercado valoraba Circle era muy sencilla: volumen de reservas × tipos de interés a corto plazo. Es un múltiplo que se reduce de forma natural durante los ciclos de bajadas de tipos: cuando los tipos caen, el denominador se contrae. Pero, tras abrir el acceso externo a CCTP, lo que puede incorporarse al modelo de valoración es otra curva: el número de liquidaciones entre cadenas y sus tarifas. Lo primero es un stock; lo segundo, un flujo. Sus múltiplos de valoración son completamente distintos. Se trata de un cambio de marcha en la narrativa, no de una mejora de los beneficios actuales.
Segundo, el mercado ni siquiera está valorando este asunto. Basta con ver las reacciones en el foro: una publicación con el rumor de que «quizá EE. UU. se adelante y se lo quede» obtuvo 4 me gusta y 9 comentarios; otra publicación informativa que explicaba en serio la guía de integración de CCTP obtuvo 4 me gusta y 0 comentarios. La publicación emocional generó más del doble de interacciones que la informativa. Toda la atención está puesta en rumores imposibles de refutar, mientras que nadie recoge la variable verdaderamente importante. Este tipo de desajuste suele indicar que la noticia aún no se ha incorporado al precio.
Tercero, en el mercado hay que fijarse en la tasa de financiación y en el interés abierto, no en las velas. Las noticias de este tipo, que «cambian el ancla de los fundamentales», rara vez se reflejan de inmediato en el libro de órdenes, porque la liquidez de CRCLB se concentra en unas pocas franjas horarias y la profundidad de mercado es escasa. Una vela alcista no demuestra nada. La información realmente valiosa llegará en las próximas 24 a 48 horas: si la tasa de financiación pasa de negativa a positiva y se mantiene ahí, y si el interés abierto aumenta al mismo tiempo. Si la tasa sigue en terreno negativo, pero el precio no cae, significa que los cortos siguen pagando; es un caso típico de rotación de posiciones. En cambio, si el precio sube y el interés abierto disminuye, se trata simplemente de un cierre de posiciones cortas, sin continuidad.
Cuarto, los riesgos deben ponerse claramente sobre la mesa. El primero es el cumplimiento normativo: Circle es una entidad con licencia y este tipo de activos vinculados es extremadamente sensible a la postura de los reguladores. El rumor de que alguien podría «adelantarse y quedárselo» es, en esencia, ruido, pero el ruido por sí solo puede hundir el precio. El segundo es la escala: a corto plazo, las comisiones de la red de liquidación no están en el mismo orden de magnitud que los ingresos por intereses de las reservas. Cambiar el ancla amplía el potencial de valoración, pero no añade una cifra a los estados financieros. El tercero es que integrar tokens de terceros amplía la superficie de ataque de los contratos de CCTP; cuanto más general sea el canal, más difícil será deslindar responsabilidades si ocurre un incidente.
Mi conclusión es que esta noticia pertenece al tipo de acontecimientos que «solo al mirar atrás, dentro de tres meses, uno se da cuenta de que fueron un punto de inflexión». A corto plazo no perseguiría las subidas, pero ante una caída brusca empezaría a abrir una posición pequeña de observación. Las variables clave son solo dos: la postura regulatoria y la trayectoria de los tipos de interés. Si cualquiera de las dos da una sorpresa, la base de valoración podría volver a su punto de partida. No asignaría una posición como si se tratara de una «Visa de las stablecoins».
#稳定币 #Crypto #CRCLB
Este cambio modifica directamente la tesis de valoración de CRCLB.
Primero, la base de valoración pasa de los «intereses» a los «peajes». Hasta ahora, la lógica con la que el mercado valoraba Circle era muy sencilla: volumen de reservas × tipos de interés a corto plazo. Es un múltiplo que se reduce de forma natural durante los ciclos de bajadas de tipos: cuando los tipos caen, el denominador se contrae. Pero, tras abrir el acceso externo a CCTP, lo que puede incorporarse al modelo de valoración es otra curva: el número de liquidaciones entre cadenas y sus tarifas. Lo primero es un stock; lo segundo, un flujo. Sus múltiplos de valoración son completamente distintos. Se trata de un cambio de marcha en la narrativa, no de una mejora de los beneficios actuales.
Segundo, el mercado ni siquiera está valorando este asunto. Basta con ver las reacciones en el foro: una publicación con el rumor de que «quizá EE. UU. se adelante y se lo quede» obtuvo 4 me gusta y 9 comentarios; otra publicación informativa que explicaba en serio la guía de integración de CCTP obtuvo 4 me gusta y 0 comentarios. La publicación emocional generó más del doble de interacciones que la informativa. Toda la atención está puesta en rumores imposibles de refutar, mientras que nadie recoge la variable verdaderamente importante. Este tipo de desajuste suele indicar que la noticia aún no se ha incorporado al precio.
Tercero, en el mercado hay que fijarse en la tasa de financiación y en el interés abierto, no en las velas. Las noticias de este tipo, que «cambian el ancla de los fundamentales», rara vez se reflejan de inmediato en el libro de órdenes, porque la liquidez de CRCLB se concentra en unas pocas franjas horarias y la profundidad de mercado es escasa. Una vela alcista no demuestra nada. La información realmente valiosa llegará en las próximas 24 a 48 horas: si la tasa de financiación pasa de negativa a positiva y se mantiene ahí, y si el interés abierto aumenta al mismo tiempo. Si la tasa sigue en terreno negativo, pero el precio no cae, significa que los cortos siguen pagando; es un caso típico de rotación de posiciones. En cambio, si el precio sube y el interés abierto disminuye, se trata simplemente de un cierre de posiciones cortas, sin continuidad.
Cuarto, los riesgos deben ponerse claramente sobre la mesa. El primero es el cumplimiento normativo: Circle es una entidad con licencia y este tipo de activos vinculados es extremadamente sensible a la postura de los reguladores. El rumor de que alguien podría «adelantarse y quedárselo» es, en esencia, ruido, pero el ruido por sí solo puede hundir el precio. El segundo es la escala: a corto plazo, las comisiones de la red de liquidación no están en el mismo orden de magnitud que los ingresos por intereses de las reservas. Cambiar el ancla amplía el potencial de valoración, pero no añade una cifra a los estados financieros. El tercero es que integrar tokens de terceros amplía la superficie de ataque de los contratos de CCTP; cuanto más general sea el canal, más difícil será deslindar responsabilidades si ocurre un incidente.
Mi conclusión es que esta noticia pertenece al tipo de acontecimientos que «solo al mirar atrás, dentro de tres meses, uno se da cuenta de que fueron un punto de inflexión». A corto plazo no perseguiría las subidas, pero ante una caída brusca empezaría a abrir una posición pequeña de observación. Las variables clave son solo dos: la postura regulatoria y la trayectoria de los tipos de interés. Si cualquiera de las dos da una sorpresa, la base de valoración podría volver a su punto de partida. No asignaría una posición como si se tratara de una «Visa de las stablecoins».
#稳定币 #Crypto #CRCLB
13
·
--
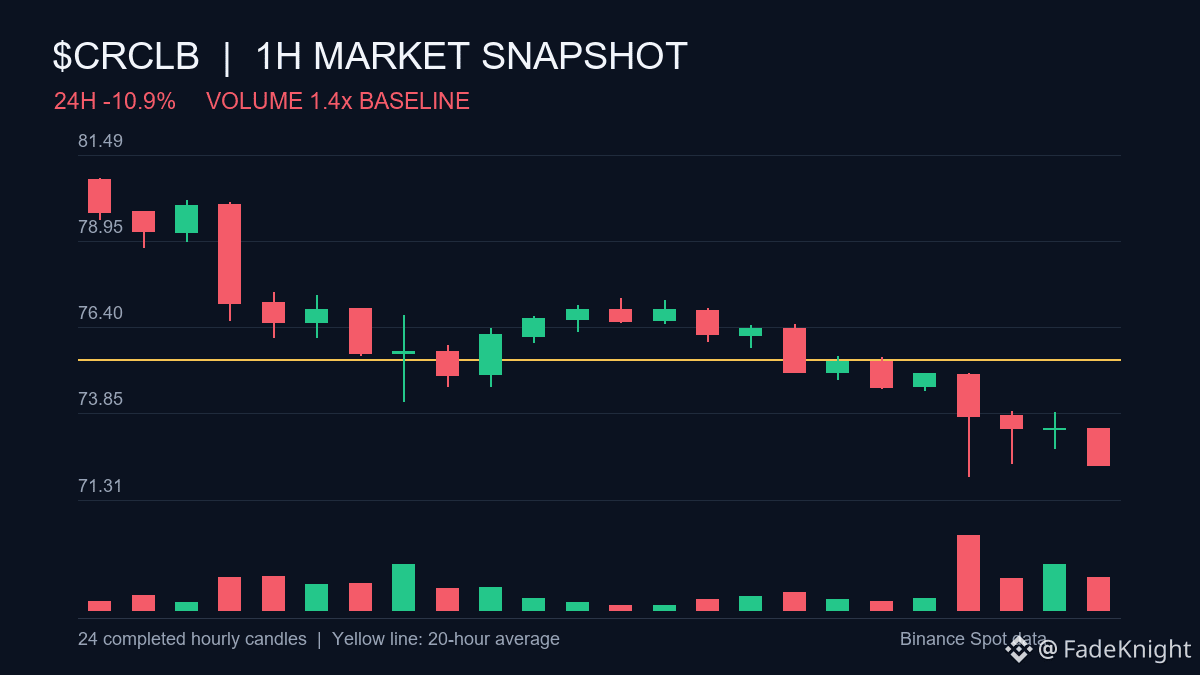
PULSO DEL MERCADO / ANÁLISIS DEL RANGO / RADAR DE ALTCOINS / $CRCLB
$CRCLB está al 0% del recorrido desde su mínimo de 24 h de $71.74 hasta su máximo de $80.70. El último precio está un 12.5% por debajo de ese máximo.
¿Vigilarías el máximo del rango o cómo se comporta el precio alrededor del punto medio?
#RangeWatch #CRCLB
PULSO DEL MERCADO / ANÁLISIS DEL RANGO / RADAR DE ALTCOINS / $CRCLB
$CRCLB está al 0% del recorrido desde su mínimo de 24 h de $71.74 hasta su máximo de $80.70. El último precio está un 12.5% por debajo de ese máximo.
¿Vigilarías el máximo del rango o cómo se comporta el precio alrededor del punto medio?
#RangeWatch #CRCLB
$CRCLB está al 0% del recorrido desde su mínimo de 24 h de $71.74 hasta su máximo de $80.70. El último precio está un 12.5% por debajo de ese máximo.
¿Vigilarías el máximo del rango o cómo se comporta el precio alrededor del punto medio?
#RangeWatch #CRCLB
33
·
--
$CRCLB
🔻 $CRCLB CONFIGURACIÓN CORTA 🔴 Los vendedores están entrando: aquí tienes el plan. ⚡
$CRCLB muestra un impulso bajista significativo, con una fuerte caída del 9.54% en las últimas 24 horas. El precio cotiza actualmente cerca de la zona de soporte de $72.98, y el alto volumen de ventas indica una presión bajista persistente.
📊 24 h: -9.54% | Vol.: $38,674,505.47
📉 PLAN DE OPERACIÓN
🔹 Entrada: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Riesgo:recompensa (TP1): 1:1.50
🔔 Activador: Un cierre horario confirmado por debajo del nivel de soporte de $72.80 reforzará el escenario bajista y la posibilidad de nuevas caídas.
⚠️ Nota de riesgo: Se espera una alta volatilidad; asegúrate de dimensionar adecuadamente tu posición para tener en cuenta movimientos bruscos del precio.
Espera siempre una confirmación clara del mercado y una acción del precio alineada antes de ejecutar tus operaciones.
Haz clic abajo 👇🏻 para operar
$CRCLB
Sigue a @T4_TZX para más actualizaciones...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
$CRCLB
🔻 $CRCLB CONFIGURACIÓN CORTA 🔴 Los vendedores están entrando: aquí tienes el plan. ⚡
$CRCLB muestra un impulso bajista significativo, con una fuerte caída del 9.54% en las últimas 24 horas. El precio cotiza actualmente cerca de la zona de soporte de $72.98, y el alto volumen de ventas indica una presión bajista persistente.
📊 24 h: -9.54% | Vol.: $38,674,505.47
📉 PLAN DE OPERACIÓN
🔹 Entrada: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Riesgo:recompensa (TP1): 1:1.50
🔔 Activador: Un cierre horario confirmado por debajo del nivel de soporte de $72.80 reforzará el escenario bajista y la posibilidad de nuevas caídas.
⚠️ Nota de riesgo: Se espera una alta volatilidad; asegúrate de dimensionar adecuadamente tu posición para tener en cuenta movimientos bruscos del precio.
Espera siempre una confirmación clara del mercado y una acción del precio alineada antes de ejecutar tus operaciones.
Haz clic abajo 👇🏻 para operar
$CRCLB
Sigue a @T4_TZX para más actualizaciones...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
🔻 $CRCLB CONFIGURACIÓN CORTA 🔴 Los vendedores están entrando: aquí tienes el plan. ⚡
$CRCLB muestra un impulso bajista significativo, con una fuerte caída del 9.54% en las últimas 24 horas. El precio cotiza actualmente cerca de la zona de soporte de $72.98, y el alto volumen de ventas indica una presión bajista persistente.
📊 24 h: -9.54% | Vol.: $38,674,505.47
📉 PLAN DE OPERACIÓN
🔹 Entrada: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Riesgo:recompensa (TP1): 1:1.50
🔔 Activador: Un cierre horario confirmado por debajo del nivel de soporte de $72.80 reforzará el escenario bajista y la posibilidad de nuevas caídas.
⚠️ Nota de riesgo: Se espera una alta volatilidad; asegúrate de dimensionar adecuadamente tu posición para tener en cuenta movimientos bruscos del precio.
Espera siempre una confirmación clara del mercado y una acción del precio alineada antes de ejecutar tus operaciones.
Haz clic abajo 👇🏻 para operar
$CRCLB
Sigue a @T4_TZX para más actualizaciones...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
2
·
--
Enfoque FinTech: $CRCLB cae en Binance Spot 📉
La acción tokenizada de Circle Internet Group cotiza como CRCLB/USDT en Binance Spot. $CRCLB está actualmente a $73.78, con una caída del 7.31% en las últimas 24 h. El descenso refleja la presión general sobre las acciones fintech antes de la temporada de resultados del tercer trimestre, lo que pone de relieve el sentimiento del sector.
Evolución del precio: $CRCLB se sitúa en $73.78 en Binance Spot, con una caída del 7.31% en el último día. El volumen sigue siendo moderado, en línea con el sentimiento neutral del mercado cripto.
Niveles clave: El soporte inmediato está en torno a $71.00, y el siguiente nivel de apoyo sólido, cerca de $68.50. La resistencia se sitúa en torno a $77.00, mientras que el punto pivote del rango está en $73.00.
Perspectivas: Cautelosas. La reciente caída parece prolongada; es plausible que el precio retroceda hacia la zona de soporte de $71 antes de cualquier rebote. Los operadores deberían vigilar la evolución del precio para detectar señales de estabilización y esperar indicios de los resultados antes de asumir más compromisos.
#CRCLB #bStocks #BinanceSquare
Enfoque FinTech: $CRCLB cae en Binance Spot 📉
La acción tokenizada de Circle Internet Group cotiza como CRCLB/USDT en Binance Spot. $CRCLB está actualmente a $73.78, con una caída del 7.31% en las últimas 24 h. El descenso refleja la presión general sobre las acciones fintech antes de la temporada de resultados del tercer trimestre, lo que pone de relieve el sentimiento del sector.
Evolución del precio: $CRCLB se sitúa en $73.78 en Binance Spot, con una caída del 7.31% en el último día. El volumen sigue siendo moderado, en línea con el sentimiento neutral del mercado cripto.
Niveles clave: El soporte inmediato está en torno a $71.00, y el siguiente nivel de apoyo sólido, cerca de $68.50. La resistencia se sitúa en torno a $77.00, mientras que el punto pivote del rango está en $73.00.
Perspectivas: Cautelosas. La reciente caída parece prolongada; es plausible que el precio retroceda hacia la zona de soporte de $71 antes de cualquier rebote. Los operadores deberían vigilar la evolución del precio para detectar señales de estabilización y esperar indicios de los resultados antes de asumir más compromisos.
#CRCLB #bStocks #BinanceSquare
La acción tokenizada de Circle Internet Group cotiza como CRCLB/USDT en Binance Spot. $CRCLB está actualmente a $73.78, con una caída del 7.31% en las últimas 24 h. El descenso refleja la presión general sobre las acciones fintech antes de la temporada de resultados del tercer trimestre, lo que pone de relieve el sentimiento del sector.
Evolución del precio: $CRCLB se sitúa en $73.78 en Binance Spot, con una caída del 7.31% en el último día. El volumen sigue siendo moderado, en línea con el sentimiento neutral del mercado cripto.
Niveles clave: El soporte inmediato está en torno a $71.00, y el siguiente nivel de apoyo sólido, cerca de $68.50. La resistencia se sitúa en torno a $77.00, mientras que el punto pivote del rango está en $73.00.
Perspectivas: Cautelosas. La reciente caída parece prolongada; es plausible que el precio retroceda hacia la zona de soporte de $71 antes de cualquier rebote. Los operadores deberían vigilar la evolución del precio para detectar señales de estabilización y esperar indicios de los resultados antes de asumir más compromisos.
#CRCLB #bStocks #BinanceSquare
1
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinanceReopensWithdrawalsForMoreAssets
450 visualizaciones
64 participa(n) en el debate
2
#AppleReportsMixedResults
1,587 visualizaciones
110 participa(n) en el debate
3
#BinanceWithdrawalScamWarning
73,632 visualizaciones
912 participa(n) en el debate
4
#USMidtermElections
655,491 visualizaciones
3,474 participa(n) en el debate
5
#USOctoberNFP-AreRateCutsStillPossible
77,371 visualizaciones
702 participa(n) en el debate
6
#Verify1to1BinanceReserves
66,634 visualizaciones
530 participa(n) en el debate
7
#BinanceRestores28FiatWithdrawals
202,608 visualizaciones
1,187 participa(n) en el debate
8
#BitMineAdds8573ETHTotalHoldingsReach6.06M
47 visualizaciones
6 participa(n) en el debate
9
#HKSFCEyesTokenizedGoldETFPilot
47 visualizaciones
8 participa(n) en el debate
10
#SouthKoreaRulingPartyToRecommendDelayingVirtualAssetTax
0 visualizaciones
0 participa(n) en el debate