

#asst
asst
4,874 visualizaciones
40 participa(n) en el debate
Populares
Novedades

🦈 $ASST SE DISPARA CON UNA COMPRA DE 6,182 BTC: ¡MOVIMIENTO DE UNA BALLENA CORPORATIVA! 📈
📊 La última compra de 6,182 BTC por parte de Strive eleva sus reservas a 43,000 BTC, un aumento del 470 % en lo que va del año que catapulta a la empresa a la élite de los tenedores públicos de Bitcoin. La agresiva captación de capital mediante su vehículo de acciones preferentes SATS refleja una confianza cada vez mayor en BTC como activo de balance, en consonancia con la oleada de liquidez institucional que hemos estado observando en todo el mercado. 🌊 Esta entrada no solo intensifica la dinámica de oferta y demanda en la cadena, sino que también crea un nuevo bloque de órdenes que podría servir de trampolín para nuevas subidas en un importante exchange. 💡
💬 ¿Cómo creen que la expansión de las reservas de Strive influirá en la narrativa general de las empresas en torno a Bitcoin? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 ¡$ASST SE HACE CON 6,182 BTC Y DISPARA SU TESORERÍA HASTA LOS 43,000! 🚀
📊 Strive acaba de reforzar su balance con otros 6,182 BTC, elevando sus reservas a 43,000 BTC: un aumento del 470% en lo que va de año. Este movimiento de proporciones colosales consolida a $ASST entre las tesorerías públicas de Bitcoin más destacadas, solo por detrás de Strategy, Metaplanet y Twenty One Capital. 🐋 La nueva adquisición se realizó mediante sus acciones preferentes perpetuas SATS, un mecanismo de captación de capital diseñado para acumular más criptoactivos.
💰 El dinero inteligente está reescribiendo las reglas del mundo corporativo: estructuras de financiación específicas, recompras agresivas y una búsqueda incesante de liquidez en cadena. El pulso del mercado sigue vibrando, y cada nuevo bloque fortalece el foso de BTC a largo plazo. 💬 ¿Cómo estás posicionando tu exposición ahora que las empresas públicas redoblan su apuesta por Bitcoin? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Con verificación
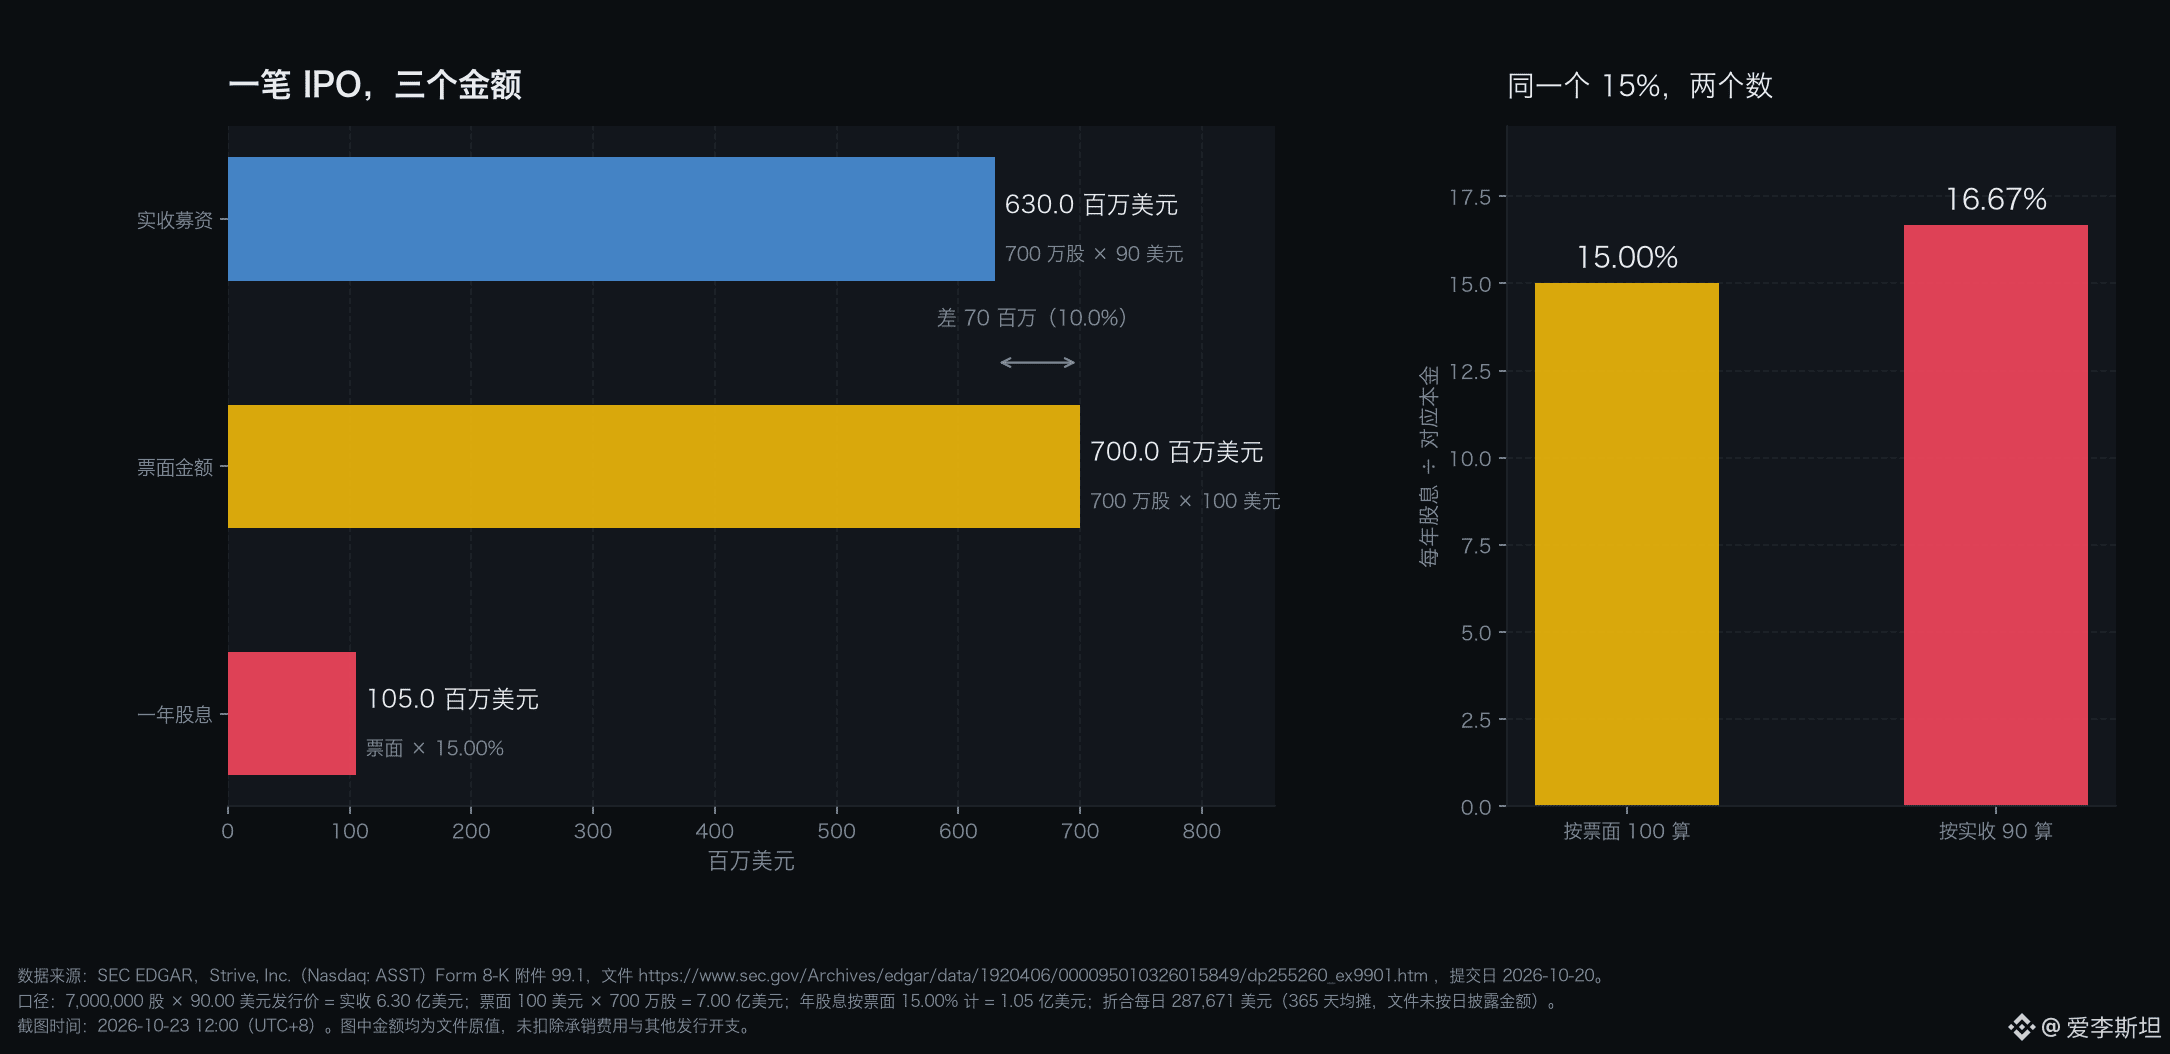
Una IPO deja 630 millones de dólares en caja; el dividendo equivale al 15% de un valor nominal de 700 millones
Las tres barras del gráfico representan tres importes de una misma financiación. Todos proceden del anexo 99.1 del formulario 8-K que Strive (Nasdaq: ASST) presentó el 20 de octubre de 2026. 7.000.000 de acciones a 90 dólares cada una: 630 millones de dólares recibidos. La misma cantidad de acciones, calculada al valor nominal de 100 dólares cada una, equivale a 700 millones. El 15,00% del valor nominal son 105 millones al año. Solo esos tres números.
La relación se explica en una frase. El precio de emisión es 90 dólares y el valor nominal, 100: hay una diferencia de 10 dólares. El dividendo se calcula sobre el valor nominal. Por tanto, el coste anual real es 105 dividido por 630: 16,67%, no el 15,00% que aparece en el titular del comunicado de prensa. Una diferencia de 1,67 puntos porcentuales. Si se pagara el 15% de lo recibido, serían 94,5 millones al año; calculado sobre el valor nominal, son 105 millones. Los 10,5 millones adicionales son el coste anualizado de ese descuento del 10%. No es barato. Ni de lejos.
Mucha gente cree que el 15% de una acción preferente significa «un interés anual del 15% por el dinero prestado»: se paga en función de cuánto se recibe. En realidad, ese porcentaje se aplica al valor nominal y no tiene relación con cuánto dinero recibe efectivamente la empresa. Cuanto más bajo sea el precio de emisión, mayor será el coste real. Lo mismo ocurre con los bonos, aunque en las acciones preferentes no se llama interés, sino dividendo.
Las tres barras corresponden a tres estados financieros. La barra azul es el dinero que recibe la empresa: aparece en el estado de flujos de efectivo. La amarilla es el importe que reconoce: figura en el balance. La roja es lo que debe pagar en un año: aparece en resultados. Calcular la rentabilidad con una u otra barra da una diferencia de 1,67 puntos porcentuales; la diferencia en la base de capital es de 70 millones de dólares. Por eso una misma financiación puede tener tres «magnitudes».
Hay varios detalles del documento que conviene recordar. El dividendo es acumulativo y se calcula sobre un valor nominal de 100 dólares, a una tasa anual del 15,00%. La declaración está prevista para cada día hábil, y la primera fecha de dividendo se fijó para el 9 de noviembre de 2026. El primer pago incluirá también lo acumulado desde la fecha de cierre de la operación. Prorrateado por día, para 7.000.000 de acciones son 287.671 dólares al día, o 0,0411 dólares por acción y día. La propia empresa recalca que no hay deuda ni fecha de vencimiento; solo queda una obligación: el dividendo. Las palabras exactas del director de riesgos fueron: «No tenemos ninguna deuda ni fecha de vencimiento».
También hay que aclarar la prelación. Es fácil pasarlo por alto. El comunicado de prensa indica que SATS añade una capa de capital subordinado a SATA; SATA tiene prioridad en caso de reclamación. En un mismo balance de bitcoin hay dos instrumentos de rendimiento: uno orientado a la estabilidad del precio y el otro, a la estabilidad del rendimiento. No están en igualdad de condiciones. Sin embargo, el documento de estructuración solo da la conclusión y no desarrolla el orden de prelación ni las cláusulas restrictivas. Ni una palabra.
Una nota sobre la empresa. Strive considera el bitcoin una tasa mínima de rentabilidad para la asignación de capital. Su filial Strive Asset Management es una asesora de inversiones registrada ante la SEC, y esta emisión se realizó mediante un registro S-3. Dicho de otro modo, los dividendos de SATS dependerán en última instancia de este balance de bitcoin.
Hay tres cosas que no se pueden inferir. El dividendo está sujeto a «when, as and if declared»; la decisión de declararlo corresponde al consejo de administración. No es una deuda que deba pagarse al vencimiento, así que calcular su probabilidad de impago como si fuera un cupón llevaría a conclusiones equivocadas. Los 630 millones son el importe bruto: no se han descontado las comisiones de suscripción ni otros gastos de emisión, por lo que el importe neto será menor y el coste real, algo mayor. El anexo es un comunicado de prensa, no un informe financiero. No revela el tamaño de las posiciones existentes de SATS y SATA ni el total de acciones en circulación, así que con este documento no se puede calcular el apalancamiento global. Ambos instrumentos son perpetuos y no tienen fecha de vencimiento: el dinero no desaparecerá del balance, sino que seguirá devengando dividendos. El documento ni siquiera indica el valor nominal combinado de ambos.
Hay otra cosa que realmente desconozco: por qué la emisión se fijó en 90 dólares, un 10% por debajo del valor nominal de 100 dólares. El documento no explica en ningún momento el motivo del precio ni el uso concreto de los fondos; solo menciona «usos previstos». El descuento podría reflejar que el mercado exige una rentabilidad más alta para las acciones preferentes perpetuas, o podría deberse a una rebaja concedida tras aumentar el tamaño de la emisión. Cualquiera de las dos explicaciones es plausible. Pero el documento no contiene ninguna prueba. No se puede distinguir entre ambas. Marcado como no verificado.
El próximo punto de seguimiento es muy concreto y no hace falta esperar a los informes financieros. El 9 de noviembre, en la primera fecha de dividendo, hay que comprobar dos cosas: si realmente se declara cada día hábil y si el importe por acción ronda los 0,0411 dólares. Si el importe se desvía claramente, significará que las reglas de declaración no son como las entendí. Si no se declara ningún dividendo, el 16,67% será solo un coste teórico. Esta comprobación se puede hacer en una semana.
Fuentes:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001920406&type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #GráficosFinancieros
629
·
--
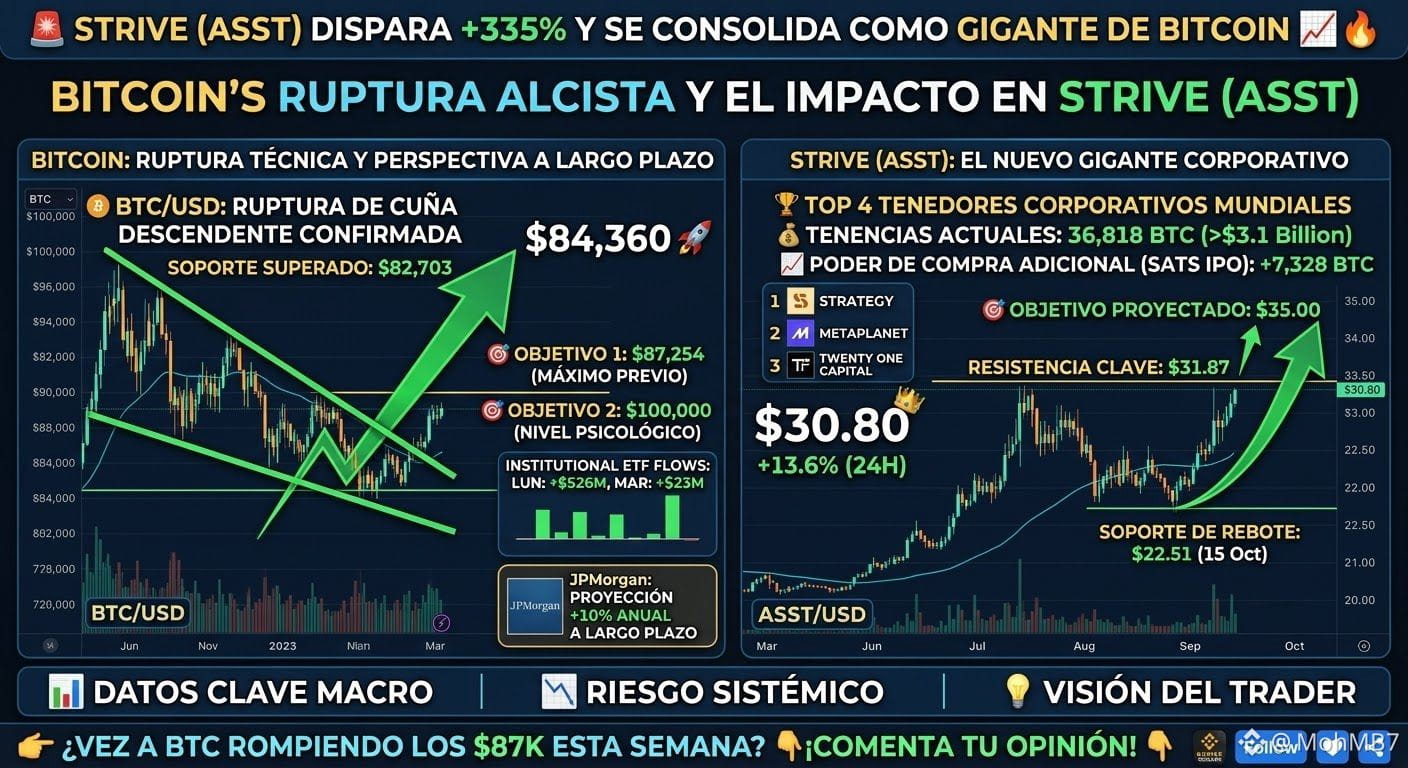
🚀 Strive (ASST) dispara un +335% y se consolida como gigante corporativo de Bitcoin: ¿Próxima parada $100K? 📈🔥
Las acciones de Strive (ASST) vuelven a despegar con fuerza (+13.6%), impulsadas por la sólida recuperación de Bitcoin ($84,360 USD) y la acumulación institucional masiva.
Te dejamos la radiografía completa del mercado para tu análisis:
📊 Puntos Clave de la Noticia
🏢 Strive entra al Top 4 Global: La firma vinculada a Vivek Ramaswamy ya posee 36,818 BTC (más de $3.1 mil millones de dólares), posicionándose como el 4.º mayor tenedor corporativo del mundo (detrás de Strategy, Metaplanet y Twenty One Capital).
💰 Poder de compra activado: Tras la IPO de su activo preferente SATS, la empresa cuenta con efectivo listo para sumar otros 7,328 BTC a su tesorería.
🏛️ JPMorgan predice +10% anual: JPMorgan Asset Management afirmó que Bitcoin superará al oro, acciones y bonos con un rendimiento anualizado proyectado del 10% a largo plazo.
📥 Flujos institucionales en verde: Los ETF spot en EE. UU. añadieron $526M el lunes y $23M el martes, manteniendo la racha positiva que sumó $3.5B en agosto y $2.6B en septiembre.
📈 Análisis Técnico y Niveles Clave
🪙 Bitcoin ($BTC):
Ruptura confirmada: BTC rompió al alza un patrón de cuña descendente y superó la resistencia crítica de los $82,703 USD sosteniéndose sobre el indicador Supertrend.
Objetivo 1: $87,254 USD (Máximo previo).
Objetivo 2 (Psicológico): $100,000 USD (Lo que elevaría las tenencias de Strive a $3.6B).
📊 Strive ($ASST):
Rebotó fuertemente desde el piso de $22.51 (15 de oct) hasta cotizar en $30.80 USD con un RSI fuerte en 63.
Si rompe la resistencia de $31.87 USD, se proyecta un avance directo hacia los $35.00 USD.
💡 Conclusión: El apetito institucional y la ruptura técnica del patrón de cuña le devuelven el momentum alcista al mercado cripto.
¿Ves a Bitcoin rompiendo los $87K esta misma semana o tendremos consolidación previa a los $100K? ¡Déjame tu opinión en los comentarios! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Strive (ASST) dispara un +335% y se consolida como gigante corporativo de Bitcoin: ¿Próxima parada $100K? 📈🔥
Las acciones de Strive (ASST) vuelven a despegar con fuerza (+13.6%), impulsadas por la sólida recuperación de Bitcoin ($84,360 USD) y la acumulación institucional masiva.
Te dejamos la radiografía completa del mercado para tu análisis:
📊 Puntos Clave de la Noticia
🏢 Strive entra al Top 4 Global: La firma vinculada a Vivek Ramaswamy ya posee 36,818 BTC (más de $3.1 mil millones de dólares), posicionándose como el 4.º mayor tenedor corporativo del mundo (detrás de Strategy, Metaplanet y Twenty One Capital).
💰 Poder de compra activado: Tras la IPO de su activo preferente SATS, la empresa cuenta con efectivo listo para sumar otros 7,328 BTC a su tesorería.
🏛️ JPMorgan predice +10% anual: JPMorgan Asset Management afirmó que Bitcoin superará al oro, acciones y bonos con un rendimiento anualizado proyectado del 10% a largo plazo.
📥 Flujos institucionales en verde: Los ETF spot en EE. UU. añadieron $526M el lunes y $23M el martes, manteniendo la racha positiva que sumó $3.5B en agosto y $2.6B en septiembre.
📈 Análisis Técnico y Niveles Clave
🪙 Bitcoin ($BTC ):
Ruptura confirmada: BTC rompió al alza un patrón de cuña descendente y superó la resistencia crítica de los $82,703 USD sosteniéndose sobre el indicador Supertrend.
Objetivo 1: $87,254 USD (Máximo previo).
Objetivo 2 (Psicológico): $100,000 USD (Lo que elevaría las tenencias de Strive a $3.6B).
📊 Strive ($ASST):
Rebotó fuertemente desde el piso de $22.51 (15 de oct) hasta cotizar en $30.80 USD con un RSI fuerte en 63.
Si rompe la resistencia de $31.87 USD, se proyecta un avance directo hacia los $35.00 USD.
💡 Conclusión: El apetito institucional y la ruptura técnica del patrón de cuña le devuelven el momentum alcista al mercado cripto.
¿Ves a Bitcoin rompiendo los $87K esta misma semana o tendremos consolidación previa a los $100K? ¡Déjame tu opinión en los comentarios! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 ÚLTIMA HORA: ¡LAS ACCIONES PREFERENTES DE STRIVE REGISTRAN 89 MILLONES DE DÓLARES EN OPERACIONES EL PRIMER DÍA! 🤯🔥 $JCT
💰 ¡630 MILLONES DE DÓLARES recaudados en su salida a bolsa!
📈 ¡Se informa de una tasa de dividendos anual del 15 %!
₿ ¡Más capital podría significar MÁS Bitcoin para la tesorería corporativa de $ASST! $DOOD
🐂 ¡STRIVE ESTÁ AMPLIANDO SU ESTRATEGIA DE BITCOIN! $IOST
🔥 ¿Se convertirá $ASST en un actor destacado en la gestión de tesorerías de Bitcoin?
#Bitcoin #BTC #ASST #Crypto
249

#StriveCompra3311BTCPor$280M
🚨 ÚLTIMA HORA: ¡STRIVE COMPRA 3.311 BTC POR 280 MILLONES DE DÓLARES! 🟠
💰 Según informes, Strive compró 3.311 Bitcoin (BTC) por aproximadamente 280 millones de dólares, ampliando su tesorería corporativa de Bitcoin a 32.773 BTC. La compra se realizó a un precio promedio de alrededor de 84.500 dólares por Bitcoin, incluidas las comisiones. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Datos clave:
🔸 Bitcoin adquirido: 3.311 BTC
🔸 Valor informado de la compra: 280 millones de dólares
🔸 Tenencias totales: 32.773 BTC
🔸 Símbolo bursátil de la empresa: $ASST
🔥 El último movimiento de Strive pone de relieve el continuo interés corporativo en Bitcoin pese a la volatilidad del mercado.
💬 ¿Qué opinas? ¿Más empresas seguirán la estrategia de acumulación de Bitcoin de Strive?
#Bitcoin #BTC #NoticiasCripto #Strive #MercadoCripto #TesoreríaBitcoin #ASST
10
·
--
¿Strive compró más Bitcoin en una semana que Strategy?
Strive Inc. (ASST) metió 50 millones de dólares la semana pasada para adquirir 759 BTC, con un costo promedio de 65,850 dólares, lo que eleva su posición total a 19,864 BTC. En el mismo periodo, Strategy solo compró 520 BTC; la cantidad que Strive compró en una semana es poco común y superó al ‘almacén de Bitcoin’ líder. Pero no te emociones demasiado, Strategy aún tiene 847K BTC en su poder, la diferencia sigue siendo abismal. Strive está financiando su expansión a través de su plan de acciones preferentes SATA, con un objetivo de 4.2 mil millones de dólares, pero actualmente el precio de BTC está alrededor de 62K, por debajo de su costo promedio, lo que les genera pérdidas flotantes. El índice de miedo del mercado está en 23, y durante este retroceso, las empresas siguen aumentando su exposición. ¿Crees que es fe o simplemente una apuesta? #BTC #ASST
#BTC #ASST
181

Esforzarse por convertirse en la 5.ª empresa con mayores reservas de Bitcoin después de comprar 1.800 BTC
• Strive (ASST) compra 1.800 BTC adicionales, convirtiéndose en la 5.ª empresa con mayores reservas de Bitcoin.
• TD Cowen pronostica que ASST cerrará el año 2026 con 27.156 BTC, lo que supone un aumento de casi 4.300 BTC en comparación con la previsión anterior.
• Esta información se presenta en el contexto de que TD Cowen ajustó al alza el objetivo de precio de ASST.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Fuente: The Block
109
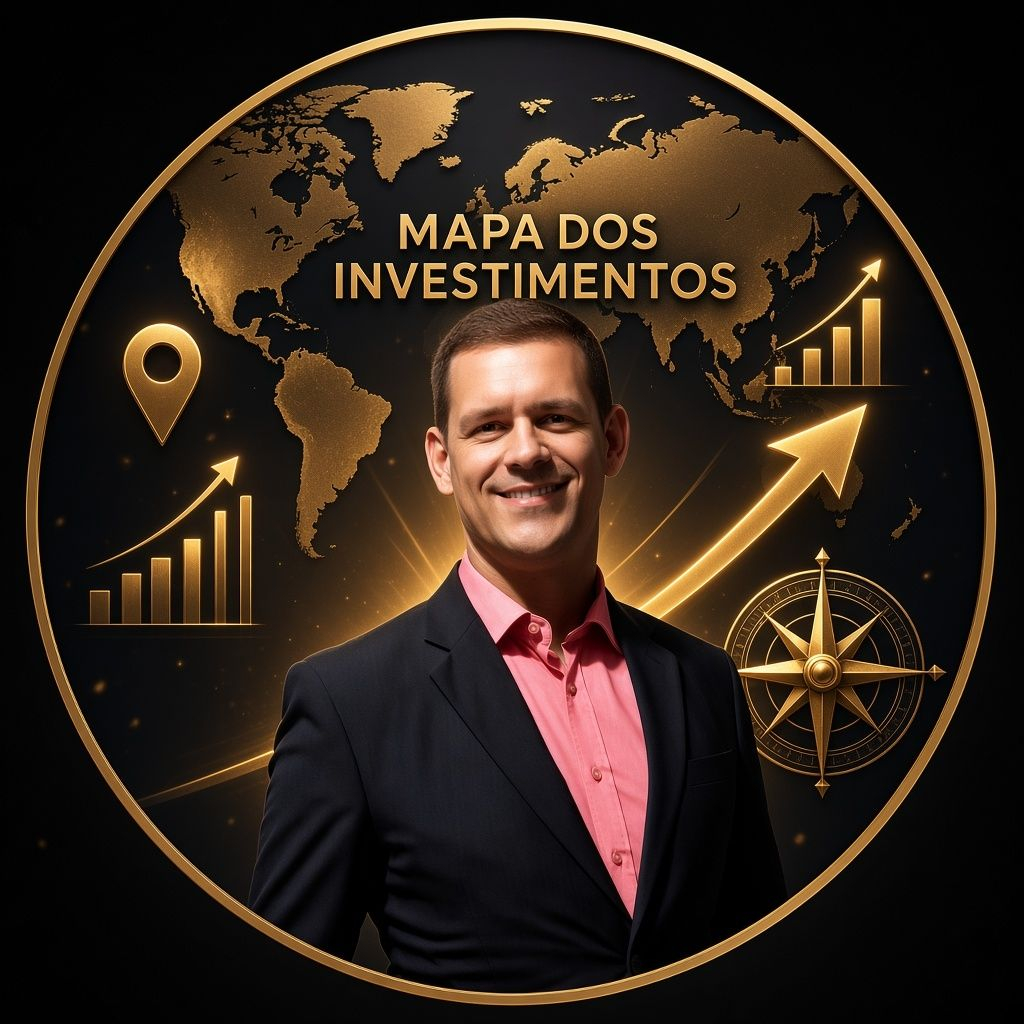
A Strive amplió su tesorería corporativa con la compra de 469 Bitcoins adicionales, alcanzando la marca de 25 mil BTC acumulados.
La compra salió a un precio promedio de US$ 77.954 por unidad. Con la cotización actual del activo, el valor total guardado por la empresa ya ronda los US$ 2 mil millones.
Con este volumen, Strive ocupa el quinto lugar entre las compañías cotizadas con mayores reservas de Bitcoin, quedando solo por detrás de Strategy, Twenty One, Metaplanet y MARA.
Un punto que merece destacarse es cómo se financió la compra. Según el CEO Matt Cole, todo el capital provino de la venta de SATA, una acción preferente perpetua emitida por la propia empresa. Es decir: nada de deuda, nada de llamadas de margen, y los Bitcoins de la tesorería no se incluyen como garantía en ningún lugar.
La respuesta del mercado fue inmediata: las acciones de Strive en Nasdaq (ticker ASST) subieron más de 6% después del anuncio.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-0,81 %
ASSTUS-1,51 %
104
·
--
REX lanza un ETF apalancado 2x sobre Strive
REX Shares y Tuttle Capital lanzan el ETF T-REX 2X Long ASST Daily Target, con código ASSX, que ya cotiza en Cboe. El objetivo es ofrecer una exposición alcista de 2 veces al movimiento diario de Strive (ASST). Strive cuenta con una narrativa de “bóveda de Bitcoin”, por lo que este producto, en esencia, está amplificando el apalancamiento de la volatilidad de las acciones de la bóveda de BTC. Esto favorece tanto a ASST como al sector de acciones relacionadas con la bóveda de Bitcoin: la introducción de un nuevo instrumento apalancado atraería a capital de corto plazo que negocia de manera más directa la narrativa de Strive, y también podría intensificar el sentimiento de persecución alcista durante las subidas. Sin embargo, los productos de reinicio diario a 2x también amplifican las pérdidas por retrocesos; es adecuado para operación de seguimiento en tiempo real y no es una alternativa para mantener BTC a largo plazo.
Fuente: BlockBeats
#ASST #ASSX #BTC
Ilustración 1: REX lanza un ETF apalancado 2x sobre Strive · Puntos clave de las noticias
Fuente de la imagen: https://www.theblockbeats.info/flash/367844
BTC-0,81 %
ASSTUS-1,51 %
322

·
--
Michael Saylor puede haber destacado la próxima fase de la evolución de Bitcoin dentro de los mercados de capital globales.
"La historia más interesante en Bitcoin en este momento es el aumento de $SATA en los mercados de crédito y la aceptación de $ASST por parte de los mercados de capital de acciones." Michael Saylor
Esto va mucho más allá de la antigua narrativa del tesoro BTC.
Bitcoin está comenzando a moverse más profundamente en la infraestructura financiera a través de estructuras que generan rendimiento, capital preferente e integración en los mercados de capital.
$SATA está emergiendo como un instrumento de crédito vinculado a Bitcoin, mientras que $ASST se está viendo cada vez más como un vehículo de acciones para la exposición a Bitcoin. Juntos, reflejan una transición de simplemente mantener BTC → hacia construir toda una capa de capital nativa de Bitcoin a su alrededor.
El mercado está comenzando a valorar Bitcoin no solo como un activo, sino también como garantía, infraestructura de balance y apalancamiento financiero para la próxima generación de formación de capital.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

Con verificación
✅ENORME! 👀
$2.9 mil millones: Strive adquirió 6,182 Bitcoin, por valor de $510 millones
Ahora posee 43,000 BTC
La posición de efectivo aumentó a $555 millones desde $188 millones
$ASST
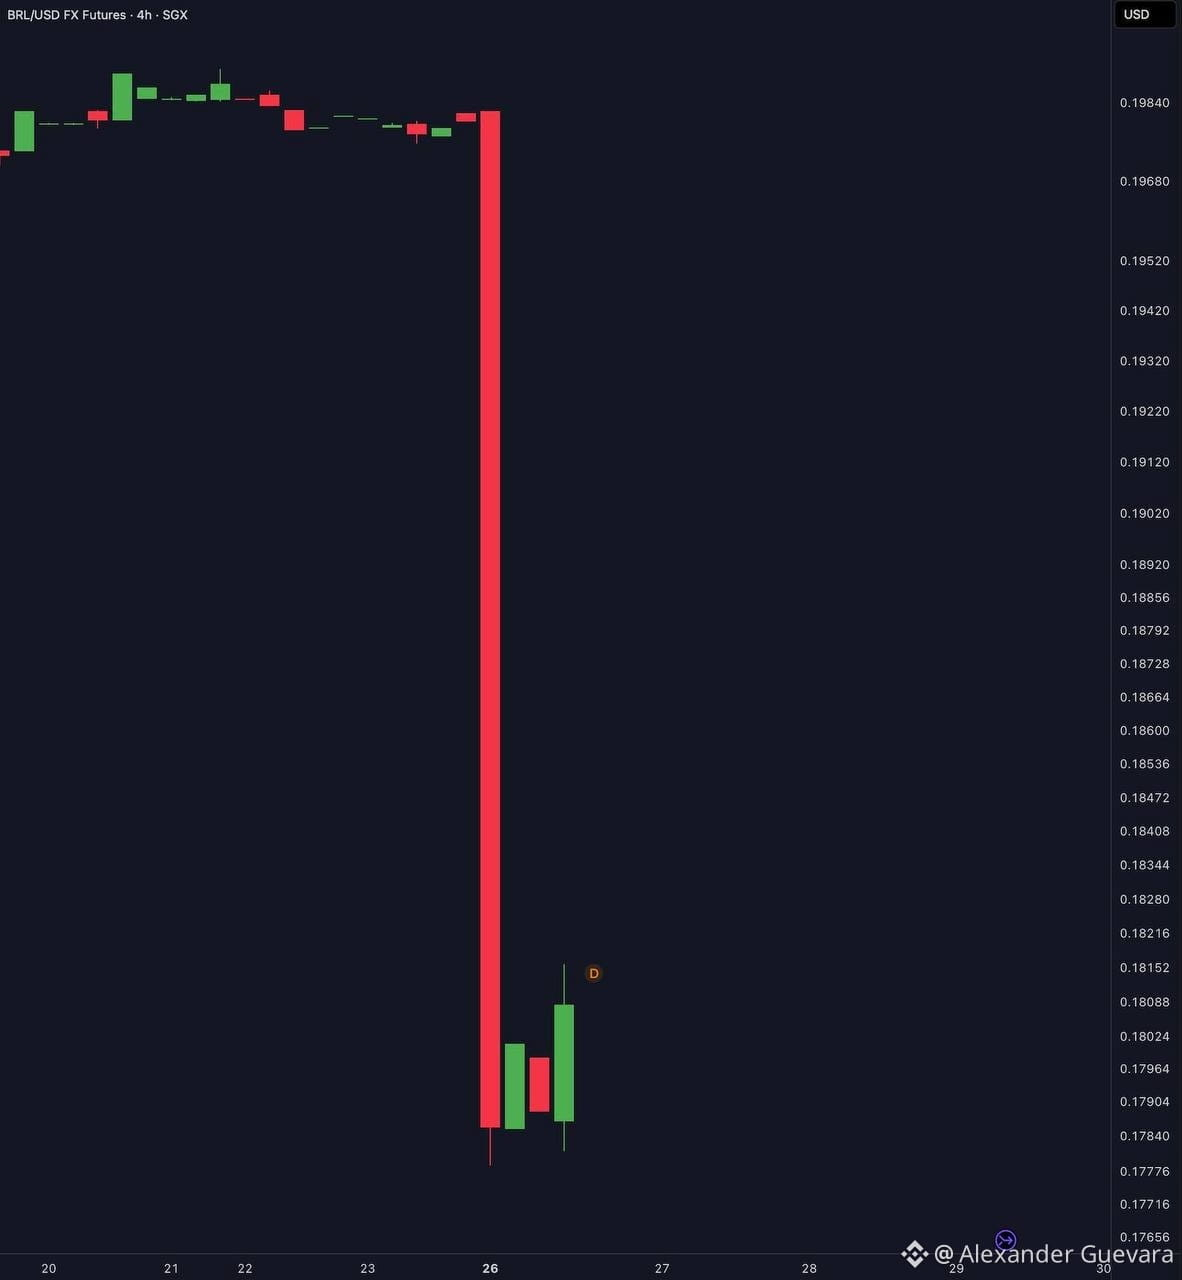
✅No, esto NO es un "rug pull" de criptomonedas.
Esta es la moneda nacional de Brasil, el real brasileño.
Bajó más del 10% HOY.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅ENORME! 👀
$2.9 mil millones: Strive adquirió 6,182 Bitcoin, por valor de $510 millones
Ahora posee 43,000 BTC
La posición de efectivo aumentó a $555 millones desde $188 millones
$ASST
✅No, esto NO es un "rug pull" de criptomonedas.
Esta es la moneda nacional de Brasil, el real brasileño.
Bajó más del 10% HOY.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
🚨 **Empresas #bitcoin #strategy : ¡Strategy y Strive equilibran sus dividendos diarios!** 🚨
📊 **La realidad:**
La información corporativa al 25 de octubre de 2026 confirma que los gigantes de tesorería en Bitcoin Strategy (#MSTR ) y Strive (#ASST ) están llevando a cabo maniobras muy sofisticadas de gestión de liquidez. Ambas empresas están ampliando sus enormes reservas de #BTC mientras gestionan obligaciones intensivas de dividendos sobre acciones preferentes denominadas en dólares (12 % para STRC y 15 % para SATS).
⚠️ **Cómo funciona:**
Para preservar el capital y proteger su tesorería conjunta de casi 900.000 BTC, ambas entidades han establecido reservas de efectivo específicas. Strategy dispone de más de 3.700 millones de dólares en liquidez fiduciaria, mientras que Strive reservó inicialmente 157,5 millones de dólares para dividendos, garantizando hasta dos años de pagos diarios ininterrumpidos sin vender ni un solo satoshi.
💡 **Veredicto del dinero inteligente:** Esta ingeniería de deuda y capital de nivel institucional mitiga por completo los riesgos de liquidación forzosa durante las correcciones del mercado. Al separar los pasivos fiduciarios de los activos digitales que no generan rendimiento, estos grandes tenedores establecen un sólido piso estructural para la acumulación corporativa de Bitcoin.
🎯 **Activos relacionados:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Empresas #bitcoin #strategy : ¡Strategy y Strive equilibran sus dividendos diarios!** 🚨
📊 **La realidad:**
La información corporativa al 25 de octubre de 2026 confirma que los gigantes de tesorería en Bitcoin Strategy (#MSTR ) y Strive (#ASST ) están llevando a cabo maniobras muy sofisticadas de gestión de liquidez. Ambas empresas están ampliando sus enormes reservas de #BTC mientras gestionan obligaciones intensivas de dividendos sobre acciones preferentes denominadas en dólares (12 % para STRC y 15 % para SATS).
⚠️ **Cómo funciona:**
Para preservar el capital y proteger su tesorería conjunta de casi 900.000 BTC, ambas entidades han establecido reservas de efectivo específicas. Strategy dispone de más de 3.700 millones de dólares en liquidez fiduciaria, mientras que Strive reservó inicialmente 157,5 millones de dólares para dividendos, garantizando hasta dos años de pagos diarios ininterrumpidos sin vender ni un solo satoshi.
💡 **Veredicto del dinero inteligente:** Esta ingeniería de deuda y capital de nivel institucional mitiga por completo los riesgos de liquidación forzosa durante las correcciones del mercado. Al separar los pasivos fiduciarios de los activos digitales que no generan rendimiento, estos grandes tenedores establecen un sólido piso estructural para la acumulación corporativa de Bitcoin.
🎯 **Activos relacionados:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
De OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive suma 3311 $BTC en una semana: alcanza un total de 32773 y compra unas 13 veces más que Strategy durante el mismo períodoEsa misma semana, Strategy (MSTR) compró 250 $BTC; Strive (Nasdaq: ASST), vinculada a Vivek Ramaswamy, compró 3311.
No es una batalla de eslóganes, son cifras del formulario 8-K de la SEC.
El CEO Matt Cole publicó en X el 13 de octubre: la semana pasada (10/5–10/9) compró 3311 $BTC a un precio medio de unos $84500 (incluidas las comisiones), elevando sus tenencias totales a 32773; al precio de cierre del 9 de octubre, de unos $82300, su valor de mercado rondaba los $2.7B. Durante el mismo período, también ejerció warrants por unos $208M; los aproximadamente 15,3 millones restantes vencían ese día a las 17:00, hora del Este de EE. UU. El precio mínimo de emisión de $100 de las acciones preferentes SATA también quedó incorporado en los documentos de gobernanza, convirtiéndose en una obligación estricta.
Strive suma 3311 $BTC en una semana: alcanza un total de 32773 y compra unas 13 veces más que Strategy durante el mismo período
Esa misma semana, Strategy (MSTR) compró 250 $BTC ; Strive (Nasdaq: ASST), vinculada a Vivek Ramaswamy, compró 3311.
No es una batalla de eslóganes, son cifras del formulario 8-K de la SEC.
El CEO Matt Cole publicó en X el 13 de octubre: la semana pasada (10/5–10/9) compró 3311 $BTC a un precio medio de unos $84500 (incluidas las comisiones), elevando sus tenencias totales a 32773; al precio de cierre del 9 de octubre, de unos $82300, su valor de mercado rondaba los $2.7B. Durante el mismo período, también ejerció warrants por unos $208M; los aproximadamente 15,3 millones restantes vencían ese día a las 17:00, hora del Este de EE. UU. El precio mínimo de emisión de $100 de las acciones preferentes SATA también quedó incorporado en los documentos de gobernanza, convirtiéndose en una obligación estricta.
88
·
--
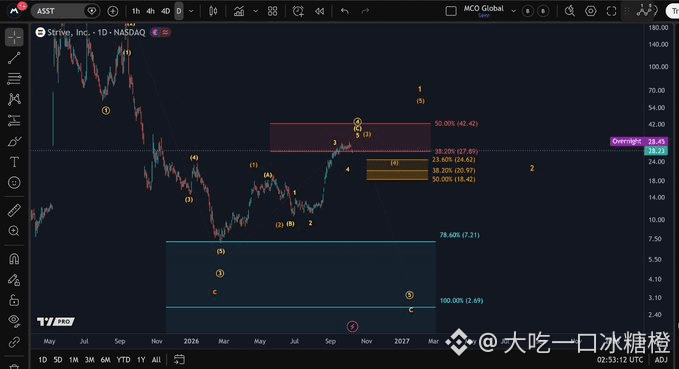
#ASST :la tendencia alcista actual puede estar llegando a su fin, y a continuación será necesario que salga una corrección de la cuarta ola para poder confirmar mejor la evolución posterior.
#ASST :la tendencia alcista actual puede estar llegando a su fin, y a continuación será necesario que salga una corrección de la cuarta ola para poder confirmar mejor la evolución posterior.
12
Artículo
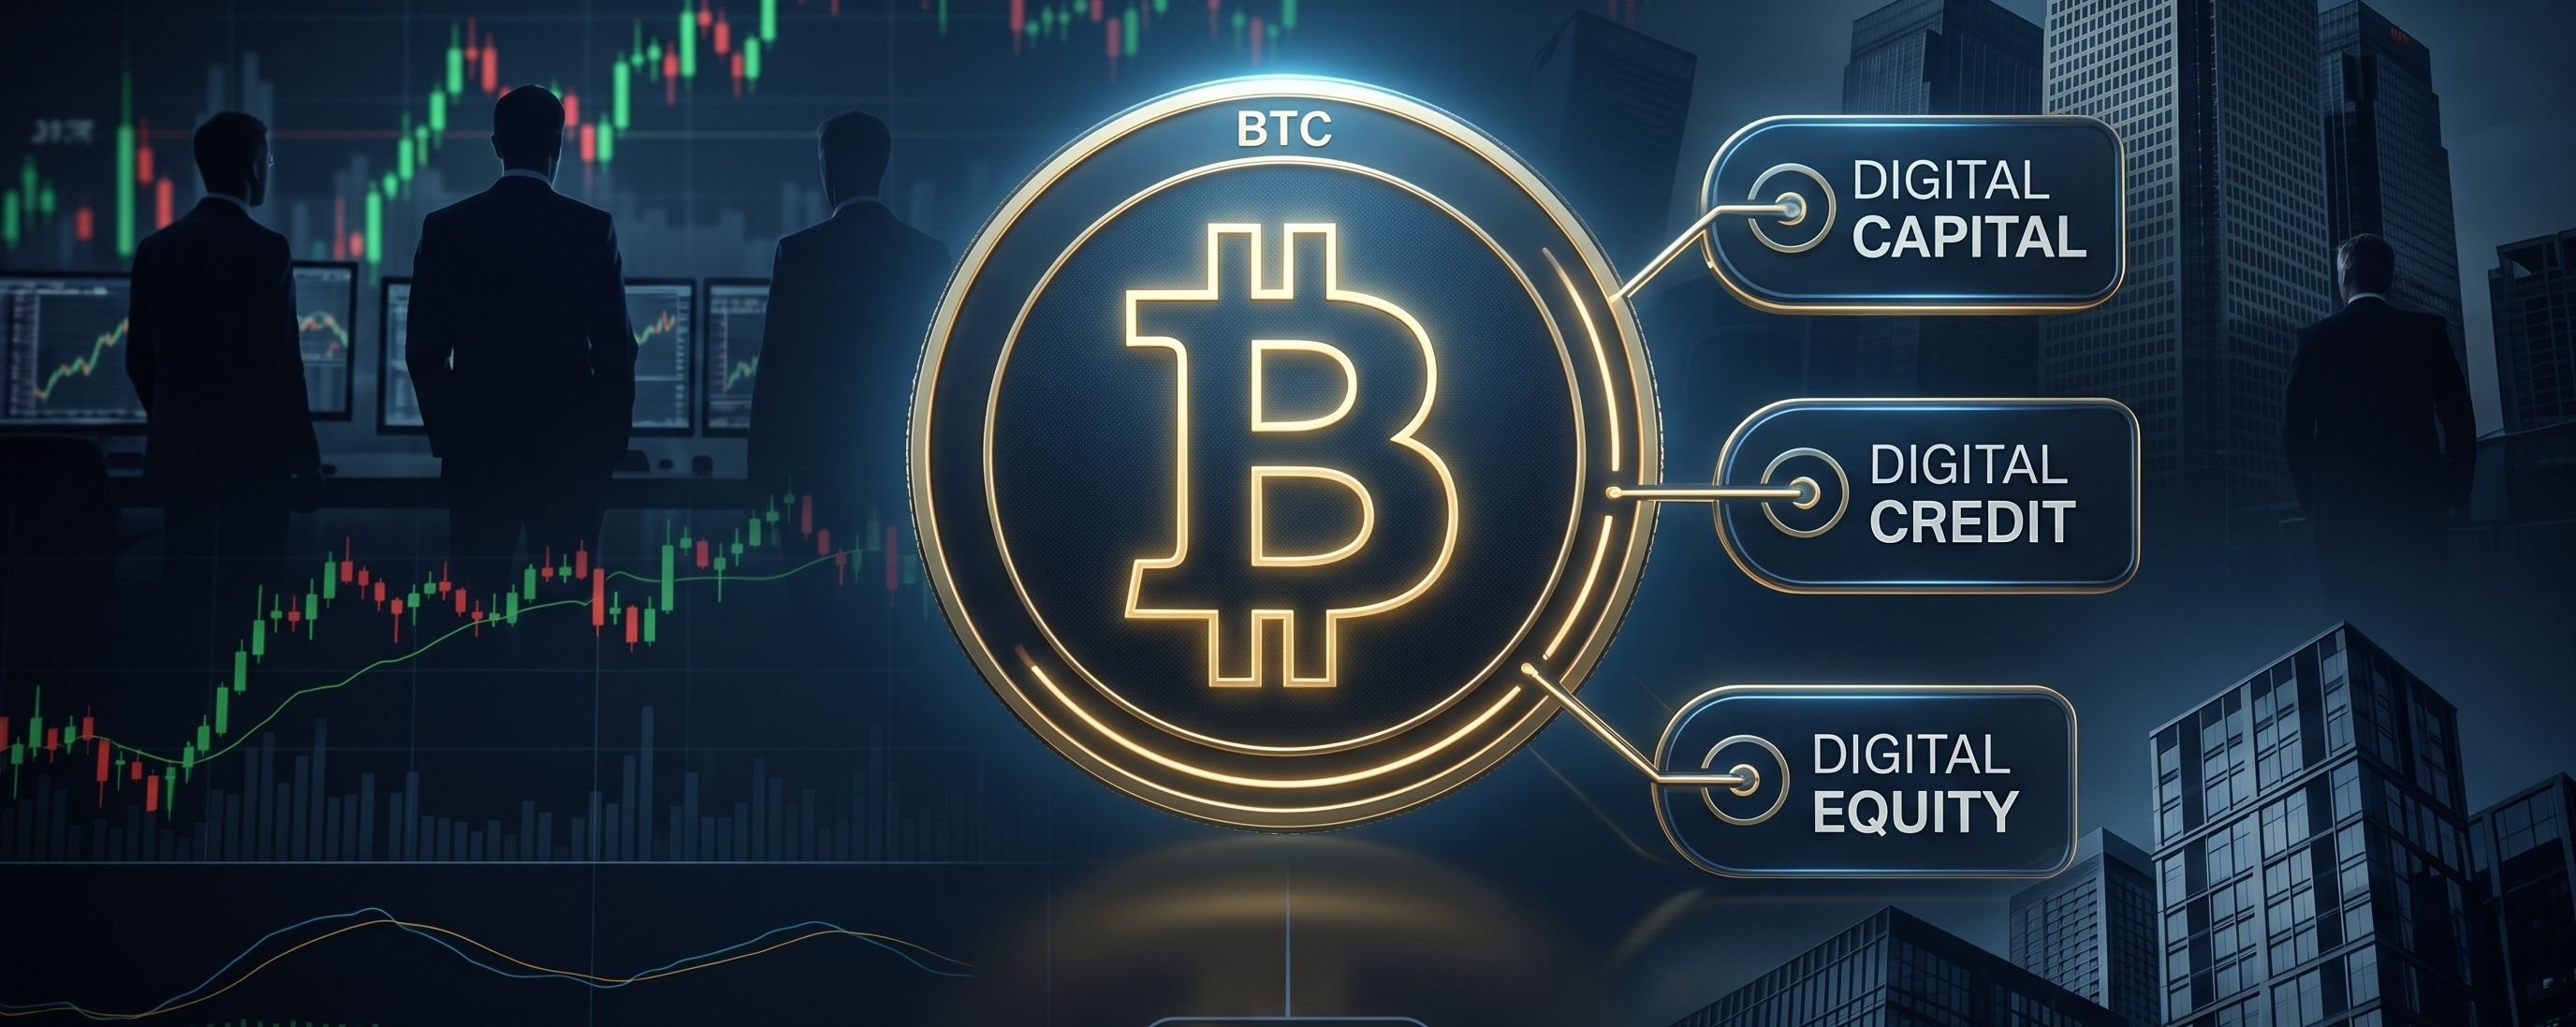
🚨 LA GRAN APUESTA DE MICHAEL SAYLOR POR CRÉDITO EN BITCOIN: POR QUÉ $MSTR Y $ASST POSIBLEMENTE NO SON RIVALES REALESEstado del mercado: 🟡 MIXTO
Michael Saylor está planteando una idea más grande que simplemente competir con las empresas de tesorería de Bitcoin.
Dice que quiere que Strive y otros emisores bien gestionados de “Crédito Digital” basados en Bitcoin tengan éxito porque los actores más fuertes podrían ayudar a expandir toda la categoría.
₿ Bitcoin = “Capital Digital”
💳 $STRC y $SATA = “Crédito Digital”
📈 $MSTR y $ASST = “Equidad Digital”
Según Saylor, estas capas pueden reforzarse entre sí.
El primer amplificador es, en sí, Bitcoin.
🚨 LA GRAN APUESTA DE MICHAEL SAYLOR POR CRÉDITO EN BITCOIN: POR QUÉ $MSTR Y $ASST POSIBLEMENTE NO SON RIVALES REALES
Estado del mercado: 🟡 MIXTO
Michael Saylor está planteando una idea más grande que simplemente competir con las empresas de tesorería de Bitcoin.
Dice que quiere que Strive y otros emisores bien gestionados de “Crédito Digital” basados en Bitcoin tengan éxito porque los actores más fuertes podrían ayudar a expandir toda la categoría.
₿ Bitcoin = “Capital Digital”
💳 $STRC y $SATA = “Crédito Digital”
📈 $MSTR y $ASST = “Equidad Digital”
Según Saylor, estas capas pueden reforzarse entre sí.
El primer amplificador es, en sí, Bitcoin.
154
Esfuérzate por comprar 1.110 BTC a un precio de 81,5 millones USD, el total de activos sube a 21.356 BTC; la acción ASST sube 11%
- Esfuerza comprar 1.110 BTC con un promedio de 73.409 USD/BTC, cuesta 81,5 millones USD
- Total de BTC en posesión después de la transacción: 21.356 BTC
- Las acciones ASST (Nasdaq) aumentan más de 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Fuente: CoinTelegraph
- Esfuerza comprar 1.110 BTC con un promedio de 73.409 USD/BTC, cuesta 81,5 millones USD
- Total de BTC en posesión después de la transacción: 21.356 BTC
- Las acciones ASST (Nasdaq) aumentan más de 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Fuente: CoinTelegraph
162

🦈 APUESTAS INSIDER DE $199.4K MIENTRAS CRECE SU TESORO DE GUERRA A 20,246 $BTC ¡⚡
Entrada: 12.54 ⚡
El director de la junta de Strive, Pierre Rochard, acaba de soltar casi $199,400 para pujar por 15,900 acciones ASST a $12.54. 🦈 El dinero inteligente se está acumulando con fuerza, mientras Strive ajusta en silencio un balance masivo de 20,246 $BTC , convirtiendo el capital corporativo en una apuesta cripto de alto octanaje.
El volumen diario de trading subió de inmediato 12% a medida que las acciones preferentes de SATA se acercan a su valor nominal de $100. 📊 El capital de insiders que fluye hacia balances cargados de convicción crea vientos de cola inmediatos, desatando un nuevo impulso para configuraciones alineadas como $HEMI . ⚡
💬 ¿Estás siguiendo las ofertas de insiders en tesorerías de bitcoin, o esperas a que el mercado en general despierte? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
🚨 STRIVE ACABA DE COMPRAR POR $109 MILLONES EN BITCOIN
🇺🇸 La carrera por la tesorería de Bitcoin se está calentando.
Strive (ASST) ha comprado otros 1.375 BTC por aproximadamente $109 millones, pagando un promedio de $79.281 por Bitcoin.
🔥 PUNTOS CLAVE
• 🟠 1.375 BTC añadidos
• 💰 Valor de la compra: ~ $109M
• 📊 Precio promedio: $79.281/BTC
• ₿ Tenencias totales: 24.531 BTC
• 💵 Aproximadamente el 70% del capital recaudado de la semana pasada provino de acciones preferentes de SATA
• 🏦 El nocional pendiente de SATA ahora está casi en $1.000 MILLONES.
📈 POR QUÉ IMPORTA
Strive está expandiendo agresivamente su tesorería de Bitcoin mientras compite por convertirse en uno de los mayores tenedores públicos de Bitcoin del mundo.
La compra más reciente también llega mientras las empresas de tesorería de Bitcoin continúan usando financiación mediante acciones preferentes para recaudar capital y acumular BTC.
⚔️ CARRERA DE TESORERÍA
Strive ahora tiene 24.531 BTC y dice que su estrategia podría llevarla potencialmente a convertirse en el segundo mayor tenedor público de Bitcoin más adelante este año.
Mientras tanto, Strategy informó que no compró ni vendió BTC durante la última semana; esto crea un contraste interesante entre las dos principales estrategias de tesorería de Bitcoin.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 STRIVE ACABA DE COMPRAR POR $109 MILLONES EN BITCOIN
🇺🇸 La carrera por la tesorería de Bitcoin se está calentando.
Strive (ASST) ha comprado otros 1.375 BTC por aproximadamente $109 millones, pagando un promedio de $79.281 por Bitcoin.
🔥 PUNTOS CLAVE
• 🟠 1.375 BTC añadidos
• 💰 Valor de la compra: ~ $109M
• 📊 Precio promedio: $79.281/BTC
• ₿ Tenencias totales: 24.531 BTC
• 💵 Aproximadamente el 70% del capital recaudado de la semana pasada provino de acciones preferentes de SATA
• 🏦 El nocional pendiente de SATA ahora está casi en $1.000 MILLONES.
📈 POR QUÉ IMPORTA
Strive está expandiendo agresivamente su tesorería de Bitcoin mientras compite por convertirse en uno de los mayores tenedores públicos de Bitcoin del mundo.
La compra más reciente también llega mientras las empresas de tesorería de Bitcoin continúan usando financiación mediante acciones preferentes para recaudar capital y acumular BTC.
⚔️ CARRERA DE TESORERÍA
Strive ahora tiene 24.531 BTC y dice que su estrategia podría llevarla potencialmente a convertirse en el segundo mayor tenedor público de Bitcoin más adelante este año.
Mientras tanto, Strategy informó que no compró ni vendió BTC durante la última semana; esto crea un contraste interesante entre las dos principales estrategias de tesorería de Bitcoin.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Strive ha asegurado su posición como el quinto mayor tesoro público de Bitcoin después de comprar 1800 BTC. Este movimiento llevó a TD Cowen a aumentar su precio objetivo para la empresa.
#BitcoinTreasury #ASST
Strive ha asegurado su posición como el quinto mayor tesoro público de Bitcoin después de comprar 1800 BTC. Este movimiento llevó a TD Cowen a aumentar su precio objetivo para la empresa.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CanMicrosoftDeliverOnAI
607,646 visualizaciones
3,946 participa(n) en el debate
2
#CanGoogleDefindItsCore
372,899 visualizaciones
2,795 participa(n) en el debate
3
#FedWatch
16.1M visualizaciones
37,114 participa(n) en el debate
4
#BitcoinCore32.1RaisesPeerConnectionLimit
625 visualizaciones
28 participa(n) en el debate
5
#EarningsSeason
6.1M visualizaciones
30,191 participa(n) en el debate
6
#BitcoinCoreIdentifiesThreeVulnerabilities
10,330 visualizaciones
201 participa(n) en el debate
7
#RippleExpects$900MAnnualizedProductRevenueRunRate
688 visualizaciones
10 participa(n) en el debate
8
#GoogleToPreviewCryptoCustodySecuritySystem
2,940 visualizaciones
81 participa(n) en el debate
9
#FedToBeginShrinkingRateSettingCalendarIn2027
4,021 visualizaciones
54 participa(n) en el debate
10
#StrategyShareholdersApproveDailyDividends
3,820 visualizaciones
75 participa(n) en el debate