

#s1
s1
2,776 visualizaciones
14 participa(n) en el debate
Populares
Novedades

·
--
Artículo
El folleto de la oferta ya se presentó ante Nasdaq, pero la valoración de entre 1,5 y 2 billones sigue sin precioEl S-1 de Anthropic ya se presentó; el símbolo bursátil de Nasdaq figura como ANT, pero en el mercado aún se debate una valoración de entre 1,5 y 2 billones de dólares: en el folleto de la oferta, las casillas del precio de emisión y del número de acciones siguen en blanco.
El mismo documento desglosa la trayectoria de los ingresos: 41 millones de dólares en 2023, 386 millones en 2024, 4.585 millones en 2025 y 16.286 millones en el primer semestre de 2026. El crecimiento es asombroso, pero la cifra que realmente serviría para fijar el precio en el mercado público aún no está consignada. Algunos toman como referencia 1,5 billones; otros siguen hablando de 2 billones. Hasta que las cifras queden por escrito, ambas estimaciones siguen en el aire.
El folleto de la oferta ya se presentó ante Nasdaq, pero la valoración de entre 1,5 y 2 billones sigue sin precio
El S-1 de Anthropic ya se presentó; el símbolo bursátil de Nasdaq figura como ANT, pero en el mercado aún se debate una valoración de entre 1,5 y 2 billones de dólares: en el folleto de la oferta, las casillas del precio de emisión y del número de acciones siguen en blanco.
El mismo documento desglosa la trayectoria de los ingresos: 41 millones de dólares en 2023, 386 millones en 2024, 4.585 millones en 2025 y 16.286 millones en el primer semestre de 2026. El crecimiento es asombroso, pero la cifra que realmente serviría para fijar el precio en el mercado público aún no está consignada. Algunos toman como referencia 1,5 billones; otros siguen hablando de 2 billones. Hasta que las cifras queden por escrito, ambas estimaciones siguen en el aire.
El mismo documento desglosa la trayectoria de los ingresos: 41 millones de dólares en 2023, 386 millones en 2024, 4.585 millones en 2025 y 16.286 millones en el primer semestre de 2026. El crecimiento es asombroso, pero la cifra que realmente serviría para fijar el precio en el mercado público aún no está consignada. Algunos toman como referencia 1,5 billones; otros siguen hablando de 2 billones. Hasta que las cifras queden por escrito, ambas estimaciones siguen en el aire.
82
·
--
Artículo
Ver traducción
净亏八百零七亿,经营现金流却进账三十九亿?上半年账面净亏约八百零七点四八亿美金,经营现金流却净流入约三十九点二九亿。
招股材料里,净亏大头约七百二十四亿来自可转债等公允价值重估——估值抬升带来的非现金科目;经营亏损收窄到约六点九三亿,二季度单季经营利润约九点七四亿。营收上半年约一百六十二点八六亿、同比约一千三百个点,跟话题「约一千二百个点」的量级接近,但要按半年报同比口径读。
币安比特币现货约79848,OKX约79847。标题里的「巨亏」和「现金流回正」不是同一张表。
#Anthropic滚动12个月营收增长约1200% #Anthropic #S1 #BTC
八百亿净亏和三十九亿经营现金,你觉得市场会先定价哪一头?
实时查看:https://www.coinboss.com/currencies/BTC
净亏八百零七亿,经营现金流却进账三十九亿?
上半年账面净亏约八百零七点四八亿美金,经营现金流却净流入约三十九点二九亿。
招股材料里,净亏大头约七百二十四亿来自可转债等公允价值重估——估值抬升带来的非现金科目;经营亏损收窄到约六点九三亿,二季度单季经营利润约九点七四亿。营收上半年约一百六十二点八六亿、同比约一千三百个点,跟话题「约一千二百个点」的量级接近,但要按半年报同比口径读。
币安比特币现货约79848,OKX约79847。标题里的「巨亏」和「现金流回正」不是同一张表。
#Anthropic滚动12个月营收增长约1200% #Anthropic #S1 #BTC
八百亿净亏和三十九亿经营现金,你觉得市场会先定价哪一头?
实时查看:https://www.coinboss.com/currencies/BTC
招股材料里,净亏大头约七百二十四亿来自可转债等公允价值重估——估值抬升带来的非现金科目;经营亏损收窄到约六点九三亿,二季度单季经营利润约九点七四亿。营收上半年约一百六十二点八六亿、同比约一千三百个点,跟话题「约一千二百个点」的量级接近,但要按半年报同比口径读。
币安比特币现货约79848,OKX约79847。标题里的「巨亏」和「现金流回正」不是同一张表。
#Anthropic滚动12个月营收增长约1200% #Anthropic #S1 #BTC
八百亿净亏和三十九亿经营现金,你觉得市场会先定价哪一头?
实时查看:https://www.coinboss.com/currencies/BTC
7
·
--
Artículo
Los ingresos alcanzan los 160.000 millones, pero los compromisos en capacidad de cómputo rozan los 570.000 millonesLos ingresos del primer semestre rondaron los 162.900 millones de dólares, una magnitud que encaja con los «unos 1.200 puntos en los últimos doce meses» mencionados en el debate; sin embargo, el mismo documento de salida a bolsa cifra en unos 540.000 a 567.000 millones de dólares los compromisos totales futuros en capacidad de cómputo e infraestructura.
Las cifras, desglosadas: en el primer semestre de 2026, los ingresos fueron de 16.286 millones, aproximadamente 1.300 puntos más que el año anterior; en el segundo trimestre, los ingresos aumentaron interanualmente unos 1.368 puntos, mientras que el gasto en capacidad de cómputo solo creció unos 300 puntos. Por su parte, Broadcom aún dispone de una línea de financiación para el arrendamiento de chips de hasta unos 42.000 millones de dólares. El crecimiento es explosivo, y las facturas también se acumulan por decenas y cientos de miles de millones.
Los ingresos alcanzan los 160.000 millones, pero los compromisos en capacidad de cómputo rozan los 570.000 millones
Los ingresos del primer semestre rondaron los 162.900 millones de dólares, una magnitud que encaja con los «unos 1.200 puntos en los últimos doce meses» mencionados en el debate; sin embargo, el mismo documento de salida a bolsa cifra en unos 540.000 a 567.000 millones de dólares los compromisos totales futuros en capacidad de cómputo e infraestructura.
Las cifras, desglosadas: en el primer semestre de 2026, los ingresos fueron de 16.286 millones, aproximadamente 1.300 puntos más que el año anterior; en el segundo trimestre, los ingresos aumentaron interanualmente unos 1.368 puntos, mientras que el gasto en capacidad de cómputo solo creció unos 300 puntos. Por su parte, Broadcom aún dispone de una línea de financiación para el arrendamiento de chips de hasta unos 42.000 millones de dólares. El crecimiento es explosivo, y las facturas también se acumulan por decenas y cientos de miles de millones.
Las cifras, desglosadas: en el primer semestre de 2026, los ingresos fueron de 16.286 millones, aproximadamente 1.300 puntos más que el año anterior; en el segundo trimestre, los ingresos aumentaron interanualmente unos 1.368 puntos, mientras que el gasto en capacidad de cómputo solo creció unos 300 puntos. Por su parte, Broadcom aún dispone de una línea de financiación para el arrendamiento de chips de hasta unos 42.000 millones de dólares. El crecimiento es explosivo, y las facturas también se acumulan por decenas y cientos de miles de millones.
92
·
--
Artículo
Detrás de ingresos multiplicados por doce en términos rolling, una pérdida neta de 80.000 millones pero con más cargos no monetariosEl tema de la convocatoria hizo que los ingresos en términos de rolling crecieran unas doce veces, pero dentro de los mismos números la pérdida neta seguía marcada en 80.700 millones de dólares estadounidenses: en su mayor parte se trata de un cargo no monetario por el cambio en el valor razonable de los bonos convertibles, no de algo tan simple como que se haya vaciado la caja.
Según el lenguaje del folleto de salida a bolsa: en el primer semestre de 2026 los ingresos fueron de unos 16.300 millones de dólares estadounidenses, unas 14 a 15 veces más interanual; en el tercer trimestre, por separado, volvieron a reportar unos 16.800 millones. Por cada dólar de capacidad de cómputo se podían generar aproximadamente 2,08 dólares de ingresos, y algunos analistas incluso escribieron que el flujo de caja libre del primer semestre pasó a ser positivo en unos 3.400 millones. Ahora la discrepancia está en esto: primero crees en el “crecimiento de doce veces”, o primero crees en esa cara de “80.000 millones de pérdida neta”.
Detrás de ingresos multiplicados por doce en términos rolling, una pérdida neta de 80.000 millones pero con más cargos no monetarios
El tema de la convocatoria hizo que los ingresos en términos de rolling crecieran unas doce veces, pero dentro de los mismos números la pérdida neta seguía marcada en 80.700 millones de dólares estadounidenses: en su mayor parte se trata de un cargo no monetario por el cambio en el valor razonable de los bonos convertibles, no de algo tan simple como que se haya vaciado la caja.
Según el lenguaje del folleto de salida a bolsa: en el primer semestre de 2026 los ingresos fueron de unos 16.300 millones de dólares estadounidenses, unas 14 a 15 veces más interanual; en el tercer trimestre, por separado, volvieron a reportar unos 16.800 millones. Por cada dólar de capacidad de cómputo se podían generar aproximadamente 2,08 dólares de ingresos, y algunos analistas incluso escribieron que el flujo de caja libre del primer semestre pasó a ser positivo en unos 3.400 millones. Ahora la discrepancia está en esto: primero crees en el “crecimiento de doce veces”, o primero crees en esa cara de “80.000 millones de pérdida neta”.
Según el lenguaje del folleto de salida a bolsa: en el primer semestre de 2026 los ingresos fueron de unos 16.300 millones de dólares estadounidenses, unas 14 a 15 veces más interanual; en el tercer trimestre, por separado, volvieron a reportar unos 16.800 millones. Por cada dólar de capacidad de cómputo se podían generar aproximadamente 2,08 dólares de ingresos, y algunos analistas incluso escribieron que el flujo de caja libre del primer semestre pasó a ser positivo en unos 3.400 millones. Ahora la discrepancia está en esto: primero crees en el “crecimiento de doce veces”, o primero crees en esa cara de “80.000 millones de pérdida neta”.
82
·
--
Artículo
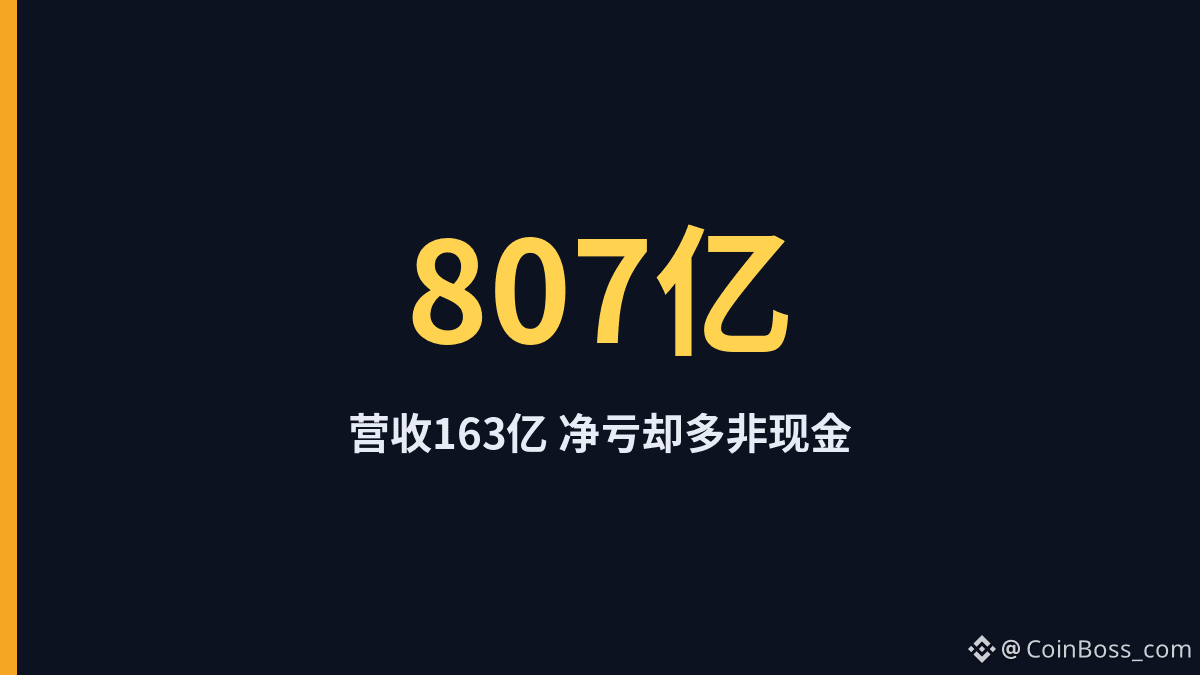
Detrás de 16.300 millones en ingresos, pérdidas netas de 80.000 millones, en su mayoría no monetariasAl abrirse el folleto de salida a bolsa de Anthropic: en el primer semestre, los ingresos fueron de 16.300 millones de dólares, pero las pérdidas netas ascendieron a 80.700 millones. De esa cifra, unos 72.400 millones corresponden a un ajuste contable no monetario por la revalorización de bonos convertibles, no a dinero contante y sonante que se haya quemado.
En el mismo documento, los ingresos se multiplicaron por unas 13,5 veces interanualmente; el gasto en capacidad de cómputo e infraestructura rondó los 8.950 millones, una cifra que ya supera lo que muchos imaginaban. El debate ahora es este: el crecimiento acelerado continúa, pero ¿el mercado público valorará la empresa en función de sus «16.300 millones de ingresos» o aplicará un descuento por sus «80.000 millones de pérdidas netas»?
Detrás de 16.300 millones en ingresos, pérdidas netas de 80.000 millones, en su mayoría no monetarias
Al abrirse el folleto de salida a bolsa de Anthropic: en el primer semestre, los ingresos fueron de 16.300 millones de dólares, pero las pérdidas netas ascendieron a 80.700 millones. De esa cifra, unos 72.400 millones corresponden a un ajuste contable no monetario por la revalorización de bonos convertibles, no a dinero contante y sonante que se haya quemado.
En el mismo documento, los ingresos se multiplicaron por unas 13,5 veces interanualmente; el gasto en capacidad de cómputo e infraestructura rondó los 8.950 millones, una cifra que ya supera lo que muchos imaginaban. El debate ahora es este: el crecimiento acelerado continúa, pero ¿el mercado público valorará la empresa en función de sus «16.300 millones de ingresos» o aplicará un descuento por sus «80.000 millones de pérdidas netas»?
En el mismo documento, los ingresos se multiplicaron por unas 13,5 veces interanualmente; el gasto en capacidad de cómputo e infraestructura rondó los 8.950 millones, una cifra que ya supera lo que muchos imaginaban. El debate ahora es este: el crecimiento acelerado continúa, pero ¿el mercado público valorará la empresa en función de sus «16.300 millones de ingresos» o aplicará un descuento por sus «80.000 millones de pérdidas netas»?
113
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CanMicrosoftDeliverOnAI
32,267 visualizaciones
493 participa(n) en el debate
2
#CanGoogleDefindItsCore
16,381 visualizaciones
390 participa(n) en el debate
3
#FOMCWatch
9M visualizaciones
27,632 participa(n) en el debate
4
#EthereumDropsBelow$2300
8,524 visualizaciones
140 participa(n) en el debate
5
#BitcoinSlipsBelow$80KAgain
24,252 visualizaciones
107 participa(n) en el debate
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
47,386 visualizaciones
707 participa(n) en el debate
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
9,451 visualizaciones
90 participa(n) en el debate
8
#BitmineAdds10452ETH
88,114 visualizaciones
1,091 participa(n) en el debate
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
46,801 visualizaciones
802 participa(n) en el debate
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
36,377 visualizaciones
567 participa(n) en el debate