

#learnwithfatima
learnwithfatima
1M visualizaciones
2,286 participa(n) en el debate
Populares
Novedades

·
--
Con verificación
#EarningsSeason | $MU : La prueba del margen del 86%
Los resultados del 4T del AF2026 (para el 30 de septiembre) de Micron se tratan menos de simplemente superar las estimaciones y más de si el actual superciclo de memorias puede respaldar otro gran salto.
Micron generó $41,46B de ingresos en el 3T, al alza con fuerza desde $23,86B en el 2T, mientras que el margen bruto alcanzó aproximadamente 84,6%. Para el 4T, la dirección orientó a ingresos de $50B ± $1B, ~86% de margen bruto y $31 ± $1 de EPS no-GAAP.
Esa guía en sí misma establece un listón muy alto:
$41,46B → $50B de ingresos
≈ 20,6% de crecimiento secuencial
~84,6% → ~86% de margen bruto
≈ +1,4 puntos porcentuales
La historia más grande es HBM y la infraestructura de IA. Micron dice que su HBM4 ya está en envíos de gran volumen para su cliente principal, mientras que el desarrollo de HBM4E está en marcha con producción de volumen esperada para 2027.
Y el panorama de la oferta también importa. Samsung dijo hoy que la HBM podría representar casi el 30% de la capacidad global de obleas DRAM el próximo año, frente a ~20% actualmente. Porque HBM y la DRAM estándar utilizan la misma capacidad de obleas, una asignación mayor a HBM puede estrechar la oferta convencional de DRAM.
Así que mi plan de trading es simple: no perseguiría la primera vela posterior a resultados. Quiero ver tres cosas juntas:
1️⃣ Ingresos: ¿$MU batirán o solo cumplirán la guía de $50B?
2️⃣ Margen: ¿Micron puede realmente sostener o superar el objetivo de ~86%?
3️⃣ Perspectiva para el AF2027: ¿la dirección señala que la demanda y el poder de precios de IA/HBM pueden continuar?
Si las utilidades superan pero los comentarios de 2027 muestran presión de margen, las cifras del titular pueden no contar toda la historia.
Para mí, la pregunta real no es “¿Micron tendrá un trimestre sólido?”.
Es:
¿Puede un entorno de margen bruto del 86%+ volverse sostenible a medida que el superciclo de memorias entra en su próxima fase?
Eso es lo que estaré observando antes de ajustar mi $MU posición.
#EarningsSeason #LearnWithFatima
Con Micron guiando ~86% de margen bruto sobre $50B de ingresos del 4T, ¿puede la demanda de HBM y la ajustada oferta de DRAM sostener márgenes por encima del 86% durante el AF2027 a pesar de la competencia y la expansión de capacidad?
🟢 A. Strong HBM
🟡 B. Margin Normalizes
🔴 C. Supply Pressure
⚪ D. Unclear Outlook
15 hora(s) restante(s)
4
1.3k
·
--
Bajista
Todavía recuerdo una de mis primeras grandes pérdidas en trading.
Fue $PEPE y perdí alrededor de $1,200.
Lo que hace que la historia sea diferente es que no perseguí el punto más alto absoluto. En realidad logré conseguir lo que yo consideraba una buena entrada. La estructura del mercado parecía prometedora, el impulso era fuerte y, en ese momento, la operación tenía sentido para mí.
Luego ocurrió octubre.
$PEPE sufrió una caída repentina y agresiva, y el movimiento en contra de mi posición ocurrió mucho más rápido de lo que yo estaba preparado. Lo que empezó como una operación de la que me sentía seguro se convirtió en una pérdida enorme.
Fue entonces cuando aprendí algo que antes no había entendido del todo:
Una buena entrada no significa que una operación no pueda salir mal.
Había pasado más tiempo pensando en dónde entrar que pensando en qué haría si el mercado se movía repentinamente en mi contra.
La pérdida no fue solo por $PEPE .
Me mostró lo importante que es el tamaño de la posición, la invalidación, la gestión del riesgo y tener un plan de salida.
Antes de esa operación, pensaba que encontrar la entrada correcta era una de las partes más difíciles del trading.
Después de perder ~$1,200, me di cuenta de que la parte más difícil es saber cuánto estás dispuesto a perder cuando te equivocas.
Todavía opero. Todavía cometo errores. Pero ya no miro cada buena configuración de la misma manera.
Porque las criptomonedas pueden darte hoy una entrada que parece perfecta y cambiar completamente el mercado mañana.
Esa pérdida de $1,200 dolió en ese momento.
Pero se convirtió en una de las lecciones de trading más importantes que he tenido.
El mercado no solo me quitó $1,200.
Me enseñó con qué no estaba preparado.
#LearnWithFatima
{spot}(PEPEUSDT)
Todavía recuerdo una de mis primeras grandes pérdidas en trading.
Fue $PEPE y perdí alrededor de $1,200.
Lo que hace que la historia sea diferente es que no perseguí el punto más alto absoluto. En realidad logré conseguir lo que yo consideraba una buena entrada. La estructura del mercado parecía prometedora, el impulso era fuerte y, en ese momento, la operación tenía sentido para mí.
Luego ocurrió octubre.
$PEPE sufrió una caída repentina y agresiva, y el movimiento en contra de mi posición ocurrió mucho más rápido de lo que yo estaba preparado. Lo que empezó como una operación de la que me sentía seguro se convirtió en una pérdida enorme.
Fue entonces cuando aprendí algo que antes no había entendido del todo:
Una buena entrada no significa que una operación no pueda salir mal.
Había pasado más tiempo pensando en dónde entrar que pensando en qué haría si el mercado se movía repentinamente en mi contra.
La pérdida no fue solo por $PEPE .
Me mostró lo importante que es el tamaño de la posición, la invalidación, la gestión del riesgo y tener un plan de salida.
Antes de esa operación, pensaba que encontrar la entrada correcta era una de las partes más difíciles del trading.
Después de perder ~$1,200, me di cuenta de que la parte más difícil es saber cuánto estás dispuesto a perder cuando te equivocas.
Todavía opero. Todavía cometo errores. Pero ya no miro cada buena configuración de la misma manera.
Porque las criptomonedas pueden darte hoy una entrada que parece perfecta y cambiar completamente el mercado mañana.
Esa pérdida de $1,200 dolió en ese momento.
Pero se convirtió en una de las lecciones de trading más importantes que he tenido.
El mercado no solo me quitó $1,200.
Me enseñó con qué no estaba preparado.
#LearnWithFatima
moma83:
Happy for you
6
6
1.8k
·
--
Bajista
El trading no se trata de ganar siempre, se trata de aprender de los errores en general
$XAU Actualización de la operación !
Abrí un LARGO en $4,297, pero el precio se movió a ~$4,288, así que la entrada fue antes de la confirmación del breakout.
El nivel de soporte es $4,286; ahora la zona a recuperar es $4,291–$4,297 y por debajo de $4,286 la configuración se debilita
Con 20× de apalancamiento, la gestión del riesgo importa más que intentar recuperarse rápido. No promediar a la baja. Esperar confirmación antes del próximo movimiento.
No es asesoramiento financiero. Infórmate por tu cuenta siempre .
#XAU #LearnWithFatima
M Crypto expert:
Sister great learning! 🙏 Trading is about learning not just profit, well said! I also trade $XAU! Followed you sister, let's support each other! ❤️🚀 follow me back sister.
2
14
3k
·
--
#LearnWithFatima Hola, ¿cómo puedo unirme a este campamento y obtener más información sobre trading?
#LearnWithFatima Hola, ¿cómo puedo unirme a este campamento y obtener más información sobre trading?
78
·
--
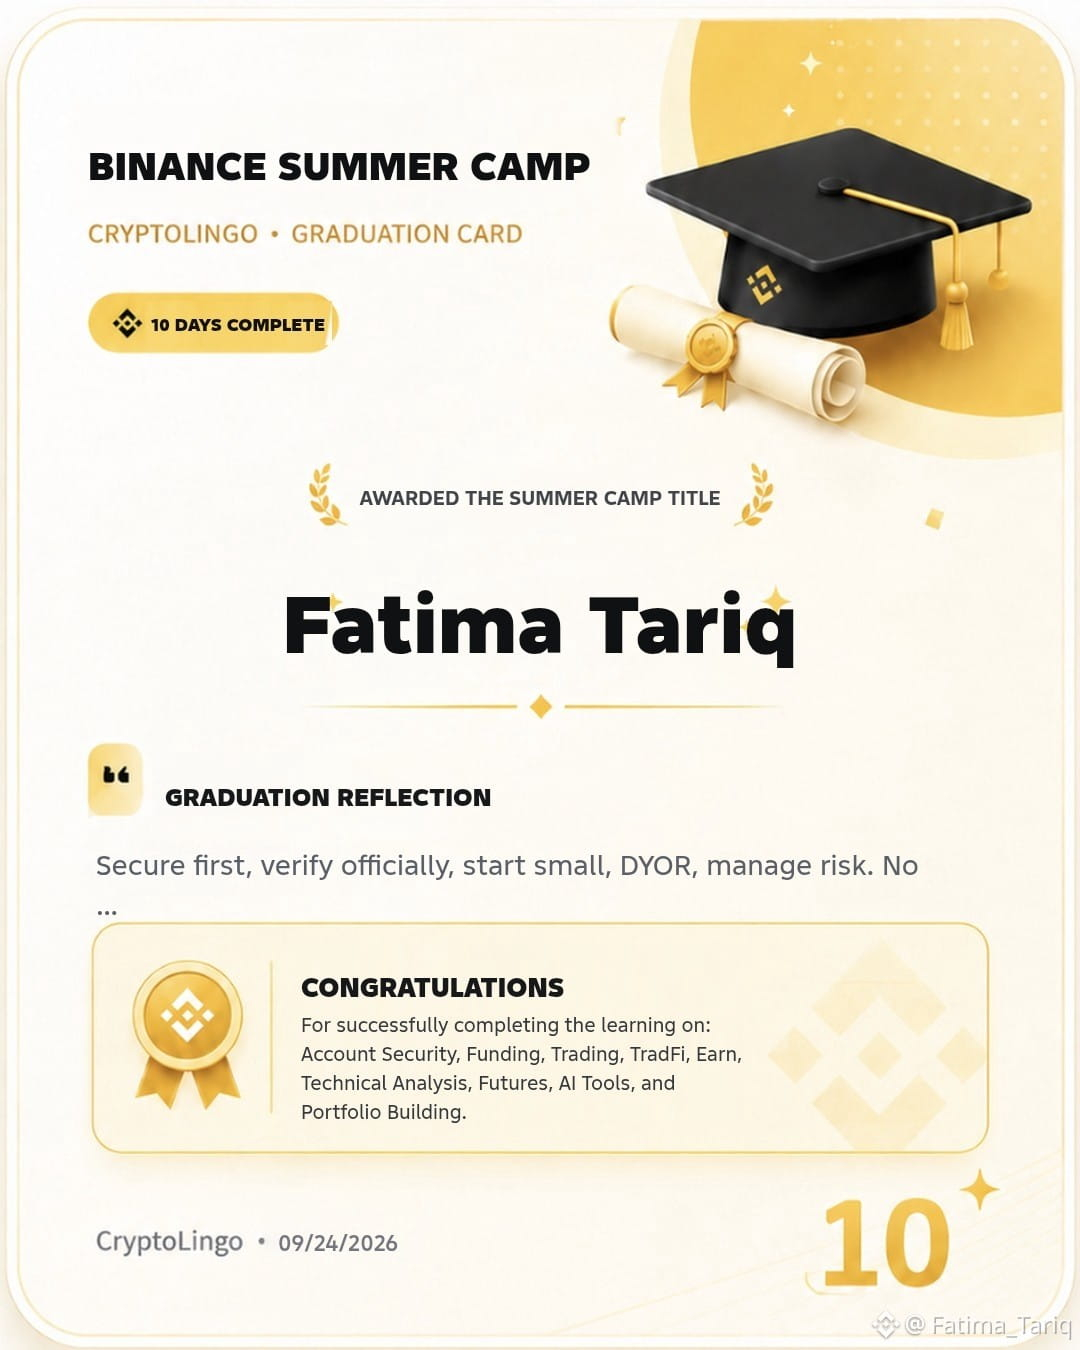
Querida #LearnWithFatima Familia !
Reclamo el título de MVP del Campamento.
Lo que más disfruté fue cómo el Día 1-10 conectó: seguridad → pequeñas operaciones reales → control del riesgo → mentalidad. Sin exageraciones, solo crear un hábito seguro: Asegurar primero, empezar pequeño, haz tu propia investigación (DYOR), observa mucho y opera poco. Esto me cambió de la FOMO a la concentración.
#BinanceSummerCamp
Me encanta todo el Viaje de 10 Días.
S_R_Kiron:
tnx a lot
4
22
1.9k
·
--
Alcista
Alhamdullilah 😌 ! Trading no es solo cuestión de suerte.
Puedes tener suerte en una sola operación, pero no puedes construir consistencia solo con la suerte.
Un buen trading proviene de comprender el mercado, gestionar el riesgo, controlar las emociones y tener un plan antes de entrar en una posición.
A veces, la mejor operación es no hacer ninguna.
Una operación ganadora no siempre significa que tomaste una buena decisión, y una operación perdedora no siempre significa que tomaste una mala.
El objetivo real es sobrevivir a las operaciones malas, proteger tu capital y mantener la disciplina el tiempo suficiente para que tu ventaja importe.
La suerte puede influir en una operación.
Un proceso determina lo que sucede durante cientos de operaciones. #LearnWithFatima
Hasnain Akbar :
Yes Dear Off course
20
55
13k
·
--
Artículo
Bitcoin supera los $85K mientras la presión bajista se agota y aparece una nueva prueba macroBitcoin inició la semana con su movimiento más fuerte en meses, al subir por encima de $85,000 el 21 de septiembre y alcanzar un máximo intradía alrededor de $85,166, su nivel más alto desde enero. El movimiento llegó después de que BTC recuperara el rango de $80,000–$82,000 y siguió a su primer cierre semanal por encima de la media móvil de 50 semanas en 45 semanas.
La pregunta importante ahora no es simplemente si Bitcoin puede seguir avanzando. Es si el repunte puede pasar de la cobertura de posiciones cortas a una demanda spot sostenida mientras BTC entra en una zona de oferta de grandes tenedores y las condiciones macro siguen siendo complicadas.
Bitcoin supera los $85K mientras la presión bajista se agota y aparece una nueva prueba macro
Bitcoin inició la semana con su movimiento más fuerte en meses, al subir por encima de $85,000 el 21 de septiembre y alcanzar un máximo intradía alrededor de $85,166, su nivel más alto desde enero. El movimiento llegó después de que BTC recuperara el rango de $80,000–$82,000 y siguió a su primer cierre semanal por encima de la media móvil de 50 semanas en 45 semanas.
La pregunta importante ahora no es simplemente si Bitcoin puede seguir avanzando. Es si el repunte puede pasar de la cobertura de posiciones cortas a una demanda spot sostenida mientras BTC entra en una zona de oferta de grandes tenedores y las condiciones macro siguen siendo complicadas.
La pregunta importante ahora no es simplemente si Bitcoin puede seguir avanzando. Es si el repunte puede pasar de la cobertura de posiciones cortas a una demanda spot sostenida mientras BTC entra en una zona de oferta de grandes tenedores y las condiciones macro siguen siendo complicadas.
8
972
·
--
Con verificación
Artículo
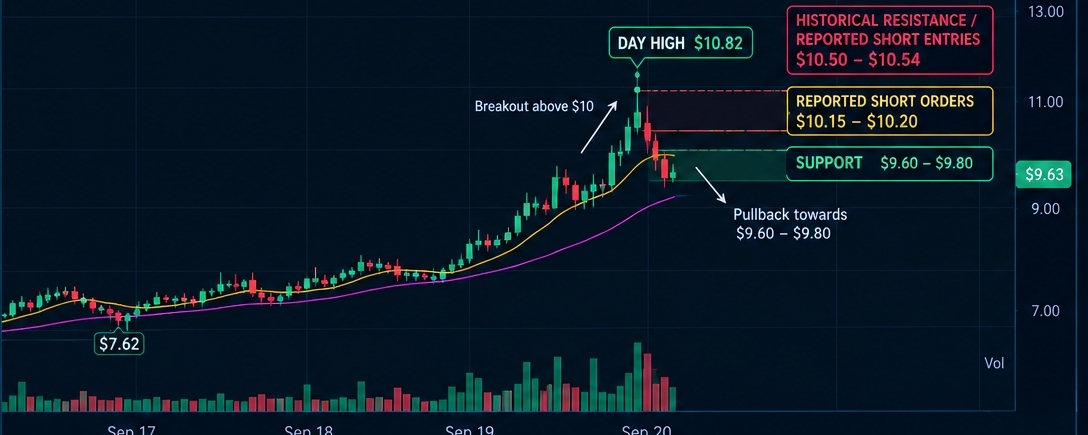
AVAX rompe por encima de $10 y aparece un muro corto de $13.86MAVAX rompe $10, pero arriba hay una escalera corta de $13.86M esperando. 👀
$AVAX ha realizado uno de sus movimientos más fuertes en septiembre, pero la posición en la cadena ahora se está volviendo interesante.
El 20 de septiembre de 2026, AVAX empujó brevemente hasta alrededor de $10.82, después de operar cerca de $7.2–$8.3 a lo largo de esta semana. Los datos diarios muestran que AVAX pasó de un cierre de $7.61 el 17 de septiembre → $8.20 el 18 de septiembre → $10.10 el 19 de septiembre, antes de retroceder hoy.
El movimiento está ocurriendo antes de la actualización de red principal Helicon de Avalanche, programada para el 22 de septiembre, la cual introduce cambios que incluyen duraciones mínimas de staking más cortas, staking con renovación automática y Ejecución Continua en la C-Chain.
AVAX rompe por encima de $10 y aparece un muro corto de $13.86M
AVAX rompe $10, pero arriba hay una escalera corta de $13.86M esperando. 👀
$AVAX ha realizado uno de sus movimientos más fuertes en septiembre, pero la posición en la cadena ahora se está volviendo interesante.
El 20 de septiembre de 2026, AVAX empujó brevemente hasta alrededor de $10.82, después de operar cerca de $7.2–$8.3 a lo largo de esta semana. Los datos diarios muestran que AVAX pasó de un cierre de $7.61 el 17 de septiembre → $8.20 el 18 de septiembre → $10.10 el 19 de septiembre, antes de retroceder hoy.
El movimiento está ocurriendo antes de la actualización de red principal Helicon de Avalanche, programada para el 22 de septiembre, la cual introduce cambios que incluyen duraciones mínimas de staking más cortas, staking con renovación automática y Ejecución Continua en la C-Chain.
3
8
3.3k
·
--
Artículo
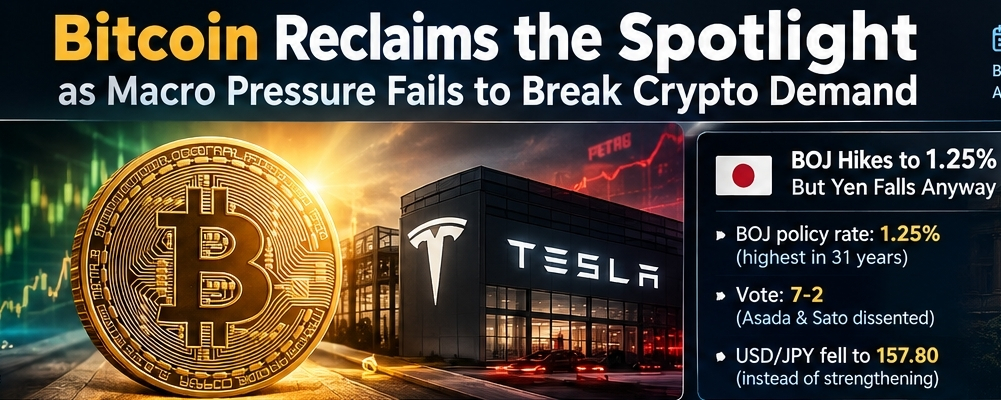
Bitcoin Recupera el Protagonismo mientras la Presión Macroeconómica No Logra Romper la Demanda de CriptoEl mercado de las criptomonedas entra al fin de semana con un panorama muy distinto al que sugerían los titulares macro.
El 19 de septiembre de 2026, la capitalización de mercado de Bitcoin pasó por encima de los 1,63 billones de dólares, situándolo por delante del valor de mercado de Tesla, que ronda los 1,438 billones de dólares, por aproximadamente 190 mil millones de dólares, y devolviendo a Bitcoin al grupo de los principales activos globales. El BTC también ganó aproximadamente un 5% en 24 horas, pese a una semana que incluyó un aumento de tasas en EE. UU., un aumento de tasas del Banco de Japón, precios del petróleo elevados y otro revés para la legislación de cripto en EE. UU.
Bitcoin Recupera el Protagonismo mientras la Presión Macroeconómica No Logra Romper la Demanda de Cripto
El mercado de las criptomonedas entra al fin de semana con un panorama muy distinto al que sugerían los titulares macro.
El 19 de septiembre de 2026, la capitalización de mercado de Bitcoin pasó por encima de los 1,63 billones de dólares, situándolo por delante del valor de mercado de Tesla, que ronda los 1,438 billones de dólares, por aproximadamente 190 mil millones de dólares, y devolviendo a Bitcoin al grupo de los principales activos globales. El BTC también ganó aproximadamente un 5% en 24 horas, pese a una semana que incluyó un aumento de tasas en EE. UU., un aumento de tasas del Banco de Japón, precios del petróleo elevados y otro revés para la legislación de cripto en EE. UU.
El 19 de septiembre de 2026, la capitalización de mercado de Bitcoin pasó por encima de los 1,63 billones de dólares, situándolo por delante del valor de mercado de Tesla, que ronda los 1,438 billones de dólares, por aproximadamente 190 mil millones de dólares, y devolviendo a Bitcoin al grupo de los principales activos globales. El BTC también ganó aproximadamente un 5% en 24 horas, pese a una semana que incluyó un aumento de tasas en EE. UU., un aumento de tasas del Banco de Japón, precios del petróleo elevados y otro revés para la legislación de cripto en EE. UU.
4
17
6.5k
·
--
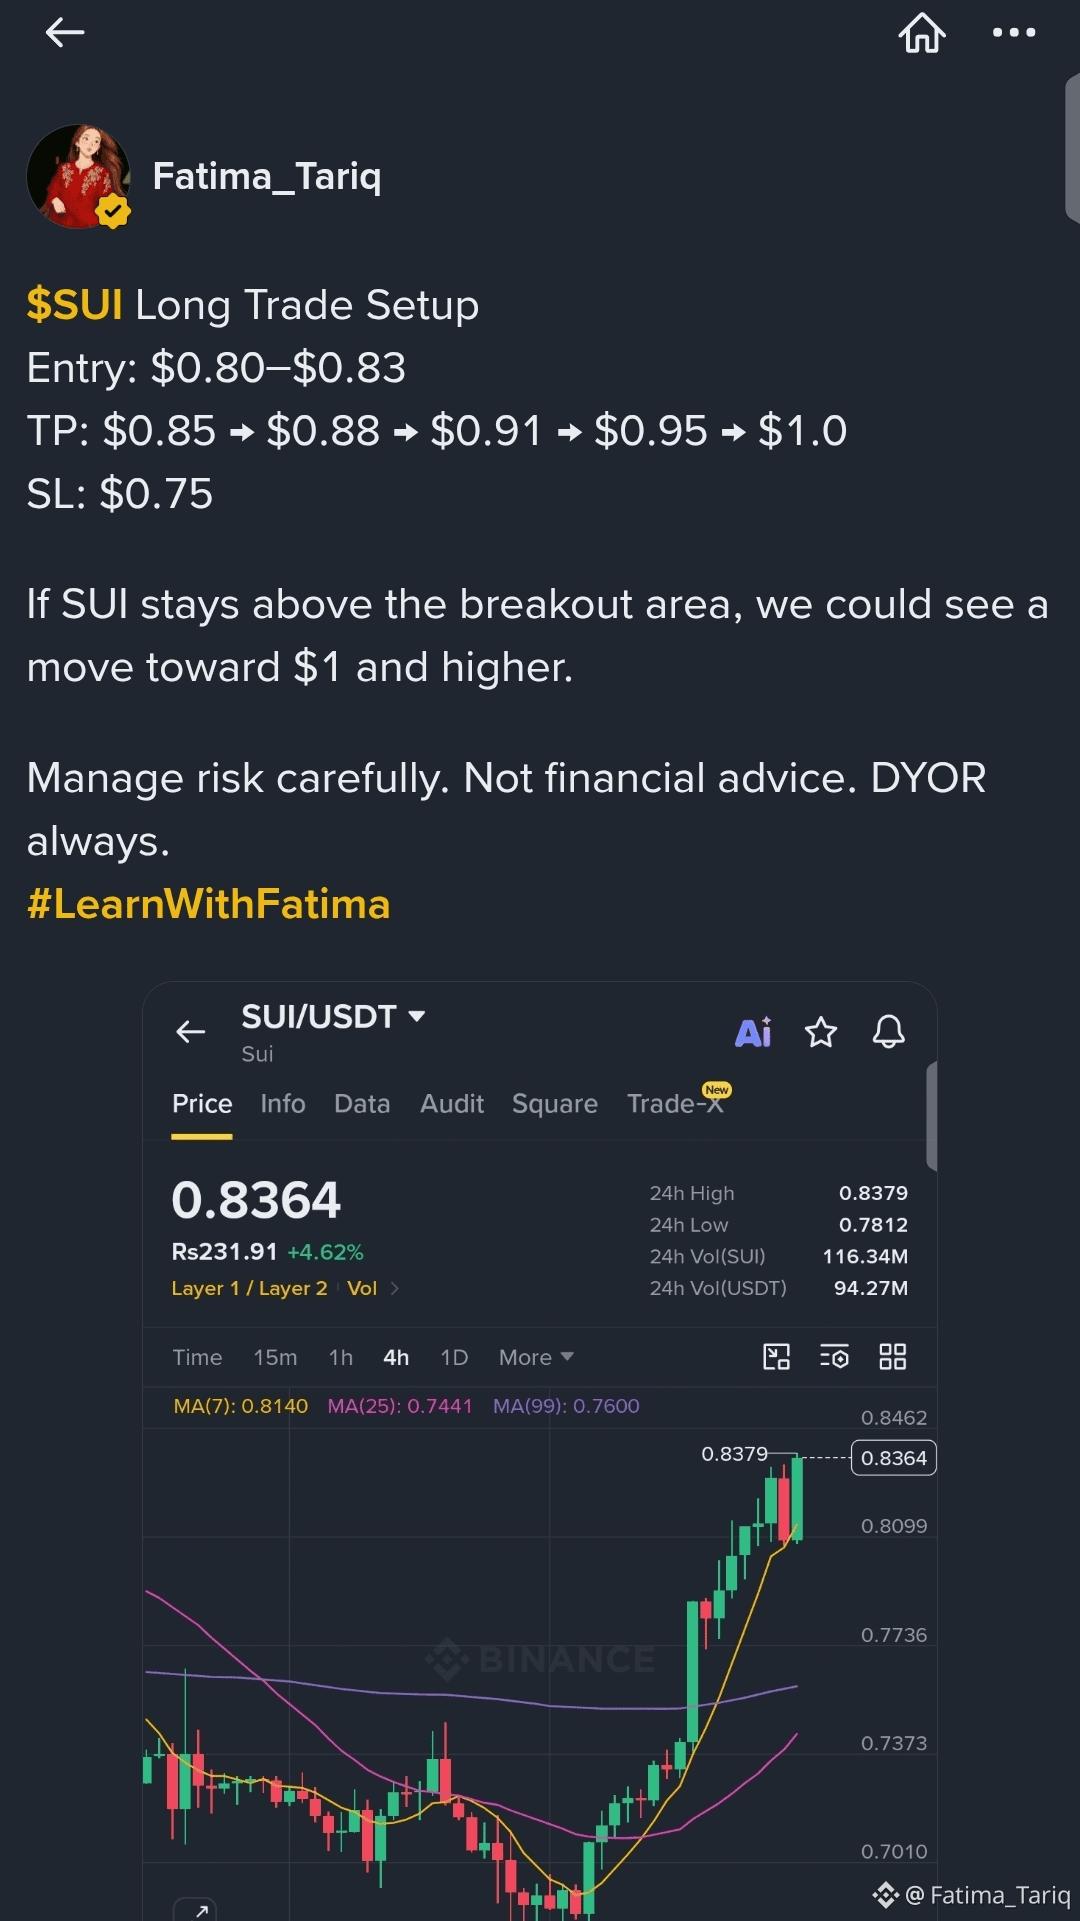
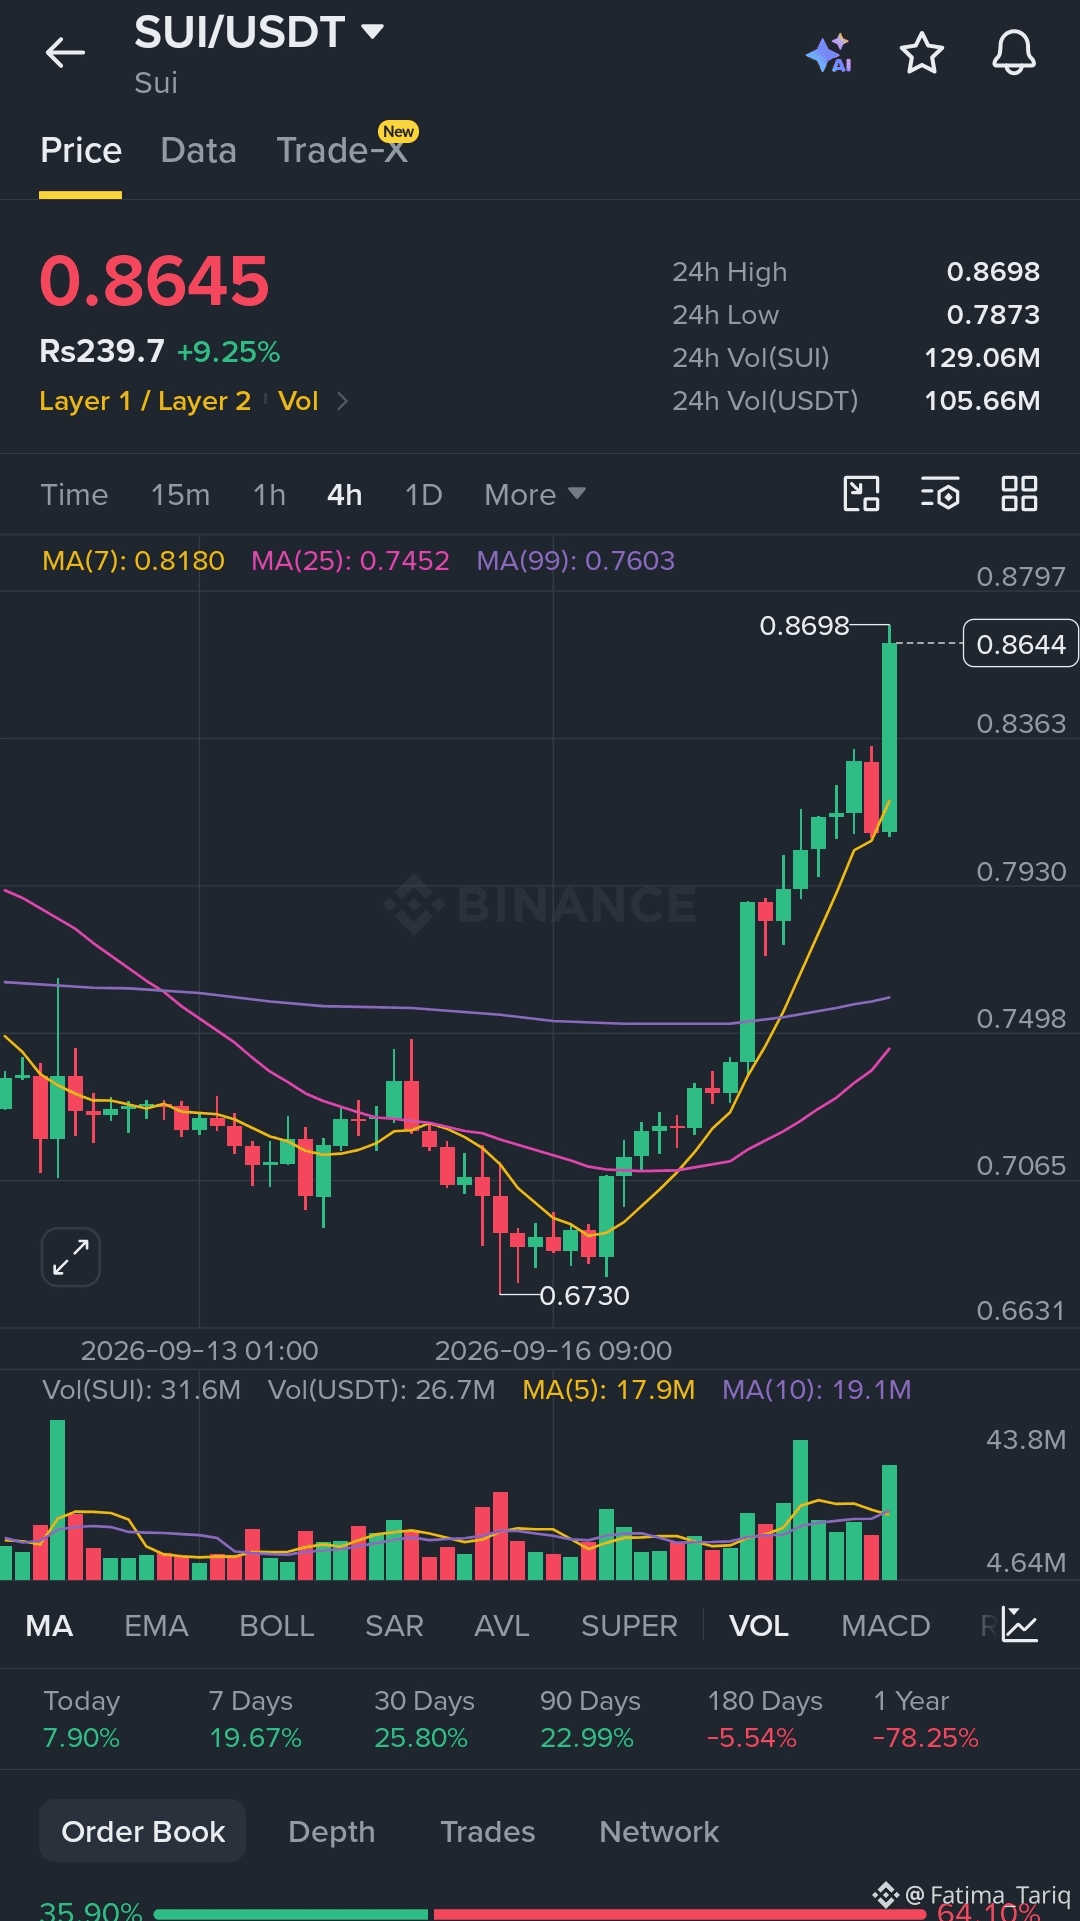
¡Felicitaciones🎉🥳$SUI
¡Primeros Tp se han realizado con éxito 😁
Esperando que los demás Tp también lo hagan...
#LearnWithFatima
{future}(SUIUSDT)
¡Felicitaciones🎉🥳$SUI
¡Primeros Tp se han realizado con éxito 😁
Esperando que los demás Tp también lo hagan...
#LearnWithFatima
¡Primeros Tp se han realizado con éxito 😁
Esperando que los demás Tp también lo hagan...
#LearnWithFatima
Fatima_Tariq
·
--
Alcista$SUI Long Trade Setup
Entrada: $0.80–$0.83
TP: $0.85 → $0.88 → $0.91 → $0.95 → $1.0
SL: $0.75
Si SUI se mantiene por encima de la zona de ruptura, podríamos ver un movimiento hacia $1 y más.
Gestiona el riesgo con cuidado. No es asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
#LearnWithFatima
Entrada: $0.80–$0.83
TP: $0.85 → $0.88 → $0.91 → $0.95 → $1.0
SL: $0.75
Si SUI se mantiene por encima de la zona de ruptura, podríamos ver un movimiento hacia $1 y más.
Gestiona el riesgo con cuidado. No es asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
#LearnWithFatima
4
336
·
--
Alcista
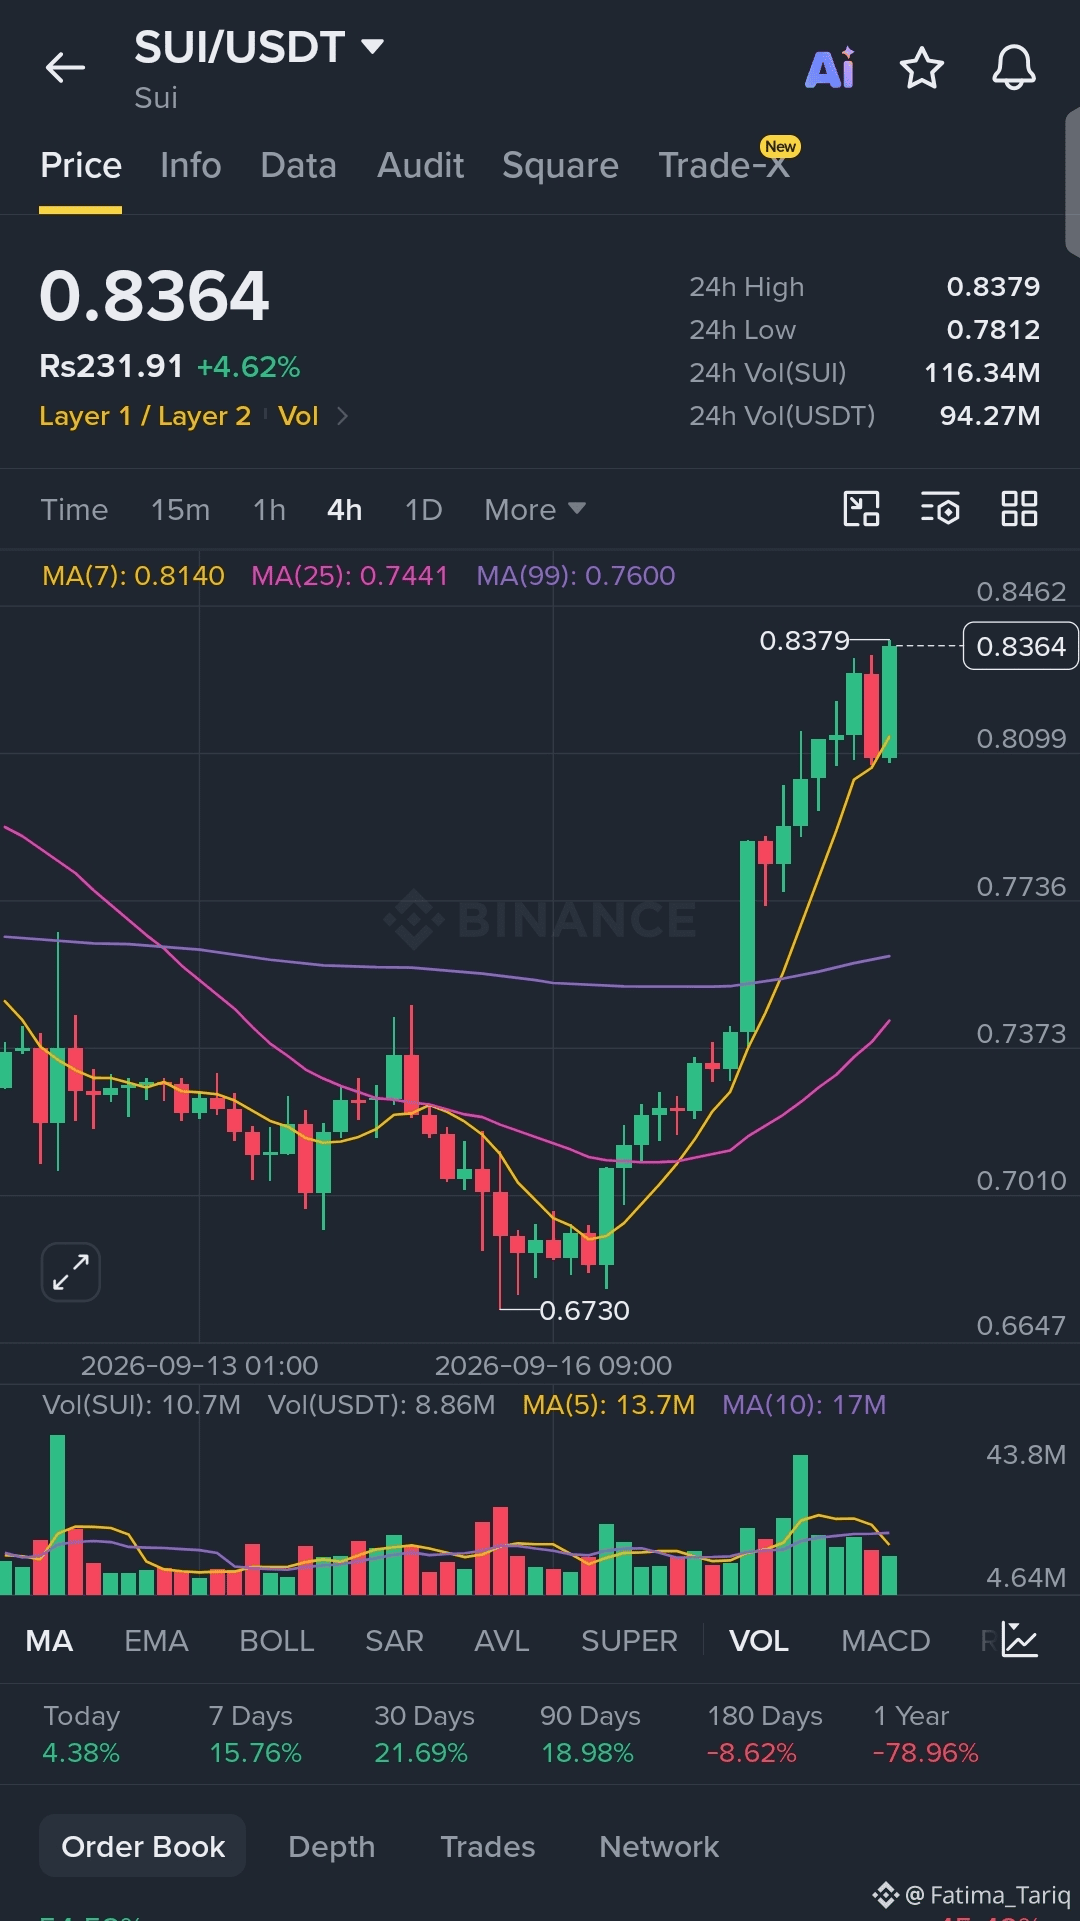
$SUI Long Trade Setup
{future}(SUIUSDT)
Entrada: $0.80–$0.83
TP: $0.85 → $0.88 → $0.91 → $0.95 → $1.0
SL: $0.75
Si SUI se mantiene por encima de la zona de ruptura, podríamos ver un movimiento hacia $1 y más.
Gestiona el riesgo con cuidado. No es asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
#LearnWithFatima
$SUI Long Trade Setup
Entrada: $0.80–$0.83
TP: $0.85 → $0.88 → $0.91 → $0.95 → $1.0
SL: $0.75
Si SUI se mantiene por encima de la zona de ruptura, podríamos ver un movimiento hacia $1 y más.
Gestiona el riesgo con cuidado. No es asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
#LearnWithFatima
Entrada: $0.80–$0.83
TP: $0.85 → $0.88 → $0.91 → $0.95 → $1.0
SL: $0.75
Si SUI se mantiene por encima de la zona de ruptura, podríamos ver un movimiento hacia $1 y más.
Gestiona el riesgo con cuidado. No es asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
#LearnWithFatima
1
6
876
·
--
Alcista
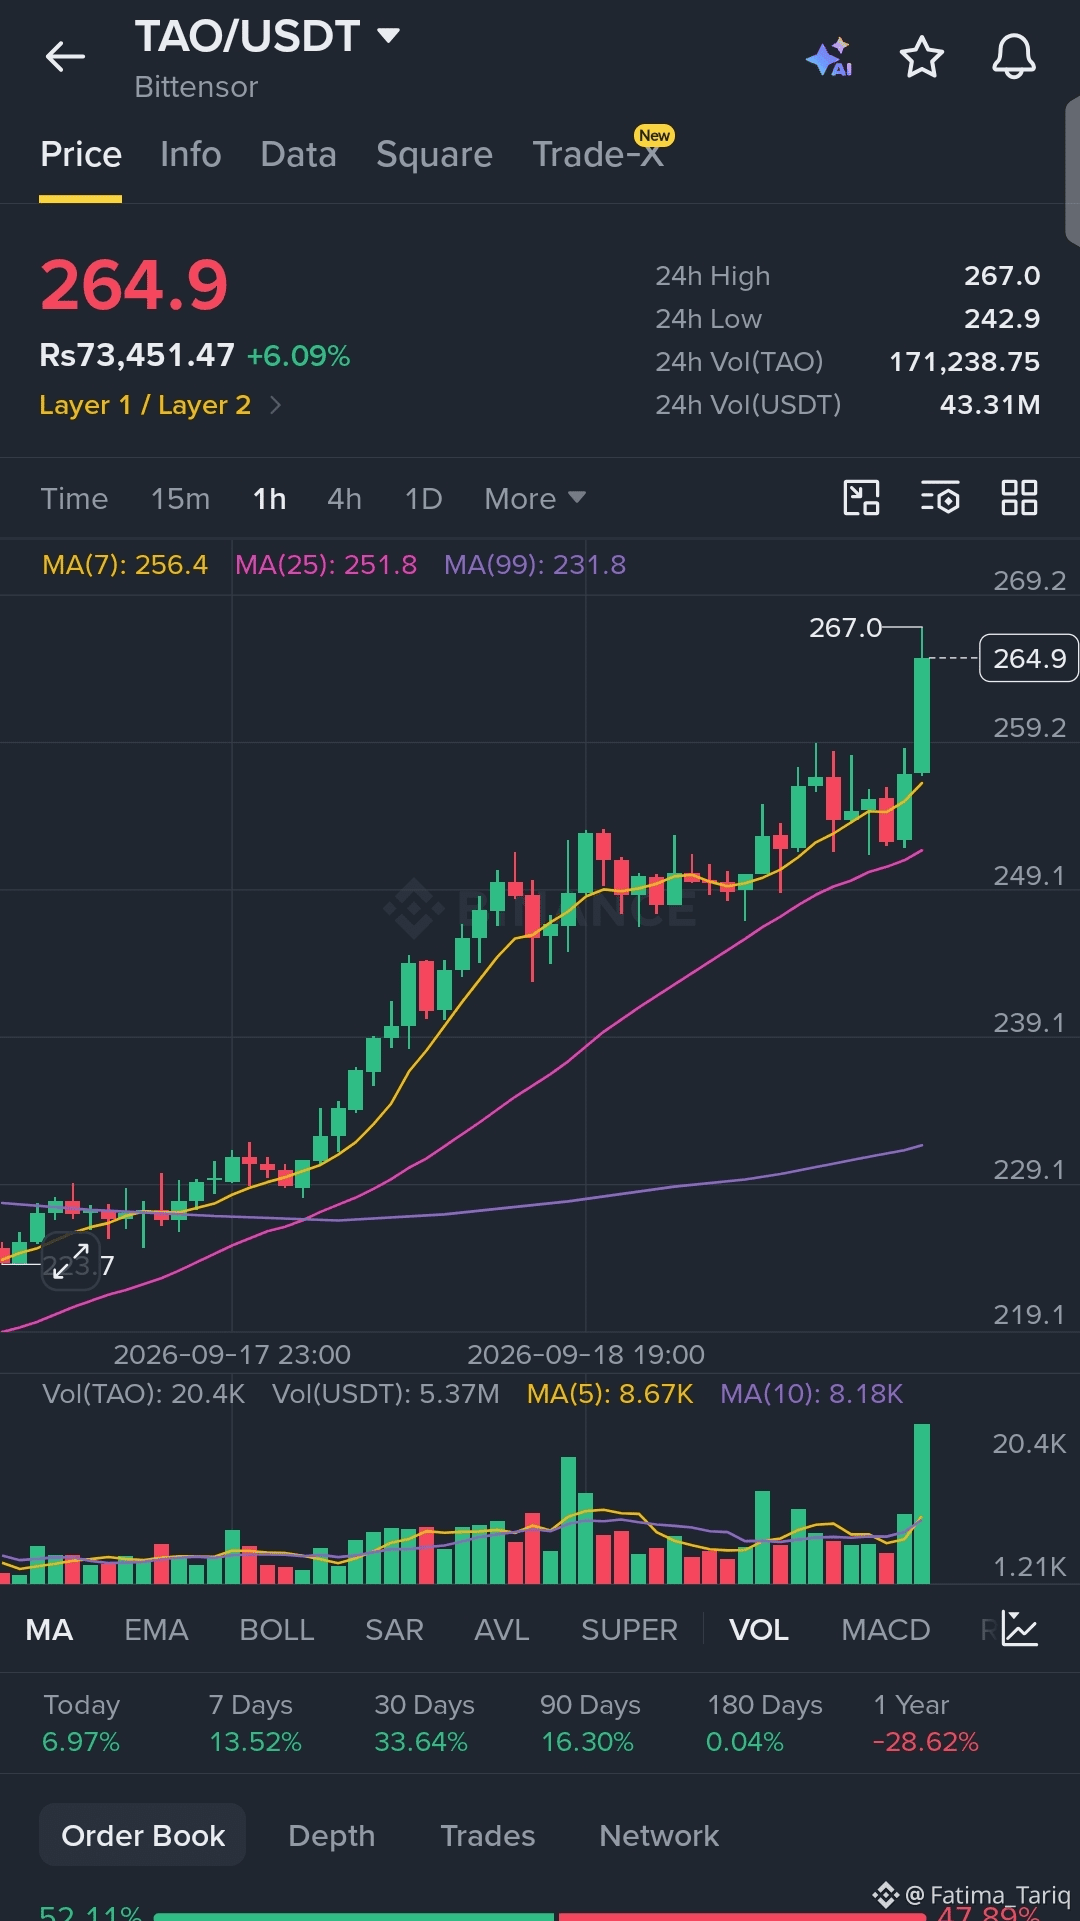
$TAO Long Trade setup
{future}(TAOUSDT)
$TAO está manteniendo una tendencia alcista con máximos más altos y mínimos más altos, mientras el precio permanece por encima de las medias móviles clave. La zona de $260–$270 es el área que estoy vigilando para las entradas.
El nivel principal es la resistencia en $290. Una ruptura limpia y mantenimiento por encima de $290 podría abrir el camino hacia:
TP1: $279, TP2: $328 ,TP3: $399,
TP4: $399, TP5: $480 , SL: $238 .
Para mí, la confirmación clave es la fortaleza respaldada por volumen por encima de $290. Si ese nivel se rompe y se mantiene, la estructura podría continuar expandiéndose hacia arriba.
No es asesoramiento financiero. Investiga por tu cuenta siempre.
#LearnWithFatima
$TAO Long Trade setup
$TAO está manteniendo una tendencia alcista con máximos más altos y mínimos más altos, mientras el precio permanece por encima de las medias móviles clave. La zona de $260–$270 es el área que estoy vigilando para las entradas.
El nivel principal es la resistencia en $290. Una ruptura limpia y mantenimiento por encima de $290 podría abrir el camino hacia:
TP1: $279, TP2: $328 ,TP3: $399,
TP4: $399, TP5: $480 , SL: $238 .
Para mí, la confirmación clave es la fortaleza respaldada por volumen por encima de $290. Si ese nivel se rompe y se mantiene, la estructura podría continuar expandiéndose hacia arriba.
No es asesoramiento financiero. Investiga por tu cuenta siempre.
#LearnWithFatima
2
5
406
·
--
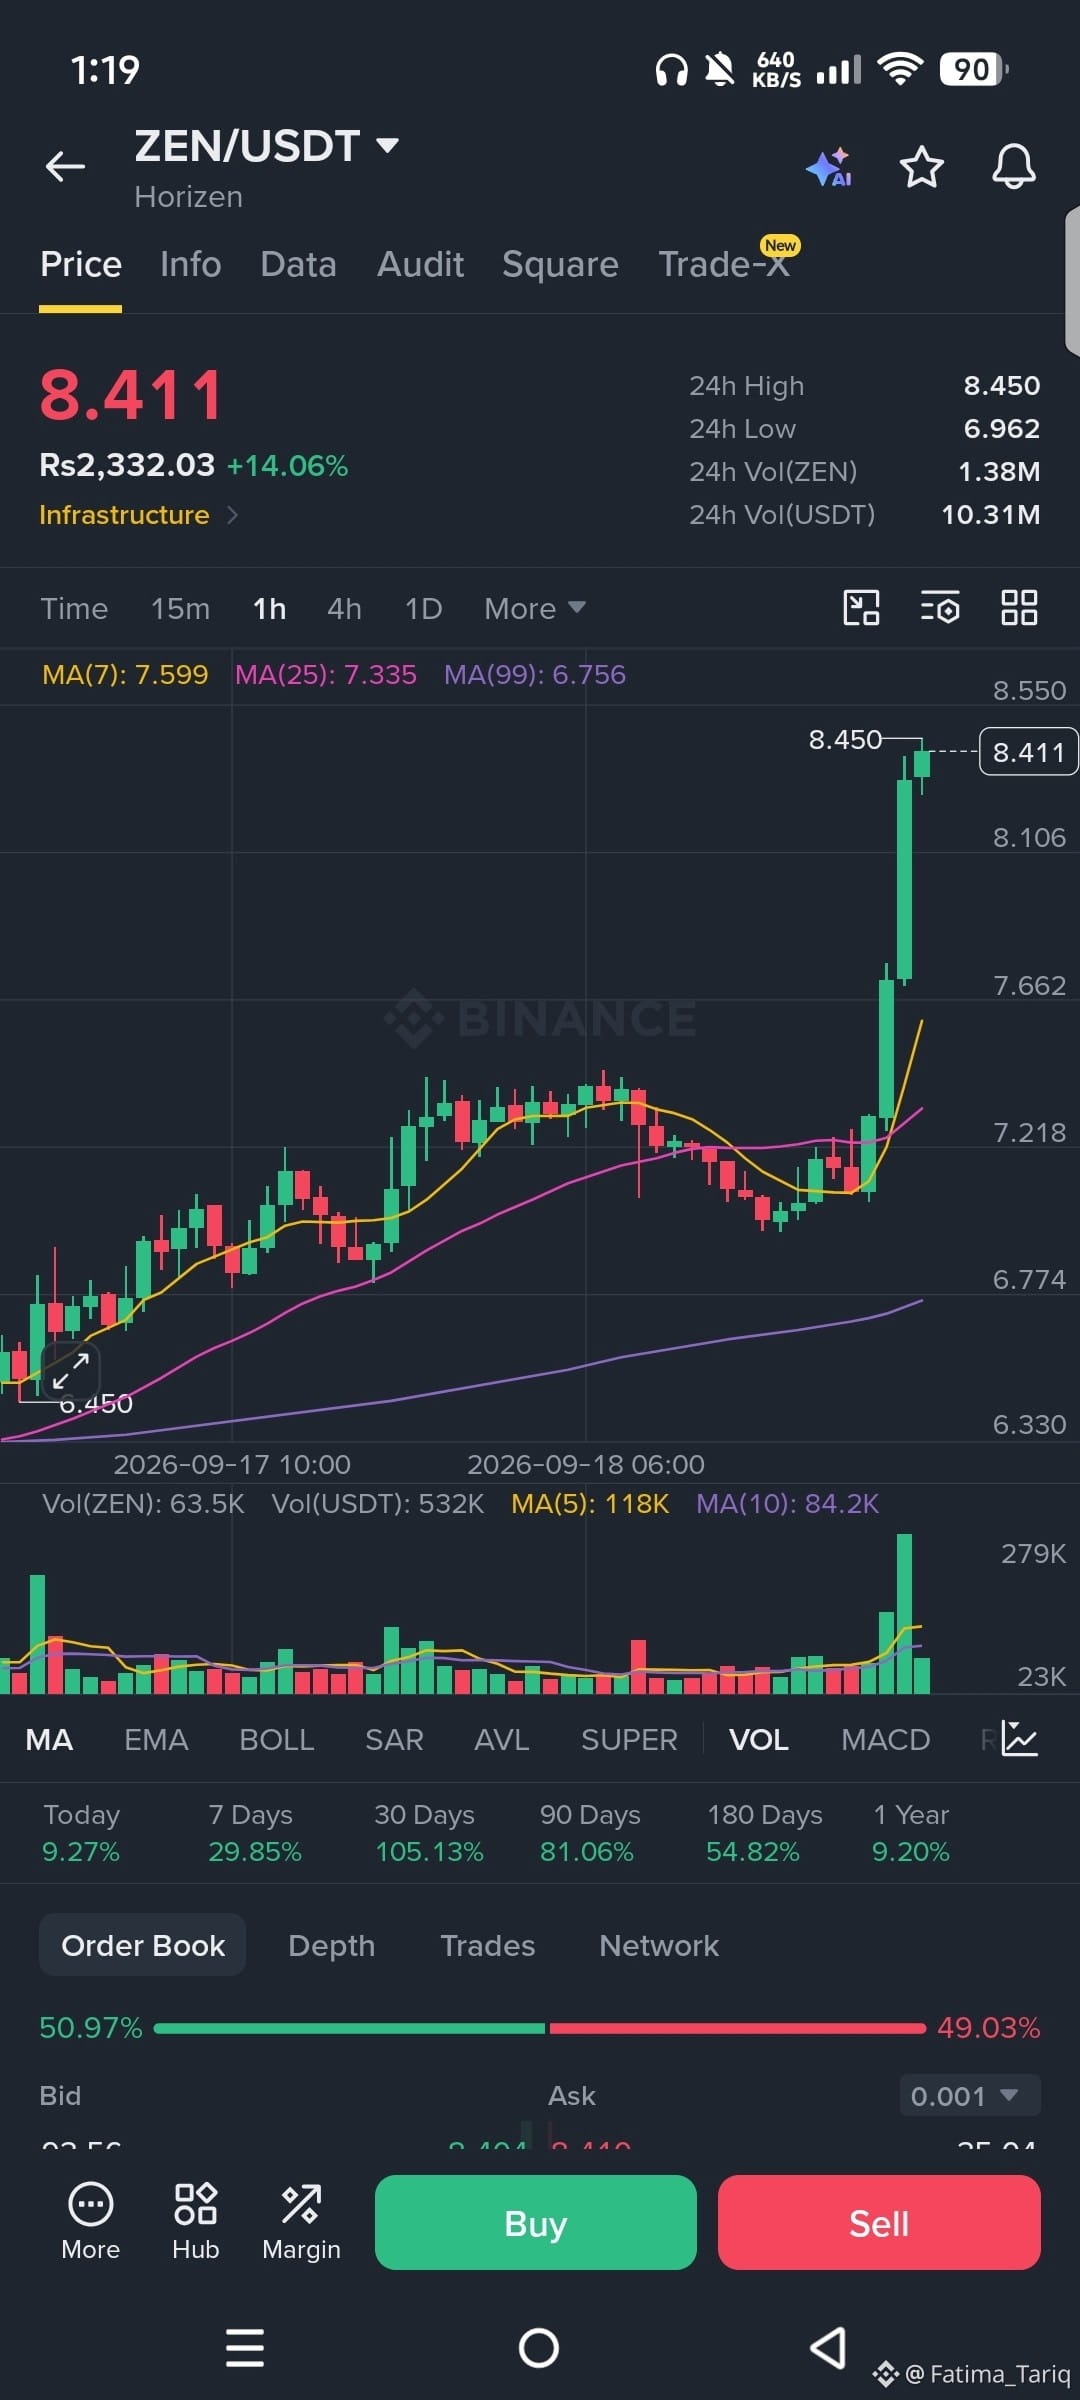
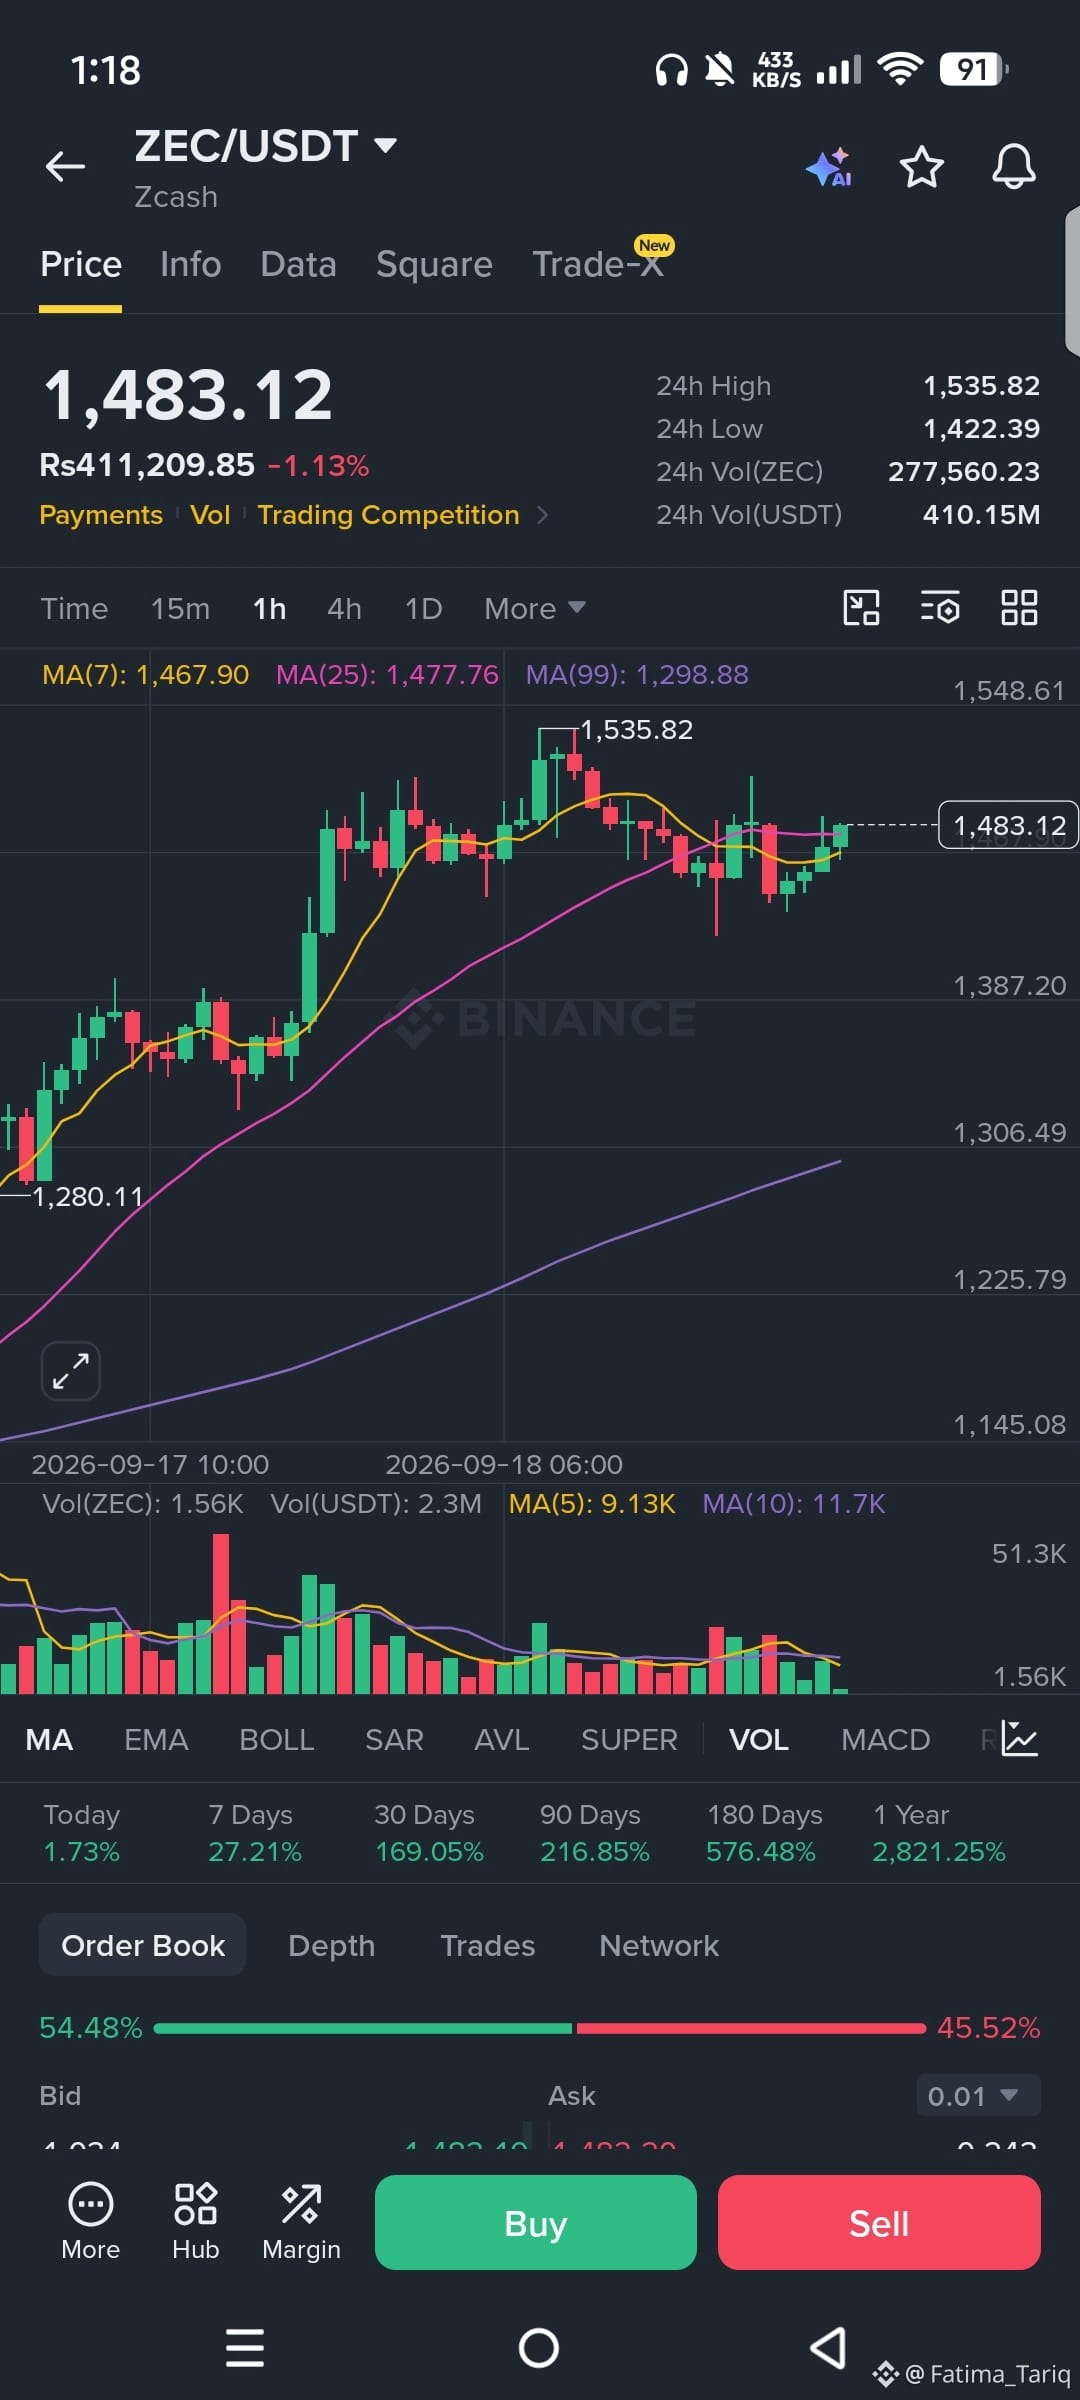
Tanto el $ZEC como el $ZEN se desarrollaron como estaba previsto. 🎯
Los TPs se alcanzaron con éxito, con beneficios adicionales registrados en el camino. Espero que la familia #LearnWithFatima haya asegurado sus ganancias y haya salido de forma segura.
No es asesoramiento financiero.
Realiza siempre tu propia investigación (DYOR) y gestiona tu riesgo.
{future}(ZECUSDT)
{spot}(ZENUSDT)
Tanto el $ZEC como el $ZEN se desarrollaron como estaba previsto. 🎯
Los TPs se alcanzaron con éxito, con beneficios adicionales registrados en el camino. Espero que la familia #LearnWithFatima haya asegurado sus ganancias y haya salido de forma segura.
No es asesoramiento financiero.
Realiza siempre tu propia investigación (DYOR) y gestiona tu riesgo.
Los TPs se alcanzaron con éxito, con beneficios adicionales registrados en el camino. Espero que la familia #LearnWithFatima haya asegurado sus ganancias y haya salido de forma segura.
No es asesoramiento financiero.
Realiza siempre tu propia investigación (DYOR) y gestiona tu riesgo.
Fatima_Tariq
·
--
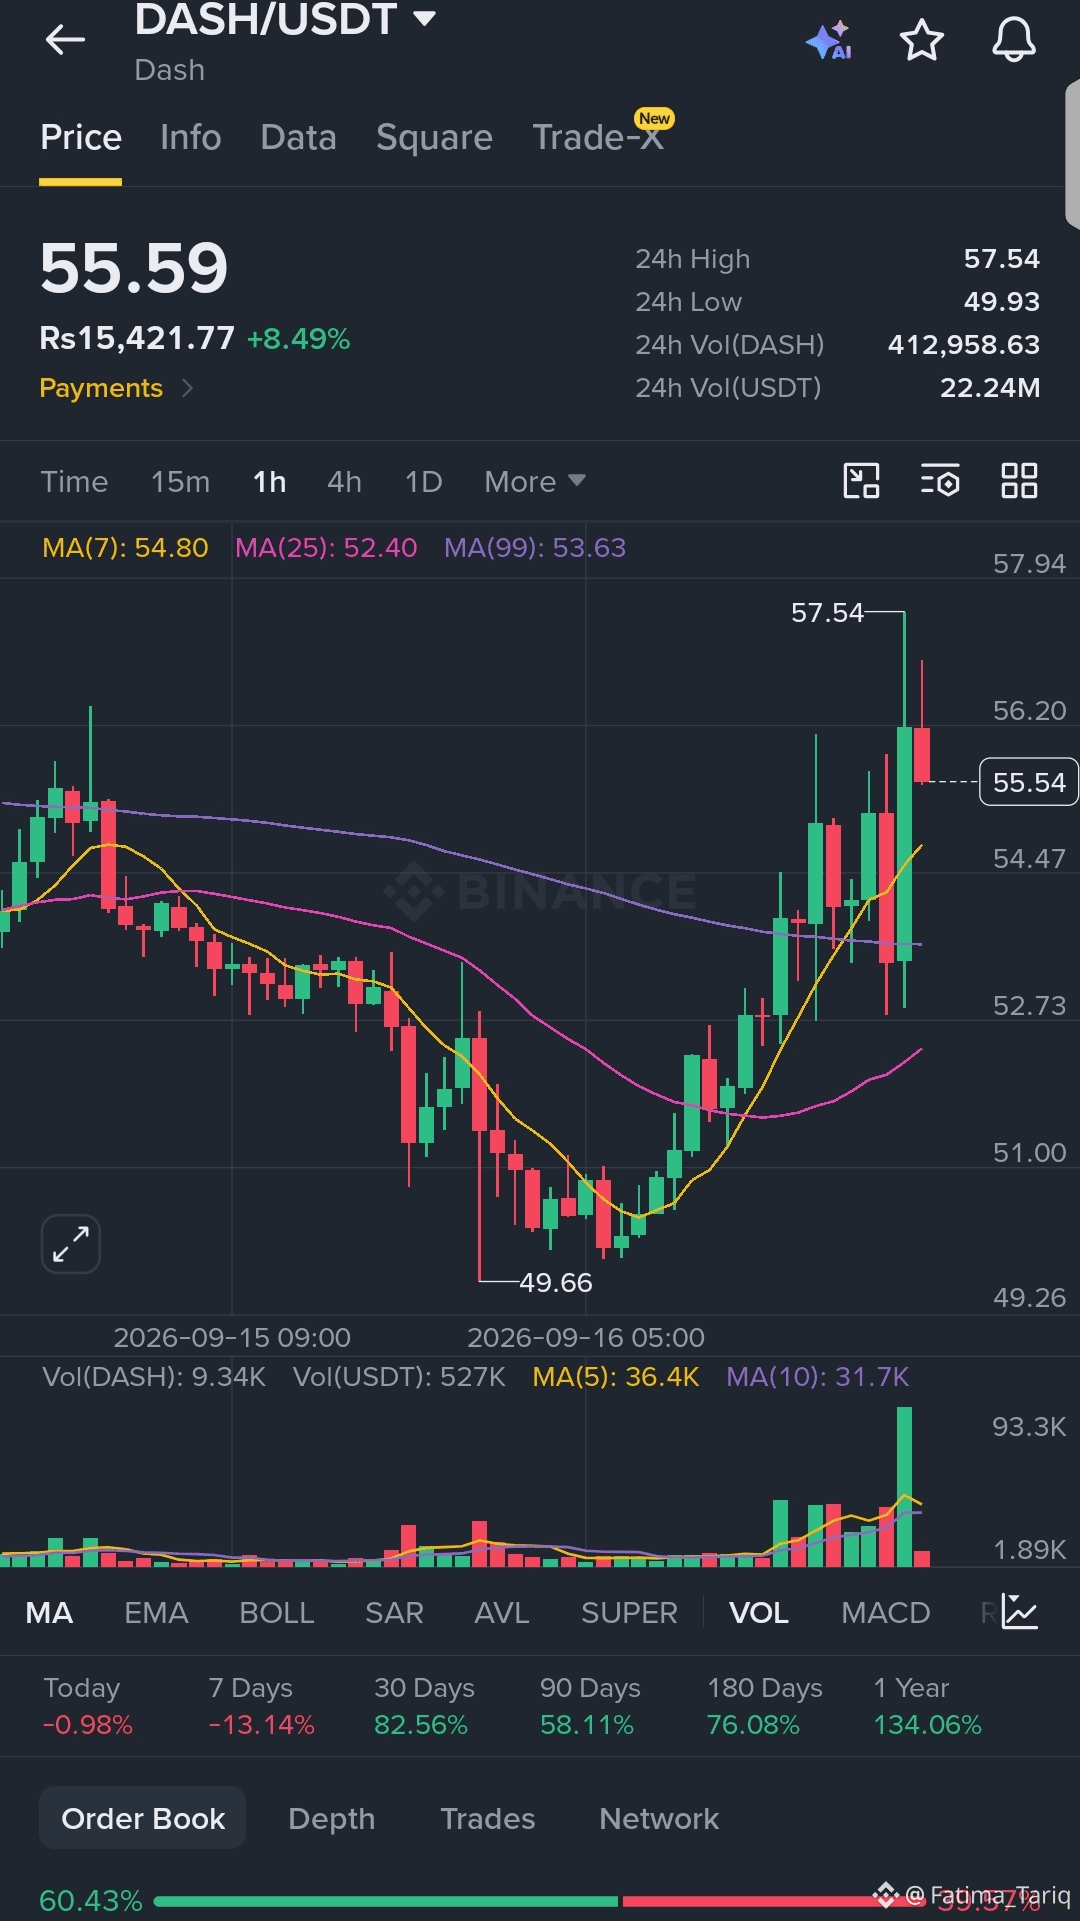
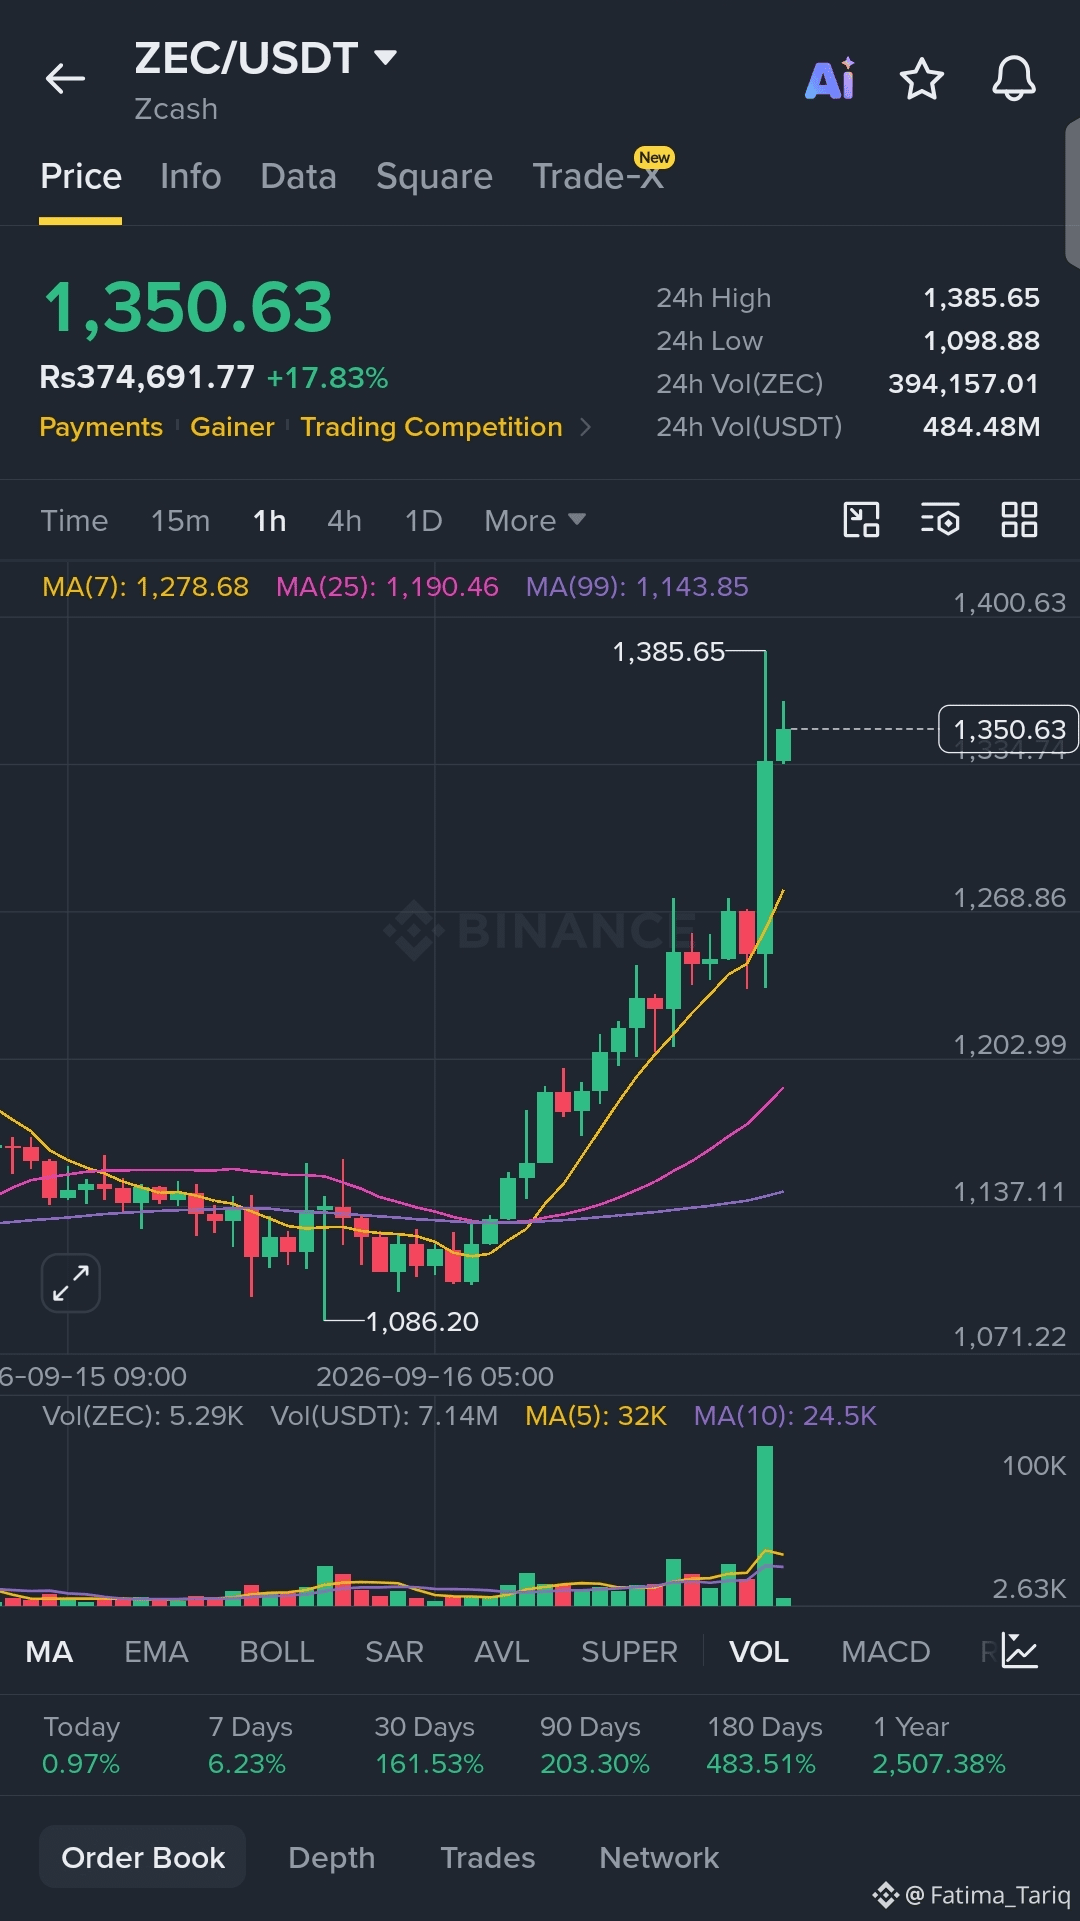
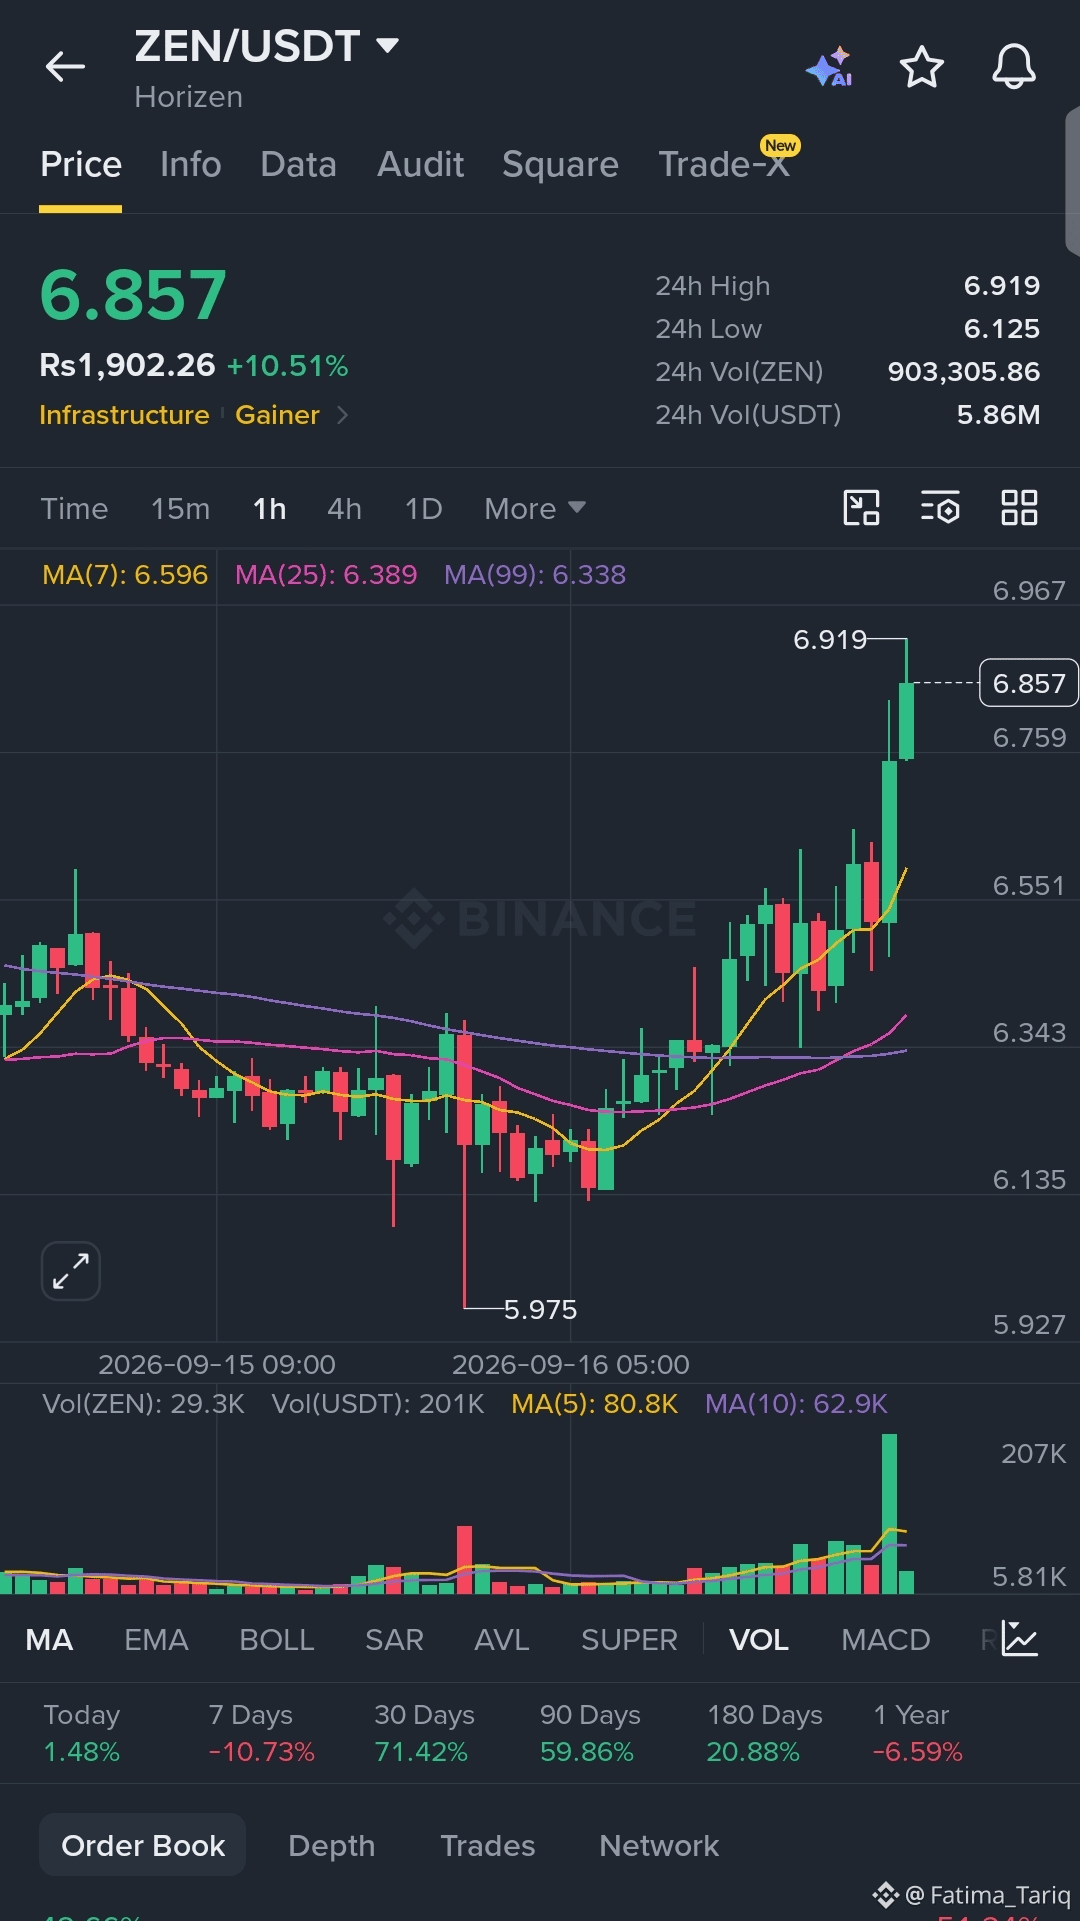
AlcistaConfiguración de Operación ZEC / DASH / ZEN 👀
$ZEC : Ruptura de $1,340 → $1,400 / $1,500
Entrada: $1,330–$1,360
Invalidación: por debajo de $1,280
$DASH : Ruptura de $56 → $62 / $70
Entrada: $54–$57
Invalidación: por debajo de $51
$ZEN : Ruptura de $6.80 → $7.50 / $8.20
Entrada: $6.60–$6.85
Invalidación: por debajo de $6.20
#ZEC tiene el mayor impulso, mientras que #DASH y #ZEN son las operaciones de alcance (catch-up). ZEC recientemente cerró alrededor de $1,263 después de un movimiento diario del 13.8%, mostrando cuán volátil es esta rotación.
No es un consejo financiero. Investiga por tu cuenta (DYOR) siempre .
#LearnWithFatima #ZcashRises6%
4
798
·
--
Alcista
Configuración de Operación ZEC / DASH / ZEN 👀
$ZEC : Ruptura de $1,340 → $1,400 / $1,500
Entrada: $1,330–$1,360
Invalidación: por debajo de $1,280
$DASH : Ruptura de $56 → $62 / $70
Entrada: $54–$57
Invalidación: por debajo de $51
$ZEN : Ruptura de $6.80 → $7.50 / $8.20
Entrada: $6.60–$6.85
Invalidación: por debajo de $6.20
#ZEC tiene el mayor impulso, mientras que #DASH y #ZEN son las operaciones de alcance (catch-up). ZEC recientemente cerró alrededor de $1,263 después de un movimiento diario del 13.8%, mostrando cuán volátil es esta rotación.
No es un consejo financiero. Investiga por tu cuenta (DYOR) siempre .
#LearnWithFatima #ZcashRises6%
2
5
867
·
--
Bajista
𝗙𝗲𝗱 𝗲𝗻𝗰𝗮𝗿𝗴𝗮 𝗲𝘅𝗮𝗰𝘁𝗮𝗺𝗲𝗻𝘁𝗲 𝗲𝗹 𝗽𝗿𝗶𝗺𝗲𝗿 𝗺𝗼𝗺𝗲𝗻𝘁𝗼 𝗱𝗲𝘀𝗱𝗲 2023. 𝗔𝗵𝗼𝗿𝗮 𝗹𝗮 𝗽𝗿𝗲𝗴𝘂𝗻𝘁𝗮 𝗿𝗲𝗮𝗹 𝗲𝘀: 𝗖𝗼𝗻𝘀𝗲𝗴𝘂𝗶𝗿 𝗱𝗲𝘀𝗽𝘂𝗲𝘀?
La Reserva Federal entregó el movimiento que los mercados estaban observando.
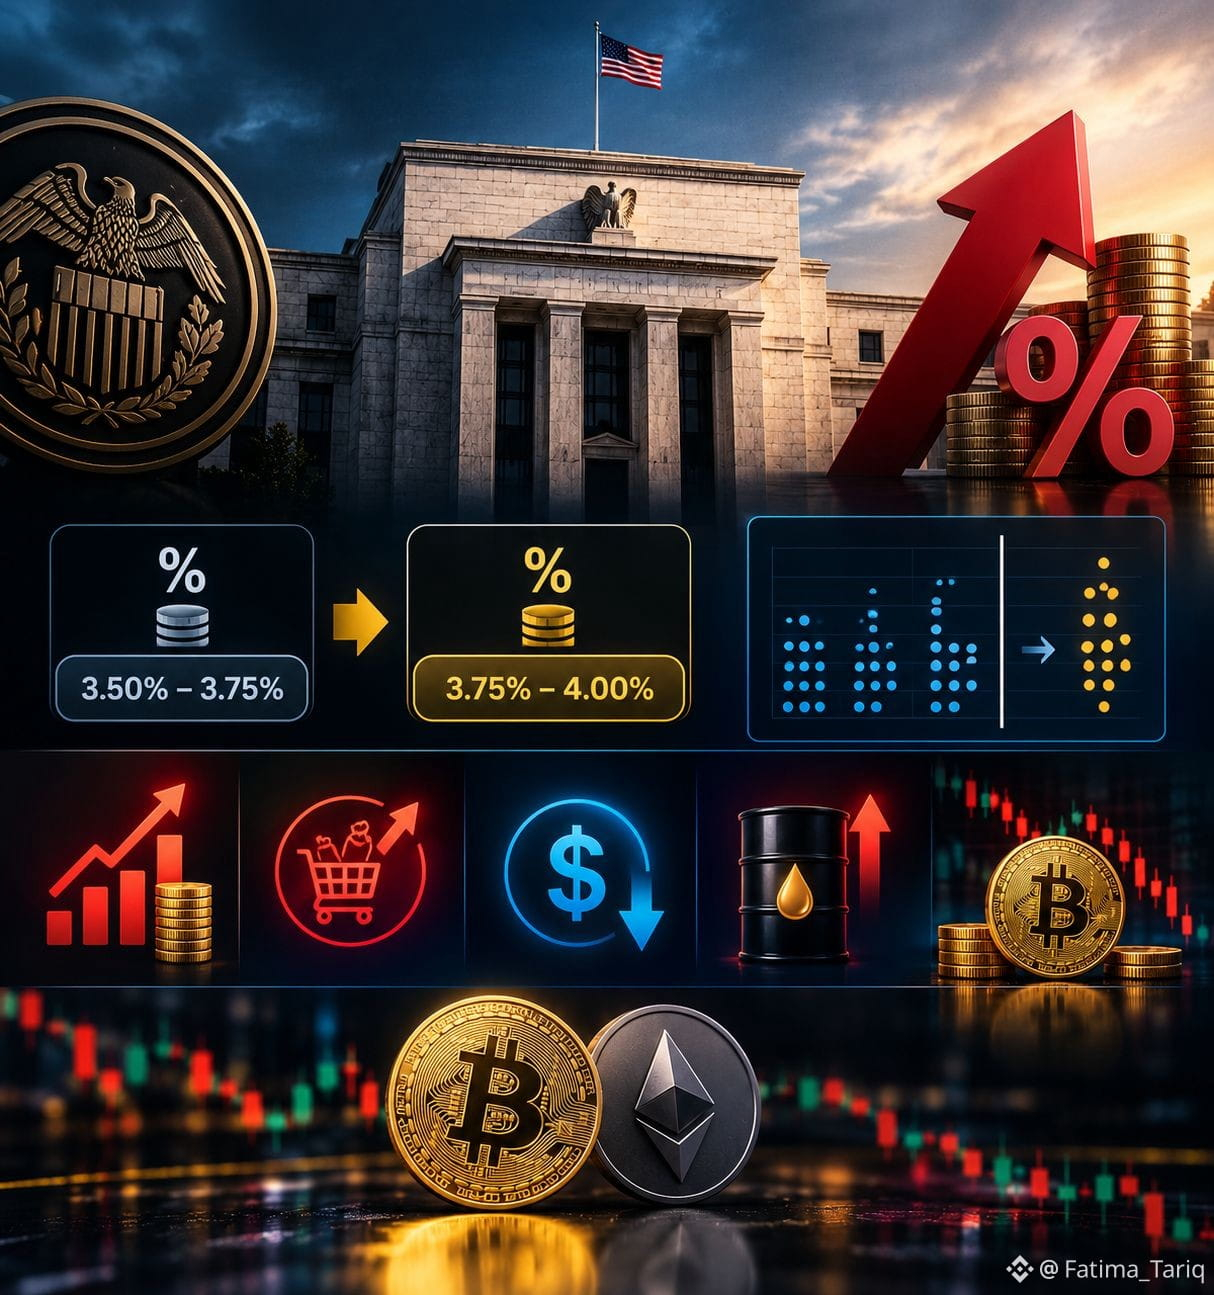
El 16 de septiembre de 2026, la Reserva Federal subió las tasas en 25 pb, llevando el rango objetivo del 3.50%–3.75% al 3.75%–4.00%. Fue la primera alza desde julio de 2023.
Pero la propia subida de tasas no fue la mayor sorpresa. Los mercados ya la habían incorporado en gran medida, con aproximadamente 92–94% de probabilidades antes de la decisión.
𝗤𝘂é 𝗰𝗼 𝗺𝗮𝘁𝗲𝗿𝗶𝗮 𝗽𝗮𝗿𝗮 𝗲𝗹 𝗰𝗿𝘆𝗽𝘁𝗼 𝗲𝗻 𝗲𝘀𝘁𝗲 𝗺𝗼𝗺𝗲𝗻𝘁𝗼?
1️⃣ El gráfico de puntos Las proyecciones de la Fed apuntan a una subida más de 25 pb en 2026, mientras que los responsables esperan que las tasas se mantengan elevadas a través de 2027.
2️⃣ La inflación sigue siendo el problema La Fed elevó su proyección de inflación para 2026 a 3.7%, muy por encima de su objetivo del 2%.
3️⃣ El BTC entró a la decisión bajo presión Bitcoin se negociaba alrededor de $75.9K antes de la decisión, después de caer aproximadamente 4% el martes, tras el fallido voto en el Senado sobre la Ley CLARITY.
Así que no miraría solo el titular “la Fed sube las tasas”.
La pregunta más importante para el cripto es si esto se convierte en una subida aislada o el comienzo de un nuevo ciclo de endurecimiento.
Para $BTC y $ETH , las expectativas de liquidez, los rendimientos del Tesoro, el dólar y la guía a futuro de Powell/Warsh pueden importar más que el titular de 25 pb en sí.
Se esperaba la decisión de tasas.
El camino desde aquí es lo que el mercado tiene que digerir. #FedRateWatch
#LearnWithFatima
5
522
·
--
Bajista
La votación de la Ley CLARITY acaba de demostrar lo rápido que el cripto puede recalibrar las expectativas políticas.
El Senado no logró alcanzar los 60 votos necesarios para avanzar la Digital Asset Market Clarity Act, dejando en pausa meses de negociaciones. El BTC cayó hacia $75K, mientras que el ETH, XRP y el mercado más amplio de altcoins también sufrieron presión.
Pero creo que el problema mayor no es solo la votación.
El mercado está entrando en una ventana macro mucho más difícil. El rendimiento del Tesoro de EE. UU. a 10 años superó el 5% el 15 de septiembre, su nivel más alto desde 2007, mientras que los mercados ya están descontando con fuerza una subida de 25 pb por parte de la Fed.
Eso crea un doble punto de presión para el cripto:
• Regresa la incertidumbre regulatoria cuando CLARITY se estanca
• Los rendimientos más altos hacen menos atractivos a los activos de riesgo
• El BTC está probando la zona de $75K-$76K
• Las altcoins enfrentan una sensibilidad aún mayor a la liquidez
Lo interesante es que el fracaso de CLARITY no fue del todo inesperado. Los mercados de predicción ya habían reducido significativamente la probabilidad de aprobación.
Así que la pregunta ahora no es simplemente, “¿Se recuperará el BTC?”
La cuestión es si el BTC puede sostener esta zona mientras los mercados digieren condiciones monetarias más estrictas, suben los rendimientos del Tesoro y reaparece la incertidumbre sobre la regulación del cripto en EE. UU.
Para mí, $75K se está convirtiendo en una línea importante a vigilar.
$BTC $ETH
#FedRateWatch
#LearnWithFatima
#ClarityActOddsHalveOnPolymarket
{future}(ETHUSDT)
{future}(BTCUSDT)
La votación de la Ley CLARITY acaba de demostrar lo rápido que el cripto puede recalibrar las expectativas políticas.
El Senado no logró alcanzar los 60 votos necesarios para avanzar la Digital Asset Market Clarity Act, dejando en pausa meses de negociaciones. El BTC cayó hacia $75K, mientras que el ETH, XRP y el mercado más amplio de altcoins también sufrieron presión.
Pero creo que el problema mayor no es solo la votación.
El mercado está entrando en una ventana macro mucho más difícil. El rendimiento del Tesoro de EE. UU. a 10 años superó el 5% el 15 de septiembre, su nivel más alto desde 2007, mientras que los mercados ya están descontando con fuerza una subida de 25 pb por parte de la Fed.
Eso crea un doble punto de presión para el cripto:
• Regresa la incertidumbre regulatoria cuando CLARITY se estanca
• Los rendimientos más altos hacen menos atractivos a los activos de riesgo
• El BTC está probando la zona de $75K-$76K
• Las altcoins enfrentan una sensibilidad aún mayor a la liquidez
Lo interesante es que el fracaso de CLARITY no fue del todo inesperado. Los mercados de predicción ya habían reducido significativamente la probabilidad de aprobación.
Así que la pregunta ahora no es simplemente, “¿Se recuperará el BTC?”
La cuestión es si el BTC puede sostener esta zona mientras los mercados digieren condiciones monetarias más estrictas, suben los rendimientos del Tesoro y reaparece la incertidumbre sobre la regulación del cripto en EE. UU.
Para mí, $75K se está convirtiendo en una línea importante a vigilar.
$BTC $ETH
#FedRateWatch
#LearnWithFatima
#ClarityActOddsHalveOnPolymarket
Fatima_Tariq
·
--
BajistaLas probabilidades de la Ley CLARITY se desplomaron. ¿La regulación de criptomonedas está perdiendo impulso?
La Ley CLARITY se enfrenta a su mayor prueba hasta ahora.
Solo ayer, las probabilidades de los mercados de predicción de que el proyecto se convierta en ley en 2026 habían subido hasta cerca del 30%, después de que los senadores republicanos publicaran una versión revisada con más de 120 cambios destinados a abordar las preocupaciones de los demócratas.
Pero antes de la votación procedimental de hoy en el Senado, esas probabilidades han caído con fuerza de nuevo, con reportes que muestran que la cotización de Polymarket se acerca a los dígitos medios de la adolescencia.
Y es aquí donde el umbral de 60 votos se vuelve crucial.
Los republicanos tienen 53 escaños en el Senado, lo que significa que el proyecto necesita al menos 7 demócratas o independientes para cruzar la línea y avanzar.
Lo que me interesa es que el mercado no se limita a reaccionar a si la regulación de cripto es “buena” o “mala”.
Lo que está valorando es el riesgo político de ejecución.
El proyecto revisado incluye cambios importantes sobre ética, DeFi y supervisión regulatoria, pero persisten los desacuerdos sobre las reglas de las stablecoins, los intereses cripto relacionados con Trump y el marco regulatorio exacto.
Así que, para BTC y ETH, yo no trataría la Ley CLARITY como un catalizador alcista automático.
Si se aseguran 60 votos:
→ la incertidumbre regulatoria podría disminuir
→ la confianza institucional podría mejorar
→ el mercado cripto más amplio de EE. UU. podría obtener un marco más claro
Si la votación fracasa:
→ las expectativas de que se apruebe en 2026 podrían deteriorarse rápidamente
→ la incertidumbre regulatoria permanece
→ las criptos podrían seguir operando alrededor de titulares políticos en lugar de fundamentos
La lección más grande para mí es sencilla:
Una probabilidad del 30% nunca fue una garantía. Y una caída brusca no significa que el proyecto esté muerto de forma permanente.
La votación de hoy trata de si la legislación puede avanzar.
La pregunta real es: ¿pueden 60 senadores ponerse de acuerdo sobre cómo debería verse realmente la “claridad” en criptomonedas?
#ClarityActOddsHalveOnPolymarket
#LearnWithFatima $BTC $ETH
6
444
·
--
Bajista
Las probabilidades de la Ley CLARITY se desplomaron. ¿La regulación de criptomonedas está perdiendo impulso?
La Ley CLARITY se enfrenta a su mayor prueba hasta ahora.
Solo ayer, las probabilidades de los mercados de predicción de que el proyecto se convierta en ley en 2026 habían subido hasta cerca del 30%, después de que los senadores republicanos publicaran una versión revisada con más de 120 cambios destinados a abordar las preocupaciones de los demócratas.
Pero antes de la votación procedimental de hoy en el Senado, esas probabilidades han caído con fuerza de nuevo, con reportes que muestran que la cotización de Polymarket se acerca a los dígitos medios de la adolescencia.
Y es aquí donde el umbral de 60 votos se vuelve crucial.
Los republicanos tienen 53 escaños en el Senado, lo que significa que el proyecto necesita al menos 7 demócratas o independientes para cruzar la línea y avanzar.
Lo que me interesa es que el mercado no se limita a reaccionar a si la regulación de cripto es “buena” o “mala”.
Lo que está valorando es el riesgo político de ejecución.
El proyecto revisado incluye cambios importantes sobre ética, DeFi y supervisión regulatoria, pero persisten los desacuerdos sobre las reglas de las stablecoins, los intereses cripto relacionados con Trump y el marco regulatorio exacto.
Así que, para BTC y ETH, yo no trataría la Ley CLARITY como un catalizador alcista automático.
Si se aseguran 60 votos:
→ la incertidumbre regulatoria podría disminuir
→ la confianza institucional podría mejorar
→ el mercado cripto más amplio de EE. UU. podría obtener un marco más claro
Si la votación fracasa:
→ las expectativas de que se apruebe en 2026 podrían deteriorarse rápidamente
→ la incertidumbre regulatoria permanece
→ las criptos podrían seguir operando alrededor de titulares políticos en lugar de fundamentos
La lección más grande para mí es sencilla:
Una probabilidad del 30% nunca fue una garantía. Y una caída brusca no significa que el proyecto esté muerto de forma permanente.
La votación de hoy trata de si la legislación puede avanzar.
La pregunta real es: ¿pueden 60 senadores ponerse de acuerdo sobre cómo debería verse realmente la “claridad” en criptomonedas?
#ClarityActOddsHalveOnPolymarket
#LearnWithFatima $BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
Las probabilidades de la Ley CLARITY se desplomaron. ¿La regulación de criptomonedas está perdiendo impulso?
La Ley CLARITY se enfrenta a su mayor prueba hasta ahora.
Solo ayer, las probabilidades de los mercados de predicción de que el proyecto se convierta en ley en 2026 habían subido hasta cerca del 30%, después de que los senadores republicanos publicaran una versión revisada con más de 120 cambios destinados a abordar las preocupaciones de los demócratas.
Pero antes de la votación procedimental de hoy en el Senado, esas probabilidades han caído con fuerza de nuevo, con reportes que muestran que la cotización de Polymarket se acerca a los dígitos medios de la adolescencia.
Y es aquí donde el umbral de 60 votos se vuelve crucial.
Los republicanos tienen 53 escaños en el Senado, lo que significa que el proyecto necesita al menos 7 demócratas o independientes para cruzar la línea y avanzar.
Lo que me interesa es que el mercado no se limita a reaccionar a si la regulación de cripto es “buena” o “mala”.
Lo que está valorando es el riesgo político de ejecución.
El proyecto revisado incluye cambios importantes sobre ética, DeFi y supervisión regulatoria, pero persisten los desacuerdos sobre las reglas de las stablecoins, los intereses cripto relacionados con Trump y el marco regulatorio exacto.
Así que, para BTC y ETH, yo no trataría la Ley CLARITY como un catalizador alcista automático.
Si se aseguran 60 votos:
→ la incertidumbre regulatoria podría disminuir
→ la confianza institucional podría mejorar
→ el mercado cripto más amplio de EE. UU. podría obtener un marco más claro
Si la votación fracasa:
→ las expectativas de que se apruebe en 2026 podrían deteriorarse rápidamente
→ la incertidumbre regulatoria permanece
→ las criptos podrían seguir operando alrededor de titulares políticos en lugar de fundamentos
La lección más grande para mí es sencilla:
Una probabilidad del 30% nunca fue una garantía. Y una caída brusca no significa que el proyecto esté muerto de forma permanente.
La votación de hoy trata de si la legislación puede avanzar.
La pregunta real es: ¿pueden 60 senadores ponerse de acuerdo sobre cómo debería verse realmente la “claridad” en criptomonedas?
#ClarityActOddsHalveOnPolymarket
#LearnWithFatima $BTC $ETH
2
1
5
1.3k
·
--
Artículo
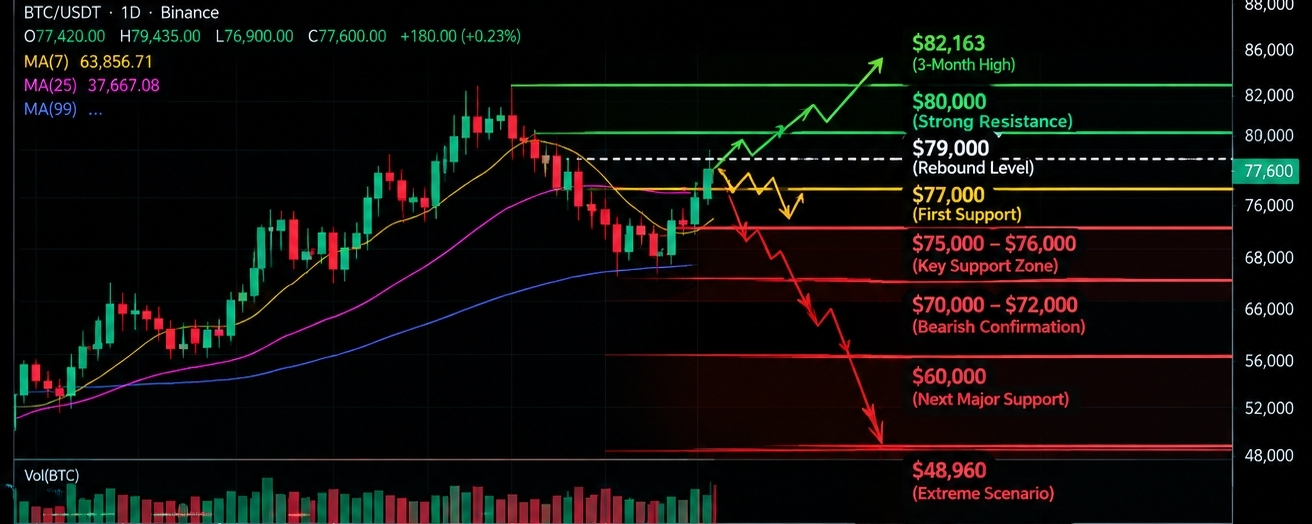
Bitcoin Rebota a $79K, Entonces ¿Por Qué Algunos Traders Piden $48K?Bitcoin recuperó brevemente la zona de $79K el 15 de septiembre, pero el movimiento se enfrió rápidamente y volvió hacia $77K. Eso ha creado dos visiones muy diferentes: algunos traders ven un nuevo intento de recuperación, mientras que otros se preparan para una corrección mucho más profunda hacia $48K.
Para mí, lo importante no es elegir un objetivo. Es observar lo que sucede en los niveles clave y lo que hace después la macrodata.
1. Por qué el escenario de $48K está recibiendo atención
El entorno macro se está volviendo menos favorable para los activos de riesgo.
Rendimiento del Tesoro a 10 años: por encima del 5%, su nivel más alto desde 2007
Bitcoin Rebota a $79K, Entonces ¿Por Qué Algunos Traders Piden $48K?
Bitcoin recuperó brevemente la zona de $79K el 15 de septiembre, pero el movimiento se enfrió rápidamente y volvió hacia $77K. Eso ha creado dos visiones muy diferentes: algunos traders ven un nuevo intento de recuperación, mientras que otros se preparan para una corrección mucho más profunda hacia $48K.
Para mí, lo importante no es elegir un objetivo. Es observar lo que sucede en los niveles clave y lo que hace después la macrodata.
1. Por qué el escenario de $48K está recibiendo atención
El entorno macro se está volviendo menos favorable para los activos de riesgo.
Rendimiento del Tesoro a 10 años: por encima del 5%, su nivel más alto desde 2007
5
1
6
914
·
--
Alcista
{future}(ZECUSDT)
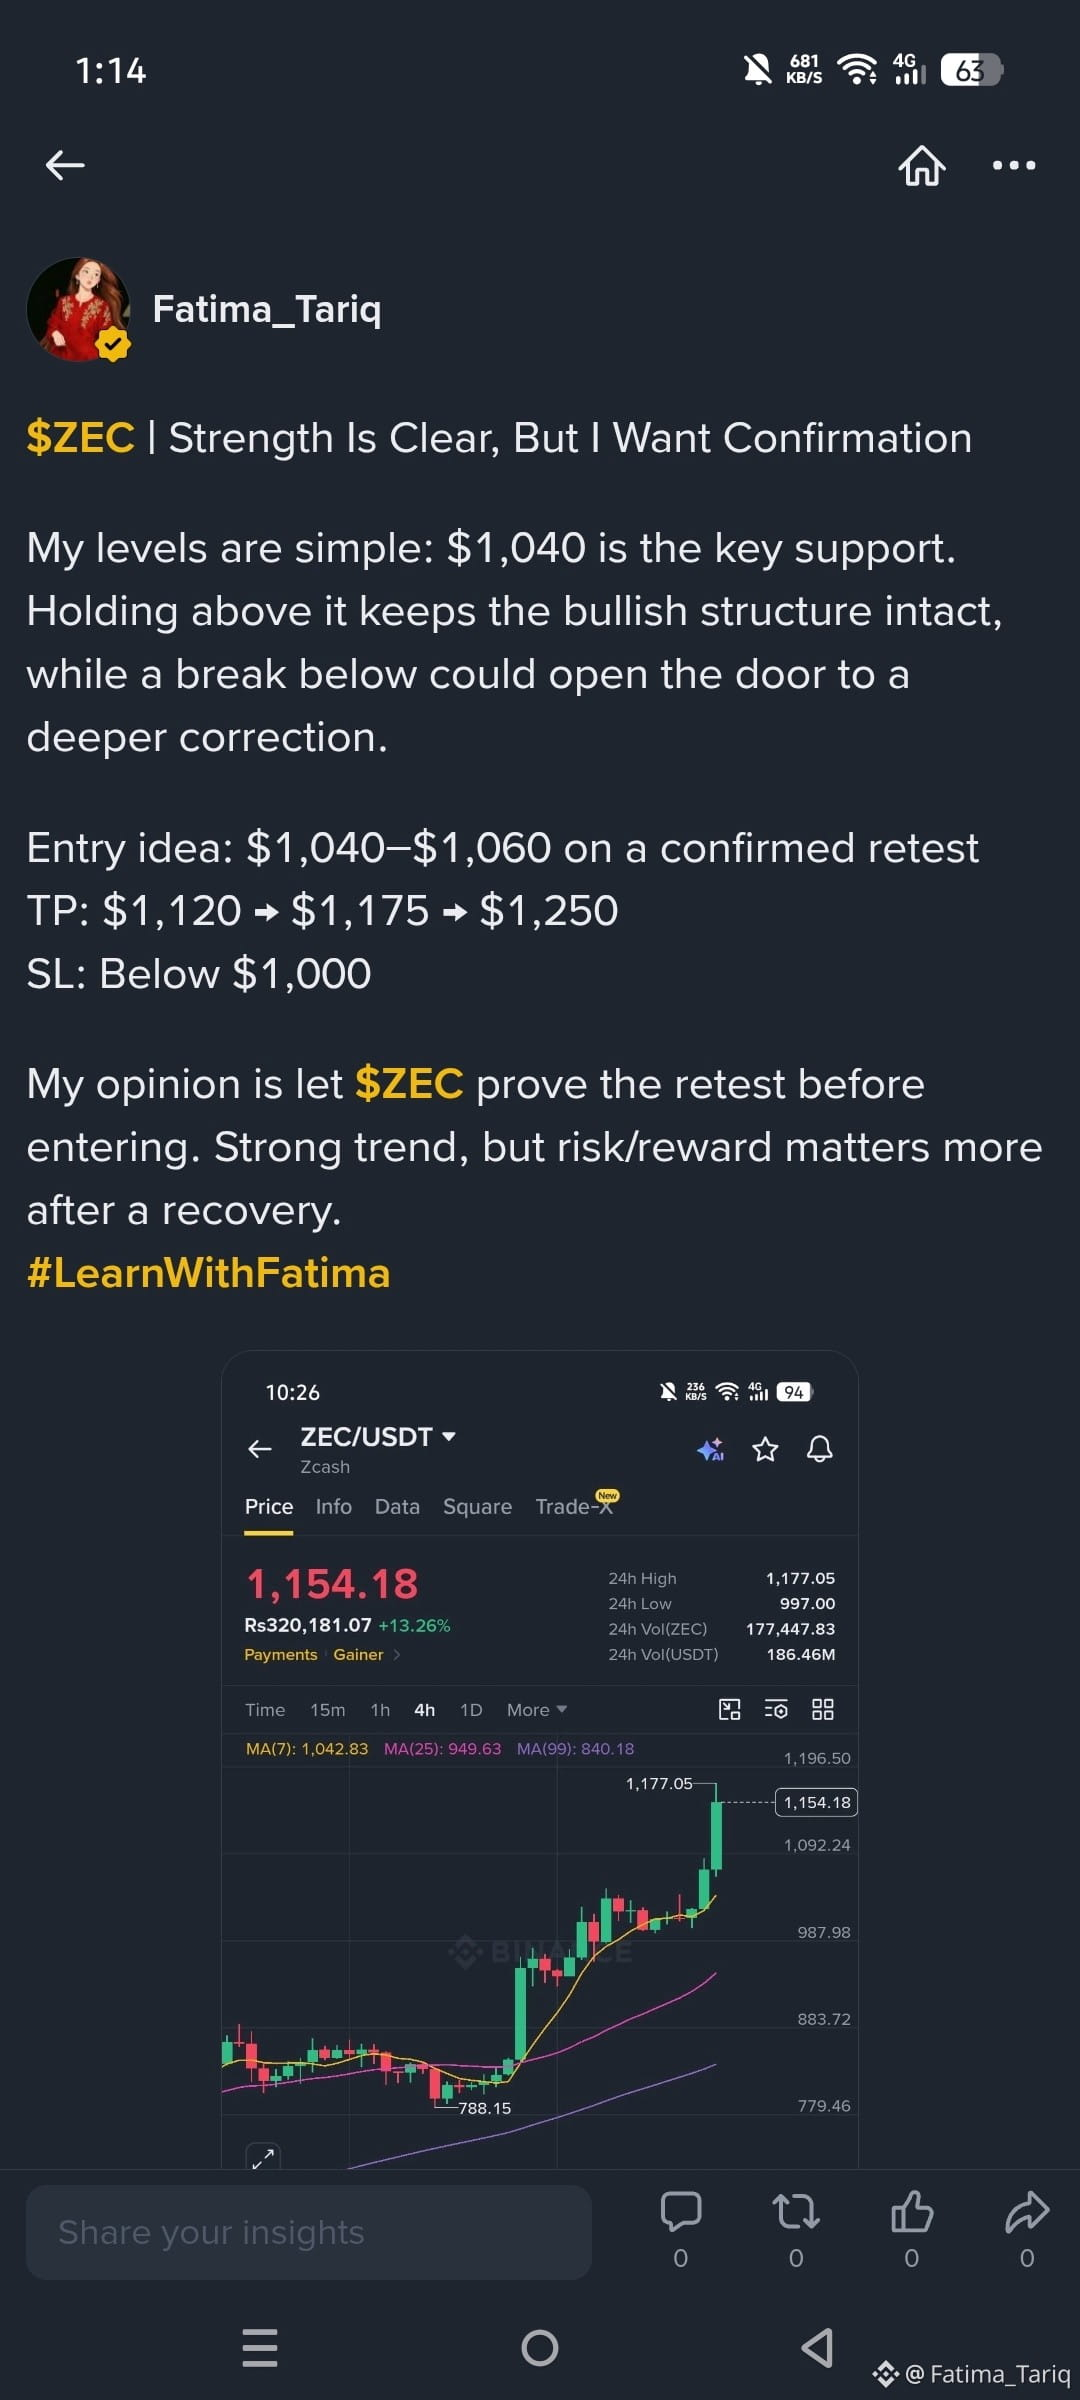
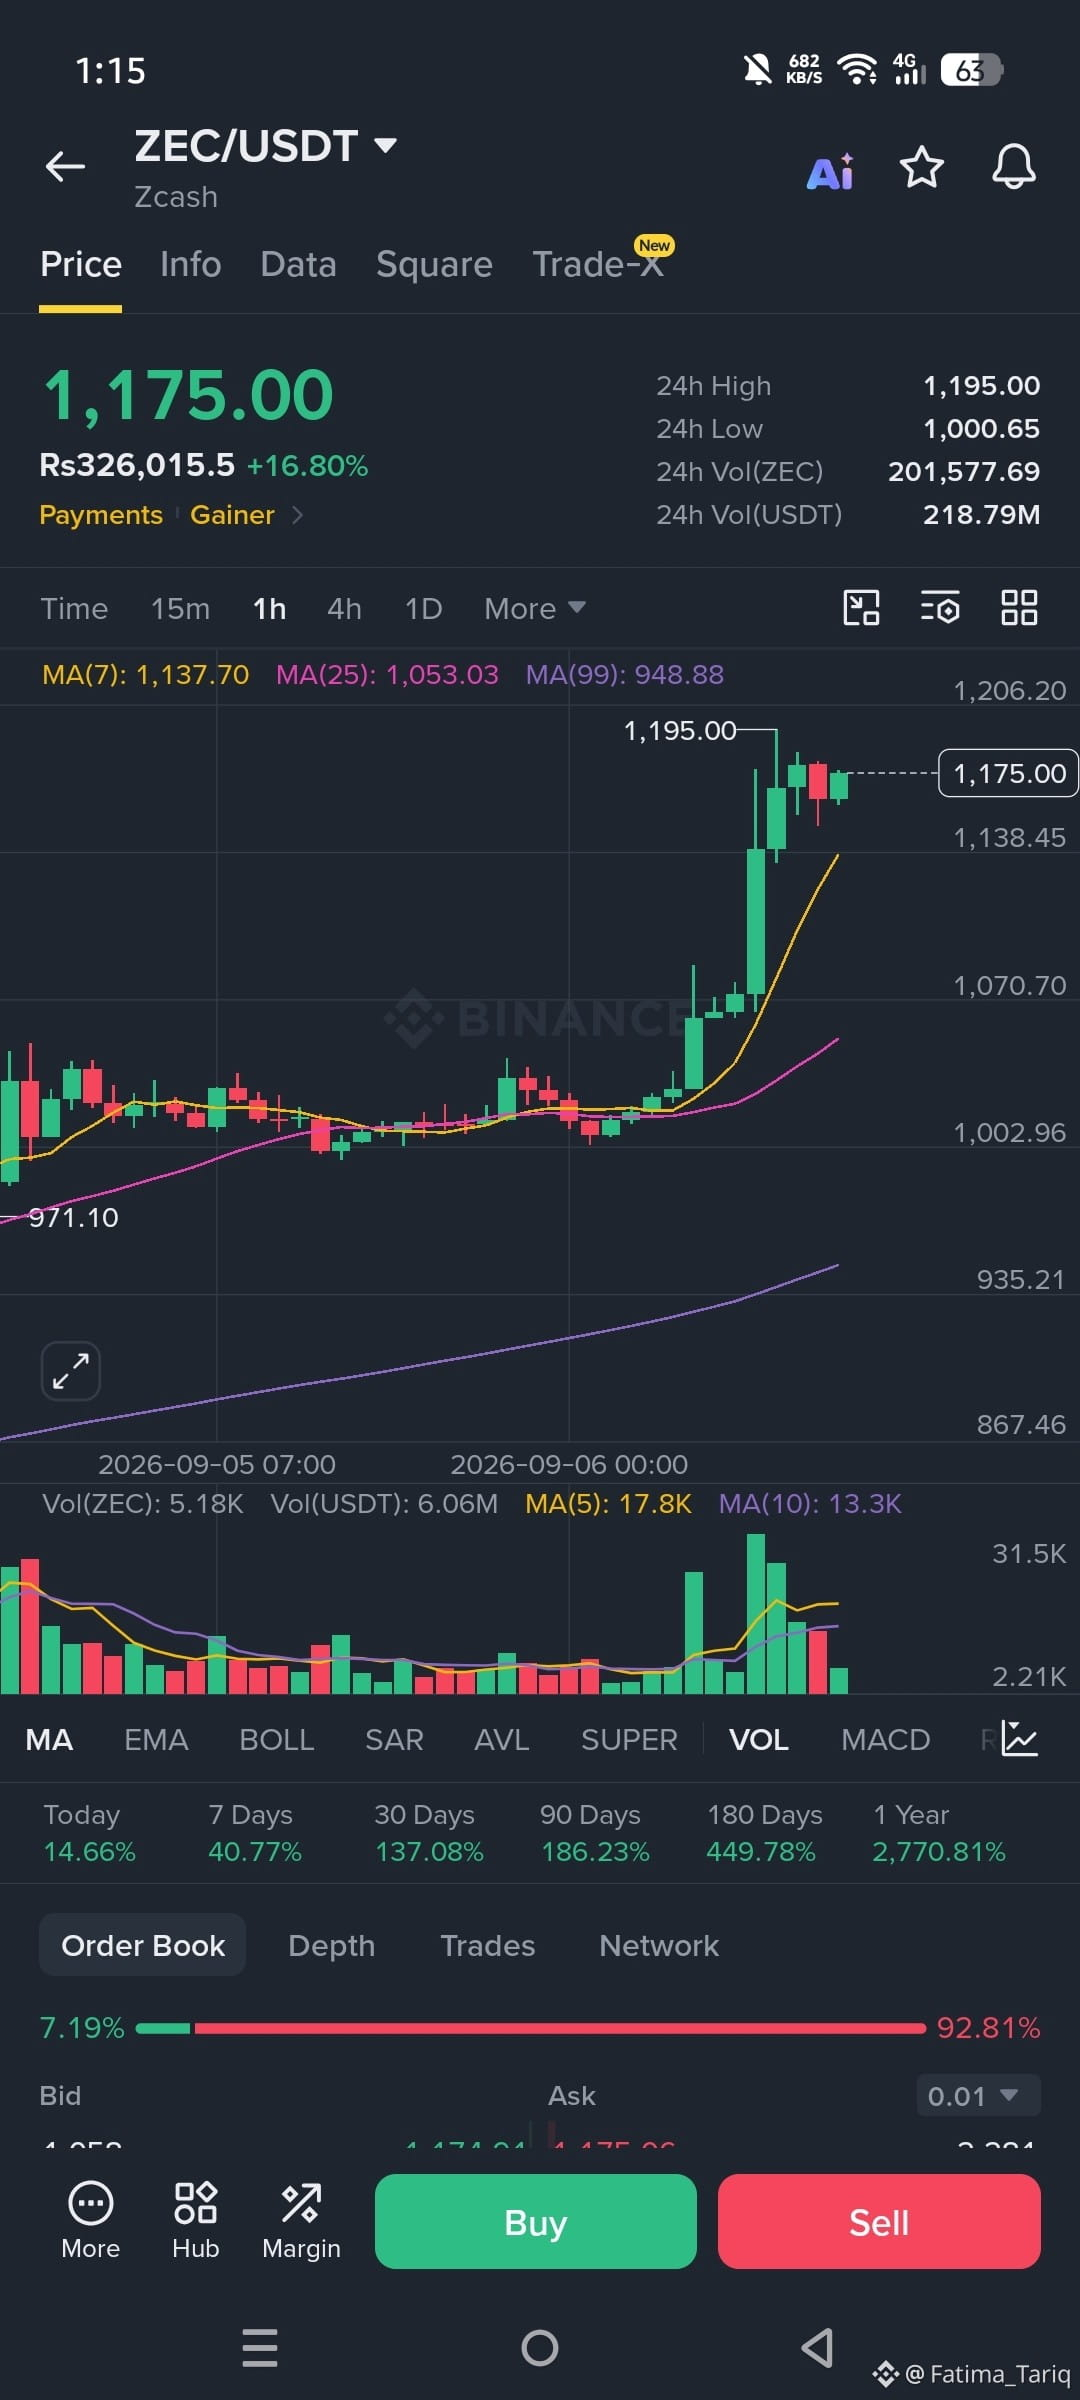
$ZEC Objetivo 1 y Objetivo 2 alcanzados con éxito 🙀🎊
¡felicitaciones a la familia #LearnWithFatima !
$ZEC Objetivo 1 y Objetivo 2 alcanzados con éxito 🙀🎊
¡felicitaciones a la familia #LearnWithFatima !
¡felicitaciones a la familia #LearnWithFatima !
El contenido de la cotización se ha eliminado
3
386
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#EarningsSeason
275,949 visualizaciones
2,327 participa(n) en el debate
2
#BitwiseLaunchesFirstSpotNEARETF
19,794 visualizaciones
447 participa(n) en el debate
3
#USJobOpeningsFallToFiveMonthLow
25,239 visualizaciones
333 participa(n) en el debate
4
#ECBToTestAIAgentsInDigitalEuroPayments
21,111 visualizaciones
483 participa(n) en el debate
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
24,537 visualizaciones
509 participa(n) en el debate
6
#BitgetHackerFailsToMoveStolenFunds
40,147 visualizaciones
608 participa(n) en el debate
7
#BitMineETHHoldingsTop6Million
33,856 visualizaciones
709 participa(n) en el debate
8
#StrategyAdds1666BTCHoldingsReach847666
28,561 visualizaciones
495 participa(n) en el debate
9
#NvidiaApproves$150BBuyback
5,086 visualizaciones
75 participa(n) en el debate
10
#OpenAIDelaysGPT6.1OverSafetyIssues
42,301 visualizaciones
876 participa(n) en el debate