
#crudeoil
crudeoil
433,163 visualizaciones
2,989 participa(n) en el debate
Populares
Novedades

·
--
Ver traducción
也门胡塞武装最新对沙特阿美位于延布(Yanbu)的能源设施发动了袭击。这一突发中东地缘事件再次引发了市场对红海及周边能源供应链安全的担忧,局势升温的速度相当快。
延布作为沙特红海沿岸极其关键的石油炼化与出口重镇,一旦遭遇实质性威胁,直接触动全球原油供应的敏感神经。此前市场本已对中东航道摩擦有所钝化,但针对核心能源基础设施的直接打击,瞬间打破了原有的地缘溢价平衡预期。
从传统金融市场来看,原油价格往往会迅速拉升,通胀预期的反复可能拖累主要央行的降息节奏。同时避险情绪通常会推动美元指数与黄金短期走强,全球风险资产面临一定的估值消化压力。
对加密市场而言,短线流动性往往会因宏观避险而出现分歧。$BTC 等核心资产一方面可能跟随风险偏好承压,另一方面也有部分资金视其为独立对冲工具,行情或将加剧区间震荡,大家多关注后续原油走向与局势发酵程度。
#Geopolitics #CrudeOil #MiddleEast
也门胡塞武装最新对沙特阿美位于延布(Yanbu)的能源设施发动了袭击。这一突发中东地缘事件再次引发了市场对红海及周边能源供应链安全的担忧,局势升温的速度相当快。
延布作为沙特红海沿岸极其关键的石油炼化与出口重镇,一旦遭遇实质性威胁,直接触动全球原油供应的敏感神经。此前市场本已对中东航道摩擦有所钝化,但针对核心能源基础设施的直接打击,瞬间打破了原有的地缘溢价平衡预期。
从传统金融市场来看,原油价格往往会迅速拉升,通胀预期的反复可能拖累主要央行的降息节奏。同时避险情绪通常会推动美元指数与黄金短期走强,全球风险资产面临一定的估值消化压力。
对加密市场而言,短线流动性往往会因宏观避险而出现分歧。$BTC 等核心资产一方面可能跟随风险偏好承压,另一方面也有部分资金视其为独立对冲工具,行情或将加剧区间震荡,大家多关注后续原油走向与局势发酵程度。
#Geopolitics #CrudeOil #MiddleEast
延布作为沙特红海沿岸极其关键的石油炼化与出口重镇,一旦遭遇实质性威胁,直接触动全球原油供应的敏感神经。此前市场本已对中东航道摩擦有所钝化,但针对核心能源基础设施的直接打击,瞬间打破了原有的地缘溢价平衡预期。
从传统金融市场来看,原油价格往往会迅速拉升,通胀预期的反复可能拖累主要央行的降息节奏。同时避险情绪通常会推动美元指数与黄金短期走强,全球风险资产面临一定的估值消化压力。
对加密市场而言,短线流动性往往会因宏观避险而出现分歧。$BTC 等核心资产一方面可能跟随风险偏好承压,另一方面也有部分资金视其为独立对冲工具,行情或将加剧区间震荡,大家多关注后续原油走向与局势发酵程度。
#Geopolitics #CrudeOil #MiddleEast
3

Según las últimas noticias de última hora, los rebeldes hutíes de Yemen lanzaron un ataque contra las instalaciones energéticas de Saudi Aramco en Yanbu, en la costa occidental del Mar Rojo. Esta operación militar, dirigida a una infraestructura petrolera estratégica clave de Oriente Medio, marca una escalada sustancial de la tensión geopolítica en el Mar Rojo y en la región. Los riesgos para la seguridad se desbordan directamente hacia el lado del suministro de energía.
Como un importante centro mundial de exportación y refinación de petróleo, el ataque sufrido por las instalaciones de Yanbu rompe de inmediato la expectativa del mercado, que hasta entonces se mantenía relativamente estable en cuanto al lado del suministro de crudo. El conflicto geopolítico se ha extendido desde los enfrentamientos contra barcos en las rutas del Mar Rojo hasta nodos energéticos terrestres críticos, aumentando de forma notable la prima de riesgo por interrupciones en la cadena de suministro global. Esto puede provocar fácilmente una nueva ronda de preocupaciones sobre el suministro y elevar las expectativas de inflación.
En el plano de las finanzas macro, cuando se ve amenazado el suministro de energía, normalmente se incrementa rápidamente el precio internacional del petróleo, intensificando la persistencia de la inflación y reduciendo el margen para recortes de tasas por parte de los principales bancos centrales en el futuro. A medida que el sentimiento de aversión al riesgo se dispara, el capital podría regresar a refugios tradicionales como el dólar estadounidense y el oro. En el corto plazo, los activos de riesgo globales enfrentan el doble desafío de una salida de liquidez y presión sobre las valoraciones.
Para el mercado de las criptomonedas, los “cisnes negros” geopolíticos a menudo desencadenan, en la etapa inicial, ventas de pánico en busca de refugio, lo que reprime el apetito por el riesgo. Bajo la posible sombra de una inflación que vuelve a repuntar y de tasas de interés altas que se mantienen por más tiempo, el flujo de fondos hacia activos de alta volatilidad podría verse frenado o bloqueado. Los inversores deben estar especialmente atentos al riesgo a la baja derivado de la incertidumbre macro y prevenir que el mercado sufra un “crash” de liquidez aprovechando la agitación geopolítica.
#Geopolitics #CrudeOil #MacroEconomy
Según las últimas noticias de última hora, los rebeldes hutíes de Yemen lanzaron un ataque contra las instalaciones energéticas de Saudi Aramco en Yanbu, en la costa occidental del Mar Rojo. Esta operación militar, dirigida a una infraestructura petrolera estratégica clave de Oriente Medio, marca una escalada sustancial de la tensión geopolítica en el Mar Rojo y en la región. Los riesgos para la seguridad se desbordan directamente hacia el lado del suministro de energía.
Como un importante centro mundial de exportación y refinación de petróleo, el ataque sufrido por las instalaciones de Yanbu rompe de inmediato la expectativa del mercado, que hasta entonces se mantenía relativamente estable en cuanto al lado del suministro de crudo. El conflicto geopolítico se ha extendido desde los enfrentamientos contra barcos en las rutas del Mar Rojo hasta nodos energéticos terrestres críticos, aumentando de forma notable la prima de riesgo por interrupciones en la cadena de suministro global. Esto puede provocar fácilmente una nueva ronda de preocupaciones sobre el suministro y elevar las expectativas de inflación.
En el plano de las finanzas macro, cuando se ve amenazado el suministro de energía, normalmente se incrementa rápidamente el precio internacional del petróleo, intensificando la persistencia de la inflación y reduciendo el margen para recortes de tasas por parte de los principales bancos centrales en el futuro. A medida que el sentimiento de aversión al riesgo se dispara, el capital podría regresar a refugios tradicionales como el dólar estadounidense y el oro. En el corto plazo, los activos de riesgo globales enfrentan el doble desafío de una salida de liquidez y presión sobre las valoraciones.
Para el mercado de las criptomonedas, los “cisnes negros” geopolíticos a menudo desencadenan, en la etapa inicial, ventas de pánico en busca de refugio, lo que reprime el apetito por el riesgo. Bajo la posible sombra de una inflación que vuelve a repuntar y de tasas de interés altas que se mantienen por más tiempo, el flujo de fondos hacia activos de alta volatilidad podría verse frenado o bloqueado. Los inversores deben estar especialmente atentos al riesgo a la baja derivado de la incertidumbre macro y prevenir que el mercado sufra un “crash” de liquidez aprovechando la agitación geopolítica.
#Geopolitics #CrudeOil #MacroEconomy
Como un importante centro mundial de exportación y refinación de petróleo, el ataque sufrido por las instalaciones de Yanbu rompe de inmediato la expectativa del mercado, que hasta entonces se mantenía relativamente estable en cuanto al lado del suministro de crudo. El conflicto geopolítico se ha extendido desde los enfrentamientos contra barcos en las rutas del Mar Rojo hasta nodos energéticos terrestres críticos, aumentando de forma notable la prima de riesgo por interrupciones en la cadena de suministro global. Esto puede provocar fácilmente una nueva ronda de preocupaciones sobre el suministro y elevar las expectativas de inflación.
En el plano de las finanzas macro, cuando se ve amenazado el suministro de energía, normalmente se incrementa rápidamente el precio internacional del petróleo, intensificando la persistencia de la inflación y reduciendo el margen para recortes de tasas por parte de los principales bancos centrales en el futuro. A medida que el sentimiento de aversión al riesgo se dispara, el capital podría regresar a refugios tradicionales como el dólar estadounidense y el oro. En el corto plazo, los activos de riesgo globales enfrentan el doble desafío de una salida de liquidez y presión sobre las valoraciones.
Para el mercado de las criptomonedas, los “cisnes negros” geopolíticos a menudo desencadenan, en la etapa inicial, ventas de pánico en busca de refugio, lo que reprime el apetito por el riesgo. Bajo la posible sombra de una inflación que vuelve a repuntar y de tasas de interés altas que se mantienen por más tiempo, el flujo de fondos hacia activos de alta volatilidad podría verse frenado o bloqueado. Los inversores deben estar especialmente atentos al riesgo a la baja derivado de la incertidumbre macro y prevenir que el mercado sufra un “crash” de liquidez aprovechando la agitación geopolítica.
#Geopolitics #CrudeOil #MacroEconomy
237
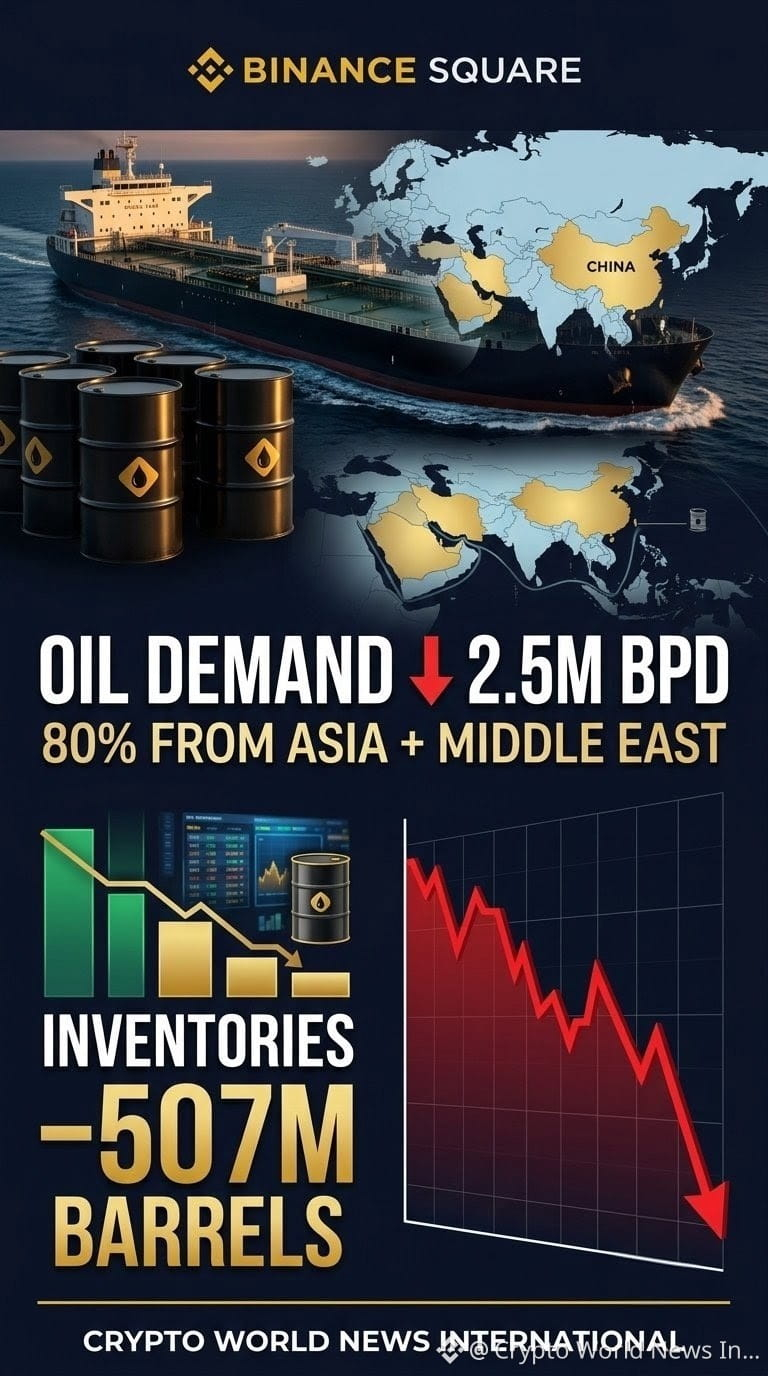
🚨 LA DEMANDA MUNDIAL DE PETRÓLEO PODRÍA CAER EN 2,5 MILLONES DE BARRILES AL DÍA
La Agencia Internacional de la Energía espera que la demanda mundial de petróleo caiga con fuerza en 2026 debido a un consumo más débil en China, Asia y Oriente Medio que pesa sobre el mercado energético.
🔑 Puntos clave:
• Se espera que la demanda mundial de petróleo disminuya en 2,5 millones de barriles/día
• Oriente Medio y Asia representan el 80% de la caída prevista
• La demanda de petróleo de China ha caído con fuerza desde febrero
• Los inventarios mundiales de petróleo han caído a un ritmo récord
• Las reservas de petróleo están ahora aproximadamente 507M barriles por debajo de los niveles anteriores a la guerra
📊 Perspectiva del mercado:
El mercado se enfrenta a un importante desequilibrio entre oferta y demanda. La caída de la demanda podría presionar los precios del crudo, mientras que, históricamente, los inventarios bajos y las continuas interrupciones en el Estrecho de Ormuz podrían mantener la volatilidad extremadamente alta.
#crudeoil #OilPrices #IEA #EnergyMarket #GlobalMarkets $CL $BZ
{future}(BZUSDT)
{future}(CLUSDT)
🚨 LA DEMANDA MUNDIAL DE PETRÓLEO PODRÍA CAER EN 2,5 MILLONES DE BARRILES AL DÍA
La Agencia Internacional de la Energía espera que la demanda mundial de petróleo caiga con fuerza en 2026 debido a un consumo más débil en China, Asia y Oriente Medio que pesa sobre el mercado energético.
🔑 Puntos clave:
• Se espera que la demanda mundial de petróleo disminuya en 2,5 millones de barriles/día
• Oriente Medio y Asia representan el 80% de la caída prevista
• La demanda de petróleo de China ha caído con fuerza desde febrero
• Los inventarios mundiales de petróleo han caído a un ritmo récord
• Las reservas de petróleo están ahora aproximadamente 507M barriles por debajo de los niveles anteriores a la guerra
📊 Perspectiva del mercado:
El mercado se enfrenta a un importante desequilibrio entre oferta y demanda. La caída de la demanda podría presionar los precios del crudo, mientras que, históricamente, los inventarios bajos y las continuas interrupciones en el Estrecho de Ormuz podrían mantener la volatilidad extremadamente alta.
#crudeoil #OilPrices #IEA #EnergyMarket #GlobalMarkets $CL $BZ
La Agencia Internacional de la Energía espera que la demanda mundial de petróleo caiga con fuerza en 2026 debido a un consumo más débil en China, Asia y Oriente Medio que pesa sobre el mercado energético.
🔑 Puntos clave:
• Se espera que la demanda mundial de petróleo disminuya en 2,5 millones de barriles/día
• Oriente Medio y Asia representan el 80% de la caída prevista
• La demanda de petróleo de China ha caído con fuerza desde febrero
• Los inventarios mundiales de petróleo han caído a un ritmo récord
• Las reservas de petróleo están ahora aproximadamente 507M barriles por debajo de los niveles anteriores a la guerra
📊 Perspectiva del mercado:
El mercado se enfrenta a un importante desequilibrio entre oferta y demanda. La caída de la demanda podría presionar los precios del crudo, mientras que, históricamente, los inventarios bajos y las continuas interrupciones en el Estrecho de Ormuz podrían mantener la volatilidad extremadamente alta.
#crudeoil #OilPrices #IEA #EnergyMarket #GlobalMarkets $CL $BZ
260
·
--
El presidente de Estados Unidos, Donald Trump, ha realizado recientemente unas nuevas declaraciones sobre la situación geopolítica en Oriente Medio y sobre los mercados energéticos actuales. En respuesta a la turbulencia del mercado provocada por el conflicto militar entre EE. UU. e Irán, Trump declaró públicamente que Estados Unidos “gana con facilidad” en esta confrontación y predijo que el conflicto terminará pronto. También afirmó sin rodeos que, para impedir por completo que Irán obtenga armas nucleares, los ciudadanos estadounidenses podrían tener que soportar a corto plazo precios del gasolina más altos; pero en cuanto la situación se calme, el precio del petróleo bajará de forma evidente e incluso podría situarse por debajo de los niveles anteriores a la guerra.
En el fondo, estas declaraciones reflejan el fuerte impacto de la geopolítica sobre el lado de la oferta de las materias primas a escala mundial. En la actualidad, algunas tuberías de crudo de Arabia Saudita se han visto obstaculizadas por ataques, lo que ha llevado a que Aramco suspenda el suministro de crudo con acuerdos a largo plazo a clientes europeos. Las refinerías europeas, por lo tanto, se ven obligadas a competir por fuentes de petróleo alternativas a precios más altos, mientras que la diferencia de precios del petróleo crudo spot del Mar del Norte ha sido empujada a niveles máximos históricos. Aunque Trump haya transmitido expectativas positivas de que el conflicto terminará pronto, el desgaste real del campo de batalla y la ruptura de la cadena de suministro de energía mantienen al mercado en alerta ante el posible riesgo de un repunte de la inflación.
Desde la perspectiva de la macroeconomía financiera tradicional, el diferencial de la cadena de suministro del mercado del petróleo crudo y la incertidumbre geopolítica se entrelazan, afectando directamente las expectativas de inflación y la trayectoria monetaria de los bancos centrales. El índice del dólar DXY ha mantenido recientemente una tendencia alcista constante; el alza semanal ronda el 1,1% y además ha superado un nivel técnico clave por encima de la media móvil de 200 días, lo que muestra una fuerte demanda de refugio y retorno de liquidez. Al mismo tiempo, la volatilidad drástica de los costos energéticos intensifica el tira y afloja en los rendimientos de los bonos del Tesoro de EE. UU., y los precios de los activos en general se encuentran en un estado de alta volatilidad.
Para el mercado de criptomonedas, la incertidumbre macro no solo ha reavivado el debate sobre el carácter de activo refugio, sino también ha generado presión a nivel de liquidez. En el corto plazo, debido al fortalecimiento del dólar y las fricciones geopolíticas, el sentimiento de los fondos se inclina en gran medida hacia la defensa, y la estructura de apalancamiento en los mercados spot y de derivados es relativamente prudente. Si, en adelante, el conflicto se enfría según lo previsto y se alivia la presión energética, la propensión al riesgo del mercado podría experimentar una recuperación; por el contrario, si el conflicto en la cadena de suministro se prolonga, la contracción general de la liquidez seguirá siendo una variable que los operadores deberán vigilar de cerca.#Geopolitics #CrudeOil #MacroEconomy
El presidente de Estados Unidos, Donald Trump, ha realizado recientemente unas nuevas declaraciones sobre la situación geopolítica en Oriente Medio y sobre los mercados energéticos actuales. En respuesta a la turbulencia del mercado provocada por el conflicto militar entre EE. UU. e Irán, Trump declaró públicamente que Estados Unidos “gana con facilidad” en esta confrontación y predijo que el conflicto terminará pronto. También afirmó sin rodeos que, para impedir por completo que Irán obtenga armas nucleares, los ciudadanos estadounidenses podrían tener que soportar a corto plazo precios del gasolina más altos; pero en cuanto la situación se calme, el precio del petróleo bajará de forma evidente e incluso podría situarse por debajo de los niveles anteriores a la guerra.
En el fondo, estas declaraciones reflejan el fuerte impacto de la geopolítica sobre el lado de la oferta de las materias primas a escala mundial. En la actualidad, algunas tuberías de crudo de Arabia Saudita se han visto obstaculizadas por ataques, lo que ha llevado a que Aramco suspenda el suministro de crudo con acuerdos a largo plazo a clientes europeos. Las refinerías europeas, por lo tanto, se ven obligadas a competir por fuentes de petróleo alternativas a precios más altos, mientras que la diferencia de precios del petróleo crudo spot del Mar del Norte ha sido empujada a niveles máximos históricos. Aunque Trump haya transmitido expectativas positivas de que el conflicto terminará pronto, el desgaste real del campo de batalla y la ruptura de la cadena de suministro de energía mantienen al mercado en alerta ante el posible riesgo de un repunte de la inflación.
Desde la perspectiva de la macroeconomía financiera tradicional, el diferencial de la cadena de suministro del mercado del petróleo crudo y la incertidumbre geopolítica se entrelazan, afectando directamente las expectativas de inflación y la trayectoria monetaria de los bancos centrales. El índice del dólar DXY ha mantenido recientemente una tendencia alcista constante; el alza semanal ronda el 1,1% y además ha superado un nivel técnico clave por encima de la media móvil de 200 días, lo que muestra una fuerte demanda de refugio y retorno de liquidez. Al mismo tiempo, la volatilidad drástica de los costos energéticos intensifica el tira y afloja en los rendimientos de los bonos del Tesoro de EE. UU., y los precios de los activos en general se encuentran en un estado de alta volatilidad.
Para el mercado de criptomonedas, la incertidumbre macro no solo ha reavivado el debate sobre el carácter de activo refugio, sino también ha generado presión a nivel de liquidez. En el corto plazo, debido al fortalecimiento del dólar y las fricciones geopolíticas, el sentimiento de los fondos se inclina en gran medida hacia la defensa, y la estructura de apalancamiento en los mercados spot y de derivados es relativamente prudente. Si, en adelante, el conflicto se enfría según lo previsto y se alivia la presión energética, la propensión al riesgo del mercado podría experimentar una recuperación; por el contrario, si el conflicto en la cadena de suministro se prolonga, la contracción general de la liquidez seguirá siendo una variable que los operadores deberán vigilar de cerca.#Geopolitics #CrudeOil #MacroEconomy
En el fondo, estas declaraciones reflejan el fuerte impacto de la geopolítica sobre el lado de la oferta de las materias primas a escala mundial. En la actualidad, algunas tuberías de crudo de Arabia Saudita se han visto obstaculizadas por ataques, lo que ha llevado a que Aramco suspenda el suministro de crudo con acuerdos a largo plazo a clientes europeos. Las refinerías europeas, por lo tanto, se ven obligadas a competir por fuentes de petróleo alternativas a precios más altos, mientras que la diferencia de precios del petróleo crudo spot del Mar del Norte ha sido empujada a niveles máximos históricos. Aunque Trump haya transmitido expectativas positivas de que el conflicto terminará pronto, el desgaste real del campo de batalla y la ruptura de la cadena de suministro de energía mantienen al mercado en alerta ante el posible riesgo de un repunte de la inflación.
Desde la perspectiva de la macroeconomía financiera tradicional, el diferencial de la cadena de suministro del mercado del petróleo crudo y la incertidumbre geopolítica se entrelazan, afectando directamente las expectativas de inflación y la trayectoria monetaria de los bancos centrales. El índice del dólar DXY ha mantenido recientemente una tendencia alcista constante; el alza semanal ronda el 1,1% y además ha superado un nivel técnico clave por encima de la media móvil de 200 días, lo que muestra una fuerte demanda de refugio y retorno de liquidez. Al mismo tiempo, la volatilidad drástica de los costos energéticos intensifica el tira y afloja en los rendimientos de los bonos del Tesoro de EE. UU., y los precios de los activos en general se encuentran en un estado de alta volatilidad.
Para el mercado de criptomonedas, la incertidumbre macro no solo ha reavivado el debate sobre el carácter de activo refugio, sino también ha generado presión a nivel de liquidez. En el corto plazo, debido al fortalecimiento del dólar y las fricciones geopolíticas, el sentimiento de los fondos se inclina en gran medida hacia la defensa, y la estructura de apalancamiento en los mercados spot y de derivados es relativamente prudente. Si, en adelante, el conflicto se enfría según lo previsto y se alivia la presión energética, la propensión al riesgo del mercado podría experimentar una recuperación; por el contrario, si el conflicto en la cadena de suministro se prolonga, la contracción general de la liquidez seguirá siendo una variable que los operadores deberán vigilar de cerca.#Geopolitics #CrudeOil #MacroEconomy
25
Entre el 18 y el 19 de septiembre, la situación en Oriente Medio y el mercado de materias primas experimentaron una fuerte volatilidad. La capital de Arabia Saudita, Riad, fue alcanzada por un ataque aéreo en la madrugada del día 19 y se activó la defensa antiaérea; anteriormente, el ataque a un oleoducto saudí había provocado la interrupción del transporte de petróleo por el Mar Rojo. Saudi Aramco se vio obligada a recortar el suministro para sus contratos de largo plazo con Europa, lo que desató una frenética competencia de las refinerías europeas por petróleo crudo alternativo. Esto llevó al diferencial al contado del crudo del Mar del Norte a alcanzar un máximo histórico. Al mismo tiempo, aunque Trump afirmó que el conflicto con Irán “terminará muy pronto”, el hecho de que las reservas de municiones de las fuerzas armadas estadounidenses estén en niveles críticos y que las entregas de armas clave se retrasen durante varios años, incrementa aún más la incertidumbre geopolítica a largo plazo.
Una serie de acontecimientos así pone de manifiesto la extrema fragilidad de la cadena mundial de suministro de energía. Aunque el contrato principal de futuros de Brent cerró el 18 de septiembre con una caída del 0,91%, hasta 103,87 dólares por barril, el grave desajuste entre oferta y demanda en el mercado al contado (por ejemplo, el diferencial entre el crudo de Johan Sverdrup de Noruega y Brent, que pasó de 0,6 dólares hace dos semanas a 35 dólares) indica que la obstrucción real del lado de la oferta aún no se ha eliminado. Las expectativas del mercado sobre una rápida desescalada del conflicto en Oriente Medio, evidentemente, fueron demasiado optimistas; el riesgo de estanflación se está acumulando de forma sigilosa desde el lado de la energía.
Para los mercados financieros macro, el alto diferencial del crudo al contado y las fricciones persistentes en la cadena de suministro impedirán el proceso de caída de la inflación, comprimiendo directamente el margen de recorte de tasas de los principales bancos centrales en el futuro. El índice del dólar subió esta semana alrededor de un 1,1% y superó su promedio móvil de 200 días, reflejando una fuerte demanda de refugio y la reaparición de expectativas de tasas altas. Con la presión de la deuda soberana y el sentimiento de aversión al riesgo entrelazados, el mayor ETF de oro del mundo, SPDR, aumentó sus tenencias en 4,278 toneladas en un solo día, lo que sugiere que el dinero institucional acelera su giro hacia activos refugio frente a la incertidumbre macro.
En el mercado de criptomonedas, la expansión del conflicto geopolítico y las expectativas de contracción de la liquidez constituyen una doble presión. Aunque algunos inversores ven $BTC como un activo de refugio, bajo el telón de fondo de la presión sobre la liquidez macro, la fortaleza del dólar y la reducción del potencial de recortes de tasas por expectativas de alta inflación, los activos de riesgo suelen ser los primeros en sufrir el impacto de desapalancamiento. Si la tensión geográfica eleva aún más la inflación de la energía, el dinero en el sector cripto podría enfrentar pruebas de extracción de liquidez aún más severas; a corto plazo, es necesario estar especialmente alerta ante el riesgo a la baja derivado de un endurecimiento de la liquidez.
#CrudeOil #Geopolitics #Inflation
Entre el 18 y el 19 de septiembre, la situación en Oriente Medio y el mercado de materias primas experimentaron una fuerte volatilidad. La capital de Arabia Saudita, Riad, fue alcanzada por un ataque aéreo en la madrugada del día 19 y se activó la defensa antiaérea; anteriormente, el ataque a un oleoducto saudí había provocado la interrupción del transporte de petróleo por el Mar Rojo. Saudi Aramco se vio obligada a recortar el suministro para sus contratos de largo plazo con Europa, lo que desató una frenética competencia de las refinerías europeas por petróleo crudo alternativo. Esto llevó al diferencial al contado del crudo del Mar del Norte a alcanzar un máximo histórico. Al mismo tiempo, aunque Trump afirmó que el conflicto con Irán “terminará muy pronto”, el hecho de que las reservas de municiones de las fuerzas armadas estadounidenses estén en niveles críticos y que las entregas de armas clave se retrasen durante varios años, incrementa aún más la incertidumbre geopolítica a largo plazo.
Una serie de acontecimientos así pone de manifiesto la extrema fragilidad de la cadena mundial de suministro de energía. Aunque el contrato principal de futuros de Brent cerró el 18 de septiembre con una caída del 0,91%, hasta 103,87 dólares por barril, el grave desajuste entre oferta y demanda en el mercado al contado (por ejemplo, el diferencial entre el crudo de Johan Sverdrup de Noruega y Brent, que pasó de 0,6 dólares hace dos semanas a 35 dólares) indica que la obstrucción real del lado de la oferta aún no se ha eliminado. Las expectativas del mercado sobre una rápida desescalada del conflicto en Oriente Medio, evidentemente, fueron demasiado optimistas; el riesgo de estanflación se está acumulando de forma sigilosa desde el lado de la energía.
Para los mercados financieros macro, el alto diferencial del crudo al contado y las fricciones persistentes en la cadena de suministro impedirán el proceso de caída de la inflación, comprimiendo directamente el margen de recorte de tasas de los principales bancos centrales en el futuro. El índice del dólar subió esta semana alrededor de un 1,1% y superó su promedio móvil de 200 días, reflejando una fuerte demanda de refugio y la reaparición de expectativas de tasas altas. Con la presión de la deuda soberana y el sentimiento de aversión al riesgo entrelazados, el mayor ETF de oro del mundo, SPDR, aumentó sus tenencias en 4,278 toneladas en un solo día, lo que sugiere que el dinero institucional acelera su giro hacia activos refugio frente a la incertidumbre macro.
En el mercado de criptomonedas, la expansión del conflicto geopolítico y las expectativas de contracción de la liquidez constituyen una doble presión. Aunque algunos inversores ven $BTC como un activo de refugio, bajo el telón de fondo de la presión sobre la liquidez macro, la fortaleza del dólar y la reducción del potencial de recortes de tasas por expectativas de alta inflación, los activos de riesgo suelen ser los primeros en sufrir el impacto de desapalancamiento. Si la tensión geográfica eleva aún más la inflación de la energía, el dinero en el sector cripto podría enfrentar pruebas de extracción de liquidez aún más severas; a corto plazo, es necesario estar especialmente alerta ante el riesgo a la baja derivado de un endurecimiento de la liquidez.
#CrudeOil #Geopolitics #Inflation
Una serie de acontecimientos así pone de manifiesto la extrema fragilidad de la cadena mundial de suministro de energía. Aunque el contrato principal de futuros de Brent cerró el 18 de septiembre con una caída del 0,91%, hasta 103,87 dólares por barril, el grave desajuste entre oferta y demanda en el mercado al contado (por ejemplo, el diferencial entre el crudo de Johan Sverdrup de Noruega y Brent, que pasó de 0,6 dólares hace dos semanas a 35 dólares) indica que la obstrucción real del lado de la oferta aún no se ha eliminado. Las expectativas del mercado sobre una rápida desescalada del conflicto en Oriente Medio, evidentemente, fueron demasiado optimistas; el riesgo de estanflación se está acumulando de forma sigilosa desde el lado de la energía.
Para los mercados financieros macro, el alto diferencial del crudo al contado y las fricciones persistentes en la cadena de suministro impedirán el proceso de caída de la inflación, comprimiendo directamente el margen de recorte de tasas de los principales bancos centrales en el futuro. El índice del dólar subió esta semana alrededor de un 1,1% y superó su promedio móvil de 200 días, reflejando una fuerte demanda de refugio y la reaparición de expectativas de tasas altas. Con la presión de la deuda soberana y el sentimiento de aversión al riesgo entrelazados, el mayor ETF de oro del mundo, SPDR, aumentó sus tenencias en 4,278 toneladas en un solo día, lo que sugiere que el dinero institucional acelera su giro hacia activos refugio frente a la incertidumbre macro.
En el mercado de criptomonedas, la expansión del conflicto geopolítico y las expectativas de contracción de la liquidez constituyen una doble presión. Aunque algunos inversores ven $BTC como un activo de refugio, bajo el telón de fondo de la presión sobre la liquidez macro, la fortaleza del dólar y la reducción del potencial de recortes de tasas por expectativas de alta inflación, los activos de riesgo suelen ser los primeros en sufrir el impacto de desapalancamiento. Si la tensión geográfica eleva aún más la inflación de la energía, el dinero en el sector cripto podría enfrentar pruebas de extracción de liquidez aún más severas; a corto plazo, es necesario estar especialmente alerta ante el riesgo a la baja derivado de un endurecimiento de la liquidez.
#CrudeOil #Geopolitics #Inflation
185
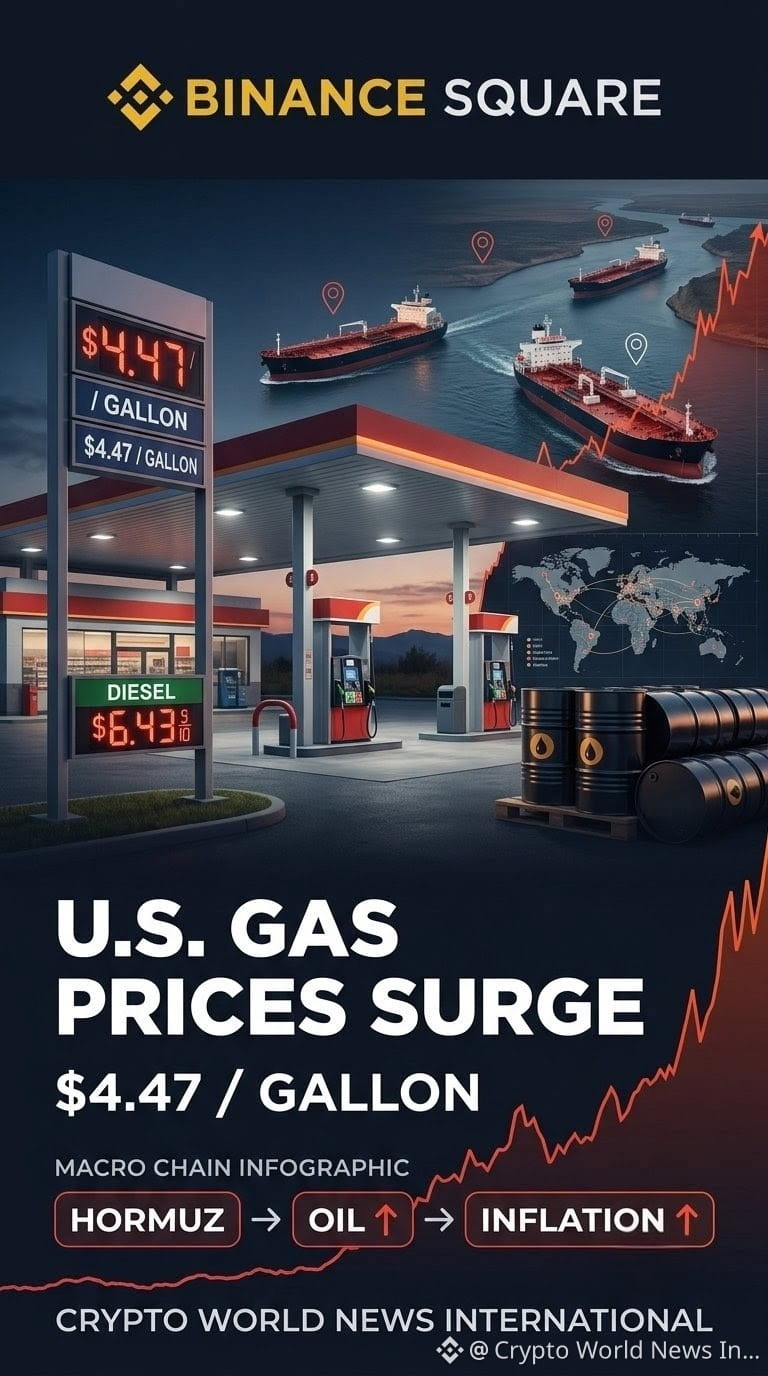
🚨 LOS PRECIOS DEL GAS EN EE. UU. SE DISPARAN — UN CHOQUE DE SUMINISTRO DE PETRÓLEO AFECTA A LOS CONSUMIDORES
Los precios de los combustibles en EE. UU. están subiendo a un ritmo casi récord debido a las interrupciones alrededor del Estrecho de Ormuz, que siguen presionando el suministro mundial de energía.
🔑 Puntos clave:
• La gasolina regular en EE. UU. promedia $4.47 por galón
• El diésel llega a alrededor de $6.43 por galón
• Las interrupciones en Ormuz están ajustando el suministro mundial de petróleo
• Una interrupción en un oleoducto saudí está añadiendo presión adicional
• Los mayores costos de combustible podrían mantener elevadas las preocupaciones por la inflación
📊 Perspectiva del mercado:
El choque energético se está convirtiendo en un factor macro importante para los mercados globales. Los precios del petróleo más altos pueden aumentar la presión inflacionaria e influir en las expectativas sobre las tasas de interés, creando posibles niveles de volatilidad en activos de riesgo, incluido el cripto.
#crudeoil #OilPrices #GasPrices #Inflation #CryptoMarket $CL $BZ $NATGAS
{future}(NATGASUSDT)
{future}(BZUSDT)
{future}(CLUSDT)
🚨 LOS PRECIOS DEL GAS EN EE. UU. SE DISPARAN — UN CHOQUE DE SUMINISTRO DE PETRÓLEO AFECTA A LOS CONSUMIDORES
Los precios de los combustibles en EE. UU. están subiendo a un ritmo casi récord debido a las interrupciones alrededor del Estrecho de Ormuz, que siguen presionando el suministro mundial de energía.
🔑 Puntos clave:
• La gasolina regular en EE. UU. promedia $4.47 por galón
• El diésel llega a alrededor de $6.43 por galón
• Las interrupciones en Ormuz están ajustando el suministro mundial de petróleo
• Una interrupción en un oleoducto saudí está añadiendo presión adicional
• Los mayores costos de combustible podrían mantener elevadas las preocupaciones por la inflación
📊 Perspectiva del mercado:
El choque energético se está convirtiendo en un factor macro importante para los mercados globales. Los precios del petróleo más altos pueden aumentar la presión inflacionaria e influir en las expectativas sobre las tasas de interés, creando posibles niveles de volatilidad en activos de riesgo, incluido el cripto.
#crudeoil #OilPrices #GasPrices #Inflation #CryptoMarket $CL $BZ $NATGAS
Los precios de los combustibles en EE. UU. están subiendo a un ritmo casi récord debido a las interrupciones alrededor del Estrecho de Ormuz, que siguen presionando el suministro mundial de energía.
🔑 Puntos clave:
• La gasolina regular en EE. UU. promedia $4.47 por galón
• El diésel llega a alrededor de $6.43 por galón
• Las interrupciones en Ormuz están ajustando el suministro mundial de petróleo
• Una interrupción en un oleoducto saudí está añadiendo presión adicional
• Los mayores costos de combustible podrían mantener elevadas las preocupaciones por la inflación
📊 Perspectiva del mercado:
El choque energético se está convirtiendo en un factor macro importante para los mercados globales. Los precios del petróleo más altos pueden aumentar la presión inflacionaria e influir en las expectativas sobre las tasas de interés, creando posibles niveles de volatilidad en activos de riesgo, incluido el cripto.
#crudeoil #OilPrices #GasPrices #Inflation #CryptoMarket $CL $BZ $NATGAS
194
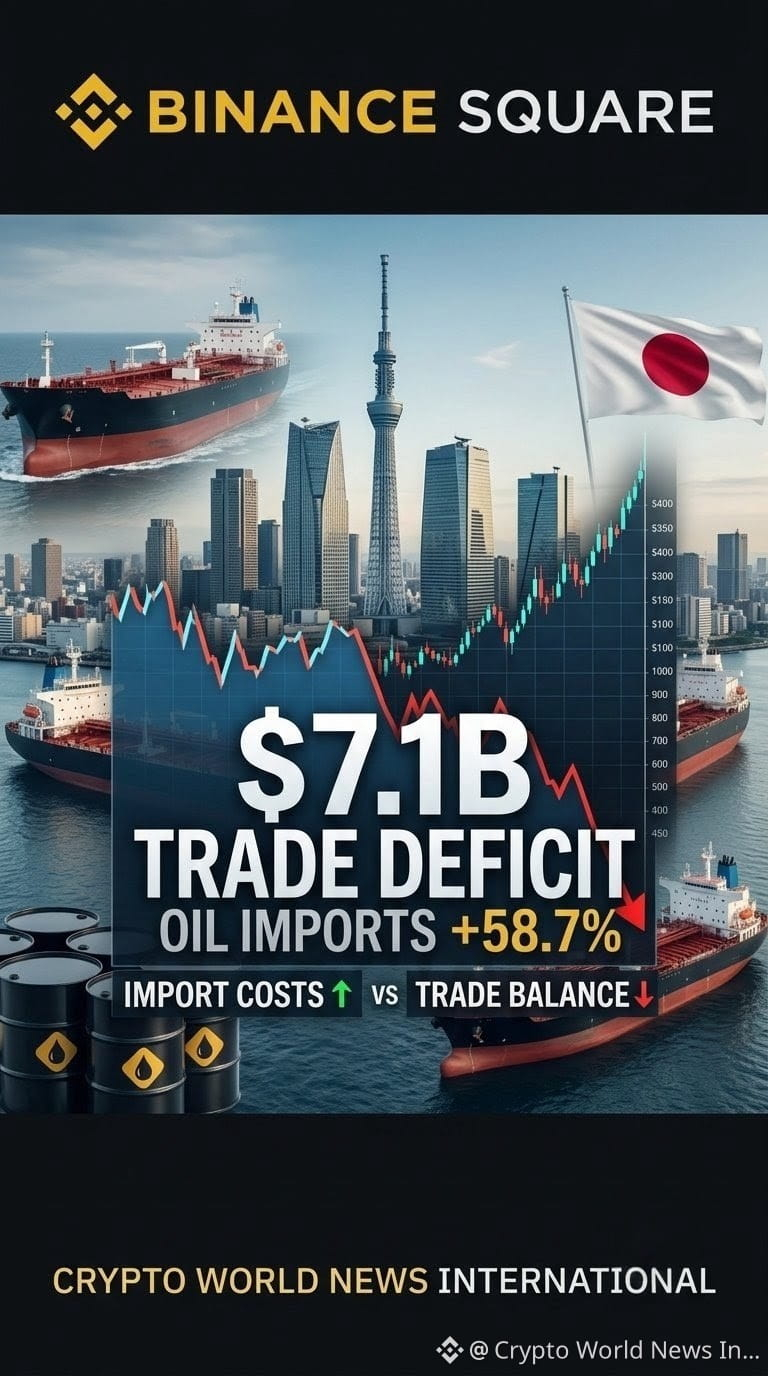
🚨 DÉFICIT COMERCIAL DE JAPÓN DE $7,1B — SUBEN LOS COSTES DE PETRÓLEO
El déficit comercial de Japón se amplió con fuerza en agosto, ya que los mayores costes de energía empujaron el gasto en importaciones muy por encima del crecimiento de las exportaciones.
🔑 Puntos clave:
• El déficit comercial alcanzó ¥1,1B (aprox. $7,1B)
• Cuarto mes consecutivo con déficit comercial
• Las importaciones aumentaron 28% interanual hasta ¥11,15T
• El valor de las importaciones de crudo se disparó 58,7%
• Las exportaciones crecieron 19,3%, pero no lograron compensar las importaciones más altas
📊 Perspectiva del mercado:
Los últimos datos comerciales de Japón muestran cómo los precios del petróleo elevados se están trasladando directamente a la factura de importación de las economías dependientes de la energía. La inflación energética persistente podría mantener la presión sobre la política monetaria y los mercados globales.
#crudeoil #OilPrices #JapanEconomy #Inflation #GlobalMarkets $CL $BZ $BTC
{future}(BTCUSDT)
{future}(BZUSDT)
{future}(CLUSDT)
🚨 DÉFICIT COMERCIAL DE JAPÓN DE $7,1B — SUBEN LOS COSTES DE PETRÓLEO
El déficit comercial de Japón se amplió con fuerza en agosto, ya que los mayores costes de energía empujaron el gasto en importaciones muy por encima del crecimiento de las exportaciones.
🔑 Puntos clave:
• El déficit comercial alcanzó ¥1,1B (aprox. $7,1B)
• Cuarto mes consecutivo con déficit comercial
• Las importaciones aumentaron 28% interanual hasta ¥11,15T
• El valor de las importaciones de crudo se disparó 58,7%
• Las exportaciones crecieron 19,3%, pero no lograron compensar las importaciones más altas
📊 Perspectiva del mercado:
Los últimos datos comerciales de Japón muestran cómo los precios del petróleo elevados se están trasladando directamente a la factura de importación de las economías dependientes de la energía. La inflación energética persistente podría mantener la presión sobre la política monetaria y los mercados globales.
#crudeoil #OilPrices #JapanEconomy #Inflation #GlobalMarkets $CL $BZ $BTC
El déficit comercial de Japón se amplió con fuerza en agosto, ya que los mayores costes de energía empujaron el gasto en importaciones muy por encima del crecimiento de las exportaciones.
🔑 Puntos clave:
• El déficit comercial alcanzó ¥1,1B (aprox. $7,1B)
• Cuarto mes consecutivo con déficit comercial
• Las importaciones aumentaron 28% interanual hasta ¥11,15T
• El valor de las importaciones de crudo se disparó 58,7%
• Las exportaciones crecieron 19,3%, pero no lograron compensar las importaciones más altas
📊 Perspectiva del mercado:
Los últimos datos comerciales de Japón muestran cómo los precios del petróleo elevados se están trasladando directamente a la factura de importación de las economías dependientes de la energía. La inflación energética persistente podría mantener la presión sobre la política monetaria y los mercados globales.
#crudeoil #OilPrices #JapanEconomy #Inflation #GlobalMarkets $CL $BZ $BTC
192
·
--
Hoy, el petróleo internacional y los mercados externos protagonizaron un episodio de gran dramatismo. Se informó que Arabia Saudita ha solicitado a Omán que intervenga para mediar, con la esperanza de alcanzar un acuerdo de alto el fuego por dos semanas con los rebeldes hutíes. Tras conocerse la noticia, el WTI y el Brent cayeron rápidamente en el corto plazo, alrededor de 0,7 dólares; posteriormente, la caída intradía del Brent se amplió aún más hasta el 3%, rompiendo directamente la barrera de los 100 dólares y situándose en 99,03 dólares por barril. Al mismo tiempo, los futuros de los tres principales índices de EE. UU. registraron un fuerte impulso al alza: los futuros del S&P 500 subieron 1% y los de Nasdaq avanzaron 1,3%.
Los conflictos geopolíticos han sido durante el último tiempo uno de los principales factores que empujan al alza los precios de la energía y las expectativas de inflación global. Cuando la situación en Oriente Medio muestra algunos indicios de alivio, el mercado revalora de inmediato los riesgos de interrupción de la cadena de suministro. Incluso una ventana de negociación de alto el fuego, aunque sea solo a corto plazo de dos semanas, brinda un respiro al extremo de oferta de petróleo que se encontraba extremadamente tenso, aliviando en cierta medida el temor extremo del mercado a un empeoramiento de la crisis energética.
Según la reacción de los mercados financieros tradicionales, la caída del precio del petróleo reduce directamente la presión inflacionaria, y con ello se modera el nerviosismo de los inversores ante el posible efecto persistente de un entorno de tasas altas sobre la economía. Que los futuros del mercado bursátil estadounidense tiendan al alza en conjunto es una expresión directa de la reparación parcial, en etapas, de la preferencia por el riesgo. Si los costos de la energía pudieran retroceder de forma gradual y sostenida, también tendría un efecto positivo en el proceso de lucha contra la inflación de los principales bancos centrales del mundo, así como en las expectativas de un aterrizaje suave de la economía a nivel macro.
En cuanto al mercado de las criptomonedas, $BTC y una gran cantidad de altcoins suelen ser extremadamente sensibles tanto a las expectativas de liquidez global como a la preferencia por el riesgo macro. Aunque la volatilidad de la situación geopolítica sigue siendo alta y habrá que observar si los acuerdos de mediación a corto plazo realmente se materializan, el repunte del mercado bursátil estadounidense que impulsa el ánimo sí ha inyectado cierta confianza de liquidez en el ecosistema cripto. A continuación, la pregunta es si la cotización continuará el rebote aprovechando la inercia o si se mantendrá en un rango de fluctuación; en última instancia, dependerá de la valoración a largo plazo que haga el capital macro sobre la trayectoria de la inflación.🌐
#CrudeOil #Geopolitics #MacroEconomy
Hoy, el petróleo internacional y los mercados externos protagonizaron un episodio de gran dramatismo. Se informó que Arabia Saudita ha solicitado a Omán que intervenga para mediar, con la esperanza de alcanzar un acuerdo de alto el fuego por dos semanas con los rebeldes hutíes. Tras conocerse la noticia, el WTI y el Brent cayeron rápidamente en el corto plazo, alrededor de 0,7 dólares; posteriormente, la caída intradía del Brent se amplió aún más hasta el 3%, rompiendo directamente la barrera de los 100 dólares y situándose en 99,03 dólares por barril. Al mismo tiempo, los futuros de los tres principales índices de EE. UU. registraron un fuerte impulso al alza: los futuros del S&P 500 subieron 1% y los de Nasdaq avanzaron 1,3%.
Los conflictos geopolíticos han sido durante el último tiempo uno de los principales factores que empujan al alza los precios de la energía y las expectativas de inflación global. Cuando la situación en Oriente Medio muestra algunos indicios de alivio, el mercado revalora de inmediato los riesgos de interrupción de la cadena de suministro. Incluso una ventana de negociación de alto el fuego, aunque sea solo a corto plazo de dos semanas, brinda un respiro al extremo de oferta de petróleo que se encontraba extremadamente tenso, aliviando en cierta medida el temor extremo del mercado a un empeoramiento de la crisis energética.
Según la reacción de los mercados financieros tradicionales, la caída del precio del petróleo reduce directamente la presión inflacionaria, y con ello se modera el nerviosismo de los inversores ante el posible efecto persistente de un entorno de tasas altas sobre la economía. Que los futuros del mercado bursátil estadounidense tiendan al alza en conjunto es una expresión directa de la reparación parcial, en etapas, de la preferencia por el riesgo. Si los costos de la energía pudieran retroceder de forma gradual y sostenida, también tendría un efecto positivo en el proceso de lucha contra la inflación de los principales bancos centrales del mundo, así como en las expectativas de un aterrizaje suave de la economía a nivel macro.
En cuanto al mercado de las criptomonedas, $BTC y una gran cantidad de altcoins suelen ser extremadamente sensibles tanto a las expectativas de liquidez global como a la preferencia por el riesgo macro. Aunque la volatilidad de la situación geopolítica sigue siendo alta y habrá que observar si los acuerdos de mediación a corto plazo realmente se materializan, el repunte del mercado bursátil estadounidense que impulsa el ánimo sí ha inyectado cierta confianza de liquidez en el ecosistema cripto. A continuación, la pregunta es si la cotización continuará el rebote aprovechando la inercia o si se mantendrá en un rango de fluctuación; en última instancia, dependerá de la valoración a largo plazo que haga el capital macro sobre la trayectoria de la inflación.🌐
#CrudeOil #Geopolitics #MacroEconomy
Los conflictos geopolíticos han sido durante el último tiempo uno de los principales factores que empujan al alza los precios de la energía y las expectativas de inflación global. Cuando la situación en Oriente Medio muestra algunos indicios de alivio, el mercado revalora de inmediato los riesgos de interrupción de la cadena de suministro. Incluso una ventana de negociación de alto el fuego, aunque sea solo a corto plazo de dos semanas, brinda un respiro al extremo de oferta de petróleo que se encontraba extremadamente tenso, aliviando en cierta medida el temor extremo del mercado a un empeoramiento de la crisis energética.
Según la reacción de los mercados financieros tradicionales, la caída del precio del petróleo reduce directamente la presión inflacionaria, y con ello se modera el nerviosismo de los inversores ante el posible efecto persistente de un entorno de tasas altas sobre la economía. Que los futuros del mercado bursátil estadounidense tiendan al alza en conjunto es una expresión directa de la reparación parcial, en etapas, de la preferencia por el riesgo. Si los costos de la energía pudieran retroceder de forma gradual y sostenida, también tendría un efecto positivo en el proceso de lucha contra la inflación de los principales bancos centrales del mundo, así como en las expectativas de un aterrizaje suave de la economía a nivel macro.
En cuanto al mercado de las criptomonedas, $BTC y una gran cantidad de altcoins suelen ser extremadamente sensibles tanto a las expectativas de liquidez global como a la preferencia por el riesgo macro. Aunque la volatilidad de la situación geopolítica sigue siendo alta y habrá que observar si los acuerdos de mediación a corto plazo realmente se materializan, el repunte del mercado bursátil estadounidense que impulsa el ánimo sí ha inyectado cierta confianza de liquidez en el ecosistema cripto. A continuación, la pregunta es si la cotización continuará el rebote aprovechando la inercia o si se mantendrá en un rango de fluctuación; en última instancia, dependerá de la valoración a largo plazo que haga el capital macro sobre la trayectoria de la inflación.🌐
#CrudeOil #Geopolitics #MacroEconomy
2

Bajo el trasfondo de que han aparecido señales positivas de distensión en la situación en Oriente Medio, según se informa, Arabia Saudita ha solicitado recientemente a Omán que intervenga para mediar, con el fin de lograr un acuerdo de alto el fuego de dos semanas con los rebeldes hutíes. Impulsado directamente por esta noticia, el mercado del petróleo crudo registró rápidamente una venta masiva: el WTI y el crudo Brent cayeron 0,7 dólares en el corto plazo y, posteriormente, la caída intradía del Brent se amplió aún más hasta el 3%; el precio retrocedió de inmediato a 99,03 dólares por barril.
Desde el punto de vista técnico y macro, que el precio del petróleo haya roto la barrera de los 100 dólares es un excelente catalizador para que mejore el sentimiento de los activos de riesgo. Anteriormente, la prima geopolítica venía impulsando las expectativas de inflación energética, pero la mediación para el alto el fuego perforó directamente las defensas de los compradores de crudo. A medida que disminuyen los temores del lado de la oferta, la expectativa de una desaceleración de la inflación vuelve a dominar el mercado, eliminando por completo uno de los principales obstáculos que venían presionando las valoraciones de los activos de riesgo.
Los mercados globales de capitales recibieron de inmediato un rebote técnico positivo. Los futuros de los tres principales índices bursátiles de EE. UU. avanzaron en bloque: los futuros del S&P 500 subieron 1% y los futuros del Nasdaq se dispararon con fuerza, +1,3%. El descenso de los costos energéticos hizo que el mercado se mostrara aún más optimista sobre un posible techo de los tipos de interés; el dinero de refugio comenzó a regresar nuevamente a los activos de crecimiento, y la capacidad compradora (bull) se está acumulando rápidamente.
Para el mercado de criptomonedas, la mejora de la presión por liquidez macro es, sin duda, una gran noticia. Con el Nasdaq liderando las ganancias y la caída del petróleo, el apetito por el riesgo se recupera claramente. $BTC y los activos criptográficos principales podrían consolidar una forma de rebote técnico más estable por encima de niveles de soporte clave; el abundante capital extrabursátil está encontrando una excelente oportunidad para entrar comprando en caídas.📈
#CrudeOil #MacroEconomics #CryptoTrading
Bajo el trasfondo de que han aparecido señales positivas de distensión en la situación en Oriente Medio, según se informa, Arabia Saudita ha solicitado recientemente a Omán que intervenga para mediar, con el fin de lograr un acuerdo de alto el fuego de dos semanas con los rebeldes hutíes. Impulsado directamente por esta noticia, el mercado del petróleo crudo registró rápidamente una venta masiva: el WTI y el crudo Brent cayeron 0,7 dólares en el corto plazo y, posteriormente, la caída intradía del Brent se amplió aún más hasta el 3%; el precio retrocedió de inmediato a 99,03 dólares por barril.
Desde el punto de vista técnico y macro, que el precio del petróleo haya roto la barrera de los 100 dólares es un excelente catalizador para que mejore el sentimiento de los activos de riesgo. Anteriormente, la prima geopolítica venía impulsando las expectativas de inflación energética, pero la mediación para el alto el fuego perforó directamente las defensas de los compradores de crudo. A medida que disminuyen los temores del lado de la oferta, la expectativa de una desaceleración de la inflación vuelve a dominar el mercado, eliminando por completo uno de los principales obstáculos que venían presionando las valoraciones de los activos de riesgo.
Los mercados globales de capitales recibieron de inmediato un rebote técnico positivo. Los futuros de los tres principales índices bursátiles de EE. UU. avanzaron en bloque: los futuros del S&P 500 subieron 1% y los futuros del Nasdaq se dispararon con fuerza, +1,3%. El descenso de los costos energéticos hizo que el mercado se mostrara aún más optimista sobre un posible techo de los tipos de interés; el dinero de refugio comenzó a regresar nuevamente a los activos de crecimiento, y la capacidad compradora (bull) se está acumulando rápidamente.
Para el mercado de criptomonedas, la mejora de la presión por liquidez macro es, sin duda, una gran noticia. Con el Nasdaq liderando las ganancias y la caída del petróleo, el apetito por el riesgo se recupera claramente. $BTC y los activos criptográficos principales podrían consolidar una forma de rebote técnico más estable por encima de niveles de soporte clave; el abundante capital extrabursátil está encontrando una excelente oportunidad para entrar comprando en caídas.📈
#CrudeOil #MacroEconomics #CryptoTrading
Desde el punto de vista técnico y macro, que el precio del petróleo haya roto la barrera de los 100 dólares es un excelente catalizador para que mejore el sentimiento de los activos de riesgo. Anteriormente, la prima geopolítica venía impulsando las expectativas de inflación energética, pero la mediación para el alto el fuego perforó directamente las defensas de los compradores de crudo. A medida que disminuyen los temores del lado de la oferta, la expectativa de una desaceleración de la inflación vuelve a dominar el mercado, eliminando por completo uno de los principales obstáculos que venían presionando las valoraciones de los activos de riesgo.
Los mercados globales de capitales recibieron de inmediato un rebote técnico positivo. Los futuros de los tres principales índices bursátiles de EE. UU. avanzaron en bloque: los futuros del S&P 500 subieron 1% y los futuros del Nasdaq se dispararon con fuerza, +1,3%. El descenso de los costos energéticos hizo que el mercado se mostrara aún más optimista sobre un posible techo de los tipos de interés; el dinero de refugio comenzó a regresar nuevamente a los activos de crecimiento, y la capacidad compradora (bull) se está acumulando rápidamente.
Para el mercado de criptomonedas, la mejora de la presión por liquidez macro es, sin duda, una gran noticia. Con el Nasdaq liderando las ganancias y la caída del petróleo, el apetito por el riesgo se recupera claramente. $BTC y los activos criptográficos principales podrían consolidar una forma de rebote técnico más estable por encima de niveles de soporte clave; el abundante capital extrabursátil está encontrando una excelente oportunidad para entrar comprando en caídas.📈
#CrudeOil #MacroEconomics #CryptoTrading
329

·
--
El mercado de la energía registra una fuerte volatilidad mientras el precio del Brent cae 3% en el día, retrocediendo hasta situarse en 99,03 USD por barril tras la información de que A Rap Xe Ut ha pedido a Omán como intermediario para buscar un acuerdo que detenga la venta prolongada durante dos semanas con las fuerzas hutíes. Esta noticia activó de inmediato una ola de optimismo en el mercado financiero global.
Al mismo tiempo, la moderación del clima político en Oriente Medio tiene un significado especialmente importante para el panorama macro. El aumento del riesgo de interrupciones en el suministro de energía, por el lado de la inversión en capital, es uno de los principales factores que alimenta la preocupación por un posible repunte de la inflación. Cuando el riesgo de conflicto disminuye, la presión de los costos de entrada y las expectativas inflacionarias se liberan rápidamente de forma notable.
La reacción positiva se extendió rápidamente a los activos de riesgo cuando los contratos de futuros del mercado bursátil de EE. UU. subieron con fuerza de forma generalizada; en particular, el S&P 500 subió 1% y el Nasdaq llegó a 1,3%. La caída del precio del petróleo, junto con las perspectivas de que la inflación se enfríe, crea condiciones favorables para que la rentabilidad de los bonos se estabilice nuevamente, ayudando a que el dinero fluya hacia canales de inversión en crecimiento.
En el mercado cripto, el regreso del sentimiento risk-on es el catalizador necesario para ayudar a $BTC y a que varios altcoins recuperen el impulso de la recuperación. Cuando la presión del mercado tradicional y el descenso del precio del petróleo se alivian, la liquidez podría facilitar el retorno a activos mantenidos a corto plazo.
#CrudeOil #Geopolitics #MacroMarket
El mercado de la energía registra una fuerte volatilidad mientras el precio del Brent cae 3% en el día, retrocediendo hasta situarse en 99,03 USD por barril tras la información de que A Rap Xe Ut ha pedido a Omán como intermediario para buscar un acuerdo que detenga la venta prolongada durante dos semanas con las fuerzas hutíes. Esta noticia activó de inmediato una ola de optimismo en el mercado financiero global.
Al mismo tiempo, la moderación del clima político en Oriente Medio tiene un significado especialmente importante para el panorama macro. El aumento del riesgo de interrupciones en el suministro de energía, por el lado de la inversión en capital, es uno de los principales factores que alimenta la preocupación por un posible repunte de la inflación. Cuando el riesgo de conflicto disminuye, la presión de los costos de entrada y las expectativas inflacionarias se liberan rápidamente de forma notable.
La reacción positiva se extendió rápidamente a los activos de riesgo cuando los contratos de futuros del mercado bursátil de EE. UU. subieron con fuerza de forma generalizada; en particular, el S&P 500 subió 1% y el Nasdaq llegó a 1,3%. La caída del precio del petróleo, junto con las perspectivas de que la inflación se enfríe, crea condiciones favorables para que la rentabilidad de los bonos se estabilice nuevamente, ayudando a que el dinero fluya hacia canales de inversión en crecimiento.
En el mercado cripto, el regreso del sentimiento risk-on es el catalizador necesario para ayudar a $BTC y a que varios altcoins recuperen el impulso de la recuperación. Cuando la presión del mercado tradicional y el descenso del precio del petróleo se alivian, la liquidez podría facilitar el retorno a activos mantenidos a corto plazo.
#CrudeOil #Geopolitics #MacroMarket
Al mismo tiempo, la moderación del clima político en Oriente Medio tiene un significado especialmente importante para el panorama macro. El aumento del riesgo de interrupciones en el suministro de energía, por el lado de la inversión en capital, es uno de los principales factores que alimenta la preocupación por un posible repunte de la inflación. Cuando el riesgo de conflicto disminuye, la presión de los costos de entrada y las expectativas inflacionarias se liberan rápidamente de forma notable.
La reacción positiva se extendió rápidamente a los activos de riesgo cuando los contratos de futuros del mercado bursátil de EE. UU. subieron con fuerza de forma generalizada; en particular, el S&P 500 subió 1% y el Nasdaq llegó a 1,3%. La caída del precio del petróleo, junto con las perspectivas de que la inflación se enfríe, crea condiciones favorables para que la rentabilidad de los bonos se estabilice nuevamente, ayudando a que el dinero fluya hacia canales de inversión en crecimiento.
En el mercado cripto, el regreso del sentimiento risk-on es el catalizador necesario para ayudar a $BTC y a que varios altcoins recuperen el impulso de la recuperación. Cuando la presión del mercado tradicional y el descenso del precio del petróleo se alivian, la liquidez podría facilitar el retorno a activos mantenidos a corto plazo.
#CrudeOil #Geopolitics #MacroMarket
3
Con verificación
🚨 EL CRUDO SE ESTRELLA HACIA $102 MIENTRAS ARABIA SAUDITA RESTAURA EL DUCTO! 🛢️📉
El crudo WTI extendió su mayor caída en más de seis semanas, acercándose a $102 por barril mientras Arabia Saudita trabaja para restablecer su dañado oleoducto este-oeste.
¿Por qué es esto importante? 👀
🛢️ Podría volver más oferta al mercado
📉 Los precios del petróleo enfrentan una nueva presión a la baja
🔥 Las tensiones en el mercado energético podrían comenzar a enfriarse
📊 Un petróleo más barato podría aliviar la presión inflacionaria
Pero los traders aún siguen de cerca la situación en Oriente Medio: cualquier nueva interrupción podría cambiar rápidamente la dirección.
¿QUÉ PASA A CONTINUACIÓN? 👇
¡VOTA ABAJO!
#WTI #Oil #crudeoil
🚨 EL CRUDO SE ESTRELLA HACIA $102 MIENTRAS ARABIA SAUDITA RESTAURA EL DUCTO! 🛢️📉
El crudo WTI extendió su mayor caída en más de seis semanas, acercándose a $102 por barril mientras Arabia Saudita trabaja para restablecer su dañado oleoducto este-oeste.
¿Por qué es esto importante? 👀
🛢️ Podría volver más oferta al mercado
📉 Los precios del petróleo enfrentan una nueva presión a la baja
🔥 Las tensiones en el mercado energético podrían comenzar a enfriarse
📊 Un petróleo más barato podría aliviar la presión inflacionaria
Pero los traders aún siguen de cerca la situación en Oriente Medio: cualquier nueva interrupción podría cambiar rápidamente la dirección.
¿QUÉ PASA A CONTINUACIÓN? 👇
¡VOTA ABAJO!
#WTI #Oil #crudeoil
El crudo WTI extendió su mayor caída en más de seis semanas, acercándose a $102 por barril mientras Arabia Saudita trabaja para restablecer su dañado oleoducto este-oeste.
¿Por qué es esto importante? 👀
🛢️ Podría volver más oferta al mercado
📉 Los precios del petróleo enfrentan una nueva presión a la baja
🔥 Las tensiones en el mercado energético podrían comenzar a enfriarse
📊 Un petróleo más barato podría aliviar la presión inflacionaria
Pero los traders aún siguen de cerca la situación en Oriente Medio: cualquier nueva interrupción podría cambiar rápidamente la dirección.
¿QUÉ PASA A CONTINUACIÓN? 👇
¡VOTA ABAJO!
#WTI #Oil #crudeoil
🟢 Oil drops below $100
61%
🔴 Rebounds toward $110
39%
44 Votos • Votación cerrada
2.3k
·
--
Alcista
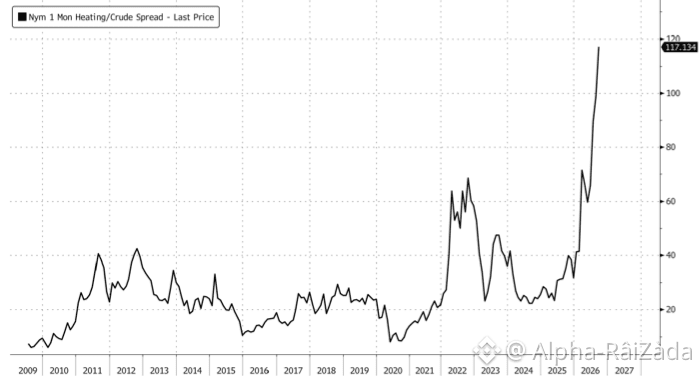
🚨 $CL — REFINANDO MÁRGENES ALCANZA MÁXIMO HISTÓRICO
Los diferenciales de la fracción de diésel/calefacción han subido hasta el nivel más alto de la historia 🔥🛢️
Esto señala una fortaleza extrema en los márgenes de productos refinados y mantiene $CL firmemente en la lista de vigilancia del mercado energético.
👀 En la mira: La fortaleza sostenida en los mercados de combustibles podría mantener la volatilidad del crudo elevada.
#CL #CLUSDT #CrudeOil
🚨 $CL — REFINANDO MÁRGENES ALCANZA MÁXIMO HISTÓRICO
Los diferenciales de la fracción de diésel/calefacción han subido hasta el nivel más alto de la historia 🔥🛢️
Esto señala una fortaleza extrema en los márgenes de productos refinados y mantiene $CL firmemente en la lista de vigilancia del mercado energético.
👀 En la mira: La fortaleza sostenida en los mercados de combustibles podría mantener la volatilidad del crudo elevada.
#CL #CLUSDT #CrudeOil
Los diferenciales de la fracción de diésel/calefacción han subido hasta el nivel más alto de la historia 🔥🛢️
Esto señala una fortaleza extrema en los márgenes de productos refinados y mantiene $CL firmemente en la lista de vigilancia del mercado energético.
👀 En la mira: La fortaleza sostenida en los mercados de combustibles podría mantener la volatilidad del crudo elevada.
#CL #CLUSDT #CrudeOil
146

Los mercados globales de energía están registrando una notable presión a la baja hoy, ya que los principales puntos de referencia del crudo retroceden en todo el tablero. El crudo estadounidense WTI cayó por debajo de los 96 dólares por barril, registrando una caída del 1,54% durante el día, mientras que el Brent bajó hasta los 100,4 dólares por barril, con una disminución del 1,60% en la sesión.
Este retroceso pone de manifiesto un cambio en el sentimiento en los escritorios de materias primas en medio de un debate creciente sobre la resiliencia de la demanda global. Si bien las condiciones de oferta ajustada han sustentado previamente los precios del crudo, una política monetaria restrictiva y persistente de los principales bancos centrales está alimentando la preocupación por una desaceleración de la demanda industrial y de los consumidores de cara a los próximos trimestres.
Para los mercados financieros en general, los precios más bajos de la energía ofrecen señales mixtas. Por un lado, el descenso de los costos de los combustibles brinda un alivio bienvenido ante las presiones de inflación en los titulares, lo que podría reducir la volatilidad de los rendimientos de los bonos y respaldar al conjunto de acciones. Por otro lado, las caídas pronunciadas en las materias primas a menudo presagian un debilitamiento del impulso económico global.
Para el sector cripto, la moderación de los precios de la energía suele ser constructiva, ya que reduce las expectativas de inflación descontrolada y disminuye la presión sobre los bancos centrales para endurecer aún más la liquidez. Si el sentimiento de riesgo macro se estabiliza en torno a menores costos de energía, $BTC y los activos digitales podrían ver un renovado apetito por parte del capital institucional.
#CrudeOil #MacroEconomics #CryptoMarkets
Los mercados globales de energía están registrando una notable presión a la baja hoy, ya que los principales puntos de referencia del crudo retroceden en todo el tablero. El crudo estadounidense WTI cayó por debajo de los 96 dólares por barril, registrando una caída del 1,54% durante el día, mientras que el Brent bajó hasta los 100,4 dólares por barril, con una disminución del 1,60% en la sesión.
Este retroceso pone de manifiesto un cambio en el sentimiento en los escritorios de materias primas en medio de un debate creciente sobre la resiliencia de la demanda global. Si bien las condiciones de oferta ajustada han sustentado previamente los precios del crudo, una política monetaria restrictiva y persistente de los principales bancos centrales está alimentando la preocupación por una desaceleración de la demanda industrial y de los consumidores de cara a los próximos trimestres.
Para los mercados financieros en general, los precios más bajos de la energía ofrecen señales mixtas. Por un lado, el descenso de los costos de los combustibles brinda un alivio bienvenido ante las presiones de inflación en los titulares, lo que podría reducir la volatilidad de los rendimientos de los bonos y respaldar al conjunto de acciones. Por otro lado, las caídas pronunciadas en las materias primas a menudo presagian un debilitamiento del impulso económico global.
Para el sector cripto, la moderación de los precios de la energía suele ser constructiva, ya que reduce las expectativas de inflación descontrolada y disminuye la presión sobre los bancos centrales para endurecer aún más la liquidez. Si el sentimiento de riesgo macro se estabiliza en torno a menores costos de energía, $BTC y los activos digitales podrían ver un renovado apetito por parte del capital institucional.
#CrudeOil #MacroEconomics #CryptoMarkets
Este retroceso pone de manifiesto un cambio en el sentimiento en los escritorios de materias primas en medio de un debate creciente sobre la resiliencia de la demanda global. Si bien las condiciones de oferta ajustada han sustentado previamente los precios del crudo, una política monetaria restrictiva y persistente de los principales bancos centrales está alimentando la preocupación por una desaceleración de la demanda industrial y de los consumidores de cara a los próximos trimestres.
Para los mercados financieros en general, los precios más bajos de la energía ofrecen señales mixtas. Por un lado, el descenso de los costos de los combustibles brinda un alivio bienvenido ante las presiones de inflación en los titulares, lo que podría reducir la volatilidad de los rendimientos de los bonos y respaldar al conjunto de acciones. Por otro lado, las caídas pronunciadas en las materias primas a menudo presagian un debilitamiento del impulso económico global.
Para el sector cripto, la moderación de los precios de la energía suele ser constructiva, ya que reduce las expectativas de inflación descontrolada y disminuye la presión sobre los bancos centrales para endurecer aún más la liquidez. Si el sentimiento de riesgo macro se estabiliza en torno a menores costos de energía, $BTC y los activos digitales podrían ver un renovado apetito por parte del capital institucional.
#CrudeOil #MacroEconomics #CryptoMarkets
181
🚨 $CL — RUTAS DE ENERGÍA MUNDIAL BAJO EL ESCENARIO 🛢️
El Estrecho de Ormuz, Bab el-Mandeb y el Canal de Suez siguen siendo pasos marítimos críticos que conectan las principales rutas comerciales del Golfo, el Mar Rojo y el Mediterráneo.
⚠️ Cualquier interrupción o escalada en torno a estas rutas podría aumentar la volatilidad del mercado petrolero y colocar firmemente a CL en el punto de mira.
👀 Observa $CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
con atención.
#CL #CLUSDT #CrudeOil
🚨 $CL — RUTAS DE ENERGÍA MUNDIAL BAJO EL ESCENARIO 🛢️
El Estrecho de Ormuz, Bab el-Mandeb y el Canal de Suez siguen siendo pasos marítimos críticos que conectan las principales rutas comerciales del Golfo, el Mar Rojo y el Mediterráneo.
⚠️ Cualquier interrupción o escalada en torno a estas rutas podría aumentar la volatilidad del mercado petrolero y colocar firmemente a CL en el punto de mira.
👀 Observa $CL
$BZ
con atención.
#CL #CLUSDT #CrudeOil
El Estrecho de Ormuz, Bab el-Mandeb y el Canal de Suez siguen siendo pasos marítimos críticos que conectan las principales rutas comerciales del Golfo, el Mar Rojo y el Mediterráneo.
⚠️ Cualquier interrupción o escalada en torno a estas rutas podría aumentar la volatilidad del mercado petrolero y colocar firmemente a CL en el punto de mira.
👀 Observa $CL
$BZ
con atención.
#CL #CLUSDT #CrudeOil
161
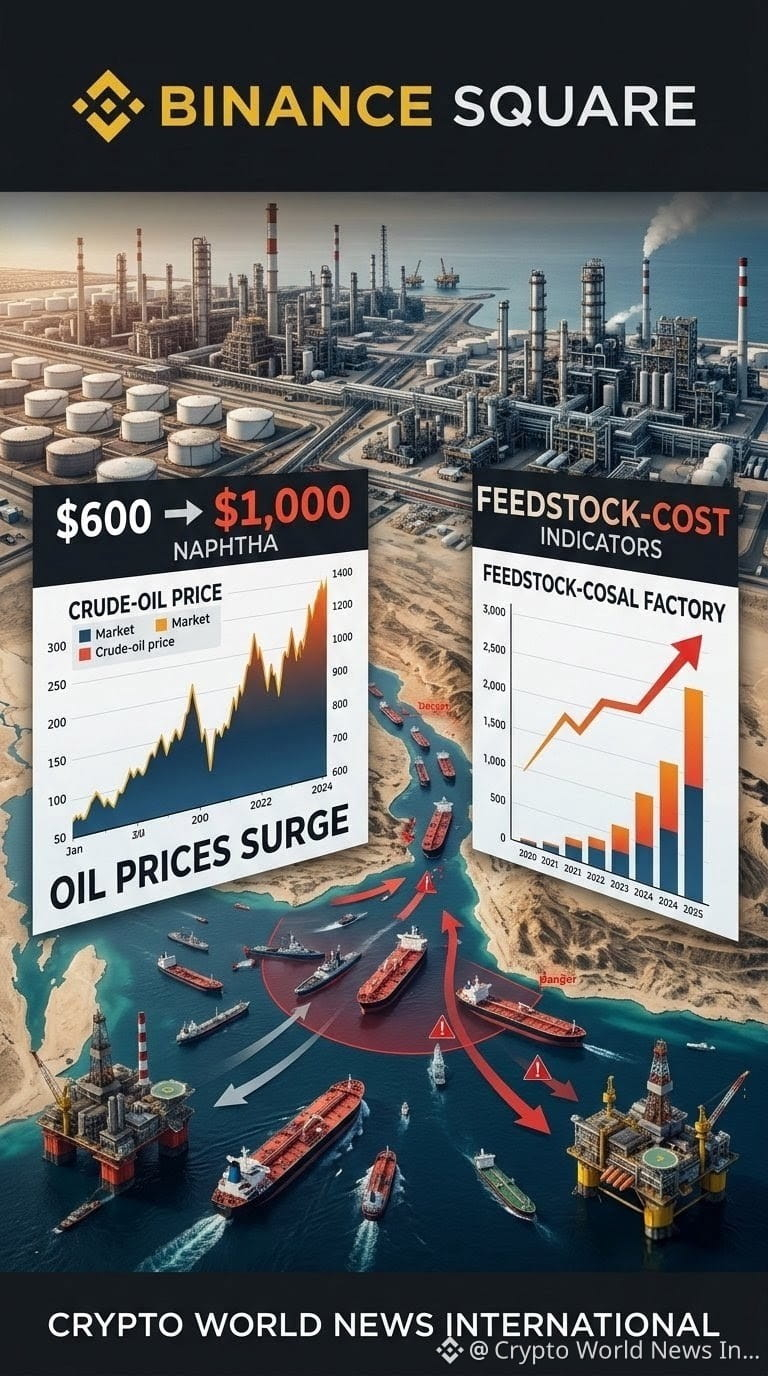
🚨 LA CRISIS DE HORMUZ IMPULSA EL NEGOCIO DEL PETRÓLEO — PERO GOLPEA A LA PETROQUÍMICA
La crisis en el Estrecho de Ormuz está generando un impacto mixto en el sector energético.
🔑 Puntos clave:
• Los precios globales más altos del petróleo están beneficiando el negocio de exploración petrolera de ONGC
• Las operaciones petroquímicas están quedando presionadas por el aumento acelerado de los costos de la materia prima
• Los precios del gas y del nafta se han disparado de forma marcada
• ONGC indicó que los precios de la nafta subieron de alrededor de $600 a $1,000
• El EBITDA del 1T del AF2027 de OPaL se volvió negativo a medida que se dispararon los costos de la materia prima
📊 Perspectiva del mercado:
La disrupción de Ormuz está generando una gran división en el mercado energético: los precios del crudo más altos pueden respaldar a los productores de petróleo en el segmento upstream, mientras que al mismo tiempo incrementan los costos para las empresas petroquímicas y de downstream.
🛢️ Enfoque del mercado: PETRÓLEO CRUDO
#CrudeOil #OilPrices #HormuzCrisis #EnergyMarket #Petrochemicals $CL $BZ
{future}(BZUSDT)
{future}(CLUSDT)
🚨 LA CRISIS DE HORMUZ IMPULSA EL NEGOCIO DEL PETRÓLEO — PERO GOLPEA A LA PETROQUÍMICA
La crisis en el Estrecho de Ormuz está generando un impacto mixto en el sector energético.
🔑 Puntos clave:
• Los precios globales más altos del petróleo están beneficiando el negocio de exploración petrolera de ONGC
• Las operaciones petroquímicas están quedando presionadas por el aumento acelerado de los costos de la materia prima
• Los precios del gas y del nafta se han disparado de forma marcada
• ONGC indicó que los precios de la nafta subieron de alrededor de $600 a $1,000
• El EBITDA del 1T del AF2027 de OPaL se volvió negativo a medida que se dispararon los costos de la materia prima
📊 Perspectiva del mercado:
La disrupción de Ormuz está generando una gran división en el mercado energético: los precios del crudo más altos pueden respaldar a los productores de petróleo en el segmento upstream, mientras que al mismo tiempo incrementan los costos para las empresas petroquímicas y de downstream.
🛢️ Enfoque del mercado: PETRÓLEO CRUDO
#CrudeOil #OilPrices #HormuzCrisis #EnergyMarket #Petrochemicals $CL $BZ
La crisis en el Estrecho de Ormuz está generando un impacto mixto en el sector energético.
🔑 Puntos clave:
• Los precios globales más altos del petróleo están beneficiando el negocio de exploración petrolera de ONGC
• Las operaciones petroquímicas están quedando presionadas por el aumento acelerado de los costos de la materia prima
• Los precios del gas y del nafta se han disparado de forma marcada
• ONGC indicó que los precios de la nafta subieron de alrededor de $600 a $1,000
• El EBITDA del 1T del AF2027 de OPaL se volvió negativo a medida que se dispararon los costos de la materia prima
📊 Perspectiva del mercado:
La disrupción de Ormuz está generando una gran división en el mercado energético: los precios del crudo más altos pueden respaldar a los productores de petróleo en el segmento upstream, mientras que al mismo tiempo incrementan los costos para las empresas petroquímicas y de downstream.
🛢️ Enfoque del mercado: PETRÓLEO CRUDO
#CrudeOil #OilPrices #HormuzCrisis #EnergyMarket #Petrochemicals $CL $BZ
249
·
--
在8月16日纽约商品交易所收盘时,国际油价出现了一轮非常明显的下挫行情。具体来看,10月交割的纽约轻质原油期货价格单日下跌3.40美元,收报每桶102.43美元,跌幅达到3.21%;同时,11月交割的伦敦布伦特原油期货价格也下跌2.92美元,收于每桶105.83美元,跌幅为2.69%。大宗商品市场这一波集体走弱,迅速成为了宏观交易圈讨论的焦点。
油价之所以在这个节点大跌,背后反映的是市场对全球经济增长放缓以及需求端萎缩的博弈加剧。原油作为大宗商品之母,其价格往往直接挂钩全球制造业景气度与通胀预期。前段时间能源价格一直居高不下,给各国央行带来了极大的控通胀压力,而这次单日超3%的回调,某种程度上缓解了短期内上游成本端继续失控上行的担忧,但同时也让部分投资者开始重新审视经济降温的潜在风险。
从传统宏观金融市场的角度来看,油价下行对各类资产的影响呈现出双向特征。一方面,能源通胀压力减轻可能会压低市场对未来通胀水平的长期预期,从而对美债收益率的上行节奏产生一定牵制,美元指数的波动逻辑也会随之调整;但另一方面,如果油价下跌是由衰退预期所主导,那么全球股市等风险资产在短期内也难以完全摆脱避险情绪的压制,多空博弈依然胶着。
对于加密市场而言,宏观流动性的逻辑同样在发挥作用。虽然油价本身跟数字资产没有直接对应关系,但如果能源降温能带动后续通胀数据边际改善,美联储等主要央行的政策压力就有可能得到缓冲,这对 $BTC 等风险资产的中长期流动性环境是个偏中性的观察信号。不过,当前币圈资金整体还是保持着防守姿态,大伙儿都在边走边看,密切留意宏观经济数据接下来会往哪个方向演变。⛽
#CrudeOil #MacroEconomics #CryptoMarket
在8月16日纽约商品交易所收盘时,国际油价出现了一轮非常明显的下挫行情。具体来看,10月交割的纽约轻质原油期货价格单日下跌3.40美元,收报每桶102.43美元,跌幅达到3.21%;同时,11月交割的伦敦布伦特原油期货价格也下跌2.92美元,收于每桶105.83美元,跌幅为2.69%。大宗商品市场这一波集体走弱,迅速成为了宏观交易圈讨论的焦点。
油价之所以在这个节点大跌,背后反映的是市场对全球经济增长放缓以及需求端萎缩的博弈加剧。原油作为大宗商品之母,其价格往往直接挂钩全球制造业景气度与通胀预期。前段时间能源价格一直居高不下,给各国央行带来了极大的控通胀压力,而这次单日超3%的回调,某种程度上缓解了短期内上游成本端继续失控上行的担忧,但同时也让部分投资者开始重新审视经济降温的潜在风险。
从传统宏观金融市场的角度来看,油价下行对各类资产的影响呈现出双向特征。一方面,能源通胀压力减轻可能会压低市场对未来通胀水平的长期预期,从而对美债收益率的上行节奏产生一定牵制,美元指数的波动逻辑也会随之调整;但另一方面,如果油价下跌是由衰退预期所主导,那么全球股市等风险资产在短期内也难以完全摆脱避险情绪的压制,多空博弈依然胶着。
对于加密市场而言,宏观流动性的逻辑同样在发挥作用。虽然油价本身跟数字资产没有直接对应关系,但如果能源降温能带动后续通胀数据边际改善,美联储等主要央行的政策压力就有可能得到缓冲,这对 $BTC 等风险资产的中长期流动性环境是个偏中性的观察信号。不过,当前币圈资金整体还是保持着防守姿态,大伙儿都在边走边看,密切留意宏观经济数据接下来会往哪个方向演变。⛽
#CrudeOil #MacroEconomics #CryptoMarket
油价之所以在这个节点大跌,背后反映的是市场对全球经济增长放缓以及需求端萎缩的博弈加剧。原油作为大宗商品之母,其价格往往直接挂钩全球制造业景气度与通胀预期。前段时间能源价格一直居高不下,给各国央行带来了极大的控通胀压力,而这次单日超3%的回调,某种程度上缓解了短期内上游成本端继续失控上行的担忧,但同时也让部分投资者开始重新审视经济降温的潜在风险。
从传统宏观金融市场的角度来看,油价下行对各类资产的影响呈现出双向特征。一方面,能源通胀压力减轻可能会压低市场对未来通胀水平的长期预期,从而对美债收益率的上行节奏产生一定牵制,美元指数的波动逻辑也会随之调整;但另一方面,如果油价下跌是由衰退预期所主导,那么全球股市等风险资产在短期内也难以完全摆脱避险情绪的压制,多空博弈依然胶着。
对于加密市场而言,宏观流动性的逻辑同样在发挥作用。虽然油价本身跟数字资产没有直接对应关系,但如果能源降温能带动后续通胀数据边际改善,美联储等主要央行的政策压力就有可能得到缓冲,这对 $BTC 等风险资产的中长期流动性环境是个偏中性的观察信号。不过,当前币圈资金整体还是保持着防守姿态,大伙儿都在边走边看,密切留意宏观经济数据接下来会往哪个方向演变。⛽
#CrudeOil #MacroEconomics #CryptoMarket
1
#OilPrices
El petróleo cae. Arabia Saudita ofrece más suministro a través de Omán.
La señal no es "más petróleo". Es flexibilidad.
Arabia Saudita encontró una ruta alternativa mientras el oleoducto este-oeste sigue interrumpido.
Brent -1,55%. WTI -2,46%.
Las primas de riesgo geopolítico revirtiéndose rápidamente.
Qué observar: el flujo físico, no los titulares.
Inventarios, transporte marítimo o geopolítica?
Solo fines educativos.
#CrudeOil #GrowWithSAC
$SYN
{spot}(SYNUSDT)
$ARB
{spot}(ARBUSDT)
$LSK
{spot}(LSKUSDT)
#OilPrices
El petróleo cae. Arabia Saudita ofrece más suministro a través de Omán.
La señal no es "más petróleo". Es flexibilidad.
Arabia Saudita encontró una ruta alternativa mientras el oleoducto este-oeste sigue interrumpido.
Brent -1,55%. WTI -2,46%.
Las primas de riesgo geopolítico revirtiéndose rápidamente.
Qué observar: el flujo físico, no los titulares.
Inventarios, transporte marítimo o geopolítica?
Solo fines educativos.
#CrudeOil #GrowWithSAC
$SYN
$ARB
$LSK
El petróleo cae. Arabia Saudita ofrece más suministro a través de Omán.
La señal no es "más petróleo". Es flexibilidad.
Arabia Saudita encontró una ruta alternativa mientras el oleoducto este-oeste sigue interrumpido.
Brent -1,55%. WTI -2,46%.
Las primas de riesgo geopolítico revirtiéndose rápidamente.
Qué observar: el flujo físico, no los titulares.
Inventarios, transporte marítimo o geopolítica?
Solo fines educativos.
#CrudeOil #GrowWithSAC
$SYN
$ARB
$LSK
1
95
·
--
En los últimos comunicados del mercado, provenientes de fuentes oficiales de Arabia Saudita y canales relacionados, se han conocido avances clave: el país está trabajando intensamente en la reparación urgente de un importante oleoducto y, además, ha dejado claro que en los próximos días planea restablecer aproximadamente la mitad de su capacidad de transporte. Tras difundirse la noticia, el mercado internacional de materias primas reaccionó de inmediato y el precio del petróleo crudo cayó con rapidez. Tanto el WTI estadounidense como el Brent registraron descensos de alrededor de 1,5 dólares en el corto plazo, y durante la sesión retrocedieron hasta niveles cercanos a 96,94 dólares por barril y 101,41 dólares, respectivamente.
El motivo por el que el mensaje de Arabia Saudita ha recibido una atención tan alta por parte de todos es que la estabilidad de la cadena de suministro energético está directamente vinculada al avance de la lucha global contra la inflación. Anteriormente, debido a la pugna geopolítica y a los riesgos de infraestructura local, la prima por riesgo en el mercado del crudo se mantenía en niveles elevados. Los inversores, en general, temían que el aumento de los precios de la energía pudiera retrasar el ritmo de las bajadas de tipos. Al liberar con rapidez señales de que la capacidad de producción comenzaría a recuperarse parcialmente, Arabia Saudita disipó de manera efectiva el pánico ante una posible brecha de suministro de crudo en el corto plazo y enfrió de forma notable el ánimo alcista excesivamente “caliente”.
En los mercados financieros tradicionales, la caída del petróleo impulsa de manera directa a los activos de renta variable. A medida que disminuía la preocupación por una inflación impulsada por la energía, las principales bolsas de EE. UU. frenaron rápidamente las caídas, revirtieron la tendencia y actualizaron sus máximos diarios: el índice S&P 500 subió 0,5% durante el día, y el Nasdaq 100, dominado por acciones tecnológicas, llegó a registrar un avance del 1%. La bajada del precio del petróleo contribuye a aliviar la presión alcista sobre los rendimientos de los bonos del Tesoro, ofreciendo una breve, y poco común, ventana de respiro para el entorno macrofinanciero general que venía bajo presión.
En cuanto al sector cripto, la estabilización de la preferencia por el riesgo macro también crea un entorno exterior relativamente moderado para los activos digitales. En los últimos tiempos, $BTC y otros tokens principales han mantenido una alta correlación con la evolución de los activos de riesgo como las acciones estadounidenses; la breve relajación de la presión de liquidez ha permitido que el sentimiento en el mercado deje de estar tan tenso. Sin embargo, en este momento, tanto compradores como vendedores siguen inmersos en una puja sobre la trayectoria macro futura, por lo que no hace falta exaltarse ni caer en el pesimismo. La reparación real del oleoducto saudita y la evolución posterior de las materias primas deben seguirse de manera objetiva.🕊
#OilMarket #CrudeOil #MacroEconomy
En los últimos comunicados del mercado, provenientes de fuentes oficiales de Arabia Saudita y canales relacionados, se han conocido avances clave: el país está trabajando intensamente en la reparación urgente de un importante oleoducto y, además, ha dejado claro que en los próximos días planea restablecer aproximadamente la mitad de su capacidad de transporte. Tras difundirse la noticia, el mercado internacional de materias primas reaccionó de inmediato y el precio del petróleo crudo cayó con rapidez. Tanto el WTI estadounidense como el Brent registraron descensos de alrededor de 1,5 dólares en el corto plazo, y durante la sesión retrocedieron hasta niveles cercanos a 96,94 dólares por barril y 101,41 dólares, respectivamente.
El motivo por el que el mensaje de Arabia Saudita ha recibido una atención tan alta por parte de todos es que la estabilidad de la cadena de suministro energético está directamente vinculada al avance de la lucha global contra la inflación. Anteriormente, debido a la pugna geopolítica y a los riesgos de infraestructura local, la prima por riesgo en el mercado del crudo se mantenía en niveles elevados. Los inversores, en general, temían que el aumento de los precios de la energía pudiera retrasar el ritmo de las bajadas de tipos. Al liberar con rapidez señales de que la capacidad de producción comenzaría a recuperarse parcialmente, Arabia Saudita disipó de manera efectiva el pánico ante una posible brecha de suministro de crudo en el corto plazo y enfrió de forma notable el ánimo alcista excesivamente “caliente”.
En los mercados financieros tradicionales, la caída del petróleo impulsa de manera directa a los activos de renta variable. A medida que disminuía la preocupación por una inflación impulsada por la energía, las principales bolsas de EE. UU. frenaron rápidamente las caídas, revirtieron la tendencia y actualizaron sus máximos diarios: el índice S&P 500 subió 0,5% durante el día, y el Nasdaq 100, dominado por acciones tecnológicas, llegó a registrar un avance del 1%. La bajada del precio del petróleo contribuye a aliviar la presión alcista sobre los rendimientos de los bonos del Tesoro, ofreciendo una breve, y poco común, ventana de respiro para el entorno macrofinanciero general que venía bajo presión.
En cuanto al sector cripto, la estabilización de la preferencia por el riesgo macro también crea un entorno exterior relativamente moderado para los activos digitales. En los últimos tiempos, $BTC y otros tokens principales han mantenido una alta correlación con la evolución de los activos de riesgo como las acciones estadounidenses; la breve relajación de la presión de liquidez ha permitido que el sentimiento en el mercado deje de estar tan tenso. Sin embargo, en este momento, tanto compradores como vendedores siguen inmersos en una puja sobre la trayectoria macro futura, por lo que no hace falta exaltarse ni caer en el pesimismo. La reparación real del oleoducto saudita y la evolución posterior de las materias primas deben seguirse de manera objetiva.🕊
#OilMarket #CrudeOil #MacroEconomy
El motivo por el que el mensaje de Arabia Saudita ha recibido una atención tan alta por parte de todos es que la estabilidad de la cadena de suministro energético está directamente vinculada al avance de la lucha global contra la inflación. Anteriormente, debido a la pugna geopolítica y a los riesgos de infraestructura local, la prima por riesgo en el mercado del crudo se mantenía en niveles elevados. Los inversores, en general, temían que el aumento de los precios de la energía pudiera retrasar el ritmo de las bajadas de tipos. Al liberar con rapidez señales de que la capacidad de producción comenzaría a recuperarse parcialmente, Arabia Saudita disipó de manera efectiva el pánico ante una posible brecha de suministro de crudo en el corto plazo y enfrió de forma notable el ánimo alcista excesivamente “caliente”.
En los mercados financieros tradicionales, la caída del petróleo impulsa de manera directa a los activos de renta variable. A medida que disminuía la preocupación por una inflación impulsada por la energía, las principales bolsas de EE. UU. frenaron rápidamente las caídas, revirtieron la tendencia y actualizaron sus máximos diarios: el índice S&P 500 subió 0,5% durante el día, y el Nasdaq 100, dominado por acciones tecnológicas, llegó a registrar un avance del 1%. La bajada del precio del petróleo contribuye a aliviar la presión alcista sobre los rendimientos de los bonos del Tesoro, ofreciendo una breve, y poco común, ventana de respiro para el entorno macrofinanciero general que venía bajo presión.
En cuanto al sector cripto, la estabilización de la preferencia por el riesgo macro también crea un entorno exterior relativamente moderado para los activos digitales. En los últimos tiempos, $BTC y otros tokens principales han mantenido una alta correlación con la evolución de los activos de riesgo como las acciones estadounidenses; la breve relajación de la presión de liquidez ha permitido que el sentimiento en el mercado deje de estar tan tenso. Sin embargo, en este momento, tanto compradores como vendedores siguen inmersos en una puja sobre la trayectoria macro futura, por lo que no hace falta exaltarse ni caer en el pesimismo. La reparación real del oleoducto saudita y la evolución posterior de las materias primas deben seguirse de manera objetiva.🕊
#OilMarket #CrudeOil #MacroEconomy
2
Últimas noticias procedentes de Arabia Saudita: planea, en los próximos días, restablecer aproximadamente la mitad de la capacidad de transporte de un oleoducto clave. Esta señal positiva de reparación en el lado de la oferta desencadenó rápidamente una reacción en el mercado: el WTI del crudo estadounidense y el Brent cayeron con fuerza a corto plazo, 1,5 dólares después de que se hiciera público el mensaje, quedando cerca de 96,94 dólares y 101,41 dólares por barril, respectivamente.
Desde la lógica macro y técnica, el alto precio del petróleo ha sido durante mucho tiempo el principal impulsor de la inflación que presiona el apetito por el riesgo del mercado. En el pasado, la prima geopolítica elevó el precio del crudo hasta una zona de resistencia clave. Sin embargo, la rápida reparación por parte de Arabia Saudita de la capacidad del oleoducto ayudó a mitigar de forma efectiva las expectativas de pánico ante un corte abrupto de la oferta, brindando un respaldo técnico sustancial para enfriar la inflación.
La caída del precio del petróleo impulsó rápidamente la reactivación de los activos tradicionales con riesgo. La actitud de “huida hacia la seguridad” se enfrió de manera evidente. En la sesión bursátil de EE. UU., entraron con rapidez compras, y el índice S&P 500 subió 0,5%, marcando un nuevo máximo intradía; el Nasdaq 100, por su parte, rebotó con fuerza un 1,0%, lo que muestra que la preferencia por la liquidez se está desplazando rápidamente de los activos defensivos hacia los de crecimiento.
Para el mercado de las criptomonedas, la mejora marginal de las expectativas de inflación macro es el impulsor positivo más directo. A medida que el precio del petróleo, en niveles altos, se ve frenado y cae, disminuye la presión al alza sobre los rendimientos de los bonos del Tesoro. Esto abre una ventana para que los activos de riesgo, como el representado por $BTC , recuperen liquidez al alza. Si el crudo rompe aún más a la baja, el repunte del apetito por el riesgo podría impulsar al mercado a superar niveles de resistencia clave.📈
#CrudeOil #MacroEconomics #CryptoTrading
Últimas noticias procedentes de Arabia Saudita: planea, en los próximos días, restablecer aproximadamente la mitad de la capacidad de transporte de un oleoducto clave. Esta señal positiva de reparación en el lado de la oferta desencadenó rápidamente una reacción en el mercado: el WTI del crudo estadounidense y el Brent cayeron con fuerza a corto plazo, 1,5 dólares después de que se hiciera público el mensaje, quedando cerca de 96,94 dólares y 101,41 dólares por barril, respectivamente.
Desde la lógica macro y técnica, el alto precio del petróleo ha sido durante mucho tiempo el principal impulsor de la inflación que presiona el apetito por el riesgo del mercado. En el pasado, la prima geopolítica elevó el precio del crudo hasta una zona de resistencia clave. Sin embargo, la rápida reparación por parte de Arabia Saudita de la capacidad del oleoducto ayudó a mitigar de forma efectiva las expectativas de pánico ante un corte abrupto de la oferta, brindando un respaldo técnico sustancial para enfriar la inflación.
La caída del precio del petróleo impulsó rápidamente la reactivación de los activos tradicionales con riesgo. La actitud de “huida hacia la seguridad” se enfrió de manera evidente. En la sesión bursátil de EE. UU., entraron con rapidez compras, y el índice S&P 500 subió 0,5%, marcando un nuevo máximo intradía; el Nasdaq 100, por su parte, rebotó con fuerza un 1,0%, lo que muestra que la preferencia por la liquidez se está desplazando rápidamente de los activos defensivos hacia los de crecimiento.
Para el mercado de las criptomonedas, la mejora marginal de las expectativas de inflación macro es el impulsor positivo más directo. A medida que el precio del petróleo, en niveles altos, se ve frenado y cae, disminuye la presión al alza sobre los rendimientos de los bonos del Tesoro. Esto abre una ventana para que los activos de riesgo, como el representado por $BTC , recuperen liquidez al alza. Si el crudo rompe aún más a la baja, el repunte del apetito por el riesgo podría impulsar al mercado a superar niveles de resistencia clave.📈
#CrudeOil #MacroEconomics #CryptoTrading
Desde la lógica macro y técnica, el alto precio del petróleo ha sido durante mucho tiempo el principal impulsor de la inflación que presiona el apetito por el riesgo del mercado. En el pasado, la prima geopolítica elevó el precio del crudo hasta una zona de resistencia clave. Sin embargo, la rápida reparación por parte de Arabia Saudita de la capacidad del oleoducto ayudó a mitigar de forma efectiva las expectativas de pánico ante un corte abrupto de la oferta, brindando un respaldo técnico sustancial para enfriar la inflación.
La caída del precio del petróleo impulsó rápidamente la reactivación de los activos tradicionales con riesgo. La actitud de “huida hacia la seguridad” se enfrió de manera evidente. En la sesión bursátil de EE. UU., entraron con rapidez compras, y el índice S&P 500 subió 0,5%, marcando un nuevo máximo intradía; el Nasdaq 100, por su parte, rebotó con fuerza un 1,0%, lo que muestra que la preferencia por la liquidez se está desplazando rápidamente de los activos defensivos hacia los de crecimiento.
Para el mercado de las criptomonedas, la mejora marginal de las expectativas de inflación macro es el impulsor positivo más directo. A medida que el precio del petróleo, en niveles altos, se ve frenado y cae, disminuye la presión al alza sobre los rendimientos de los bonos del Tesoro. Esto abre una ventana para que los activos de riesgo, como el representado por $BTC , recuperen liquidez al alza. Si el crudo rompe aún más a la baja, el repunte del apetito por el riesgo podría impulsar al mercado a superar niveles de resistencia clave.📈
#CrudeOil #MacroEconomics #CryptoTrading
283
·
--
El mercado energético global acaba de registrar una notable desaceleración tras la información de que funcionarios de Arabia Saudí están realizando esfuerzos urgentes para restablecer aproximadamente la mitad de la capacidad de un oleoducto clave en los próximos días. En cuanto se difundió la noticia, el precio del Brent cayó con rapidez 1,5 USD hasta situarse en 101,41 USD por barril, mientras que el WTI también retrocedió hasta el nivel de 96,94 USD por barril.
Este movimiento tiene el significado de aliviar un nudo psicológico extremadamente importante para el riesgo de interrupción del suministro de energía. El temor a un shock de los precios del petróleo, que es un factor que ha venido presionando las expectativas de inflación global, hace que cualquier señal que indique que la cadena de suministro se reactivará pronto ayude a calmar la presión del aumento de los costos de insumos para la economía.
La reacción positiva se extendió de inmediato al mercado financiero tradicional, cuando la presión de la inflación energética se moderó temporalmente. El índice S&P 500 subió 0,5% y tocó el máximo del día; al mismo tiempo, Nasdaq 100 registró un incremento impresionante del 1%, impulsado por el regreso del apetito por el riesgo en el grupo de acciones tecnológicas.
En el mercado crypto, la estabilidad que vuelve al sector energético y el impulso de recuperación de las bolsas estadounidenses crean un entorno macro más llevadero para el flujo de capital especulativo. Cuando el riesgo de una inflación frenada por la caída del precio del petróleo disminuye, $BTC y los activos de riesgo esperan mantener una estructura de recuperación a corto plazo. 📊
#CrudeOil #MacroEconomy #CryptoMarkets
El mercado energético global acaba de registrar una notable desaceleración tras la información de que funcionarios de Arabia Saudí están realizando esfuerzos urgentes para restablecer aproximadamente la mitad de la capacidad de un oleoducto clave en los próximos días. En cuanto se difundió la noticia, el precio del Brent cayó con rapidez 1,5 USD hasta situarse en 101,41 USD por barril, mientras que el WTI también retrocedió hasta el nivel de 96,94 USD por barril.
Este movimiento tiene el significado de aliviar un nudo psicológico extremadamente importante para el riesgo de interrupción del suministro de energía. El temor a un shock de los precios del petróleo, que es un factor que ha venido presionando las expectativas de inflación global, hace que cualquier señal que indique que la cadena de suministro se reactivará pronto ayude a calmar la presión del aumento de los costos de insumos para la economía.
La reacción positiva se extendió de inmediato al mercado financiero tradicional, cuando la presión de la inflación energética se moderó temporalmente. El índice S&P 500 subió 0,5% y tocó el máximo del día; al mismo tiempo, Nasdaq 100 registró un incremento impresionante del 1%, impulsado por el regreso del apetito por el riesgo en el grupo de acciones tecnológicas.
En el mercado crypto, la estabilidad que vuelve al sector energético y el impulso de recuperación de las bolsas estadounidenses crean un entorno macro más llevadero para el flujo de capital especulativo. Cuando el riesgo de una inflación frenada por la caída del precio del petróleo disminuye, $BTC y los activos de riesgo esperan mantener una estructura de recuperación a corto plazo. 📊
#CrudeOil #MacroEconomy #CryptoMarkets
Este movimiento tiene el significado de aliviar un nudo psicológico extremadamente importante para el riesgo de interrupción del suministro de energía. El temor a un shock de los precios del petróleo, que es un factor que ha venido presionando las expectativas de inflación global, hace que cualquier señal que indique que la cadena de suministro se reactivará pronto ayude a calmar la presión del aumento de los costos de insumos para la economía.
La reacción positiva se extendió de inmediato al mercado financiero tradicional, cuando la presión de la inflación energética se moderó temporalmente. El índice S&P 500 subió 0,5% y tocó el máximo del día; al mismo tiempo, Nasdaq 100 registró un incremento impresionante del 1%, impulsado por el regreso del apetito por el riesgo en el grupo de acciones tecnológicas.
En el mercado crypto, la estabilidad que vuelve al sector energético y el impulso de recuperación de las bolsas estadounidenses crean un entorno macro más llevadero para el flujo de capital especulativo. Cuando el riesgo de una inflación frenada por la caída del precio del petróleo disminuye, $BTC y los activos de riesgo esperan mantener una estructura de recuperación a corto plazo. 📊
#CrudeOil #MacroEconomy #CryptoMarkets
269
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BOJRaisesRatesTo31YearHigh
26,586 visualizaciones
683 participa(n) en el debate
2
#BuffettStepsDownAsBerkshireChairman
7,938 visualizaciones
272 participa(n) en el debate
3
#XRPExchangeReservesHitSevenYearLow
11,960 visualizaciones
295 participa(n) en el debate
4
#HKCompletesFirstHKDStablecoinUseCase
41,378 visualizaciones
819 participa(n) en el debate
5
#VietnamPlansFirstCryptoLicensesIn2026
30,378 visualizaciones
573 participa(n) en el debate
6
#BTCBreaks80K
290,769 visualizaciones
4,131 participa(n) en el debate
7
#比特币突破8万
145,015 visualizaciones
451 participa(n) en el debate
8
#BitcoinMarketCapTopsTesla
48,645 visualizaciones
879 participa(n) en el debate
9
#SOLJumpsAbout10%
60,250 visualizaciones
891 participa(n) en el debate
10
#EthereumReclaims$2600
5,335 visualizaciones
101 participa(n) en el debate