

ElRadarCripto
40 Publicaciones
ElRadarCripto
Denunciar
Bloquear usuario
Bitcoin & crypto analysis without hype or FOMO. News, trends and fundamentals. Less noise, more perspective.
15 Siguiendo
2.5K+ Seguidores
358 Me gusta
Publicaciones
·
--
Alcista
Bitcoin está sufriendo un golpe. Mi sesgo alcista sigue en pie, pero tiene condiciones.
$BTC ha bajado alrededor de un 4 % y ronda los $81,100. Veo una corrección bajo presión macroeconómica, con la demanda institucional como contrapeso. Esto es lo importante 👇
🛢️ Las tensiones en Oriente Medio impulsaron el Brent por encima de los $112 durante la sesión. Mi lectura: la energía cara mantiene vivas las preocupaciones por la inflación y hace más difícil contar con un contexto macroeconómico más favorable.
🤖 Los informes de Meta y Tesla no lograron disipar las dudas sobre el gasto en IA y los rendimientos que acabará generando. Esa incertidumbre está golpeando a las acciones tecnológicas y pesando sobre el apetito por el riesgo en general. Bitcoin está sintiendo el efecto indirecto.
🇺🇸 Las solicitudes iniciales de subsidio por desempleo fueron de 194,000, frente a las 200,000 previstas, mientras que las solicitudes continuas aumentaron. El panorama es mixto: hay pocos despidos nuevos, pero más personas siguen recibiendo prestaciones. No creo que este dato, por sí solo, genere urgencia para que la Fed recorte las tasas.
¿Por qué no me he vuelto bajista?
Los ETF de Bitcoin al contado atrajeron $1.08 billion durante las tres primeras sesiones de la semana. Hay demanda compradora, aunque hoy los vendedores estén ganando.
Mi tesis sigue siendo que se trata de una corrección dentro de una recuperación que aún necesita confirmación.
Estoy observando la zona psicológica de los $80,000 y si persiste la demanda de los ETF. Una pérdida sostenida de ese nivel, junto con un deterioro de los flujos, debilitaría mi argumento. Recuperar el terreno perdido y mantenerlo lo reforzaría.
Me siento cómodo manteniendo un sesgo alcista. Me siento menos cómodo fingiendo que cada vela roja demuestra que el mercado está ofreciendo una ganga.
La convicción necesita espacio para incorporar nuevas pruebas.
¿Estás acumulando poco a poco en estos niveles o esperando a que los compradores muestren más fuerza?
{future}(BTCUSDT)
#Bitcoin❗ #BTC
Bitcoin está sufriendo un golpe. Mi sesgo alcista sigue en pie, pero tiene condiciones.
$BTC ha bajado alrededor de un 4 % y ronda los $81,100. Veo una corrección bajo presión macroeconómica, con la demanda institucional como contrapeso. Esto es lo importante 👇
🛢️ Las tensiones en Oriente Medio impulsaron el Brent por encima de los $112 durante la sesión. Mi lectura: la energía cara mantiene vivas las preocupaciones por la inflación y hace más difícil contar con un contexto macroeconómico más favorable.
🤖 Los informes de Meta y Tesla no lograron disipar las dudas sobre el gasto en IA y los rendimientos que acabará generando. Esa incertidumbre está golpeando a las acciones tecnológicas y pesando sobre el apetito por el riesgo en general. Bitcoin está sintiendo el efecto indirecto.
🇺🇸 Las solicitudes iniciales de subsidio por desempleo fueron de 194,000, frente a las 200,000 previstas, mientras que las solicitudes continuas aumentaron. El panorama es mixto: hay pocos despidos nuevos, pero más personas siguen recibiendo prestaciones. No creo que este dato, por sí solo, genere urgencia para que la Fed recorte las tasas.
¿Por qué no me he vuelto bajista?
Los ETF de Bitcoin al contado atrajeron $1.08 billion durante las tres primeras sesiones de la semana. Hay demanda compradora, aunque hoy los vendedores estén ganando.
Mi tesis sigue siendo que se trata de una corrección dentro de una recuperación que aún necesita confirmación.
Estoy observando la zona psicológica de los $80,000 y si persiste la demanda de los ETF. Una pérdida sostenida de ese nivel, junto con un deterioro de los flujos, debilitaría mi argumento. Recuperar el terreno perdido y mantenerlo lo reforzaría.
Me siento cómodo manteniendo un sesgo alcista. Me siento menos cómodo fingiendo que cada vela roja demuestra que el mercado está ofreciendo una ganga.
La convicción necesita espacio para incorporar nuevas pruebas.
¿Estás acumulando poco a poco en estos niveles o esperando a que los compradores muestren más fuerza?
#Bitcoin❗ #BTC
3
326
·
--
Alcista
Verificado
$ZEC tiene un catalizador real. Eso no significa que los 1.698 $ sean dinero fácil.
Mi opinión: NU7 hace que valga la pena seguir de cerca Zcash, pero el repunte aún tiene que demostrar lo que puede hacer. A todos les encanta el objetivo alcista. Yo estoy pendiente del obstáculo que tiene delante. 👇
El análisis de FXStreet del 21 de octubre sitúa a ZEC cerca de los 1.260 $ tras el rebote de aproximadamente un 9 % del martes.
El primer nivel importante: 1.296 $.
Una ruptura sostenida reforzaría los argumentos para volver a probar el máximo de septiembre, de 1.698 $. Por debajo, los 1.230 $ y la zona de 1.180 $ son referencias de soporte. Esos niveles delimitan un escenario, no un destino garantizado.
Lo que me interesa es si la actualización puede convertir la renovada atención en una demanda duradera.
NU7 avanza hacia su activación en la mainnet, pero aún quedan pasos de implementación pendientes en la propuesta de los desarrolladores sobre la altura de activación. No confundiría un plan acordado con un lanzamiento completado.
También hay que poner en perspectiva los flujos: FXStreet informa de que el martes entraron 1,61 millones de dólares en el fondo centrado en ZEC, después de que el lunes salieran 10,45 millones. ¿Una mejora? Sí. ¿Suficiente para declarar que se ha recuperado la confianza institucional? Eso es exagerar.
Me gusta ver un catalizador de la red detrás de un movimiento de precios. Pero comprar solo porque alguien pone 1.698 $ en un titular es convertir una tesis en un caro recuerdo.
Para mí, la próxima prueba es si los compradores pueden superar la resistencia y defender ese nivel después.
¿Sigues ZEC por la actualización o ya estás operando la ruptura?
#ZEC/USDT #NU7 $ZEC
{future}(ZECUSDT)
$ZEC tiene un catalizador real. Eso no significa que los 1.698 $ sean dinero fácil.
Mi opinión: NU7 hace que valga la pena seguir de cerca Zcash, pero el repunte aún tiene que demostrar lo que puede hacer. A todos les encanta el objetivo alcista. Yo estoy pendiente del obstáculo que tiene delante. 👇
El análisis de FXStreet del 21 de octubre sitúa a ZEC cerca de los 1.260 $ tras el rebote de aproximadamente un 9 % del martes.
El primer nivel importante: 1.296 $.
Una ruptura sostenida reforzaría los argumentos para volver a probar el máximo de septiembre, de 1.698 $. Por debajo, los 1.230 $ y la zona de 1.180 $ son referencias de soporte. Esos niveles delimitan un escenario, no un destino garantizado.
Lo que me interesa es si la actualización puede convertir la renovada atención en una demanda duradera.
NU7 avanza hacia su activación en la mainnet, pero aún quedan pasos de implementación pendientes en la propuesta de los desarrolladores sobre la altura de activación. No confundiría un plan acordado con un lanzamiento completado.
También hay que poner en perspectiva los flujos: FXStreet informa de que el martes entraron 1,61 millones de dólares en el fondo centrado en ZEC, después de que el lunes salieran 10,45 millones. ¿Una mejora? Sí. ¿Suficiente para declarar que se ha recuperado la confianza institucional? Eso es exagerar.
Me gusta ver un catalizador de la red detrás de un movimiento de precios. Pero comprar solo porque alguien pone 1.698 $ en un titular es convertir una tesis en un caro recuerdo.
Para mí, la próxima prueba es si los compradores pueden superar la resistencia y defender ese nivel después.
¿Sigues ZEC por la actualización o ya estás operando la ruptura?
#ZEC/USDT #NU7 $ZEC
1
6
3.1k
Soy optimista respecto a META. TSLA todavía tiene que convencerme más.
Los autos voladores pueden llevar el entusiasmo hasta las nubes. Pero aquí en Argentina, la competencia que llega a las calles de verdad es cada vez más barata y, cada vez más, china. 👇
Por eso Tesla me genera cautela. Desde donde vivo, veo una ola de marcas chinas que se esfuerzan por ganar reconocimiento y ofrecen más opciones a precios agresivos.
Tesla tiene una marca poderosa. Pero el reconocimiento por sí solo no hace que sus autos sean asequibles ni protege sus márgenes. Los robotaxis, la robótica y las promesas de autos voladores pueden entusiasmar a los inversores; yo todavía quiero ver cómo le va al negocio cuando los clientes tienen más opciones y presupuestos más ajustados.
En cuanto a Meta, a estos precios veo un argumento de inversión más sólido.
Instagram y WhatsApp están muy arraigados en la vida cotidiana de aquí. Negocios, amigos, comunidades: si quieres llegar a la gente, lo más probable es que necesites una de esas plataformas. Eso supone una gran ventaja de distribución al desarrollar herramientas de IA: ya tienes espacios donde la gente puede usarlas.
Sigo siendo escéptico respecto a algunos aspectos del auge de la IA. Gastar miles de millones no crea valor automáticamente. Pero me convence más la capacidad de Meta para incorporar la IA a productos que la gente ya usa que las promesas que dependen de que despeguen mercados completamente nuevos.
Meta y Zuckerberg han hecho algunas apuestas cuestionables. Lo que me mantiene interesado es su disposición a seguir expandiéndose y adaptarse cuando esas apuestas necesitan corregirse. Quiero que esa ambición vaya acompañada de disciplina en el gasto.
De cara a la publicación de resultados, soy más optimista respecto a la capacidad de Meta para convertir la innovación en un negocio cotidiano.
Tesla me llama la atención. Meta me inspira más confianza.
¿Cuál preferirías respaldar con la valoración actual: $META o $TSLA ?
{future}(METAUSDT)
{future}(TSLAUSDT)
#EarningsSeason
Soy optimista respecto a META. TSLA todavía tiene que convencerme más.
Los autos voladores pueden llevar el entusiasmo hasta las nubes. Pero aquí en Argentina, la competencia que llega a las calles de verdad es cada vez más barata y, cada vez más, china. 👇
Por eso Tesla me genera cautela. Desde donde vivo, veo una ola de marcas chinas que se esfuerzan por ganar reconocimiento y ofrecen más opciones a precios agresivos.
Tesla tiene una marca poderosa. Pero el reconocimiento por sí solo no hace que sus autos sean asequibles ni protege sus márgenes. Los robotaxis, la robótica y las promesas de autos voladores pueden entusiasmar a los inversores; yo todavía quiero ver cómo le va al negocio cuando los clientes tienen más opciones y presupuestos más ajustados.
En cuanto a Meta, a estos precios veo un argumento de inversión más sólido.
Instagram y WhatsApp están muy arraigados en la vida cotidiana de aquí. Negocios, amigos, comunidades: si quieres llegar a la gente, lo más probable es que necesites una de esas plataformas. Eso supone una gran ventaja de distribución al desarrollar herramientas de IA: ya tienes espacios donde la gente puede usarlas.
Sigo siendo escéptico respecto a algunos aspectos del auge de la IA. Gastar miles de millones no crea valor automáticamente. Pero me convence más la capacidad de Meta para incorporar la IA a productos que la gente ya usa que las promesas que dependen de que despeguen mercados completamente nuevos.
Meta y Zuckerberg han hecho algunas apuestas cuestionables. Lo que me mantiene interesado es su disposición a seguir expandiéndose y adaptarse cuando esas apuestas necesitan corregirse. Quiero que esa ambición vaya acompañada de disciplina en el gasto.
De cara a la publicación de resultados, soy más optimista respecto a la capacidad de Meta para convertir la innovación en un negocio cotidiano.
Tesla me llama la atención. Meta me inspira más confianza.
¿Cuál preferirías respaldar con la valoración actual: $META o $TSLA ?
#EarningsSeason
2
392
·
--
Alcista
Verificado
Saylor insinuó que habría «más naranja». Hoy, Strategy confirmó otros 267 BTC.
Mientras tanto, MSTR se acerca a un cruce dorado.
Una tesorería de Bitcoin en crecimiento y un posible cambio de impulso. Te cuento por qué estoy pendiente de esta combinación. 👇
Strategy ahora tiene 848.517 BTC tras su última compra.
CoinDesk informa que la media móvil de 50 días de MSTR se acerca a la de 200 días. Un cruce por encima de esta formaría un cruce dorado, semanas después de que Bitcoin registrara la misma señal.
Según el informe, la configuración seguía pendiente; no estaba confirmada.
Los ejemplos históricos llaman la atención: el cruce de MSTR de septiembre de 2020 precedió a un repunte del 717 % hasta su máximo posterior. El cruce de marzo de 2023 precedió a un avance del 1.774 % hasta su máximo de noviembre de 2024.
Pero son mediciones retrospectivas hasta máximos del mercado, no rendimientos que los inversores pudieran capturar automáticamente.
En toda la historia de MSTR desde 1999, solo 10 de los 19 cruces dorados fueron seguidos por un precio más alto 12 meses después.
Dos repuntes espectaculares merecen atención. El historial general merece contexto.
Mi tesis sigue centrada en un posible mercado alcista en 2028–2029: MSTR ofrece una forma de buscar una exposición amplificada a Bitcoin, manteniendo BTC como principal motor subyacente.
Comprar acciones directamente significa que no hay cargos recurrentes de financiación de futuros perpetuos ni un precio de liquidación por margen para esa posición en efectivo. Aun así, conlleva costos de financiación corporativa, dilución y posibles caídas más profundas.
La compra de hoy aumenta la tesorería. Un cruce confirmado podría reforzar el panorama técnico. Una demanda sostenida y la creación de valor por acción harían más convincente la combinación.
El cruce capta mi atención. La ejecución la mantiene.
¿Un cruce dorado confirmado reforzaría tu tesis sobre MSTR o necesitarías ver primero una acción del precio más sólida?
#strategy #bitcoin #GoldenCross $MSTR
{future}(MSTRUSDT)
Saylor insinuó que habría «más naranja». Hoy, Strategy confirmó otros 267 BTC.
Mientras tanto, MSTR se acerca a un cruce dorado.
Una tesorería de Bitcoin en crecimiento y un posible cambio de impulso. Te cuento por qué estoy pendiente de esta combinación. 👇
Strategy ahora tiene 848.517 BTC tras su última compra.
CoinDesk informa que la media móvil de 50 días de MSTR se acerca a la de 200 días. Un cruce por encima de esta formaría un cruce dorado, semanas después de que Bitcoin registrara la misma señal.
Según el informe, la configuración seguía pendiente; no estaba confirmada.
Los ejemplos históricos llaman la atención: el cruce de MSTR de septiembre de 2020 precedió a un repunte del 717 % hasta su máximo posterior. El cruce de marzo de 2023 precedió a un avance del 1.774 % hasta su máximo de noviembre de 2024.
Pero son mediciones retrospectivas hasta máximos del mercado, no rendimientos que los inversores pudieran capturar automáticamente.
En toda la historia de MSTR desde 1999, solo 10 de los 19 cruces dorados fueron seguidos por un precio más alto 12 meses después.
Dos repuntes espectaculares merecen atención. El historial general merece contexto.
Mi tesis sigue centrada en un posible mercado alcista en 2028–2029: MSTR ofrece una forma de buscar una exposición amplificada a Bitcoin, manteniendo BTC como principal motor subyacente.
Comprar acciones directamente significa que no hay cargos recurrentes de financiación de futuros perpetuos ni un precio de liquidación por margen para esa posición en efectivo. Aun así, conlleva costos de financiación corporativa, dilución y posibles caídas más profundas.
La compra de hoy aumenta la tesorería. Un cruce confirmado podría reforzar el panorama técnico. Una demanda sostenida y la creación de valor por acción harían más convincente la combinación.
El cruce capta mi atención. La ejecución la mantiene.
¿Un cruce dorado confirmado reforzaría tu tesis sobre MSTR o necesitarías ver primero una acción del precio más sólida?
#strategy #bitcoin #GoldenCross $MSTR
6
2.6k
·
--
Alcista
Strategy cayó un 9.56% el viernes. ¿La respuesta de Saylor este fin de semana?
«Encontramos espacio para más naranja». 🍊
Eso me lleva a una pregunta: si Bitcoin es tu tesis de inversión más sólida, ¿por qué abandonarla solo para perseguir mayores rendimientos?
Algunos inversores ven un hipotético movimiento de BTC de $60K a $180K y deciden que un 3x no es suficiente.
Así que compran tokens más pequeños con promesas más grandes y, a menudo, argumentos de inversión mucho más débiles.
BTC es el rey. Ese es mi punto de partida.
MSTR ofrece una vía diferente: una exposición potencialmente amplificada a Bitcoin a través de una empresa que cotiza en bolsa.
Si compras las acciones directamente con tu propio dinero, no tienes cargos recurrentes de financiación de futuros perpetuos ni un precio de liquidación por margen en esa posición.
De cara a un posible mercado alcista en 2028–2029, esa diferencia importa. Puedes mantener la posición durante la volatilidad sin tener que gestionar personalmente una operación apalancada de futuros.
Pero la financiación sigue teniendo un costo económico.
Strategy tiene deuda, obligaciones de dividendos preferentes y riesgo de dilución. La valoración de sus acciones también puede moverse de forma independiente a Bitcoin.
¿Podría MSTR multiplicarse por 7–8 en un ciclo favorable? Ese es un escenario especulativo de potencial alcista, no un objetivo calculado ni un múltiplo fijo del rendimiento de BTC.
Para ello se necesitarían un buen precio de entrada, un sólido desempeño de Bitcoin, condiciones de financiación favorables y una valoración bursátil favorable.
Mi tesis: vale la pena considerar MSTR si se busca un mayor potencial alcista y se mantiene Bitcoin como principal motor subyacente.
La convicción en BTC respalda el argumento. La ejecución de Strategy y el precio que se paga por sus acciones determinarán si ese argumento se traduce en rentabilidad para los accionistas.
¿Preferirías perseguir tokens más pequeños o aceptar el riesgo corporativo para obtener una exposición amplificada a Bitcoin?
#StrategySharesFall9%OnFriday #bitcoin #strategy $MSTR
{future}(MSTRUSDT)
Strategy cayó un 9.56% el viernes. ¿La respuesta de Saylor este fin de semana?
«Encontramos espacio para más naranja». 🍊
Eso me lleva a una pregunta: si Bitcoin es tu tesis de inversión más sólida, ¿por qué abandonarla solo para perseguir mayores rendimientos?
Algunos inversores ven un hipotético movimiento de BTC de $60K a $180K y deciden que un 3x no es suficiente.
Así que compran tokens más pequeños con promesas más grandes y, a menudo, argumentos de inversión mucho más débiles.
BTC es el rey. Ese es mi punto de partida.
MSTR ofrece una vía diferente: una exposición potencialmente amplificada a Bitcoin a través de una empresa que cotiza en bolsa.
Si compras las acciones directamente con tu propio dinero, no tienes cargos recurrentes de financiación de futuros perpetuos ni un precio de liquidación por margen en esa posición.
De cara a un posible mercado alcista en 2028–2029, esa diferencia importa. Puedes mantener la posición durante la volatilidad sin tener que gestionar personalmente una operación apalancada de futuros.
Pero la financiación sigue teniendo un costo económico.
Strategy tiene deuda, obligaciones de dividendos preferentes y riesgo de dilución. La valoración de sus acciones también puede moverse de forma independiente a Bitcoin.
¿Podría MSTR multiplicarse por 7–8 en un ciclo favorable? Ese es un escenario especulativo de potencial alcista, no un objetivo calculado ni un múltiplo fijo del rendimiento de BTC.
Para ello se necesitarían un buen precio de entrada, un sólido desempeño de Bitcoin, condiciones de financiación favorables y una valoración bursátil favorable.
Mi tesis: vale la pena considerar MSTR si se busca un mayor potencial alcista y se mantiene Bitcoin como principal motor subyacente.
La convicción en BTC respalda el argumento. La ejecución de Strategy y el precio que se paga por sus acciones determinarán si ese argumento se traduce en rentabilidad para los accionistas.
¿Preferirías perseguir tokens más pequeños o aceptar el riesgo corporativo para obtener una exposición amplificada a Bitcoin?
#StrategySharesFall9%OnFriday #bitcoin #strategy $MSTR
3
558
·
--
Alcista
Los creyentes en Bitcoin tienen convicción. Pero sus ingresos no son ilimitados.
Eso podría explicar muchas cosas sobre este mercado. 🧩
Esta semana, BTC cayó brevemente por debajo de los 80.000 $, antes de recuperarse y superar los 81.000 $. Aparecieron compradores por debajo de ese nivel. Pero defender un precio y sostener un repunte requieren distintos niveles de demanda.
Mi tesis: muchos inversores a largo plazo siguen comprometidos. Algunos continúan acumulando durante las caídas. Otros quizá ya hayan invertido la mayor parte del dinero que pensaban destinar a invertir durante este mercado bajista.
Quienes siguen comprando se enfrentan a una limitación sencilla: los nuevos ingresos llegan según un calendario.
La convicción no recarga una cuenta bancaria.
Los tenedores actuales pueden seguir absorbiendo la oferta, pero un repunte más fuerte requiere una participación más amplia y capital nuevo, incluso de personas que ahora mismo tienen poco interés en las criptomonedas.
Ahí es donde el FOMO puede actuar como acelerador.
El precio sube. Quienes estaban al margen empiezan a prestar atención. Algunos se convierten en compradores, lo que podría empujar los precios al alza y atraer a la siguiente ola.
¿La ironía? El mismo Bitcoin que parece «demasiado caro» a 80.000 $ puede volverse irresistible de repente después de unas cuantas velas verdes.
Ese es un posible ciclo de retroalimentación, no una ruptura confirmada. Mantener este nivel es importante; la demanda sostenida aún tiene que demostrar su fuerza.
¿Están los tenedores actuales sentando las bases para el próximo repunte o la débil demanda seguirá poniendo a prueba su paciencia?
$BTC
{future}(BTCUSDT)
#bitcoin #Investing
Los creyentes en Bitcoin tienen convicción. Pero sus ingresos no son ilimitados.
Eso podría explicar muchas cosas sobre este mercado. 🧩
Esta semana, BTC cayó brevemente por debajo de los 80.000 $, antes de recuperarse y superar los 81.000 $. Aparecieron compradores por debajo de ese nivel. Pero defender un precio y sostener un repunte requieren distintos niveles de demanda.
Mi tesis: muchos inversores a largo plazo siguen comprometidos. Algunos continúan acumulando durante las caídas. Otros quizá ya hayan invertido la mayor parte del dinero que pensaban destinar a invertir durante este mercado bajista.
Quienes siguen comprando se enfrentan a una limitación sencilla: los nuevos ingresos llegan según un calendario.
La convicción no recarga una cuenta bancaria.
Los tenedores actuales pueden seguir absorbiendo la oferta, pero un repunte más fuerte requiere una participación más amplia y capital nuevo, incluso de personas que ahora mismo tienen poco interés en las criptomonedas.
Ahí es donde el FOMO puede actuar como acelerador.
El precio sube. Quienes estaban al margen empiezan a prestar atención. Algunos se convierten en compradores, lo que podría empujar los precios al alza y atraer a la siguiente ola.
¿La ironía? El mismo Bitcoin que parece «demasiado caro» a 80.000 $ puede volverse irresistible de repente después de unas cuantas velas verdes.
Ese es un posible ciclo de retroalimentación, no una ruptura confirmada. Mantener este nivel es importante; la demanda sostenida aún tiene que demostrar su fuerza.
¿Están los tenedores actuales sentando las bases para el próximo repunte o la débil demanda seguirá poniendo a prueba su paciencia?
$BTC
#bitcoin #Investing
2
330
·
--
Alcista
Parcialmente cierto
Si un solo dato del IPC puede echar por tierra toda tu tesis de inversión, quizá la inflación no sea tu mayor problema. Quizá lo sea el tamaño de tu posición.
El mercado de bonos ya se ha movido. ¿Se ha puesto al día tu gestión del riesgo? 👇
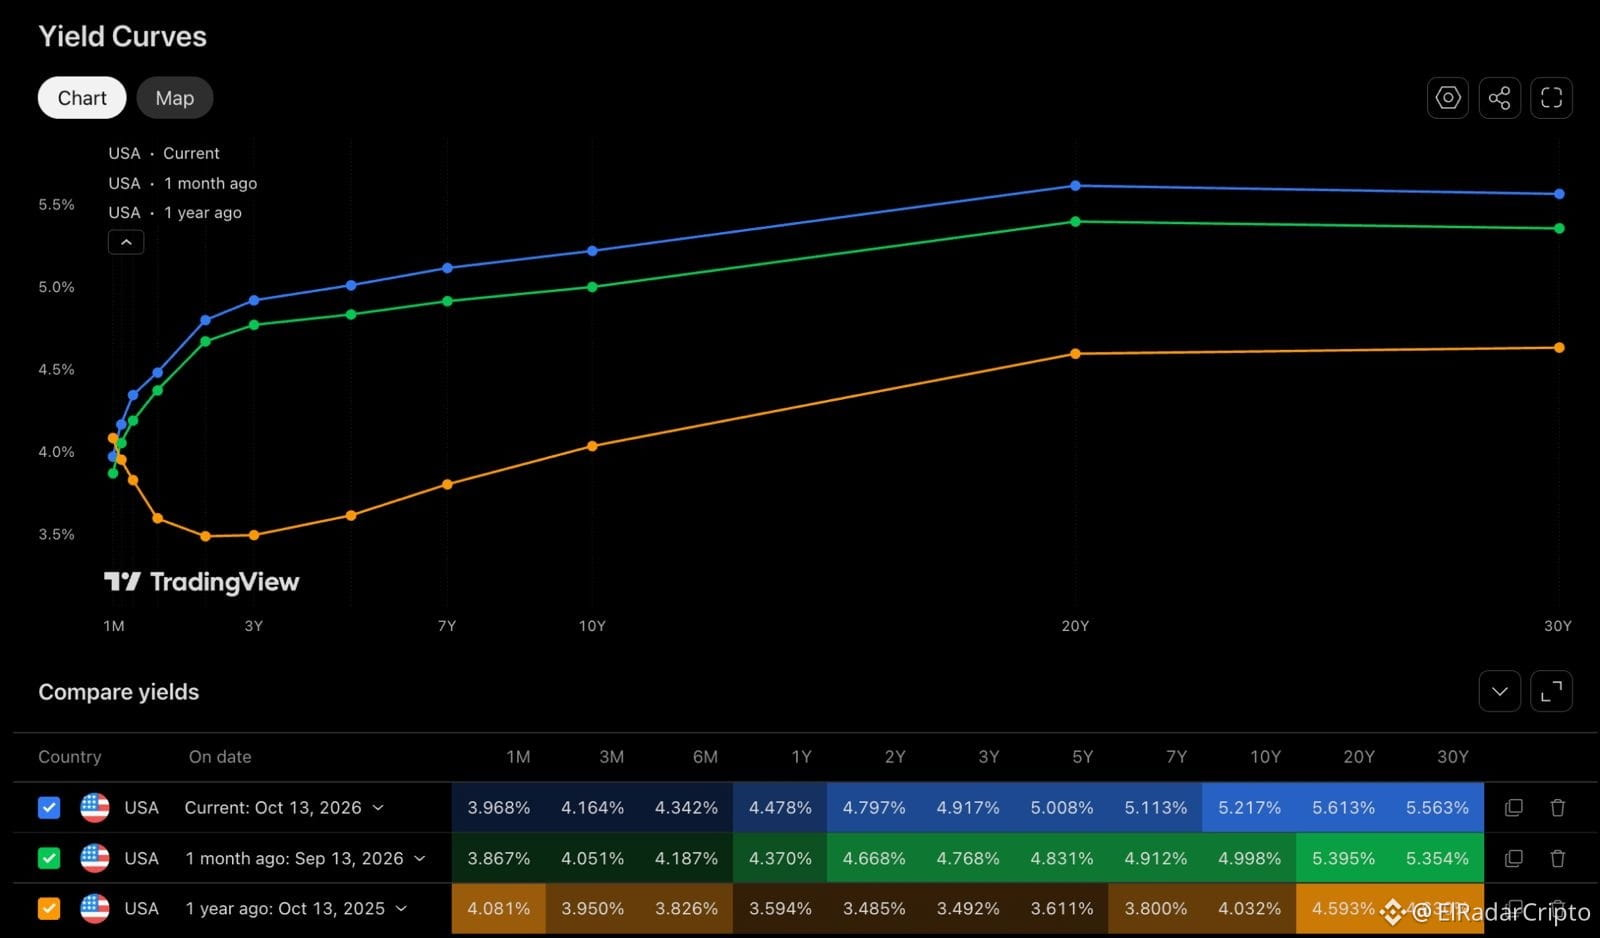
La captura adjunta de TradingView del 13 de octubre muestra:
• Rendimiento de los bonos del Tesoro de EE. UU. a 10 años: 5.217%, frente al 4.032% de hace un año.
• Rendimiento de los bonos del Tesoro de EE. UU. a 30 años: 5.563%, frente al 4.630% de hace un año.
Eso representa aproximadamente 119 y 93 puntos básicos más, respectivamente. Los mercados no se han quedado de brazos cruzados esperando el IPC de septiembre.
Mi opinión: buena parte de la preocupación por la inflación ya está descontada. Eso no significa que esté descontada por completo ni que todos los movimientos de los rendimientos se deban a la inflación.
Sigo inclinándome por unos rendimientos más altos de los bonos del Tesoro y una mayor presión sobre los precios de los bonos existentes a tipo fijo. Un dato del IPC más moderado podría poner esa perspectiva a prueba a corto plazo.
Pero no creo que haya que reescribir un plan de inversión a largo plazo cada vez que se publica un dato de inflación o sube el petróleo. Los cambios persistentes en los fundamentos merecen una revisión. No cada vela que genera nerviosismo.
Si tu plan solo funciona cuando todas las cifras salen favorables, ¿hasta qué punto era sólido?
¿Qué cambiaría realmente tu tesis tras el IPC y qué solo pondría a prueba tus nervios?
Fuente: curvas de rendimiento de los bonos del Tesoro de EE. UU. en TradingView, 13 de octubre de 2026.
#CPIWatch #Treasuries #Inflation
4
1.7k
·
--
Alcista
Tu altcoin está en positivo. Por fin, tu paciencia dio frutos.
¿O no?
Asumiste una caída mayor y más riesgo. Antes de celebrarlo, comprueba si simplemente mantener Bitcoin te habría dejado en mejor posición. Esa comparación puede arruinar una buena captura de pantalla. 👇
#BTCDominanceBackAt60% plantea una pregunta incómoda: ¿qué estás obteniendo realmente a cambio de asumir ese riesgo adicional?
Un ejemplo hipotético:
Tu altcoin sube un 20 %.
Bitcoin sube un 30 %.
Mismo punto de partida. Mismo período.
Ganaste dinero. Pero, medido frente a BTC, tu altcoin perdió aproximadamente un 7,7 %, antes de comisiones e impuestos.
Ahora sumemos el panorama técnico de Bitcoin.
El análisis del gráfico diario de FXStreet del 13 de octubre señala:
• Resistencia inicial en torno a los 84.000 $.
• Más resistencia cerca de los 86.000 $, seguida de la zona de oferta de 88.000 $.
• Soporte clave en torno a los 80.000–80.250 $, cerca de la EMA de 50 días.
• Niveles de referencia inferiores de la EMA cerca de los 76.500 $ y los 75.600 $.
Un RSI cercano a 52 apunta a un sesgo alcista moderado. El MACD sigue por debajo de cero. La estructura se mantiene, pero el impulso aún no confirma una ruptura alcista sólida.
Mi lectura: recuperar los 84.000 $ y mantenerse por encima reforzaría la posibilidad de una recuperación. Perder la zona de los 80.000 $ la debilitaría. Ninguno de esos escenarios garantiza el rendimiento de cada altcoin.
Por eso sigo dos cosas a la vez: si BTC confirma su recuperación y si una altcoin se fortalece frente a BTC durante el mismo período.
Un aumento de la dominancia de Bitcoin también puede reflejar caídas más pronunciadas de las altcoins. No demuestra que esté entrando dinero nuevo en Bitcoin.
Una altcoin necesita una razón para merecer su lugar, más allá de «antes cotizaba mucho más alto».
Un máximo histórico anterior no es una promesa de que recuperarás tu inversión.
Si asumo un riesgo adicional para superar el rendimiento de BTC, tengo que medir el resultado en el horizonte que haya elegido y mantener el mismo punto de referencia cuando la comparación se vuelva incómoda.
¿Qué altcoin de tu cartera se está ganando realmente su lugar frente a Bitcoin, y qué hace que la conserves?
Referencia técnica: FXStreet, 13 de octubre; los niveles de los indicadores cambian con el precio.
#bitcoin #altcoins $BTC
{future}(BTCUSDT)
Tu altcoin está en positivo. Por fin, tu paciencia dio frutos.
¿O no?
Asumiste una caída mayor y más riesgo. Antes de celebrarlo, comprueba si simplemente mantener Bitcoin te habría dejado en mejor posición. Esa comparación puede arruinar una buena captura de pantalla. 👇
#BTCDominanceBackAt60% plantea una pregunta incómoda: ¿qué estás obteniendo realmente a cambio de asumir ese riesgo adicional?
Un ejemplo hipotético:
Tu altcoin sube un 20 %.
Bitcoin sube un 30 %.
Mismo punto de partida. Mismo período.
Ganaste dinero. Pero, medido frente a BTC, tu altcoin perdió aproximadamente un 7,7 %, antes de comisiones e impuestos.
Ahora sumemos el panorama técnico de Bitcoin.
El análisis del gráfico diario de FXStreet del 13 de octubre señala:
• Resistencia inicial en torno a los 84.000 $.
• Más resistencia cerca de los 86.000 $, seguida de la zona de oferta de 88.000 $.
• Soporte clave en torno a los 80.000–80.250 $, cerca de la EMA de 50 días.
• Niveles de referencia inferiores de la EMA cerca de los 76.500 $ y los 75.600 $.
Un RSI cercano a 52 apunta a un sesgo alcista moderado. El MACD sigue por debajo de cero. La estructura se mantiene, pero el impulso aún no confirma una ruptura alcista sólida.
Mi lectura: recuperar los 84.000 $ y mantenerse por encima reforzaría la posibilidad de una recuperación. Perder la zona de los 80.000 $ la debilitaría. Ninguno de esos escenarios garantiza el rendimiento de cada altcoin.
Por eso sigo dos cosas a la vez: si BTC confirma su recuperación y si una altcoin se fortalece frente a BTC durante el mismo período.
Un aumento de la dominancia de Bitcoin también puede reflejar caídas más pronunciadas de las altcoins. No demuestra que esté entrando dinero nuevo en Bitcoin.
Una altcoin necesita una razón para merecer su lugar, más allá de «antes cotizaba mucho más alto».
Un máximo histórico anterior no es una promesa de que recuperarás tu inversión.
Si asumo un riesgo adicional para superar el rendimiento de BTC, tengo que medir el resultado en el horizonte que haya elegido y mantener el mismo punto de referencia cuando la comparación se vuelva incómoda.
¿Qué altcoin de tu cartera se está ganando realmente su lugar frente a Bitcoin, y qué hace que la conserves?
Referencia técnica: FXStreet, 13 de octubre; los niveles de los indicadores cambian con el precio.
#bitcoin #altcoins $BTC
1
5
398
·
--
Alcista
Saylor añade Bitcoin. Tom Lee añade Ethereum. Evernorth entra en escena con una tesorería de XRP.
Crypto quería instituciones. Ahora necesitamos preguntarnos qué pasa cuando unos pocos balances corporativos mantienen montones de monedas cada vez más grandes. 👇
Tres empresas. Tres activos. Diferentes etapas de acumulación:
🟠 Strategy añadió 250 BTC durante el 5–11 de octubre, elevando sus tenencias a 848,250 BTC.
🔷 BitMine informó otros 12,532 ETH, llevando su tesorería a 6,028,946 ETH—aproximadamente el 4.9% del suministro de Ethereum.
🔔 Evernorth completó su fusión manteniendo aproximadamente 473 millones de XRP, con su debut en Nasdaq programado para el 12 de octubre.
Distinción importante: la tesorería existente de Evernorth no es una compra nueva que ocurra el día de la cotización.
La historia más grande es cómo la financiación corporativa se está convirtiendo en parte de la ecuación de oferta y demanda de las criptomonedas.
El caso alcista es sencillo: si estas empresas siguen acumulando y manteniendo, podría haber menos monedas disponibles para otros compradores. Suma una demanda sostenida, y la reacción del precio podría ser potente.
Pero “las instituciones están comprando” no significa automáticamente “el próximo mercado alcista será más suave”.
Estos compradores dependen de las condiciones de financiación, el apetito de los inversores y sus propios balances. Si el acceso al capital se endurece, varios motores de compra podrían desacelerarse a la vez. Bajo presión financiera, las tenencias concentradas pueden convertirse en riesgo de venta concentrada.
Y no todos son compradores permanentes: Tom Lee ha descrito el 5% del suministro de ETH como el techo de acumulación de BitMine. Ese objetivo está cerca.
Mi tesis: este ciclo podría volverse más sensible a las decisiones tomadas dentro de un puñado de salas de juntas.
Eso nos da otro conjunto de señales que vigilar junto con los gráficos: compras de tesorería, costos de financiación, emisión de acciones y la capacidad de seguir recaudando capital.
Tener una enorme reserva no significa controlar la red. Sí significa que tu próximo movimiento puede importar más para el mercado.
#bitcoin #Ethereum #XRPUSDT🚨
{future}(BTCUSDT)
{future}(ETHUSDT)
{future}(XRPUSDT)
Saylor añade Bitcoin. Tom Lee añade Ethereum. Evernorth entra en escena con una tesorería de XRP.
Crypto quería instituciones. Ahora necesitamos preguntarnos qué pasa cuando unos pocos balances corporativos mantienen montones de monedas cada vez más grandes. 👇
Tres empresas. Tres activos. Diferentes etapas de acumulación:
🟠 Strategy añadió 250 BTC durante el 5–11 de octubre, elevando sus tenencias a 848,250 BTC.
🔷 BitMine informó otros 12,532 ETH, llevando su tesorería a 6,028,946 ETH—aproximadamente el 4.9% del suministro de Ethereum.
🔔 Evernorth completó su fusión manteniendo aproximadamente 473 millones de XRP, con su debut en Nasdaq programado para el 12 de octubre.
Distinción importante: la tesorería existente de Evernorth no es una compra nueva que ocurra el día de la cotización.
La historia más grande es cómo la financiación corporativa se está convirtiendo en parte de la ecuación de oferta y demanda de las criptomonedas.
El caso alcista es sencillo: si estas empresas siguen acumulando y manteniendo, podría haber menos monedas disponibles para otros compradores. Suma una demanda sostenida, y la reacción del precio podría ser potente.
Pero “las instituciones están comprando” no significa automáticamente “el próximo mercado alcista será más suave”.
Estos compradores dependen de las condiciones de financiación, el apetito de los inversores y sus propios balances. Si el acceso al capital se endurece, varios motores de compra podrían desacelerarse a la vez. Bajo presión financiera, las tenencias concentradas pueden convertirse en riesgo de venta concentrada.
Y no todos son compradores permanentes: Tom Lee ha descrito el 5% del suministro de ETH como el techo de acumulación de BitMine. Ese objetivo está cerca.
Mi tesis: este ciclo podría volverse más sensible a las decisiones tomadas dentro de un puñado de salas de juntas.
Eso nos da otro conjunto de señales que vigilar junto con los gráficos: compras de tesorería, costos de financiación, emisión de acciones y la capacidad de seguir recaudando capital.
Tener una enorme reserva no significa controlar la red. Sí significa que tu próximo movimiento puede importar más para el mercado.
#bitcoin #Ethereum #XRPUSDT🚨
3
627
·
--
Alcista
Verificado
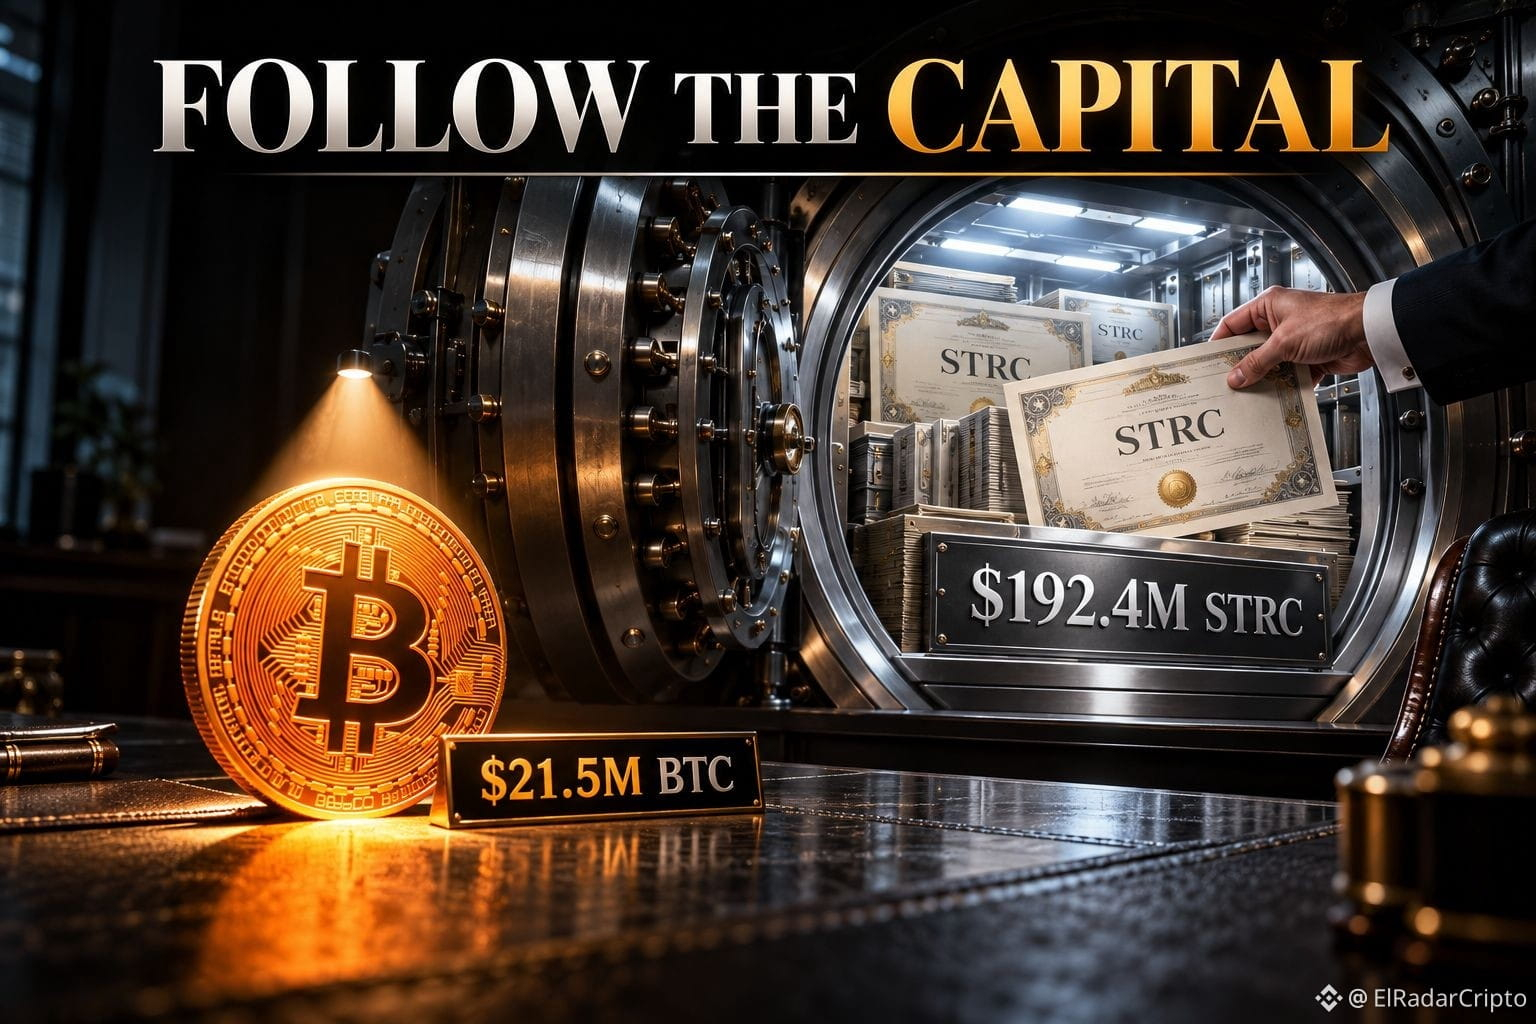
Saylor compró 250 $BTC. Strategy gastó casi 9 veces más en recomprar STRC.
Bitcoin acapara la atención. La asignación de capital cuenta la historia completa. Si cada compra te parece una «aceleración de la demanda», amplía la perspectiva. 👇
Entre el 5 y el 11 de octubre, Strategy informó:
• 21,5 millones de dólares gastados en adquirir 250 BTC.
• 192,4 millones de dólares gastados en recomprar acciones preferentes STRC.
• Un total de 848.250 BTC en tenencias de Bitcoin.
Esa incorporación representa aproximadamente el 0,03 % de sus tenencias totales de Bitcoin.
La acumulación continúa. Pero esta semana se destinó considerablemente más capital a recomprar STRC.
Mi opinión: una enorme tesorería y una gran compra nueva son dos señales distintas.
Las tenencias totales muestran la exposición acumulada. La incorporación semanal muestra cuánto aumentó esa exposición. Confundirlas hace que una actualización rutinaria parezca un nuevo impacto en la demanda.
Esto no demuestra un cambio en la convicción de Strategy a largo plazo. Sí nos da motivos para observar el ritmo de las compras futuras, en lugar de considerar cada anuncio igual de alcista.
En cuanto a mi propia acumulación de BTC, un titular corporativo por sí solo no es motivo para acelerar el ritmo.
#strategy #MichaelSaylorBTC #DCA
{future}(MSTRUSDT)
{future}(BTCUSDT)
{future}(STRCUSDT)
Saylor compró 250 $BTC. Strategy gastó casi 9 veces más en recomprar STRC.
Bitcoin acapara la atención. La asignación de capital cuenta la historia completa. Si cada compra te parece una «aceleración de la demanda», amplía la perspectiva. 👇
Entre el 5 y el 11 de octubre, Strategy informó:
• 21,5 millones de dólares gastados en adquirir 250 BTC.
• 192,4 millones de dólares gastados en recomprar acciones preferentes STRC.
• Un total de 848.250 BTC en tenencias de Bitcoin.
Esa incorporación representa aproximadamente el 0,03 % de sus tenencias totales de Bitcoin.
La acumulación continúa. Pero esta semana se destinó considerablemente más capital a recomprar STRC.
Mi opinión: una enorme tesorería y una gran compra nueva son dos señales distintas.
Las tenencias totales muestran la exposición acumulada. La incorporación semanal muestra cuánto aumentó esa exposición. Confundirlas hace que una actualización rutinaria parezca un nuevo impacto en la demanda.
Esto no demuestra un cambio en la convicción de Strategy a largo plazo. Sí nos da motivos para observar el ritmo de las compras futuras, en lugar de considerar cada anuncio igual de alcista.
En cuanto a mi propia acumulación de BTC, un titular corporativo por sí solo no es motivo para acelerar el ritmo.
#strategy #MichaelSaylorBTC #DCA
1
6
951
Bitcoin perdió $82,000. ¿Querías una entrada más barata—o una entrada más barata que suba inmediatamente?
Una liquidación masiva pone a prueba más que el soporte. Prueba si tu plan de compra sobrevive a una vela roja.
Aquí está mi opinión 👇
Las tensiones con Irán, la presión del petróleo y las tasas de interés elevadas están pesando sobre la disposición al riesgo. Las liquidaciones apalancadas amplifican la venta.
Mientras tanto, los ETF de Bitcoin al contado en EE. UU. registraron $484.9 millones en salidas netas ayer. Los compradores tienen menos respaldo justo cuando se necesita absorber más venta.
📍 Los niveles que estoy vigilando
$81,000–$81,250: Glassnode identificó un bloque sustancial de órdenes de compra en Binance spot aquí el 7 de octubre. Esas órdenes pueden moverse o desaparecer.
Si esa zona no logra mantenerse, $80,000 se convierte en la siguiente referencia psicológica. Recuperar $82,000 y sostenerlo sería una mejora inicial.
El soporte solo es útil si los compradores realmente lo defienden.
¿Dónde está la oportunidad?
Para los acumuladores a largo plazo que ya tienen efectivo asignado para invertir, los precios más bajos pueden ofrecer margen para entradas escalonadas. No garantizan que la próxima vela sea verde.
Mi enfoque: dividir el presupuesto, usar DCA y mantener reservas para una caída adicional. No hace falta apostar todo el plan a atinar con un único fondo perfecto.
Si tu compra necesita un rebote inmediato para que te sientas cómodo, revisa el tamaño de tu posición.
Una entrada más barata es útil. También lo son la paciencia suficiente y la liquidez para sobrevivir si llegas temprano.
¿Tienes un plan de compra para estas caídas, o decides cuándo intervenir cuando ves la vela?
#bitcoin #DCA $BTC
{future}(BTCUSDT)
Bitcoin perdió $82,000. ¿Querías una entrada más barata—o una entrada más barata que suba inmediatamente?
Una liquidación masiva pone a prueba más que el soporte. Prueba si tu plan de compra sobrevive a una vela roja.
Aquí está mi opinión 👇
Las tensiones con Irán, la presión del petróleo y las tasas de interés elevadas están pesando sobre la disposición al riesgo. Las liquidaciones apalancadas amplifican la venta.
Mientras tanto, los ETF de Bitcoin al contado en EE. UU. registraron $484.9 millones en salidas netas ayer. Los compradores tienen menos respaldo justo cuando se necesita absorber más venta.
📍 Los niveles que estoy vigilando
$81,000–$81,250: Glassnode identificó un bloque sustancial de órdenes de compra en Binance spot aquí el 7 de octubre. Esas órdenes pueden moverse o desaparecer.
Si esa zona no logra mantenerse, $80,000 se convierte en la siguiente referencia psicológica. Recuperar $82,000 y sostenerlo sería una mejora inicial.
El soporte solo es útil si los compradores realmente lo defienden.
¿Dónde está la oportunidad?
Para los acumuladores a largo plazo que ya tienen efectivo asignado para invertir, los precios más bajos pueden ofrecer margen para entradas escalonadas. No garantizan que la próxima vela sea verde.
Mi enfoque: dividir el presupuesto, usar DCA y mantener reservas para una caída adicional. No hace falta apostar todo el plan a atinar con un único fondo perfecto.
Si tu compra necesita un rebote inmediato para que te sientas cómodo, revisa el tamaño de tu posición.
Una entrada más barata es útil. También lo son la paciencia suficiente y la liquidez para sobrevivir si llegas temprano.
¿Tienes un plan de compra para estas caídas, o decides cuándo intervenir cuando ves la vela?
#bitcoin #DCA $BTC
1
5
3k
Verificado
Ripple acaba de ampliar su relación con un gestor de activos de 35.000 millones de dólares. Un estudio independiente sobre la liquidez de XRP muestra más órdenes de compra que de venta.
Dos señales que vale la pena observar. Vincularlas sin pruebas es cuando el análisis se convierte en exageración. 👇
Ripple Prime ofrecerá a los fondos de Brevan Howard servicios de corretaje multiactivo, compensación y financiación.
Esto supone una expansión concreta del negocio institucional de Ripple.
Pero la cifra de 35.000 millones de dólares representa los activos gestionados por Brevan Howard. No es una inversión anunciada en $XRP.
Ahora, veamos los datos del mercado.
El estudio de liquidez de CoinGecko, realizado en ocho exchanges centralizados, encontró aproximadamente 18 millones de dólares en órdenes de compra de XRP frente a 14 millones en órdenes de venta dentro del intervalo analizado.
Eso sugiere un desequilibrio a favor de las compras en la muestra. No significa que se acaben de comprar 18 millones de dólares en XRP.
Las órdenes se pueden cancelar. El informe se actualizó el 30 de septiembre, así que no es una captura en tiempo real del libro de órdenes. Y no hay pruebas que vinculen esas órdenes de compra con Brevan Howard.
Mi opinión: el alcance institucional de Ripple se está ampliando, mientras que el perfil de liquidez de XRP ofrece a los alcistas algo cuantificable que analizar.
La siguiente pregunta es cuánto de ese crecimiento empresarial genera una demanda sostenida del token, y si los compradores que esperan realmente ejecutan sus órdenes.
Tengo una perspectiva alcista sobre XRP. Por eso, la distinción es más importante, no menos.
Una alianza es un hito empresarial. Una orden de compra expresa una intención. Ninguna garantiza una subida del precio.
¿Qué reforzaría más tu convicción: otro anuncio institucional o compras sostenidas en el mercado?
#XRP #Ripple $XRP
{future}(XRPUSDT)
Ripple acaba de ampliar su relación con un gestor de activos de 35.000 millones de dólares. Un estudio independiente sobre la liquidez de XRP muestra más órdenes de compra que de venta.
Dos señales que vale la pena observar. Vincularlas sin pruebas es cuando el análisis se convierte en exageración. 👇
Ripple Prime ofrecerá a los fondos de Brevan Howard servicios de corretaje multiactivo, compensación y financiación.
Esto supone una expansión concreta del negocio institucional de Ripple.
Pero la cifra de 35.000 millones de dólares representa los activos gestionados por Brevan Howard. No es una inversión anunciada en $XRP .
Ahora, veamos los datos del mercado.
El estudio de liquidez de CoinGecko, realizado en ocho exchanges centralizados, encontró aproximadamente 18 millones de dólares en órdenes de compra de XRP frente a 14 millones en órdenes de venta dentro del intervalo analizado.
Eso sugiere un desequilibrio a favor de las compras en la muestra. No significa que se acaben de comprar 18 millones de dólares en XRP.
Las órdenes se pueden cancelar. El informe se actualizó el 30 de septiembre, así que no es una captura en tiempo real del libro de órdenes. Y no hay pruebas que vinculen esas órdenes de compra con Brevan Howard.
Mi opinión: el alcance institucional de Ripple se está ampliando, mientras que el perfil de liquidez de XRP ofrece a los alcistas algo cuantificable que analizar.
La siguiente pregunta es cuánto de ese crecimiento empresarial genera una demanda sostenida del token, y si los compradores que esperan realmente ejecutan sus órdenes.
Tengo una perspectiva alcista sobre XRP. Por eso, la distinción es más importante, no menos.
Una alianza es un hito empresarial. Una orden de compra expresa una intención. Ninguna garantiza una subida del precio.
¿Qué reforzaría más tu convicción: otro anuncio institucional o compras sostenidas en el mercado?
#XRP #Ripple $XRP
11
2.1k
·
--
Alcista
Verificado
Saylor compró más Bitcoin. Pero Strategy gastó seis veces más en recomprar sus acciones preferentes.
Los 334 BTC acapararán la atención. La recompra de STRC por 176,3 millones de dólares merece un análisis más detenido. 👇
En su última actualización, Strategy reveló:
• 28,7 millones de dólares gastados en 334 BTC.
• 176,3 millones de dólares gastados en recomprar acciones preferentes STRC.
• Tenencias totales de 848.000 BTC.
Mi opinión: Strategy está prestando atención al costo de mantener su posición en Bitcoin. Recomprar acciones preferentes reduce la cantidad de acciones que reciben dividendos.
Eso importa cuando tu estrategia depende de captar capital y hacer frente a pagos recurrentes.
Además, está la ganancia estimada de unos 21.000 millones de dólares en activos digitales durante el tercer trimestre.
En gran medida, refleja la apreciación del precio de Bitcoin a lo largo del trimestre. Tratarla como si fueran 21.000 millones de dólares en efectivo nuevo sería pasar por alto una distinción crucial.
Un balance más sólido sobre el papel sigue necesitando liquidez para cubrir pagos reales.
Para mí, la lección útil es seguir ambas partes: las tenencias de Bitcoin y el financiamiento que las respalda. Un anuncio de compra corporativa por sí solo no me da motivos para perseguir una vela.
La convicción se lleva los aplausos. La gestión del capital mantiene la estrategia en marcha.
Cuando analizas empresas con tesorería en $BTC, ¿sigues la cantidad de monedas que tienen o cuánto cuesta seguir aumentándola?
#bitcoin #strategy #MSTR
{future}(BTCUSDT)
{future}(MSTRUSDT)
Saylor compró más Bitcoin. Pero Strategy gastó seis veces más en recomprar sus acciones preferentes.
Los 334 BTC acapararán la atención. La recompra de STRC por 176,3 millones de dólares merece un análisis más detenido. 👇
En su última actualización, Strategy reveló:
• 28,7 millones de dólares gastados en 334 BTC.
• 176,3 millones de dólares gastados en recomprar acciones preferentes STRC.
• Tenencias totales de 848.000 BTC.
Mi opinión: Strategy está prestando atención al costo de mantener su posición en Bitcoin. Recomprar acciones preferentes reduce la cantidad de acciones que reciben dividendos.
Eso importa cuando tu estrategia depende de captar capital y hacer frente a pagos recurrentes.
Además, está la ganancia estimada de unos 21.000 millones de dólares en activos digitales durante el tercer trimestre.
En gran medida, refleja la apreciación del precio de Bitcoin a lo largo del trimestre. Tratarla como si fueran 21.000 millones de dólares en efectivo nuevo sería pasar por alto una distinción crucial.
Un balance más sólido sobre el papel sigue necesitando liquidez para cubrir pagos reales.
Para mí, la lección útil es seguir ambas partes: las tenencias de Bitcoin y el financiamiento que las respalda. Un anuncio de compra corporativa por sí solo no me da motivos para perseguir una vela.
La convicción se lleva los aplausos. La gestión del capital mantiene la estrategia en marcha.
Cuando analizas empresas con tesorería en $BTC, ¿sigues la cantidad de monedas que tienen o cuánto cuesta seguir aumentándola?
#bitcoin #strategy #MSTR
24
6
93
86k
Bitcoin se negocia 24/7. No te pagan horas extra por vigilarlo.
Si tu inversión sigue robándote tiempo de tu vida, una parte de tu ganancia se paga con experiencias que nunca recuperarás.
Ese costo no aparecerá en tu portafolio.
Es el almuerzo que gastas refrescando un gráfico. Una conversación a la que solo le prestaste media atención. Un fin de semana que desapareció porque abriste la app “solo por dos minutos”.
A veces buscas información. A veces le pides a la siguiente vela que te haga sentir mejor.
Y el feed siempre te dará otra razón para quedarte.
Estoy construyendo riqueza porque quiero más libertad. Dejar que $BTC dicte cada comida, conversación y fin de semana sería una contradicción bastante costosa.
Gestionar el riesgo requiere atención. Una vez que hayas definido el tamaño de tu posición, las alertas y las condiciones de salida, pregúntate qué podría cambiar realmente una hora más de estar mirando.
Antes de volver a abrir el gráfico, prueba con una pregunta:
“¿Qué decisión necesito tomar ahora mismo?”
Si no hay una, el teléfono puede quedarse sobre la mesa.
El mercado ofrecerá más operaciones. No tienes una repetición de esta tarde.
☕ ¿Qué es más difícil para ti: cerrar una operación o cerrar la app?
$BTC
{future}(BTCUSDT)
#crypto #FinancialFreedom
Bitcoin se negocia 24/7. No te pagan horas extra por vigilarlo.
Si tu inversión sigue robándote tiempo de tu vida, una parte de tu ganancia se paga con experiencias que nunca recuperarás.
Ese costo no aparecerá en tu portafolio.
Es el almuerzo que gastas refrescando un gráfico. Una conversación a la que solo le prestaste media atención. Un fin de semana que desapareció porque abriste la app “solo por dos minutos”.
A veces buscas información. A veces le pides a la siguiente vela que te haga sentir mejor.
Y el feed siempre te dará otra razón para quedarte.
Estoy construyendo riqueza porque quiero más libertad. Dejar que $BTC dicte cada comida, conversación y fin de semana sería una contradicción bastante costosa.
Gestionar el riesgo requiere atención. Una vez que hayas definido el tamaño de tu posición, las alertas y las condiciones de salida, pregúntate qué podría cambiar realmente una hora más de estar mirando.
Antes de volver a abrir el gráfico, prueba con una pregunta:
“¿Qué decisión necesito tomar ahora mismo?”
Si no hay una, el teléfono puede quedarse sobre la mesa.
El mercado ofrecerá más operaciones. No tienes una repetición de esta tarde.
☕ ¿Qué es más difícil para ti: cerrar una operación o cerrar la app?
$BTC
#crypto #FinancialFreedom
2
9
1.9k
·
--
Alcista
Verificado
Bitcoin cerró octubre en verde en 10 de los últimos 13 años. Entonces, ¿por qué no comprar y esperar?
Porque “Uptober” no pagará tu factura de liquidación. Este octubre trae una decisión de la Fed, datos de inflación y riesgo de Japón. Aquí está mi hoja de ruta de $BTC. 🍂
Septiembre entregó una ganancia del 6.33% y un tercer mes consecutivo en positivo. Eso le da impulso a los alcistas, pero el siguiente movimiento aún necesita compradores.
Los niveles que estoy vigilando:
→ $82,000: soporte que los alcistas deben defender.
→ $80,000: una ruptura sostenida por debajo debilitaría el escenario alcista.
→ $85,000–$85,500: la primera zona de resistencia para recuperar.
→ $87,500: convertir esto en soporte fortalecería el caso para $90,000–$95,000.
Estos son escenarios condicionales. Un mecha a través de la resistencia no es confirmación.
📅 Fechas clave de octubre:
• 2 de oct.: informe de empleo en EE. UU.—nóminas y desempleo.
• 7 de oct.: actas de la reunión de la Fed.
• 14 de oct.: inflación IPC.
• 15 de oct.: inflación PPI.
• 28 de oct.: decisión de tipos de la Fed y conferencia de prensa.
• 29 de oct.: inflación PCE.
• 30 de oct.: decisión de política del Banco de Japón.
Fíjate en el orden: la Fed decide ANTES del siguiente lanzamiento de PCE. Luego Japón cierra el mes con otro posible catalizador de volatilidad.
Mi opinión: la historia nos da contexto, no una señal de trading.
Quiero una compra renovada de ETFs y una ruptura que se mantenga después de que se desvanezca la emoción inicial. Una inflación más caliente o un fortalecimiento repentino del yen podrían presionar posiciones apalancadas. Los datos más suaves ayudarían, pero los compradores aún tienen que dar seguimiento.
Diez Octubres en verde de trece es un récord histórico—no una garantía de 77% de probabilidad de ganancias esta vez.
Estoy mirando la evidencia. El apodo puede esperar.
¿Qué haría que confíes en esta subida: que el BTC se mantenga por encima de $87,500 o una Fed menos agresiva?
#Uptober
{future}(BTCUSDT)
#bitcoin #fomc
Bitcoin cerró octubre en verde en 10 de los últimos 13 años. Entonces, ¿por qué no comprar y esperar?
Porque “Uptober” no pagará tu factura de liquidación. Este octubre trae una decisión de la Fed, datos de inflación y riesgo de Japón. Aquí está mi hoja de ruta de $BTC. 🍂
Septiembre entregó una ganancia del 6.33% y un tercer mes consecutivo en positivo. Eso le da impulso a los alcistas, pero el siguiente movimiento aún necesita compradores.
Los niveles que estoy vigilando:
→ $82,000: soporte que los alcistas deben defender.
→ $80,000: una ruptura sostenida por debajo debilitaría el escenario alcista.
→ $85,000–$85,500: la primera zona de resistencia para recuperar.
→ $87,500: convertir esto en soporte fortalecería el caso para $90,000–$95,000.
Estos son escenarios condicionales. Un mecha a través de la resistencia no es confirmación.
📅 Fechas clave de octubre:
• 2 de oct.: informe de empleo en EE. UU.—nóminas y desempleo.
• 7 de oct.: actas de la reunión de la Fed.
• 14 de oct.: inflación IPC.
• 15 de oct.: inflación PPI.
• 28 de oct.: decisión de tipos de la Fed y conferencia de prensa.
• 29 de oct.: inflación PCE.
• 30 de oct.: decisión de política del Banco de Japón.
Fíjate en el orden: la Fed decide ANTES del siguiente lanzamiento de PCE. Luego Japón cierra el mes con otro posible catalizador de volatilidad.
Mi opinión: la historia nos da contexto, no una señal de trading.
Quiero una compra renovada de ETFs y una ruptura que se mantenga después de que se desvanezca la emoción inicial. Una inflación más caliente o un fortalecimiento repentino del yen podrían presionar posiciones apalancadas. Los datos más suaves ayudarían, pero los compradores aún tienen que dar seguimiento.
Diez Octubres en verde de trece es un récord histórico—no una garantía de 77% de probabilidad de ganancias esta vez.
Estoy mirando la evidencia. El apodo puede esperar.
¿Qué haría que confíes en esta subida: que el BTC se mantenga por encima de $87,500 o una Fed menos agresiva?
#Uptober
#bitcoin #fomc
3
9
1k
Verificado
Soy escéptico sobre la burbuja de la IA. Micron solo me dio 54.23 mil millones de dólares en ingresos trimestrales para discutir.
MU superó las expectativas, y su perspectiva para el próximo trimestre le da más munición a los alcistas. 👀
Resultados del 4T fiscal:
• Ingresos: $54.23B vs. $51.33B esperados.
• EPS ajustado: $33.42 vs. $31.72 esperados.
• Margen bruto ajustado: 87%.
Punto medio de la guía para el próximo trimestre:
• Ingresos: $61.5B.
• EPS ajustado: $38.15.
Pero el detalle que llamó mi atención va más allá de la sorpresa en resultados.
Los compromisos financieros de los clientes bajo acuerdos de suministro a largo plazo aumentaron de $22B a $32B, principalmente a través de depósitos en efectivo.
Que los clientes pongan dinero sobre la mesa pesa más que otro ejecutivo diciendo “la IA lo cambia todo”.
Mi postura no ha cambiado: no tengo MU. Pasé de $200 el año pasado porque no entendía lo suficientemente bien el negocio.
Hoy lo respeto mucho más. Estos resultados refuerzan mi convicción de que Micron puede seguir creciendo, incluso mientras cuestiono los retornos de partes del auge más amplio del gasto en IA.
Todavía hay un “pero”: la guía de margen bruto ajustado del próximo trimestre es 86.25%, ligeramente por debajo del 87% de este trimestre. Un crecimiento sólido no hace que este negocio sea inmune a la presión.
El informe le da más sustancia a la tesis alcista. No hace que cada precio de entrada sea atractivo.
¿Comprarías MU después de este informe o esperarías a que el precio te ofrezca un mejor trato?
#EarningSeason #MicronPostsRecord84.9%GrossMargin
{spot}(MUBUSDT)
Soy escéptico sobre la burbuja de la IA. Micron solo me dio 54.23 mil millones de dólares en ingresos trimestrales para discutir.
MU superó las expectativas, y su perspectiva para el próximo trimestre le da más munición a los alcistas. 👀
Resultados del 4T fiscal:
• Ingresos: $54.23B vs. $51.33B esperados.
• EPS ajustado: $33.42 vs. $31.72 esperados.
• Margen bruto ajustado: 87%.
Punto medio de la guía para el próximo trimestre:
• Ingresos: $61.5B.
• EPS ajustado: $38.15.
Pero el detalle que llamó mi atención va más allá de la sorpresa en resultados.
Los compromisos financieros de los clientes bajo acuerdos de suministro a largo plazo aumentaron de $22B a $32B, principalmente a través de depósitos en efectivo.
Que los clientes pongan dinero sobre la mesa pesa más que otro ejecutivo diciendo “la IA lo cambia todo”.
Mi postura no ha cambiado: no tengo MU. Pasé de $200 el año pasado porque no entendía lo suficientemente bien el negocio.
Hoy lo respeto mucho más. Estos resultados refuerzan mi convicción de que Micron puede seguir creciendo, incluso mientras cuestiono los retornos de partes del auge más amplio del gasto en IA.
Todavía hay un “pero”: la guía de margen bruto ajustado del próximo trimestre es 86.25%, ligeramente por debajo del 87% de este trimestre. Un crecimiento sólido no hace que este negocio sea inmune a la presión.
El informe le da más sustancia a la tesis alcista. No hace que cada precio de entrada sea atractivo.
¿Comprarías MU después de este informe o esperarías a que el precio te ofrezca un mejor trato?
#EarningSeason #MicronPostsRecord84.9%GrossMargin
5
10
5k
·
--
Alcista
Verificado
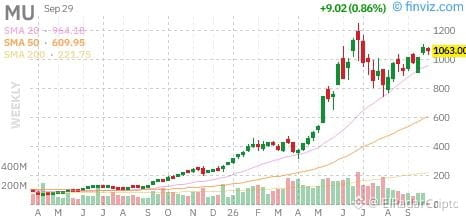
Pasé de Micron por debajo de 200 dólares el año pasado. Ahora creo que podría duplicarse desde aquí.
Y sí, sigo siendo escéptico con el auge de la IA.
¿Suena contradictorio? Aquí es donde marco el límite. 👇
No compré porque no entendía lo suficientemente bien el negocio. Ver cómo sube ahora hace que esa decisión duela más de lo que debería en retrospectiva. Pero una gráfica al alza no convierte invertir de forma ciega en un buen proceso.
Hoy tengo mucho más respeto por Micron. Eso no significa que de repente crea que todas las empresas de IA van a entregar los retornos que esperan los inversores. Aún pienso que este auge podría terminar con el estallido de una burbuja.
Aun así, veo margen para que MU siga subiendo, potencialmente duplicándose desde los niveles actuales. Ese es mi escenario alcista: no un objetivo de precio con fecha límite.
Este informe de resultados importa porque las expectativas ya son exigentes: Micron orientó a unos 50 mil millones de dólares de ingresos trimestrales y un margen bruto aproximado del 86%.
Ese 86% ya es la previsión de la empresa. Al alcanzarlo simplemente no habría una sorpresa alcista frente a su propia guía.
Quiero escuchar cómo espera la gerencia sostener esos márgenes a medida que los precios se moderen y aumenten los gastos de capital.
No tengo ninguna posición en MU. Perder la entrada por debajo de 200 forma parte de mi historia, no es evidencia de que el precio de hoy sea una ganga.
¿Preferirías perderte a un ganador que no entiendes, o tenerlo y descubrir que tu convicción era solo una gráfica verde?
#EarningsSeason #MicronPostsRecord84.9%GrossMargin $MUB
{spot}(MUBUSDT)
Pasé de Micron por debajo de 200 dólares el año pasado. Ahora creo que podría duplicarse desde aquí.
Y sí, sigo siendo escéptico con el auge de la IA.
¿Suena contradictorio? Aquí es donde marco el límite. 👇
No compré porque no entendía lo suficientemente bien el negocio. Ver cómo sube ahora hace que esa decisión duela más de lo que debería en retrospectiva. Pero una gráfica al alza no convierte invertir de forma ciega en un buen proceso.
Hoy tengo mucho más respeto por Micron. Eso no significa que de repente crea que todas las empresas de IA van a entregar los retornos que esperan los inversores. Aún pienso que este auge podría terminar con el estallido de una burbuja.
Aun así, veo margen para que MU siga subiendo, potencialmente duplicándose desde los niveles actuales. Ese es mi escenario alcista: no un objetivo de precio con fecha límite.
Este informe de resultados importa porque las expectativas ya son exigentes: Micron orientó a unos 50 mil millones de dólares de ingresos trimestrales y un margen bruto aproximado del 86%.
Ese 86% ya es la previsión de la empresa. Al alcanzarlo simplemente no habría una sorpresa alcista frente a su propia guía.
Quiero escuchar cómo espera la gerencia sostener esos márgenes a medida que los precios se moderen y aumenten los gastos de capital.
No tengo ninguna posición en MU. Perder la entrada por debajo de 200 forma parte de mi historia, no es evidencia de que el precio de hoy sea una ganga.
¿Preferirías perderte a un ganador que no entiendes, o tenerlo y descubrir que tu convicción era solo una gráfica verde?
#EarningsSeason #MicronPostsRecord84.9%GrossMargin $MUB
4
12
4.8k
¿Estás invirtiendo para una vida mejor, o dejar que una vela roja arruine tu domingo?
Todos dicen que son pacientes hasta que su cartera les pide que demuestren que lo son.
Pero a veces la paciencia no es el problema. Tu inversión simplemente no encaja con tu vida. 👇
Un viaje en seis meses, una casa en cinco años y la jubilación en veinte requieren planes distintos.
“Quiero ganar dinero”. Claro. Todos lo quieren.
¿Qué quieres que haga ese dinero? ¿Cuándo lo vas a necesitar? ¿Cuánta caída puedes tolerar sin que te obliguen a vender?
Puedes tener una tesis de inversión sólida y aun así quedarte sin tiempo porque las facturas llegan primero.
Y aunque tus gastos estén cubiertos, una posición que te quita el sueño puede ser más de lo que puedes manejar con comodidad.
Hay una frase atribuida ampliamente a Warren Buffett:
“El mercado de valores es un mecanismo para transferir dinero de los impacientes a los pacientes.”
Pero la paciencia no es un truco mágico que convierta cada compra en una buena inversión.
“Lo estoy manteniendo a largo plazo” no debería ser una estrategia que inventaste después de haber quedado en pérdidas.
Antes de vender por pánico—o aguantar por orgullo—pregunta qué cambió realmente: ¿el precio, los fundamentos o tu necesidad de ese dinero?
Tu cartera debería servir a tu vida. Tu tranquilidad mental debe formar parte de esa ecuación.
Si no pudieras consultar los precios durante un año, ¿qué activo de tu cartera te sentirías más cómodo manteniendo—y por qué?
8
19
9.6k
·
--
Alcista
$QNT salta un 40%. $ONDO 32%. $LINK 12%.
De repente, todos son “creyentes a largo plazo” en la tokenización.
Qué curioso: la convicción aparece DESPUÉS de la vela verde. Esto es lo que yo vigilaría antes de perseguir. 👇
Esos fueron los movimientos de 24 horas reportados en el resumen del 25 de septiembre de Invezz—no cotizaciones en vivo.
Hay sustancia detrás del relato. Quant potencia la infraestructura de depósitos tokenizados, Chainlink conecta datos y sistemas blockchain, y Ondo lleva activos financieros a onchain.
Pero una industria en crecimiento no hace que cada entrada sea buena.
🔎 Tres escenarios, tres pruebas:
QNT: El artículo identifica $84.71 como el nivel de ruptura recuperado tras un movimiento hacia $104. Con el RSI diario alrededor de 80 en ese análisis, el impulso es fuerte pero está estirado. Si llega una corrección, defender $84.71 sería más importante para mí que otro titular alcista. Perderlo debilitaría el escenario.
LINK: $15 es el siguiente obstáculo destacado, con $20 como objetivo condicional más allá de eso. Yo querría una ruptura y mantenimiento convincentes por encima de $15 antes de tomar en serio ese objetivo más alto.
ONDO: $0.4843 es la referencia de ruptura. Un re-test que atraiga compradores fortalecería el caso de continuación. Caer por debajo y no lograr recuperarlo debilitaría ese argumento.
Mi postura: la tokenización vale la pena observarla más allá del rally de hoy. La pregunta más difícil es cómo la adopción crea demanda para cada token—y cuánta euforia ya está descontada.
Prefiero perderme parte de un movimiento que comprar una vela e inventarme una tesis de inversión después.
¿Qué te llama más la atención en una corrección: QNT, LINK o ONDO—y qué haría que cambiaras de opinión?
{future}(ONDOUSDT)
{future}(QNTUSDT)
{future}(LINKUSDT)
#RWATokens #Tokenization #altcoins
$QNT salta un 40%. $ONDO 32%. $LINK 12%.
De repente, todos son “creyentes a largo plazo” en la tokenización.
Qué curioso: la convicción aparece DESPUÉS de la vela verde. Esto es lo que yo vigilaría antes de perseguir. 👇
Esos fueron los movimientos de 24 horas reportados en el resumen del 25 de septiembre de Invezz—no cotizaciones en vivo.
Hay sustancia detrás del relato. Quant potencia la infraestructura de depósitos tokenizados, Chainlink conecta datos y sistemas blockchain, y Ondo lleva activos financieros a onchain.
Pero una industria en crecimiento no hace que cada entrada sea buena.
🔎 Tres escenarios, tres pruebas:
QNT: El artículo identifica $84.71 como el nivel de ruptura recuperado tras un movimiento hacia $104. Con el RSI diario alrededor de 80 en ese análisis, el impulso es fuerte pero está estirado. Si llega una corrección, defender $84.71 sería más importante para mí que otro titular alcista. Perderlo debilitaría el escenario.
LINK: $15 es el siguiente obstáculo destacado, con $20 como objetivo condicional más allá de eso. Yo querría una ruptura y mantenimiento convincentes por encima de $15 antes de tomar en serio ese objetivo más alto.
ONDO: $0.4843 es la referencia de ruptura. Un re-test que atraiga compradores fortalecería el caso de continuación. Caer por debajo y no lograr recuperarlo debilitaría ese argumento.
Mi postura: la tokenización vale la pena observarla más allá del rally de hoy. La pregunta más difícil es cómo la adopción crea demanda para cada token—y cuánta euforia ya está descontada.
Prefiero perderme parte de un movimiento que comprar una vela e inventarme una tesis de inversión después.
¿Qué te llama más la atención en una corrección: QNT, LINK o ONDO—y qué haría que cambiaras de opinión?
#RWATokens #Tokenization #altcoins
5
1
14
8k
{future}(BTCUSDT)
Más de $2.06 mil millones fluyeron hacia los ETFs de Bitcoin en tres sesiones. Si crees que eso pone un piso bajo tu largo apalancado, el mercado podría cobrarte por esa confianza.
$BTC tiene combustible de liquidación en ambos lados. 👇
Entradas netas de ETFs spot de Bitcoin en EE. UU.:
• 21 de sept.: $999 millones
• 22 de sept.: $714.7 millones
• 23 de sept.: $346.98 millones
La demanda siguió llegando, aunque se desaceleraron las entradas diarias.
Mientras tanto, el asesor de BTCS citado por CryptoNews estimó que el interés abierto aumentó aproximadamente un 7% en un mes, con el funding cerca de un 8% anualizado. Positivo, pero aún no extremo.
La demanda de compra y la exposición creciente a derivados pueden coexistir. La pregunta es cómo manejan esas posiciones una reversa.
Con Bitcoin alrededor de $84,500 en el gráfico revisado, CoinGlass mostró estos clústeres de liquidación aproximados:
↑ $85,200–$85,600: cortos vulnerables si el precio sube.
↓ $83,000 y $82,200–$82,400: largos vulnerables si el precio cae.
Referencia: Binance BTC/USDT, mapa de calor de 24 horas del 24 de septiembre. Estas son estimaciones cambiantes, no objetivos de precio garantizados.
Mi lectura: liquidar cortos puede acelerar una subida. Mantener esas ganancias requiere que los compradores sigan absorbiendo las ventas. Si los largos se limpian primero, veremos cuánta demanda espera debajo.
Las velas verdes hacen que la convicción parezca fácil. Una reversa revela si tu posición realmente puede sobrevivir a tu tesis.
¿Tu posición puede resistir una corrección, o necesita que Bitcoin siga subiendo?
Fuentes: CryptoNews, CoinGlass.
$BTC #BitcoinETF #LiquidationFrenzy
11
513
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinancePick
2.7M vistas
143,126 están debatiendo
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·402 me gusta
·338.9k vistas
EarningsSeason
5M vistas
24,569 están debatiendo
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
689 vistas
47 están debatiendo