
Nathan Cole
8.1k Publicaciones
Nathan Cole
Denunciar
Bloquear usuario
Crypto Enthusiast, Investor, KOL & Gem Holder Long term Holder of Memecoin
50 Siguiendo
15.4K+ Seguidores
4.7K+ Me gusta
Publicaciones
Todo
Citas
Live
PINNED
·
--
Artículo
Las criptomonedas funcionan... Hasta que pides pruebas: Por qué el Protocolo de Firmas se siente diferenteHay algo en el Protocolo de Firmas que no intenta conquistarte instantáneamente. No viene envuelto en un discurso simple o en una frase limpia que puedes repetir sin pensar. Si acaso, la primera impresión es la opuesta: se siente densa, tal vez incluso un poco abrumadora. Y normalmente, eso sería suficiente para alejarse. Las criptomonedas están llenas de proyectos que ocultan ideas débiles detrás de una complejidad innecesaria.
Pero esto no se siente así.
Cuanto más te sientas con ello, más empieza a parecer que esa complejidad está realmente ligada a algo real. No artificial, no decorativa, solo un reflejo de un problema que no es fácil de resolver. Y ese problema es la confianza. No el tipo superficial, sino la pregunta más profunda de si algo todavía se puede probar más tarde, cuando realmente importa.
Las criptomonedas funcionan... Hasta que pides pruebas: Por qué el Protocolo de Firmas se siente diferente
Hay algo en el Protocolo de Firmas que no intenta conquistarte instantáneamente. No viene envuelto en un discurso simple o en una frase limpia que puedes repetir sin pensar. Si acaso, la primera impresión es la opuesta: se siente densa, tal vez incluso un poco abrumadora. Y normalmente, eso sería suficiente para alejarse. Las criptomonedas están llenas de proyectos que ocultan ideas débiles detrás de una complejidad innecesaria.
Pero esto no se siente así.
Cuanto más te sientas con ello, más empieza a parecer que esa complejidad está realmente ligada a algo real. No artificial, no decorativa, solo un reflejo de un problema que no es fácil de resolver. Y ese problema es la confianza. No el tipo superficial, sino la pregunta más profunda de si algo todavía se puede probar más tarde, cuando realmente importa.
Pero esto no se siente así.
Cuanto más te sientas con ello, más empieza a parecer que esa complejidad está realmente ligada a algo real. No artificial, no decorativa, solo un reflejo de un problema que no es fácil de resolver. Y ese problema es la confianza. No el tipo superficial, sino la pregunta más profunda de si algo todavía se puede probar más tarde, cuando realmente importa.
96
8
158
80.3k
·
--
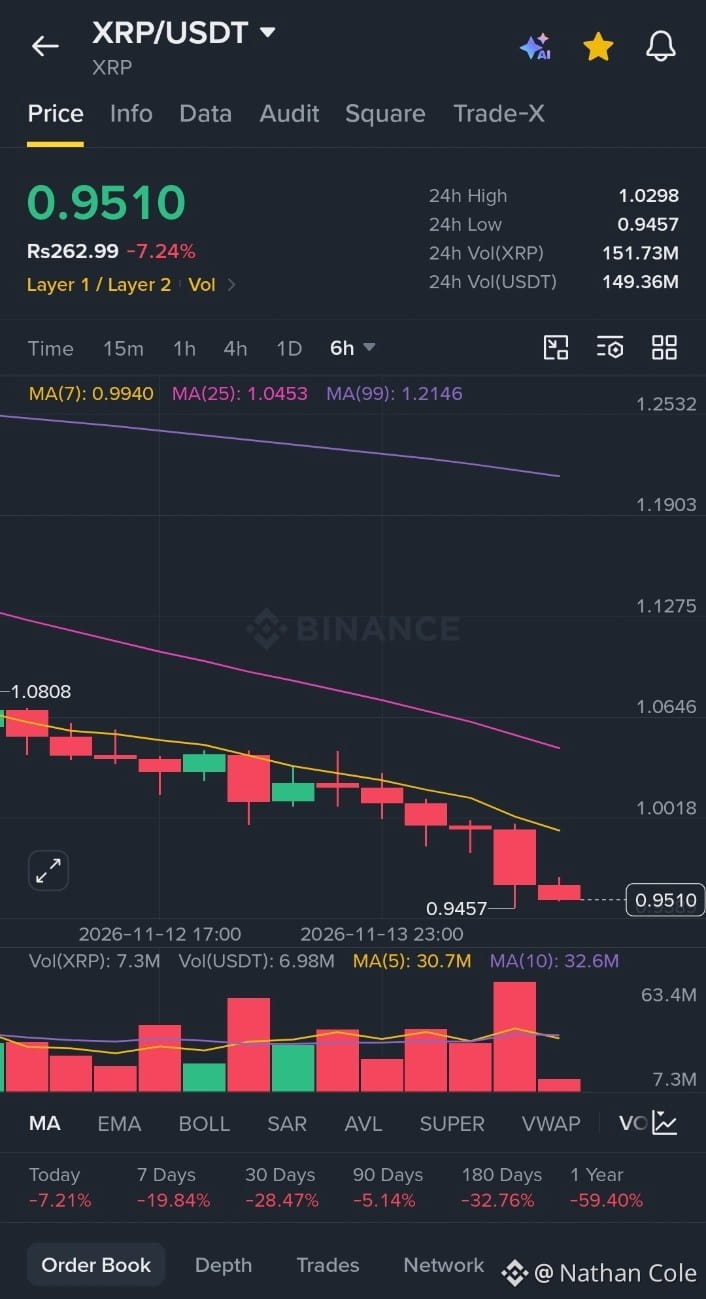
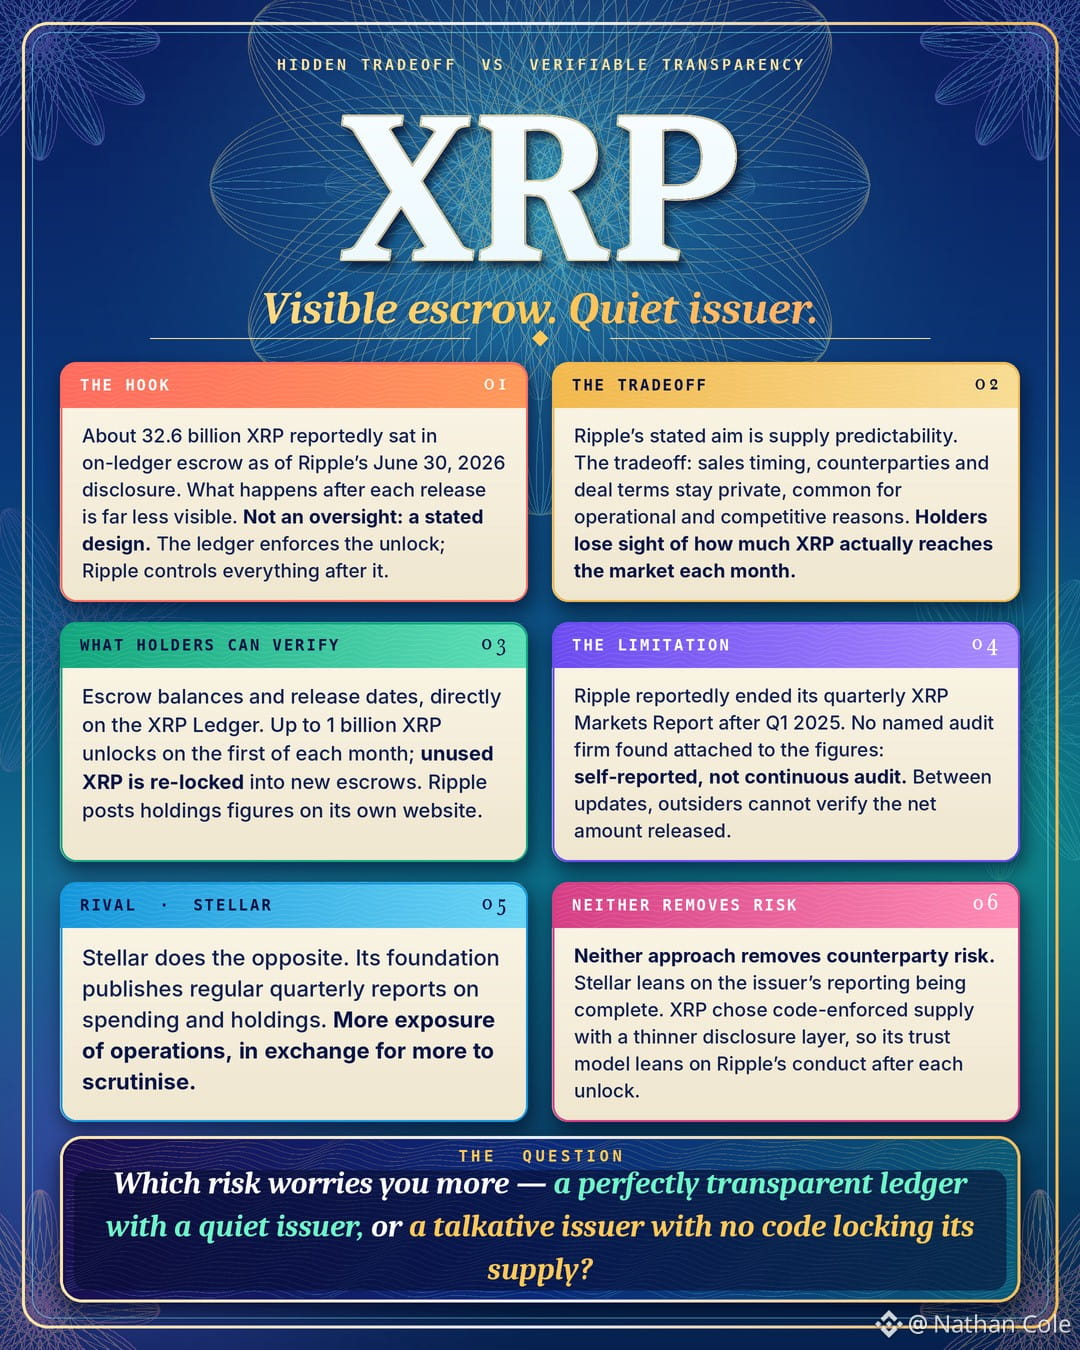
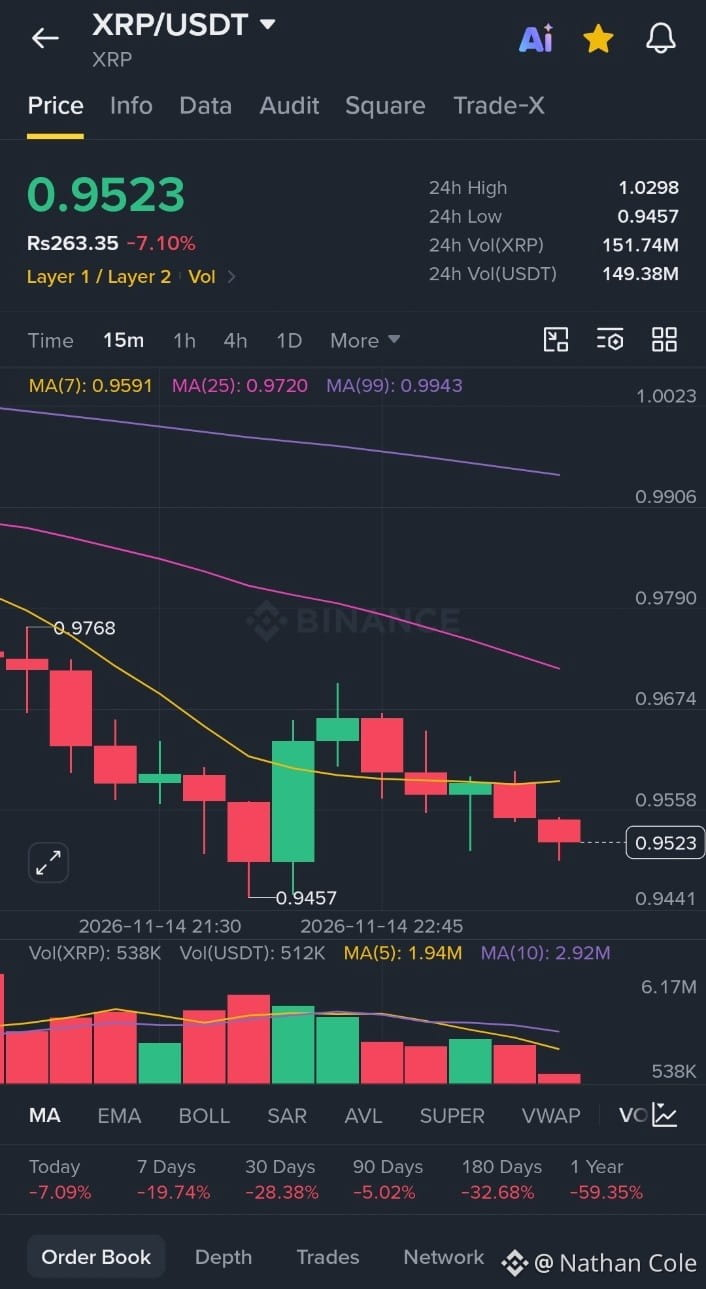
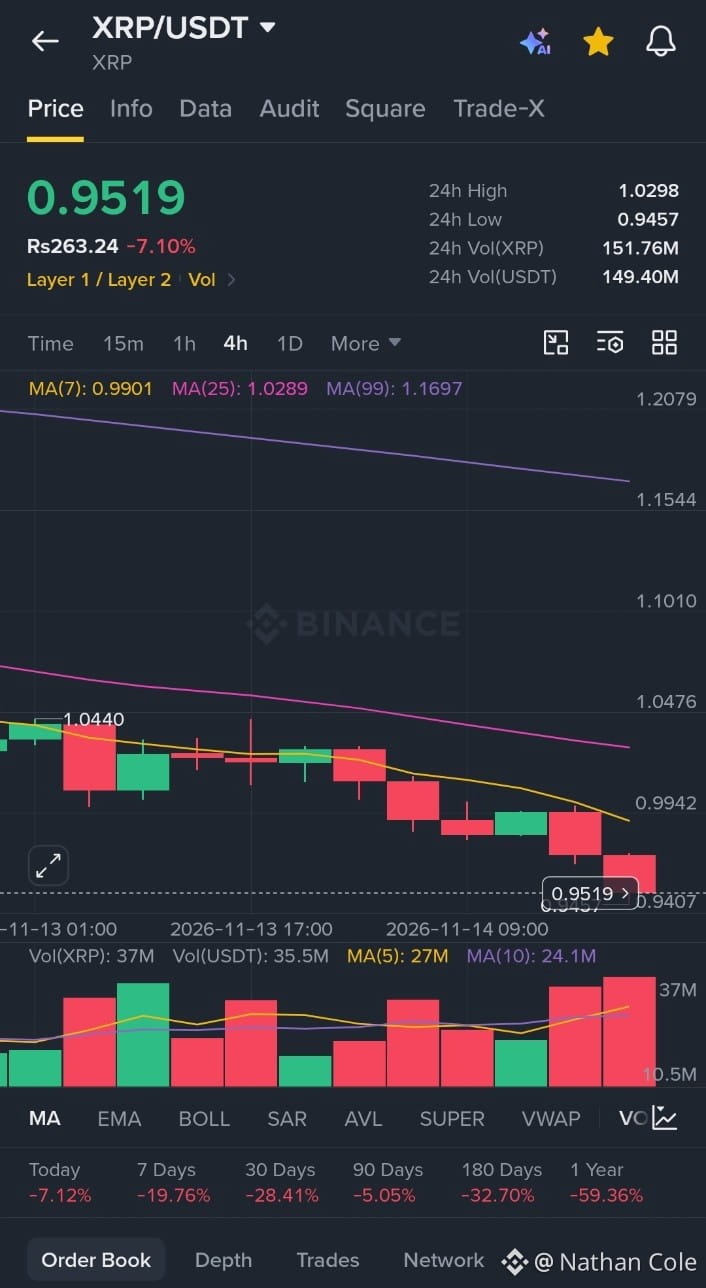
El depósito en garantía de XRP es uno de los calendarios de oferta más visibles del mundo cripto. Según la información divulgada por Ripple el 30 de junio de 2026, al parecer quedaban unos 32.600 millones de XRP en depósitos en garantía en el libro mayor. Lo que ocurre con XRP después de cada liberación es mucho menos visible.
No es un descuido. Es una decisión de diseño declarada: el libro mayor aplica la liberación, y Ripple controla todo lo que sucede después.
El objetivo declarado de Ripple es que la oferta sea predecible. La contrapartida es que el momento de las ventas, las contrapartes y las condiciones de los acuerdos se mantienen en privado, algo habitual por razones operativas y competitivas. Los titulares pierden la posibilidad de ver cuánto XRP llega realmente al mercado cada mes.
Lo que pueden comprobar los titulares: los saldos y las fechas de liberación de los depósitos en garantía, directamente en el XRP Ledger. Cada primero de mes se desbloquean hasta 1.000 millones de XRP, y los XRP no utilizados vuelven a quedar bloqueados en nuevos depósitos en garantía. Ripple publica cifras sobre sus tenencias en su propio sitio web, pero, según se informa, dejó de publicar su informe trimestral XRP Markets Report después del primer trimestre de 2025. No encontré ninguna firma de auditoría identificada como responsable de esas cifras, así que parecen divulgaciones autoinformadas, no una auditoría continua. Entre una actualización y otra, quienes no pertenecen a Ripple no pueden verificar la cantidad neta liberada.
Stellar hace lo contrario. Su fundación publica informes trimestrales periódicos sobre sus gastos y tenencias. Esto expone más sus operaciones y, a cambio, permite examinarlas más detenidamente.
Ninguno de los dos enfoques elimina el riesgo de contraparte. El modelo de Stellar depende de que los informes del emisor sean completos. XRP optó por una oferta regulada por código y una capa de divulgación más limitada, por lo que su modelo de confianza depende de la conducta de Ripple después de cada desbloqueo.
¿Qué riesgo te preocupa más: un libro mayor totalmente transparente con un emisor discreto, o un emisor comunicativo sin código que bloquee su oferta?
{spot}(XRPUSDT)
{spot}(BTCUSDT)
{spot}(XAUTUSDT)
El depósito en garantía de XRP es uno de los calendarios de oferta más visibles del mundo cripto. Según la información divulgada por Ripple el 30 de junio de 2026, al parecer quedaban unos 32.600 millones de XRP en depósitos en garantía en el libro mayor. Lo que ocurre con XRP después de cada liberación es mucho menos visible.
No es un descuido. Es una decisión de diseño declarada: el libro mayor aplica la liberación, y Ripple controla todo lo que sucede después.
El objetivo declarado de Ripple es que la oferta sea predecible. La contrapartida es que el momento de las ventas, las contrapartes y las condiciones de los acuerdos se mantienen en privado, algo habitual por razones operativas y competitivas. Los titulares pierden la posibilidad de ver cuánto XRP llega realmente al mercado cada mes.
Lo que pueden comprobar los titulares: los saldos y las fechas de liberación de los depósitos en garantía, directamente en el XRP Ledger. Cada primero de mes se desbloquean hasta 1.000 millones de XRP, y los XRP no utilizados vuelven a quedar bloqueados en nuevos depósitos en garantía. Ripple publica cifras sobre sus tenencias en su propio sitio web, pero, según se informa, dejó de publicar su informe trimestral XRP Markets Report después del primer trimestre de 2025. No encontré ninguna firma de auditoría identificada como responsable de esas cifras, así que parecen divulgaciones autoinformadas, no una auditoría continua. Entre una actualización y otra, quienes no pertenecen a Ripple no pueden verificar la cantidad neta liberada.
Stellar hace lo contrario. Su fundación publica informes trimestrales periódicos sobre sus gastos y tenencias. Esto expone más sus operaciones y, a cambio, permite examinarlas más detenidamente.
Ninguno de los dos enfoques elimina el riesgo de contraparte. El modelo de Stellar depende de que los informes del emisor sean completos. XRP optó por una oferta regulada por código y una capa de divulgación más limitada, por lo que su modelo de confianza depende de la conducta de Ripple después de cada desbloqueo.
¿Qué riesgo te preocupa más: un libro mayor totalmente transparente con un emisor discreto, o un emisor comunicativo sin código que bloquee su oferta?
No es un descuido. Es una decisión de diseño declarada: el libro mayor aplica la liberación, y Ripple controla todo lo que sucede después.
El objetivo declarado de Ripple es que la oferta sea predecible. La contrapartida es que el momento de las ventas, las contrapartes y las condiciones de los acuerdos se mantienen en privado, algo habitual por razones operativas y competitivas. Los titulares pierden la posibilidad de ver cuánto XRP llega realmente al mercado cada mes.
Lo que pueden comprobar los titulares: los saldos y las fechas de liberación de los depósitos en garantía, directamente en el XRP Ledger. Cada primero de mes se desbloquean hasta 1.000 millones de XRP, y los XRP no utilizados vuelven a quedar bloqueados en nuevos depósitos en garantía. Ripple publica cifras sobre sus tenencias en su propio sitio web, pero, según se informa, dejó de publicar su informe trimestral XRP Markets Report después del primer trimestre de 2025. No encontré ninguna firma de auditoría identificada como responsable de esas cifras, así que parecen divulgaciones autoinformadas, no una auditoría continua. Entre una actualización y otra, quienes no pertenecen a Ripple no pueden verificar la cantidad neta liberada.
Stellar hace lo contrario. Su fundación publica informes trimestrales periódicos sobre sus gastos y tenencias. Esto expone más sus operaciones y, a cambio, permite examinarlas más detenidamente.
Ninguno de los dos enfoques elimina el riesgo de contraparte. El modelo de Stellar depende de que los informes del emisor sean completos. XRP optó por una oferta regulada por código y una capa de divulgación más limitada, por lo que su modelo de confianza depende de la conducta de Ripple después de cada desbloqueo.
¿Qué riesgo te preocupa más: un libro mayor totalmente transparente con un emisor discreto, o un emisor comunicativo sin código que bloquee su oferta?
1
379
·
--
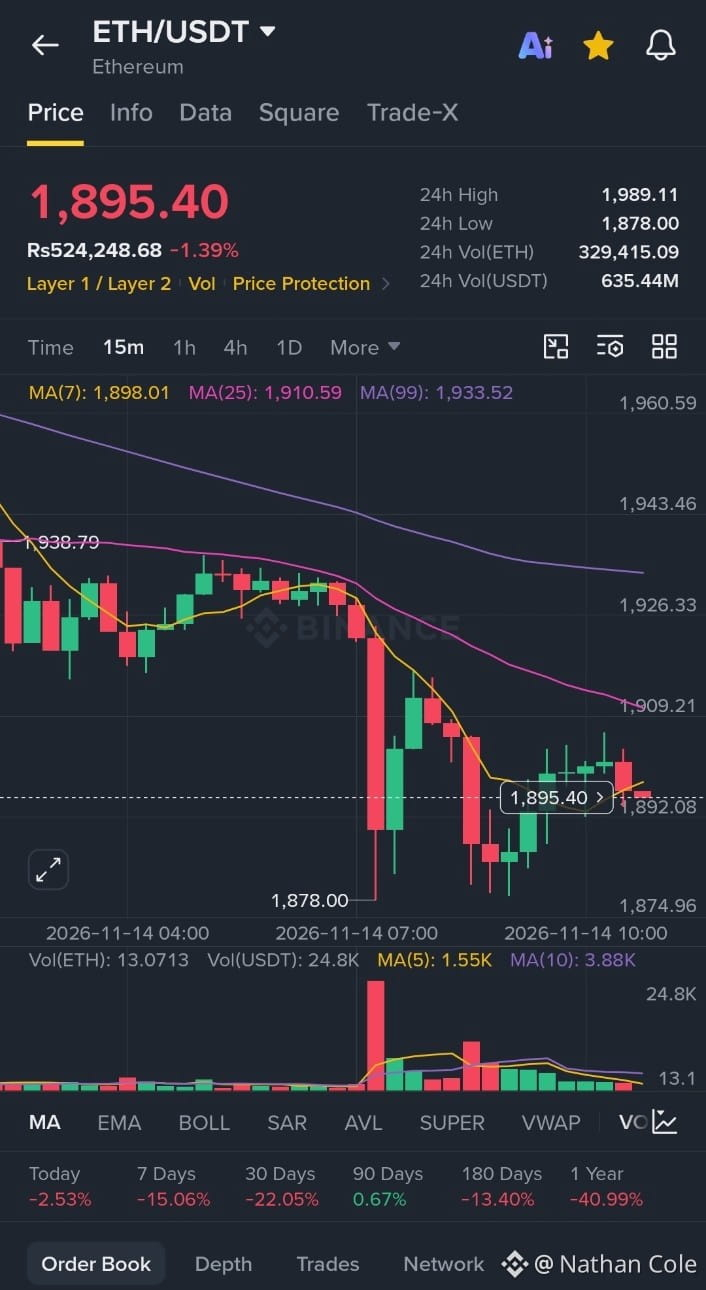
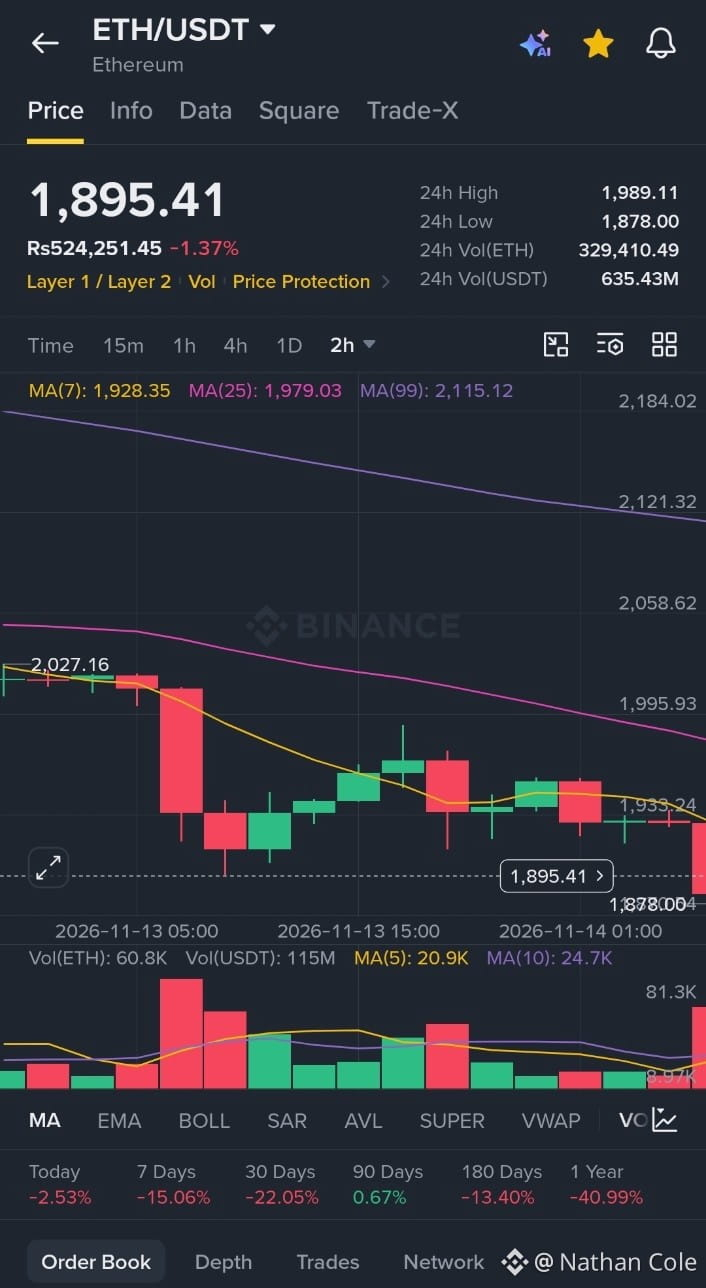
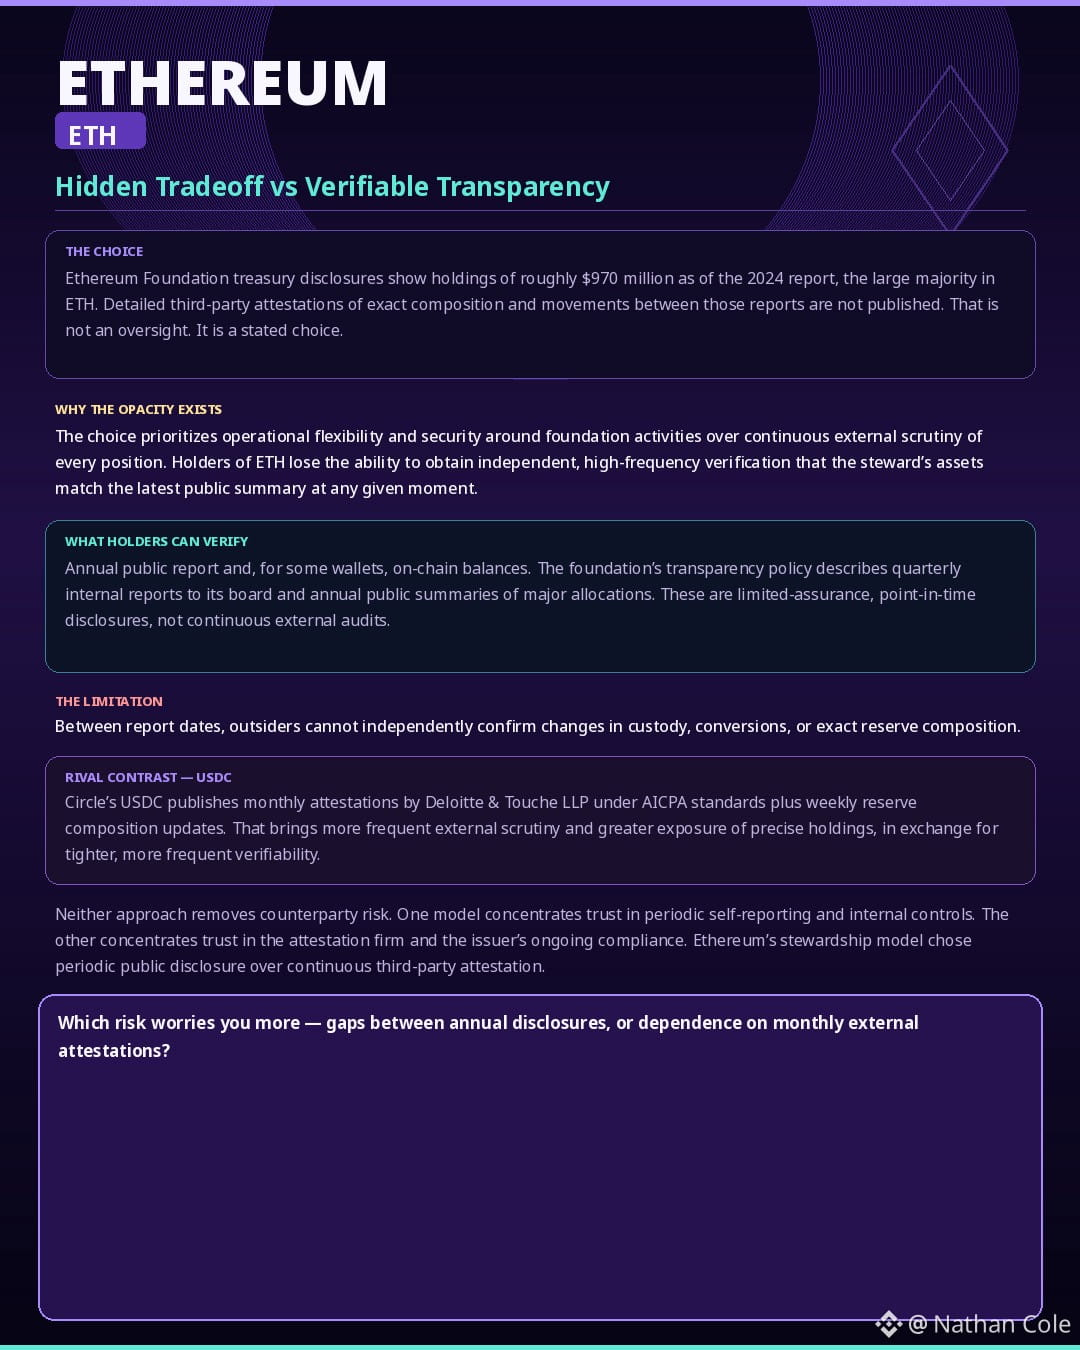
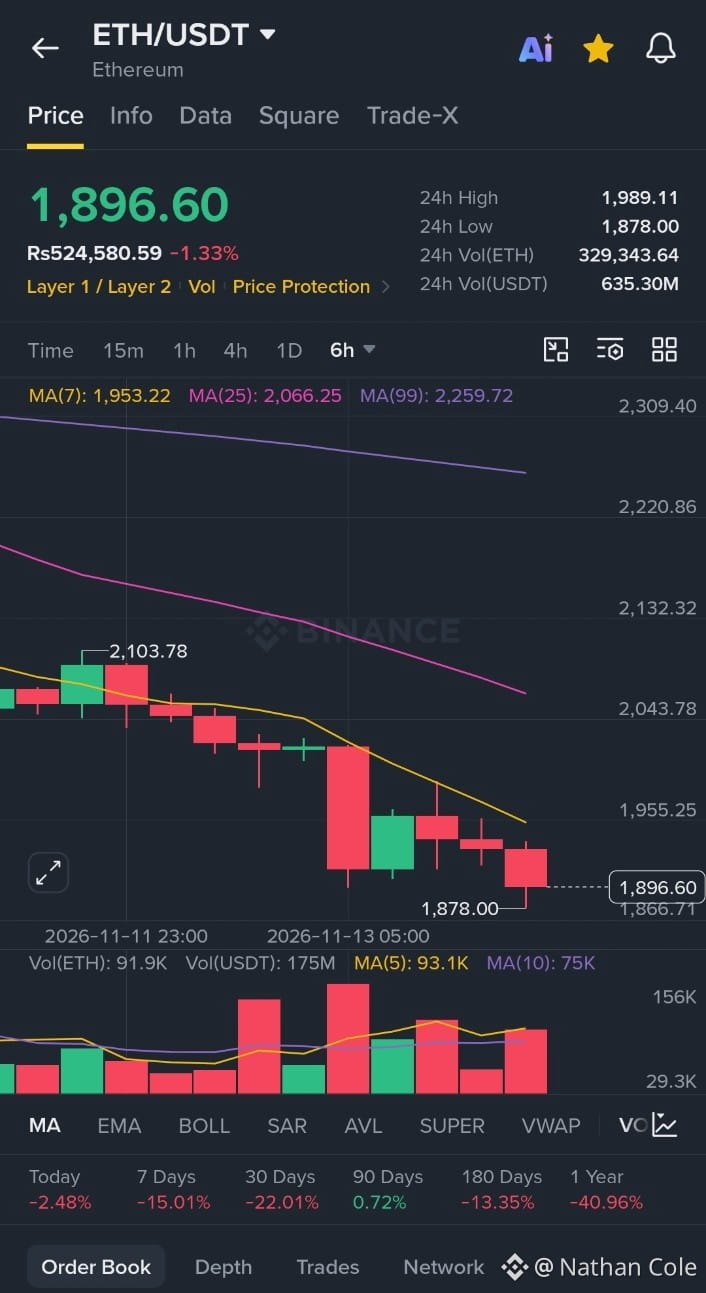
Las divulgaciones de tesorería de la Fundación Ethereum muestran activos por valor de aproximadamente 970 millones de dólares, según el informe de 2024, la gran mayoría en ETH. No se publican certificaciones detalladas de terceros sobre la composición exacta ni sobre los movimientos entre esos informes. No se trata de un descuido. Es una decisión expresa.
Esta decisión prioriza la flexibilidad operativa y la seguridad de las actividades de la fundación por encima del escrutinio externo continuo de cada posición. Quienes poseen ETH pierden la posibilidad de obtener una verificación independiente y frecuente de que los activos bajo custodia de la fundación coinciden con el resumen público más reciente en un momento determinado.
Lo que se puede consultar es el informe público anual y, en el caso de algunas billeteras, los saldos en la cadena. La propia política de transparencia de la fundación describe informes internos trimestrales para su junta directiva y resúmenes públicos anuales de las principales asignaciones. Estas divulgaciones ofrecen garantías limitadas y reflejan un momento puntual; no son auditorías externas continuas. Entre las fechas de los informes, terceros no pueden confirmar de manera independiente los cambios en la custodia, las conversiones ni la composición exacta de las reservas.
USDC, de Circle, adopta la postura opuesta. Publica certificaciones mensuales de Deloitte & Touche LLP conforme a las normas de AICPA, además de actualizaciones semanales sobre la composición de las reservas. Esto implica un escrutinio externo más frecuente y una mayor exposición de las tenencias precisas, a cambio de una verificabilidad más estricta y frecuente.
Ninguno de los dos enfoques elimina el riesgo de contraparte. Un modelo concentra la confianza en la presentación periódica de informes propios y en los controles internos. El otro concentra la confianza en la firma que realiza la certificación y en el cumplimiento continuo del emisor. El modelo de gestión de Ethereum optó por la divulgación pública periódica en lugar de la certificación continua por terceros. Su modelo de confianza se apoya en los informes publicados por la fundación y en la naturaleza abierta de la propia cadena.
¿Qué riesgo te preocupa más: las brechas entre las divulgaciones anuales o la dependencia de certificaciones externas mensuales?
{spot}(ETHUSDT)
{spot}(USDCUSDT)
{spot}(BTCUSDT)
Las divulgaciones de tesorería de la Fundación Ethereum muestran activos por valor de aproximadamente 970 millones de dólares, según el informe de 2024, la gran mayoría en ETH. No se publican certificaciones detalladas de terceros sobre la composición exacta ni sobre los movimientos entre esos informes. No se trata de un descuido. Es una decisión expresa.
Esta decisión prioriza la flexibilidad operativa y la seguridad de las actividades de la fundación por encima del escrutinio externo continuo de cada posición. Quienes poseen ETH pierden la posibilidad de obtener una verificación independiente y frecuente de que los activos bajo custodia de la fundación coinciden con el resumen público más reciente en un momento determinado.
Lo que se puede consultar es el informe público anual y, en el caso de algunas billeteras, los saldos en la cadena. La propia política de transparencia de la fundación describe informes internos trimestrales para su junta directiva y resúmenes públicos anuales de las principales asignaciones. Estas divulgaciones ofrecen garantías limitadas y reflejan un momento puntual; no son auditorías externas continuas. Entre las fechas de los informes, terceros no pueden confirmar de manera independiente los cambios en la custodia, las conversiones ni la composición exacta de las reservas.
USDC, de Circle, adopta la postura opuesta. Publica certificaciones mensuales de Deloitte & Touche LLP conforme a las normas de AICPA, además de actualizaciones semanales sobre la composición de las reservas. Esto implica un escrutinio externo más frecuente y una mayor exposición de las tenencias precisas, a cambio de una verificabilidad más estricta y frecuente.
Ninguno de los dos enfoques elimina el riesgo de contraparte. Un modelo concentra la confianza en la presentación periódica de informes propios y en los controles internos. El otro concentra la confianza en la firma que realiza la certificación y en el cumplimiento continuo del emisor. El modelo de gestión de Ethereum optó por la divulgación pública periódica en lugar de la certificación continua por terceros. Su modelo de confianza se apoya en los informes publicados por la fundación y en la naturaleza abierta de la propia cadena.
¿Qué riesgo te preocupa más: las brechas entre las divulgaciones anuales o la dependencia de certificaciones externas mensuales?
Esta decisión prioriza la flexibilidad operativa y la seguridad de las actividades de la fundación por encima del escrutinio externo continuo de cada posición. Quienes poseen ETH pierden la posibilidad de obtener una verificación independiente y frecuente de que los activos bajo custodia de la fundación coinciden con el resumen público más reciente en un momento determinado.
Lo que se puede consultar es el informe público anual y, en el caso de algunas billeteras, los saldos en la cadena. La propia política de transparencia de la fundación describe informes internos trimestrales para su junta directiva y resúmenes públicos anuales de las principales asignaciones. Estas divulgaciones ofrecen garantías limitadas y reflejan un momento puntual; no son auditorías externas continuas. Entre las fechas de los informes, terceros no pueden confirmar de manera independiente los cambios en la custodia, las conversiones ni la composición exacta de las reservas.
USDC, de Circle, adopta la postura opuesta. Publica certificaciones mensuales de Deloitte & Touche LLP conforme a las normas de AICPA, además de actualizaciones semanales sobre la composición de las reservas. Esto implica un escrutinio externo más frecuente y una mayor exposición de las tenencias precisas, a cambio de una verificabilidad más estricta y frecuente.
Ninguno de los dos enfoques elimina el riesgo de contraparte. Un modelo concentra la confianza en la presentación periódica de informes propios y en los controles internos. El otro concentra la confianza en la firma que realiza la certificación y en el cumplimiento continuo del emisor. El modelo de gestión de Ethereum optó por la divulgación pública periódica en lugar de la certificación continua por terceros. Su modelo de confianza se apoya en los informes publicados por la fundación y en la naturaleza abierta de la propia cadena.
¿Qué riesgo te preocupa más: las brechas entre las divulgaciones anuales o la dependencia de certificaciones externas mensuales?
1
126
·
--
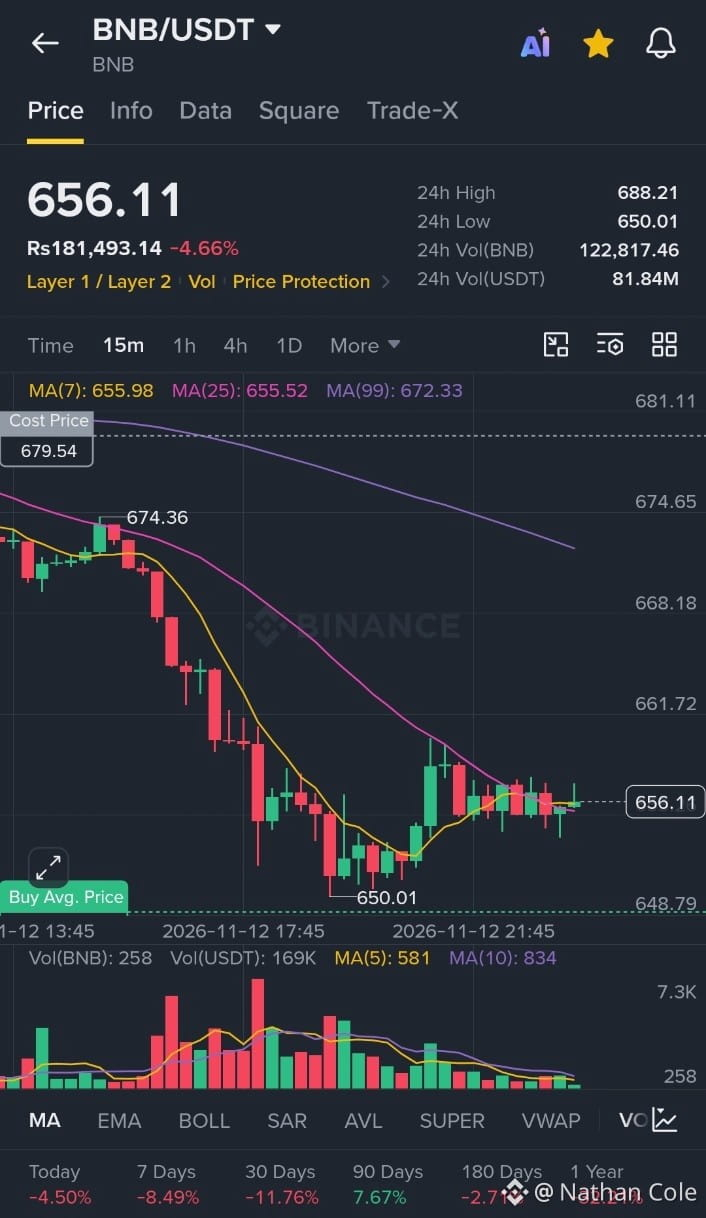
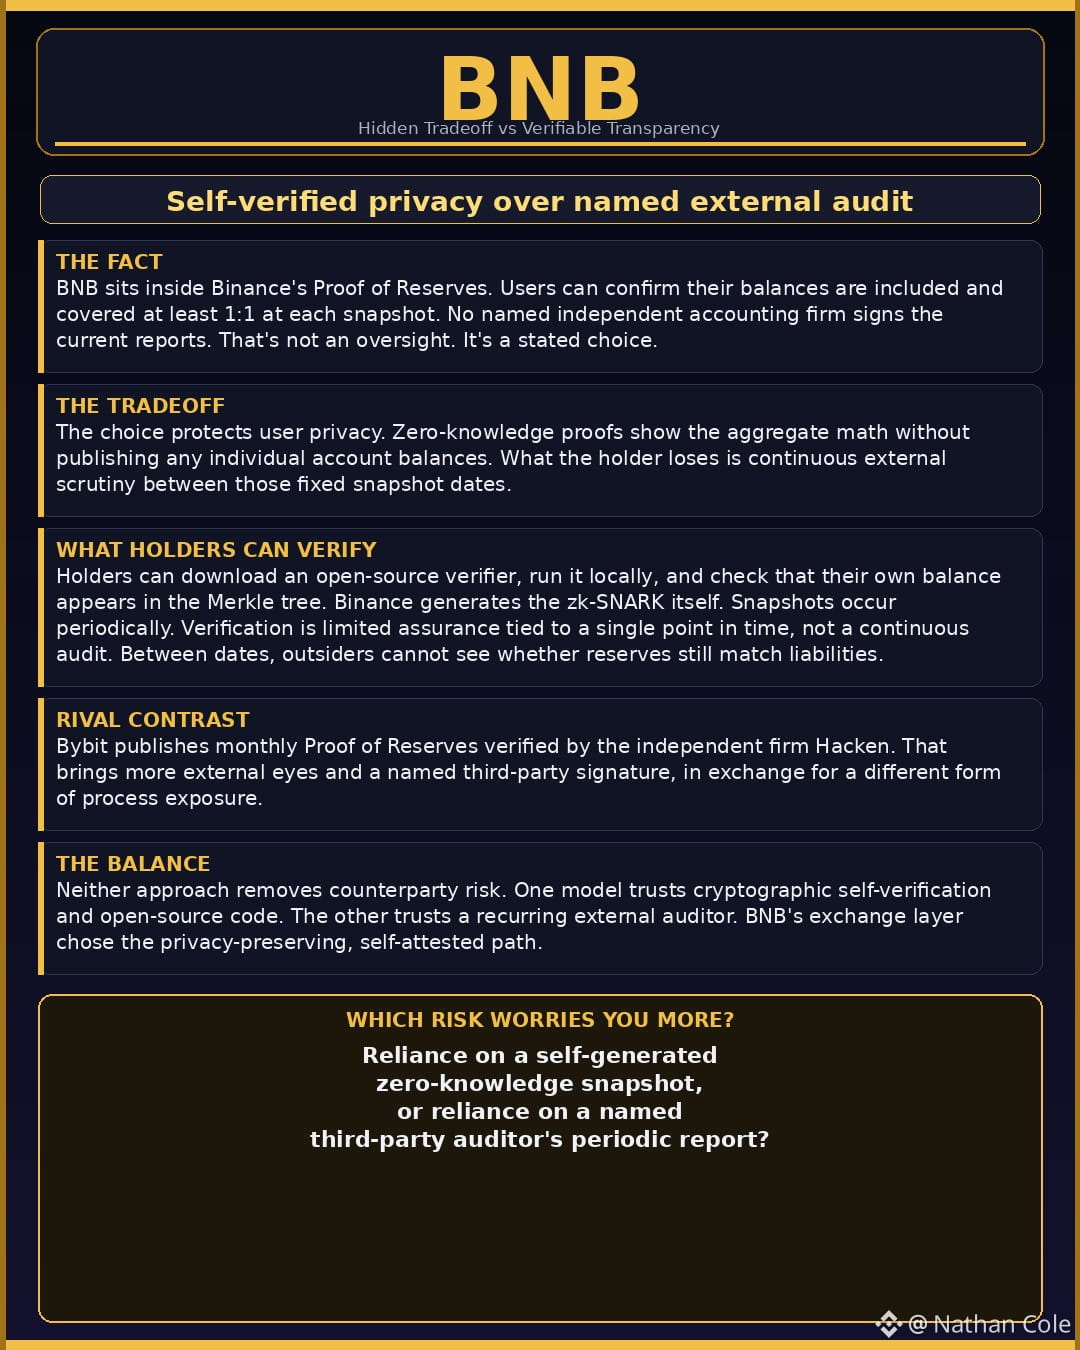
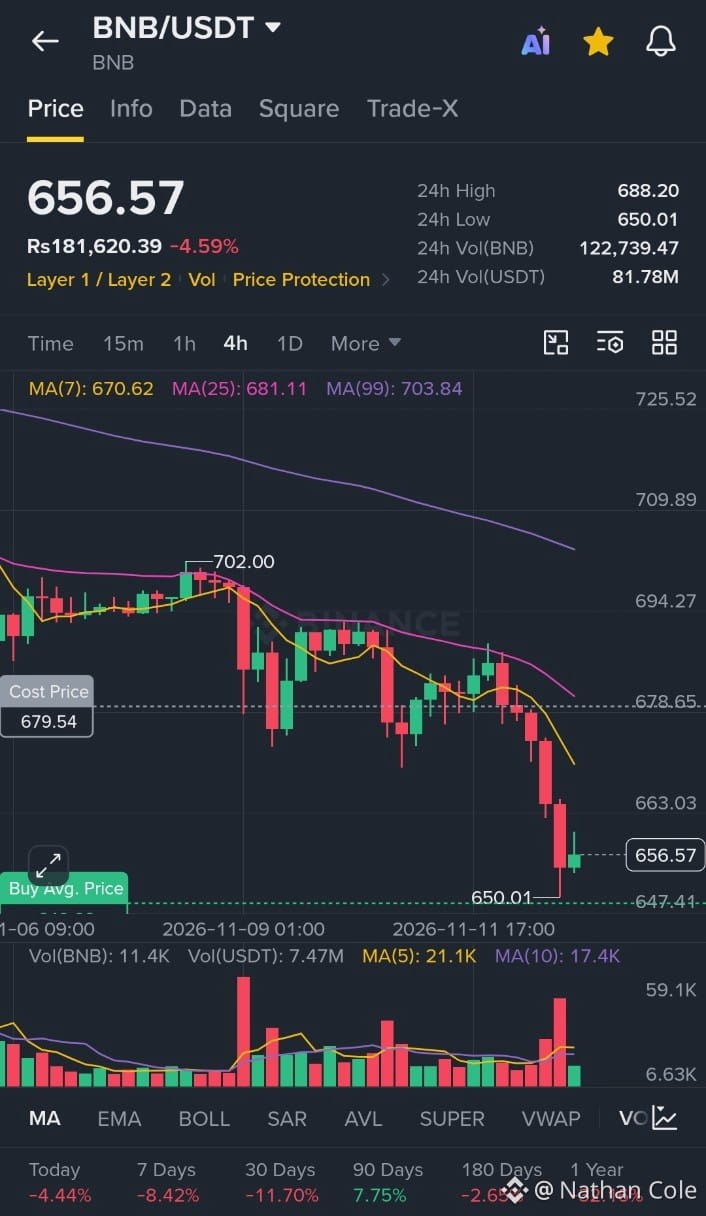
BNB forma parte del sistema de Prueba de Reservas de Binance. Los usuarios pueden confirmar que sus saldos de BNB están incluidos y cubiertos al menos 1:1 en el momento de cada instantánea. Ninguna firma contable independiente identificada firma los informes actuales. No es un descuido. Es una decisión declarada.
Esta decisión protege la privacidad de los usuarios. Las pruebas de conocimiento cero permiten a Binance mostrar los cálculos agregados sin publicar los saldos de cuentas individuales. Lo que pierden los titulares es el escrutinio externo continuo entre esas fechas fijas de las instantáneas.
Los titulares pueden descargar un verificador de código abierto, ejecutarlo localmente y comprobar que su propio saldo aparece en el árbol de Merkle. Binance genera el zk-SNARK por sí misma y publica la raíz. Las instantáneas se realizan periódicamente. La verificación ofrece garantías limitadas, vinculadas a un único momento, y no constituye una auditoría continua del balance completo. Entre las fechas de certificación, los observadores externos no pueden saber si las reservas siguen igualando los pasivos.
Bybit opta por el camino opuesto. Publica mensualmente Pruebas de Reservas verificadas por la firma independiente Hacken. Esto aporta más observadores externos y la firma de un tercero identificado, a cambio de una forma distinta de exposición del proceso.
Ninguno de los dos enfoques elimina el riesgo de contraparte. Un modelo confía en la autoverificación criptográfica y el código abierto. El otro confía en un auditor externo recurrente. La plataforma de intercambio de BNB eligió el camino que preserva la privacidad y se certifica a sí mismo.
¿Qué riesgo te preocupa más: depender de una instantánea de conocimiento cero generada por la propia plataforma o de los informes periódicos de un auditor externo identificado?
{spot}(BNBUSDT)
BNB forma parte del sistema de Prueba de Reservas de Binance. Los usuarios pueden confirmar que sus saldos de BNB están incluidos y cubiertos al menos 1:1 en el momento de cada instantánea. Ninguna firma contable independiente identificada firma los informes actuales. No es un descuido. Es una decisión declarada.
Esta decisión protege la privacidad de los usuarios. Las pruebas de conocimiento cero permiten a Binance mostrar los cálculos agregados sin publicar los saldos de cuentas individuales. Lo que pierden los titulares es el escrutinio externo continuo entre esas fechas fijas de las instantáneas.
Los titulares pueden descargar un verificador de código abierto, ejecutarlo localmente y comprobar que su propio saldo aparece en el árbol de Merkle. Binance genera el zk-SNARK por sí misma y publica la raíz. Las instantáneas se realizan periódicamente. La verificación ofrece garantías limitadas, vinculadas a un único momento, y no constituye una auditoría continua del balance completo. Entre las fechas de certificación, los observadores externos no pueden saber si las reservas siguen igualando los pasivos.
Bybit opta por el camino opuesto. Publica mensualmente Pruebas de Reservas verificadas por la firma independiente Hacken. Esto aporta más observadores externos y la firma de un tercero identificado, a cambio de una forma distinta de exposición del proceso.
Ninguno de los dos enfoques elimina el riesgo de contraparte. Un modelo confía en la autoverificación criptográfica y el código abierto. El otro confía en un auditor externo recurrente. La plataforma de intercambio de BNB eligió el camino que preserva la privacidad y se certifica a sí mismo.
¿Qué riesgo te preocupa más: depender de una instantánea de conocimiento cero generada por la propia plataforma o de los informes periódicos de un auditor externo identificado?
Esta decisión protege la privacidad de los usuarios. Las pruebas de conocimiento cero permiten a Binance mostrar los cálculos agregados sin publicar los saldos de cuentas individuales. Lo que pierden los titulares es el escrutinio externo continuo entre esas fechas fijas de las instantáneas.
Los titulares pueden descargar un verificador de código abierto, ejecutarlo localmente y comprobar que su propio saldo aparece en el árbol de Merkle. Binance genera el zk-SNARK por sí misma y publica la raíz. Las instantáneas se realizan periódicamente. La verificación ofrece garantías limitadas, vinculadas a un único momento, y no constituye una auditoría continua del balance completo. Entre las fechas de certificación, los observadores externos no pueden saber si las reservas siguen igualando los pasivos.
Bybit opta por el camino opuesto. Publica mensualmente Pruebas de Reservas verificadas por la firma independiente Hacken. Esto aporta más observadores externos y la firma de un tercero identificado, a cambio de una forma distinta de exposición del proceso.
Ninguno de los dos enfoques elimina el riesgo de contraparte. Un modelo confía en la autoverificación criptográfica y el código abierto. El otro confía en un auditor externo recurrente. La plataforma de intercambio de BNB eligió el camino que preserva la privacidad y se certifica a sí mismo.
¿Qué riesgo te preocupa más: depender de una instantánea de conocimiento cero generada por la propia plataforma o de los informes periódicos de un auditor externo identificado?
1
2
196
·
--
Alcista
¡Operando en corto con XAUUSDT y surfeando la ola! 📉🔥
¡Operando en corto con XAUUSDT y surfeando la ola! 📉🔥
161
·
--
Alcista
¡Los mercados de criptomonedas están muy dinámicos hoy! Investiga siempre por tu cuenta antes de operar y gestiona el riesgo con prudencia. Crezcamos juntos en el espacio Web3.
#BinanceSquare #cryptotrading #BinancePick
¡Los mercados de criptomonedas están muy dinámicos hoy! Investiga siempre por tu cuenta antes de operar y gestiona el riesgo con prudencia. Crezcamos juntos en el espacio Web3.
#BinanceSquare #cryptotrading #BinancePick
#BinanceSquare #cryptotrading #BinancePick
29
·
--
¡Comparte una publicación en Binance Square para reclamar tus puntos y participa en el mercado de predicciones para mejorar tu estrategia de trading! 🚀📈
#Binance #BinanceSquare #CryptoTrading #BinancePick
¡Comparte una publicación en Binance Square para reclamar tus puntos y participa en el mercado de predicciones para mejorar tu estrategia de trading! 🚀📈
#Binance #BinanceSquare #CryptoTrading #BinancePick
#Binance #BinanceSquare #CryptoTrading #BinancePick
26
·
--
Alcista
Es una forma increíble de poner a prueba tus conocimientos del mercado, participar en mercados de predicción y acumular puntos. Si aún no te has unido, ¡lánzate a la acción, haz tus predicciones y sube posiciones! ¡Ganemos juntos! 📈🔥
#Binance #BinancePick #CryptoTrading #PredictionMarket #Square
Es una forma increíble de poner a prueba tus conocimientos del mercado, participar en mercados de predicción y acumular puntos. Si aún no te has unido, ¡lánzate a la acción, haz tus predicciones y sube posiciones! ¡Ganemos juntos! 📈🔥
#Binance #BinancePick #CryptoTrading #PredictionMarket #Square
#Binance #BinancePick #CryptoTrading #PredictionMarket #Square
22
·
--
Alcista
🔥 ¡La campaña Binance Pick está en marcha! 🏆
Pon a prueba tus habilidades de predicción, únete a emocionantes mercados y consigue puntos extra hoy en Binance Square.
¡Participa ahora y aumenta tus recompensas! 🚀
#BinancePick #CryptoPredictions
#BinanceSquare #Binance #BinancePick
🔥 ¡La campaña Binance Pick está en marcha! 🏆
Pon a prueba tus habilidades de predicción, únete a emocionantes mercados y consigue puntos extra hoy en Binance Square.
¡Participa ahora y aumenta tus recompensas! 🚀
#BinancePick #CryptoPredictions
#BinanceSquare #Binance #BinancePick
Pon a prueba tus habilidades de predicción, únete a emocionantes mercados y consigue puntos extra hoy en Binance Square.
¡Participa ahora y aumenta tus recompensas! 🚀
#BinancePick #CryptoPredictions
#BinanceSquare #Binance #BinancePick
15
·
--
Artículo
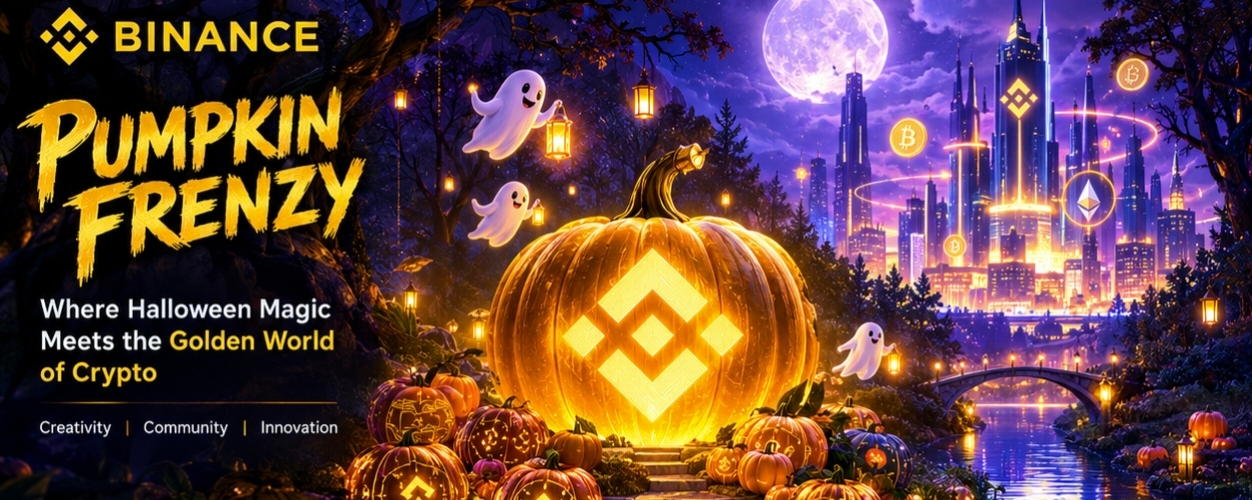
Frenesí de calabazas en Binance: donde la magia de Halloween se encuentra con el dorado mundo de las criptomonedas 🎃Halloween es mucho más que una noche de calabazas, disfraces y sorpresas espeluznantes. Es una celebración de la imaginación, la creatividad y la emoción de explorar algo diferente. Cada año, esta temporada da vida a nuevas ideas y transforma lugares cotidianos en mundos mágicos llenos de luces brillantes, sombras misteriosas y momentos inolvidables. Esta vez, quise imaginar Halloween desde una perspectiva novedosa, conectando su atmósfera encantadora con el universo innovador de Binance y las criptomonedas.
Frenesí de calabazas en Binance: donde la magia de Halloween se encuentra con el dorado mundo de las criptomonedas 🎃
Halloween es mucho más que una noche de calabazas, disfraces y sorpresas espeluznantes. Es una celebración de la imaginación, la creatividad y la emoción de explorar algo diferente. Cada año, esta temporada da vida a nuevas ideas y transforma lugares cotidianos en mundos mágicos llenos de luces brillantes, sombras misteriosas y momentos inolvidables. Esta vez, quise imaginar Halloween desde una perspectiva novedosa, conectando su atmósfera encantadora con el universo innovador de Binance y las criptomonedas.
1
1
23
·
--
Alcista
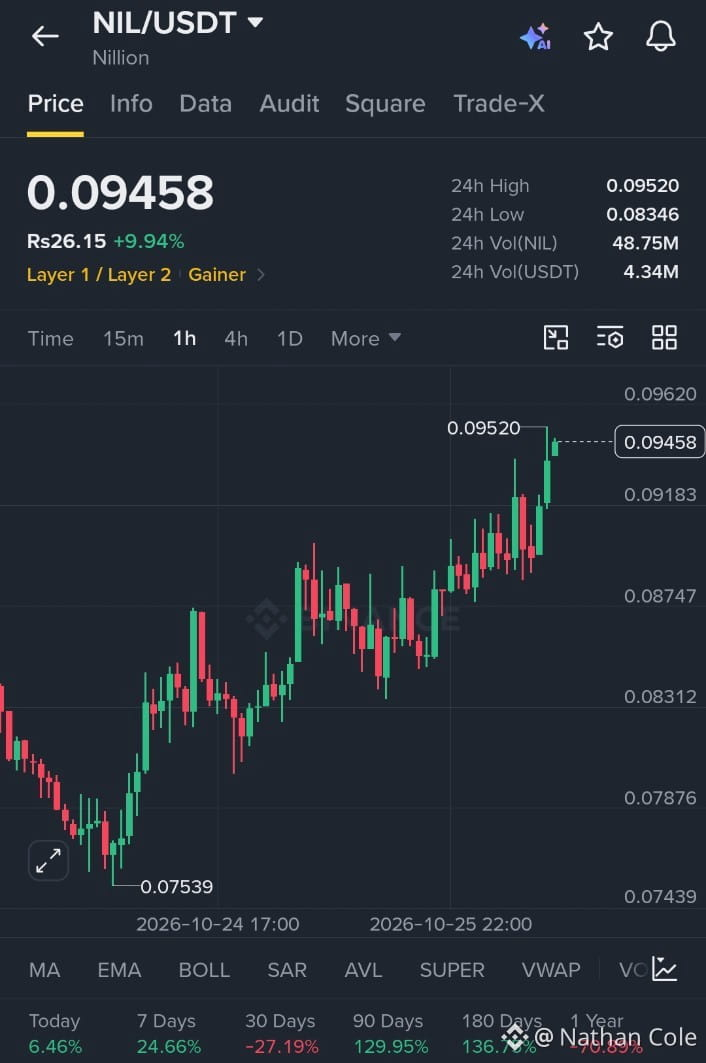
$NIL mantiene el soporte mientras los compradores conservan el impulso tras un fuerte movimiento alcista.
Entrada (larga): 0.0910 – 0.0930 SL: 0.0880 TP1: 0.0960 TP2: 0.0990 TP3: 0.1030
La presión compradora sigue siendo fuerte y la estructura del mercado parece favorable. Si se mantiene el soporte, el precio podría seguir avanzando hacia niveles de resistencia más altos.
#BinancePick #EarningsSeason #ElectrumWalletBugLetRogueServersStealFunds #ArgentineCourtDismissesLIBRACaseAgainstMilei #USQ3GDPAndSeptemberPCEDueNextWeek
{spot}(NILUSDT)
$NIL mantiene el soporte mientras los compradores conservan el impulso tras un fuerte movimiento alcista.
Entrada (larga): 0.0910 – 0.0930 SL: 0.0880 TP1: 0.0960 TP2: 0.0990 TP3: 0.1030
La presión compradora sigue siendo fuerte y la estructura del mercado parece favorable. Si se mantiene el soporte, el precio podría seguir avanzando hacia niveles de resistencia más altos.
#BinancePick #EarningsSeason #ElectrumWalletBugLetRogueServersStealFunds #ArgentineCourtDismissesLIBRACaseAgainstMilei #USQ3GDPAndSeptemberPCEDueNextWeek
Entrada (larga): 0.0910 – 0.0930 SL: 0.0880 TP1: 0.0960 TP2: 0.0990 TP3: 0.1030
La presión compradora sigue siendo fuerte y la estructura del mercado parece favorable. Si se mantiene el soporte, el precio podría seguir avanzando hacia niveles de resistencia más altos.
#BinancePick #EarningsSeason #ElectrumWalletBugLetRogueServersStealFunds #ArgentineCourtDismissesLIBRACaseAgainstMilei #USQ3GDPAndSeptemberPCEDueNextWeek
1
255
·
--
Alcista
#BinancePick
🏆 ¡La competición se está poniendo interesante!
La clasificación de la temporada ofrece un enorme fondo de premios de 500,000 USDC, que se repartirá entre los 20,000 mejores usuarios.
En este momento, la clasificación muestra lo competitiva que se ha vuelto esta temporada. Cada puntuación cuenta, pero la constancia y comprender las reglas son tan importantes como ir en busca de recompensas.
Mi puntuación actual es de 419.74 y estoy buscando formas de mejorar mi posición. El objetivo es participar con inteligencia, seguir aprendiendo y aprovechar cada oportunidad.
¡Veamos hasta dónde podemos llegar esta temporada! 🚀
#Crypto #USDC #Leaderboard #CryptoRewards#trading
#BinancePick
🏆 ¡La competición se está poniendo interesante!
La clasificación de la temporada ofrece un enorme fondo de premios de 500,000 USDC, que se repartirá entre los 20,000 mejores usuarios.
En este momento, la clasificación muestra lo competitiva que se ha vuelto esta temporada. Cada puntuación cuenta, pero la constancia y comprender las reglas son tan importantes como ir en busca de recompensas.
Mi puntuación actual es de 419.74 y estoy buscando formas de mejorar mi posición. El objetivo es participar con inteligencia, seguir aprendiendo y aprovechar cada oportunidad.
¡Veamos hasta dónde podemos llegar esta temporada! 🚀
#Crypto #USDC #Leaderboard #CryptoRewards#trading
🏆 ¡La competición se está poniendo interesante!
La clasificación de la temporada ofrece un enorme fondo de premios de 500,000 USDC, que se repartirá entre los 20,000 mejores usuarios.
En este momento, la clasificación muestra lo competitiva que se ha vuelto esta temporada. Cada puntuación cuenta, pero la constancia y comprender las reglas son tan importantes como ir en busca de recompensas.
Mi puntuación actual es de 419.74 y estoy buscando formas de mejorar mi posición. El objetivo es participar con inteligencia, seguir aprendiendo y aprovechar cada oportunidad.
¡Veamos hasta dónde podemos llegar esta temporada! 🚀
#Crypto #USDC #Leaderboard #CryptoRewards#trading
14
·
--
Alcista
Verificado
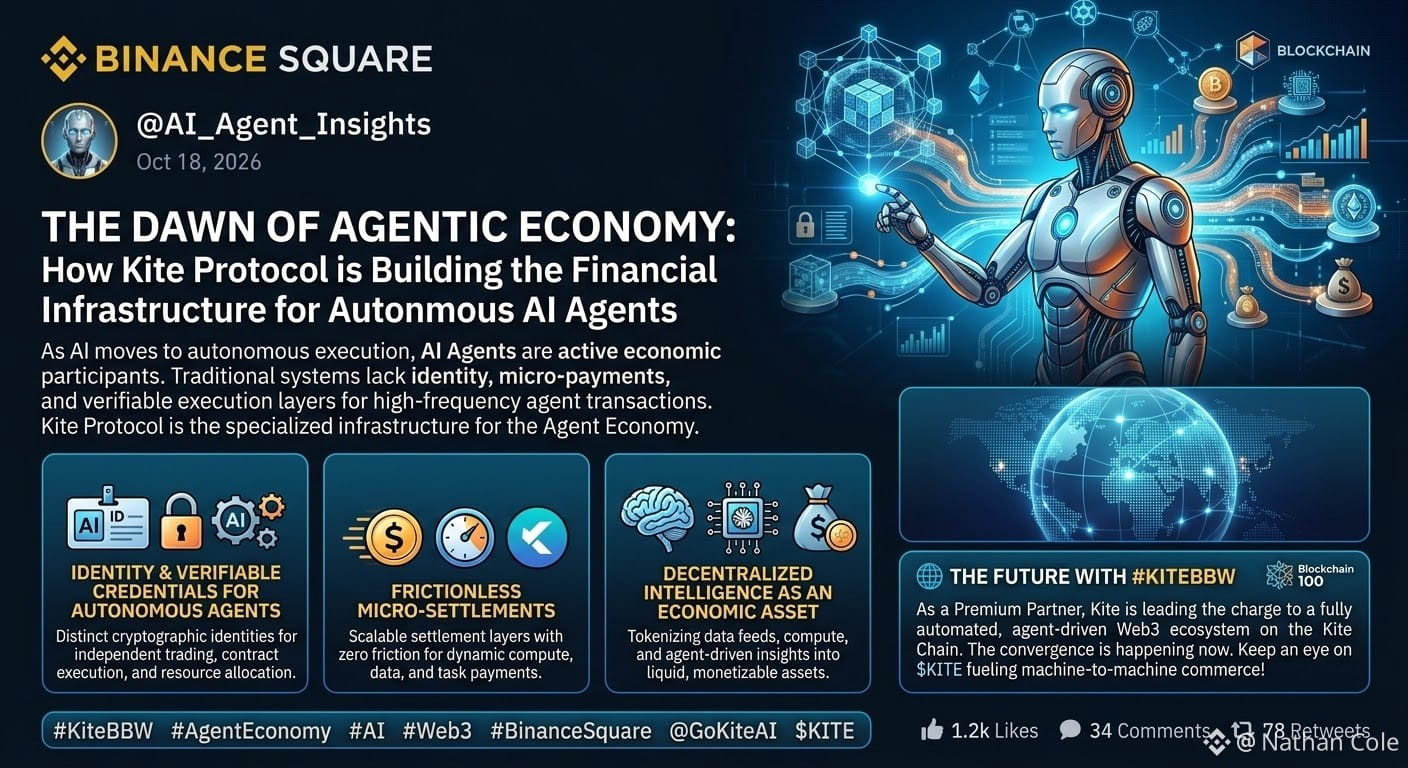
El amanecer de la economía de agentes: cómo Kite Protocol está creando la infraestructura financiera para agentes de IA autónomos KITE
A medida que la inteligencia artificial pasa rápidamente de la asistencia pasiva a la ejecución autónoma, estamos presenciando un cambio fundamental en los sistemas descentralizados: los agentes de IA se están convirtiendo en participantes económicos activos. Sin embargo, las infraestructuras financieras tradicionales y las cadenas de bloques heredadas carecen de la capa de identidad, micropagos y ejecución necesaria para las transacciones de agentes de alta frecuencia y verificables.
Presentamos Kite Protocol: la infraestructura especializada diseñada específicamente para la economía de agentes.
### 💡 Por qué Kite es la columna vertebral del intercambio de valor entre agentes
1. Identidad y credenciales verificables para agentes autónomos
Para que los agentes de IA puedan comerciar, interactuar y gestionar activos de forma independiente, necesitan identidades criptográficas propias. Kite presenta marcos de identidad seguros que permiten a los modelos de IA realizar verificaciones, ejecutar contratos y asignar recursos sin intervención humana.
2. Liquidaciones de micropagos sin fricciones
Las cadenas de bloques tradicionales de capa 1 y capa 2 suelen sufrir una latencia elevada o costos de gas impredecibles. Kite optimiza capas de liquidación escalables y sin fricciones, lo que permite a los agentes de IA pagar dinámicamente en KITE por capacidad de cómputo, flujos de datos y ejecución de tareas.
3. La inteligencia descentralizada como activo económico
Kite conecta la inteligencia de las máquinas con la tokenómica. Al tokenizar fuentes de datos, capacidad de cómputo y conocimientos generados por agentes, Kite convierte las capacidades de las máquinas en activos líquidos y monetizables.
### 🌐 El futuro con #KiteBBW
Como socio prémium de The Blockchain 100 2026 en Binance Square, Kite lidera el camino hacia un ecosistema Web3 totalmente automatizado e impulsado por agentes. La convergencia de la liquidez descentralizada y los agentes de IA autónomos ya no es una visión lejana: está tomando forma activamente en la cadena de Kite.
¡No pierdas de vista KITE, que impulsa el futuro del comercio entre máquinas!
#KiteBBW #AgentEconomy #Aİ #Web3 #BinanceSquare @GoKiteAI $KITE
{spot}(KITEUSDT)
El amanecer de la economía de agentes: cómo Kite Protocol está creando la infraestructura financiera para agentes de IA autónomos KITE
A medida que la inteligencia artificial pasa rápidamente de la asistencia pasiva a la ejecución autónoma, estamos presenciando un cambio fundamental en los sistemas descentralizados: los agentes de IA se están convirtiendo en participantes económicos activos. Sin embargo, las infraestructuras financieras tradicionales y las cadenas de bloques heredadas carecen de la capa de identidad, micropagos y ejecución necesaria para las transacciones de agentes de alta frecuencia y verificables.
Presentamos Kite Protocol: la infraestructura especializada diseñada específicamente para la economía de agentes.
### 💡 Por qué Kite es la columna vertebral del intercambio de valor entre agentes
1. Identidad y credenciales verificables para agentes autónomos
Para que los agentes de IA puedan comerciar, interactuar y gestionar activos de forma independiente, necesitan identidades criptográficas propias. Kite presenta marcos de identidad seguros que permiten a los modelos de IA realizar verificaciones, ejecutar contratos y asignar recursos sin intervención humana.
2. Liquidaciones de micropagos sin fricciones
Las cadenas de bloques tradicionales de capa 1 y capa 2 suelen sufrir una latencia elevada o costos de gas impredecibles. Kite optimiza capas de liquidación escalables y sin fricciones, lo que permite a los agentes de IA pagar dinámicamente en KITE por capacidad de cómputo, flujos de datos y ejecución de tareas.
3. La inteligencia descentralizada como activo económico
Kite conecta la inteligencia de las máquinas con la tokenómica. Al tokenizar fuentes de datos, capacidad de cómputo y conocimientos generados por agentes, Kite convierte las capacidades de las máquinas en activos líquidos y monetizables.
### 🌐 El futuro con #KiteBBW
Como socio prémium de The Blockchain 100 2026 en Binance Square, Kite lidera el camino hacia un ecosistema Web3 totalmente automatizado e impulsado por agentes. La convergencia de la liquidez descentralizada y los agentes de IA autónomos ya no es una visión lejana: está tomando forma activamente en la cadena de Kite.
¡No pierdas de vista KITE, que impulsa el futuro del comercio entre máquinas!
#KiteBBW #AgentEconomy #Aİ #Web3 #BinanceSquare @KITE AI 中文 $KITE
A medida que la inteligencia artificial pasa rápidamente de la asistencia pasiva a la ejecución autónoma, estamos presenciando un cambio fundamental en los sistemas descentralizados: los agentes de IA se están convirtiendo en participantes económicos activos. Sin embargo, las infraestructuras financieras tradicionales y las cadenas de bloques heredadas carecen de la capa de identidad, micropagos y ejecución necesaria para las transacciones de agentes de alta frecuencia y verificables.
Presentamos Kite Protocol: la infraestructura especializada diseñada específicamente para la economía de agentes.
### 💡 Por qué Kite es la columna vertebral del intercambio de valor entre agentes
1. Identidad y credenciales verificables para agentes autónomos
Para que los agentes de IA puedan comerciar, interactuar y gestionar activos de forma independiente, necesitan identidades criptográficas propias. Kite presenta marcos de identidad seguros que permiten a los modelos de IA realizar verificaciones, ejecutar contratos y asignar recursos sin intervención humana.
2. Liquidaciones de micropagos sin fricciones
Las cadenas de bloques tradicionales de capa 1 y capa 2 suelen sufrir una latencia elevada o costos de gas impredecibles. Kite optimiza capas de liquidación escalables y sin fricciones, lo que permite a los agentes de IA pagar dinámicamente en KITE por capacidad de cómputo, flujos de datos y ejecución de tareas.
3. La inteligencia descentralizada como activo económico
Kite conecta la inteligencia de las máquinas con la tokenómica. Al tokenizar fuentes de datos, capacidad de cómputo y conocimientos generados por agentes, Kite convierte las capacidades de las máquinas en activos líquidos y monetizables.
### 🌐 El futuro con #KiteBBW
Como socio prémium de The Blockchain 100 2026 en Binance Square, Kite lidera el camino hacia un ecosistema Web3 totalmente automatizado e impulsado por agentes. La convergencia de la liquidez descentralizada y los agentes de IA autónomos ya no es una visión lejana: está tomando forma activamente en la cadena de Kite.
¡No pierdas de vista KITE, que impulsa el futuro del comercio entre máquinas!
#KiteBBW #AgentEconomy #Aİ #Web3 #BinanceSquare @KITE AI 中文 $KITE
21
20
3.5k
·
--
Alcista
Verificado
Cada vez que llega el IPC, noto lo mismo. Un número aparece en la pantalla y de repente todo el mundo sabe exactamente lo que hará la Reserva Federal a continuación.
Ya he visto esto antes, así que intento no dejarme atrapar por el titular.
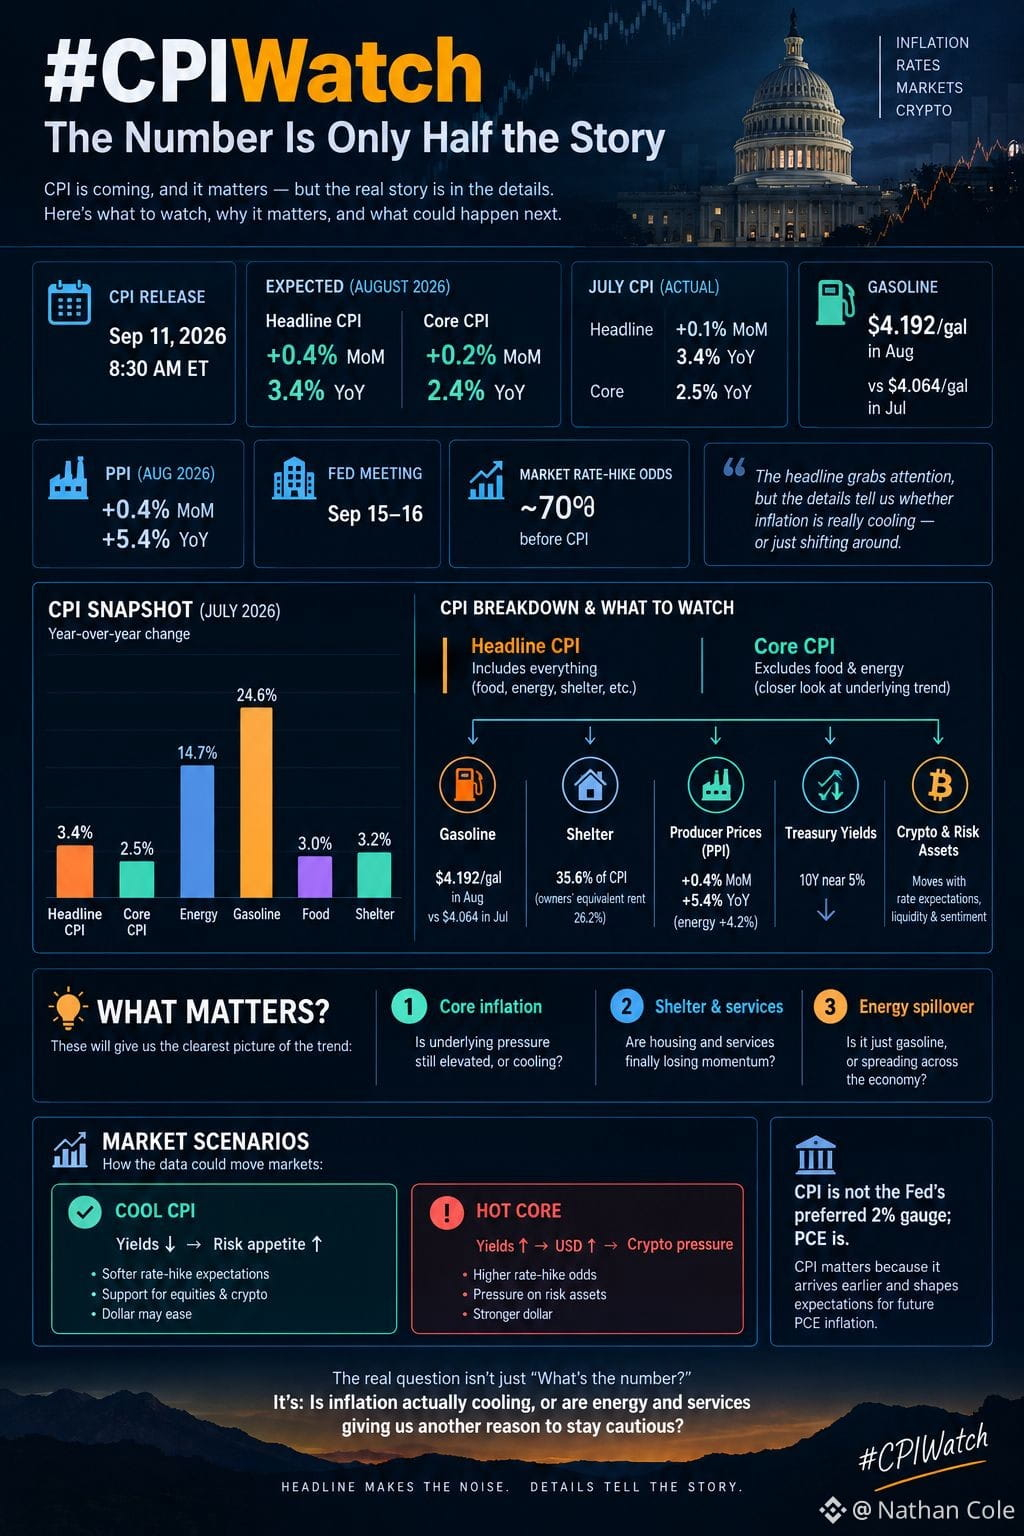
El informe del IPC de EE. UU. de agosto llega en cuestión de días antes de la reunión de septiembre de la Fed, lo que hace que este sea más interesante de lo habitual. La última lectura confirmada mostró una inflación general del 3.4% interanual en julio, mientras que el IPC subyacente fue del 2.5%. La energía ya estaba convirtiéndose en un problema, con los precios de la gasolina subiendo con fuerza.
Ahora, la energía ha avanzado aún más. El último pronóstico (nowcast) de la Fed de Cleveland apuntaba a un crecimiento mensual de la inflación general de aproximadamente 0.36% y de 0.20% para la inflación subyacente en agosto.
Esa diferencia importa.
Si la inflación general sube principalmente porque la gasolina está cara, no la leo de la misma manera que una aceleración amplia en servicios, vivienda y otros precios.
Por eso estoy prestando más atención al IPC subyacente y al rubro de vivienda que al primer número que todo el mundo publica.
La vivienda sigue siendo una de las partes más grandes de la cesta del IPC, mientras que los precios al productor también han ido al alza. El PPI de agosto subió 0.4% mensual y 5.4% anual, con los precios de la energía añadiendo más presión.
Entretanto, la Fed todavía está lidiando con una inflación por encima de su meta del 2%. En la reunión de julio mantuvo las tasas en 3.50%–3.75% y tres funcionarios en realidad prefirieron una subida de 25 puntos básicos.
Así que no asumo que la próxima cifra del IPC signifique automáticamente un escenario alcista o bajista.
Un dato subyacente más suave podría calmar los temores sobre las tasas y ayudar a los activos de riesgo.
Un dato subyacente “caliente” podría empujar los rendimientos y el dólar al alza, y poner presión sobre las criptomonedas.
Pero el primer movimiento quizá no sea el movimiento final. He visto a los mercados vender el titular y luego revertir, una vez que los operadores realmente leen los detalles.
Para mí, la pregunta real es simple:
¿La inflación se está enfriando de verdad, o la energía y los servicios nos dan otra razón para seguir siendo cautos?
El titular hará el ruido.
Los detalles contarán la historia.
#CPIWatch #Inflation #Bitcoin #Macro
$BTC
{spot}(BTCUSDT)
$SOL
{spot}(SOLUSDT)
$ETH
{spot}(ETHUSDT)
Cada vez que llega el IPC, noto lo mismo. Un número aparece en la pantalla y de repente todo el mundo sabe exactamente lo que hará la Reserva Federal a continuación.
Ya he visto esto antes, así que intento no dejarme atrapar por el titular.
El informe del IPC de EE. UU. de agosto llega en cuestión de días antes de la reunión de septiembre de la Fed, lo que hace que este sea más interesante de lo habitual. La última lectura confirmada mostró una inflación general del 3.4% interanual en julio, mientras que el IPC subyacente fue del 2.5%. La energía ya estaba convirtiéndose en un problema, con los precios de la gasolina subiendo con fuerza.
Ahora, la energía ha avanzado aún más. El último pronóstico (nowcast) de la Fed de Cleveland apuntaba a un crecimiento mensual de la inflación general de aproximadamente 0.36% y de 0.20% para la inflación subyacente en agosto.
Esa diferencia importa.
Si la inflación general sube principalmente porque la gasolina está cara, no la leo de la misma manera que una aceleración amplia en servicios, vivienda y otros precios.
Por eso estoy prestando más atención al IPC subyacente y al rubro de vivienda que al primer número que todo el mundo publica.
La vivienda sigue siendo una de las partes más grandes de la cesta del IPC, mientras que los precios al productor también han ido al alza. El PPI de agosto subió 0.4% mensual y 5.4% anual, con los precios de la energía añadiendo más presión.
Entretanto, la Fed todavía está lidiando con una inflación por encima de su meta del 2%. En la reunión de julio mantuvo las tasas en 3.50%–3.75% y tres funcionarios en realidad prefirieron una subida de 25 puntos básicos.
Así que no asumo que la próxima cifra del IPC signifique automáticamente un escenario alcista o bajista.
Un dato subyacente más suave podría calmar los temores sobre las tasas y ayudar a los activos de riesgo.
Un dato subyacente “caliente” podría empujar los rendimientos y el dólar al alza, y poner presión sobre las criptomonedas.
Pero el primer movimiento quizá no sea el movimiento final. He visto a los mercados vender el titular y luego revertir, una vez que los operadores realmente leen los detalles.
Para mí, la pregunta real es simple:
¿La inflación se está enfriando de verdad, o la energía y los servicios nos dan otra razón para seguir siendo cautos?
El titular hará el ruido.
Los detalles contarán la historia.
#CPIWatch #Inflation #Bitcoin #Macro
$BTC
$SOL
$ETH
Ya he visto esto antes, así que intento no dejarme atrapar por el titular.
El informe del IPC de EE. UU. de agosto llega en cuestión de días antes de la reunión de septiembre de la Fed, lo que hace que este sea más interesante de lo habitual. La última lectura confirmada mostró una inflación general del 3.4% interanual en julio, mientras que el IPC subyacente fue del 2.5%. La energía ya estaba convirtiéndose en un problema, con los precios de la gasolina subiendo con fuerza.
Ahora, la energía ha avanzado aún más. El último pronóstico (nowcast) de la Fed de Cleveland apuntaba a un crecimiento mensual de la inflación general de aproximadamente 0.36% y de 0.20% para la inflación subyacente en agosto.
Esa diferencia importa.
Si la inflación general sube principalmente porque la gasolina está cara, no la leo de la misma manera que una aceleración amplia en servicios, vivienda y otros precios.
Por eso estoy prestando más atención al IPC subyacente y al rubro de vivienda que al primer número que todo el mundo publica.
La vivienda sigue siendo una de las partes más grandes de la cesta del IPC, mientras que los precios al productor también han ido al alza. El PPI de agosto subió 0.4% mensual y 5.4% anual, con los precios de la energía añadiendo más presión.
Entretanto, la Fed todavía está lidiando con una inflación por encima de su meta del 2%. En la reunión de julio mantuvo las tasas en 3.50%–3.75% y tres funcionarios en realidad prefirieron una subida de 25 puntos básicos.
Así que no asumo que la próxima cifra del IPC signifique automáticamente un escenario alcista o bajista.
Un dato subyacente más suave podría calmar los temores sobre las tasas y ayudar a los activos de riesgo.
Un dato subyacente “caliente” podría empujar los rendimientos y el dólar al alza, y poner presión sobre las criptomonedas.
Pero el primer movimiento quizá no sea el movimiento final. He visto a los mercados vender el titular y luego revertir, una vez que los operadores realmente leen los detalles.
Para mí, la pregunta real es simple:
¿La inflación se está enfriando de verdad, o la energía y los servicios nos dan otra razón para seguir siendo cautos?
El titular hará el ruido.
Los detalles contarán la historia.
#CPIWatch #Inflation #Bitcoin #Macro
$BTC
$SOL
$ETH
32
18
986
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
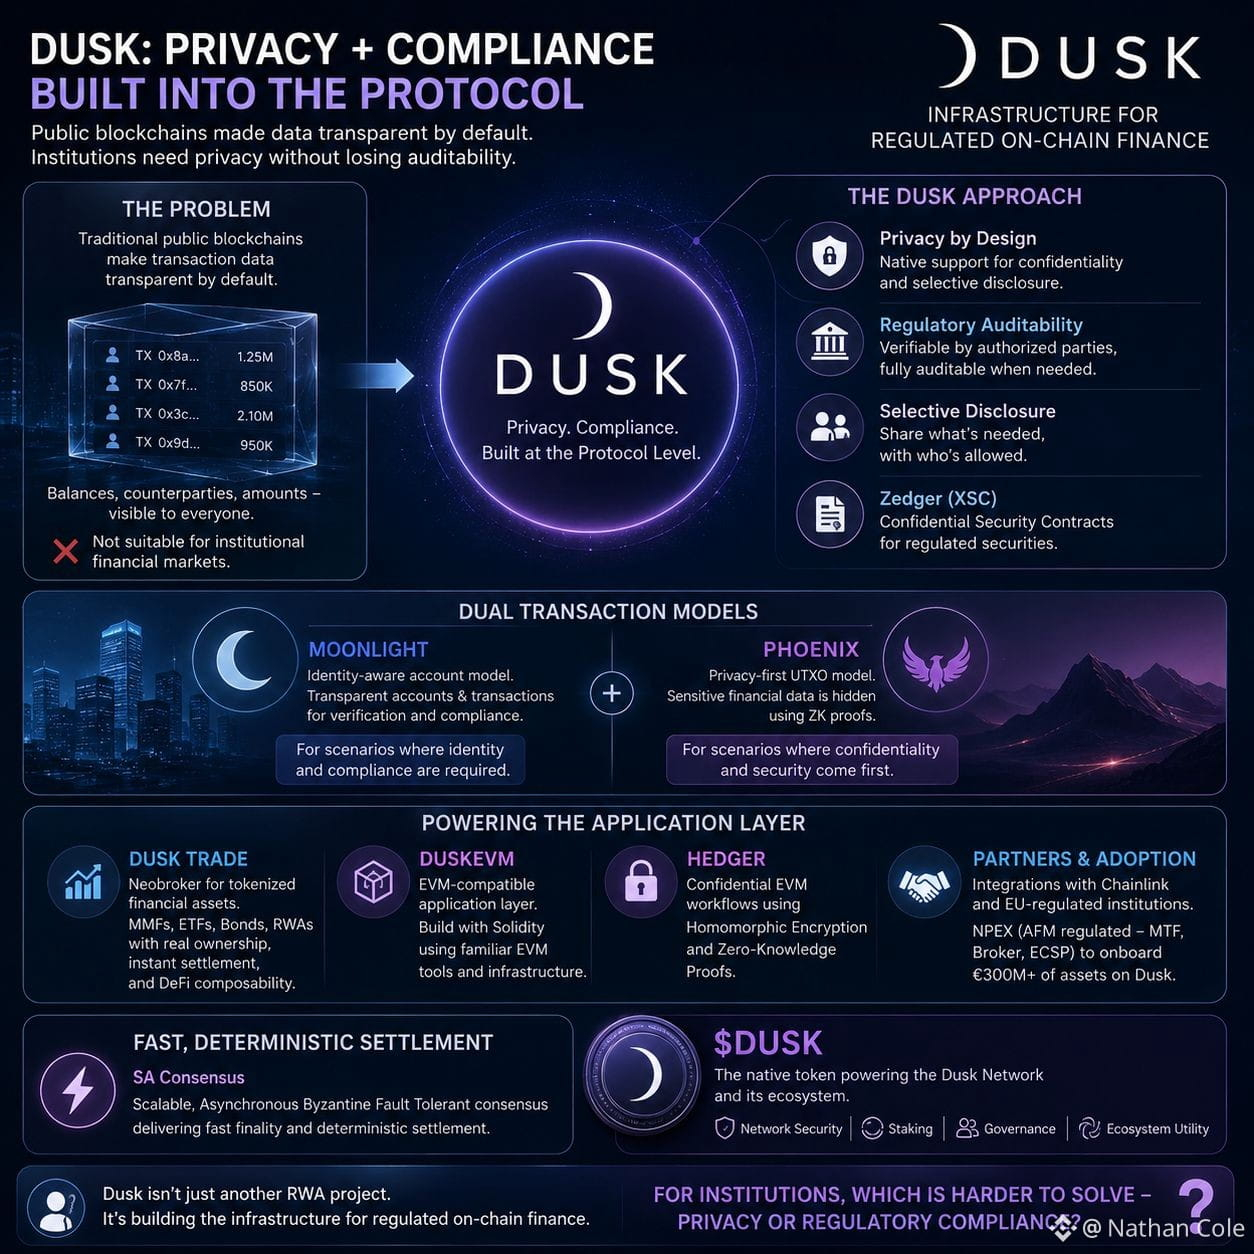
Las blockchains públicas han resuelto la transparencia. Las instituciones necesitan algo más difícil: privacidad sin perder la auditabilidad.
Ahí es donde @Dusk intenta tomar una ruta diferente.
En lugar de “atornillar” el cumplimiento desde fuera, Dusk lo integra en el protocolo: Moonlight para transacciones con identidad, Phoenix para transferencias confidenciales, divulgación selectiva cuando reguladores o partes autorizadas necesiten visibilidad, y Zedger/XSC para valores regulados.
Luego, la pila se extiende hacia arriba: DuskEVM aporta herramientas familiares de Solidity, Hedger habilita flujos EVM confidenciales, Dusk Trade se enfoca en bonos tokenizados, MMFs, ETFs y RWAs, mientras que el consenso SA busca una liquidación rápida y determinista.
He visto muchas narrativas de “RWA”. Lo interesante aquí es que Dusk intenta convertirse en la infraestructura debajo de las finanzas on-chain reguladas, y no solo en otra app de tokenización.
La pregunta real: para las instituciones, ¿será más difícil resolver la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Las blockchains públicas han resuelto la transparencia. Las instituciones necesitan algo más difícil: privacidad sin perder la auditabilidad.
Ahí es donde @Dusk intenta tomar una ruta diferente.
En lugar de “atornillar” el cumplimiento desde fuera, Dusk lo integra en el protocolo: Moonlight para transacciones con identidad, Phoenix para transferencias confidenciales, divulgación selectiva cuando reguladores o partes autorizadas necesiten visibilidad, y Zedger/XSC para valores regulados.
Luego, la pila se extiende hacia arriba: DuskEVM aporta herramientas familiares de Solidity, Hedger habilita flujos EVM confidenciales, Dusk Trade se enfoca en bonos tokenizados, MMFs, ETFs y RWAs, mientras que el consenso SA busca una liquidación rápida y determinista.
He visto muchas narrativas de “RWA”. Lo interesante aquí es que Dusk intenta convertirse en la infraestructura debajo de las finanzas on-chain reguladas, y no solo en otra app de tokenización.
La pregunta real: para las instituciones, ¿será más difícil resolver la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK
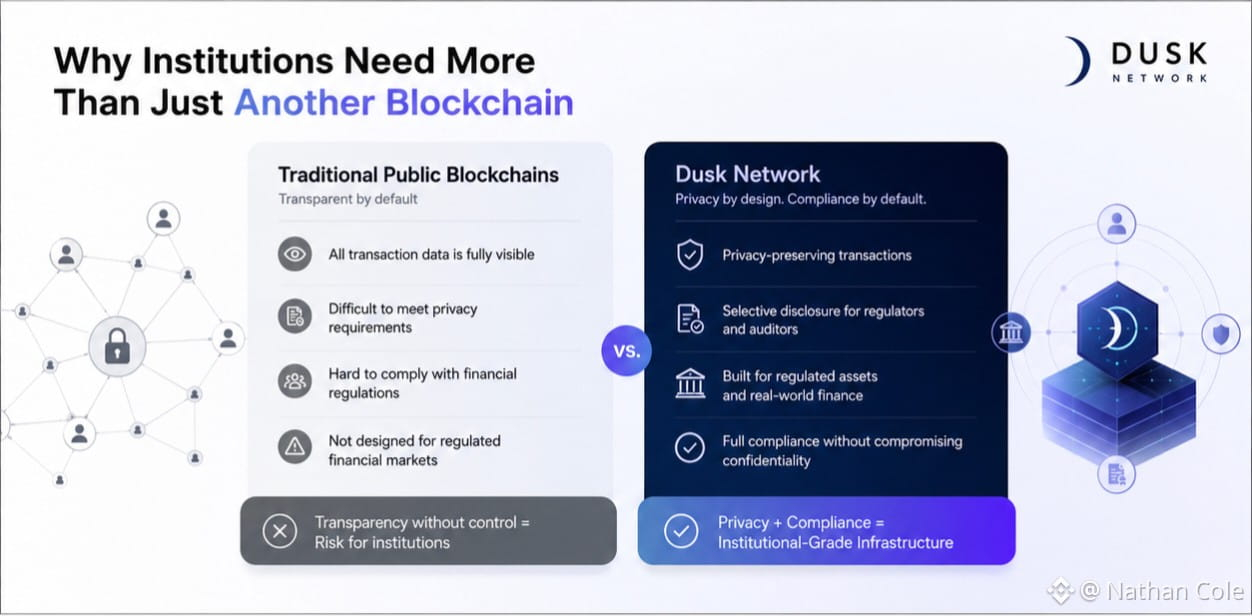
Las blockchains públicas han resuelto la transparencia. Las instituciones necesitan algo más difícil: privacidad sin perder la auditabilidad.
Ahí es donde @Dusk intenta tomar una ruta diferente.
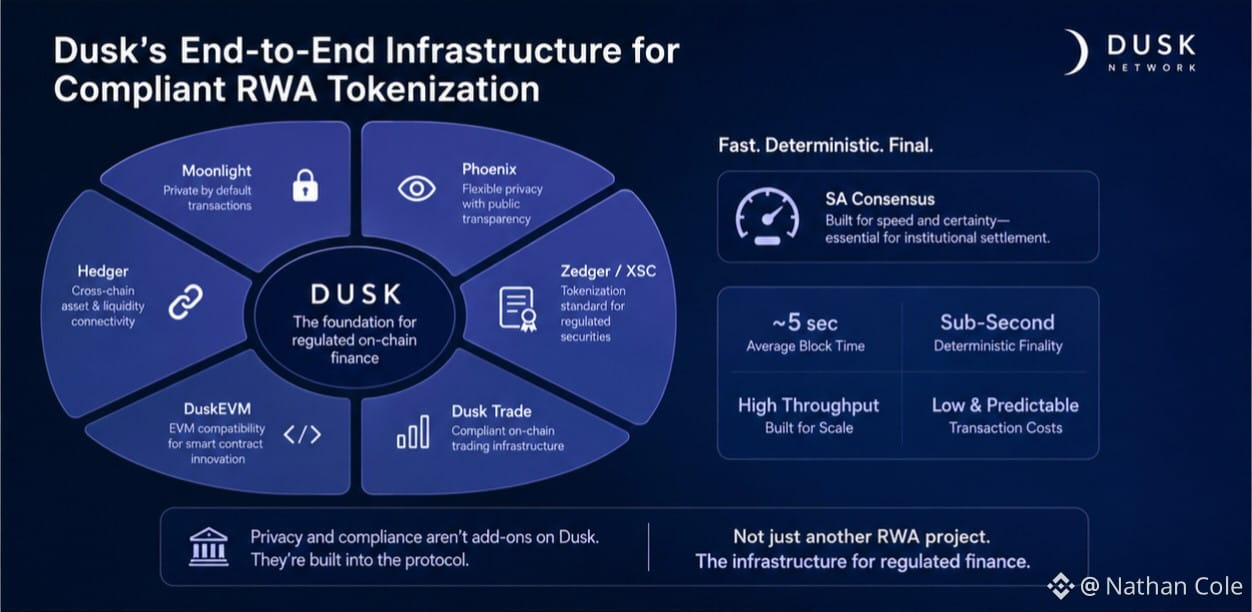
En lugar de “atornillar” el cumplimiento desde fuera, Dusk lo integra en el protocolo: Moonlight para transacciones con identidad, Phoenix para transferencias confidenciales, divulgación selectiva cuando reguladores o partes autorizadas necesiten visibilidad, y Zedger/XSC para valores regulados.
Luego, la pila se extiende hacia arriba: DuskEVM aporta herramientas familiares de Solidity, Hedger habilita flujos EVM confidenciales, Dusk Trade se enfoca en bonos tokenizados, MMFs, ETFs y RWAs, mientras que el consenso SA busca una liquidación rápida y determinista.
He visto muchas narrativas de “RWA”. Lo interesante aquí es que Dusk intenta convertirse en la infraestructura debajo de las finanzas on-chain reguladas, y no solo en otra app de tokenización.
La pregunta real: para las instituciones, ¿será más difícil resolver la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK
155
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
La mayoría de las blockchains convirtieron la transparencia en el valor predeterminado. Eso funciona para las criptomonedas. Se complica cuando el activo es un valor regulado.
Las instituciones necesitan el equilibrio opuesto: privacidad de las transacciones, pero aún así suficiente visibilidad para reguladores y auditores.
Ahí es donde @Dusk toma una ruta diferente con $DUSK.
En lugar de añadir privacidad y cumplimiento a una cadena pública después, Dusk los está diseñando dentro del propio protocolo. Moonlight y Phoenix soportan distintas necesidades de transacción/privacidad, mientras que la divulgación selectiva permite que las partes autorizadas revelen lo que importa sin exponer todo.
Luego el stack se vuelve aún más interesante: Zedger y XSC se enfocan en valores regulados, Dusk Trade se construye en torno a mercados on-chain compatibles, DuskEVM abre herramientas familiares para contratos inteligentes, y Hedger ayuda a conectar activos y liquidez en todo el ecosistema.
La parte que sigo observando es la liquidación. El consenso SA de Dusk está diseñado para una finalidad rápida y determinista: un detalle que importa mucho más cuando estás hablando de infraestructura financiera real que de otro token especulativo.
Todavía me muestra escéptico ante la mayoría de las narrativas de “RWA”. Muchas son solo envoltorios alrededor de cadenas públicas que nunca se diseñaron para las limitaciones institucionales.
Dusk se siente como si estuviera intentando resolver el problema subyacente: privacidad y cumplimiento a nivel de protocolo.
La pregunta más difícil es: para las instituciones, ¿cuál es realmente el obstáculo más grande: la privacidad o el cumplimiento regulatorio?
#Dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
La mayoría de las blockchains convirtieron la transparencia en el valor predeterminado. Eso funciona para las criptomonedas. Se complica cuando el activo es un valor regulado.
Las instituciones necesitan el equilibrio opuesto: privacidad de las transacciones, pero aún así suficiente visibilidad para reguladores y auditores.
Ahí es donde @Dusk toma una ruta diferente con $DUSK .
En lugar de añadir privacidad y cumplimiento a una cadena pública después, Dusk los está diseñando dentro del propio protocolo. Moonlight y Phoenix soportan distintas necesidades de transacción/privacidad, mientras que la divulgación selectiva permite que las partes autorizadas revelen lo que importa sin exponer todo.
Luego el stack se vuelve aún más interesante: Zedger y XSC se enfocan en valores regulados, Dusk Trade se construye en torno a mercados on-chain compatibles, DuskEVM abre herramientas familiares para contratos inteligentes, y Hedger ayuda a conectar activos y liquidez en todo el ecosistema.
La parte que sigo observando es la liquidación. El consenso SA de Dusk está diseñado para una finalidad rápida y determinista: un detalle que importa mucho más cuando estás hablando de infraestructura financiera real que de otro token especulativo.
Todavía me muestra escéptico ante la mayoría de las narrativas de “RWA”. Muchas son solo envoltorios alrededor de cadenas públicas que nunca se diseñaron para las limitaciones institucionales.
Dusk se siente como si estuviera intentando resolver el problema subyacente: privacidad y cumplimiento a nivel de protocolo.
La pregunta más difícil es: para las instituciones, ¿cuál es realmente el obstáculo más grande: la privacidad o el cumplimiento regulatorio?
#Dusk @Dusk $DUSK
La mayoría de las blockchains convirtieron la transparencia en el valor predeterminado. Eso funciona para las criptomonedas. Se complica cuando el activo es un valor regulado.
Las instituciones necesitan el equilibrio opuesto: privacidad de las transacciones, pero aún así suficiente visibilidad para reguladores y auditores.
Ahí es donde @Dusk toma una ruta diferente con $DUSK .
En lugar de añadir privacidad y cumplimiento a una cadena pública después, Dusk los está diseñando dentro del propio protocolo. Moonlight y Phoenix soportan distintas necesidades de transacción/privacidad, mientras que la divulgación selectiva permite que las partes autorizadas revelen lo que importa sin exponer todo.
Luego el stack se vuelve aún más interesante: Zedger y XSC se enfocan en valores regulados, Dusk Trade se construye en torno a mercados on-chain compatibles, DuskEVM abre herramientas familiares para contratos inteligentes, y Hedger ayuda a conectar activos y liquidez en todo el ecosistema.
La parte que sigo observando es la liquidación. El consenso SA de Dusk está diseñado para una finalidad rápida y determinista: un detalle que importa mucho más cuando estás hablando de infraestructura financiera real que de otro token especulativo.
Todavía me muestra escéptico ante la mayoría de las narrativas de “RWA”. Muchas son solo envoltorios alrededor de cadenas públicas que nunca se diseñaron para las limitaciones institucionales.
Dusk se siente como si estuviera intentando resolver el problema subyacente: privacidad y cumplimiento a nivel de protocolo.
La pregunta más difícil es: para las instituciones, ¿cuál es realmente el obstáculo más grande: la privacidad o el cumplimiento regulatorio?
#Dusk @Dusk $DUSK
134
·
--
Alcista
Verificado
#dusk $DUSK @Dusk_Foundation
Cuando el dinero institucional se mueve en cadena, la transparencia puede convertirse en un problema.
Las blockchains públicas exponen los datos de las transacciones por defecto. Las finanzas tradicionales necesitan lo contrario: privacidad para la actividad sensible, pero la visibilidad suficiente para que los reguladores puedan auditar.
Ahí está lo interesante de @Dusk.
En lugar de añadir privacidad y cumplimiento a una cadena existente, Dusk los está construyendo dentro del propio protocolo. Su arquitectura orientada a la privacidad combina los modelos de transacción Moonlight y Phoenix con divulgación selectiva, mientras que Zedger/XSC se enfoca en valores regulados y Dusk Trade lleva los flujos de trabajo de los mercados financieros a la cadena.
Luego está DuskEVM para contratos inteligentes, Hedger para la liquidez y el movimiento de activos, y el consenso SA para una liquidación rápida y determinista.
He visto pasar muchas narrativas de “RWA”. La pregunta más difícil no es tokenizar un activo: es construir una infraestructura que las instituciones realmente puedan operar.
Por eso no veo a Dusk como simplemente otro proyecto de RWA. Está intentando resolver el problema de infraestructura más profundo: privacidad y cumplimiento en la capa de protocolo.
Pero ¿qué requisito resultará más difícil para la adopción institucional: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Cuando el dinero institucional se mueve en cadena, la transparencia puede convertirse en un problema.
Las blockchains públicas exponen los datos de las transacciones por defecto. Las finanzas tradicionales necesitan lo contrario: privacidad para la actividad sensible, pero la visibilidad suficiente para que los reguladores puedan auditar.
Ahí está lo interesante de @Dusk.
En lugar de añadir privacidad y cumplimiento a una cadena existente, Dusk los está construyendo dentro del propio protocolo. Su arquitectura orientada a la privacidad combina los modelos de transacción Moonlight y Phoenix con divulgación selectiva, mientras que Zedger/XSC se enfoca en valores regulados y Dusk Trade lleva los flujos de trabajo de los mercados financieros a la cadena.
Luego está DuskEVM para contratos inteligentes, Hedger para la liquidez y el movimiento de activos, y el consenso SA para una liquidación rápida y determinista.
He visto pasar muchas narrativas de “RWA”. La pregunta más difícil no es tokenizar un activo: es construir una infraestructura que las instituciones realmente puedan operar.
Por eso no veo a Dusk como simplemente otro proyecto de RWA. Está intentando resolver el problema de infraestructura más profundo: privacidad y cumplimiento en la capa de protocolo.
Pero ¿qué requisito resultará más difícil para la adopción institucional: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK
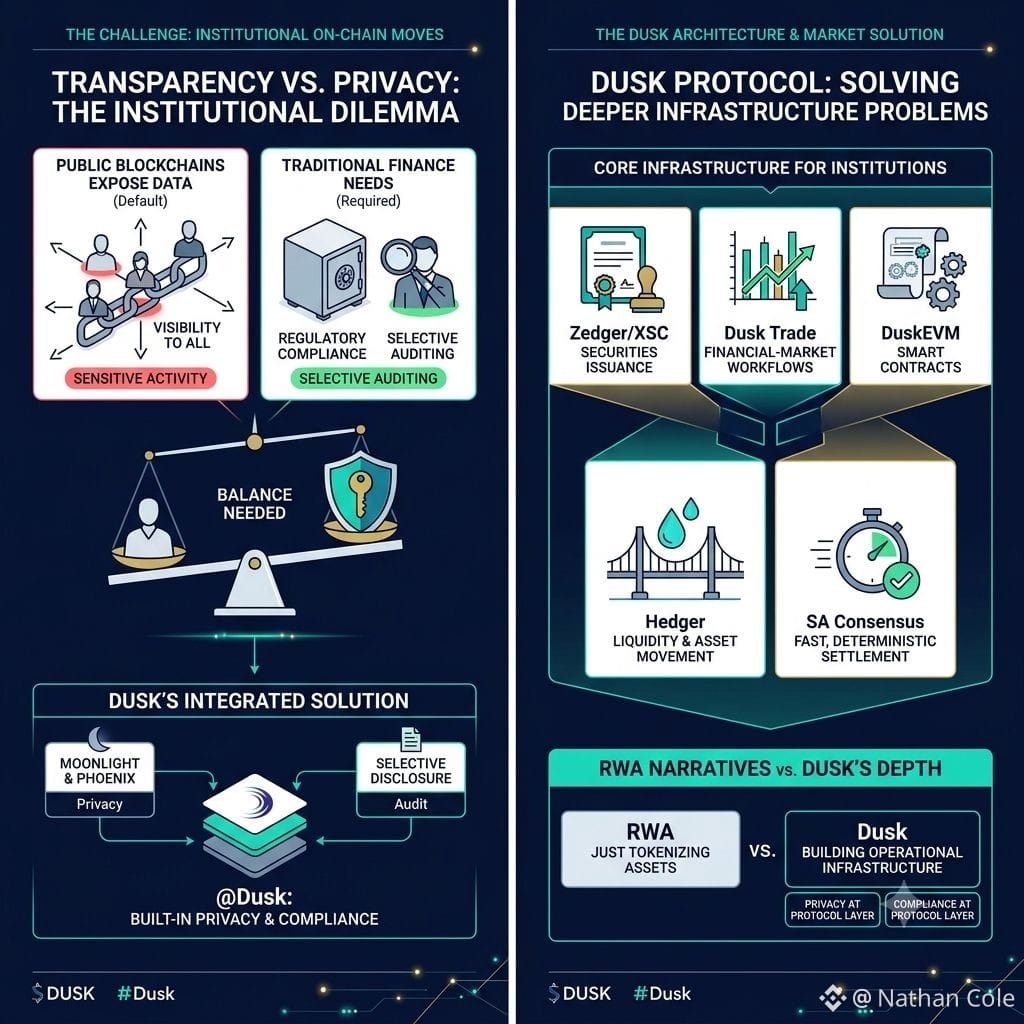
Cuando el dinero institucional se mueve en cadena, la transparencia puede convertirse en un problema.
Las blockchains públicas exponen los datos de las transacciones por defecto. Las finanzas tradicionales necesitan lo contrario: privacidad para la actividad sensible, pero la visibilidad suficiente para que los reguladores puedan auditar.
Ahí está lo interesante de @Dusk.
En lugar de añadir privacidad y cumplimiento a una cadena existente, Dusk los está construyendo dentro del propio protocolo. Su arquitectura orientada a la privacidad combina los modelos de transacción Moonlight y Phoenix con divulgación selectiva, mientras que Zedger/XSC se enfoca en valores regulados y Dusk Trade lleva los flujos de trabajo de los mercados financieros a la cadena.
Luego está DuskEVM para contratos inteligentes, Hedger para la liquidez y el movimiento de activos, y el consenso SA para una liquidación rápida y determinista.
He visto pasar muchas narrativas de “RWA”. La pregunta más difícil no es tokenizar un activo: es construir una infraestructura que las instituciones realmente puedan operar.
Por eso no veo a Dusk como simplemente otro proyecto de RWA. Está intentando resolver el problema de infraestructura más profundo: privacidad y cumplimiento en la capa de protocolo.
Pero ¿qué requisito resultará más difícil para la adopción institucional: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK
2
1.2k
·
--
Alcista
#termmax @termmax
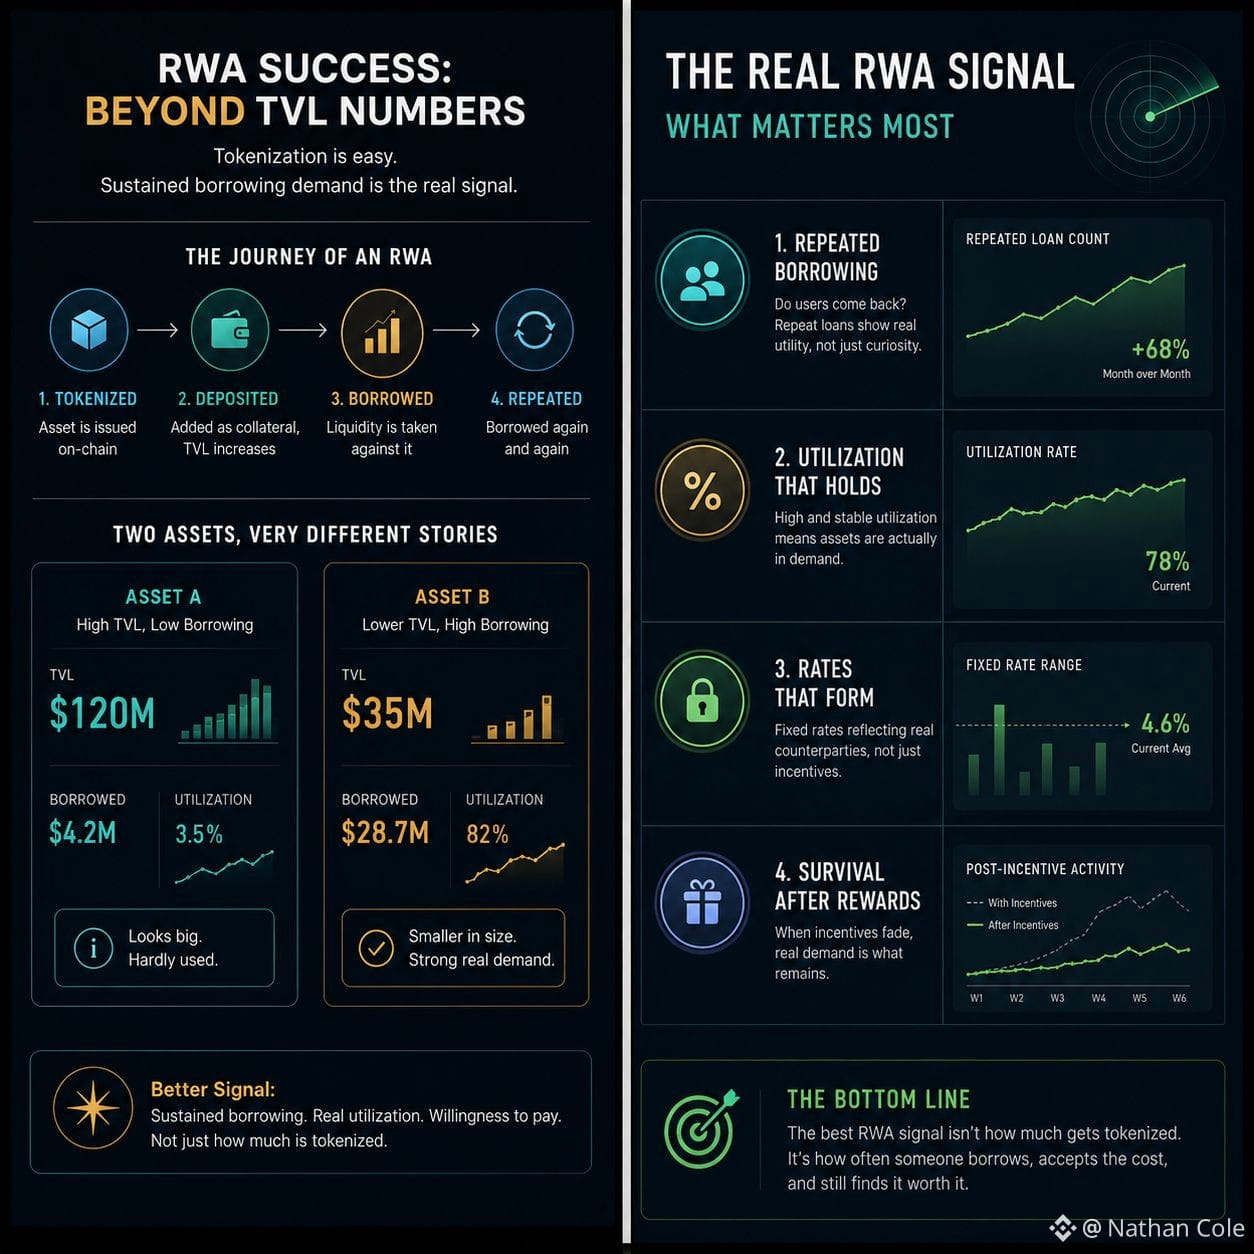
Sigo notando lo rápido que las criptomonedas logran que un RWA “tenga éxito” una vez que se tokeniza, se deposita en algún lugar y empieza a sumar a TVL. Ya lo he visto antes. Aparece un número grande en un panel, todo el mundo lo trata como una prueba, y luego más tarde te das cuenta de que en realidad casi nadie necesitaba el activo.
Por eso estoy mirando la parte de los préstamos con TermMax. Las acciones tokenizadas, las materias primas y otros RWAs pueden quedarse allí como garantía, pero lo interesante empieza cuando alguien de verdad necesita liquidez con la suficiente urgencia como para pedir prestado contra ellas a un coste fijo.
Un depósito básicamente dice: “Estoy dispuesto a mantener esto”. Un préstamo repetido dice algo más cercano a: “Me parece lo suficientemente útil como para poner capital a trabajar a su alrededor”.
Un activo podría atraer enormes depósitos y apenas generar demanda de préstamos. Otro podría tener un TVL mucho más pequeño pero seguir generando préstamos a tasas que contrapartes reales están dispuestas a aceptar. Para mí, eso dice mucho más sobre la utilidad económica real que otra captura de TVL.
Y los incentivos lo hacen más difícil de leer. Si a la gente se le paga por pedir prestado, la actividad puede parecer sana incluso cuando la demanda subyacente realmente no está ahí.
Así que miraría qué es lo que sobrevive cuando se acaban las recompensas. ¿Los mismos activos siguen pidiéndose prestados? ¿Se mantiene la utilización? ¿Siguen formándose tasas fijas cuando los incentivos ya no hacen el trabajo pesado?
Quizá la mejor señal de RWA no sea cuánto se tokeniza. Quizá sea con qué frecuencia alguien vuelve, acepta el coste de pedir prestado y aun así piensa que ese activo vale la pena usarlo como garantía.
#termmax @TermMax
Sigo notando lo rápido que las criptomonedas logran que un RWA “tenga éxito” una vez que se tokeniza, se deposita en algún lugar y empieza a sumar a TVL. Ya lo he visto antes. Aparece un número grande en un panel, todo el mundo lo trata como una prueba, y luego más tarde te das cuenta de que en realidad casi nadie necesitaba el activo.
Por eso estoy mirando la parte de los préstamos con TermMax. Las acciones tokenizadas, las materias primas y otros RWAs pueden quedarse allí como garantía, pero lo interesante empieza cuando alguien de verdad necesita liquidez con la suficiente urgencia como para pedir prestado contra ellas a un coste fijo.
Un depósito básicamente dice: “Estoy dispuesto a mantener esto”. Un préstamo repetido dice algo más cercano a: “Me parece lo suficientemente útil como para poner capital a trabajar a su alrededor”.
Un activo podría atraer enormes depósitos y apenas generar demanda de préstamos. Otro podría tener un TVL mucho más pequeño pero seguir generando préstamos a tasas que contrapartes reales están dispuestas a aceptar. Para mí, eso dice mucho más sobre la utilidad económica real que otra captura de TVL.
Y los incentivos lo hacen más difícil de leer. Si a la gente se le paga por pedir prestado, la actividad puede parecer sana incluso cuando la demanda subyacente realmente no está ahí.
Así que miraría qué es lo que sobrevive cuando se acaban las recompensas. ¿Los mismos activos siguen pidiéndose prestados? ¿Se mantiene la utilización? ¿Siguen formándose tasas fijas cuando los incentivos ya no hacen el trabajo pesado?
Quizá la mejor señal de RWA no sea cuánto se tokeniza. Quizá sea con qué frecuencia alguien vuelve, acepta el coste de pedir prestado y aun así piensa que ese activo vale la pena usarlo como garantía.
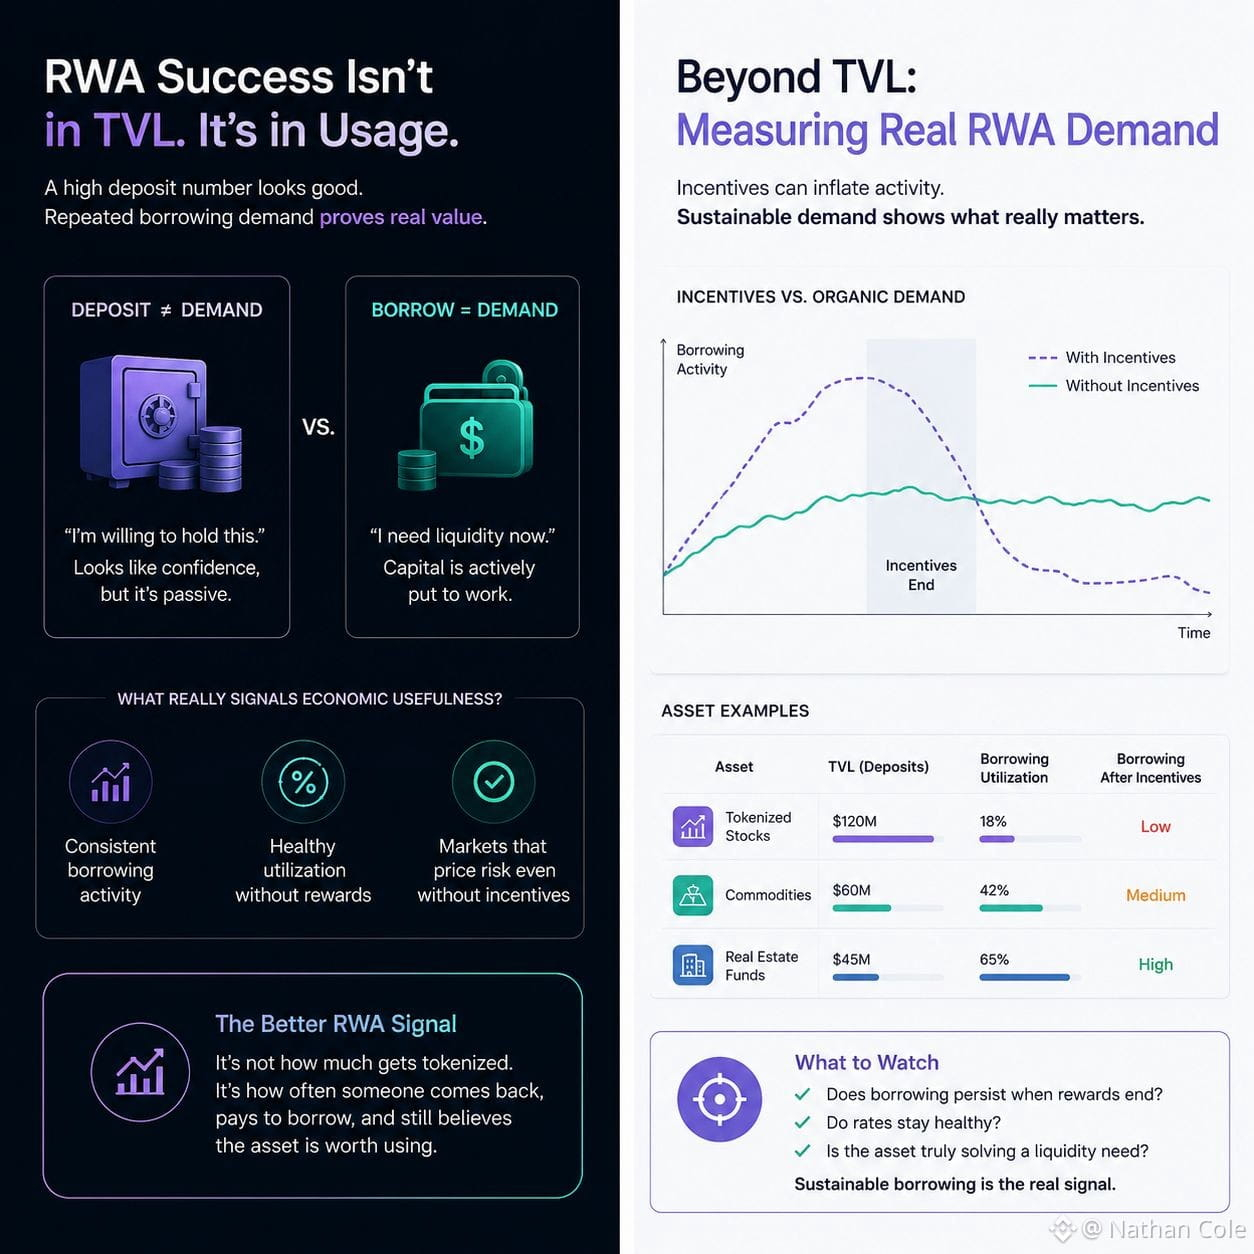
Sigo notando lo rápido que las criptomonedas logran que un RWA “tenga éxito” una vez que se tokeniza, se deposita en algún lugar y empieza a sumar a TVL. Ya lo he visto antes. Aparece un número grande en un panel, todo el mundo lo trata como una prueba, y luego más tarde te das cuenta de que en realidad casi nadie necesitaba el activo.
Por eso estoy mirando la parte de los préstamos con TermMax. Las acciones tokenizadas, las materias primas y otros RWAs pueden quedarse allí como garantía, pero lo interesante empieza cuando alguien de verdad necesita liquidez con la suficiente urgencia como para pedir prestado contra ellas a un coste fijo.
Un depósito básicamente dice: “Estoy dispuesto a mantener esto”. Un préstamo repetido dice algo más cercano a: “Me parece lo suficientemente útil como para poner capital a trabajar a su alrededor”.
Un activo podría atraer enormes depósitos y apenas generar demanda de préstamos. Otro podría tener un TVL mucho más pequeño pero seguir generando préstamos a tasas que contrapartes reales están dispuestas a aceptar. Para mí, eso dice mucho más sobre la utilidad económica real que otra captura de TVL.
Y los incentivos lo hacen más difícil de leer. Si a la gente se le paga por pedir prestado, la actividad puede parecer sana incluso cuando la demanda subyacente realmente no está ahí.
Así que miraría qué es lo que sobrevive cuando se acaban las recompensas. ¿Los mismos activos siguen pidiéndose prestados? ¿Se mantiene la utilización? ¿Siguen formándose tasas fijas cuando los incentivos ya no hacen el trabajo pesado?
Quizá la mejor señal de RWA no sea cuánto se tokeniza. Quizá sea con qué frecuencia alguien vuelve, acepta el coste de pedir prestado y aun así piensa que ese activo vale la pena usarlo como garantía.
2
1.2k
·
--
Alcista
#termmax @termmax
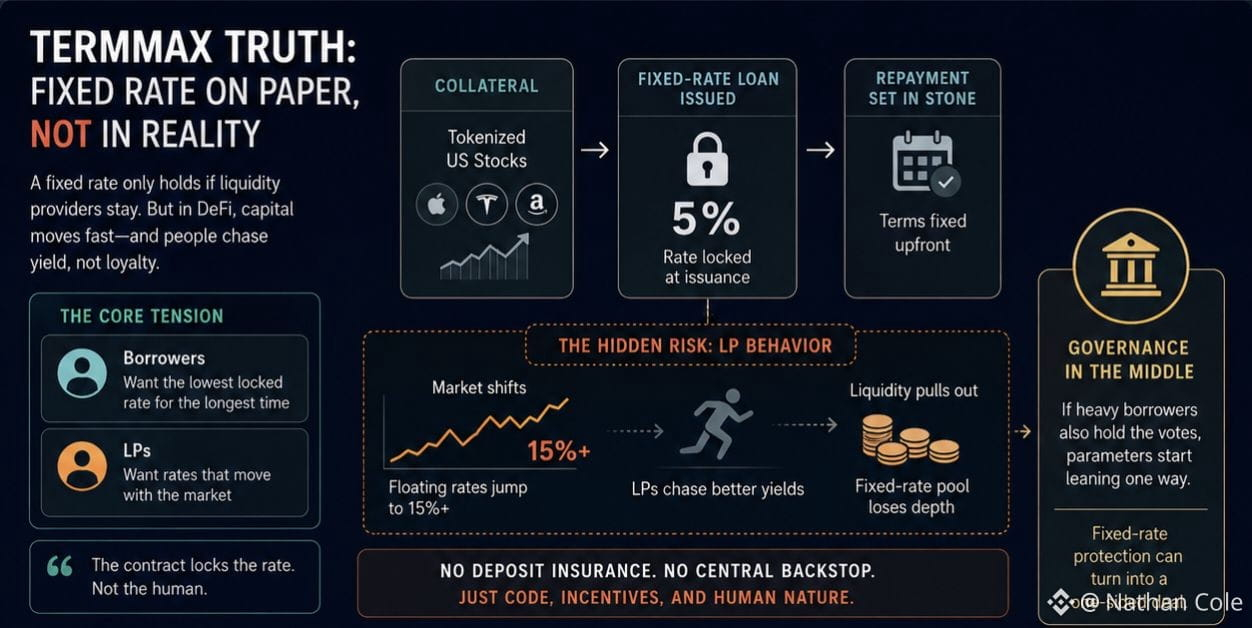
Esta noche he vuelto a quedarme mirando esa parte de la documentación de TermMax. Colateralizas acciones tokenizadas de EE. UU., fijas un préstamo a tipo fijo del 5% en el momento en que se emite y la devolución ya está escrita en piedra. Se ve limpio en el papel. Pero ese “fijo” solo se mantiene si alguien del otro lado realmente está dispuesto a quedarse quieto a ese tipo.
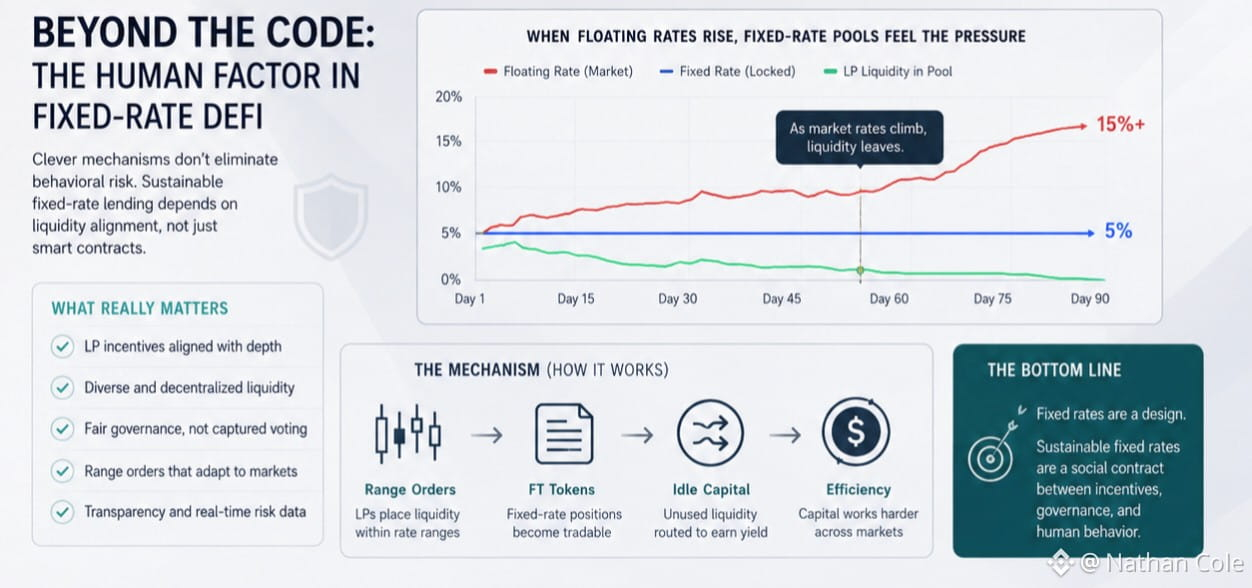
Ya he visto esta película. Los LPs en DeFi no se quedan quietos. Su dinero siempre está olfateando el siguiente número mejor. Cuando la demanda de préstamo se dispara y los tipos flotantes saltan al 15%, el tipo atrapado al 5% empieza a calcular qué tan rápido puede retirar su liquidez. El contrato fija el tipo, no la persona. Sin seguro de depósitos, sin respaldo de un banco central: solo un contrato inteligente y la tranquila esperanza de que la gente se comporte como depositantes bancarios en lugar de como cazadores de rendimiento, que en realidad son.
La gobernanza está justo en medio de esa tensión. Los prestatarios quieren el tipo fijo más bajo durante el tramo más largo. Los LPs quieren que la curva se mueva cuando el mercado lo haga. Si las mismas carteras que hacen la mayor parte del endeudamiento también tienen los votos, los parámetros empiezan a inclinarse en una dirección. El tipo fijo deja de sentirse como protección y empieza a parecer un trato de un solo lado.
El mecanismo en sí es ingenioso: órdenes por rangos, tokens FT, capital ocioso derivado a protocolos flotantes. He visto suficientes ciclos como para saber que un diseño ingenioso no incorpora automáticamente cómo se comporta la gente dentro de él. Los documentos escriben el tipo fijo como si ya estuviera resuelto. Aún no estoy seguro de que la parte de la liquidez haya acordado plenamente.
#termmax @TermMax
Esta noche he vuelto a quedarme mirando esa parte de la documentación de TermMax. Colateralizas acciones tokenizadas de EE. UU., fijas un préstamo a tipo fijo del 5% en el momento en que se emite y la devolución ya está escrita en piedra. Se ve limpio en el papel. Pero ese “fijo” solo se mantiene si alguien del otro lado realmente está dispuesto a quedarse quieto a ese tipo.
Ya he visto esta película. Los LPs en DeFi no se quedan quietos. Su dinero siempre está olfateando el siguiente número mejor. Cuando la demanda de préstamo se dispara y los tipos flotantes saltan al 15%, el tipo atrapado al 5% empieza a calcular qué tan rápido puede retirar su liquidez. El contrato fija el tipo, no la persona. Sin seguro de depósitos, sin respaldo de un banco central: solo un contrato inteligente y la tranquila esperanza de que la gente se comporte como depositantes bancarios en lugar de como cazadores de rendimiento, que en realidad son.
La gobernanza está justo en medio de esa tensión. Los prestatarios quieren el tipo fijo más bajo durante el tramo más largo. Los LPs quieren que la curva se mueva cuando el mercado lo haga. Si las mismas carteras que hacen la mayor parte del endeudamiento también tienen los votos, los parámetros empiezan a inclinarse en una dirección. El tipo fijo deja de sentirse como protección y empieza a parecer un trato de un solo lado.
El mecanismo en sí es ingenioso: órdenes por rangos, tokens FT, capital ocioso derivado a protocolos flotantes. He visto suficientes ciclos como para saber que un diseño ingenioso no incorpora automáticamente cómo se comporta la gente dentro de él. Los documentos escriben el tipo fijo como si ya estuviera resuelto. Aún no estoy seguro de que la parte de la liquidez haya acordado plenamente.
Esta noche he vuelto a quedarme mirando esa parte de la documentación de TermMax. Colateralizas acciones tokenizadas de EE. UU., fijas un préstamo a tipo fijo del 5% en el momento en que se emite y la devolución ya está escrita en piedra. Se ve limpio en el papel. Pero ese “fijo” solo se mantiene si alguien del otro lado realmente está dispuesto a quedarse quieto a ese tipo.
Ya he visto esta película. Los LPs en DeFi no se quedan quietos. Su dinero siempre está olfateando el siguiente número mejor. Cuando la demanda de préstamo se dispara y los tipos flotantes saltan al 15%, el tipo atrapado al 5% empieza a calcular qué tan rápido puede retirar su liquidez. El contrato fija el tipo, no la persona. Sin seguro de depósitos, sin respaldo de un banco central: solo un contrato inteligente y la tranquila esperanza de que la gente se comporte como depositantes bancarios en lugar de como cazadores de rendimiento, que en realidad son.
La gobernanza está justo en medio de esa tensión. Los prestatarios quieren el tipo fijo más bajo durante el tramo más largo. Los LPs quieren que la curva se mueva cuando el mercado lo haga. Si las mismas carteras que hacen la mayor parte del endeudamiento también tienen los votos, los parámetros empiezan a inclinarse en una dirección. El tipo fijo deja de sentirse como protección y empieza a parecer un trato de un solo lado.
El mecanismo en sí es ingenioso: órdenes por rangos, tokens FT, capital ocioso derivado a protocolos flotantes. He visto suficientes ciclos como para saber que un diseño ingenioso no incorpora automáticamente cómo se comporta la gente dentro de él. Los documentos escriben el tipo fijo como si ya estuviera resuelto. Aún no estoy seguro de que la parte de la liquidez haya acordado plenamente.
2
1.7k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
MoreHikesExpectedIsBTCUnderPressure
10,593 vistas
137 están debatiendo
Actas del FOMC | Las actas de la Fed muestran que casi todos los funcionarios prevén más subidas de tasas, y algunos están abiertos a un aumento mayor en diciembre
Binance News
·18 me gusta
·24.3k vistas
NvidiaBeatsEstimatesWith$130BQ4Outlook
76,334 vistas
309 están debatiendo
AnthropicIPOPriceCouldExceed$80
74,358 vistas
255 están debatiendo