

Socaz
38 Publicaciones
Socaz
Denunciar
Bloquear usuario
5 Siguiendo
1.0K+ Seguidores
58 Me gusta
Publicaciones
·
--
🔥 ¡SOLO FALTAN 60 MÁS!
El grupo actual ya está a punto de llegar a la meta de 500 miembros. 👀
Solo faltan +60 personas para que alcancemos oficialmente los 500. 🚀
Y esta vez quiero hacer algo especial para agradecerles a los que han estado acompañándonos:
🎁 500 MIEMBROS = ¡GRAN SORTEO! 🎁
Los premios exactos los revelaré cuando el grupo alcance la meta, pero seguro que no será un sorteo “para cumplir”. 😎🔥
Así que los que están dentro del grupo, recuerden invitar a más amigos para unirlos.
Cada uno trae a una persona; quizá así los 500 llegan antes de lo previsto. 🤝
⏳ 440 → 500
¡Solo faltan 60 cupos!
Si alguien está leyendo esto y todavía no se ha unido al grupo, este es el momento.
👉 el grupo está en la sección de comentarios o en mi perfil
¡Alcanzando los 500, soltamos el sorteo! 🎁🔥
1
1
9
·
--
La verdad es que, al crear el grupo, yo solo pensaba de forma simple: que existiera un lugar para que la gente del equipo pudiera convivir, compartir.
Pero resulta que, con el tiempo, el grupo ya superó los 200 miembros. 😄
Cada día veo que se une alguien nuevo: hay compañeros que conversan, hacen preguntas y responden, y comparten de todo. Ver que la comunidad crece poco a poco también es realmente una alegría.
Ahora quiero probar a fijar una meta nueva:
🎯 500 miembros.
No hace falta crecer tan rápido; solo espero que quienes entren al grupo sientan que este es un lugar que vale la pena donde quedarse.
Si ustedes ya están en el grupo, inviten a un amigo más para que entre con nosotros. Quién sabe si también aparece otro compañero con gustos parecidos. 🤝
🎁 El grupo también sigue teniendo actividades pequeñas y regalos para los miembros cada día.
Y si todavía no has participado, entra y pruébalo para convivir.
Ya son 200, ahora veamos juntos cuánto tardaremos en llegar a 500. 🔥
👉 El grupo está en mi página de perfil
5
178
·
--
🚀 200+ ANH EM YA HABÍAN APARECIDO!
De un grupo pequeño al principio, una persona tras otra se fue sumando, conversando y conectando. Y hoy, la comunidad ya ha superado oficialmente los 300 miembros. 🔥
Pero 200 aún no es el destino.
🎯 Próximo objetivo: 500 ANH EM.
Lo que deseo no es solo que sea un grupo grande de miembros, sino que sea realmente una comunidad con interacción, con compartir, y que cada día se sumen más “hermanos” nuevos. 🤝
🎁 El grupo todavía tiene actividades pequeñas cada día y también regalos para quienes participen.
No hace falta ser miembro desde hace mucho tiempo.
No hace falta tener mucha experiencia.
Solo hace falta querer socializar, compartir y encontrar una comunidad para sumarte. ❤️
Y ahora necesito el apoyo de los anh em.
Si cada persona del grupo invita a un amigo con los mismos gustos, llegar a 500 miembros ya no estará lejos. 👀🔥
👉 ¿Estás dentro del grupo? Invita a un amigo.
👉 ¿Aún no participas? Únete con los anh em hoy mismo.
200 ya está logrado.
500 está por delante. 🚀
¡Llevemos la comunidad a una nueva meta juntos!
👉 Únete al grupo en mi página personal de square 🫡
2
11
·
--
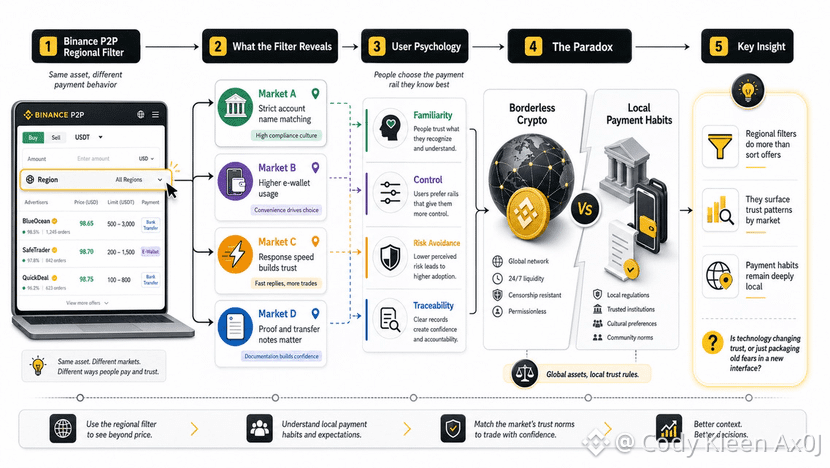
Cuando necesité intercambiar USDT para enviarlo a un colaborador en el extranjero, lo primero que llamó mi atención no fue el precio. Binance P2P mostraba muchas ofertas similares, pero en cuanto activé el filtro regional, quedó claro que la forma en que cada lugar recibía el dinero era diferente.
Al principio lo vi como una función de conveniencia. Después de un par de transacciones pequeñas, empecé a verlo como un fragmento de conducta, porque las opciones de pago dicen algo sobre cómo los usuarios se protegen.
En algunas regiones, los vendedores recalcan con fuerza que el nombre de la cuenta debe coincidir. En otras, la rapidez de respuesta se interpreta como una señal de confianza, mientras que la prueba requerida es más sencilla. Por eso, el filtro regional en Binance P2P hace más que limitar la lista: vuelve más visibles los hábitos de pago que hay detrás del tablero de precios.
La psicología aquí es simple. Al tratar con desconocidos, las personas se aferran a lo que se siente más familiar: el banco que a menudo usan, la billetera que antes ya ha recibido dinero, el formato del comprobante que no causó problemas. La familiaridad crea una sensación de control, incluso cuando a veces solo es una sensación.
La paradoja es que a menudo se describe a las criptomonedas como unas finanzas sin fronteras. Pero cuando el dinero toca una cuenta bancaria real, los usuarios vuelven a las reglas locales no escritas: los horarios de procesamiento del banco, los hábitos de confirmación y el miedo a introducir el comprobante de transferencia incorrecto.
No creo que mirar Binance P2P durante unos días sea suficiente para entender un mercado. Los datos de órdenes pueden inclinarse fácilmente hacia traders frecuentes, mientras que los usuarios más pequeños se mantienen más en silencio.
Aun así, esta señal vale la pena observarla. Binance P2P no solo muestra quién está comprando y vendiendo: también revela cómo la confianza en los pagos se va formando a través del precio, la velocidad, los nombres de cuenta y los hábitos de la prueba. Quizá la pregunta que queda es si la tecnología está cambiando la manera en que los usuarios confían entre sí, o si simplemente está reuniendo viejos miedos en una interfaz nueva.
@Binance_Vietnam #BinanceP2PAnToan
Cuando necesité intercambiar USDT para enviarlo a un colaborador en el extranjero, lo primero que llamó mi atención no fue el precio. Binance P2P mostraba muchas ofertas similares, pero en cuanto activé el filtro regional, quedó claro que la forma en que cada lugar recibía el dinero era diferente.
Al principio lo vi como una función de conveniencia. Después de un par de transacciones pequeñas, empecé a verlo como un fragmento de conducta, porque las opciones de pago dicen algo sobre cómo los usuarios se protegen.
En algunas regiones, los vendedores recalcan con fuerza que el nombre de la cuenta debe coincidir. En otras, la rapidez de respuesta se interpreta como una señal de confianza, mientras que la prueba requerida es más sencilla. Por eso, el filtro regional en Binance P2P hace más que limitar la lista: vuelve más visibles los hábitos de pago que hay detrás del tablero de precios.
La psicología aquí es simple. Al tratar con desconocidos, las personas se aferran a lo que se siente más familiar: el banco que a menudo usan, la billetera que antes ya ha recibido dinero, el formato del comprobante que no causó problemas. La familiaridad crea una sensación de control, incluso cuando a veces solo es una sensación.
La paradoja es que a menudo se describe a las criptomonedas como unas finanzas sin fronteras. Pero cuando el dinero toca una cuenta bancaria real, los usuarios vuelven a las reglas locales no escritas: los horarios de procesamiento del banco, los hábitos de confirmación y el miedo a introducir el comprobante de transferencia incorrecto.
No creo que mirar Binance P2P durante unos días sea suficiente para entender un mercado. Los datos de órdenes pueden inclinarse fácilmente hacia traders frecuentes, mientras que los usuarios más pequeños se mantienen más en silencio.
Aun así, esta señal vale la pena observarla. Binance P2P no solo muestra quién está comprando y vendiendo: también revela cómo la confianza en los pagos se va formando a través del precio, la velocidad, los nombres de cuenta y los hábitos de la prueba. Quizá la pregunta que queda es si la tecnología está cambiando la manera en que los usuarios confían entre sí, o si simplemente está reuniendo viejos miedos en una interfaz nueva.
@Binance Vietnam #BinanceP2PAnToan
2
12
25.9k
·
--
Cuando el mercado está en calma, muchos préstamos de DeFi parecen lo bastante inocuos como para tratarse de una operación técnica. Los prestatarios miran el ratio de colateral, miran la tasa de interés actual y luego se dicen a sí mismos que todavía tienen suficiente margen. El problema solo aparece cuando los precios de los activos se mueven más rápido que su plan de capital.
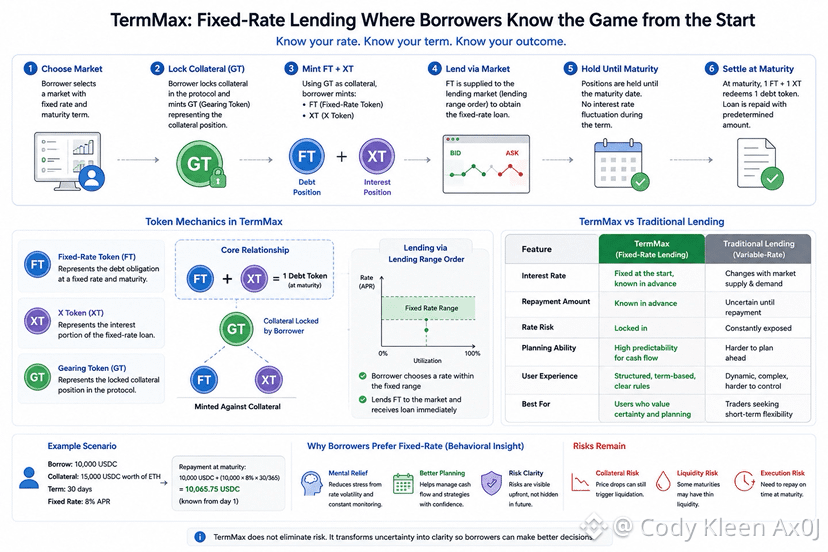
La diferencia con TermMax es que pone el costo del capital delante del prestatario desde el principio. Con protocolos de préstamo familiares, las tasas de interés dependen de la oferta y la demanda del pool, y cuando sube la utilización del capital, los costos de endeudamiento suben con ella. Los prestatarios conocen su colateral, pero no saben con certeza cuánto más caro se volverá el tiempo.
TermMax pone la madurez fija en el centro de la experiencia. Los prestatarios eligen la fecha de vencimiento, ven el interés que deben pagar por adelantado y luego usan GT para emitir FT y XT, donde 1 FT más 1 XT está vinculado a 1 unidad de deuda al vencimiento. El préstamo deja de ser un flujo de intereses que deriva, sino una estructura con límites.
En una capa más profunda, TermMax deja más claro quién está vendiendo capital, quién está comprando tiempo y qué riesgos se fijan con antelación en el precio. Con un plazo de 7 días, 30 días o 90 días, los prestatarios no persiguen cada movimiento de la tasa de interés, pero deben calcular si su flujo de caja llegará a tiempo.
La paradoja es que a los usuarios de cripto les gustan las interfaces que siempre están abiertas, pero se agotan con reglas que siempre están cambiando. Las tasas variables hacen que el mercado se sienta vivo; las tasas fijas, que se sienta cerrado.
Aún mantengo una visión escéptica de TermMax. La liquidez del plazo puede ser escasa y el colateral aún puede caer. La pregunta que queda es: cuando los números ya están sobre la mesa, ¿el prestatario se vuelve más disciplinado, o simplemente se convence a sí mismo.
@termmax #TermMax
Cuando el mercado está en calma, muchos préstamos de DeFi parecen lo bastante inocuos como para tratarse de una operación técnica. Los prestatarios miran el ratio de colateral, miran la tasa de interés actual y luego se dicen a sí mismos que todavía tienen suficiente margen. El problema solo aparece cuando los precios de los activos se mueven más rápido que su plan de capital.
La diferencia con TermMax es que pone el costo del capital delante del prestatario desde el principio. Con protocolos de préstamo familiares, las tasas de interés dependen de la oferta y la demanda del pool, y cuando sube la utilización del capital, los costos de endeudamiento suben con ella. Los prestatarios conocen su colateral, pero no saben con certeza cuánto más caro se volverá el tiempo.
TermMax pone la madurez fija en el centro de la experiencia. Los prestatarios eligen la fecha de vencimiento, ven el interés que deben pagar por adelantado y luego usan GT para emitir FT y XT, donde 1 FT más 1 XT está vinculado a 1 unidad de deuda al vencimiento. El préstamo deja de ser un flujo de intereses que deriva, sino una estructura con límites.
En una capa más profunda, TermMax deja más claro quién está vendiendo capital, quién está comprando tiempo y qué riesgos se fijan con antelación en el precio. Con un plazo de 7 días, 30 días o 90 días, los prestatarios no persiguen cada movimiento de la tasa de interés, pero deben calcular si su flujo de caja llegará a tiempo.
La paradoja es que a los usuarios de cripto les gustan las interfaces que siempre están abiertas, pero se agotan con reglas que siempre están cambiando. Las tasas variables hacen que el mercado se sienta vivo; las tasas fijas, que se sienta cerrado.
Aún mantengo una visión escéptica de TermMax. La liquidez del plazo puede ser escasa y el colateral aún puede caer. La pregunta que queda es: cuando los números ya están sobre la mesa, ¿el prestatario se vuelve más disciplinado, o simplemente se convence a sí mismo.
@TermMax #TermMax
2
124
·
--
A finales de la sesión asiática, el libro de órdenes parecía estar lleno, pero la liquidez era escasa en el par exacto que se necesitaba rotar. En un pequeño grupo de chat, un amigo estaba pidiendo prestado USDC a una tasa fija para mantener ETH; su monedero aún estaba en verde, pero tuvo que vender en el mercado spot porque necesitaba efectivo para otra posición. El préstamo se veía seguro en la pantalla, pero en la vida real se sentía bastante rígido.
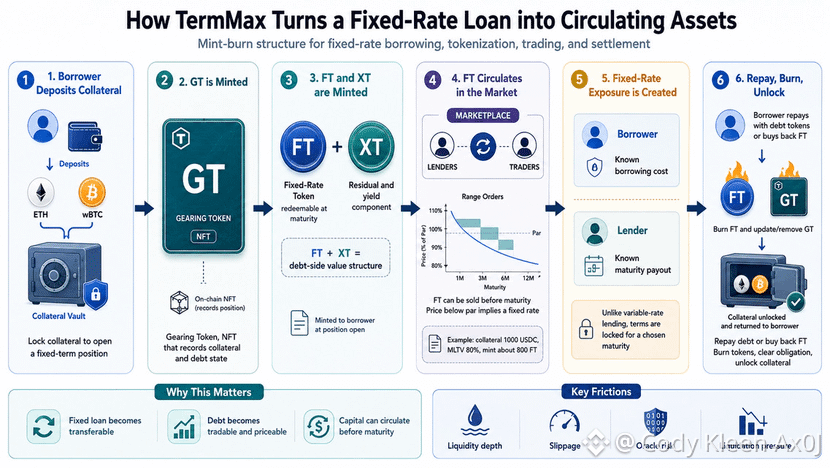
TermMax vale la pena observarlo en ese punto de rigidez. Cuando el prestatario bloquea la garantía, GT se acuña como un NFT que registra el activo y la deuda, mientras que FT se acuña como la obligación de repago al vencimiento. Con un MLTV del 80 por ciento, una garantía valorada en 1000 USDC debería crear solo hasta alrededor de 800 FT.
Este mecanismo le da una forma distinta al endeudamiento a tasa fija. En TermMax, 1 FT apunta al derecho de recibir 1 token de deuda al vencimiento, mientras que XT mantiene el valor restante para que 1 FT más 1 XT equivalgan al activo de deuda. La deuda ya no está solo dentro de un contrato: se convierte en un componente que puede tener precio.
Por lo tanto, la tasa de interés se transmite a través del mercado. FT se vende por debajo del valor nominal, y el descuento refleja la tasa fija que aceptan los prestatarios y que exigen los prestamistas. Si la orden por rangos es delgada, el número que se ve bien chocará con el deslizamiento.
Burn es la acción que devuelve todo a su estado real. Cuando el prestatario paga con tokens de deuda o recompra FT para liquidar, la obligación en GT se limpia y la garantía se desbloquea. Así, TermMax convierte un préstamo fijo en un flujo de activos que pueden circular.
Aun así, mantengo algo de escepticismo hacia TermMax. El diseño de acuñar y quemar es limpio, pero la experiencia real depende del oráculo, el spread, la liquidación y los compradores de FT en un mal día. La pregunta restante es si los usuarios están gestionando mejor la deuda, o simplemente convirtiéndola en una nueva capa de activos que también necesita ser vigilada.
@termmax #TermMax
A finales de la sesión asiática, el libro de órdenes parecía estar lleno, pero la liquidez era escasa en el par exacto que se necesitaba rotar. En un pequeño grupo de chat, un amigo estaba pidiendo prestado USDC a una tasa fija para mantener ETH; su monedero aún estaba en verde, pero tuvo que vender en el mercado spot porque necesitaba efectivo para otra posición. El préstamo se veía seguro en la pantalla, pero en la vida real se sentía bastante rígido.
TermMax vale la pena observarlo en ese punto de rigidez. Cuando el prestatario bloquea la garantía, GT se acuña como un NFT que registra el activo y la deuda, mientras que FT se acuña como la obligación de repago al vencimiento. Con un MLTV del 80 por ciento, una garantía valorada en 1000 USDC debería crear solo hasta alrededor de 800 FT.
Este mecanismo le da una forma distinta al endeudamiento a tasa fija. En TermMax, 1 FT apunta al derecho de recibir 1 token de deuda al vencimiento, mientras que XT mantiene el valor restante para que 1 FT más 1 XT equivalgan al activo de deuda. La deuda ya no está solo dentro de un contrato: se convierte en un componente que puede tener precio.
Por lo tanto, la tasa de interés se transmite a través del mercado. FT se vende por debajo del valor nominal, y el descuento refleja la tasa fija que aceptan los prestatarios y que exigen los prestamistas. Si la orden por rangos es delgada, el número que se ve bien chocará con el deslizamiento.
Burn es la acción que devuelve todo a su estado real. Cuando el prestatario paga con tokens de deuda o recompra FT para liquidar, la obligación en GT se limpia y la garantía se desbloquea. Así, TermMax convierte un préstamo fijo en un flujo de activos que pueden circular.
Aun así, mantengo algo de escepticismo hacia TermMax. El diseño de acuñar y quemar es limpio, pero la experiencia real depende del oráculo, el spread, la liquidación y los compradores de FT en un mal día. La pregunta restante es si los usuarios están gestionando mejor la deuda, o simplemente convirtiéndola en una nueva capa de activos que también necesita ser vigilada.
@TermMax #TermMax
2
124
·
--
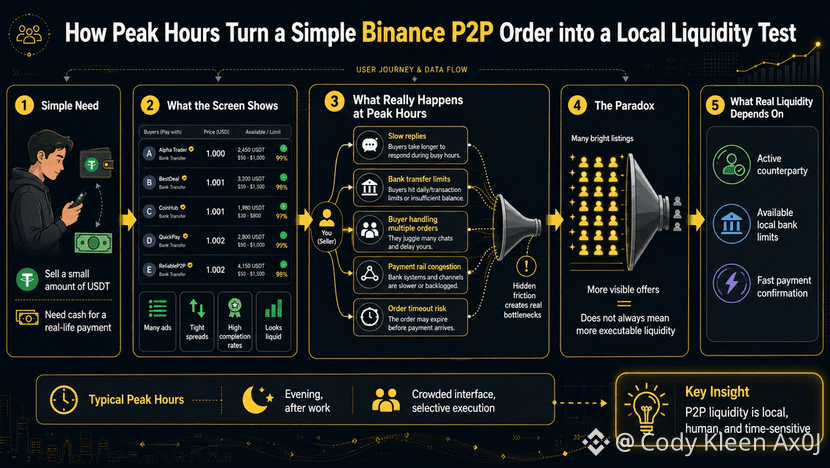
Después del trabajo, la pequeña cantidad de USDT que había planeado convertir en dinero bancario de repente dejó de parecer pequeña. Binance P2P mostraba una lista bastante concurrida de compradores, precios de aspecto limpio y tiempos de procesamiento que no parecían malos. Sin embargo, cuanto más entraba en cada pedido, más se iba adelgazando esa sensación inicial de tranquilidad.
Las horas pico crean una ilusión agradable. La pantalla tiene muchas opciones, los pedidos parecen moverse constantemente, los perfiles se ven bien, pero la liquidez real no se asienta en ese gentío. Está con la persona que realmente está en línea, con la cuenta que todavía tiene límites de transferencia disponibles y con el banco que no retrasa el pago.
Los usuarios a menudo equiparan muchos anuncios con muchas oportunidades para salir de un pedido. Binance P2P hace que esa sensación sea más fuerte, porque todo está ordenado con precio, tiempo y tasa de finalización. Pero cuando una de las partes se queda en silencio, otra pide unos minutos más, y otra dice que su límite está lleno, empezamos a ver que el mercado no es tan plano como parece en la interfaz.
La paradoja es que, cuanto más pequeño es el pedido, más fácil es que la gente subestime el riesgo de timing. Una cantidad pequeña de dinero aún puede quedarse atascada justo cuando se necesita, porque el flujo fiduciario no se mueve a la velocidad de las monedas.
No niego que Binance P2P tenga valor. Resuelve una necesidad real, cuando los usuarios necesitan un puente entre los activos digitales y la vida diaria. Pero una herramienta útil no significa que la liquidez siempre sea profunda, y definitivamente no significa que todo el mundo que está en línea esté listo para procesar de inmediato.
Después de topar con horas pico varias veces, dejé de mirar el precio primero. Me fijo en el momento, los límites de transferencia, el banco de la contraparte y la velocidad de respuesta. Entonces Binance P2P deja de ser solo una pizarra de precios y pasa a ser una prueba de si la liquidez local realmente está ahí cuando la necesito.
@Binance_Vietnam #BinanceP2PAnToan
Después del trabajo, la pequeña cantidad de USDT que había planeado convertir en dinero bancario de repente dejó de parecer pequeña. Binance P2P mostraba una lista bastante concurrida de compradores, precios de aspecto limpio y tiempos de procesamiento que no parecían malos. Sin embargo, cuanto más entraba en cada pedido, más se iba adelgazando esa sensación inicial de tranquilidad.
Las horas pico crean una ilusión agradable. La pantalla tiene muchas opciones, los pedidos parecen moverse constantemente, los perfiles se ven bien, pero la liquidez real no se asienta en ese gentío. Está con la persona que realmente está en línea, con la cuenta que todavía tiene límites de transferencia disponibles y con el banco que no retrasa el pago.
Los usuarios a menudo equiparan muchos anuncios con muchas oportunidades para salir de un pedido. Binance P2P hace que esa sensación sea más fuerte, porque todo está ordenado con precio, tiempo y tasa de finalización. Pero cuando una de las partes se queda en silencio, otra pide unos minutos más, y otra dice que su límite está lleno, empezamos a ver que el mercado no es tan plano como parece en la interfaz.
La paradoja es que, cuanto más pequeño es el pedido, más fácil es que la gente subestime el riesgo de timing. Una cantidad pequeña de dinero aún puede quedarse atascada justo cuando se necesita, porque el flujo fiduciario no se mueve a la velocidad de las monedas.
No niego que Binance P2P tenga valor. Resuelve una necesidad real, cuando los usuarios necesitan un puente entre los activos digitales y la vida diaria. Pero una herramienta útil no significa que la liquidez siempre sea profunda, y definitivamente no significa que todo el mundo que está en línea esté listo para procesar de inmediato.
Después de topar con horas pico varias veces, dejé de mirar el precio primero. Me fijo en el momento, los límites de transferencia, el banco de la contraparte y la velocidad de respuesta. Entonces Binance P2P deja de ser solo una pizarra de precios y pasa a ser una prueba de si la liquidez local realmente está ahí cuando la necesito.
@Binance Vietnam #BinanceP2PAnToan
2
124
·
--
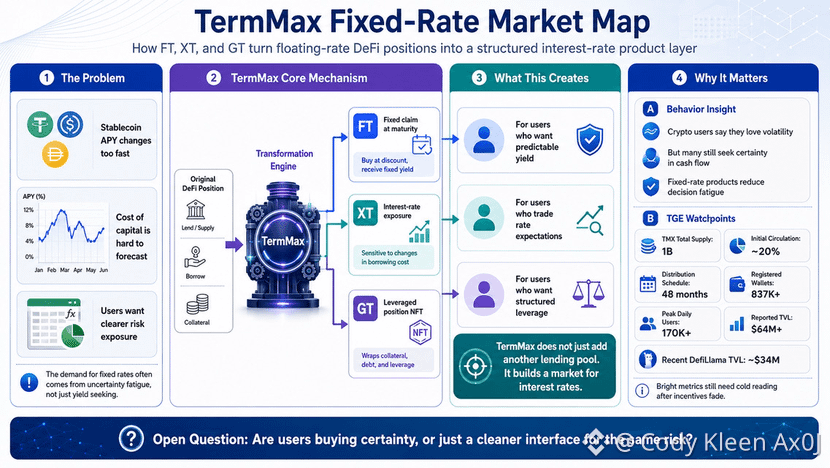
En un pequeño grupo del tesoro, el debate más largo no fue sobre qué pool elegir, sino sobre pronosticar el costo de capital para la próxima semana. El APY de stablecoin seguía moviéndose y la hoja de cálculo se volvía obsoleta casi en cuanto se actualizaba. La necesidad de tasas de interés fijas en cripto a menudo no proviene de la ambición de ganar más, sino de la necesidad de saber con antelación qué tipo de riesgo se está asumiendo.
TermMax no se limita a colocar una etiqueta de tasa fija al préstamo. Divide una posición en FT, XT y GT, de modo que cada capa de riesgo tenga su propia forma. FT es el derecho recibido al vencimiento y el rendimiento comprado mediante un descuento; XT absorbe la volatilidad de la tasa de interés, mientras que GT registra colateral, deuda y apalancamiento dentro de un NFT.
Esta separación hace el producto más “grueso”. Los compradores de FT no necesitan adivinar la financiación cada día; los titulares de XT negocian el costo de capital, y los usuarios de GT abren posiciones apalancadas sin tener que vincular manualmente varios pasos como pedir prestado, intercambiar y volver a depositar. Por lo tanto, TermMax crea un mercado para las tasas de interés, en lugar de simplemente agregar otro pool de préstamos.
El TGE de TMX debería leerse como una prueba de liquidez social. El whitepaper registra una oferta total de 1.000 millones de TMX, alrededor de un 20 por ciento circulando inicialmente, un calendario de distribución de 48 meses y 40 millones de TMX asignados al pre mine. TermMax informa más de 837 mil wallets registradas, un pico de 170 mil usuarios diarios y más de 64 millones de dólares en TVL, mientras que DefiLlama recientemente muestra alrededor de 34 millones de dólares en TVL.
La paradoja es que, cuanto más brillan los números, más fría debería ser la lectura. Si FT se compra solo para farmear puntos, XT se mantiene solo para un airdrop y GT se usa solo por los incentivos, este mercado se volverá delgado cuando el ruido desaparezca. Veo TermMax como un experimento para convertir las tasas de interés en un activo que puede separarse en capas, valorarse y negociarse, mientras que la pregunta restante es si los usuarios están comprando certeza, o simplemente alquilando una interfaz más agradable para el mismo riesgo.
@termmax #TermMax
En un pequeño grupo del tesoro, el debate más largo no fue sobre qué pool elegir, sino sobre pronosticar el costo de capital para la próxima semana. El APY de stablecoin seguía moviéndose y la hoja de cálculo se volvía obsoleta casi en cuanto se actualizaba. La necesidad de tasas de interés fijas en cripto a menudo no proviene de la ambición de ganar más, sino de la necesidad de saber con antelación qué tipo de riesgo se está asumiendo.
TermMax no se limita a colocar una etiqueta de tasa fija al préstamo. Divide una posición en FT, XT y GT, de modo que cada capa de riesgo tenga su propia forma. FT es el derecho recibido al vencimiento y el rendimiento comprado mediante un descuento; XT absorbe la volatilidad de la tasa de interés, mientras que GT registra colateral, deuda y apalancamiento dentro de un NFT.
Esta separación hace el producto más “grueso”. Los compradores de FT no necesitan adivinar la financiación cada día; los titulares de XT negocian el costo de capital, y los usuarios de GT abren posiciones apalancadas sin tener que vincular manualmente varios pasos como pedir prestado, intercambiar y volver a depositar. Por lo tanto, TermMax crea un mercado para las tasas de interés, en lugar de simplemente agregar otro pool de préstamos.
El TGE de TMX debería leerse como una prueba de liquidez social. El whitepaper registra una oferta total de 1.000 millones de TMX, alrededor de un 20 por ciento circulando inicialmente, un calendario de distribución de 48 meses y 40 millones de TMX asignados al pre mine. TermMax informa más de 837 mil wallets registradas, un pico de 170 mil usuarios diarios y más de 64 millones de dólares en TVL, mientras que DefiLlama recientemente muestra alrededor de 34 millones de dólares en TVL.
La paradoja es que, cuanto más brillan los números, más fría debería ser la lectura. Si FT se compra solo para farmear puntos, XT se mantiene solo para un airdrop y GT se usa solo por los incentivos, este mercado se volverá delgado cuando el ruido desaparezca. Veo TermMax como un experimento para convertir las tasas de interés en un activo que puede separarse en capas, valorarse y negociarse, mientras que la pregunta restante es si los usuarios están comprando certeza, o simplemente alquilando una interfaz más agradable para el mismo riesgo.
@TermMax #TermMax
1
160
·
--
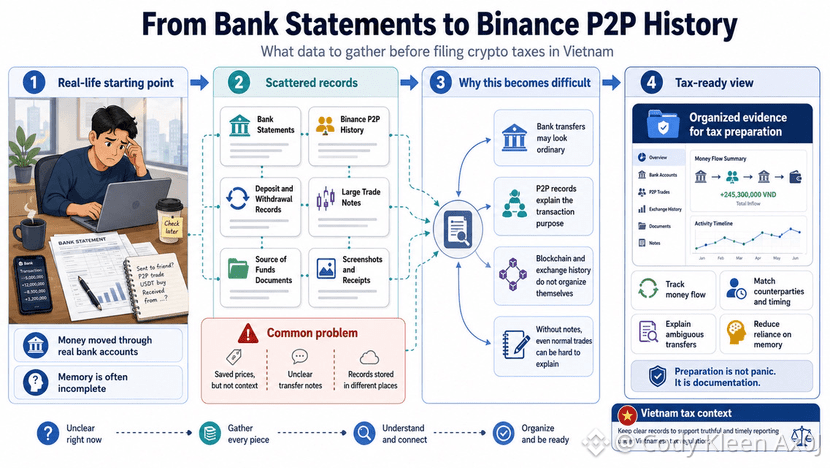
Cerca del final del año, ayudé a un conocido a revisar sus transacciones de cripto para preparar los registros de impuestos. Primero abrió su estado de cuenta bancario y luego recordó que su historial de Binance P2P estaba en otro lugar. El dinero había pasado por una cuenta real, mientras que la memoria quedó reducida a unos pocos fragmentos sueltos.
Los usuarios a menudo guardan capturas de pantalla de precios, pero rara vez guardan el contexto del flujo de efectivo. Binance P2P hace que la transacción se vea ordenada: compra hecha, venta hecha, el balance cambia de color. Desde el lado del banco, todo se reduce al nombre del remitente, el importe, la hora y la nota de la transferencia.
La mentalidad común es ocuparse de ello después. Los impuestos se sienten lejanos, y hoy la transacción es solo una acción pequeña. Solo cuando llega el momento de recopilar los estados de cuenta bancarios, el historial de Binance P2P y los registros de depósitos y retiros, la gente se da cuenta de que las piezas no se conectan por sí solas.
La paradoja es que la cripto habla mucho sobre rastros públicos, pero la parte que los usuarios gestionan por su cuenta suele ser la más brumosa. La blockchain muestra lo que recibió una cartera, el exchange muestra cómo se emparejó una orden. Sin notas personales, incluso una transacción normal puede convertirse en una historia difícil de explicar.
No quiero convertir los impuestos en una obsesión. No todos los que usan operaciones en Binance P2P manejan cantidades grandes, y no todas las transferencias son alarmantes. Pero en Vietnam, donde aún difieren las interpretaciones sobre las obligaciones fiscales, preparar los datos con antelación sigue siendo más sobrio que adivinar el pasado más tarde.
Para mí, los datos que vale la pena reunir no están pensados para asustarse, sino para reducir los vacíos cuando necesites explicar. Los estados de cuenta bancarios muestran hacia dónde se movió el dinero, el historial de Binance P2P muestra el motivo, y las notas personales conectan esos dos mundos. La pregunta que queda es si estamos gestionando activos digitales, o si solo esperamos que los antiguos registros de transferencias hablen por nosotros correctamente.
@Binance_Vietnam #BinanceP2PAnToan
Cerca del final del año, ayudé a un conocido a revisar sus transacciones de cripto para preparar los registros de impuestos. Primero abrió su estado de cuenta bancario y luego recordó que su historial de Binance P2P estaba en otro lugar. El dinero había pasado por una cuenta real, mientras que la memoria quedó reducida a unos pocos fragmentos sueltos.
Los usuarios a menudo guardan capturas de pantalla de precios, pero rara vez guardan el contexto del flujo de efectivo. Binance P2P hace que la transacción se vea ordenada: compra hecha, venta hecha, el balance cambia de color. Desde el lado del banco, todo se reduce al nombre del remitente, el importe, la hora y la nota de la transferencia.
La mentalidad común es ocuparse de ello después. Los impuestos se sienten lejanos, y hoy la transacción es solo una acción pequeña. Solo cuando llega el momento de recopilar los estados de cuenta bancarios, el historial de Binance P2P y los registros de depósitos y retiros, la gente se da cuenta de que las piezas no se conectan por sí solas.
La paradoja es que la cripto habla mucho sobre rastros públicos, pero la parte que los usuarios gestionan por su cuenta suele ser la más brumosa. La blockchain muestra lo que recibió una cartera, el exchange muestra cómo se emparejó una orden. Sin notas personales, incluso una transacción normal puede convertirse en una historia difícil de explicar.
No quiero convertir los impuestos en una obsesión. No todos los que usan operaciones en Binance P2P manejan cantidades grandes, y no todas las transferencias son alarmantes. Pero en Vietnam, donde aún difieren las interpretaciones sobre las obligaciones fiscales, preparar los datos con antelación sigue siendo más sobrio que adivinar el pasado más tarde.
Para mí, los datos que vale la pena reunir no están pensados para asustarse, sino para reducir los vacíos cuando necesites explicar. Los estados de cuenta bancarios muestran hacia dónde se movió el dinero, el historial de Binance P2P muestra el motivo, y las notas personales conectan esos dos mundos. La pregunta que queda es si estamos gestionando activos digitales, o si solo esperamos que los antiguos registros de transferencias hablen por nosotros correctamente.
@Binance Vietnam #BinanceP2PAnToan
1
97
·
--
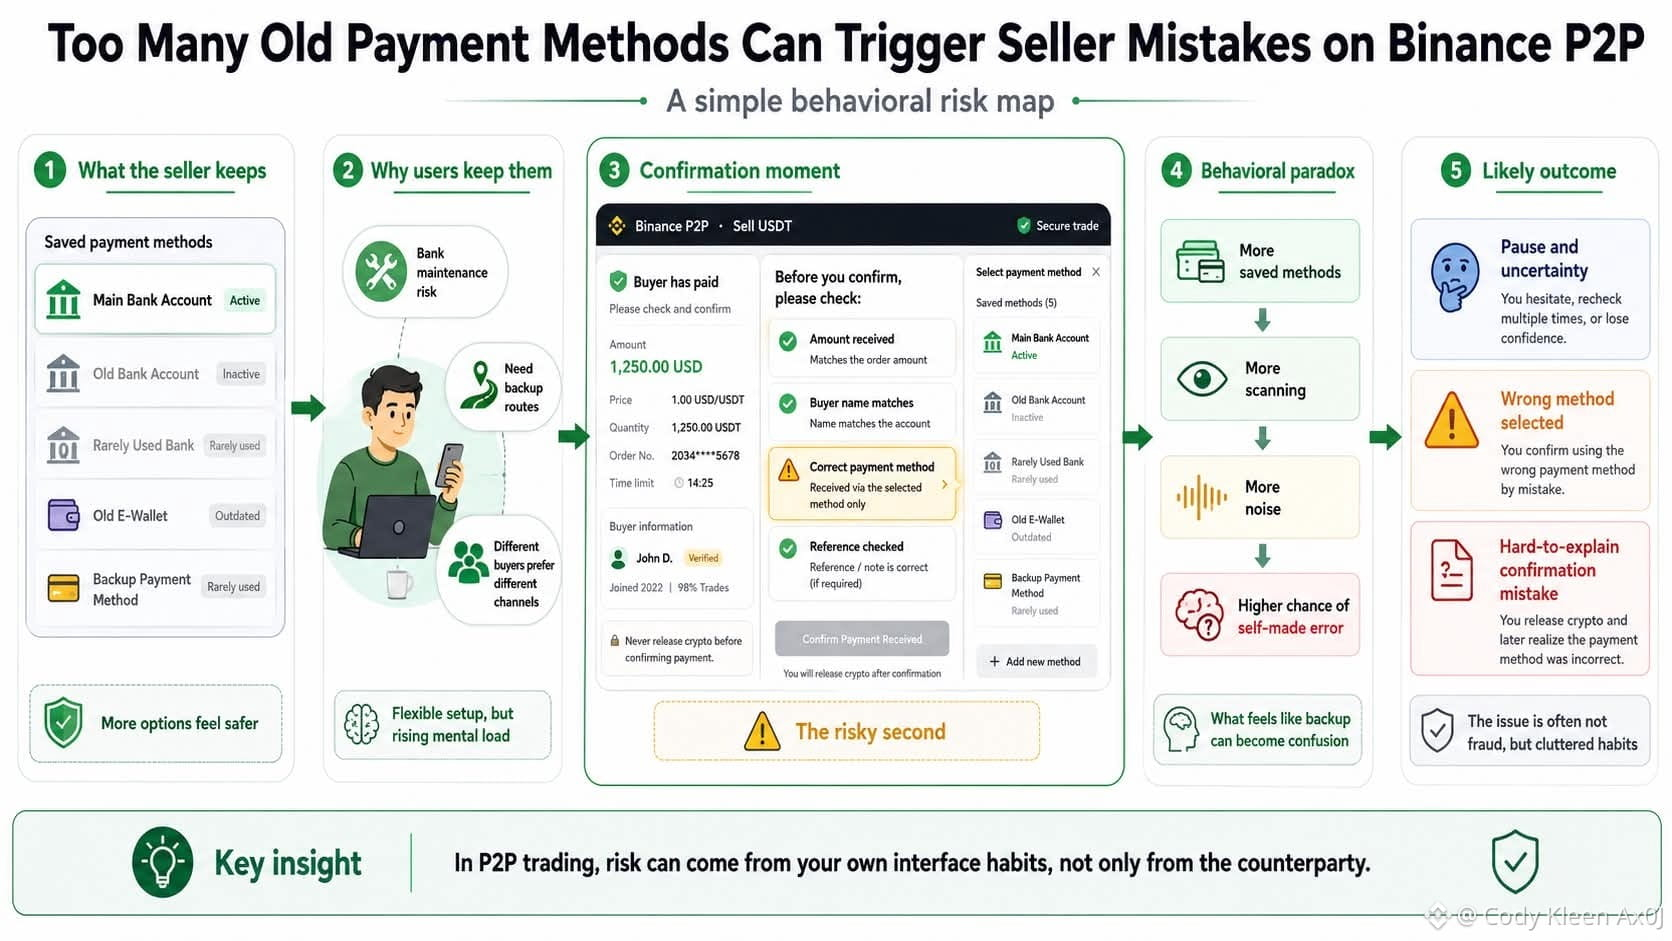
Hubo un tiempo en el que vendía una pequeña cantidad de USDT en Binance P2P por la noche, justo después de que mi banco principal terminara el mantenimiento. El comprador transfirió la cantidad correcta y el nombre también coincidía, pero aun así me detuve. En la lista de métodos de recepción todavía quedaban algunas cuentas antiguas, familiares hasta el punto de ser peligrosas.
Lo complicado de Binance P2P es que hace que la transacción parezca demasiado ordinaria. Un lado transfiere el dinero, el otro lado confirma y todo se siente como una operación normal entre dos personas que se conocen. Pero solo con elegir el método guardado equivocado, el vendedor puede provocar un error que es difícil de explicar.
Muchas personas conservan métodos de pago antiguos porque creen que tener más rutas significa más seguridad. Yo también pensaba eso. En cripto, todos le temen a los errores bancarios, a las carteras lentas o a compradores que solo pueden usar un canal de pago específico.
Pero cuanto más opciones olvidadas hay, más fácil es que el paso de confirmación se vuelva ruidoso. Una cuenta usada rara vez, un banco que una vez cambió sus datos, una cartera añadida solo para tenerla: todo queda ahí como desorden viejo. Un vendedor de Binance P2P no solo comprueba si el dinero ha llegado; también revisa sus propias costumbres.
El enigma es que a veces la cautela queda derrotada por lo que llamamos respaldo. Guardamos cosas para protegernos del riesgo, y luego esas mismas cosas generan más riesgo. Los errores no necesariamente provienen de un comprador malo; pueden venir de una lista demasiado larga y de un segundo demasiado apresurado.
No creo que usar varias cuentas sea algo incorrecto. Los traders frecuentes tienen motivos para separar los flujos de efectivo. Pero con Binance P2P, cada método guardado debería seguir teniendo una razón clara para existir, y la pregunta que queda es si me ayuda a confirmar con más firmeza o si solo vuelve más borroso el último segundo.
@Binance_Vietnam #BinanceP2PAnToan
Hubo un tiempo en el que vendía una pequeña cantidad de USDT en Binance P2P por la noche, justo después de que mi banco principal terminara el mantenimiento. El comprador transfirió la cantidad correcta y el nombre también coincidía, pero aun así me detuve. En la lista de métodos de recepción todavía quedaban algunas cuentas antiguas, familiares hasta el punto de ser peligrosas.
Lo complicado de Binance P2P es que hace que la transacción parezca demasiado ordinaria. Un lado transfiere el dinero, el otro lado confirma y todo se siente como una operación normal entre dos personas que se conocen. Pero solo con elegir el método guardado equivocado, el vendedor puede provocar un error que es difícil de explicar.
Muchas personas conservan métodos de pago antiguos porque creen que tener más rutas significa más seguridad. Yo también pensaba eso. En cripto, todos le temen a los errores bancarios, a las carteras lentas o a compradores que solo pueden usar un canal de pago específico.
Pero cuanto más opciones olvidadas hay, más fácil es que el paso de confirmación se vuelva ruidoso. Una cuenta usada rara vez, un banco que una vez cambió sus datos, una cartera añadida solo para tenerla: todo queda ahí como desorden viejo. Un vendedor de Binance P2P no solo comprueba si el dinero ha llegado; también revisa sus propias costumbres.
El enigma es que a veces la cautela queda derrotada por lo que llamamos respaldo. Guardamos cosas para protegernos del riesgo, y luego esas mismas cosas generan más riesgo. Los errores no necesariamente provienen de un comprador malo; pueden venir de una lista demasiado larga y de un segundo demasiado apresurado.
No creo que usar varias cuentas sea algo incorrecto. Los traders frecuentes tienen motivos para separar los flujos de efectivo. Pero con Binance P2P, cada método guardado debería seguir teniendo una razón clara para existir, y la pregunta que queda es si me ayuda a confirmar con más firmeza o si solo vuelve más borroso el último segundo.
@Binance Vietnam #BinanceP2PAnToan
1
74
·
--
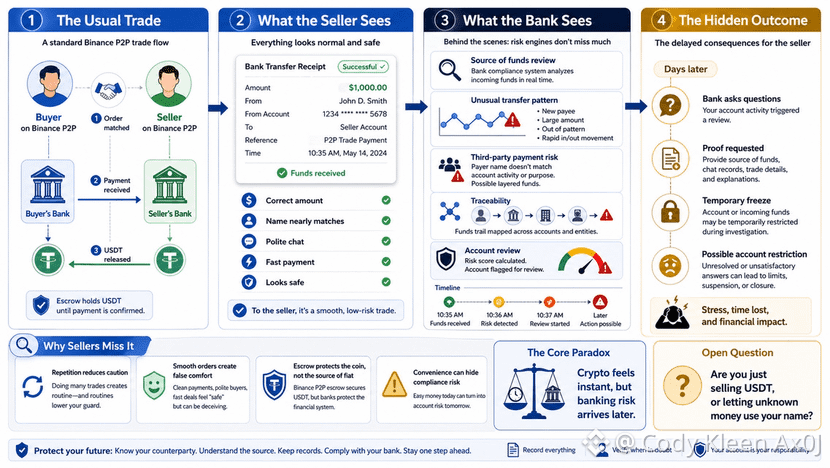
Una vez conocí a un vendedor de USDT en una cafetería conocida. Me dijo que hubo una vez en Binance P2P en la que el comprador transfirió la cantidad correcta, el nombre casi coincidía y la nota de pago se veía limpia, así que él liberó las monedas. Unos días después, el banco preguntó por el origen de los fondos.
Este tipo de riesgo no explota justo dentro de la orden. Llega tarde, cuando la ventana de chat ya se ha quedado en silencio y la operación solo es historial. Binance P2P hace que todo parezca ordenado, pero el dinero fiduciario sigue moviéndose a través de los bancos, donde las trazas pesan más que la sensación de seguridad.
La psicología del vendedor es bastante fácil de entender. Después de muchas órdenes fluidas, el cerebro empieza a ahorrar en cautela. Un recibo limpio, una cuenta conocida, unas líneas educadas: con eso basta para olvidar que el origen de los fondos está fuera de la pantalla.
La paradoja es que cuanto más familiar se vuelve el P2P para los vendedores, más fácil es pensar que solo están intercambiando USDT por dinero. En realidad, están recibiendo un flujo de dinero con un pasado a ciegas. Binance P2P mantiene las monedas en custodia, pero no limpia el historial del dinero antes de que entre al banco.
No toda fuente de pago extraña es mala. Algunas personas usan la cuenta de un familiar, otras son nuevas y manejan los pasos torpemente, y algunas transfieren desde una cuenta de empresa porque resulta conveniente. Pero si los vendedores confían en todo, se convierten en un colchón para el riesgo.
La trampa está en pequeñas suposiciones. Un pedido pequeño debería estar bien, un comprador con muchas reseñas debería estar bien, una transferencia rápida debería verse limpia. Esas líneas suenan razonables, hasta que el banco pide una explicación.
Con Binance P2P, el mayor riesgo a veces no está en cometer un movimiento equivocado, sino en la sensación de que todo es demasiado fluido. Los vendedores deben tomarse un respiro antes de recibir el dinero, no porque teman al mercado, sino porque entienden sus propios límites. La pregunta que queda es si estamos vendiendo USDT, o si estamos dejando que un flujo extraño de dinero preste nuestro nombre.
@Binance_Vietnam #BinanceP2PAnToan
Una vez conocí a un vendedor de USDT en una cafetería conocida. Me dijo que hubo una vez en Binance P2P en la que el comprador transfirió la cantidad correcta, el nombre casi coincidía y la nota de pago se veía limpia, así que él liberó las monedas. Unos días después, el banco preguntó por el origen de los fondos.
Este tipo de riesgo no explota justo dentro de la orden. Llega tarde, cuando la ventana de chat ya se ha quedado en silencio y la operación solo es historial. Binance P2P hace que todo parezca ordenado, pero el dinero fiduciario sigue moviéndose a través de los bancos, donde las trazas pesan más que la sensación de seguridad.
La psicología del vendedor es bastante fácil de entender. Después de muchas órdenes fluidas, el cerebro empieza a ahorrar en cautela. Un recibo limpio, una cuenta conocida, unas líneas educadas: con eso basta para olvidar que el origen de los fondos está fuera de la pantalla.
La paradoja es que cuanto más familiar se vuelve el P2P para los vendedores, más fácil es pensar que solo están intercambiando USDT por dinero. En realidad, están recibiendo un flujo de dinero con un pasado a ciegas. Binance P2P mantiene las monedas en custodia, pero no limpia el historial del dinero antes de que entre al banco.
No toda fuente de pago extraña es mala. Algunas personas usan la cuenta de un familiar, otras son nuevas y manejan los pasos torpemente, y algunas transfieren desde una cuenta de empresa porque resulta conveniente. Pero si los vendedores confían en todo, se convierten en un colchón para el riesgo.
La trampa está en pequeñas suposiciones. Un pedido pequeño debería estar bien, un comprador con muchas reseñas debería estar bien, una transferencia rápida debería verse limpia. Esas líneas suenan razonables, hasta que el banco pide una explicación.
Con Binance P2P, el mayor riesgo a veces no está en cometer un movimiento equivocado, sino en la sensación de que todo es demasiado fluido. Los vendedores deben tomarse un respiro antes de recibir el dinero, no porque teman al mercado, sino porque entienden sus propios límites. La pregunta que queda es si estamos vendiendo USDT, o si estamos dejando que un flujo extraño de dinero preste nuestro nombre.
@Binance Vietnam #BinanceP2PAnToan
1
61
·
--
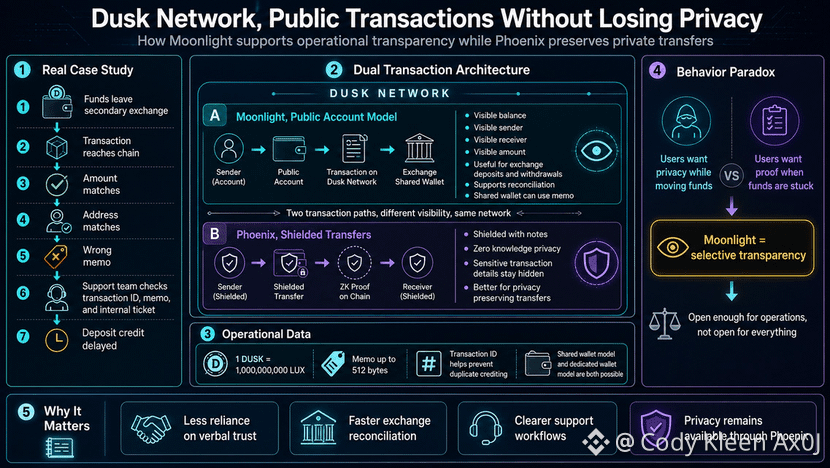
Una vez seguí un caso de depósito de DUSK desde un pequeño comerciante, donde los fondos habían salido de un intercambio secundario pero aún no habían llegado a la cuenta de destino. La transacción tenía un ID, el monto coincidía y la dirección coincidía, pero un memo incorrecto obligó al equipo de soporte a revisar capas de datos.
Dusk Network hace que Moonlight sea una ruta de transacciones pública porque este tipo de error no es un asunto secundario. Moonlight usa un modelo de cuentas que muestra el saldo, el remitente, el receptor y el monto, de modo que la conciliación no tiene que depender de la confianza verbal.
El equivalente de Moonlight es Phoenix, donde las transacciones se protegen mediante notas y conocimiento cero. Dusk Network no está vendiendo un sueño de privacidad absoluta, sino separando el sistema en dos ritmos: uno público para las operaciones y otro privado para lo que los usuarios no quieren que se exponga.
El estudio de caso del intercambio muestra que los pequeños detalles importan. Un DUSK equivale a mil millones de LUX, lo que significa que el escáner y el libro contable deben estar de acuerdo en la unidad más pequeña, mientras que el memo se ha ampliado a 512 bytes, suficiente para adjuntar un ID de cliente, un código de depósito o contexto de procesamiento sin exponer todo el historial financiero.
El enigma está en el comportamiento. Los usuarios odian que los rastreen por completo, pero cuando los fondos se quedan atascados, necesitan una ruta de comprobación lo bastante clara para que el intercambio pueda acreditar la cuenta con confianza, y Moonlight convierte esa claridad en una elección deliberada en lugar de obligar a que cada flujo de fondos permanezca totalmente iluminado.
Aún conservo algo de escepticismo sobre esta capa de diseño. Dusk Network todavía tiene que demostrar que las carteras, las comisiones, las advertencias del memo y la velocidad de acreditación son lo bastante fluidas como para que los usuarios elijan la transparencia en el momento adecuado, no solo después de que algo ya haya salido mal.
@Dusk_Foundation #dusk $DUSK
Una vez seguí un caso de depósito de DUSK desde un pequeño comerciante, donde los fondos habían salido de un intercambio secundario pero aún no habían llegado a la cuenta de destino. La transacción tenía un ID, el monto coincidía y la dirección coincidía, pero un memo incorrecto obligó al equipo de soporte a revisar capas de datos.
Dusk Network hace que Moonlight sea una ruta de transacciones pública porque este tipo de error no es un asunto secundario. Moonlight usa un modelo de cuentas que muestra el saldo, el remitente, el receptor y el monto, de modo que la conciliación no tiene que depender de la confianza verbal.
El equivalente de Moonlight es Phoenix, donde las transacciones se protegen mediante notas y conocimiento cero. Dusk Network no está vendiendo un sueño de privacidad absoluta, sino separando el sistema en dos ritmos: uno público para las operaciones y otro privado para lo que los usuarios no quieren que se exponga.
El estudio de caso del intercambio muestra que los pequeños detalles importan. Un DUSK equivale a mil millones de LUX, lo que significa que el escáner y el libro contable deben estar de acuerdo en la unidad más pequeña, mientras que el memo se ha ampliado a 512 bytes, suficiente para adjuntar un ID de cliente, un código de depósito o contexto de procesamiento sin exponer todo el historial financiero.
El enigma está en el comportamiento. Los usuarios odian que los rastreen por completo, pero cuando los fondos se quedan atascados, necesitan una ruta de comprobación lo bastante clara para que el intercambio pueda acreditar la cuenta con confianza, y Moonlight convierte esa claridad en una elección deliberada en lugar de obligar a que cada flujo de fondos permanezca totalmente iluminado.
Aún conservo algo de escepticismo sobre esta capa de diseño. Dusk Network todavía tiene que demostrar que las carteras, las comisiones, las advertencias del memo y la velocidad de acreditación son lo bastante fluidas como para que los usuarios elijan la transparencia en el momento adecuado, no solo después de que algo ya haya salido mal.
@Dusk #dusk $DUSK
1
98
·
--
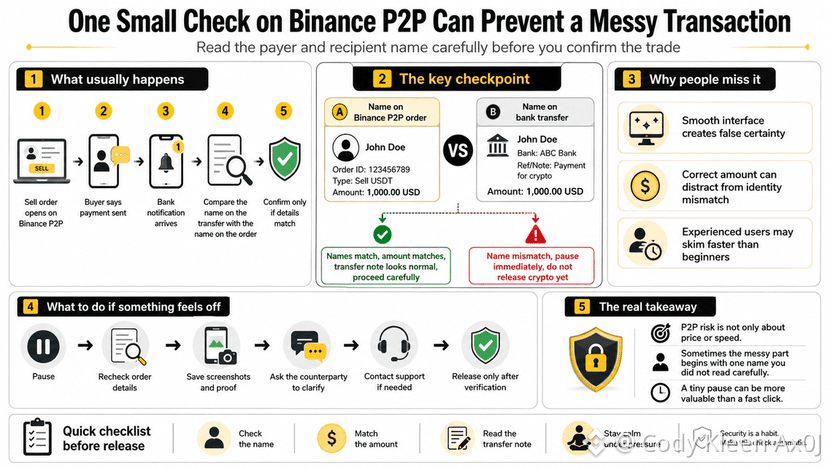
Una vez vendí USDT después del trabajo, cuando la cabeza ya estaba un poco cansada. El pedido en Binance P2P mostraba el importe total, el comprador envió un mensaje breve y el banco me notificó que el dinero había llegado. Miré una vez más y el nombre del remitente no coincidía con el nombre del pedido.
No fue algo dramático. No había ninguna señal claramente extraña, ni un mensaje insistente. Solo un detalle que no encajaba, lo bastante pequeño como para que me lo hubiera perdido si hubiera tenido prisa.
Los usuarios de Binance P2P a menudo hablan de tasas, rapidez y la calificación del socio. Esas cosas son fáciles de ver y fáciles de comparar. Pero el nombre del destinatario queda en una esquina apagada, donde la atención cuidadosa a menudo se trata como un movimiento innecesario.
La psicología de la fintech tiene una trampa suave. Cuanto más fluida es la interfaz, más creemos que el proceso también está limpio. Cuando llega el importe correcto, el cerebro concluye que el resto también está bien, aunque un flujo de dinero tiene más capas que una notificación de éxito.
El enigma es que las personas que han operado en Binance P2P durante mucho tiempo a veces escanean más fácilmente que los principiantes. Los principiantes temen equivocarse, así que leen cada línea. Los usuarios experimentados confían en el hábito, mientras que un buen hábito y un mal piloto automático están a un solo clic de distancia.
No creo que comprobar el nombre del destinatario sea un escudo absoluto. Todavía hay situaciones en las que se necesita apoyo, evidencia guardada y esperar la verificación. Pero leer el nombre con atención crea una pausa, un pequeño punto de control antes de entregar autoridad al botón de confirmar.
Con Binance P2P, la seguridad no proviene de un solo gran truco. Proviene de acciones sencillas: volver a leer el nombre, emparejar el importe, revisar la nota de la transferencia, y mantener la calma antes de mensajes urgentes. La pregunta que queda es si usamos herramientas financieras con alerta, o si simplemente dejamos que una mano familiar decida por nosotros.
@Binance_Vietnam #BinanceP2PAnToan
Una vez vendí USDT después del trabajo, cuando la cabeza ya estaba un poco cansada. El pedido en Binance P2P mostraba el importe total, el comprador envió un mensaje breve y el banco me notificó que el dinero había llegado. Miré una vez más y el nombre del remitente no coincidía con el nombre del pedido.
No fue algo dramático. No había ninguna señal claramente extraña, ni un mensaje insistente. Solo un detalle que no encajaba, lo bastante pequeño como para que me lo hubiera perdido si hubiera tenido prisa.
Los usuarios de Binance P2P a menudo hablan de tasas, rapidez y la calificación del socio. Esas cosas son fáciles de ver y fáciles de comparar. Pero el nombre del destinatario queda en una esquina apagada, donde la atención cuidadosa a menudo se trata como un movimiento innecesario.
La psicología de la fintech tiene una trampa suave. Cuanto más fluida es la interfaz, más creemos que el proceso también está limpio. Cuando llega el importe correcto, el cerebro concluye que el resto también está bien, aunque un flujo de dinero tiene más capas que una notificación de éxito.
El enigma es que las personas que han operado en Binance P2P durante mucho tiempo a veces escanean más fácilmente que los principiantes. Los principiantes temen equivocarse, así que leen cada línea. Los usuarios experimentados confían en el hábito, mientras que un buen hábito y un mal piloto automático están a un solo clic de distancia.
No creo que comprobar el nombre del destinatario sea un escudo absoluto. Todavía hay situaciones en las que se necesita apoyo, evidencia guardada y esperar la verificación. Pero leer el nombre con atención crea una pausa, un pequeño punto de control antes de entregar autoridad al botón de confirmar.
Con Binance P2P, la seguridad no proviene de un solo gran truco. Proviene de acciones sencillas: volver a leer el nombre, emparejar el importe, revisar la nota de la transferencia, y mantener la calma antes de mensajes urgentes. La pregunta que queda es si usamos herramientas financieras con alerta, o si simplemente dejamos que una mano familiar decida por nosotros.
@Binance Vietnam #BinanceP2PAnToan
1
69
·
--
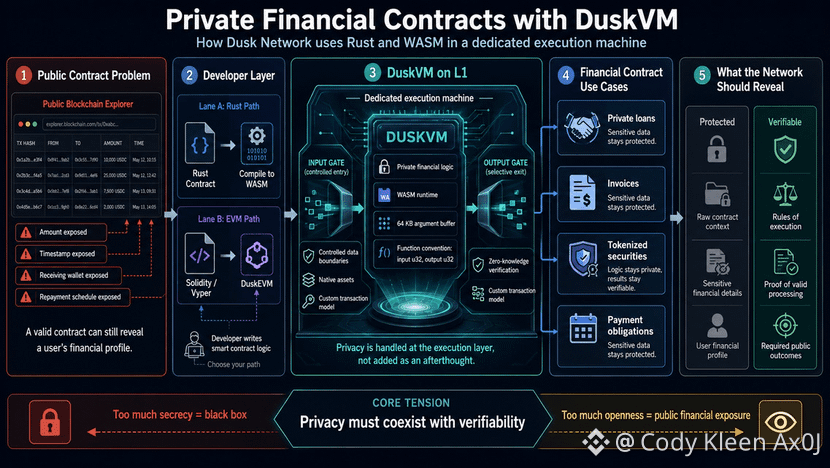
Una vez revisé un contrato de repago entre tres conocidos, un préstamo pequeño con una stablecoin como activo. El contrato funcionó correctamente, pero el explorador registró el monto, el momento, la cartera receptora y el ritmo de los pagos. El prestatario no había hecho nada malo, pero su perfil financiero estaba “expuesto en la calle”.
Dusk Network se introduce directamente en ese vacío con DuskVM, una máquina de ejecución WASM para contratos financieros privados en L1. Rust escribe la lógica, WASM crea un entorno de ejecución dedicado, y la privacidad no se “empuja” a una utilidad secundaria.
La parte técnica que quiero examinar de cerca es cómo DuskVM maneja los límites de datos. El búfer de argumentos de 64 KB es la puerta por la cual un contrato recibe datos de forma controlada, y luego devuelve resultados más compactos que el contexto real. La convención en la que una función recibe u32 y devuelve u32 muestra que la máquina de ejecución gestiona con bastante rigor las longitudes de entrada y salida.
Dusk Network también separa DuskVM de DuskEVM. DuskEVM sirve para los hábitos de Solidity y Ethereum, mientras que DuskVM está pensado para Rust, WASM, activos nativos, un modelo de transacción distinto y cero conocimiento. Esta separación obliga a los desarrolladores a elegir un entorno en función del nivel de sensibilidad de los datos, y no solo por conveniencia.
El contrasentido es que los contratos financieros privados todavía tienen que permitir que terceros verifiquen las reglas del juego. Oculta la capa equivocada y se convierte en una caja negra. Abre la capa equivocada y convierte facturas, préstamos, valores tokenizados y obligaciones de pago en datos demasiado públicos.
No debería leerse Dusk Network como una historia genérica de privacidad. Yo lo miraría a través de tres cosas: si la máquina de ejecución es estable, si las herramientas de Rust y WASM son fáciles de usar, y si la verificación de cero conocimiento es lo suficientemente clara como para que el dinero real entre sin depender de una confianza ciega.
@Dusk_Foundation #dusk $DUSK
Una vez revisé un contrato de repago entre tres conocidos, un préstamo pequeño con una stablecoin como activo. El contrato funcionó correctamente, pero el explorador registró el monto, el momento, la cartera receptora y el ritmo de los pagos. El prestatario no había hecho nada malo, pero su perfil financiero estaba “expuesto en la calle”.
Dusk Network se introduce directamente en ese vacío con DuskVM, una máquina de ejecución WASM para contratos financieros privados en L1. Rust escribe la lógica, WASM crea un entorno de ejecución dedicado, y la privacidad no se “empuja” a una utilidad secundaria.
La parte técnica que quiero examinar de cerca es cómo DuskVM maneja los límites de datos. El búfer de argumentos de 64 KB es la puerta por la cual un contrato recibe datos de forma controlada, y luego devuelve resultados más compactos que el contexto real. La convención en la que una función recibe u32 y devuelve u32 muestra que la máquina de ejecución gestiona con bastante rigor las longitudes de entrada y salida.
Dusk Network también separa DuskVM de DuskEVM. DuskEVM sirve para los hábitos de Solidity y Ethereum, mientras que DuskVM está pensado para Rust, WASM, activos nativos, un modelo de transacción distinto y cero conocimiento. Esta separación obliga a los desarrolladores a elegir un entorno en función del nivel de sensibilidad de los datos, y no solo por conveniencia.
El contrasentido es que los contratos financieros privados todavía tienen que permitir que terceros verifiquen las reglas del juego. Oculta la capa equivocada y se convierte en una caja negra. Abre la capa equivocada y convierte facturas, préstamos, valores tokenizados y obligaciones de pago en datos demasiado públicos.
No debería leerse Dusk Network como una historia genérica de privacidad. Yo lo miraría a través de tres cosas: si la máquina de ejecución es estable, si las herramientas de Rust y WASM son fáciles de usar, y si la verificación de cero conocimiento es lo suficientemente clara como para que el dinero real entre sin depender de una confianza ciega.
@Dusk #dusk $DUSK
1
93
·
--
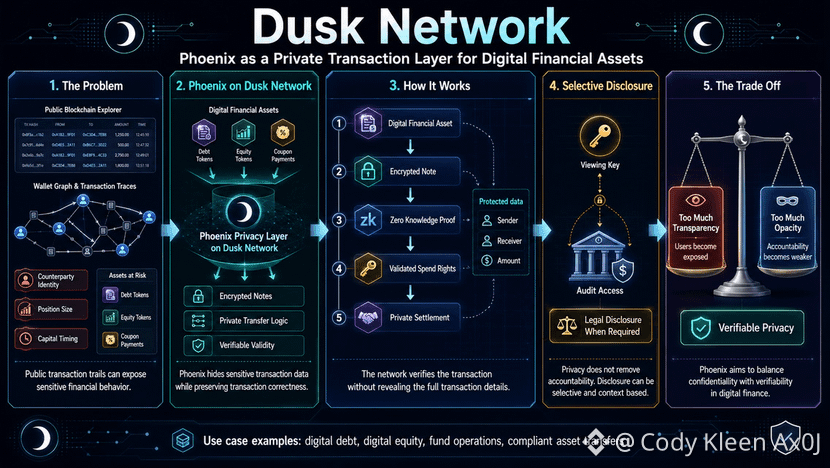
El mes pasado, miré a un equipo que emitía activos de deuda digital. Estaban atascados en una cuestión práctica: cada vez que un inversor recibía un cupón, ¿podía un tercero inferir el tamaño del libro de deuda y el calendario de los flujos de caja entrantes.
Dusk Network cubre directamente ese vacío usando Phoenix como una capa de transacciones privadas para activos financieros digitales. Phoenix organiza el valor en notas cifradas y luego utiliza pruebas de conocimiento cero para verificar derechos de gasto sin revelar públicamente ni el remitente, ni el destinatario, ni el monto.
Aquí hay 3 puntos de datos sensibles: las identidades relacionadas, el tamaño de la posición y el momento del movimiento de capital. Una transferencia de 1 millón de tokens de capital digital puede decir más que un anuncio, porque puede revelar liquidez, el momento de la reestructuración o la salud del emisor.
Por lo tanto, Dusk Network no se trata solo de carteras ocultas. El mercado necesita saber que los activos se transfieren de manera válida, pero no necesariamente necesita ver toda la relación en forma de grafo entre carteras, y Phoenix separa la parte que debe verificarse de la parte que deja a los usuarios expuestos.
Aún no veo la privacidad como una respuesta limpia. Si todo queda cerrado, las finanzas digitales pierden su capacidad de proporcionar rendición de cuentas; por eso importan las claves de visualización: crean una vía para auditorías u obligaciones legales sin convertir el explorador en una hoja de nómina pública.
Dusk Network merece la pena seguirse no por un eslogan de privacidad, sino porque Phoenix toca exactamente el comportamiento del usuario que aparece cuando los activos se vuelven serios. La pregunta restante es cuánta privacidad verificable puede aceptar el mercado antes de sentirse incómodo, y cuánta transparencia pueden tolerar los usuarios antes de que se vayan.
@Dusk_Foundation $DUSK #dusk $ACE $AKE
El mes pasado, miré a un equipo que emitía activos de deuda digital. Estaban atascados en una cuestión práctica: cada vez que un inversor recibía un cupón, ¿podía un tercero inferir el tamaño del libro de deuda y el calendario de los flujos de caja entrantes.
Dusk Network cubre directamente ese vacío usando Phoenix como una capa de transacciones privadas para activos financieros digitales. Phoenix organiza el valor en notas cifradas y luego utiliza pruebas de conocimiento cero para verificar derechos de gasto sin revelar públicamente ni el remitente, ni el destinatario, ni el monto.
Aquí hay 3 puntos de datos sensibles: las identidades relacionadas, el tamaño de la posición y el momento del movimiento de capital. Una transferencia de 1 millón de tokens de capital digital puede decir más que un anuncio, porque puede revelar liquidez, el momento de la reestructuración o la salud del emisor.
Por lo tanto, Dusk Network no se trata solo de carteras ocultas. El mercado necesita saber que los activos se transfieren de manera válida, pero no necesariamente necesita ver toda la relación en forma de grafo entre carteras, y Phoenix separa la parte que debe verificarse de la parte que deja a los usuarios expuestos.
Aún no veo la privacidad como una respuesta limpia. Si todo queda cerrado, las finanzas digitales pierden su capacidad de proporcionar rendición de cuentas; por eso importan las claves de visualización: crean una vía para auditorías u obligaciones legales sin convertir el explorador en una hoja de nómina pública.
Dusk Network merece la pena seguirse no por un eslogan de privacidad, sino porque Phoenix toca exactamente el comportamiento del usuario que aparece cuando los activos se vuelven serios. La pregunta restante es cuánta privacidad verificable puede aceptar el mercado antes de sentirse incómodo, y cuánta transparencia pueden tolerar los usuarios antes de que se vayan.
@Dusk $DUSK #dusk $ACE $AKE
1
1
59
·
--
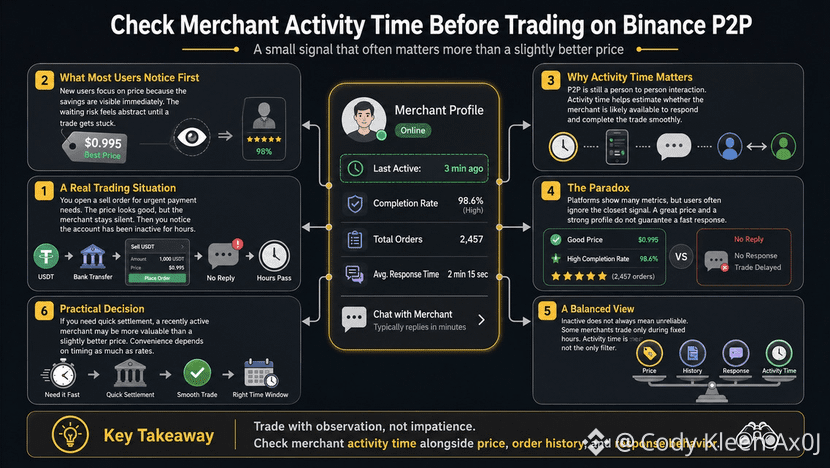
Una vez vendí USDT para pagar mi renta, y elegí a un comerciante cuyo precio era apenas unos dong más alto. La orden se abrió, la otra persona se quedó en silencio y, cuando miré el perfil, vi que la cuenta no había estado activa durante casi medio día.
Desde ese día, he visto el tiempo de actividad como una señal que vale la pena revisar al usar Binance P2P. No dice todo sobre la credibilidad, pero muestra un ritmo, algo en lo que con facilidad se traban las transacciones peer to peer.
Los usuarios nuevos a menudo miran primero el precio, porque el precio es claro y visible. Esa mentalidad de ahorrar nos hace olvidar que la otra parte no es una máquina, sino una persona que quizá esté ocupada o que aún no haya abierto la app.
La fintech crea la sensación de que todo es instantáneo, pero el P2P todavía tiene partes manuales. La paradoja es que, cuanto más indicadores hay, más fácil se nos hace ignorar la señal más cercana.
Binance P2P tiene conteos de órdenes, tasas de finalización y reseñas, así que los usuarios creen que ya han leído suficiente. Un perfil bien presentado tampoco hace que los mensajes se respondan solos.
No creo que un comerciante inactivo sea malo. Algunas personas solo operan durante horarios fijos y manejan las cosas correctamente cuando regresan, así que el tiempo de actividad es solo un filtro además del precio, el historial y las respuestas.
Cuando necesitas dinero en tu cuenta bancaria para hacer un pago, ahorrar unos dong ya no es realmente tan barato. En ese punto, Binance P2P no es solo un lugar para comparar precios, sino un lugar para ver si el ritmo del vendedor coincide con el ritmo de la vida.
La pregunta que queda no es si confiar o no en el comerciante. Es si estamos negociando basándonos en la observación o en la impaciencia disfrazada de un precio que parece bueno. Cuanto más conveniente se vuelve Binance P2P, más usuarios necesitan una forma de escepticismo limpia.
@Binance_Vietnam #BinanceP2PAnToan $ACE
Una vez vendí USDT para pagar mi renta, y elegí a un comerciante cuyo precio era apenas unos dong más alto. La orden se abrió, la otra persona se quedó en silencio y, cuando miré el perfil, vi que la cuenta no había estado activa durante casi medio día.
Desde ese día, he visto el tiempo de actividad como una señal que vale la pena revisar al usar Binance P2P. No dice todo sobre la credibilidad, pero muestra un ritmo, algo en lo que con facilidad se traban las transacciones peer to peer.
Los usuarios nuevos a menudo miran primero el precio, porque el precio es claro y visible. Esa mentalidad de ahorrar nos hace olvidar que la otra parte no es una máquina, sino una persona que quizá esté ocupada o que aún no haya abierto la app.
La fintech crea la sensación de que todo es instantáneo, pero el P2P todavía tiene partes manuales. La paradoja es que, cuanto más indicadores hay, más fácil se nos hace ignorar la señal más cercana.
Binance P2P tiene conteos de órdenes, tasas de finalización y reseñas, así que los usuarios creen que ya han leído suficiente. Un perfil bien presentado tampoco hace que los mensajes se respondan solos.
No creo que un comerciante inactivo sea malo. Algunas personas solo operan durante horarios fijos y manejan las cosas correctamente cuando regresan, así que el tiempo de actividad es solo un filtro además del precio, el historial y las respuestas.
Cuando necesitas dinero en tu cuenta bancaria para hacer un pago, ahorrar unos dong ya no es realmente tan barato. En ese punto, Binance P2P no es solo un lugar para comparar precios, sino un lugar para ver si el ritmo del vendedor coincide con el ritmo de la vida.
La pregunta que queda no es si confiar o no en el comerciante. Es si estamos negociando basándonos en la observación o en la impaciencia disfrazada de un precio que parece bueno. Cuanto más conveniente se vuelve Binance P2P, más usuarios necesitan una forma de escepticismo limpia.
@Binance Vietnam #BinanceP2PAnToan $ACE
1
139
·
--
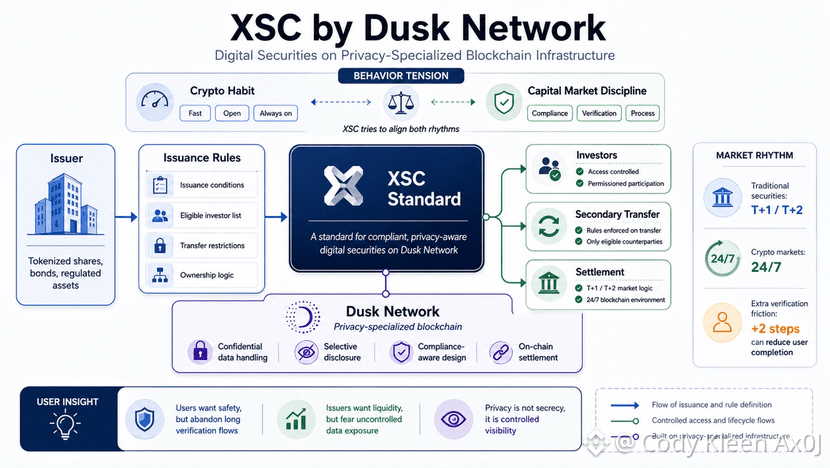
Una vez conocí a un fundador en Saigón que quería tokenizar acciones de una empresa para recaudar capital de un grupo familiar de inversores. La conversación se estancó de inmediato en cuestiones muy ordinarias: quién podía comprar, quién podía transferir, quién podía ver el libro de transacciones y, cuando ocurría una disputa, qué datos se revelarían.
A partir de esa experiencia, XSC de Dusk Network no es solo un estándar de tokens que suena bien sobre el papel. Está diseñado para valores digitales, donde el contrato tiene que incluir condiciones de emisión, la lista de inversores elegibles, restricciones de transferencia y un mecanismo de divulgación selectiva.
Las cifras son pequeñas, pero dicen mucho. Los valores tradicionales están acostumbrados a un ciclo de liquidación T+1 o T+2, mientras que las criptomonedas se operan 24 horas al día, 7 días a la semana. XSC intenta poner estos dos ritmos en la misma pista: la velocidad de blockchain y la disciplina de los mercados de capitales.
Dusk Network elige el camino más difícil, construyendo infraestructura de privacidad dedicada para activos con restricciones legales. Con XSC, la privacidad no significa ocultarlo todo, sino actuar como una capa de filtro: los inversores mantienen su información oculta para la multitud, mientras las partes correctamente autorizadas aún pueden comprobar lo que necesita verificarse.
El punto paradójico reside en el comportamiento. Los usuarios de fintech dicen que quieren seguridad, pero se van con facilidad cuando tienen que completar dos pasos adicionales de verificación. Dusk Network puede incorporar la lógica de cumplimiento dentro del contrato, pero no puede forzar al mercado a que le guste el proceso, especialmente cuando las criptomonedas se asocian con que todo sea rápido y plano.
Por lo tanto, el aspecto que vale la pena observar en Dusk Network es si XSC puede hacer que los valores digitales se vean menos como un activo antiguo que lleva un disfraz de token. La pregunta restante es si el mercado realmente quiere que los activos digitales maduren, o si solo quiere una nueva velocidad para viejas costumbres.#dusk @Dusk_Foundation $DUSK
Una vez conocí a un fundador en Saigón que quería tokenizar acciones de una empresa para recaudar capital de un grupo familiar de inversores. La conversación se estancó de inmediato en cuestiones muy ordinarias: quién podía comprar, quién podía transferir, quién podía ver el libro de transacciones y, cuando ocurría una disputa, qué datos se revelarían.
A partir de esa experiencia, XSC de Dusk Network no es solo un estándar de tokens que suena bien sobre el papel. Está diseñado para valores digitales, donde el contrato tiene que incluir condiciones de emisión, la lista de inversores elegibles, restricciones de transferencia y un mecanismo de divulgación selectiva.
Las cifras son pequeñas, pero dicen mucho. Los valores tradicionales están acostumbrados a un ciclo de liquidación T+1 o T+2, mientras que las criptomonedas se operan 24 horas al día, 7 días a la semana. XSC intenta poner estos dos ritmos en la misma pista: la velocidad de blockchain y la disciplina de los mercados de capitales.
Dusk Network elige el camino más difícil, construyendo infraestructura de privacidad dedicada para activos con restricciones legales. Con XSC, la privacidad no significa ocultarlo todo, sino actuar como una capa de filtro: los inversores mantienen su información oculta para la multitud, mientras las partes correctamente autorizadas aún pueden comprobar lo que necesita verificarse.
El punto paradójico reside en el comportamiento. Los usuarios de fintech dicen que quieren seguridad, pero se van con facilidad cuando tienen que completar dos pasos adicionales de verificación. Dusk Network puede incorporar la lógica de cumplimiento dentro del contrato, pero no puede forzar al mercado a que le guste el proceso, especialmente cuando las criptomonedas se asocian con que todo sea rápido y plano.
Por lo tanto, el aspecto que vale la pena observar en Dusk Network es si XSC puede hacer que los valores digitales se vean menos como un activo antiguo que lleva un disfraz de token. La pregunta restante es si el mercado realmente quiere que los activos digitales maduren, o si solo quiere una nueva velocidad para viejas costumbres.#dusk @Dusk $DUSK
1
173
·
--
@Binance_Vietnam #BinanceP2PAnToan
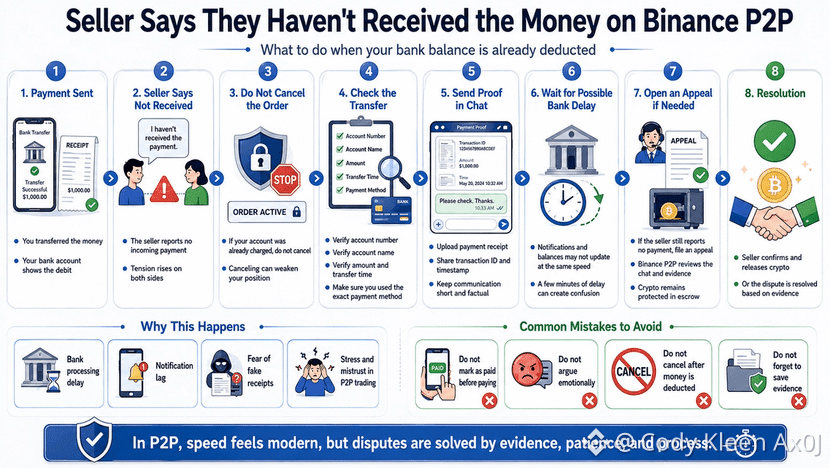
Una vez, compré USDT a través de Binance P2P en una tarde muy común. Después de hacer la transferencia, el banco mostró que el dinero ya se había descontado, pero el vendedor me escribió diciendo que no lo habían recibido. En ese momento, la sensación era bastante tensa.
El primer reflejo es pensar que te están estafando. El comprador ve que el saldo baja y cree que la transacción ya está hecha, mientras que el vendedor ve una cuenta vacía y teme liberar las monedas por error. Dos miedos se encuentran y un pedido pequeño se convierte de repente en una prueba de nervios.
Binance P2P no elimina el riesgo; solo lo pone en un marco. La plataforma retiene el activo en garantía, pero el dinero fiduciario sigue pasando por el banco, donde las notificaciones y los saldos a veces no se mueven al mismo ritmo. Con solo unos minutos de retraso, basta para que aparezca la sospecha.
La paradoja es que las criptomonedas nos entrenan para acostumbrarnos a la rapidez, pero las disputas todavía requieren pruebas muy de estilo antiguo. Comprobante, código de transacción, nombre de la cuenta, hora de la transferencia. Las emociones pueden tener razón, pero no son suficientes para ganar una apelación.
Después de ese tiempo, no cancelé el pedido cuando el dinero ya había sido descontado de mi cuenta. En Binance P2P, mantuve el pedido abierto, envié la evidencia en el cuadro de chat y luego esperé un periodo razonable. Si el dinero aún no coincidía, en vez de discutir durante mucho tiempo, abrí una apelación.
Tampoco veo a cada vendedor que dice que no ha recibido el dinero como algo malo. Algunas personas enfrentan retrasos bancarios, algunas temen comprobantes falsos y otras están manejando muchas órdenes al mismo tiempo. Hace falta escepticismo, pero juzgar demasiado pronto solo hace la situación más confusa.
Binance P2P da la sensación de un trading rápido, pero es el momento del problema el que expone los hábitos reales de los usuarios. Cuando el dinero ya se ha descontado y la otra parte aún dice que no lo ha recibido, la pregunta que queda es si estamos protegiéndonos con un proceso o reaccionando desde el miedo.
@Binance Vietnam #BinanceP2PAnToan
Una vez, compré USDT a través de Binance P2P en una tarde muy común. Después de hacer la transferencia, el banco mostró que el dinero ya se había descontado, pero el vendedor me escribió diciendo que no lo habían recibido. En ese momento, la sensación era bastante tensa.
El primer reflejo es pensar que te están estafando. El comprador ve que el saldo baja y cree que la transacción ya está hecha, mientras que el vendedor ve una cuenta vacía y teme liberar las monedas por error. Dos miedos se encuentran y un pedido pequeño se convierte de repente en una prueba de nervios.
Binance P2P no elimina el riesgo; solo lo pone en un marco. La plataforma retiene el activo en garantía, pero el dinero fiduciario sigue pasando por el banco, donde las notificaciones y los saldos a veces no se mueven al mismo ritmo. Con solo unos minutos de retraso, basta para que aparezca la sospecha.
La paradoja es que las criptomonedas nos entrenan para acostumbrarnos a la rapidez, pero las disputas todavía requieren pruebas muy de estilo antiguo. Comprobante, código de transacción, nombre de la cuenta, hora de la transferencia. Las emociones pueden tener razón, pero no son suficientes para ganar una apelación.
Después de ese tiempo, no cancelé el pedido cuando el dinero ya había sido descontado de mi cuenta. En Binance P2P, mantuve el pedido abierto, envié la evidencia en el cuadro de chat y luego esperé un periodo razonable. Si el dinero aún no coincidía, en vez de discutir durante mucho tiempo, abrí una apelación.
Tampoco veo a cada vendedor que dice que no ha recibido el dinero como algo malo. Algunas personas enfrentan retrasos bancarios, algunas temen comprobantes falsos y otras están manejando muchas órdenes al mismo tiempo. Hace falta escepticismo, pero juzgar demasiado pronto solo hace la situación más confusa.
Binance P2P da la sensación de un trading rápido, pero es el momento del problema el que expone los hábitos reales de los usuarios. Cuando el dinero ya se ha descontado y la otra parte aún dice que no lo ha recibido, la pregunta que queda es si estamos protegiéndonos con un proceso o reaccionando desde el miedo.
2
360
·
--
@Binance_Vietnam #BinanceP2PAnToan
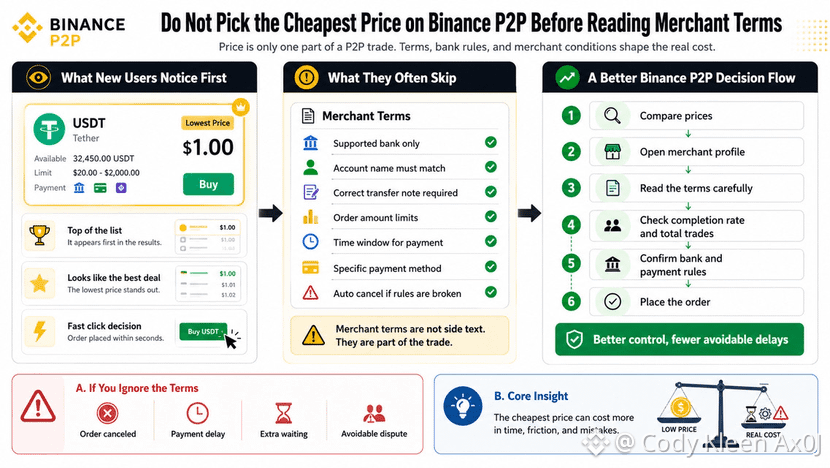
Una vez compré algo de USDT en Binance P2P para cargar mi monedero después del día de pago. Vi a un comerciante con el precio más barato y hice clic rápido. Solo dentro del pedido noté los términos: aceptaban un solo banco, exigían que el nombre de la cuenta coincidiera y cancelarían si la nota de la transferencia era incorrecta.
Esa escena no es rara. En Binance P2P, mucha gente no está eligiendo realmente a un comerciante; está eligiendo el número de arriba. Un precio barato crea la sensación de ser rápido y listo.
Esa psicología es fácil de entender en cripto. La pantalla está llena de precios, comisiones, porcentajes y diferenciales. Cuando todo parece una tabla de clasificación, los usuarios se sienten atraídos por la opción que parece más óptima.
Pero P2P no es solo cuestión de precio. Es una transacción entre personas reales, cuentas bancarias y reglas pequeñas que pueden dejar un pedido atascado. Los términos del comerciante no son texto secundario: son la capa más áspera del acuerdo.
La contradicción es que en cripto la gente suele hablar mucho sobre la custodia propia. Gestionar los activos uno mismo, revisar las carteras, aceptar la responsabilidad. Sin embargo, cuando el precio es más barato por unas pocas unidades, dejamos que el instinto de ahorrar decida en lugar de leer.
No niego que un buen precio tenga valor. Algunos comerciantes reputados tienen términos claros, procesan rápido y aun así ofrecen buenas tasas en Binance P2P. El problema aparece cuando tratamos el precio como si fuera toda la operación.
Para rebatirme: los términos largos no son una señal negativa. A veces los vendedores escriben con cuidado porque quieren evitar disputas. Lo que merece más sospecha es nuestra renuencia a leer.
En fintech, cuanto más fluida se vuelve la experiencia, más fácil es olvidar las partes ásperas que hay detrás. Binance P2P es igual: una interfaz limpia no significa que la fricción haya desaparecido. La próxima vez que aparezca el precio más barato, la mejor pregunta es dónde se está pagando el resto de esa “baratez”.
@Binance Vietnam #BinanceP2PAnToan
Una vez compré algo de USDT en Binance P2P para cargar mi monedero después del día de pago. Vi a un comerciante con el precio más barato y hice clic rápido. Solo dentro del pedido noté los términos: aceptaban un solo banco, exigían que el nombre de la cuenta coincidiera y cancelarían si la nota de la transferencia era incorrecta.
Esa escena no es rara. En Binance P2P, mucha gente no está eligiendo realmente a un comerciante; está eligiendo el número de arriba. Un precio barato crea la sensación de ser rápido y listo.
Esa psicología es fácil de entender en cripto. La pantalla está llena de precios, comisiones, porcentajes y diferenciales. Cuando todo parece una tabla de clasificación, los usuarios se sienten atraídos por la opción que parece más óptima.
Pero P2P no es solo cuestión de precio. Es una transacción entre personas reales, cuentas bancarias y reglas pequeñas que pueden dejar un pedido atascado. Los términos del comerciante no son texto secundario: son la capa más áspera del acuerdo.
La contradicción es que en cripto la gente suele hablar mucho sobre la custodia propia. Gestionar los activos uno mismo, revisar las carteras, aceptar la responsabilidad. Sin embargo, cuando el precio es más barato por unas pocas unidades, dejamos que el instinto de ahorrar decida en lugar de leer.
No niego que un buen precio tenga valor. Algunos comerciantes reputados tienen términos claros, procesan rápido y aun así ofrecen buenas tasas en Binance P2P. El problema aparece cuando tratamos el precio como si fuera toda la operación.
Para rebatirme: los términos largos no son una señal negativa. A veces los vendedores escriben con cuidado porque quieren evitar disputas. Lo que merece más sospecha es nuestra renuencia a leer.
En fintech, cuanto más fluida se vuelve la experiencia, más fácil es olvidar las partes ásperas que hay detrás. Binance P2P es igual: una interfaz limpia no significa que la fricción haya desaparecido. La próxima vez que aparezca el precio más barato, la mejor pregunta es dónde se está pagando el resto de esa “baratez”.
1
76
·
--
@Binance_Vietnam #BinanceP2PAnToan
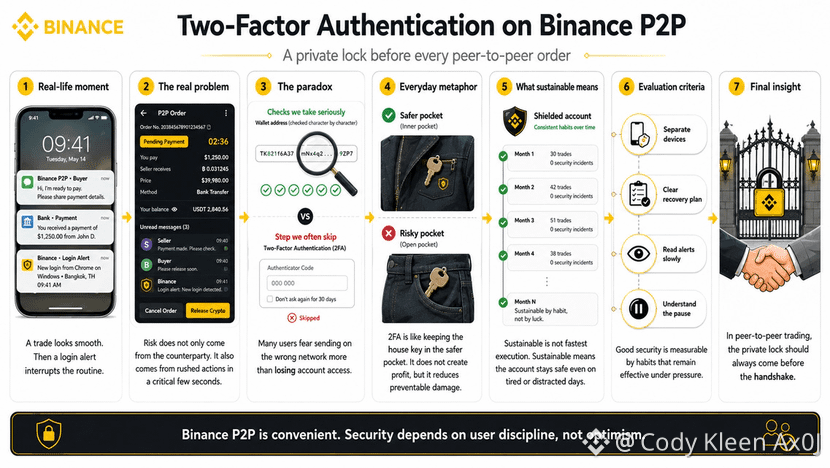
Una vez, intercambié una pequeña cantidad por Binance P2P para reunir dinero para algunos gastos del final de mes. El comprador me escribió rápido, el banco me notificó que el dinero había llegado y, entonces, mi teléfono mostró una alerta de inicio de sesión y me pidió autenticación de dos factores antes de poder continuar.
Ese momento se sintió muy ordinario. No había ningún actor malintencionado mostrando su cara; solo una cadena familiar de acciones, lo bastante conocida como para que la gente baje la guardia.
El problema con Binance P2P no es solo elegir el socio de trading adecuado. También tiene que ver con cómo protegemos la cuenta durante esos pocos segundos más tensos, cuando los mensajes, los saldos y la prisa se amontonan en una sola pantalla pequeña.
En las criptomonedas, mucha gente teme más elegir la red de transferencia equivocada que perder el acceso a la cuenta. Ahí es donde está la paradoja: revisamos cada carácter de la cartera, pero a veces tratamos la autenticación de dos factores como un paso extra.
Creo que esta capa de bloqueo es como guardar la llave de la casa en un bolsillo interior, no en un bolsillo abierto y suelto del pantalón. No nos hace más ricos, ni hace que el intercambio se vea mejor, pero hace que una pequeña colisión sea menos probable que se convierta en un mal día.
Con Binance P2P, ser sostenible no significa procesar muchas órdenes ni responder muy rápido. Ser sostenible significa que, después de meses comprando y vendiendo de persona a persona, la cuenta siga estando segura incluso un día en el que estemos cansados, distraídos o empujados por algunos mensajes.
Los criterios de evaluación no mienten en cuanto a una sensación de tranquilidad. El dispositivo que recibe el código debe ser distinto del dispositivo que se usa para operar; el plan de recuperación debe estar claro; las notificaciones extrañas deben leerse despacio; y el usuario debe entender por qué lo obligan a pausar un instante más.
No veo la autenticación de dos factores como el espíritu guardián de Binance P2P. Pero eliminarla y confiar en nuestra propia cautela es demasiado endeble, porque en el trading de persona a persona, un candado privado siempre llega antes de cada saludo.
@Binance Vietnam #BinanceP2PAnToan
Una vez, intercambié una pequeña cantidad por Binance P2P para reunir dinero para algunos gastos del final de mes. El comprador me escribió rápido, el banco me notificó que el dinero había llegado y, entonces, mi teléfono mostró una alerta de inicio de sesión y me pidió autenticación de dos factores antes de poder continuar.
Ese momento se sintió muy ordinario. No había ningún actor malintencionado mostrando su cara; solo una cadena familiar de acciones, lo bastante conocida como para que la gente baje la guardia.
El problema con Binance P2P no es solo elegir el socio de trading adecuado. También tiene que ver con cómo protegemos la cuenta durante esos pocos segundos más tensos, cuando los mensajes, los saldos y la prisa se amontonan en una sola pantalla pequeña.
En las criptomonedas, mucha gente teme más elegir la red de transferencia equivocada que perder el acceso a la cuenta. Ahí es donde está la paradoja: revisamos cada carácter de la cartera, pero a veces tratamos la autenticación de dos factores como un paso extra.
Creo que esta capa de bloqueo es como guardar la llave de la casa en un bolsillo interior, no en un bolsillo abierto y suelto del pantalón. No nos hace más ricos, ni hace que el intercambio se vea mejor, pero hace que una pequeña colisión sea menos probable que se convierta en un mal día.
Con Binance P2P, ser sostenible no significa procesar muchas órdenes ni responder muy rápido. Ser sostenible significa que, después de meses comprando y vendiendo de persona a persona, la cuenta siga estando segura incluso un día en el que estemos cansados, distraídos o empujados por algunos mensajes.
Los criterios de evaluación no mienten en cuanto a una sensación de tranquilidad. El dispositivo que recibe el código debe ser distinto del dispositivo que se usa para operar; el plan de recuperación debe estar claro; las notificaciones extrañas deben leerse despacio; y el usuario debe entender por qué lo obligan a pausar un instante más.
No veo la autenticación de dos factores como el espíritu guardián de Binance P2P. Pero eliminarla y confiar en nuestra propia cautela es demasiado endeble, porque en el trading de persona a persona, un candado privado siempre llega antes de cada saludo.
1
76
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinClears$85200
3,900 vistas
127 están debatiendo
Ya tenemos el movimiento, y $BTC está exactamente donde estábamos antes de que llegaran los datos. Así es la paciencia real para una operación.
Los datos llegaron mezclados, pero con algunos números importantes. El Empleo No Agrícola de ADP se ubicó en 90K frente a los 73K pronosticados, mientras que el Core PCE se situó en 0,2% frente al 0,3% esperado. El PIB final también fue más fuerte, con 2,2% frente al 1,5% pronosticado, mientras que el Gasto Personal llegó a 0,9% frente al 0,8% esperado. Al mismo tiempo, los Ingresos Personales estuvieron por debajo con 0,2% frente al 0,5% pronosticado.
El BTC inicialmente se disparó hasta 85.600 dólares y ahora está de vuelta en el punto donde tiene que estar. Aún sigo mirando los rangos más bajos: 82.759 y la liquidez de 80.000 dólares, porque la liquidez de arriba ya quedó hecha y concluida.
Tuvimos una sesión en vivo durante los datos y, durante esa sesión, vimos el mercado en 83.800 dólares, luego en 85.600 dólares y después de vuelta hacia 83.000, y aun así no entramos en una operación.
Eso es la paciencia.
No podemos forzar una entrada cuando el mercado no tiene una dirección clara. El mismo rango sigue siendo el foco y esperaremos a que el mercado nos dé la configuración.
Decidme, chicos, ¿cómo estuvo la sesión? ¿Y deberíamos tener más sesiones regulares con nuestros miembros respetados para que podamos tener conversaciones adecuadas sobre el mercado?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·23 me gusta
·9k vistas
AltcoinSeasonIndexHoldsAbove60For5Days
24,533 vistas
824 están debatiendo
USADPAdds90000JobsInSeptember
9,673 vistas
470 están debatiendo