
KuProfit
74 Publicaciones
KuProfit
Denunciar
Bloquear usuario
11 Siguiendo
27 Seguidores
113 Me gusta
Publicaciones
·
--
Ver traducción
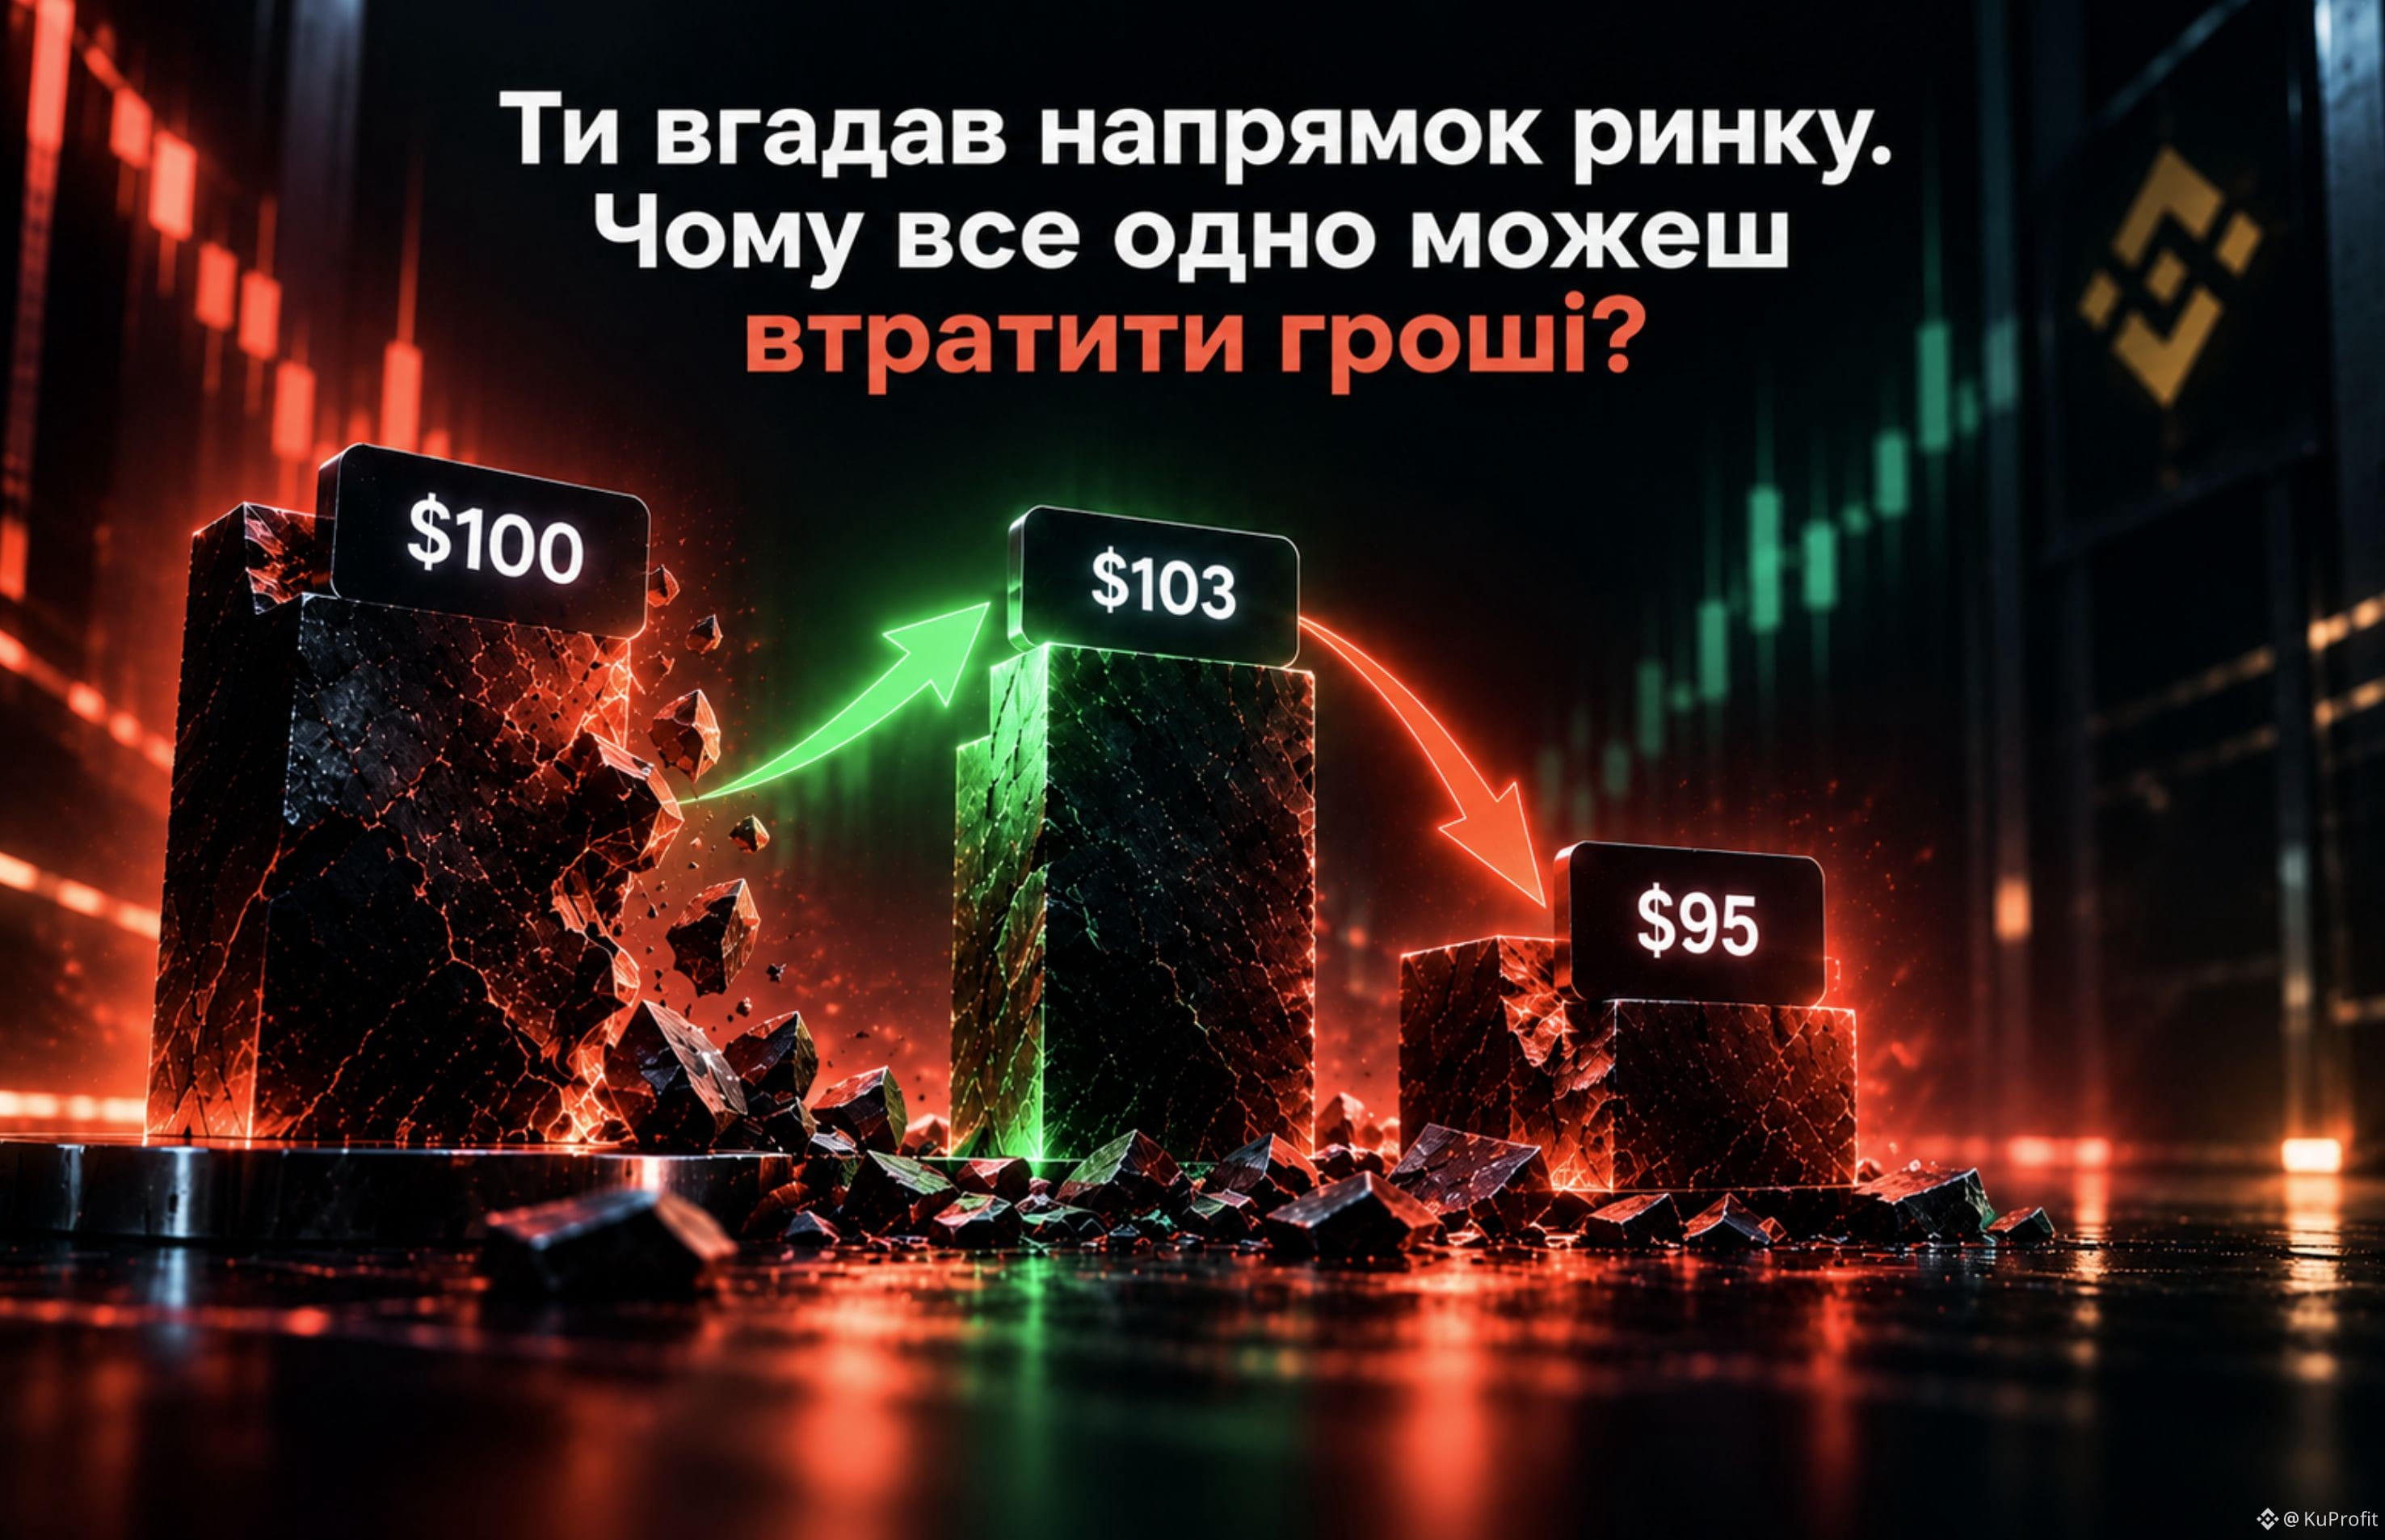
Ти вгадав напрямок ринку. Чому все одно можеш втратити гроші?
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
Ти вгадав напрямок ринку. Чому все одно можеш втратити гроші?
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
112
·
--
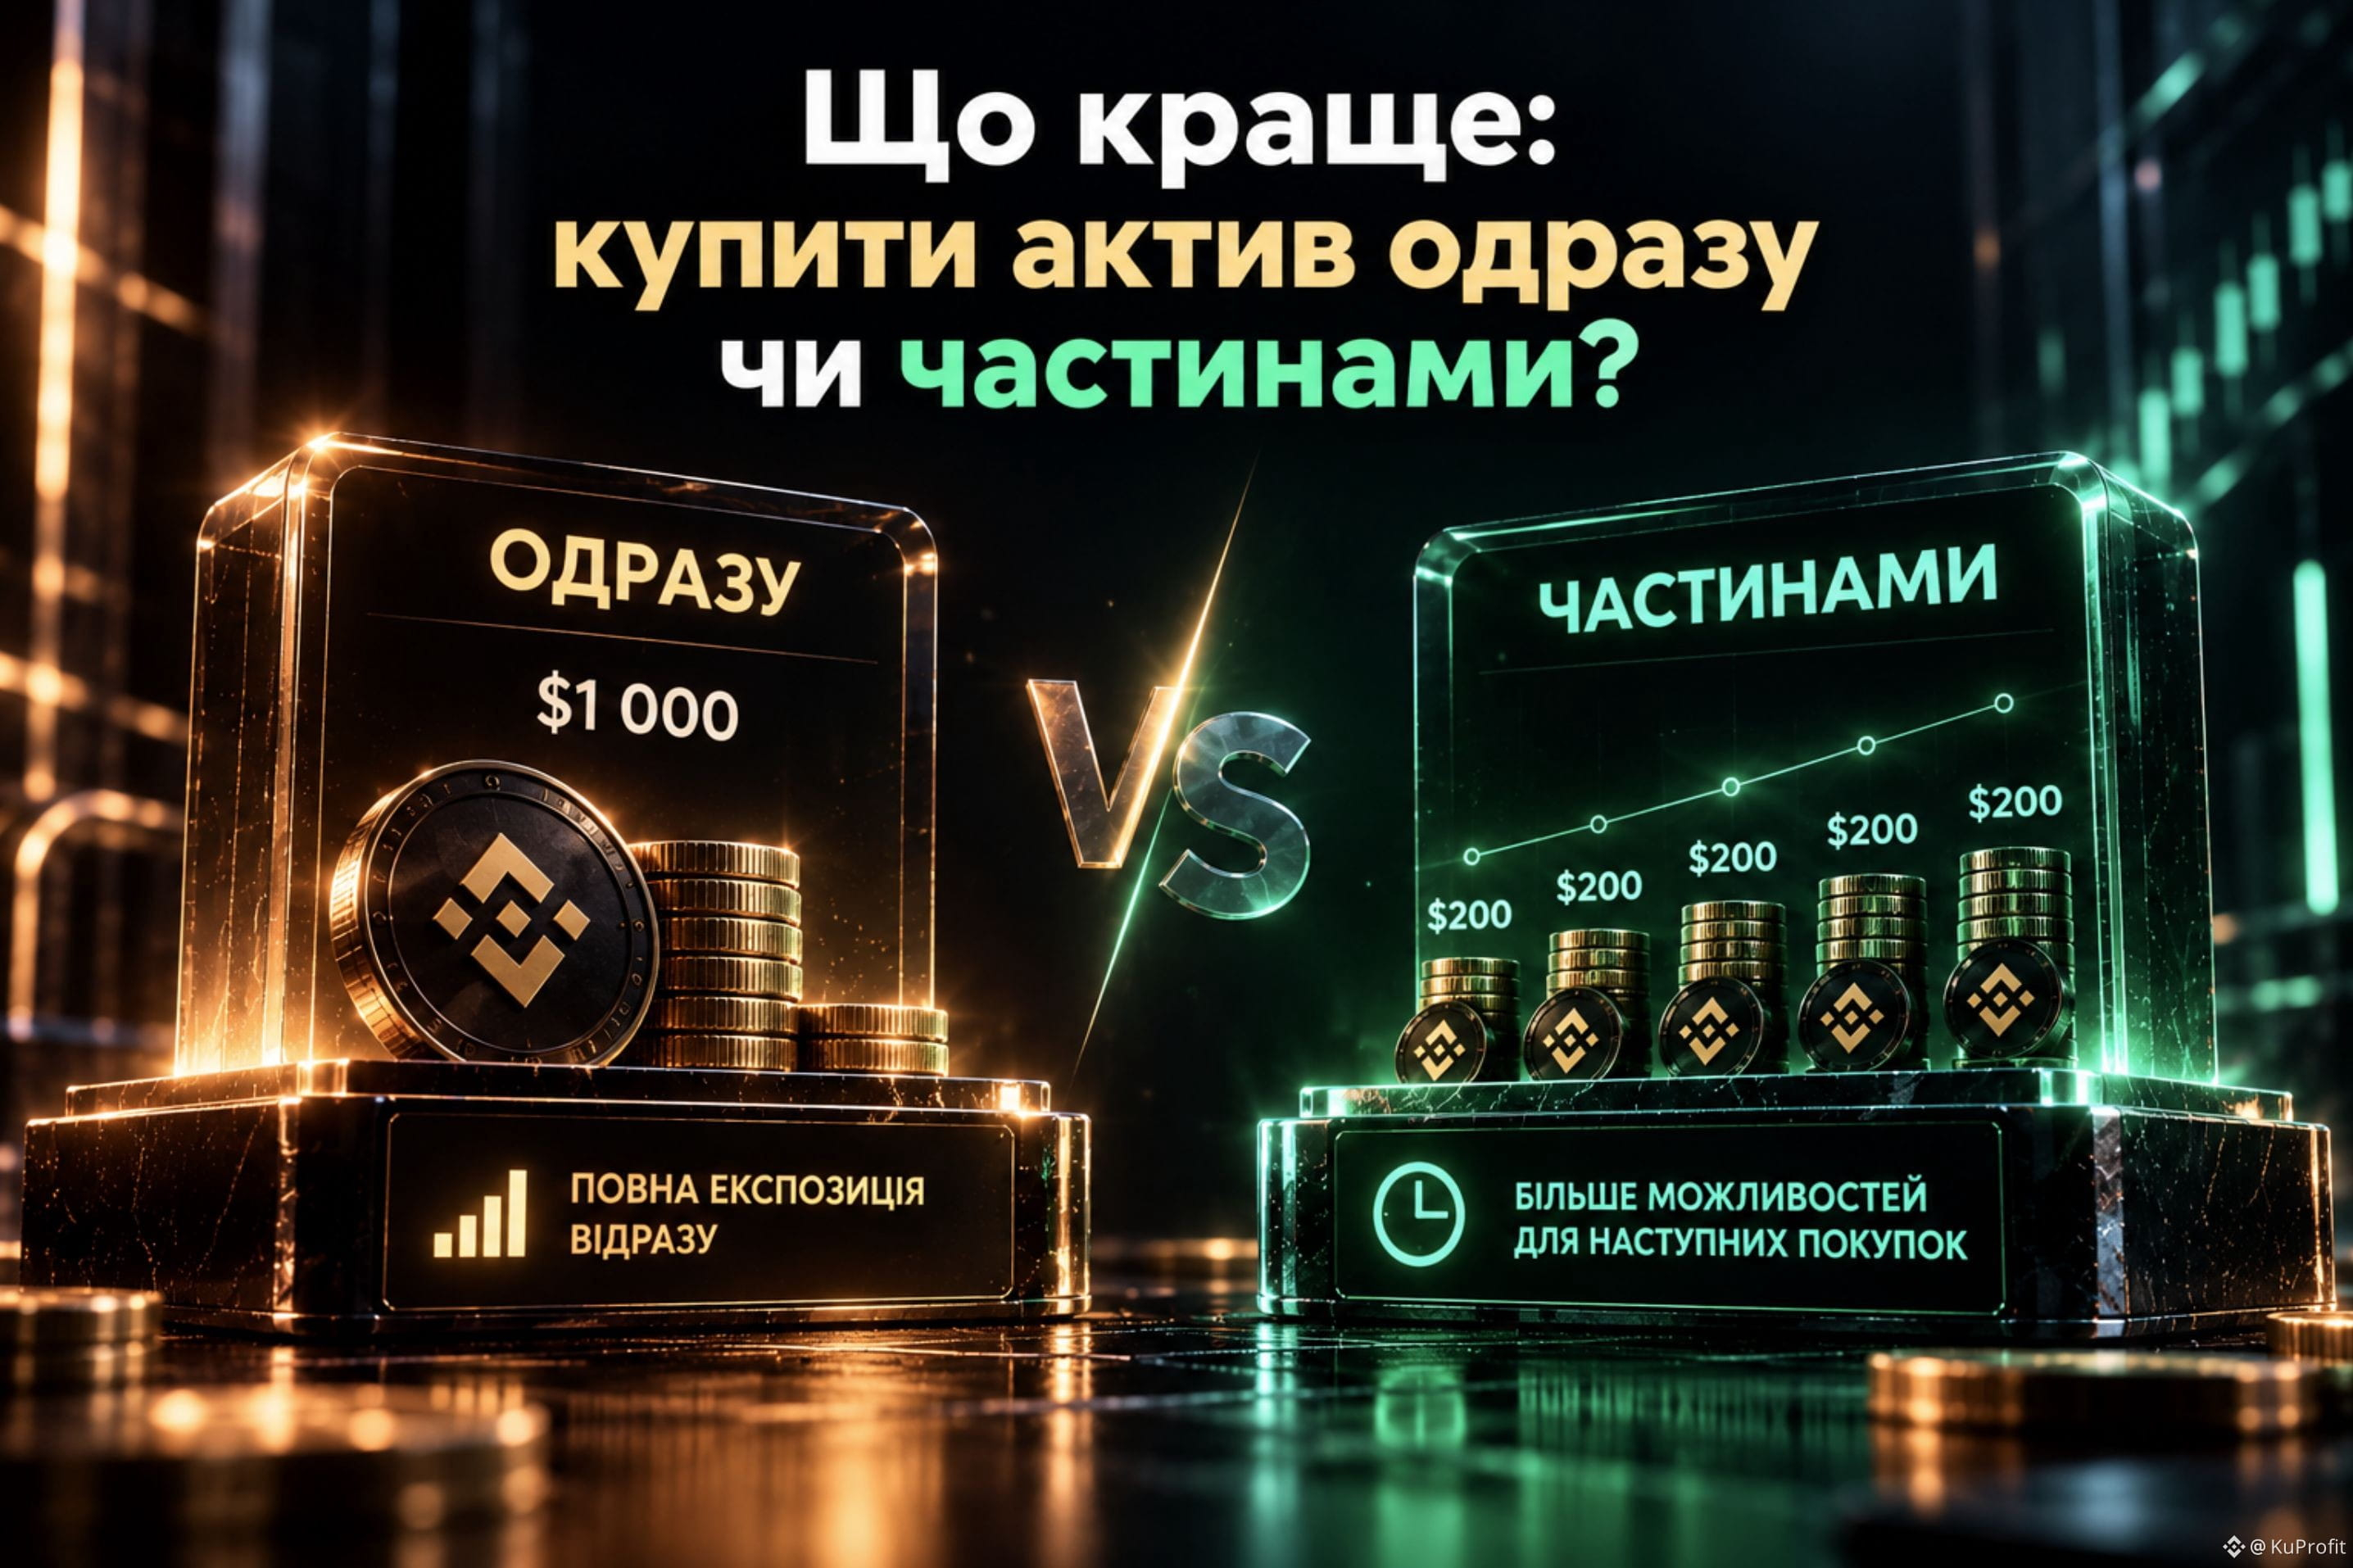
¿Qué es mejor: comprar un activo de una vez o dividir la compra en varias partes?
Tienes $1 000 y decidiste comprar un activo.
Hay dos opciones:
$1 000 de inmediato
o
$200 ahora + $200 más tarde + otros $200, etc.
📈 Si el activo empieza a crecer de inmediato, comprar toda la suma al inicio te da una exposición completa al movimiento.
📉 Si el precio baja, la compra distribuida deja una parte del capital para entradas posteriores a un precio más bajo.
Pero es importante:
dividir la compra no hace que la inversión sea automáticamente rentable.
Solo cambias la forma de entrar en la posición.
Toda la suma de una vez → más exposición ahora.
Por partes → menos exposición ahora, pero más capital para compras futuras.
Por eso la pregunta no es cuál método es siempre mejor.
La pregunta es otra:
¿Quieres obtener toda la exposición de inmediato o prefieres dejarte capital para los siguientes puntos de entrada?
Esa es la diferencia principal entre los dos enfoques.
#Trading #Investing
¿Qué es mejor: comprar un activo de una vez o dividir la compra en varias partes?
Tienes $1 000 y decidiste comprar un activo.
Hay dos opciones:
$1 000 de inmediato
o
$200 ahora + $200 más tarde + otros $200, etc.
📈 Si el activo empieza a crecer de inmediato, comprar toda la suma al inicio te da una exposición completa al movimiento.
📉 Si el precio baja, la compra distribuida deja una parte del capital para entradas posteriores a un precio más bajo.
Pero es importante:
dividir la compra no hace que la inversión sea automáticamente rentable.
Solo cambias la forma de entrar en la posición.
Toda la suma de una vez → más exposición ahora.
Por partes → menos exposición ahora, pero más capital para compras futuras.
Por eso la pregunta no es cuál método es siempre mejor.
La pregunta es otra:
¿Quieres obtener toda la exposición de inmediato o prefieres dejarte capital para los siguientes puntos de entrada?
Esa es la diferencia principal entre los dos enfoques.
#Trading #Investing
Tienes $1 000 y decidiste comprar un activo.
Hay dos opciones:
$1 000 de inmediato
o
$200 ahora + $200 más tarde + otros $200, etc.
📈 Si el activo empieza a crecer de inmediato, comprar toda la suma al inicio te da una exposición completa al movimiento.
📉 Si el precio baja, la compra distribuida deja una parte del capital para entradas posteriores a un precio más bajo.
Pero es importante:
dividir la compra no hace que la inversión sea automáticamente rentable.
Solo cambias la forma de entrar en la posición.
Toda la suma de una vez → más exposición ahora.
Por partes → menos exposición ahora, pero más capital para compras futuras.
Por eso la pregunta no es cuál método es siempre mejor.
La pregunta es otra:
¿Quieres obtener toda la exposición de inmediato o prefieres dejarte capital para los siguientes puntos de entrada?
Esa es la diferencia principal entre los dos enfoques.
#Trading #Investing
195
·
--
Si una acción cae un 20%, ¿cuánto necesita subir para volver a su nivel anterior?
A primera vista, la respuesta sería 20%.
Pero no.
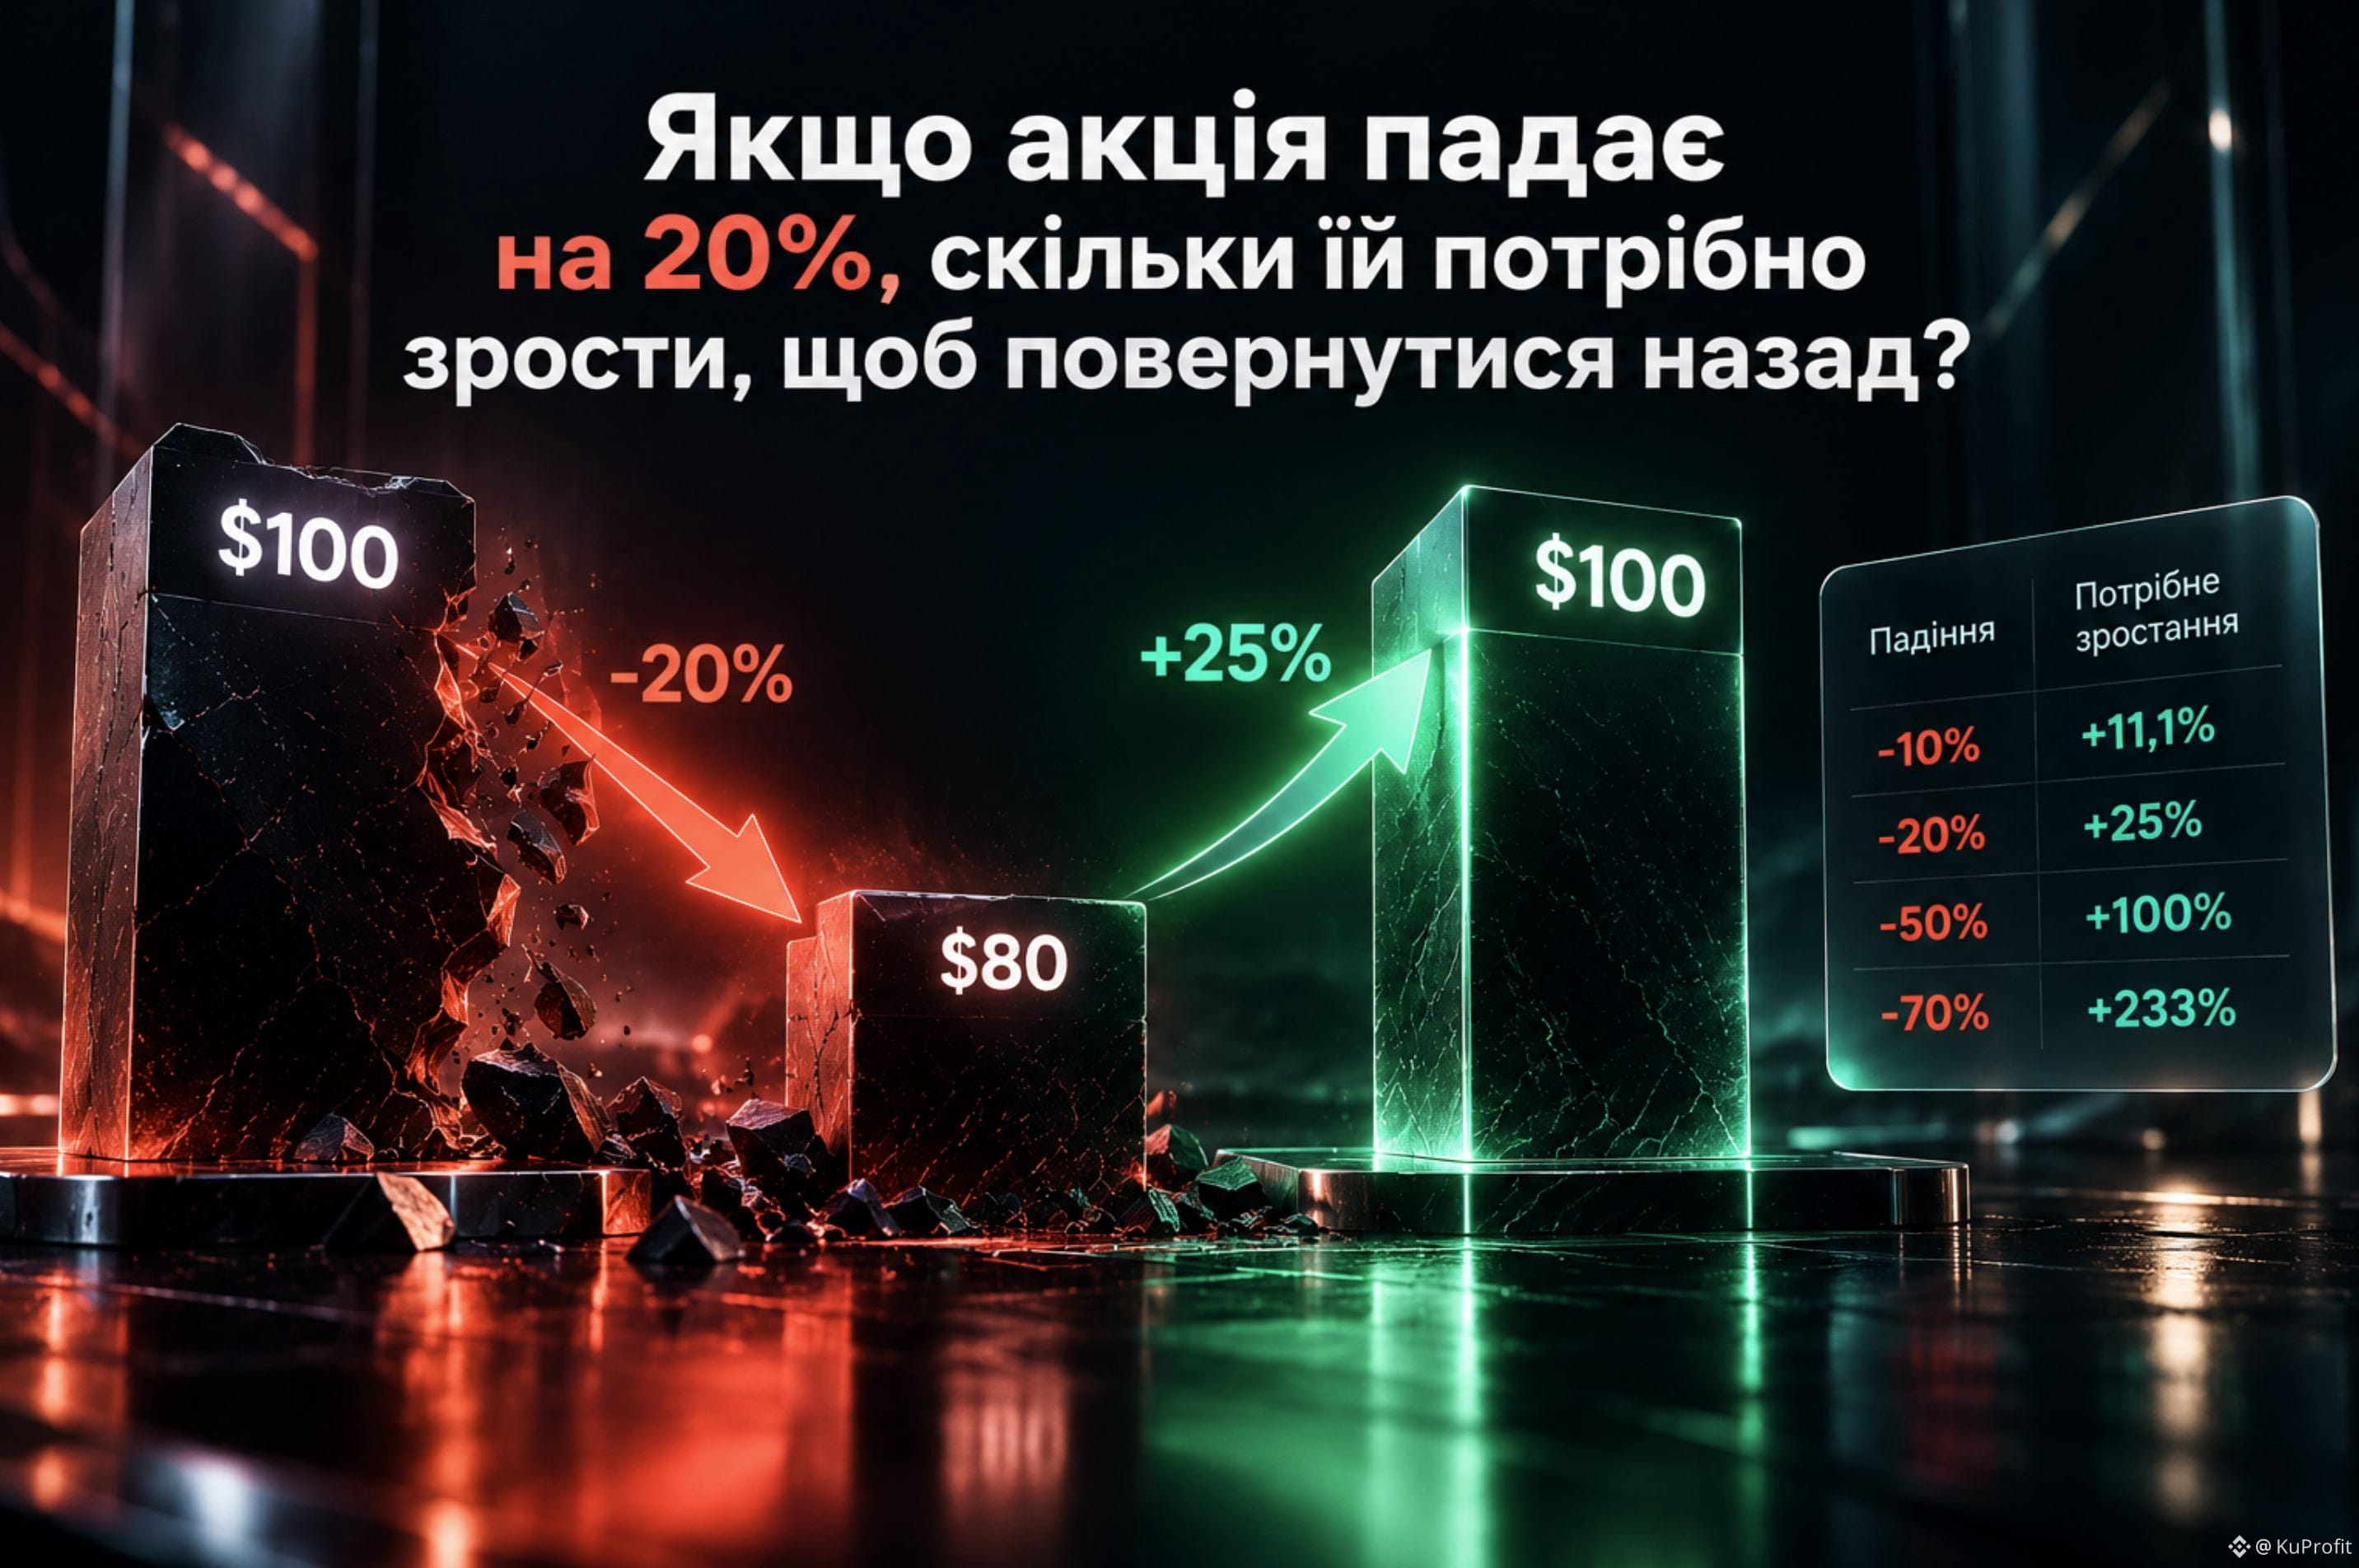
Supongamos que la acción costaba $100.
Cayó un 20% → quedó en $80.
Para pasar de $80 a $100, necesita un aumento ya del 25%.
O sea:
$100 → -20% → $80 → +25% → $100
¿Por qué?
Porque el porcentaje se calcula sobre el nuevo valor, que es menor.
Y cuanto más fuerte cae el activo, más aumento se necesita para recuperarse:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Por eso, una caída del 50% no es un escenario que se pueda corregir con un simple aumento del 50%.
En mi opinión, esto es una de las cosas más importantes que hay que recordar al evaluar el riesgo:
los porcentajes hacia abajo y hacia arriba no son simétricos.
#Trading #Investing
Si una acción cae un 20%, ¿cuánto necesita subir para volver a su nivel anterior?
A primera vista, la respuesta sería 20%.
Pero no.
Supongamos que la acción costaba $100.
Cayó un 20% → quedó en $80.
Para pasar de $80 a $100, necesita un aumento ya del 25%.
O sea:
$100 → -20% → $80 → +25% → $100
¿Por qué?
Porque el porcentaje se calcula sobre el nuevo valor, que es menor.
Y cuanto más fuerte cae el activo, más aumento se necesita para recuperarse:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Por eso, una caída del 50% no es un escenario que se pueda corregir con un simple aumento del 50%.
En mi opinión, esto es una de las cosas más importantes que hay que recordar al evaluar el riesgo:
los porcentajes hacia abajo y hacia arriba no son simétricos.
#Trading #Investing
A primera vista, la respuesta sería 20%.
Pero no.
Supongamos que la acción costaba $100.
Cayó un 20% → quedó en $80.
Para pasar de $80 a $100, necesita un aumento ya del 25%.
O sea:
$100 → -20% → $80 → +25% → $100
¿Por qué?
Porque el porcentaje se calcula sobre el nuevo valor, que es menor.
Y cuanto más fuerte cae el activo, más aumento se necesita para recuperarse:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Por eso, una caída del 50% no es un escenario que se pueda corregir con un simple aumento del 50%.
En mi opinión, esto es una de las cosas más importantes que hay que recordar al evaluar el riesgo:
los porcentajes hacia abajo y hacia arriba no son simétricos.
#Trading #Investing
84
·
--
¿La compra periódica de acciones es realmente «comprar más barato»?
Binance recientemente agregó Stock Recurring Buy: una función que permite comprar automáticamente acciones y ETF seleccionados siguiendo un cronograma.
A primera vista, todo es sencillo:
eliges un activo → defines un calendario → el sistema lo compra automáticamente.
Pero hay un detalle que es fácil pasar por alto.
Binance advierte: el precio durante cada ejecución automática puede diferir del precio en el momento en que se crea el plan.
Es decir, si hoy configuro la compra de AAPL por $100 cada lunes, esto no significa que el próximo lunes la compraré al precio de hoy.
La compraré por el importe programado, pero al precio de mercado en el momento de la ejecución.
Y aquí para mí está la diferencia interesante entre:
«invierto de forma periódica»
y
«compro de forma periódica a un precio favorable».
La primera Recurring Buy realmente puede automatizarse.
La segunda — nadie la garantiza.
La orden se ejecuta automáticamente sin confirmación adicional, por lo que el precio hasta la siguiente compra puede cambiar.
Por eso yo no veo Recurring Buy como una forma de acertar el precio correcto, sino como una forma de no tener que decidir cada vez:
«¿Comprarlo ahora o esperar?»
La automatización elimina parte de las acciones manuales.
Pero no elimina el riesgo de mercado.
#TradFi
¿La compra periódica de acciones es realmente «comprar más barato»?
Binance recientemente agregó Stock Recurring Buy: una función que permite comprar automáticamente acciones y ETF seleccionados siguiendo un cronograma.
A primera vista, todo es sencillo:
eliges un activo → defines un calendario → el sistema lo compra automáticamente.
Pero hay un detalle que es fácil pasar por alto.
Binance advierte: el precio durante cada ejecución automática puede diferir del precio en el momento en que se crea el plan.
Es decir, si hoy configuro la compra de AAPL por $100 cada lunes, esto no significa que el próximo lunes la compraré al precio de hoy.
La compraré por el importe programado, pero al precio de mercado en el momento de la ejecución.
Y aquí para mí está la diferencia interesante entre:
«invierto de forma periódica»
y
«compro de forma periódica a un precio favorable».
La primera Recurring Buy realmente puede automatizarse.
La segunda — nadie la garantiza.
La orden se ejecuta automáticamente sin confirmación adicional, por lo que el precio hasta la siguiente compra puede cambiar.
Por eso yo no veo Recurring Buy como una forma de acertar el precio correcto, sino como una forma de no tener que decidir cada vez:
«¿Comprarlo ahora o esperar?»
La automatización elimina parte de las acciones manuales.
Pero no elimina el riesgo de mercado.
#TradFi
Binance recientemente agregó Stock Recurring Buy: una función que permite comprar automáticamente acciones y ETF seleccionados siguiendo un cronograma.
A primera vista, todo es sencillo:
eliges un activo → defines un calendario → el sistema lo compra automáticamente.
Pero hay un detalle que es fácil pasar por alto.
Binance advierte: el precio durante cada ejecución automática puede diferir del precio en el momento en que se crea el plan.
Es decir, si hoy configuro la compra de AAPL por $100 cada lunes, esto no significa que el próximo lunes la compraré al precio de hoy.
La compraré por el importe programado, pero al precio de mercado en el momento de la ejecución.
Y aquí para mí está la diferencia interesante entre:
«invierto de forma periódica»
y
«compro de forma periódica a un precio favorable».
La primera Recurring Buy realmente puede automatizarse.
La segunda — nadie la garantiza.
La orden se ejecuta automáticamente sin confirmación adicional, por lo que el precio hasta la siguiente compra puede cambiar.
Por eso yo no veo Recurring Buy como una forma de acertar el precio correcto, sino como una forma de no tener que decidir cada vez:
«¿Comprarlo ahora o esperar?»
La automatización elimina parte de las acciones manuales.
Pero no elimina el riesgo de mercado.
#TradFi

1
312
·
--
¿Por qué dos contratos con la misma acción subyacente pueden tener una mecánica de precio diferente?
Me fijé en un detalle en los Perpetuals de TradFi.
Binance ofrece contratos en formatos USDT-Priced y Quanto.
A primera vista, si el activo subyacente es el mismo, la diferencia es solo el nombre.
Pero la mecánica es diferente.
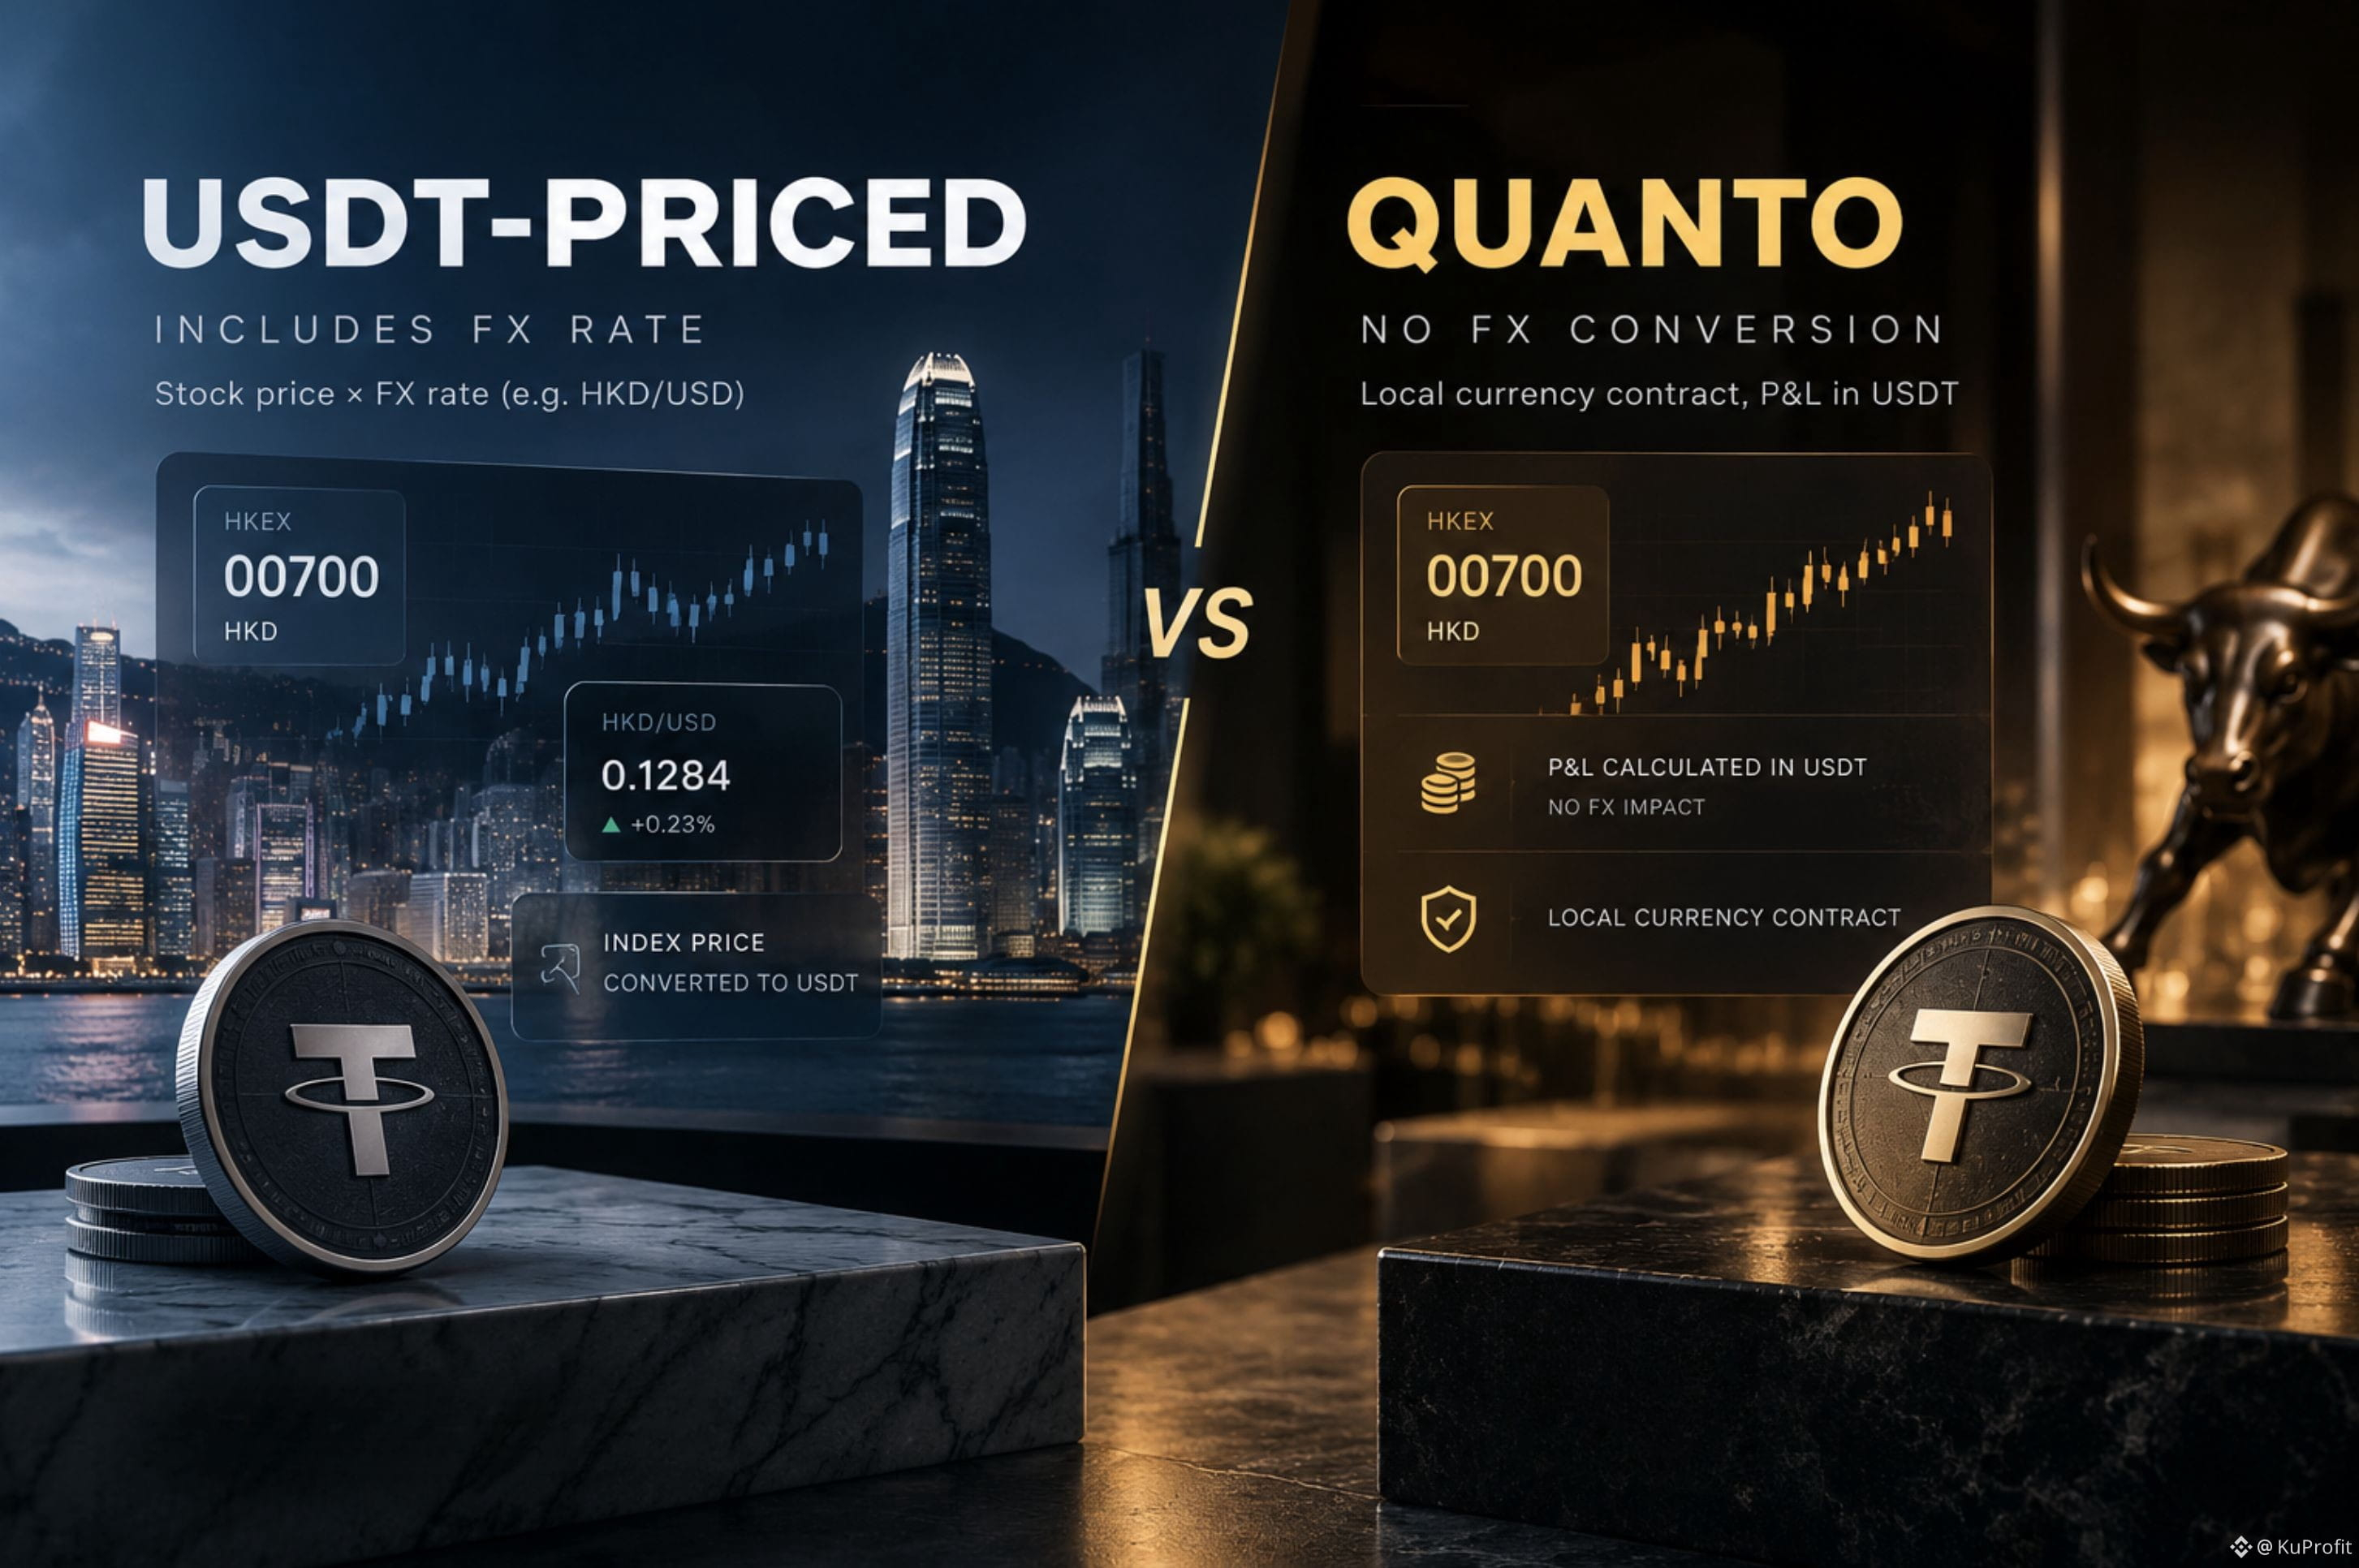
En el contrato USDT-Priced, el precio del índice se forma a partir del precio de la acción en su bolsa principal, teniendo en cuenta el tipo de cambio.
Para una acción de Hong Kong, esto significa: precio en HKEX + tipo de cambio HKD/USD.
En Quanto, el enfoque es distinto: el contrato está denominado en la moneda local, pero el margen y la P&L se calculan en USDT sin conversión usando el tipo de cambio FX.
Y aquí aparece una diferencia interesante.
Si la acción no cambia, pero el HKD/USD se mueve, el resultado para el contrato USDT-Priced puede diferir del de Quanto.
Es decir, dos contratos pueden seguir el mismo underlying, pero tener una sensibilidad distinta al factor de divisa.
Para mí, este es un buen ejemplo de por qué, al elegir un derivado, no basta con mirar solo el activo subyacente.
Hay que ver cómo se forma el precio y cómo se calcula la P&L.
A veces, una parte importante del riesgo no está en el activo en sí, sino en la mecánica del contrato.
#TradFi
¿Por qué dos contratos con la misma acción subyacente pueden tener una mecánica de precio diferente?
Me fijé en un detalle en los Perpetuals de TradFi.
Binance ofrece contratos en formatos USDT-Priced y Quanto.
A primera vista, si el activo subyacente es el mismo, la diferencia es solo el nombre.
Pero la mecánica es diferente.
En el contrato USDT-Priced, el precio del índice se forma a partir del precio de la acción en su bolsa principal, teniendo en cuenta el tipo de cambio.
Para una acción de Hong Kong, esto significa: precio en HKEX + tipo de cambio HKD/USD.
En Quanto, el enfoque es distinto: el contrato está denominado en la moneda local, pero el margen y la P&L se calculan en USDT sin conversión usando el tipo de cambio FX.
Y aquí aparece una diferencia interesante.
Si la acción no cambia, pero el HKD/USD se mueve, el resultado para el contrato USDT-Priced puede diferir del de Quanto.
Es decir, dos contratos pueden seguir el mismo underlying, pero tener una sensibilidad distinta al factor de divisa.
Para mí, este es un buen ejemplo de por qué, al elegir un derivado, no basta con mirar solo el activo subyacente.
Hay que ver cómo se forma el precio y cómo se calcula la P&L.
A veces, una parte importante del riesgo no está en el activo en sí, sino en la mecánica del contrato.
#TradFi
Me fijé en un detalle en los Perpetuals de TradFi.
Binance ofrece contratos en formatos USDT-Priced y Quanto.
A primera vista, si el activo subyacente es el mismo, la diferencia es solo el nombre.
Pero la mecánica es diferente.
En el contrato USDT-Priced, el precio del índice se forma a partir del precio de la acción en su bolsa principal, teniendo en cuenta el tipo de cambio.
Para una acción de Hong Kong, esto significa: precio en HKEX + tipo de cambio HKD/USD.
En Quanto, el enfoque es distinto: el contrato está denominado en la moneda local, pero el margen y la P&L se calculan en USDT sin conversión usando el tipo de cambio FX.
Y aquí aparece una diferencia interesante.
Si la acción no cambia, pero el HKD/USD se mueve, el resultado para el contrato USDT-Priced puede diferir del de Quanto.
Es decir, dos contratos pueden seguir el mismo underlying, pero tener una sensibilidad distinta al factor de divisa.
Para mí, este es un buen ejemplo de por qué, al elegir un derivado, no basta con mirar solo el activo subyacente.
Hay que ver cómo se forma el precio y cómo se calcula la P&L.
A veces, una parte importante del riesgo no está en el activo en sí, sino en la mecánica del contrato.
#TradFi
69
·
--
Si los Stock Perpetuals se negocian 24/7, ¿por qué las Stock Options—solo en horas regulares?
Estoy acostumbrado a ver que, en Binance, los activos tradicionales aparecen ya en un modelo de trading completamente distinto.
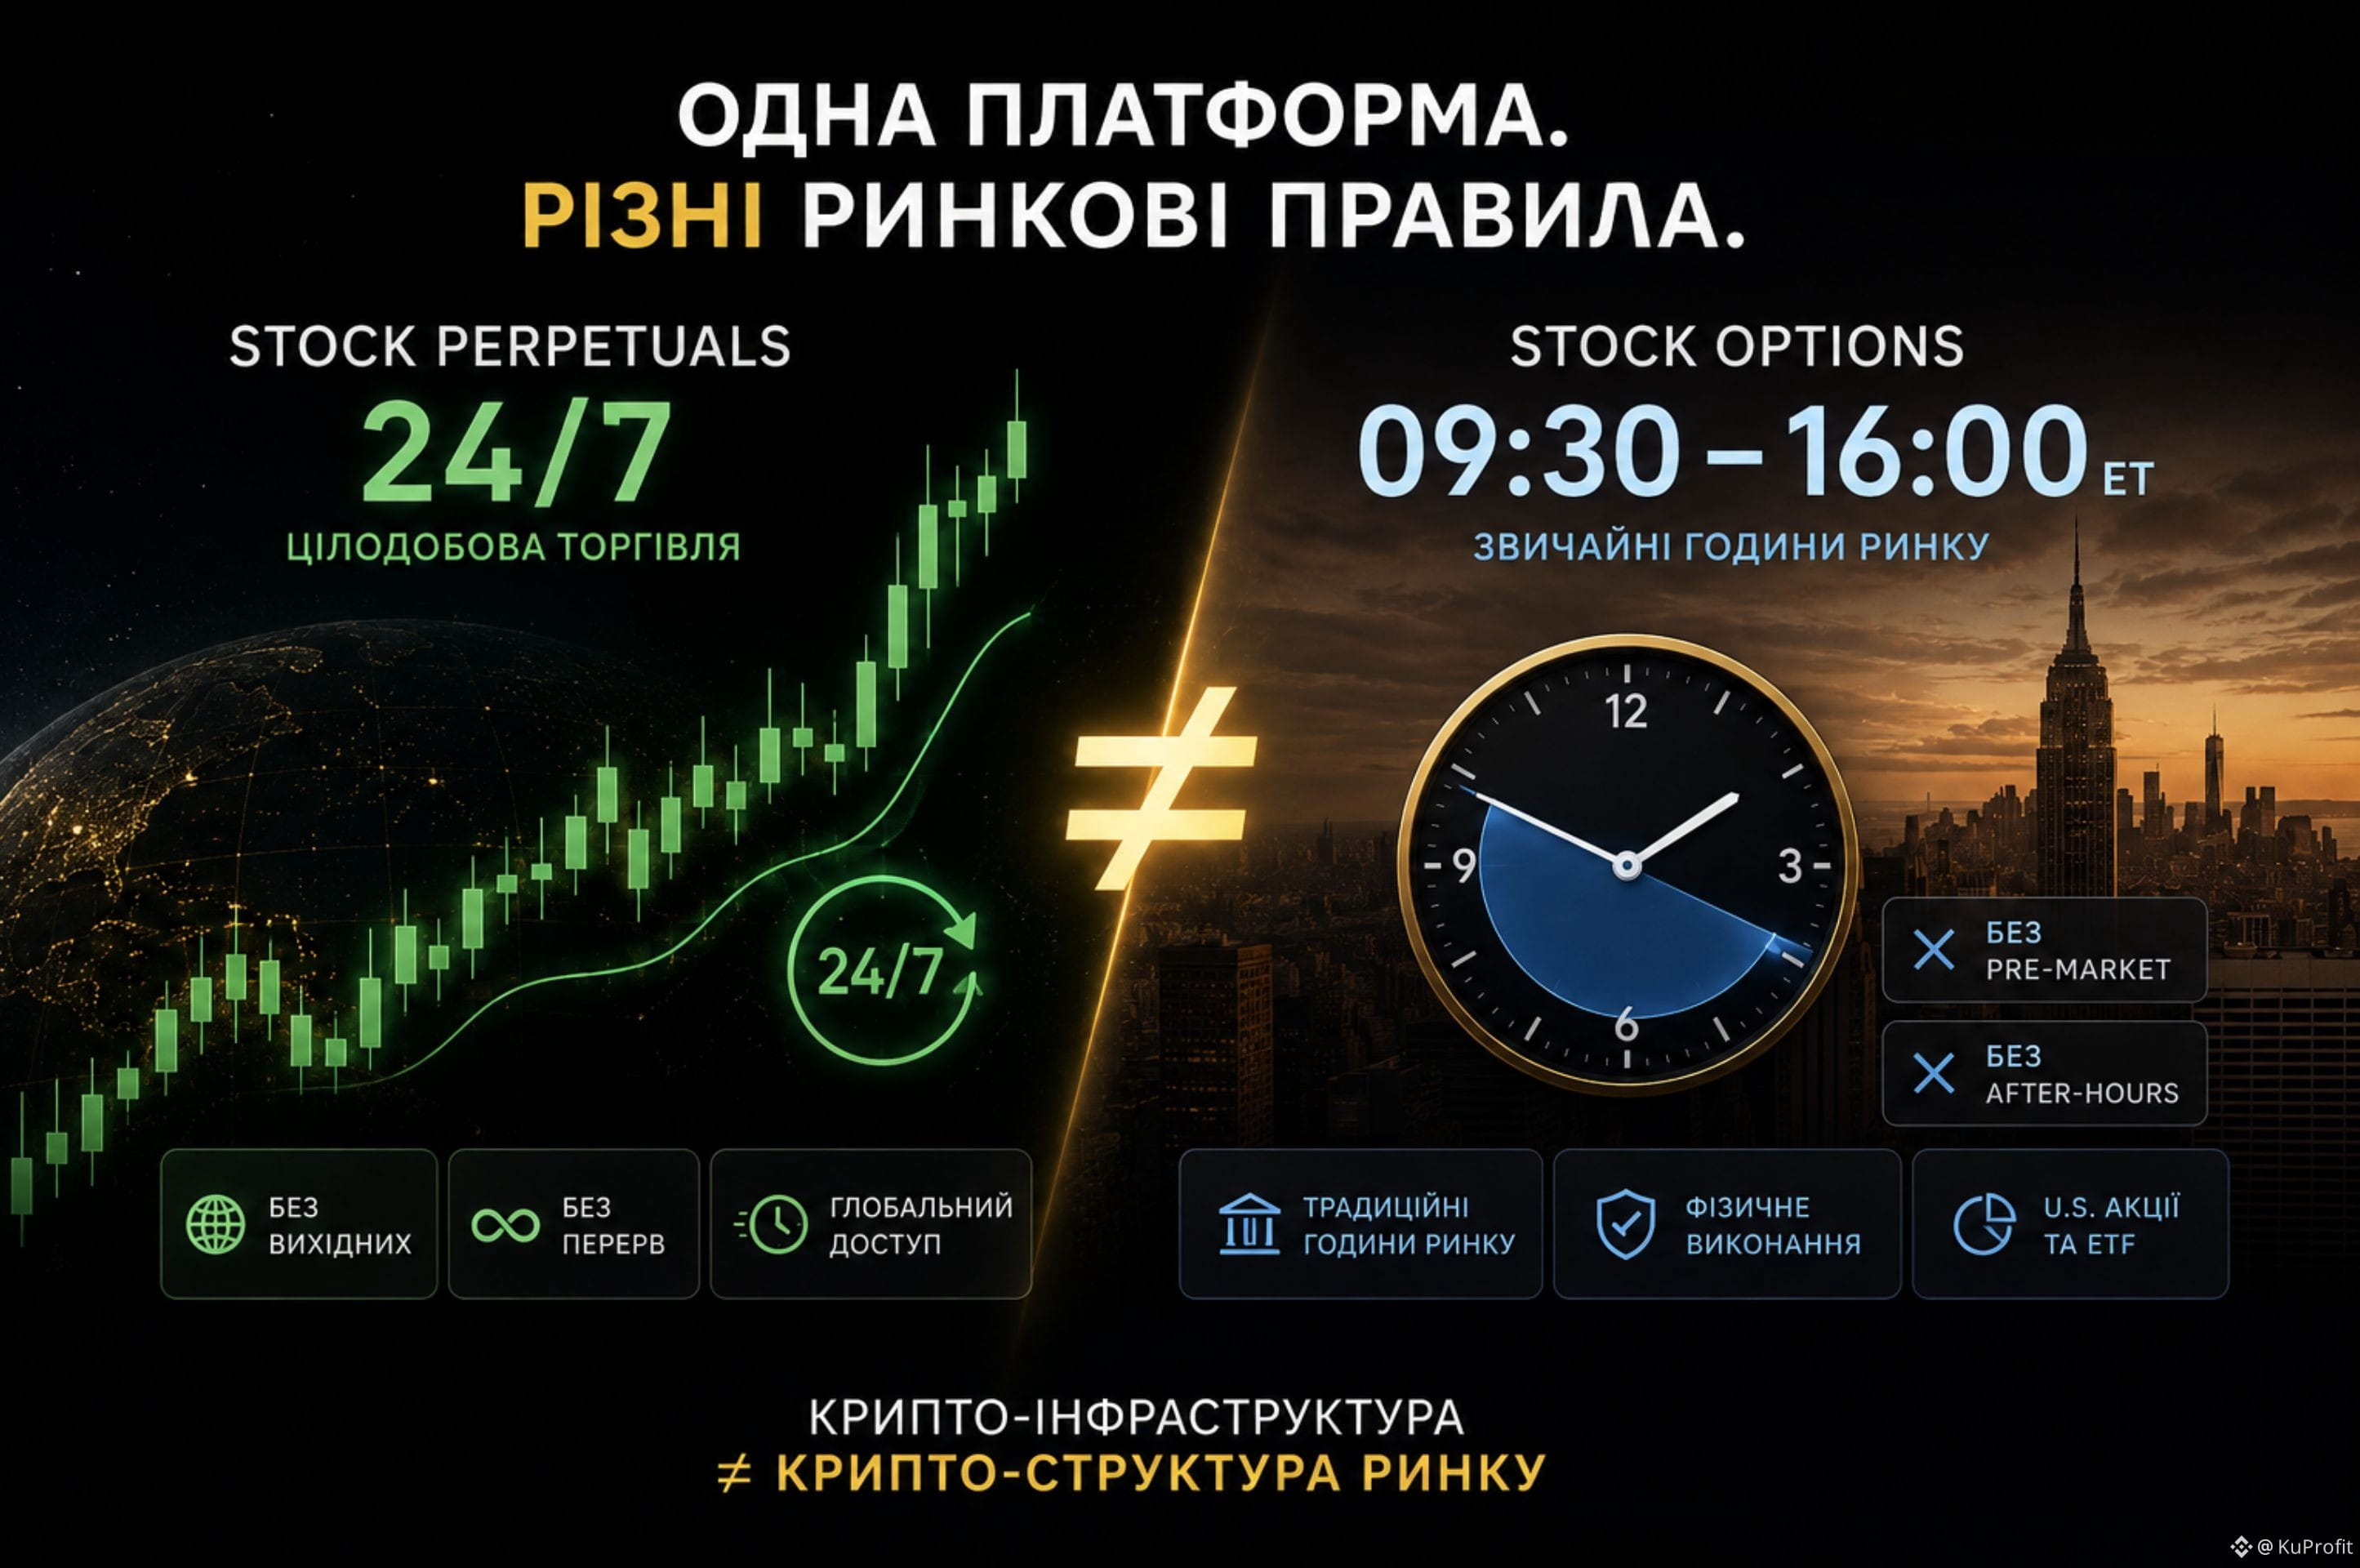
Por ejemplo, los Stock Perpetuals se negocian 24/7.
Por eso me dio curiosidad qué pasa con las Stock Options.
Binance lanza opciones sobre acciones y ETFs estadounidenses, pero no cambian a un régimen de 24 horas. Para la mayoría de estas opciones, la negociación ocurre en el horario regular del mercado estadounidense, sin pre-market ni after-hours.
Si dos instrumentos TradFi están disponibles en una misma plataforma, ¿por qué uno puede negociarse 24/7 y el otro sigue atado a las horas del mercado tradicional?
Para mí, es un buen ejemplo de que la infraestructura cripto ≠ la estructura del mercado cripto.
Trasladar un instrumento financiero a un nuevo entorno no implica automáticamente cambiar todas las reglas de su funcionamiento.
La lógica del propio instrumento financiero puede seguir siendo parcialmente tradicional.
Así que ahora me interesa mirar el desarrollo de TradFi en Binance de forma un poco diferente:
¿qué exactamente cambia cuando los instrumentos financieros tradicionales pasan a un entorno crypto-native—y qué sigue atado al viejo modelo de mercado?
#TradFi #StockOptions
Si los Stock Perpetuals se negocian 24/7, ¿por qué las Stock Options—solo en horas regulares?
Estoy acostumbrado a ver que, en Binance, los activos tradicionales aparecen ya en un modelo de trading completamente distinto.
Por ejemplo, los Stock Perpetuals se negocian 24/7.
Por eso me dio curiosidad qué pasa con las Stock Options.
Binance lanza opciones sobre acciones y ETFs estadounidenses, pero no cambian a un régimen de 24 horas. Para la mayoría de estas opciones, la negociación ocurre en el horario regular del mercado estadounidense, sin pre-market ni after-hours.
Si dos instrumentos TradFi están disponibles en una misma plataforma, ¿por qué uno puede negociarse 24/7 y el otro sigue atado a las horas del mercado tradicional?
Para mí, es un buen ejemplo de que la infraestructura cripto ≠ la estructura del mercado cripto.
Trasladar un instrumento financiero a un nuevo entorno no implica automáticamente cambiar todas las reglas de su funcionamiento.
La lógica del propio instrumento financiero puede seguir siendo parcialmente tradicional.
Así que ahora me interesa mirar el desarrollo de TradFi en Binance de forma un poco diferente:
¿qué exactamente cambia cuando los instrumentos financieros tradicionales pasan a un entorno crypto-native—y qué sigue atado al viejo modelo de mercado?
#TradFi #StockOptions
Estoy acostumbrado a ver que, en Binance, los activos tradicionales aparecen ya en un modelo de trading completamente distinto.
Por ejemplo, los Stock Perpetuals se negocian 24/7.
Por eso me dio curiosidad qué pasa con las Stock Options.
Binance lanza opciones sobre acciones y ETFs estadounidenses, pero no cambian a un régimen de 24 horas. Para la mayoría de estas opciones, la negociación ocurre en el horario regular del mercado estadounidense, sin pre-market ni after-hours.
Si dos instrumentos TradFi están disponibles en una misma plataforma, ¿por qué uno puede negociarse 24/7 y el otro sigue atado a las horas del mercado tradicional?
Para mí, es un buen ejemplo de que la infraestructura cripto ≠ la estructura del mercado cripto.
Trasladar un instrumento financiero a un nuevo entorno no implica automáticamente cambiar todas las reglas de su funcionamiento.
La lógica del propio instrumento financiero puede seguir siendo parcialmente tradicional.
Así que ahora me interesa mirar el desarrollo de TradFi en Binance de forma un poco diferente:
¿qué exactamente cambia cuando los instrumentos financieros tradicionales pasan a un entorno crypto-native—y qué sigue atado al viejo modelo de mercado?
#TradFi #StockOptions
127
·
--
Una penalización normalmente suena como el costo de un fallo.
Pero si parte de ese costo va al actor que resuelve la posición, ¿realmente es solo una penalización?
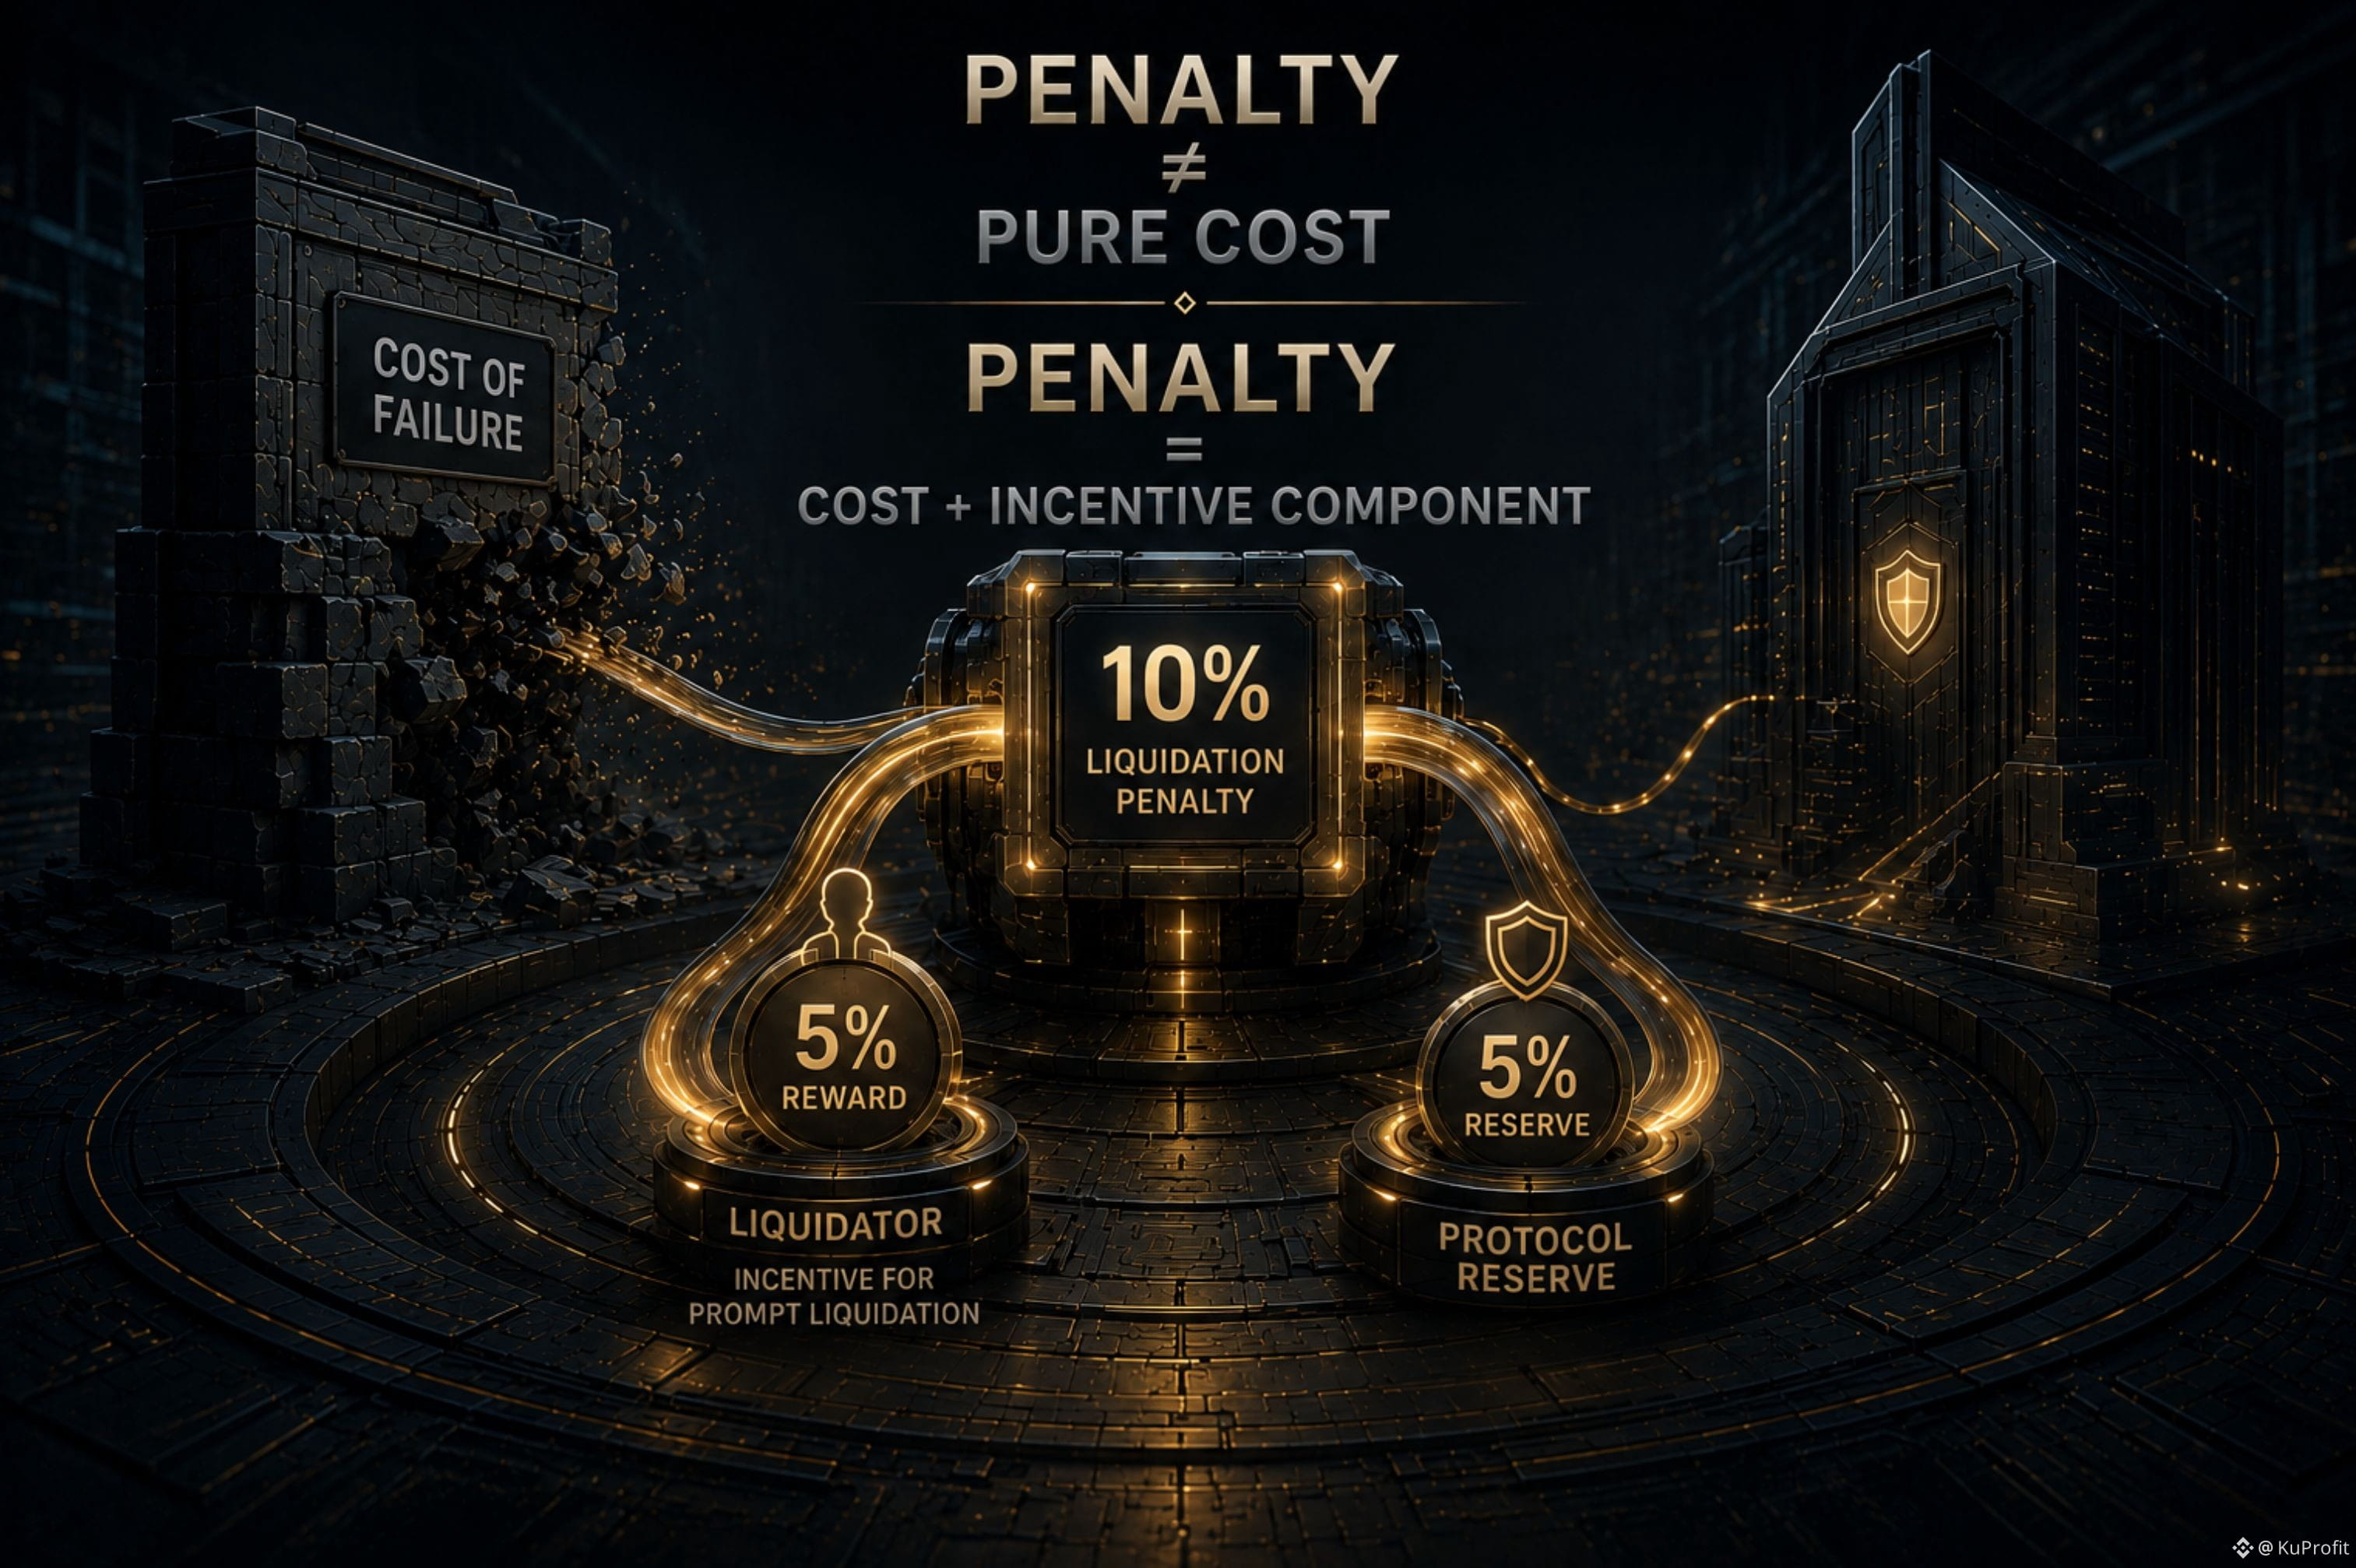
En TermMax, la liquidación aplica una penalización del 10% basada en el valor de la deuda liquidada. Esa penalización se cobra contra la garantía del prestatario.
Pero a dónde va es la parte más interesante.
El 5% se asigna al liquidador como recompensa.
El 5% va a la reserva del protocolo.
TermMax describe la recompensa del liquidador como un incentivo para la liquidación oportuna.
Así que la penalización está haciendo más que simplemente asignar un costo a una posición fallida.
Parte de ella crea un incentivo económico para el actor que realiza la liquidación.
Eso cambia el modelo mental:
la penalización por liquidación ≠ un costo puramente punitivo.
También forma parte de la arquitectura de incentivos detrás de la liquidación.
Así que, al observar una penalización por liquidación, quizá la mejor pregunta no sea solo cuánto cuesta.
Es:
A quién incentiva ese costo — y qué papel desempeña en el proceso de liquidación?
#termmax @termmax
Una penalización normalmente suena como el costo de un fallo.
Pero si parte de ese costo va al actor que resuelve la posición, ¿realmente es solo una penalización?
En TermMax, la liquidación aplica una penalización del 10% basada en el valor de la deuda liquidada. Esa penalización se cobra contra la garantía del prestatario.
Pero a dónde va es la parte más interesante.
El 5% se asigna al liquidador como recompensa.
El 5% va a la reserva del protocolo.
TermMax describe la recompensa del liquidador como un incentivo para la liquidación oportuna.
Así que la penalización está haciendo más que simplemente asignar un costo a una posición fallida.
Parte de ella crea un incentivo económico para el actor que realiza la liquidación.
Eso cambia el modelo mental:
la penalización por liquidación ≠ un costo puramente punitivo.
También forma parte de la arquitectura de incentivos detrás de la liquidación.
Así que, al observar una penalización por liquidación, quizá la mejor pregunta no sea solo cuánto cuesta.
Es:
A quién incentiva ese costo — y qué papel desempeña en el proceso de liquidación?
#termmax @TermMax
Pero si parte de ese costo va al actor que resuelve la posición, ¿realmente es solo una penalización?
En TermMax, la liquidación aplica una penalización del 10% basada en el valor de la deuda liquidada. Esa penalización se cobra contra la garantía del prestatario.
Pero a dónde va es la parte más interesante.
El 5% se asigna al liquidador como recompensa.
El 5% va a la reserva del protocolo.
TermMax describe la recompensa del liquidador como un incentivo para la liquidación oportuna.
Así que la penalización está haciendo más que simplemente asignar un costo a una posición fallida.
Parte de ella crea un incentivo económico para el actor que realiza la liquidación.
Eso cambia el modelo mental:
la penalización por liquidación ≠ un costo puramente punitivo.
También forma parte de la arquitectura de incentivos detrás de la liquidación.
Así que, al observar una penalización por liquidación, quizá la mejor pregunta no sea solo cuánto cuesta.
Es:
A quién incentiva ese costo — y qué papel desempeña en el proceso de liquidación?
#termmax @TermMax
93
·
--
Una posición de TermMax tiene dos límites LTV diferentes por una razón.
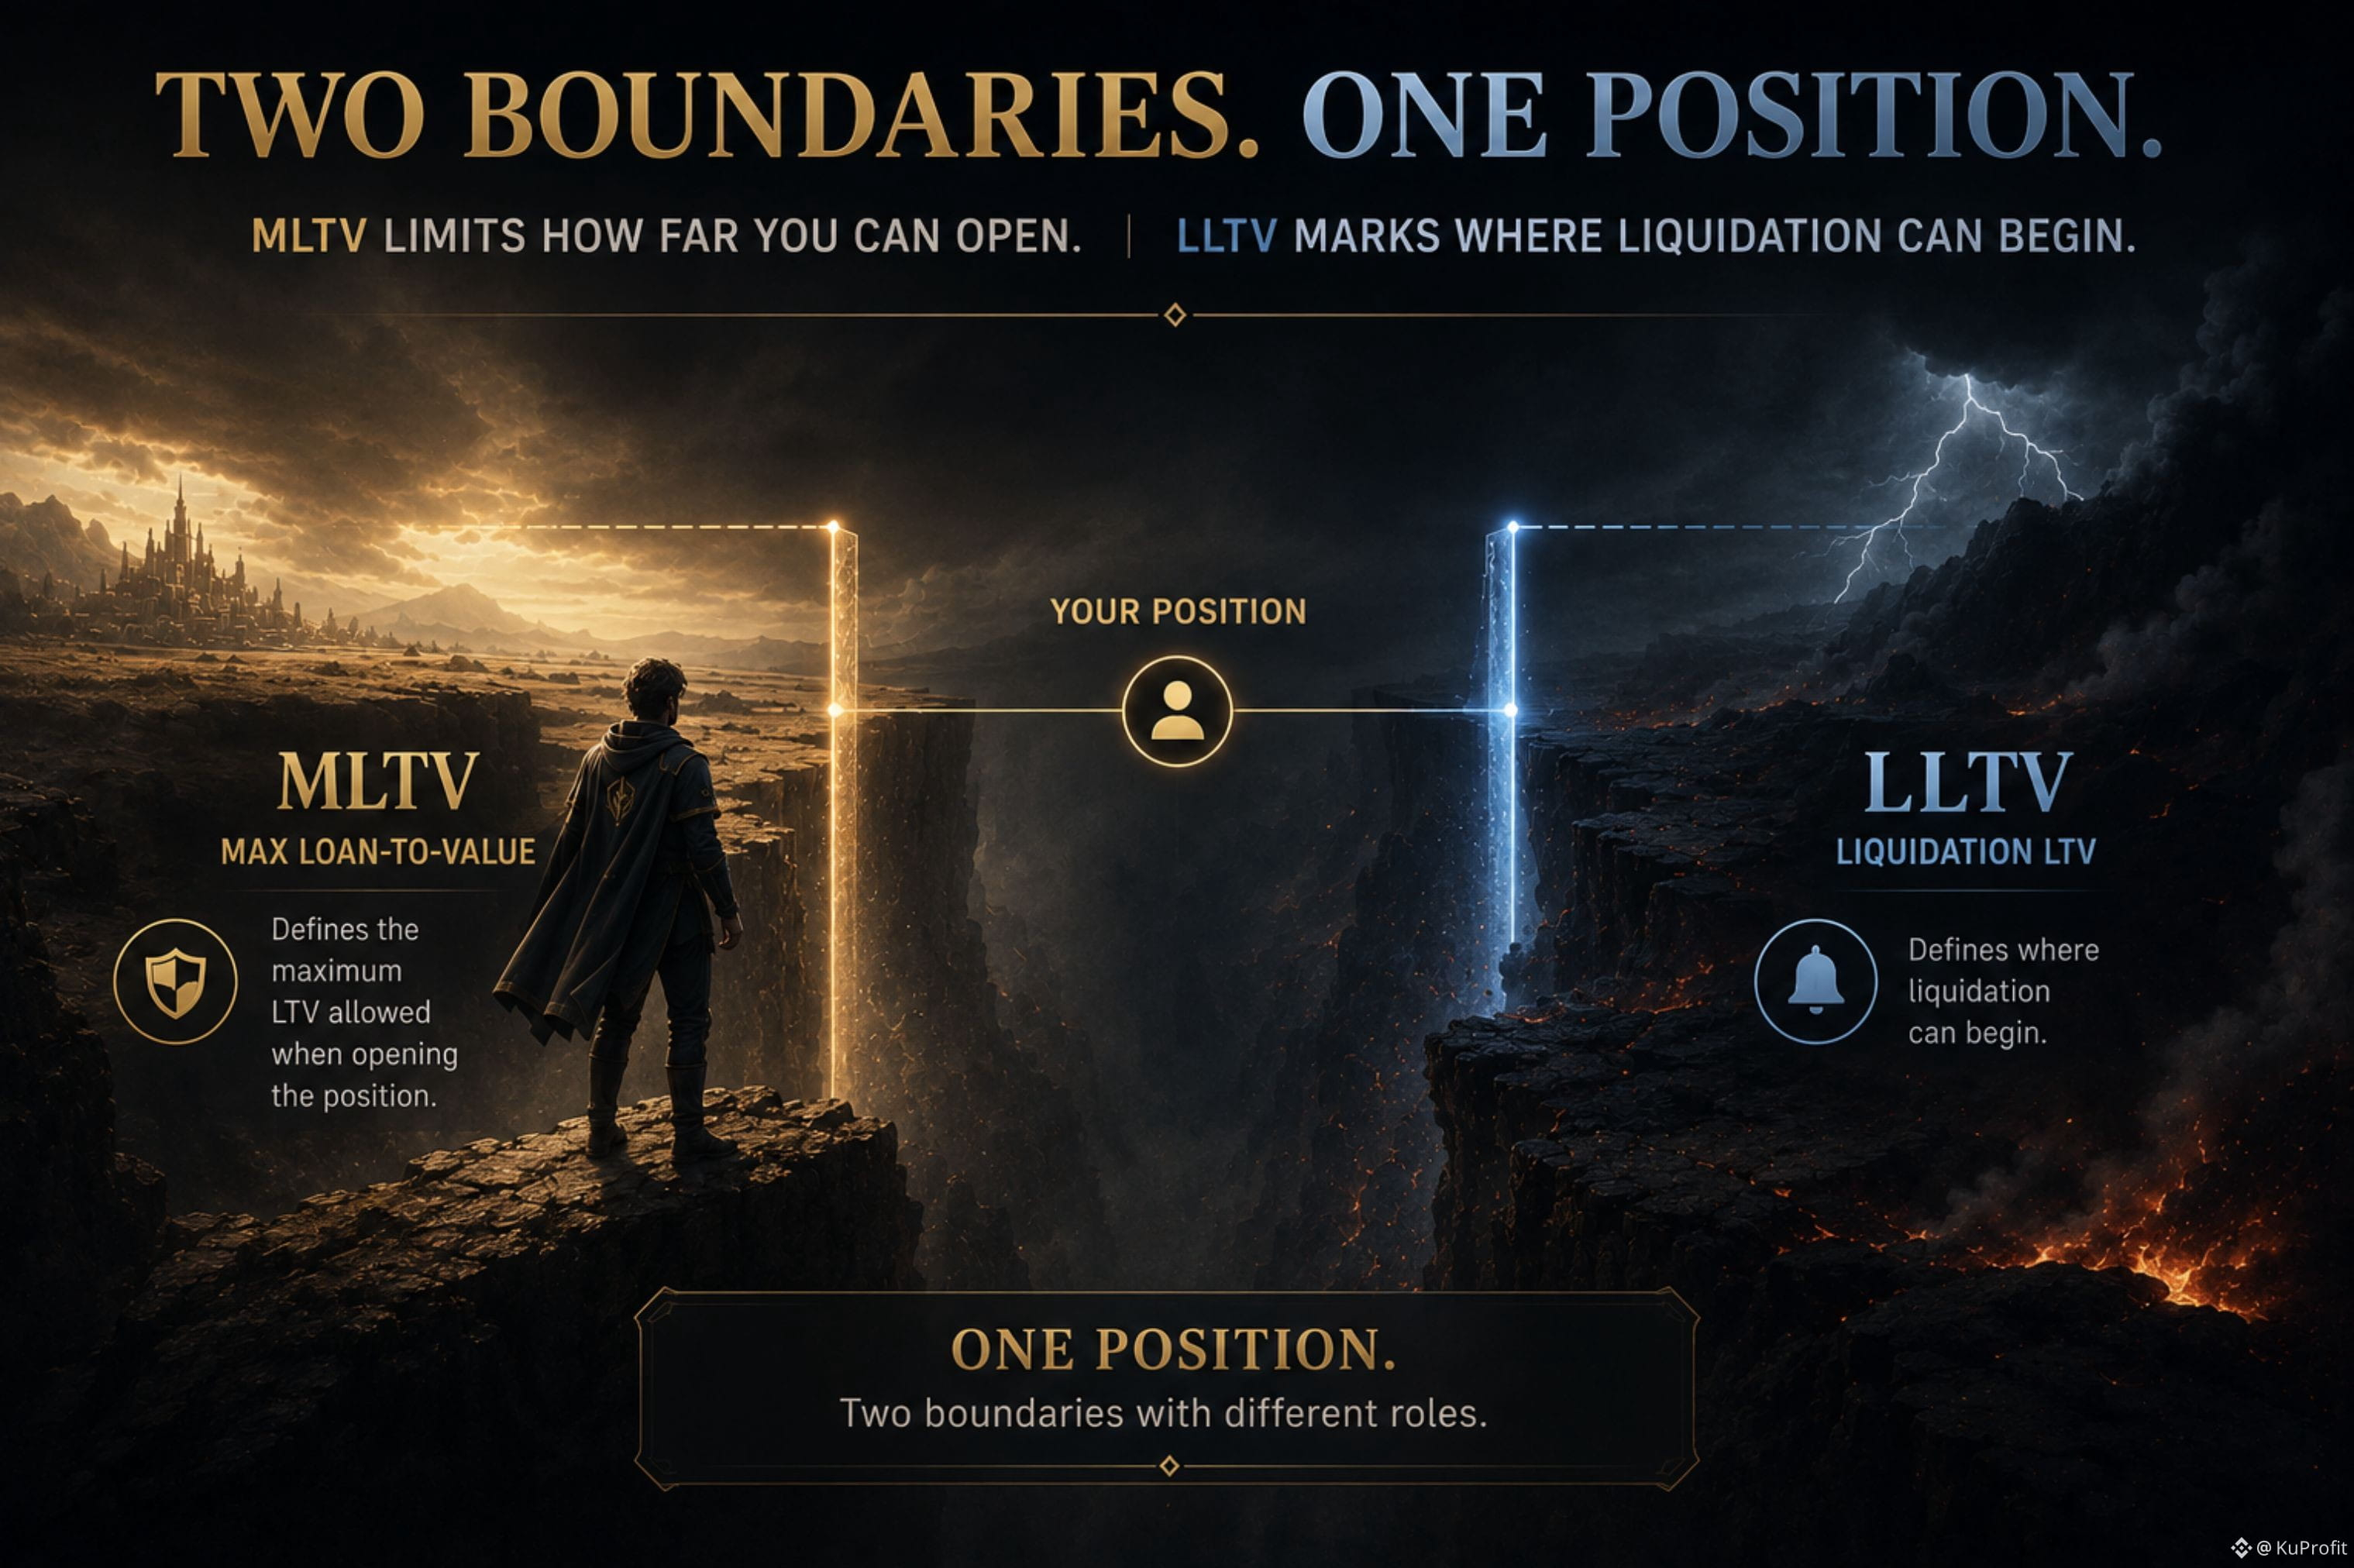
Uno limita hasta qué punto se puede abrir la posición.
El otro marca dónde puede comenzar la liquidación.
Es fácil tratar el LTV como un solo número que te dice qué tan riesgosa es una posición.
Pero TermMax lo separa en dos umbrales:
MLTV establece la capacidad máxima de préstamo para la posición inicial.
LLTV define el umbral de LTV en el que puede comenzar la liquidación.
La brecha entre ambos forma parte del diseño del protocolo: un colchón entre el límite de préstamo y el límite de liquidación.
Eso no significa que exista un margen de seguridad garantizado ni un porcentaje fijo de movimiento que el colateral pueda absorber.
La forma más útil de verlo es esta:
Una posición tiene un límite para cuánto se puede abrir y otro para cuándo puede comenzar la liquidación.
Así que, al comparar mercados de TermMax, mirar “LTV” solo puede ocultar una distinción importante.
La mejor pregunta es:
¿Dónde puede empezar la posición — y dónde se sitúa el límite de liquidación?
Dos números de LTV.
Una posición.
Tareas diferentes.
#termmax @termmax
Una posición de TermMax tiene dos límites LTV diferentes por una razón.
Uno limita hasta qué punto se puede abrir la posición.
El otro marca dónde puede comenzar la liquidación.
Es fácil tratar el LTV como un solo número que te dice qué tan riesgosa es una posición.
Pero TermMax lo separa en dos umbrales:
MLTV establece la capacidad máxima de préstamo para la posición inicial.
LLTV define el umbral de LTV en el que puede comenzar la liquidación.
La brecha entre ambos forma parte del diseño del protocolo: un colchón entre el límite de préstamo y el límite de liquidación.
Eso no significa que exista un margen de seguridad garantizado ni un porcentaje fijo de movimiento que el colateral pueda absorber.
La forma más útil de verlo es esta:
Una posición tiene un límite para cuánto se puede abrir y otro para cuándo puede comenzar la liquidación.
Así que, al comparar mercados de TermMax, mirar “LTV” solo puede ocultar una distinción importante.
La mejor pregunta es:
¿Dónde puede empezar la posición — y dónde se sitúa el límite de liquidación?
Dos números de LTV.
Una posición.
Tareas diferentes.
#termmax @TermMax
Uno limita hasta qué punto se puede abrir la posición.
El otro marca dónde puede comenzar la liquidación.
Es fácil tratar el LTV como un solo número que te dice qué tan riesgosa es una posición.
Pero TermMax lo separa en dos umbrales:
MLTV establece la capacidad máxima de préstamo para la posición inicial.
LLTV define el umbral de LTV en el que puede comenzar la liquidación.
La brecha entre ambos forma parte del diseño del protocolo: un colchón entre el límite de préstamo y el límite de liquidación.
Eso no significa que exista un margen de seguridad garantizado ni un porcentaje fijo de movimiento que el colateral pueda absorber.
La forma más útil de verlo es esta:
Una posición tiene un límite para cuánto se puede abrir y otro para cuándo puede comenzar la liquidación.
Así que, al comparar mercados de TermMax, mirar “LTV” solo puede ocultar una distinción importante.
La mejor pregunta es:
¿Dónde puede empezar la posición — y dónde se sitúa el límite de liquidación?
Dos números de LTV.
Una posición.
Tareas diferentes.
#termmax @TermMax
92
·
--
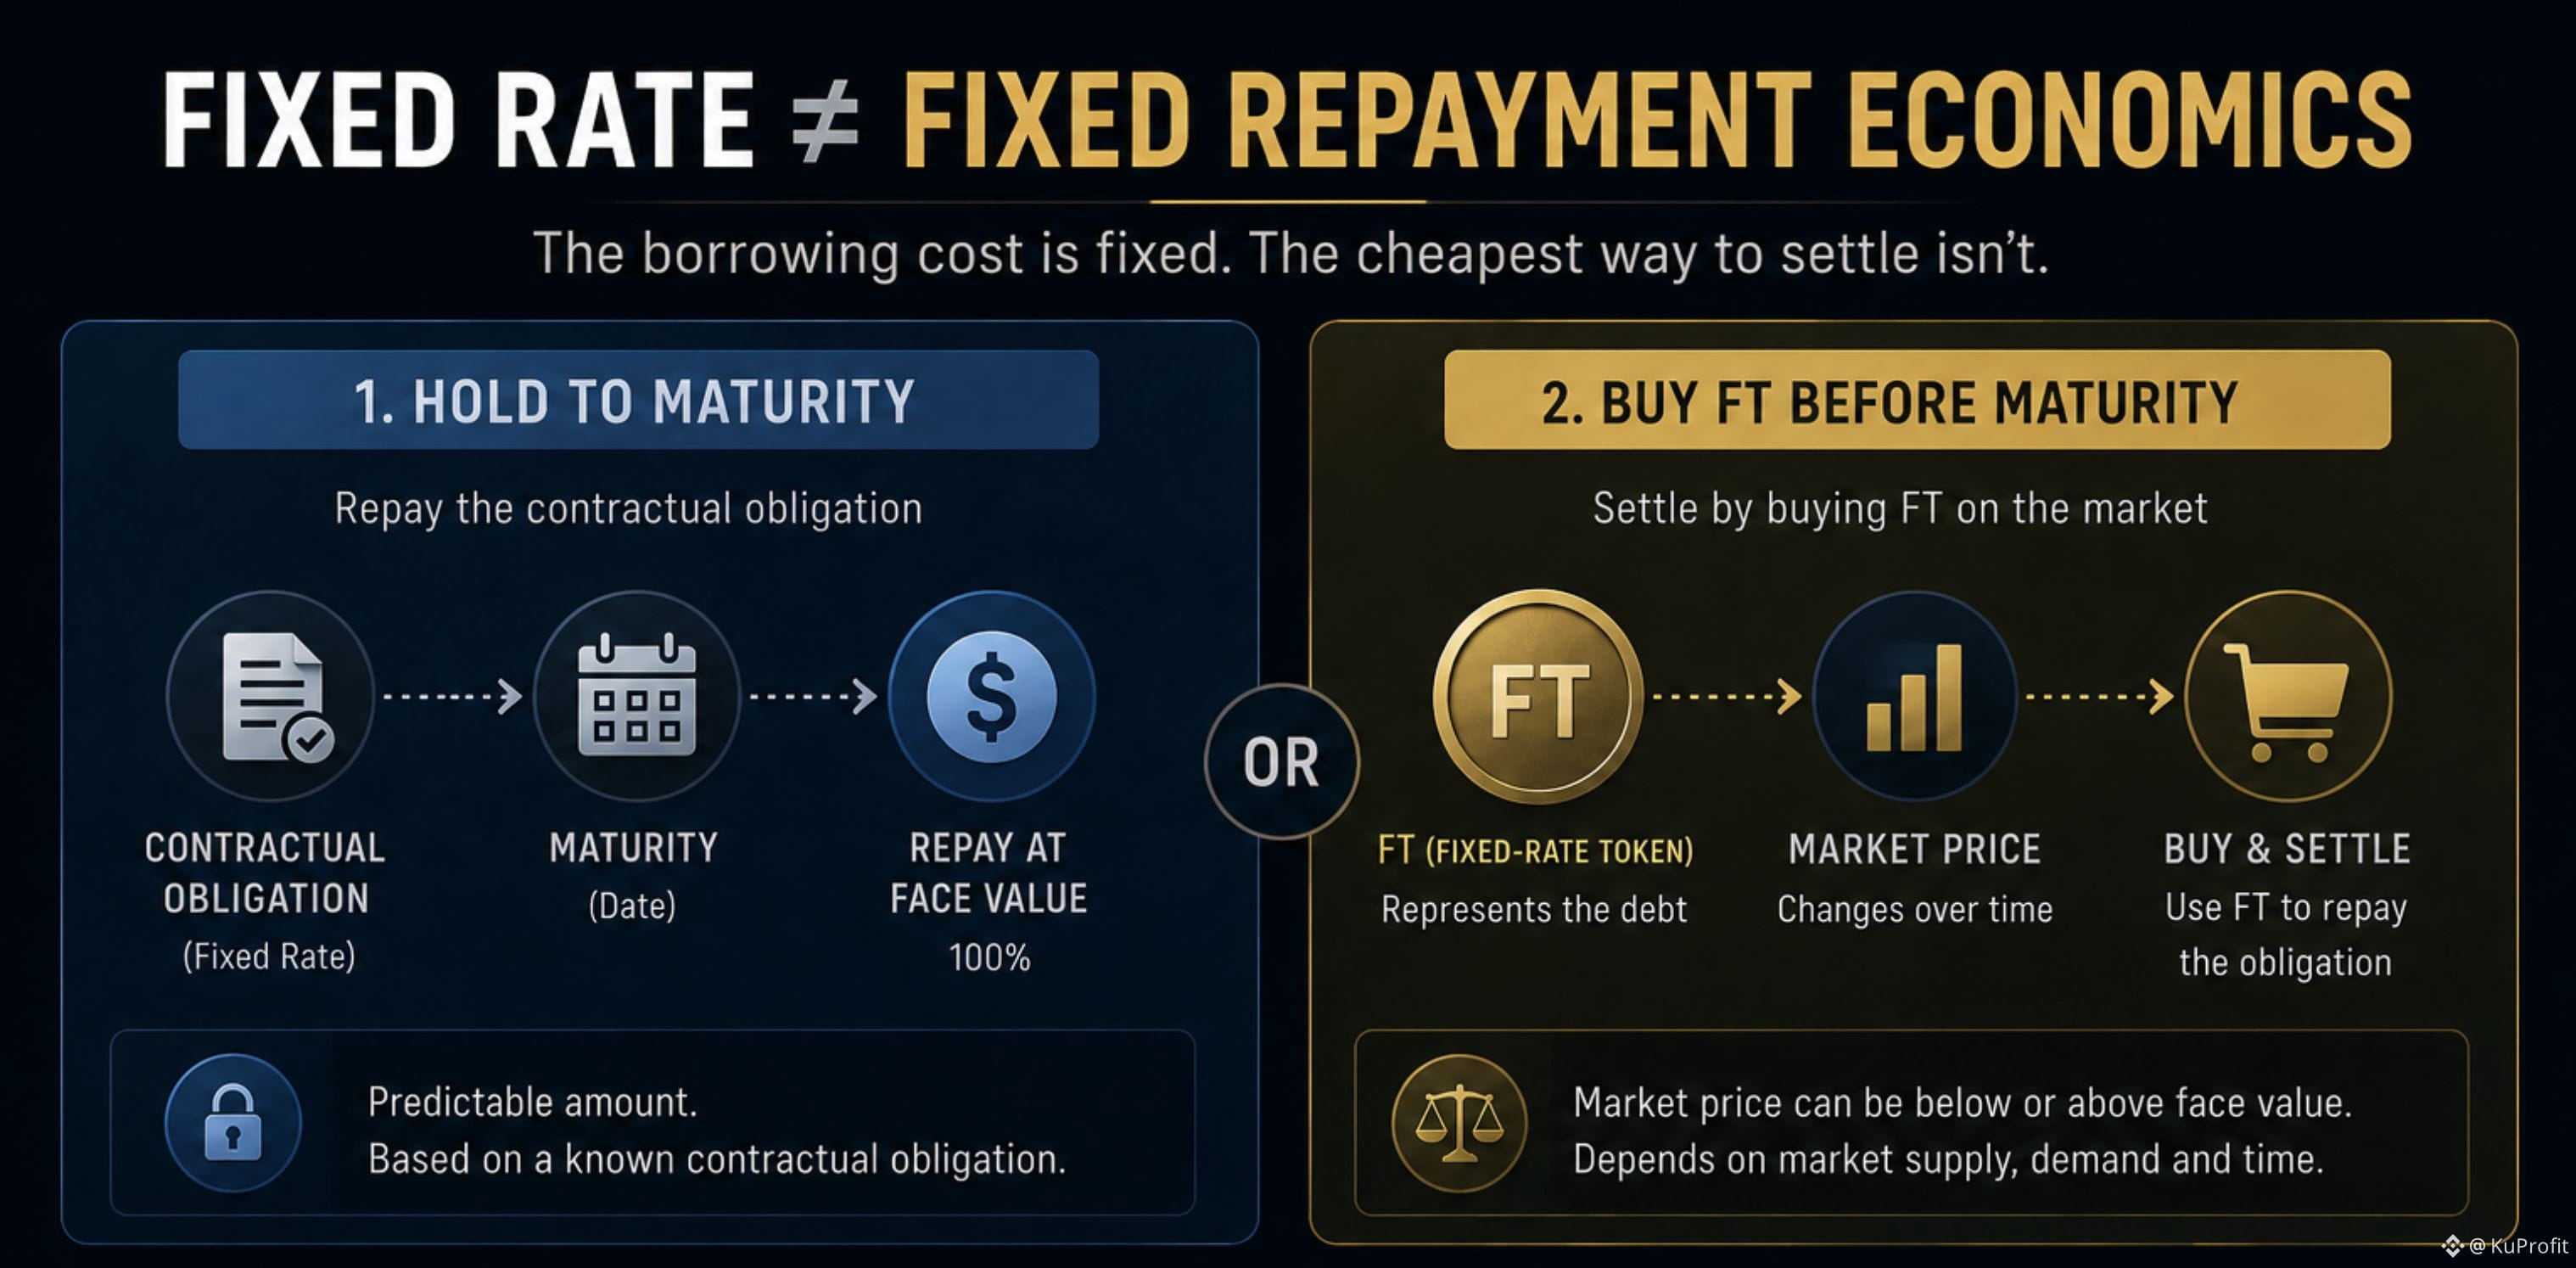
La parte interesante puede comenzar cuando la liquidación no resuelve completamente el préstamo.
El modelo mental habitual es simple:
garantía → liquidación → deuda resuelta.
Pero eso no siempre es el final del proceso.
Si el préstamo sigue sin pagarse al vencimiento, entra en una ventana de liquidación de dos horas. Si el préstamo aún no se ha pagado o solo se ha liquidado parcialmente después de esa ventana, comienza la Entrega Física.
Eso cambia la ruta de recuperación.
En lugar de tratar la posición restante simplemente como «la garantía», TermMax crea un fondo de redención que contiene tokens subyacentes y de garantía.
Los titulares de FT pueden entonces canjear a través de ese fondo y recibir una distribución proporcional basada en su participación en FT en relación con el total de FT en circulación en el mercado.
Eso no significa recuperación garantizada.
Tampoco significa que el prestamista reciba simplemente la garantía.
Pero esto plantea otra pregunta: ¿qué sucede con el valor del activo restante cuando la liquidación no resuelve completamente la posición?
La Entrega Física no elimina ese riesgo. Define el siguiente mecanismo de resolución.
#termmax @termmax
La parte interesante puede comenzar cuando la liquidación no resuelve completamente el préstamo.
El modelo mental habitual es simple:
garantía → liquidación → deuda resuelta.
Pero eso no siempre es el final del proceso.
Si el préstamo sigue sin pagarse al vencimiento, entra en una ventana de liquidación de dos horas. Si el préstamo aún no se ha pagado o solo se ha liquidado parcialmente después de esa ventana, comienza la Entrega Física.
Eso cambia la ruta de recuperación.
En lugar de tratar la posición restante simplemente como «la garantía», TermMax crea un fondo de redención que contiene tokens subyacentes y de garantía.
Los titulares de FT pueden entonces canjear a través de ese fondo y recibir una distribución proporcional basada en su participación en FT en relación con el total de FT en circulación en el mercado.
Eso no significa recuperación garantizada.
Tampoco significa que el prestamista reciba simplemente la garantía.
Pero esto plantea otra pregunta: ¿qué sucede con el valor del activo restante cuando la liquidación no resuelve completamente la posición?
La Entrega Física no elimina ese riesgo. Define el siguiente mecanismo de resolución.
#termmax @TermMax
El modelo mental habitual es simple:
garantía → liquidación → deuda resuelta.
Pero eso no siempre es el final del proceso.
Si el préstamo sigue sin pagarse al vencimiento, entra en una ventana de liquidación de dos horas. Si el préstamo aún no se ha pagado o solo se ha liquidado parcialmente después de esa ventana, comienza la Entrega Física.
Eso cambia la ruta de recuperación.
En lugar de tratar la posición restante simplemente como «la garantía», TermMax crea un fondo de redención que contiene tokens subyacentes y de garantía.
Los titulares de FT pueden entonces canjear a través de ese fondo y recibir una distribución proporcional basada en su participación en FT en relación con el total de FT en circulación en el mercado.
Eso no significa recuperación garantizada.
Tampoco significa que el prestamista reciba simplemente la garantía.
Pero esto plantea otra pregunta: ¿qué sucede con el valor del activo restante cuando la liquidación no resuelve completamente la posición?
La Entrega Física no elimina ese riesgo. Define el siguiente mecanismo de resolución.
#termmax @TermMax
133
·
--
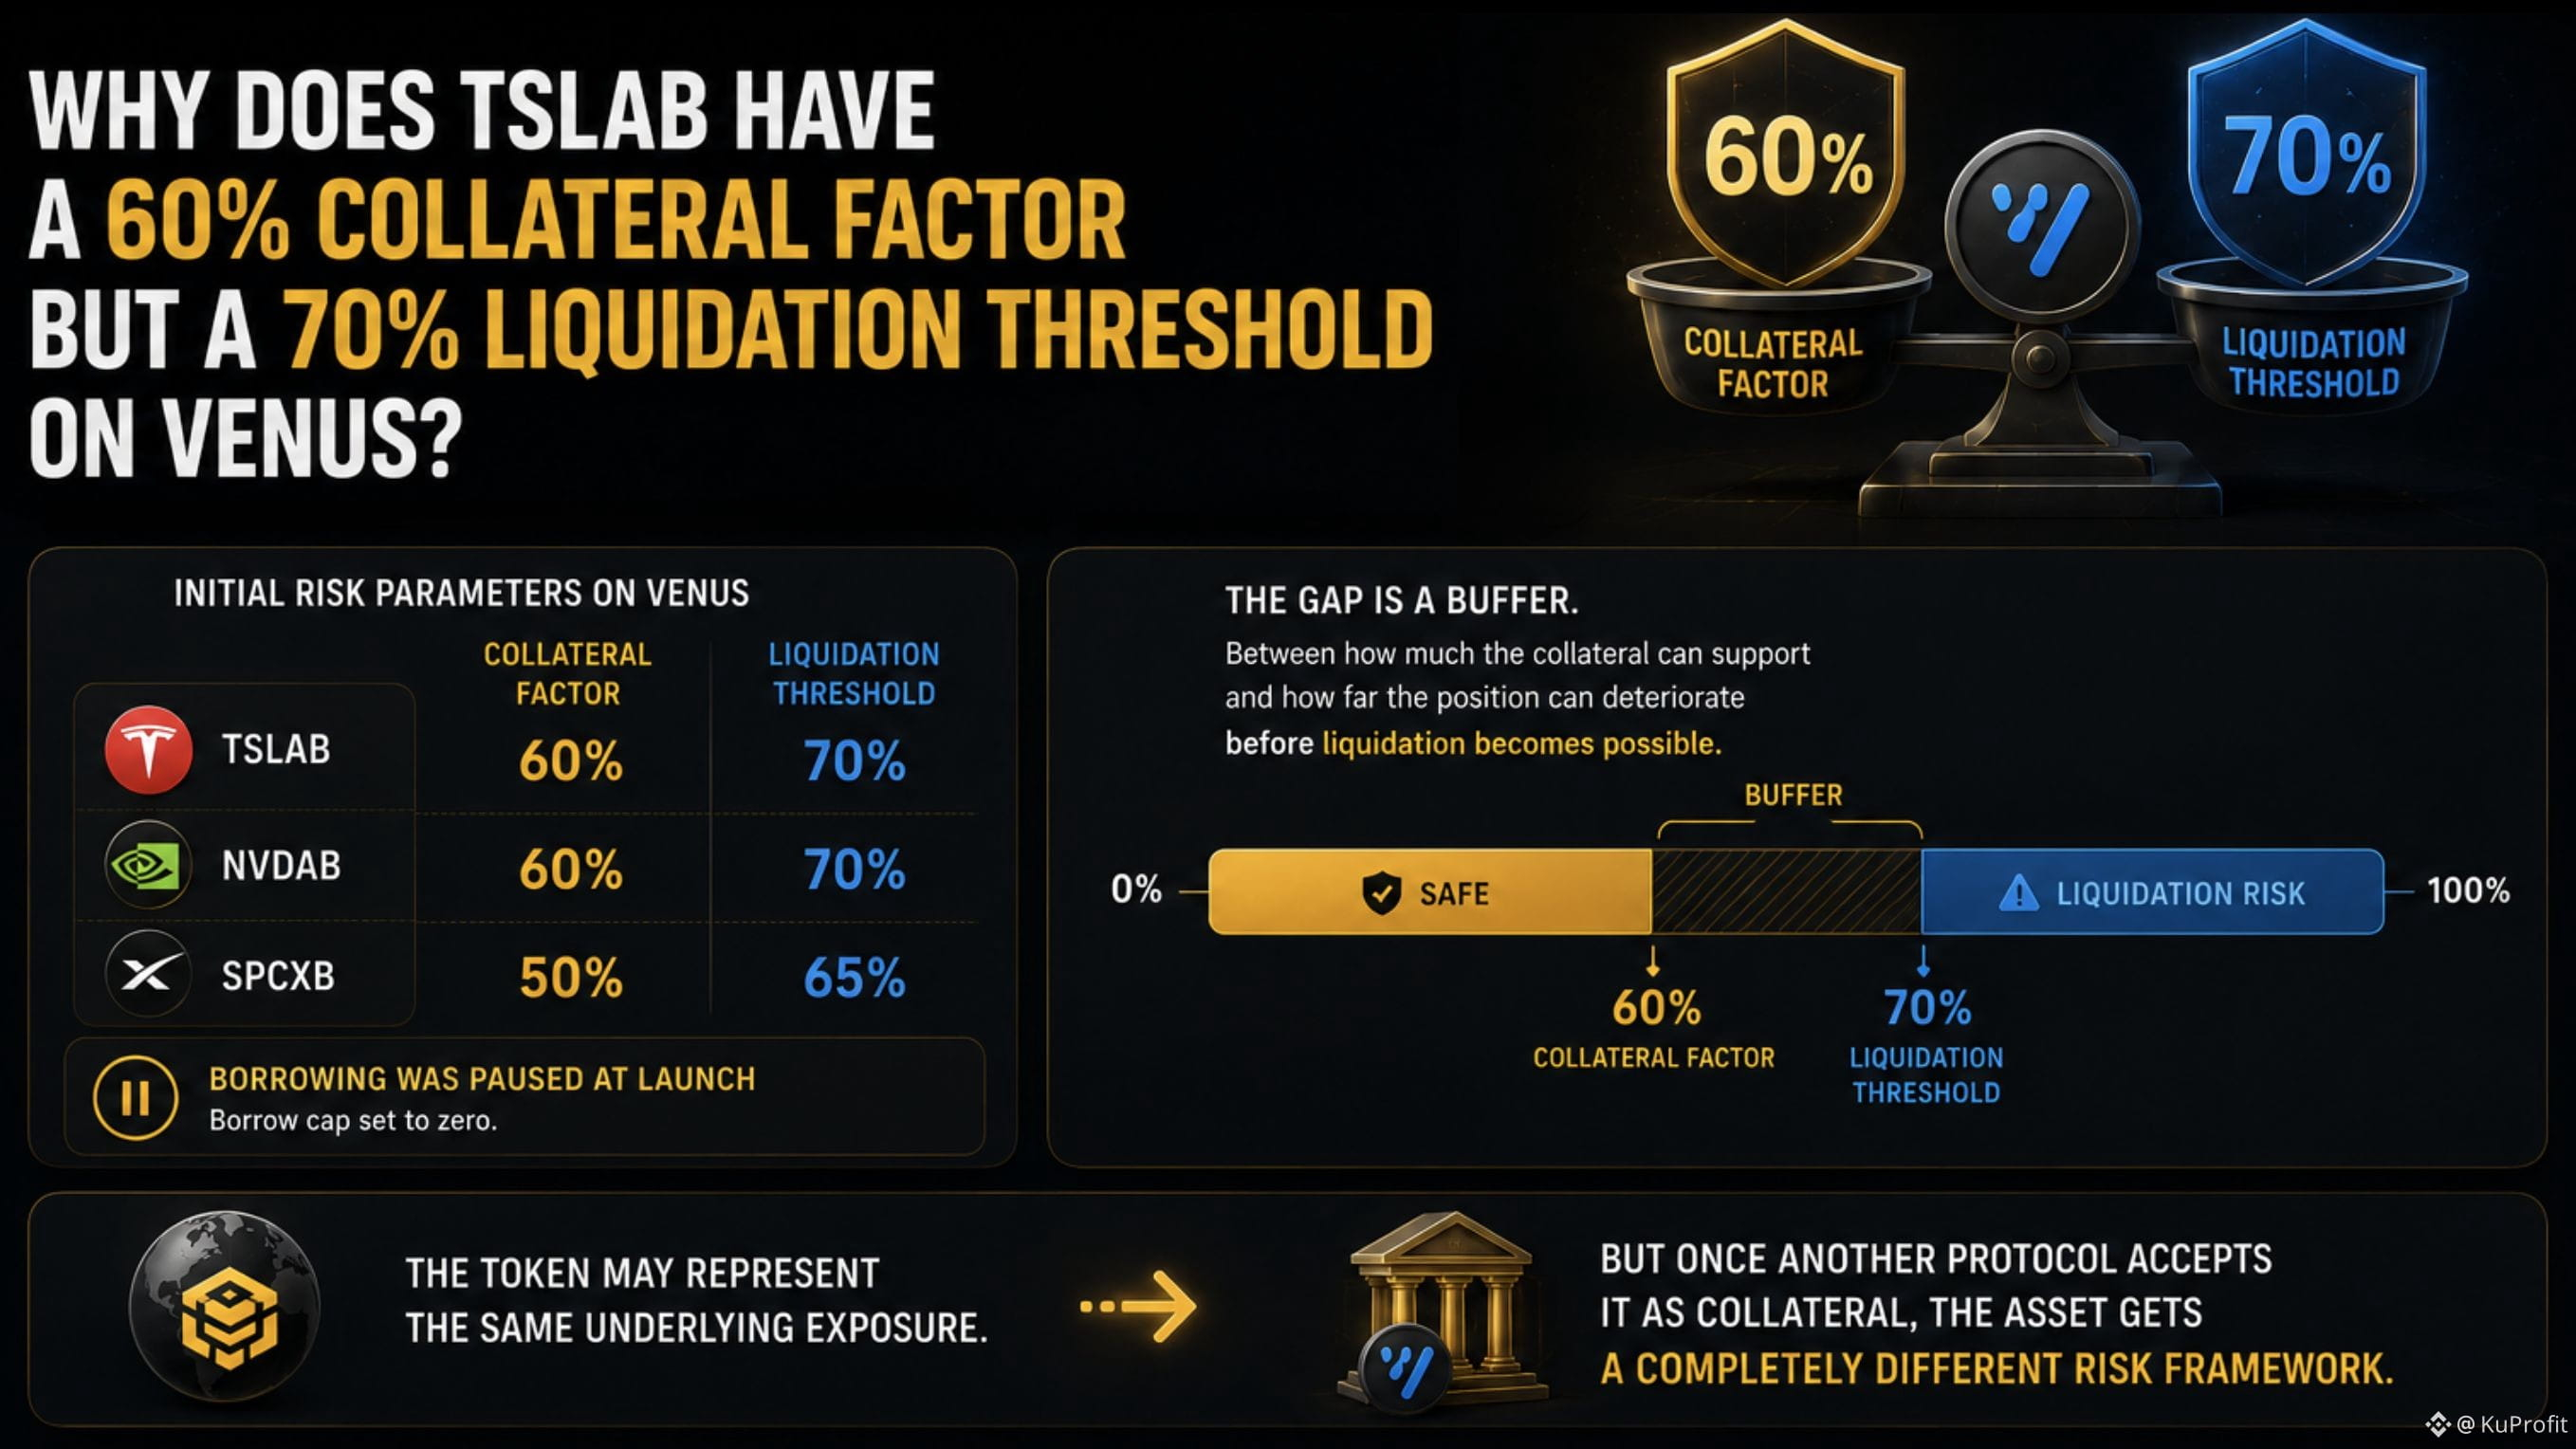
¿Por qué TSLAB tiene un factor de colateral del 60%, pero un umbral de liquidación del 70% en Venus?
Al principio, esos números me parecieron dos formas de decir lo mismo.
Si Venus reconoce el 60% del valor del activo para pedir prestado, ¿por qué el umbral de liquidación es del 70%?
Luego me di cuenta de que estaba mezclando dos parámetros de riesgo diferentes.
El factor de colateral responde una pregunta:
¿Cuánto del valor del activo suministrado puede contar para la capacidad de préstamo?
El umbral de liquidación responde otra:
¿En qué punto la posición se vuelve elegible para la liquidación?
Para TSLAB y NVDAB, Venus inicialmente estableció:
60% de factor de colateral
70% de umbral de liquidación
Para SPCXB:
50% de factor de colateral
65% de umbral de liquidación.
Y hay un detalle importante: el préstamo se pausó en el lanzamiento, con el límite de préstamo (borrow cap) en cero.
Así que esos números no eran evidencia de que los usuarios ya estuvieran pidiendo prestado contra bStocks. Eran los parámetros de riesgo iniciales para cómo se tratarían esos mercados.
Eso hizo que mirara esos dos porcentajes de manera diferente.
El factor de colateral limita cuánto puede generar la capacidad de préstamo que el colateral crea.
El umbral de liquidación define dónde la posición entra en riesgo de liquidación.
Así que la brecha entre ambos no es una contradicción.
Es un margen entre:
“¿Cuánto puede respaldar este colateral?”
y
“¿Qué tan lejos puede deteriorarse la posición antes de que la liquidación sea posible?”
Para mí, eso es una de las cosas más interesantes de llevar acciones tokenizadas a DeFi.
El token puede representar la misma exposición subyacente.
Pero una vez que otro protocolo lo acepta como colateral, el activo recibe un marco de riesgo completamente diferente.
#bstockscis @BinanceCIS
¿Por qué TSLAB tiene un factor de colateral del 60%, pero un umbral de liquidación del 70% en Venus?
Al principio, esos números me parecieron dos formas de decir lo mismo.
Si Venus reconoce el 60% del valor del activo para pedir prestado, ¿por qué el umbral de liquidación es del 70%?
Luego me di cuenta de que estaba mezclando dos parámetros de riesgo diferentes.
El factor de colateral responde una pregunta:
¿Cuánto del valor del activo suministrado puede contar para la capacidad de préstamo?
El umbral de liquidación responde otra:
¿En qué punto la posición se vuelve elegible para la liquidación?
Para TSLAB y NVDAB, Venus inicialmente estableció:
60% de factor de colateral
70% de umbral de liquidación
Para SPCXB:
50% de factor de colateral
65% de umbral de liquidación.
Y hay un detalle importante: el préstamo se pausó en el lanzamiento, con el límite de préstamo (borrow cap) en cero.
Así que esos números no eran evidencia de que los usuarios ya estuvieran pidiendo prestado contra bStocks. Eran los parámetros de riesgo iniciales para cómo se tratarían esos mercados.
Eso hizo que mirara esos dos porcentajes de manera diferente.
El factor de colateral limita cuánto puede generar la capacidad de préstamo que el colateral crea.
El umbral de liquidación define dónde la posición entra en riesgo de liquidación.
Así que la brecha entre ambos no es una contradicción.
Es un margen entre:
“¿Cuánto puede respaldar este colateral?”
y
“¿Qué tan lejos puede deteriorarse la posición antes de que la liquidación sea posible?”
Para mí, eso es una de las cosas más interesantes de llevar acciones tokenizadas a DeFi.
El token puede representar la misma exposición subyacente.
Pero una vez que otro protocolo lo acepta como colateral, el activo recibe un marco de riesgo completamente diferente.
#bstockscis @BinanceCIS
Al principio, esos números me parecieron dos formas de decir lo mismo.
Si Venus reconoce el 60% del valor del activo para pedir prestado, ¿por qué el umbral de liquidación es del 70%?
Luego me di cuenta de que estaba mezclando dos parámetros de riesgo diferentes.
El factor de colateral responde una pregunta:
¿Cuánto del valor del activo suministrado puede contar para la capacidad de préstamo?
El umbral de liquidación responde otra:
¿En qué punto la posición se vuelve elegible para la liquidación?
Para TSLAB y NVDAB, Venus inicialmente estableció:
60% de factor de colateral
70% de umbral de liquidación
Para SPCXB:
50% de factor de colateral
65% de umbral de liquidación.
Y hay un detalle importante: el préstamo se pausó en el lanzamiento, con el límite de préstamo (borrow cap) en cero.
Así que esos números no eran evidencia de que los usuarios ya estuvieran pidiendo prestado contra bStocks. Eran los parámetros de riesgo iniciales para cómo se tratarían esos mercados.
Eso hizo que mirara esos dos porcentajes de manera diferente.
El factor de colateral limita cuánto puede generar la capacidad de préstamo que el colateral crea.
El umbral de liquidación define dónde la posición entra en riesgo de liquidación.
Así que la brecha entre ambos no es una contradicción.
Es un margen entre:
“¿Cuánto puede respaldar este colateral?”
y
“¿Qué tan lejos puede deteriorarse la posición antes de que la liquidación sea posible?”
Para mí, eso es una de las cosas más interesantes de llevar acciones tokenizadas a DeFi.
El token puede representar la misma exposición subyacente.
Pero una vez que otro protocolo lo acepta como colateral, el activo recibe un marco de riesgo completamente diferente.
#bstockscis @BinanceCIS
118
·
--
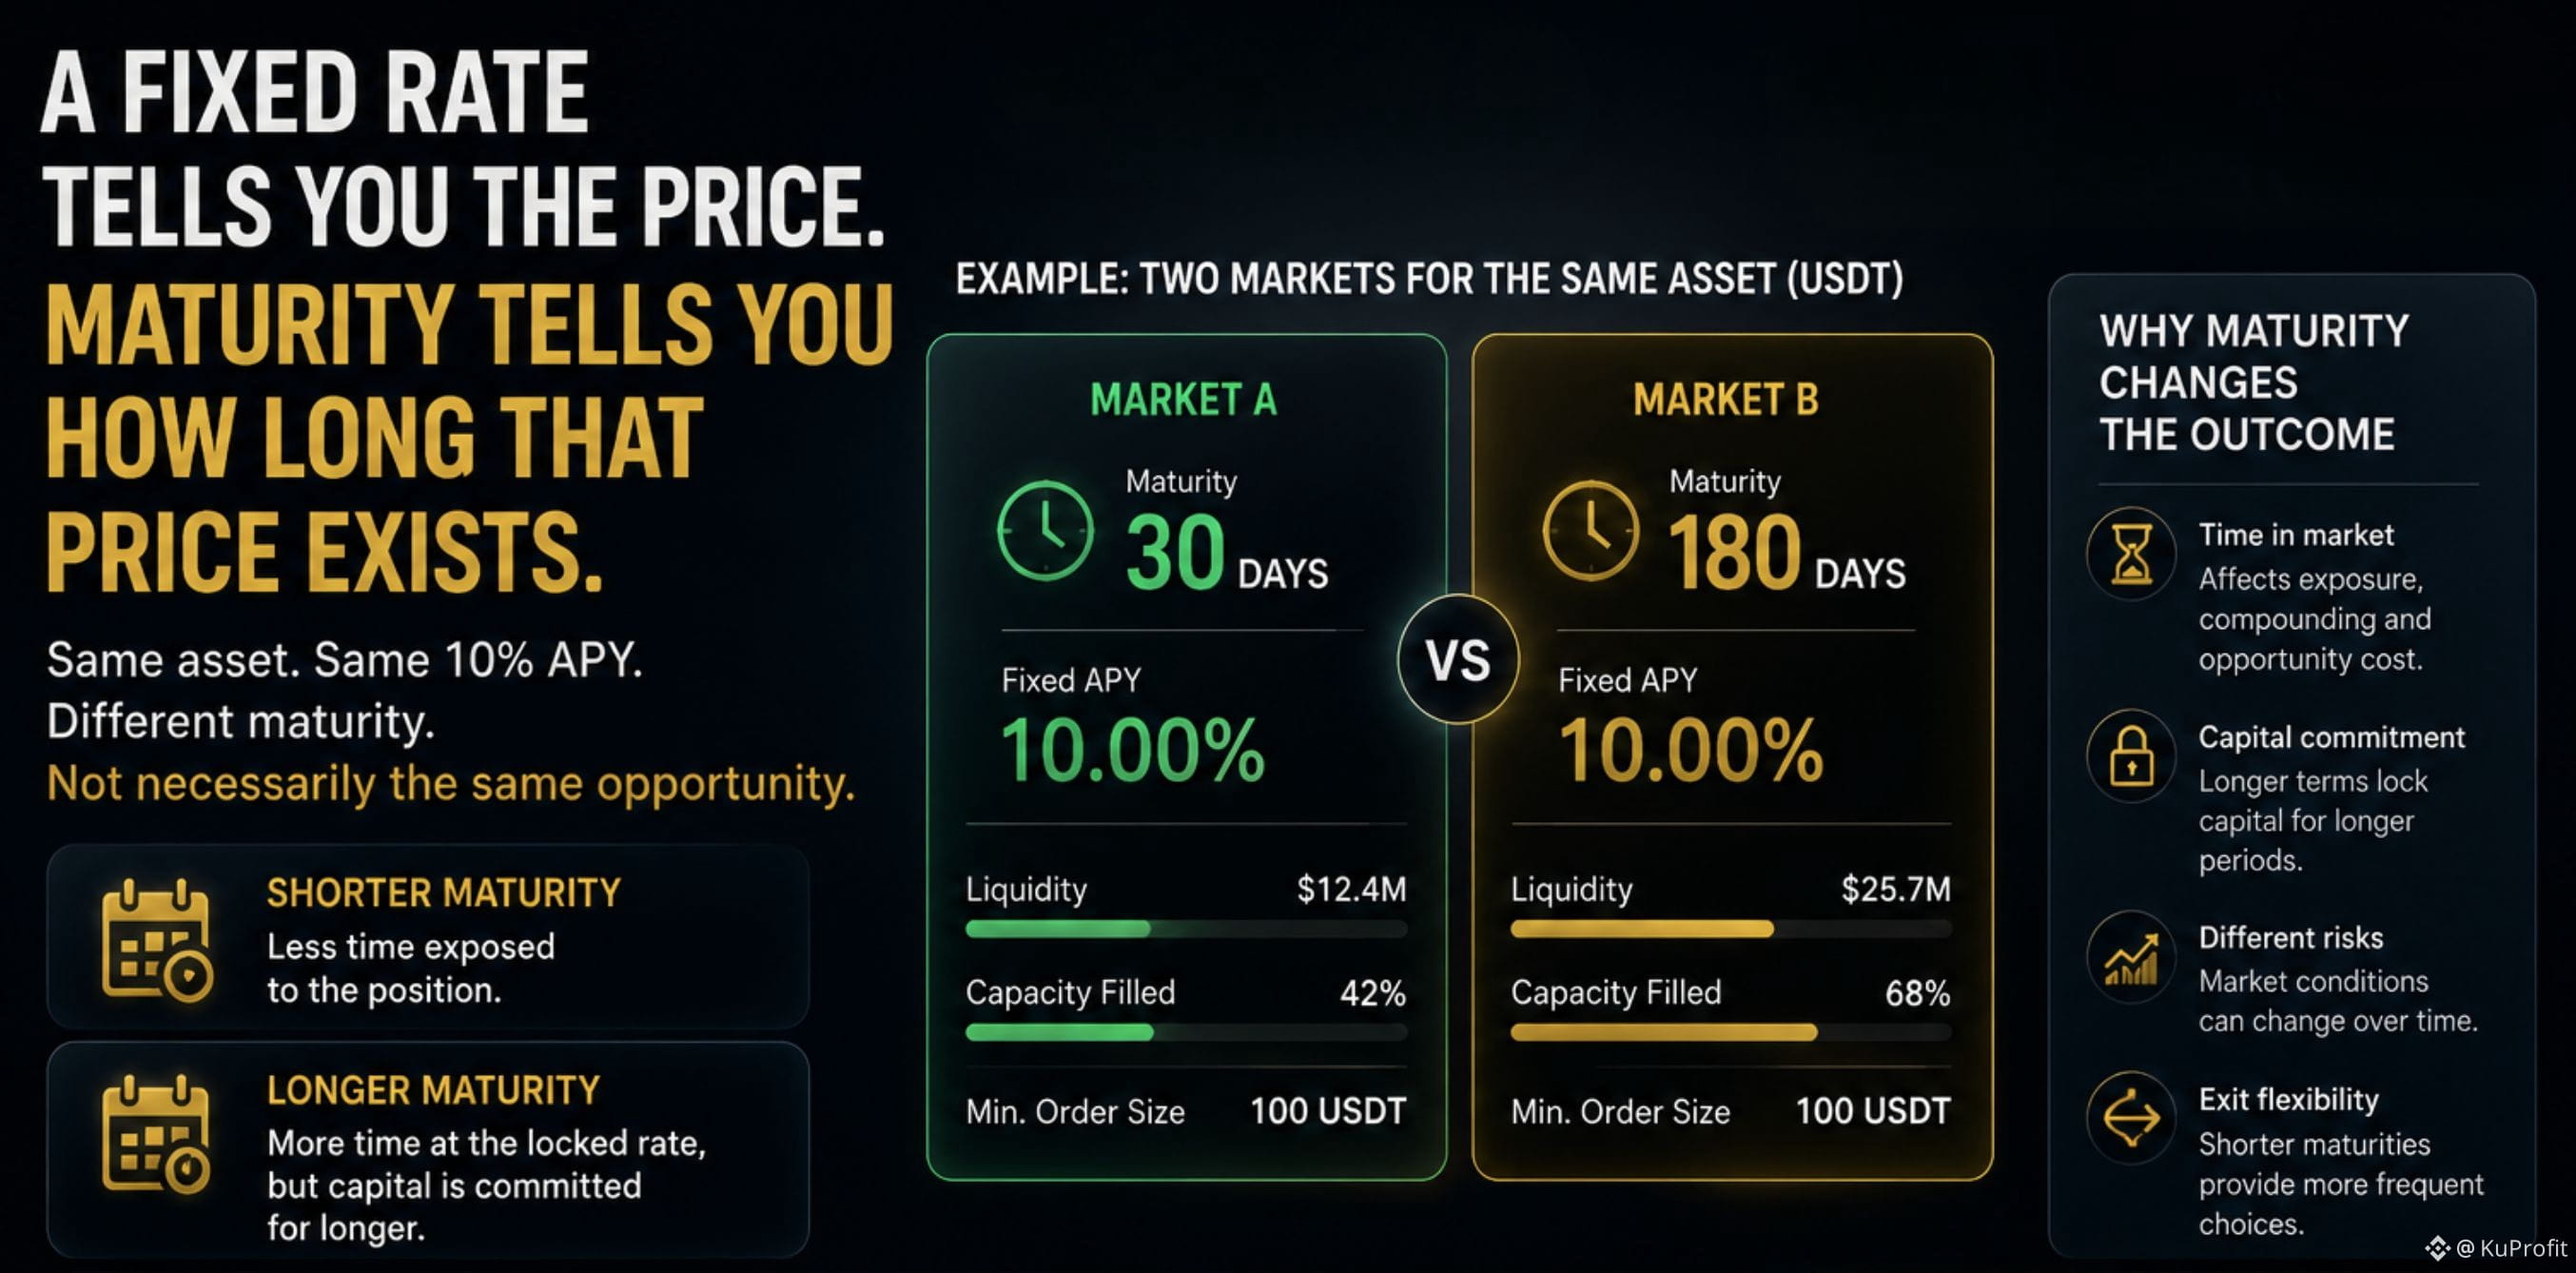
Una tasa fija te dice el precio.
La madurez te dice cuánto tiempo ese precio existe.
Esa distinción es fácil de pasar por alto cuando se observa un mercado de TermMax.
Ahora mismo, la app muestra mercados con fechas de vencimiento muy diferentes: algunos están a solo unas semanas, y otros mucho más adelante.
Así que imagina dos mercados:
Mismo activo.
Mismo 10% APY.
Madurez diferente.
No necesariamente son la misma oportunidad.
El más corto puede significar menos tiempo expuesto a la posición.
El más largo te da más tiempo a la tasa bloqueada, pero también mantiene tu capital comprometido durante más tiempo.
Por eso no ordenaría los mercados de tasa fija solo por APY.
Yo miraría:
→ tasa
→ madurez
→ liquidez
→ tamaño
→ condiciones de salida
La tasa es el titular.
La madurez es la línea de tiempo que hay detrás.
#termmax @termmax
Una tasa fija te dice el precio.
La madurez te dice cuánto tiempo ese precio existe.
Esa distinción es fácil de pasar por alto cuando se observa un mercado de TermMax.
Ahora mismo, la app muestra mercados con fechas de vencimiento muy diferentes: algunos están a solo unas semanas, y otros mucho más adelante.
Así que imagina dos mercados:
Mismo activo.
Mismo 10% APY.
Madurez diferente.
No necesariamente son la misma oportunidad.
El más corto puede significar menos tiempo expuesto a la posición.
El más largo te da más tiempo a la tasa bloqueada, pero también mantiene tu capital comprometido durante más tiempo.
Por eso no ordenaría los mercados de tasa fija solo por APY.
Yo miraría:
→ tasa
→ madurez
→ liquidez
→ tamaño
→ condiciones de salida
La tasa es el titular.
La madurez es la línea de tiempo que hay detrás.
#termmax @TermMax
La madurez te dice cuánto tiempo ese precio existe.
Esa distinción es fácil de pasar por alto cuando se observa un mercado de TermMax.
Ahora mismo, la app muestra mercados con fechas de vencimiento muy diferentes: algunos están a solo unas semanas, y otros mucho más adelante.
Así que imagina dos mercados:
Mismo activo.
Mismo 10% APY.
Madurez diferente.
No necesariamente son la misma oportunidad.
El más corto puede significar menos tiempo expuesto a la posición.
El más largo te da más tiempo a la tasa bloqueada, pero también mantiene tu capital comprometido durante más tiempo.
Por eso no ordenaría los mercados de tasa fija solo por APY.
Yo miraría:
→ tasa
→ madurez
→ liquidez
→ tamaño
→ condiciones de salida
La tasa es el titular.
La madurez es la línea de tiempo que hay detrás.
#termmax @TermMax
87
·
--
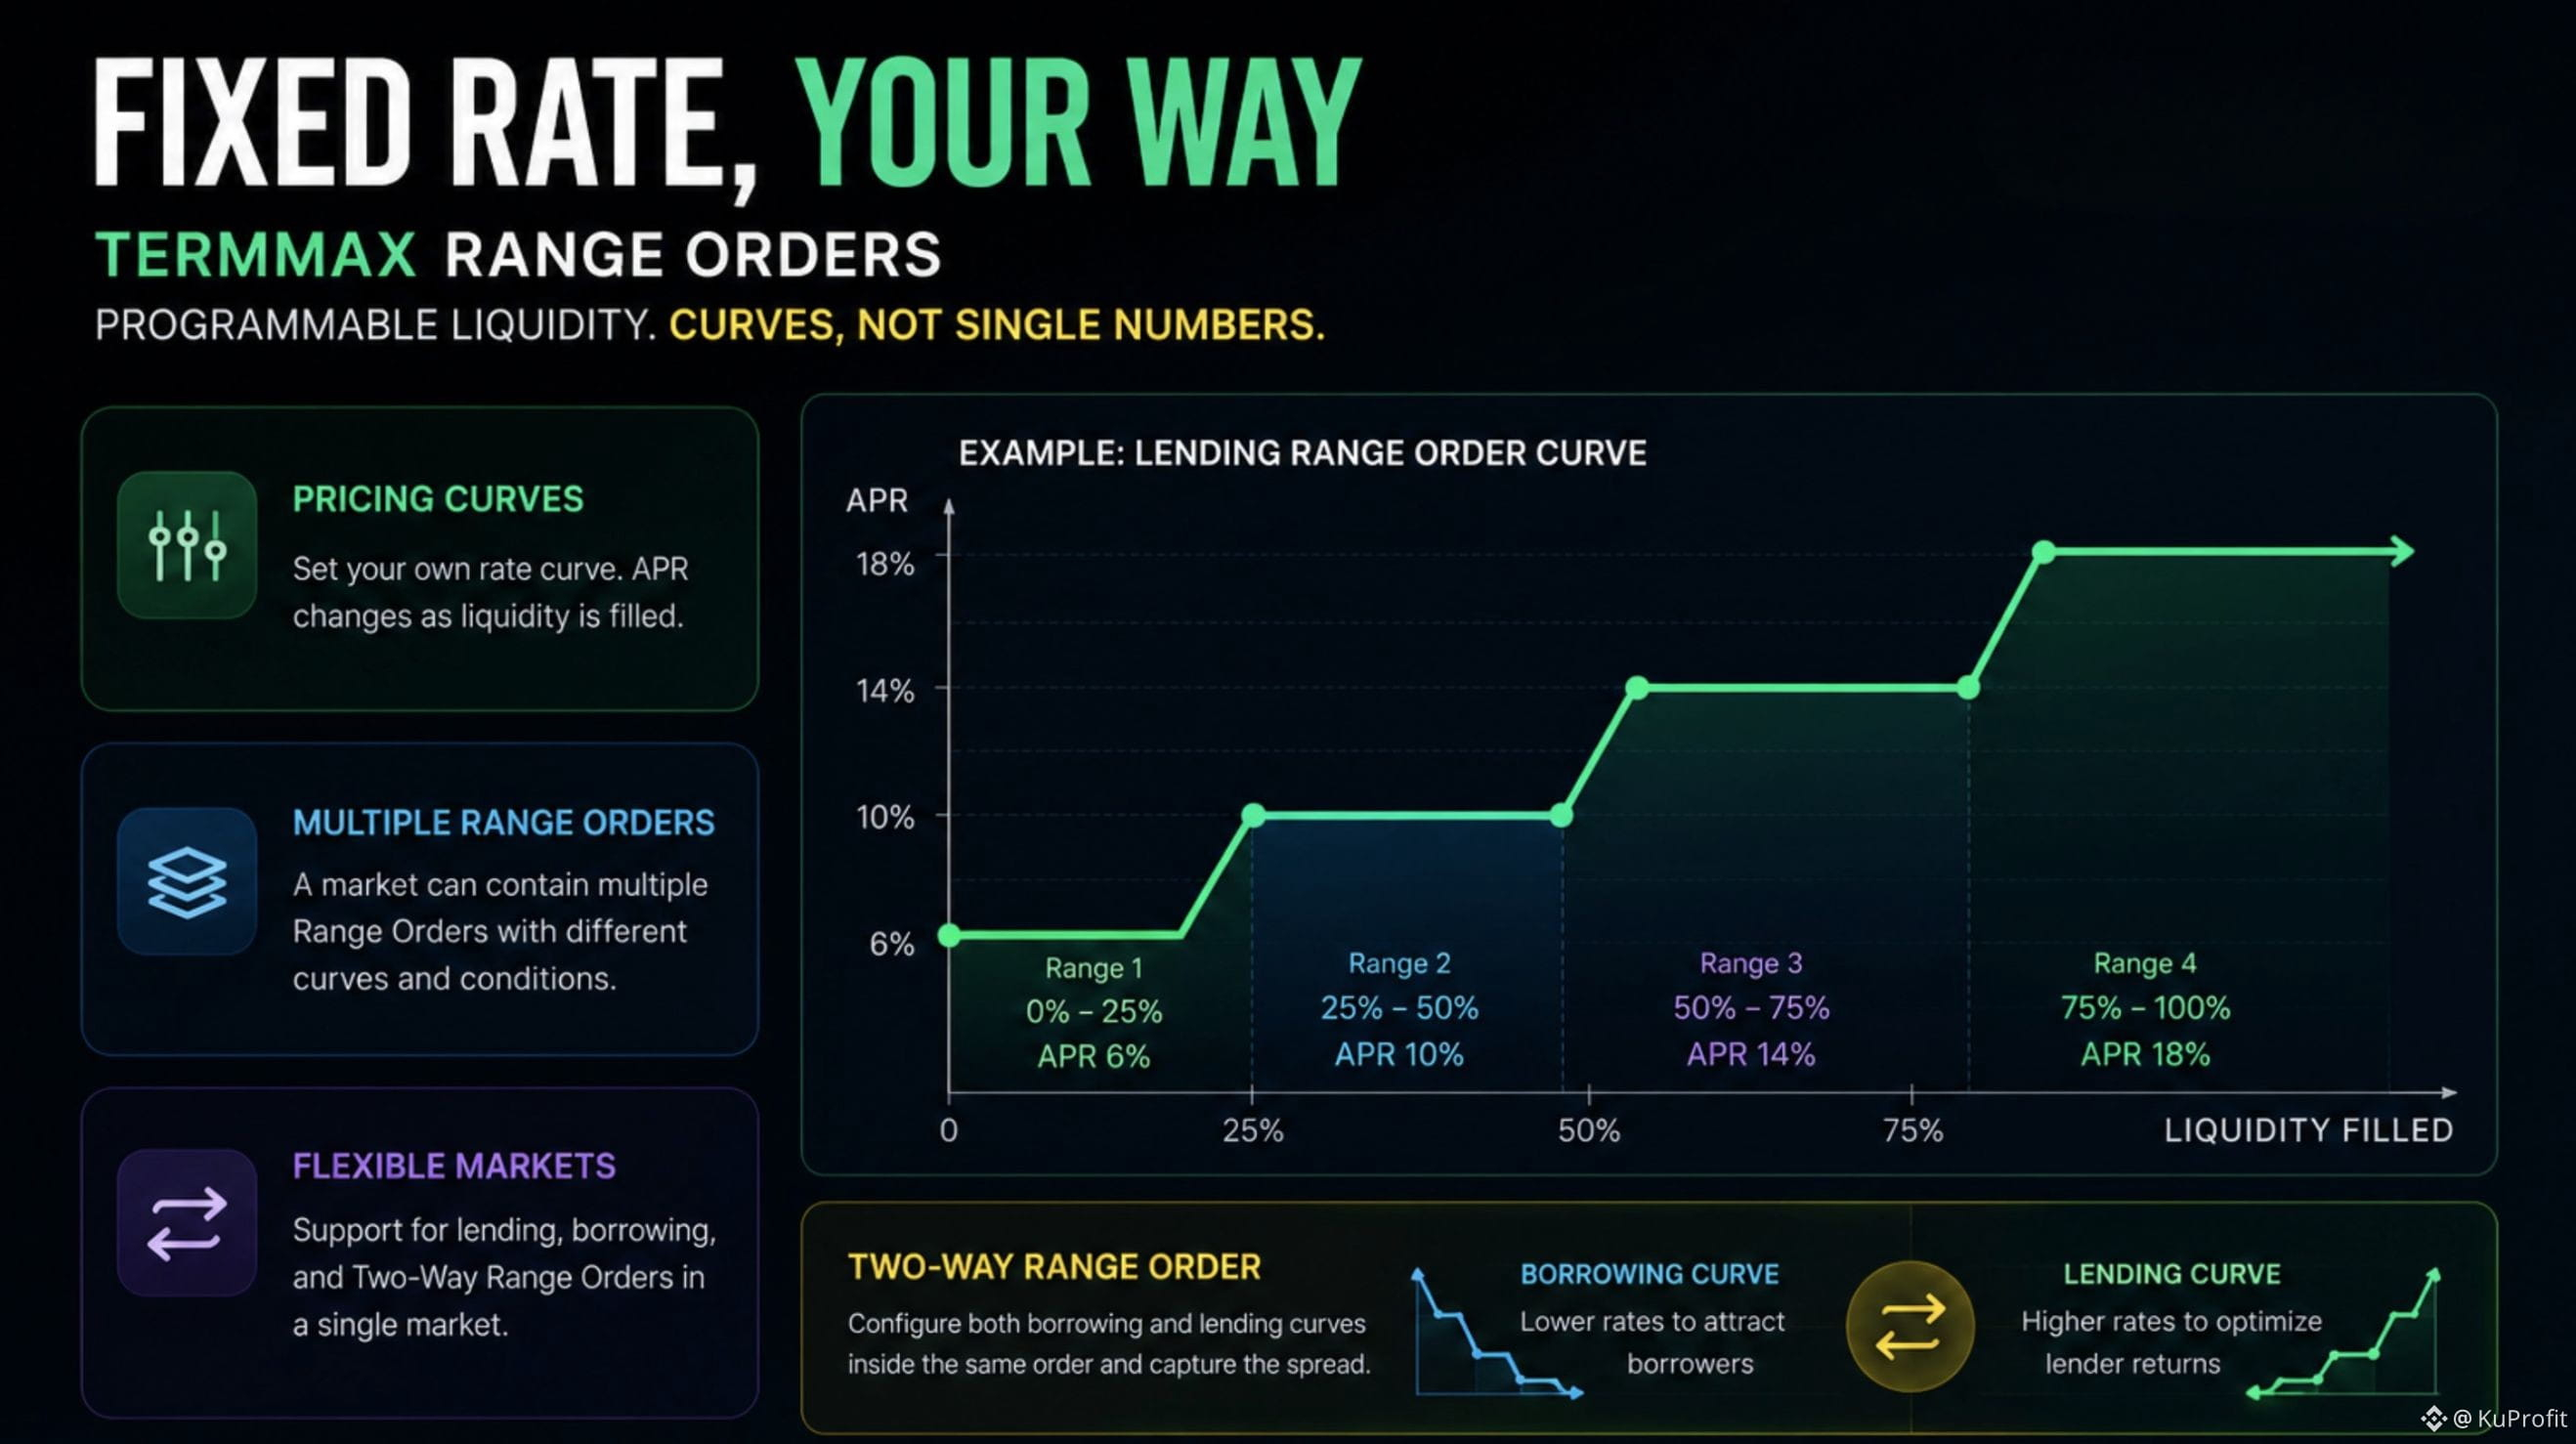
No todas las tasas fijas en DeFi tienen que ser un único número.
TermMax toma un enfoque diferente para la liquidez.
Sus Órdenes de Rango permiten que un mercado utilice una curva de precios donde la tasa cambia a medida que se consume la liquidez.
Así que, en lugar de:
→ una tasa para todo el mercado
tú puedes tener:
→ una tasa para el primer rango de liquidez
→ otra tasa para el siguiente rango
→ condiciones diferentes más adelante en la curva
Un solo Mercado puede contener múltiples Órdenes de Rango, y TermMax admite tanto curvas de préstamo como de endeudamiento.
También hay una Orden de Rango de Dos Vías, donde la liquidez para pedir prestado y para prestar puede configurarse dentro de la misma orden.
Para mí, esta es una de las partes más interesantes de TermMax: los mercados de tasa fija se convierten en mercados de liquidez programables en lugar de simples productos de “APR fijo”.
#termmax @termmax
No todas las tasas fijas en DeFi tienen que ser un único número.
TermMax toma un enfoque diferente para la liquidez.
Sus Órdenes de Rango permiten que un mercado utilice una curva de precios donde la tasa cambia a medida que se consume la liquidez.
Así que, en lugar de:
→ una tasa para todo el mercado
tú puedes tener:
→ una tasa para el primer rango de liquidez
→ otra tasa para el siguiente rango
→ condiciones diferentes más adelante en la curva
Un solo Mercado puede contener múltiples Órdenes de Rango, y TermMax admite tanto curvas de préstamo como de endeudamiento.
También hay una Orden de Rango de Dos Vías, donde la liquidez para pedir prestado y para prestar puede configurarse dentro de la misma orden.
Para mí, esta es una de las partes más interesantes de TermMax: los mercados de tasa fija se convierten en mercados de liquidez programables en lugar de simples productos de “APR fijo”.
#termmax @TermMax
TermMax toma un enfoque diferente para la liquidez.
Sus Órdenes de Rango permiten que un mercado utilice una curva de precios donde la tasa cambia a medida que se consume la liquidez.
Así que, en lugar de:
→ una tasa para todo el mercado
tú puedes tener:
→ una tasa para el primer rango de liquidez
→ otra tasa para el siguiente rango
→ condiciones diferentes más adelante en la curva
Un solo Mercado puede contener múltiples Órdenes de Rango, y TermMax admite tanto curvas de préstamo como de endeudamiento.
También hay una Orden de Rango de Dos Vías, donde la liquidez para pedir prestado y para prestar puede configurarse dentro de la misma orden.
Para mí, esta es una de las partes más interesantes de TermMax: los mercados de tasa fija se convierten en mercados de liquidez programables en lugar de simples productos de “APR fijo”.
#termmax @TermMax
2
56
·
--
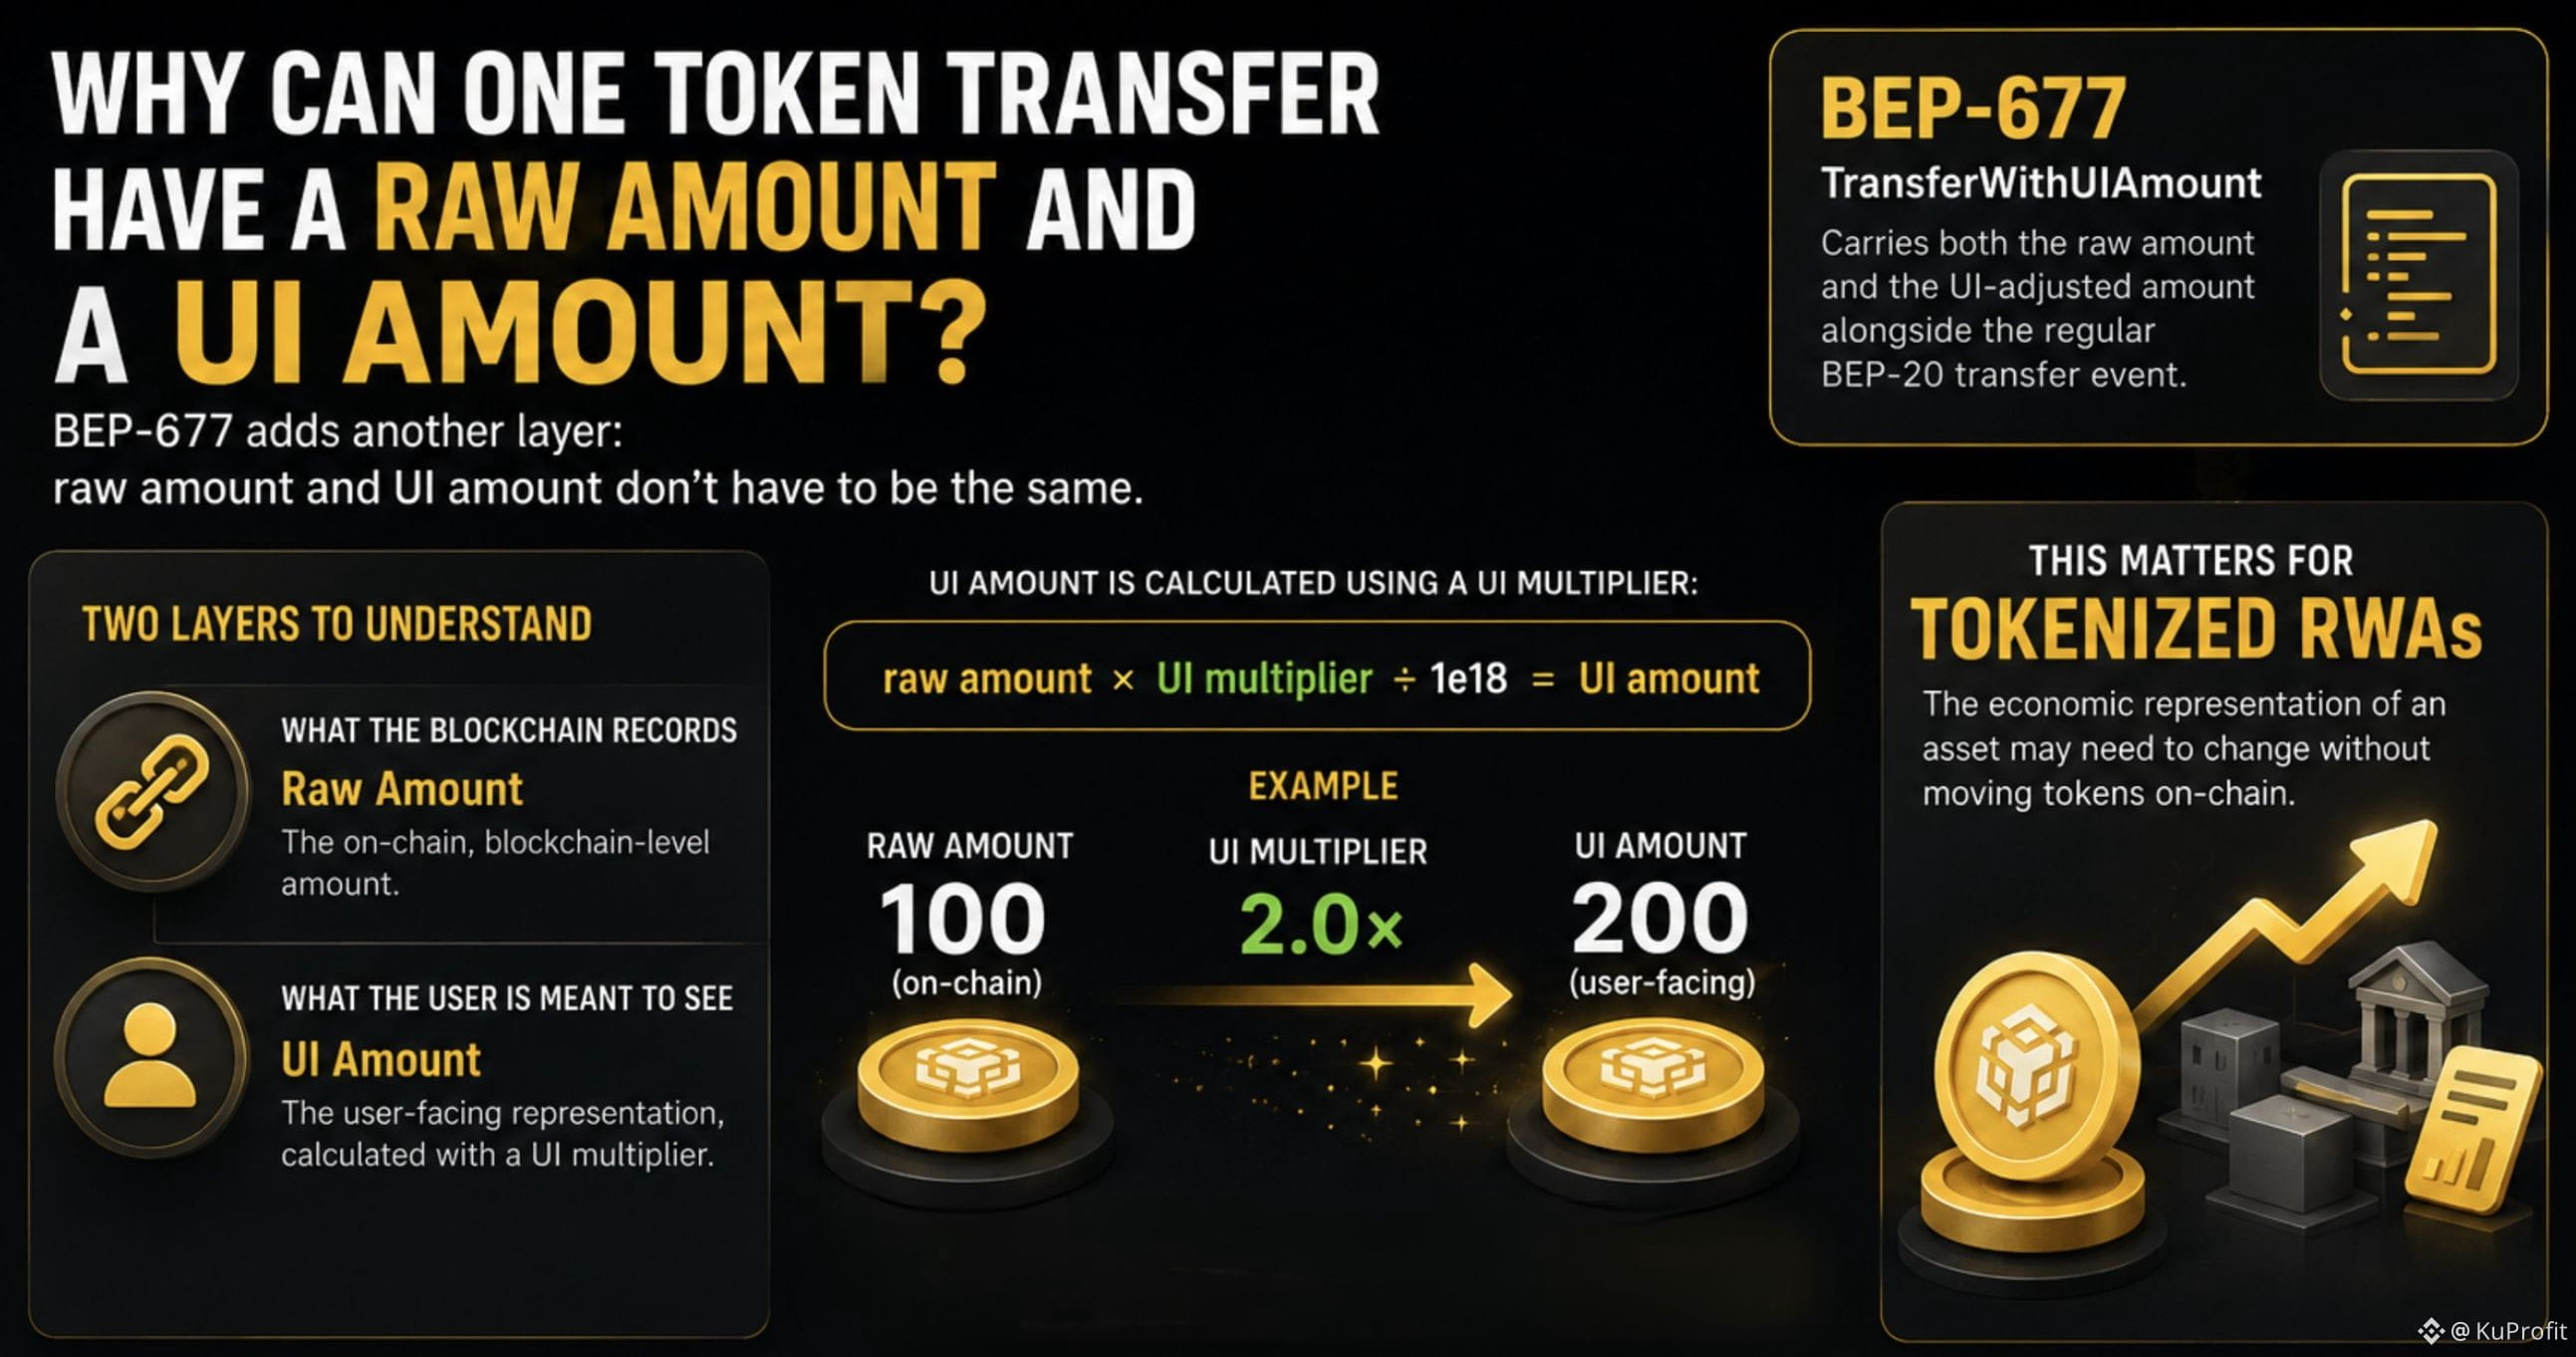
¿Por qué una transferencia de un token puede tener una cantidad sin procesar y una cantidad de la interfaz?
Antes pensaba que una transferencia de tokens tenía una sola cantidad: la registrada en la cadena.
Pero BEP-677 agrega otra capa: la cantidad sin procesar y la cantidad de la interfaz no tienen por qué ser la misma.
Entonces, ¿qué número exactamente estoy mirando?
La cantidad sin procesar es la cantidad a nivel de blockchain.
La cantidad de la interfaz es la representación visible para el usuario, calculada usando un multiplicador de la interfaz:
cantidad sin procesar × multiplicador de la interfaz ÷ 1e18 = cantidad de la interfaz
Por ejemplo, un multiplicador de 2.0× puede hacer que 100 unidades sin procesar aparezcan como 200 unidades de interfaz, sin cambiar el saldo sin procesar.
Y BEP-677 va un paso más allá.
Define TransferWithUIAmount, que incluye tanto la cantidad sin procesar como la cantidad ajustada por la interfaz, junto con el evento regular de transferencia BEP-20.
Eso puede sonar como un pequeño detalle técnico.
Pero resuelve un problema real para RWAs tokenizadas: la representación económica de un activo puede necesitar cambiar sin mover tokens en cadena.
Por eso también me llamó la atención al mirar bStocks.
Binance describe bStocks como tokens BEP-20 en BNB Smart Chain y dice que integran BEP-677 / Scaled UI Amount para casos de uso de RWA.
Así que en realidad hay dos capas que vale la pena observar:
lo que registra la blockchain
vs.
lo que se supone que el usuario debe ver.
Cuando miras un saldo de tokens, ¿qué capa estás viendo realmente?
#bstockscis @BinanceCIS
¿Por qué una transferencia de un token puede tener una cantidad sin procesar y una cantidad de la interfaz?
Antes pensaba que una transferencia de tokens tenía una sola cantidad: la registrada en la cadena.
Pero BEP-677 agrega otra capa: la cantidad sin procesar y la cantidad de la interfaz no tienen por qué ser la misma.
Entonces, ¿qué número exactamente estoy mirando?
La cantidad sin procesar es la cantidad a nivel de blockchain.
La cantidad de la interfaz es la representación visible para el usuario, calculada usando un multiplicador de la interfaz:
cantidad sin procesar × multiplicador de la interfaz ÷ 1e18 = cantidad de la interfaz
Por ejemplo, un multiplicador de 2.0× puede hacer que 100 unidades sin procesar aparezcan como 200 unidades de interfaz, sin cambiar el saldo sin procesar.
Y BEP-677 va un paso más allá.
Define TransferWithUIAmount, que incluye tanto la cantidad sin procesar como la cantidad ajustada por la interfaz, junto con el evento regular de transferencia BEP-20.
Eso puede sonar como un pequeño detalle técnico.
Pero resuelve un problema real para RWAs tokenizadas: la representación económica de un activo puede necesitar cambiar sin mover tokens en cadena.
Por eso también me llamó la atención al mirar bStocks.
Binance describe bStocks como tokens BEP-20 en BNB Smart Chain y dice que integran BEP-677 / Scaled UI Amount para casos de uso de RWA.
Así que en realidad hay dos capas que vale la pena observar:
lo que registra la blockchain
vs.
lo que se supone que el usuario debe ver.
Cuando miras un saldo de tokens, ¿qué capa estás viendo realmente?
#bstockscis @BinanceCIS
Antes pensaba que una transferencia de tokens tenía una sola cantidad: la registrada en la cadena.
Pero BEP-677 agrega otra capa: la cantidad sin procesar y la cantidad de la interfaz no tienen por qué ser la misma.
Entonces, ¿qué número exactamente estoy mirando?
La cantidad sin procesar es la cantidad a nivel de blockchain.
La cantidad de la interfaz es la representación visible para el usuario, calculada usando un multiplicador de la interfaz:
cantidad sin procesar × multiplicador de la interfaz ÷ 1e18 = cantidad de la interfaz
Por ejemplo, un multiplicador de 2.0× puede hacer que 100 unidades sin procesar aparezcan como 200 unidades de interfaz, sin cambiar el saldo sin procesar.
Y BEP-677 va un paso más allá.
Define TransferWithUIAmount, que incluye tanto la cantidad sin procesar como la cantidad ajustada por la interfaz, junto con el evento regular de transferencia BEP-20.
Eso puede sonar como un pequeño detalle técnico.
Pero resuelve un problema real para RWAs tokenizadas: la representación económica de un activo puede necesitar cambiar sin mover tokens en cadena.
Por eso también me llamó la atención al mirar bStocks.
Binance describe bStocks como tokens BEP-20 en BNB Smart Chain y dice que integran BEP-677 / Scaled UI Amount para casos de uso de RWA.
Así que en realidad hay dos capas que vale la pena observar:
lo que registra la blockchain
vs.
lo que se supone que el usuario debe ver.
Cuando miras un saldo de tokens, ¿qué capa estás viendo realmente?
#bstockscis @BinanceCIS
2
1
81
·
--
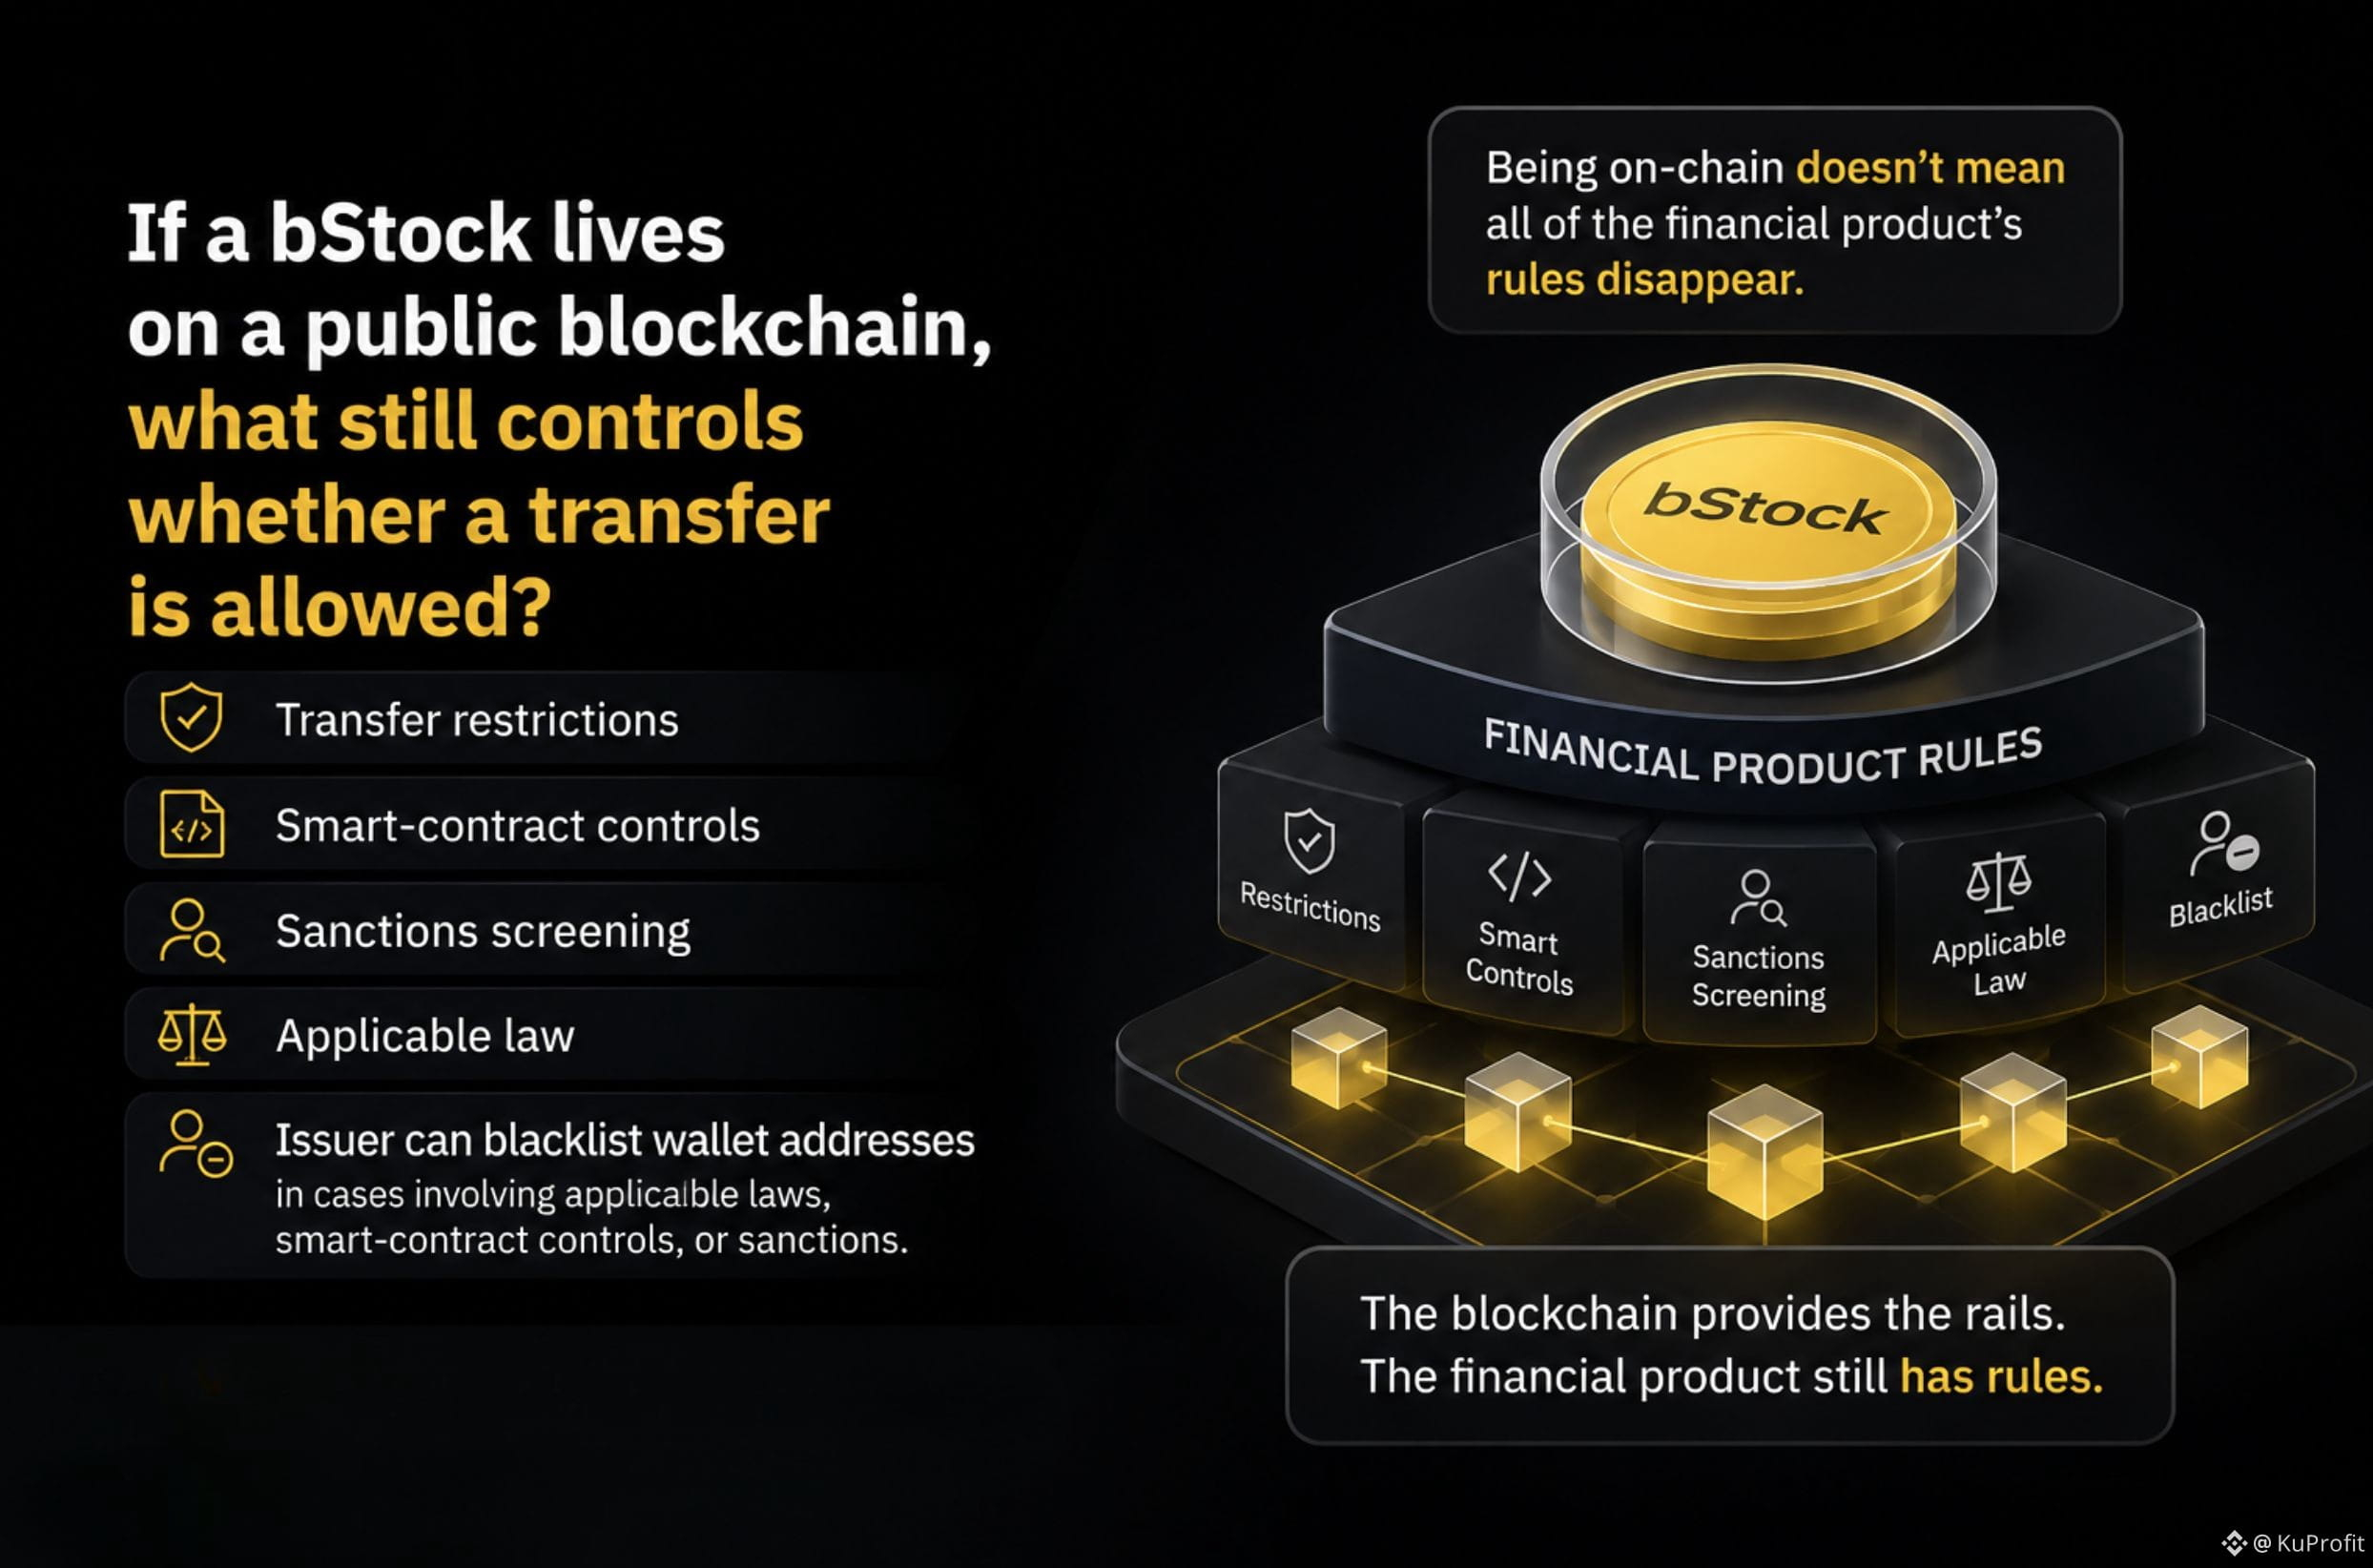
Si un bStock vive en una blockchain pública, ¿qué controla todavía si una transferencia está permitida?
Al principio, asumí que un token BEP-20 en BNB Smart Chain se comportaría como cualquier otro activo on-chain:
billetera → transacción → transferencia.
Pero los bStocks agregan otra capa.
Puedes retirar un bStock a una billetera compatible de BNB Smart Chain para la autocustodia.
Aun así, los retiros siguen sujetos a restricciones de transferencia, controles de contratos inteligentes, verificación de sanciones y la ley aplicable.
Y hay un detalle aún más interesante:
El emisor se reserva el derecho de incluir en una lista negra direcciones de billetera en casos que involucren leyes aplicables, controles de contratos inteligentes o sanciones.
Así que estar en la cadena no significa que desaparezcan todas las reglas del producto financiero.
La blockchain proporciona las vías.
El producto financiero todavía tiene reglas.
La autocustodia cambia dónde tengo el token, no qué reglas se aplican al producto.
Esa distinción cambió la forma en que pienso sobre los bStocks.
En lugar de preguntar solo:
“¿Este token está en la cadena?”
También preguntaría:
“¿Qué determina todavía si se permite la transferencia?”
#bstockscis @BinanceCIS
Si un bStock vive en una blockchain pública, ¿qué controla todavía si una transferencia está permitida?
Al principio, asumí que un token BEP-20 en BNB Smart Chain se comportaría como cualquier otro activo on-chain:
billetera → transacción → transferencia.
Pero los bStocks agregan otra capa.
Puedes retirar un bStock a una billetera compatible de BNB Smart Chain para la autocustodia.
Aun así, los retiros siguen sujetos a restricciones de transferencia, controles de contratos inteligentes, verificación de sanciones y la ley aplicable.
Y hay un detalle aún más interesante:
El emisor se reserva el derecho de incluir en una lista negra direcciones de billetera en casos que involucren leyes aplicables, controles de contratos inteligentes o sanciones.
Así que estar en la cadena no significa que desaparezcan todas las reglas del producto financiero.
La blockchain proporciona las vías.
El producto financiero todavía tiene reglas.
La autocustodia cambia dónde tengo el token, no qué reglas se aplican al producto.
Esa distinción cambió la forma en que pienso sobre los bStocks.
En lugar de preguntar solo:
“¿Este token está en la cadena?”
También preguntaría:
“¿Qué determina todavía si se permite la transferencia?”
#bstockscis @BinanceCIS
Al principio, asumí que un token BEP-20 en BNB Smart Chain se comportaría como cualquier otro activo on-chain:
billetera → transacción → transferencia.
Pero los bStocks agregan otra capa.
Puedes retirar un bStock a una billetera compatible de BNB Smart Chain para la autocustodia.
Aun así, los retiros siguen sujetos a restricciones de transferencia, controles de contratos inteligentes, verificación de sanciones y la ley aplicable.
Y hay un detalle aún más interesante:
El emisor se reserva el derecho de incluir en una lista negra direcciones de billetera en casos que involucren leyes aplicables, controles de contratos inteligentes o sanciones.
Así que estar en la cadena no significa que desaparezcan todas las reglas del producto financiero.
La blockchain proporciona las vías.
El producto financiero todavía tiene reglas.
La autocustodia cambia dónde tengo el token, no qué reglas se aplican al producto.
Esa distinción cambió la forma en que pienso sobre los bStocks.
En lugar de preguntar solo:
“¿Este token está en la cadena?”
También preguntaría:
“¿Qué determina todavía si se permite la transferencia?”
#bstockscis @BinanceCIS
4
2
97
·
--
La baja correlación no significa automáticamente bajo riesgo.
Antes pensaba que añadir acciones a un portafolio con mucho peso en cripto era, casi automáticamente, una medida de diversificación.
Así que hice una comprobación sencilla de 30 días.
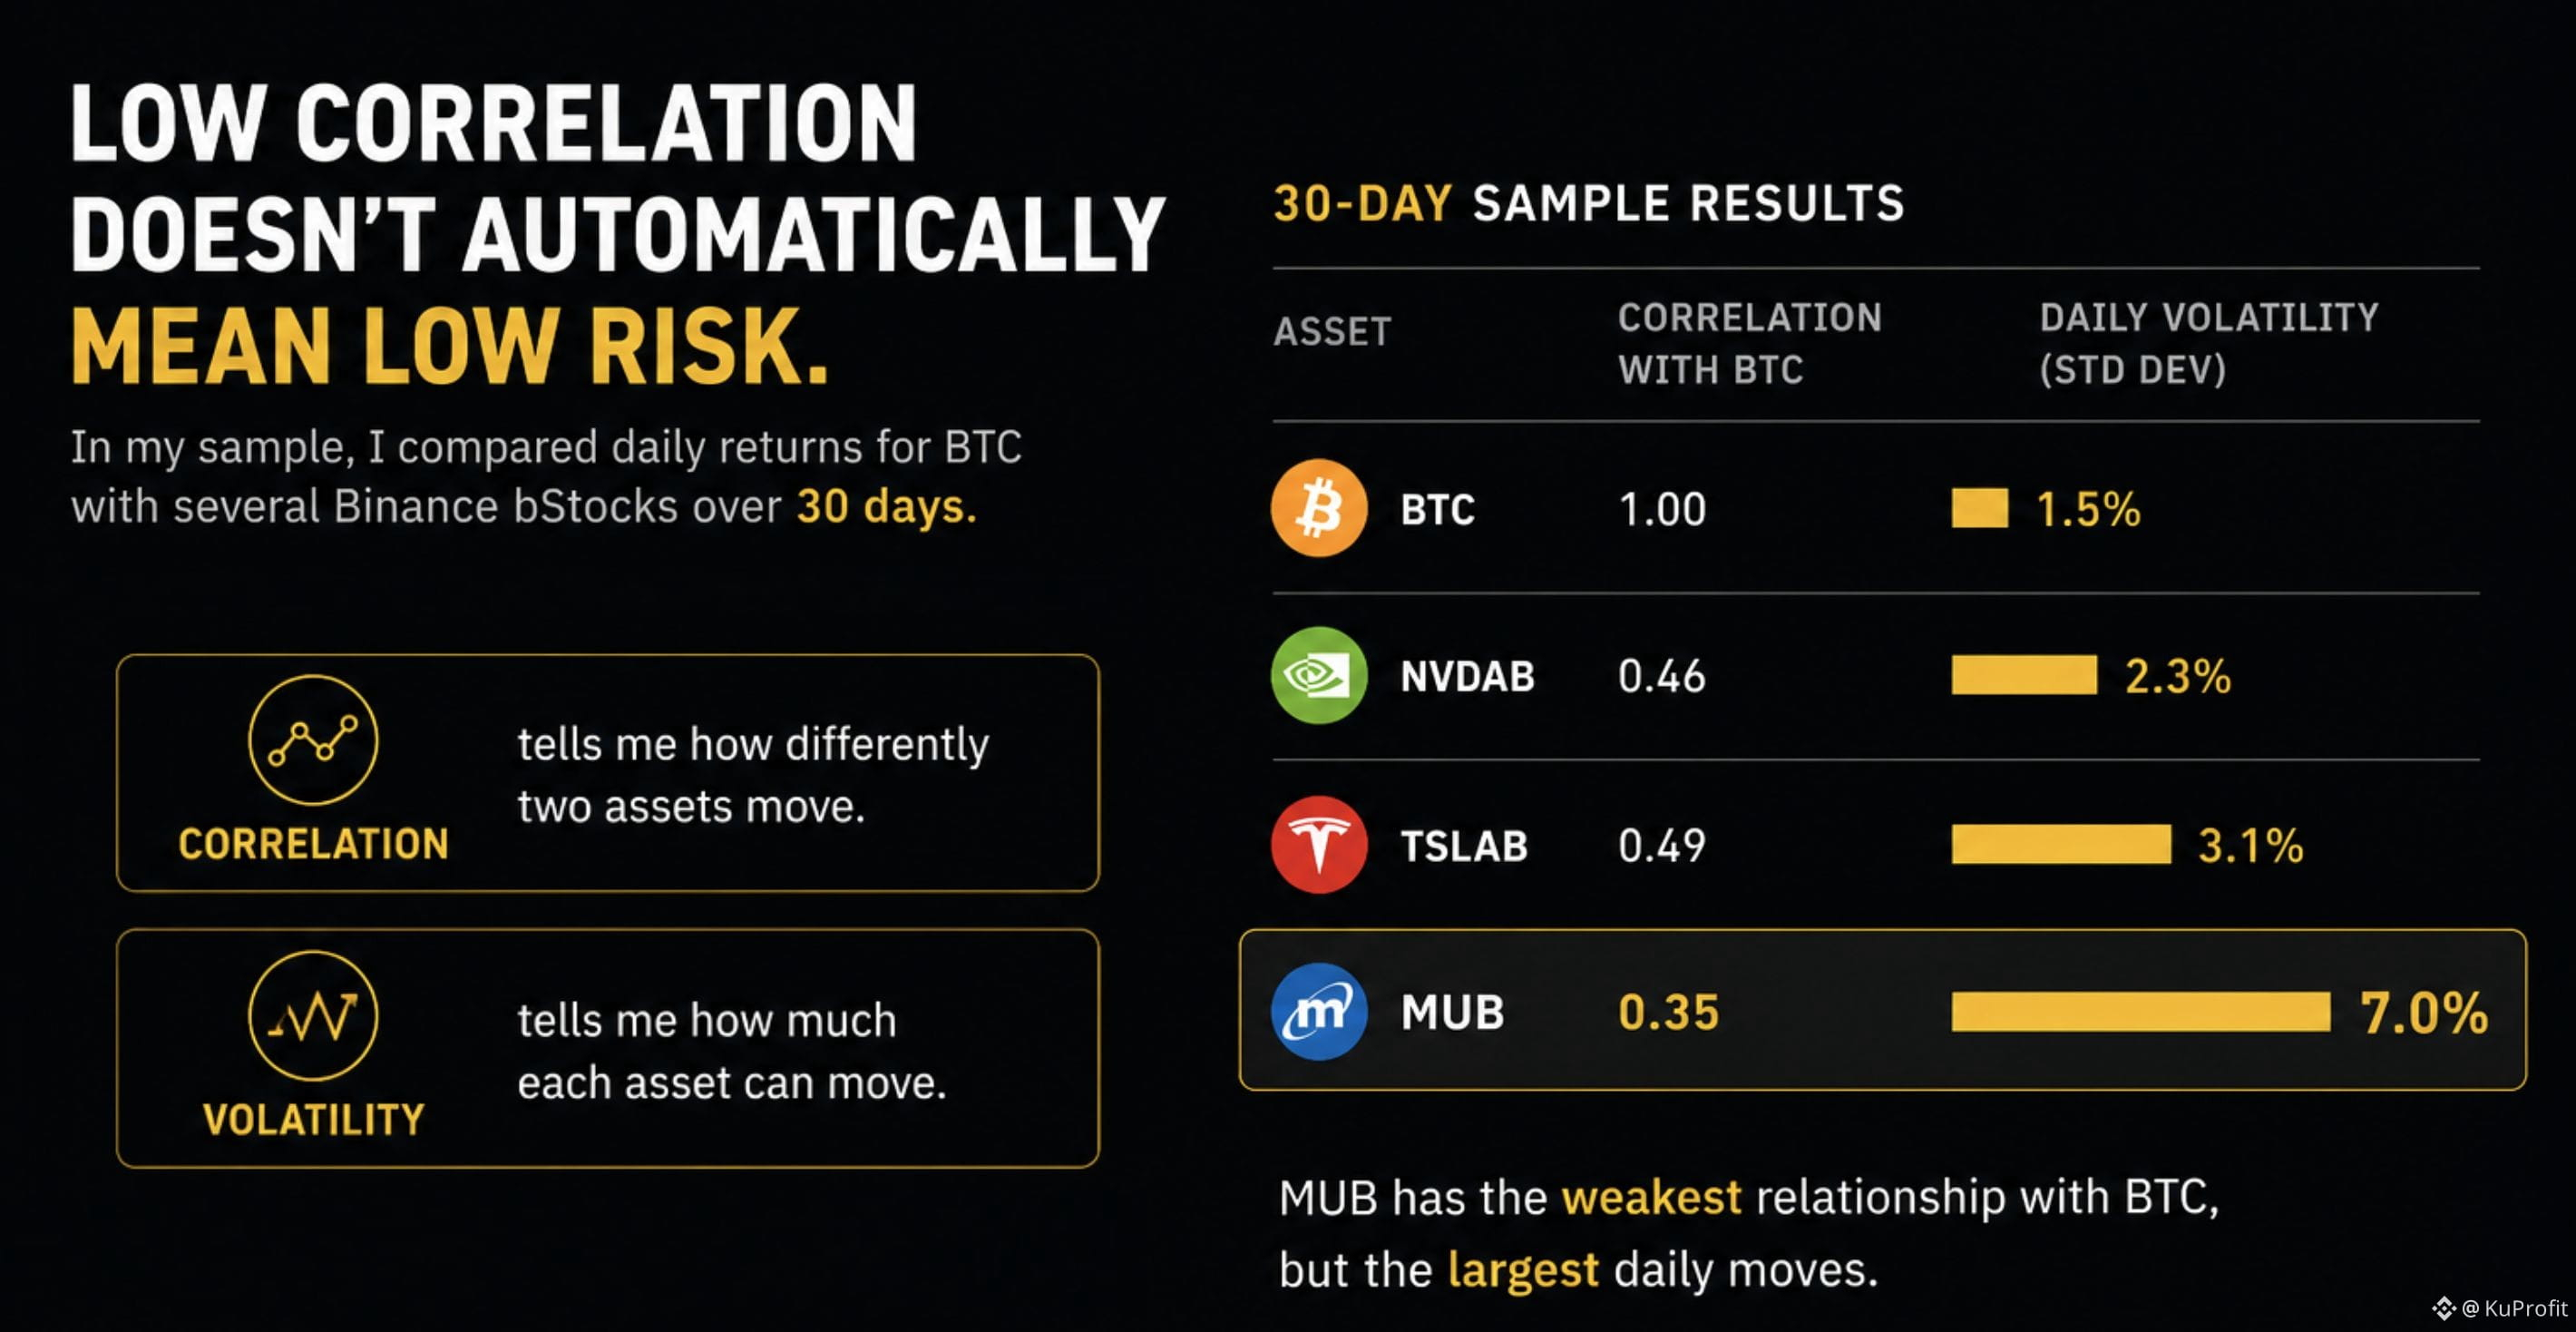
Comparé los rendimientos diarios de BTC con varios bStocks de Binance, incluyendo NVDAB, TSLAB y MUB.
El resultado fue más interesante de lo que esperaba.
En mi muestra, MUB mostró la relación más débil con BTC: alrededor de 0.35 de correlación.
Pero MUB también tuvo, con mucha diferencia, las mayores variaciones diarias, con una volatilidad diaria de alrededor del 7%, frente a aproximadamente el 1.5% de BTC.
Eso cambió la forma en que pienso la diversificación a través de bStocks.
La correlación me dice qué tan diferente se mueven dos activos.
No me dice cuánto puede moverse cada uno.
Por eso, no llamaría “diversificante” a un activo solo porque no se mueva exactamente como BTC.
Yo haría dos preguntas por separado:
¿Qué tan diferente se mueve?
Y ¿cuánto se mueve?
Para mí, esa es una forma mucho mejor de pensar en la diversificación del portafolio.
#bstockscis @BinanceCIS
La baja correlación no significa automáticamente bajo riesgo.
Antes pensaba que añadir acciones a un portafolio con mucho peso en cripto era, casi automáticamente, una medida de diversificación.
Así que hice una comprobación sencilla de 30 días.
Comparé los rendimientos diarios de BTC con varios bStocks de Binance, incluyendo NVDAB, TSLAB y MUB.
El resultado fue más interesante de lo que esperaba.
En mi muestra, MUB mostró la relación más débil con BTC: alrededor de 0.35 de correlación.
Pero MUB también tuvo, con mucha diferencia, las mayores variaciones diarias, con una volatilidad diaria de alrededor del 7%, frente a aproximadamente el 1.5% de BTC.
Eso cambió la forma en que pienso la diversificación a través de bStocks.
La correlación me dice qué tan diferente se mueven dos activos.
No me dice cuánto puede moverse cada uno.
Por eso, no llamaría “diversificante” a un activo solo porque no se mueva exactamente como BTC.
Yo haría dos preguntas por separado:
¿Qué tan diferente se mueve?
Y ¿cuánto se mueve?
Para mí, esa es una forma mucho mejor de pensar en la diversificación del portafolio.
#bstockscis @BinanceCIS
Antes pensaba que añadir acciones a un portafolio con mucho peso en cripto era, casi automáticamente, una medida de diversificación.
Así que hice una comprobación sencilla de 30 días.
Comparé los rendimientos diarios de BTC con varios bStocks de Binance, incluyendo NVDAB, TSLAB y MUB.
El resultado fue más interesante de lo que esperaba.
En mi muestra, MUB mostró la relación más débil con BTC: alrededor de 0.35 de correlación.
Pero MUB también tuvo, con mucha diferencia, las mayores variaciones diarias, con una volatilidad diaria de alrededor del 7%, frente a aproximadamente el 1.5% de BTC.
Eso cambió la forma en que pienso la diversificación a través de bStocks.
La correlación me dice qué tan diferente se mueven dos activos.
No me dice cuánto puede moverse cada uno.
Por eso, no llamaría “diversificante” a un activo solo porque no se mueva exactamente como BTC.
Yo haría dos preguntas por separado:
¿Qué tan diferente se mueve?
Y ¿cuánto se mueve?
Para mí, esa es una forma mucho mejor de pensar en la diversificación del portafolio.
#bstockscis @BinanceCIS
2
1
115
·
--
4–21× es un número grande. Pero ¿qué nos dice realmente?
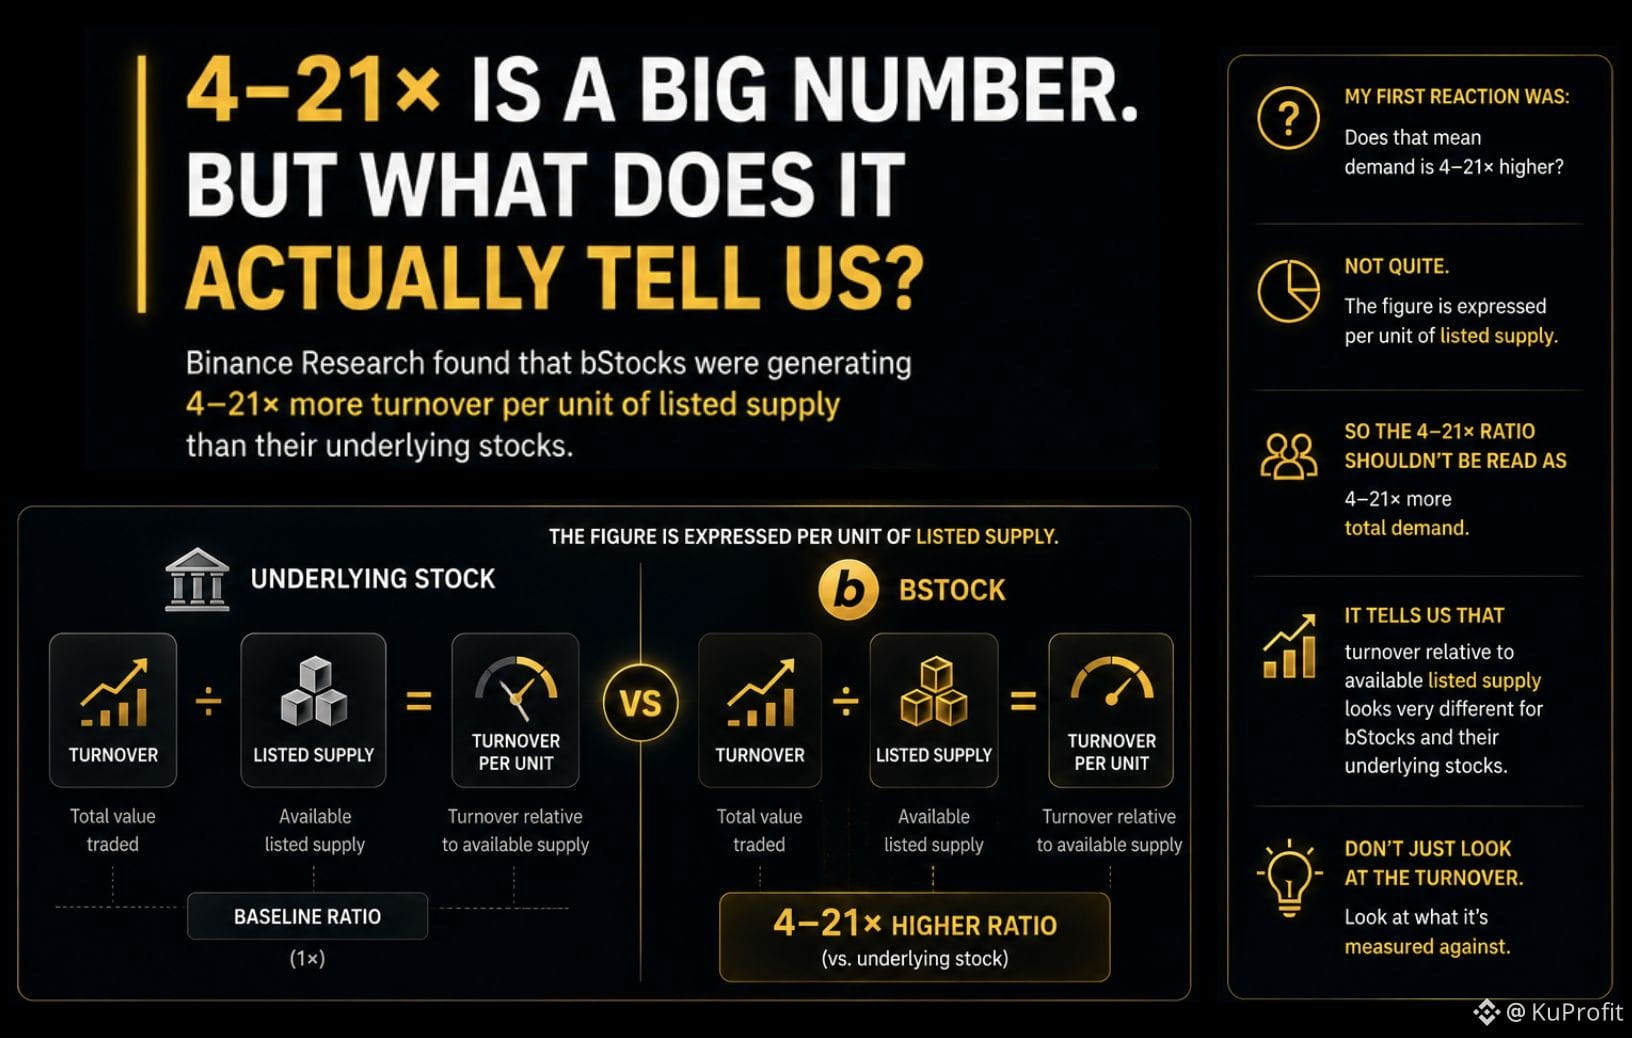
Binance Research descubrió que las bStocks estaban generando 4–21× más rotación por unidad de oferta listada que sus acciones subyacentes.
Mi primera reacción fue:
¿Eso significa que la demanda es 4–21× más alta?
No exactamente.
La cifra se expresa por unidad de oferta listada.
Así que la proporción 4–21× no debe interpretarse como 4–21× más demanda total.
Lo que nos dice es que la rotación en relación con la oferta listada disponible se ve muy diferente para las bStocks y para sus acciones subyacentes.
Eso es lo que me parece interesante de el número.
El titular es 4–21×.
Pero la mejor pregunta es:
4–21× relativo a ¿qué?
Porque cuando comparas la actividad del mercado, el denominador puede cambiar la historia tanto como el numerador.
No solo mires la rotación. Mira en qué se mide.
#bstockscis @BinanceCIS
4–21× es un número grande. Pero ¿qué nos dice realmente?
Binance Research descubrió que las bStocks estaban generando 4–21× más rotación por unidad de oferta listada que sus acciones subyacentes.
Mi primera reacción fue:
¿Eso significa que la demanda es 4–21× más alta?
No exactamente.
La cifra se expresa por unidad de oferta listada.
Así que la proporción 4–21× no debe interpretarse como 4–21× más demanda total.
Lo que nos dice es que la rotación en relación con la oferta listada disponible se ve muy diferente para las bStocks y para sus acciones subyacentes.
Eso es lo que me parece interesante de el número.
El titular es 4–21×.
Pero la mejor pregunta es:
4–21× relativo a ¿qué?
Porque cuando comparas la actividad del mercado, el denominador puede cambiar la historia tanto como el numerador.
No solo mires la rotación. Mira en qué se mide.
#bstockscis @BinanceCIS
Binance Research descubrió que las bStocks estaban generando 4–21× más rotación por unidad de oferta listada que sus acciones subyacentes.
Mi primera reacción fue:
¿Eso significa que la demanda es 4–21× más alta?
No exactamente.
La cifra se expresa por unidad de oferta listada.
Así que la proporción 4–21× no debe interpretarse como 4–21× más demanda total.
Lo que nos dice es que la rotación en relación con la oferta listada disponible se ve muy diferente para las bStocks y para sus acciones subyacentes.
Eso es lo que me parece interesante de el número.
El titular es 4–21×.
Pero la mejor pregunta es:
4–21× relativo a ¿qué?
Porque cuando comparas la actividad del mercado, el denominador puede cambiar la historia tanto como el numerador.
No solo mires la rotación. Mira en qué se mide.
#bstockscis @BinanceCIS
2
2
105
·
--
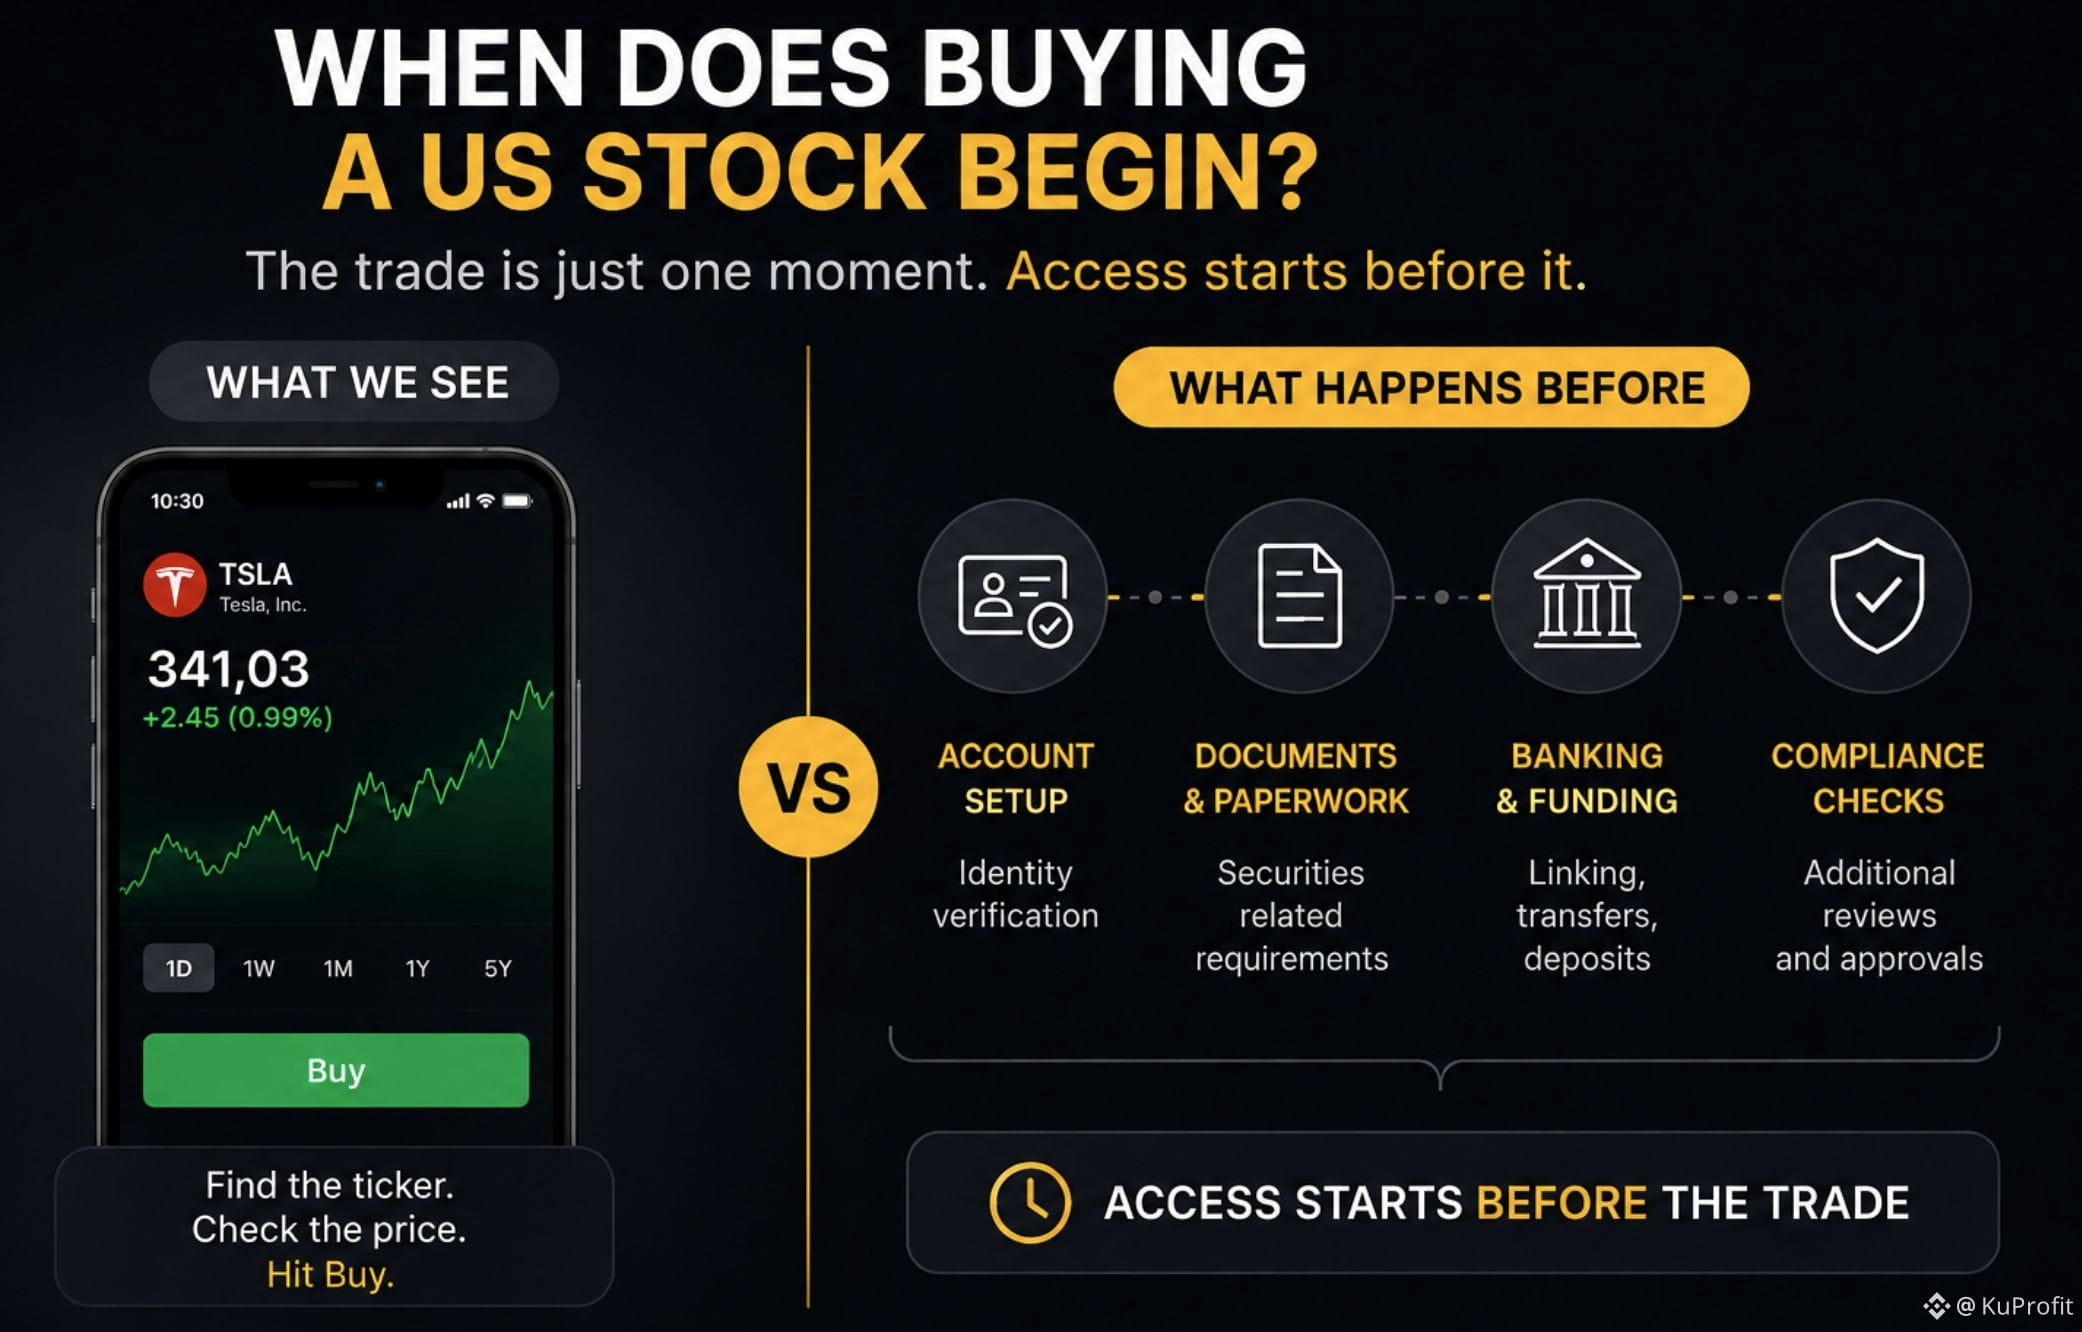
¿Cuándo empieza realmente la compra de una acción de EE. UU.?
Cuando pienso en comprar una acción de EE. UU., normalmente empiezo en el mismo lugar:
Buscar el ticker.
Comprobar el precio.
Pulsar Comprar.
Pero eso se salta una parte del proceso que es fácil pasar por alto.
Obtener acceso al activo en primer lugar.
Una parte de eso puede ser la documentación de valores necesaria antes de que puedas acceder a la acción.
Y eso me hizo replantearme lo que realmente quiero decir cuando digo:
«Quiero comprar esta acción».
La orden en sí es solo un momento dentro del proceso.
Puede haber requisitos que ocurren antes de que yo llegue siquiera a la pantalla de la orden.
Ahí es donde bStocks me hizo ver el proceso de una forma diferente.
La acción subyacente no ha cambiado.
Pero el camino para obtener exposición a ella puede verse diferente.
Así que empecé a preguntar:
«¿Cuánto de la compra de una acción de EE. UU. ocurre antes de que llegue al botón Comprar?»
Para mí, es una parte fácil de pasar por alto al invertir.
Solemos centrarnos en la operación porque es la parte visible.
Pero el acceso empieza antes de la operación.
#bstockscis @BinanceCIS
¿Cuándo empieza realmente la compra de una acción de EE. UU.?
Cuando pienso en comprar una acción de EE. UU., normalmente empiezo en el mismo lugar:
Buscar el ticker.
Comprobar el precio.
Pulsar Comprar.
Pero eso se salta una parte del proceso que es fácil pasar por alto.
Obtener acceso al activo en primer lugar.
Una parte de eso puede ser la documentación de valores necesaria antes de que puedas acceder a la acción.
Y eso me hizo replantearme lo que realmente quiero decir cuando digo:
«Quiero comprar esta acción».
La orden en sí es solo un momento dentro del proceso.
Puede haber requisitos que ocurren antes de que yo llegue siquiera a la pantalla de la orden.
Ahí es donde bStocks me hizo ver el proceso de una forma diferente.
La acción subyacente no ha cambiado.
Pero el camino para obtener exposición a ella puede verse diferente.
Así que empecé a preguntar:
«¿Cuánto de la compra de una acción de EE. UU. ocurre antes de que llegue al botón Comprar?»
Para mí, es una parte fácil de pasar por alto al invertir.
Solemos centrarnos en la operación porque es la parte visible.
Pero el acceso empieza antes de la operación.
#bstockscis @BinanceCIS
Cuando pienso en comprar una acción de EE. UU., normalmente empiezo en el mismo lugar:
Buscar el ticker.
Comprobar el precio.
Pulsar Comprar.
Pero eso se salta una parte del proceso que es fácil pasar por alto.
Obtener acceso al activo en primer lugar.
Una parte de eso puede ser la documentación de valores necesaria antes de que puedas acceder a la acción.
Y eso me hizo replantearme lo que realmente quiero decir cuando digo:
«Quiero comprar esta acción».
La orden en sí es solo un momento dentro del proceso.
Puede haber requisitos que ocurren antes de que yo llegue siquiera a la pantalla de la orden.
Ahí es donde bStocks me hizo ver el proceso de una forma diferente.
La acción subyacente no ha cambiado.
Pero el camino para obtener exposición a ella puede verse diferente.
Así que empecé a preguntar:
«¿Cuánto de la compra de una acción de EE. UU. ocurre antes de que llegue al botón Comprar?»
Para mí, es una parte fácil de pasar por alto al invertir.
Solemos centrarnos en la operación porque es la parte visible.
Pero el acceso empieza antes de la operación.
#bstockscis @BinanceCIS
2
99
·
--
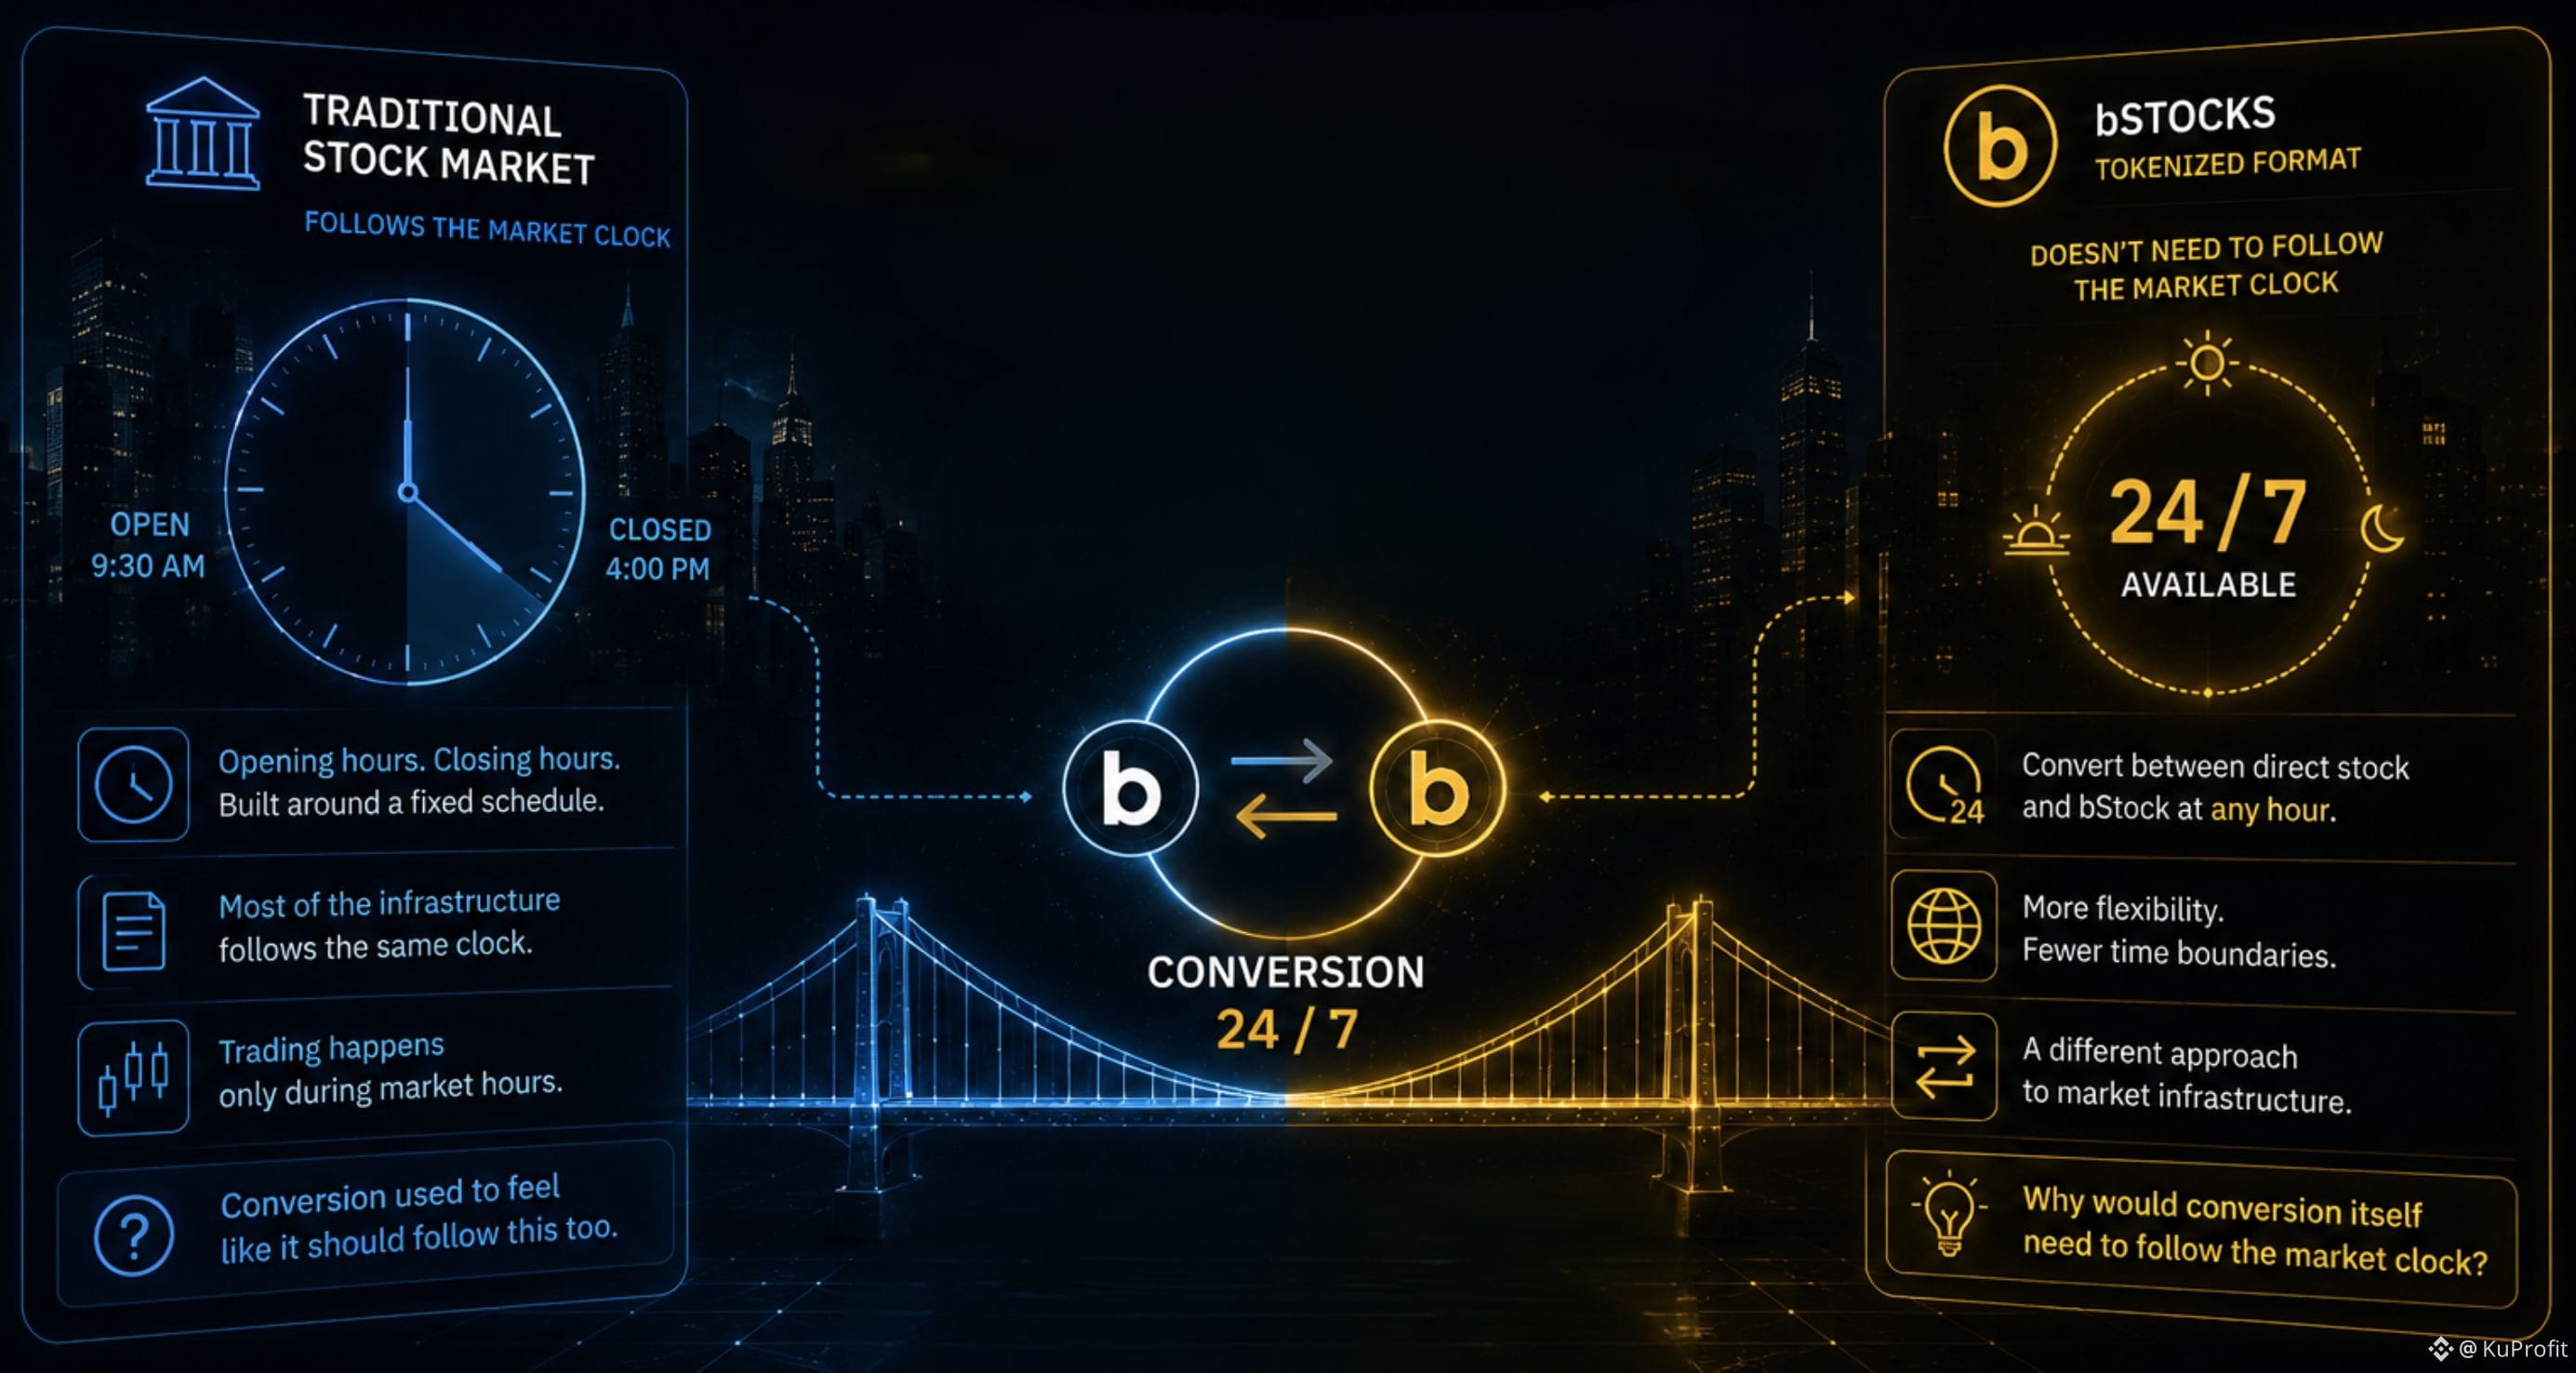
¿Por qué la conversión necesitaría seguir el reloj del mercado?
Entiendo por qué el trading de acciones ha seguido tradicionalmente el horario del mercado.
El mercado subyacente tiene horas de apertura. Tiene horas de cierre.
Y la mayor parte de la infraestructura en torno a las acciones se construye en torno a ese calendario.
Pero luego me encontré con algo sobre bStocks que me hizo detenerme y pensar:
la conversión está disponible a cualquier hora.
Al principio, pensé en la conversión como algo que naturalmente seguiría el mismo reloj que la acción subyacente.
Pero si puedo pasar entre una acción directa y un bStock fuera del horario tradicional del mercado, esa suposición empieza a parecer menos obvia.
Lo interesante no es simplemente que la conversión esté disponible a cualquier hora.
Es lo que eso cambia.
El mercado subyacente puede tener su propio calendario de negociación, mientras que la conversión entre los dos formatos puede estar disponible a cualquier hora.
Y eso me hizo preguntarme:
¿por qué la conversión en sí tendría que seguir el reloj del mercado?
Para mí, esa es una de las diferencias más interesantes entre la infraestructura tradicional del mercado y un formato tokenizado.
El mercado aún puede tener sus propias horas.
Pero el puente entre los dos formatos no necesariamente tiene que tenerlas.
#bstockscis @BinanceCIS
¿Por qué la conversión necesitaría seguir el reloj del mercado?
Entiendo por qué el trading de acciones ha seguido tradicionalmente el horario del mercado.
El mercado subyacente tiene horas de apertura. Tiene horas de cierre.
Y la mayor parte de la infraestructura en torno a las acciones se construye en torno a ese calendario.
Pero luego me encontré con algo sobre bStocks que me hizo detenerme y pensar:
la conversión está disponible a cualquier hora.
Al principio, pensé en la conversión como algo que naturalmente seguiría el mismo reloj que la acción subyacente.
Pero si puedo pasar entre una acción directa y un bStock fuera del horario tradicional del mercado, esa suposición empieza a parecer menos obvia.
Lo interesante no es simplemente que la conversión esté disponible a cualquier hora.
Es lo que eso cambia.
El mercado subyacente puede tener su propio calendario de negociación, mientras que la conversión entre los dos formatos puede estar disponible a cualquier hora.
Y eso me hizo preguntarme:
¿por qué la conversión en sí tendría que seguir el reloj del mercado?
Para mí, esa es una de las diferencias más interesantes entre la infraestructura tradicional del mercado y un formato tokenizado.
El mercado aún puede tener sus propias horas.
Pero el puente entre los dos formatos no necesariamente tiene que tenerlas.
#bstockscis @BinanceCIS
Entiendo por qué el trading de acciones ha seguido tradicionalmente el horario del mercado.
El mercado subyacente tiene horas de apertura. Tiene horas de cierre.
Y la mayor parte de la infraestructura en torno a las acciones se construye en torno a ese calendario.
Pero luego me encontré con algo sobre bStocks que me hizo detenerme y pensar:
la conversión está disponible a cualquier hora.
Al principio, pensé en la conversión como algo que naturalmente seguiría el mismo reloj que la acción subyacente.
Pero si puedo pasar entre una acción directa y un bStock fuera del horario tradicional del mercado, esa suposición empieza a parecer menos obvia.
Lo interesante no es simplemente que la conversión esté disponible a cualquier hora.
Es lo que eso cambia.
El mercado subyacente puede tener su propio calendario de negociación, mientras que la conversión entre los dos formatos puede estar disponible a cualquier hora.
Y eso me hizo preguntarme:
¿por qué la conversión en sí tendría que seguir el reloj del mercado?
Para mí, esa es una de las diferencias más interesantes entre la infraestructura tradicional del mercado y un formato tokenizado.
El mercado aún puede tener sus propias horas.
Pero el puente entre los dos formatos no necesariamente tiene que tenerlas.
#bstockscis @BinanceCIS
90
·
--
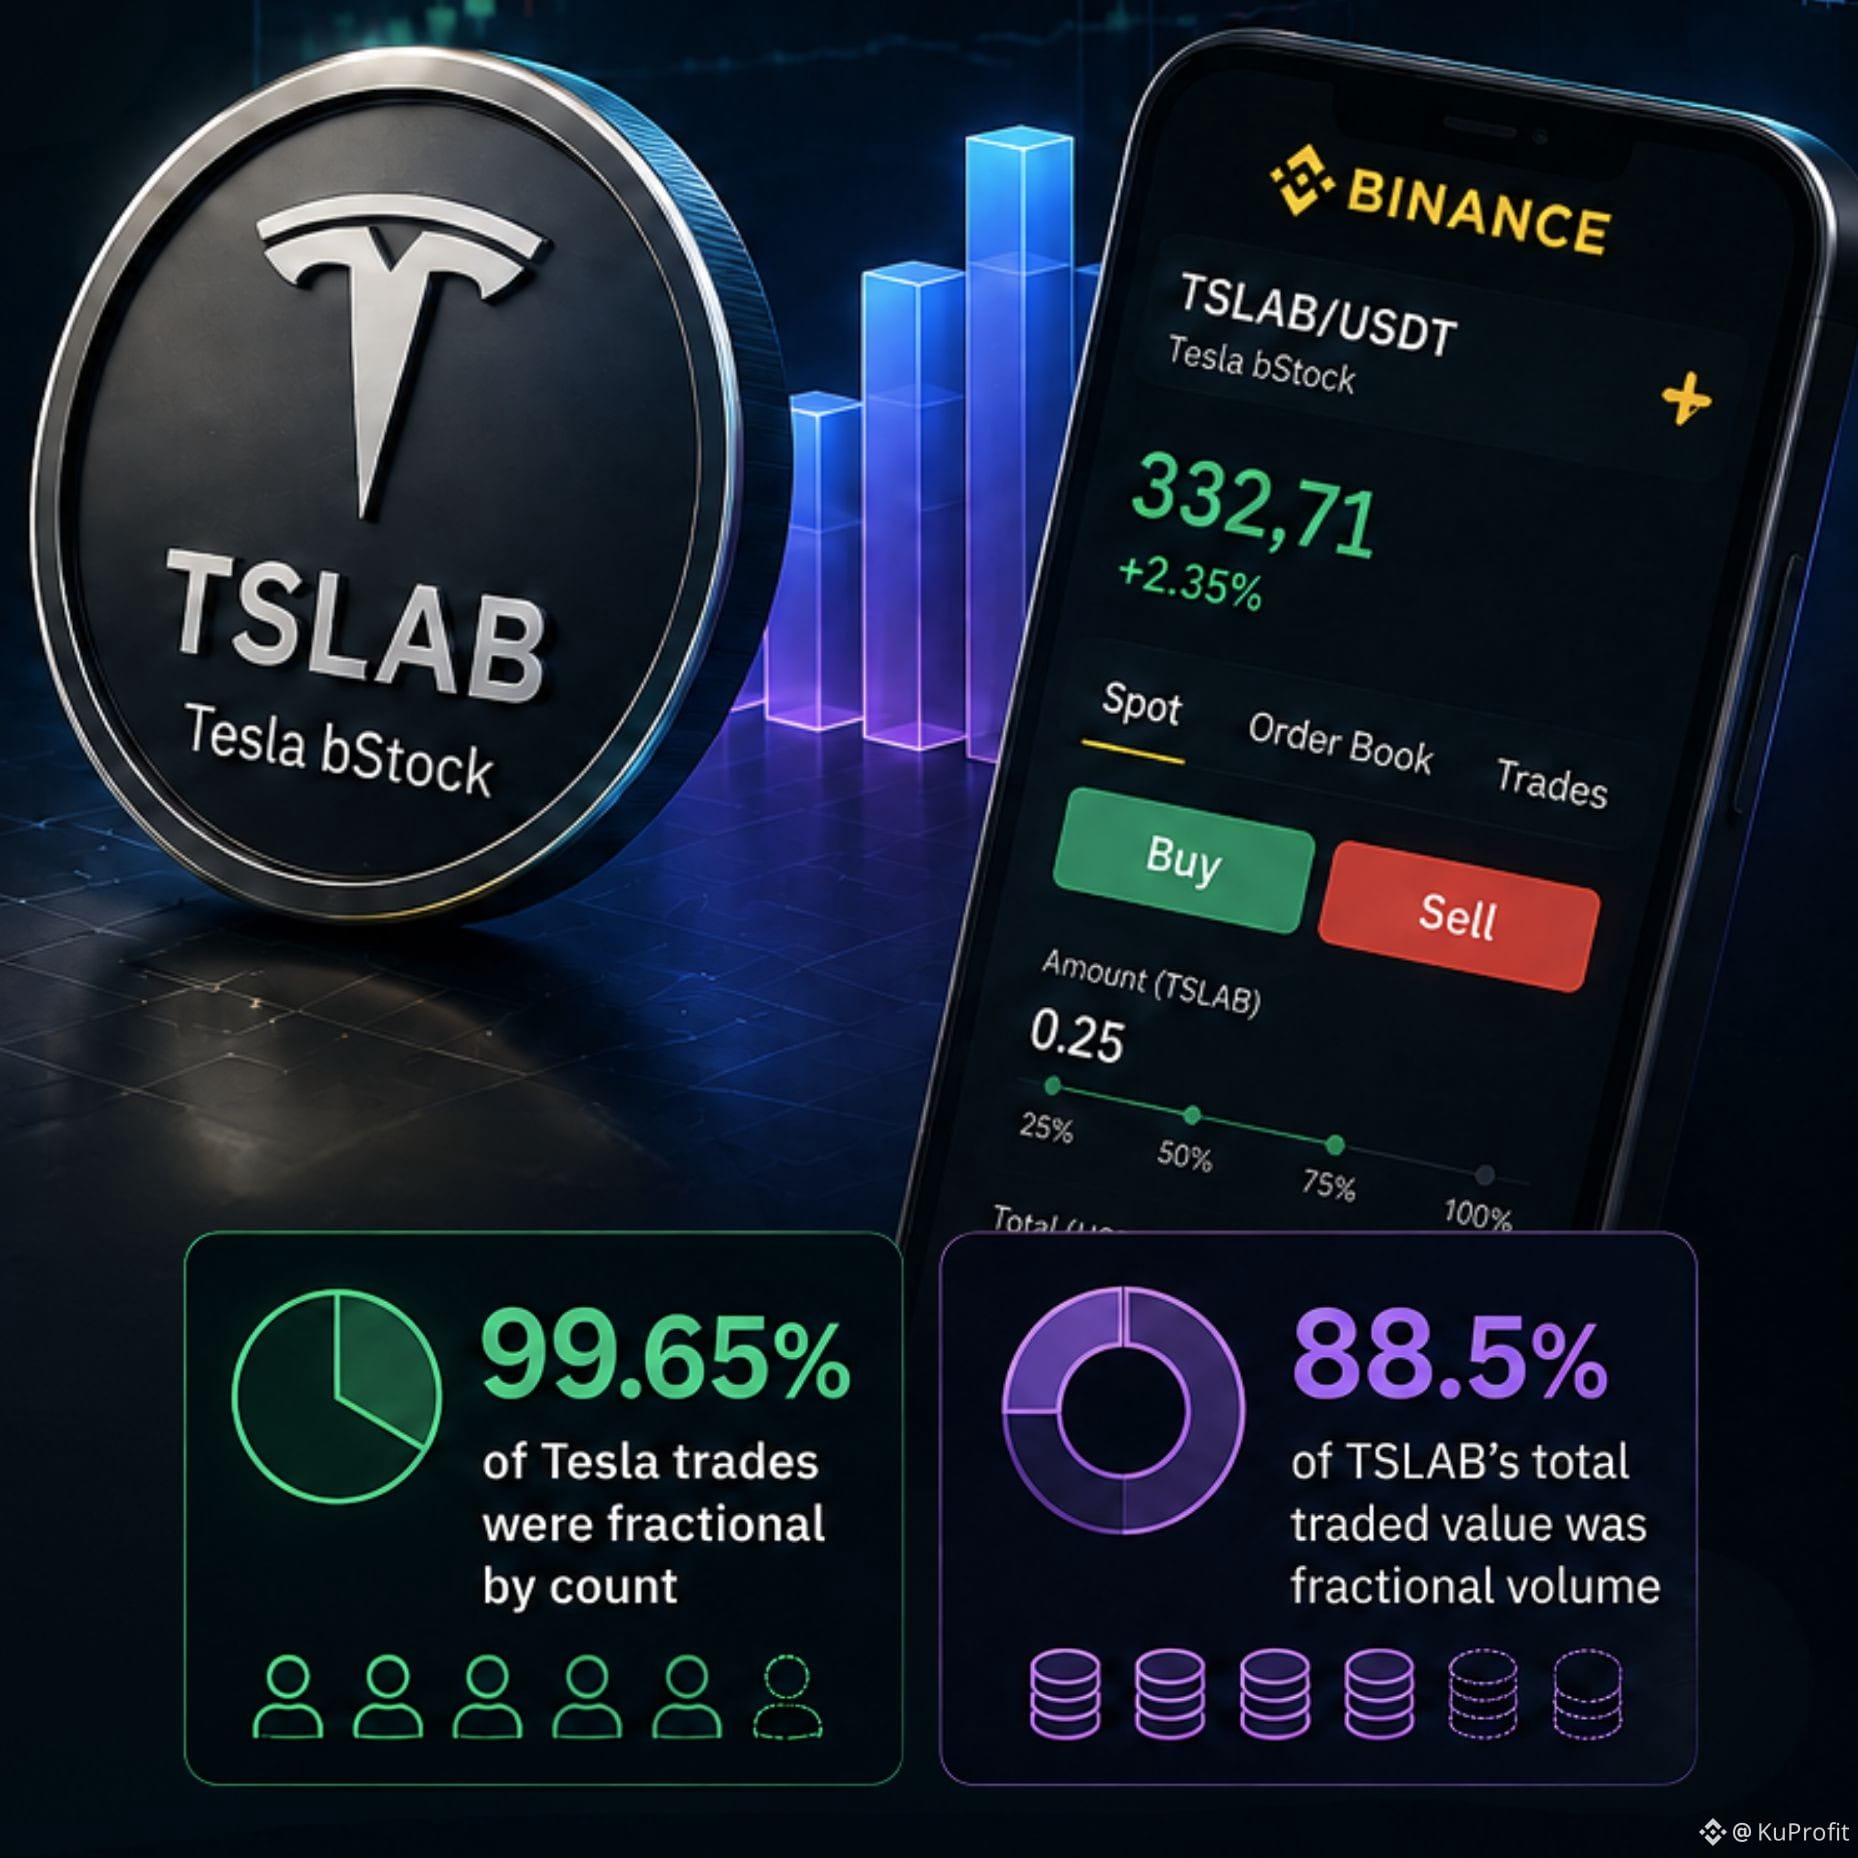
Si el 99.65% de las operaciones de Tesla son fraccionarias por número de acciones, ¿la propiedad fraccionaria es realmente solo una función de acceso?
Cuando primero pensé en la propiedad fraccionaria, la vi principalmente como una función de accesibilidad.
Una forma de obtener exposición a una acción cara sin necesitar suficiente capital para una acción completa.
Luego me encontré con los datos iniciales de TSLAB.
Aproximadamente el 99.65% de las operaciones de Tesla eran fraccionarias por número.
Y el volumen fraccionario representaba el 88.5% del valor total negociado de TSLAB.
Eso hizo que mirara la propiedad fraccionaria de otra manera.
Si las operaciones fraccionarias representan casi toda la actividad por cantidad de operaciones, y aun así representan la gran mayoría del valor negociado, empieza a parecer más que una función diseñada para inversores más pequeños.
Me hizo preguntarme:
¿Y si la propiedad fraccionaria no solo está cambiando quién puede acceder a una acción, sino también cómo se negocia realmente esa exposición?
Un modelo de acción completa hace bastante obvia la unidad de inversión.
El trading fraccionario separa el tamaño de la posición del precio de una sola acción completa.
Puedes decidir cuánta exposición quieres sin tener que preguntarte primero si puedes permitirte una acción completa.
Y creo que esa es la parte más interesante.
La pregunta no es simplemente:
“¿Puedo comprar una fracción de Tesla?”
Es:
“¿Qué ocurre cuando la fracción se convierte en la unidad normal de la operación?”
Para mí, esa es una pregunta mucho más interesante sobre la propiedad fraccionaria que limitarla a llamarla una función de accesibilidad.
#bstockscis @BinanceCIS
Si el 99.65% de las operaciones de Tesla son fraccionarias por número de acciones, ¿la propiedad fraccionaria es realmente solo una función de acceso?
Cuando primero pensé en la propiedad fraccionaria, la vi principalmente como una función de accesibilidad.
Una forma de obtener exposición a una acción cara sin necesitar suficiente capital para una acción completa.
Luego me encontré con los datos iniciales de TSLAB.
Aproximadamente el 99.65% de las operaciones de Tesla eran fraccionarias por número.
Y el volumen fraccionario representaba el 88.5% del valor total negociado de TSLAB.
Eso hizo que mirara la propiedad fraccionaria de otra manera.
Si las operaciones fraccionarias representan casi toda la actividad por cantidad de operaciones, y aun así representan la gran mayoría del valor negociado, empieza a parecer más que una función diseñada para inversores más pequeños.
Me hizo preguntarme:
¿Y si la propiedad fraccionaria no solo está cambiando quién puede acceder a una acción, sino también cómo se negocia realmente esa exposición?
Un modelo de acción completa hace bastante obvia la unidad de inversión.
El trading fraccionario separa el tamaño de la posición del precio de una sola acción completa.
Puedes decidir cuánta exposición quieres sin tener que preguntarte primero si puedes permitirte una acción completa.
Y creo que esa es la parte más interesante.
La pregunta no es simplemente:
“¿Puedo comprar una fracción de Tesla?”
Es:
“¿Qué ocurre cuando la fracción se convierte en la unidad normal de la operación?”
Para mí, esa es una pregunta mucho más interesante sobre la propiedad fraccionaria que limitarla a llamarla una función de accesibilidad.
#bstockscis @BinanceCIS
Cuando primero pensé en la propiedad fraccionaria, la vi principalmente como una función de accesibilidad.
Una forma de obtener exposición a una acción cara sin necesitar suficiente capital para una acción completa.
Luego me encontré con los datos iniciales de TSLAB.
Aproximadamente el 99.65% de las operaciones de Tesla eran fraccionarias por número.
Y el volumen fraccionario representaba el 88.5% del valor total negociado de TSLAB.
Eso hizo que mirara la propiedad fraccionaria de otra manera.
Si las operaciones fraccionarias representan casi toda la actividad por cantidad de operaciones, y aun así representan la gran mayoría del valor negociado, empieza a parecer más que una función diseñada para inversores más pequeños.
Me hizo preguntarme:
¿Y si la propiedad fraccionaria no solo está cambiando quién puede acceder a una acción, sino también cómo se negocia realmente esa exposición?
Un modelo de acción completa hace bastante obvia la unidad de inversión.
El trading fraccionario separa el tamaño de la posición del precio de una sola acción completa.
Puedes decidir cuánta exposición quieres sin tener que preguntarte primero si puedes permitirte una acción completa.
Y creo que esa es la parte más interesante.
La pregunta no es simplemente:
“¿Puedo comprar una fracción de Tesla?”
Es:
“¿Qué ocurre cuando la fracción se convierte en la unidad normal de la operación?”
Para mí, esa es una pregunta mucho más interesante sobre la propiedad fraccionaria que limitarla a llamarla una función de accesibilidad.
#bstockscis @BinanceCIS
102
·
--
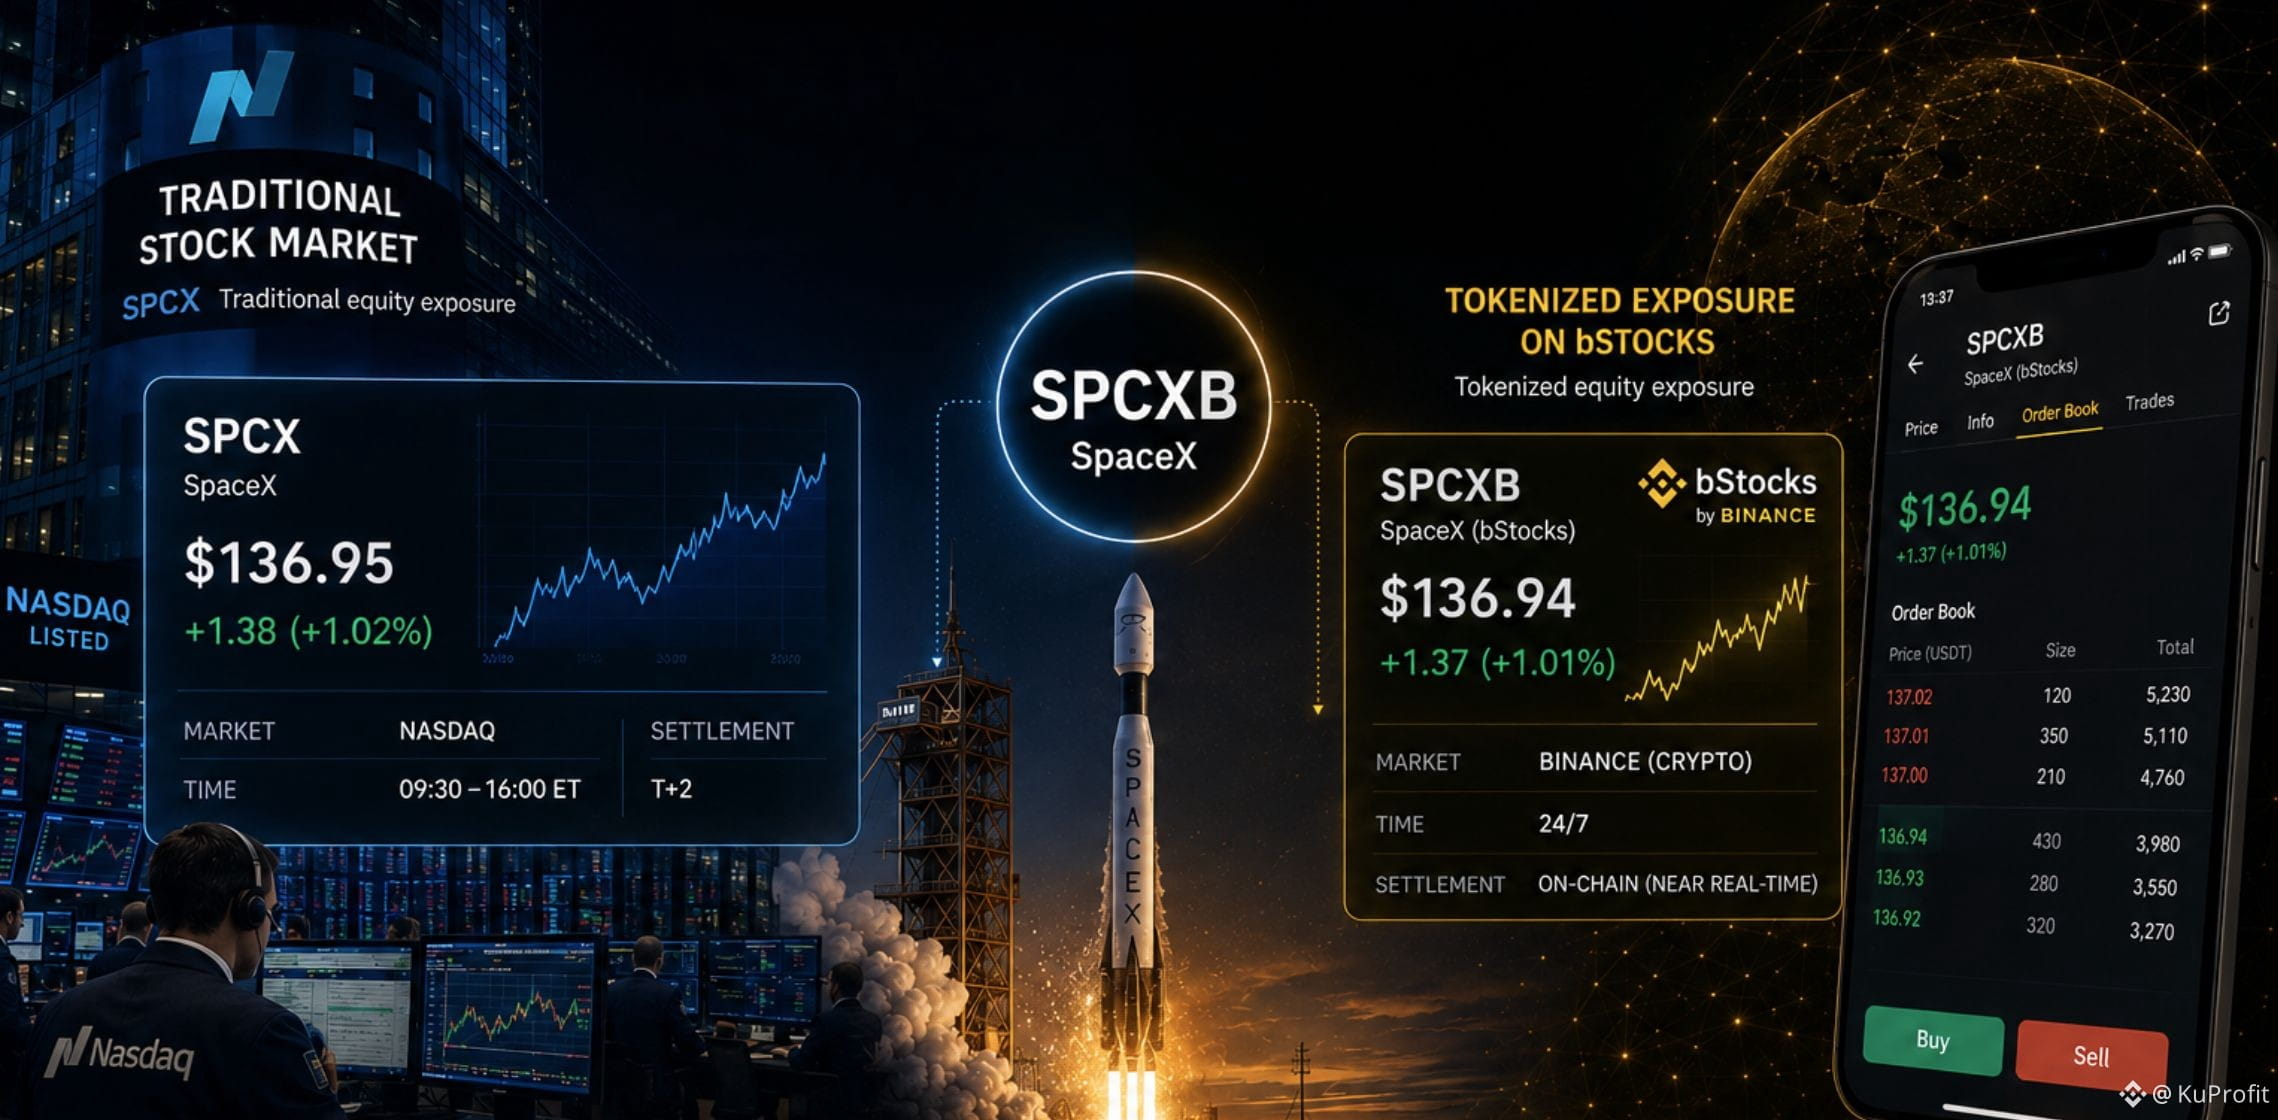
¿Qué cambia cuando la exposición a la misma empresa pública existe en dos estructuras de mercado diferentes?
Empecé a pensar en esto cuando miré SPCXB.
SpaceX ahora es una empresa pública, pero la exposición a su capital también está disponible en forma tokenizada a través de bStocks.
Eso crea una situación interesante.
La empresa subyacente es la misma.
Pero el mercado a través del cual se accede a esa exposición no lo es.
Por un lado, está el mercado bursátil tradicional.
Por otro, está una forma tokenizada de la exposición que se negocia dentro de un entorno nativo de cripto.
Así que empecé a preguntarme:
¿Qué pasa con el descubrimiento de precios cuando la misma exposición subyacente es accesible a través de dos estructuras de mercado diferentes?
La acción subyacente tiene su propio precio de mercado, mientras que la versión tokenizada se negocia a través de un entorno de mercado separado, con su propio libro de órdenes y mecánicas de negociación.
Y esa es la parte que encuentro interesante.
La tokenización no cambia a SpaceX en sí.
Cambia el formato en el que la exposición a la empresa puede existir y negociarse.
Así que cuando miro SPCXB, no solo estoy preguntando:
“¿Qué pienso sobre SpaceX?”
También estoy preguntando:
“¿Qué podemos aprender cuando la misma exposición subyacente es accesible a través de dos estructuras de mercado diferentes?”
Para mí, esa es una pregunta más interesante sobre la tokenización que simplemente preguntar si una acción puede convertirse en un token.
#bstockscis @BinanceCIS
¿Qué cambia cuando la exposición a la misma empresa pública existe en dos estructuras de mercado diferentes?
Empecé a pensar en esto cuando miré SPCXB.
SpaceX ahora es una empresa pública, pero la exposición a su capital también está disponible en forma tokenizada a través de bStocks.
Eso crea una situación interesante.
La empresa subyacente es la misma.
Pero el mercado a través del cual se accede a esa exposición no lo es.
Por un lado, está el mercado bursátil tradicional.
Por otro, está una forma tokenizada de la exposición que se negocia dentro de un entorno nativo de cripto.
Así que empecé a preguntarme:
¿Qué pasa con el descubrimiento de precios cuando la misma exposición subyacente es accesible a través de dos estructuras de mercado diferentes?
La acción subyacente tiene su propio precio de mercado, mientras que la versión tokenizada se negocia a través de un entorno de mercado separado, con su propio libro de órdenes y mecánicas de negociación.
Y esa es la parte que encuentro interesante.
La tokenización no cambia a SpaceX en sí.
Cambia el formato en el que la exposición a la empresa puede existir y negociarse.
Así que cuando miro SPCXB, no solo estoy preguntando:
“¿Qué pienso sobre SpaceX?”
También estoy preguntando:
“¿Qué podemos aprender cuando la misma exposición subyacente es accesible a través de dos estructuras de mercado diferentes?”
Para mí, esa es una pregunta más interesante sobre la tokenización que simplemente preguntar si una acción puede convertirse en un token.
#bstockscis @BinanceCIS
Empecé a pensar en esto cuando miré SPCXB.
SpaceX ahora es una empresa pública, pero la exposición a su capital también está disponible en forma tokenizada a través de bStocks.
Eso crea una situación interesante.
La empresa subyacente es la misma.
Pero el mercado a través del cual se accede a esa exposición no lo es.
Por un lado, está el mercado bursátil tradicional.
Por otro, está una forma tokenizada de la exposición que se negocia dentro de un entorno nativo de cripto.
Así que empecé a preguntarme:
¿Qué pasa con el descubrimiento de precios cuando la misma exposición subyacente es accesible a través de dos estructuras de mercado diferentes?
La acción subyacente tiene su propio precio de mercado, mientras que la versión tokenizada se negocia a través de un entorno de mercado separado, con su propio libro de órdenes y mecánicas de negociación.
Y esa es la parte que encuentro interesante.
La tokenización no cambia a SpaceX en sí.
Cambia el formato en el que la exposición a la empresa puede existir y negociarse.
Así que cuando miro SPCXB, no solo estoy preguntando:
“¿Qué pienso sobre SpaceX?”
También estoy preguntando:
“¿Qué podemos aprender cuando la misma exposición subyacente es accesible a través de dos estructuras de mercado diferentes?”
Para mí, esa es una pregunta más interesante sobre la tokenización que simplemente preguntar si una acción puede convertirse en un token.
#bstockscis @BinanceCIS
126
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCBreaks80K
28,818 vistas
835 están debatiendo
EL BOMBEO DE LA FED Y EL VACÍO DE LOS $80K: La trampa de liquidez en Bitcoin 🐋📊
El mercado está eufórico tras el ruido macroeconómico de la Reserva Federal, inyectando un latigazo alcista que catapultó a Bitcoin hasta marcar un máximo exacto de $80,989.99. Comprar en este nivel guiado por las noticias es saltar al vacío sin paracaídas matemático.
Los números fríos del escáner revelan una sobreextensión crítica:
🔥 Asfixia Cuantitativa (4H): La vela impulsiva rompió la gravedad. El oscilador KDJ en la temporalidad de 4 horas está ardiendo en sobrecompra extrema, con la línea 'J' reventando el límite en 100.83. El precio cotiza peligrosamente desconectado de su soporte estructural primario, la EMA 20, que quedó abandonada allá abajo en los $77,270.34.
📐 La Jaula de Fibonacci: Al trazar el retroceso matemático desde la base del impulso en $74,967.97 hasta el pico de los $80,989.99, el nivel clave del 38.2% de Fibonacci confluye con una precisión quirúrgica en los $78,689. ¿La confirmación de la terminal? Ese nivel empata exactamente con el piso dinámico del SuperTrend en 1H, ubicado en $78,702.50.
🩸 Drenaje a Corto Plazo (1H): La inercia ya comenzó a fracturarse. El KDJ de 1 hora muestra la línea 'J' retrocediendo a 87.22, confirmando que el combustible de la noticia se está agotando.
El Setup del Francotirador (Cero FOMO):
Operar el nivel de los $80,748 con las EMAs a más de $3,000 dólares de distancia destruye por completo cualquier gestión de riesgo.
🔴 Zona de Trampa: Comprar la euforia de la FED en el techo actual es regalar liquidez a los institucionales que ya están aprovechando para distribuir.
🟢 Zona de Caza Estructural: La disciplina dicta esperar la regresión a la media. Nuestras redes de pesca matemáticas se despliegan en la confluencia del 38.2% de Fibonacci y el SuperTrend de 1H, apuntando al bloque seguro de los $78,700.
La estadística no opera noticias, opera la estructura que dejan detrás. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·2 me gusta
·1.1k vistas
比特币突破8万
38,249 vistas
98 están debatiendo
BuffettBecomesBerkshireChairmanEmeritus
3,790 vistas
238 están debatiendo