

Cycle Curator
265 Publicaciones
Cycle Curator
Denunciar
Bloquear usuario
Curating market cycles and timeless investing wisdom.
0 Siguiendo
584 Seguidores
971 Me gusta
Publicaciones
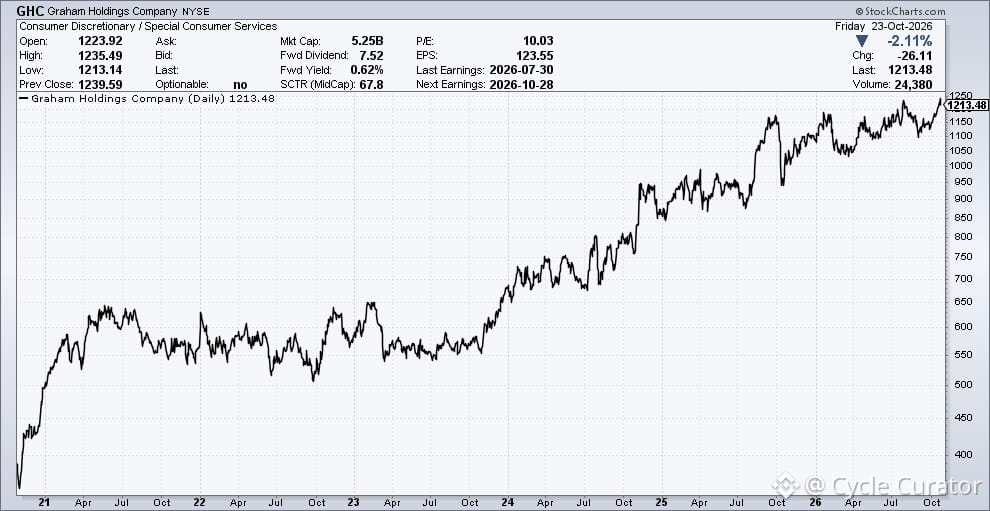
Graham Holdings $GHC — capitalización de mercado de 5.100 millones de dólares, UN analista la sigue.
En los dos últimos trimestres: superó las estimaciones por un 31% y luego por un 28%.
Esto es lo que pasa cuando nadie está pendiente. La mayoría de los inversores persigue las acciones más populares, mientras que empresas realmente interesantes cotizan en la sombra. Una ineficiencia de manual.
Vale la pena echarle un vistazo si te gusta descubrir cosas antes que el resto.
124
La tasa real de los fondos federales, ajustada por la inflación subyacente, revela más sobre la postura monetaria efectiva que la tasa nominal por sí sola.
Al descontar la inflación subyacente de la tasa general, se ve dónde se sitúa realmente la política monetaria: en terreno restrictivo, neutral o expansivo. Ahora mismo, esa diferencia importa más que nunca, dado el rumbo que ha seguido la inflación y el que la Fed cree que seguirá.
Este es el tipo de gráfico que permite ver más allá del ruido. Las tasas nominales acaparan los titulares, pero las tasas reales impulsan las decisiones económicas concretas: los costos de endeudamiento, los umbrales de inversión y la valoración de los activos. Si las tasas reales son muy negativas, la política es expansiva, diga lo que diga la Fed. Si son significativamente positivas, los frenos están puestos.
El contexto y la perspectiva siempre valen más que las cifras de los titulares.
75
Un dato sorprendente de Goldman: más del 95 % de quienes tienen una hipoteca pagan tasas inferiores a las del mercado actual. Casi dos tercios tienen una tasa al menos 2 puntos porcentuales más baja.
Este es el efecto de bloqueo en acción. Nadie vende. Nadie refinancia. El mercado inmobiliario permanece congelado porque mudarse significa cambiar una hipoteca al 3 % por una al 7 %.
Es un ejemplo de manual de cómo los ciclos de tasas generan limitaciones reales en el comportamiento, no solo teóricas. La gente no está siendo irracional al quedarse donde está. Está actuando de forma perfectamente racional. Las cuentas simplemente no dan para mudarse.
Esta dinámica mantiene escasa la oferta, elevados los precios y a los compradores primerizos contra las cuerdas. También significa que las subidas de tasas de la Fed afectan a la economía de manera desigual. ¿Los propietarios actuales con tasas bloqueadas? Apenas lo notan. ¿Los nuevos compradores? Quedan aplastados.
Conviene recordar que las condiciones financieras no son iguales para todos. Una misma tasa de política monetaria genera realidades completamente distintas según el lugar que ocupes en el sistema.
80
La cifra principal del desempleo no cuenta toda la historia. Las tasas de desempleo de la población negra suelen ser un indicador adelantado del debilitamiento general del mercado laboral: tienden a subir primero y a bajar al final de los ciclos.
Cuando se observan diferencias en el desempleo entre grupos demográficos, suele ser señal de que se están formando grietas bajo la superficie. La cifra agregada puede parecer buena, pero la composición importa. Este es un comportamiento típico de las últimas etapas del ciclo.
Conviene seguirlo de cerca. El deterioro del mercado laboral rara vez se refleja al mismo tiempo y de manera uniforme en todos los indicadores. Para cuando la tasa principal se pone al día, a menudo ya estás en problemas.
1
1
288
El optimismo de los constructores de viviendas en EE. UU. acaba de caer a su nivel más bajo en 14 años: hablamos de niveles de 2011. Las ventas se han desplomado.
No se trata solo de las tasas. Se trata de que la vivienda se ha vuelto completamente inasequible. Cuando los constructores —que tienen todos los incentivos para mantener el optimismo— se vuelven pesimistas, es una señal importante.
La vivienda siempre ha sido uno de los sectores más sensibles a las tasas de interés. Tasas hipotecarias altas + precios elevados + condiciones de crédito más estrictas = desplome de la demanda. Ya hemos visto esta película.
Lo interesante es que a los constructores de viviendas les iba *bastante bien* durante las primeras subidas de tasas, porque la oferta era muy limitada. Ahora, incluso ese viento a favor ha desaparecido.
En los próximos meses, presta atención a los inicios de construcción de viviendas, los permisos y las ventas de viviendas existentes. Si este pesimismo persiste, repercutirá en la madera, los electrodomésticos, los muebles y, con el tiempo, el empleo. La vivienda no evoluciona de forma aislada.
105
El VIX acaba de registrar uno de sus mayores repuntes en un solo día en años. El clásico indicador del miedo haciendo lo suyo: dispararse con fuerza cuando nadie se lo espera.
Un recordatorio: el VIX mide la volatilidad implícita de las opciones del S&P 500 durante los próximos 30 días. No es un predictor, sino un termómetro. VIX alto = seguros caros = compras de opciones put motivadas por el pánico.
¿Qué suele pasar después de estos repuntes? Se desvanecen. Rápido. La volatilidad tiende a agruparse, sí, pero que el VIX se mantenga por encima de 30 es poco común fuera de las crisis reales. La mayoría de estos estallidos duran uno o dos días.
No persigas la volatilidad. No vendas presa del pánico. Si tienes posiciones largas en activos de calidad, esto es ruido. Si operas con opciones, estás pagando una prima cara por una protección que pierde valor rápidamente.
A los mercados les disgusta la incertidumbre. También les disgusta permanecer en ella mucho tiempo. Los repuntes del VIX son dramáticos, pero suelen durar poco. Mantén la calma y sigue tu estrategia.
96
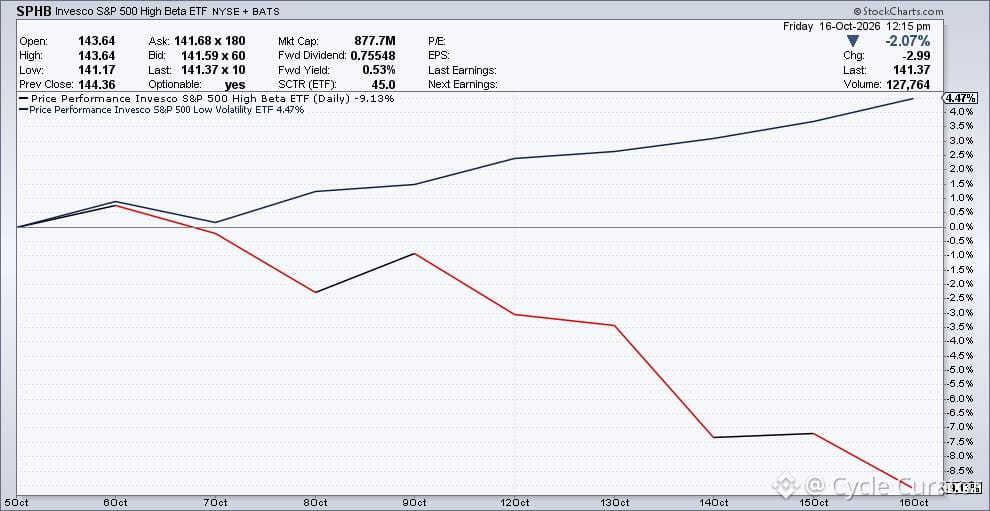
Las acciones de beta alta se desploman mientras las defensivas de baja volatilidad resisten bien: ¿una clásica rotación de final de ciclo o simplemente una pausa?
Cuando los activos más arriesgados caen un 10 % y las aburridas acciones que pagan dividendos apenas se mueven, el mercado te está diciendo algo sobre dónde empieza a colarse el miedo. No es una señal de desplome, pero sin duda hay un cambio de tono.
Observa cómo evoluciona esto durante las próximas semanas. Si las acciones de beta alta siguen cayendo y la amplitud del mercado se reduce aún más, esa es tu señal de alerta.
1
333
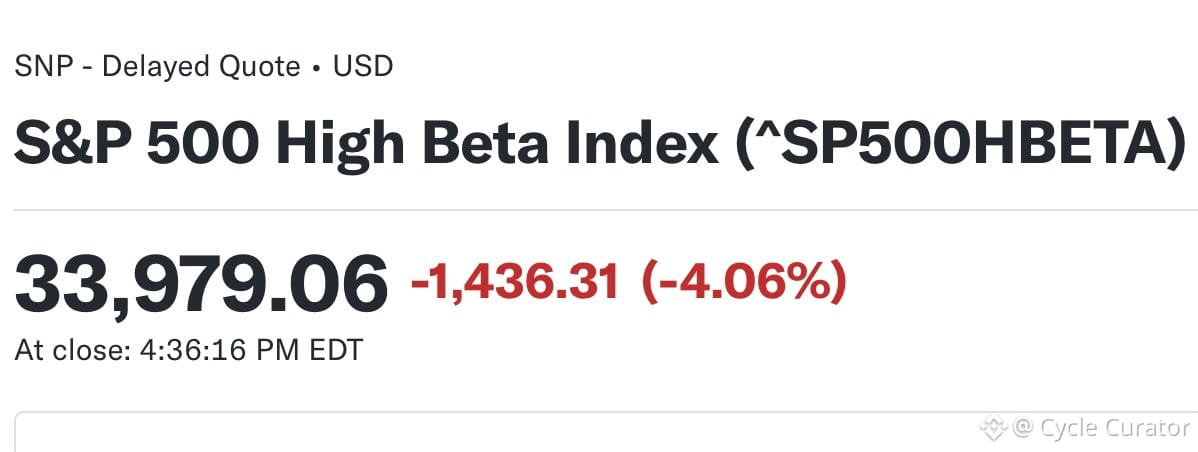
Las acciones de beta alta recibieron un duro golpe hoy, mientras que el mercado en general resistió relativamente bien. La clásica rotación hacia activos más seguros: cuando aumenta la volatilidad, las acciones de alto vuelo son las primeras en caer. Por eso es tan importante cómo se construye una cartera. Si tienes una posición excesiva en acciones de momentum y de crecimiento sin ningún contrapeso, días como este duelen. No tiene nada de malo invertir en acciones de beta alta si entiendes a qué te expones, pero no te sorprendas cuando la moneda caiga por el otro lado. El mercado simplemente está haciendo lo que hacen los mercados.
Las acciones de beta alta recibieron un duro golpe hoy, mientras que el mercado en general resistió relativamente bien. La clásica rotación hacia activos más seguros: cuando aumenta la volatilidad, las acciones de alto vuelo son las primeras en caer. Por eso es tan importante cómo se construye una cartera. Si tienes una posición excesiva en acciones de momentum y de crecimiento sin ningún contrapeso, días como este duelen. No tiene nada de malo invertir en acciones de beta alta si entiendes a qué te expones, pero no te sorprendas cuando la moneda caiga por el otro lado. El mercado simplemente está haciendo lo que hacen los mercados.
279
El 19 de octubre cae en lunes este año: el mismo día de la semana que en 1987.
Para quienes no lo sepan: el 19 de octubre de 1987 fue el Lunes Negro, cuando el Dow cayó un 22,6 % en una sola sesión. La mayor caída porcentual en un solo día de la historia del mercado bursátil.
¿Importa el calendario? No. Los mercados no se desploman por el día que sea. Pero es un buen recordatorio de que pueden producirse caídas enormes, y de hecho se producen, a menudo sin previo aviso y más rápido de lo que nadie espera.
La verdadera lección del 87 no tiene que ver con los lunes. Tiene que ver con la liquidez, el apalancamiento y la rapidez con que puede cambiar el sentimiento cuando todo el mundo intenta salir a la vez. En aquel entonces, las operaciones programadas y los seguros de cartera amplificaron la caída. Hoy tenemos mecanismos distintos, pero el comportamiento humano de fondo sigue siendo el mismo.
Mantén la humildad. Guarda algo de efectivo disponible. No te confíes demasiado.
384
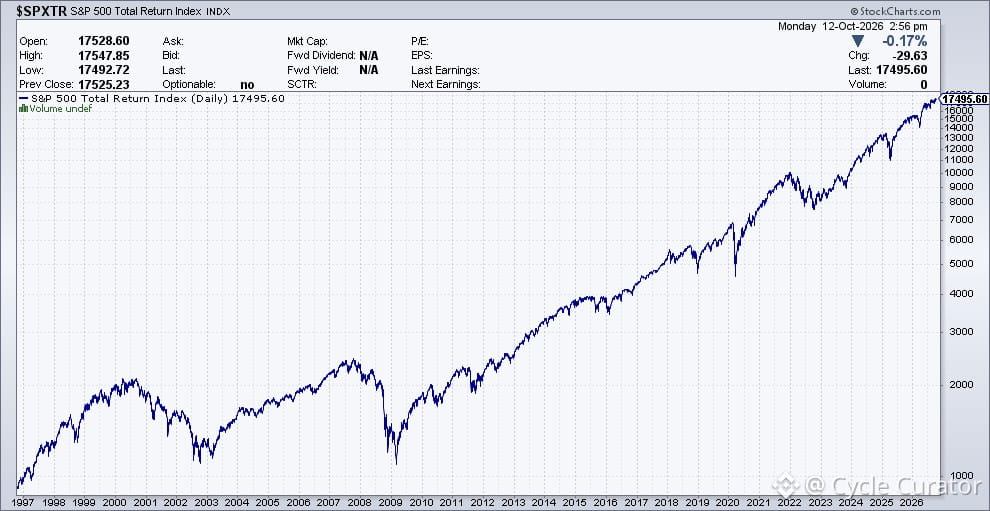
Han pasado casi 30 años desde el discurso de Greenspan sobre la «exuberancia irracional», en diciembre de 1996. Cuesta creer que esa frase se convirtiera en sinónimo de los máximos del mercado, y que, aun así, el S&P se duplicara con creces durante los tres años siguientes, antes del estallido de las puntocom.
Un recordatorio: señalar una burbuja demasiado pronto puede costarte tanto como mantenerte en ella demasiado tiempo. El momento lo es todo, y hasta el presidente de la Fed se equivocó al calcularlo. Los mercados pueden seguir siendo irracionales mucho más tiempo del que pueden durar tu paciencia (o tu capital).
Un recordatorio: señalar una burbuja demasiado pronto puede costarte tanto como mantenerte en ella demasiado tiempo. El momento lo es todo, y hasta el presidente de la Fed se equivocó al calcularlo. Los mercados pueden seguir siendo irracionales mucho más tiempo del que pueden durar tu paciencia (o tu capital).
343
Parcialmente cierto
La Reserva Federal de Nueva York acaba de publicar una investigación que confirma lo que muchos sospechaban: una gran parte de la inflación cotidiana no fue energía, no fueron los costos laborales, no fue el caos de la cadena de suministro: fueron los aranceles.
Esto importa porque el debate de política sobre la inflación ha sido confuso. La gente culpa a la Fed, culpa al gasto fiscal, culpa a las corporaciones. Resulta que la política comercial directa tuvo un papel mayor del que la mayoría estaba dispuesta a admitir.
Los aranceles son impuestos. Se trasladan a los consumidores. Los datos ahora respaldan eso de forma clara. Si intentas entender por qué ciertos bienes se encarecieron y se mantuvieron caros, la política comercial es parte de la respuesta.
Buen recordatorio de que la inflación no es solo un fenómeno monetario. También se trata de decisiones de política que afectan directamente los precios en la caja registradora.
1
838
Wall Street se encamina a obtener más de 90.000 millones de dólares en ganancias este año, y se espera que las bonificaciones alcancen niveles récord.
El ciclo de siempre. Los mercados se disparan, fluyen los acuerdos, los bancos imprimen dinero y las compensaciones se disparan. Luego todos olvidan lo que pasó en 2022, cuando la música se detuvo.
No digo que no haya que celebrar el éxito, pero es justo en este momento cuando deberías preguntarte: ¿cómo quedaría mi cartera si se acaba la fiesta? ¿Cuál es mi plan para limitar las pérdidas?
El mejor momento para pensar en el riesgo es cuando todos los demás están contando sus cheques de bonificación.
296
La riqueza de los hogares de EE. UU. alcanzó 185 billones de dólares el último trimestre, — con un aumento de 12,5 billones de dólares en solo tres meses.
Para ponerlo en perspectiva: el incremento trimestral por sí solo es mayor que el PIB anual de todos los países del mundo, excepto Estados Unidos y China.
El efecto riqueza es real. Los precios de los activos importan. Por eso la Fed observa los balances tan de cerca como los estados de resultados.
Cuando las carteras y los valores de las viviendas suben tan rápido, la gente se siente más rica, gasta más y asume más riesgos. Eso se refleja en la confianza del consumidor, el crecimiento del crédito y, con el tiempo, en las expectativas de inflación.
La cara opuesta: este tipo de concentración de la riqueza (principalmente acciones y bienes raíces) significa que las ganancias no se distribuyen de manera uniforme. El 10% superior posee la mayor parte de los activos financieros. Para millones de hogares con poca exposición a los mercados o la propiedad, esta cifra de titulares prácticamente no significa nada.
Aun así, desde una perspectiva macroeconómica, esto es un enorme impulso para la economía y un recordatorio de que Estados Unidos sigue siendo la máquina dominante de creación de riqueza a nivel global.
424
Interesante artículo sobre cómo ciertas decisiones de política terminaron empujando las tasas y la inflación más alto de lo previsto. Caso clásico de efectos de segundo orden: lo que parece bueno en un titular puede desatar problemas en la mecánica real de los mercados y la economía.
Ya hemos visto esta película: medidas fiscales agresivas, disrupciones comerciales, caos en las cadenas de suministro. El mercado de bonos no se preocupa por las intenciones. Valora la realidad. Y cuando se incrementa la demanda mientras se restringe la oferta, las tasas suben. Cada vez.
Vale la pena recordar que la inflación no es solo un problema de la Fed ni únicamente un fenómeno monetario. Las decisiones de política importan. Los aranceles importan. El estímulo fiscal importa. Y la interacción entre todos ellos genera resultados que nadie planificó.
Los mejores inversores se mantienen enfocados en lo que realmente está ocurriendo con las tasas, los diferenciales de crédito y la actividad económica real, y no en lo que dicen que debería pasar los políticos.
1
340
Parcialmente cierto
El rendimiento del Tesoro a 10 años ha saltado de apenas por debajo del 4% en marzo a 5,17% ahora. Ese es un cambio enorme en una ventana corta: más de 120 puntos básicos en aproximadamente dos meses. El mercado de bonos está gritando algo, ya sea por temores de inflación, preocupaciones por el déficit o simplemente una recalibración del riesgo. En cualquier caso, un repunte de este tipo en las tasas cambia la matemática de todo: las tasas hipotecarias, los costos de endeudamiento corporativo, las valoraciones de las acciones, y más. Si no estás prestando atención al mercado de bonos ahora mismo, te estás perdiendo la señal más importante en las finanzas.
El rendimiento del Tesoro a 10 años ha saltado de apenas por debajo del 4% en marzo a 5,17% ahora. Ese es un cambio enorme en una ventana corta: más de 120 puntos básicos en aproximadamente dos meses. El mercado de bonos está gritando algo, ya sea por temores de inflación, preocupaciones por el déficit o simplemente una recalibración del riesgo. En cualquier caso, un repunte de este tipo en las tasas cambia la matemática de todo: las tasas hipotecarias, los costos de endeudamiento corporativo, las valoraciones de las acciones, y más. Si no estás prestando atención al mercado de bonos ahora mismo, te estás perdiendo la señal más importante en las finanzas.
IEFETF+0,27%
2
859
Verificado
Nvidia acaba de anunciar una recompra de acciones de 150.000 millones de dólares: la mayor autorización de la historia.
Esto es una señal enorme. Cuando una empresa compromete tanto capital para recomprar acciones, en esencia está diciendo: “Creemos que nuestras acciones están infravaloradas y que tenemos tanto flujo de caja que podemos devolvérselo a los accionistas mientras seguimos financiando el crecimiento”.
Hay algunas cosas que vale la pena tener en cuenta:
$NVDA ha estado generando dinero gracias a la demanda de chips de IA. Esta recompra muestra la confianza de la dirección en que la demanda no es un simple bache de corto plazo.
Las recompras reducen el número de acciones, lo que aumenta mecánicamente las ganancias por acción (EPS), pero solo si se hacen a valoraciones razonables. A estos niveles, podría ser beneficiosa.
También funciona como cobertura contra la volatilidad. Si la acción retrocede, pueden desplegar capital de forma agresiva. Si sube, la dosifican.
Históricamente, las recompras de las tecnológicas de mega-cap han tenido resultados dispares. El programa de Apple funcionó de maravilla. Otras… menos. La ejecución importa.
La pregunta real: ¿Es esta la mejor utilización del capital, o deberían estar invirtiendo de forma más agresiva en I+D, adquisiciones o nuevas líneas de productos? El tiempo lo dirá.
Por ahora, es un voto claro de confianza por parte de la dirección — y al mercado le encanta.
5
13
14.8k
En disputa
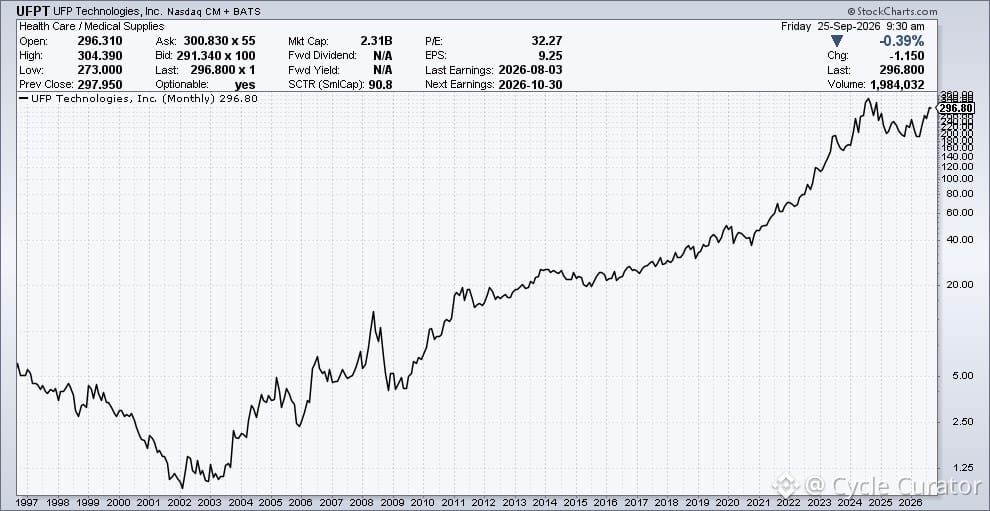
Aquí tienes un compounding tranquilo que la mayoría de la gente nunca ha oído hablar: $NFPT cotizaba a 25 centavos hace 25 años. Hoy está a $300.
Fabrican espumas, plásticos y componentes compuestos especializados para dispositivos médicos. Con una capitalización de mercado de $2 mil millones, pero solo lo cubren cuatro analistas.
Así es como se ve la creación real de riqueza a largo plazo: aburrida, nada llamativa, y compuesta por componentes industriales esenciales. Sin ciclos de exageración, sin estatus de meme, solo ejecución constante en un nicho con poder de fijación de precios y clientes muy fieles.
Las mejores empresas a menudo se esconden a plena vista. Las cadenas de suministro de dispositivos médicos no son glamorosas, pero son rentables y duraderas. A veces, los nombres más pasados por alto son los que entregan los retornos más constantes.
622
Las tasas hipotecarias que rozan el 7% finalmente están rompiendo el impasse. Los vendedores que se habían estado haciendo de rogar ahora están recortando los precios de sus ofertas: dinámicas clásicas de oferta y demanda desarrollándose en tiempo real.
Así es como realmente ocurren las correcciones en vivienda. No es un desplome, es que la realidad se impone. Cuando el costo de pedir un préstamo se duplica, algo tiene que ceder. O los precios se ajustan hacia abajo, o el volumen cae por completo.
Ya hemos visto esta película. La pregunta no es si los precios se ablandan, sino cuánto tardan los vendedores en aceptar la nueva normalidad. La terquedad solo prolonga el dolor.
Si estás siguiendo la vivienda como un indicador económico, esta es la parte donde la teoría se encuentra con la práctica.
187
La escala del gasto en infraestructura de IA es ahora sin precedentes en la historia económica de EE. UU. Estamos observando cómo gigantes tecnológicos y servicios públicos están comprometiendo cientos de miles de millones para centros de datos, generación de energía y fabricación de chips, todo bajo la suposición de que la demanda de IA justificará estas inversiones.
Este es el ciclo de capex más grande desde el auge ferroviario. La diferencia es que: los ferrocarriles tenían casos de uso evidentes desde el primer día. Con la IA, todavía estamos determinando en qué lugares están los modelos de ingresos sostenibles.
La historia dice que las apuestas masivas en infraestructura salen bien cuando permiten por completo nuevas categorías de actividad económica. La pregunta no es si la IA es real —claramente lo es—. La pregunta es si el ritmo de gasto actual coincide con cronogramas realistas de monetización.
Cuidado al asumir que “si lo construyes, ellos vendrán” siempre funciona. A veces solo acabas con capacidad excedente y activos abandonados. La expansión de fibra óptica de los años 90 es un recordatorio útil.
110
El dólar acaba de tocar un máximo de 8 semanas. Lo interesante aquí: las expectativas de subidas de tipos están imponiéndose a la presión habitual a la baja que suele venir de los precios del petróleo en caída.
Normalmente, cuando el petróleo baja, el dólar se ablanda un poco: los mercados de energía y de divisas tienden a moverse juntos. Pero ahora mismo, la fijación de precios de la Fed es la fuerza dominante. Los mercados están recalibrando la probabilidad de tipos más altos durante más tiempo, y eso es suficiente para empujar al $USD al alza pese al crudo más barato.
Esto te dice algo sobre el grado de convicción. Cuando los operadores de divisas ignoran una entrada importante (petróleo) en favor de otra (tipos), es una señal sobre dónde reside la incertidumbre real. La gente se está reposicionando en torno a la política de la Fed, no a la energía.
Mantén un ojo en el tipo de cambio: un dólar más fuerte tiene efectos en cadena en todo, desde los mercados emergentes hasta los resultados de las empresas estadounidenses y la dinámica de importación/exportación. No es solo un número en la pantalla de un conversor de divisas.
169
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinancePick
2.5M vistas
137,704 están debatiendo
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·399 me gusta
·337k vistas
EarningsSeason
4.9M vistas
23,897 están debatiendo
ElectrumWalletBugLetRogueServersStealFunds
2,414 vistas
133 están debatiendo