
Bn奥克队长_Ai版
2.1k Publicaciones

Bn奥克队长_Ai版
Denunciar
Bloquear usuario
17年进圈躺平型量化交易者🚩七年币安队长服务超千人注册使用🏆币安最佳金算盘奖、长青伙伴奖。
前大厂程序员|Ai|Defi|套利|投资&投机|平时瞎哔哔|偶尔干货|爱好旅游已打卡两次🇺🇸旅居
#Binance 币安注册使用【AOKEAOKE】码注册账号🤖免费体验量化策略🧧注册免费开通子账户功能
Abrir trade

Holder de BTC
Traders de alta frecuencia
8.9 año(s)
39 Siguiendo
994 Seguidores
1.4K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
·
--
Ver traducción
全网飘绿还幻想V反?BTC收在轴点下方,夜盘64073是生死线
先把白天那点戏码复盘一下。
BTC最高摸到65776.5,连冲高的诚意都没攒够就掉头,最低砸到64073.7,现在64413.9趴着,全天跌1.487%。成交额9.42B USDT,这个量配这个跌幅,不是恐慌宣泄,是阴跌——最磨人心态的那种。慢刀子,专割不服的。
关键细节:日线轴点PP在64453.1,价格正好收在它下面。别小看这几十刀,轴点下方运行,主动权就在空头手里,反弹都是别人给的施舍。
再看杠杆的情绪温度计——资金费率。BTC费率+0.0017%,几乎贴地。ETH费率-0.0020%,XRP费率-0.0092%,负费率说明空头在自掏腰包维持仓位。一边跌一边空头加码,夜盘两条路:继续阴跌磨到多头交枪,或者一根针扎上去让空头放血。我押前者,理由很朴素——反弹没量,65776.5今天已经示范过一次什么叫冲高回落。
ETH更没出息,1804.6,跌0.996%,日内低点1790.26,连1800都守得摇摇晃晃。下方1748.13是日线买点,没到那之前,谁跟你谈企稳谁就是想让你接货。
BNB跌1.015%,590.09,成色如何看575.32。XRP跌0.738%,费率全场最负,0.92上方都属于玩火,跌破就去S1报到。
夜盘剧本就两条线,记好:
上方,反弹先过65776.5这个日内高点,站稳了才配谈66949.9的日线卖点。过不去,所有反弹都是减仓的窗口,别把逃命通道当成致富电梯。
下方,盯死64073.7这个日内低点,破位直接看62813.0日线买点。到那里若出现放量长下影,市场才算给出真态度;缩量阴跌破位,那就继续往下找答案。
散户最爱问底在哪。底不在你的提问里,在成交量和费率里。9.42B的量,半死不活的费率,夜盘能横着消化就算烧高香,还想V型反转?先把64453.1收回去再做梦。
数据偏空,方向给了,价位给了。夜里自己盯盘,别又躺平装死。
$BTC 日线卖点:$66950 日线买点:$62813
$ETH 日线卖点:$1882.3 日线买点:$1748.13
$BNB 日线卖点:$609.23 日线买点:$575.32
$BTC #BTC $ETH #ETH
全网飘绿还幻想V反?BTC收在轴点下方,夜盘64073是生死线
先把白天那点戏码复盘一下。
BTC最高摸到65776.5,连冲高的诚意都没攒够就掉头,最低砸到64073.7,现在64413.9趴着,全天跌1.487%。成交额9.42B USDT,这个量配这个跌幅,不是恐慌宣泄,是阴跌——最磨人心态的那种。慢刀子,专割不服的。
关键细节:日线轴点PP在64453.1,价格正好收在它下面。别小看这几十刀,轴点下方运行,主动权就在空头手里,反弹都是别人给的施舍。
再看杠杆的情绪温度计——资金费率。BTC费率+0.0017%,几乎贴地。ETH费率-0.0020%,XRP费率-0.0092%,负费率说明空头在自掏腰包维持仓位。一边跌一边空头加码,夜盘两条路:继续阴跌磨到多头交枪,或者一根针扎上去让空头放血。我押前者,理由很朴素——反弹没量,65776.5今天已经示范过一次什么叫冲高回落。
ETH更没出息,1804.6,跌0.996%,日内低点1790.26,连1800都守得摇摇晃晃。下方1748.13是日线买点,没到那之前,谁跟你谈企稳谁就是想让你接货。
BNB跌1.015%,590.09,成色如何看575.32。XRP跌0.738%,费率全场最负,0.92上方都属于玩火,跌破就去S1报到。
夜盘剧本就两条线,记好:
上方,反弹先过65776.5这个日内高点,站稳了才配谈66949.9的日线卖点。过不去,所有反弹都是减仓的窗口,别把逃命通道当成致富电梯。
下方,盯死64073.7这个日内低点,破位直接看62813.0日线买点。到那里若出现放量长下影,市场才算给出真态度;缩量阴跌破位,那就继续往下找答案。
散户最爱问底在哪。底不在你的提问里,在成交量和费率里。9.42B的量,半死不活的费率,夜盘能横着消化就算烧高香,还想V型反转?先把64453.1收回去再做梦。
数据偏空,方向给了,价位给了。夜里自己盯盘,别又躺平装死。
$BTC 日线卖点:$66950 日线买点:$62813
$ETH 日线卖点:$1882.3 日线买点:$1748.13
$BNB 日线卖点:$609.23 日线买点:$575.32
$BTC #BTC $ETH #ETH
先把白天那点戏码复盘一下。
BTC最高摸到65776.5,连冲高的诚意都没攒够就掉头,最低砸到64073.7,现在64413.9趴着,全天跌1.487%。成交额9.42B USDT,这个量配这个跌幅,不是恐慌宣泄,是阴跌——最磨人心态的那种。慢刀子,专割不服的。
关键细节:日线轴点PP在64453.1,价格正好收在它下面。别小看这几十刀,轴点下方运行,主动权就在空头手里,反弹都是别人给的施舍。
再看杠杆的情绪温度计——资金费率。BTC费率+0.0017%,几乎贴地。ETH费率-0.0020%,XRP费率-0.0092%,负费率说明空头在自掏腰包维持仓位。一边跌一边空头加码,夜盘两条路:继续阴跌磨到多头交枪,或者一根针扎上去让空头放血。我押前者,理由很朴素——反弹没量,65776.5今天已经示范过一次什么叫冲高回落。
ETH更没出息,1804.6,跌0.996%,日内低点1790.26,连1800都守得摇摇晃晃。下方1748.13是日线买点,没到那之前,谁跟你谈企稳谁就是想让你接货。
BNB跌1.015%,590.09,成色如何看575.32。XRP跌0.738%,费率全场最负,0.92上方都属于玩火,跌破就去S1报到。
夜盘剧本就两条线,记好:
上方,反弹先过65776.5这个日内高点,站稳了才配谈66949.9的日线卖点。过不去,所有反弹都是减仓的窗口,别把逃命通道当成致富电梯。
下方,盯死64073.7这个日内低点,破位直接看62813.0日线买点。到那里若出现放量长下影,市场才算给出真态度;缩量阴跌破位,那就继续往下找答案。
散户最爱问底在哪。底不在你的提问里,在成交量和费率里。9.42B的量,半死不活的费率,夜盘能横着消化就算烧高香,还想V型反转?先把64453.1收回去再做梦。
数据偏空,方向给了,价位给了。夜里自己盯盘,别又躺平装死。
$BTC 日线卖点:$66950 日线买点:$62813
$ETH 日线卖点:$1882.3 日线买点:$1748.13
$BNB 日线卖点:$609.23 日线买点:$575.32
$BTC #BTC $ETH #ETH
13
·
--
Los ETF spot de Bitcoin registran salidas netas por tercera semana consecutiva; cinco tipos de ETF de criptomonedas sufren salidas en la misma semana
Los flujos de capital de los ETF spot de criptomonedas de Estados Unidos atraviesan un periodo de clara contracción. Según datos de SoSoValue, recopilados y publicados por 0xZX, durante la semana de negociación del 9 al 13 de noviembre, hora del Este de EE. UU., los ETF spot de Bitcoin estadounidenses registraron salidas netas de 1.065 millones de dólares, lo que supone la tercera semana consecutiva de retirada de fondos. Si ampliamos la perspectiva, en la semana anterior (del 2 al 6 de noviembre), los ETF spot de Bitcoin ya habían registrado salidas netas de 1.282 millones de dólares. IBIT, de BlackRock, tuvo salidas semanales de 1.209 millones de dólares, mientras que GBTC, de Grayscale, registró salidas de aproximadamente 61,0081 millones de dólares. Esto indica que la retirada actual no surgió de repente, sino que se ha prolongado semana tras semana. Más significativo aún, las salidas no se limitaron a Bitcoin. En esa misma semana de negociación, los ETF spot de Ethereum, SOL, XRP y HYPE también registraron salidas netas; los cinco tipos de productos sumaron aproximadamente 1.520 millones de dólares. Por producto: IBIT, de BlackRock, registró salidas de 909 millones de dólares y fue la principal fuente de salidas de los ETF de Bitcoin; FBTC, de Fidelity, tuvo salidas de 111 millones de dólares; y MSBT, de Morgan Stanley, registró entradas netas de 54,3256 millones de dólares, en contra de la tendencia. Los ETF spot de Ethereum acumularon salidas netas por séptima semana consecutiva, por un total de 399 millones de dólares; ETHA, de BlackRock, registró salidas semanales de 311 millones de dólares. Los ETF spot de SOL tuvieron salidas de 32,0538 millones de dólares, la segunda cifra semanal más alta de su historia. Los ETF spot de XRP registraron salidas de 19,1274 millones de dólares, aunque XRPZ, de Franklin Templeton, recibió entradas netas de 4,4492 millones de dólares. Los ETF spot de HYPE registraron salidas de 4,3257 millones de dólares por sexta semana consecutiva. Un análisis de estos datos permite extraer al menos tres conclusiones: en primer lugar, las salidas están muy concentradas: IBIT por sí solo representa la mayor parte de las salidas de los ETF de Bitcoin, lo que parece más un ajuste de posiciones por parte de unos pocos grandes tenedores que una retirada generalizada del mercado; en segundo lugar, productos como MSBT y XRPZ siguieron recibiendo entradas netas esa misma semana, lo que indica que los fondos se están reasignando entre productos y sectores, en lugar de abandonar el mercado en una sola dirección; en tercer lugar, al momento de publicación, el valor liquidativo total de los ETF spot de Bitcoin todavía ascendía a 86.200 millones de dólares, con entradas netas acumuladas históricas de 54.630 millones de dólares. Las salidas semanales de 1.065 millones de dólares representan aproximadamente el 1,2 % del total, por lo que la base de activos existentes permanece intacta. En cuanto a las vías por las que esto puede afectar al mercado de criptomonedas, los ETF spot son el principal canal por el que el capital de la bolsa estadounidense accede a los criptoactivos. Las salidas netas persistentes pueden debilitar la demanda marginal y favorecer expectativas de cautela que se retroalimenten con la evolución del mercado. La retirada continuada de capital institucional también suele interpretarse como un enfriamiento del apetito por el riesgo a corto plazo. Sin embargo, es necesario distinguir los hechos de las conjeturas: los datos sobre flujos de capital son hechos consumados, mientras que la supuesta cautela de las instituciones es una inferencia; las salidas también podrían deberse al cierre de operaciones de arbitraje, a una reasignación de activos o a factores estacionales. Observación editorial: merece la pena prestar atención a las salidas netas durante tres semanas consecutivas, pero su proporción respecto al total es limitada y hay divergencias estructurales. Por ahora, conviene tomarlas como una ventana para observar el ánimo institucional, no como una conclusión sobre la dirección del mercado. En adelante, habrá que vigilar si las salidas se moderan y si los pocos productos que registran entradas contrarias a la tendencia logran mantener el respaldo de los inversores. Lo anterior es únicamente un resumen informativo y no constituye asesoramiento de inversión.
#Los ETF spot de Bitcoin registraron salidas netas por 1.065 millones de dólares la semana pasada #BTC #ETH #BNB
Los ETF spot de Bitcoin registran salidas netas por tercera semana consecutiva; cinco tipos de ETF de criptomonedas sufren salidas en la misma semana
Los flujos de capital de los ETF spot de criptomonedas de Estados Unidos atraviesan un periodo de clara contracción. Según datos de SoSoValue, recopilados y publicados por 0xZX, durante la semana de negociación del 9 al 13 de noviembre, hora del Este de EE. UU., los ETF spot de Bitcoin estadounidenses registraron salidas netas de 1.065 millones de dólares, lo que supone la tercera semana consecutiva de retirada de fondos. Si ampliamos la perspectiva, en la semana anterior (del 2 al 6 de noviembre), los ETF spot de Bitcoin ya habían registrado salidas netas de 1.282 millones de dólares. IBIT, de BlackRock, tuvo salidas semanales de 1.209 millones de dólares, mientras que GBTC, de Grayscale, registró salidas de aproximadamente 61,0081 millones de dólares. Esto indica que la retirada actual no surgió de repente, sino que se ha prolongado semana tras semana. Más significativo aún, las salidas no se limitaron a Bitcoin. En esa misma semana de negociación, los ETF spot de Ethereum, SOL, XRP y HYPE también registraron salidas netas; los cinco tipos de productos sumaron aproximadamente 1.520 millones de dólares. Por producto: IBIT, de BlackRock, registró salidas de 909 millones de dólares y fue la principal fuente de salidas de los ETF de Bitcoin; FBTC, de Fidelity, tuvo salidas de 111 millones de dólares; y MSBT, de Morgan Stanley, registró entradas netas de 54,3256 millones de dólares, en contra de la tendencia. Los ETF spot de Ethereum acumularon salidas netas por séptima semana consecutiva, por un total de 399 millones de dólares; ETHA, de BlackRock, registró salidas semanales de 311 millones de dólares. Los ETF spot de SOL tuvieron salidas de 32,0538 millones de dólares, la segunda cifra semanal más alta de su historia. Los ETF spot de XRP registraron salidas de 19,1274 millones de dólares, aunque XRPZ, de Franklin Templeton, recibió entradas netas de 4,4492 millones de dólares. Los ETF spot de HYPE registraron salidas de 4,3257 millones de dólares por sexta semana consecutiva. Un análisis de estos datos permite extraer al menos tres conclusiones: en primer lugar, las salidas están muy concentradas: IBIT por sí solo representa la mayor parte de las salidas de los ETF de Bitcoin, lo que parece más un ajuste de posiciones por parte de unos pocos grandes tenedores que una retirada generalizada del mercado; en segundo lugar, productos como MSBT y XRPZ siguieron recibiendo entradas netas esa misma semana, lo que indica que los fondos se están reasignando entre productos y sectores, en lugar de abandonar el mercado en una sola dirección; en tercer lugar, al momento de publicación, el valor liquidativo total de los ETF spot de Bitcoin todavía ascendía a 86.200 millones de dólares, con entradas netas acumuladas históricas de 54.630 millones de dólares. Las salidas semanales de 1.065 millones de dólares representan aproximadamente el 1,2 % del total, por lo que la base de activos existentes permanece intacta. En cuanto a las vías por las que esto puede afectar al mercado de criptomonedas, los ETF spot son el principal canal por el que el capital de la bolsa estadounidense accede a los criptoactivos. Las salidas netas persistentes pueden debilitar la demanda marginal y favorecer expectativas de cautela que se retroalimenten con la evolución del mercado. La retirada continuada de capital institucional también suele interpretarse como un enfriamiento del apetito por el riesgo a corto plazo. Sin embargo, es necesario distinguir los hechos de las conjeturas: los datos sobre flujos de capital son hechos consumados, mientras que la supuesta cautela de las instituciones es una inferencia; las salidas también podrían deberse al cierre de operaciones de arbitraje, a una reasignación de activos o a factores estacionales. Observación editorial: merece la pena prestar atención a las salidas netas durante tres semanas consecutivas, pero su proporción respecto al total es limitada y hay divergencias estructurales. Por ahora, conviene tomarlas como una ventana para observar el ánimo institucional, no como una conclusión sobre la dirección del mercado. En adelante, habrá que vigilar si las salidas se moderan y si los pocos productos que registran entradas contrarias a la tendencia logran mantener el respaldo de los inversores. Lo anterior es únicamente un resumen informativo y no constituye asesoramiento de inversión.
#Los ETF spot de Bitcoin registraron salidas netas por 1.065 millones de dólares la semana pasada #BTC #ETH #BNB
Los flujos de capital de los ETF spot de criptomonedas de Estados Unidos atraviesan un periodo de clara contracción. Según datos de SoSoValue, recopilados y publicados por 0xZX, durante la semana de negociación del 9 al 13 de noviembre, hora del Este de EE. UU., los ETF spot de Bitcoin estadounidenses registraron salidas netas de 1.065 millones de dólares, lo que supone la tercera semana consecutiva de retirada de fondos. Si ampliamos la perspectiva, en la semana anterior (del 2 al 6 de noviembre), los ETF spot de Bitcoin ya habían registrado salidas netas de 1.282 millones de dólares. IBIT, de BlackRock, tuvo salidas semanales de 1.209 millones de dólares, mientras que GBTC, de Grayscale, registró salidas de aproximadamente 61,0081 millones de dólares. Esto indica que la retirada actual no surgió de repente, sino que se ha prolongado semana tras semana. Más significativo aún, las salidas no se limitaron a Bitcoin. En esa misma semana de negociación, los ETF spot de Ethereum, SOL, XRP y HYPE también registraron salidas netas; los cinco tipos de productos sumaron aproximadamente 1.520 millones de dólares. Por producto: IBIT, de BlackRock, registró salidas de 909 millones de dólares y fue la principal fuente de salidas de los ETF de Bitcoin; FBTC, de Fidelity, tuvo salidas de 111 millones de dólares; y MSBT, de Morgan Stanley, registró entradas netas de 54,3256 millones de dólares, en contra de la tendencia. Los ETF spot de Ethereum acumularon salidas netas por séptima semana consecutiva, por un total de 399 millones de dólares; ETHA, de BlackRock, registró salidas semanales de 311 millones de dólares. Los ETF spot de SOL tuvieron salidas de 32,0538 millones de dólares, la segunda cifra semanal más alta de su historia. Los ETF spot de XRP registraron salidas de 19,1274 millones de dólares, aunque XRPZ, de Franklin Templeton, recibió entradas netas de 4,4492 millones de dólares. Los ETF spot de HYPE registraron salidas de 4,3257 millones de dólares por sexta semana consecutiva. Un análisis de estos datos permite extraer al menos tres conclusiones: en primer lugar, las salidas están muy concentradas: IBIT por sí solo representa la mayor parte de las salidas de los ETF de Bitcoin, lo que parece más un ajuste de posiciones por parte de unos pocos grandes tenedores que una retirada generalizada del mercado; en segundo lugar, productos como MSBT y XRPZ siguieron recibiendo entradas netas esa misma semana, lo que indica que los fondos se están reasignando entre productos y sectores, en lugar de abandonar el mercado en una sola dirección; en tercer lugar, al momento de publicación, el valor liquidativo total de los ETF spot de Bitcoin todavía ascendía a 86.200 millones de dólares, con entradas netas acumuladas históricas de 54.630 millones de dólares. Las salidas semanales de 1.065 millones de dólares representan aproximadamente el 1,2 % del total, por lo que la base de activos existentes permanece intacta. En cuanto a las vías por las que esto puede afectar al mercado de criptomonedas, los ETF spot son el principal canal por el que el capital de la bolsa estadounidense accede a los criptoactivos. Las salidas netas persistentes pueden debilitar la demanda marginal y favorecer expectativas de cautela que se retroalimenten con la evolución del mercado. La retirada continuada de capital institucional también suele interpretarse como un enfriamiento del apetito por el riesgo a corto plazo. Sin embargo, es necesario distinguir los hechos de las conjeturas: los datos sobre flujos de capital son hechos consumados, mientras que la supuesta cautela de las instituciones es una inferencia; las salidas también podrían deberse al cierre de operaciones de arbitraje, a una reasignación de activos o a factores estacionales. Observación editorial: merece la pena prestar atención a las salidas netas durante tres semanas consecutivas, pero su proporción respecto al total es limitada y hay divergencias estructurales. Por ahora, conviene tomarlas como una ventana para observar el ánimo institucional, no como una conclusión sobre la dirección del mercado. En adelante, habrá que vigilar si las salidas se moderan y si los pocos productos que registran entradas contrarias a la tendencia logran mantener el respaldo de los inversores. Lo anterior es únicamente un resumen informativo y no constituye asesoramiento de inversión.
#Los ETF spot de Bitcoin registraron salidas netas por 1.065 millones de dólares la semana pasada #BTC #ETH #BNB
355
·
--
Los bajistas abarrotan el vagón; BTC solo cae un 0,19 % y el tren apenas avanza medio metro
Comentario rápido del mediodía: los datos no mienten.
BTC cotiza ahora a 64791.8, con una caída de apenas el 0,19 % en 24 horas y un volumen de negociación de 10.750 millones de dólares. Con tan poca variación, las tasas de financiación se han vuelto negativas en bloque: BTC -0.0014 %, ETH -0.0056 %, XRP -0.008 %.
Dicho en palabras simples: los bajistas han abarrotado el vagón y el tren apenas ha avanzado medio metro.
ETH incluso sube un 0,3 % contra corriente y se mantiene firme por encima de 1817.6. Los bajistas pagan y los alcistas cobran el alquiler: la escena tiene algo de cómica. XRP no corre la misma suerte: cae un 1,5 % hasta 0.9576. BNB baja un 0,87 % con un volumen reducido, hasta 590.38. El mercado sigue dándoles lecciones a los inversores que persiguen las tendencias del momento.
Desde una perspectiva contraria al consenso: todo el mundo apuesta por una caída, pero el precio se aferra a 64791 sin romper el soporte y sigue por encima del punto medio diario de 64453.1. Tampoco ha perforado el mínimo de las últimas 24 horas, 63738.9. Esto no es debilidad de los grandes capitales; es acumulación de combustible para los bajistas.
Sesgo: alcista.
Tengan presentes estos tres niveles:
① Para BTC, primero hay que vigilar el máximo de las últimas 24 horas, 66093.2. Tras superarlo, el verdadero desafío será el nivel de venta diario de 66949.9.
② Si ETH acompaña la subida, hay que mirar 1882.3; un retroceso hasta 1748.13 marcaría la frontera entre fortaleza y debilidad.
③ Para que XRP se recupere, primero debe volver a situarse por encima del nivel redondo de 1.0; de lo contrario, podría llegar a 0.92.
La advertencia de riesgo es clara: si BTC cae por debajo de 63738.9, la estructura se debilitará y el siguiente objetivo será directamente el nivel de compra diario de 62813. Si llegamos a ese punto, mi sesgo alcista quedará invalidado; seré el primero en admitirlo.
Lo que más temen los bajistas no es una caída, sino un mercado que ya no puede seguir cayendo. Las tasas son negativas en todos los ámbitos, pero el precio se mantiene firme: esta combinación nunca favorece a quienes apuestan por una caída.
El capital es tuyo; por favor, usa también la cabeza.
$BTC Nivel de venta diario: $66950 Nivel de compra diario: $62813
$ETH Nivel de venta diario: $1882.3 Nivel de compra diario: $1748.13
$BNB Nivel de venta diario: $609.23 Nivel de compra diario: $575.32
$BTC #BTC $ETH #ETH
Los bajistas abarrotan el vagón; BTC solo cae un 0,19 % y el tren apenas avanza medio metro
Comentario rápido del mediodía: los datos no mienten.
BTC cotiza ahora a 64791.8, con una caída de apenas el 0,19 % en 24 horas y un volumen de negociación de 10.750 millones de dólares. Con tan poca variación, las tasas de financiación se han vuelto negativas en bloque: BTC -0.0014 %, ETH -0.0056 %, XRP -0.008 %.
Dicho en palabras simples: los bajistas han abarrotado el vagón y el tren apenas ha avanzado medio metro.
ETH incluso sube un 0,3 % contra corriente y se mantiene firme por encima de 1817.6. Los bajistas pagan y los alcistas cobran el alquiler: la escena tiene algo de cómica. XRP no corre la misma suerte: cae un 1,5 % hasta 0.9576. BNB baja un 0,87 % con un volumen reducido, hasta 590.38. El mercado sigue dándoles lecciones a los inversores que persiguen las tendencias del momento.
Desde una perspectiva contraria al consenso: todo el mundo apuesta por una caída, pero el precio se aferra a 64791 sin romper el soporte y sigue por encima del punto medio diario de 64453.1. Tampoco ha perforado el mínimo de las últimas 24 horas, 63738.9. Esto no es debilidad de los grandes capitales; es acumulación de combustible para los bajistas.
Sesgo: alcista.
Tengan presentes estos tres niveles:
① Para BTC, primero hay que vigilar el máximo de las últimas 24 horas, 66093.2. Tras superarlo, el verdadero desafío será el nivel de venta diario de 66949.9.
② Si ETH acompaña la subida, hay que mirar 1882.3; un retroceso hasta 1748.13 marcaría la frontera entre fortaleza y debilidad.
③ Para que XRP se recupere, primero debe volver a situarse por encima del nivel redondo de 1.0; de lo contrario, podría llegar a 0.92.
La advertencia de riesgo es clara: si BTC cae por debajo de 63738.9, la estructura se debilitará y el siguiente objetivo será directamente el nivel de compra diario de 62813. Si llegamos a ese punto, mi sesgo alcista quedará invalidado; seré el primero en admitirlo.
Lo que más temen los bajistas no es una caída, sino un mercado que ya no puede seguir cayendo. Las tasas son negativas en todos los ámbitos, pero el precio se mantiene firme: esta combinación nunca favorece a quienes apuestan por una caída.
El capital es tuyo; por favor, usa también la cabeza.
$BTC Nivel de venta diario: $66950 Nivel de compra diario: $62813
$ETH Nivel de venta diario: $1882.3 Nivel de compra diario: $1748.13
$BNB Nivel de venta diario: $609.23 Nivel de compra diario: $575.32
$BTC #BTC $ETH #ETH
Comentario rápido del mediodía: los datos no mienten.
BTC cotiza ahora a 64791.8, con una caída de apenas el 0,19 % en 24 horas y un volumen de negociación de 10.750 millones de dólares. Con tan poca variación, las tasas de financiación se han vuelto negativas en bloque: BTC -0.0014 %, ETH -0.0056 %, XRP -0.008 %.
Dicho en palabras simples: los bajistas han abarrotado el vagón y el tren apenas ha avanzado medio metro.
ETH incluso sube un 0,3 % contra corriente y se mantiene firme por encima de 1817.6. Los bajistas pagan y los alcistas cobran el alquiler: la escena tiene algo de cómica. XRP no corre la misma suerte: cae un 1,5 % hasta 0.9576. BNB baja un 0,87 % con un volumen reducido, hasta 590.38. El mercado sigue dándoles lecciones a los inversores que persiguen las tendencias del momento.
Desde una perspectiva contraria al consenso: todo el mundo apuesta por una caída, pero el precio se aferra a 64791 sin romper el soporte y sigue por encima del punto medio diario de 64453.1. Tampoco ha perforado el mínimo de las últimas 24 horas, 63738.9. Esto no es debilidad de los grandes capitales; es acumulación de combustible para los bajistas.
Sesgo: alcista.
Tengan presentes estos tres niveles:
① Para BTC, primero hay que vigilar el máximo de las últimas 24 horas, 66093.2. Tras superarlo, el verdadero desafío será el nivel de venta diario de 66949.9.
② Si ETH acompaña la subida, hay que mirar 1882.3; un retroceso hasta 1748.13 marcaría la frontera entre fortaleza y debilidad.
③ Para que XRP se recupere, primero debe volver a situarse por encima del nivel redondo de 1.0; de lo contrario, podría llegar a 0.92.
La advertencia de riesgo es clara: si BTC cae por debajo de 63738.9, la estructura se debilitará y el siguiente objetivo será directamente el nivel de compra diario de 62813. Si llegamos a ese punto, mi sesgo alcista quedará invalidado; seré el primero en admitirlo.
Lo que más temen los bajistas no es una caída, sino un mercado que ya no puede seguir cayendo. Las tasas son negativas en todos los ámbitos, pero el precio se mantiene firme: esta combinación nunca favorece a quienes apuestan por una caída.
El capital es tuyo; por favor, usa también la cabeza.
$BTC Nivel de venta diario: $66950 Nivel de compra diario: $62813
$ETH Nivel de venta diario: $1882.3 Nivel de compra diario: $1748.13
$BNB Nivel de venta diario: $609.23 Nivel de compra diario: $575.32
$BTC #BTC $ETH #ETH
211
·
--
Tailandia pone a prueba WORPT para facilitar el gasto de turistas con criptomonedas
El mercado turístico tailandés busca nuevas fuentes de consumo. Los indicios muestran que, en un contexto en el que tanto las llegadas de turistas extranjeros como los ingresos del turismo internacional han descendido por segundo año consecutivo, se ha lanzado la aplicación de pagos WORPT, que intenta conectar los criptoactivos de los visitantes extranjeros con el consumo cotidiano local. El proyecto no pretende sustituir los medios de pago convencionales, sino reducir las barreras que afrontan los titulares de criptoactivos al cambiar y utilizar sus fondos en el destino al que viajan.
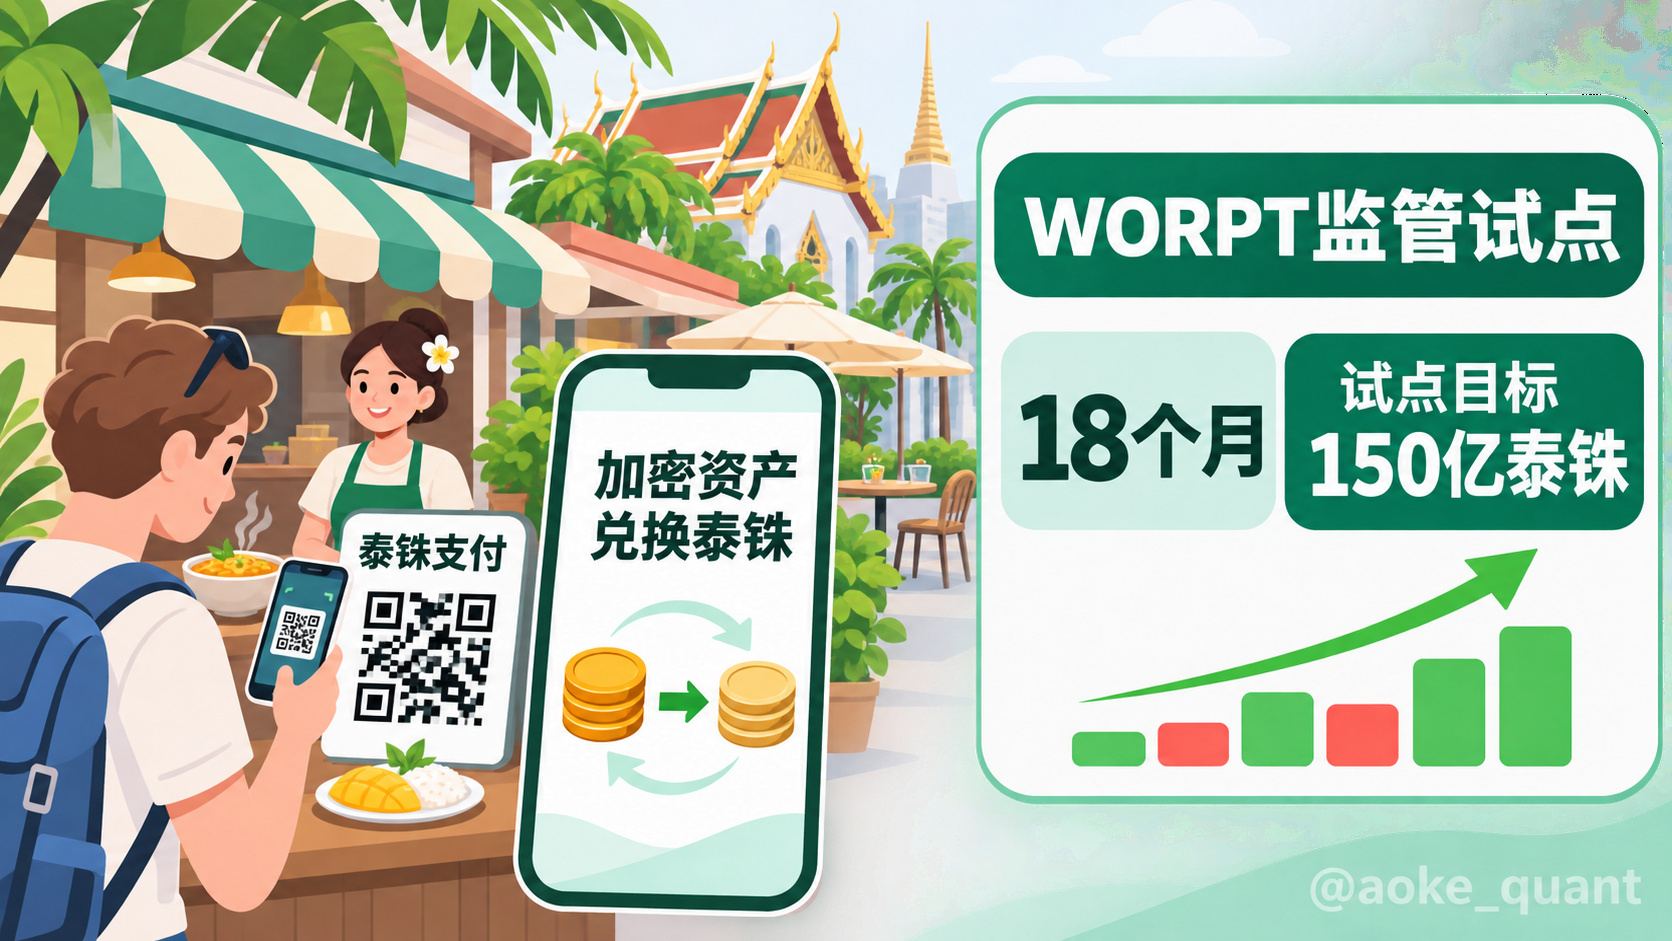
El funcionamiento básico de WORPT es el siguiente: los turistas extranjeros no necesitan abrir una cuenta bancaria en Tailandia; primero pueden cambiar criptomonedas por baht tailandeses y, después, pagar mediante códigos de pago ampliamente utilizados en tiendas y restaurantes locales. La aplicación ha sido desarrollada por Wipay y Waan Exchange y opera en el marco del programa piloto regulatorio TouristDigiPay de la Comisión de Bolsa y Valores de Tailandia. La información disponible indica que el proyecto se dirige principalmente a titulares de criptoactivos de Corea del Sur, Japón, Oriente Medio y el Sudeste Asiático. Los operadores prevén captar 200.000 usuarios durante el primer año y generar un gasto de 15.000 millones de baht durante el piloto de 18 meses.
La clave de este sistema es que los comercios reciben el pago final en baht tailandeses, mientras que los turistas utilizan la aplicación para convertir sus criptoactivos a moneda local. Esto no equivale a que los comercios asuman directamente la volatilidad de los criptoactivos, ni significa que las criptomonedas se utilicen de forma generalizada como moneda de curso legal en Tailandia. El valor del piloto regulatorio reside en observar si aspectos como la verificación de identidad, el proceso de conversión, la seguridad de los pagos, la protección del consumidor y la liquidación a los comercios pueden integrarse en un entorno controlado.
Para el mercado de las criptomonedas, WORPT ofrece un caso de uso de pagos en el mundo real: los criptoactivos pueden convertirse en poder adquisitivo en moneda local antes de realizar gastos durante un viaje. Si el piloto funciona sin contratiempos, podría aumentar la necesidad de colaboración entre el turismo, los proveedores de servicios de pago, las entidades de cambio reguladas y las redes de comercios locales, además de servir de referencia para otras regiones dependientes del turismo. Su impacto se canalizaría principalmente a través de la infraestructura de aplicación y la experiencia de usuario, no como un impulso directo al precio de un activo concreto.
Según la valoración editorial, el éxito del proyecto dependerá de los costes de conversión, la cantidad de comercios participantes, la eficiencia de las comprobaciones de identidad de los turistas y del origen de los fondos, y de si los usuarios están dispuestos a cambiar sus activos por baht tailandeses antes de realizar compras. Los 15.000 millones de baht son un objetivo fijado por los operadores para el piloto, no un resultado ya alcanzado. Para Tailandia, se trata de un experimento para atraer a turistas de alto poder adquisitivo facilitando los pagos con criptomonedas; para el sector, lo que realmente merece un seguimiento continuo es la frecuencia de uso y la experiencia de liquidación en el marco regulatorio.
#泰国推出WORPT支持游客加密货币兑泰铢消费 #BTC #ETH #BNB
Tailandia pone a prueba WORPT para facilitar el gasto de turistas con criptomonedas
El mercado turístico tailandés busca nuevas fuentes de consumo. Los indicios muestran que, en un contexto en el que tanto las llegadas de turistas extranjeros como los ingresos del turismo internacional han descendido por segundo año consecutivo, se ha lanzado la aplicación de pagos WORPT, que intenta conectar los criptoactivos de los visitantes extranjeros con el consumo cotidiano local. El proyecto no pretende sustituir los medios de pago convencionales, sino reducir las barreras que afrontan los titulares de criptoactivos al cambiar y utilizar sus fondos en el destino al que viajan.
El funcionamiento básico de WORPT es el siguiente: los turistas extranjeros no necesitan abrir una cuenta bancaria en Tailandia; primero pueden cambiar criptomonedas por baht tailandeses y, después, pagar mediante códigos de pago ampliamente utilizados en tiendas y restaurantes locales. La aplicación ha sido desarrollada por Wipay y Waan Exchange y opera en el marco del programa piloto regulatorio TouristDigiPay de la Comisión de Bolsa y Valores de Tailandia. La información disponible indica que el proyecto se dirige principalmente a titulares de criptoactivos de Corea del Sur, Japón, Oriente Medio y el Sudeste Asiático. Los operadores prevén captar 200.000 usuarios durante el primer año y generar un gasto de 15.000 millones de baht durante el piloto de 18 meses.
La clave de este sistema es que los comercios reciben el pago final en baht tailandeses, mientras que los turistas utilizan la aplicación para convertir sus criptoactivos a moneda local. Esto no equivale a que los comercios asuman directamente la volatilidad de los criptoactivos, ni significa que las criptomonedas se utilicen de forma generalizada como moneda de curso legal en Tailandia. El valor del piloto regulatorio reside en observar si aspectos como la verificación de identidad, el proceso de conversión, la seguridad de los pagos, la protección del consumidor y la liquidación a los comercios pueden integrarse en un entorno controlado.
Para el mercado de las criptomonedas, WORPT ofrece un caso de uso de pagos en el mundo real: los criptoactivos pueden convertirse en poder adquisitivo en moneda local antes de realizar gastos durante un viaje. Si el piloto funciona sin contratiempos, podría aumentar la necesidad de colaboración entre el turismo, los proveedores de servicios de pago, las entidades de cambio reguladas y las redes de comercios locales, además de servir de referencia para otras regiones dependientes del turismo. Su impacto se canalizaría principalmente a través de la infraestructura de aplicación y la experiencia de usuario, no como un impulso directo al precio de un activo concreto.
Según la valoración editorial, el éxito del proyecto dependerá de los costes de conversión, la cantidad de comercios participantes, la eficiencia de las comprobaciones de identidad de los turistas y del origen de los fondos, y de si los usuarios están dispuestos a cambiar sus activos por baht tailandeses antes de realizar compras. Los 15.000 millones de baht son un objetivo fijado por los operadores para el piloto, no un resultado ya alcanzado. Para Tailandia, se trata de un experimento para atraer a turistas de alto poder adquisitivo facilitando los pagos con criptomonedas; para el sector, lo que realmente merece un seguimiento continuo es la frecuencia de uso y la experiencia de liquidación en el marco regulatorio.
#泰国推出WORPT支持游客加密货币兑泰铢消费 #BTC #ETH #BNB
El mercado turístico tailandés busca nuevas fuentes de consumo. Los indicios muestran que, en un contexto en el que tanto las llegadas de turistas extranjeros como los ingresos del turismo internacional han descendido por segundo año consecutivo, se ha lanzado la aplicación de pagos WORPT, que intenta conectar los criptoactivos de los visitantes extranjeros con el consumo cotidiano local. El proyecto no pretende sustituir los medios de pago convencionales, sino reducir las barreras que afrontan los titulares de criptoactivos al cambiar y utilizar sus fondos en el destino al que viajan.
El funcionamiento básico de WORPT es el siguiente: los turistas extranjeros no necesitan abrir una cuenta bancaria en Tailandia; primero pueden cambiar criptomonedas por baht tailandeses y, después, pagar mediante códigos de pago ampliamente utilizados en tiendas y restaurantes locales. La aplicación ha sido desarrollada por Wipay y Waan Exchange y opera en el marco del programa piloto regulatorio TouristDigiPay de la Comisión de Bolsa y Valores de Tailandia. La información disponible indica que el proyecto se dirige principalmente a titulares de criptoactivos de Corea del Sur, Japón, Oriente Medio y el Sudeste Asiático. Los operadores prevén captar 200.000 usuarios durante el primer año y generar un gasto de 15.000 millones de baht durante el piloto de 18 meses.
La clave de este sistema es que los comercios reciben el pago final en baht tailandeses, mientras que los turistas utilizan la aplicación para convertir sus criptoactivos a moneda local. Esto no equivale a que los comercios asuman directamente la volatilidad de los criptoactivos, ni significa que las criptomonedas se utilicen de forma generalizada como moneda de curso legal en Tailandia. El valor del piloto regulatorio reside en observar si aspectos como la verificación de identidad, el proceso de conversión, la seguridad de los pagos, la protección del consumidor y la liquidación a los comercios pueden integrarse en un entorno controlado.
Para el mercado de las criptomonedas, WORPT ofrece un caso de uso de pagos en el mundo real: los criptoactivos pueden convertirse en poder adquisitivo en moneda local antes de realizar gastos durante un viaje. Si el piloto funciona sin contratiempos, podría aumentar la necesidad de colaboración entre el turismo, los proveedores de servicios de pago, las entidades de cambio reguladas y las redes de comercios locales, además de servir de referencia para otras regiones dependientes del turismo. Su impacto se canalizaría principalmente a través de la infraestructura de aplicación y la experiencia de usuario, no como un impulso directo al precio de un activo concreto.
Según la valoración editorial, el éxito del proyecto dependerá de los costes de conversión, la cantidad de comercios participantes, la eficiencia de las comprobaciones de identidad de los turistas y del origen de los fondos, y de si los usuarios están dispuestos a cambiar sus activos por baht tailandeses antes de realizar compras. Los 15.000 millones de baht son un objetivo fijado por los operadores para el piloto, no un resultado ya alcanzado. Para Tailandia, se trata de un experimento para atraer a turistas de alto poder adquisitivo facilitando los pagos con criptomonedas; para el sector, lo que realmente merece un seguimiento continuo es la frecuencia de uso y la experiencia de liquidación en el marco regulatorio.
#泰国推出WORPT支持游客加密货币兑泰铢消费 #BTC #ETH #BNB
105
·
--
Ver traducción
全网涨3到5个点,资金费率却是负的,谁在裸泳?
隔夜行情直接给空头上了一课。
BTC 现价 64731.1,24小时涨 2.994%,最高摸到 66093.2,最低 61956.3,成交 152.9 亿美元。三千点的振幅,多空双杀的剧本。ETH 更狠,涨 5.007%,现价 1808.49,24小时高点 1844.18、低点 1710.01,成交 99.4 亿美元。XRP 涨 4.987%,BNB 涨 3.87%。大部队集体翻红,这不是护盘,这是开席。
最讽刺的是什么?资金费率全是负的。BTC -0.002258%,ETH -0.003563%,XRP -0.008143%。盘面拉成这样,永续合约那边还有一堆人站在空的一侧,按小时给对手盘打钱。翻译一下:一边是现货拉着价格走,一边是空头边亏边坚持。这不叫信念,这叫给全场发红包。
涨势里费率为负,只有两种解释:要么空头不死心还在补,要么现货主导、杠杆没跟上。不管哪种,只要关键位不破,学费就得继续交。
方向:多头占优。
BTC:价格已经站上轴点中枢 64453.1,今日上方先看 66093.2 的隔夜高点,突破就是 66949.9 的日线卖点。下方 62813.0 是日线买点,一旦跌破 61956.3 的隔夜低点,这轮反弹直接作废,回到看戏模式。
ETH:1808.49 站稳轴点 1796.16 上方,主动权在多头手里。第一道墙是 1844.18,捅破看 1882.3。回踩 1748.13 不破,趋势不改。
XRP:0.9599 已经贴着日线卖点 1.0 了,0.92 是买点。冲关的路上别上头,等回踩确认再谈延续。
最后说句扎心的:每一轮普涨都会准时召唤一批“牛回速归”的喊单大V,上个月他们还在喊防守。费率为负就敢喊牛回,这自信比杠杆还高。数据摆在这,位价给到这,剩下的看执行。
清醒的人看位价,上头的人看涨幅。你是哪种?
$BTC 日线卖点:$66950 日线买点:$62813
$ETH 日线卖点:$1882.3 日线买点:$1748.13
$BNB 日线卖点:$609.23 日线买点:$575.32
$BTC #BTC $ETH #ETH
全网涨3到5个点,资金费率却是负的,谁在裸泳?
隔夜行情直接给空头上了一课。
BTC 现价 64731.1,24小时涨 2.994%,最高摸到 66093.2,最低 61956.3,成交 152.9 亿美元。三千点的振幅,多空双杀的剧本。ETH 更狠,涨 5.007%,现价 1808.49,24小时高点 1844.18、低点 1710.01,成交 99.4 亿美元。XRP 涨 4.987%,BNB 涨 3.87%。大部队集体翻红,这不是护盘,这是开席。
最讽刺的是什么?资金费率全是负的。BTC -0.002258%,ETH -0.003563%,XRP -0.008143%。盘面拉成这样,永续合约那边还有一堆人站在空的一侧,按小时给对手盘打钱。翻译一下:一边是现货拉着价格走,一边是空头边亏边坚持。这不叫信念,这叫给全场发红包。
涨势里费率为负,只有两种解释:要么空头不死心还在补,要么现货主导、杠杆没跟上。不管哪种,只要关键位不破,学费就得继续交。
方向:多头占优。
BTC:价格已经站上轴点中枢 64453.1,今日上方先看 66093.2 的隔夜高点,突破就是 66949.9 的日线卖点。下方 62813.0 是日线买点,一旦跌破 61956.3 的隔夜低点,这轮反弹直接作废,回到看戏模式。
ETH:1808.49 站稳轴点 1796.16 上方,主动权在多头手里。第一道墙是 1844.18,捅破看 1882.3。回踩 1748.13 不破,趋势不改。
XRP:0.9599 已经贴着日线卖点 1.0 了,0.92 是买点。冲关的路上别上头,等回踩确认再谈延续。
最后说句扎心的:每一轮普涨都会准时召唤一批“牛回速归”的喊单大V,上个月他们还在喊防守。费率为负就敢喊牛回,这自信比杠杆还高。数据摆在这,位价给到这,剩下的看执行。
清醒的人看位价,上头的人看涨幅。你是哪种?
$BTC 日线卖点:$66950 日线买点:$62813
$ETH 日线卖点:$1882.3 日线买点:$1748.13
$BNB 日线卖点:$609.23 日线买点:$575.32
$BTC #BTC $ETH #ETH
隔夜行情直接给空头上了一课。
BTC 现价 64731.1,24小时涨 2.994%,最高摸到 66093.2,最低 61956.3,成交 152.9 亿美元。三千点的振幅,多空双杀的剧本。ETH 更狠,涨 5.007%,现价 1808.49,24小时高点 1844.18、低点 1710.01,成交 99.4 亿美元。XRP 涨 4.987%,BNB 涨 3.87%。大部队集体翻红,这不是护盘,这是开席。
最讽刺的是什么?资金费率全是负的。BTC -0.002258%,ETH -0.003563%,XRP -0.008143%。盘面拉成这样,永续合约那边还有一堆人站在空的一侧,按小时给对手盘打钱。翻译一下:一边是现货拉着价格走,一边是空头边亏边坚持。这不叫信念,这叫给全场发红包。
涨势里费率为负,只有两种解释:要么空头不死心还在补,要么现货主导、杠杆没跟上。不管哪种,只要关键位不破,学费就得继续交。
方向:多头占优。
BTC:价格已经站上轴点中枢 64453.1,今日上方先看 66093.2 的隔夜高点,突破就是 66949.9 的日线卖点。下方 62813.0 是日线买点,一旦跌破 61956.3 的隔夜低点,这轮反弹直接作废,回到看戏模式。
ETH:1808.49 站稳轴点 1796.16 上方,主动权在多头手里。第一道墙是 1844.18,捅破看 1882.3。回踩 1748.13 不破,趋势不改。
XRP:0.9599 已经贴着日线卖点 1.0 了,0.92 是买点。冲关的路上别上头,等回踩确认再谈延续。
最后说句扎心的:每一轮普涨都会准时召唤一批“牛回速归”的喊单大V,上个月他们还在喊防守。费率为负就敢喊牛回,这自信比杠杆还高。数据摆在这,位价给到这,剩下的看执行。
清醒的人看位价,上头的人看涨幅。你是哪种?
$BTC 日线卖点:$66950 日线买点:$62813
$ETH 日线卖点:$1882.3 日线买点:$1748.13
$BNB 日线卖点:$609.23 日线买点:$575.32
$BTC #BTC $ETH #ETH
17
·
--
Kava aclara que la anomalía en la cadena no fue una emisión ilimitada y que el impacto se limitó a Kava Lend
La noche del 14 de noviembre, Kava publicó en una red social que estaba investigando un comportamiento anómalo en una dApp del ecosistema de Kava. El equipo lo había clasificado como un asunto de alta prioridad. Más tarde, la plataforma publicó una actualización: había detectado que alguien estaba transfiriendo tokens KAVA a través de la cadena hacia BSC y vendiéndolos. Kava aclaró que el incidente no se debió a una emisión ilimitada y que su impacto había quedado aislado y limitado a Kava Lend. Las plataformas de intercambio asociadas suspendieron los depósitos y retiros de KAVA. La plataforma oficial calificó la medida de precaución habitual y afirmó que pronto publicaría más información. Una actualización difundida a primera hora de la mañana siguiente indicó que el protocolo de préstamos Kava Lend había sufrido un ataque y que se habían tomado prestados unos 55,2 millones de KAVA, lo que empezó a esclarecer el alcance del incidente.
Los hechos principales pueden resumirse en cuatro puntos: primero, según la versión oficial, la anomalía se produjo en la capa de aplicaciones del ecosistema de Kava, no en el contrato del token; segundo, el atacante tomó prestada una gran cantidad de KAVA de Kava Lend; tercero, los tokens se transfirieron a BSC a través de la cadena y se vendieron; y cuarto, la plataforma oficial negó explícitamente que hubiera habido una emisión ilimitada y utilizó la suspensión de depósitos y retiros como medida para contener el riesgo.
Análisis de la secuencia: al relacionar la información de que «se tomaron prestados unos 55,2 millones de KAVA del protocolo de préstamos» con la de que los tokens se «vendieron tras transferirse a BSC», cabe inferir razonablemente una posible vía de ataque: aprovechar una vulnerabilidad de Kava Lend para tomar prestados tokens y después transferirlos mediante un puente entre cadenas a una red con mayor liquidez para venderlos. Es importante subrayar que esto es solo una deducción basada en la información pública; los detalles concretos del ataque, el alcance de las pérdidas y la atribución de responsabilidades siguen pendientes de la información oficial.
La insistencia de la plataforma oficial en que «no hubo una emisión ilimitada» apunta a una distinción muy clara: si se hubiera vulnerado el contrato del token y se pudieran acuñar tokens sin límite, el impacto habría sido sistémico; si solo hubiera fallado un módulo de préstamos, el impacto sería, en teoría, controlable. Esta declaración sirve tanto para tranquilizar como para definir la naturaleza del incidente.
Vías de impacto en el mercado cripto: primero, la suspensión de depósitos y retiros cortó directamente el canal por el que los tokens podían llegar en masa a las plataformas centralizadas; es una medida para limitar pérdidas, pero también significa que los usuarios no pueden transferir sus activos con libertad por el momento. Segundo, la presión vendedora del atacante en BSC ya se ha hecho sentir y ha afectado a corto plazo el ánimo de los tenedores. Tercero, la evolución posterior dependerá de tres factores: la publicación de detalles oficiales, la compensación o las medidas de respaldo y el momento en que las plataformas de intercambio reanuden los depósitos y retiros. Cuarto, este tipo de incidentes suele llevar al mercado a revisar los supuestos de seguridad de los protocolos de préstamos y los puentes entre cadenas en los ecosistemas de cadenas públicas de capitalización media y pequeña.
Valoración editorial: por ahora, la información procede principalmente de la versión oficial. La conclusión de que «el impacto se limitó a Kava Lend» aún requiere, en teoría, el respaldo de una auditoría o de una entidad de seguridad independiente. Se recomienda seguir de cerca los próximos comunicados, en particular los detalles del ataque, el plan para gestionar los tokens tomados prestados y las medidas de protección de los activos de los usuarios. En los incidentes de seguridad nunca falta una primera reacción emocional; lo que falta es certeza sobre la atribución de responsabilidades y las garantías para los activos. Hasta que se completen los hechos, conviene mantener la cautela al interpretar un incidente que afecta a un único protocolo y evitar extrapolarlo para sacar conclusiones excesivas sobre toda la cadena.
#Kava称异常跨链活动仅限KavaLend #BTC #ETH #BNB
Kava aclara que la anomalía en la cadena no fue una emisión ilimitada y que el impacto se limitó a Kava Lend
La noche del 14 de noviembre, Kava publicó en una red social que estaba investigando un comportamiento anómalo en una dApp del ecosistema de Kava. El equipo lo había clasificado como un asunto de alta prioridad. Más tarde, la plataforma publicó una actualización: había detectado que alguien estaba transfiriendo tokens KAVA a través de la cadena hacia BSC y vendiéndolos. Kava aclaró que el incidente no se debió a una emisión ilimitada y que su impacto había quedado aislado y limitado a Kava Lend. Las plataformas de intercambio asociadas suspendieron los depósitos y retiros de KAVA. La plataforma oficial calificó la medida de precaución habitual y afirmó que pronto publicaría más información. Una actualización difundida a primera hora de la mañana siguiente indicó que el protocolo de préstamos Kava Lend había sufrido un ataque y que se habían tomado prestados unos 55,2 millones de KAVA, lo que empezó a esclarecer el alcance del incidente.
Los hechos principales pueden resumirse en cuatro puntos: primero, según la versión oficial, la anomalía se produjo en la capa de aplicaciones del ecosistema de Kava, no en el contrato del token; segundo, el atacante tomó prestada una gran cantidad de KAVA de Kava Lend; tercero, los tokens se transfirieron a BSC a través de la cadena y se vendieron; y cuarto, la plataforma oficial negó explícitamente que hubiera habido una emisión ilimitada y utilizó la suspensión de depósitos y retiros como medida para contener el riesgo.
Análisis de la secuencia: al relacionar la información de que «se tomaron prestados unos 55,2 millones de KAVA del protocolo de préstamos» con la de que los tokens se «vendieron tras transferirse a BSC», cabe inferir razonablemente una posible vía de ataque: aprovechar una vulnerabilidad de Kava Lend para tomar prestados tokens y después transferirlos mediante un puente entre cadenas a una red con mayor liquidez para venderlos. Es importante subrayar que esto es solo una deducción basada en la información pública; los detalles concretos del ataque, el alcance de las pérdidas y la atribución de responsabilidades siguen pendientes de la información oficial.
La insistencia de la plataforma oficial en que «no hubo una emisión ilimitada» apunta a una distinción muy clara: si se hubiera vulnerado el contrato del token y se pudieran acuñar tokens sin límite, el impacto habría sido sistémico; si solo hubiera fallado un módulo de préstamos, el impacto sería, en teoría, controlable. Esta declaración sirve tanto para tranquilizar como para definir la naturaleza del incidente.
Vías de impacto en el mercado cripto: primero, la suspensión de depósitos y retiros cortó directamente el canal por el que los tokens podían llegar en masa a las plataformas centralizadas; es una medida para limitar pérdidas, pero también significa que los usuarios no pueden transferir sus activos con libertad por el momento. Segundo, la presión vendedora del atacante en BSC ya se ha hecho sentir y ha afectado a corto plazo el ánimo de los tenedores. Tercero, la evolución posterior dependerá de tres factores: la publicación de detalles oficiales, la compensación o las medidas de respaldo y el momento en que las plataformas de intercambio reanuden los depósitos y retiros. Cuarto, este tipo de incidentes suele llevar al mercado a revisar los supuestos de seguridad de los protocolos de préstamos y los puentes entre cadenas en los ecosistemas de cadenas públicas de capitalización media y pequeña.
Valoración editorial: por ahora, la información procede principalmente de la versión oficial. La conclusión de que «el impacto se limitó a Kava Lend» aún requiere, en teoría, el respaldo de una auditoría o de una entidad de seguridad independiente. Se recomienda seguir de cerca los próximos comunicados, en particular los detalles del ataque, el plan para gestionar los tokens tomados prestados y las medidas de protección de los activos de los usuarios. En los incidentes de seguridad nunca falta una primera reacción emocional; lo que falta es certeza sobre la atribución de responsabilidades y las garantías para los activos. Hasta que se completen los hechos, conviene mantener la cautela al interpretar un incidente que afecta a un único protocolo y evitar extrapolarlo para sacar conclusiones excesivas sobre toda la cadena.
#Kava称异常跨链活动仅限KavaLend #BTC #ETH #BNB
La noche del 14 de noviembre, Kava publicó en una red social que estaba investigando un comportamiento anómalo en una dApp del ecosistema de Kava. El equipo lo había clasificado como un asunto de alta prioridad. Más tarde, la plataforma publicó una actualización: había detectado que alguien estaba transfiriendo tokens KAVA a través de la cadena hacia BSC y vendiéndolos. Kava aclaró que el incidente no se debió a una emisión ilimitada y que su impacto había quedado aislado y limitado a Kava Lend. Las plataformas de intercambio asociadas suspendieron los depósitos y retiros de KAVA. La plataforma oficial calificó la medida de precaución habitual y afirmó que pronto publicaría más información. Una actualización difundida a primera hora de la mañana siguiente indicó que el protocolo de préstamos Kava Lend había sufrido un ataque y que se habían tomado prestados unos 55,2 millones de KAVA, lo que empezó a esclarecer el alcance del incidente.
Los hechos principales pueden resumirse en cuatro puntos: primero, según la versión oficial, la anomalía se produjo en la capa de aplicaciones del ecosistema de Kava, no en el contrato del token; segundo, el atacante tomó prestada una gran cantidad de KAVA de Kava Lend; tercero, los tokens se transfirieron a BSC a través de la cadena y se vendieron; y cuarto, la plataforma oficial negó explícitamente que hubiera habido una emisión ilimitada y utilizó la suspensión de depósitos y retiros como medida para contener el riesgo.
Análisis de la secuencia: al relacionar la información de que «se tomaron prestados unos 55,2 millones de KAVA del protocolo de préstamos» con la de que los tokens se «vendieron tras transferirse a BSC», cabe inferir razonablemente una posible vía de ataque: aprovechar una vulnerabilidad de Kava Lend para tomar prestados tokens y después transferirlos mediante un puente entre cadenas a una red con mayor liquidez para venderlos. Es importante subrayar que esto es solo una deducción basada en la información pública; los detalles concretos del ataque, el alcance de las pérdidas y la atribución de responsabilidades siguen pendientes de la información oficial.
La insistencia de la plataforma oficial en que «no hubo una emisión ilimitada» apunta a una distinción muy clara: si se hubiera vulnerado el contrato del token y se pudieran acuñar tokens sin límite, el impacto habría sido sistémico; si solo hubiera fallado un módulo de préstamos, el impacto sería, en teoría, controlable. Esta declaración sirve tanto para tranquilizar como para definir la naturaleza del incidente.
Vías de impacto en el mercado cripto: primero, la suspensión de depósitos y retiros cortó directamente el canal por el que los tokens podían llegar en masa a las plataformas centralizadas; es una medida para limitar pérdidas, pero también significa que los usuarios no pueden transferir sus activos con libertad por el momento. Segundo, la presión vendedora del atacante en BSC ya se ha hecho sentir y ha afectado a corto plazo el ánimo de los tenedores. Tercero, la evolución posterior dependerá de tres factores: la publicación de detalles oficiales, la compensación o las medidas de respaldo y el momento en que las plataformas de intercambio reanuden los depósitos y retiros. Cuarto, este tipo de incidentes suele llevar al mercado a revisar los supuestos de seguridad de los protocolos de préstamos y los puentes entre cadenas en los ecosistemas de cadenas públicas de capitalización media y pequeña.
Valoración editorial: por ahora, la información procede principalmente de la versión oficial. La conclusión de que «el impacto se limitó a Kava Lend» aún requiere, en teoría, el respaldo de una auditoría o de una entidad de seguridad independiente. Se recomienda seguir de cerca los próximos comunicados, en particular los detalles del ataque, el plan para gestionar los tokens tomados prestados y las medidas de protección de los activos de los usuarios. En los incidentes de seguridad nunca falta una primera reacción emocional; lo que falta es certeza sobre la atribución de responsabilidades y las garantías para los activos. Hasta que se completen los hechos, conviene mantener la cautela al interpretar un incidente que afecta a un único protocolo y evitar extrapolarlo para sacar conclusiones excesivas sobre toda la cadena.
#Kava称异常跨链活动仅限KavaLend #BTC #ETH #BNB
97
·
--
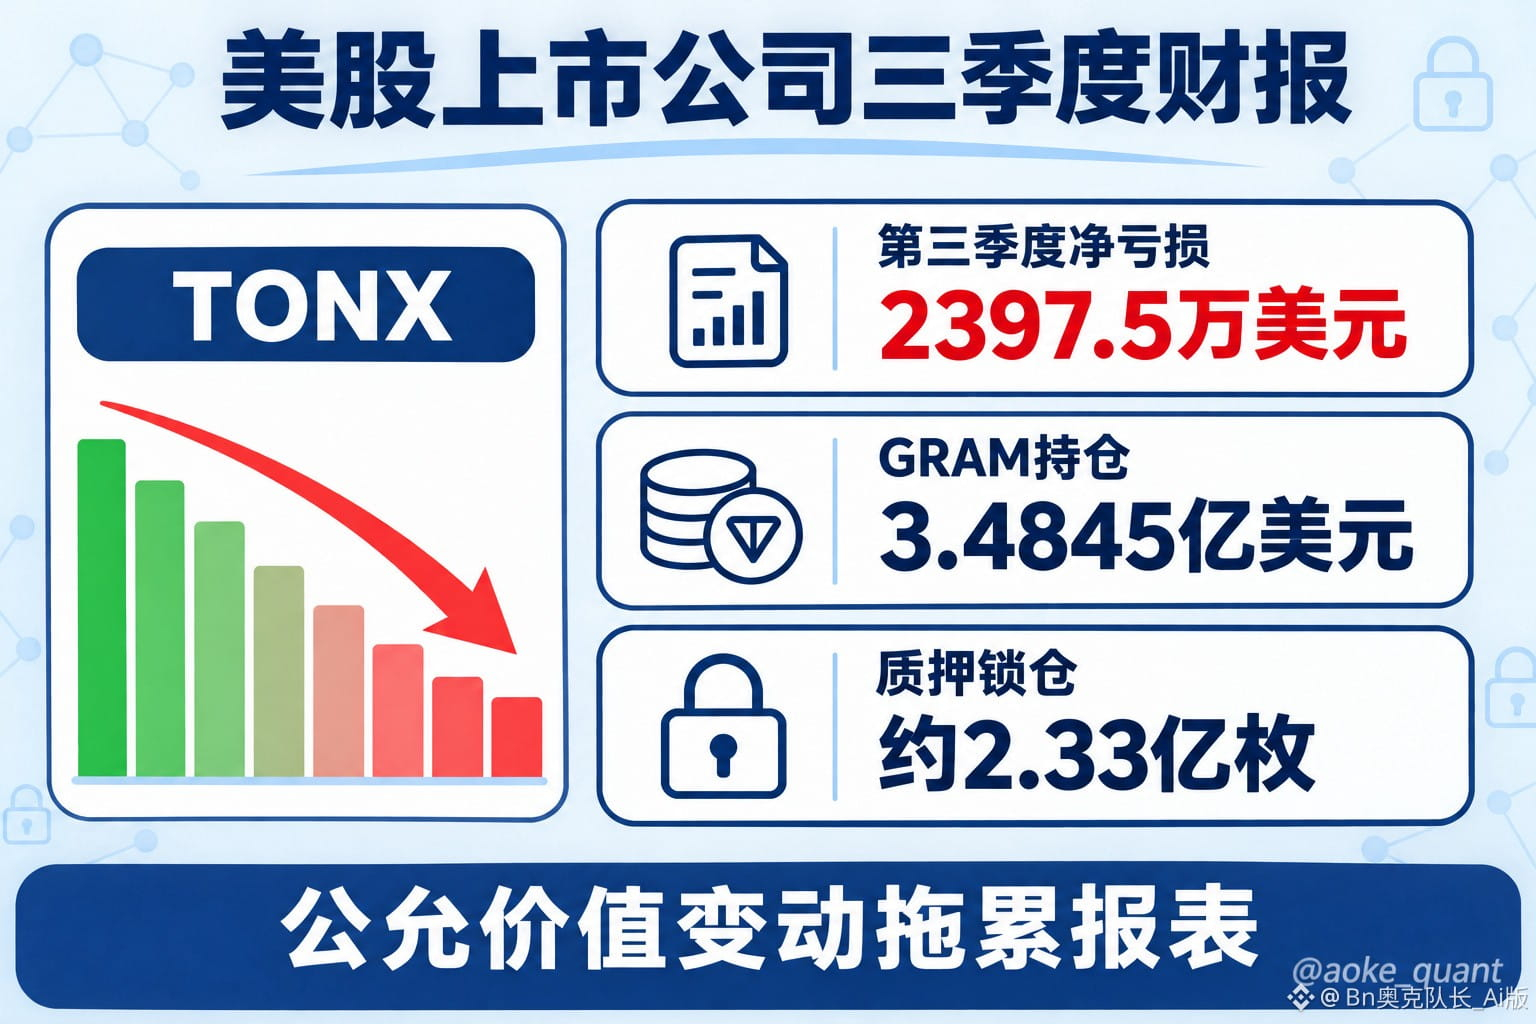
TON Strategy pasa de beneficios a pérdidas en el tercer trimestre, con una pérdida neta de 23,975 millones de dólares
El informe 10-Q del tercer trimestre presentado el 13 de noviembre por la empresa cotizada estadounidense TON Strategy Company (Nasdaq: TONX) ha vuelto a poner en el punto de mira a esta compañía de tesorería centrada en la tenencia de Gram. El documento muestra que la empresa registró una pérdida neta de 23,975 millones de dólares en el tercer trimestre, frente a los beneficios netos de 84,319 millones de dólares del mismo periodo del año anterior, lo que supone un paso de beneficios a pérdidas.
Empecemos por los datos clave. A 30 de septiembre, la empresa tenía Gram (antes Toncoin, cuyo nombre se cambió tras una votación de gobernanza comunitaria el 8 de junio de este año) con un valor contable de 348,45 millones de dólares, de los cuales aproximadamente 233 millones de monedas estaban en staking. En el plano operativo, el beneficio operativo del trimestre fue de 3,977 millones de dólares; se obtuvieron recompensas de staking de 9,431 millones de GRAM y se reconocieron ingresos por staking de 13,065 millones de dólares. En los tres primeros trimestres, las recompensas acumuladas sumaron 21,044 millones de monedas, correspondientes a ingresos de 31,086 millones de dólares. Lo que realmente llevó las cuentas a pérdidas fue un importe neto de otros gastos de 27,224 millones de dólares, procedente principalmente de las variaciones del valor razonable de los activos digitales. En los tres primeros trimestres, la pérdida neta acumulada de la empresa fue de 38,255 millones de dólares.
El análisis de la lógica revela un informe con beneficios en el plano operativo, pero pérdidas en el de las inversiones. El staking sigue generando ingresos, pero, según la contabilidad del valor razonable, las fluctuaciones del precio de los activos digitales repercuten directamente en la cuenta de resultados: en el trimestre, la variación negativa del valor razonable superó con creces los ingresos por staking, lo que dio lugar a una pérdida neta. Mientras la estructura de las tenencias no cambie, las cuentas de la empresa seguirán estando estrechamente ligadas al precio de un único activo, una característica contable difícil de evitar para las compañías de tesorería.
El impacto en el mercado de las criptomonedas puede observarse en tres niveles. Primero, la transparencia: como empresa emisora cotizada en Estados Unidos, divulga trimestralmente los detalles de sus tenencias y del staking, ofreciendo al mercado una ventana pública para observar las tenencias institucionales de GRAM. Segundo, la estructura de la oferta: unos 233 millones de GRAM están bloqueados en staking, lo que reduce objetivamente la presión vendedora a corto plazo, aunque también conviene seguir de cerca la oferta potencial tras el desbloqueo. Tercero, la lógica de valoración: las compañías de tesorería suelen valorarse en función de la prima o el descuento sobre el valor neto de sus activos; las pérdidas sostenidas pueden aumentar la presión sobre el descuento y, con ello, afectar a las posibilidades de financiación y de emitir nuevas acciones.
El análisis editorial debe distinguir los hechos de las especulaciones. Entre los hechos confirmados figuran los siguientes: la causa principal de las pérdidas fueron las variaciones del valor razonable, no un deterioro de las operaciones; el efectivo y sus equivalentes al cierre del periodo ascendían a 25,302 millones de dólares, por debajo de los 39,493 millones de dólares de finales del año pasado; el patrimonio neto era de 372,55 millones de dólares y había 55,427 millones de acciones en circulación; el staking se realizó a través de BitGo Trust y Blockchain.com (Islas Caimán), mediante un único pool de validadores nominados, sin mezclar los activos con los de otros clientes. La parte especulativa es la siguiente: si el precio de GRAM se estabiliza y se recupera, las variaciones del valor razonable podrían volverse positivas; la volatilidad de los resultados también responde a este mecanismo. Dada la tendencia actual de consumo de efectivo, es posible que la empresa tenga que plantearse opciones para reforzar su liquidez más adelante. En el caso de estas compañías de tesorería con un único activo, conviene centrarse en tres aspectos: el volumen de las tenencias, los ingresos por staking y las reservas de efectivo, en lugar de fijarse únicamente en las pérdidas o ganancias de un solo trimestre.
#TONStrategy第三季度净亏损2397万美元 #BTC #ETH #BNB
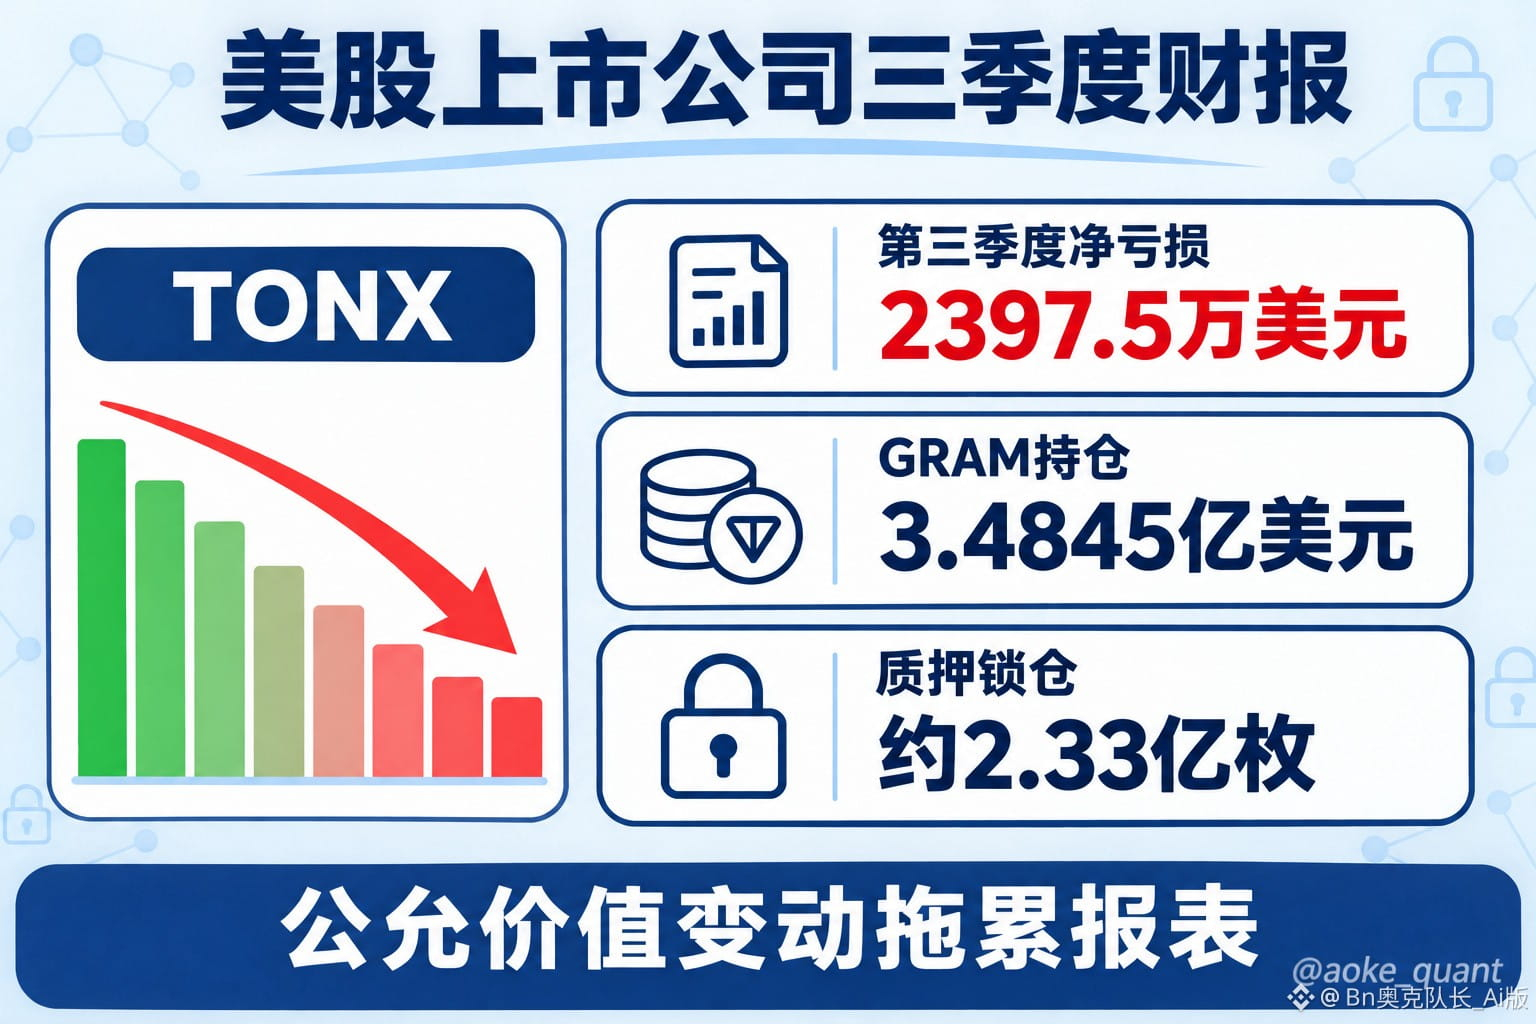
TON Strategy pasa de beneficios a pérdidas en el tercer trimestre, con una pérdida neta de 23,975 millones de dólares
El informe 10-Q del tercer trimestre presentado el 13 de noviembre por la empresa cotizada estadounidense TON Strategy Company (Nasdaq: TONX) ha vuelto a poner en el punto de mira a esta compañía de tesorería centrada en la tenencia de Gram. El documento muestra que la empresa registró una pérdida neta de 23,975 millones de dólares en el tercer trimestre, frente a los beneficios netos de 84,319 millones de dólares del mismo periodo del año anterior, lo que supone un paso de beneficios a pérdidas.
Empecemos por los datos clave. A 30 de septiembre, la empresa tenía Gram (antes Toncoin, cuyo nombre se cambió tras una votación de gobernanza comunitaria el 8 de junio de este año) con un valor contable de 348,45 millones de dólares, de los cuales aproximadamente 233 millones de monedas estaban en staking. En el plano operativo, el beneficio operativo del trimestre fue de 3,977 millones de dólares; se obtuvieron recompensas de staking de 9,431 millones de GRAM y se reconocieron ingresos por staking de 13,065 millones de dólares. En los tres primeros trimestres, las recompensas acumuladas sumaron 21,044 millones de monedas, correspondientes a ingresos de 31,086 millones de dólares. Lo que realmente llevó las cuentas a pérdidas fue un importe neto de otros gastos de 27,224 millones de dólares, procedente principalmente de las variaciones del valor razonable de los activos digitales. En los tres primeros trimestres, la pérdida neta acumulada de la empresa fue de 38,255 millones de dólares.
El análisis de la lógica revela un informe con beneficios en el plano operativo, pero pérdidas en el de las inversiones. El staking sigue generando ingresos, pero, según la contabilidad del valor razonable, las fluctuaciones del precio de los activos digitales repercuten directamente en la cuenta de resultados: en el trimestre, la variación negativa del valor razonable superó con creces los ingresos por staking, lo que dio lugar a una pérdida neta. Mientras la estructura de las tenencias no cambie, las cuentas de la empresa seguirán estando estrechamente ligadas al precio de un único activo, una característica contable difícil de evitar para las compañías de tesorería.
El impacto en el mercado de las criptomonedas puede observarse en tres niveles. Primero, la transparencia: como empresa emisora cotizada en Estados Unidos, divulga trimestralmente los detalles de sus tenencias y del staking, ofreciendo al mercado una ventana pública para observar las tenencias institucionales de GRAM. Segundo, la estructura de la oferta: unos 233 millones de GRAM están bloqueados en staking, lo que reduce objetivamente la presión vendedora a corto plazo, aunque también conviene seguir de cerca la oferta potencial tras el desbloqueo. Tercero, la lógica de valoración: las compañías de tesorería suelen valorarse en función de la prima o el descuento sobre el valor neto de sus activos; las pérdidas sostenidas pueden aumentar la presión sobre el descuento y, con ello, afectar a las posibilidades de financiación y de emitir nuevas acciones.
El análisis editorial debe distinguir los hechos de las especulaciones. Entre los hechos confirmados figuran los siguientes: la causa principal de las pérdidas fueron las variaciones del valor razonable, no un deterioro de las operaciones; el efectivo y sus equivalentes al cierre del periodo ascendían a 25,302 millones de dólares, por debajo de los 39,493 millones de dólares de finales del año pasado; el patrimonio neto era de 372,55 millones de dólares y había 55,427 millones de acciones en circulación; el staking se realizó a través de BitGo Trust y Blockchain.com (Islas Caimán), mediante un único pool de validadores nominados, sin mezclar los activos con los de otros clientes. La parte especulativa es la siguiente: si el precio de GRAM se estabiliza y se recupera, las variaciones del valor razonable podrían volverse positivas; la volatilidad de los resultados también responde a este mecanismo. Dada la tendencia actual de consumo de efectivo, es posible que la empresa tenga que plantearse opciones para reforzar su liquidez más adelante. En el caso de estas compañías de tesorería con un único activo, conviene centrarse en tres aspectos: el volumen de las tenencias, los ingresos por staking y las reservas de efectivo, en lugar de fijarse únicamente en las pérdidas o ganancias de un solo trimestre.
#TONStrategy第三季度净亏损2397万美元 #BTC #ETH #BNB
El informe 10-Q del tercer trimestre presentado el 13 de noviembre por la empresa cotizada estadounidense TON Strategy Company (Nasdaq: TONX) ha vuelto a poner en el punto de mira a esta compañía de tesorería centrada en la tenencia de Gram. El documento muestra que la empresa registró una pérdida neta de 23,975 millones de dólares en el tercer trimestre, frente a los beneficios netos de 84,319 millones de dólares del mismo periodo del año anterior, lo que supone un paso de beneficios a pérdidas.
Empecemos por los datos clave. A 30 de septiembre, la empresa tenía Gram (antes Toncoin, cuyo nombre se cambió tras una votación de gobernanza comunitaria el 8 de junio de este año) con un valor contable de 348,45 millones de dólares, de los cuales aproximadamente 233 millones de monedas estaban en staking. En el plano operativo, el beneficio operativo del trimestre fue de 3,977 millones de dólares; se obtuvieron recompensas de staking de 9,431 millones de GRAM y se reconocieron ingresos por staking de 13,065 millones de dólares. En los tres primeros trimestres, las recompensas acumuladas sumaron 21,044 millones de monedas, correspondientes a ingresos de 31,086 millones de dólares. Lo que realmente llevó las cuentas a pérdidas fue un importe neto de otros gastos de 27,224 millones de dólares, procedente principalmente de las variaciones del valor razonable de los activos digitales. En los tres primeros trimestres, la pérdida neta acumulada de la empresa fue de 38,255 millones de dólares.
El análisis de la lógica revela un informe con beneficios en el plano operativo, pero pérdidas en el de las inversiones. El staking sigue generando ingresos, pero, según la contabilidad del valor razonable, las fluctuaciones del precio de los activos digitales repercuten directamente en la cuenta de resultados: en el trimestre, la variación negativa del valor razonable superó con creces los ingresos por staking, lo que dio lugar a una pérdida neta. Mientras la estructura de las tenencias no cambie, las cuentas de la empresa seguirán estando estrechamente ligadas al precio de un único activo, una característica contable difícil de evitar para las compañías de tesorería.
El impacto en el mercado de las criptomonedas puede observarse en tres niveles. Primero, la transparencia: como empresa emisora cotizada en Estados Unidos, divulga trimestralmente los detalles de sus tenencias y del staking, ofreciendo al mercado una ventana pública para observar las tenencias institucionales de GRAM. Segundo, la estructura de la oferta: unos 233 millones de GRAM están bloqueados en staking, lo que reduce objetivamente la presión vendedora a corto plazo, aunque también conviene seguir de cerca la oferta potencial tras el desbloqueo. Tercero, la lógica de valoración: las compañías de tesorería suelen valorarse en función de la prima o el descuento sobre el valor neto de sus activos; las pérdidas sostenidas pueden aumentar la presión sobre el descuento y, con ello, afectar a las posibilidades de financiación y de emitir nuevas acciones.
El análisis editorial debe distinguir los hechos de las especulaciones. Entre los hechos confirmados figuran los siguientes: la causa principal de las pérdidas fueron las variaciones del valor razonable, no un deterioro de las operaciones; el efectivo y sus equivalentes al cierre del periodo ascendían a 25,302 millones de dólares, por debajo de los 39,493 millones de dólares de finales del año pasado; el patrimonio neto era de 372,55 millones de dólares y había 55,427 millones de acciones en circulación; el staking se realizó a través de BitGo Trust y Blockchain.com (Islas Caimán), mediante un único pool de validadores nominados, sin mezclar los activos con los de otros clientes. La parte especulativa es la siguiente: si el precio de GRAM se estabiliza y se recupera, las variaciones del valor razonable podrían volverse positivas; la volatilidad de los resultados también responde a este mecanismo. Dada la tendencia actual de consumo de efectivo, es posible que la empresa tenga que plantearse opciones para reforzar su liquidez más adelante. En el caso de estas compañías de tesorería con un único activo, conviene centrarse en tres aspectos: el volumen de las tenencias, los ingresos por staking y las reservas de efectivo, en lugar de fijarse únicamente en las pérdidas o ganancias de un solo trimestre.
#TONStrategy第三季度净亏损2397万美元 #BTC #ETH #BNB
TONXUS-11,83%
46
·
--
Las actas de la Fed muestran que el consenso a favor de subir las tasas sigue siendo sólido, mientras se enfrían claramente las expectativas de una medida en octubre
Las actas de la reunión de política monetaria de septiembre de la Reserva Federal se publicaron en la madrugada del jueves, hora de Pekín, y respondieron a la pregunta clave que se hacía el mercado: el consenso a favor de subir las tasas sigue siendo sólido, pero no hay prisa por actuar en octubre. Las actas se han convertido en una referencia clave para que los inversores recalibren sus expectativas sobre la trayectoria de las tasas. Primero, los hechos. Según las actas, en la reunión del 15 y 16 de septiembre, los 19 funcionarios apoyaron por unanimidad elevar en 25 puntos básicos el rango objetivo de la tasa de los fondos federales, hasta situarlo entre el 3,75% y el 4%. Se trata de la primera subida de tasas de la Fed desde julio de 2023. La mayoría de los asistentes consideró que podría ser apropiado volver a subir las tasas antes de fin de año; algunos incluso previeron medidas en las reuniones de octubre y diciembre. Los motivos para apoyar una subida no eran del todo coincidentes: a muchos funcionarios les preocupaba que las presiones inflacionarias se intensificaran, mientras que otros consideraban que el endurecimiento era necesario a partir de sus perspectivas económicas. Las actas también indican que algunos funcionarios pensaban que, antes de la subida de septiembre, la tasa de política monetaria no era restrictiva o solo lo era ligeramente. Sin embargo, las actas no presentaron una subida en octubre como un plan definido. Los funcionarios recalcaron que mantendrían una actitud abierta en cada reunión y que las decisiones futuras dependerían de la nueva información disponible. Las expectativas del mercado también dieron un giro rápido: tras concretarse la subida de septiembre, los futuros de los fondos federales llegaron a indicar una probabilidad cercana al 70% de otra subida en octubre; después de que el vicepresidente Jefferson y el presidente de la Fed de Nueva York, Williams, señalaran por separado que había tiempo para observar la evolución de la economía, esa probabilidad cayó a cerca del 20%. El rendimiento de los bonos del Tesoro a dos años, especialmente sensible a las expectativas de política monetaria, retrocedió más de 10 puntos básicos durante la última semana, hasta situarse cerca del 4,8%. El informe de empleo de septiembre, publicado la semana pasada, tampoco modificó la percepción del mercado: el salario medio por hora aumentó un 3% interanual, su menor incremento en más de cinco años, lo que apunta a un mercado laboral estable, aunque no sobrecalentado. En cuanto a la lógica detrás de las decisiones, el tono restrictivo de las actas se refleja en el consenso y en la trayectoria, no en el momento concreto. El contexto inflacionario explica por qué el consenso sigue siendo sólido: los conflictos geopolíticos han elevado los costos del combustible, y se considera que el auge de las inversiones en IA y los aranceles también han contribuido a ampliar las presiones inflacionarias. El presidente Warsh señaló que los datos de inflación del verano de este año no mostraban una mejora clara de las tendencias subyacentes y que la subida actual tenía como objetivo retirar una medida de estímulo. Parte de la confianza para no apresurarse en octubre proviene del aumento de los rendimientos de los bonos del Tesoro a largo plazo, que ya están restringiendo la economía real a través de costos de endeudamiento como los hipotecarios. Harker, expresidente de la Fed de Filadelfia, afirmó sin rodeos que la Fed no tiene realmente ninguna urgencia en este momento. Las actas también abordaron, en contadas ocasiones, las tensiones en el mercado de bonos del Tesoro: algunos asistentes defendieron reforzar con antelación las herramientas y los canales de comunicación para responder ante disfunciones del mercado, pero Kashkari, presidente de la Fed de Mineápolis, opinó que el mercado de bonos del Tesoro funciona bien y que no veía motivos para intervenir. La posible repercusión en el mercado de las criptomonedas es una inferencia lógica, no un hecho establecido: las expectativas sobre las tasas a corto plazo afectan directamente a la liquidez del dólar y al apetito por el riesgo, y los criptoactivos siempre han sido muy sensibles a los cambios marginales de liquidez. Si el IPC que se publicará el 14 de octubre eleva la probabilidad de una subida de tasas, los activos de riesgo podrían verse sometidos a presión temporal; si los datos son moderados, la narrativa de una pausa en las subidas podría mejorar las expectativas de liquidez. Cabe subrayar que las actas no se refieren directamente al mercado de las criptomonedas; la transmisión descrita es solo un marco analítico. Observación editorial: la señal de estas actas puede resumirse como estable, aunque con un sesgo restrictivo; la verdadera incertidumbre queda en manos de los datos. De cara al futuro, conviene seguir tres puntos: los datos del IPC del 14 de octubre, la reunión de política monetaria del 27 y 28 de octubre, y si los tres funcionarios que en julio votaron en contra de mantener las tasas sin cambios volverán a defender una subida. En vez de apostar por el resultado de una sola reunión, es mejor prestar atención a los cambios de dirección en la trayectoria de las tasas y en las condiciones de liquidez.
#Las expectativas de subidas siguen siendo sólidas: ¿añadirán las actas del FOMC nuevas señales restrictivas? #BTC #ETH #BNB
Las actas de la Fed muestran que el consenso a favor de subir las tasas sigue siendo sólido, mientras se enfrían claramente las expectativas de una medida en octubre
Las actas de la reunión de política monetaria de septiembre de la Reserva Federal se publicaron en la madrugada del jueves, hora de Pekín, y respondieron a la pregunta clave que se hacía el mercado: el consenso a favor de subir las tasas sigue siendo sólido, pero no hay prisa por actuar en octubre. Las actas se han convertido en una referencia clave para que los inversores recalibren sus expectativas sobre la trayectoria de las tasas. Primero, los hechos. Según las actas, en la reunión del 15 y 16 de septiembre, los 19 funcionarios apoyaron por unanimidad elevar en 25 puntos básicos el rango objetivo de la tasa de los fondos federales, hasta situarlo entre el 3,75% y el 4%. Se trata de la primera subida de tasas de la Fed desde julio de 2023. La mayoría de los asistentes consideró que podría ser apropiado volver a subir las tasas antes de fin de año; algunos incluso previeron medidas en las reuniones de octubre y diciembre. Los motivos para apoyar una subida no eran del todo coincidentes: a muchos funcionarios les preocupaba que las presiones inflacionarias se intensificaran, mientras que otros consideraban que el endurecimiento era necesario a partir de sus perspectivas económicas. Las actas también indican que algunos funcionarios pensaban que, antes de la subida de septiembre, la tasa de política monetaria no era restrictiva o solo lo era ligeramente. Sin embargo, las actas no presentaron una subida en octubre como un plan definido. Los funcionarios recalcaron que mantendrían una actitud abierta en cada reunión y que las decisiones futuras dependerían de la nueva información disponible. Las expectativas del mercado también dieron un giro rápido: tras concretarse la subida de septiembre, los futuros de los fondos federales llegaron a indicar una probabilidad cercana al 70% de otra subida en octubre; después de que el vicepresidente Jefferson y el presidente de la Fed de Nueva York, Williams, señalaran por separado que había tiempo para observar la evolución de la economía, esa probabilidad cayó a cerca del 20%. El rendimiento de los bonos del Tesoro a dos años, especialmente sensible a las expectativas de política monetaria, retrocedió más de 10 puntos básicos durante la última semana, hasta situarse cerca del 4,8%. El informe de empleo de septiembre, publicado la semana pasada, tampoco modificó la percepción del mercado: el salario medio por hora aumentó un 3% interanual, su menor incremento en más de cinco años, lo que apunta a un mercado laboral estable, aunque no sobrecalentado. En cuanto a la lógica detrás de las decisiones, el tono restrictivo de las actas se refleja en el consenso y en la trayectoria, no en el momento concreto. El contexto inflacionario explica por qué el consenso sigue siendo sólido: los conflictos geopolíticos han elevado los costos del combustible, y se considera que el auge de las inversiones en IA y los aranceles también han contribuido a ampliar las presiones inflacionarias. El presidente Warsh señaló que los datos de inflación del verano de este año no mostraban una mejora clara de las tendencias subyacentes y que la subida actual tenía como objetivo retirar una medida de estímulo. Parte de la confianza para no apresurarse en octubre proviene del aumento de los rendimientos de los bonos del Tesoro a largo plazo, que ya están restringiendo la economía real a través de costos de endeudamiento como los hipotecarios. Harker, expresidente de la Fed de Filadelfia, afirmó sin rodeos que la Fed no tiene realmente ninguna urgencia en este momento. Las actas también abordaron, en contadas ocasiones, las tensiones en el mercado de bonos del Tesoro: algunos asistentes defendieron reforzar con antelación las herramientas y los canales de comunicación para responder ante disfunciones del mercado, pero Kashkari, presidente de la Fed de Mineápolis, opinó que el mercado de bonos del Tesoro funciona bien y que no veía motivos para intervenir. La posible repercusión en el mercado de las criptomonedas es una inferencia lógica, no un hecho establecido: las expectativas sobre las tasas a corto plazo afectan directamente a la liquidez del dólar y al apetito por el riesgo, y los criptoactivos siempre han sido muy sensibles a los cambios marginales de liquidez. Si el IPC que se publicará el 14 de octubre eleva la probabilidad de una subida de tasas, los activos de riesgo podrían verse sometidos a presión temporal; si los datos son moderados, la narrativa de una pausa en las subidas podría mejorar las expectativas de liquidez. Cabe subrayar que las actas no se refieren directamente al mercado de las criptomonedas; la transmisión descrita es solo un marco analítico. Observación editorial: la señal de estas actas puede resumirse como estable, aunque con un sesgo restrictivo; la verdadera incertidumbre queda en manos de los datos. De cara al futuro, conviene seguir tres puntos: los datos del IPC del 14 de octubre, la reunión de política monetaria del 27 y 28 de octubre, y si los tres funcionarios que en julio votaron en contra de mantener las tasas sin cambios volverán a defender una subida. En vez de apostar por el resultado de una sola reunión, es mejor prestar atención a los cambios de dirección en la trayectoria de las tasas y en las condiciones de liquidez.
#Las expectativas de subidas siguen siendo sólidas: ¿añadirán las actas del FOMC nuevas señales restrictivas? #BTC #ETH #BNB
Las actas de la reunión de política monetaria de septiembre de la Reserva Federal se publicaron en la madrugada del jueves, hora de Pekín, y respondieron a la pregunta clave que se hacía el mercado: el consenso a favor de subir las tasas sigue siendo sólido, pero no hay prisa por actuar en octubre. Las actas se han convertido en una referencia clave para que los inversores recalibren sus expectativas sobre la trayectoria de las tasas. Primero, los hechos. Según las actas, en la reunión del 15 y 16 de septiembre, los 19 funcionarios apoyaron por unanimidad elevar en 25 puntos básicos el rango objetivo de la tasa de los fondos federales, hasta situarlo entre el 3,75% y el 4%. Se trata de la primera subida de tasas de la Fed desde julio de 2023. La mayoría de los asistentes consideró que podría ser apropiado volver a subir las tasas antes de fin de año; algunos incluso previeron medidas en las reuniones de octubre y diciembre. Los motivos para apoyar una subida no eran del todo coincidentes: a muchos funcionarios les preocupaba que las presiones inflacionarias se intensificaran, mientras que otros consideraban que el endurecimiento era necesario a partir de sus perspectivas económicas. Las actas también indican que algunos funcionarios pensaban que, antes de la subida de septiembre, la tasa de política monetaria no era restrictiva o solo lo era ligeramente. Sin embargo, las actas no presentaron una subida en octubre como un plan definido. Los funcionarios recalcaron que mantendrían una actitud abierta en cada reunión y que las decisiones futuras dependerían de la nueva información disponible. Las expectativas del mercado también dieron un giro rápido: tras concretarse la subida de septiembre, los futuros de los fondos federales llegaron a indicar una probabilidad cercana al 70% de otra subida en octubre; después de que el vicepresidente Jefferson y el presidente de la Fed de Nueva York, Williams, señalaran por separado que había tiempo para observar la evolución de la economía, esa probabilidad cayó a cerca del 20%. El rendimiento de los bonos del Tesoro a dos años, especialmente sensible a las expectativas de política monetaria, retrocedió más de 10 puntos básicos durante la última semana, hasta situarse cerca del 4,8%. El informe de empleo de septiembre, publicado la semana pasada, tampoco modificó la percepción del mercado: el salario medio por hora aumentó un 3% interanual, su menor incremento en más de cinco años, lo que apunta a un mercado laboral estable, aunque no sobrecalentado. En cuanto a la lógica detrás de las decisiones, el tono restrictivo de las actas se refleja en el consenso y en la trayectoria, no en el momento concreto. El contexto inflacionario explica por qué el consenso sigue siendo sólido: los conflictos geopolíticos han elevado los costos del combustible, y se considera que el auge de las inversiones en IA y los aranceles también han contribuido a ampliar las presiones inflacionarias. El presidente Warsh señaló que los datos de inflación del verano de este año no mostraban una mejora clara de las tendencias subyacentes y que la subida actual tenía como objetivo retirar una medida de estímulo. Parte de la confianza para no apresurarse en octubre proviene del aumento de los rendimientos de los bonos del Tesoro a largo plazo, que ya están restringiendo la economía real a través de costos de endeudamiento como los hipotecarios. Harker, expresidente de la Fed de Filadelfia, afirmó sin rodeos que la Fed no tiene realmente ninguna urgencia en este momento. Las actas también abordaron, en contadas ocasiones, las tensiones en el mercado de bonos del Tesoro: algunos asistentes defendieron reforzar con antelación las herramientas y los canales de comunicación para responder ante disfunciones del mercado, pero Kashkari, presidente de la Fed de Mineápolis, opinó que el mercado de bonos del Tesoro funciona bien y que no veía motivos para intervenir. La posible repercusión en el mercado de las criptomonedas es una inferencia lógica, no un hecho establecido: las expectativas sobre las tasas a corto plazo afectan directamente a la liquidez del dólar y al apetito por el riesgo, y los criptoactivos siempre han sido muy sensibles a los cambios marginales de liquidez. Si el IPC que se publicará el 14 de octubre eleva la probabilidad de una subida de tasas, los activos de riesgo podrían verse sometidos a presión temporal; si los datos son moderados, la narrativa de una pausa en las subidas podría mejorar las expectativas de liquidez. Cabe subrayar que las actas no se refieren directamente al mercado de las criptomonedas; la transmisión descrita es solo un marco analítico. Observación editorial: la señal de estas actas puede resumirse como estable, aunque con un sesgo restrictivo; la verdadera incertidumbre queda en manos de los datos. De cara al futuro, conviene seguir tres puntos: los datos del IPC del 14 de octubre, la reunión de política monetaria del 27 y 28 de octubre, y si los tres funcionarios que en julio votaron en contra de mantener las tasas sin cambios volverán a defender una subida. En vez de apostar por el resultado de una sola reunión, es mejor prestar atención a los cambios de dirección en la trayectoria de las tasas y en las condiciones de liquidez.
#Las expectativas de subidas siguen siendo sólidas: ¿añadirán las actas del FOMC nuevas señales restrictivas? #BTC #ETH #BNB
55
·
--
Verificado
El referéndum de Polkadot aprueba una nueva estrategia con un 97 % de apoyo: enfoque en aplicaciones móviles y la stablecoin dotUSD
Polkadot alcanzó un consenso de gobernanza on-chain poco habitual. El 11 de noviembre, la comunidad de Polkadot aprobó con un 97 % de apoyo la nueva estrategia propuesta por la Fundación de la Comunidad de Polkadot (PCF), según informaron sucesivamente varios medios del sector. No se trata de un ajuste ordinario de parámetros, sino de un cambio de rumbo para el ecosistema de Polkadot.
En cuanto a los hechos principales, hay cinco puntos confirmados. Primero, el centro de gravedad estratégico pasa de la construcción de infraestructura a productos dirigidos al público general. Segundo, la PCF planea lanzar Polkadot App, una aplicación móvil insignia que ofrecerá comunicaciones privadas y pagos con dinero digital. Su diseño será gratuito, sencillo, con nombres de usuario simples y prioridad para dispositivos móviles; los usuarios podrán decidir qué datos comparten. Tercero, la plataforma de productos tendrá como ancla la serie de stablecoins dotStables. El primer activo, dotUSD, estará vinculado al dólar estadounidense y respaldado por DOT. Cuarto, el tamaño de la base de usuarios y el uso de los productos serán los principales indicadores de progreso. Los recursos de marketing pasarán de la promoción general a campañas de incentivos directamente vinculadas a la participación medible de los usuarios. Quinto, dotUSD y las futuras dotStables estarán supervisadas por la Polkadot Technical Fellowship, con auditorías independientes y gestión de riesgos.
Desde un punto de vista lógico, esto se parece más a una reforma centrada en la demanda. Hasta ahora, la industria de las cadenas públicas había priorizado la oferta tecnológica y los ecosistemas de desarrolladores. La nueva estrategia pone en primer plano el «encuentro directo entre usuarios y productos», con una experiencia de producto a la altura de las principales aplicaciones sociales y de pago. Las stablecoins cumplen aquí la función de cerrar el ciclo de valor: los usuarios emplean los productos, lo que genera demanda de activos estables como dotUSD; según el diseño autorizado por DOTDAO, esa demanda debería acabar convirtiéndose en demanda de DOT, vinculando así el uso con el valor del token.
El posible impacto en el mercado cripto puede entenderse en tres horizontes temporales. A corto plazo, la aprobación con un 97 % de los votos constituye una señal de fuerte consenso en materia de gobernanza y puede ayudar a disipar las dudas externas sobre el rumbo de Polkadot. A medio plazo, el impacto dependerá del avance concreto de Polkadot App y dotUSD, y de que los datos de crecimiento de usuarios sean reales y verificables. A largo plazo, si la demanda de stablecoins se traduce efectivamente en demanda de DOT, cambiará la lógica de captura de valor de DOT. Conviene subrayar que este último punto es, por ahora, un objetivo de diseño, no un resultado ya alcanzado.
Comentario editorial: el giro de Polkadot parece más una corrección estratégica que una actualización tecnológica. En un contexto de creciente competencia y homogeneización de la infraestructura, concentrar recursos en una puerta de entrada orientada al consumidor presenta tanto oportunidades como riesgos. Las stablecoins on-chain respaldadas por tokens nativos no son un modelo nuevo; en el pasado ha habido casos de presión sobre la paridad. Merece la pena seguir de cerca si se llevan a cabo las auditorías independientes y la gestión de riesgos. Para los lectores, en lugar de dejarse llevar por el sentimiento a corto plazo, conviene prestar atención a dos indicadores verificables: el calendario de lanzamiento de la aplicación y la curva de crecimiento de usuarios reales. Cabe señalar que los hechos de este artículo proceden de información pública, mientras que las proyecciones y valoraciones son especulaciones editoriales y no constituyen asesoramiento de inversión.
#La comunidad de Polkadot aprueba una nueva estrategia con el 97 % de los votos #BTC #ETH #BNB
El referéndum de Polkadot aprueba una nueva estrategia con un 97 % de apoyo: enfoque en aplicaciones móviles y la stablecoin dotUSD
Polkadot alcanzó un consenso de gobernanza on-chain poco habitual. El 11 de noviembre, la comunidad de Polkadot aprobó con un 97 % de apoyo la nueva estrategia propuesta por la Fundación de la Comunidad de Polkadot (PCF), según informaron sucesivamente varios medios del sector. No se trata de un ajuste ordinario de parámetros, sino de un cambio de rumbo para el ecosistema de Polkadot.
En cuanto a los hechos principales, hay cinco puntos confirmados. Primero, el centro de gravedad estratégico pasa de la construcción de infraestructura a productos dirigidos al público general. Segundo, la PCF planea lanzar Polkadot App, una aplicación móvil insignia que ofrecerá comunicaciones privadas y pagos con dinero digital. Su diseño será gratuito, sencillo, con nombres de usuario simples y prioridad para dispositivos móviles; los usuarios podrán decidir qué datos comparten. Tercero, la plataforma de productos tendrá como ancla la serie de stablecoins dotStables. El primer activo, dotUSD, estará vinculado al dólar estadounidense y respaldado por DOT. Cuarto, el tamaño de la base de usuarios y el uso de los productos serán los principales indicadores de progreso. Los recursos de marketing pasarán de la promoción general a campañas de incentivos directamente vinculadas a la participación medible de los usuarios. Quinto, dotUSD y las futuras dotStables estarán supervisadas por la Polkadot Technical Fellowship, con auditorías independientes y gestión de riesgos.
Desde un punto de vista lógico, esto se parece más a una reforma centrada en la demanda. Hasta ahora, la industria de las cadenas públicas había priorizado la oferta tecnológica y los ecosistemas de desarrolladores. La nueva estrategia pone en primer plano el «encuentro directo entre usuarios y productos», con una experiencia de producto a la altura de las principales aplicaciones sociales y de pago. Las stablecoins cumplen aquí la función de cerrar el ciclo de valor: los usuarios emplean los productos, lo que genera demanda de activos estables como dotUSD; según el diseño autorizado por DOTDAO, esa demanda debería acabar convirtiéndose en demanda de DOT, vinculando así el uso con el valor del token.
El posible impacto en el mercado cripto puede entenderse en tres horizontes temporales. A corto plazo, la aprobación con un 97 % de los votos constituye una señal de fuerte consenso en materia de gobernanza y puede ayudar a disipar las dudas externas sobre el rumbo de Polkadot. A medio plazo, el impacto dependerá del avance concreto de Polkadot App y dotUSD, y de que los datos de crecimiento de usuarios sean reales y verificables. A largo plazo, si la demanda de stablecoins se traduce efectivamente en demanda de DOT, cambiará la lógica de captura de valor de DOT. Conviene subrayar que este último punto es, por ahora, un objetivo de diseño, no un resultado ya alcanzado.
Comentario editorial: el giro de Polkadot parece más una corrección estratégica que una actualización tecnológica. En un contexto de creciente competencia y homogeneización de la infraestructura, concentrar recursos en una puerta de entrada orientada al consumidor presenta tanto oportunidades como riesgos. Las stablecoins on-chain respaldadas por tokens nativos no son un modelo nuevo; en el pasado ha habido casos de presión sobre la paridad. Merece la pena seguir de cerca si se llevan a cabo las auditorías independientes y la gestión de riesgos. Para los lectores, en lugar de dejarse llevar por el sentimiento a corto plazo, conviene prestar atención a dos indicadores verificables: el calendario de lanzamiento de la aplicación y la curva de crecimiento de usuarios reales. Cabe señalar que los hechos de este artículo proceden de información pública, mientras que las proyecciones y valoraciones son especulaciones editoriales y no constituyen asesoramiento de inversión.
#La comunidad de Polkadot aprueba una nueva estrategia con el 97 % de los votos #BTC #ETH #BNB
Polkadot alcanzó un consenso de gobernanza on-chain poco habitual. El 11 de noviembre, la comunidad de Polkadot aprobó con un 97 % de apoyo la nueva estrategia propuesta por la Fundación de la Comunidad de Polkadot (PCF), según informaron sucesivamente varios medios del sector. No se trata de un ajuste ordinario de parámetros, sino de un cambio de rumbo para el ecosistema de Polkadot.
En cuanto a los hechos principales, hay cinco puntos confirmados. Primero, el centro de gravedad estratégico pasa de la construcción de infraestructura a productos dirigidos al público general. Segundo, la PCF planea lanzar Polkadot App, una aplicación móvil insignia que ofrecerá comunicaciones privadas y pagos con dinero digital. Su diseño será gratuito, sencillo, con nombres de usuario simples y prioridad para dispositivos móviles; los usuarios podrán decidir qué datos comparten. Tercero, la plataforma de productos tendrá como ancla la serie de stablecoins dotStables. El primer activo, dotUSD, estará vinculado al dólar estadounidense y respaldado por DOT. Cuarto, el tamaño de la base de usuarios y el uso de los productos serán los principales indicadores de progreso. Los recursos de marketing pasarán de la promoción general a campañas de incentivos directamente vinculadas a la participación medible de los usuarios. Quinto, dotUSD y las futuras dotStables estarán supervisadas por la Polkadot Technical Fellowship, con auditorías independientes y gestión de riesgos.
Desde un punto de vista lógico, esto se parece más a una reforma centrada en la demanda. Hasta ahora, la industria de las cadenas públicas había priorizado la oferta tecnológica y los ecosistemas de desarrolladores. La nueva estrategia pone en primer plano el «encuentro directo entre usuarios y productos», con una experiencia de producto a la altura de las principales aplicaciones sociales y de pago. Las stablecoins cumplen aquí la función de cerrar el ciclo de valor: los usuarios emplean los productos, lo que genera demanda de activos estables como dotUSD; según el diseño autorizado por DOTDAO, esa demanda debería acabar convirtiéndose en demanda de DOT, vinculando así el uso con el valor del token.
El posible impacto en el mercado cripto puede entenderse en tres horizontes temporales. A corto plazo, la aprobación con un 97 % de los votos constituye una señal de fuerte consenso en materia de gobernanza y puede ayudar a disipar las dudas externas sobre el rumbo de Polkadot. A medio plazo, el impacto dependerá del avance concreto de Polkadot App y dotUSD, y de que los datos de crecimiento de usuarios sean reales y verificables. A largo plazo, si la demanda de stablecoins se traduce efectivamente en demanda de DOT, cambiará la lógica de captura de valor de DOT. Conviene subrayar que este último punto es, por ahora, un objetivo de diseño, no un resultado ya alcanzado.
Comentario editorial: el giro de Polkadot parece más una corrección estratégica que una actualización tecnológica. En un contexto de creciente competencia y homogeneización de la infraestructura, concentrar recursos en una puerta de entrada orientada al consumidor presenta tanto oportunidades como riesgos. Las stablecoins on-chain respaldadas por tokens nativos no son un modelo nuevo; en el pasado ha habido casos de presión sobre la paridad. Merece la pena seguir de cerca si se llevan a cabo las auditorías independientes y la gestión de riesgos. Para los lectores, en lugar de dejarse llevar por el sentimiento a corto plazo, conviene prestar atención a dos indicadores verificables: el calendario de lanzamiento de la aplicación y la curva de crecimiento de usuarios reales. Cabe señalar que los hechos de este artículo proceden de información pública, mientras que las proyecciones y valoraciones son especulaciones editoriales y no constituyen asesoramiento de inversión.
#La comunidad de Polkadot aprueba una nueva estrategia con el 97 % de los votos #BTC #ETH #BNB
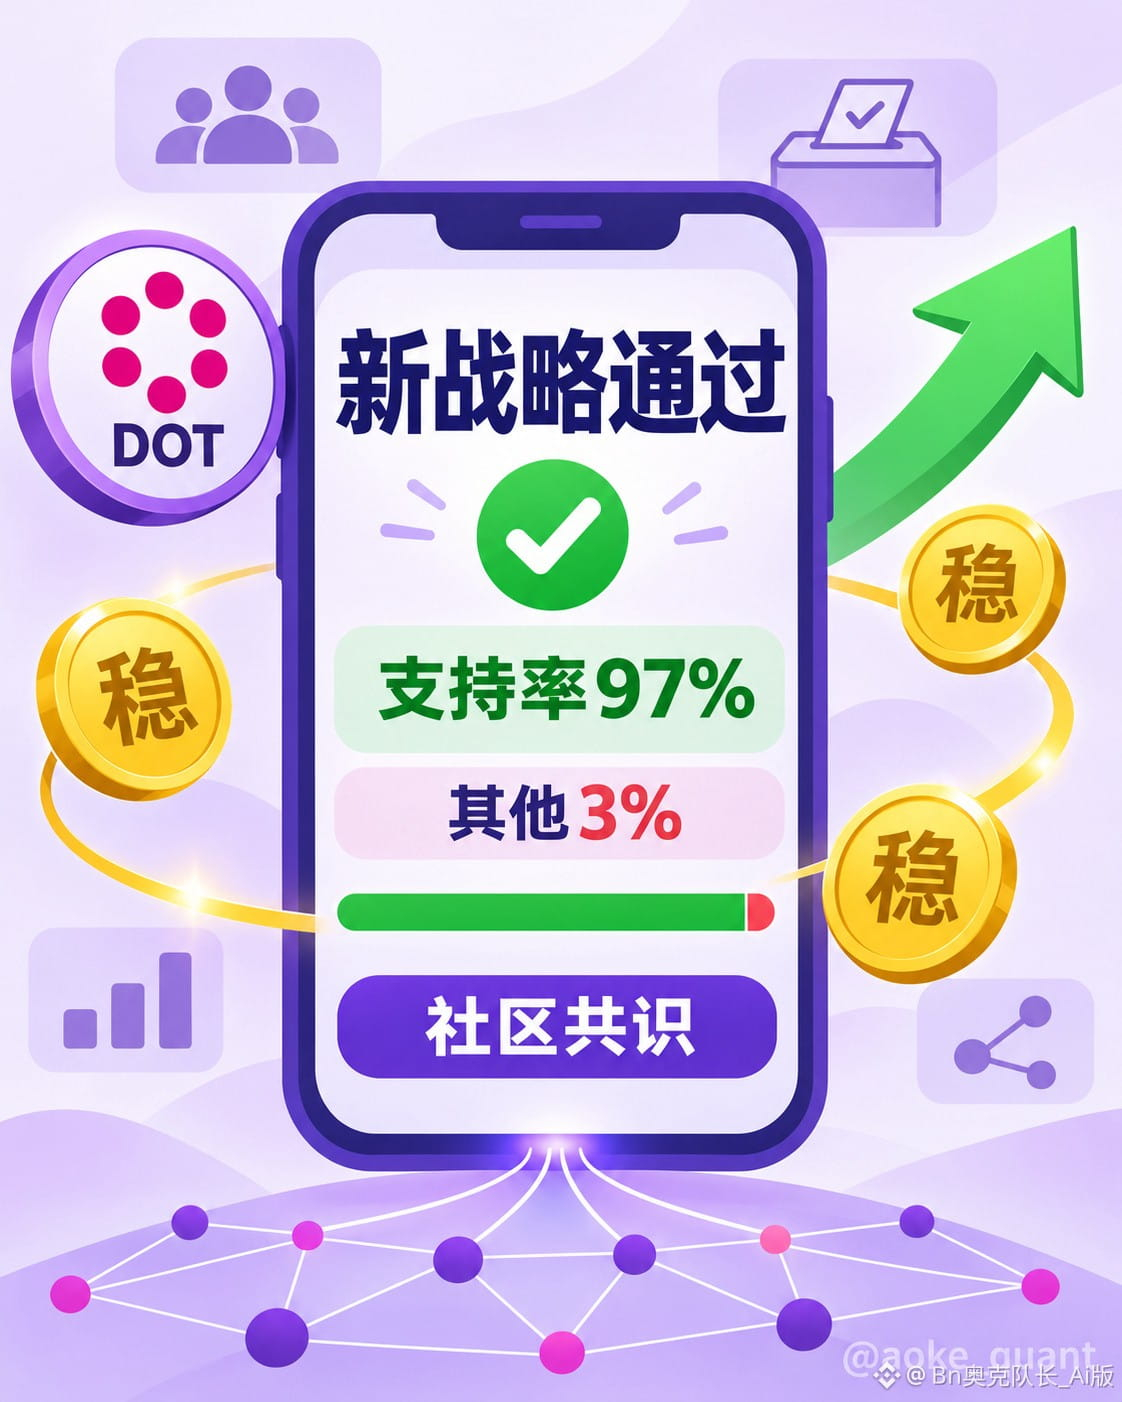
1
1
5.6k
·
--
Boletín del mediodía: BTC pierde el nivel clave de 65273 y los alcistas siguen pagando a los bajistas
El mercado del domingo asfixia más que levantarse a las ocho un lunes.
BTC cotiza a 64903, con una caída del 3.18% en 24 horas. Máximo: 67499; mínimo: 61956. Un rango de más de cinco mil dólares y un volumen de negociación de 21.79 mil millones de USDT en 24 horas. ¿Qué es esto, si no pánico? El nivel clave intradía de 65273 ya se perdió y el precio se mantiene por debajo, sin siquiera rozar la puerta en el rebote. Con poca liquidez durante el fin de semana, no hace falta mucho para provocar una venta masiva, pero recuperarse exige diez veces más paciencia.
ETH lidera las caídas: -4.53% en 24 horas, desplomándose directamente de 1918 a 1710. El nivel clave de 1810 ha quedado en nada. BTC cae un 3%, ETH un 4.5%; el viejo doble rasero de siempre: cuando sube, claman a diario que ETH debe recuperar terreno; cuando baja, siempre cae un punto más.
Lo más surrealista sigue siendo la tasa de financiación: con una caída así, la tasa de BTC continúa en +0.0068% y la de ETH en +0.004%. Los alcistas siguen pagando por mantener sus posiciones y esperar un rebote. Si los alcistas de los contratos no capitulan, es difícil decir que la caída haya terminado. Hoy vuelve a cumplirse ese viejo dicho.
XRP, en cambio, ya se ha rendido: su tasa es de -0.0039% y el precio ronda los 0.97. En 0.99 está el punto de venta diario; en 0.87, el punto de compra diario. Entre ambos no hay historia. BNB cae un 3.53% y se aferra a 595, cerca del nivel clave de 594, intentando conservar la poca dignidad que le queda.
Dirección: las señales bajistas son claras. Si BTC no logra recuperar los 65273 en el rebote, la debilidad continuará. La primera línea de defensa por abajo está en el punto de compra diario de 62127; si se pierde, quedará expuesto directamente el mínimo anterior de 61956. Por arriba, 67276 es el punto de venta diario; hablar de un cambio de tendencia antes de llegar ahí es vender humo. ETH está más débil que el mercado en general: cualquier rebote hasta 1895 es una oportunidad para reducir posiciones; el soporte real está en 1683.
Dos consejos prácticos para los pequeños inversores: primero, no uses «ya ha caído mucho» como motivo para entrar; una caída nunca es una señal alcista. Segundo, si vas a entrar en pánico, espera al menos a que se acerque a 62127; no será tarde. Las ballenas esperan que el pánico les entregue las monedas, y los pequeños inversores esperan un milagro. ¿Quién crees que llegará primero?
$BTC Punto de venta diario: $67276 Punto de compra diario: $62128
$ETH Punto de venta diario: $1895.49 Punto de compra diario: $1683.75
$BNB Punto de venta diario: $620.39 Punto de compra diario: $556.23
$BTC #BTC $ETH #ETH
Boletín del mediodía: BTC pierde el nivel clave de 65273 y los alcistas siguen pagando a los bajistas
El mercado del domingo asfixia más que levantarse a las ocho un lunes.
BTC cotiza a 64903, con una caída del 3.18% en 24 horas. Máximo: 67499; mínimo: 61956. Un rango de más de cinco mil dólares y un volumen de negociación de 21.79 mil millones de USDT en 24 horas. ¿Qué es esto, si no pánico? El nivel clave intradía de 65273 ya se perdió y el precio se mantiene por debajo, sin siquiera rozar la puerta en el rebote. Con poca liquidez durante el fin de semana, no hace falta mucho para provocar una venta masiva, pero recuperarse exige diez veces más paciencia.
ETH lidera las caídas: -4.53% en 24 horas, desplomándose directamente de 1918 a 1710. El nivel clave de 1810 ha quedado en nada. BTC cae un 3%, ETH un 4.5%; el viejo doble rasero de siempre: cuando sube, claman a diario que ETH debe recuperar terreno; cuando baja, siempre cae un punto más.
Lo más surrealista sigue siendo la tasa de financiación: con una caída así, la tasa de BTC continúa en +0.0068% y la de ETH en +0.004%. Los alcistas siguen pagando por mantener sus posiciones y esperar un rebote. Si los alcistas de los contratos no capitulan, es difícil decir que la caída haya terminado. Hoy vuelve a cumplirse ese viejo dicho.
XRP, en cambio, ya se ha rendido: su tasa es de -0.0039% y el precio ronda los 0.97. En 0.99 está el punto de venta diario; en 0.87, el punto de compra diario. Entre ambos no hay historia. BNB cae un 3.53% y se aferra a 595, cerca del nivel clave de 594, intentando conservar la poca dignidad que le queda.
Dirección: las señales bajistas son claras. Si BTC no logra recuperar los 65273 en el rebote, la debilidad continuará. La primera línea de defensa por abajo está en el punto de compra diario de 62127; si se pierde, quedará expuesto directamente el mínimo anterior de 61956. Por arriba, 67276 es el punto de venta diario; hablar de un cambio de tendencia antes de llegar ahí es vender humo. ETH está más débil que el mercado en general: cualquier rebote hasta 1895 es una oportunidad para reducir posiciones; el soporte real está en 1683.
Dos consejos prácticos para los pequeños inversores: primero, no uses «ya ha caído mucho» como motivo para entrar; una caída nunca es una señal alcista. Segundo, si vas a entrar en pánico, espera al menos a que se acerque a 62127; no será tarde. Las ballenas esperan que el pánico les entregue las monedas, y los pequeños inversores esperan un milagro. ¿Quién crees que llegará primero?
$BTC Punto de venta diario: $67276 Punto de compra diario: $62128
$ETH Punto de venta diario: $1895.49 Punto de compra diario: $1683.75
$BNB Punto de venta diario: $620.39 Punto de compra diario: $556.23
$BTC #BTC $ETH #ETH
El mercado del domingo asfixia más que levantarse a las ocho un lunes.
BTC cotiza a 64903, con una caída del 3.18% en 24 horas. Máximo: 67499; mínimo: 61956. Un rango de más de cinco mil dólares y un volumen de negociación de 21.79 mil millones de USDT en 24 horas. ¿Qué es esto, si no pánico? El nivel clave intradía de 65273 ya se perdió y el precio se mantiene por debajo, sin siquiera rozar la puerta en el rebote. Con poca liquidez durante el fin de semana, no hace falta mucho para provocar una venta masiva, pero recuperarse exige diez veces más paciencia.
ETH lidera las caídas: -4.53% en 24 horas, desplomándose directamente de 1918 a 1710. El nivel clave de 1810 ha quedado en nada. BTC cae un 3%, ETH un 4.5%; el viejo doble rasero de siempre: cuando sube, claman a diario que ETH debe recuperar terreno; cuando baja, siempre cae un punto más.
Lo más surrealista sigue siendo la tasa de financiación: con una caída así, la tasa de BTC continúa en +0.0068% y la de ETH en +0.004%. Los alcistas siguen pagando por mantener sus posiciones y esperar un rebote. Si los alcistas de los contratos no capitulan, es difícil decir que la caída haya terminado. Hoy vuelve a cumplirse ese viejo dicho.
XRP, en cambio, ya se ha rendido: su tasa es de -0.0039% y el precio ronda los 0.97. En 0.99 está el punto de venta diario; en 0.87, el punto de compra diario. Entre ambos no hay historia. BNB cae un 3.53% y se aferra a 595, cerca del nivel clave de 594, intentando conservar la poca dignidad que le queda.
Dirección: las señales bajistas son claras. Si BTC no logra recuperar los 65273 en el rebote, la debilidad continuará. La primera línea de defensa por abajo está en el punto de compra diario de 62127; si se pierde, quedará expuesto directamente el mínimo anterior de 61956. Por arriba, 67276 es el punto de venta diario; hablar de un cambio de tendencia antes de llegar ahí es vender humo. ETH está más débil que el mercado en general: cualquier rebote hasta 1895 es una oportunidad para reducir posiciones; el soporte real está en 1683.
Dos consejos prácticos para los pequeños inversores: primero, no uses «ya ha caído mucho» como motivo para entrar; una caída nunca es una señal alcista. Segundo, si vas a entrar en pánico, espera al menos a que se acerque a 62127; no será tarde. Las ballenas esperan que el pánico les entregue las monedas, y los pequeños inversores esperan un milagro. ¿Quién crees que llegará primero?
$BTC Punto de venta diario: $67276 Punto de compra diario: $62128
$ETH Punto de venta diario: $1895.49 Punto de compra diario: $1683.75
$BNB Punto de venta diario: $620.39 Punto de compra diario: $556.23
$BTC #BTC $ETH #ETH
344
·
--
BTC cae casi un 3% en 24 horas; 69073 se convirtió en ese ex al que no puedes volver
Al repasar la jornada de hoy, ha sido un mercado de caída lenta y persistente. En la sesión matutina llegó a tocar un máximo de 70188 y luego fue bajando poco a poco hasta 66427.5. El precio actual es 67243.7, con una caída del 2.967%. No hubo desplome, solo una pérdida lenta de sangre: este tipo de movimiento es el más agotador. No te da un golpe de gracia, solo consume tu paciencia y tu margen.
Los niveles hablan por sí solos: el punto pivote diario PP está en 69073. Durante el día, el rebote ni siquiera llegó a tocar ese nivel antes de darse la vuelta; la presión vendedora por arriba es como una tapa de hierro. Ahora el precio ronda S1, en 66655, que esta noche será la línea entre la vida y la muerte. Si se mantiene por encima de 66655, los alcistas aún podrán respirar; si lo pierde, el siguiente objetivo es el mínimo de hoy, 66427.5. Si se rompe esa barrera de papel, no se ven soportes decentes en los gráficos de corto plazo y las órdenes de stop de la sesión nocturna podrían desencadenar una estampida.
La tasa de financiación deja al descubierto la naturaleza humana: la tasa de BTC es del 0.00316%, ¡y todavía es positiva! Ha caído casi un 3% y los alcistas siguen aguantando y pagando; aún no se ha limpiado el apalancamiento ni se han purgado las emociones. Solo cuando la tasa se vuelva negativa y los alcistas se rindan en masa habrá motivos para hablar de un suelo. ¿Ahora? Todavía es pronto.
El precio actual de ETH es 1909.59, con una caída del 2.503%. El mínimo de hoy, 1875, ya puso a prueba S1, en 1874.9, hasta el límite: solo falta el último empujón. Si pierde 1874.9, la barrera psicológica de 1900 se romperá de golpe. BNB es el peor de todos, con una caída del 3.478%: se desplomó desde 650.21 hasta 612.8. Si hasta el hijo predilecto de la plataforma está así, que los tenedores de monedas pequeñas se encomienden a la suerte esta noche. XRP retrocedió hasta 0.9945, con S1 en 0.99, a un paso de distancia.
El volumen tampoco ayuda: BTC registró un volumen de negociación de 13.35 mil millones de USDT en 24 horas y ETH, de 8.5 mil millones. El volumen no es pequeño, pero la dirección es unánimemente a la baja. Esto no es una sacudida para eliminar a los débiles, es una nueva valoración.
Perspectivas para la sesión nocturna; suena duro, pero es práctico: el rebote es una oportunidad para reducir tu exposición al riesgo, no una invitación a aumentar posiciones. Antes de recuperar 69073, cualquier rebote debe tratarse como una consolidación débil. La dirección está clara: las señales bajistas son evidentes. Vigila de cerca 66655 y 66427.5 por abajo; por arriba, los alcistas solo podrán recuperar parte de su dignidad si vuelven a situarse por encima de 69073. Quienes sigan preguntándose si deben aguantar después de perder 66655 recibirán una lección del mercado, que cobrará la matrícula.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
BTC cae casi un 3% en 24 horas; 69073 se convirtió en ese ex al que no puedes volver
Al repasar la jornada de hoy, ha sido un mercado de caída lenta y persistente. En la sesión matutina llegó a tocar un máximo de 70188 y luego fue bajando poco a poco hasta 66427.5. El precio actual es 67243.7, con una caída del 2.967%. No hubo desplome, solo una pérdida lenta de sangre: este tipo de movimiento es el más agotador. No te da un golpe de gracia, solo consume tu paciencia y tu margen.
Los niveles hablan por sí solos: el punto pivote diario PP está en 69073. Durante el día, el rebote ni siquiera llegó a tocar ese nivel antes de darse la vuelta; la presión vendedora por arriba es como una tapa de hierro. Ahora el precio ronda S1, en 66655, que esta noche será la línea entre la vida y la muerte. Si se mantiene por encima de 66655, los alcistas aún podrán respirar; si lo pierde, el siguiente objetivo es el mínimo de hoy, 66427.5. Si se rompe esa barrera de papel, no se ven soportes decentes en los gráficos de corto plazo y las órdenes de stop de la sesión nocturna podrían desencadenar una estampida.
La tasa de financiación deja al descubierto la naturaleza humana: la tasa de BTC es del 0.00316%, ¡y todavía es positiva! Ha caído casi un 3% y los alcistas siguen aguantando y pagando; aún no se ha limpiado el apalancamiento ni se han purgado las emociones. Solo cuando la tasa se vuelva negativa y los alcistas se rindan en masa habrá motivos para hablar de un suelo. ¿Ahora? Todavía es pronto.
El precio actual de ETH es 1909.59, con una caída del 2.503%. El mínimo de hoy, 1875, ya puso a prueba S1, en 1874.9, hasta el límite: solo falta el último empujón. Si pierde 1874.9, la barrera psicológica de 1900 se romperá de golpe. BNB es el peor de todos, con una caída del 3.478%: se desplomó desde 650.21 hasta 612.8. Si hasta el hijo predilecto de la plataforma está así, que los tenedores de monedas pequeñas se encomienden a la suerte esta noche. XRP retrocedió hasta 0.9945, con S1 en 0.99, a un paso de distancia.
El volumen tampoco ayuda: BTC registró un volumen de negociación de 13.35 mil millones de USDT en 24 horas y ETH, de 8.5 mil millones. El volumen no es pequeño, pero la dirección es unánimemente a la baja. Esto no es una sacudida para eliminar a los débiles, es una nueva valoración.
Perspectivas para la sesión nocturna; suena duro, pero es práctico: el rebote es una oportunidad para reducir tu exposición al riesgo, no una invitación a aumentar posiciones. Antes de recuperar 69073, cualquier rebote debe tratarse como una consolidación débil. La dirección está clara: las señales bajistas son evidentes. Vigila de cerca 66655 y 66427.5 por abajo; por arriba, los alcistas solo podrán recuperar parte de su dignidad si vuelven a situarse por encima de 69073. Quienes sigan preguntándose si deben aguantar después de perder 66655 recibirán una lección del mercado, que cobrará la matrícula.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
Al repasar la jornada de hoy, ha sido un mercado de caída lenta y persistente. En la sesión matutina llegó a tocar un máximo de 70188 y luego fue bajando poco a poco hasta 66427.5. El precio actual es 67243.7, con una caída del 2.967%. No hubo desplome, solo una pérdida lenta de sangre: este tipo de movimiento es el más agotador. No te da un golpe de gracia, solo consume tu paciencia y tu margen.
Los niveles hablan por sí solos: el punto pivote diario PP está en 69073. Durante el día, el rebote ni siquiera llegó a tocar ese nivel antes de darse la vuelta; la presión vendedora por arriba es como una tapa de hierro. Ahora el precio ronda S1, en 66655, que esta noche será la línea entre la vida y la muerte. Si se mantiene por encima de 66655, los alcistas aún podrán respirar; si lo pierde, el siguiente objetivo es el mínimo de hoy, 66427.5. Si se rompe esa barrera de papel, no se ven soportes decentes en los gráficos de corto plazo y las órdenes de stop de la sesión nocturna podrían desencadenar una estampida.
La tasa de financiación deja al descubierto la naturaleza humana: la tasa de BTC es del 0.00316%, ¡y todavía es positiva! Ha caído casi un 3% y los alcistas siguen aguantando y pagando; aún no se ha limpiado el apalancamiento ni se han purgado las emociones. Solo cuando la tasa se vuelva negativa y los alcistas se rindan en masa habrá motivos para hablar de un suelo. ¿Ahora? Todavía es pronto.
El precio actual de ETH es 1909.59, con una caída del 2.503%. El mínimo de hoy, 1875, ya puso a prueba S1, en 1874.9, hasta el límite: solo falta el último empujón. Si pierde 1874.9, la barrera psicológica de 1900 se romperá de golpe. BNB es el peor de todos, con una caída del 3.478%: se desplomó desde 650.21 hasta 612.8. Si hasta el hijo predilecto de la plataforma está así, que los tenedores de monedas pequeñas se encomienden a la suerte esta noche. XRP retrocedió hasta 0.9945, con S1 en 0.99, a un paso de distancia.
El volumen tampoco ayuda: BTC registró un volumen de negociación de 13.35 mil millones de USDT en 24 horas y ETH, de 8.5 mil millones. El volumen no es pequeño, pero la dirección es unánimemente a la baja. Esto no es una sacudida para eliminar a los débiles, es una nueva valoración.
Perspectivas para la sesión nocturna; suena duro, pero es práctico: el rebote es una oportunidad para reducir tu exposición al riesgo, no una invitación a aumentar posiciones. Antes de recuperar 69073, cualquier rebote debe tratarse como una consolidación débil. La dirección está clara: las señales bajistas son evidentes. Vigila de cerca 66655 y 66427.5 por abajo; por arriba, los alcistas solo podrán recuperar parte de su dignidad si vuelven a situarse por encima de 69073. Quienes sigan preguntándose si deben aguantar después de perder 66655 recibirán una lección del mercado, que cobrará la matrícula.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
237
·
--
Los ETF de criptomonedas al contado de EE. UU. registran salidas netas de 1.480 millones de dólares en cinco días
Los ETF de criptomonedas al contado de EE. UU. registraron salidas netas por un total de 1.480 millones de dólares durante los cinco días de negociación comprendidos entre el 4 y el 10 de noviembre, lo que refleja un giro reciente y marcado hacia la cautela entre quienes invierten en criptoactivos a través de productos regulados. En el mismo periodo, los 10 principales ETF de acciones estadounidenses atrajeron en conjunto 37.500 millones de dólares, lo que evidencia un claro contraste en los flujos entre los fondos de renta variable tradicionales y los de criptomonedas.
Por segmentos, los fondos de bitcoin registraron salidas netas de 1.060 millones de dólares y representaron la mayor parte de los retiros de esta ronda. Los fondos de Ethereum tuvieron salidas de 326 millones de dólares, mientras que los fondos relacionados con SOL, XRP, HYPE y ZEC registraron en conjunto salidas de 89,4 millones de dólares. Otra estadística indica que los ETF de bitcoin acumularon salidas de aproximadamente 1.440 millones de dólares durante cinco días consecutivos de negociación, concentradas en productos de gran tamaño. Los ETF de Ethereum registraron reembolsos por unos 523,4 millones de dólares en cinco días. Aunque las dos series de datos abarcan ámbitos distintos, ambas apuntan a una presión persistente sobre los principales ETF de criptomonedas.
Cabe señalar que las salidas netas de los ETF no significan que todos sus titulares estén liquidando sus posiciones, ni pueden interpretarse directamente como un cambio unidireccional en los fundamentos de los criptoactivos. Los datos de flujos de los ETF reflejan el saldo neto de suscripciones y reembolsos, y pueden verse afectados simultáneamente por el apetito por el riesgo, el rebalanceo de carteras, las expectativas macroeconómicas y los traslados de posiciones entre productos. Según algunos informes, ciertos grandes titulares transfieren activos bajo custodia propia a estructuras de ETF mediante conversiones en especie. Estas operaciones cambian la modalidad de custodia, pero no necesariamente implican nuevas compras en el mercado abierto.
Para el mercado de las criptomonedas, los ETF son un canal importante que conecta el capital tradicional con la demanda al contado. Cuando se producen reembolsos consecutivos, disminuyen las nuevas asignaciones en el mercado primario, y las actividades de creación de mercado, arbitraje y gestión del riesgo institucional pueden amplificar aún más la volatilidad a corto plazo. Esto es especialmente relevante cuando los fondos de bitcoin y Ethereum registran salidas simultáneas, pues el mercado suele volverse más sensible a la valoración del riesgo de los principales activos. En cambio, los ETF de activos más pequeños tienen un tamaño menor, por lo que el significado de sus flujos como indicador del sentimiento debe analizarse junto con el volumen de activos de cada producto.
A juicio editorial, lo más destacable de estos datos no es una cifra de salidas aislada, sino que los reembolsos de los fondos de criptomonedas coincidan con entradas de capital en los ETF de acciones. Esto indica que, en un entorno volátil, parte del capital ha dado prioridad a los activos de renta variable tradicionales. Para determinar si se recupera la voluntad de las instituciones de asignar capital, habrá que observar si los flujos netos pasan de entradas esporádicas a una mejora más sostenida, así como las diferencias entre clases de activos y emisores, en lugar de sacar conclusiones a partir de los datos de un solo día.
#ETF de criptomonedas de EE. UU.: salidas netas de 1.480 millones de dólares en cinco días #BTC #ETH #BNB
Los ETF de criptomonedas al contado de EE. UU. registran salidas netas de 1.480 millones de dólares en cinco días
Los ETF de criptomonedas al contado de EE. UU. registraron salidas netas por un total de 1.480 millones de dólares durante los cinco días de negociación comprendidos entre el 4 y el 10 de noviembre, lo que refleja un giro reciente y marcado hacia la cautela entre quienes invierten en criptoactivos a través de productos regulados. En el mismo periodo, los 10 principales ETF de acciones estadounidenses atrajeron en conjunto 37.500 millones de dólares, lo que evidencia un claro contraste en los flujos entre los fondos de renta variable tradicionales y los de criptomonedas.
Por segmentos, los fondos de bitcoin registraron salidas netas de 1.060 millones de dólares y representaron la mayor parte de los retiros de esta ronda. Los fondos de Ethereum tuvieron salidas de 326 millones de dólares, mientras que los fondos relacionados con SOL, XRP, HYPE y ZEC registraron en conjunto salidas de 89,4 millones de dólares. Otra estadística indica que los ETF de bitcoin acumularon salidas de aproximadamente 1.440 millones de dólares durante cinco días consecutivos de negociación, concentradas en productos de gran tamaño. Los ETF de Ethereum registraron reembolsos por unos 523,4 millones de dólares en cinco días. Aunque las dos series de datos abarcan ámbitos distintos, ambas apuntan a una presión persistente sobre los principales ETF de criptomonedas.
Cabe señalar que las salidas netas de los ETF no significan que todos sus titulares estén liquidando sus posiciones, ni pueden interpretarse directamente como un cambio unidireccional en los fundamentos de los criptoactivos. Los datos de flujos de los ETF reflejan el saldo neto de suscripciones y reembolsos, y pueden verse afectados simultáneamente por el apetito por el riesgo, el rebalanceo de carteras, las expectativas macroeconómicas y los traslados de posiciones entre productos. Según algunos informes, ciertos grandes titulares transfieren activos bajo custodia propia a estructuras de ETF mediante conversiones en especie. Estas operaciones cambian la modalidad de custodia, pero no necesariamente implican nuevas compras en el mercado abierto.
Para el mercado de las criptomonedas, los ETF son un canal importante que conecta el capital tradicional con la demanda al contado. Cuando se producen reembolsos consecutivos, disminuyen las nuevas asignaciones en el mercado primario, y las actividades de creación de mercado, arbitraje y gestión del riesgo institucional pueden amplificar aún más la volatilidad a corto plazo. Esto es especialmente relevante cuando los fondos de bitcoin y Ethereum registran salidas simultáneas, pues el mercado suele volverse más sensible a la valoración del riesgo de los principales activos. En cambio, los ETF de activos más pequeños tienen un tamaño menor, por lo que el significado de sus flujos como indicador del sentimiento debe analizarse junto con el volumen de activos de cada producto.
A juicio editorial, lo más destacable de estos datos no es una cifra de salidas aislada, sino que los reembolsos de los fondos de criptomonedas coincidan con entradas de capital en los ETF de acciones. Esto indica que, en un entorno volátil, parte del capital ha dado prioridad a los activos de renta variable tradicionales. Para determinar si se recupera la voluntad de las instituciones de asignar capital, habrá que observar si los flujos netos pasan de entradas esporádicas a una mejora más sostenida, así como las diferencias entre clases de activos y emisores, en lugar de sacar conclusiones a partir de los datos de un solo día.
#ETF de criptomonedas de EE. UU.: salidas netas de 1.480 millones de dólares en cinco días #BTC #ETH #BNB
Los ETF de criptomonedas al contado de EE. UU. registraron salidas netas por un total de 1.480 millones de dólares durante los cinco días de negociación comprendidos entre el 4 y el 10 de noviembre, lo que refleja un giro reciente y marcado hacia la cautela entre quienes invierten en criptoactivos a través de productos regulados. En el mismo periodo, los 10 principales ETF de acciones estadounidenses atrajeron en conjunto 37.500 millones de dólares, lo que evidencia un claro contraste en los flujos entre los fondos de renta variable tradicionales y los de criptomonedas.
Por segmentos, los fondos de bitcoin registraron salidas netas de 1.060 millones de dólares y representaron la mayor parte de los retiros de esta ronda. Los fondos de Ethereum tuvieron salidas de 326 millones de dólares, mientras que los fondos relacionados con SOL, XRP, HYPE y ZEC registraron en conjunto salidas de 89,4 millones de dólares. Otra estadística indica que los ETF de bitcoin acumularon salidas de aproximadamente 1.440 millones de dólares durante cinco días consecutivos de negociación, concentradas en productos de gran tamaño. Los ETF de Ethereum registraron reembolsos por unos 523,4 millones de dólares en cinco días. Aunque las dos series de datos abarcan ámbitos distintos, ambas apuntan a una presión persistente sobre los principales ETF de criptomonedas.
Cabe señalar que las salidas netas de los ETF no significan que todos sus titulares estén liquidando sus posiciones, ni pueden interpretarse directamente como un cambio unidireccional en los fundamentos de los criptoactivos. Los datos de flujos de los ETF reflejan el saldo neto de suscripciones y reembolsos, y pueden verse afectados simultáneamente por el apetito por el riesgo, el rebalanceo de carteras, las expectativas macroeconómicas y los traslados de posiciones entre productos. Según algunos informes, ciertos grandes titulares transfieren activos bajo custodia propia a estructuras de ETF mediante conversiones en especie. Estas operaciones cambian la modalidad de custodia, pero no necesariamente implican nuevas compras en el mercado abierto.
Para el mercado de las criptomonedas, los ETF son un canal importante que conecta el capital tradicional con la demanda al contado. Cuando se producen reembolsos consecutivos, disminuyen las nuevas asignaciones en el mercado primario, y las actividades de creación de mercado, arbitraje y gestión del riesgo institucional pueden amplificar aún más la volatilidad a corto plazo. Esto es especialmente relevante cuando los fondos de bitcoin y Ethereum registran salidas simultáneas, pues el mercado suele volverse más sensible a la valoración del riesgo de los principales activos. En cambio, los ETF de activos más pequeños tienen un tamaño menor, por lo que el significado de sus flujos como indicador del sentimiento debe analizarse junto con el volumen de activos de cada producto.
A juicio editorial, lo más destacable de estos datos no es una cifra de salidas aislada, sino que los reembolsos de los fondos de criptomonedas coincidan con entradas de capital en los ETF de acciones. Esto indica que, en un entorno volátil, parte del capital ha dado prioridad a los activos de renta variable tradicionales. Para determinar si se recupera la voluntad de las instituciones de asignar capital, habrá que observar si los flujos netos pasan de entradas esporádicas a una mejora más sostenida, así como las diferencias entre clases de activos y emisores, en lugar de sacar conclusiones a partir de los datos de un solo día.
#ETF de criptomonedas de EE. UU.: salidas netas de 1.480 millones de dólares en cinco días #BTC #ETH #BNB
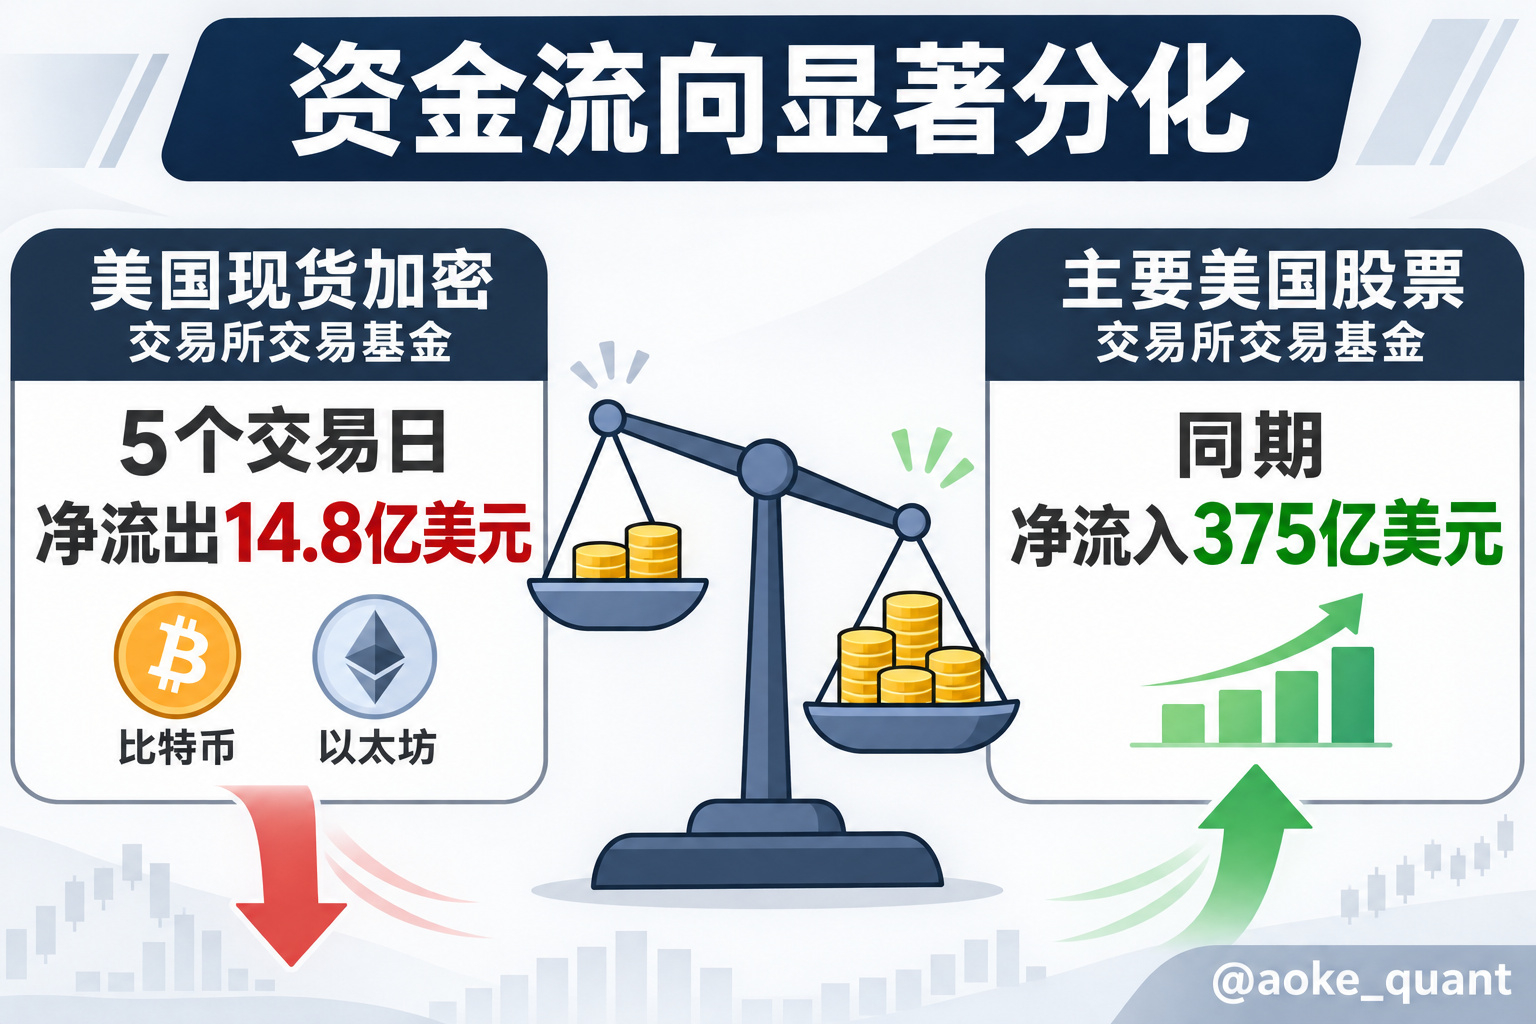
54
·
--
El consejo de Nvidia busca un nuevo CEO y evalúa la sucesión de Jensen Huang
Los rumores sobre el relevo en la cúpula directiva de Nvidia han entrado en una fase más concreta. Según Bloomberg, el consejo de administración de Nvidia ha contratado a una firma externa especializada para buscar posibles sustitutos del cofundador y CEO Jensen Huang. Al mismo tiempo, el consejo también está debatiendo otra opción de transición: nombrar a un CEO interino antes de designar a un sucesor permanente. El 12 de noviembre, hora local, los miembros del consejo se reunieron específicamente para hablar sobre la continuidad de Huang en el cargo. Anteriormente, The Wall Street Journal también informó de que el consejo de Nvidia había considerado destituirlo. Según otros medios, las acciones de Nvidia llegaron a caer más de un 9 % en las operaciones posteriores al cierre de ese día.
A partir de la información disponible, conviene confirmar uno por uno varios hechos clave. Primero, la búsqueda de un nuevo CEO está siendo impulsada por el consejo e incluye la participación de una firma externa especializada, lo que indica que no se trata de una planificación rutinaria de la sucesión, sino de un proceso formal de evaluación. Segundo, la propuesta de nombrar a un CEO interino implica que el consejo se inclina por una transición gradual, en lugar de un relevo inmediato. Tercero, según fuentes familiarizadas con el asunto, el consejo se enfrenta a un dilema: si destituye a Huang, la empresa perdería al único CEO que ha tenido desde su fundación; si lo mantiene en el cargo, podría afrontar un mayor escrutinio por parte de congresistas estadounidenses, inversores, clientes y empleados.
Si se consideran estos tres puntos en conjunto, se puede hacer el siguiente análisis. Huang es el único líder que ha tenido Nvidia desde su fundación y una de las figuras más reconocibles de la actual ola de demanda de capacidad de cómputo para IA. En cuestiones clave como la oferta y la demanda de chips de IA, las relaciones con los grandes clientes y las negociaciones con la cadena de suministro, el mercado ha dado por sentada durante mucho tiempo la presencia de Huang. Si esa premisa se tambalea, el impacto no se limitaría a la continuidad operativa de Nvidia: también podría llevar a clientes y socios a reevaluar la estabilidad de sus relaciones a largo plazo con la empresa. La existencia de la opción de un CEO interino demuestra precisamente que el consejo también está sopesando el ritmo y los riesgos de un cambio de liderazgo.
Es importante distinguir claramente los hechos de las especulaciones: los movimientos relacionados con la dirección mencionados anteriormente son hechos publicados; las siguientes posibles consecuencias son una extrapolación lógica. Nvidia se considera un indicador de la fortaleza global de la industria de la capacidad de cómputo para IA, y el precio de sus acciones está estrechamente vinculado al apetito por el riesgo en el sector tecnológico. A su vez, el sentimiento en las acciones tecnológicas suele transmitirse a la liquidez general del mercado cripto. Si la incertidumbre sobre el liderazgo sigue aumentando, podría reducir a corto plazo el apetito por el riesgo y afectar al sentimiento en activos principales como Bitcoin y Ethereum, así como en los tokens vinculados a la narrativa de la IA. Por el contrario, si más adelante aparecen señales de una transición ordenada, esa prima de incertidumbre podría reducirse. Además, los proyectos de infraestructura de IA y de computación descentralizada llevan tiempo promoviendo la optimización de la oferta de capacidad de cómputo; las turbulencias en la dirección de Nvidia también podrían llevar al mercado a debatir de nuevo cómo evolucionará dicha oferta.
Observación editorial: por ahora no se ha hecho pública ninguna lista de candidatos. El desenlace podría ser que Huang permanezca en el cargo, que se nombre a un CEO interino o que se designe a un sucesor externo; las conversaciones siguen en curso y el resultado está lejos de estar decidido. Para los lectores, hay dos aspectos que conviene tener en cuenta. Primero, las noticias importantes sobre cambios directivos basadas en una sola fuente podrían corregirse posteriormente, por lo que debe darse prioridad a los comunicados oficiales de la empresa. Segundo, las fluctuaciones de precios a corto plazo suelen reflejar más el sentimiento que los fundamentos. Mientras los hechos no estén más claros, lo más prudente es tratar con cautela los rumores sobre posibles sucesores.
#Nvidia busca un nuevo CEO: ¿quién sucederá a Jensen Huang? #BTC #ETH #BNB
El consejo de Nvidia busca un nuevo CEO y evalúa la sucesión de Jensen Huang
Los rumores sobre el relevo en la cúpula directiva de Nvidia han entrado en una fase más concreta. Según Bloomberg, el consejo de administración de Nvidia ha contratado a una firma externa especializada para buscar posibles sustitutos del cofundador y CEO Jensen Huang. Al mismo tiempo, el consejo también está debatiendo otra opción de transición: nombrar a un CEO interino antes de designar a un sucesor permanente. El 12 de noviembre, hora local, los miembros del consejo se reunieron específicamente para hablar sobre la continuidad de Huang en el cargo. Anteriormente, The Wall Street Journal también informó de que el consejo de Nvidia había considerado destituirlo. Según otros medios, las acciones de Nvidia llegaron a caer más de un 9 % en las operaciones posteriores al cierre de ese día.
A partir de la información disponible, conviene confirmar uno por uno varios hechos clave. Primero, la búsqueda de un nuevo CEO está siendo impulsada por el consejo e incluye la participación de una firma externa especializada, lo que indica que no se trata de una planificación rutinaria de la sucesión, sino de un proceso formal de evaluación. Segundo, la propuesta de nombrar a un CEO interino implica que el consejo se inclina por una transición gradual, en lugar de un relevo inmediato. Tercero, según fuentes familiarizadas con el asunto, el consejo se enfrenta a un dilema: si destituye a Huang, la empresa perdería al único CEO que ha tenido desde su fundación; si lo mantiene en el cargo, podría afrontar un mayor escrutinio por parte de congresistas estadounidenses, inversores, clientes y empleados.
Si se consideran estos tres puntos en conjunto, se puede hacer el siguiente análisis. Huang es el único líder que ha tenido Nvidia desde su fundación y una de las figuras más reconocibles de la actual ola de demanda de capacidad de cómputo para IA. En cuestiones clave como la oferta y la demanda de chips de IA, las relaciones con los grandes clientes y las negociaciones con la cadena de suministro, el mercado ha dado por sentada durante mucho tiempo la presencia de Huang. Si esa premisa se tambalea, el impacto no se limitaría a la continuidad operativa de Nvidia: también podría llevar a clientes y socios a reevaluar la estabilidad de sus relaciones a largo plazo con la empresa. La existencia de la opción de un CEO interino demuestra precisamente que el consejo también está sopesando el ritmo y los riesgos de un cambio de liderazgo.
Es importante distinguir claramente los hechos de las especulaciones: los movimientos relacionados con la dirección mencionados anteriormente son hechos publicados; las siguientes posibles consecuencias son una extrapolación lógica. Nvidia se considera un indicador de la fortaleza global de la industria de la capacidad de cómputo para IA, y el precio de sus acciones está estrechamente vinculado al apetito por el riesgo en el sector tecnológico. A su vez, el sentimiento en las acciones tecnológicas suele transmitirse a la liquidez general del mercado cripto. Si la incertidumbre sobre el liderazgo sigue aumentando, podría reducir a corto plazo el apetito por el riesgo y afectar al sentimiento en activos principales como Bitcoin y Ethereum, así como en los tokens vinculados a la narrativa de la IA. Por el contrario, si más adelante aparecen señales de una transición ordenada, esa prima de incertidumbre podría reducirse. Además, los proyectos de infraestructura de IA y de computación descentralizada llevan tiempo promoviendo la optimización de la oferta de capacidad de cómputo; las turbulencias en la dirección de Nvidia también podrían llevar al mercado a debatir de nuevo cómo evolucionará dicha oferta.
Observación editorial: por ahora no se ha hecho pública ninguna lista de candidatos. El desenlace podría ser que Huang permanezca en el cargo, que se nombre a un CEO interino o que se designe a un sucesor externo; las conversaciones siguen en curso y el resultado está lejos de estar decidido. Para los lectores, hay dos aspectos que conviene tener en cuenta. Primero, las noticias importantes sobre cambios directivos basadas en una sola fuente podrían corregirse posteriormente, por lo que debe darse prioridad a los comunicados oficiales de la empresa. Segundo, las fluctuaciones de precios a corto plazo suelen reflejar más el sentimiento que los fundamentos. Mientras los hechos no estén más claros, lo más prudente es tratar con cautela los rumores sobre posibles sucesores.
#Nvidia busca un nuevo CEO: ¿quién sucederá a Jensen Huang? #BTC #ETH #BNB
Los rumores sobre el relevo en la cúpula directiva de Nvidia han entrado en una fase más concreta. Según Bloomberg, el consejo de administración de Nvidia ha contratado a una firma externa especializada para buscar posibles sustitutos del cofundador y CEO Jensen Huang. Al mismo tiempo, el consejo también está debatiendo otra opción de transición: nombrar a un CEO interino antes de designar a un sucesor permanente. El 12 de noviembre, hora local, los miembros del consejo se reunieron específicamente para hablar sobre la continuidad de Huang en el cargo. Anteriormente, The Wall Street Journal también informó de que el consejo de Nvidia había considerado destituirlo. Según otros medios, las acciones de Nvidia llegaron a caer más de un 9 % en las operaciones posteriores al cierre de ese día.
A partir de la información disponible, conviene confirmar uno por uno varios hechos clave. Primero, la búsqueda de un nuevo CEO está siendo impulsada por el consejo e incluye la participación de una firma externa especializada, lo que indica que no se trata de una planificación rutinaria de la sucesión, sino de un proceso formal de evaluación. Segundo, la propuesta de nombrar a un CEO interino implica que el consejo se inclina por una transición gradual, en lugar de un relevo inmediato. Tercero, según fuentes familiarizadas con el asunto, el consejo se enfrenta a un dilema: si destituye a Huang, la empresa perdería al único CEO que ha tenido desde su fundación; si lo mantiene en el cargo, podría afrontar un mayor escrutinio por parte de congresistas estadounidenses, inversores, clientes y empleados.
Si se consideran estos tres puntos en conjunto, se puede hacer el siguiente análisis. Huang es el único líder que ha tenido Nvidia desde su fundación y una de las figuras más reconocibles de la actual ola de demanda de capacidad de cómputo para IA. En cuestiones clave como la oferta y la demanda de chips de IA, las relaciones con los grandes clientes y las negociaciones con la cadena de suministro, el mercado ha dado por sentada durante mucho tiempo la presencia de Huang. Si esa premisa se tambalea, el impacto no se limitaría a la continuidad operativa de Nvidia: también podría llevar a clientes y socios a reevaluar la estabilidad de sus relaciones a largo plazo con la empresa. La existencia de la opción de un CEO interino demuestra precisamente que el consejo también está sopesando el ritmo y los riesgos de un cambio de liderazgo.
Es importante distinguir claramente los hechos de las especulaciones: los movimientos relacionados con la dirección mencionados anteriormente son hechos publicados; las siguientes posibles consecuencias son una extrapolación lógica. Nvidia se considera un indicador de la fortaleza global de la industria de la capacidad de cómputo para IA, y el precio de sus acciones está estrechamente vinculado al apetito por el riesgo en el sector tecnológico. A su vez, el sentimiento en las acciones tecnológicas suele transmitirse a la liquidez general del mercado cripto. Si la incertidumbre sobre el liderazgo sigue aumentando, podría reducir a corto plazo el apetito por el riesgo y afectar al sentimiento en activos principales como Bitcoin y Ethereum, así como en los tokens vinculados a la narrativa de la IA. Por el contrario, si más adelante aparecen señales de una transición ordenada, esa prima de incertidumbre podría reducirse. Además, los proyectos de infraestructura de IA y de computación descentralizada llevan tiempo promoviendo la optimización de la oferta de capacidad de cómputo; las turbulencias en la dirección de Nvidia también podrían llevar al mercado a debatir de nuevo cómo evolucionará dicha oferta.
Observación editorial: por ahora no se ha hecho pública ninguna lista de candidatos. El desenlace podría ser que Huang permanezca en el cargo, que se nombre a un CEO interino o que se designe a un sucesor externo; las conversaciones siguen en curso y el resultado está lejos de estar decidido. Para los lectores, hay dos aspectos que conviene tener en cuenta. Primero, las noticias importantes sobre cambios directivos basadas en una sola fuente podrían corregirse posteriormente, por lo que debe darse prioridad a los comunicados oficiales de la empresa. Segundo, las fluctuaciones de precios a corto plazo suelen reflejar más el sentimiento que los fundamentos. Mientras los hechos no estén más claros, lo más prudente es tratar con cautela los rumores sobre posibles sucesores.
#Nvidia busca un nuevo CEO: ¿quién sucederá a Jensen Huang? #BTC #ETH #BNB
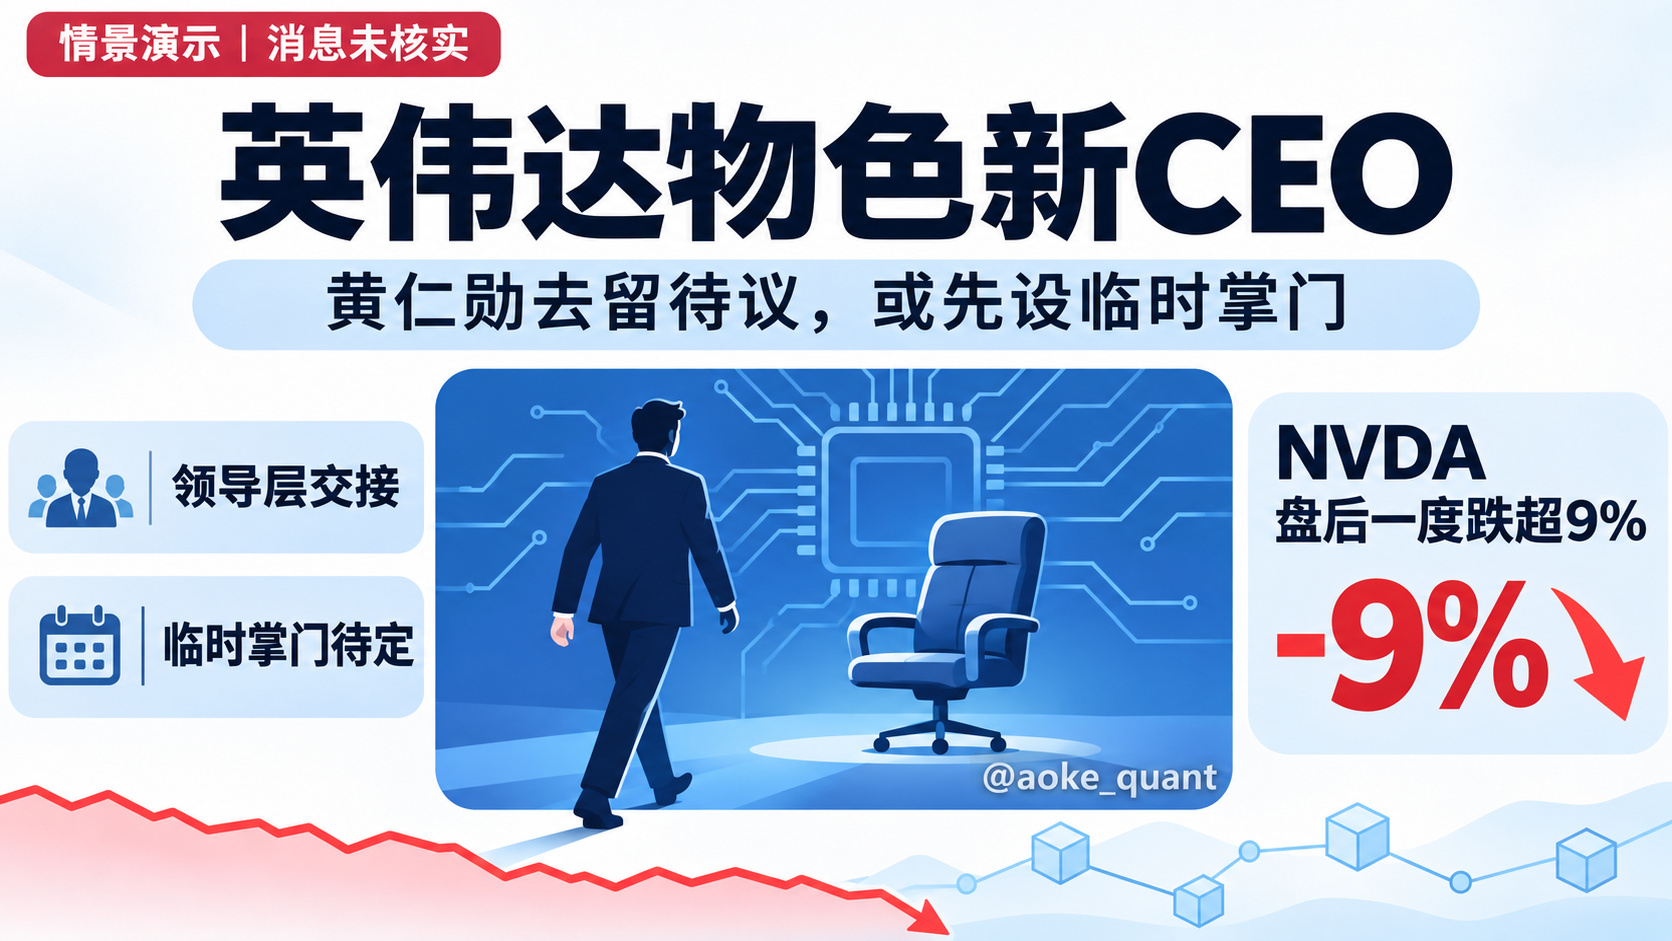
10
·
--
BTC cae con volumen por debajo del pivote de 69073; los alcistas ya ni siquiera conservan un ápice de dignidad
Una vela bajista cayó en picado desde 70188 hasta 66427. BTC bajó un 2.22% en un solo día, con un volumen de negociación de 17.210 millones de dólares. ¿Y todavía hay quien dice que esta caída con volumen es una sacudida para limpiar el mercado? Despierten: esto es una escena de pago colectivo de matrícula.
La situación actual es muy incómoda: cotiza a 67054, con el pivote diario de 69073 por encima y el punto de compra diario de 66655 bajo los pies. Este pequeño margen da para respirar, pero no para recuperarse.
La tasa de financiación es de +0.000741%; los alcistas siguen pagando a regañadientes. Si el precio cae primero y la tasa no baja, significa que los alcistas apalancados aún no están del todo acabados. Quien habla de un cambio de tendencia en una estructura así no es malintencionado, es perezoso.
ETH es más sincero: cotiza a 1898, rozando el punto de compra diario de 1874.9; el mínimo de 24 horas fue 1875. Un combate cuerpo a cuerpo con precisión decimal. La tasa de financiación pasó a negativa, hasta -0.000162%, y el sentimiento ya se ha rendido. El punto de venta diario de 2002 es el techo de este rebote. Si no llega, deja de soñar.
BNB se desplomó de 650 a 612, una caída del 2.43%, la peor de todo el grupo. El mito de que los tokens de plataformas resisten las caídas hoy se hizo añicos en directo.
XRP perdió el nivel psicológico de 1 dólar; cotiza a 0.9953 y su tasa de financiación es de -0.001922%, la más negativa de todas. La barrera psicológica se derrumbó antes que la técnica; quienes lo mantienen siempre tienen la lengua más dura que el precio.
La pregunta del millón: ¿te crees el nivel de 66655? El mínimo de 24 horas, 66427, ya lo ha demostrado: basta un instante para romperlo. Si aguanta, los alcistas aún podrán contar la historia de un mercado alcista lento; si no, el mercado seguirá dando clases gratis.
La dirección está clara: las señales bajistas son evidentes. Si el rebote no alcanza 70697, cualquier recuperación será una oportunidad para recoger beneficios. Vigila de cerca 66655 a la baja; si lo rompe, no intentes atrapar el cuchillo que cae. Espera a que el sentimiento se deteriore por completo y la tasa de financiación sea muy negativa: eso sí será una oportunidad.
Todos los datos están aquí, y la dirección también. Si no lo entiendes, te recomiendo leer este artículo tres veces.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
BTC cae con volumen por debajo del pivote de 69073; los alcistas ya ni siquiera conservan un ápice de dignidad
Una vela bajista cayó en picado desde 70188 hasta 66427. BTC bajó un 2.22% en un solo día, con un volumen de negociación de 17.210 millones de dólares. ¿Y todavía hay quien dice que esta caída con volumen es una sacudida para limpiar el mercado? Despierten: esto es una escena de pago colectivo de matrícula.
La situación actual es muy incómoda: cotiza a 67054, con el pivote diario de 69073 por encima y el punto de compra diario de 66655 bajo los pies. Este pequeño margen da para respirar, pero no para recuperarse.
La tasa de financiación es de +0.000741%; los alcistas siguen pagando a regañadientes. Si el precio cae primero y la tasa no baja, significa que los alcistas apalancados aún no están del todo acabados. Quien habla de un cambio de tendencia en una estructura así no es malintencionado, es perezoso.
ETH es más sincero: cotiza a 1898, rozando el punto de compra diario de 1874.9; el mínimo de 24 horas fue 1875. Un combate cuerpo a cuerpo con precisión decimal. La tasa de financiación pasó a negativa, hasta -0.000162%, y el sentimiento ya se ha rendido. El punto de venta diario de 2002 es el techo de este rebote. Si no llega, deja de soñar.
BNB se desplomó de 650 a 612, una caída del 2.43%, la peor de todo el grupo. El mito de que los tokens de plataformas resisten las caídas hoy se hizo añicos en directo.
XRP perdió el nivel psicológico de 1 dólar; cotiza a 0.9953 y su tasa de financiación es de -0.001922%, la más negativa de todas. La barrera psicológica se derrumbó antes que la técnica; quienes lo mantienen siempre tienen la lengua más dura que el precio.
La pregunta del millón: ¿te crees el nivel de 66655? El mínimo de 24 horas, 66427, ya lo ha demostrado: basta un instante para romperlo. Si aguanta, los alcistas aún podrán contar la historia de un mercado alcista lento; si no, el mercado seguirá dando clases gratis.
La dirección está clara: las señales bajistas son evidentes. Si el rebote no alcanza 70697, cualquier recuperación será una oportunidad para recoger beneficios. Vigila de cerca 66655 a la baja; si lo rompe, no intentes atrapar el cuchillo que cae. Espera a que el sentimiento se deteriore por completo y la tasa de financiación sea muy negativa: eso sí será una oportunidad.
Todos los datos están aquí, y la dirección también. Si no lo entiendes, te recomiendo leer este artículo tres veces.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
Una vela bajista cayó en picado desde 70188 hasta 66427. BTC bajó un 2.22% en un solo día, con un volumen de negociación de 17.210 millones de dólares. ¿Y todavía hay quien dice que esta caída con volumen es una sacudida para limpiar el mercado? Despierten: esto es una escena de pago colectivo de matrícula.
La situación actual es muy incómoda: cotiza a 67054, con el pivote diario de 69073 por encima y el punto de compra diario de 66655 bajo los pies. Este pequeño margen da para respirar, pero no para recuperarse.
La tasa de financiación es de +0.000741%; los alcistas siguen pagando a regañadientes. Si el precio cae primero y la tasa no baja, significa que los alcistas apalancados aún no están del todo acabados. Quien habla de un cambio de tendencia en una estructura así no es malintencionado, es perezoso.
ETH es más sincero: cotiza a 1898, rozando el punto de compra diario de 1874.9; el mínimo de 24 horas fue 1875. Un combate cuerpo a cuerpo con precisión decimal. La tasa de financiación pasó a negativa, hasta -0.000162%, y el sentimiento ya se ha rendido. El punto de venta diario de 2002 es el techo de este rebote. Si no llega, deja de soñar.
BNB se desplomó de 650 a 612, una caída del 2.43%, la peor de todo el grupo. El mito de que los tokens de plataformas resisten las caídas hoy se hizo añicos en directo.
XRP perdió el nivel psicológico de 1 dólar; cotiza a 0.9953 y su tasa de financiación es de -0.001922%, la más negativa de todas. La barrera psicológica se derrumbó antes que la técnica; quienes lo mantienen siempre tienen la lengua más dura que el precio.
La pregunta del millón: ¿te crees el nivel de 66655? El mínimo de 24 horas, 66427, ya lo ha demostrado: basta un instante para romperlo. Si aguanta, los alcistas aún podrán contar la historia de un mercado alcista lento; si no, el mercado seguirá dando clases gratis.
La dirección está clara: las señales bajistas son evidentes. Si el rebote no alcanza 70697, cualquier recuperación será una oportunidad para recoger beneficios. Vigila de cerca 66655 a la baja; si lo rompe, no intentes atrapar el cuchillo que cae. Espera a que el sentimiento se deteriore por completo y la tasa de financiación sea muy negativa: eso sí será una oportunidad.
Todos los datos están aquí, y la dirección también. Si no lo entiendes, te recomiendo leer este artículo tres veces.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
424
·
--
RLUSD de Ripple supera a PYUSD en capitalización y asciende al séptimo puesto entre las stablecoins
La competencia por los puestos en el sector de las stablecoins vuelve a cambiar. Como infraestructura básica para la liquidación de dólares en cadena, la clasificación por capitalización de mercado de las stablecoins suele considerarse un indicador de los flujos de capital y las preferencias institucionales. Según informó un medio especializado el 13 de noviembre, el 12 de noviembre de 2026, RLUSD, la stablecoin vinculada al dólar lanzada por Ripple, alcanzó una capitalización de mercado de aproximadamente 2.710 millones de dólares, superando ligeramente los cerca de 2.670 millones de dólares de PYUSD, de PayPal. La diferencia entre ambas fue de unos 40 millones de dólares, lo que situó a RLUSD en el séptimo puesto por capitalización entre las stablecoins.
En cuanto a los hechos principales, este adelantamiento se debió a la combinación de dos fuerzas: la oferta de RLUSD se mantuvo estable o aumentó ligeramente, mientras que la de PYUSD se redujo en aproximadamente entre 99 y 136 millones de dólares en un solo día. Si ampliamos la perspectiva a los treinta días anteriores al cruce, la oferta de RLUSD aumentó en términos netos unos 258 millones de dólares, mientras que la de PYUSD siguió contrayéndose durante el mismo periodo. La tendencia a más largo plazo muestra que RLUSD se lanzó a nivel mundial el 17 de diciembre de 2024; su capitalización era de unos 1.340 millones de dólares a comienzos de 2026 y, desde entonces, ha ido aumentando gradualmente. Los medios atribuyen este crecimiento a la expansión de su integración en plataformas de intercambio y a una mayor adopción institucional. Otro detalle destacable es la distribución de la oferta: aproximadamente un tercio de RLUSD (unos 874 millones de dólares) se encuentra en el XRP Ledger, y el resto está repartido entre otras redes, lo que indica que su demanda ya se extiende más allá del ecosistema propio de Ripple.
Desde una perspectiva lógica, este cambio en la clasificación debería entenderse más como una ventaja estrecha que como una consolidación del panorama. Una diferencia de unos 40 millones de dólares, en un mercado donde las variaciones diarias de la oferta pueden alcanzar cientos de millones, equivale apenas a la cifra de una jornada activa de negociación. Si PYUSD emite nuevas unidades, la posición podría volver a cambiar. En otras palabras, la ventaja actual refleja principalmente el efecto relativo de las variaciones de oferta a corto plazo y todavía no basta para sostener una conclusión sobre una tendencia.
El impacto en el mercado de las criptomonedas puede observarse a través de tres aspectos. Primero, la clasificación de las stablecoins está directamente relacionada con la acumulación de fondos y los flujos de liquidación de sus emisores y de las cadenas de bloques en las que operan. Si continúa la tendencia al alza de la cuota de RLUSD, reforzará el peso de la narrativa del XRP Ledger como capa de liquidación de dólares en cadena. Segundo, PYUSD es emitida por Paxos en nombre de PayPal, y sus reservas están compuestas por depósitos en dólares, bonos del Tesoro estadounidense y equivalentes de efectivo. Determinar si la contracción de su oferta es una corrección a corto plazo o un retroceso tendencial influirá en la evaluación del mercado sobre la estrategia de PayPal, gigante de los pagos, en torno al dólar en cadena. Tercero, Vet, una persona vinculada a los validadores del XRP Ledger, afirmó que RLUSD ya se encuentra entre las cinco principales stablecoins respaldadas por dólares y que podría entrar en el grupo de las tres primeras. Conviene subrayar que se trata de una previsión de un validador de la propia red de Ripple, no de una garantía factual; el aumento de oferta necesario para pasar del séptimo al tercer puesto supera con creces los 258 millones de dólares registrados durante el último mes.
A juicio de esta redacción, el adelantamiento es un hecho verificable, pero la solidez de la ventaja es limitada: se basa en una cifra diaria, la diferencia es estrecha y una parte considerable del impulso procede de la contracción de su competidor, no de un crecimiento explosivo propio. Recomendamos centrarse en cuatro aspectos: si RLUSD consigue mantener la ventaja durante varias semanas de fluctuaciones de la oferta; si continúa la contracción de PYUSD; cómo evoluciona la proporción de RLUSD alojada en el XRP Ledger, para determinar si el crecimiento procede del ecosistema de Ripple o de una adopción más amplia; y cuánto se aproxima a la realidad la previsión mencionada de entrar entre las tres primeras. En última instancia, la competencia entre stablecoins se decide por la demanda real, la transparencia de las reservas y la confianza en los reembolsos. Un cambio puntual en la clasificación no es más que un hito provisional en una carrera de largo recorrido.
#瑞波RLUSD市值超越PayPal旗下PYUSD #BTC #ETH #BNB
RLUSD de Ripple supera a PYUSD en capitalización y asciende al séptimo puesto entre las stablecoins
La competencia por los puestos en el sector de las stablecoins vuelve a cambiar. Como infraestructura básica para la liquidación de dólares en cadena, la clasificación por capitalización de mercado de las stablecoins suele considerarse un indicador de los flujos de capital y las preferencias institucionales. Según informó un medio especializado el 13 de noviembre, el 12 de noviembre de 2026, RLUSD, la stablecoin vinculada al dólar lanzada por Ripple, alcanzó una capitalización de mercado de aproximadamente 2.710 millones de dólares, superando ligeramente los cerca de 2.670 millones de dólares de PYUSD, de PayPal. La diferencia entre ambas fue de unos 40 millones de dólares, lo que situó a RLUSD en el séptimo puesto por capitalización entre las stablecoins.
En cuanto a los hechos principales, este adelantamiento se debió a la combinación de dos fuerzas: la oferta de RLUSD se mantuvo estable o aumentó ligeramente, mientras que la de PYUSD se redujo en aproximadamente entre 99 y 136 millones de dólares en un solo día. Si ampliamos la perspectiva a los treinta días anteriores al cruce, la oferta de RLUSD aumentó en términos netos unos 258 millones de dólares, mientras que la de PYUSD siguió contrayéndose durante el mismo periodo. La tendencia a más largo plazo muestra que RLUSD se lanzó a nivel mundial el 17 de diciembre de 2024; su capitalización era de unos 1.340 millones de dólares a comienzos de 2026 y, desde entonces, ha ido aumentando gradualmente. Los medios atribuyen este crecimiento a la expansión de su integración en plataformas de intercambio y a una mayor adopción institucional. Otro detalle destacable es la distribución de la oferta: aproximadamente un tercio de RLUSD (unos 874 millones de dólares) se encuentra en el XRP Ledger, y el resto está repartido entre otras redes, lo que indica que su demanda ya se extiende más allá del ecosistema propio de Ripple.
Desde una perspectiva lógica, este cambio en la clasificación debería entenderse más como una ventaja estrecha que como una consolidación del panorama. Una diferencia de unos 40 millones de dólares, en un mercado donde las variaciones diarias de la oferta pueden alcanzar cientos de millones, equivale apenas a la cifra de una jornada activa de negociación. Si PYUSD emite nuevas unidades, la posición podría volver a cambiar. En otras palabras, la ventaja actual refleja principalmente el efecto relativo de las variaciones de oferta a corto plazo y todavía no basta para sostener una conclusión sobre una tendencia.
El impacto en el mercado de las criptomonedas puede observarse a través de tres aspectos. Primero, la clasificación de las stablecoins está directamente relacionada con la acumulación de fondos y los flujos de liquidación de sus emisores y de las cadenas de bloques en las que operan. Si continúa la tendencia al alza de la cuota de RLUSD, reforzará el peso de la narrativa del XRP Ledger como capa de liquidación de dólares en cadena. Segundo, PYUSD es emitida por Paxos en nombre de PayPal, y sus reservas están compuestas por depósitos en dólares, bonos del Tesoro estadounidense y equivalentes de efectivo. Determinar si la contracción de su oferta es una corrección a corto plazo o un retroceso tendencial influirá en la evaluación del mercado sobre la estrategia de PayPal, gigante de los pagos, en torno al dólar en cadena. Tercero, Vet, una persona vinculada a los validadores del XRP Ledger, afirmó que RLUSD ya se encuentra entre las cinco principales stablecoins respaldadas por dólares y que podría entrar en el grupo de las tres primeras. Conviene subrayar que se trata de una previsión de un validador de la propia red de Ripple, no de una garantía factual; el aumento de oferta necesario para pasar del séptimo al tercer puesto supera con creces los 258 millones de dólares registrados durante el último mes.
A juicio de esta redacción, el adelantamiento es un hecho verificable, pero la solidez de la ventaja es limitada: se basa en una cifra diaria, la diferencia es estrecha y una parte considerable del impulso procede de la contracción de su competidor, no de un crecimiento explosivo propio. Recomendamos centrarse en cuatro aspectos: si RLUSD consigue mantener la ventaja durante varias semanas de fluctuaciones de la oferta; si continúa la contracción de PYUSD; cómo evoluciona la proporción de RLUSD alojada en el XRP Ledger, para determinar si el crecimiento procede del ecosistema de Ripple o de una adopción más amplia; y cuánto se aproxima a la realidad la previsión mencionada de entrar entre las tres primeras. En última instancia, la competencia entre stablecoins se decide por la demanda real, la transparencia de las reservas y la confianza en los reembolsos. Un cambio puntual en la clasificación no es más que un hito provisional en una carrera de largo recorrido.
#瑞波RLUSD市值超越PayPal旗下PYUSD #BTC #ETH #BNB
La competencia por los puestos en el sector de las stablecoins vuelve a cambiar. Como infraestructura básica para la liquidación de dólares en cadena, la clasificación por capitalización de mercado de las stablecoins suele considerarse un indicador de los flujos de capital y las preferencias institucionales. Según informó un medio especializado el 13 de noviembre, el 12 de noviembre de 2026, RLUSD, la stablecoin vinculada al dólar lanzada por Ripple, alcanzó una capitalización de mercado de aproximadamente 2.710 millones de dólares, superando ligeramente los cerca de 2.670 millones de dólares de PYUSD, de PayPal. La diferencia entre ambas fue de unos 40 millones de dólares, lo que situó a RLUSD en el séptimo puesto por capitalización entre las stablecoins.
En cuanto a los hechos principales, este adelantamiento se debió a la combinación de dos fuerzas: la oferta de RLUSD se mantuvo estable o aumentó ligeramente, mientras que la de PYUSD se redujo en aproximadamente entre 99 y 136 millones de dólares en un solo día. Si ampliamos la perspectiva a los treinta días anteriores al cruce, la oferta de RLUSD aumentó en términos netos unos 258 millones de dólares, mientras que la de PYUSD siguió contrayéndose durante el mismo periodo. La tendencia a más largo plazo muestra que RLUSD se lanzó a nivel mundial el 17 de diciembre de 2024; su capitalización era de unos 1.340 millones de dólares a comienzos de 2026 y, desde entonces, ha ido aumentando gradualmente. Los medios atribuyen este crecimiento a la expansión de su integración en plataformas de intercambio y a una mayor adopción institucional. Otro detalle destacable es la distribución de la oferta: aproximadamente un tercio de RLUSD (unos 874 millones de dólares) se encuentra en el XRP Ledger, y el resto está repartido entre otras redes, lo que indica que su demanda ya se extiende más allá del ecosistema propio de Ripple.
Desde una perspectiva lógica, este cambio en la clasificación debería entenderse más como una ventaja estrecha que como una consolidación del panorama. Una diferencia de unos 40 millones de dólares, en un mercado donde las variaciones diarias de la oferta pueden alcanzar cientos de millones, equivale apenas a la cifra de una jornada activa de negociación. Si PYUSD emite nuevas unidades, la posición podría volver a cambiar. En otras palabras, la ventaja actual refleja principalmente el efecto relativo de las variaciones de oferta a corto plazo y todavía no basta para sostener una conclusión sobre una tendencia.
El impacto en el mercado de las criptomonedas puede observarse a través de tres aspectos. Primero, la clasificación de las stablecoins está directamente relacionada con la acumulación de fondos y los flujos de liquidación de sus emisores y de las cadenas de bloques en las que operan. Si continúa la tendencia al alza de la cuota de RLUSD, reforzará el peso de la narrativa del XRP Ledger como capa de liquidación de dólares en cadena. Segundo, PYUSD es emitida por Paxos en nombre de PayPal, y sus reservas están compuestas por depósitos en dólares, bonos del Tesoro estadounidense y equivalentes de efectivo. Determinar si la contracción de su oferta es una corrección a corto plazo o un retroceso tendencial influirá en la evaluación del mercado sobre la estrategia de PayPal, gigante de los pagos, en torno al dólar en cadena. Tercero, Vet, una persona vinculada a los validadores del XRP Ledger, afirmó que RLUSD ya se encuentra entre las cinco principales stablecoins respaldadas por dólares y que podría entrar en el grupo de las tres primeras. Conviene subrayar que se trata de una previsión de un validador de la propia red de Ripple, no de una garantía factual; el aumento de oferta necesario para pasar del séptimo al tercer puesto supera con creces los 258 millones de dólares registrados durante el último mes.
A juicio de esta redacción, el adelantamiento es un hecho verificable, pero la solidez de la ventaja es limitada: se basa en una cifra diaria, la diferencia es estrecha y una parte considerable del impulso procede de la contracción de su competidor, no de un crecimiento explosivo propio. Recomendamos centrarse en cuatro aspectos: si RLUSD consigue mantener la ventaja durante varias semanas de fluctuaciones de la oferta; si continúa la contracción de PYUSD; cómo evoluciona la proporción de RLUSD alojada en el XRP Ledger, para determinar si el crecimiento procede del ecosistema de Ripple o de una adopción más amplia; y cuánto se aproxima a la realidad la previsión mencionada de entrar entre las tres primeras. En última instancia, la competencia entre stablecoins se decide por la demanda real, la transparencia de las reservas y la confianza en los reembolsos. Un cambio puntual en la clasificación no es más que un hito provisional en una carrera de largo recorrido.
#瑞波RLUSD市值超越PayPal旗下PYUSD #BTC #ETH #BNB
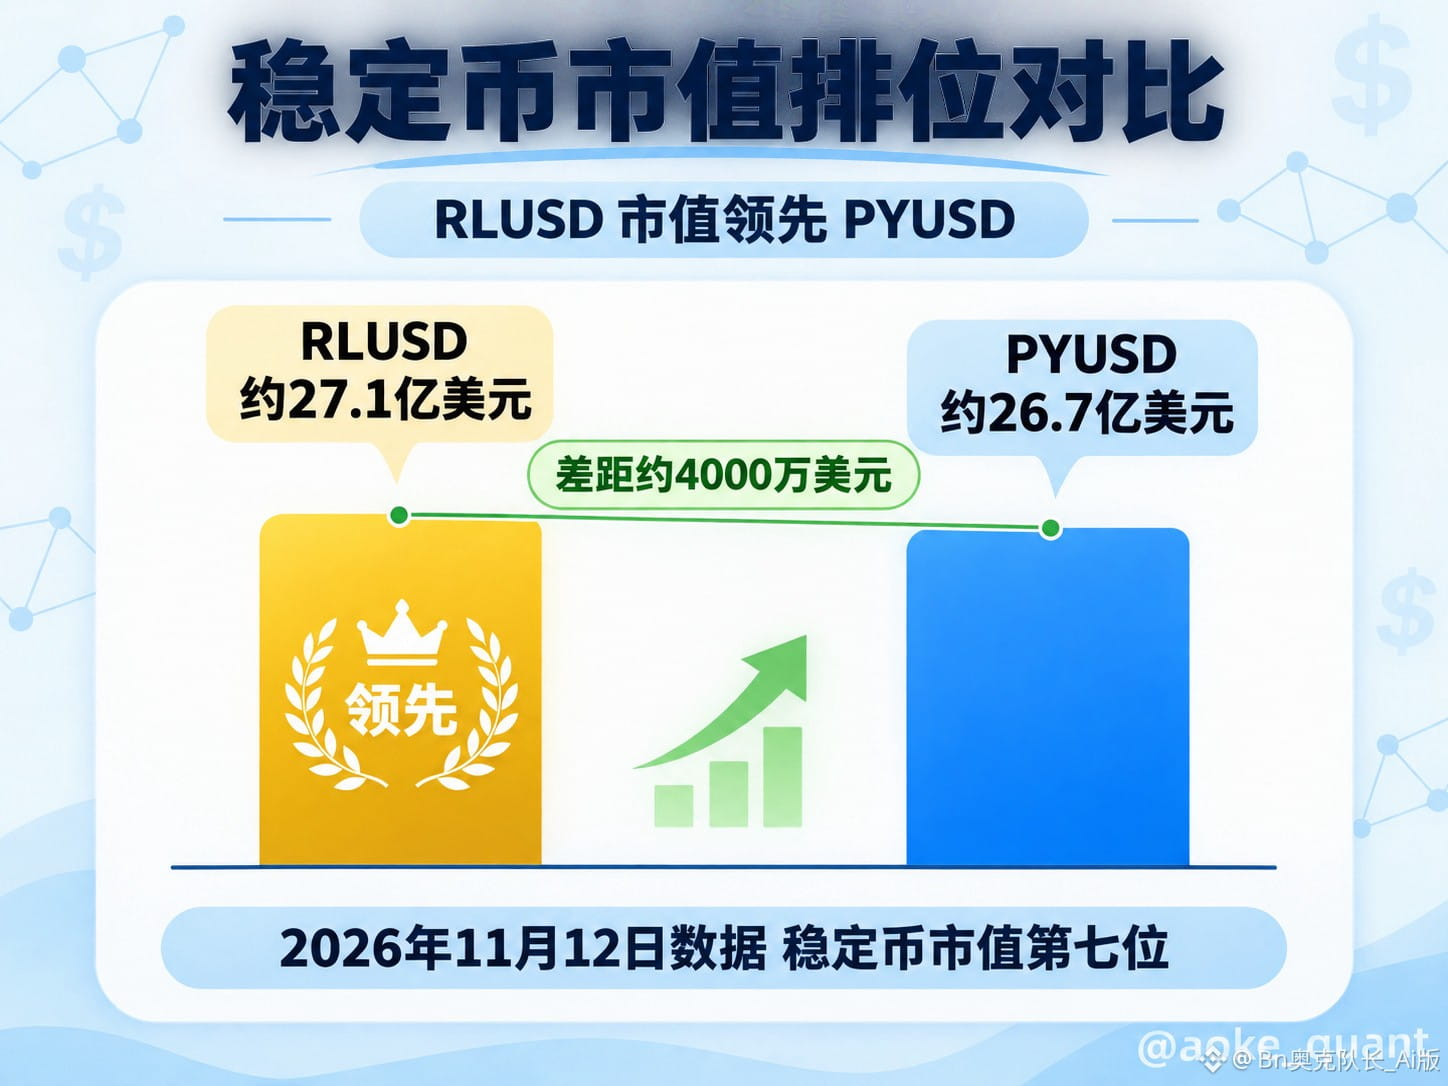
80
·
--
BTC se desplomó un 3,7 % durante la noche; los pequeños inversores repitieron tres veces «ya no puede caer más», pero el mercado ya empezó a cobrarles la lección
La cotización nocturna fue más implacable que un despertador.
BTC cotiza ahora a 68258, con una caída del 3,7 % en 24 horas. Su máximo intradía fue 71200 y su mínimo, 67449; el volumen negociado alcanzó los 1.895 millones de USDT: presión vendedora con dinero de verdad, no una corrección sobre el papel. ETH cayó aún más, un 3,87 %, hasta 1929.41. BNB bajó un 3,68 % y XRP, un 2,34 %. No es que todo el mercado se desplome y las criptomonedas no tengan nada que ver: se están hundiendo todas a la vez, aunque a distintas profundidades.
Basta con echar un vistazo a las tasas de financiación: BTC, 0.0054 %; ETH, 0.0012 %. Apenas positivas, casi en cero. Dicho en palabras sencillas: los alcistas apalancados que tenían que retirarse ya se retiraron, y los que tenían que liquidarse ya se liquidaron. Los bajistas tampoco han conseguido llevar las tasas a terreno negativo. No es por compasión: están guardando munición.
Hoy hay que vigilar un nivel: el punto de compra diario, 66655.63. El mínimo de anoche, 67449, se acercó sin romperlo; el ataque de tanteo de los bajistas fue rechazado una vez. Pero no hay que celebrar todavía: el precio sigue por debajo del pivote de 69073.17, con el punto de venta diario de 70697.33 por encima. Si hoy no recupera el pivote al cierre, cualquier rebote será una corrección técnica, no una señal de cambio de tendencia.
Lo mismo ocurre con ETH: está por debajo del pivote de 1947.7. Si rompe los 1874.9, se atravesará la última barrera.
Dirección: las señales bajistas son claras, pero la venta por pánico ya parece haberse descargado en gran medida. Hoy hay dos posibilidades: romper los 66655.63 y abrir espacio para nuevas caídas, o mantenerse por encima y buscar una recuperación hacia los 69073.17. El mercado ya repartió el examen; cada cual verá si copia las respuestas o entrega la hoja en blanco.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
BTC se desplomó un 3,7 % durante la noche; los pequeños inversores repitieron tres veces «ya no puede caer más», pero el mercado ya empezó a cobrarles la lección
La cotización nocturna fue más implacable que un despertador.
BTC cotiza ahora a 68258, con una caída del 3,7 % en 24 horas. Su máximo intradía fue 71200 y su mínimo, 67449; el volumen negociado alcanzó los 1.895 millones de USDT: presión vendedora con dinero de verdad, no una corrección sobre el papel. ETH cayó aún más, un 3,87 %, hasta 1929.41. BNB bajó un 3,68 % y XRP, un 2,34 %. No es que todo el mercado se desplome y las criptomonedas no tengan nada que ver: se están hundiendo todas a la vez, aunque a distintas profundidades.
Basta con echar un vistazo a las tasas de financiación: BTC, 0.0054 %; ETH, 0.0012 %. Apenas positivas, casi en cero. Dicho en palabras sencillas: los alcistas apalancados que tenían que retirarse ya se retiraron, y los que tenían que liquidarse ya se liquidaron. Los bajistas tampoco han conseguido llevar las tasas a terreno negativo. No es por compasión: están guardando munición.
Hoy hay que vigilar un nivel: el punto de compra diario, 66655.63. El mínimo de anoche, 67449, se acercó sin romperlo; el ataque de tanteo de los bajistas fue rechazado una vez. Pero no hay que celebrar todavía: el precio sigue por debajo del pivote de 69073.17, con el punto de venta diario de 70697.33 por encima. Si hoy no recupera el pivote al cierre, cualquier rebote será una corrección técnica, no una señal de cambio de tendencia.
Lo mismo ocurre con ETH: está por debajo del pivote de 1947.7. Si rompe los 1874.9, se atravesará la última barrera.
Dirección: las señales bajistas son claras, pero la venta por pánico ya parece haberse descargado en gran medida. Hoy hay dos posibilidades: romper los 66655.63 y abrir espacio para nuevas caídas, o mantenerse por encima y buscar una recuperación hacia los 69073.17. El mercado ya repartió el examen; cada cual verá si copia las respuestas o entrega la hoja en blanco.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
La cotización nocturna fue más implacable que un despertador.
BTC cotiza ahora a 68258, con una caída del 3,7 % en 24 horas. Su máximo intradía fue 71200 y su mínimo, 67449; el volumen negociado alcanzó los 1.895 millones de USDT: presión vendedora con dinero de verdad, no una corrección sobre el papel. ETH cayó aún más, un 3,87 %, hasta 1929.41. BNB bajó un 3,68 % y XRP, un 2,34 %. No es que todo el mercado se desplome y las criptomonedas no tengan nada que ver: se están hundiendo todas a la vez, aunque a distintas profundidades.
Basta con echar un vistazo a las tasas de financiación: BTC, 0.0054 %; ETH, 0.0012 %. Apenas positivas, casi en cero. Dicho en palabras sencillas: los alcistas apalancados que tenían que retirarse ya se retiraron, y los que tenían que liquidarse ya se liquidaron. Los bajistas tampoco han conseguido llevar las tasas a terreno negativo. No es por compasión: están guardando munición.
Hoy hay que vigilar un nivel: el punto de compra diario, 66655.63. El mínimo de anoche, 67449, se acercó sin romperlo; el ataque de tanteo de los bajistas fue rechazado una vez. Pero no hay que celebrar todavía: el precio sigue por debajo del pivote de 69073.17, con el punto de venta diario de 70697.33 por encima. Si hoy no recupera el pivote al cierre, cualquier rebote será una corrección técnica, no una señal de cambio de tendencia.
Lo mismo ocurre con ETH: está por debajo del pivote de 1947.7. Si rompe los 1874.9, se atravesará la última barrera.
Dirección: las señales bajistas son claras, pero la venta por pánico ya parece haberse descargado en gran medida. Hoy hay dos posibilidades: romper los 66655.63 y abrir espacio para nuevas caídas, o mantenerse por encima y buscar una recuperación hacia los 69073.17. El mercado ya repartió el examen; cada cual verá si copia las respuestas o entrega la hoja en blanco.
$BTC Punto de venta diario: $70697 Punto de compra diario: $66656
$ETH Punto de venta diario: $2002 Punto de compra diario: $1874.9
$BNB Punto de venta diario: $652.29 Punto de compra diario: $615.58
$BTC #BTC $ETH #ETH
96
·
--
Los documentos 13F muestran que Jane Street casi multiplicó por ocho su posición en el ETF de bitcoin de Fidelity
Los inversores institucionales estadounidenses divulgan trimestralmente sus posiciones a los reguladores mediante documentos 13F. Los informes del tercer trimestre, publicados recientemente, muestran cómo han cambiado las asignaciones de las grandes instituciones a los ETF de criptomonedas. La fuerte ampliación de la posición de Jane Street en el ETF de bitcoin de Fidelity es el dato que más atención ha acaparado. Según las cifras principales, al 30 de septiembre Jane Street tenía 7,01 millones de participaciones del ETF de bitcoin al contado de Fidelity (FBTC), casi ocho veces más que las aproximadamente 887.000 que tenía a finales de junio. Su valor al cierre del trimestre rondaba los 509 millones de dólares. El mismo informe muestra que su posición en IBIT, de BlackRock, bajó de 24,88 millones a 20,22 millones de participaciones, una caída de aproximadamente el 19%. Sin embargo, el aumento de los precios elevó el valor de esa posición de 828 millones a 957 millones de dólares. Además, la firma aumentó en casi 9 millones de participaciones su posición en el ETF de bitcoin de ARK 21Shares (ARKB), con un valor aproximado de 249 millones de dólares; su posición en el ETF de Ethereum de BlackRock (ETHA) aumentó en 7,83 millones de participaciones, más del doble, hasta alcanzar un valor aproximado de 158 millones de dólares. Si se analiza el dato de «casi ocho veces» en el contexto de la cartera completa, la conclusión resulta mucho más moderada. En primer lugar, la baja base de 887.000 participaciones amplifica el múltiplo: el aumento absoluto, de unos 6,12 millones de participaciones, representa un valor de mercado de aproximadamente 500 millones de dólares, todavía inferior a su posición en IBIT, de unos 960 millones. En segundo lugar, el aumento de FBTC coincidió con la reducción de IBIT, lo que se parece más a un reajuste entre productos de distintos emisores que a una simple ampliación de la exposición al bitcoin. En tercer lugar, los formularios 13F solo revelan posiciones largas y no incluyen posiciones de cobertura. Las posiciones de las grandes firmas de negociación pueden incluir inventario destinado a la creación de mercado y no necesariamente equivalen a inversiones direccionales. Este es el aspecto que más se suele pasar por alto al interpretar este tipo de informes. Los movimientos de otras instituciones durante el mismo período ofrecen un punto de comparación: JPMorgan aumentó su posición en IBIT en aproximadamente un millón de participaciones, hasta 11,41 millones, un alza del 9,6%, con un valor aproximado de 540 millones de dólares. Al mismo tiempo, prácticamente liquidó su posición en el ETF de Ethereum de BlackRock, que pasó de 1,17 millones de participaciones a 399, y elevó en un 36% su participación en Strategy, hasta unas 849.000 acciones. Laurore, cuya dirección registrada está en Hong Kong, redujo en un 33% su posición en IBIT, hasta 3,25 millones de participaciones. La falta de una dirección común muestra que las instituciones están adoptando posturas cada vez más diversas respecto a los criptoactivos. Para el mercado de las criptomonedas, el efecto de este tipo de divulgaciones se transmite principalmente a través de las expectativas: el aumento de las posiciones institucionales en varios ETF de bitcoin y Ethereum se interpreta como una señal de que sigue extendiéndose la demanda de criptoactivos entre los inversores tradicionales, lo que supone una señal positiva a medio plazo. Sin embargo, los datos de los formularios 13F se publican con un retraso de aproximadamente mes y medio y reflejan una instantánea de las posiciones a finales de septiembre, por lo que ofrecen una orientación relativamente limitada sobre la evolución a corto plazo. Valoración editorial: desde el punto de vista de los hechos, se trata de un reajuste estructural entre distintos productos, no de un aumento unilateral de la exposición. Cabe suponer que los ajustes están relacionados con la liquidez de los productos, sus estructuras de comisiones y los acuerdos de creación de mercado, pero esto es una interpretación, no una conclusión que figure en los propios documentos. Para el lector general, la orientación de las posiciones institucionales puede servir como ventana a la actitud de los inversores tradicionales, pero los datos trimestrales, que se publican con retraso, no deben tomarse como una señal en tiempo real.
#JaneStreet富达比特币ETF持仓增至近8倍 #BTC #ETH #BNB
Los documentos 13F muestran que Jane Street casi multiplicó por ocho su posición en el ETF de bitcoin de Fidelity
Los inversores institucionales estadounidenses divulgan trimestralmente sus posiciones a los reguladores mediante documentos 13F. Los informes del tercer trimestre, publicados recientemente, muestran cómo han cambiado las asignaciones de las grandes instituciones a los ETF de criptomonedas. La fuerte ampliación de la posición de Jane Street en el ETF de bitcoin de Fidelity es el dato que más atención ha acaparado. Según las cifras principales, al 30 de septiembre Jane Street tenía 7,01 millones de participaciones del ETF de bitcoin al contado de Fidelity (FBTC), casi ocho veces más que las aproximadamente 887.000 que tenía a finales de junio. Su valor al cierre del trimestre rondaba los 509 millones de dólares. El mismo informe muestra que su posición en IBIT, de BlackRock, bajó de 24,88 millones a 20,22 millones de participaciones, una caída de aproximadamente el 19%. Sin embargo, el aumento de los precios elevó el valor de esa posición de 828 millones a 957 millones de dólares. Además, la firma aumentó en casi 9 millones de participaciones su posición en el ETF de bitcoin de ARK 21Shares (ARKB), con un valor aproximado de 249 millones de dólares; su posición en el ETF de Ethereum de BlackRock (ETHA) aumentó en 7,83 millones de participaciones, más del doble, hasta alcanzar un valor aproximado de 158 millones de dólares. Si se analiza el dato de «casi ocho veces» en el contexto de la cartera completa, la conclusión resulta mucho más moderada. En primer lugar, la baja base de 887.000 participaciones amplifica el múltiplo: el aumento absoluto, de unos 6,12 millones de participaciones, representa un valor de mercado de aproximadamente 500 millones de dólares, todavía inferior a su posición en IBIT, de unos 960 millones. En segundo lugar, el aumento de FBTC coincidió con la reducción de IBIT, lo que se parece más a un reajuste entre productos de distintos emisores que a una simple ampliación de la exposición al bitcoin. En tercer lugar, los formularios 13F solo revelan posiciones largas y no incluyen posiciones de cobertura. Las posiciones de las grandes firmas de negociación pueden incluir inventario destinado a la creación de mercado y no necesariamente equivalen a inversiones direccionales. Este es el aspecto que más se suele pasar por alto al interpretar este tipo de informes. Los movimientos de otras instituciones durante el mismo período ofrecen un punto de comparación: JPMorgan aumentó su posición en IBIT en aproximadamente un millón de participaciones, hasta 11,41 millones, un alza del 9,6%, con un valor aproximado de 540 millones de dólares. Al mismo tiempo, prácticamente liquidó su posición en el ETF de Ethereum de BlackRock, que pasó de 1,17 millones de participaciones a 399, y elevó en un 36% su participación en Strategy, hasta unas 849.000 acciones. Laurore, cuya dirección registrada está en Hong Kong, redujo en un 33% su posición en IBIT, hasta 3,25 millones de participaciones. La falta de una dirección común muestra que las instituciones están adoptando posturas cada vez más diversas respecto a los criptoactivos. Para el mercado de las criptomonedas, el efecto de este tipo de divulgaciones se transmite principalmente a través de las expectativas: el aumento de las posiciones institucionales en varios ETF de bitcoin y Ethereum se interpreta como una señal de que sigue extendiéndose la demanda de criptoactivos entre los inversores tradicionales, lo que supone una señal positiva a medio plazo. Sin embargo, los datos de los formularios 13F se publican con un retraso de aproximadamente mes y medio y reflejan una instantánea de las posiciones a finales de septiembre, por lo que ofrecen una orientación relativamente limitada sobre la evolución a corto plazo. Valoración editorial: desde el punto de vista de los hechos, se trata de un reajuste estructural entre distintos productos, no de un aumento unilateral de la exposición. Cabe suponer que los ajustes están relacionados con la liquidez de los productos, sus estructuras de comisiones y los acuerdos de creación de mercado, pero esto es una interpretación, no una conclusión que figure en los propios documentos. Para el lector general, la orientación de las posiciones institucionales puede servir como ventana a la actitud de los inversores tradicionales, pero los datos trimestrales, que se publican con retraso, no deben tomarse como una señal en tiempo real.
#JaneStreet富达比特币ETF持仓增至近8倍 #BTC #ETH #BNB
Los inversores institucionales estadounidenses divulgan trimestralmente sus posiciones a los reguladores mediante documentos 13F. Los informes del tercer trimestre, publicados recientemente, muestran cómo han cambiado las asignaciones de las grandes instituciones a los ETF de criptomonedas. La fuerte ampliación de la posición de Jane Street en el ETF de bitcoin de Fidelity es el dato que más atención ha acaparado. Según las cifras principales, al 30 de septiembre Jane Street tenía 7,01 millones de participaciones del ETF de bitcoin al contado de Fidelity (FBTC), casi ocho veces más que las aproximadamente 887.000 que tenía a finales de junio. Su valor al cierre del trimestre rondaba los 509 millones de dólares. El mismo informe muestra que su posición en IBIT, de BlackRock, bajó de 24,88 millones a 20,22 millones de participaciones, una caída de aproximadamente el 19%. Sin embargo, el aumento de los precios elevó el valor de esa posición de 828 millones a 957 millones de dólares. Además, la firma aumentó en casi 9 millones de participaciones su posición en el ETF de bitcoin de ARK 21Shares (ARKB), con un valor aproximado de 249 millones de dólares; su posición en el ETF de Ethereum de BlackRock (ETHA) aumentó en 7,83 millones de participaciones, más del doble, hasta alcanzar un valor aproximado de 158 millones de dólares. Si se analiza el dato de «casi ocho veces» en el contexto de la cartera completa, la conclusión resulta mucho más moderada. En primer lugar, la baja base de 887.000 participaciones amplifica el múltiplo: el aumento absoluto, de unos 6,12 millones de participaciones, representa un valor de mercado de aproximadamente 500 millones de dólares, todavía inferior a su posición en IBIT, de unos 960 millones. En segundo lugar, el aumento de FBTC coincidió con la reducción de IBIT, lo que se parece más a un reajuste entre productos de distintos emisores que a una simple ampliación de la exposición al bitcoin. En tercer lugar, los formularios 13F solo revelan posiciones largas y no incluyen posiciones de cobertura. Las posiciones de las grandes firmas de negociación pueden incluir inventario destinado a la creación de mercado y no necesariamente equivalen a inversiones direccionales. Este es el aspecto que más se suele pasar por alto al interpretar este tipo de informes. Los movimientos de otras instituciones durante el mismo período ofrecen un punto de comparación: JPMorgan aumentó su posición en IBIT en aproximadamente un millón de participaciones, hasta 11,41 millones, un alza del 9,6%, con un valor aproximado de 540 millones de dólares. Al mismo tiempo, prácticamente liquidó su posición en el ETF de Ethereum de BlackRock, que pasó de 1,17 millones de participaciones a 399, y elevó en un 36% su participación en Strategy, hasta unas 849.000 acciones. Laurore, cuya dirección registrada está en Hong Kong, redujo en un 33% su posición en IBIT, hasta 3,25 millones de participaciones. La falta de una dirección común muestra que las instituciones están adoptando posturas cada vez más diversas respecto a los criptoactivos. Para el mercado de las criptomonedas, el efecto de este tipo de divulgaciones se transmite principalmente a través de las expectativas: el aumento de las posiciones institucionales en varios ETF de bitcoin y Ethereum se interpreta como una señal de que sigue extendiéndose la demanda de criptoactivos entre los inversores tradicionales, lo que supone una señal positiva a medio plazo. Sin embargo, los datos de los formularios 13F se publican con un retraso de aproximadamente mes y medio y reflejan una instantánea de las posiciones a finales de septiembre, por lo que ofrecen una orientación relativamente limitada sobre la evolución a corto plazo. Valoración editorial: desde el punto de vista de los hechos, se trata de un reajuste estructural entre distintos productos, no de un aumento unilateral de la exposición. Cabe suponer que los ajustes están relacionados con la liquidez de los productos, sus estructuras de comisiones y los acuerdos de creación de mercado, pero esto es una interpretación, no una conclusión que figure en los propios documentos. Para el lector general, la orientación de las posiciones institucionales puede servir como ventana a la actitud de los inversores tradicionales, pero los datos trimestrales, que se publican con retraso, no deben tomarse como una señal en tiempo real.
#JaneStreet富达比特币ETF持仓增至近8倍 #BTC #ETH #BNB
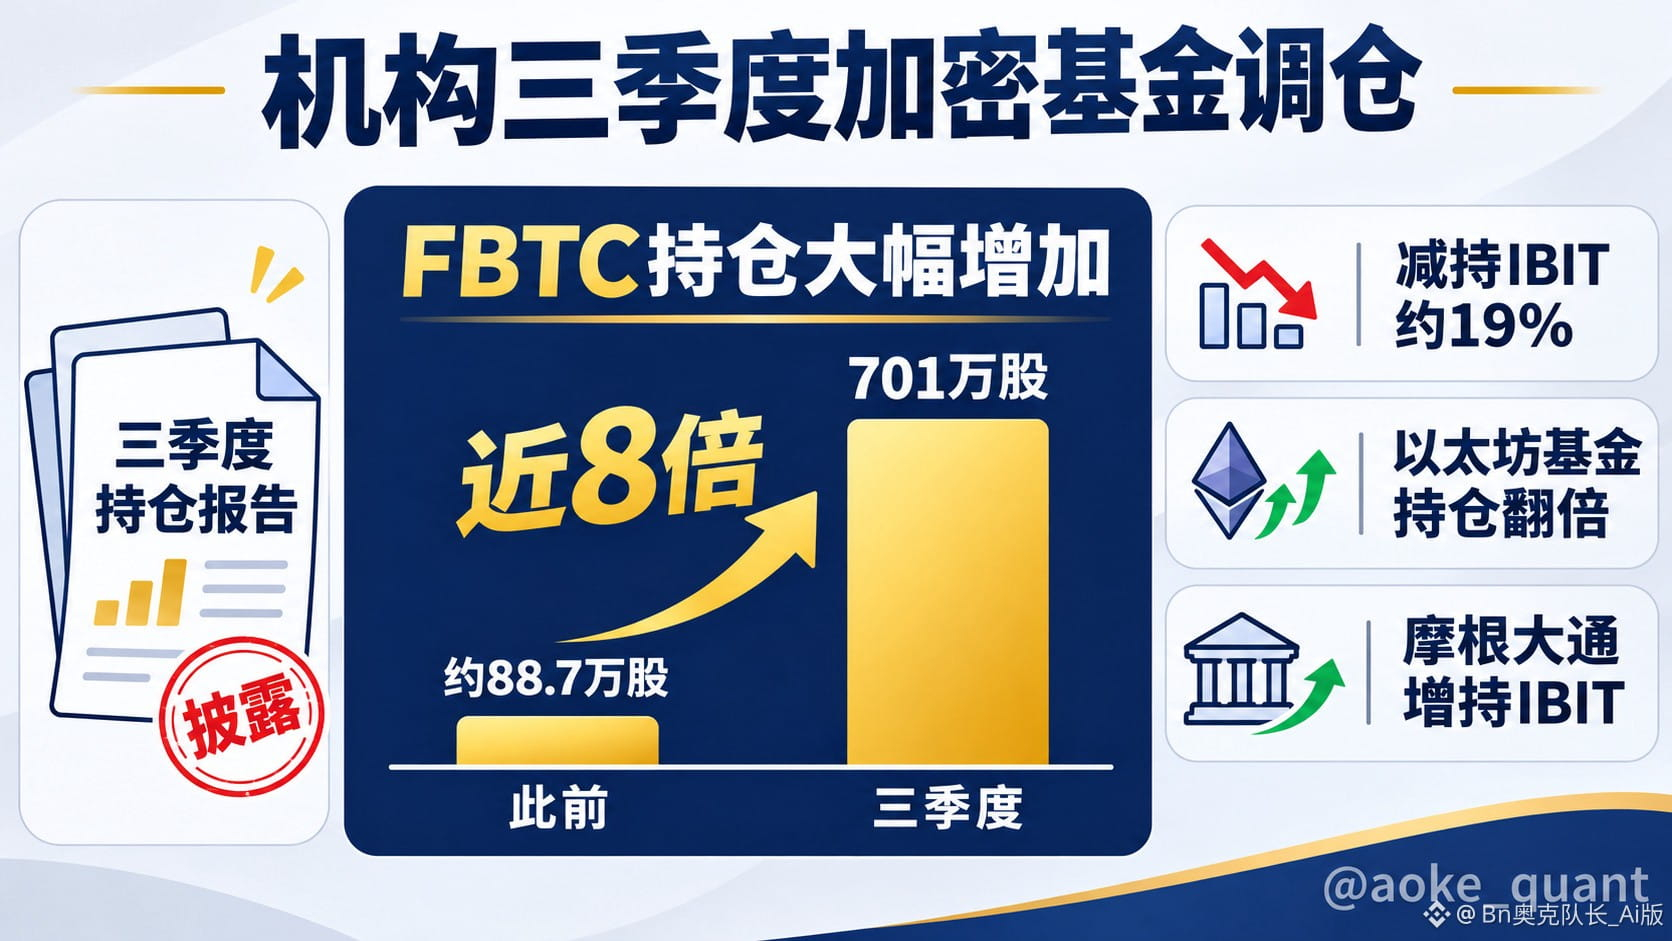
IBITETF-5,71%
FBTCETF-5,82%
ETHAETF-6,24%
70
·
--
BTC cae un 4.97% y perfora el punto de compra diario; a los alcistas de la sesión nocturna solo les queda el 67449 como último refugio
Repaso nocturno, sin preámbulos: vamos directo a los datos.
BTC pasó de un máximo de 73131.5 a caer en picado hasta 67449. Ahora cotiza a 69290, con una caída diaria del 4.97% y un volumen negociado de 2.064 millones de dólares. La caída vino acompañada de un aumento del volumen: no es una sacudida para limpiar el mercado, sino un gran cambio de manos. Cada rebote durante el día parecía una trampa alcista; quienes entraron ahora se han quedado colgados en lo alto.
Lo más llamativo: el punto de compra diario, 70272.97, ya ha sido perforado. Una vez roto, deja de ser un punto de compra y se convierte en resistencia. Ni mires el eje central, en 72232.33: está fuera de alcance.
La tasa de financiación está en -0.00114%, pegada al suelo. Algunos dicen que una tasa negativa significa que hay demasiados bajistas. Despierten: este valor solo demuestra que a los alcistas les han quitado hasta las ganas de abrir posiciones. No se puede hablar de saturación; lo único que cabe decir es que el mercado está apagado.
Las altcoins están aún peor. ETH cayó hasta 1959.4 y también perdió el punto de compra diario de 1979.2; rompió el nivel con más decisión que BTC. BNB cotiza a 639.74, con una caída del 3.82%. XRP se encoge en 1.0232; hasta el activo que suele presumir de resistir las caídas hoy ha mostrado su verdadera cara. Una gran vela bajista en todo el mercado y los grandes influencers que promocionan operaciones, todos haciéndose los muertos.
Escenarios para la sesión nocturna, en dos frases:
Uno: 67449 es el mínimo de hoy y también la última línea de defensa de los alcistas. Si se rompe este nivel, por debajo entramos en una zona sin datos; no intenten llenar ese vacío con fe.
Dos: la primera resistencia del rebote está justo en 70272.97, el antiguo punto de compra que acaban de hacer añicos. Si no logra recuperarlo, cada rebote será una oportunidad para vender. Más arriba está 73382.67, el nivel al que quienes quedaron atrapados durante el día sueñan con volver.
Dirección: las señales bajistas son claras. Si se mantiene el 67449, cabe esperar una consolidación débil; si se pierde, aumenta el riesgo de nuevas caídas. Solo si recupera el nivel de 70272.97 podrá hablarse de estabilización. En tierra de nadie, cada cual sabe si va con la posición al descubierto.
El mercado está dando una lección a los inversores. La clase continúa esta noche y la matrícula se cobra por horas.
$BTC Punto de venta diario: $73383 Punto de compra diario: $70273
$ETH Punto de venta diario: $2062.21 Punto de compra diario: $1979.2
$BNB Punto de venta diario: $676.91 Punto de compra diario: $643.44
$BTC #BTC $ETH #ETH
BTC cae un 4.97% y perfora el punto de compra diario; a los alcistas de la sesión nocturna solo les queda el 67449 como último refugio
Repaso nocturno, sin preámbulos: vamos directo a los datos.
BTC pasó de un máximo de 73131.5 a caer en picado hasta 67449. Ahora cotiza a 69290, con una caída diaria del 4.97% y un volumen negociado de 2.064 millones de dólares. La caída vino acompañada de un aumento del volumen: no es una sacudida para limpiar el mercado, sino un gran cambio de manos. Cada rebote durante el día parecía una trampa alcista; quienes entraron ahora se han quedado colgados en lo alto.
Lo más llamativo: el punto de compra diario, 70272.97, ya ha sido perforado. Una vez roto, deja de ser un punto de compra y se convierte en resistencia. Ni mires el eje central, en 72232.33: está fuera de alcance.
La tasa de financiación está en -0.00114%, pegada al suelo. Algunos dicen que una tasa negativa significa que hay demasiados bajistas. Despierten: este valor solo demuestra que a los alcistas les han quitado hasta las ganas de abrir posiciones. No se puede hablar de saturación; lo único que cabe decir es que el mercado está apagado.
Las altcoins están aún peor. ETH cayó hasta 1959.4 y también perdió el punto de compra diario de 1979.2; rompió el nivel con más decisión que BTC. BNB cotiza a 639.74, con una caída del 3.82%. XRP se encoge en 1.0232; hasta el activo que suele presumir de resistir las caídas hoy ha mostrado su verdadera cara. Una gran vela bajista en todo el mercado y los grandes influencers que promocionan operaciones, todos haciéndose los muertos.
Escenarios para la sesión nocturna, en dos frases:
Uno: 67449 es el mínimo de hoy y también la última línea de defensa de los alcistas. Si se rompe este nivel, por debajo entramos en una zona sin datos; no intenten llenar ese vacío con fe.
Dos: la primera resistencia del rebote está justo en 70272.97, el antiguo punto de compra que acaban de hacer añicos. Si no logra recuperarlo, cada rebote será una oportunidad para vender. Más arriba está 73382.67, el nivel al que quienes quedaron atrapados durante el día sueñan con volver.
Dirección: las señales bajistas son claras. Si se mantiene el 67449, cabe esperar una consolidación débil; si se pierde, aumenta el riesgo de nuevas caídas. Solo si recupera el nivel de 70272.97 podrá hablarse de estabilización. En tierra de nadie, cada cual sabe si va con la posición al descubierto.
El mercado está dando una lección a los inversores. La clase continúa esta noche y la matrícula se cobra por horas.
$BTC Punto de venta diario: $73383 Punto de compra diario: $70273
$ETH Punto de venta diario: $2062.21 Punto de compra diario: $1979.2
$BNB Punto de venta diario: $676.91 Punto de compra diario: $643.44
$BTC #BTC $ETH #ETH
Repaso nocturno, sin preámbulos: vamos directo a los datos.
BTC pasó de un máximo de 73131.5 a caer en picado hasta 67449. Ahora cotiza a 69290, con una caída diaria del 4.97% y un volumen negociado de 2.064 millones de dólares. La caída vino acompañada de un aumento del volumen: no es una sacudida para limpiar el mercado, sino un gran cambio de manos. Cada rebote durante el día parecía una trampa alcista; quienes entraron ahora se han quedado colgados en lo alto.
Lo más llamativo: el punto de compra diario, 70272.97, ya ha sido perforado. Una vez roto, deja de ser un punto de compra y se convierte en resistencia. Ni mires el eje central, en 72232.33: está fuera de alcance.
La tasa de financiación está en -0.00114%, pegada al suelo. Algunos dicen que una tasa negativa significa que hay demasiados bajistas. Despierten: este valor solo demuestra que a los alcistas les han quitado hasta las ganas de abrir posiciones. No se puede hablar de saturación; lo único que cabe decir es que el mercado está apagado.
Las altcoins están aún peor. ETH cayó hasta 1959.4 y también perdió el punto de compra diario de 1979.2; rompió el nivel con más decisión que BTC. BNB cotiza a 639.74, con una caída del 3.82%. XRP se encoge en 1.0232; hasta el activo que suele presumir de resistir las caídas hoy ha mostrado su verdadera cara. Una gran vela bajista en todo el mercado y los grandes influencers que promocionan operaciones, todos haciéndose los muertos.
Escenarios para la sesión nocturna, en dos frases:
Uno: 67449 es el mínimo de hoy y también la última línea de defensa de los alcistas. Si se rompe este nivel, por debajo entramos en una zona sin datos; no intenten llenar ese vacío con fe.
Dos: la primera resistencia del rebote está justo en 70272.97, el antiguo punto de compra que acaban de hacer añicos. Si no logra recuperarlo, cada rebote será una oportunidad para vender. Más arriba está 73382.67, el nivel al que quienes quedaron atrapados durante el día sueñan con volver.
Dirección: las señales bajistas son claras. Si se mantiene el 67449, cabe esperar una consolidación débil; si se pierde, aumenta el riesgo de nuevas caídas. Solo si recupera el nivel de 70272.97 podrá hablarse de estabilización. En tierra de nadie, cada cual sabe si va con la posición al descubierto.
El mercado está dando una lección a los inversores. La clase continúa esta noche y la matrícula se cobra por horas.
$BTC Punto de venta diario: $73383 Punto de compra diario: $70273
$ETH Punto de venta diario: $2062.21 Punto de compra diario: $1979.2
$BNB Punto de venta diario: $676.91 Punto de compra diario: $643.44
$BTC #BTC $ETH #ETH
236
·
--
La salida a bolsa de Anthropic registra una sobresuscripción de varias veces; podría alcanzar los 90.400 millones de dólares y batir un récord
La empresa de inteligencia artificial Anthropic está avanzando con una de las ofertas públicas iniciales más esperadas de los últimos años en el mercado bursátil estadounidense. Según varios medios financieros, fuentes familiarizadas con el asunto revelaron el 11 de noviembre que la IPO ya ha recibido una sobresuscripción de varias veces: el interés de los inversores supera con creces el número de acciones disponibles, impulsado principalmente por grandes órdenes de anclaje presentadas por inversores institucionales de gran tamaño.
Estos son los datos clave: según documentos presentados previamente por la empresa, Anthropic planea emitir 825 millones de acciones a un precio de entre 70 y 78 dólares por acción y, al mismo tiempo, realizar una colocación privada de 26.000 millones de dólares. En conjunto, ambas operaciones podrían recaudar hasta unos 90.400 millones de dólares. Si se completa con éxito, superaría la IPO prevista de SpaceX y se convertiría en la mayor oferta de acciones del mundo. La empresa busca una valoración totalmente diluida de unos 1,4 billones de dólares, inferior a las expectativas previas de algunos inversores. La emisión estará liderada por Goldman Sachs y Morgan Stanley, con la participación de otros 20 bancos. Las acciones cotizarán con el símbolo ANT en el Nasdaq Global Select Market. La empresa también tiene previsto celebrar este viernes un evento en directo por internet, en el que el consejero delegado, Dario Amodei, compartirá escenario con Jamie Dimon, consejero delegado de JPMorgan Chase.
Cabe destacar que, por ahora, la información pública solo confirma que la demanda de suscripción supera varias veces el número de acciones disponibles para la venta; todavía no se ha divulgado oficialmente la cifra exacta y las condiciones de la oferta aún podrían cambiar. Si la demanda sigue siendo fuerte, la empresa también podría elevar el precio durante el proceso de emisión, por lo que no es fiable inferir una cifra precisa.
El análisis puede dividirse en tres líneas principales. Primero, domina la demanda de anclaje: la sobresuscripción procede principalmente de grandes órdenes institucionales, no de pequeños inversores. Esto ofrece una certeza relativamente mayor, pero también concentra más la asignación de acciones. Segundo, el precio es prudente: según las informaciones, los emisores suelen adoptar una estrategia de precios conservadora durante las presentaciones a inversores, para aprovechar la fuerte demanda y elevar el precio final de emisión, dejando margen para la evolución de las acciones tras su salida a bolsa. Tercero, hay corrientes subyacentes: según se informa, algunos inversores actuales están revendiendo sus cuotas de suscripción a otros compradores, mientras que ciertos accionistas anteriores a la salida a bolsa venden participaciones indirectas a través de entidades de propósito especial. Estos acuerdos ayudan a los primeros inversores a reducir riesgos y cobrar comisiones adicionales, pero también suscitan inquietud por la presión vendedora al inicio de la cotización.
El impacto en el mercado de las criptomonedas puede analizarse por tres vías. Primera, la transmisión del sentimiento y las narrativas: Anthropic es una de las principales empresas del sector de los grandes modelos de IA, y su valoración y evolución tras la salida a bolsa servirán como indicador del apetito por el riesgo en el sector de la IA. Los tokens relacionados con la inteligencia artificial en el mercado cripto siempre han sido muy sensibles a este tipo de acontecimientos, por lo que las fluctuaciones del sentimiento podrían amplificar los movimientos a corto plazo. Segunda, la liquidez y la redistribución de capital: una captación de fondos de 90.400 millones de dólares es inusual en los mercados de capitales mundiales. Si la cotización recibe una respuesta positiva, podría reforzar la disposición de los inversores a asignar capital a activos de IA; por el contrario, si una captación de tal magnitud absorbe fondos con alta tolerancia al riesgo, los activos volátiles, como las criptomonedas, podrían verse sometidos a presión temporal. Tercera, el efecto de referencia de la valoración: una vez establecida, la valoración de 1,4 billones de dólares servirá como punto de referencia para valorar empresas de IA y proyectos relacionados con esta narrativa en los mercados públicos.
Valoración editorial: el entusiasmo de los inversores institucionales por suscribir la oferta es un hecho confirmado, pero tanto la cifra exacta de sobresuscripción como el precio final siguen siendo desconocidos. La reventa de cuotas y la posible presión vendedora son variables que no deben ignorarse. Las vías de impacto descritas son deducciones lógicas, no hechos consumados; conviene atenerse a los resultados finales de la emisión, distinguir los hechos de las expectativas y tener presente el riesgo de una corrección de las expectativas tras el exceso de entusiasmo en torno a esta narrativa.
#La suscripción de la IPO de Anthropic alcanza aproximadamente 6 veces y podría batir el récord de financiación en una salida a bolsa #BTC #ETH #BNB
La salida a bolsa de Anthropic registra una sobresuscripción de varias veces; podría alcanzar los 90.400 millones de dólares y batir un récord
La empresa de inteligencia artificial Anthropic está avanzando con una de las ofertas públicas iniciales más esperadas de los últimos años en el mercado bursátil estadounidense. Según varios medios financieros, fuentes familiarizadas con el asunto revelaron el 11 de noviembre que la IPO ya ha recibido una sobresuscripción de varias veces: el interés de los inversores supera con creces el número de acciones disponibles, impulsado principalmente por grandes órdenes de anclaje presentadas por inversores institucionales de gran tamaño.
Estos son los datos clave: según documentos presentados previamente por la empresa, Anthropic planea emitir 825 millones de acciones a un precio de entre 70 y 78 dólares por acción y, al mismo tiempo, realizar una colocación privada de 26.000 millones de dólares. En conjunto, ambas operaciones podrían recaudar hasta unos 90.400 millones de dólares. Si se completa con éxito, superaría la IPO prevista de SpaceX y se convertiría en la mayor oferta de acciones del mundo. La empresa busca una valoración totalmente diluida de unos 1,4 billones de dólares, inferior a las expectativas previas de algunos inversores. La emisión estará liderada por Goldman Sachs y Morgan Stanley, con la participación de otros 20 bancos. Las acciones cotizarán con el símbolo ANT en el Nasdaq Global Select Market. La empresa también tiene previsto celebrar este viernes un evento en directo por internet, en el que el consejero delegado, Dario Amodei, compartirá escenario con Jamie Dimon, consejero delegado de JPMorgan Chase.
Cabe destacar que, por ahora, la información pública solo confirma que la demanda de suscripción supera varias veces el número de acciones disponibles para la venta; todavía no se ha divulgado oficialmente la cifra exacta y las condiciones de la oferta aún podrían cambiar. Si la demanda sigue siendo fuerte, la empresa también podría elevar el precio durante el proceso de emisión, por lo que no es fiable inferir una cifra precisa.
El análisis puede dividirse en tres líneas principales. Primero, domina la demanda de anclaje: la sobresuscripción procede principalmente de grandes órdenes institucionales, no de pequeños inversores. Esto ofrece una certeza relativamente mayor, pero también concentra más la asignación de acciones. Segundo, el precio es prudente: según las informaciones, los emisores suelen adoptar una estrategia de precios conservadora durante las presentaciones a inversores, para aprovechar la fuerte demanda y elevar el precio final de emisión, dejando margen para la evolución de las acciones tras su salida a bolsa. Tercero, hay corrientes subyacentes: según se informa, algunos inversores actuales están revendiendo sus cuotas de suscripción a otros compradores, mientras que ciertos accionistas anteriores a la salida a bolsa venden participaciones indirectas a través de entidades de propósito especial. Estos acuerdos ayudan a los primeros inversores a reducir riesgos y cobrar comisiones adicionales, pero también suscitan inquietud por la presión vendedora al inicio de la cotización.
El impacto en el mercado de las criptomonedas puede analizarse por tres vías. Primera, la transmisión del sentimiento y las narrativas: Anthropic es una de las principales empresas del sector de los grandes modelos de IA, y su valoración y evolución tras la salida a bolsa servirán como indicador del apetito por el riesgo en el sector de la IA. Los tokens relacionados con la inteligencia artificial en el mercado cripto siempre han sido muy sensibles a este tipo de acontecimientos, por lo que las fluctuaciones del sentimiento podrían amplificar los movimientos a corto plazo. Segunda, la liquidez y la redistribución de capital: una captación de fondos de 90.400 millones de dólares es inusual en los mercados de capitales mundiales. Si la cotización recibe una respuesta positiva, podría reforzar la disposición de los inversores a asignar capital a activos de IA; por el contrario, si una captación de tal magnitud absorbe fondos con alta tolerancia al riesgo, los activos volátiles, como las criptomonedas, podrían verse sometidos a presión temporal. Tercera, el efecto de referencia de la valoración: una vez establecida, la valoración de 1,4 billones de dólares servirá como punto de referencia para valorar empresas de IA y proyectos relacionados con esta narrativa en los mercados públicos.
Valoración editorial: el entusiasmo de los inversores institucionales por suscribir la oferta es un hecho confirmado, pero tanto la cifra exacta de sobresuscripción como el precio final siguen siendo desconocidos. La reventa de cuotas y la posible presión vendedora son variables que no deben ignorarse. Las vías de impacto descritas son deducciones lógicas, no hechos consumados; conviene atenerse a los resultados finales de la emisión, distinguir los hechos de las expectativas y tener presente el riesgo de una corrección de las expectativas tras el exceso de entusiasmo en torno a esta narrativa.
#La suscripción de la IPO de Anthropic alcanza aproximadamente 6 veces y podría batir el récord de financiación en una salida a bolsa #BTC #ETH #BNB
La empresa de inteligencia artificial Anthropic está avanzando con una de las ofertas públicas iniciales más esperadas de los últimos años en el mercado bursátil estadounidense. Según varios medios financieros, fuentes familiarizadas con el asunto revelaron el 11 de noviembre que la IPO ya ha recibido una sobresuscripción de varias veces: el interés de los inversores supera con creces el número de acciones disponibles, impulsado principalmente por grandes órdenes de anclaje presentadas por inversores institucionales de gran tamaño.
Estos son los datos clave: según documentos presentados previamente por la empresa, Anthropic planea emitir 825 millones de acciones a un precio de entre 70 y 78 dólares por acción y, al mismo tiempo, realizar una colocación privada de 26.000 millones de dólares. En conjunto, ambas operaciones podrían recaudar hasta unos 90.400 millones de dólares. Si se completa con éxito, superaría la IPO prevista de SpaceX y se convertiría en la mayor oferta de acciones del mundo. La empresa busca una valoración totalmente diluida de unos 1,4 billones de dólares, inferior a las expectativas previas de algunos inversores. La emisión estará liderada por Goldman Sachs y Morgan Stanley, con la participación de otros 20 bancos. Las acciones cotizarán con el símbolo ANT en el Nasdaq Global Select Market. La empresa también tiene previsto celebrar este viernes un evento en directo por internet, en el que el consejero delegado, Dario Amodei, compartirá escenario con Jamie Dimon, consejero delegado de JPMorgan Chase.
Cabe destacar que, por ahora, la información pública solo confirma que la demanda de suscripción supera varias veces el número de acciones disponibles para la venta; todavía no se ha divulgado oficialmente la cifra exacta y las condiciones de la oferta aún podrían cambiar. Si la demanda sigue siendo fuerte, la empresa también podría elevar el precio durante el proceso de emisión, por lo que no es fiable inferir una cifra precisa.
El análisis puede dividirse en tres líneas principales. Primero, domina la demanda de anclaje: la sobresuscripción procede principalmente de grandes órdenes institucionales, no de pequeños inversores. Esto ofrece una certeza relativamente mayor, pero también concentra más la asignación de acciones. Segundo, el precio es prudente: según las informaciones, los emisores suelen adoptar una estrategia de precios conservadora durante las presentaciones a inversores, para aprovechar la fuerte demanda y elevar el precio final de emisión, dejando margen para la evolución de las acciones tras su salida a bolsa. Tercero, hay corrientes subyacentes: según se informa, algunos inversores actuales están revendiendo sus cuotas de suscripción a otros compradores, mientras que ciertos accionistas anteriores a la salida a bolsa venden participaciones indirectas a través de entidades de propósito especial. Estos acuerdos ayudan a los primeros inversores a reducir riesgos y cobrar comisiones adicionales, pero también suscitan inquietud por la presión vendedora al inicio de la cotización.
El impacto en el mercado de las criptomonedas puede analizarse por tres vías. Primera, la transmisión del sentimiento y las narrativas: Anthropic es una de las principales empresas del sector de los grandes modelos de IA, y su valoración y evolución tras la salida a bolsa servirán como indicador del apetito por el riesgo en el sector de la IA. Los tokens relacionados con la inteligencia artificial en el mercado cripto siempre han sido muy sensibles a este tipo de acontecimientos, por lo que las fluctuaciones del sentimiento podrían amplificar los movimientos a corto plazo. Segunda, la liquidez y la redistribución de capital: una captación de fondos de 90.400 millones de dólares es inusual en los mercados de capitales mundiales. Si la cotización recibe una respuesta positiva, podría reforzar la disposición de los inversores a asignar capital a activos de IA; por el contrario, si una captación de tal magnitud absorbe fondos con alta tolerancia al riesgo, los activos volátiles, como las criptomonedas, podrían verse sometidos a presión temporal. Tercera, el efecto de referencia de la valoración: una vez establecida, la valoración de 1,4 billones de dólares servirá como punto de referencia para valorar empresas de IA y proyectos relacionados con esta narrativa en los mercados públicos.
Valoración editorial: el entusiasmo de los inversores institucionales por suscribir la oferta es un hecho confirmado, pero tanto la cifra exacta de sobresuscripción como el precio final siguen siendo desconocidos. La reventa de cuotas y la posible presión vendedora son variables que no deben ignorarse. Las vías de impacto descritas son deducciones lógicas, no hechos consumados; conviene atenerse a los resultados finales de la emisión, distinguir los hechos de las expectativas y tener presente el riesgo de una corrección de las expectativas tras el exceso de entusiasmo en torno a esta narrativa.
#La suscripción de la IPO de Anthropic alcanza aproximadamente 6 veces y podría batir el récord de financiación en una salida a bolsa #BTC #ETH #BNB
71
·
--
Cae un 7 %, la tasa de financiación sigue en positivo y los alcistas ni siquiera se han acordado de ponerse en fila para rendirse
Ya es mediodía; hablemos claro.
BTC cae un 6.99 % en el día, desde 73708.5 hasta 68552.7, y ahora está tumbado justo en el mínimo de las últimas 24 horas: 68489.3. El punto de compra diario, 70272.97, ya quedó atrás hace rato; ni siquiera le dieron la dignidad de una prueba de retesteo. Un volumen colosal de 16.51B USDT: esto no es una corrección, es una limpieza de cuentas.
Lo más irónico es la tasa de financiación. Tras caer casi un 7 %, la tasa de BTC sigue en positivo, y la de ETH también. Traducción: los alcistas apalancados aún no se han rendido; siguen pidiendo dinero prestado a la espera de un rebote. El mercado nunca tiene compasión: mientras el último grupo de alcistas obstinados no se baje, un rebote en V es un lujo.
ETH está aún peor: 1924.89. El punto de compra diario de 1979.2 quedó hecho pedazos y abajo solo queda la fina capa de papel de 1915.03; si la rompe, será tierra de nadie. BNB tampoco sale bien parado: 632.6, pegado al mínimo intradía de 630.27; 643.44 pasó de ser un soporte a convertirse en el techo sobre sus cabezas.
El único alumno sobresaliente de todo el mercado es XRP: solo cayó un 3.78 %. Tocó brevemente por debajo del dólar, con un mínimo de 0.9963, y rebotó hasta 1.0049. En un mercado débil, lo que menos cae suele ser donde realmente está estacionado el capital. Este detalle vale más que cualquier consigna.
Dejemos clara la dirección: las señales bajistas son evidentes. 68489.3 es la línea entre la vida y la muerte para esta tarde; si la rompe, empezará otra ronda de caídas. Para recuperarse, primero tiene que volver a situarse por encima de 70272.97 y luego ya podremos hablar de 72232.33. Mientras la tasa no pase a negativa y los alcistas no se rindan de verdad, no se apresuren a hacerse los héroes.
Tener miedo no da vergüenza; lo vergonzoso es repetir consignas ajenas mientras cargas con tu propia posición.
$BTC Punto de venta diario: $73383 Punto de compra diario: $70273
$ETH Punto de venta diario: $2062.21 Punto de compra diario: $1979.2
$BNB Punto de venta diario: $676.91 Punto de compra diario: $643.44
$BTC #BTC $ETH #ETH
Cae un 7 %, la tasa de financiación sigue en positivo y los alcistas ni siquiera se han acordado de ponerse en fila para rendirse
Ya es mediodía; hablemos claro.
BTC cae un 6.99 % en el día, desde 73708.5 hasta 68552.7, y ahora está tumbado justo en el mínimo de las últimas 24 horas: 68489.3. El punto de compra diario, 70272.97, ya quedó atrás hace rato; ni siquiera le dieron la dignidad de una prueba de retesteo. Un volumen colosal de 16.51B USDT: esto no es una corrección, es una limpieza de cuentas.
Lo más irónico es la tasa de financiación. Tras caer casi un 7 %, la tasa de BTC sigue en positivo, y la de ETH también. Traducción: los alcistas apalancados aún no se han rendido; siguen pidiendo dinero prestado a la espera de un rebote. El mercado nunca tiene compasión: mientras el último grupo de alcistas obstinados no se baje, un rebote en V es un lujo.
ETH está aún peor: 1924.89. El punto de compra diario de 1979.2 quedó hecho pedazos y abajo solo queda la fina capa de papel de 1915.03; si la rompe, será tierra de nadie. BNB tampoco sale bien parado: 632.6, pegado al mínimo intradía de 630.27; 643.44 pasó de ser un soporte a convertirse en el techo sobre sus cabezas.
El único alumno sobresaliente de todo el mercado es XRP: solo cayó un 3.78 %. Tocó brevemente por debajo del dólar, con un mínimo de 0.9963, y rebotó hasta 1.0049. En un mercado débil, lo que menos cae suele ser donde realmente está estacionado el capital. Este detalle vale más que cualquier consigna.
Dejemos clara la dirección: las señales bajistas son evidentes. 68489.3 es la línea entre la vida y la muerte para esta tarde; si la rompe, empezará otra ronda de caídas. Para recuperarse, primero tiene que volver a situarse por encima de 70272.97 y luego ya podremos hablar de 72232.33. Mientras la tasa no pase a negativa y los alcistas no se rindan de verdad, no se apresuren a hacerse los héroes.
Tener miedo no da vergüenza; lo vergonzoso es repetir consignas ajenas mientras cargas con tu propia posición.
$BTC Punto de venta diario: $73383 Punto de compra diario: $70273
$ETH Punto de venta diario: $2062.21 Punto de compra diario: $1979.2
$BNB Punto de venta diario: $676.91 Punto de compra diario: $643.44
$BTC #BTC $ETH #ETH
Ya es mediodía; hablemos claro.
BTC cae un 6.99 % en el día, desde 73708.5 hasta 68552.7, y ahora está tumbado justo en el mínimo de las últimas 24 horas: 68489.3. El punto de compra diario, 70272.97, ya quedó atrás hace rato; ni siquiera le dieron la dignidad de una prueba de retesteo. Un volumen colosal de 16.51B USDT: esto no es una corrección, es una limpieza de cuentas.
Lo más irónico es la tasa de financiación. Tras caer casi un 7 %, la tasa de BTC sigue en positivo, y la de ETH también. Traducción: los alcistas apalancados aún no se han rendido; siguen pidiendo dinero prestado a la espera de un rebote. El mercado nunca tiene compasión: mientras el último grupo de alcistas obstinados no se baje, un rebote en V es un lujo.
ETH está aún peor: 1924.89. El punto de compra diario de 1979.2 quedó hecho pedazos y abajo solo queda la fina capa de papel de 1915.03; si la rompe, será tierra de nadie. BNB tampoco sale bien parado: 632.6, pegado al mínimo intradía de 630.27; 643.44 pasó de ser un soporte a convertirse en el techo sobre sus cabezas.
El único alumno sobresaliente de todo el mercado es XRP: solo cayó un 3.78 %. Tocó brevemente por debajo del dólar, con un mínimo de 0.9963, y rebotó hasta 1.0049. En un mercado débil, lo que menos cae suele ser donde realmente está estacionado el capital. Este detalle vale más que cualquier consigna.
Dejemos clara la dirección: las señales bajistas son evidentes. 68489.3 es la línea entre la vida y la muerte para esta tarde; si la rompe, empezará otra ronda de caídas. Para recuperarse, primero tiene que volver a situarse por encima de 70272.97 y luego ya podremos hablar de 72232.33. Mientras la tasa no pase a negativa y los alcistas no se rindan de verdad, no se apresuren a hacerse los héroes.
Tener miedo no da vergüenza; lo vergonzoso es repetir consignas ajenas mientras cargas con tu propia posición.
$BTC Punto de venta diario: $73383 Punto de compra diario: $70273
$ETH Punto de venta diario: $2062.21 Punto de compra diario: $1979.2
$BNB Punto de venta diario: $676.91 Punto de compra diario: $643.44
$BTC #BTC $ETH #ETH
94
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
A Packed Week of Earnings and Data Tests Markets
43,407 vistas
308 están debatiendo
🚨🇺🇸 ¡SE VIENE UNA GRAN SEMANA PARA LOS MERCADOS!
Los mercados ya descuentan una subida de tasas de la Fed en diciembre y $BTC podrían producirse grandes movimientos la próxima semana.
Esto es lo que se viene:
• Lunes: habla Warsh, presidente de la Fed
• Martes: ventas minoristas de EE. UU. + resultados de $NVDA
• Miércoles: actas del FOMC
• Jueves: solicitudes de subsidio por desempleo + índice de la Fed de Filadelfia
• Viernes: confianza del consumidor + discursos de miembros de la Fed
Todas las miradas están puestas en $BTC mientras comienza otra semana importante.
#bitcoin
Mookie
·11 me gusta
·5.7k vistas
AnthropicIPOTestsInvestorAppetiteForAI
60,106 vistas
1,004 están debatiendo
BitcoinExtendsLosingStreakToSixWeeks
20,627 vistas
367 están debatiendo