

ALEX CORB
1.9k Publicaciones
ALEX CORB
Denunciar
Bloquear usuario
Nobody handed them the bag 💰 They studied. They waited. They held 👀 Your time in the market IS your edge 😎
Trader frecuente
9.6 mes(es)
511 Siguiendo
1.2K+ Seguidores
2.0K+ Me gusta
Publicaciones
Todo
Citas
Videos
Live
·
--
$ENJ — fuerte alcista
$ENJ — entrando en largo 🟢
$ENJ — fuerte alcista
$ENJ — entrando en largo 🟢
$ENJ — entrando en largo 🟢
256
·
--
$VELVET — finalmente bombeando
$VELVET — tómate mucho 🟢
$VELVET — finalmente bombeando
$VELVET — tómate mucho 🟢
$VELVET — tómate mucho 🟢
2.6k
·
--
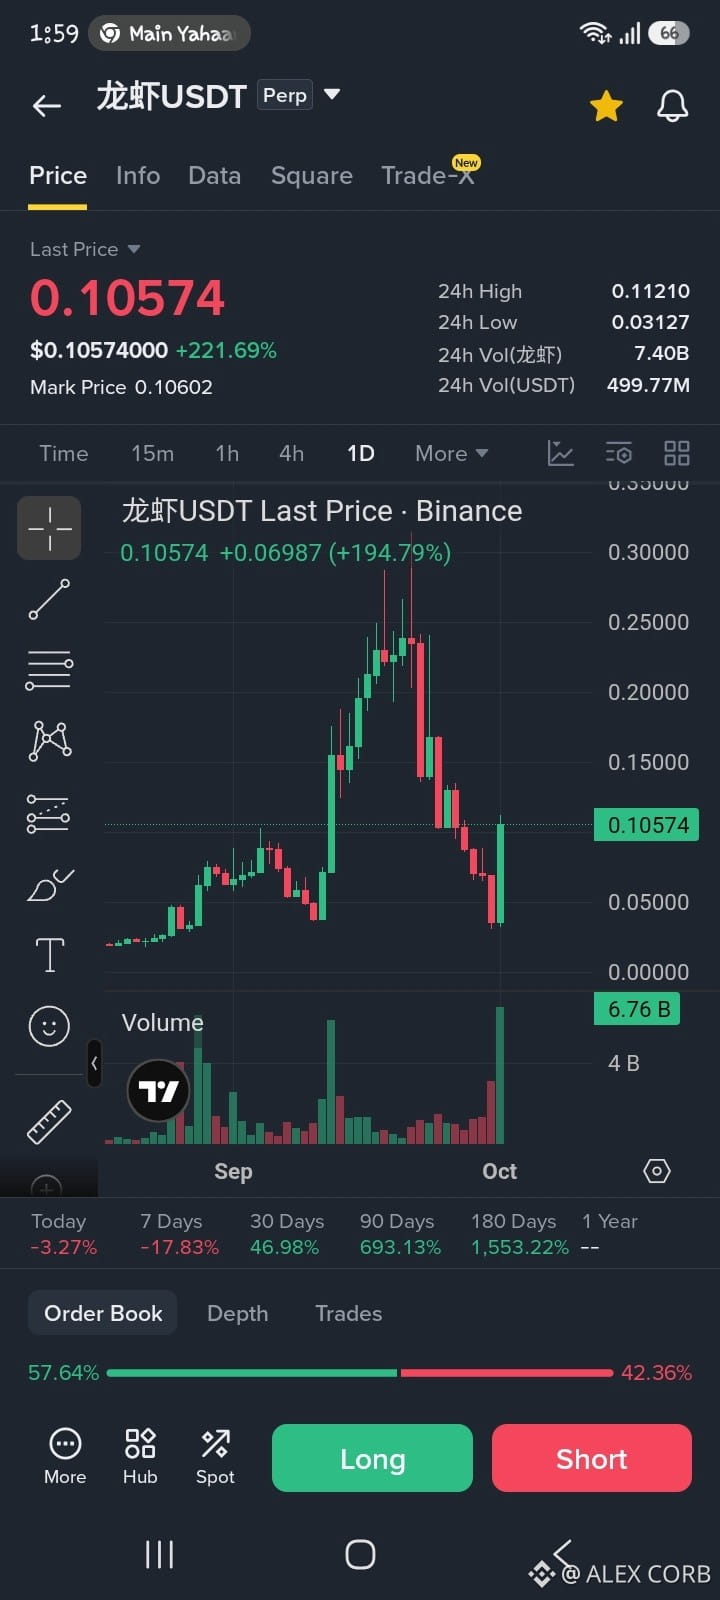
$龙虾 /USDT en +233 %
Te aviso cuando $龙虾 sube un +70 %, pero no haces caso
Sigue ✅️ mantente actualizado ✅️
$龙虾 /USDT en +233 %
Te aviso cuando $龙虾 sube un +70 %, pero no haces caso
Sigue ✅️ mantente actualizado ✅️
Te aviso cuando $龙虾 sube un +70 %, pero no haces caso
Sigue ✅️ mantente actualizado ✅️
617
·
--
#EarningsSeason
$MU publican resultados de ganancias del 4T de FY2026 el 30 de septiembre, y el número que estoy siguiendo con más atención es el margen bruto.
Micron pronosticó:
• Ingresos: ~$50B ± $1B
• EPS no-GAAP: ~$31 ± $1
• Margen bruto: ~86%
El margen bruto no-GAAP del 3T ya estaba alrededor de 85%, así que superar el 86% mostraría que la fuerte fijación de precios de la memoria y la combinación de productos impulsada por la IA siguen convirtiéndose en apalancamiento operativo.
Mi visión: cautelosamente alcista, pero no perseguiría la acción solo por un titular que supere expectativas. Las expectativas ya son extremadamente altas. La señal real será la orientación futura—especialmente los precios de DRAM/NAND, la demanda de HBM y si los márgenes pueden mantenerse elevados hasta FY2027.
Si Micron supera en ingresos, pero orienta de forma conservadora sobre los precios/márgenes futuros, el mercado podría centrarse en la segunda mitad de la historia en lugar del trimestre que acaba de reportarse.
Para mí, el superciclo de la memoria todavía tiene margen para seguir, pero la solidez de los precios es más importante que una sola cifra fuerte de resultados.
Datos > exageraciones.
#MU #Micron #Semiconductors #Aİ
🟢 Bullish — Strong beat
50%
🔴 Bearish — Expectations high
0%
🟡 Neutral — Already priced
0%
🚀 Very Bullish — Margin >86%
50%
2 Voto(s) • Votación cerrada
154
·
--
$MARSCOIN — bajando gradualmente
$MARSCOIN — tomando corto 🔴
$MARSCOIN — bajando gradualmente
$MARSCOIN — tomando corto 🔴
$MARSCOIN — tomando corto 🔴
1
592
·
--
[https://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhshshsjsjsjussjhwwhhwh](https://web3.binance.com/m/referral?ref=ZAAYTYJJ)
https://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhshshsjsjsjussjhwwhhwh
53
·
--
𝐏𝐀𝐑𝐀𝐑𝐀..... 𝐏𝐀𝐑𝐀𝐑𝐀..... 𝐏𝐀𝐑𝐀𝐑𝐀 🚨
$HBAR — No te lo pierdas
$HBAR — tomándolo con calma
𝐏𝐀𝐑𝐀𝐑𝐀..... 𝐏𝐀𝐑𝐀𝐑𝐀..... 𝐏𝐀𝐑𝐀𝐑𝐀 🚨
$HBAR — No te lo pierdas
$HBAR — tomándolo con calma
$HBAR — No te lo pierdas
$HBAR — tomándolo con calma
1
1.4k
·
--
$PUMP — impulso hacia abajo
$PUMP — tomar corto 🔴
$PUMP — impulso hacia abajo
$PUMP — tomar corto 🔴
$PUMP — tomar corto 🔴
1
484
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinParesGainsAfterRallyTo$86.5K
7,393 vistas
54 están debatiendo
🔥 $BTC al límite: ¡Choque de $86K!
Nurul Hasnat Samir
·0 me gusta
·123 vistas
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
16,545 vistas
241 están debatiendo
SECProposesCryptoCustodyRules
41,293 vistas
403 están debatiendo