

#swift
swift
1.3M vistas
1,095 están debatiendo
Hot
Lo último

·
--
🚨 SWIFT está hablando sobre el futuro de las finanzas, y los holders de $XRP están prestando atención. 👀🔥
Los pagos transfronterizos 24/7, el dinero digital programable, los valores tokenizados y la liquidación atómica están convirtiéndose en elementos importantes de la evolución del sector financiero.
Ripple está construyendo dentro de este panorama más amplio de pagos con blockchain, por lo que vale la pena seguir de cerca esta convergencia.
Pero este es el punto clave: que SWIFT hable sobre infraestructura blockchain no significa automáticamente que exista una asociación oficial ni una adopción directa de XRP.
La verdadera pregunta es si XRP y el XRP Ledger tendrán un papel significativo en este sistema financiero en transformación. 🌎
Eso es lo que seguiré observando de cerca. 🚀
#XRP #Ripple #SWIFT
ABDUL_00:
May God bless you and your family with happiness, health and success in every trade 🤲💛
3
1
10
5.8k

·
--
Dos gigantes bancarios acaban de mover dólares reales como tokens, y casi nadie que tiene criptomonedas participó en la operación.
Esa es la trampa. Cada vez que aparece un titular así, la gente entra por FOMO en cualquier ticker que suene vagamente relacionado con pagos o activos del mundo real, y luego descubre que el producto nunca necesitó su moneda. No te hacen un rug pull con un contrato. Te hacen un rug pull con una historia que no leíste.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD con depósitos tokenizados en el libro mayor compartido de Swift. Un depósito tokenizado no es más que un pagaré bancario en un formato nuevo. Es un derecho sobre el balance de ese banco, registrado de forma que dos instituciones puedan transferirlo en un registro compartido en vez de esperar a que se complete la antigua cadena de mensajes. No es $BTC. No puedes retirarlo a una billetera y marcharte. La promesa sigue siendo del banco, y Swift sigue llevando las riendas.
El riesgo está en interpretar eso como una victoria para lo que sea que ya tengas. Estos tokens se pueden congelar o revertir porque los emite un banco regulado, no una cadena neutral. Si el banco tiene problemas, estarás en la fila junto con todos los demás depositantes, tengas tokens o no. Y si a los tesoreros realmente les gusta este sistema, gran parte del flujo transfronterizo que la gente sigue incorporando a sus precios como apuestas de tokenización $XRP o $ETH quizá nunca salga del sistema bancario. Que los bancos muevan dinero más rápido no significa que ese dinero vaya a aparecer en las cadenas en las que operas.
Si los bancos pueden hacer esto sin criptomonedas públicas, ¿qué estamos valorando realmente?
#Tokenization #RWA #Swift
Dos gigantes bancarios acaban de mover dólares reales como tokens, y casi nadie que tiene criptomonedas participó en la operación.
Esa es la trampa. Cada vez que aparece un titular así, la gente entra por FOMO en cualquier ticker que suene vagamente relacionado con pagos o activos del mundo real, y luego descubre que el producto nunca necesitó su moneda. No te hacen un rug pull con un contrato. Te hacen un rug pull con una historia que no leíste.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD con depósitos tokenizados en el libro mayor compartido de Swift. Un depósito tokenizado no es más que un pagaré bancario en un formato nuevo. Es un derecho sobre el balance de ese banco, registrado de forma que dos instituciones puedan transferirlo en un registro compartido en vez de esperar a que se complete la antigua cadena de mensajes. No es $BTC . No puedes retirarlo a una billetera y marcharte. La promesa sigue siendo del banco, y Swift sigue llevando las riendas.
El riesgo está en interpretar eso como una victoria para lo que sea que ya tengas. Estos tokens se pueden congelar o revertir porque los emite un banco regulado, no una cadena neutral. Si el banco tiene problemas, estarás en la fila junto con todos los demás depositantes, tengas tokens o no. Y si a los tesoreros realmente les gusta este sistema, gran parte del flujo transfronterizo que la gente sigue incorporando a sus precios como apuestas de tokenización $XRP o $ETH quizá nunca salga del sistema bancario. Que los bancos muevan dinero más rápido no significa que ese dinero vaya a aparecer en las cadenas en las que operas.
Si los bancos pueden hacer esto sin criptomonedas públicas, ¿qué estamos valorando realmente?
#Tokenization #RWA #Swift
4
Si todavía tratas a SWIFT como una reliquia que las criptomonedas ya dejaron atrás, para ahora.
Los traders siguen perdiendo dinero al rotar hacia la última moda, mientras que el movimiento real de dinero ocurre en experimentos bancarios discretos. Así es como te pierdes la liquidez que realmente perdura.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD usando depósitos tokenizados en el libro mayor compartido de SWIFT. Se lo reenvié a un colega de operaciones de tesorería esperando que se entusiasmara con la cadena de bloques. Solo preguntó cómo reduciría el trabajo diario de conciliar posiciones y perseguir transferencias fallidas.
Esto es distinto de los años de $XRP intentando reemplazar a SWIFT o del lento avance corporativo de $USDC y $USDT hacia nuevas vías. Todo eso siempre pareció añadir pasos. Los depósitos tokenizados permiten que los mismos bancos mantengan su infraestructura actual y, a la vez, usen un libro mayor compartido. La mayoría de las pruebas de concepto anteriores nunca salió del laboratorio. Esta movió dólares reales.
A quienes realmente lo usarán no les importan nuestros relatos. Les importan tener que enviar menos correos y disponer de información más rápido. Cuando la gente de operaciones empieza a hacer preguntas prácticas, el cambio ya está en marcha.
¿Dónde crees que deja esto la vieja narrativa de la disrupción, frente a unos bancos que simplemente se vuelven más eficientes en cadena?
#Tokenization #TradFi #SWIFT
13
·
--
Alcista
Verificado
🚨જ⁀➴ SWIFT CREÓ SU BLOCKCHAIN ⥱ ¿Y AHORA? ⋙ $XRP ❓
✔️El sistema financiero internacional está experimentando una transformación gigantesca.
SWIFT, responsable de conectar miles de instituciones financieras, ya desarrolló su propio libro mayor blockchain para modernizar los pagos internacionales.
🔥 SE ANUNCIARON 17 BANCOS PARA LOS PILOTOS INICIALES.
La propuesta es permitir pagos las 24 horas del día mediante depósitos bancarios tokenizados.
Pero hay un detalle del que casi nadie está hablando.
BLOCKCHAIN NO RESUELVE AUTOMÁTICAMENTE EL PROBLEMA DE LA LIQUIDEZ.
Incluso con una infraestructura compartida, los bancos aún tienen que lidiar con distintas monedas, la disponibilidad de fondos y los mecanismos de liquidación.
Es precisamente aquí donde surge una pregunta⤵
¿QUÉ PAPEL DESEMPEÑA $XRP ?
XRP puede funcionar como un activo intermediario en la conversión entre monedas, permitiendo transferencias sin depender necesariamente de saldos mantenidos previamente en cada mercado.
Imagina la diferencia⤵
🏦 SWIFT » Coordinación de pagos e integración entre instituciones.
⚡ XRP » Posible puente de liquidez entre distintas monedas y mercados.
Pero atención⤵
⚠️ SWIFT NO ANUNCIÓ LA ADOPCIÓN DE XRP EN SU NUEVO LIBRO MAYOR.
Tampoco se ha demostrado que la infraestructura necesite XRP para funcionar.
El avance de SWIFT puede representar competencia para algunas soluciones de Ripple y, al mismo tiempo, demostrar que el sector bancario está adoptando tecnologías que antes parecían restringidas al mundo cripto.
El verdadero desafío ahora es conectar sistemas, monedas y liquidez de manera eficiente.
🔥 SWIFT ESTÁ CONSTRUYENDO NUEVAS VÍAS. PERO ¿QUIÉN PROPORCIONARÁ LOS PUENTES?
¿CREES QUE $XRP Y SWIFT SERÁN COMPETIDORES O COMPLEMENTARIOS?
⚠️ El canal @Fumao aquí en Binance Square 🗣️ Recuerda » Este es un análisis informativo y educativo » Esto no es asesoramiento financiero » Investiga siempre por tu cuenta antes de invertir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT CREÓ SU BLOCKCHAIN ⥱ ¿Y AHORA? ⋙ $XRP ❓
✔️El sistema financiero internacional está experimentando una transformación gigantesca.
SWIFT, responsable de conectar miles de instituciones financieras, ya desarrolló su propio libro mayor blockchain para modernizar los pagos internacionales.
🔥 SE ANUNCIARON 17 BANCOS PARA LOS PILOTOS INICIALES.
La propuesta es permitir pagos las 24 horas del día mediante depósitos bancarios tokenizados.
Pero hay un detalle del que casi nadie está hablando.
BLOCKCHAIN NO RESUELVE AUTOMÁTICAMENTE EL PROBLEMA DE LA LIQUIDEZ.
Incluso con una infraestructura compartida, los bancos aún tienen que lidiar con distintas monedas, la disponibilidad de fondos y los mecanismos de liquidación.
Es precisamente aquí donde surge una pregunta⤵
¿QUÉ PAPEL DESEMPEÑA $XRP ?
XRP puede funcionar como un activo intermediario en la conversión entre monedas, permitiendo transferencias sin depender necesariamente de saldos mantenidos previamente en cada mercado.
Imagina la diferencia⤵
🏦 SWIFT » Coordinación de pagos e integración entre instituciones.
⚡ XRP » Posible puente de liquidez entre distintas monedas y mercados.
Pero atención⤵
⚠️ SWIFT NO ANUNCIÓ LA ADOPCIÓN DE XRP EN SU NUEVO LIBRO MAYOR.
Tampoco se ha demostrado que la infraestructura necesite XRP para funcionar.
El avance de SWIFT puede representar competencia para algunas soluciones de Ripple y, al mismo tiempo, demostrar que el sector bancario está adoptando tecnologías que antes parecían restringidas al mundo cripto.
El verdadero desafío ahora es conectar sistemas, monedas y liquidez de manera eficiente.
🔥 SWIFT ESTÁ CONSTRUYENDO NUEVAS VÍAS. PERO ¿QUIÉN PROPORCIONARÁ LOS PUENTES?
¿CREES QUE $XRP Y SWIFT SERÁN COMPETIDORES O COMPLEMENTARIOS?
⚠️ El canal @Leandro Fumão Crypto aquí en Binance Square 🗣️ Recuerda » Este es un análisis informativo y educativo » Esto no es asesoramiento financiero » Investiga siempre por tu cuenta antes de invertir. 👨🎓📚
#xrp #Swift #RippleXRP
3
129
·
--
Alcista
🏗️🛠️ SWIFT ESTÁ CONSTRUYENDO ALGO MUCHO MÁS GRANDE QUE OTRA ACTUALIZACIÓN DE PAGOS✨🌱
Cuanto más profundizo en lo que está por venir, más optimista me siento con respecto a $HBAR ▸ 💲LINK ▸ $XRP ✔️
En HederaCon 2025, Alisa DiCaprio advirtió: con las stablecoins en auge y la multiplicación de nuevos instrumentos financieros, el desafío sería mantener el valor en movimiento en un sistema cada vez más fragmentado. En 2026, SWIFT está construyendo precisamente la respuesta.
📌 SWIFT: Su libro mayor compartido de blockchain ya cuenta con 17 bancos de seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo y otros) que están preparando transacciones de depósitos tokenizados las 24 horas, los 7 días de la semana. La red conecta a más de 11.500 instituciones en más de 200 países.
La parte difícil ahora no es crear activos digitales, sino conectarlos y encontrar liquidez entre ellos. Tres funciones distintas:
🔗 LINK (Chainlink): La conexión más directa con SWIFT. Probó la interoperabilidad mediante CCIP, demostró la suscripción y el rescate de fondos tokenizados con UBS AM y ganó el hackathon de SWIFT en 2025. DTCC también utiliza Chainlink en Collateral AppChain (previsión: cuarto trimestre de 2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank y SCB TechX probaron remesas multidivisa con liquidación en 3-5 segundos. Australian Payments Plus utilizó HashSphere en el Proyecto Acacia del Banco de la Reserva de Australia. CCIP ya está activo en la red principal de Hedera.
💱 XRP (XRPL): La conectividad técnica no crea liquidez cambiaria. XRPL ofrece pagos entre divisas, DEX en cadena, liquidación atómica y puente automático. Ripple y Bitso llevan MXNB y RLUSD a XRPL; conceptualmente, MXNB → XRP → RLUSD, si XRP es la mejor ruta.
💡 La tesis: No es HBAR vs $LINK vs XRP. Hedera aloja valor regulado, Chainlink conecta las redes y XRP ayuda a conectar la liquidez entre monedas.
La fragmentación ya es una realidad, y las finanzas globales ya están construyendo la respuesta. ¿Quién sigue valorando estos activos como si nada de esto estuviera ocurriendo?
#hbar #LINK #xrp #Swift
2
198
·
--
Alcista
Verificado
😱EL SISTEMA BANCARIO QUE SWIFT DESCRIBE EN SIBOS 2026❗
⋙ ¿Y DÓNDE ENCAJA CRYPTO $XRP SE❓
✎𓂃La cuestión central no es «qué sistema de pagos gana», sino: ¿quién proporciona liquidez entre todos ellos? Bancos que emiten depósitos tokenizados, gestoras que tokenizan fondos, títulos programables y operaciones fuera del horario bancario.
Más formas de dinero, más activos y más redes funcionando al mismo tiempo.
📌 Swift: el ledger blockchain compartido ya cuenta con 17 bancos (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo y otros) que preparan pruebas piloto de depósitos tokenizados.
📌 Coincidencias con Ripple » Standard Chartered lanzó servicios de custodia institucional de RLUSD en XRPL; DBS prepara operaciones de RLUSD/sgBENJI con Franklin Templeton; BNY es el custodio principal de las reservas de RLUSD; HSBC es cliente de Ripple Custody.
📌 Infraestructura real » Bitso integra MXNB en XRPL junto a RLUSD (corredor EE. UU.-México); CSD BR replica participaciones de fondos de BTG Pactual mediante MPT; Ondo OUSG opera 24/7 con RLUSD; Archax, Aberdeen y Aviva incorporan fondos tokenizados.
📌 DvP y PvP » XRPL admite pagos atómicos entre monedas y transacciones por lotes «todo o nada», esenciales para liquidar dinero y títulos al mismo tiempo.
💡 La tesis » Si el Banco A emite un dólar tokenizado y el Banco B un euro tokenizado, el mercado necesita intercambiarlos. XRP es neutral (no es un pasivo de ningún banco) y puede servir de puente cuando ofrezca la mejor ruta. La demanda real provendría de creadores de mercado que mantengan inventario de XRP, además de las reservas y las comisiones.
⚠️ Ejemplo hipotético » Con US$ 10 mil millones al día y un 10 % canalizado a través de XRP, bastaría con un inventario rotativo de ~US$ 100 millones.
Catalizadores: divisas institucionales mediante $XRP , más bancos conectados, RLUSD como garantía y Ripple Treasury a gran escala. Lo que importa ahora son las cifras de volumen.
💡 Recuerda: este es un análisis informativo. 📖Investiga siempre por tu cuenta antes de invertir.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Para conectarse al libro mayor blockchain de Swift, los bancos primero deben contar con tres capacidades: una blockchain permisionada propia, servicios de monedero y capacidades de tokenización y contratos inteligentes. Lamine Brahimi, cofundador de Taurus, declaró a CoinDesk que el libro mayor de Swift no sustituye los sistemas internos de los bancos, sino que actúa como una «capa de orquestación»: los depósitos tokenizados circulan a través de ella las 24 horas del día, los 7 días de la semana y a escala transfronteriza, mientras que la liquidación sigue realizándose mediante los sistemas existentes. Los avances se aceleran: en julio, Swift afirmó que 17 bancos estaban preparados para realizar transacciones en tiempo real con depósitos tokenizados; en agosto, HSBC y Standard Chartered completaron la primera operación interbancaria basada en este libro mayor. Posteriormente, DBS y Citi realizaron un pago transfronterizo en dólares durante el fin de semana en apenas unos minutos, cuando antes podía tardar hasta dos días hábiles. (Fuente: X)#Swift #tokenización
Para conectarse al libro mayor blockchain de Swift, los bancos primero deben contar con tres capacidades: una blockchain permisionada propia, servicios de monedero y capacidades de tokenización y contratos inteligentes. Lamine Brahimi, cofundador de Taurus, declaró a CoinDesk que el libro mayor de Swift no sustituye los sistemas internos de los bancos, sino que actúa como una «capa de orquestación»: los depósitos tokenizados circulan a través de ella las 24 horas del día, los 7 días de la semana y a escala transfronteriza, mientras que la liquidación sigue realizándose mediante los sistemas existentes. Los avances se aceleran: en julio, Swift afirmó que 17 bancos estaban preparados para realizar transacciones en tiempo real con depósitos tokenizados; en agosto, HSBC y Standard Chartered completaron la primera operación interbancaria basada en este libro mayor. Posteriormente, DBS y Citi realizaron un pago transfronterizo en dólares durante el fin de semana en apenas unos minutos, cuando antes podía tardar hasta dos días hábiles. (Fuente: X)#Swift #tokenización
24

Swift exige una capa interna para el ledger de blockchain, advierte Taurus
- Los bancos necesitan un ledger permissioned independiente, herramientas de monedero y capacidad para ejecutar smart contracts antes de usar la red de depósitos tokenizados de Swift
- Lamine Brahimi (Taurus) advierte sobre este requisito
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Fuente: CoinDesk
282
·
--
Verificado
🌐 El Monopolio de SWIFT en Jaque: IBM Desbloquea los Depósitos Tokenizados
Más de 150 billones de dólares circulan anualmente por el sistema tradicional de pagos internacionales, y esta carretera centenaria acaba de sufrir una gran actualización tecnológica entre bastidores.
Según información oficial recopilada por Livecoins, IBM liberó las pruebas prácticas de depósitos tokenizados integrados directamente al nuevo ecosistema en blockchain de SWIFT mediante una versión beta de su adaptador digital.
La tesis que mueve al mercado institucional es la eliminación de costos y la lentitud de la liquidación tradicional. La migración interbancaria está acelerando la adopción global de los estándares de mensajería ISO 20022.
Aunque las pruebas se ejecutan en entornos autorizados (permissionados), inversores de corto y largo plazo usan esta noticia para posicionarse en redes públicas enfocadas en utilidad corporativa y comercio exterior:
$XDC (XDC Network) — Blockchain diseñada bajo estándares de cumplimiento para la digitalización de cartas de crédito y financiación comercial.
$XRP — Activo enfocado en el suministro de liquidez bajo demanda (ODL) para una liquidación transfronteriza rápida.
$HBAR — Red de alta velocidad y tarifa fija que cuenta con su propia IBM en su Consejo de Gobernanza corporativa.
🎯 Monitorea la Liquidez:
La tokenización bancaria está saliendo de la teoría. Toca los tickers XDC, XRP o HBAR a continuación para evaluar la fuerza compradora en Spot y seguir el movimiento del mercado de hoy.
#Livecoins #SWIFT #ISO20022 #InfraestruturaWeb3 #Write2Earn
1
1.1k
·
--
Alcista
Verificado
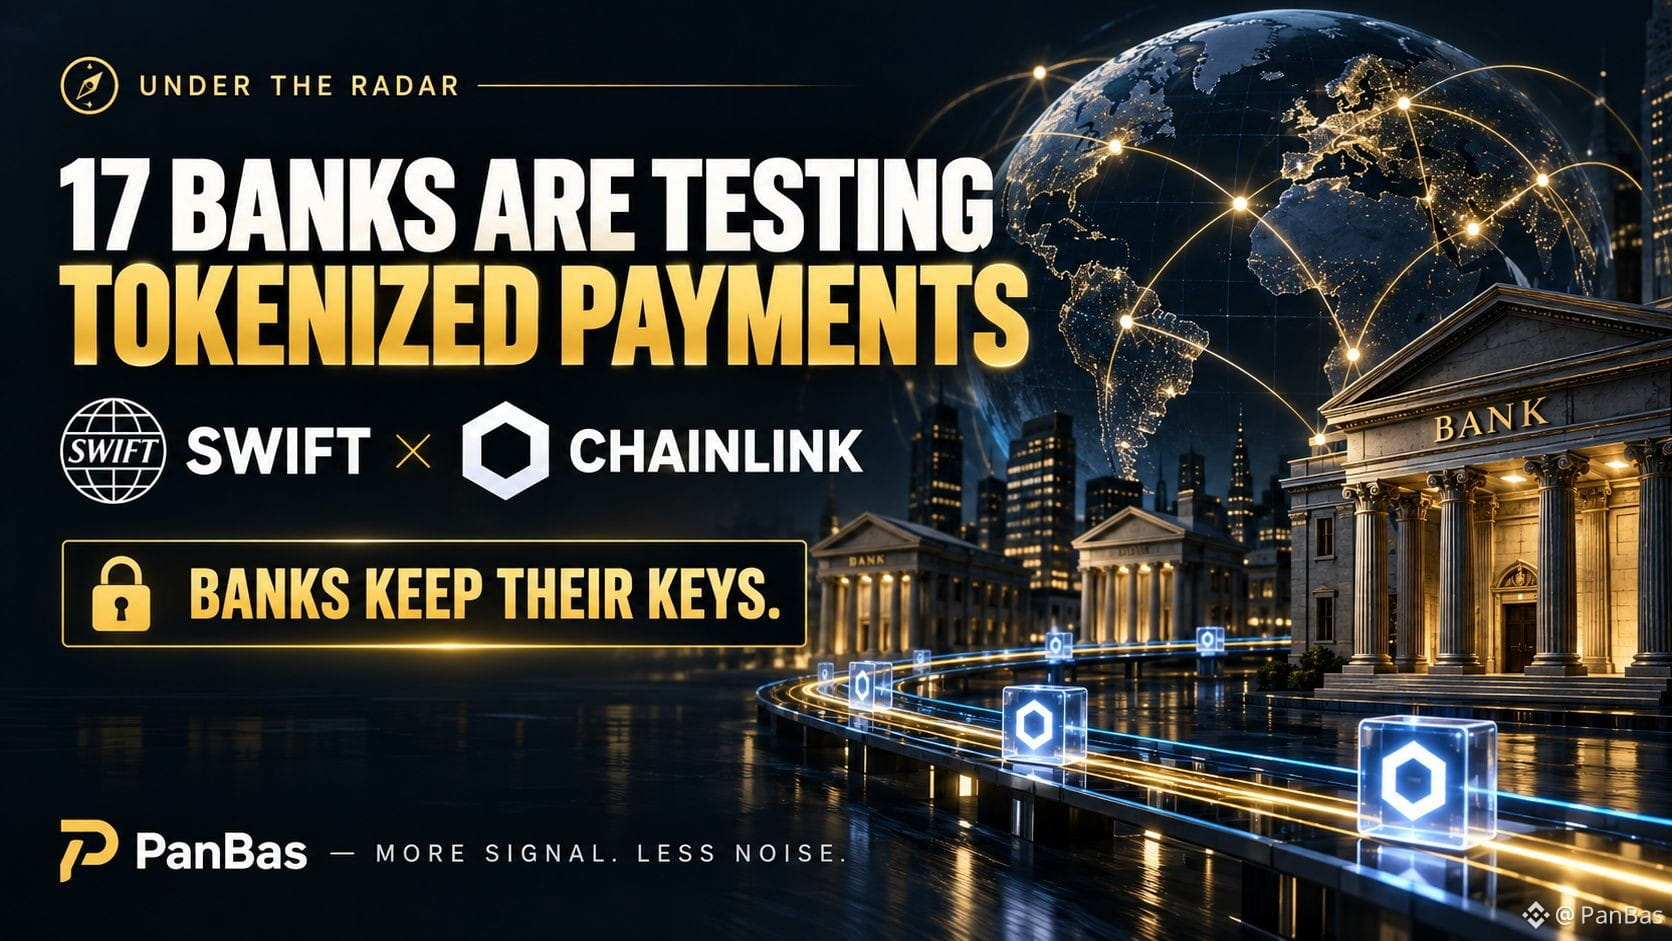
🧭 BAJO EL RADAR: $LINK
17 BANCOS. 6 CONTINENTES. PAGOS TOKENIZADOS 24/7.
Y casi nadie está hablando de la parte que más importa.
Swift tiene 17 bancos preparando un piloto de pagos transfronterizos usando depósitos tokenizados en su libro mayor basado en blockchain.
Ahora Chainlink está habilitando que las instituciones financieras se conecten a través de CRE.
Pero aquí está la parte que me llamó la atención:
🔐 LOS BANCOS MANTIENEN SUS PROPIAS CLAVES.
Chainlink usa un modelo de auto-firma.
En términos simples, los bancos pueden usar la infraestructura sin renunciar al control sobre la autorización de las transacciones.
🧩 Y eso resuelve una de las grandes preguntas institucionales sobre blockchain:
“¿Cómo lo usamos sin perder el control?”
Hay otro detalle importante.
Estos depósitos tokenizados no necesitan convertirse en otra stablecoin especulativa.
Pueden seguir siendo dinero emitido por bancos mientras Swift coordina la liquidación entre instituciones.
Así es como se ve la configuración:
⚡ Pagos transfronterizos 24/7
🏦 dinero emitido por bancos
🔐 los bancos mantienen el control
🌍 la red global de Swift
Esto NO significa que los bancos de repente estén moviendo todo a la cadena.
Los pilotos todavía necesitan demostrar que funcionan a escala.
Pero la dirección sí importa.
🧭 LO QUE ESTOY VIGILANDO:
No la próxima vela de $LINK .
Estoy observando si este piloto de 17 bancos se convierte en una infraestructura repetible.
Porque si los depósitos tokenizados se vuelven vías de pago normales para los bancos…
esa es una historia mucho más grande que un solo impulso cripto.
Más señal. Menos ruido.
#Chainlink #Swift #Tokenization
80
·
--
La élite bancaria tradicional que menosprecia a las criptos, por fin lo admite públicamente: DeFi no es un enemigo.
El director de Swift lo dijo en el Sibos de Miami: en el futuro, su infraestructura lo montará todo — dinero fiduciario, activos tokenizados; más de 200 países y 40.000 corredores de remesas, todo funcionando sin problemas; y ya, 17 grandes bancos están liquidando en tiempo real y 24/7 activos tokenizados en esa plataforma, con el euro, la libra y el dólar listos.
En otras palabras, el sistema bancario acaba de incorporar oficialmente “lo on-chain” a su círculo.
La próxima vez que en casa te digan que la cripto que compras es “aire”, pásales este enlace.
¿Crees que en cinco años, en los pagos transfronterizos, serán los stablecoins los que reemplacen primero a Swift, o que Swift, en cambio, incorporará los stablecoins a su propio canal?
#Swift #代币化
116
·
--
Alcista
🔥 $XRP VIENE A POR UN MERCADO GLOBAL DE PAGOS DE $155T! 🌎💰
Ripple no está jugando pequeño: está apuntando a la enorme infraestructura global de pagos que hay detrás de SWIFT. 🏦⚡
💥 LA GRAN OPORTUNIDAD
• Brad Garlinghouse ha situado la oportunidad de pagos empresariales cerca de $120T en volumen de tesorería corporativa.
• La adquisición de GTreasury de Ripple brinda acceso a rieles de pago empresariales heredados que gestionan $13T+ al año. 🌐
🚀 LA ADOPCIÓN INSTITUCIONAL SE ESTÁ MOVIENDO
🇰🇷 Jeonbuk Bank reemplazó transferencias SWIFT de varios días por Ripple Payments.
⚡ ACI Worldwide añadió XRP como una ruta de liquidación admitida, conectándose a infraestructura que gestiona una parte significativa de los flujos globales de pago.
⚠️ VERIFICACIÓN DE LA REALIDAD SOBRE XRP
La infraestructura de pagos de Ripple no significa que cada transacción use $XRP directamente.
Las transacciones pueden liquidarse mediante fiat, stablecoins o XRP, especialmente a medida que RLUSD sigue expandiéndose. 💵🔗
Pero el panorama más grande sigue siendo:
🌍 Las redes de pagos globales están evolucionando.
🏦 Las instituciones se están conectando.
⚡ La liquidación se está volviendo más rápida.
🚀 Ripple se está posicionando dentro de la infraestructura.
¿Podría $XRP convertirse en un activo puente importante en la próxima era de los pagos globales? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
{spot}(XRPUSDT)
🔥 $XRP VIENE A POR UN MERCADO GLOBAL DE PAGOS DE $155T! 🌎💰
Ripple no está jugando pequeño: está apuntando a la enorme infraestructura global de pagos que hay detrás de SWIFT. 🏦⚡
💥 LA GRAN OPORTUNIDAD
• Brad Garlinghouse ha situado la oportunidad de pagos empresariales cerca de $120T en volumen de tesorería corporativa.
• La adquisición de GTreasury de Ripple brinda acceso a rieles de pago empresariales heredados que gestionan $13T+ al año. 🌐
🚀 LA ADOPCIÓN INSTITUCIONAL SE ESTÁ MOVIENDO
🇰🇷 Jeonbuk Bank reemplazó transferencias SWIFT de varios días por Ripple Payments.
⚡ ACI Worldwide añadió XRP como una ruta de liquidación admitida, conectándose a infraestructura que gestiona una parte significativa de los flujos globales de pago.
⚠️ VERIFICACIÓN DE LA REALIDAD SOBRE XRP
La infraestructura de pagos de Ripple no significa que cada transacción use $XRP directamente.
Las transacciones pueden liquidarse mediante fiat, stablecoins o XRP, especialmente a medida que RLUSD sigue expandiéndose. 💵🔗
Pero el panorama más grande sigue siendo:
🌍 Las redes de pagos globales están evolucionando.
🏦 Las instituciones se están conectando.
⚡ La liquidación se está volviendo más rápida.
🚀 Ripple se está posicionando dentro de la infraestructura.
¿Podría $XRP convertirse en un activo puente importante en la próxima era de los pagos globales? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
107
🧐🧐 #ChainlinkLaunchesBankSWIFTLedgerFramework
🔥 $LINK Acaba de cimentar su monopolio en la liquidación TradFi 🔥
El 28 de septiembre de 2026, Chainlink dejó caer silenciosamente una bomba absoluta que la mayoría de los traders minoristas está pasando por alto.
El Chainlink Runtime Environment (CRE) ahora permite oficialmente que los bancos conecten su infraestructura existente de firma de transacciones directamente con el libro mayor blockchain compatible con EVM de SWIFT.
Aquí está el porqué de este cambio estructural del mercado:
⭕ 17 grandes instituciones financieras se están preparando activamente para transacciones piloto en vivo.
⭕ Los bancos conservan plena custodia y control de sus claves privadas mientras ejecutan pagos transfronterizos 24/7 usando depósitos tokenizados.
⭕ La red de SWIFT incluye más de 11,500 instituciones. Chainlink se está posicionando como el único puente de interoperabilidad para toda esta reserva de liquidez.
🧐 Veredicto Profesional (Macro Alcista): En conjunto con el lanzamiento de CCIP 2.0, los ingresos empresariales fuera de cadena y en cadena se convierten a tokens LINK para la Reserva de Chainlink.
Estamos pasando la especulación para entrar en compras institucionales forzadas. Acumula $LINK fuertemente en cualquier caída del mercado macro.
#Swift
162

Verificado
#chainlinklaunchesbankswiftledgerframework
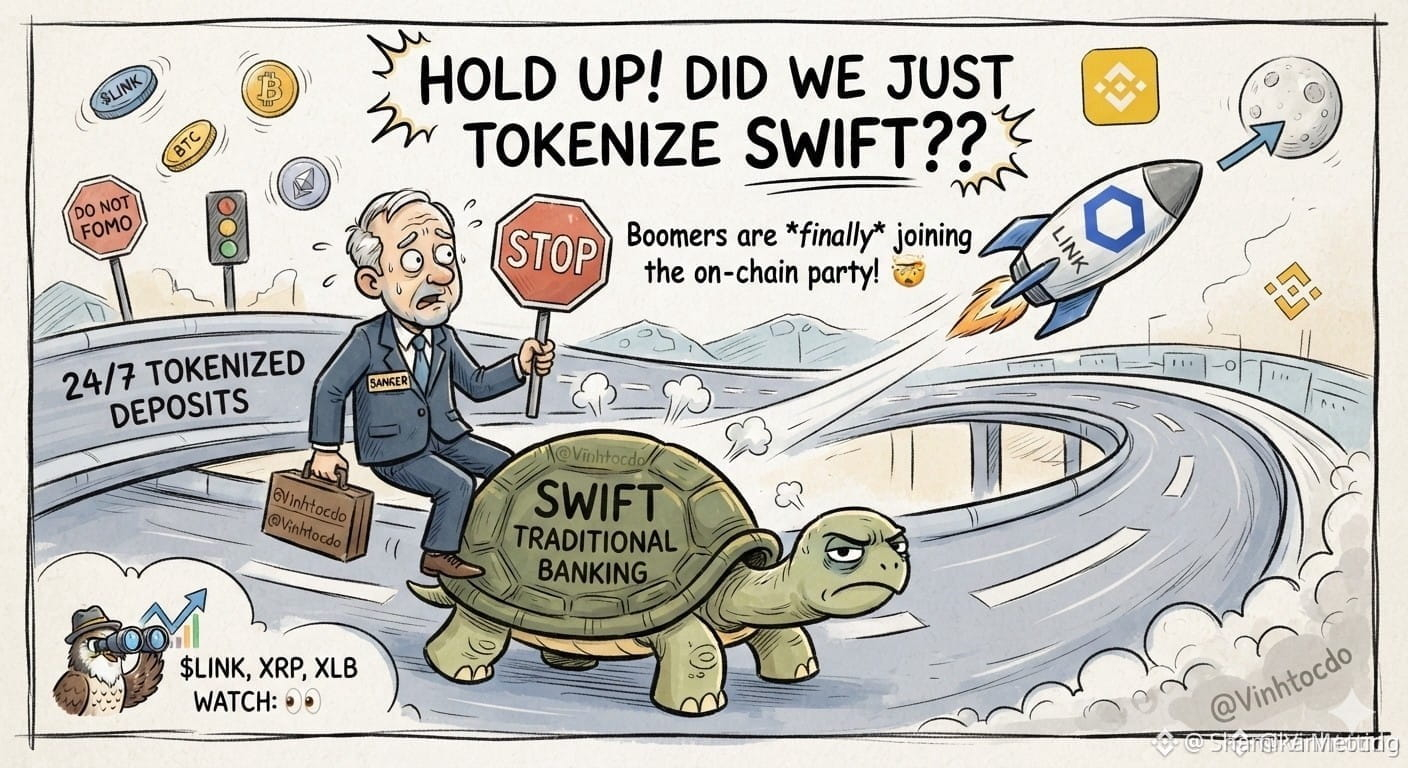
URGENTE: SWIFT se dirige a las tendencias cripto con Chainlink! 🤯 ¿Acabamos de tokenizar (convertir en tokens) SWIFT? Bueno, ¡básicamente! 17 bancos gigantes están probando depósitos tokenizados 24/7. ¡Los nacidos en los años cuarenta se han unido oficialmente a la fiesta de la blockchain!
¿Qué deberían hacer los traders?
1️⃣ Vigila $LINK y XRP y XLB con la concentración de un halcón.
2️⃣ No te dejes llevar por el FOMO (comprar por miedo a perderse la oportunidad), los bancos tradicionales se mueven más lento que una tortuga en una autopista.
¡No es asesoramiento financiero! ¡Haz tu propia investigación (DYOR)!
Gracias por seguir
$LINK
$BTC
$ETH
#Chainlink #SWIFT #CryptoTrading
1
2.2k

El libro contable blockchain de Swift entra oficialmente en una fase inicial ya utilizable: en solo 9 meses pasó del concepto a la implementación. Los primeros participantes de la prueba piloto, con 17 bancos globales que cubren seis continentes, ya están definidos—Australia y Nueva Zelanda (ANZ), BNP Paribas, Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, entre otros, están todos en la lista.
El núcleo de esta prueba piloto es conectar pagos transfronterizos 24/7 mediante depósitos tokenizados: antes de que los sistemas de compensación tradicionales completen el ajuste final, los fondos ya pueden fluir en tiempo real o durante horarios no laborables, manteniendo al mismo tiempo el marco existente de cumplimiento, crédito y gestión de riesgos.
Cabe destacar que Swift define explícitamente este libro contable como una “capa de orquestación” y que en el futuro se extenderá a la infraestructura subyacente de monedas programables y del comercio basado en agentes (agentic commerce). Esto significa que la infraestructura financiera tradicional para el comercio transfronterizo se acerca de forma proactiva al mundo on-chain, en lugar de ser reemplazada pasivamente.
Las señales para el mercado también son claras: la tokenización a nivel institucional ya no se queda en los whitepapers; el relato a mediano y largo plazo sobre stablecoins, RWA y cadenas de bloques públicas orientadas a pagos recibirá un respaldo adicional.
#Swift #代币化 #跨境支付
24
·
--
La especulación sobre XRP de SWIFT choca con un muro
El ex director de Innovación de SWIFT, Tom Zschach, ha descartado las afirmaciones de que SWIFT planea respaldar #XRP .
Al responder en X, Zschach dijo que la integración rumoreada "no está ocurriendo".
Los comentarios siguen a publicaciones virales que afirman que #Swift respaldaría $XRP en lugar de lanzar su propio activo digital, una afirmación presentada sin evidencia.
107

·
--
Swift acaba de completar su primera transacción bancaria real en vivo.
HSBC y Standard Chartered fueron los encargados de realizar este movimiento.
Lo interesante es que este proyecto piloto busca agilizar las liquidaciones internacionales.
Es un movimiento claro para seguir siendo relevantes frente al crecimiento de las stablecoins y los depósitos tokenizados.
Parece que el sistema financiero tradicional se está moviendo rápido.
¿Crees que esto les ayudará a competir con las criptomonedas?
$BTC #Swift #Fintech
212
·
--
Swift anuncia que, en colaboración con 17 bancos globales, puso en marcha una prueba piloto de un libro contable basado en blockchain, impulsando pagos transfronterizos 24/7. Los grandes actores tradicionales de las finanzas están entrando en escena.
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., con cobertura en seis continentes.
Funcionalidades clave: mediante depósitos tokenizados para habilitar pagos transfronterizos 24/7, incluso durante la noche y los fines de semana, para transferir fondos. Swift señala que esto es un complemento y no un sustituto de los sistemas existentes.
Señal clave: las finanzas tradicionales no están luchando contra la blockchain, sino que la están adoptando a su manera. Los depósitos tokenizados solo circulan dentro del sistema bancario de Swift, y no utilizan stablecoins como USDT/USDC.
¿Qué opinas? ¿La blockchain de Swift es innovación o defensa?
#Swift #区块链 #跨境支付 #传统金融 #depósitos tokenizados
83
#USJoblessClaimsFallTo215K 🚨 SWIFT Da Un Paso Importante Hacia La Banca Impulsada Por Blockchain
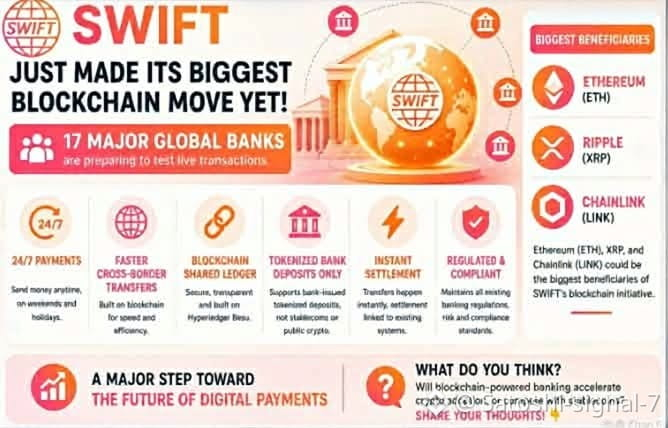
SWIFT está avanzando su infraestructura de pagos mediante la prueba de un libro mayor basado en blockchain con 17 bancos globales importantes. El objetivo es habilitar pagos transfronterizos más rápidos y eficientes, manteniéndose plenamente en conformidad con las regulaciones bancarias existentes.
Si tiene éxito, esta actualización podría respaldar transferencias internacionales 24/7, incluidos fines de semana y festivos, reduciendo los retrasos que durante mucho tiempo han afectado a la banca tradicional.
Aunque este sistema está diseñado para activos digitales emitidos por bancos y no para criptomonedas públicas, representa otra señal sólida de que la tecnología blockchain se está convirtiendo en una parte central de las finanzas globales.
📈 Este desarrollo podría aumentar la atención en proyectos de infraestructura blockchain como $ETH, $XRP y $LINK, que a menudo se asocian con soluciones de pagos empresariales e interoperabilidad.
A medida que las instituciones financieras sigan adoptando blockchain, la brecha entre las finanzas tradicionales y los activos digitales podría hacerse aún más pequeña.
💬 ¿Qué opinas?
¿Crees que la adopción de blockchain por parte de los principales bancos acelerará el crecimiento de la industria cripto, o creará una competencia más fuerte para los activos digitales públicos?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
{future}(ETHUSDT)
{future}(XRPUSDT)
{future}(LINKUSDT)
#USJoblessClaimsFallTo215K 🚨 SWIFT Da Un Paso Importante Hacia La Banca Impulsada Por Blockchain
SWIFT está avanzando su infraestructura de pagos mediante la prueba de un libro mayor basado en blockchain con 17 bancos globales importantes. El objetivo es habilitar pagos transfronterizos más rápidos y eficientes, manteniéndose plenamente en conformidad con las regulaciones bancarias existentes.
Si tiene éxito, esta actualización podría respaldar transferencias internacionales 24/7, incluidos fines de semana y festivos, reduciendo los retrasos que durante mucho tiempo han afectado a la banca tradicional.
Aunque este sistema está diseñado para activos digitales emitidos por bancos y no para criptomonedas públicas, representa otra señal sólida de que la tecnología blockchain se está convirtiendo en una parte central de las finanzas globales.
📈 Este desarrollo podría aumentar la atención en proyectos de infraestructura blockchain como $ETH , $XRP y $LINK , que a menudo se asocian con soluciones de pagos empresariales e interoperabilidad.
A medida que las instituciones financieras sigan adoptando blockchain, la brecha entre las finanzas tradicionales y los activos digitales podría hacerse aún más pequeña.
💬 ¿Qué opinas?
¿Crees que la adopción de blockchain por parte de los principales bancos acelerará el crecimiento de la industria cripto, o creará una competencia más fuerte para los activos digitales públicos?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
25
·
--
La pelea entre las criptos y el sistema tradicional se puso seria.
Varios ejecutivos del sector cripto aseguran que la nueva infraestructura blockchain dejará obsoleto a Swift.
Del otro lado, los banqueros tienen una visión distinta.
Confían en que su red de 11.500 instituciones tiene la fuerza necesaria para absorber esta tecnología.
Es un choque de mundos donde cada bando cree tener la ventaja.
¿Quién crees que terminará ganando esta partida?
$BTC
#Blockchain #Swift #Criptomonedas
381
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinanceRestoresWithdrawalsForMultipleNetworksAndAssets
0 vistas
4 están debatiendo
2
#BinanceRestoresWithdrawalsForEthereumNetwork&BNBSmartChain
1,798 vistas
51 están debatiendo
3
#BinanceUpdatesProofofReservesAddresses
8,789 vistas
285 están debatiendo
4
#BinanceToResumePhaseOneOfWithdrawals
31,758 vistas
620 están debatiendo
5
#BinanceHadAlreadyCovered$6BofHackLoss
2,875 vistas
74 están debatiendo
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
19,478 vistas
84 están debatiendo
7
#BinanceSAFUFundTransferCompleted7499BTC
100,996 vistas
1,527 están debatiendo
8
#CZDismissesClaimsBinanceHackWasPredicted
8,795 vistas
224 están debatiendo
9
#BinanceRecovery90% of stolen assets
238,624 vistas
238 están debatiendo
10
#YiHe:ProofOfReserves:10TokensAt100%Backing
212,905 vistas
1,241 están debatiendo