

lfgdao
34 Publicaciones

lfgdao
Denunciar
Bloquear usuario
6 Siguiendo
14 Seguidores
28 Me gusta
Publicaciones
PINNED
·
--
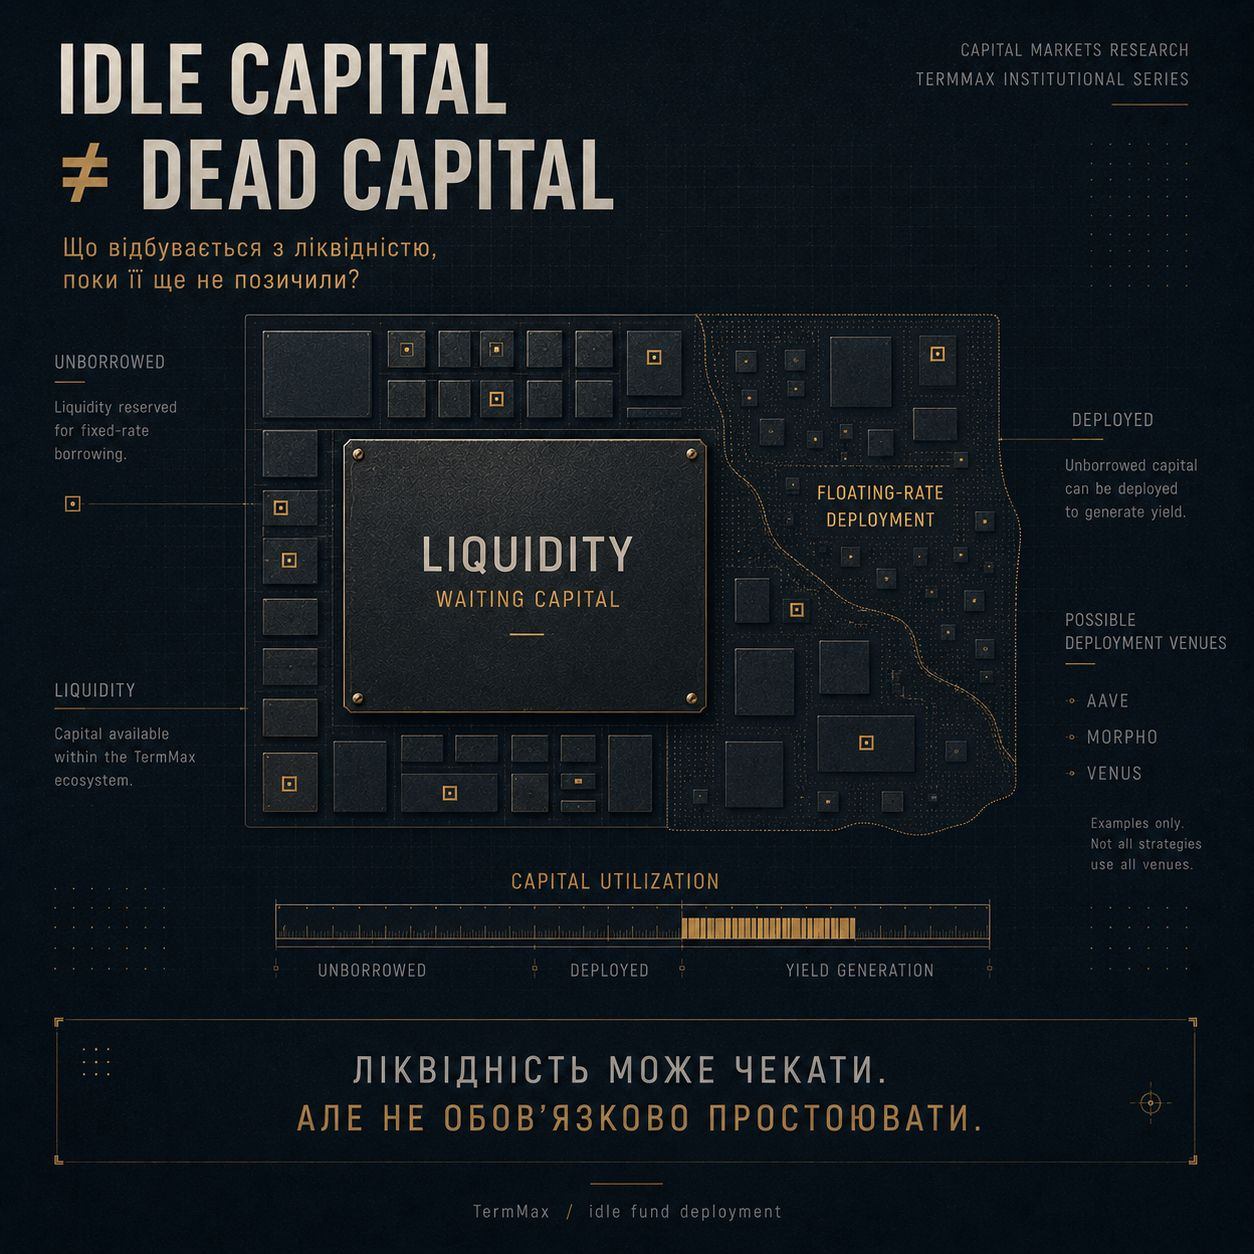
IDLE CAPITAL ≠ DEAD CAPITAL
En el préstamo a tasa fija hay un problema que a menudo se olvida.
¿Qué hacer con la liquidez mientras aún no se ha prestado?
¿Simplemente mantenerla sin usar?
En TermMax se describe otro enfoque.
El capital no prestado puede dirigirse a protocolos de tasa variable — en particular Aave, Morpho o Venus — mientras espera ser utilizado en el mercado de tasa fija.
Es decir, la liquidez no tiene que estar ociosa.
En resumen:
LIQUIDEZ A TASA FIJA
+
PERIODO DE ESPERA
≠
RENDIMIENTO CERO
Esto es importante para la eficiencia del capital.
Porque un buen mercado de lending no es solo la tasa para el prestatario final.
También es una cuestión de:
«¿Qué tan eficientemente se usa el capital ANTES de que alguien lo tome prestado?»
Son precisamente estos detalles los que me interesan en la arquitectura de TermMax
#termmax @termmax
IDLE CAPITAL ≠ DEAD CAPITAL
En el préstamo a tasa fija hay un problema que a menudo se olvida.
¿Qué hacer con la liquidez mientras aún no se ha prestado?
¿Simplemente mantenerla sin usar?
En TermMax se describe otro enfoque.
El capital no prestado puede dirigirse a protocolos de tasa variable — en particular Aave, Morpho o Venus — mientras espera ser utilizado en el mercado de tasa fija.
Es decir, la liquidez no tiene que estar ociosa.
En resumen:
LIQUIDEZ A TASA FIJA
+
PERIODO DE ESPERA
≠
RENDIMIENTO CERO
Esto es importante para la eficiencia del capital.
Porque un buen mercado de lending no es solo la tasa para el prestatario final.
También es una cuestión de:
«¿Qué tan eficientemente se usa el capital ANTES de que alguien lo tome prestado?»
Son precisamente estos detalles los que me interesan en la arquitectura de TermMax
#termmax @TermMax
En el préstamo a tasa fija hay un problema que a menudo se olvida.
¿Qué hacer con la liquidez mientras aún no se ha prestado?
¿Simplemente mantenerla sin usar?
En TermMax se describe otro enfoque.
El capital no prestado puede dirigirse a protocolos de tasa variable — en particular Aave, Morpho o Venus — mientras espera ser utilizado en el mercado de tasa fija.
Es decir, la liquidez no tiene que estar ociosa.
En resumen:
LIQUIDEZ A TASA FIJA
+
PERIODO DE ESPERA
≠
RENDIMIENTO CERO
Esto es importante para la eficiencia del capital.
Porque un buen mercado de lending no es solo la tasa para el prestatario final.
También es una cuestión de:
«¿Qué tan eficientemente se usa el capital ANTES de que alguien lo tome prestado?»
Son precisamente estos detalles los que me interesan en la arquitectura de TermMax
#termmax @TermMax
1
293
·
--
¿Cómo veo el papel de tres productos en la estrategia?
bStocks — para la exposición a activos tradicionales mediante una forma tokenizada.
TradFi Perpetuals — para el trading a corto plazo según el movimiento de precios o para hacer cobertura.
Binance Earn — para una parte del capital que no planeo usar activamente.
Es decir, la lógica es simple:
bStocks → exposición
TradFi → táctica / cobertura
Earn → trabajo con capital libre
Para mí, la conclusión principal:
**no es necesario usar un solo producto para todas las tareas.**
Cada herramienta tiene su lugar: lo importante es entender bien sus riesgos.
#TradFi #BinanceEarn
¿Cómo veo el papel de tres productos en la estrategia?
bStocks — para la exposición a activos tradicionales mediante una forma tokenizada.
TradFi Perpetuals — para el trading a corto plazo según el movimiento de precios o para hacer cobertura.
Binance Earn — para una parte del capital que no planeo usar activamente.
Es decir, la lógica es simple:
bStocks → exposición
TradFi → táctica / cobertura
Earn → trabajo con capital libre
Para mí, la conclusión principal:
**no es necesario usar un solo producto para todas las tareas.**
Cada herramienta tiene su lugar: lo importante es entender bien sus riesgos.
#TradFi #BinanceEarn
bStocks — para la exposición a activos tradicionales mediante una forma tokenizada.
TradFi Perpetuals — para el trading a corto plazo según el movimiento de precios o para hacer cobertura.
Binance Earn — para una parte del capital que no planeo usar activamente.
Es decir, la lógica es simple:
bStocks → exposición
TradFi → táctica / cobertura
Earn → trabajo con capital libre
Para mí, la conclusión principal:
**no es necesario usar un solo producto para todas las tareas.**
Cada herramienta tiene su lugar: lo importante es entender bien sus riesgos.
#TradFi #BinanceEarn
92
·
--
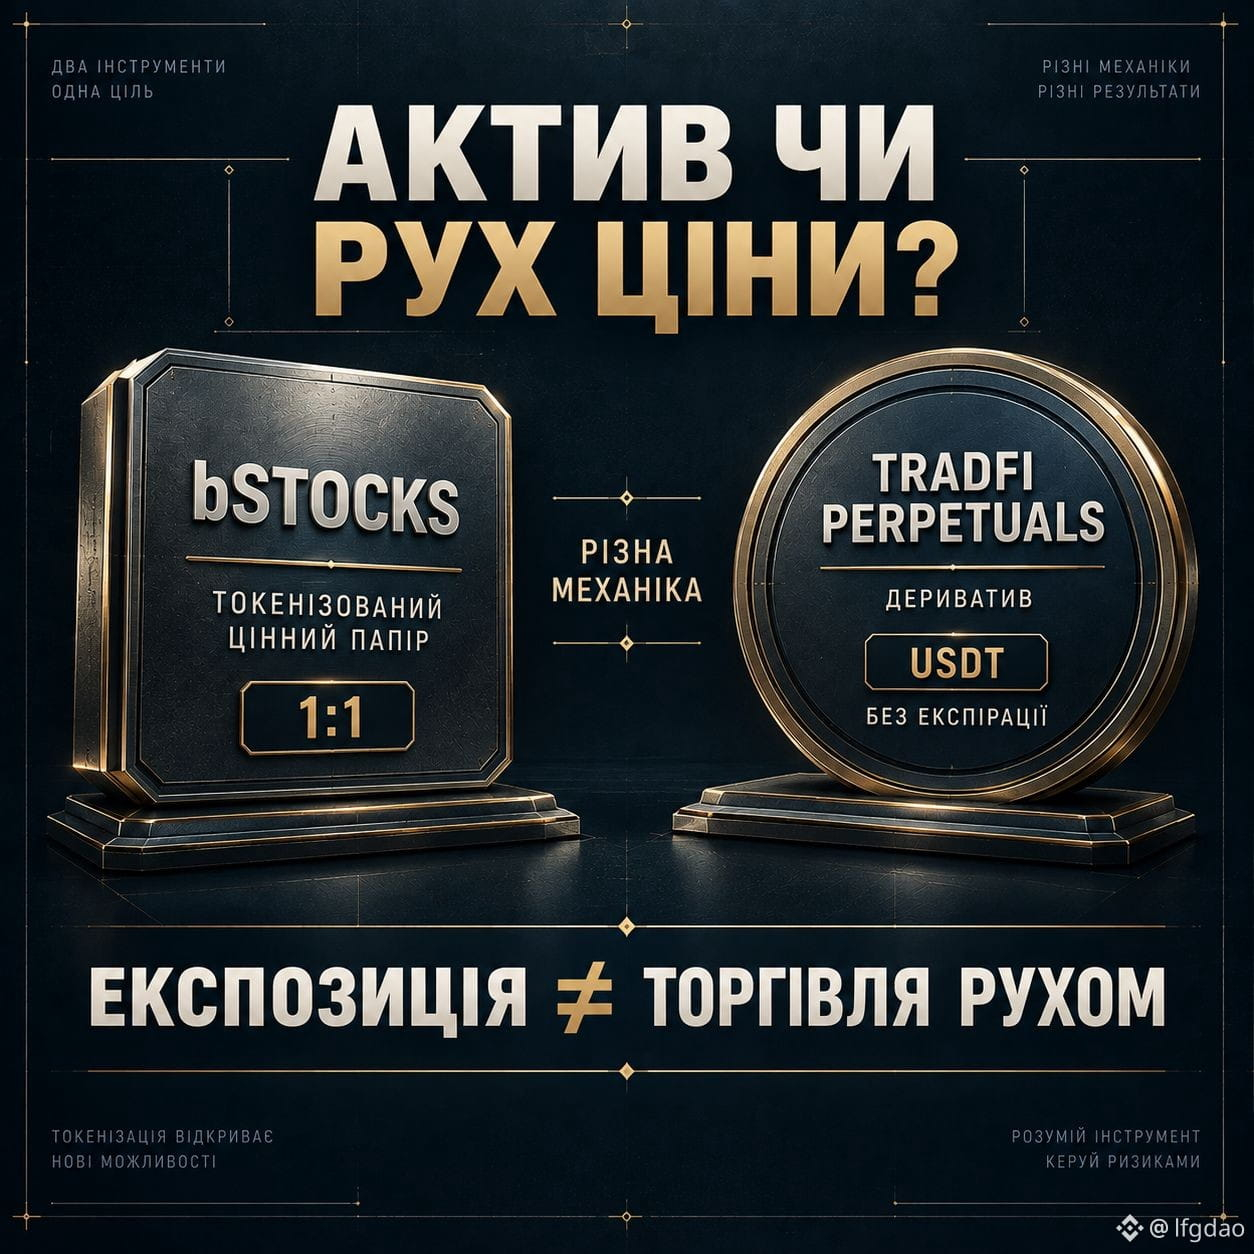
bStocks y los Perpetuals de TradFi pueden dar exposición al mercado tradicional.
Pero la mecánica es diferente.
bStocks:
• un valor tokenizado
• colateral 1:1
• exposición al activo subyacente
Perpetuals de TradFi:
• un derivado
• trading por movimiento de precio
• margen en USDT
• sin expiración
• posible apalancamiento
Por eso, la pregunta para mí no es «¿qué es mejor?».
La pregunta:
¿Necesito exposición al activo o trading de su movimiento?
bStocks y los Perpetuals de TradFi pueden dar exposición al mercado tradicional.
Pero la mecánica es diferente.
bStocks:
• un valor tokenizado
• colateral 1:1
• exposición al activo subyacente
Perpetuals de TradFi:
• un derivado
• trading por movimiento de precio
• margen en USDT
• sin expiración
• posible apalancamiento
Por eso, la pregunta para mí no es «¿qué es mejor?».
La pregunta:
¿Necesito exposición al activo o trading de su movimiento?
Pero la mecánica es diferente.
bStocks:
• un valor tokenizado
• colateral 1:1
• exposición al activo subyacente
Perpetuals de TradFi:
• un derivado
• trading por movimiento de precio
• margen en USDT
• sin expiración
• posible apalancamiento
Por eso, la pregunta para mí no es «¿qué es mejor?».
La pregunta:
¿Necesito exposición al activo o trading de su movimiento?
107
·
--
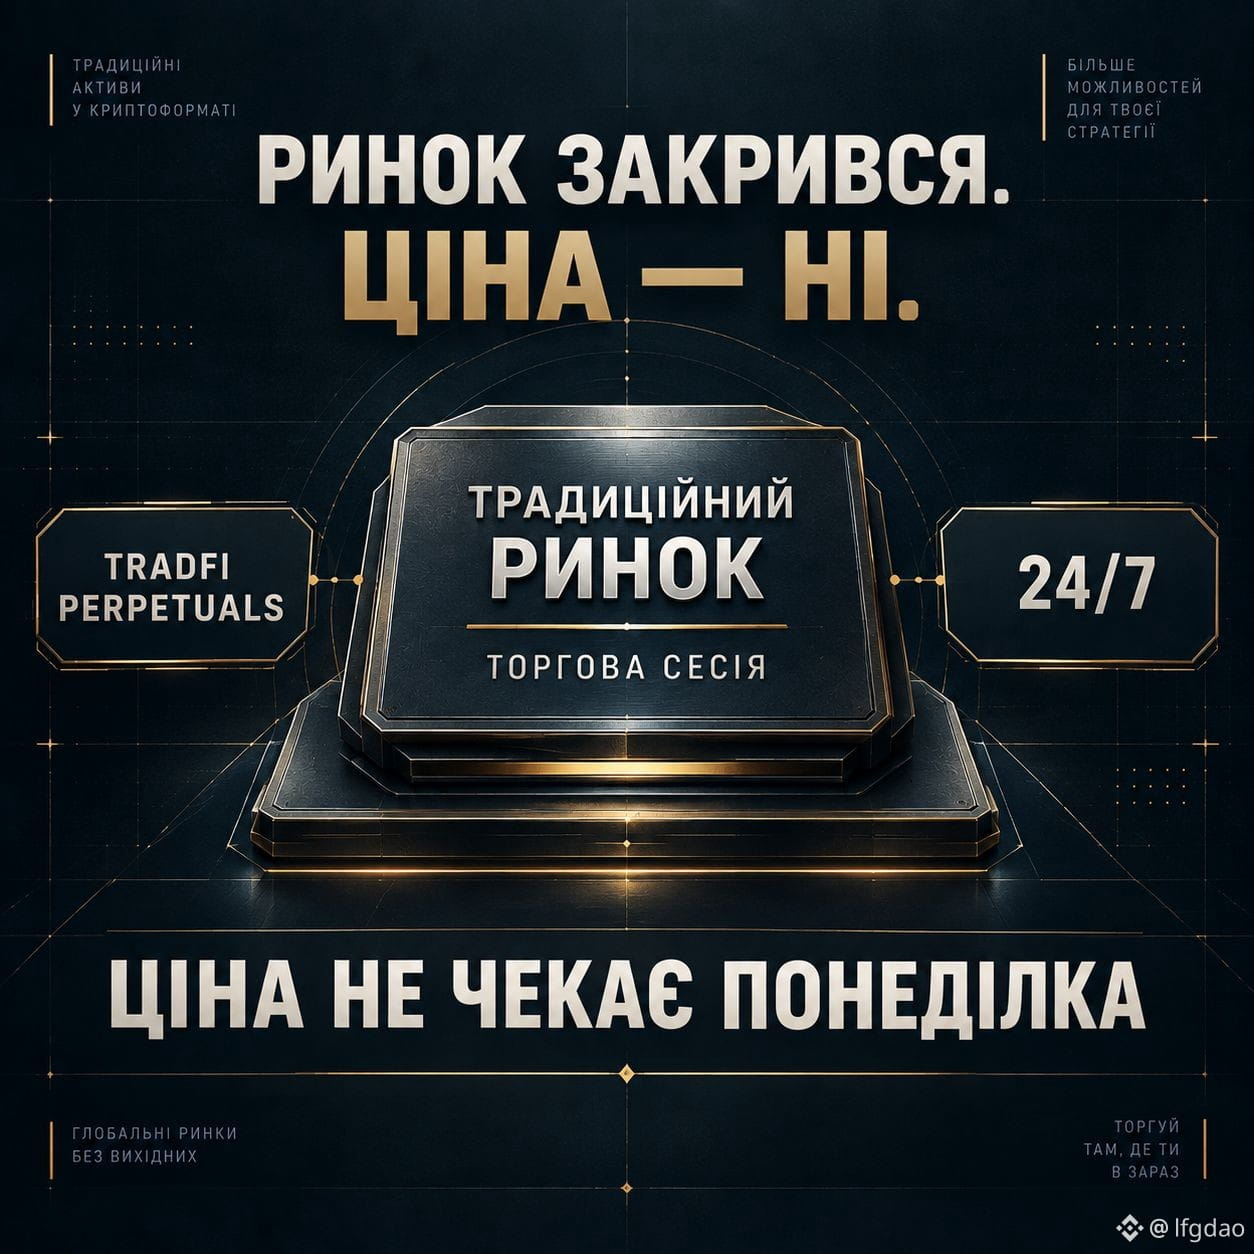
¿Por qué los Perpetuals de TradFi son interesantes incluso cuando el mercado tradicional está cerrado?
Los mercados tradicionales de valores y otros tienen horarios de negociación definidos.
Y el mercado cripto funciona 24/7.
Los TradFi Perpetuals te permiten obtener exposición al movimiento de activos tradicionales 24/7.
Esto es especialmente interesante cuando ocurre un evento importante:
• por la tarde
• por la noche
• los fines de semana
Pero 24/7 no significa «sin riesgo».
Solo es una forma diferente de reaccionar al movimiento del mercado.
¿Por qué los Perpetuals de TradFi son interesantes incluso cuando el mercado tradicional está cerrado?
Los mercados tradicionales de valores y otros tienen horarios de negociación definidos.
Y el mercado cripto funciona 24/7.
Los TradFi Perpetuals te permiten obtener exposición al movimiento de activos tradicionales 24/7.
Esto es especialmente interesante cuando ocurre un evento importante:
• por la tarde
• por la noche
• los fines de semana
Pero 24/7 no significa «sin riesgo».
Solo es una forma diferente de reaccionar al movimiento del mercado.
Los mercados tradicionales de valores y otros tienen horarios de negociación definidos.
Y el mercado cripto funciona 24/7.
Los TradFi Perpetuals te permiten obtener exposición al movimiento de activos tradicionales 24/7.
Esto es especialmente interesante cuando ocurre un evento importante:
• por la tarde
• por la noche
• los fines de semana
Pero 24/7 no significa «sin riesgo».
Solo es una forma diferente de reaccionar al movimiento del mercado.
89
·
--
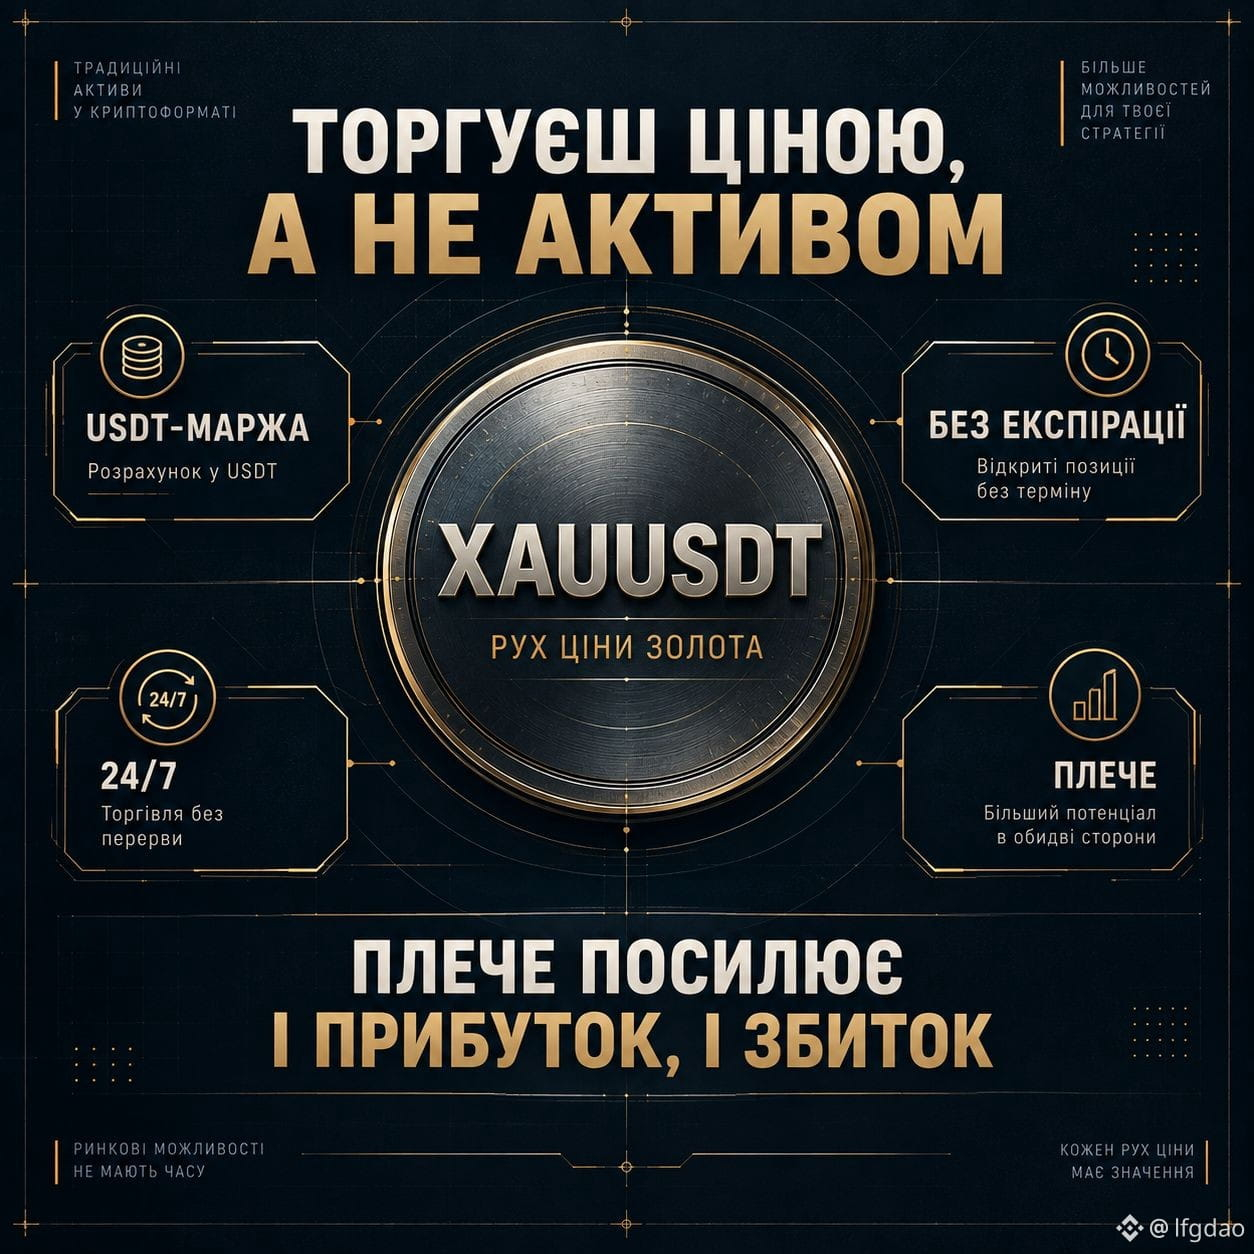
¿Qué son los TradFi Perpetuals?
Si lo decimos muy simple, es una forma de operar el movimiento de precios de un activo tradicional mediante un contrato perpetuo.
Por ejemplo, XAUUSDT te permite operar el movimiento del precio del oro.
No necesitas comprar oro físico.
Características principales:
• margen en USDT
• sin fecha de vencimiento
• operaciones 24/7
• se puede usar apalancamiento
Pero el apalancamiento es lo que requiere la mayor atención.
Aumenta tanto la ganancia potencial como la pérdida potencial.
¿Qué son los TradFi Perpetuals?
Si lo decimos muy simple, es una forma de operar el movimiento de precios de un activo tradicional mediante un contrato perpetuo.
Por ejemplo, XAUUSDT te permite operar el movimiento del precio del oro.
No necesitas comprar oro físico.
Características principales:
• margen en USDT
• sin fecha de vencimiento
• operaciones 24/7
• se puede usar apalancamiento
Pero el apalancamiento es lo que requiere la mayor atención.
Aumenta tanto la ganancia potencial como la pérdida potencial.
Si lo decimos muy simple, es una forma de operar el movimiento de precios de un activo tradicional mediante un contrato perpetuo.
Por ejemplo, XAUUSDT te permite operar el movimiento del precio del oro.
No necesitas comprar oro físico.
Características principales:
• margen en USDT
• sin fecha de vencimiento
• operaciones 24/7
• se puede usar apalancamiento
Pero el apalancamiento es lo que requiere la mayor atención.
Aumenta tanto la ganancia potencial como la pérdida potencial.
155
·
--
¿Cómo se puede usar bStocks en la práctica?
Imaginemos que quiero obtener exposición a una acción estadounidense, pero no quiero comprarla a través de un broker clásico.
Una de las opciones es usar un activo tokenizado.
Por ejemplo:
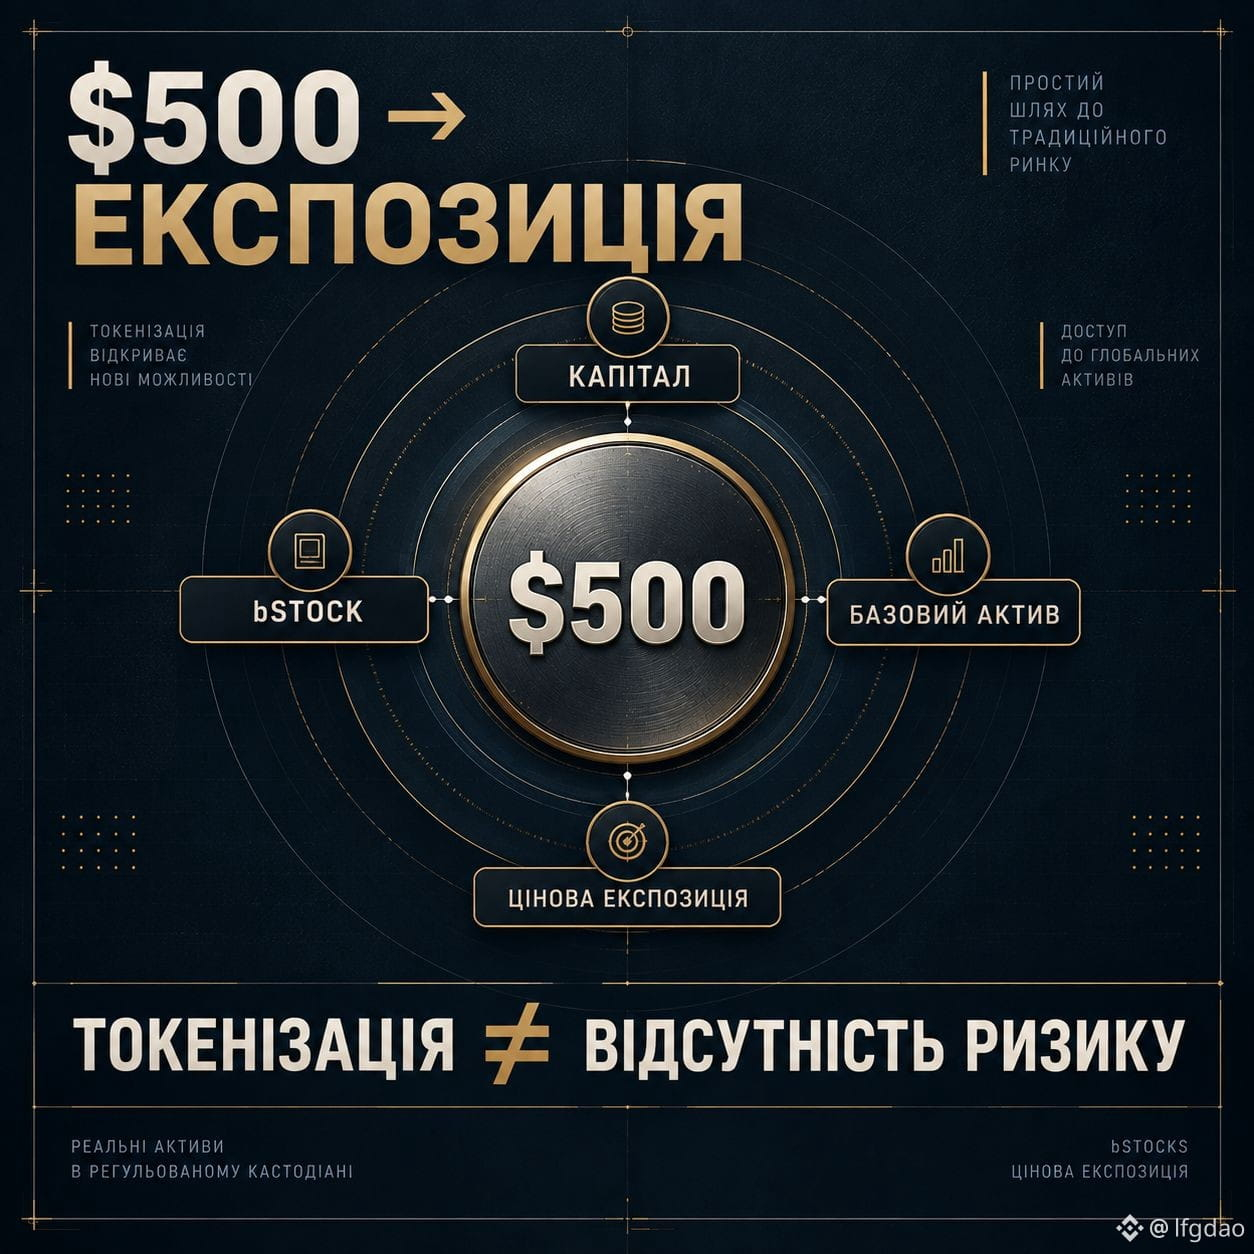
$500 → bStock → cambio del precio del activo subyacente → cambio del valor de la posición.
Es decir, obtengo exposición a un activo tradicional a través de la infraestructura de Binance.
Pero es importante:
la tokenización no elimina el riesgo de mercado.
Si el activo subyacente cae, mi posición también puede caer.
¿Cómo se puede usar bStocks en la práctica?
Imaginemos que quiero obtener exposición a una acción estadounidense, pero no quiero comprarla a través de un broker clásico.
Una de las opciones es usar un activo tokenizado.
Por ejemplo:
$500 → bStock → cambio del precio del activo subyacente → cambio del valor de la posición.
Es decir, obtengo exposición a un activo tradicional a través de la infraestructura de Binance.
Pero es importante:
la tokenización no elimina el riesgo de mercado.
Si el activo subyacente cae, mi posición también puede caer.
Imaginemos que quiero obtener exposición a una acción estadounidense, pero no quiero comprarla a través de un broker clásico.
Una de las opciones es usar un activo tokenizado.
Por ejemplo:
$500 → bStock → cambio del precio del activo subyacente → cambio del valor de la posición.
Es decir, obtengo exposición a un activo tradicional a través de la infraestructura de Binance.
Pero es importante:
la tokenización no elimina el riesgo de mercado.
Si el activo subyacente cae, mi posición también puede caer.
103
·
--
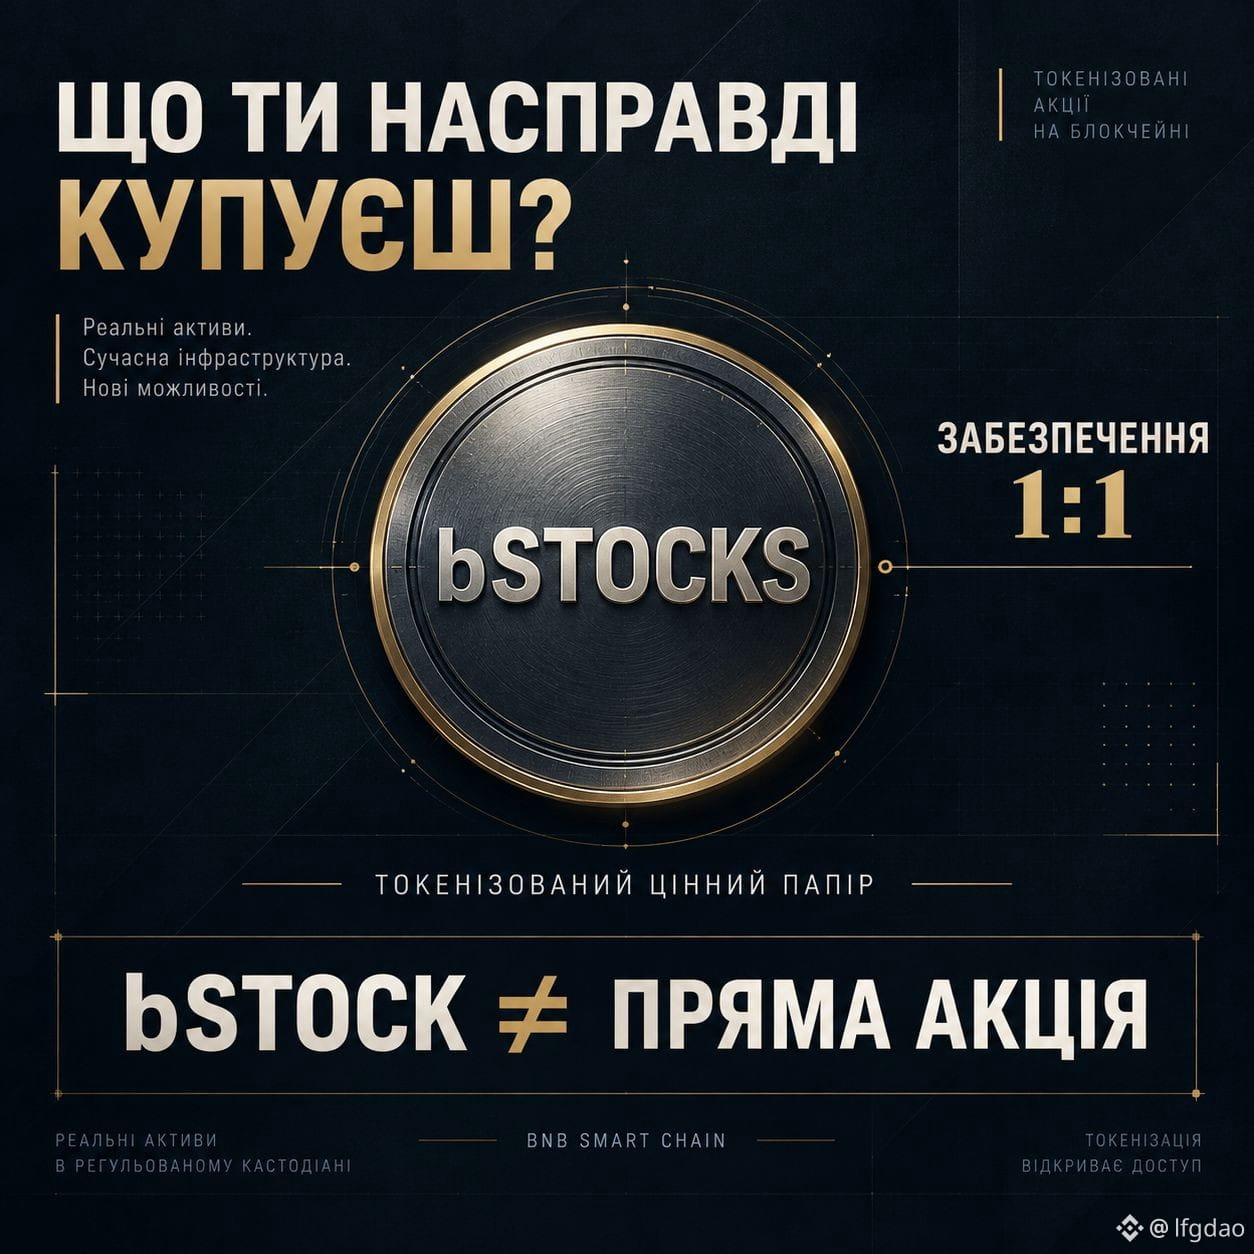
bStocks — no es solo «una acción en un blockchain».
En palabras sencillas:
• el activo real se mantiene en un custodio regulado
• bStock representa el interés sobre ese activo
• garantía — 1:1
• el token se puede negociar en Binance
• es posible obtener exposición al mercado tradicional a través de la infraestructura cripto
Pero hay un matiz importante: bStock ≠ propiedad directa de la acción.
Por eso, antes de comprar, vale la pena entender no solo el precio del activo, sino también la estructura del producto en sí.
bStocks — no es solo «una acción en un blockchain».
En palabras sencillas:
• el activo real se mantiene en un custodio regulado
• bStock representa el interés sobre ese activo
• garantía — 1:1
• el token se puede negociar en Binance
• es posible obtener exposición al mercado tradicional a través de la infraestructura cripto
Pero hay un matiz importante: bStock ≠ propiedad directa de la acción.
Por eso, antes de comprar, vale la pena entender no solo el precio del activo, sino también la estructura del producto en sí.
En palabras sencillas:
• el activo real se mantiene en un custodio regulado
• bStock representa el interés sobre ese activo
• garantía — 1:1
• el token se puede negociar en Binance
• es posible obtener exposición al mercado tradicional a través de la infraestructura cripto
Pero hay un matiz importante: bStock ≠ propiedad directa de la acción.
Por eso, antes de comprar, vale la pena entender no solo el precio del activo, sino también la estructura del producto en sí.
82
·
--
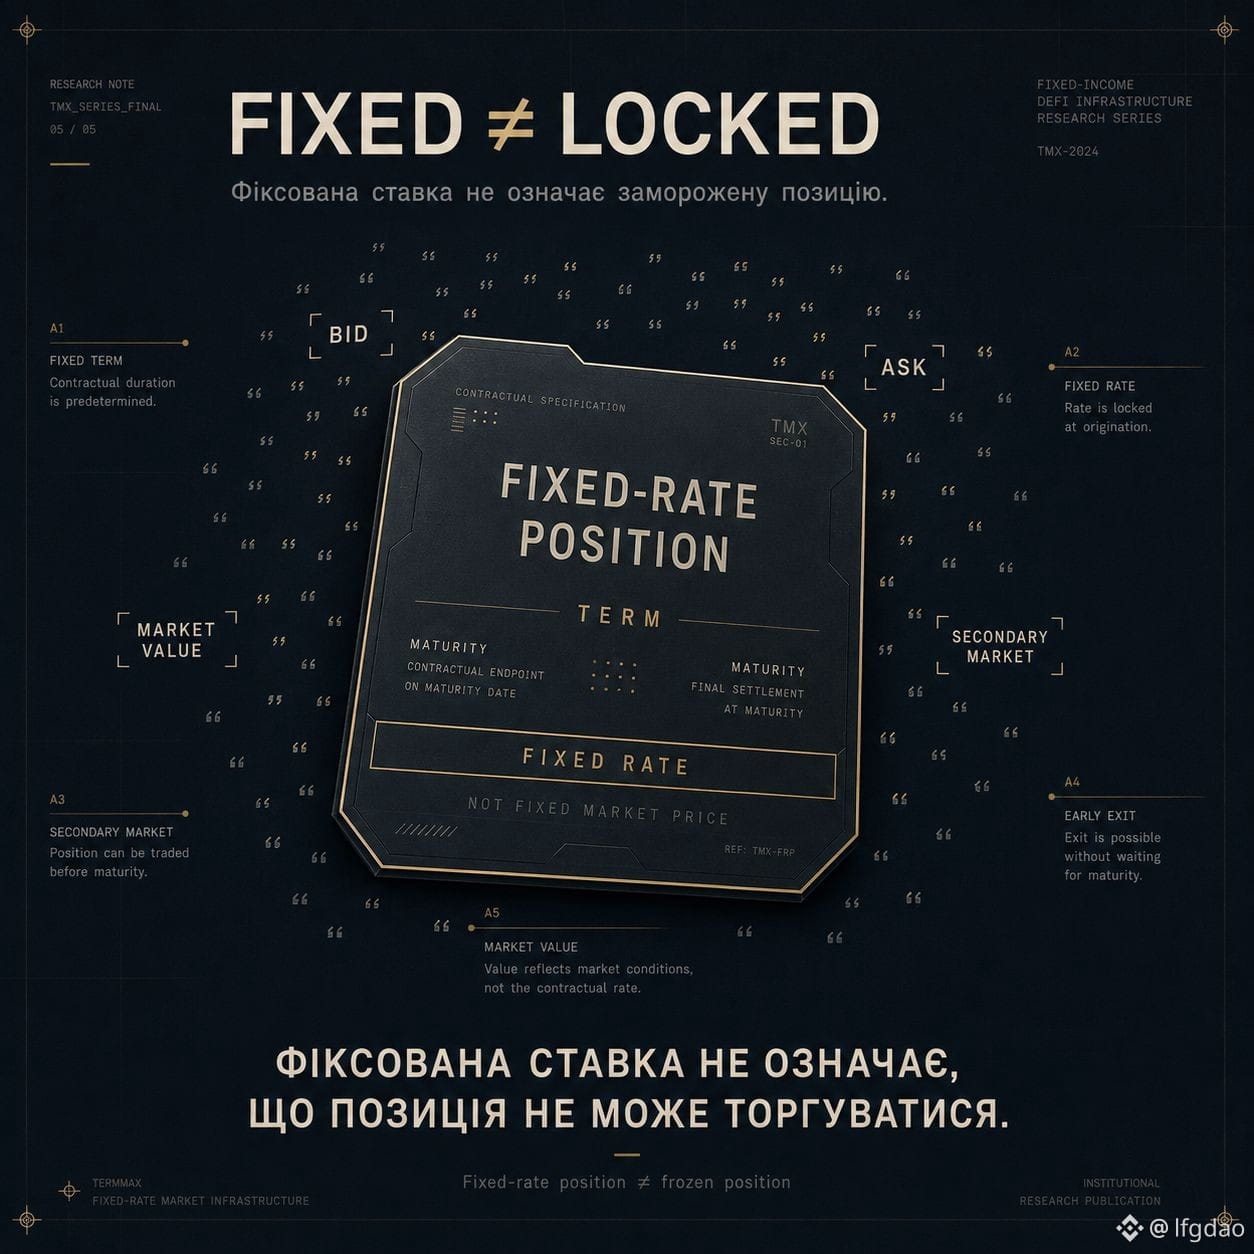
FIXED ≠ LOCKED
Una de las cosas que es fácil malinterpretar en el DeFi de tipo fijo:
la tasa fija ≠ necesariamente “mantener hasta el final”.
En una posición de tasa fija de TermMax, puede existir un valor de mercado independiente hasta el vencimiento.
Es decir, hay dos cosas diferentes:
FIXED RATE
→ la condición con la que se creó la posición
MARKET VALUE
→ el precio al que se puede valorar o negociar la posición hasta el vencimiento
Aquí es donde aparece el mercado secundario.
No necesariamente tienes que esperar la fecha de vencimiento
para tener la posibilidad de salir de la posición.
Este es un punto importante para el DeFi de renta fija:
un producto de tasa fija puede tener
tanto un rendimiento predecible
como liquidez de mercado.
Es decir:
FIXED ≠ FROZEN
Y eso es lo que hace que una posición de tasa fija sea mucho más interesante que simplemente “un depósito con una tasa”.
#termmax @termmax
FIXED ≠ LOCKED
Una de las cosas que es fácil malinterpretar en el DeFi de tipo fijo:
la tasa fija ≠ necesariamente “mantener hasta el final”.
En una posición de tasa fija de TermMax, puede existir un valor de mercado independiente hasta el vencimiento.
Es decir, hay dos cosas diferentes:
FIXED RATE
→ la condición con la que se creó la posición
MARKET VALUE
→ el precio al que se puede valorar o negociar la posición hasta el vencimiento
Aquí es donde aparece el mercado secundario.
No necesariamente tienes que esperar la fecha de vencimiento
para tener la posibilidad de salir de la posición.
Este es un punto importante para el DeFi de renta fija:
un producto de tasa fija puede tener
tanto un rendimiento predecible
como liquidez de mercado.
Es decir:
FIXED ≠ FROZEN
Y eso es lo que hace que una posición de tasa fija sea mucho más interesante que simplemente “un depósito con una tasa”.
#termmax @TermMax
Una de las cosas que es fácil malinterpretar en el DeFi de tipo fijo:
la tasa fija ≠ necesariamente “mantener hasta el final”.
En una posición de tasa fija de TermMax, puede existir un valor de mercado independiente hasta el vencimiento.
Es decir, hay dos cosas diferentes:
FIXED RATE
→ la condición con la que se creó la posición
MARKET VALUE
→ el precio al que se puede valorar o negociar la posición hasta el vencimiento
Aquí es donde aparece el mercado secundario.
No necesariamente tienes que esperar la fecha de vencimiento
para tener la posibilidad de salir de la posición.
Este es un punto importante para el DeFi de renta fija:
un producto de tasa fija puede tener
tanto un rendimiento predecible
como liquidez de mercado.
Es decir:
FIXED ≠ FROZEN
Y eso es lo que hace que una posición de tasa fija sea mucho más interesante que simplemente “un depósito con una tasa”.
#termmax @TermMax
1
83
·
--
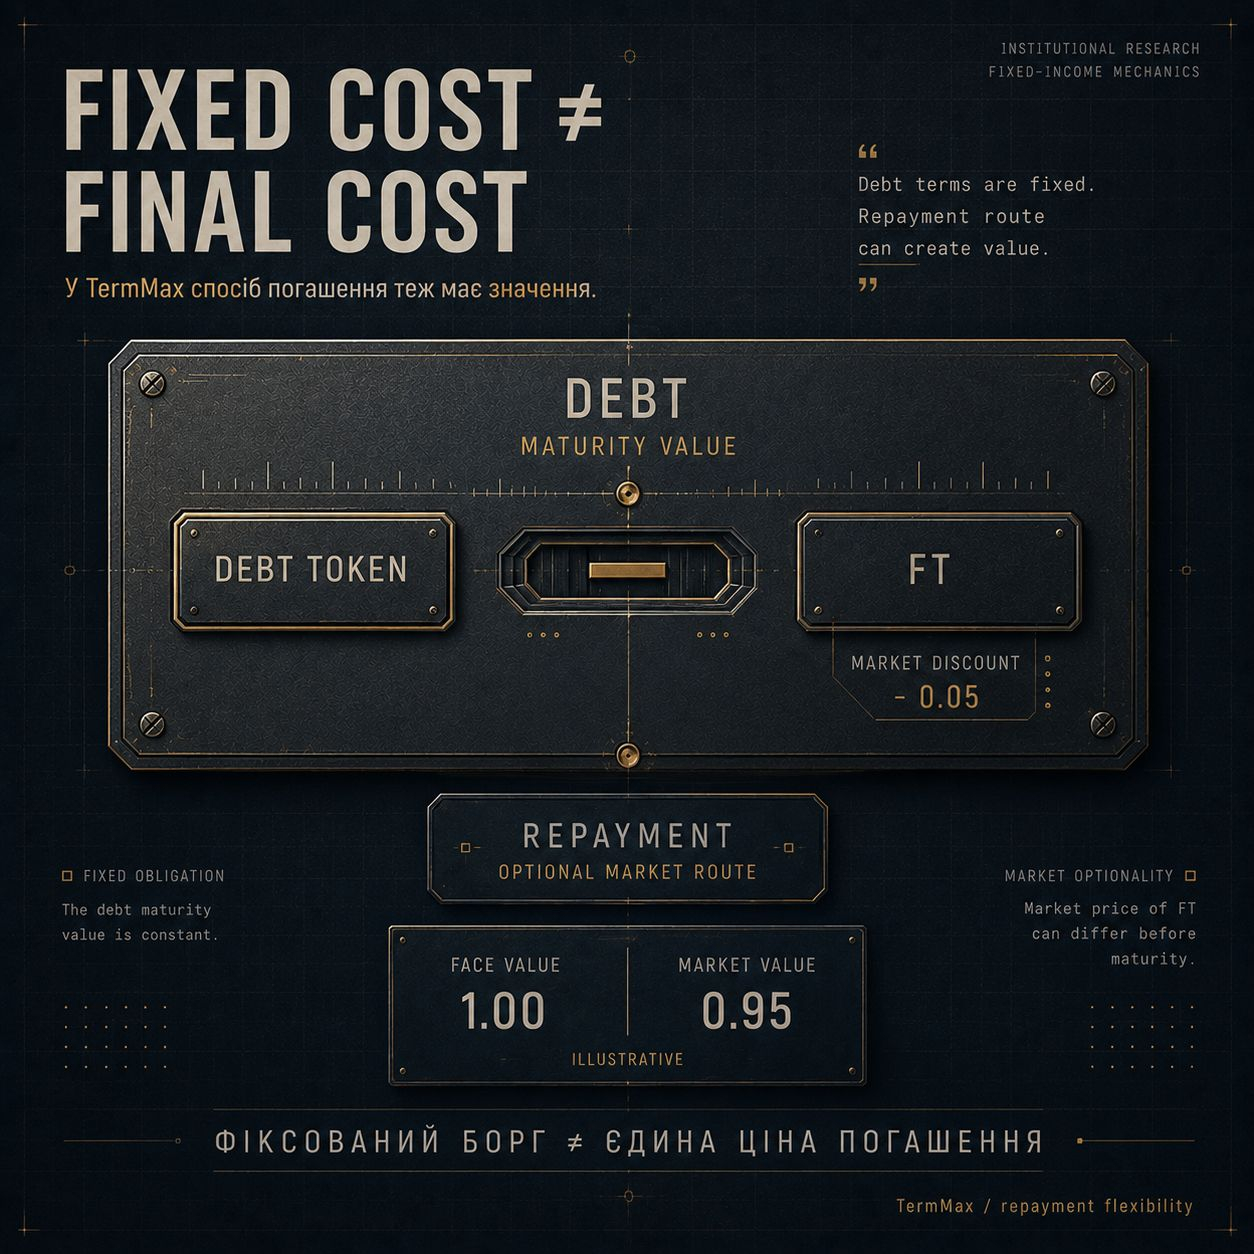
REEMBOLSO ≠ COSTO ORIGINAL
Aquí está el detalle interesante en TermMax que es fácil de pasar por alto.
Tú fijas la tasa de interés de préstamo en el momento en que abres la posición.
Pero eso no significa que exactamente esa suma sea necesariamente tu mejor precio de reembolso.
Hasta el vencimiento hay dos opciones:
→ reembolsar la deuda directamente con el token de deuda
o
→ comprar los FT correspondientes en el mercado y usarlos para el reembolso.
Y aquí aparece una asimetría interesante.
Si el FT se negocia a un precio más bajo que su valor nominal, comprarlo puede reducir el costo real de reembolso.
Es decir, la tasa fija te da una condición máxima y predecible,
pero el mercado de FT deja la posibilidad de optimizar el reembolso.
Para mí, esta es una de las mecánicas más interesantes de TermMax:
COSTO FIJO ≠ SIEMPRE COSTO FINAL
#termmax @termmax
REEMBOLSO ≠ COSTO ORIGINAL
Aquí está el detalle interesante en TermMax que es fácil de pasar por alto.
Tú fijas la tasa de interés de préstamo en el momento en que abres la posición.
Pero eso no significa que exactamente esa suma sea necesariamente tu mejor precio de reembolso.
Hasta el vencimiento hay dos opciones:
→ reembolsar la deuda directamente con el token de deuda
o
→ comprar los FT correspondientes en el mercado y usarlos para el reembolso.
Y aquí aparece una asimetría interesante.
Si el FT se negocia a un precio más bajo que su valor nominal, comprarlo puede reducir el costo real de reembolso.
Es decir, la tasa fija te da una condición máxima y predecible,
pero el mercado de FT deja la posibilidad de optimizar el reembolso.
Para mí, esta es una de las mecánicas más interesantes de TermMax:
COSTO FIJO ≠ SIEMPRE COSTO FINAL
#termmax @TermMax
Aquí está el detalle interesante en TermMax que es fácil de pasar por alto.
Tú fijas la tasa de interés de préstamo en el momento en que abres la posición.
Pero eso no significa que exactamente esa suma sea necesariamente tu mejor precio de reembolso.
Hasta el vencimiento hay dos opciones:
→ reembolsar la deuda directamente con el token de deuda
o
→ comprar los FT correspondientes en el mercado y usarlos para el reembolso.
Y aquí aparece una asimetría interesante.
Si el FT se negocia a un precio más bajo que su valor nominal, comprarlo puede reducir el costo real de reembolso.
Es decir, la tasa fija te da una condición máxima y predecible,
pero el mercado de FT deja la posibilidad de optimizar el reembolso.
Para mí, esta es una de las mecánicas más interesantes de TermMax:
COSTO FIJO ≠ SIEMPRE COSTO FINAL
#termmax @TermMax
94
·
--
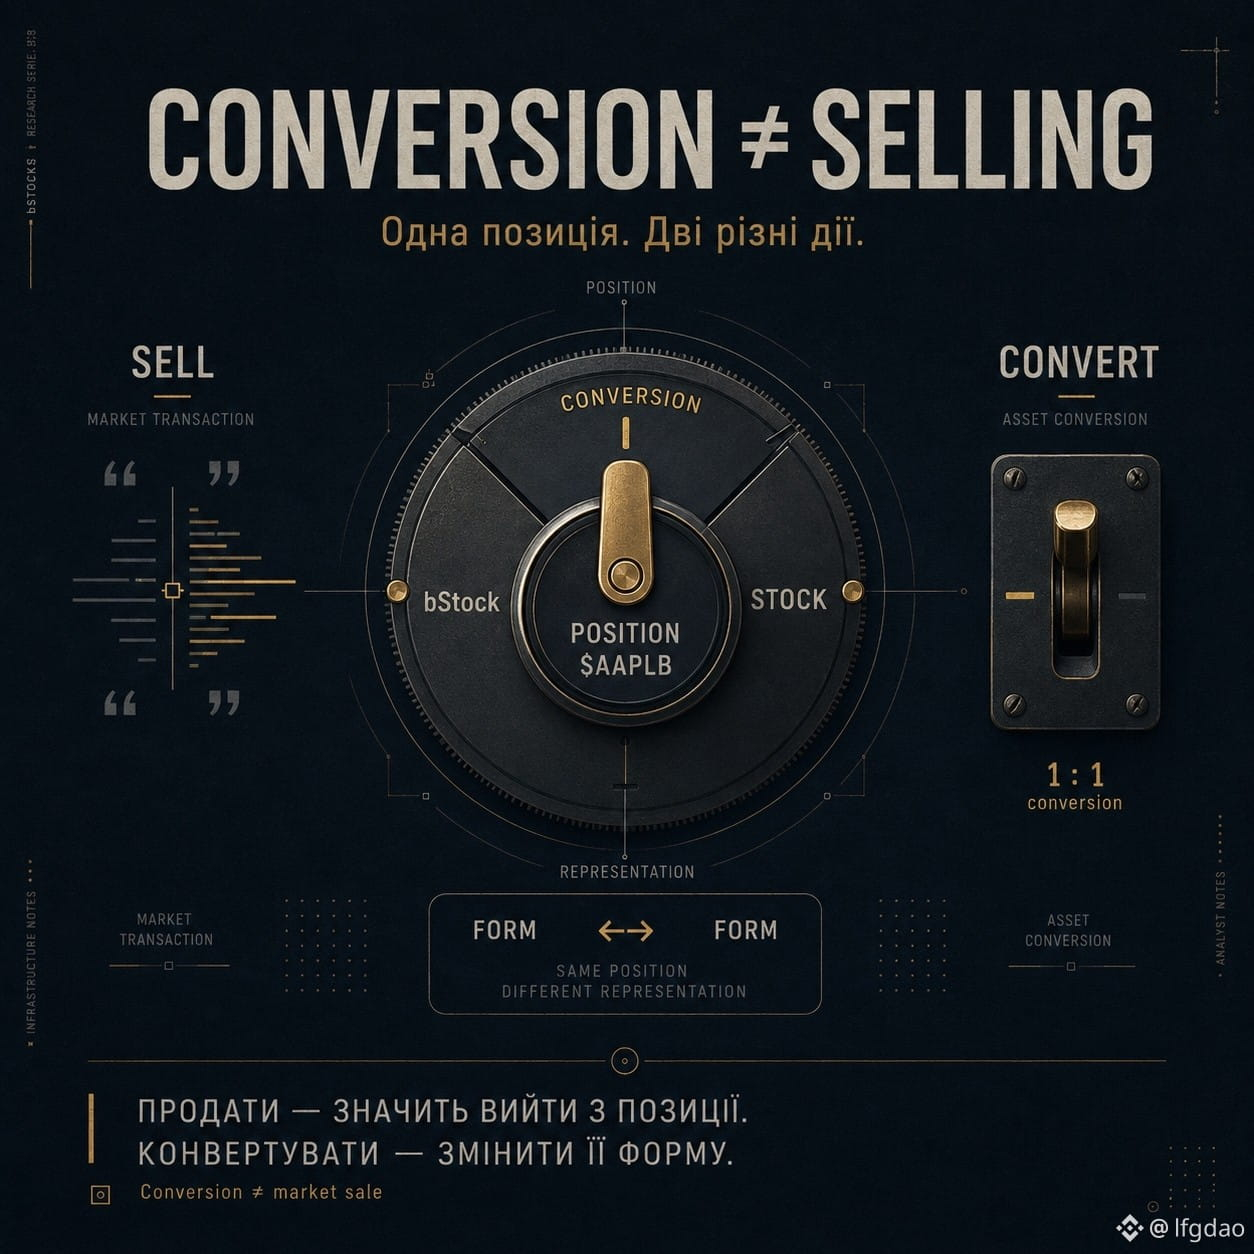
CONVERSIÓN ≠ VENTA.
Ese es otro detalle de bStocks que es fácil pasar por alto.
Cuando vendes un bStock, sales de la posición a través del mercado.
Pero la conversión es otra operación.
Un bStock se puede convertir de vuelta en el stock correspondiente en una proporción de 1:1.
Es decir:
VENDE → vendes la posición a otro participante del mercado.
CONVIERTE → cambias la forma del activo.
Aquí es donde la tokenización se vuelve más interesante que un simple «accion en una blockchain».
Puedes tener la misma exposición económica, pero usando diferentes formas de representación del activo.
Y un matiz importante: la conversión puede pausarse temporalmente durante ciertas acciones corporativas o mantenimientos técnicos.
Por eso, yo no vería bStock solo como una forma de comprar una acción.
Pregunta más interesante:
¿CÓMO DE FÁCIL SE PUEDE CAMBIAR LA FORMA DE ESTE ACTIVO?
#bstockscis @BinanceCIS $TSLAB
CONVERSIÓN ≠ VENTA.
Ese es otro detalle de bStocks que es fácil pasar por alto.
Cuando vendes un bStock, sales de la posición a través del mercado.
Pero la conversión es otra operación.
Un bStock se puede convertir de vuelta en el stock correspondiente en una proporción de 1:1.
Es decir:
VENDE → vendes la posición a otro participante del mercado.
CONVIERTE → cambias la forma del activo.
Aquí es donde la tokenización se vuelve más interesante que un simple «accion en una blockchain».
Puedes tener la misma exposición económica, pero usando diferentes formas de representación del activo.
Y un matiz importante: la conversión puede pausarse temporalmente durante ciertas acciones corporativas o mantenimientos técnicos.
Por eso, yo no vería bStock solo como una forma de comprar una acción.
Pregunta más interesante:
¿CÓMO DE FÁCIL SE PUEDE CAMBIAR LA FORMA DE ESTE ACTIVO?
#bstockscis @BinanceCIS $TSLAB
Ese es otro detalle de bStocks que es fácil pasar por alto.
Cuando vendes un bStock, sales de la posición a través del mercado.
Pero la conversión es otra operación.
Un bStock se puede convertir de vuelta en el stock correspondiente en una proporción de 1:1.
Es decir:
VENDE → vendes la posición a otro participante del mercado.
CONVIERTE → cambias la forma del activo.
Aquí es donde la tokenización se vuelve más interesante que un simple «accion en una blockchain».
Puedes tener la misma exposición económica, pero usando diferentes formas de representación del activo.
Y un matiz importante: la conversión puede pausarse temporalmente durante ciertas acciones corporativas o mantenimientos técnicos.
Por eso, yo no vería bStock solo como una forma de comprar una acción.
Pregunta más interesante:
¿CÓMO DE FÁCIL SE PUEDE CAMBIAR LA FORMA DE ESTE ACTIVO?
#bstockscis @BinanceCIS $TSLAB
3
3
64
·
--
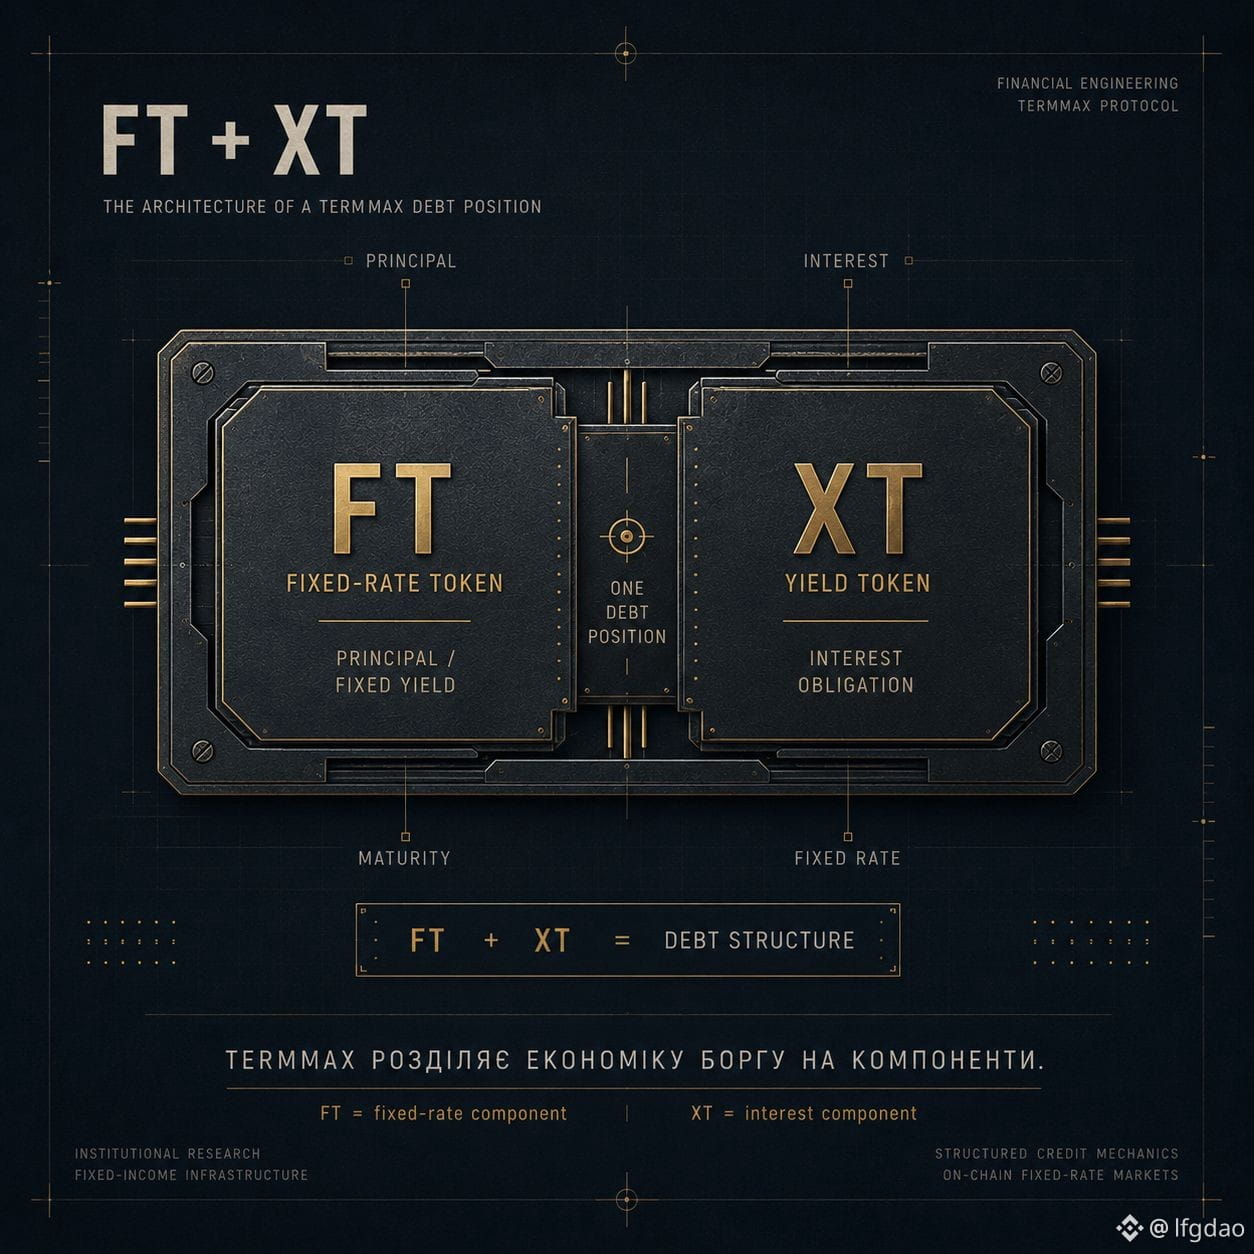
TERMMAX NO ES SOLO «CONCEDE UN PRÉSTAMO».
Tiene una estructura más interesante.
Una posición de debt se divide en dos partes:
FT + XT.
FT — Fixed-rate Token.
Para el prestamista, es el derecho de recibir el valor nominal en el momento del vencimiento.
XT — Yield Token.
Representa la obligación de intereses asociada al préstamo.
Es decir, TermMax en realidad separa:
PRINCIPAL
y
INTERÉS.
Y este es un detalle importante.
El prestatario puede obtener liquidez a través de la parte principal, mientras que el componente de intereses se convierte en una parte separada de la estructura.
Esa tokenización es la que permite a TermMax construir un mercado de tipo fijo en lugar de un lending variable.
Me gusta especialmente esta parte del protocolo:
no solo «prestar un activo»,
sino descomponer la economía de la deuda en componentes separados.
FT + XT — una de las cosas que conviene entender antes de evaluar TermMax.
#termmax @termmax
TERMMAX NO ES SOLO «CONCEDE UN PRÉSTAMO».
Tiene una estructura más interesante.
Una posición de debt se divide en dos partes:
FT + XT.
FT — Fixed-rate Token.
Para el prestamista, es el derecho de recibir el valor nominal en el momento del vencimiento.
XT — Yield Token.
Representa la obligación de intereses asociada al préstamo.
Es decir, TermMax en realidad separa:
PRINCIPAL
y
INTERÉS.
Y este es un detalle importante.
El prestatario puede obtener liquidez a través de la parte principal, mientras que el componente de intereses se convierte en una parte separada de la estructura.
Esa tokenización es la que permite a TermMax construir un mercado de tipo fijo en lugar de un lending variable.
Me gusta especialmente esta parte del protocolo:
no solo «prestar un activo»,
sino descomponer la economía de la deuda en componentes separados.
FT + XT — una de las cosas que conviene entender antes de evaluar TermMax.
#termmax @TermMax
Tiene una estructura más interesante.
Una posición de debt se divide en dos partes:
FT + XT.
FT — Fixed-rate Token.
Para el prestamista, es el derecho de recibir el valor nominal en el momento del vencimiento.
XT — Yield Token.
Representa la obligación de intereses asociada al préstamo.
Es decir, TermMax en realidad separa:
PRINCIPAL
y
INTERÉS.
Y este es un detalle importante.
El prestatario puede obtener liquidez a través de la parte principal, mientras que el componente de intereses se convierte en una parte separada de la estructura.
Esa tokenización es la que permite a TermMax construir un mercado de tipo fijo en lugar de un lending variable.
Me gusta especialmente esta parte del protocolo:
no solo «prestar un activo»,
sino descomponer la economía de la deuda en componentes separados.
FT + XT — una de las cosas que conviene entender antes de evaluar TermMax.
#termmax @TermMax
63
·
--
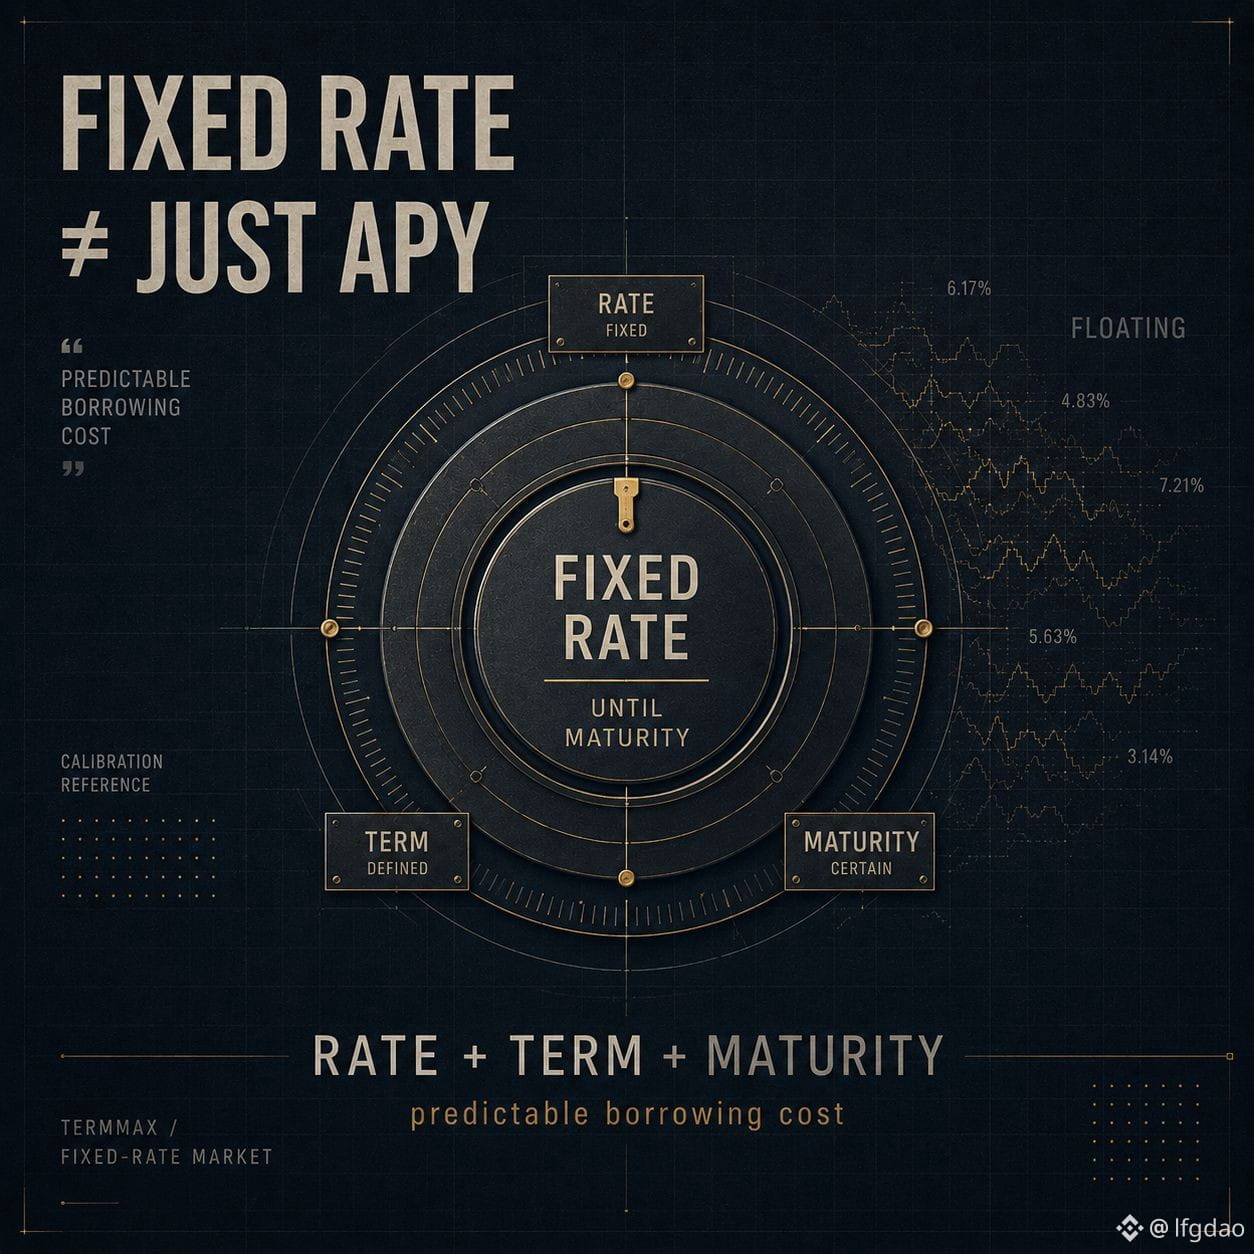
TASA FIJA ≠ SOLO APY.
En DeFi estamos acostumbrados a mirar una sola cifra: el APY.
Pero para un préstamo, esto puede no ser suficiente.
Si la tasa es variable, el costo de tu capital puede cambiar con el mercado.
TermMax construye otro modelo:
TASA + PLAZO + VENCIMIENTO.
Es decir, no solo importa la tasa en sí.
Es importante saber:
— qué tasa fijaste;
— por qué plazo;
— cuándo se liquida la posición.
Para el prestatario, esto significa un costo del préstamo más predecible.
Para el prestamista, un horizonte claro y un ingreso fijado hasta el vencimiento.
Por eso el DeFi de tasa fija me resulta más interesante que una simple comparación de APY.
Aquí no compras solo un número.
Compras certeza de las condiciones.
TermMax → préstamo y lending con tasa fija.
#termmax @termmax
TASA FIJA ≠ SOLO APY.
En DeFi estamos acostumbrados a mirar una sola cifra: el APY.
Pero para un préstamo, esto puede no ser suficiente.
Si la tasa es variable, el costo de tu capital puede cambiar con el mercado.
TermMax construye otro modelo:
TASA + PLAZO + VENCIMIENTO.
Es decir, no solo importa la tasa en sí.
Es importante saber:
— qué tasa fijaste;
— por qué plazo;
— cuándo se liquida la posición.
Para el prestatario, esto significa un costo del préstamo más predecible.
Para el prestamista, un horizonte claro y un ingreso fijado hasta el vencimiento.
Por eso el DeFi de tasa fija me resulta más interesante que una simple comparación de APY.
Aquí no compras solo un número.
Compras certeza de las condiciones.
TermMax → préstamo y lending con tasa fija.
#termmax @TermMax
En DeFi estamos acostumbrados a mirar una sola cifra: el APY.
Pero para un préstamo, esto puede no ser suficiente.
Si la tasa es variable, el costo de tu capital puede cambiar con el mercado.
TermMax construye otro modelo:
TASA + PLAZO + VENCIMIENTO.
Es decir, no solo importa la tasa en sí.
Es importante saber:
— qué tasa fijaste;
— por qué plazo;
— cuándo se liquida la posición.
Para el prestatario, esto significa un costo del préstamo más predecible.
Para el prestamista, un horizonte claro y un ingreso fijado hasta el vencimiento.
Por eso el DeFi de tasa fija me resulta más interesante que una simple comparación de APY.
Aquí no compras solo un número.
Compras certeza de las condiciones.
TermMax → préstamo y lending con tasa fija.
#termmax @TermMax
62
·
--
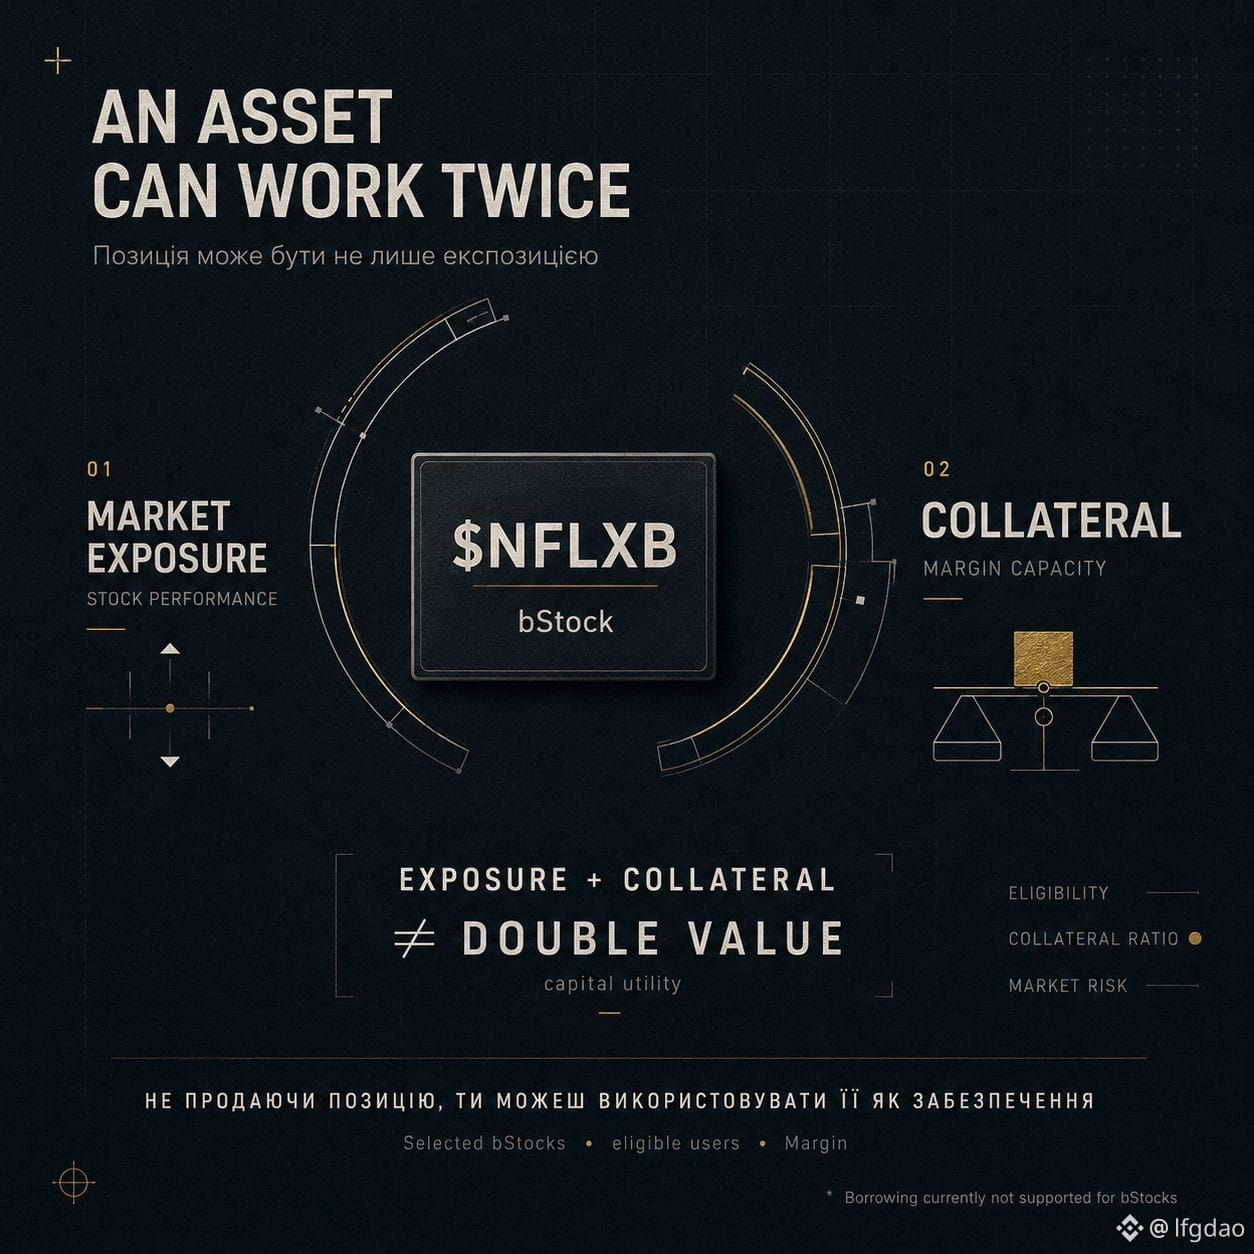
bStock ≠ simplemente una posición en un portafolio.
Me interesa otra pregunta: ¿puede funcionar este activo mientras solo lo mantengo?
Ahora, la respuesta para parte de los bStocks es: sí.
Binance permite que ciertos bStocks se utilicen por separado como garantía (collateral) en Cross Margin, Portfolio Margin y Portfolio Margin Pro.
Y aquí cambia el papel mismo del activo.
Antes, la lógica era simple:
compras → lo mantienes → lo vendes.
Ahora, para usuarios elegibles, aparece otro escenario:
mantienes bStock → lo utilizas como garantía (collateral) → obtienes capacidad de margen para otras posiciones.
Pero hay un matiz importante:
esto NO significa que Binance ya permita pedir dinero prestado con cualquier bStock.
Actualmente, no se admite el préstamo (borrowing) para bStocks.
O sea, es más correcto pensarlo como:
EXPOSURE + CAPITAL EFFICIENCY
y no solo como «una acción tokenizada».
Precisamente esta característica, en mi opinión, hace que los valores tokenizados sean mucho más interesantes.
#bStocksCIS @BinanceCIS $NFLXB
bStock ≠ simplemente una posición en un portafolio.
Me interesa otra pregunta: ¿puede funcionar este activo mientras solo lo mantengo?
Ahora, la respuesta para parte de los bStocks es: sí.
Binance permite que ciertos bStocks se utilicen por separado como garantía (collateral) en Cross Margin, Portfolio Margin y Portfolio Margin Pro.
Y aquí cambia el papel mismo del activo.
Antes, la lógica era simple:
compras → lo mantienes → lo vendes.
Ahora, para usuarios elegibles, aparece otro escenario:
mantienes bStock → lo utilizas como garantía (collateral) → obtienes capacidad de margen para otras posiciones.
Pero hay un matiz importante:
esto NO significa que Binance ya permita pedir dinero prestado con cualquier bStock.
Actualmente, no se admite el préstamo (borrowing) para bStocks.
O sea, es más correcto pensarlo como:
EXPOSURE + CAPITAL EFFICIENCY
y no solo como «una acción tokenizada».
Precisamente esta característica, en mi opinión, hace que los valores tokenizados sean mucho más interesantes.
#bStocksCIS @BinanceCIS $NFLXB
Me interesa otra pregunta: ¿puede funcionar este activo mientras solo lo mantengo?
Ahora, la respuesta para parte de los bStocks es: sí.
Binance permite que ciertos bStocks se utilicen por separado como garantía (collateral) en Cross Margin, Portfolio Margin y Portfolio Margin Pro.
Y aquí cambia el papel mismo del activo.
Antes, la lógica era simple:
compras → lo mantienes → lo vendes.
Ahora, para usuarios elegibles, aparece otro escenario:
mantienes bStock → lo utilizas como garantía (collateral) → obtienes capacidad de margen para otras posiciones.
Pero hay un matiz importante:
esto NO significa que Binance ya permita pedir dinero prestado con cualquier bStock.
Actualmente, no se admite el préstamo (borrowing) para bStocks.
O sea, es más correcto pensarlo como:
EXPOSURE + CAPITAL EFFICIENCY
y no solo como «una acción tokenizada».
Precisamente esta característica, en mi opinión, hace que los valores tokenizados sean mucho más interesantes.
#bStocksCIS @BinanceCIS $NFLXB
78
·
--
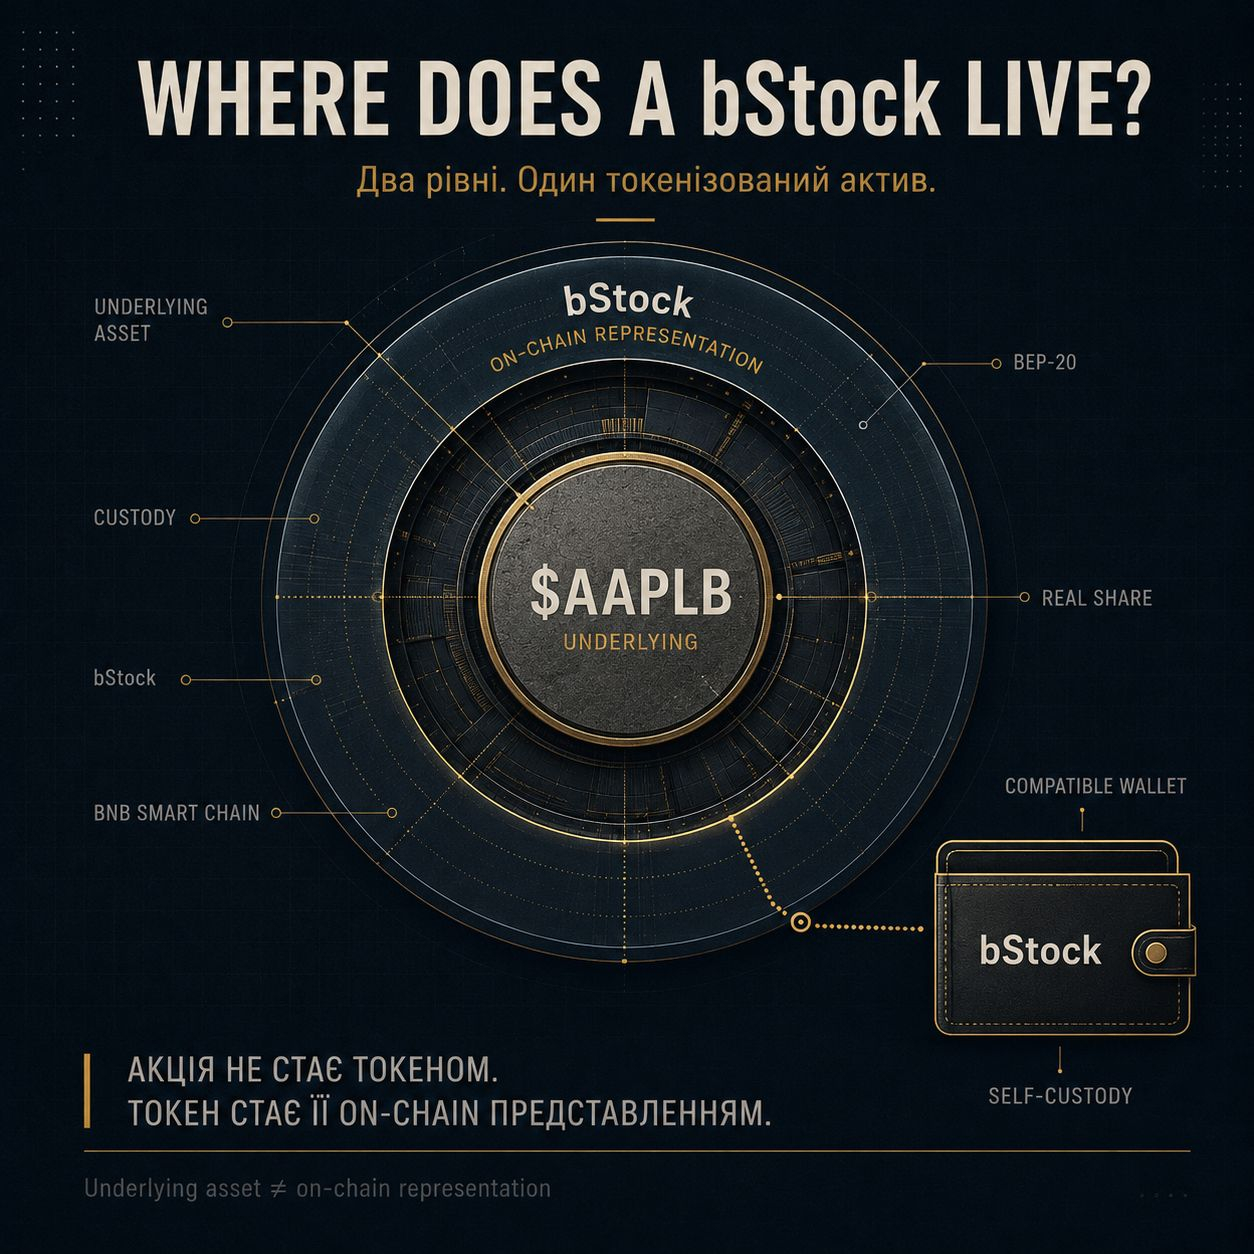
¿DÓNDE VIVE UN bStock?
Esta pregunta es más interesante de lo que parece.
Cuando compras bStock, la acción subyacente no «se muda» a la blockchain simplemente.
Hay dos niveles diferentes:
ACTIVO SUBYACENTE
→ una acción real en un custodio regulado
bStock
→ un security tokenizado en BNB Smart Chain
El bStock en sí se puede retirar a una billetera compatible y mantenerlo fuera de la cuenta de un exchange.
Es decir, la tokenización no cambia el lugar de custodia de la propia acción.
Crea una nueva capa digital alrededor del activo tradicional.
Y, en mi opinión, esto es una de las cosas más interesantes de los bStocks.
No “la acción se volvió cripto”.
Sino que el activo tradicional obtuvo una representación on-chain.
@BinanceCIS #bStocksCIS $AAPLB
¿DÓNDE VIVE UN bStock?
Esta pregunta es más interesante de lo que parece.
Cuando compras bStock, la acción subyacente no «se muda» a la blockchain simplemente.
Hay dos niveles diferentes:
ACTIVO SUBYACENTE
→ una acción real en un custodio regulado
bStock
→ un security tokenizado en BNB Smart Chain
El bStock en sí se puede retirar a una billetera compatible y mantenerlo fuera de la cuenta de un exchange.
Es decir, la tokenización no cambia el lugar de custodia de la propia acción.
Crea una nueva capa digital alrededor del activo tradicional.
Y, en mi opinión, esto es una de las cosas más interesantes de los bStocks.
No “la acción se volvió cripto”.
Sino que el activo tradicional obtuvo una representación on-chain.
@BinanceCIS #bStocksCIS $AAPLB
Esta pregunta es más interesante de lo que parece.
Cuando compras bStock, la acción subyacente no «se muda» a la blockchain simplemente.
Hay dos niveles diferentes:
ACTIVO SUBYACENTE
→ una acción real en un custodio regulado
bStock
→ un security tokenizado en BNB Smart Chain
El bStock en sí se puede retirar a una billetera compatible y mantenerlo fuera de la cuenta de un exchange.
Es decir, la tokenización no cambia el lugar de custodia de la propia acción.
Crea una nueva capa digital alrededor del activo tradicional.
Y, en mi opinión, esto es una de las cosas más interesantes de los bStocks.
No “la acción se volvió cripto”.
Sino que el activo tradicional obtuvo una representación on-chain.
@BinanceCIS #bStocksCIS $AAPLB
5
3
94
·
--
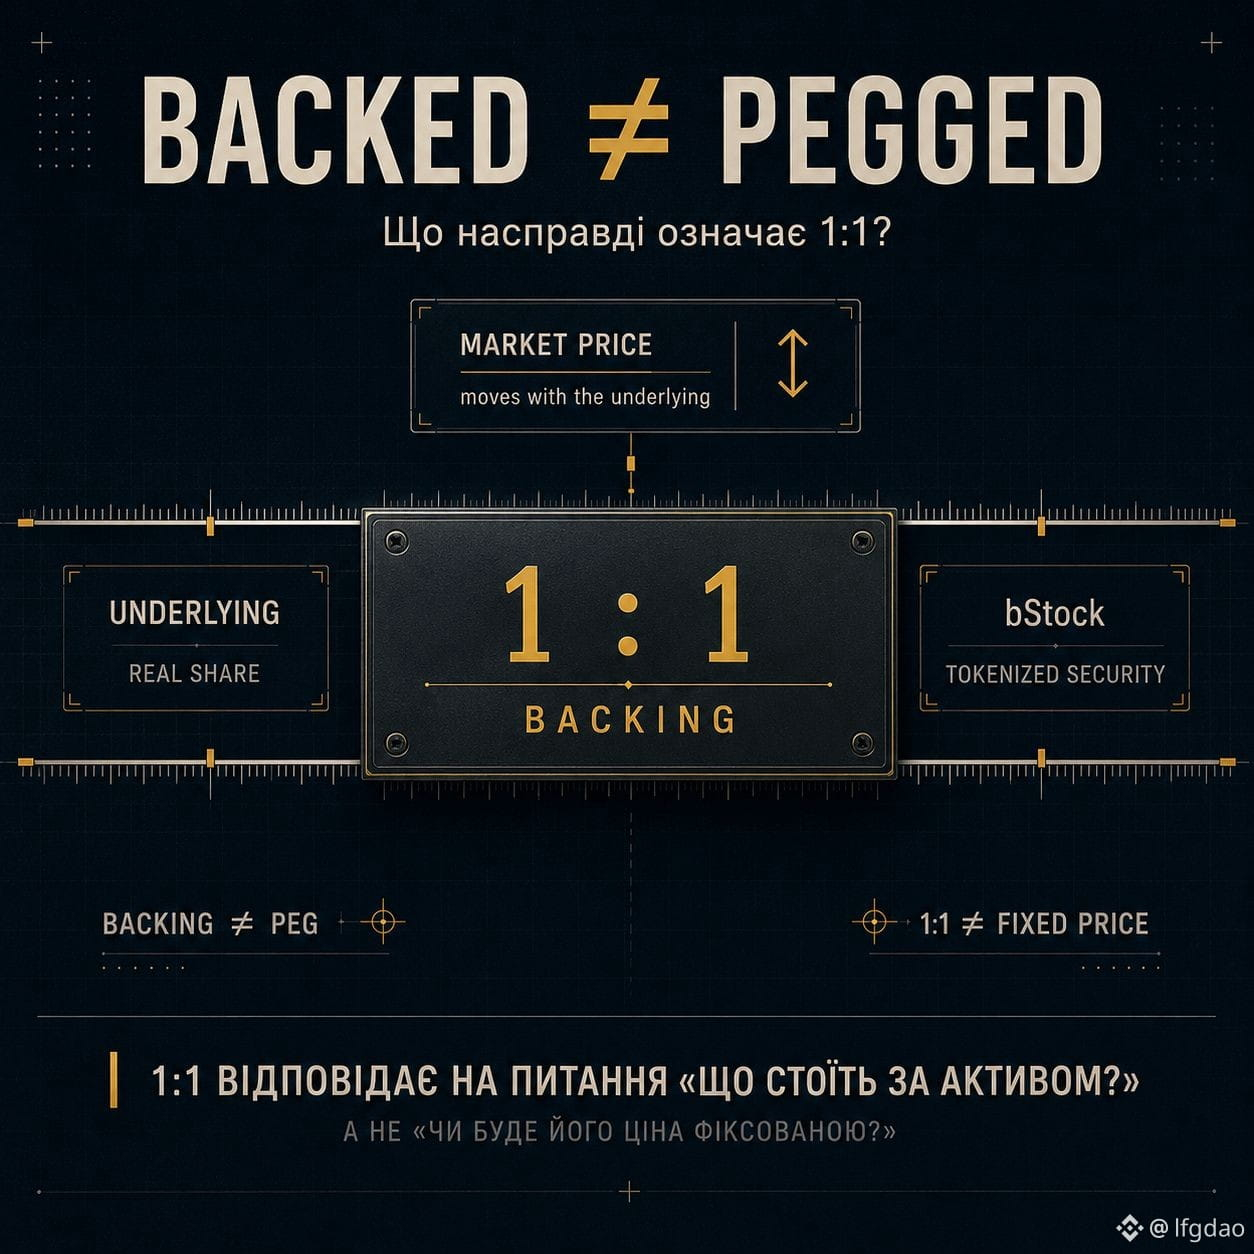
1:1 RESPALDO — ESTO NO ES PEG.
Aquí, en mi opinión, es fácil malinterpretar los bStocks.
Si un bStock está respaldado 1:1 con una acción, eso no significa:
«1 bStock siempre = un precio fijo».
El 1:1 aquí habla del respaldo: detrás de cada token hay un activo subyacente correspondiente.
Y el precio es otra historia.
Sigue reaccionando al mercado del propio activo.
Es decir:
RESPALDO → lo que respalda al bStock
PRECIO → cuánto está dispuesto a pagar el mercado por él
PEG → una construcción completamente distinta
Por eso no interpretaría el «1:1» como una promesa de un precio estable.
Más bien, es una respuesta a otra pregunta:
«¿Qué es exactamente lo que respalda este instrumento?»
Y es precisamente ahí donde los bStocks se vuelven más interesantes que el simple «acción en un token».
@BinanceCIS $AAPLB #bStocksCIS
1:1 RESPALDO — ESTO NO ES PEG.
Aquí, en mi opinión, es fácil malinterpretar los bStocks.
Si un bStock está respaldado 1:1 con una acción, eso no significa:
«1 bStock siempre = un precio fijo».
El 1:1 aquí habla del respaldo: detrás de cada token hay un activo subyacente correspondiente.
Y el precio es otra historia.
Sigue reaccionando al mercado del propio activo.
Es decir:
RESPALDO → lo que respalda al bStock
PRECIO → cuánto está dispuesto a pagar el mercado por él
PEG → una construcción completamente distinta
Por eso no interpretaría el «1:1» como una promesa de un precio estable.
Más bien, es una respuesta a otra pregunta:
«¿Qué es exactamente lo que respalda este instrumento?»
Y es precisamente ahí donde los bStocks se vuelven más interesantes que el simple «acción en un token».
@BinanceCIS $AAPLB #bStocksCIS
Aquí, en mi opinión, es fácil malinterpretar los bStocks.
Si un bStock está respaldado 1:1 con una acción, eso no significa:
«1 bStock siempre = un precio fijo».
El 1:1 aquí habla del respaldo: detrás de cada token hay un activo subyacente correspondiente.
Y el precio es otra historia.
Sigue reaccionando al mercado del propio activo.
Es decir:
RESPALDO → lo que respalda al bStock
PRECIO → cuánto está dispuesto a pagar el mercado por él
PEG → una construcción completamente distinta
Por eso no interpretaría el «1:1» como una promesa de un precio estable.
Más bien, es una respuesta a otra pregunta:
«¿Qué es exactamente lo que respalda este instrumento?»
Y es precisamente ahí donde los bStocks se vuelven más interesantes que el simple «acción en un token».
@BinanceCIS $AAPLB #bStocksCIS
7
5
86
·
--
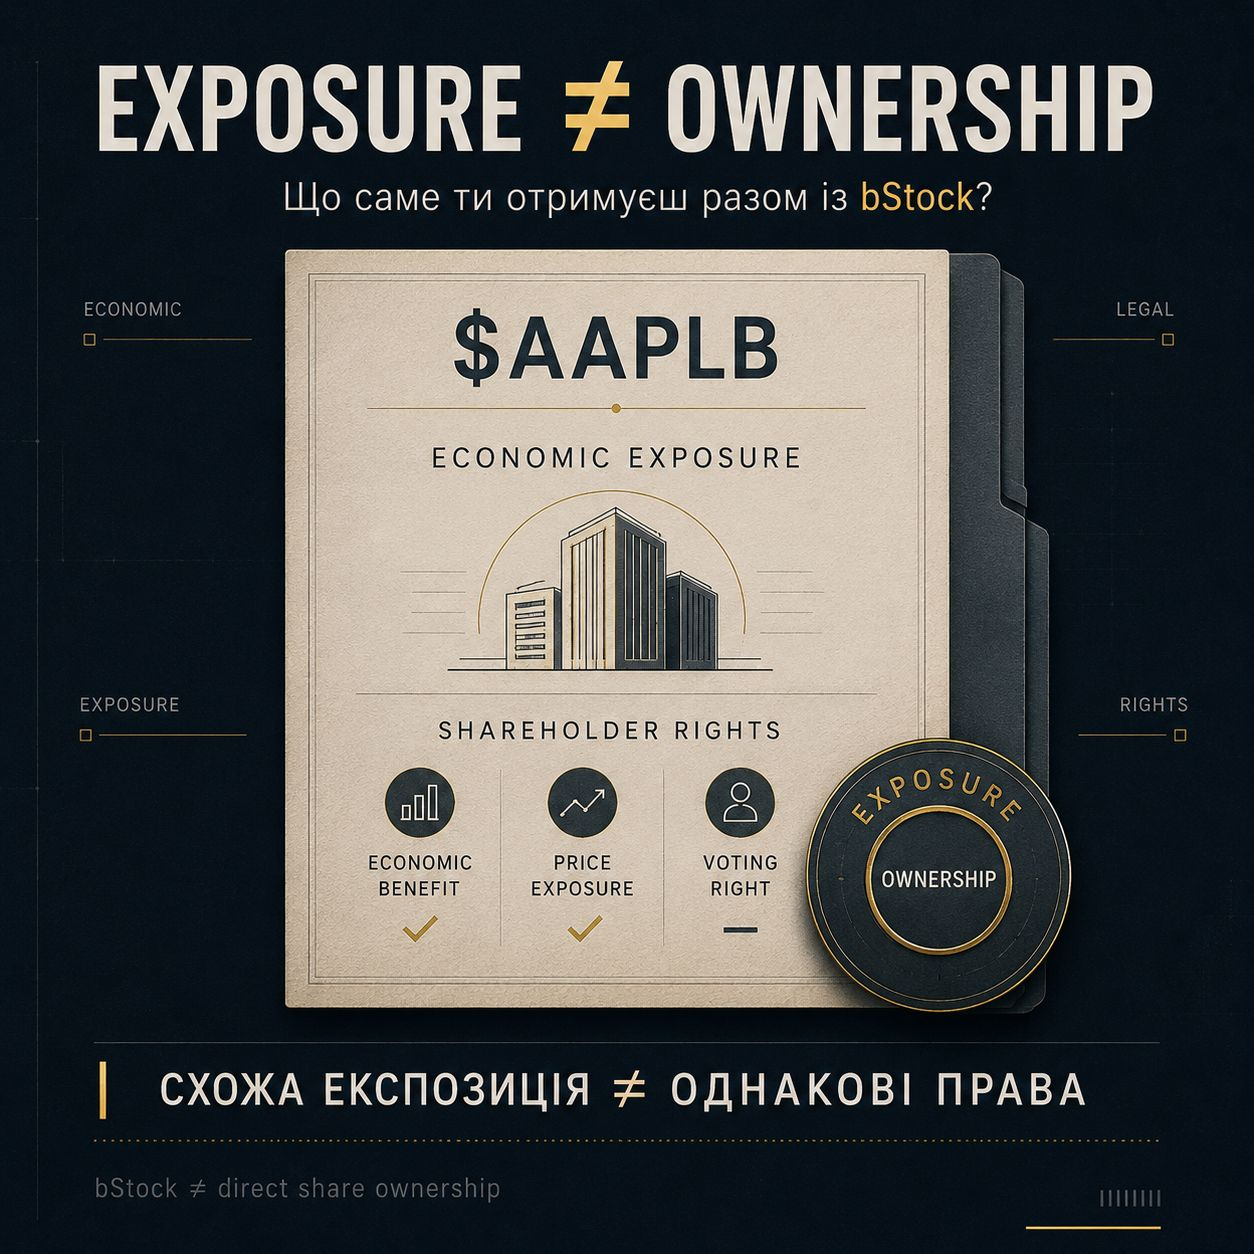
EXPOSURE ≠ OWNERSHIP.
Una de las características más interesantes de bStocks es lo que exactamente obtienes cuando compras un activo de este tipo.
A primera vista, todo parece muy sencillo:
compras $AAPLB → obtienes exposición a AAPL.
Pero «exposición a una acción» y «propiedad de una acción» no son lo mismo.
bStock no es una acción directa de la empresa.
Es decir, la lógica aquí es un poco diferente:
precio de la acción
→ exposición económica
→ bStock
aunque esto no significa la obtención automática de todos los derechos de un accionista ordinario.
Por ejemplo, el propietario de un bStock no tiene un derecho de voto directo como propietario de una acción común.
Y, en mi opinión, esta diferencia es más importante que el simple hecho de que el activo se vea casi igual en el gráfico.
Porque dos activos pueden dar una exposición similar a un mismo negocio,
pero legal y económicamente ser instrumentos diferentes.
Por eso, antes de comprar yo me plantearía no solo la pregunta:
«¿Qué pasará con el precio?»
Sino también:
«¿Qué exactamente obtengo junto con esta exposición?»
Para los bStocks, esto es especialmente importante.
La tokenización no solo cambia la forma en que se negocia un activo.
Cambia la manera en que la exposición financiera tradicional se presenta en un entorno digital.
Y aquí es donde empieza lo más interesante.
@BinanceCIS $AAPLB #bStocksCIS
EXPOSURE ≠ OWNERSHIP.
Una de las características más interesantes de bStocks es lo que exactamente obtienes cuando compras un activo de este tipo.
A primera vista, todo parece muy sencillo:
compras $AAPLB → obtienes exposición a AAPL.
Pero «exposición a una acción» y «propiedad de una acción» no son lo mismo.
bStock no es una acción directa de la empresa.
Es decir, la lógica aquí es un poco diferente:
precio de la acción
→ exposición económica
→ bStock
aunque esto no significa la obtención automática de todos los derechos de un accionista ordinario.
Por ejemplo, el propietario de un bStock no tiene un derecho de voto directo como propietario de una acción común.
Y, en mi opinión, esta diferencia es más importante que el simple hecho de que el activo se vea casi igual en el gráfico.
Porque dos activos pueden dar una exposición similar a un mismo negocio,
pero legal y económicamente ser instrumentos diferentes.
Por eso, antes de comprar yo me plantearía no solo la pregunta:
«¿Qué pasará con el precio?»
Sino también:
«¿Qué exactamente obtengo junto con esta exposición?»
Para los bStocks, esto es especialmente importante.
La tokenización no solo cambia la forma en que se negocia un activo.
Cambia la manera en que la exposición financiera tradicional se presenta en un entorno digital.
Y aquí es donde empieza lo más interesante.
@BinanceCIS $AAPLB #bStocksCIS
Una de las características más interesantes de bStocks es lo que exactamente obtienes cuando compras un activo de este tipo.
A primera vista, todo parece muy sencillo:
compras $AAPLB → obtienes exposición a AAPL.
Pero «exposición a una acción» y «propiedad de una acción» no son lo mismo.
bStock no es una acción directa de la empresa.
Es decir, la lógica aquí es un poco diferente:
precio de la acción
→ exposición económica
→ bStock
aunque esto no significa la obtención automática de todos los derechos de un accionista ordinario.
Por ejemplo, el propietario de un bStock no tiene un derecho de voto directo como propietario de una acción común.
Y, en mi opinión, esta diferencia es más importante que el simple hecho de que el activo se vea casi igual en el gráfico.
Porque dos activos pueden dar una exposición similar a un mismo negocio,
pero legal y económicamente ser instrumentos diferentes.
Por eso, antes de comprar yo me plantearía no solo la pregunta:
«¿Qué pasará con el precio?»
Sino también:
«¿Qué exactamente obtengo junto con esta exposición?»
Para los bStocks, esto es especialmente importante.
La tokenización no solo cambia la forma en que se negocia un activo.
Cambia la manera en que la exposición financiera tradicional se presenta en un entorno digital.
Y aquí es donde empieza lo más interesante.
@BinanceCIS $AAPLB #bStocksCIS
3
2
103
·
--
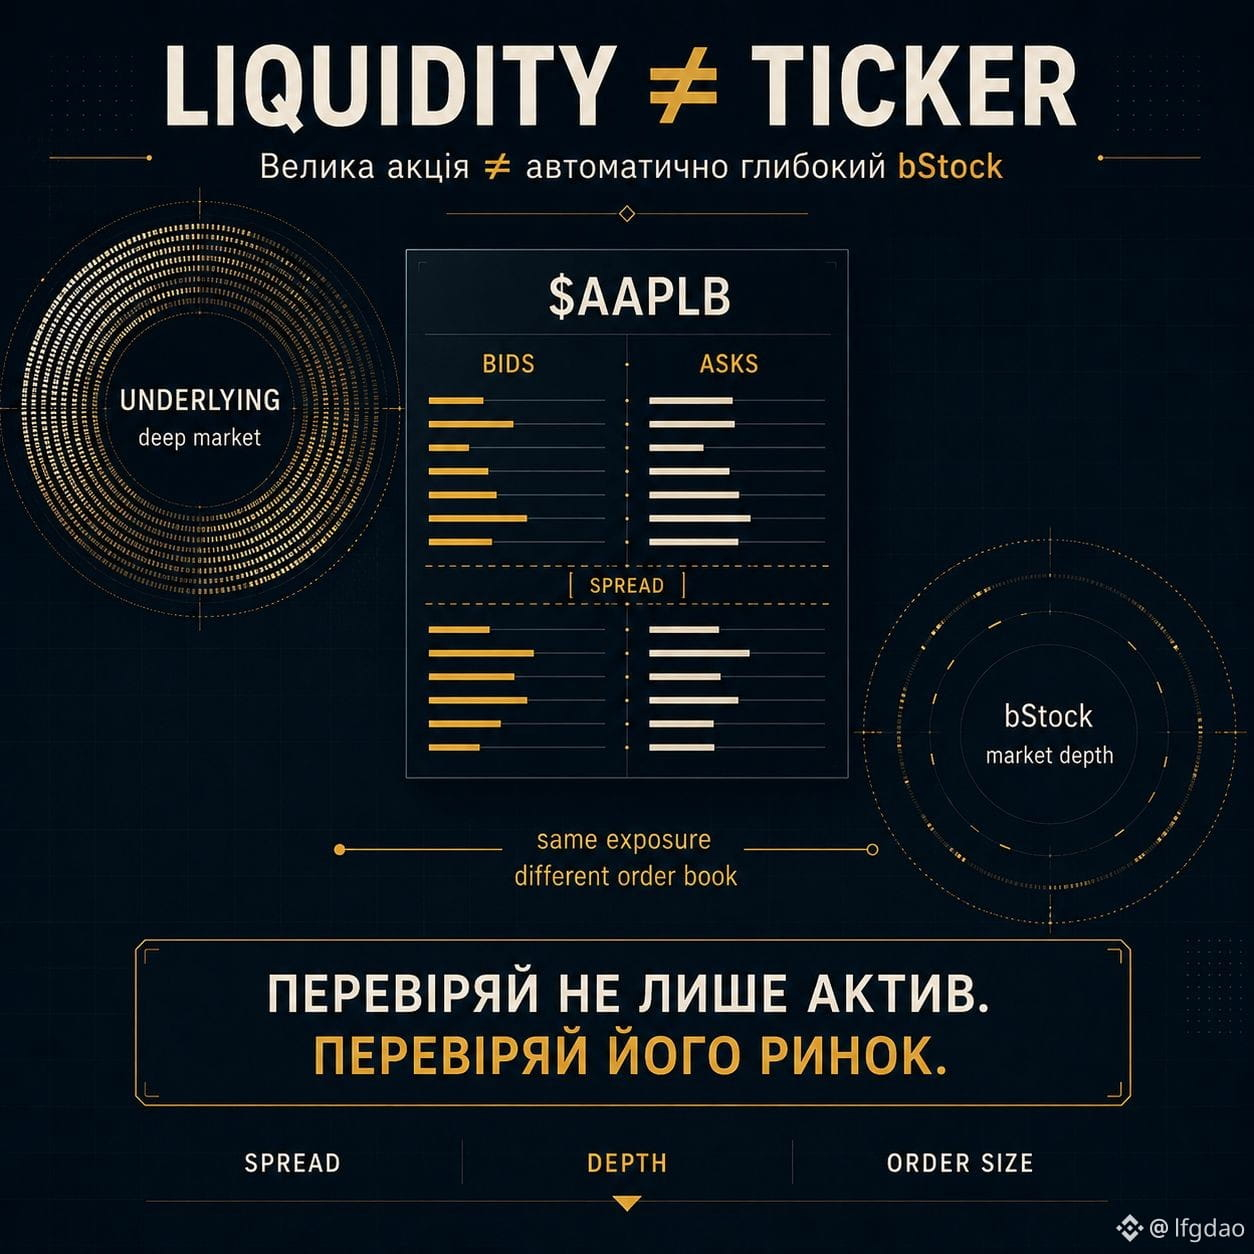
TICKER ОДИН. LA LIQUIDEZ NO ES OBLIGATORIAMENTE LA MISMA.
Cuando ves bStock de una gran empresa, es fácil sacar una conclusión automática:
«Si la acción en sí es líquida, entonces bStock también lo será igual».
Pero aquí hay un detalle importante.
Tú no operas directamente en el mismo libro de órdenes (order book) donde se negocia la acción subyacente.
bStock tiene su propio entorno de negociación.
Por eso, para mí es más correcto separar dos cosas:
liquidez de UNDERLYING
≠
liquidez de bSTOCK
Los grandes volúmenes de negociación de la acción subyacente no significan automáticamente la misma profundidad de mercado para su representación tokenizada.
Y es aquí donde aparece una pregunta interesante:
¿basta con solo mirar el precio de bStock?
Yo también miraría:
→ bid / ask
→ spread
→ volumen en el libro (stакan)
→ profundidad de mercado
Porque el mismo precio puede verse completamente distinto dependiendo de cuánta liquidez haya justo al lado.
Para una posición pequeña, esto puede ser casi imperceptible.
Para una posición grande, ya es otra historia.
Así que para mí bStock no es solo:
«Ah, esto es un $AAPL tokenizado».
También es un mercado de trading separado que hay que evaluar por cuenta propia.
Y quizá, la pregunta más útil antes de un Buy no sea:
«¿Qué tan líquida es esta acción?»
Sino:
«¿Qué tan líquido es este bStock en este momento?»
#bstockscis @BinanceCIS
TICKER ОДИН. LA LIQUIDEZ NO ES OBLIGATORIAMENTE LA MISMA.
Cuando ves bStock de una gran empresa, es fácil sacar una conclusión automática:
«Si la acción en sí es líquida, entonces bStock también lo será igual».
Pero aquí hay un detalle importante.
Tú no operas directamente en el mismo libro de órdenes (order book) donde se negocia la acción subyacente.
bStock tiene su propio entorno de negociación.
Por eso, para mí es más correcto separar dos cosas:
liquidez de UNDERLYING
≠
liquidez de bSTOCK
Los grandes volúmenes de negociación de la acción subyacente no significan automáticamente la misma profundidad de mercado para su representación tokenizada.
Y es aquí donde aparece una pregunta interesante:
¿basta con solo mirar el precio de bStock?
Yo también miraría:
→ bid / ask
→ spread
→ volumen en el libro (stакan)
→ profundidad de mercado
Porque el mismo precio puede verse completamente distinto dependiendo de cuánta liquidez haya justo al lado.
Para una posición pequeña, esto puede ser casi imperceptible.
Para una posición grande, ya es otra historia.
Así que para mí bStock no es solo:
«Ah, esto es un $AAPL tokenizado».
También es un mercado de trading separado que hay que evaluar por cuenta propia.
Y quizá, la pregunta más útil antes de un Buy no sea:
«¿Qué tan líquida es esta acción?»
Sino:
«¿Qué tan líquido es este bStock en este momento?»
#bstockscis @BinanceCIS
Cuando ves bStock de una gran empresa, es fácil sacar una conclusión automática:
«Si la acción en sí es líquida, entonces bStock también lo será igual».
Pero aquí hay un detalle importante.
Tú no operas directamente en el mismo libro de órdenes (order book) donde se negocia la acción subyacente.
bStock tiene su propio entorno de negociación.
Por eso, para mí es más correcto separar dos cosas:
liquidez de UNDERLYING
≠
liquidez de bSTOCK
Los grandes volúmenes de negociación de la acción subyacente no significan automáticamente la misma profundidad de mercado para su representación tokenizada.
Y es aquí donde aparece una pregunta interesante:
¿basta con solo mirar el precio de bStock?
Yo también miraría:
→ bid / ask
→ spread
→ volumen en el libro (stакan)
→ profundidad de mercado
Porque el mismo precio puede verse completamente distinto dependiendo de cuánta liquidez haya justo al lado.
Para una posición pequeña, esto puede ser casi imperceptible.
Para una posición grande, ya es otra historia.
Así que para mí bStock no es solo:
«Ah, esto es un $AAPL tokenizado».
También es un mercado de trading separado que hay que evaluar por cuenta propia.
Y quizá, la pregunta más útil antes de un Buy no sea:
«¿Qué tan líquida es esta acción?»
Sino:
«¿Qué tan líquido es este bStock en este momento?»
#bstockscis @BinanceCIS
1
129
·
--
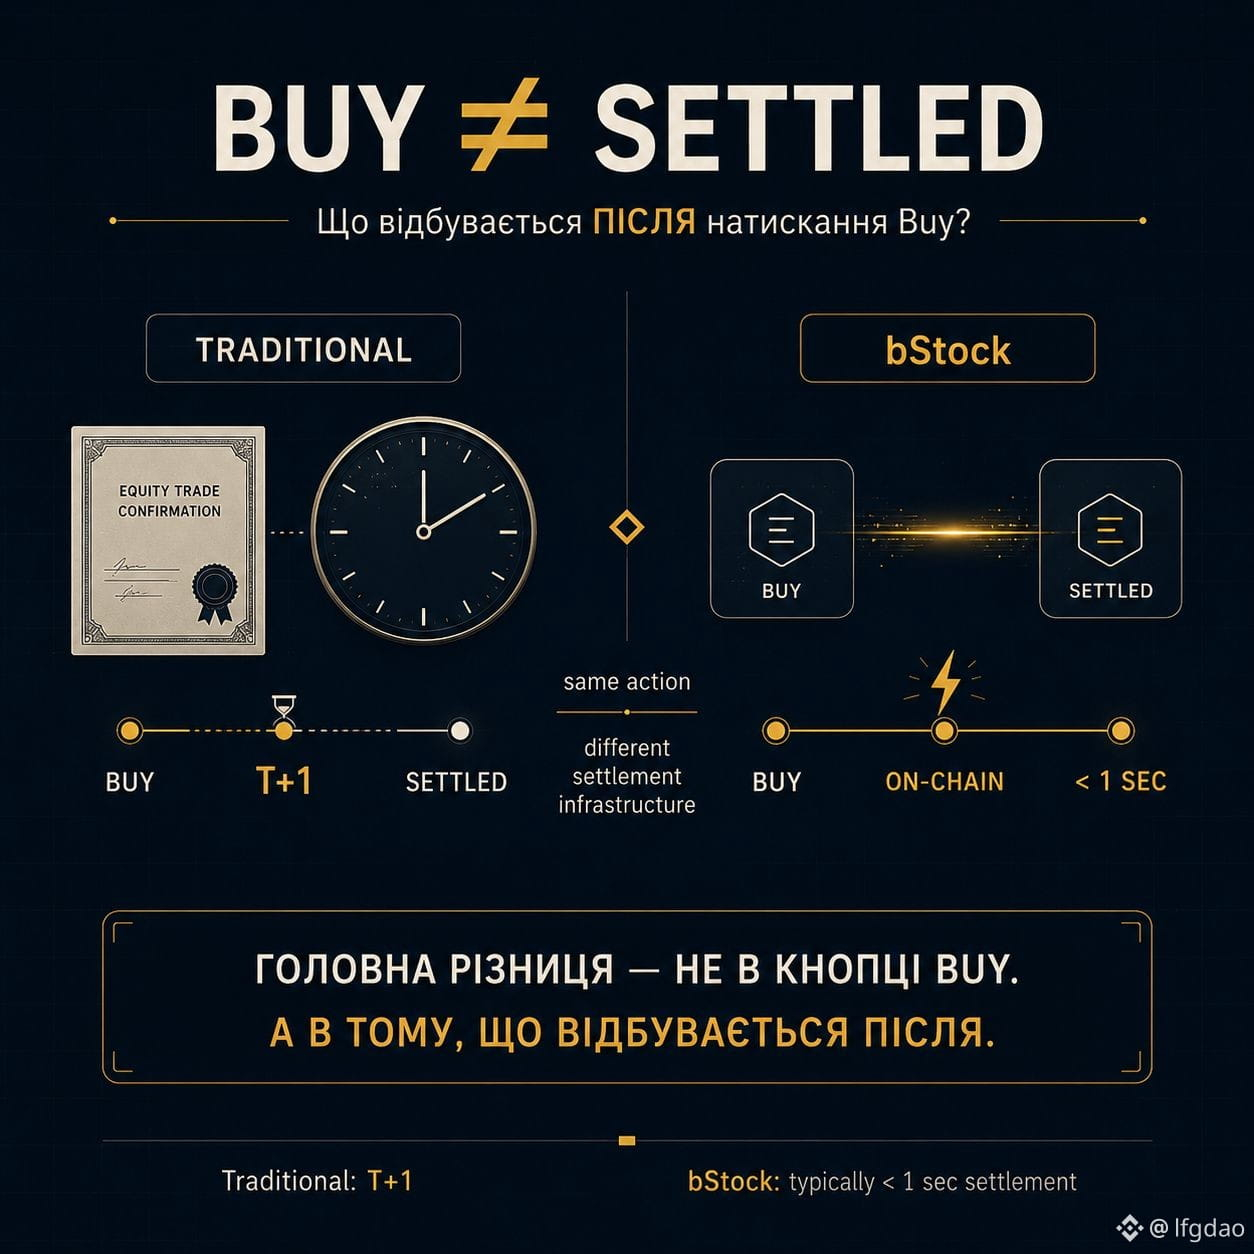
COMPRAR ≠ FINALIZAR EL ACUERDO.
En el mercado de valores, pulsar Buy no es toda la historia.
Aún queda el cálculo.
Tú compras una acción hoy, pero el sistema tradicional puede finalizar la liquidación solo el siguiente día hábil.
Eso es T+1.
En bStocks la lógica es diferente.
La operación pasa por una infraestructura basada en blockchain, por lo que Binance indica que la liquidación normalmente tarda menos de un segundo.
O sea, la diferencia no es solo en dónde presionaste Buy.
La diferencia está en lo que ocurre DESPUÉS.
Acción tradicional:
BUY
↓
espera
↓
T+1
↓
liquidación
bStock:
BUY
↓
liquidación off-chain
↓
< 1 sec
Para mí, esta es una de las partes más interesantes de la tokenización.
Porque cuando decimos «acción en blockchain», es fácil pensar solo en el token.
Pero el verdadero cambio puede estar precisamente en la infraestructura que lo rodea.
Menos espera.
Otro proceso de liquidación.
Otra lógica del movimiento de los activos.
Y aquí surge la pregunta:
si el propio activo puede liquidarse casi al instante—
¿cuánto puede eso cambiar la futura infraestructura del mercado de valores?
@BinanceCIS $AAPLB #bStocksCIS
COMPRAR ≠ FINALIZAR EL ACUERDO.
En el mercado de valores, pulsar Buy no es toda la historia.
Aún queda el cálculo.
Tú compras una acción hoy, pero el sistema tradicional puede finalizar la liquidación solo el siguiente día hábil.
Eso es T+1.
En bStocks la lógica es diferente.
La operación pasa por una infraestructura basada en blockchain, por lo que Binance indica que la liquidación normalmente tarda menos de un segundo.
O sea, la diferencia no es solo en dónde presionaste Buy.
La diferencia está en lo que ocurre DESPUÉS.
Acción tradicional:
BUY
↓
espera
↓
T+1
↓
liquidación
bStock:
BUY
↓
liquidación off-chain
↓
< 1 sec
Para mí, esta es una de las partes más interesantes de la tokenización.
Porque cuando decimos «acción en blockchain», es fácil pensar solo en el token.
Pero el verdadero cambio puede estar precisamente en la infraestructura que lo rodea.
Menos espera.
Otro proceso de liquidación.
Otra lógica del movimiento de los activos.
Y aquí surge la pregunta:
si el propio activo puede liquidarse casi al instante—
¿cuánto puede eso cambiar la futura infraestructura del mercado de valores?
@BinanceCIS $AAPLB #bStocksCIS
En el mercado de valores, pulsar Buy no es toda la historia.
Aún queda el cálculo.
Tú compras una acción hoy, pero el sistema tradicional puede finalizar la liquidación solo el siguiente día hábil.
Eso es T+1.
En bStocks la lógica es diferente.
La operación pasa por una infraestructura basada en blockchain, por lo que Binance indica que la liquidación normalmente tarda menos de un segundo.
O sea, la diferencia no es solo en dónde presionaste Buy.
La diferencia está en lo que ocurre DESPUÉS.
Acción tradicional:
BUY
↓
espera
↓
T+1
↓
liquidación
bStock:
BUY
↓
liquidación off-chain
↓
< 1 sec
Para mí, esta es una de las partes más interesantes de la tokenización.
Porque cuando decimos «acción en blockchain», es fácil pensar solo en el token.
Pero el verdadero cambio puede estar precisamente en la infraestructura que lo rodea.
Menos espera.
Otro proceso de liquidación.
Otra lógica del movimiento de los activos.
Y aquí surge la pregunta:
si el propio activo puede liquidarse casi al instante—
¿cuánto puede eso cambiar la futura infraestructura del mercado de valores?
@BinanceCIS $AAPLB #bStocksCIS
1
85
·
--
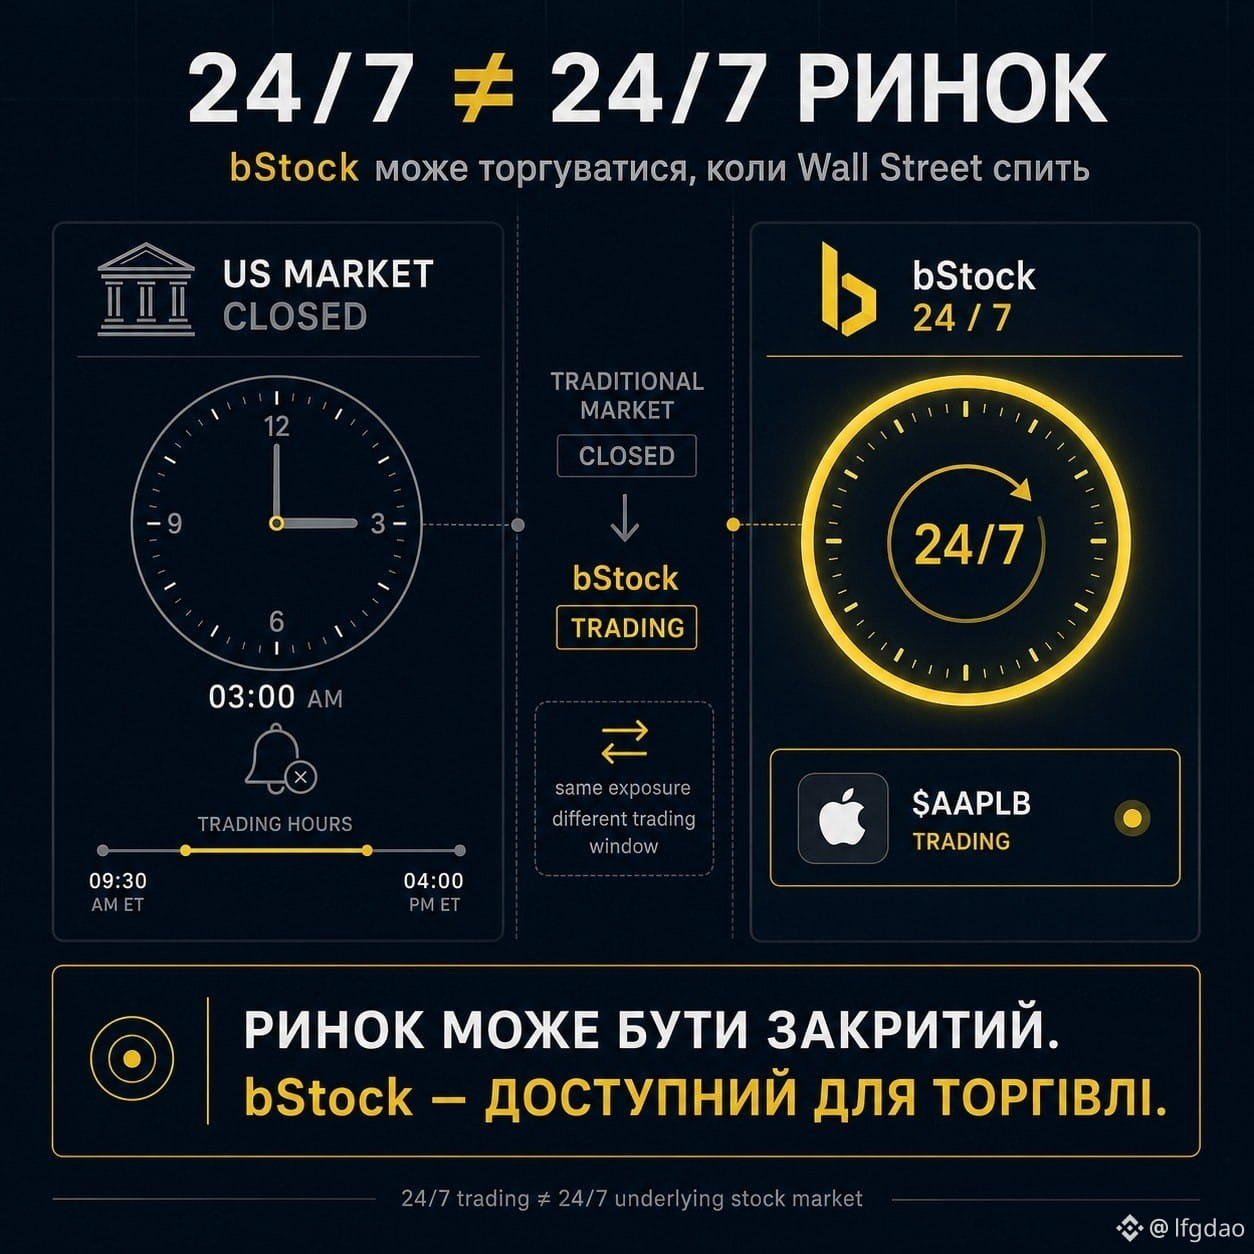
24/7 ≠ 24/7 фондовий ринок.
Y aquí en bStocks hay un detalle que es fácil de pasar por alto.
Imaginemos $AAPLB
El lunes a las 03:00 (hora de Kiev) el mercado estadounidense está durmiendo.
Y bStock — no.
Sigue negociándose en Binance.
A primera vista, esto es simplemente una comodidad.
Pero en realidad cambia el propio contexto en el que tienes que leer el precio.
Una acción tradicional está vinculada a la sesión de trading.
bStock tiene una infraestructura cripto para el trading.
Por lo tanto:
NYSE / NASDAQ → horario de negociación
bStock → 24/7
Y esto no significa que la acción estadounidense de repente empezara a cotizar en plena noche.
Significa otra cosa:
puedes obtener y ajustar exposición al activo cuando el mercado tradicional está cerrado.
Por eso yo no pondría el signo de igualdad entre:
«el mercado de acciones ahora está abierto»
y
«en bStock ahora se puede comprar o vender».
Son dos cosas distintas.
Y aquí surge una pregunta más interesante:
¿cómo se comporta el precio de bStock durante las horas en que el mercado principal está cerrado?
Para mí, son precisamente esos detalles los que hacen que la tokenización sea más interesante que un simple
«acción, solo en blockchain».
@BinanceCIS $AAPLB #bStocksCIS
24/7 ≠ 24/7 фондовий ринок.
Y aquí en bStocks hay un detalle que es fácil de pasar por alto.
Imaginemos $AAPLB
El lunes a las 03:00 (hora de Kiev) el mercado estadounidense está durmiendo.
Y bStock — no.
Sigue negociándose en Binance.
A primera vista, esto es simplemente una comodidad.
Pero en realidad cambia el propio contexto en el que tienes que leer el precio.
Una acción tradicional está vinculada a la sesión de trading.
bStock tiene una infraestructura cripto para el trading.
Por lo tanto:
NYSE / NASDAQ → horario de negociación
bStock → 24/7
Y esto no significa que la acción estadounidense de repente empezara a cotizar en plena noche.
Significa otra cosa:
puedes obtener y ajustar exposición al activo cuando el mercado tradicional está cerrado.
Por eso yo no pondría el signo de igualdad entre:
«el mercado de acciones ahora está abierto»
y
«en bStock ahora se puede comprar o vender».
Son dos cosas distintas.
Y aquí surge una pregunta más interesante:
¿cómo se comporta el precio de bStock durante las horas en que el mercado principal está cerrado?
Para mí, son precisamente esos detalles los que hacen que la tokenización sea más interesante que un simple
«acción, solo en blockchain».
@BinanceCIS $AAPLB #bStocksCIS
Y aquí en bStocks hay un detalle que es fácil de pasar por alto.
Imaginemos $AAPLB
El lunes a las 03:00 (hora de Kiev) el mercado estadounidense está durmiendo.
Y bStock — no.
Sigue negociándose en Binance.
A primera vista, esto es simplemente una comodidad.
Pero en realidad cambia el propio contexto en el que tienes que leer el precio.
Una acción tradicional está vinculada a la sesión de trading.
bStock tiene una infraestructura cripto para el trading.
Por lo tanto:
NYSE / NASDAQ → horario de negociación
bStock → 24/7
Y esto no significa que la acción estadounidense de repente empezara a cotizar en plena noche.
Significa otra cosa:
puedes obtener y ajustar exposición al activo cuando el mercado tradicional está cerrado.
Por eso yo no pondría el signo de igualdad entre:
«el mercado de acciones ahora está abierto»
y
«en bStock ahora se puede comprar o vender».
Son dos cosas distintas.
Y aquí surge una pregunta más interesante:
¿cómo se comporta el precio de bStock durante las horas en que el mercado principal está cerrado?
Para mí, son precisamente esos detalles los que hacen que la tokenización sea más interesante que un simple
«acción, solo en blockchain».
@BinanceCIS $AAPLB #bStocksCIS
1
105
·
--
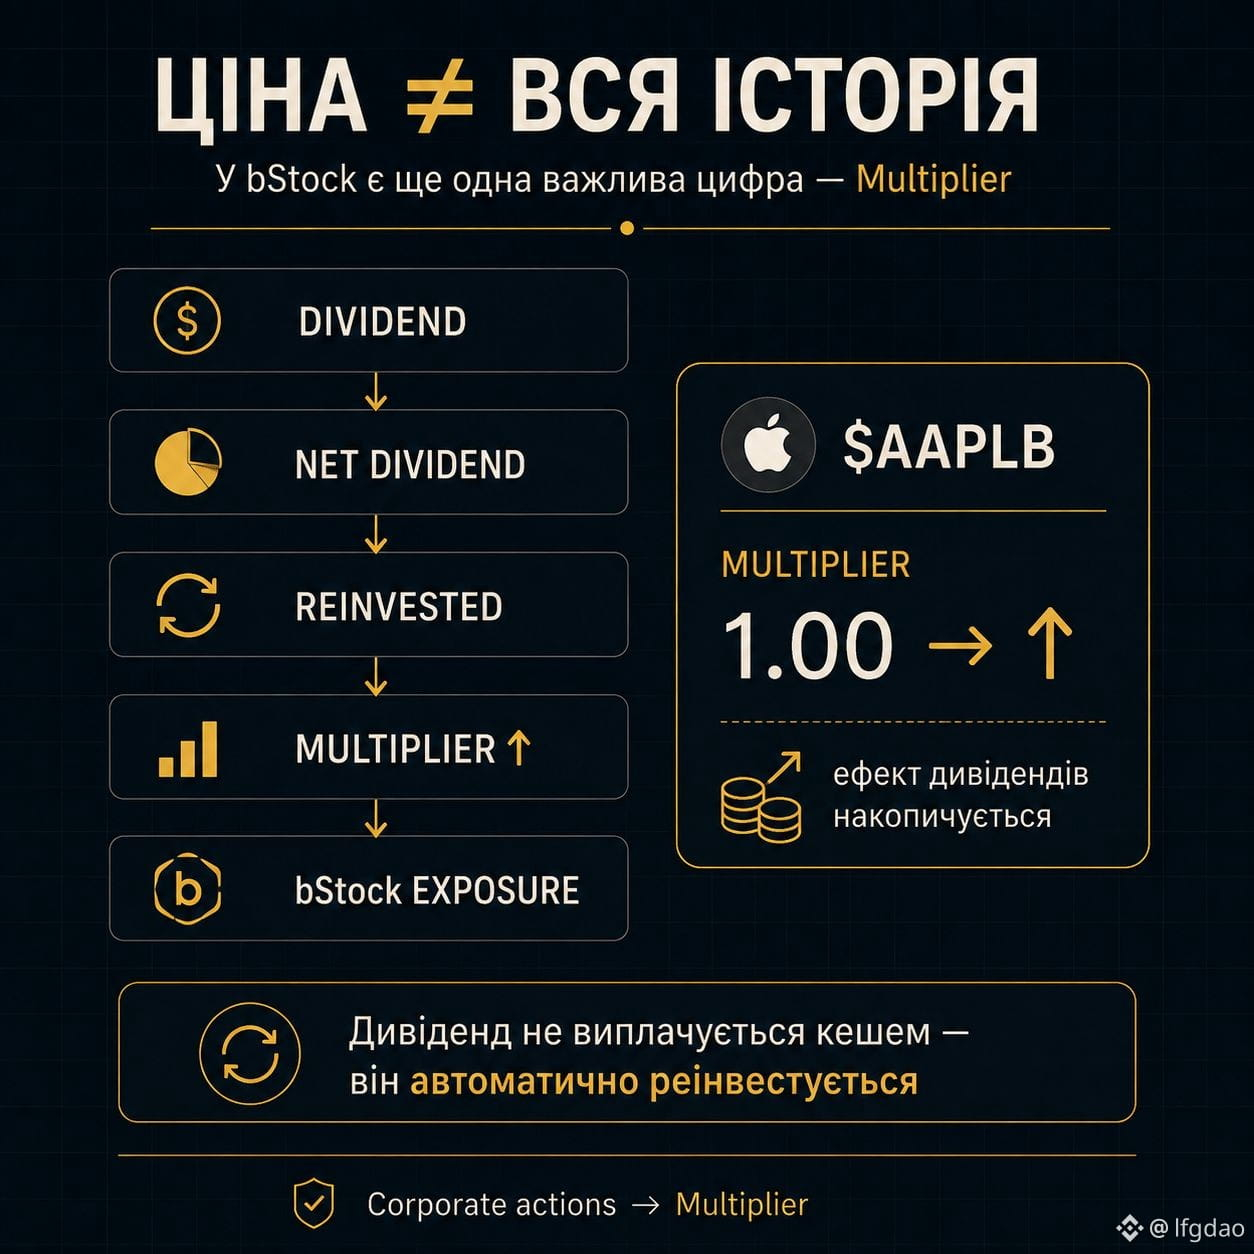
EL PRECIO ≠ TODA LA HISTORIA.
En bStock hay otro número importante: el Multiplier.
Cuando miras bStock, lo más sencillo es seguir la gráfica.
Pero hay otra cifra que es fácil pasar por alto: el Multiplier.
Para una acción normal, el dividendo llega como un pago.
En bStocks, la mecánica es diferente:
dividendo → net dividend → reinversión → aumento del saldo de bStock
Es decir, el dividendo no queda como efectivo aparte.
Vuelve al valor subyacente, y tu posición se ajusta mediante el Multiplier.
Y aquí aparece algo interesante:
el mismo precio ≠ la misma cantidad de exposición económica.
El Multiplier puede acumular el efecto de los dividendos con el tiempo.
Por eso, al analizar bStock, yo no miraría solo:
«¿Cuánto cuesta el token?»
también:
«¿Qué hay detrás de este token y cómo va cambiando su Multiplier?»
Para mí, este es uno de los momentos más interesantes de la tokenización de acciones.
@BinanceCIS $AAPLB #bStocksCIS
EL PRECIO ≠ TODA LA HISTORIA.
En bStock hay otro número importante: el Multiplier.
Cuando miras bStock, lo más sencillo es seguir la gráfica.
Pero hay otra cifra que es fácil pasar por alto: el Multiplier.
Para una acción normal, el dividendo llega como un pago.
En bStocks, la mecánica es diferente:
dividendo → net dividend → reinversión → aumento del saldo de bStock
Es decir, el dividendo no queda como efectivo aparte.
Vuelve al valor subyacente, y tu posición se ajusta mediante el Multiplier.
Y aquí aparece algo interesante:
el mismo precio ≠ la misma cantidad de exposición económica.
El Multiplier puede acumular el efecto de los dividendos con el tiempo.
Por eso, al analizar bStock, yo no miraría solo:
«¿Cuánto cuesta el token?»
también:
«¿Qué hay detrás de este token y cómo va cambiando su Multiplier?»
Para mí, este es uno de los momentos más interesantes de la tokenización de acciones.
@BinanceCIS $AAPLB #bStocksCIS
En bStock hay otro número importante: el Multiplier.
Cuando miras bStock, lo más sencillo es seguir la gráfica.
Pero hay otra cifra que es fácil pasar por alto: el Multiplier.
Para una acción normal, el dividendo llega como un pago.
En bStocks, la mecánica es diferente:
dividendo → net dividend → reinversión → aumento del saldo de bStock
Es decir, el dividendo no queda como efectivo aparte.
Vuelve al valor subyacente, y tu posición se ajusta mediante el Multiplier.
Y aquí aparece algo interesante:
el mismo precio ≠ la misma cantidad de exposición económica.
El Multiplier puede acumular el efecto de los dividendos con el tiempo.
Por eso, al analizar bStock, yo no miraría solo:
«¿Cuánto cuesta el token?»
también:
«¿Qué hay detrás de este token y cómo va cambiando su Multiplier?»
Para mí, este es uno de los momentos más interesantes de la tokenización de acciones.
@BinanceCIS $AAPLB #bStocksCIS
1
70
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
CircleMints500MUSDCOnSolana
110,134 vistas
2,295 están debatiendo
⚡ ¡500M USDC llegan a Solana!
Circle acuñó 500 millones de $USDC en Solana en dos transacciones el 26 de septiembre.
Eso es una gran inyección de liquidez en stablecoins para el ecosistema $SOL . 💵⚡
¿Podría esto fortalecer el papel de Solana en los pagos y la liquidez on-chain? 👀
#circlemints500musdconsolana
HISTORIAS CRYPTOS SIGUEME Y COMPARTE SI TE GUSTA MI CONTENID
·4 me gusta
·1.4k vistas
PolymarketBankFailureBetsDrawFDICConcern
103,807 vistas
1,978 están debatiendo
BlackRockBuildsTokenizedPortfoliosForOndo
98,908 vistas
1,414 están debatiendo