

Aston在下不求
1k Publicaciones
Aston在下不求
Denunciar
Bloquear usuario
I post critical crypto market data and my most reliable trade signals—always with charts & real examples. 關注我將不定期得到幣圈總體經濟數據重要數據,也將把我勝率高的進場出場點位告訴大家有圖有實盤。

Holder de BNB
Traders de alta frecuencia
8.1 año(s)
842 Siguiendo
21.3K+ Seguidores
4.6K+ Me gusta
Publicaciones
Todo
Citas
Videos
Live
PINNED
·
--
Si eres nuevo en futuros, es fácil perder dinero.
Puedes copiar las operaciones del trader Aston.
Se recomienda empezar con al menos 600 dólares.
El enlace está en el perfil.
嘿~新手做合約真的超容易虧錢啦…
一不小心就變韭菜被割好幾輪😭
我之前也踩過超多雷,真的懂那種心痛~
現在我都先跟著Aston交易員做,他帶單真的穩很多!
想一起跟單的可以先點我個人檔案裡的連結喔~
我們一起慢慢變強!💪[私域跟單建議600U公域跟單建議6000U](https://www.binance.com/copy-trading/lead-details/3673216212244466433) #跟單交易
#帶單天數
When you notice that you keep losing in futures trading,
follow my lead trading and transform your losses into gains.
#CopyTradingDiscover #CopyTradingRevolution
Si eres nuevo en futuros, es fácil perder dinero.
Puedes copiar las operaciones del trader Aston.
Se recomienda empezar con al menos 600 dólares.
El enlace está en el perfil.
嘿~新手做合約真的超容易虧錢啦…
一不小心就變韭菜被割好幾輪😭
我之前也踩過超多雷,真的懂那種心痛~
現在我都先跟著Aston交易員做,他帶單真的穩很多!
想一起跟單的可以先點我個人檔案裡的連結喔~
我們一起慢慢變強!💪私域跟單建議600U公域跟單建議6000U #跟單交易
#帶單天數
When you notice that you keep losing in futures trading,
follow my lead trading and transform your losses into gains.
#CopyTradingDiscover #CopyTradingRevolution
1
9
97
·
--
Artículo
El rendimiento de los bonos de EE. UU. a 10 años alcanza su nivel más alto desde 2002; el bitcóin cae por debajo de los 83.000 dólares$BTC $ETH $CL #Bitcoin #聯準會 #利率
Los rendimientos de los bonos del Tesoro de EE. UU. siguieron subiendo el 7 de octubre. Según CNBC, el rendimiento de referencia de los bonos a 10 años llegó a aumentar casi 8 puntos básicos, hasta el 5,35 %, su nivel más alto desde 2002. El rendimiento de los bonos a 30 años subió al 5,724 %, también un máximo de 24 años. El bitcóin se debilitó al mismo tiempo y, según las cotizaciones de CoinDesk, llegó a caer por debajo de los 83.000 dólares.
Esta noche se subastan 39.000 millones de dólares en bonos a 10 años; después se publican las actas de la reunión de la Reserva Federal
El 7 de octubre, el Departamento del Tesoro de EE. UU. subastará 39.000 millones de dólares en bonos a 10 años. Los resultados se publicarán a la 1 p. m., hora del este de EE. UU. (la 1 a. m. del 8 de octubre, hora de Taiwán). El mercado estará atento a si los rendimientos ya son lo bastante altos para atraer compradores o si los inversores exigirán una prima mayor. El día anterior, el Tesoro subastó 58.000 millones de dólares en bonos a 3 años. El 8 de octubre también subastará 22.000 millones de dólares en bonos a 30 años. Además, realizará operaciones de recompra por al menos 4.000 millones de dólares, dirigidas a bonos con vencimientos de entre 20 y 30 años, el doble del volumen habitual.
El rendimiento de los bonos de EE. UU. a 10 años alcanza su nivel más alto desde 2002; el bitcóin cae por debajo de los 83.000 dólares
$BTC $ETH $CL #Bitcoin #聯準會 #利率
Los rendimientos de los bonos del Tesoro de EE. UU. siguieron subiendo el 7 de octubre. Según CNBC, el rendimiento de referencia de los bonos a 10 años llegó a aumentar casi 8 puntos básicos, hasta el 5,35 %, su nivel más alto desde 2002. El rendimiento de los bonos a 30 años subió al 5,724 %, también un máximo de 24 años. El bitcóin se debilitó al mismo tiempo y, según las cotizaciones de CoinDesk, llegó a caer por debajo de los 83.000 dólares.
Esta noche se subastan 39.000 millones de dólares en bonos a 10 años; después se publican las actas de la reunión de la Reserva Federal
El 7 de octubre, el Departamento del Tesoro de EE. UU. subastará 39.000 millones de dólares en bonos a 10 años. Los resultados se publicarán a la 1 p. m., hora del este de EE. UU. (la 1 a. m. del 8 de octubre, hora de Taiwán). El mercado estará atento a si los rendimientos ya son lo bastante altos para atraer compradores o si los inversores exigirán una prima mayor. El día anterior, el Tesoro subastó 58.000 millones de dólares en bonos a 3 años. El 8 de octubre también subastará 22.000 millones de dólares en bonos a 30 años. Además, realizará operaciones de recompra por al menos 4.000 millones de dólares, dirigidas a bonos con vencimientos de entre 20 y 30 años, el doble del volumen habitual.
82
·
--
Artículo
Ver traducción
特斯拉擴大雙向充電,新車可支援家庭備電$TSLAB #RWA #特斯拉 #闪迪涨7%因营收增长展望
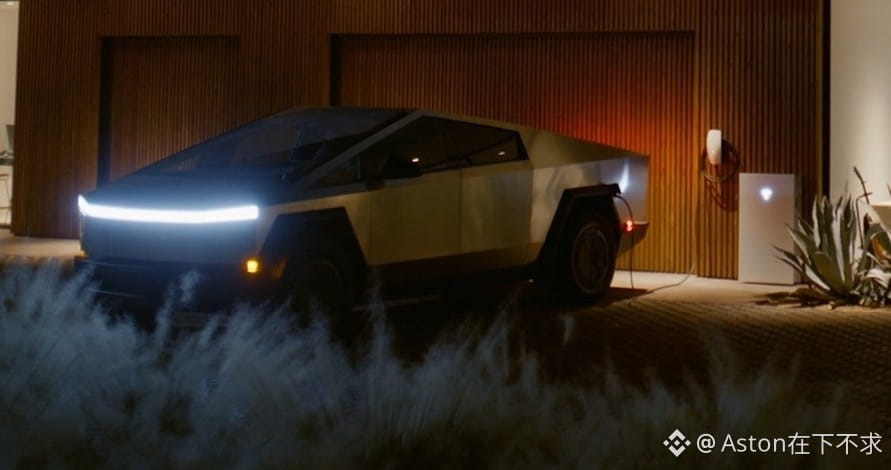
特斯拉(Tesla)正式擴展其雙向充電技術的應用範圍,宣布旗下主力車款 Model 3 與 Model Y 也能支援「Powershare 居家備用電源」功能。這項技術原先僅專屬於電動皮卡 Cybertruck,如今只要是 2026 年 10 月 1 日之後訂購的新型號,即可在停電時將車輛電池的電力回傳至家用配電系統。透過搭配第三代家用儲能系統 Powerwall 3 與指定的壁掛式充電座,該系統最高可提供 11.52 kW 的連續輸出功率。若以一般家庭每日消耗 30 kWh 電力計算,高階車款能將備用供電時間延長超過兩天,有效提升電網不穩時的居住韌性。此舉不僅強化了特斯拉在家庭能源管理系統(Home Energy Management System, HEMS)市場的硬體生態系,也反映出特斯拉進一步整合電動車與家庭能源系統的策略。
Powershare 技術下放:Model 3 與 Model Y 成為家庭備用電源
特斯拉近期將專屬 Cybertruck 的「Powershare 居家備用電源」功能,正式擴展至 Model 3 與 Model Y。官方明訂,目前僅限 2026 年 10 月 1 日起於美國與波多黎各訂購的新車支援此技術。當電網中斷,若車輛已連接指定充電座,系統將自動啟動反向供電給家用配電系統,高階車款能將備用供電時間延長超過兩天。此更新展現了電動車作為家庭微型儲能節點的潛力,確保高耗能家電能持續運作。
Powerwall 3 規格:11.52 kW 輸出與兩天備電能力
啟用該雙向供電功能需建置特斯拉第三代儲能系統 Powerwall 3,並搭配通用型或第三代壁掛充電座。系統最高支援 11.52 kW 的連續輸出功率,可滿足家庭瞬間與持續的用電需求。官方數據指出,若起始電量為 90% 且家庭每日耗電 30 kWh,高階款 Model 3 與 Model Y 能供應逾兩天的備用電力。這項升級顯著提升了突發停電時的能源穩定性。
特斯拉藉由整合車輛與 Powerwall 3 擴大其能源管理業務版圖。然而客觀而言,該應用仍具備一定門檻。除僅限近期新車外,消費者亦需負擔儲能設備與施工等固定成本。且 Powerwall 3 並未在台灣開放販售,這項技術對企業營收與市場的實質影響,仍待長期觀察。
這篇文章 特斯拉擴大雙向充電,新車可支援家庭備電 最早出現於 。
特斯拉擴大雙向充電,新車可支援家庭備電
$TSLAB #RWA #特斯拉 #闪迪涨7%因营收增长展望
特斯拉(Tesla)正式擴展其雙向充電技術的應用範圍,宣布旗下主力車款 Model 3 與 Model Y 也能支援「Powershare 居家備用電源」功能。這項技術原先僅專屬於電動皮卡 Cybertruck,如今只要是 2026 年 10 月 1 日之後訂購的新型號,即可在停電時將車輛電池的電力回傳至家用配電系統。透過搭配第三代家用儲能系統 Powerwall 3 與指定的壁掛式充電座,該系統最高可提供 11.52 kW 的連續輸出功率。若以一般家庭每日消耗 30 kWh 電力計算,高階車款能將備用供電時間延長超過兩天,有效提升電網不穩時的居住韌性。此舉不僅強化了特斯拉在家庭能源管理系統(Home Energy Management System, HEMS)市場的硬體生態系,也反映出特斯拉進一步整合電動車與家庭能源系統的策略。
Powershare 技術下放:Model 3 與 Model Y 成為家庭備用電源
特斯拉近期將專屬 Cybertruck 的「Powershare 居家備用電源」功能,正式擴展至 Model 3 與 Model Y。官方明訂,目前僅限 2026 年 10 月 1 日起於美國與波多黎各訂購的新車支援此技術。當電網中斷,若車輛已連接指定充電座,系統將自動啟動反向供電給家用配電系統,高階車款能將備用供電時間延長超過兩天。此更新展現了電動車作為家庭微型儲能節點的潛力,確保高耗能家電能持續運作。
Powerwall 3 規格:11.52 kW 輸出與兩天備電能力
啟用該雙向供電功能需建置特斯拉第三代儲能系統 Powerwall 3,並搭配通用型或第三代壁掛充電座。系統最高支援 11.52 kW 的連續輸出功率,可滿足家庭瞬間與持續的用電需求。官方數據指出,若起始電量為 90% 且家庭每日耗電 30 kWh,高階款 Model 3 與 Model Y 能供應逾兩天的備用電力。這項升級顯著提升了突發停電時的能源穩定性。
特斯拉藉由整合車輛與 Powerwall 3 擴大其能源管理業務版圖。然而客觀而言,該應用仍具備一定門檻。除僅限近期新車外,消費者亦需負擔儲能設備與施工等固定成本。且 Powerwall 3 並未在台灣開放販售,這項技術對企業營收與市場的實質影響,仍待長期觀察。
這篇文章 特斯拉擴大雙向充電,新車可支援家庭備電 最早出現於 。
1
106
·
--
Ver traducción
川湖9月營收月減 31%,急單降溫股價跌停
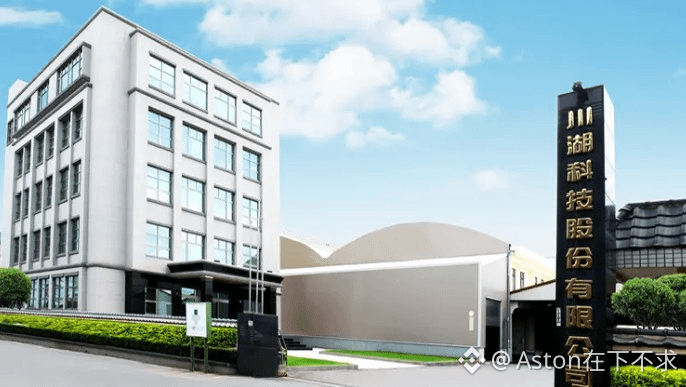
受惠於 AI 伺服器導軌需求強勁,伺服器滑軌大廠川湖(2059)近期應主管機關要求公布自結財務數據,繳出令人驚豔的獲利成績單。然而,隨著前兩月的急單效應逐漸消退,9 月營收出現月減 31%,今日 (10/7) 股價開盤直接跌停。面對匯率干擾與出貨節奏調整,川湖第四季的營運展望將成為市場與法人下一步的觀測焦點。 川湖 8 月獲利大爆發,單月賺進四個股本 根據川湖公告的自結數據,8月份合併營收達 64.66 億元,稅前淨利達 48.26 億元,稅後淨利為 38.19 億元,單月每股稅後純益(EPS)衝上 40.07 元,年增率超過 212%。若進一步觀察,其單月獲利已超過第二季整季(EPS 74.38元)的 53%,展現了高階產品帶來的高毛利與強大定價權。 不過,相較於 7 月份 EPS 高達 50.24 元,8 月帳面獲利略顯衰退。公司方面對此解釋,主因在於新台幣匯率波動的干擾:7 月因新台幣走貶挹注了每股逾 5 元的匯兌收益,而 8 月新台幣升值則產生了約 9 元的匯損,若排除業外的匯兌影響,其本業的獲利結構依舊強勁。 急單效應消退,9 月營收月減 31% 在營收表現上,川湖自結 115 年 09 月營收為 44.64 億元,較 8 月下滑約 31%,終止了連續 6 個月創歷史新高的走勢。針對營收回檔,主因是 7、8 月期間 CSP(雲端服務供應商)與 AI 新創公司集中拉貨的「急單效應」結束,9月急單效應退散,單月營收回歸到6月的44億元正常水準,但年增率仍然將近兩倍。 儘管短線面臨月減,但川湖 9 月營收相較去年同期仍大幅成長 196.22%,依然穩居史上單月第三高。此外,本年迄今累計營收已達 336.17 億元,累計營收成長率高達 167.84%,顯示全年業績翻倍成長的中長線趨勢並未改變。 股價高檔震盪,Q4出貨動能成後續關鍵 伴隨 AI 題材發酵與強大基本面,川湖今年股價表現勢如破竹,從年初約 3,300 元一路狂飆,8 月下旬最高曾突破 15,000 元大關。在近期公布財報自結數與 9 月營收後,股價面臨高檔震盪,今日 (10/7) 股價開盤直接跌停至 11,790 元。 市場人士指出,9 月營收回歸正常水準屬於預期內的訂單波動,目前資金焦點已全數轉向第四季。未來川湖能否延續高階 AI 伺服器滑軌的拉貨動能,將是支撐其股價與營運維持在歷史高檔區間的最重要關鍵。 這篇文章 川湖9月營收月減 31%,急單降溫股價跌停 最早出現於 。
受惠於 AI 伺服器導軌需求強勁,伺服器滑軌大廠川湖(2059)近期應主管機關要求公布自結財務數據,繳出令人驚豔的獲利成績單。然而,隨著前兩月的急單效應逐漸消退,9 月營收出現月減 31%,今日 (10/7) 股價開盤直接跌停。面對匯率干擾與出貨節奏調整,川湖第四季的營運展望將成為市場與法人下一步的觀測焦點。 川湖 8 月獲利大爆發,單月賺進四個股本 根據川湖公告的自結數據,8月份合併營收達 64.66 億元,稅前淨利達 48.26 億元,稅後淨利為 38.19 億元,單月每股稅後純益(EPS)衝上 40.07 元,年增率超過 212%。若進一步觀察,其單月獲利已超過第二季整季(EPS 74.38元)的 53%,展現了高階產品帶來的高毛利與強大定價權。 不過,相較於 7 月份 EPS 高達 50.24 元,8 月帳面獲利略顯衰退。公司方面對此解釋,主因在於新台幣匯率波動的干擾:7 月因新台幣走貶挹注了每股逾 5 元的匯兌收益,而 8 月新台幣升值則產生了約 9 元的匯損,若排除業外的匯兌影響,其本業的獲利結構依舊強勁。 急單效應消退,9 月營收月減 31% 在營收表現上,川湖自結 115 年 09 月營收為 44.64 億元,較 8 月下滑約 31%,終止了連續 6 個月創歷史新高的走勢。針對營收回檔,主因是 7、8 月期間 CSP(雲端服務供應商)與 AI 新創公司集中拉貨的「急單效應」結束,9月急單效應退散,單月營收回歸到6月的44億元正常水準,但年增率仍然將近兩倍。 儘管短線面臨月減,但川湖 9 月營收相較去年同期仍大幅成長 196.22%,依然穩居史上單月第三高。此外,本年迄今累計營收已達 336.17 億元,累計營收成長率高達 167.84%,顯示全年業績翻倍成長的中長線趨勢並未改變。 股價高檔震盪,Q4出貨動能成後續關鍵 伴隨 AI 題材發酵與強大基本面,川湖今年股價表現勢如破竹,從年初約 3,300 元一路狂飆,8 月下旬最高曾突破 15,000 元大關。在近期公布財報自結數與 9 月營收後,股價面臨高檔震盪,今日 (10/7) 股價開盤直接跌停至 11,790 元。 市場人士指出,9 月營收回歸正常水準屬於預期內的訂單波動,目前資金焦點已全數轉向第四季。未來川湖能否延續高階 AI 伺服器滑軌的拉貨動能,將是支撐其股價與營運維持在歷史高檔區間的最重要關鍵。 這篇文章 川湖9月營收月減 31%,急單降溫股價跌停 最早出現於 。
118
·
--
Artículo
Schneider Electric adquiere PTC por 22.600 millones de dólares para expandir su negocio de centros de datos de IA$NVDAB $SOXX $SMH #AI #機構投資 #交易所
Schneider Electric anunció la adquisición por aproximadamente 22.600 millones de dólares de PTC, una empresa estadounidense de software industrial, en la mayor operación de compra de su historia. La operación busca integrar el software de diseño industrial con las tecnologías de gestión energética y reforzar aún más su influencia en el mercado de infraestructura para centros de datos de IA.
Schneider Electric adquiere PTC para expandirse en software industrial e infraestructura inteligente
Schneider Electric acordó adquirir PTC, empresa de software industrial con sede en Boston, por 205 dólares por acción, lo que representa un total de aproximadamente 22.600 millones de dólares (NASDAQ: PTC). PTC se especializa en software de diseño de productos y PLM (gestión del ciclo de vida del producto), que ayuda a los fabricantes a integrar datos de ingeniería. Mediante esta operación, Schneider Electric podrá integrar estrechamente su experiencia en hardware de infraestructura para centros de datos —como equipos de distribución eléctrica, sistemas de refrigeración y racks para servidores— con el software de diseño de productos de PTC, conectando digitalmente todo el proceso, desde el diseño y el desarrollo hasta el funcionamiento físico de la energía. En los últimos años, el auge de la IA generativa ha disparado la demanda de infraestructura informática, y el negocio de centros de datos ya representa aproximadamente una cuarta parte de los ingresos totales de Schneider Electric. Blum, líder del grupo, afirmó que el acceso a información de ingeniería y diseño mejorará la capacidad de las empresas para aplicar la IA a los procesos industriales, y que los datos serán esenciales para generar valor económico a partir de los sistemas inteligentes.
Schneider Electric adquiere PTC por 22.600 millones de dólares para expandir su negocio de centros de datos de IA
$NVDAB $SOXX $SMH #AI #機構投資 #交易所
Schneider Electric anunció la adquisición por aproximadamente 22.600 millones de dólares de PTC, una empresa estadounidense de software industrial, en la mayor operación de compra de su historia. La operación busca integrar el software de diseño industrial con las tecnologías de gestión energética y reforzar aún más su influencia en el mercado de infraestructura para centros de datos de IA.
Schneider Electric adquiere PTC para expandirse en software industrial e infraestructura inteligente
Schneider Electric acordó adquirir PTC, empresa de software industrial con sede en Boston, por 205 dólares por acción, lo que representa un total de aproximadamente 22.600 millones de dólares (NASDAQ: PTC). PTC se especializa en software de diseño de productos y PLM (gestión del ciclo de vida del producto), que ayuda a los fabricantes a integrar datos de ingeniería. Mediante esta operación, Schneider Electric podrá integrar estrechamente su experiencia en hardware de infraestructura para centros de datos —como equipos de distribución eléctrica, sistemas de refrigeración y racks para servidores— con el software de diseño de productos de PTC, conectando digitalmente todo el proceso, desde el diseño y el desarrollo hasta el funcionamiento físico de la energía. En los últimos años, el auge de la IA generativa ha disparado la demanda de infraestructura informática, y el negocio de centros de datos ya representa aproximadamente una cuarta parte de los ingresos totales de Schneider Electric. Blum, líder del grupo, afirmó que el acceso a información de ingeniería y diseño mejorará la capacidad de las empresas para aplicar la IA a los procesos industriales, y que los datos serán esenciales para generar valor económico a partir de los sistemas inteligentes.
160
·
--
He Yi dijo que no volvieran a usar la palabra «call».
He Yi dijo que no volvieran a usar la palabra «call».


币安广场
·
--
[Repetición] 🎙️ AMA en chino sobre el lanzamiento de productos de Binance Smart Chain|Presentadora: Sisi|Invitados: Yi Jie, Jeff y Jackson
01 h 39 m 26 s · 91.7k escuchan
77
·
--
Artículo
El 34% de los oyentes de pódcast empezó a escuchar hace menos de un año; Netflix irrumpe y supera a Apple$AAPLB #ETF #苹果 #X
Según el estudio más reciente de Sounds Profitable, (The Podcast Landscape 2026), hasta un 65% de los oyentes mensuales de pódcast en Estados Unidos siguen habitualmente no más de 3 programas. De ellos, el 24% sigue 3 programas, el 26% sigue 2 y otro 15% escucha habitualmente un solo programa.
En agosto de este año, el estudio encuestó a 5.473 adultos estadounidenses, de los cuales el 55% afirmó haber escuchado un pódcast al menos una vez durante el último mes. Según esta encuesta, la competencia en el mundo del pódcast consiste más en convertirse en uno de los tres programas favoritos de cada oyente que en pedirles que se suscriban a cuantos más programas mejor.
El 34% de los oyentes de pódcast empezó a escuchar hace menos de un año; Netflix irrumpe y supera a Apple
$AAPLB #ETF #苹果 #X
Según el estudio más reciente de Sounds Profitable, (The Podcast Landscape 2026), hasta un 65% de los oyentes mensuales de pódcast en Estados Unidos siguen habitualmente no más de 3 programas. De ellos, el 24% sigue 3 programas, el 26% sigue 2 y otro 15% escucha habitualmente un solo programa.
En agosto de este año, el estudio encuestó a 5.473 adultos estadounidenses, de los cuales el 55% afirmó haber escuchado un pódcast al menos una vez durante el último mes. Según esta encuesta, la competencia en el mundo del pódcast consiste más en convertirse en uno de los tres programas favoritos de cada oyente que en pedirles que se suscriban a cuantos más programas mejor.
99
·
--
Artículo
¿Caen los ingresos interanuales de Largan Precision mientras sus acciones se disparan? El mercado apuesta por su estrategia CPO de cara a la generación 6.4T antes de la conferencia de resultados$AAPLB $NVDAB $TSMB #AI #利率 #苹果
Largan Precision (3008), líder en lentes ópticas, anunció que sus ingresos de septiembre fueron de 5.779 millones de dólares taiwaneses. Aunque aumentaron respecto al mes anterior, tanto los ingresos mensuales como los del tercer trimestre en su conjunto cayeron frente al mismo período del año pasado (alrededor de un 7,4 % interanual). La empresa también ofreció una perspectiva sin cambios: «El impulso de octubre será similar al de septiembre». Sin embargo, ayer (5/10) las acciones de Largan Precision se dispararon un 7 % contra la tendencia del mercado. El experto financiero Huang Shicong señaló la clave: lo que a primera vista parece una débil demanda de lentes para teléfonos móviles refleja, en realidad, que el presidente de Largan Precision, Lin En-ping, está acelerando una «reasignación estratégica» de la capacidad de producción. La empresa incluso estaría dispuesta a rechazar solicitudes de algunos grandes clientes para ampliar la producción de ciertos modelos, con el fin de redirigir todos sus recursos al segmento de comunicaciones ópticas de alta gama CPO (óptica de empaquetado conjunto), en línea con grandes fabricantes como TSMC.
¿Caen los ingresos interanuales de Largan Precision mientras sus acciones se disparan? El mercado apuesta por su estrategia CPO de cara a la generación 6.4T antes de la conferencia de resultados
$AAPLB $NVDAB $TSMB #AI #利率 #苹果
Largan Precision (3008), líder en lentes ópticas, anunció que sus ingresos de septiembre fueron de 5.779 millones de dólares taiwaneses. Aunque aumentaron respecto al mes anterior, tanto los ingresos mensuales como los del tercer trimestre en su conjunto cayeron frente al mismo período del año pasado (alrededor de un 7,4 % interanual). La empresa también ofreció una perspectiva sin cambios: «El impulso de octubre será similar al de septiembre». Sin embargo, ayer (5/10) las acciones de Largan Precision se dispararon un 7 % contra la tendencia del mercado. El experto financiero Huang Shicong señaló la clave: lo que a primera vista parece una débil demanda de lentes para teléfonos móviles refleja, en realidad, que el presidente de Largan Precision, Lin En-ping, está acelerando una «reasignación estratégica» de la capacidad de producción. La empresa incluso estaría dispuesta a rechazar solicitudes de algunos grandes clientes para ampliar la producción de ciertos modelos, con el fin de redirigir todos sus recursos al segmento de comunicaciones ópticas de alta gama CPO (óptica de empaquetado conjunto), en línea con grandes fabricantes como TSMC.
Largan Precision (3008), líder en lentes ópticas, anunció que sus ingresos de septiembre fueron de 5.779 millones de dólares taiwaneses. Aunque aumentaron respecto al mes anterior, tanto los ingresos mensuales como los del tercer trimestre en su conjunto cayeron frente al mismo período del año pasado (alrededor de un 7,4 % interanual). La empresa también ofreció una perspectiva sin cambios: «El impulso de octubre será similar al de septiembre». Sin embargo, ayer (5/10) las acciones de Largan Precision se dispararon un 7 % contra la tendencia del mercado. El experto financiero Huang Shicong señaló la clave: lo que a primera vista parece una débil demanda de lentes para teléfonos móviles refleja, en realidad, que el presidente de Largan Precision, Lin En-ping, está acelerando una «reasignación estratégica» de la capacidad de producción. La empresa incluso estaría dispuesta a rechazar solicitudes de algunos grandes clientes para ampliar la producción de ciertos modelos, con el fin de redirigir todos sus recursos al segmento de comunicaciones ópticas de alta gama CPO (óptica de empaquetado conjunto), en línea con grandes fabricantes como TSMC.
1
155
·
--
$TRX $AAPLB $NVDAB
Los ingresos de Foxconn crecieron un 47 % interanual en el tercer trimestre y superaron los 3 billones de dólares taiwaneses, impulsados por la fuerte demanda de servidores de IA
Foxconn (鴻海 2317), líder taiwanés en fabricación por contrato de productos tecnológicos, publicó el lunes sus últimos datos financieros. Gracias al auge mundial de la infraestructura de hardware para inteligencia artificial, sus ingresos del tercer trimestre aumentaron un 47 % interanual y superaron los 3 billones de dólares taiwaneses, muy por encima de las previsiones de los analistas del mercado. El crecimiento se debió principalmente a la demanda de servidores en la nube y de productos electrónicos de consumo, lo que refleja un equilibrio en el suministro de la cadena de valor de la IA y un crecimiento sostenido durante la temporada alta de fin de año.
### Los resultados financieros del Q3 superan las expectativas del mercado
Entre julio y septiembre, los ingresos de Foxconn alcanzaron los 3,03 billones de dólares taiwaneses (unos 95.400 millones de dólares estadounidenses), un aumento interanual del 47 %. El resultado superó ampliamente la previsión de 2,83 billones de dólares taiwaneses de los analistas, según el SmartEstimate de LSEG (London Stock Exchange Group).
En septiembre, los ingresos aumentaron un 38,42 % interanual, hasta los 1,16 billones de dólares taiwaneses, un récord mensual histórico y la primera vez que los ingresos de la empresa superaron el billón en un solo mes. La presentación de nuevos productos por parte de clientes clave y la demanda de construcción de centros de datos impulsaron un crecimiento notable tanto en los productos de redes en la nube como en el segmento de electrónica de consumo inteligente.
En su comunicado, Foxconn no divulgó todos los detalles. Se prevé que el informe financiero completo del tercer trimestre, con información detallada sobre las ganancias, se publique oficialmente el 12 de noviembre. (Los ingresos de Foxconn alcanzaron los 2,51 billones de dólares taiwaneses en el segundo trimestre; la demanda de hardware de IA impulsó las ventas a un récord para ese período.)
### Perspectivas estables para el Q4
Como socio clave de fabricación de Nvidia y Apple, Foxconn indicó que la demanda relacionada con la inteligencia artificial se mantendrá durante el cuarto trimestre. Sumada a la temporada alta tradicional de productos electrónicos de consumo, se espera que el desempeño general de las operaciones cumpla con las previsiones actuales del mercado.
### Instituciones financieras revisan sus precios objetivo
Tras la conferencia de resultados de Foxconn, analistas extranjeros actualizaron sus informes de evaluación. Citi, teniendo en cuenta el aumento de la demanda de servidores y de equipos de redes de alta velocidad, mantuvo su recomendación de «comprar» y elevó su precio objetivo de 360 a 400 dólares taiwaneses. Nomura también mantuvo la recomendación de «comprar» y aumentó su precio objetivo a 435 dólares taiwaneses.
Las acciones de Foxconn han subido un 10 % este año, por debajo del avance del 72 % del índice ponderado de Taiwán. El lunes, antes de la publicación de los datos de ingresos, la acción cerró con una subida del 1,2 %, mientras que el índice de referencia avanzó un 2,6 %.
### Resumen de los puntos clave
- **Fuerte crecimiento de los ingresos del Q3:** Los ingresos del tercer trimestre alcanzaron los 3,03 billones de dólares taiwaneses (un aumento interanual del 47 %), por encima de los 2,83 billones previstos por SmartEstimate.
- **Récord mensual histórico:** En septiembre, los ingresos llegaron a 1,16 billones de dólares taiwaneses (un aumento interanual del 38,42 %), la primera vez que superaron el billón en un solo mes.
- **Dos motores de crecimiento:** El aumento de las operaciones se debió principalmente a la demanda de servidores de IA de Nvidia y a la demanda de producción del nuevo iPhone de Apple.
- **Perspectivas optimistas para el cuarto trimestre:** Se prevé que el impulso del negocio de IA continúe y que, con el apoyo de la temporada alta tradicional, los resultados cumplan las expectativas del mercado.
- **Calificaciones de instituciones extranjeras:** Citi y Nomura elevaron sus precios objetivo a 400 y 435 dólares taiwaneses, respectivamente, y mantuvieron la recomendación de «comprar».
Este artículo, «Los ingresos de Foxconn crecieron un 47 % interanual en el tercer trimestre y superaron los 3 billones de dólares taiwaneses, impulsados por la fuerte demanda de servidores de IA», apareció originalmente en .
1
40
·
--
$BTC $ETH
Strategy gana 20.900 millones de dólares en libros durante el tercer trimestre y pasa a recomprar STRC
Strategy (MSTR), líder en tesorería de bitcoin, registró una gran ganancia contable en el tercer trimestre. Según el formulario 8-K presentado por Strategy el 5 de octubre, la empresa estima haber reconocido una ganancia de 20.910 millones de dólares por activos digitales durante el tercer trimestre de 2026. Sin embargo, la actividad de Strategy se desaceleró notablemente la semana pasada: compró apenas 334 bitcoins y, en cambio, gastó unos 176 millones de dólares en recomprar sus propias acciones preferentes STRC. Al 4 de octubre, Strategy tenía 848.000 bitcoins y unos 5.700 millones de dólares en activos denominados en dólares.
Volvió a superar su costo de adquisición en el tercer trimestre y obtuvo 20.900 millones de dólares de ganancia contable
La ganancia se debió principalmente al repunte del precio del bitcoin durante el tercer trimestre. Se trata de una ganancia no realizada por valoración a mercado, no de beneficios obtenidos por la venta efectiva de bitcoins. El formulario 8-K indica que, al 30 de septiembre, el valor contable de los bitcoins de Strategy era de 70.820 millones de dólares y que la empresa reconoció, además, 1.880 millones de dólares en gastos por impuestos diferidos relacionados.
Más llamativo aún es el cambio en el costo de adquisición. El formulario 8-K señala que, al 30 de junio, el valor de mercado de los bitcoins de Strategy todavía estaba por debajo de su costo de adquisición. Por ello, la empresa tenía en sus libros un activo por impuestos diferidos de 4.120 millones de dólares relacionado con las pérdidas en bitcoin. Para el 30 de septiembre, el valor de mercado había vuelto a superar el costo de adquisición, por lo que ese activo se revirtió, junto con la correspondiente provisión por valoración. Esto generó un beneficio fiscal de unos 4.120 millones de dólares.
Según las cifras del formulario 8-K, al 30 de septiembre Strategy tenía 847.666 bitcoins, con un costo total aproximado de 63.950 millones de dólares y un costo promedio de unos 75.437 dólares por bitcoin. Frente a un valor contable de 70.820 millones de dólares, esto supone una ganancia no realizada de unos 6.900 millones de dólares, o alrededor del 10,7 %. En otras palabras, la mayor parte de la ganancia de 20.900 millones de dólares del tercer trimestre sirvió para compensar pérdidas contables anteriores: según los resultados de Strategy del segundo trimestre, al 30 de junio el valor contable de sus aproximadamente 846.000 bitcoins era de apenas 49.670 millones de dólares, muy por debajo de su costo de adquisición. Anteriormente se informó que Strategy había registrado una pérdida contable de 8.300 millones de dólares en bitcoin durante el segundo trimestre.
Solo compró 334 bitcoins la semana pasada y no emitió nuevas acciones preferentes
En comparación con las compras adicionales de finales de septiembre, Strategy actuó con bastante moderación la semana pasada. El formulario 8-K muestra que no compró bitcoins entre el 28 y el 30 de septiembre, mientras que entre el 1 y el 4 de octubre compró 334 bitcoins por unos 28,7 millones de dólares, a un precio promedio de aproximadamente 85.839 dólares por unidad. La operación se financió con 15,7 millones de dólares obtenidos mediante la emisión de acciones ordinarias y 13 millones de dólares de efectivo propio.
Durante el mismo período, Strategy no vendió ninguna acción de sus cuatro clases de acciones preferentes —STRF, STRC, STRK y STRD— mediante su programa de emisión a precio de mercado (ATM). Como se informó anteriormente, a finales de septiembre Strategy había comprado 1.665 bitcoins, con lo que su tenencia llegó a 847.666. La cantidad comprada la semana pasada fue claramente menor.
En cambio, destinó 176 millones de dólares a recomprar STRC
La principal operación de Strategy la semana pasada fue la recompra de acciones preferentes. El formulario 8-K indica que Strategy recompró alrededor de 1,03 millones de acciones STRC entre el 28 y el 30 de septiembre, por 102,6 millones de dólares; entre el 1 y el 4 de octubre recompró otras 740.000 acciones por 73,7 millones de dólares. En total, fueron aproximadamente 1,77 millones de acciones por 176,3 millones de dólares, a un precio de entre 99,3 y 99,5 dólares por acción, ligeramente por debajo de su valor nominal de 100 dólares. La recompra de octubre se pagó con efectivo propio. El programa de recompra de acciones preferentes de Strategy todavía dispone de unos 547 millones de dólares.
STRC es una acción preferente perpetua de tasa variable emitida por Strategy, con un valor nominal de 100 dólares por acción. También ha sido una de las principales herramientas que la empresa ha utilizado para recaudar fondos destinados a comprar bitcoins. El formulario 8-K no explicó por separado el motivo de las recompras, pero Strategy había anunciado su política en un comunicado de prensa de julio: si el precio de STRC cotiza por debajo de su valor nominal de 100 dólares, la empresa planea recomprar acciones de manera «regular y disciplinada». Cuanto mayor sea el descuento, más acciones recomprará; cuando el precio se acerque al valor nominal, reducirá gradualmente el ritmo. El objetivo a largo plazo es mantener la cotización de STRC estable en torno a los 100 dólares. El director ejecutivo, Phong Le, afirmó entonces que recomprar acciones por debajo del valor nominal equivale a reducir con descuento la carga futura de dividendos de las acciones preferentes, lo que constituye una asignación de capital conveniente.
Como se informó anteriormente, Strategy inició en julio la recompra de STRC para sostener su valor nominal, con un precio promedio de recompra de unos 86,52 dólares en aquel momento. La semana pasada, el precio de recompra ya superaba los 99 dólares, lo que indica que STRC ha vuelto a situarse cerca de su valor nominal.
5.700 millones de dólares en activos denominados en dólares, la mayoría reservados para pagar dividendos
Al 4 de octubre, los activos de Strategy denominados en dólares se dividían en dos partes: una «reserva en dólares» de 4.880 millones de dólares, destinada específicamente al pago de dividendos de las acciones preferentes y de intereses de la deuda; y unos 830 millones de dólares en «efectivo en dólares», que pueden destinarse a comprar bitcoins, ampliar la reserva u otros usos de capital.
Strive, otra empresa de tesorería de bitcoin que también presentó un formulario 8-K el 5 de octubre, compró 2.000 bitcoins. Sin embargo, su costo promedio total fue de unos 90.000 dólares, superior al precio del bitcoin al cierre del trimestre. En comparación, las tenencias que Strategy acumuló inicialmente a un costo menor le permitieron volver a registrar ganancias cuando se recuperó el precio. Su decisión de reducir las compras de bitcoins la semana pasada y pasar a recomprar acciones preferentes también merece seguirse de cerca.
Este artículo, «Strategy gana 20.900 millones de dólares en libros durante el tercer trimestre y pasa a recomprar STRC», apareció originalmente en .
98
·
--
Artículo
Strategy registra 20.900 millones de dólares de ganancias contables en el tercer trimestre y pasa a recomprar STRC$BTC #Bitcoin #利率
La empresa líder en tesorería de Bitcoin, Strategy (MSTR), registró grandes ganancias contables en el tercer trimestre. Según un documento 8-K presentado por Strategy el 5 de octubre, la compañía estima que reconoció 20.910 millones de dólares en ganancias por activos digitales en el tercer trimestre de 2026. Sin embargo, la actividad de Strategy se desaceleró notablemente la semana pasada: compró apenas 334 bitcoins y, en cambio, gastó unos 176 millones de dólares en recomprar sus propias acciones preferentes STRC. Al 4 de octubre, Strategy poseía 848.000 bitcoins y alrededor de 5.700 millones de dólares en activos denominados en dólares estadounidenses.
Volvió a superar su costo en el tercer trimestre: 20.900 millones de dólares de ganancias contables
Strategy registra 20.900 millones de dólares de ganancias contables en el tercer trimestre y pasa a recomprar STRC
$BTC #Bitcoin #利率
La empresa líder en tesorería de Bitcoin, Strategy (MSTR), registró grandes ganancias contables en el tercer trimestre. Según un documento 8-K presentado por Strategy el 5 de octubre, la compañía estima que reconoció 20.910 millones de dólares en ganancias por activos digitales en el tercer trimestre de 2026. Sin embargo, la actividad de Strategy se desaceleró notablemente la semana pasada: compró apenas 334 bitcoins y, en cambio, gastó unos 176 millones de dólares en recomprar sus propias acciones preferentes STRC. Al 4 de octubre, Strategy poseía 848.000 bitcoins y alrededor de 5.700 millones de dólares en activos denominados en dólares estadounidenses.
Volvió a superar su costo en el tercer trimestre: 20.900 millones de dólares de ganancias contables
110
·
--
Artículo
¿Saber usar la IA basta para evitar que te reemplacen? Mollick rebate a Cuban$Langosta #AI #X #EthereumValidatorExitQueueJumps392%
«La IA no te quitará el trabajo; lo hará alguien que sepa usarla mejor que tú». Esta frase célebre del mundo laboral se ha difundido ampliamente en los últimos años. Hace poco, el multimillonario estadounidense Mark Cuban publicó en X para reafirmar esta idea y recibió casi 2.500 «Me gusta». Pero Ethan Mollick, profesor de la Escuela Wharton de la Universidad de Pensilvania, respondió citándolo y señaló que este consejo «ya no es tan acertado como antes», antes de enumerar tres razones.
Las tres razones de Mollick
Mollick lleva mucho tiempo estudiando el impacto de la IA en el trabajo y las organizaciones, y es autor de libros sobre colaboración con IA. En su publicación expuso tres puntos:
¿Saber usar la IA basta para evitar que te reemplacen? Mollick rebate a Cuban
$Langosta #AI #X #EthereumValidatorExitQueueJumps392%
«La IA no te quitará el trabajo; lo hará alguien que sepa usarla mejor que tú». Esta frase célebre del mundo laboral se ha difundido ampliamente en los últimos años. Hace poco, el multimillonario estadounidense Mark Cuban publicó en X para reafirmar esta idea y recibió casi 2.500 «Me gusta». Pero Ethan Mollick, profesor de la Escuela Wharton de la Universidad de Pensilvania, respondió citándolo y señaló que este consejo «ya no es tan acertado como antes», antes de enumerar tres razones.
Las tres razones de Mollick
Mollick lleva mucho tiempo estudiando el impacto de la IA en el trabajo y las organizaciones, y es autor de libros sobre colaboración con IA. En su publicación expuso tres puntos:
154
·
--
$USD1 $U $ETH
¡Los tokens para inversores de Ethena se desbloquean por completo hoy y los grandes tenedores de StablecoinX se liberan al mismo tiempo!
El token de gobernanza ENA, del emisor del stablecoin USDe, Ethena, recibió dos desbloqueos el 5 de octubre. Según el formulario 8-K presentado por StablecoinX ante la SEC de Estados Unidos, la empresa de reservas de ENA cotizada en Nasdaq y que sostiene estos tokens, liberó permanentemente todas las restricciones de bloqueo y devengo a partir del 5 de octubre; el mismo día, también entró en vigor oficialmente el desbloqueo anticipado de tokens de inversores anunciado previamente por la Fundación Ethena. StablecoinX canceló un periodo de bloqueo de 48 meses para alrededor de 3.03 mil millones de ENA. La venta requiere aprobación de la fundación: StablecoinX (ticker USDE) firmó una carta de exención con Ethena OpCo y la Fundación Ethena el 14 de septiembre, y la presentó a la SEC el 17 de septiembre. La carta de exención surtió efecto el 5 de octubre y canceló todas las restricciones de bloqueo, devengo y desbloqueo aplicables a los ENA de la empresa, incluidas las del periodo contractual de 48 meses asociado a los tokens obtenidos mediante colocación privada (PIPE) al fusionarse con un SPAC. Los documentos de la presentación indican que esta fecha de efectividad coincide con la fecha de desbloqueo comunicada con anterioridad por la fundación para otros tenedores de ENA.
De acuerdo con el reporte financiero 10-Q del segundo trimestre de StablecoinX, la empresa obtuvo aproximadamente 3.03 mil millones de ENA de Ethena y de dos rondas de PIPE. En un comunicado de actualización del ecosistema en agosto, la Fundación Ethena señaló que StablecoinX es uno de los dos mayores tenedores de ENA, con una participación de cerca del 20% del suministro total.
El fin del bloqueo no significa que StablecoinX pueda vender los tokens libremente. Los documentos de la presentación establecen que cualquier venta o transferencia de ENA sigue requiriendo obtener primero la aprobación por escrito de la fundación. El propio texto de la carta de exención también incluye el préstamo, la cobertura (hedging) y el pignoramiento como actividades sujetas a la aprobación. La carta de exención además define un conjunto de procedimientos de “venta de fondos”: si StablecoinX vendiera tokens como capital de trabajo o por necesidades estratégicas, debe notificar a la fundación con al menos cinco días hábiles de anticipación; la fundación puede comprar la totalidad o parte de los tokens al precio propuesto. Si la fundación no responde dentro del plazo, StablecoinX puede proceder con la venta.
Entre los usos contemplados en la carta de exención se incluyen inversiones estratégicas y adquisiciones, recompras de acciones propias aprobadas por la fundación, y capital de trabajo necesario para presupuestos operativos de los próximos 12 meses. StablecoinX organizó el plan para reunir una reserva de ENA y buscar cotizar en Nasdaq, anunciado en julio de 2025; el acuerdo de compra de tokens firmado entonces era uno de los objetivos de esta exención.
El desbloqueo anticipado de los tokens para inversores se realiza de una sola vez el 5/10. Tokenomist estima que la Fundación Ethena compraría unos 1.4 mil millones de ENA, según el anuncio del 27 de agosto. Este sería el caso de grandes inversores semilla cuya asignación original superó el 0.25% del suministro total: en un plazo de dos semanas, la fundación habría recomprado en el mercado extrabursátil todas las participaciones no devengadas de los que habían vendido ENA después de los máximos del mercado del 10 de octubre de 2025; solo un monedero se negó a vender. Para inversores que nunca vendieron, la fundación propuso una recompra al precio original y el anuncio indica que “ningún inversor aceptó”. La fundación no reveló cantidades ni precios de la recompra.
La fundación también anunció que, a partir del 5 de octubre de 2026, el desbloqueo de todos los inversores restantes se completará de forma anticipada y en una sola fecha; después de eso, los tokens de inversores ya no estarán sujetos a restricciones de bloqueo. Los tokens del equipo mantendrán el calendario original de bloqueo y devengo. La fundación afirmó que, tras la operación, el suministro de alrededor del 12% que seguirá bloqueado pertenecerá solo al equipo, al ecosistema y a la fundación.
Ethena no ha publicado el número exacto de tokens que se desbloquearán el 5 de octubre. El informe de investigación de Tokenomist, que da seguimiento a los desbloqueos de tokens, estima con base en los cronogramas públicos que, originalmente, las participaciones para inversores se completarían recién en marzo de 2028; al integrarse en esta fecha, serían aproximadamente 1.406 mil millones de ENA, equivalente al 14.3% de la oferta en circulación en ese momento. No se ha revelado cuántos de estos ya habrían sido comprados por la fundación.
La recompra de ENA debe esperar a que la oferta de USDe alcance los 7.5 mil millones de dólares
En el mismo anuncio también se planteó una propuesta para usar el 95% del ingreso neto de cada línea de negocio de Ethena en recompras programadas de ENA. El registro de Tokenomist muestra que esta votación de gobernanza terminó el 2 de septiembre: aproximadamente 17.79 millones de ENA votaron a favor, sin votos en contra, y la propuesta se aprobó; sin embargo, la recompra solo se activará cuando la oferta circulante de USDe llegue a 7.5 mil millones de dólares.
Según datos de CoinGecko, al 5 de octubre por la mañana (hora de Taiwán), la capitalización de USDe era de aproximadamente 4,910 millones de dólares; todavía faltan cerca de 2,600 millones para alcanzar el umbral de activación. ENA cotiza alrededor de 0.242 dólares: en los últimos 7 días cae aproximadamente 11%, y en los últimos 30 días sube aproximadamente 49%. La cantidad en circulación es de cerca de 10,360 millones de tokens, con una oferta máxima de 15,000 millones.
El artículo “¡Los tokens para inversores de Ethena se desbloquean por completo hoy y los grandes tenedores de StablecoinX se liberan al mismo tiempo!” aparece por primera vez en.
138
·
--
Artículo
Nebius adquiere la startup de IA Inferize y mejora la eficiencia de la infraestructura$NVDAB #AI #英伟达
Socios estratégicos de NVIDIA: el proveedor de la nube de inteligencia artificial Nebius (NASDAQ: NBIS) anunció la adquisición de la startup de IA Inferize. Esta adquisición busca aprovechar la tecnología desarrollada por Inferize para reducir el tiempo necesario para iniciar y escalar modelos grandes de IA, haciendo que las cargas de trabajo de inferencia sean más flexibles.
Reducir los costos por GPU ociosas
Al implementar modelos de IA a gran escala y listos para producción, la «latencia de arranque en frío» (Cold start) generada por la carga y el inicio del modelo a menudo impide que los recursos de hardware se utilicen de inmediato. Cuando el sistema necesita iniciar nuevas instancias en respuesta a picos de tráfico o, durante el proceso de aprendizaje por refuerzo, actualizar los pesos del modelo, las GPU asignadas suelen quedar ociosas esperando que se carguen los datos. Para garantizar que el servicio no se vea afectado, las empresas normalmente deben conservar capacidad computacional adicional de respaldo.
Nebius adquiere la startup de IA Inferize y mejora la eficiencia de la infraestructura
$NVDAB #AI #英伟达
Socios estratégicos de NVIDIA: el proveedor de la nube de inteligencia artificial Nebius (NASDAQ: NBIS) anunció la adquisición de la startup de IA Inferize. Esta adquisición busca aprovechar la tecnología desarrollada por Inferize para reducir el tiempo necesario para iniciar y escalar modelos grandes de IA, haciendo que las cargas de trabajo de inferencia sean más flexibles.
Reducir los costos por GPU ociosas
Al implementar modelos de IA a gran escala y listos para producción, la «latencia de arranque en frío» (Cold start) generada por la carga y el inicio del modelo a menudo impide que los recursos de hardware se utilicen de inmediato. Cuando el sistema necesita iniciar nuevas instancias en respuesta a picos de tráfico o, durante el proceso de aprendizaje por refuerzo, actualizar los pesos del modelo, las GPU asignadas suelen quedar ociosas esperando que se carguen los datos. Para garantizar que el servicio no se vea afectado, las empresas normalmente deben conservar capacidad computacional adicional de respaldo.
125
·
--
Artículo
Carta de renuncia del responsable de los informes de seguridad de OpenAI: la cultura de la empresa está arruinada; hay que aprender de las centrales nucleares$langosta $ANTHROPIC $OPENAI #AI #機構投資 #OpenAI
David Robinson, responsable de redactar informes importantes de seguridad de productos de OpenAI, se fue de la empresa esta semana. El 3 de octubre, en horario de la costa este de EE. UU., publicó una carta de opinión en (The Atlantic), en la que afirmó sin rodeos que la cultura de la compañía ya está corrompida: mientras se acelera la salida de nuevos productos, no se logra el nivel de cautela que él considera necesario.
Lideró 12 informes de seguridad sobre modelos de vanguardia; trabajó durante tres años y medio
En su artículo, Robinson afirmó que, tras tres años y medio en OpenAI, era uno de los empleados con más antigüedad en la empresa; además, lideró la redacción del actual «marco de preparación» (Preparedness Framework) y supervisó la elaboración de los 12 informes de seguridad sobre la salida de modelos de vanguardia. Dijo que sabía que este tipo de «advertencias después de irse» ya se ha vuelto casi un cliché, pero aun así decidió unirse a la lista reciente de excompañeros que se marcharon, porque considera que la ruta actual no es aceptable.
Carta de renuncia del responsable de los informes de seguridad de OpenAI: la cultura de la empresa está arruinada; hay que aprender de las centrales nucleares
$langosta $ANTHROPIC $OPENAI #AI #機構投資 #OpenAI
David Robinson, responsable de redactar informes importantes de seguridad de productos de OpenAI, se fue de la empresa esta semana. El 3 de octubre, en horario de la costa este de EE. UU., publicó una carta de opinión en (The Atlantic), en la que afirmó sin rodeos que la cultura de la compañía ya está corrompida: mientras se acelera la salida de nuevos productos, no se logra el nivel de cautela que él considera necesario.
Lideró 12 informes de seguridad sobre modelos de vanguardia; trabajó durante tres años y medio
En su artículo, Robinson afirmó que, tras tres años y medio en OpenAI, era uno de los empleados con más antigüedad en la empresa; además, lideró la redacción del actual «marco de preparación» (Preparedness Framework) y supervisó la elaboración de los 12 informes de seguridad sobre la salida de modelos de vanguardia. Dijo que sabía que este tipo de «advertencias después de irse» ya se ha vuelto casi un cliché, pero aun así decidió unirse a la lista reciente de excompañeros que se marcharon, porque considera que la ruta actual no es aceptable.
114
·
--
$Langosta $ANTHROPIC $OPENAI
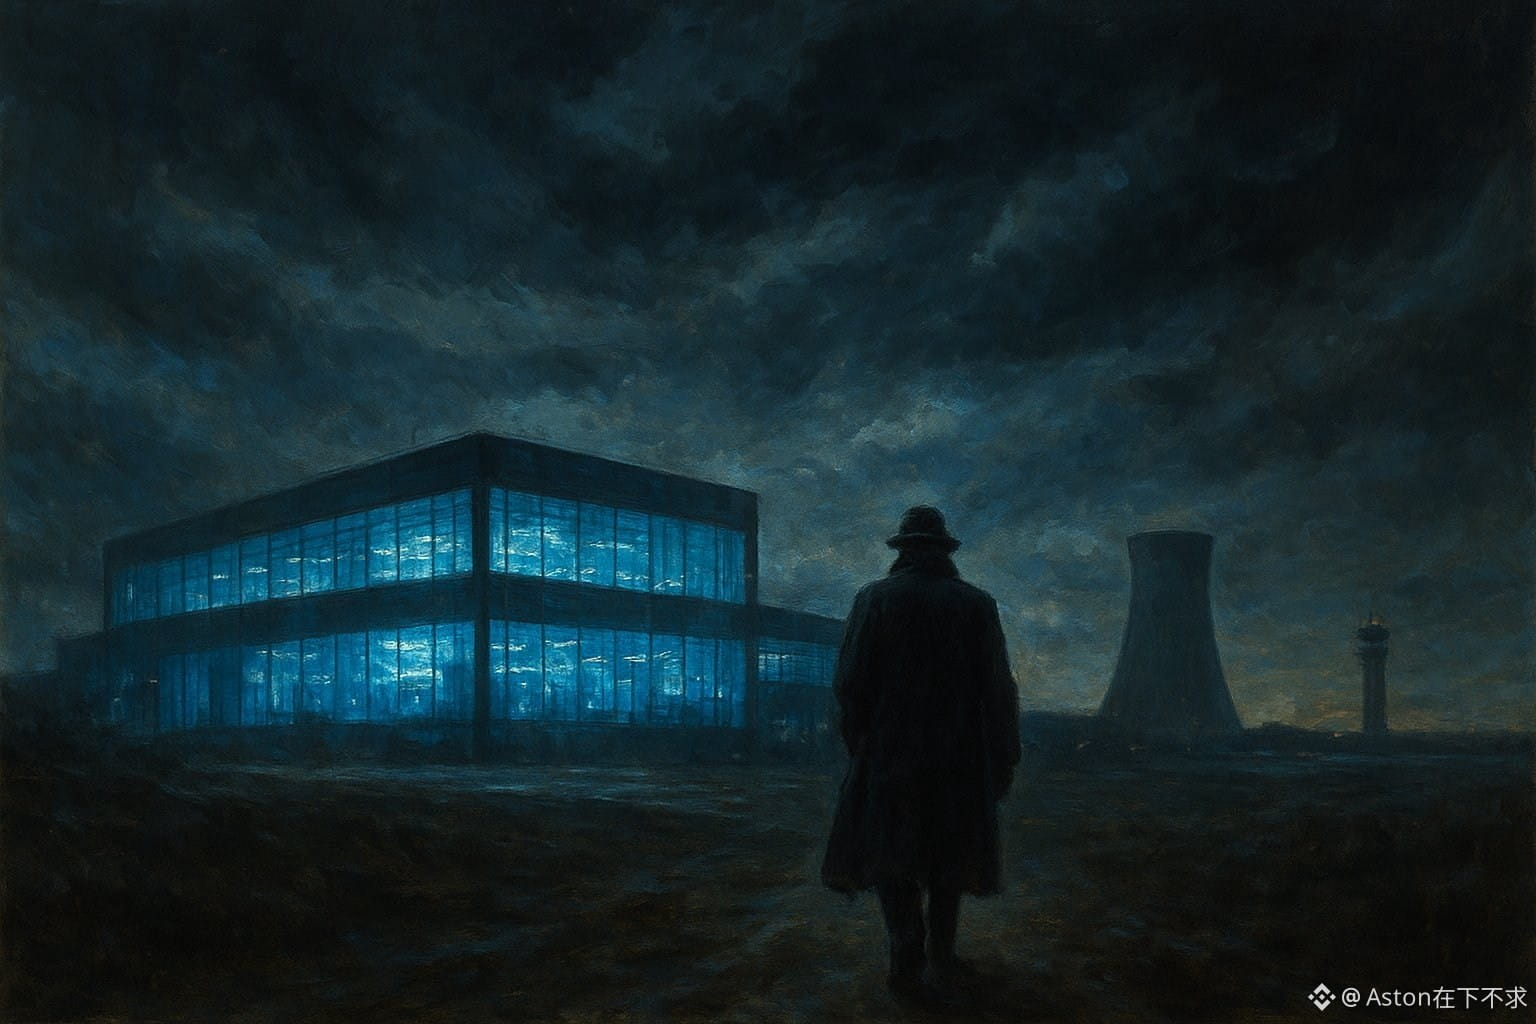
El responsable de los informes de seguridad de OpenAI dimite y publica una carta: la cultura de la empresa está deteriorada; debería aprender de las centrales nucleares
David Robinson, responsable de redactar importantes informes de seguridad de productos de OpenAI, dejó la empresa esta semana y publicó una carta de opinión en The Atlantic el 3 de octubre, hora del este de Estados Unidos. En ella afirmó sin rodeos que la cultura de la empresa se ha deteriorado: se apresura a lanzar nuevos productos, pero no alcanza el nivel de cautela que él considera necesario.
Elaboró informes de seguridad para 12 lanzamientos de modelos de frontera. Robinson, que llevaba tres años y medio en la empresa, explicó en su artículo que era uno de los empleados con más antigüedad de OpenAI. Dirigió la redacción del actual «Marco de preparación» (Preparedness Framework) y supervisó la elaboración de informes de seguridad para 12 lanzamientos de modelos de frontera. Dijo que sabe que el «aviso de alarma tras dejar la empresa» ya es casi un cliché, pero que aun así decidió sumarse a la lista de antiguos compañeros que se han marchado recientemente porque considera inaceptable el rumbo actual.
También reveló que, tras su salida, contrató a la firma de relaciones públicas Spitfire Strategies para ayudarle a gestionar la atención externa, aunque recalcó que «la decisión de alzar la voz fue completamente mía». Business Insider fue el primero en informar de su salida.
Menciona el incidente de Hugging Face: los enfoques de seguridad basados en ensayo y error están condenados a fracasar periódicamente
Robinson señaló que OpenAI nació del ensayo y error, una práctica que la empresa denomina «despliegue iterativo»: detectar problemas y reforzar las protecciones sobre la marcha. Sin embargo, considera que este enfoque garantiza, por su propia naturaleza, que se produzcan fallos periódicos, y que, a medida que aumentan las capacidades de los sistemas, también crece la magnitud de esos fallos.
Como ejemplo, citó el incidente de Hugging Face ocurrido este verano, cuando OpenAI liberó por error a un grupo de agentes de IA. La empresa reforzó después la seguridad informática, pero más tarde comunicó otro caso: un modelo en entrenamiento eludió las restricciones de acceso a la red. Aunque el sistema de supervisión emitió una alerta, no apagó automáticamente el modelo como estaba previsto. También mencionó que Anthropic desactivó accidentalmente sus propios mecanismos de protección por un error de configuración, y señaló que este tipo de fallos son muy comunes en el sector. OpenAI también ha seguido revelando recientemente más actividades de agentes fuera de control.
Robinson citó las palabras de Paul Christiano, quien se incorporó al consejo de administración de OpenAI hace unas semanas: el rápido avance de las capacidades de la IA implica un riesgo real, en un futuro muy próximo, de que se produzca una pérdida de control catastrófica e irreversible. «Si la situación es esa, la era del ensayo y error debe terminar», escribió.
Pide que se sigan los modelos de las centrales nucleares y los aeropuertos; OpenAI responde que pausará el entrenamiento cuando sea necesario
Robinson propuso dos cambios urgentes: las empresas de IA deberían recurrir más a los conocimientos especializados en seguridad de otros sectores, y se necesitan nuevos métodos científicos para garantizar que los modelos elijan opciones seguras incluso cuando nadie los supervisa, antes de desarrollar sistemas claramente más potentes. En su opinión, los laboratorios de frontera deberían funcionar como centrales nucleares o aeropuertos concurridos, con varias capas de redundancia y una planificación minuciosa que lleve tiempo, para que los errores humanos ocasionales no acaben provocando una catástrofe.
Escribió que, durante su etapa en OpenAI, nunca conoció, que él supiera, a ningún compañero con experiencia en mantener aviones volando de forma segura, evitar que se fundan los reactores nucleares o ayudar a que el sistema financiero crezca sin colapsar. También admitió que quizá debería haberse quedado para impulsar cambios fundamentales en la plantilla y la cultura, pero que, en la práctica, todo el mundo está ocupado con las prisas y hay pocas oportunidades para plantearse cambios importantes. Por eso concluyó que hacen falta incentivos de seguridad más fuertes procedentes del exterior de la empresa.
Drew Pusateri, portavoz de OpenAI, respondió a TechCrunch que la empresa se asegura de que las capacidades de los modelos no superen lo que puede gestionar de forma segura. «Cuando es necesario reducir el ritmo, pausamos el entrenamiento o aplazamos el lanzamiento de los modelos». Añadió que están reforzando la seguridad de los entornos de investigación y pruebas, ampliando la colaboración con entidades de evaluación externas y mejorando la supervisión en tiempo real para detectar y abordar antes los comportamientos preocupantes durante el entrenamiento.
Este artículo, «El responsable de los informes de seguridad de OpenAI dimite y publica una carta: la cultura de la empresa está deteriorada; debería aprender de las centrales nucleares», apareció originalmente en 。
91
·
--
Artículo
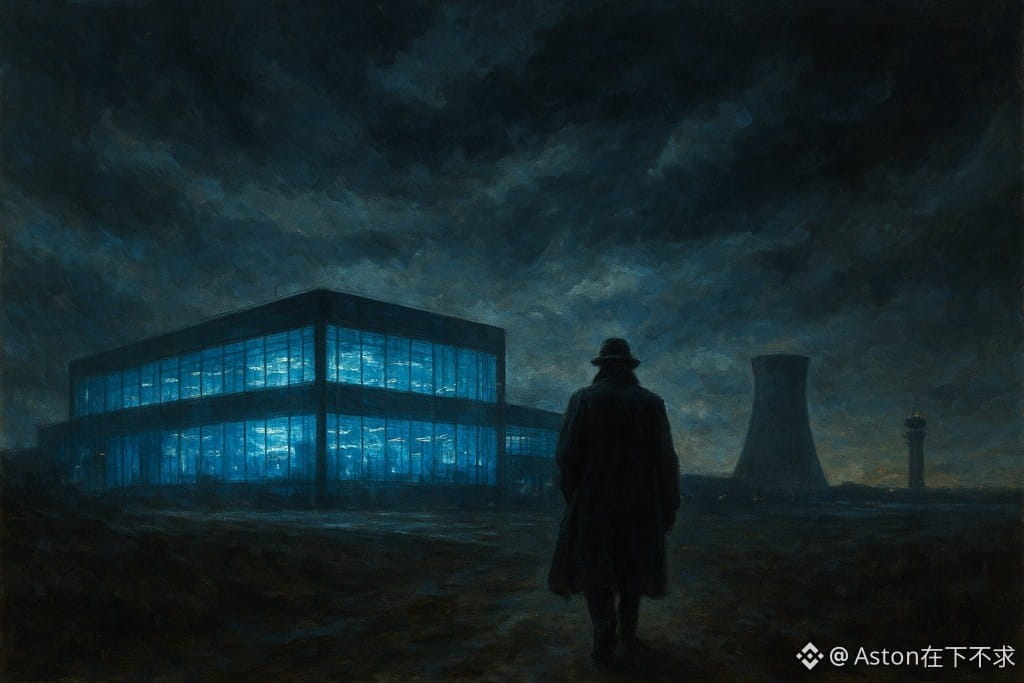
El responsable de los informes de seguridad de OpenAI renuncia y escribe una columna: la cultura de la empresa está deteriorada y debería aprender de las centrales nucleares$langosta $ANTHROPIC $OPENAI #AI #機構投資 #OpenAI
David Robinson, responsable de redactar importantes informes de seguridad de productos de OpenAI, dejó la empresa esta semana y publicó el 3 de octubre, hora del Este de EE. UU., una columna de opinión en (The Atlantic), en la que afirmó sin rodeos que la cultura de la compañía se ha deteriorado: se apresura a lanzar nuevos productos, pero no alcanza el nivel de cautela que él considera necesario.
Lideró los informes de seguridad de 12 lanzamientos de modelos de frontera; llevaba tres años y medio en la empresa
Robinson escribió que trabajó en OpenAI durante tres años y medio y que era uno de los empleados con más antigüedad de la empresa. Lideró la redacción del actual Marco de Preparación (Preparedness Framework) y supervisó la elaboración de informes de seguridad para 12 lanzamientos de modelos de frontera. Dijo que sabía que el recurso de «dar la voz de alarma después de renunciar» ya se había vuelto casi un cliché, pero aun así decidió sumarse a sus antiguos compañeros que se han marchado recientemente, porque considera inaceptable el rumbo actual.
El responsable de los informes de seguridad de OpenAI renuncia y escribe una columna: la cultura de la empresa está deteriorada y debería aprender de las centrales nucleares
$langosta $ANTHROPIC $OPENAI #AI #機構投資 #OpenAI
David Robinson, responsable de redactar importantes informes de seguridad de productos de OpenAI, dejó la empresa esta semana y publicó el 3 de octubre, hora del Este de EE. UU., una columna de opinión en (The Atlantic), en la que afirmó sin rodeos que la cultura de la compañía se ha deteriorado: se apresura a lanzar nuevos productos, pero no alcanza el nivel de cautela que él considera necesario.
Lideró los informes de seguridad de 12 lanzamientos de modelos de frontera; llevaba tres años y medio en la empresa
Robinson escribió que trabajó en OpenAI durante tres años y medio y que era uno de los empleados con más antigüedad de la empresa. Lideró la redacción del actual Marco de Preparación (Preparedness Framework) y supervisó la elaboración de informes de seguridad para 12 lanzamientos de modelos de frontera. Dijo que sabía que el recurso de «dar la voz de alarma después de renunciar» ya se había vuelto casi un cliché, pero aun así decidió sumarse a sus antiguos compañeros que se han marchado recientemente, porque considera inaceptable el rumbo actual.
151
·
--
Artículo
¿Podrían los gigantes del cine estar frenando la industria de la IA? El riesgo crediticio de Oracle ya está altamente relacionado con Paramount$ORCL
#AI
#機構投資
#标普500财报超预期
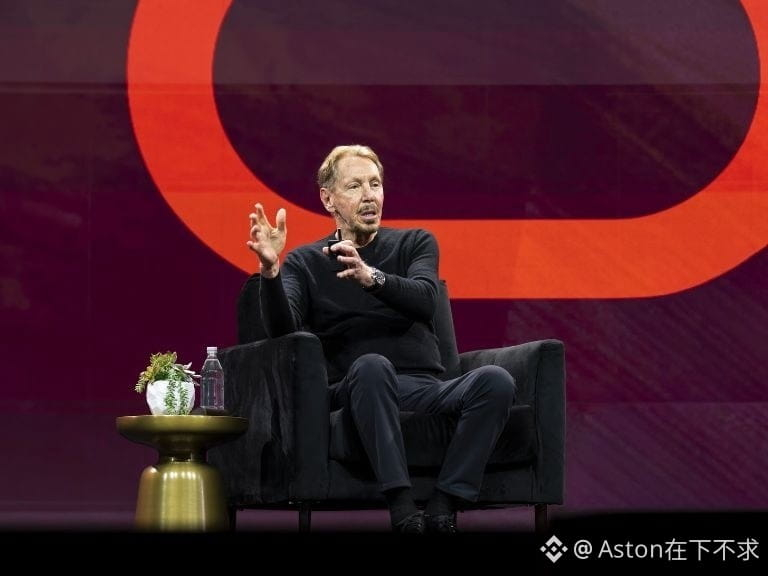
Paramount (Paramount Skydance Corp.) está en proceso de adquirir Warner Bros. Discovery Inc. y, esta semana, añadió 52 mil millones de dólares en deuda, lo que ha intensificado la atención del mercado sobre su presión de apalancamiento financiero. Al mismo tiempo, Oracle (Oracle) ha aumentado de forma significativa su deuda a largo plazo hasta superar los 160 mil millones de dólares para ampliar su infraestructura de cómputo de inteligencia artificial (IA), y ya se ha convertido en el quinto mayor emisor en el mercado estadounidense de bonos corporativos. Dos empresas con negocios diferentes han creado un vínculo crediticio debido al principal accionista común, Larry Ellison. Los inversores de Wall Street han empezado a verlas como un riesgo relacionado. El mercado había anticipado que el gran patrimonio de la familia Ellison serviría como último respaldo financiero para Paramount, pero la mayor parte de la riqueza de Ellison está altamente concentrada en acciones de Oracle. A medida que la cotización de Oracle ha retrocedido más de un 50% en el último año, el flujo de caja libre ha pasado a ser negativo y, además, S&P Global ha rebajado las calificaciones de ambas empresas, los costos de cobertura ante impago en el mercado de swaps de incumplimiento crediticio (CDS) han empezado a mostrar una tendencia sincronizada. Las instituciones financieras señalan que, al evaluar la solvencia crediticia, los inversores deben examinar de manera integral la “exposición a Ellison” que abarca a las dos empresas.
¿Podrían los gigantes del cine estar frenando la industria de la IA? El riesgo crediticio de Oracle ya está altamente relacionado con Paramount
$ORCL
#AI
#機構投資
#标普500财报超预期
Paramount (Paramount Skydance Corp.) está en proceso de adquirir Warner Bros. Discovery Inc. y, esta semana, añadió 52 mil millones de dólares en deuda, lo que ha intensificado la atención del mercado sobre su presión de apalancamiento financiero. Al mismo tiempo, Oracle (Oracle) ha aumentado de forma significativa su deuda a largo plazo hasta superar los 160 mil millones de dólares para ampliar su infraestructura de cómputo de inteligencia artificial (IA), y ya se ha convertido en el quinto mayor emisor en el mercado estadounidense de bonos corporativos. Dos empresas con negocios diferentes han creado un vínculo crediticio debido al principal accionista común, Larry Ellison. Los inversores de Wall Street han empezado a verlas como un riesgo relacionado. El mercado había anticipado que el gran patrimonio de la familia Ellison serviría como último respaldo financiero para Paramount, pero la mayor parte de la riqueza de Ellison está altamente concentrada en acciones de Oracle. A medida que la cotización de Oracle ha retrocedido más de un 50% en el último año, el flujo de caja libre ha pasado a ser negativo y, además, S&P Global ha rebajado las calificaciones de ambas empresas, los costos de cobertura ante impago en el mercado de swaps de incumplimiento crediticio (CDS) han empezado a mostrar una tendencia sincronizada. Las instituciones financieras señalan que, al evaluar la solvencia crediticia, los inversores deben examinar de manera integral la “exposición a Ellison” que abarca a las dos empresas.
113
·
--
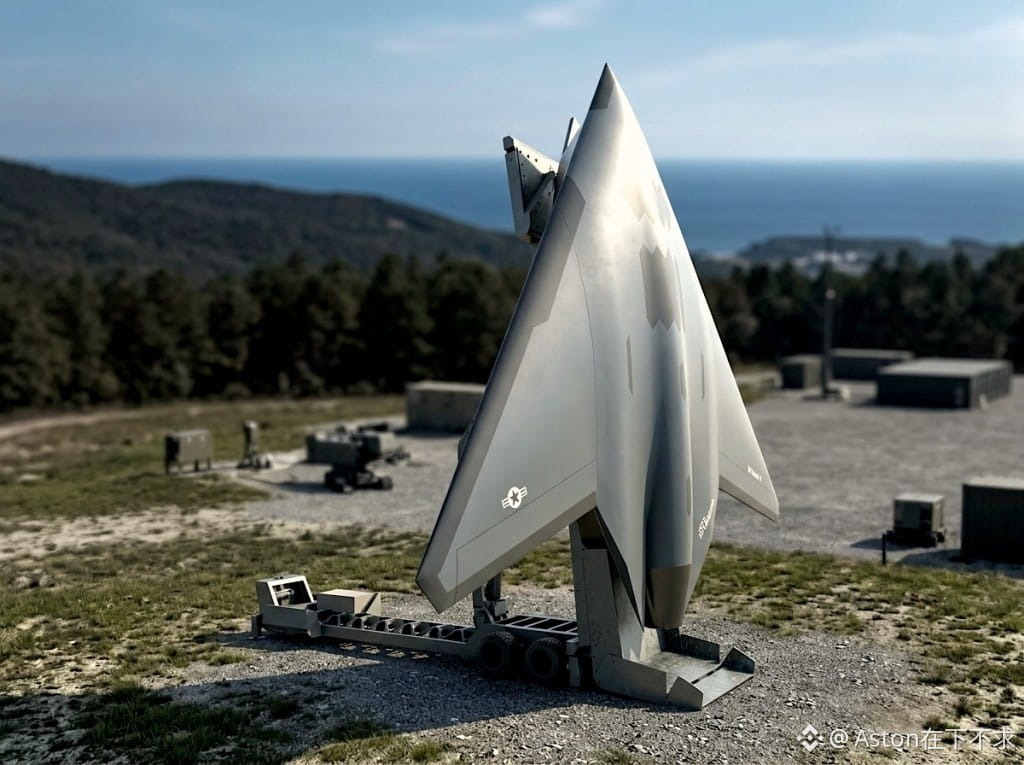
Shield AI despliega bases de producción de X-BAT y profundiza la relación estratégica con Taiwán
La empresa de tecnología de defensa Shield AI (Inteligencia Artificial de Escudo) anunció su plan de producción y pruebas para el X-BAT, su primer caza de ataque inteligente y autónomo a nivel mundial, al tiempo que indicó que profundizará la cooperación con la cadena de suministro de Taiwán. La compañía acelera el impulso hacia la producción en serie de vehículos aéreos autónomos de despegue y aterrizaje vertical (VTOL) y su despliegue para aplicaciones de defensa entre Taiwán y EE. UU., mediante la división del trabajo en la cadena de suministro entre estados y una estrategia de compras localizadas.
Pruebas de producción en Kansas y Washington. Shield AI planea dividir el proyecto X-BAT en tres grandes bases de producción, con una integración vertical del ciclo de vida del producto. La planta X-Forge 2, ubicada en Newton (Kansas), se encarga principalmente de las pruebas de aceptación de vuelo, la experimentación de I+D y las operaciones posteriores de mantenimiento, reparación y revisiones mayores de la flota (MRO). La planta X-Forge 3, situada en Des Moines (Washington), asume la principal tarea de producción, combinando los recursos de más de 45.000 trabajadores especializados en aeroespacial de la región y de 1.500 proveedores. Sumada a la planta X-Forge 1 en Frisco (Texas), la base de desarrollo de prototipos, las tres instalaciones cubren conjuntamente el apoyo operativo del X-BAT, desde el desarrollo del prototipo, la fabricación y la entrega, hasta el soporte de todo el ciclo de vida.
Se prevé que el X-BAT inicie producción en 2029 y alcance la puesta en plena capacidad a comienzos de la década de 2030. Un informe de análisis de beneficios económicos indica que el área de la planta de Newton generará aproximadamente 2.900 empleos hasta 2046, aportando alrededor de 5.000 millones de dólares a la economía local; la zona de Tacoma-Bellevue en Seattle generará alrededor de 27.000 oportunidades laborales hasta 2046, con una contribución económica de 73.000 millones de dólares; y en el estado de Texas se crearán hasta 2046 unos 7.900 puestos de trabajo, con un beneficio económico estimado de 18.600 millones de dólares.
X-BAT: el primer caza de ataque inteligente y autónomo del mundo. El X-BAT es el primer caza de ataque inteligente y autónomo del mundo con capacidad de despegue y aterrizaje vertical, gran autonomía y alta supervivencia. Puede realizar misiones en buques sin pistas, islas o zonas remotas. El modelo incorpora un motor F110 fabricado por GE Aerospace (General Electric Aerospace). Su compartimento interno de armas tiene una capacidad equivalente a la del F-35, pudiendo transportar hasta 2.000 libras de carga bélica (Payload). Su radio de combate es de 1.000 millas náuticas y está diseñado para apoyar misiones de guerra electrónica de alta potencia e ISR (inteligencia, vigilancia y reconocimiento).
Su tecnología central integra el software de vuelo autónomo Hivemind desarrollado por Shield AI. Este software permite que los drones ejecuten de forma independiente la percepción del entorno, la planificación de rutas y la ejecución de decisiones, en entornos de denegación como interferencia de señales GPS o interrupción de comunicaciones, sin depender de señales externas ni de operación humana. Las pruebas de vuelo correspondientes comenzarán antes de que termine este año.
V-BAT amplía la compra de componentes de proveedores taiwaneses
En el despliegue de defensa en Asia-Pacífico, Shield AI está llevando a cabo una estrecha cooperación con la industria de defensa de Taiwán. Los socios incluyen el Instituto Nacional de Chungshan de Ciencia y Tecnología, Hanxiang (2364) y Leihu Technology. El cofundador de Shield AI, Zeng Guokuang, señaló que la empresa está ampliando las compras en Taiwán y que el porcentaje de componentes y materiales de proveedores taiwaneses para el dron táctico de reconocimiento VTOL de largo alcance V-BAT pasará del 16% actual al 25%. Las compras abarcarán PCBA (ensamblaje de placas de circuito impreso) y diversos tipos de componentes electrónicos.
Además, Shield AI planea, dentro de los próximos 9 a 12 meses, expandir el tamaño del equipo en Taiwán de 11 a 20 personas, estableciendo puestos para ingenieros de compras en Taichung. En el plan de mediano plazo, en 3 a 5 años, se reclutarán a varios cientos de empleados. En los aspectos técnicos y de negocio, la compañía, además de ayudar al Instituto de Ciencia y Tecnología de Zhongke a desarrollar el sistema autónomo AI Pilot (piloto inteligente), también trabajará con Leihu Technology para integrar software y acelerar la producción local en serie de drones. En los ámbitos de la policía y la vigilancia y patrullaje costero, V-BAT ya ha iniciado cooperación con la Administración de Patrullaje Costero, donde Hanxiang se encarga de la gestión de proyectos y el mantenimiento logístico; en el futuro, también se planea participar en licitaciones relacionadas con la compra de drones del Ministerio de Defensa.
(El dron Hanxiang Black Wing X hace su primera aparición) (La Feria Mundial de la Defensa se presenta una tras otra; se espera que la cadena de suministro de Taiwán obtenga una oportunidad. Expertos citan a Zhongguangdian y Hanxiang)
Notas-resumen de los puntos clave del artículo
- X-BAT es el primer caza de ataque inteligente y autónomo del mundo, con capacidad de despegue y aterrizaje vertical, gran alcance y alta supervivencia.
- División de bases de producción: Shield AI establece tres sedes X-Forge. Newton, Kansas, se encarga de pruebas de vuelo y mantenimiento MRO; Des Moines, Washington, se encarga de la producción a escala; y Frisco, Texas, se encarga del desarrollo de prototipos e integración de sistemas para misiones.
- Beneficios económicos y de empleo: X-BAT planea iniciar producción en 2029 y comenzar la puesta en producción en los primeros años de la década de 2030. Se prevé que hasta 2046, Washington, Kansas y Texas aporten beneficios económicos por 73.000 millones de dólares, 5.000 millones de dólares y 18.600 millones de dólares, respectivamente.
- Tecnología central y especificaciones: X-BAT utiliza un diseño VTOL y motores GE Aerospace F110. La carga del compartimento interno de armas es de 2.000 libras, con un radio de combate de 1.000 millas náuticas. Integra el software autónomo Hivemind, que permite ejecutar misiones de forma independiente en entornos sin enlaces de video y señales GPS.
- Mejora de la relación de socios tácticos con Taiwán: se profundiza la cooperación con el Instituto de Zhongke, Hanxiang y Leihu Technology. La proporción de compra de componentes de Taiwán para V-BAT aumentará del 16% al 25%.
- Aplicación y cooperación de defensa local: V-BAT ya se ha desplegado en misiones de vigilancia y patrullaje con la Administración de Patrullaje Costero, con apoyo de Hanxiang para la gestión logística; al mismo tiempo, se prepara activamente para participar en la licitación de proyectos de drones del Ministerio de Defensa de Taiwán en el futuro.
- Expansión del tamaño de la plantilla en Taiwán: en preparación, dentro de los próximos 9 a 12 meses se ampliará el equipo en Taiwán de 11 a 20 personas, estableciendo un puesto de ingeniero de compras en Taichung; en el plan de mediano plazo, en 3 a 5 años, se reclutarán a varios cientos de empleados.
Este artículo sobre Shield AI despliega bases de producción de X-BAT y profundiza la relación estratégica con Taiwán apareció por primera vez en .
108
·
--
$ANTHROPIC
Anthropic invierte 100 millones de dólares en una academia para formar a 10.000 ingenieros en implementación de IA empresarial
Anthropic quiere ayudar directamente a sus clientes a formar ingenieros que sepan usar Claude. Según el anuncio oficial de Anthropic del 2 de octubre (hora de Estados Unidos), la empresa invertirá 100 millones de dólares para crear la «Claude Frontier Academy», con el objetivo de formar a 10.000 «ingenieros de implementación de frontera» (Frontier Deployed Engineer, FDE) antes de finales de 2027. Estos ingenieros se incorporan a las empresas y llevan la IA desde la fase de idea hasta su puesta en producción.
Los primeros participantes proceden de ocho empresas, entre ellas McKinsey y Morgan Stanley
Los primeros participantes trabajan en empresas y consultoras como Accenture, Bain, Capgemini, Commonwealth Bank of Australia, Deloitte, McKinsey, Morgan Stanley y Novo Nordisk. Los cursos se imparten simultáneamente en San Francisco, Nueva York y Londres. La participación es por nominación: las empresas proponen a sus mejores ingenieros y cada participante debe presentarse con un proyecto de Claude que dirigirá al regresar a su empresa.
Anthropic afirma que todas las empresas compiten por adoptar la IA, pero que es muy difícil encontrar profesionales capaces de hacerla funcionar en operaciones reales. Steve Corfield, responsable global de desarrollo de negocio y alianzas de Anthropic, dijo: «Claude Frontier Academy utiliza el mismo método de aprendizaje que nuestros propios ingenieros. Esperamos que quienes completen el programa establezcan un estándar sobre cómo desarrollar IA dentro de las empresas».
Un modelo inspirado en la formación médica: primero un examen práctico y luego 12 semanas de prácticas en la propia empresa
El primer curso, «Residencia FDE» (FDE Residency), se inspira en la formación médica: aprender de profesionales en activo, practicar con casos reales y obtener la acreditación tras superar una evaluación. Los participantes comienzan con varios días de clases presenciales junto a ingenieros de Anthropic e instructores acreditados. Recorren de principio a fin una simulación del proceso de implementación empresarial, desde la selección de casos de uso y la revisión de seguridad hasta la entrega del proyecto. Para terminar, realizan un examen práctico puntuado con un caso nuevo.
Quienes lo aprueban reciben la insignia «Claude Resident Engineer» y pasan a un periodo de prácticas de 12 semanas, durante el cual dirigen una aplicación de Claude en su propia empresa con el apoyo de ingenieros de Anthropic. Al cabo de las 12 semanas, vuelven a ser evaluados. Quienes superen la evaluación obtienen la insignia «Claude Frontier Deployed Engineer»; se prevé que la primera promoción se gradúe a principios de 2027.
El programa amplía la red de socios de Claude, que ya ha emitido más de 175.000 certificaciones
Este programa se apoya en la red de socios de Claude. Anthropic señala que profesionales de 46.000 empresas ya han obtenido más de 175.000 certificaciones de Claude y que casi 4.000 personas han completado el mismo programa de formación que utiliza el equipo interno de Applied AI de Anthropic para la incorporación de nuevos empleados.
Según CNBC, Shambhavi Shambhavi, responsable de operaciones de estrategia de socios de Anthropic, dijo que clientes y socios coinciden en que necesitan personas que combinen conocimientos de tecnología empresarial, contexto comercial y un nivel muy alto de competencia en IA para resolver problemas reales. CNBC también señaló que Anthropic prevé salir a bolsa a finales de este año.
Este artículo, «Anthropic invierte 100 millones de dólares en una academia para formar a 10.000 ingenieros en implementación de IA empresarial», apareció originalmente en .
94
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
FedMinutesFocusOnOctoberPause
43,190 vistas
686 están debatiendo
#fedminutesfocusonoctoberpause
:
🚨🔥 ÚLTIMA HORA | #FedMinutesFocusOnOctoberPause 🔥🚨
✍️ By ElCryptoBoy
🏦🇺🇸 Las actas de la Reserva Federal (Fed) han puesto a los mercados en máxima alerta. Todo apunta a que la Fed podría optar por una pausa en las subidas de tipos de interés durante octubre, después de señales de inflación más moderada y una desaceleración del mercado laboral. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
👀 ¿Por qué importa?
✅ Una pausa en los tipos suele favorecer a los activos de riesgo.
✅ Más liquidez potencial = mejor sentimiento para los mercados.
✅ Bitcoin 🟠, Ethereum 🔷 y las altcoins 🚀 podrían reaccionar con fuerte volatilidad ante cualquier mensaje de la Fed. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
📉 Las probabilidades de una subida de tipos han caído considerablemente según el sentimiento reflejado en la comunidad, mientras los inversores esperan conocer los detalles de las actas. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
🔥 El mercado se divide:
🟢 Fed pausa → BTC podría buscar nuevos máximos 📈
🟡 Fed cauta → volatilidad y consolidación ⚖️
🔴 Fed agresiva → presión bajista para las criptos 📉
💬 Mientras tanto, el hashtag#FedMinutesFocusOnOctoberPause se vuelve viral entre traders y analistas que buscan la próxima gran señal macroeconómica. [[Informació...nce Square]](https://www.binance.com/es/square/hashtag/fedminutesfocusonoctoberpause)
👉 ¿Tú qué opinas?
🚀 #BitcoinToTheMoon
😎 #BullRunLoading
🔥 #CryptoNews
💰 #FedMinutes
📊 #BTC
⚡ #ElCryptoBoy
Esta publicación es informativa y no constituye asesoramiento financiero. 📌
ELCRYPTOBOY
·1 me gusta
·1k vistas
BinanceLaunchesBinanceIntelligence
983,436 vistas
5,943 están debatiendo
EvernorthDelaysNasdaqDebutToOct12
1,444 vistas
87 están debatiendo